
転化糖市場規模・シェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 市場規模 (2027) | 2.74 十億米ドル |
| 市場規模 (2032) | 3.46 十億米ドル |
| 成長率 (2027 - 2032) | 4.77 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる転化糖市場分析
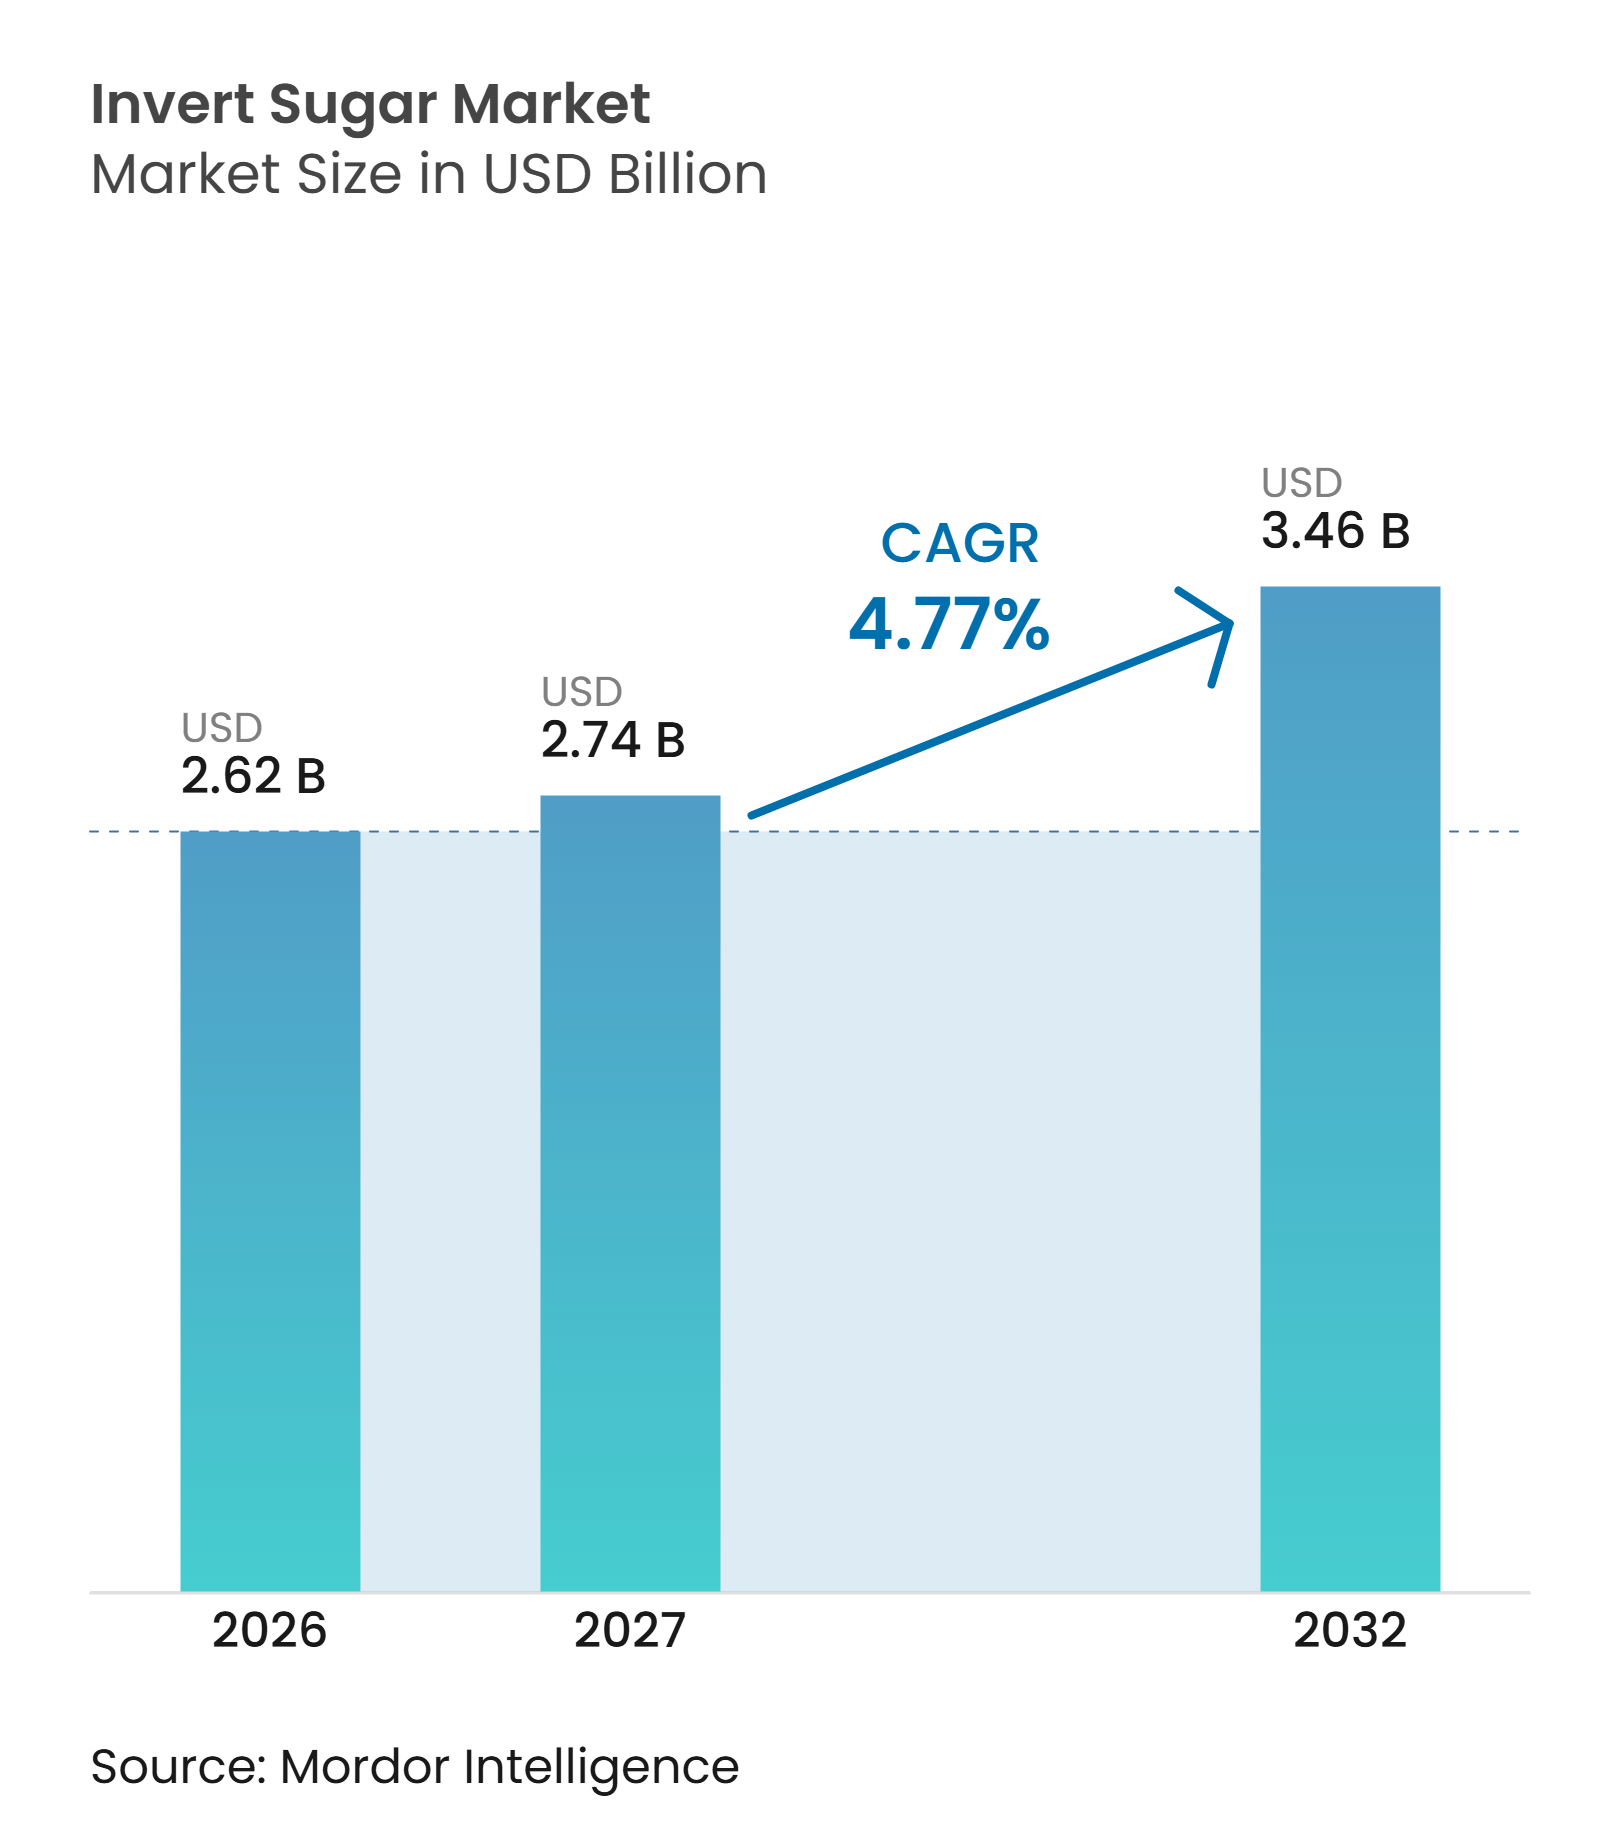
転化糖市場規模は、2026年の2.62 ビリオン 米ドルから2027年には2.74 ビリオン 米ドルに増加し、2032年までに3.46 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけてCAGR 4.77%で成長します。成長は、ベーカリーおよび菓子類用途における転化糖の需要増加、加工食品生産の拡大、ならびに水分保持・食感・賞味期限における機能的メリットによって支えられています。液体転化糖が市場を主導する一方、粉末転化糖はより速い成長が見込まれています。食品・飲料は最大の用途セグメントであり続けており、医薬品が最も速い成長率を示すと予測されています。ただし、原料糖価格の変動、代替甘味料との競合、過剰な糖分摂取に関する健康上の懸念が市場成長を抑制する可能性があります。地理的には、アジア太平洋が市場をリードしており、食品加工産業の拡大と包装食品への需要増加に支えられ、最も速い成長も見込まれています。
レポートの主要ポイント
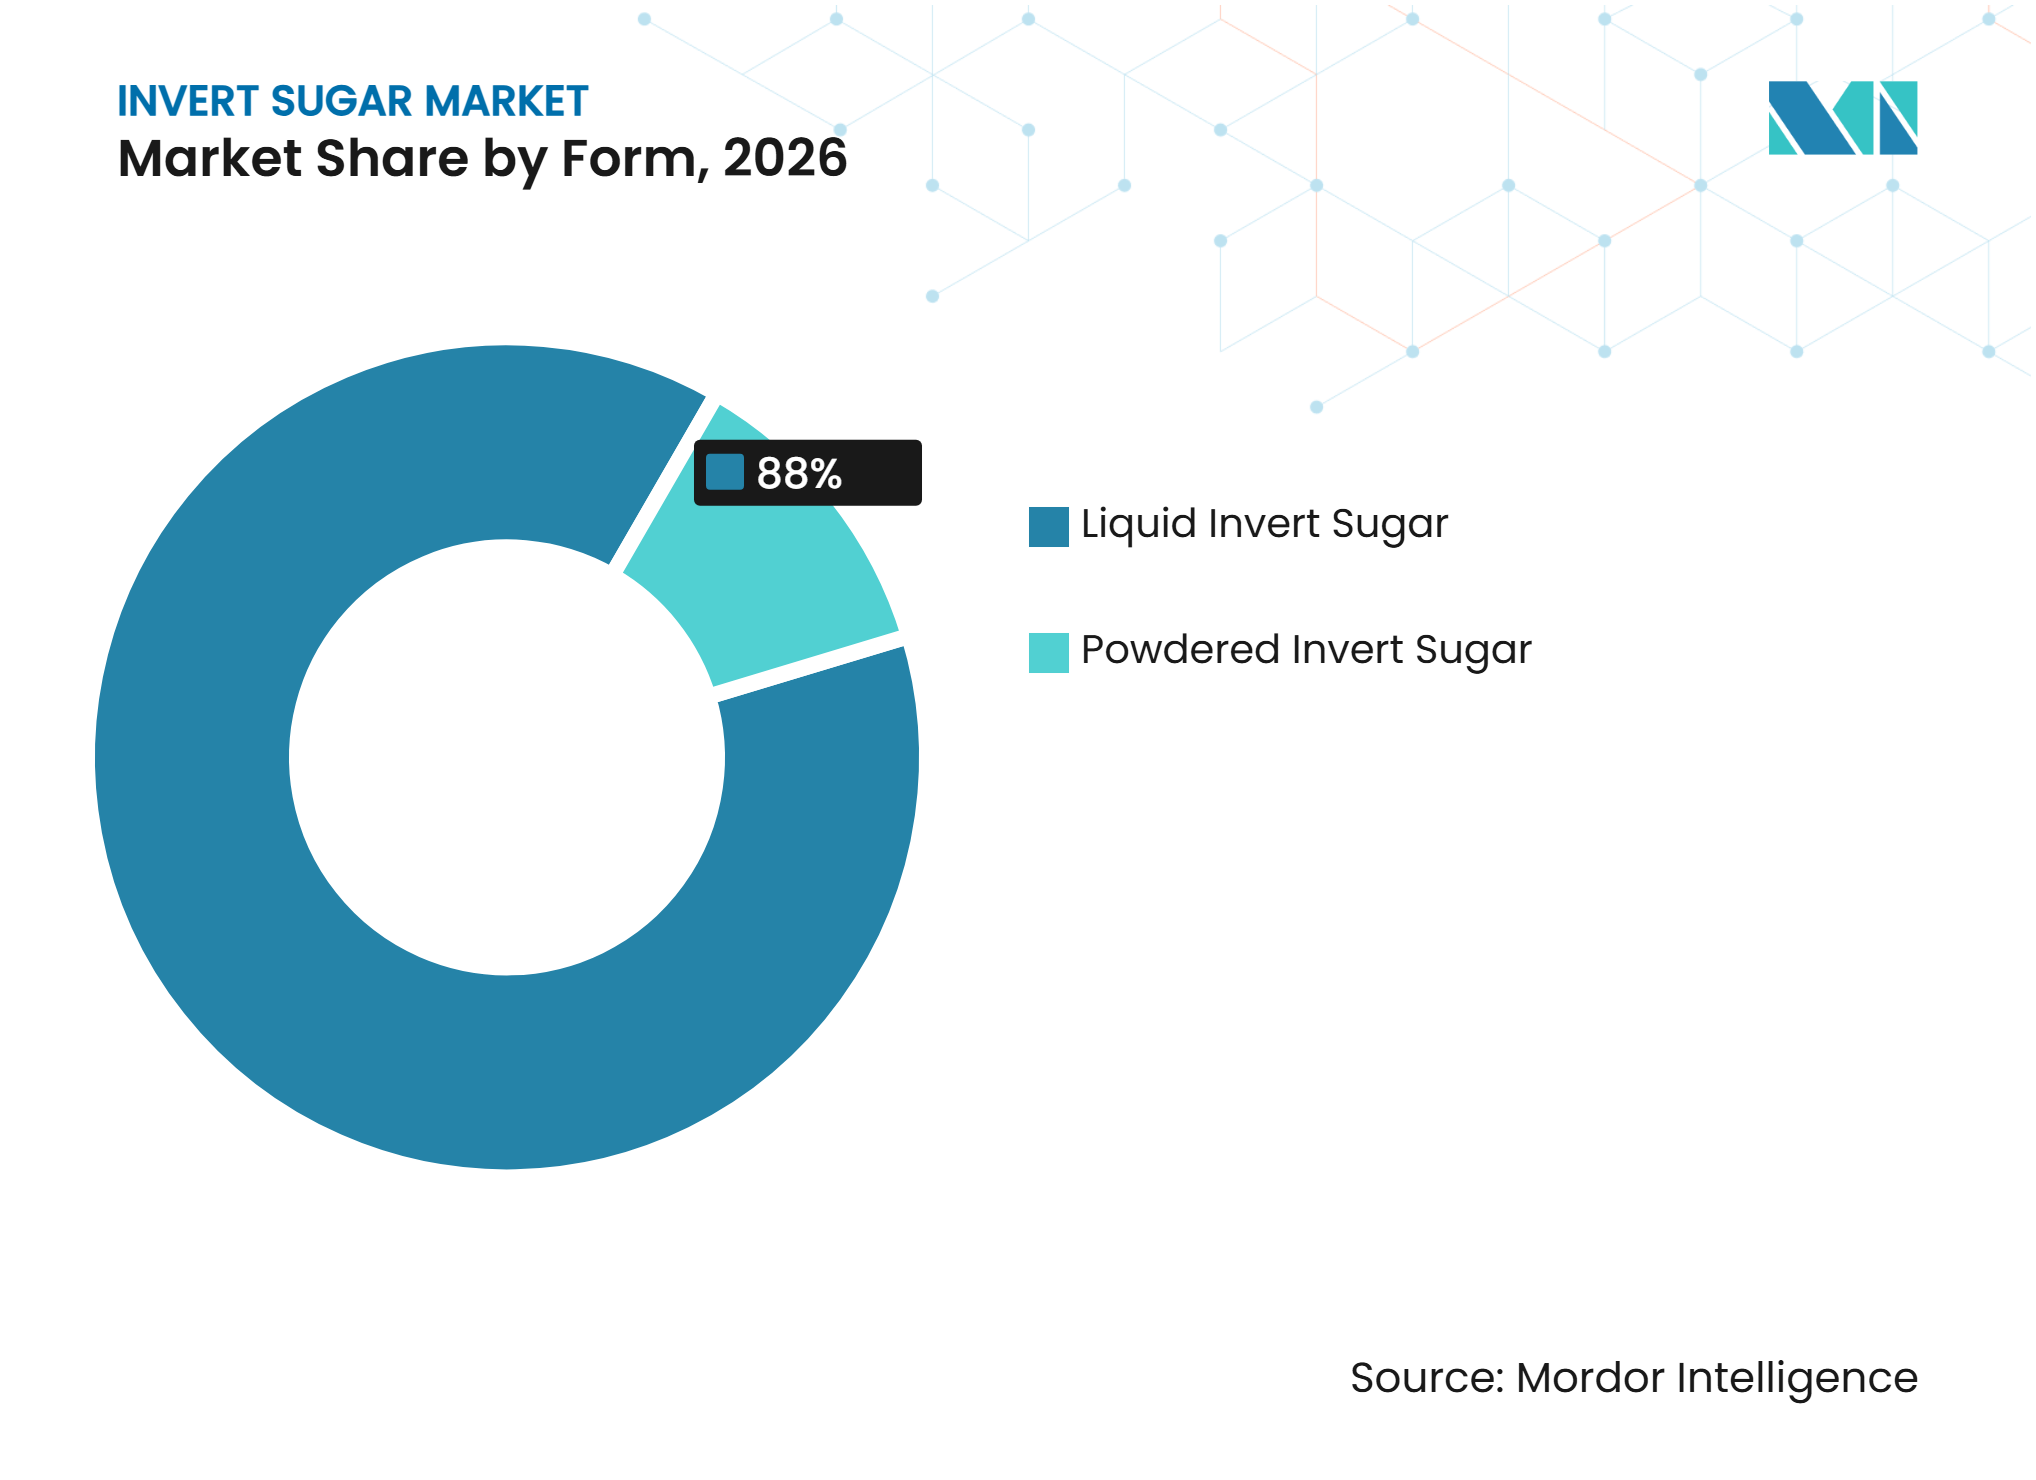
- 形態別では、液体転化糖が2026年に転化糖市場の最大シェアである88.00%を占め、粉末転化糖は2027年~2032年にかけてCAGR 5.20%で最も速く成長すると予測されています。
- 用途別では、食品・飲料が2026年に84.50%の市場シェアで主導し、医薬品が2027年~2032年にかけてCAGR 5.30%で最も速い成長を記録すると測されています。
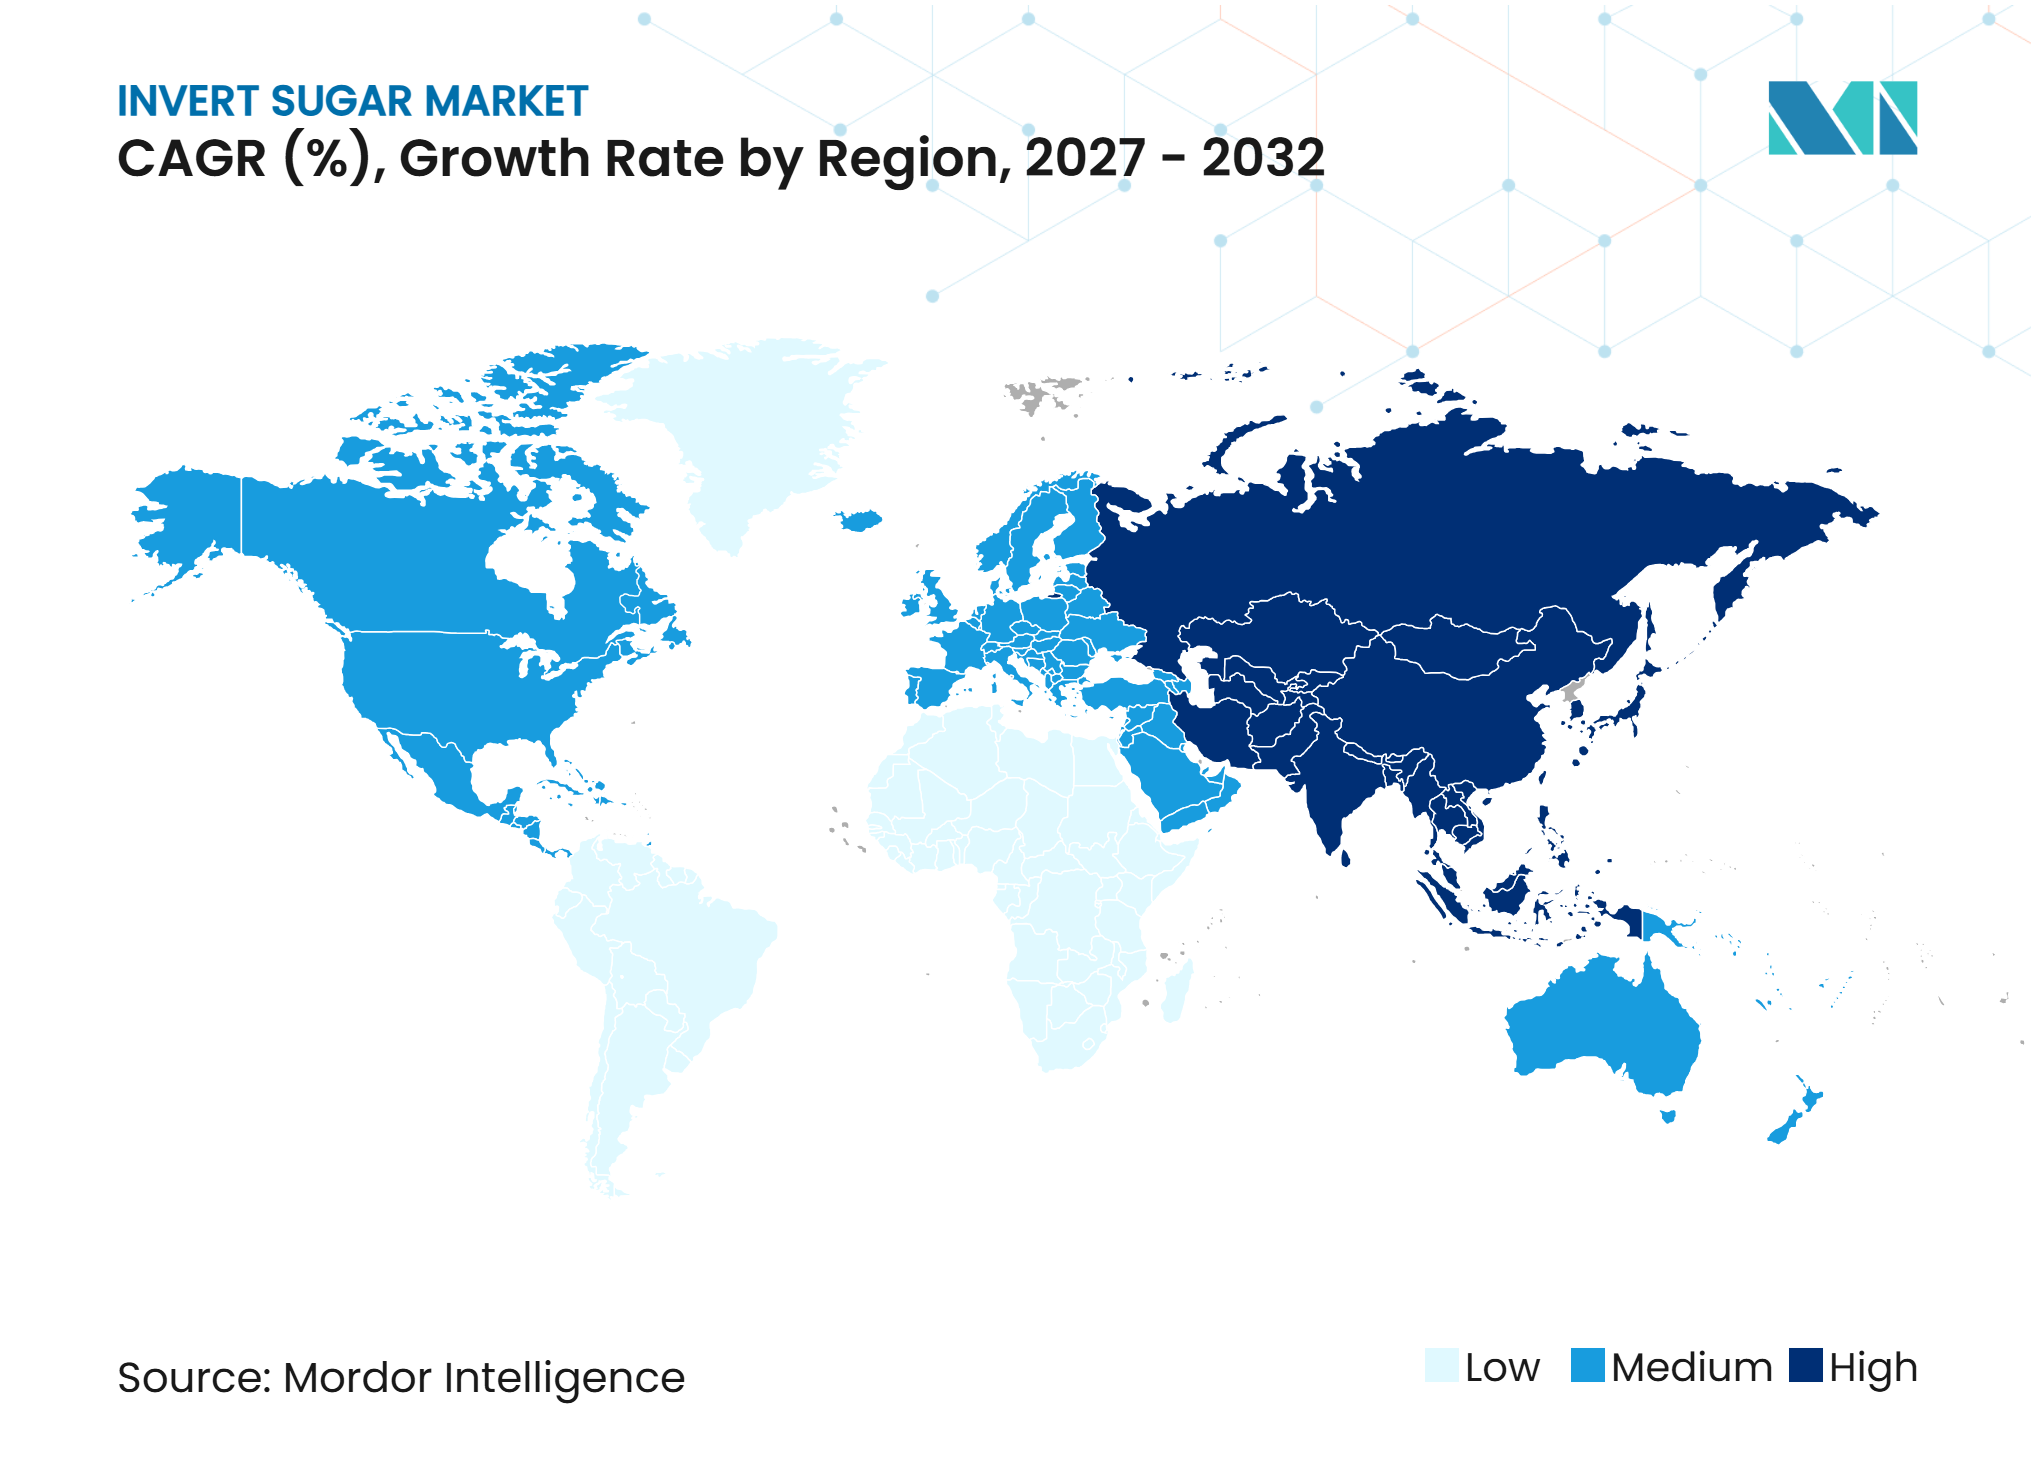
- 地域別では、アジア太平洋が2026年に転化糖市場の43.00%のシェアでリードしており、2027年~2032年にかけてCAGR 5.40%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ベーカリーおよび菓子類用途における転化糖の需要増加
ベーカリーおよび菓子製品の生産拡大が、機能性甘味料としての転化糖への需要を支えています。転化糖は、ケーキ、ペストリー、ビスケット、フォンダン、キャンディー、フィリングなどの用途において、水分保持、柔らかさの改善、結晶化の制御、製品品質の維持に役立ちます。そのグルコースとフルクトースの組成は、さまざまな菓子製剤に適した甘味プロファイルも提供します。メーカーは製品の一貫性を向上させ、焼き菓子および菓子製品の賞味期限を延ばすために転化糖の使用を増やしています。これらの機能的特性は、商業ベーカリーおよび菓子メーカーにおける採用を強化しています。[1]
食品・飲料における機能性甘味料としての転化糖への需要拡大
食品・飲料製剤における転化糖の多用途性が、工業用途における従来のスクロースの代替品としての採用を支えています。そのグルコースとフルクトースの組成は高い溶解性と甘味を提供し、飲料、乳製品、ソース、シロップ、加工食品に適しています。転化糖シロップはヒュメクタントおよび製剤補助剤としても機能し、水分保持と製品安定性を支えます。[2]米国食品医薬品局(FDA)は転化糖を栄養甘味料および風味増強成分として認定しており、食品製剤における確立された使用を支えています。これらの機能的特性により、メーカーは多様な製品カテゴリーに転化糖を組み込むことが促進されています。
加工食品およびレディ・トゥ・ドリンク飲料製造の拡大
加工食品および飲料製造の拡大が、転化糖を含む工業用甘味料への追加需要を生み出しています。メーカーは飲料、乳製品、菓子類、加工食品において一貫した甘味を提供し製剤要件を支えるために転化糖を使用しています。インドの食品加工セクターは、2014年~15年度のINR 1.34 ラーク クローレから2023年~24年度のINR 2.24 ラーク クローレへと粗付加価値の増加を記録しており、セクターの産業的貢献の拡大を反映しています。さらに、インドの農産物輸出に占める加工食品輸出の割合は、2014年~15年度の13.7%から2024年~25年度の20.4%に増加しました。この食品加工能力と生産量の拡大は、工業用食品・飲料メーカーにサービスを提供する転化糖サプライヤーにとっての機会を支えています。[3]
食品の水分保持・食感・賞味期限改善への需要増加
食品メーカーは、製品の食感、水分保持、保存安定性を改善する原料にますます注力しています。転化糖はその吸湿性を通じてこれらの要件を支え、焼き菓子、菓子類、その他の食品用途における水分保持を助けます。スクロースの結晶化を抑制する能力も、滑らかで一貫した食感を必要とするフォンダン、フィリング、キャンディー、シロップなどの製品に有用です。これらの特性により、メーカーは保存・流通中の製品品質を維持しながら、新鮮さと一貫性に対する消費者の期待に応えることができます。その結果、水分管理特性を持つ機能性甘味料への需要が転化糖の採用を引き続き支えています。[4]
砂糖加工および転化糖生産における技術的進歩
砂糖加工および酵素加水分解における技術的改善が、より効率的な転化糖生産を支えています。メーカーはスクロースの酸ベースまたは酵素ベースの加水分解によって転化糖を製造でき、インベルターゼ技術はプロセス制御と変換効率の改善に向けた機会を提供しています。固定化インベルターゼおよび連続フロー反応器システムに関する研究は、酵素の再利用、操作安定性、連続スクロース変換の可能性を実証しています。このような開発は、プロセスの非効率性を低減しながら生産の一貫性を改善し、工業規模の製造を支援することができます。酵素固定化、反応器設計、生産最適化における継続的な進歩は、転化糖メーカーに機会をもたらすと期待されています。[5]
抑制要因*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料糖価格およびサトウキビ・テンサイ供給の変動 | −0.8% | 世界全体、に砂糖生産の変動と農業供給状況が転化糖製造コストに影響するアジア太平洋、欧州、南米 | 短期(2年未満) |
| 代替甘味料および糖シロップとの競合 | −0.7% | 世界全体、特にメーカーがグルコースシロップ、高果糖コーンシロップ、その他の代替甘味料を利用できる北米および欧州 | 中期(2~4年) |
| 過剰な糖分摂取に関連する健康上の懸念 | −0.6% | 世界全体、特に肥満、糖尿病、糖分摂取に対する消費者意識の高まりが従来の甘味料への需要に影響する北米および欧州 | 長期(4年超) |
| 糖分含有量および製品表示に関する規制上の制限 | −0.5% | 世界全体、特に砂糖関連の表示要件、栄養ガイドライン、公衆衛生政策が食品・飲料製剤に影響する欧州および北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原料糖価格およびサトウキビ・テンサイ供給の変動
転化糖市場は、原料糖価格の変動およびサトウキビとテンサイ生産の変化にさらされており、製造コストの増加と利益率への影響をもたらす可能性があります。気象条件、農業収量、投入コスト、世界の砂糖貿易フローの変化は、転化糖生産の主要原料であるスクロースの入手可能性と価格に影響します。干ばつ、過剰降雨、農業条件の変化によって引き起こされる供給混乱は、調達の安定性にさらに影響を与える可能性があります。これらの変動は、特に季節的なサトウキビまたはテンサイ収穫に依存する地域において、メーカーが一貫した生産コストと競争力のある価格を維持する上での課題を生み出します。小規模生産者は、調達の柔軟性が限られているため、原材料費の急激な増加への対応においてより大きな困難に直面する可能性があります。その結果、原材料価格の変動と農業供給の不確実性が生産計画と市場拡大を制約する可能性があります。
代替甘味料および糖シロップとの競合
代替甘味料および糖シロップの入手可能性が、食品・飲料用途全体にわたる転化糖メーカーに競争圧力をもたらしています。グルコースシロップ、高果糖コーンシロップ、デキストロース、その他の液体甘味料などの原料は、メーカーに異なるコスト、甘味、機能的特性を提供します。食品加工業者は、製剤要件、原材料の入手可能性、生産経済性に基づいてこれらの代替品を選択する合があります。さらに、低糖製剤および代替甘味料への関心の高まりが、従来の砂糖ベース製品に対するさらなる競合をもたらしています。したがって、転化糖メーカーは工業製剤における地位を維持するために、水分保持、結晶化制御、溶解性、製品食感における優位性を示す必要があります。代替品の入手可能性は、代替甘味料が同等の機能性をより低コストで提供する用途において、価格設定の柔軟性を制限し採用を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
液体転化糖がリードし、粉末転化糖がより速く拡大2026年、液体転化糖は転化糖市場の推定88.00%を占め、主要な形態セグメントとなっています。その優位性は、特にベーカリー、菓子類、飲料、加工食品用途における食品・飲料製造での広範な使用を反映しています。液体転化糖は高い溶解性、取り扱いの容易さ、工業生産プロセスへの便利な統合を提供します。その水分保持特性と砂糖の結晶化を防ぐ能力が、一貫した食感と製品安定性を必要とする製剤における採用をさらに支えています。一方、粉末転化糖は2032年までに推定CAGR 5.20%で最も速い成長を記録すると予測されています。その乾燥形態は、保管、輸送、取り扱い、および正確な原料投与を必要とする用途において優位性を提供します。
液体転化糖は、確立された工業加工インフラとその大規模製造への適合性から引き続き恩恵を受けています。粉末製剤は、ドライミックス、ベーカリー製剤、菓子製品、特殊食品用途においてメーカーに追加の柔軟性を提供します。ただし、両カテゴリーの生産者は、生産コストと原材料の入手可能性を管理しながら、一貫した甘味、品質、機能的性能を維持する必要があります。


用途別:
食品・飲料がリードし、医薬品がより速く拡大2026年、食品・飲料は転化糖市場の推定84.50%を占め、最大の用途セグメントとなっています。その優位性は、ベーカリー、菓子類、飲料、乳製品、加工食品における転化糖の広範な使用によって支えられていす。水分保持の改善、結晶化の防止、一貫した甘味の提供という能力が、さまざまな工業用食品製剤に適しています。ベーカリーおよび菓子メーカーは転化糖を使用して柔らかさを維持し、食感を改善し、製品の賞味期限を延ばしており、飲料メーカーはその溶解性と組み込みの容易さから恩恵を受けています。一方、医薬品は2032年までに推定CAGR 5.30%で最も速い成長を記録すると予測されています。経口液体製剤および医薬品製剤における甘味料としての潜在的な使用が、製薬メーカーからの需要を支えています。
食品・飲料用途は、加工食品生産の拡大と機能性甘味料への継続的な需要から恩恵を受けると期待されています。医薬品用途は、甘味と特定の原料特性を必要とする適切な製剤における転化糖の使用を通じて追加の機会を提供します。その他の用途も特殊な工業用途を通じて需要に貢献しています。ただし、メーカーは異なるエンドユーザー産業全体にわたる製剤要件、製品品質基準、規制上の考慮事項に対応する必要があります。
地域分析
アジア太平洋の転化糖市場
アジア平洋は2026年に転化糖市場の推定43.00%を占め、最大の地域市場となっています。同地域は、食品加工産業の拡大、ベーカリーおよび菓子生産の成長、包装食品・飲料の消費増加から恩恵を受けています。中国、インド、日本、タイ、インドネシア、韓国などの国々は、確立された食品製造産業と工業用甘味料への需要増加を通じて転化糖メーカーに機会を提供しています。インド、タイ、インドネシアなどの国々でサトウキビが主要な農業原料として入手可能であることも、地域の砂糖加工能力を支えています。ただし、メーカーは地域市場全体にわたる原材料価格の変動、生産コスト、食品安全・表示規制の違いに対応する必要があります。
アジア太平洋の転化糖市場成長見通し
アジア太平洋は、2027年~2032年にかけて推定CAGR 5.40%で最も速く成長する地域市場であり続けると予測されています。加工食品製造の拡大、都市化、消費パターンの変化が、中国、インド、日本、タイ、インドネシア、オーストラリア全体で転化糖サプライヤーに機会を生み出しています。ベーカリー製品、菓子類、乳製品、レディ・トゥ・ドリンク飲料の成長が機能性甘味料への需要を支えています。同地域の拡大する食品加工インフラと工業生産能力への投資が、液体および粉末転化糖の機会をさらに強化しています。ただし、メーカーは地域的な存在感を拡大するために、砂糖価格の変動、代替甘味料との競合、規制要件の違いに対応する必要があります。
北米、欧州、南米、中東・アフリカ
北米は、特に米国とカナダにおける発展したベーカリー、菓子類、飲料、加工食品産業に支えられた転化糖の確立された市場を代表しています。欧州は、確立された菓子類、ベーカリー、乳製品、食品加工セクターを通じて機会を提供しており、ドイツ、英国、フランス、イタリア、オランダが重要な市場を形成しています。南米は、特にブラジルとアルゼンチンにおける強力なサトウキビ生産基盤から恩恵を受けており、原材料の入手可能性と砂糖加工活動を支えています。中東・アフリカでは、包装食品製造の拡大と加工ベーカリーおよび菓子製品への需要増加が、特に南アフリカとサウジアラビアにおける転化糖サプライーに機会を生み出しています。これらの地域全体にわたって、メーカーは市場浸透を強化するために原材料コスト、規制遵守、代替甘味料との競合を管理する必要があります。
競合環境
市場集中度
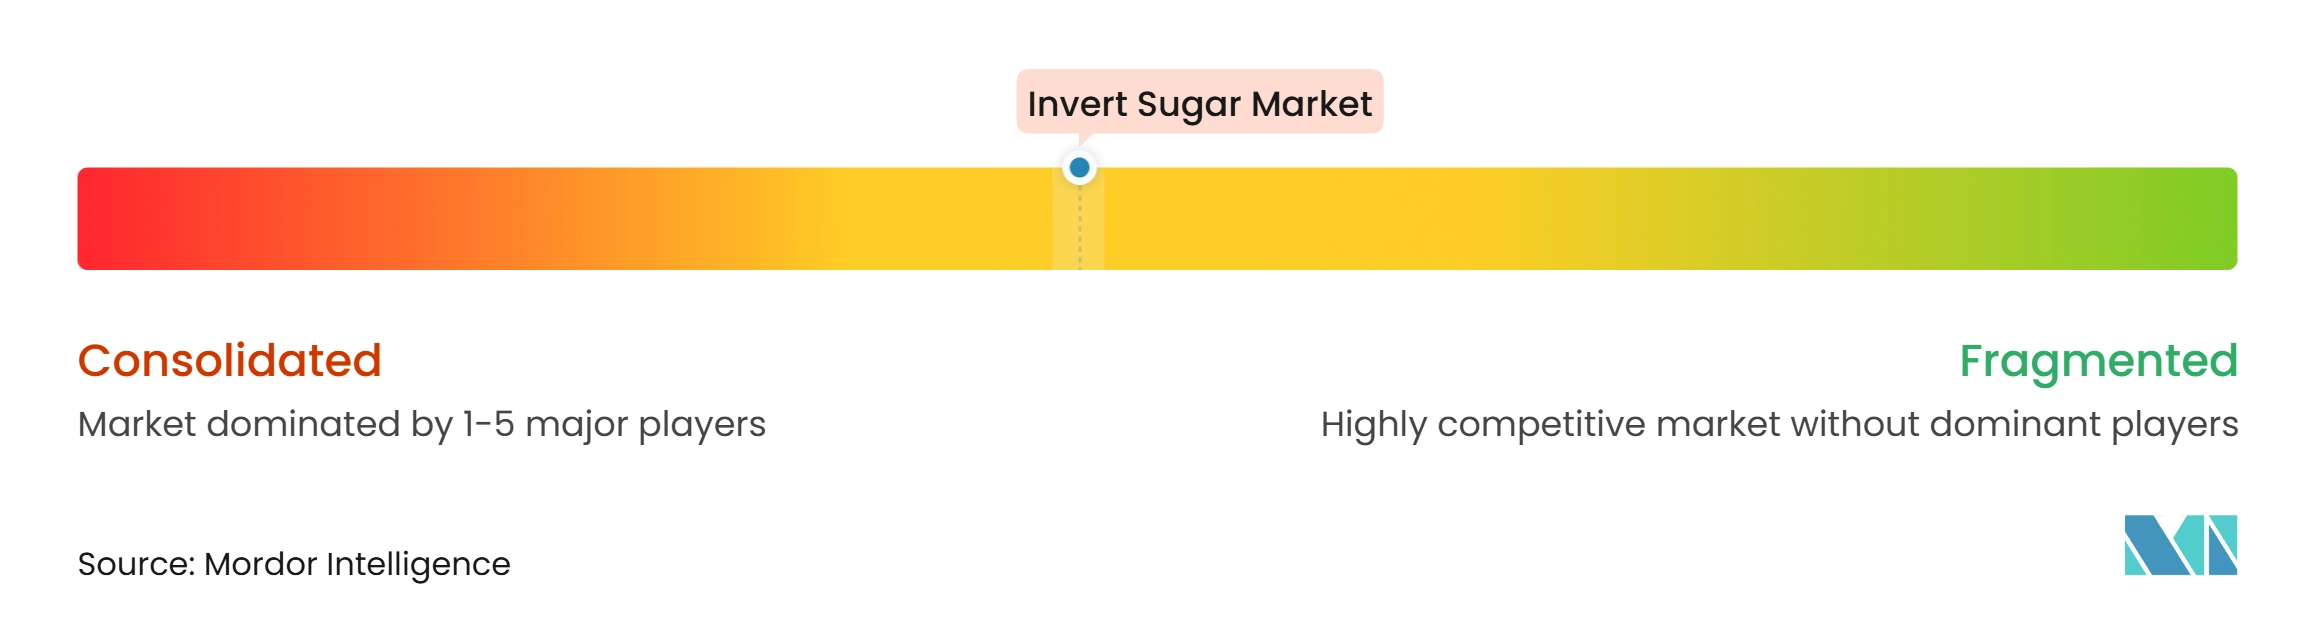
転化糖市場には、多国籍食品原料企業、確立された砂糖生産者、特殊甘味料メーカー、地域の砂糖加工業者が含まれており、製品品質、加工能力、価格設定、流通リーチを通じて競合しています。企業は、食品・飲料メーカー、製薬会社、その他の工業ユーザーに供給される液体および粉末転化糖を通じて市場に参加しています。大手原料サプライヤーは確立された砂糖調達ネットワーク、広範な製造能力、幅広い顧客関係から恩恵を受けており、専門生産者はカスタマイズされた製剤、製品の一貫性、用途特化型ソリューションに注力しています。したがって、競合環境は製品形態、エンドユーザー用途、地域市場にわたる参加レベルの違いを反映しています。
転化糖市場における競合戦略は、特殊甘味料ポートフォリオの拡大、生産効率の改善、工業顧客との関係強化に焦点を当てています。例えば、Cargillは食品・飲料用途向けに甘味料を供給しており、Archer Daniels Midland(ADM)はより広範な甘味料および食品原料セクターに参加しています。IngredionとTate & Lyleは、食品・飲料カテゴリー全体のメーカーにサービスを提供するために原料ポートフォリオと用途専門知識を活用しています。同様に、SüdzuckerとTereosは砂糖加工能力を活用して甘味料市場に参加しています。これらの戦略により、企業は異なる工業顧客の製剤および加工要件に対応しながら、液体および粉末形態への需要に応えることができます。
原材料調達、生産効率、製品の一貫性、流通能力は重要な競合上の考慮事項であり続けています。サトウキビとテンサイの供給への確立されたアクセスを持つ企業は調達ポジションを強化でき、統合された製オペレーションはコスト管理と信頼性の高い製品供給を支援する可能性があります。ベーカリー、菓子類、飲料、乳製品、加工食品、製薬メーカーとの関係も、サプライヤーが用途全体にわたる顧客リーチを維持するのに役立ちます。ただし、原料糖価格の変動、グルコースシロップおよび代替甘味料との競合、糖分含有量および食品表示に関連する規制要件が操業条件に影響を与える可能性があります。メーカーはまた、一貫した製品仕様を維持し、用途特化型の品質・安全要件を満たす必要があります。これらの要因により、サプライチェーン管理、ポートフォリオの多様化、生産効率、顧客関係が競争の重要な領域となっています。
転化糖産業リーダー
-
Archer Daniels Midland Company (ADM)
-
Cargill, Incorporated
-
Südzucker AG
-
Tereos Group
-
Nordzucker AG
- 注:主要企業の掲載順は順位を示すものではありません。
転化糖市場 このレポートでカバーされる企業
- Archer Daniels Midland Company (ADM)
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Südzucker AG
- Tereos Group
- Nordzucker AG
- Rogers Sugar Inc.
- Cosun Beet Company
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Bunge Limited
- Wilmar International Limited
- ASR Group International, Inc.
- AGRANA Beteiligungs-AG
- House Foods Group Inc.
- MGP Ingredients, Inc.
- Zeeland Farm Services, Inc.
- Soy Austria
- Grain Millers, Inc.
最近の産業開発事情 転化糖市場
- 2026年6月:Ingredion Incorporatedは、Tate & Lyle PLCの全額現金による推奨買収を発表し、甘味料、テクスチャー剤、強化に関わる特殊原料ポートフォリオを拡大しました。提案された取引は、補完的な原料技術、製剤能力、グローバルサプライネットワークを統合し、食品・飲料原料ソリューションにおけるIngredionの地位を強化することが期待されています。
- 2026年5月:Nordzucker AGは、2025/2026年度に欧州の生産拠点全体で約1億6,000万ユーロの投資を報告しました。投資プログラムには、効率改善、生産の近代化、ドイツのノルトシュテンメン施設における液体糖生産の集中化が含まれており、操業効率を支援し液体糖製造能力を強化しています。
- 2026年8月:Nordzucker AGは、砂糖抽出効率を改善しエネルギー消費を削減するために、ドイツのシュラーデン工場に新しい抽出塔を開設しました。39メートルの施設は、1日あたり約10,500トンのテンサイを処理する工場の処理能力を支援するよう設計されており、同社の生産インフラと操業効率を強化しています。
- 2025年3月:Saraswati Sugar Millsは、インドのハリヤーナー州ヤムナーナガル施設で転化液糖の生産を開始しました。新しい生産プラントは、約INR 3クローレの投資でIndian Sugar and General Engineering Corporation(ISGEC)によて設立されました。
世界の転化糖市場レポートの範囲
本調査において、転化糖市場は、スクロースをグルコースとフルクトースに加水分解することによって製造される液体または粉末甘味料ある転化糖の商業生産の販売金額として定義されます。市場は液体転化糖と粉末転化糖をカバーし、用途別に食品・飲料、医薬品、その他の用途にセグメント化されています。食品・飲料セグメントには、甘味、水分保持、食感向上、結晶化制御、賞味期限改善のために転化糖が使用されるベーカリー、菓子類、飲料、乳製品、加工食品、その他の食品用途が含まれます。市場には、医薬品製剤およびその他の工業用途に使用される転化糖も含まれます。市場は北米、欧州、アジア太平洋、南米、中東・アフリカにわたって分析されており、レポートに指定された国レベルのカバレッジが含まれます。市場規模と予測は、定義された形態、用途、地域にわたって金額ベース(米ドル)で提示されます。
セグメンテーション概要
| 液体転化糖 |
| 粉末転化糖 |
| 食品・飲料 | ベーカリー |
| 菓子類 | |
| 飲料 | |
| 乳製品 | |
| 加工食品 | |
| その他 | |
| 医薬品 | |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| 中東・アフリカその他 |
| 形態別 | 液体転化糖 | |
| 粉末転化糖 | ||
| 用途別 | 食品・飲料 | ベーカリー |
| 菓子類 | ||
| 飲料 | ||
| 乳製品 | ||
| 加工食品 | ||
| その他 | ||
| 医薬品 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
転化糖市場の規模はどのくらいですか?
転化糖市場は2026年に26.2億米ドルと推定されており、2027年~2032年にかけてCAGR 4.77%で成長し、2032年までに34.6億米ドルに達すると予測されています。
転化糖市場で最大のシェアを持つセグメントはどれですか?
液体転化糖セグメントが転化糖市場の最大シェアを保有しており、2026年に88.00%を占めており、食品・飲料製剤での広範な使用によって牽引されています。
転化糖市場で最も速く成長しているセグメントはどれですか?
粉末転化糖セグメントは、2027年~2032年にかけてCAGR 5.20%を記録し、最も速く成長する形態となると予測されています。用途別では、医薬品が同期間にCAGR 5.30%で成長すると予測されています。
転化糖市場を支配している地域はどこですか?
アジア太平洋が転化糖市場を支配しており、2026年の世界市場シェアの43.00%を占めています。同地域はまた、2027年~2032年にかけてCAGR 5.40%を記録、最も速く成長する市場となると予測されています。