
Invertzucker-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
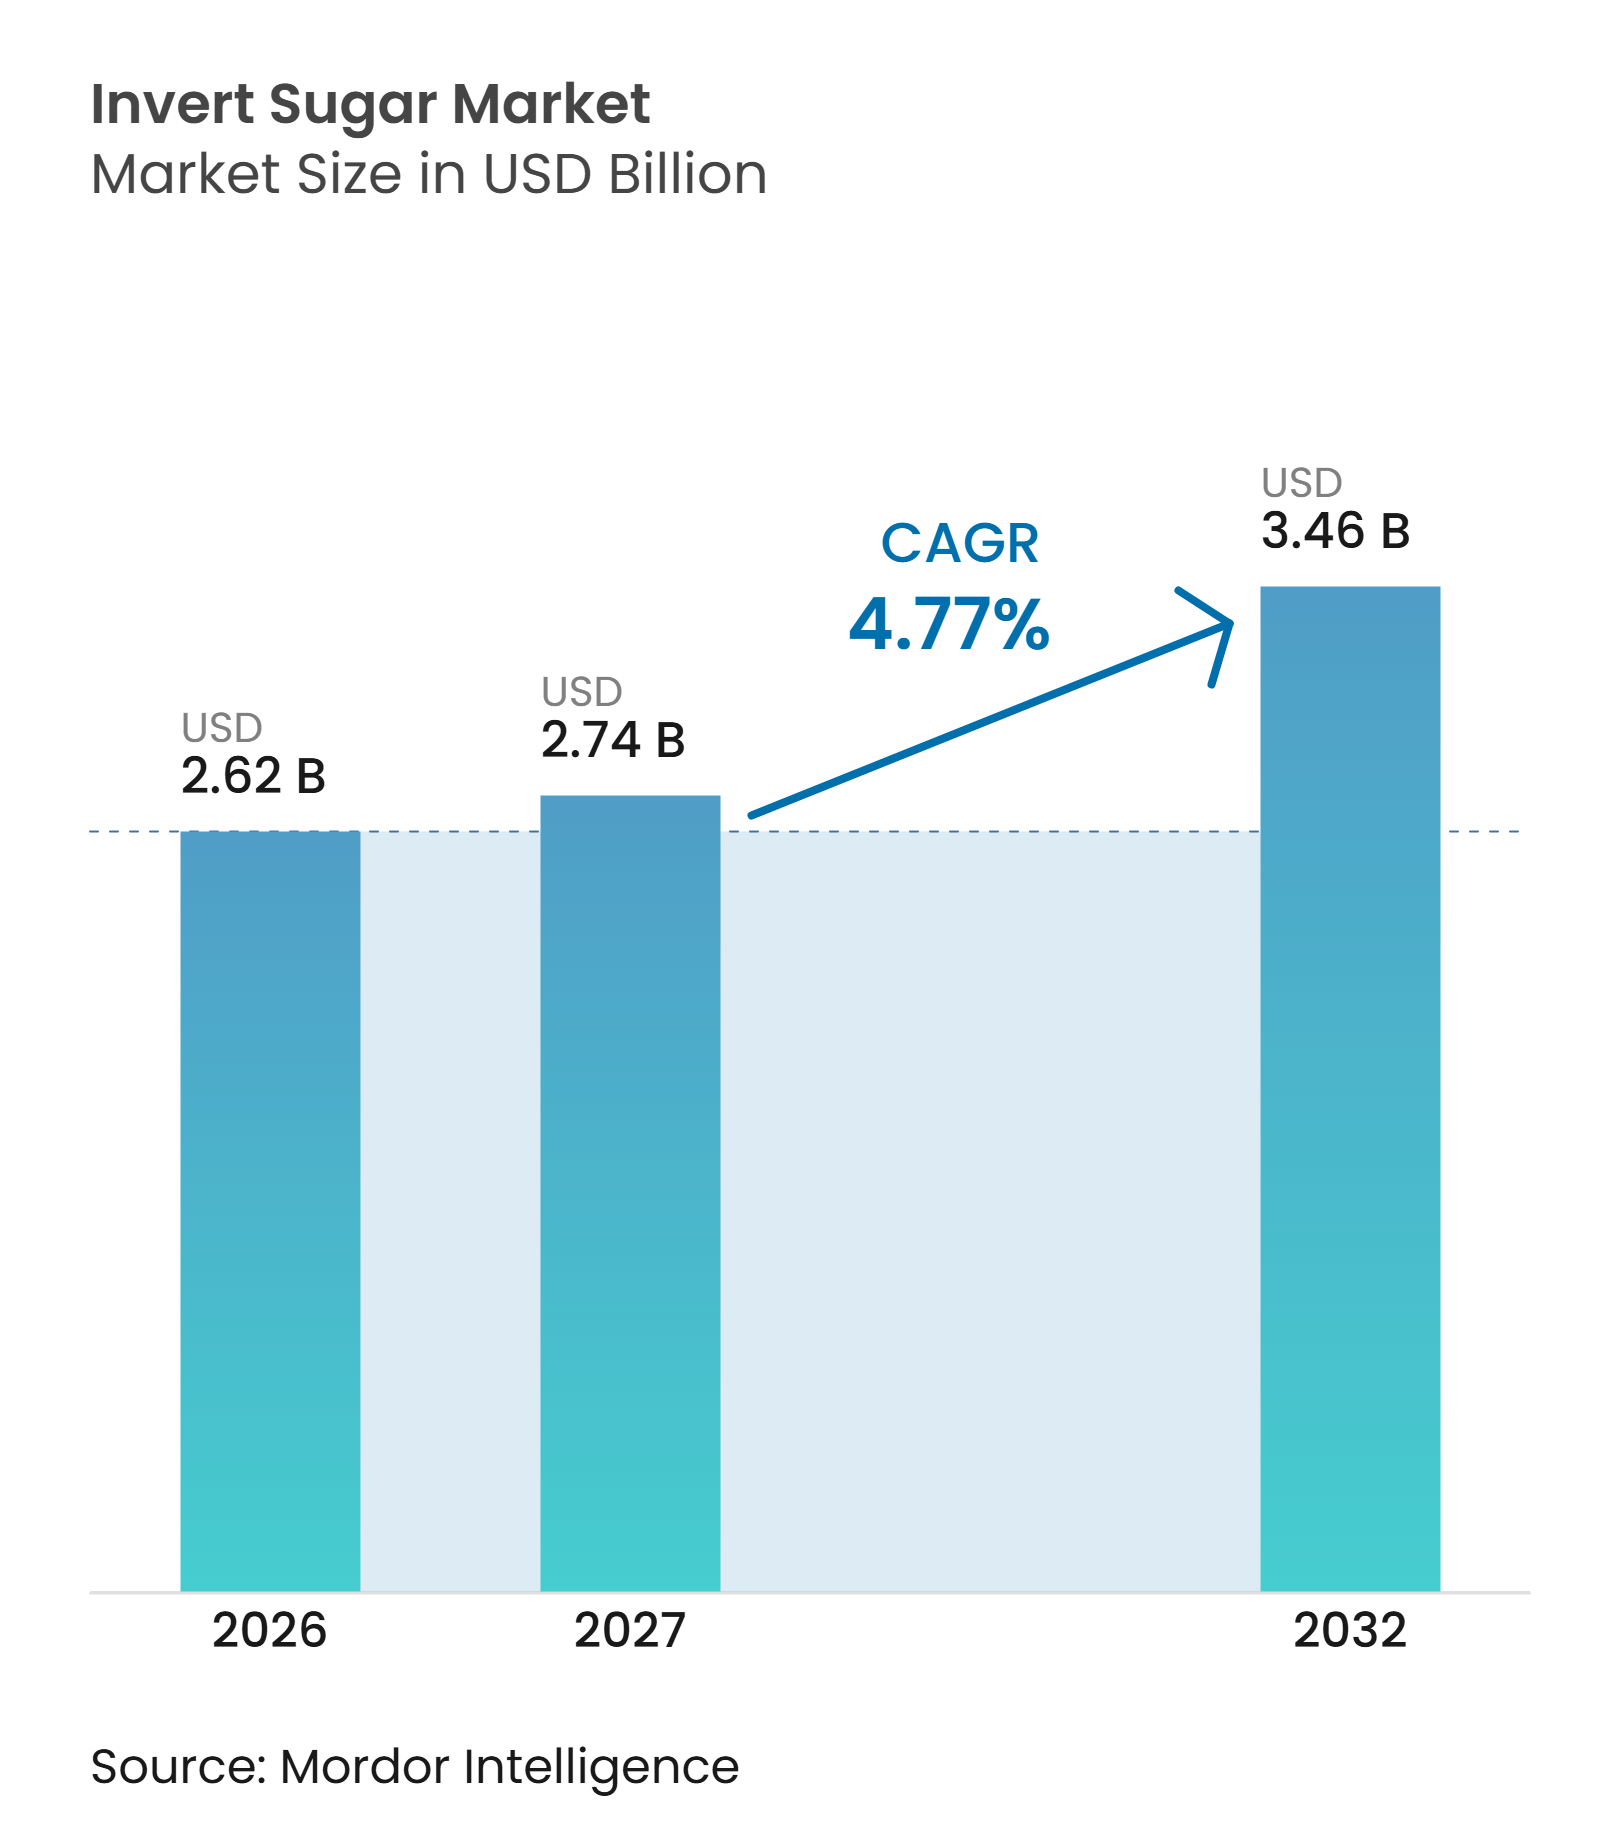
| Marktgröße (2027) | 2.74 Milliarden US-Dollar |
| Marktgröße (2032) | 3.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Invertzucker-Marktanalyse von Mordor Intelligence
Die Größe des Invertzucker-Marktes wird voraussichtlich von 2,62 Milliarden USD im Jahr 2026 auf 2,74 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 3,46 Milliarden USD erreichen, mit einem CAGR von 4,77 % über den Zeitraum 2027–2032. Das Wachstum wird durch die steigende Nachfrage nach Invertzucker in Backwaren- und Süßwarenanwendungen, die Ausweitung der Verarbeitung von Lebensmitteln sowie seine funktionellen Vorteile bei der Feuchtigkeitsretention, Textur und Haltbarkeit unterstützt. Flüssiger Invertzucker dominiert den Markt, während pulverförmiger Invertzucker ein schnelleres Wachstum verzeichnen soll. Lebensmittel und Getränke bleiben das größte Anwendungssegment, während Pharmazeutika voraussichtlich die schnellste Wachstumsrate aufweisen werden. Rohzuckerpreisvolatilität, Wettbewerb durch alternative Süßungsmittel und gesundheitliche Bedenken im Zusammenhang mit übermäßigem Zuckerkonsum könnten das Marktwachstum jedoch bremsen. Geografisch gesehen führt Asien-Pazifik den Markt an und soll auch das schnellste Wachstum verzeichnen, unterstützt durch expandierende Lebensmittelverarbeitungsindustrien und steigende Nachfrage nach verpackten Lebensmitteln.
Wichtigste Erkenntnisse des Berichts
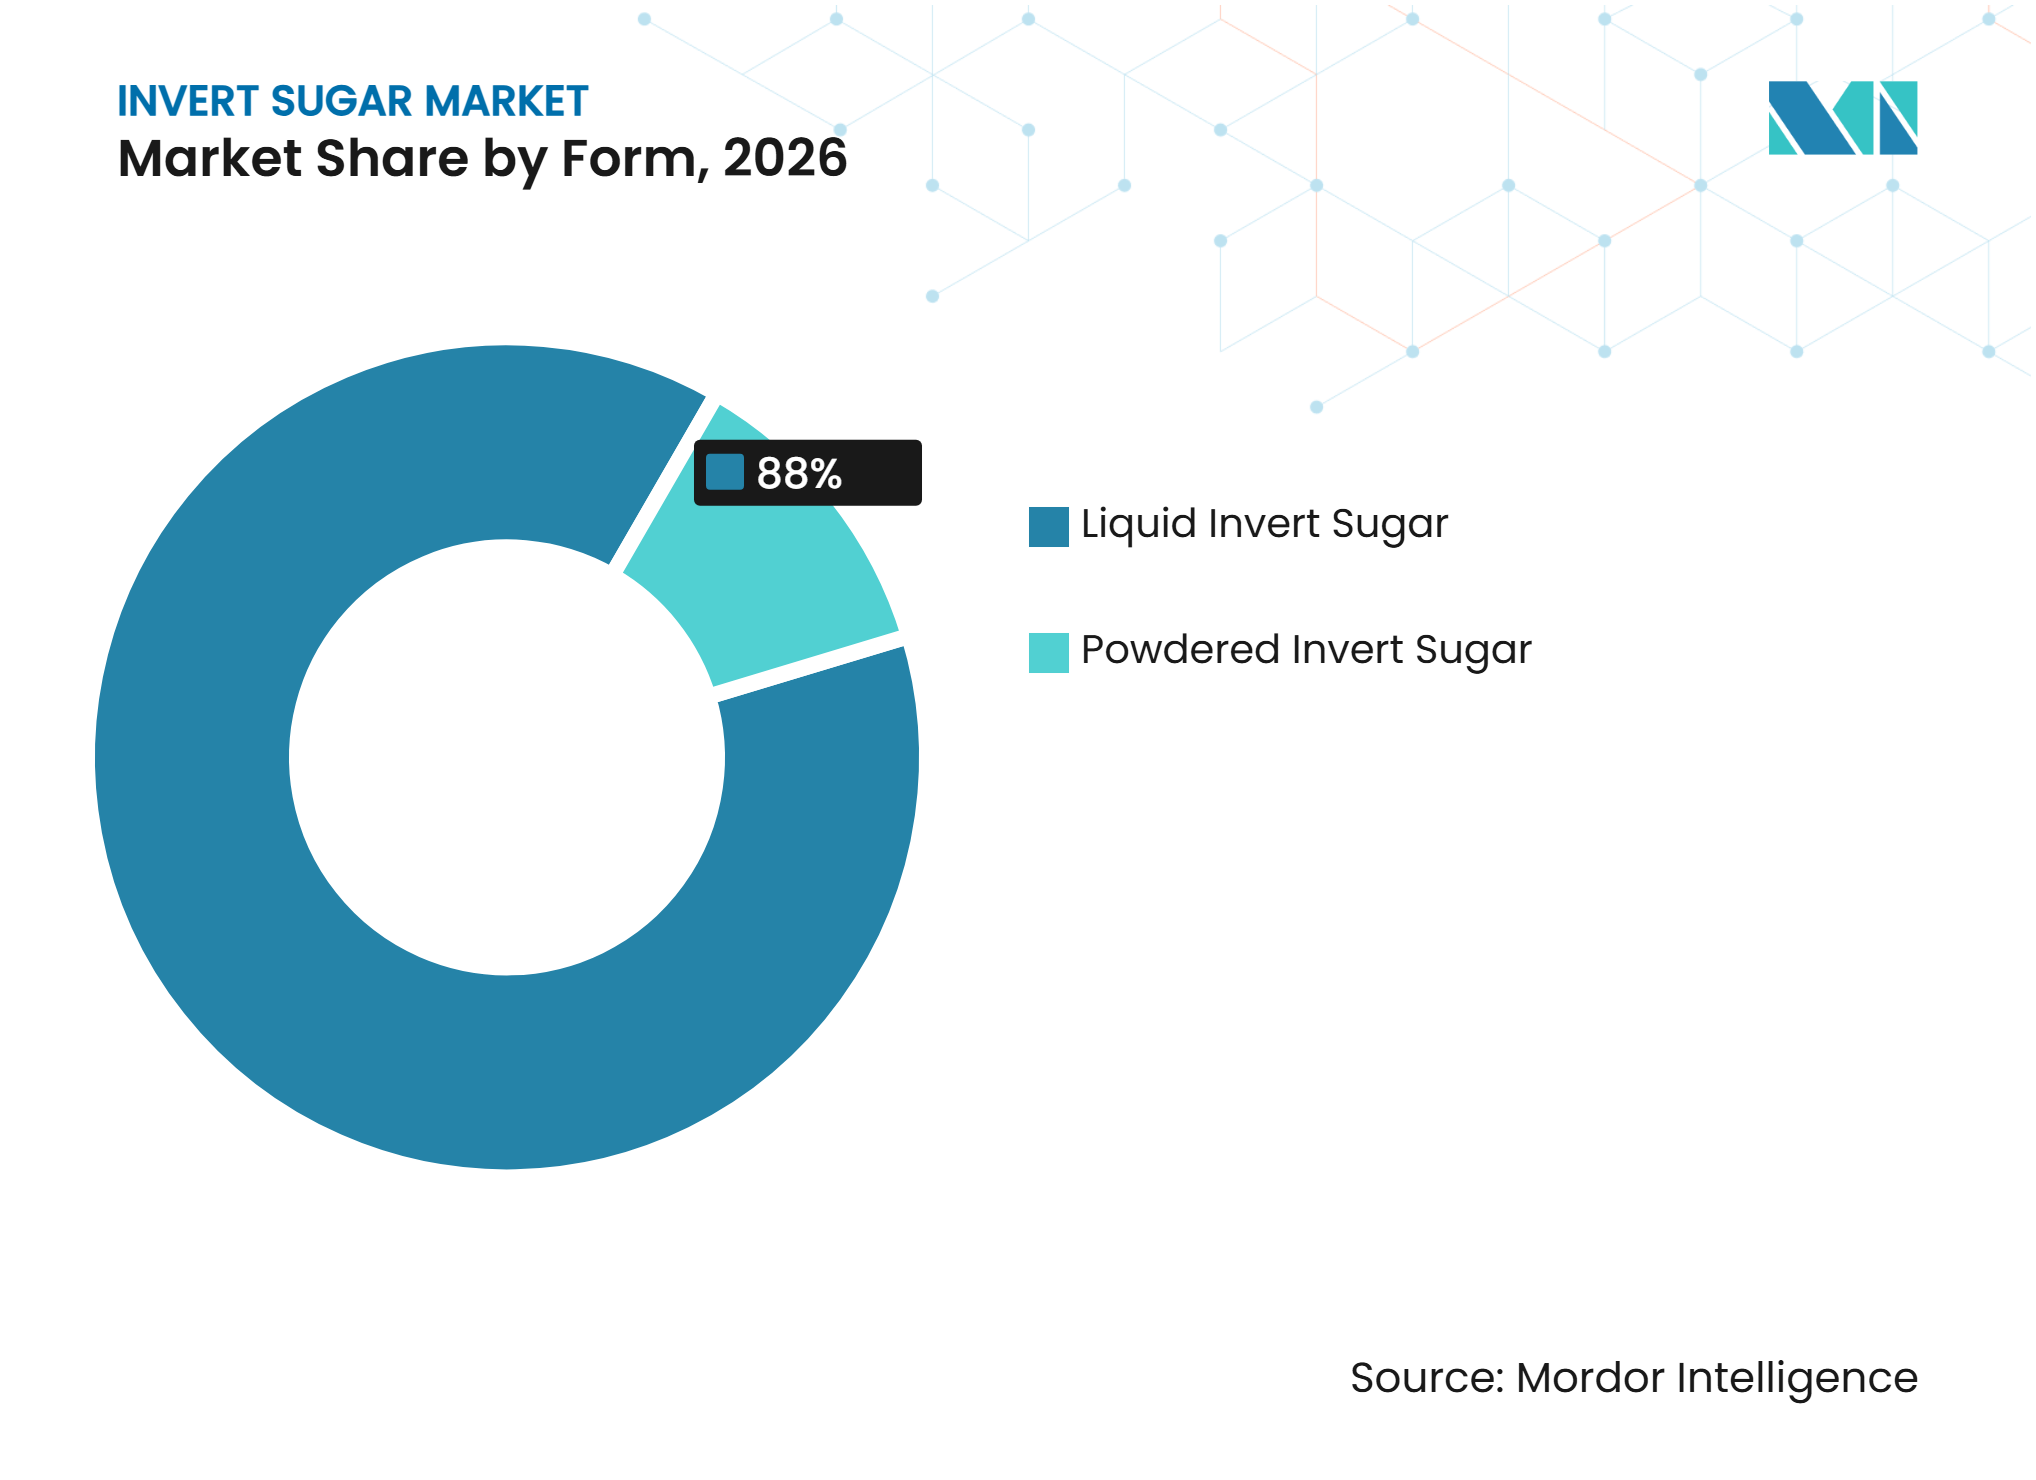
- Nach Form entfiel auf flüssigen Invertzucker im Jahr 2026 der größte Anteil am Invertzucker-Markt mit 88,00 %, während pulverförmiger Invertzucker mit einem CAGR von 5,20 % über 2027–2032 das schnellste Wachstum verzeichnen soll.
- Nach Anwendung dominierten Lebensmittel und Getränke mit einem Marktanteil von 84,50 % im Jahr 2026, während Pharmazeutika mit einem CAGR von 5,30 % über 2027–2032 das schnellste Wachstum verzeichnen sollen.
- Geografisch führte Asien-Pazifik mit einem Anteil von 43,00 % am Invertzucker-Markt im Jahr 2026 und soll mit einem CAGR von 5,40 % über 2027–2032 ebenfalls am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Steigende Nachfrage nach Invertzucker in Backwaren- und Süßwarenanwendungen
Die wachsende Produktion von Backwaren und Süßwaren unterstützt die Nachfrage nach Invertzucker als funktionelle Süßungszutat. Invertzucker hilft dabei, Feuchtigkeit zu binden, die Weichheit zu verbessern, die Kristallisation zu kontrollieren und die Produktqualität in Anwendungen wie Kuchen, Gebäck, Keksen, Fondants, Bonbons und Füllungen aufrechtzuerhalten. Seine Glukose- und Fruktozezusammensetzung bietet zudem ein Süßeprofil, das für verschiedene Süßwarenformulierungen geeignet ist. Hersteller setzen Invertzucker zunehmend ein, um die Produktkonsistenz zu verbessern und die Haltbarkeit von Backwaren und Süßwaren zu verlängern. Diese funktionellen Eigenschaften stärken seine Akzeptanz bei gewerblichen Bäckereien und Süßwarenherstellern.[1]
Wachsende Präferenz für Invertzucker als funktionelles Süßungsmittel in Lebensmitteln und Getränken
Die Vielseitigkeit von Invertzucker in Lebensmittel- und Getränkeformulierungen unterstützt seine Akzeptanz als Alternative zu herkömmlicher Saccharose in industriellen Anwendungen. Seine Glukose- und Fruktozezusammensetzung bietet hohe Löslichkeit und Süße, was ihn für Getränke, Milchprodukte, Saucen, Sirupe und verarbeitete Lebensmittel geeignet macht. Invertzuckersirup fungiert auch als Feuchthaltemittel und Formulierungshilfsstoff, der die Feuchtigkeitsretention und Produktstabilität unterstützt.[2] Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) erkennt Invertzucker als nährstofflieferndes Süßungsmittel und geschmacksverbessernde Zutat an und unterstützt damit seine etablierte Verwendung in Lebensmittelformulierungen. Diese funktionellen Eigenschaften ermutigen Hersteller, Invertzucker in verschiedene Produktkategorien zu integrieren.
Ausweitung der Herstellung von verarbeiteten Lebensmitteln und trinkfertigen Getränken
Die Ausweitung der Herstellung von verarbeiteten Lebensmitteln und Getränken schafft zusätzliche Nachfrage nach industriellen Süßungszutaten, einschließlich Invertzucker. Hersteller verwenden Invertzucker in Getränken, Milchprodukten, Süßwaren und verarbeiteten Lebensmitteln, um eine gleichmäßige Süße zu gewährleisten und Formulierungsanforderungen zu erfüllen. Indiens Lebensmittelverarbeitungssektor verzeichnete einen Anstieg der Bruttowertschöpfung von INR 1,34 Lakh Crore in 2014–15 auf INR 2,24 Lakh Crore in 2023–24, was den wachsenden industriellen Beitrag des Sektors widerspiegelt. Darüber hinaus stieg der Anteil der verarbeiteten Lebensmittelexporte an Indiens Agrarexporten von 13,7 % in 2014–15 auf 20,4 % in 2024–25. Diese Ausweitung der Lebensmittelverarbeitungskapazität und -produktion schafft Chancen für Invertzuckerlieferanten, die industrielle Lebensmittel- und Getränkehersteller beliefern.[3]
Steigende Nachfrage nach verbesserter Feuchtigkeitsretention, Textur und Haltbarkeit bei Lebensmitteln
Lebensmittelhersteller konzentrieren sich zunehmend auf Zutaten, die Produkttextur, Feuchtigkeitsretention und Lagerstabilität verbessern. Invertzucker unterstützt diese Anforderungen durch seine hygroskopischen Eigenschaften und hilft dabei, Feuchtigkeit in Backwaren, Süßwaren und anderen Lebensmittelanwendungen zu binden. Seine Fähigkeit, die Saccharosekristallisation zu reduzieren, macht ihn auch in Produkten wie Fondants, Füllungen, Bonbons und Sirupen nützlich, die glatte und gleichmäßige Texturen erfordern. Diese Eigenschaften helfen Herstellern, die Produktqualität während der Lagerung und des Vertriebs aufrechtzuerhalten und gleichzeitig die Verbrauchererwartungen an Frische und Konsistenz zu erfüllen. Folglich unterstützt die Nachfrage nach funktionellen Süßungszutaten mit Feuchtigkeitsmanagement-Eigenschaften weiterhin die Akzeptanz von Invertzucker.[4]
Technologische Fortschritte in der Zuckerverarbeitung und Invertzuckerproduktion
Technologische Verbesserungen in der Zuckerverarbeitung und enzymatischen Hydrolyse unterstützen eine effizientere Invertzuckerproduktion. Hersteller können Invertzucker durch säure- oder enzymbasierte Hydrolyse von Saccharose herstellen, wobei die Invertase-Technologie Möglichkeiten für verbesserte Prozesskontrolle und Konversionseffizienz bietet. Forschungen zu immobilisierter Invertase und Durchflussreaktorsystemen haben das Potenzial für Enzymwiederverwendung, Betriebsstabilität und kontinuierliche Saccharosekonversion demonstriert. Solche Entwicklungen können die Produktionskonsistenz verbessern und die industrielle Fertigung im großen Maßstab unterstützen und gleichzeitig Prozessineffizienzen reduzieren. Weitere Fortschritte bei der Enzymimmobilisierung, dem Reaktordesign und der Produktionsoptimierung sollen Chancen für Invertzuckerhersteller schaffen.[5]
Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohzuckerpreise und des Angebots an Zuckerrohr und Zuckerrüben | −0.8% | Global, insbesondere Asien-Pazifik, Europa und Südamerika, wo Schwankungen in der Zuckerproduktion und landwirtschaftliche Angebotsbedingungen die Herstellungskosten von Invertzucker beeinflussen | Kurzfristig (Weniger als 2 Jahre) |
| Wettbewerb durch alternative Süßungsmittel und Zuckersirupe | −0.7% | Global, insbesondere Nordamerika und Europa, wo Hersteller Zugang zu Glukosesirupen, Fruktose-Glukose-Sirup und anderen alternativen Süßungszutaten haben | Mittelfristig (2–4 Jahre) |
| Gesundheitliche Bedenken im Zusammenhang mit übermäßigem Zuckerkonsum | −0.6% | Global, insbesondere Nordamerika und Europa, wo das wachsende Verbraucherbewusstsein für Fettleibigkeit, Diabetes und Zuckeraufnahme die Nachfrage nach herkömmlichen Süßungsmitteln beeinflusst | Langfristig (Mehr als 4 Jahre) |
| Regulatorische Einschränkungen beim Zuckergehalt und der Produktkennzeichnung | −0.5% | Global, insbesondere Europa und Nordamerika, wo zuckerbezogene Kennzeichnungsanforderungen, Ernährungsrichtlinien und Volksgesundheitspolitiken Lebensmittel- und Getränkeformulierungen beeinflussen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohzuckerpreise und des Angebots an Zuckerrohr und Zuckerrüben
Der Invertzucker-Markt ist Schwankungen bei den Rohzuckerpreisen und Variationen in der Zuckerrohr- und Zuckerrübenproduktion ausgesetzt, die die Herstellungskosten erhöhen und die Gewinnmargen beeinflussen können. Veränderungen der Wetterbedingungen, landwirtschaftliche Erträge, Inputkosten und globale Zuckerhandelsströme beeinflussen die Verfügbarkeit und Preisgestaltung von Saccharose, dem primären Rohstoff für die Invertzuckerproduktion. Versorgungsunterbrechungen durch Dürren, übermäßige Niederschläge und sich verändernde landwirtschaftliche Bedingungen können die Beschaffungsstabilität weiter beeinträchtigen. Diese Schwankungen stellen Hersteller vor Herausforderungen bei der Aufrechterhaltung konsistenter Produktionskosten und wettbewerbsfähiger Preise, insbesondere in Regionen, die von saisonalen Zuckerrohr- oder Zuckerrübenernte abhängig sind. Kleinere Produzenten können größere Schwierigkeiten haben, plötzliche Anstiege der Rohstoffkosten aufgrund begrenzter Beschaffungsflexibilität zu bewältigen. Folglich können Rohstoffpreisvolatilität und landwirtschaftliche Versorgungsunsicherheiten die Produktionsplanung und Marktexpansion einschränken.
Wettbewerb durch alternative Süßungsmittel und Zuckersirupe
Die Verfügbarkeit alternativer Süßungsmittel und Zuckersirupe erzeugt Wettbewerbsdruck für Invertzuckerhersteller in Lebensmittel- und Getränkeanwendungen. Zutaten wie Glukosesirup, Fruktose-Glukose-Sirup, Dextrose und andere flüssige Süßungsmittel bieten Herstellern unterschiedliche Kosten-, Süße- und funktionelle Eigenschaften. Lebensmittelproduzenten können diese Alternativen basierend auf Formulierungsanforderungen, Rohstoffverfügbarkeit und Produktionsökonomie auswählen. Darüber hinaus bietet das wachsende Interesse an zuckerreduzierten Formulierungen und alternativen Süßungszutaten weiteren Wettbewerb für herkömmliche zuckerbasierte Produkte. Invertzuckerhersteller müssen daher Vorteile bei der Feuchtigkeitsretention, Kristallisationskontrolle, Löslichkeit und Produkttextur nachweisen, um ihre Position in industriellen Formulierungen zu behaupten. Diese Verfügbarkeit von Substituten kann die Preisflexibilität einschränken und die Akzeptanz in Anwendungen begrenzen, in denen alternative Süßungsmittel vergleichbare Funktionalität zu niedrigeren Kosten bieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Flüssiger Invertzucker führt, während pulverförmiger Invertzucker schneller expandiertIm Jahr 2026 entfiel auf flüssigen Invertzucker ein geschätzter Anteil von 88,00 % am Invertzucker-Markt, was ihn zum führenden Formsegment macht. Seine Dominanz spiegelt die weit verbreitete Verwendung in der Lebensmittel- und Getränkeherstellung wider, insbesondere in Backwaren-, Süßwaren-, Getränke- und verarbeiteten Lebensmittelanwendungen. Flüssiger Invertzucker bietet hohe Löslichkeit, einfache Handhabung und bequeme Integration in industrielle Produktionsprozesse. Seine Feuchtigkeitsretentionseigenschaften und die Fähigkeit, Zuckerkristallisation zu verhindern, unterstützen zudem seine Akzeptanz in Formulierungen, die eine gleichmäßige Textur und Produktstabilität erfordern. Pulverförmiger Invertzucker soll unterdessen das schnellste Wachstum verzeichnen, mit einem geschätzten CAGR von 5,20 % bis 2032. Sein trockenes Format bietet Vorteile bei Lagerung, Transport, Handhabung und Anwendungen, die eine präzise Dosierung der Zutaten erfordern.
Flüssiger Invertzucker profitiert weiterhin von der etablierten industriellen Verarbeitungsinfrastruktur und seiner Eignung für die Großserienproduktion. Pulverförmige Formulierungen bieten Herstellern zusätzliche Flexibilität bei Trockenmischungen, Backzubereitungen, Süßwarenprodukten und spezialisierten Lebensmittelanwendungen. Produzenten in beiden Kategorien müssen jedoch gleichmäßige Süße, Qualität und funktionelle Leistung aufrechterhalten und gleichzeitig Produktionskosten und Rohstoffverfügbarkeit managen.


Nach Anwendung:
Lebensmittel und Getränke führen, während Pharmazeutika schneller expandierenIm Jahr 2026 entfielen auf Lebensmittel und Getränke ein geschätzter Anteil von 84,50 % am Invertzucker-Markt, was es zum größten Anwendungssegment macht. Seine Dominanz wird durch die weit verbreitete Verwendung von Invertzucker in Backwaren, Süßwaren, Getränken, Milchprodukten und verarbeiteten Lebensmitteln unterstützt. Seine Fähigkeit, die Feuchtigkeitsretention zu verbessern, Kristallisation zu verhindern und eine gleichmäßige Süße zu liefern, macht ihn für verschiedene industrielle Lebensmittelformulierungen geeignet. Backwaren- und Süßwarenhersteller verwenden Invertzucker, um die Weichheit zu erhalten, die Textur zu verbessern und die Produkthaltbarkeit zu verlängern, während Getränkeproduzenten von seiner Löslichkeit und einfachen Einarbeitung profitieren. Pharmazeutika sollen unterdessen das schnellste Wachstum verzeichnen, mit einem geschätzten CAGR von 5,30 % bis 2032. Seine potenzielle Verwendung als Süßungszutat in oralen Flüssigformulierungen und pharmazeutischen Zubereitungen unterstützt die Nachfrage von Pharmaunternehmen.
Lebensmittel- und Getränkeanwendungen sollen von der Ausweitung der Verarbeitung von Lebensmitteln und der anhaltenden Nachfrage nach funktionellen Süßungszutaten profitieren. Pharmazeutische Anwendungen bieten zusätzliche Möglichkeiten durch die Verwendung von Invertzucker in geeigneten Formulierungen, die Süße und spezifische Zutateneigenschaften erfordern. Andere Anwendungen tragen ebenfalls durch spezialisierte industrielle Verwendungen zur Nachfrage bei. Hersteller müssen jedoch Formulierungsanforderungen, Produktqualitätsstandards und regulatorische Überlegungen in verschiedenen Endverbrauchsindustrien berücksichtigen.
Geografische Analyse
Asien-Pazifik Invertzucker-Markt
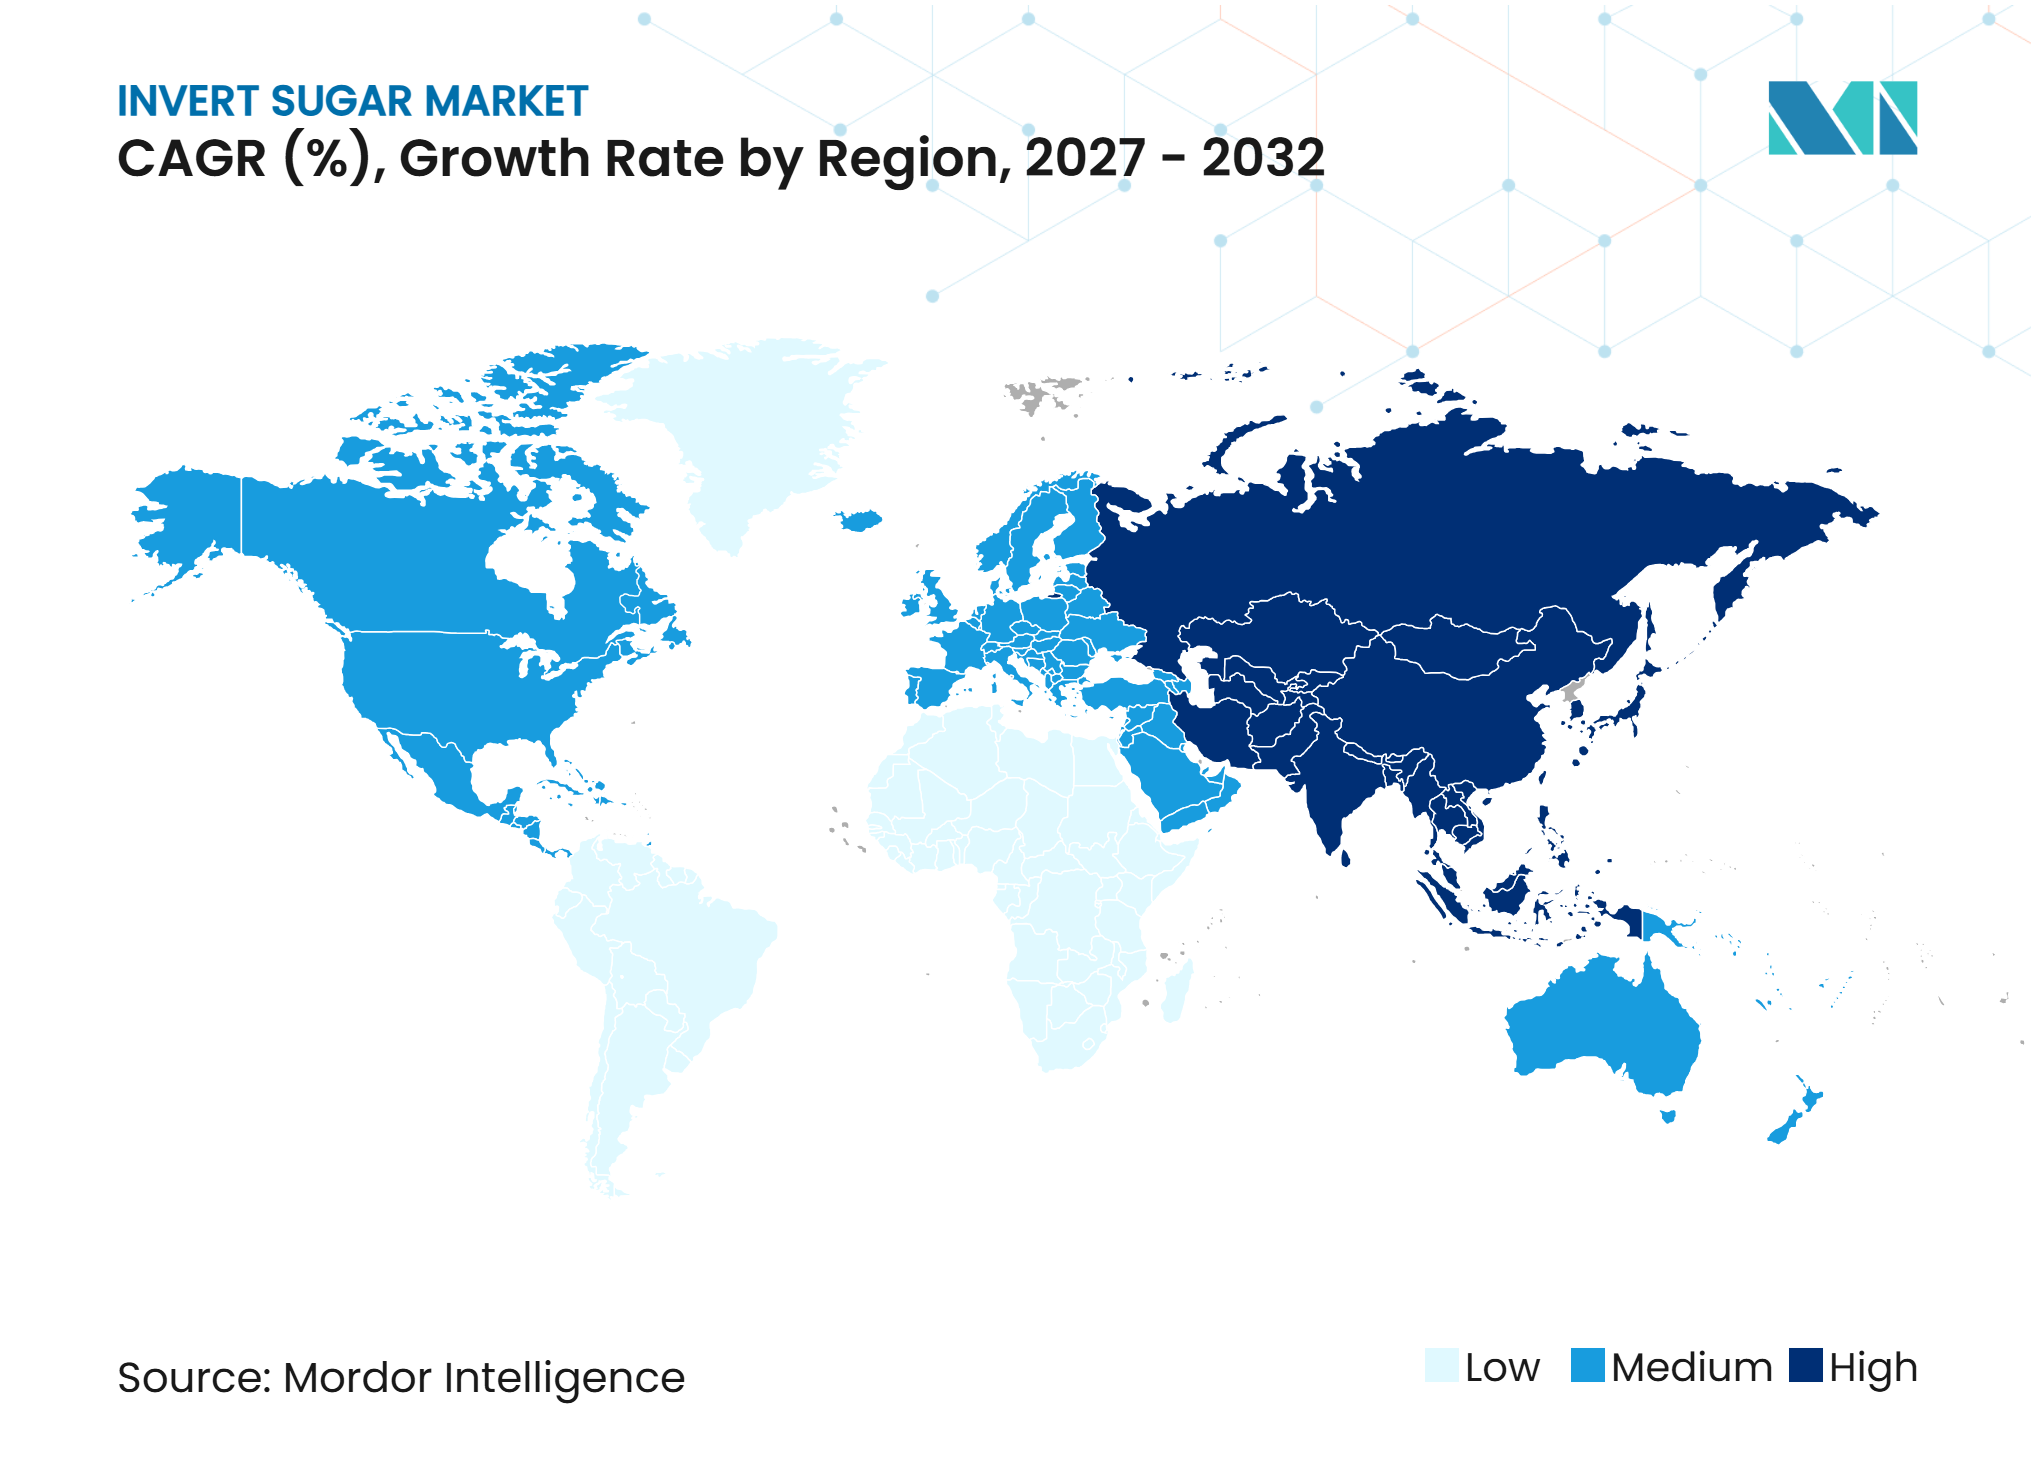
Asien-Pazifik entfiel im Jahr 2026 auf einen geschätzten Anteil von 43,00 % am Invertzucker-Markt und ist damit der größte regionale Markt. Die Region profitiert von expandierenden Lebensmittelverarbeitungsindustrien, wachsender Backwaren- und Süßwarenproduktion sowie steigendem Konsum von verpackten Lebensmitteln und Getränken. Länder wie China, Indien, Japan, Thailand, Indonesien und Südkorea bieten Invertzuckerherstellern durch etablierte Lebensmittelverarbeitungsindustrien und steigende Nachfrage nach industriellen Süßungszutaten Chancen. Die Verfügbarkeit von Zuckerrohr als wichtigem landwirtschaftlichem Rohstoff in Ländern wie Indien, Thailand und Indonesien unterstützt zudem die regionalen Zuckerverarbeitungskapazitäten. Hersteller müssen jedoch Rohstoffpreisschwankungen, Produktionskosten und unterschiedliche Lebensmittelsicherheits- und Kennzeichnungsvorschriften in den regionalen Märkten managen.
Wachstumsaussichten des Asien-Pazifik Invertzucker-Marktes
Asien-Pazifik soll der am schnellsten wachsende regionale Markt bleiben, mit einem geschätzten CAGR von 5,40 % über 2027–2032. Die Ausweitung der Verarbeitung von Lebensmitteln, Urbanisierung und sich verändernde Konsummuster schaffen Chancen für Invertzuckerlieferanten in China, Indien, Japan, Thailand, Indonesien und Australien. Das Wachstum bei Backwaren, Süßwaren, Milchprodukten und trinkfertigen Getränken unterstützt die Nachfrage nach funktionellen Süßungszutaten. Die expandierende Lebensmittelverarbeitungsinfrastruktur der Region und Investitionen in industrielle Produktionskapazitäten stärken die Chancen für flüssigen und pulverförmigen Invertzucker weiter. Hersteller müssen jedoch Zuckerpreisvolatilität, Wettbewerb durch alternative Süßungsmittel und Unterschiede in den regulatorischen Anforderungen angehen, um ihre regionale Präsenz auszubauen.
Nordamerika, Europa, Südamerika sowie Naher Osten und Afrika
Nordamerika stellt einen etablierten Markt für Invertzucker dar, unterstützt durch entwickelte Backwaren-, Süßwaren-, Getränke- und verarbeitete Lebensmittelindustrien, insbesondere in den Vereinigten Staaten und Kanada. Europa bietet Chancen durch seine etablierten Süßwaren-, Backwaren-, Milch- und Lebensmittelverarbeitungssektoren, wobei Deutschland, das Vereinigte Königreich, Frankreich, Italien und die Niederlande wichtige Märkte darstellen. Südamerika profitiert von seiner starken Zuckerrohrproduktionsbasis, insbesondere in Brasilien und Argentinien, die die Rohstoffverfügbarkeit und Zuckerverarbeitungsaktivitäten unterstützt. Im Nahen Osten und Afrika schaffen die Ausweitung der Herstellung verpackter Lebensmittel und die wachsende Nachfrage nach verarbeiteten Backwaren und Süßwaren Chancen für Invertzuckerlieferanten, insbesondere in Südafrika und Saudi-Arabien. In all diesen Regionen müssen Hersteller Rohstoffkosten, regulatorische Compliance und Wettbewerb durch alternative Süßungszutaten managen, um die Marktdurchdringung zu stärken.
Wettbewerbslandschaft
Marktkonzentration
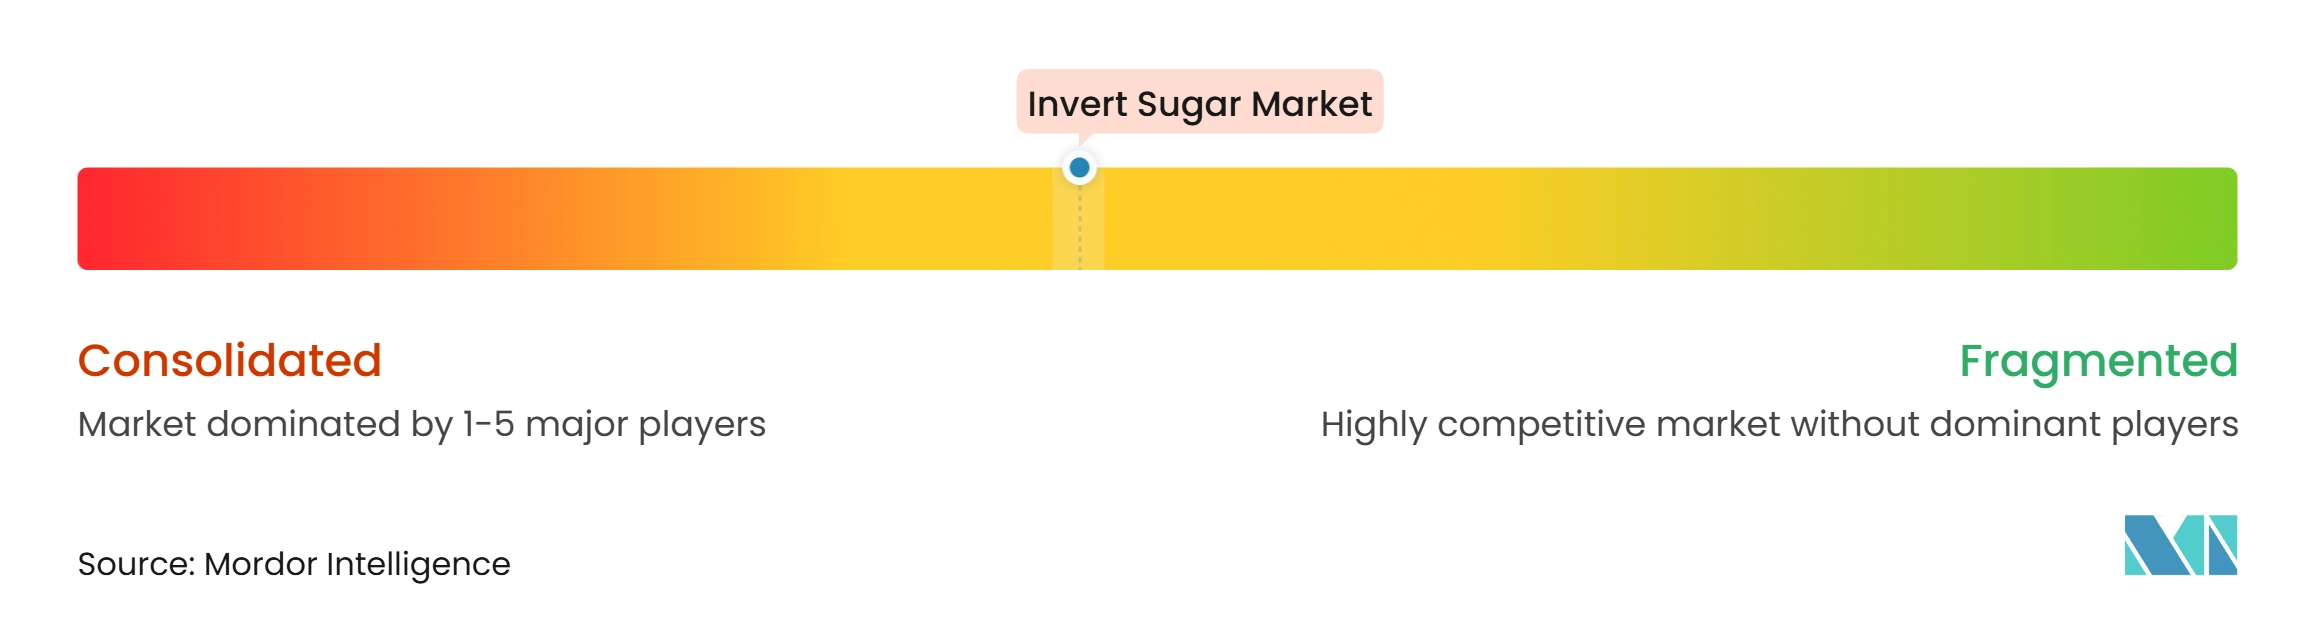
Der Invertzucker-Markt umfasst multinationale Lebensmittelzutatenhersteller, etablierte Zuckerproduzenten, Spezialisten für Süßungsmittel und regionale Zuckerverarbeiter, die über Produktqualität, Verarbeitungskapazitäten, Preisgestaltung und Vertriebsreichweite konkurrieren. Unternehmen nehmen am Markt durch flüssigen und pulverförmigen Invertzucker teil, der an Lebensmittel- und Getränkehersteller, Pharmaunternehmen und andere Industrienutzer geliefert wird. Große Zutatenhersteller profitieren von etablierten Zuckerbeschaffungsnetzwerken, umfangreichen Fertigungskapazitäten und breiten Kundenbeziehungen, während Spezialisten sich auf maßgeschneiderte Formulierungen, Produktkonsistenz und anwendungsspezifische Lösungen konzentrieren. Die Wettbewerbslandschaft spiegelt daher unterschiedliche Beteiligungsgrade in Produktformen, Endverbrauchsanwendungen und regionalen Märkten wider.
Wettbewerbsstrategien im Invertzucker-Markt konzentrieren sich auf die Erweiterung von Spezial-Süßungsmittelportfolios, die Verbesserung der Produktionseffizienz und die Stärkung der Beziehungen zu Industriekunden. Beispielsweise liefert Cargill Süßungszutaten für Lebensmittel- und Getränkeanwendungen, während Archer Daniels Midland (ADM) im breiteren Süßungsmittel- und Lebensmittelzutatensektor tätig ist. Ingredion und Tate & Lyle nutzen ihre Zutatportfolios und Anwendungsexpertise, um Hersteller in Lebensmittel- und Getränkekategorien zu bedienen. Ebenso nutzen Südzucker und Tereos ihre Zuckerverarbeitungskapazitäten, um an Süßungsmittelmärkten teilzunehmen. Diese Strategien ermöglichen es Unternehmen, die Nachfrage nach flüssigen und pulverförmigen Formaten zu bedienen und gleichzeitig die Formulierungs- und Verarbeitungsanforderungen verschiedener Industriekunden zu erfüllen.
Rohstoffbeschaffung, Produktionseffizienz, Produktkonsistenz und Vertriebskapazitäten bleiben wichtige Wettbewerbsaspekte. Unternehmen mit etabliertem Zugang zu Zuckerrohr- und Zuckerrübenlieferungen können ihre Beschaffungspositionen stärken, während integrierte Fertigungsoperationen das Kostenmanagement und eine zuverlässige Produktverfügbarkeit unterstützen können. Beziehungen zu Backwaren-, Süßwaren-, Getränke-, Milch-, verarbeiteten Lebensmittel- und Pharmaunternehmen helfen Lieferanten auch dabei, die Kundenreichweite über Anwendungen hinweg aufrechtzuerhalten. Schwankungen bei den Rohzuckerpreisen, Wettbewerb durch Glukosesirupe und alternative Süßungsmittel sowie regulatorische Anforderungen im Zusammenhang mit Zuckergehalt und Lebensmittelkennzeichnung können jedoch die Betriebsbedingungen beeinflussen. Hersteller müssen auch konsistente Produktspezifikationen aufrechterhalten und anwendungsspezifische Qualitäts- und Sicherheitsanforderungen erfüllen. Diese Faktoren machen Lieferkettenmanagement, Portfoliodiversifizierung, Produktionseffizienz und Kundenbeziehungen zu wichtigen Wettbewerbsbereichen.
Invertzucker-Branchenführer
-
Archer Daniels Midland Company (ADM)
-
Cargill, Incorporated
-
Südzucker AG
-
Tereos Group
-
Nordzucker AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Invertzucker-Markt Unternehmen in diesem Bericht
- Archer Daniels Midland Company (ADM)
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Südzucker AG
- Tereos Group
- Nordzucker AG
- Rogers Sugar Inc.
- Cosun Beet Company
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Bunge Limited
- Wilmar International Limited
- ASR Group International, Inc.
- AGRANA Beteiligungs-AG
- House Foods Group Inc.
- MGP Ingredients, Inc.
- Zeeland Farm Services, Inc.
- Soy Austria
- Grain Millers, Inc.
Neueste Industrielle Entwicklungen in Invertzucker-Markt
- Juni 2026: Ingredion Incorporated gab eine empfohlene Übernahme von Tate & Lyle PLC gegen Barzahlung bekannt, die sein Spezialzutatenportfolio in den Bereichen Süßung, Texturierung und Anreicherung erweitert. Die vorgeschlagene Transaktion soll komplementäre Zutatentechnologien, Formulierungskapazitäten und globale Versorgungsnetzwerke zusammenführen und Ingredions Position bei Lebensmittel- und Getränkezutatenlösungen stärken.
- Mai 2026: Nordzucker AG meldete Investitionen von rund 160 Millionen EUR in ihre europäischen Produktionsstandorte im Geschäftsjahr 2025/2026. Das Investitionsprogramm umfasste Effizienzverbesserungen, Produktionsmodernisierung und die Zentralisierung der Flüssigzuckerproduktion in ihrem Werk Nordstemmen in Deutschland, was die Betriebseffizienz unterstützt und ihre Flüssigzuckerherstellungskapazitäten stärkt.
- August 2026: Nordzucker AG weihte einen neuen Extraktionsturm in ihrem Werk Schladen in Deutschland ein, um die Zuckerextraktionseffizienz zu verbessern und den Energieverbrauch zu senken. Die 39 Meter hohe Anlage ist darauf ausgelegt, die Verarbeitungskapazität des Werks von rund 10.500 Tonnen Zuckerrüben pro Tag zu unterstützen und die Produktionsinfrastruktur und Betriebseffizienz des Unternehmens zu stärken.
- März 2025: Saraswati Sugar Mills nahm die Produktion von flüssigem Invertzucker in seinem Werk in Yamunanagar im indischen Bundesstaat Haryana auf. Die neue Produktionsanlage wurde von der Indian Sugar and General Engineering Corporation (ISGEC) mit einer Investition von rund INR 3 Crore errichtet.
Globaler Invertzucker-Markt Berichtsumfang
Für diese Studie ist der Invertzucker-Markt definiert als der Verkaufswert von kommerziell produziertem Invertzucker, einer flüssigen oder pulverförmigen Süßungszutat, die durch die Hydrolyse von Saccharose in Glukose und Fruktose hergestellt wird. Der Markt umfasst flüssigen Invertzucker und pulverförmigen Invertzucker, segmentiert nach Anwendung in Lebensmittel und Getränke, Pharmazeutika und sonstige Anwendungen. Das Segment Lebensmittel und Getränke umfasst Backwaren, Süßwaren, Getränke, Milchprodukte, verarbeitete Lebensmittel und andere Lebensmittelanwendungen, bei denen Invertzucker für seine Süße, Feuchtigkeitsretention, Texturverbesserung, Kristallisationskontrolle und Haltbarkeitsverlängerung eingesetzt wird. Der Markt umfasst auch Invertzucker, der in pharmazeutischen Formulierungen und anderen industriellen Anwendungen verwendet wird. Der Markt wird in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika analysiert, mit länderspezifischer Abdeckung wie im Bericht angegeben. Marktgrößen und Prognosen werden in Wertangaben (USD) für die definierten Formen, Anwendungen und Geografien dargestellt.
Segmentierungsübersicht
| Flüssiger Invertzucker |
| Pulverförmiger Invertzucker |
| Lebensmittel und Getränke | Backwaren |
| Süßwaren | |
| Getränke | |
| Milchprodukte | |
| Verarbeitete Lebensmittel | |
| Sonstige | |
| Pharmazeutika | |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Form | Flüssiger Invertzucker | |
| Pulverförmiger Invertzucker | ||
| Nach Anwendung | Lebensmittel und Getränke | Backwaren |
| Süßwaren | ||
| Getränke | ||
| Milchprodukte | ||
| Verarbeitete Lebensmittel | ||
| Sonstige | ||
| Pharmazeutika | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Invertzucker-Markt?
Der Invertzucker-Markt wird im Jahr 2026 auf 2,62 Milliarden USD geschätzt und soll bis 2032 einen Wert von 3,46 Milliarden USD erreichen, mit einem CAGR von 4,77 % über 2027–2032.
Welches Segment hat den größten Anteil am Invertzucker-Markt?
Das Segment flüssiger Invertzucker hat den größten Anteil am Invertzucker-Markt und entfiel im Jahr 2026 auf 88,00 %, getrieben durch seine weit verbreitete Verwendung in Lebensmittel- und Getränkeformulierungen.
Welches ist das am schnellsten wachsende Segment im Invertzucker-Markt?
Das Segment pulverförmiger Invertzucker soll die am schnellsten wachsende Form sein und einen CAGR von 5,20 % über 2027–2032 verzeichnen. Bei den Anwendungen sollen Pharmazeutika im gleichen Zeitraum mit einem CAGR von 5,30 % wachsen.
Welche Region dominiert den Invertzucker-Markt?
Asien-Pazifik dominiert den Invertzucker-Markt und entfiel im Jahr 2026 auf 43,00 % des globalen Marktanteils. Die Region soll auch der am schnellsten wachsende Markt sein und einen CAGR von 5,40 % über 2027–2032 verzeichnen.