
Tamaño y participación del mercado de azúcar invertido
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
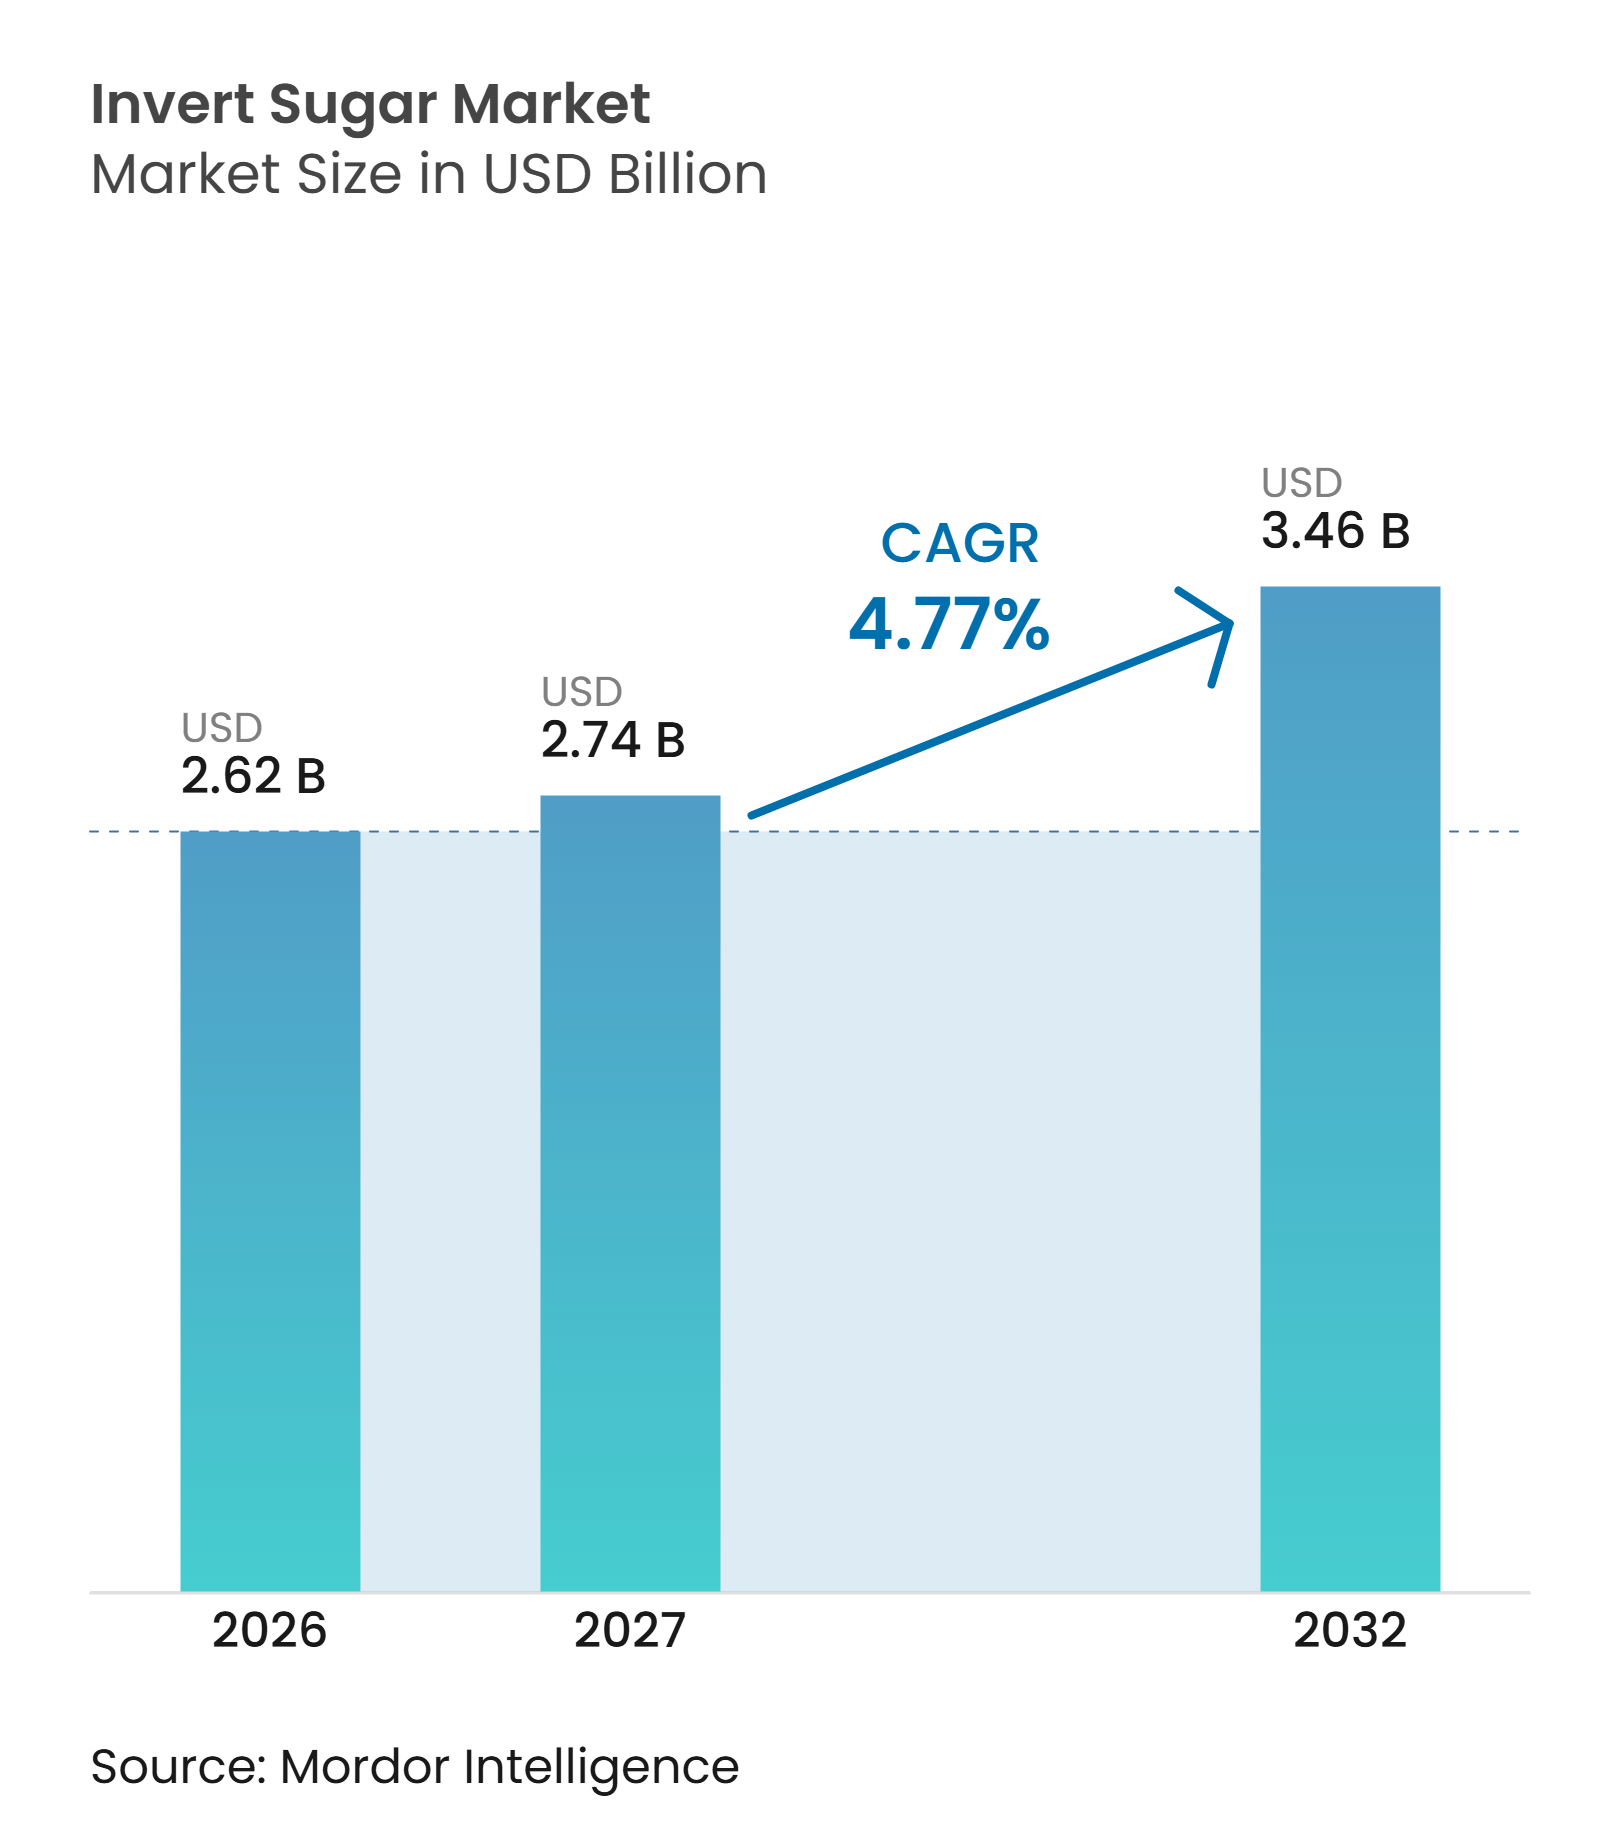
| Tamaño del Mercado (2027) | 2.74 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.77 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de azúcar invertido por Mordor Intelligence
Se espera que el tamaño del mercado de azúcar invertido aumente de 2,62 mil millones de USD en 2026 a 2,74 mil millones de USD en 2027 y alcance los 3,46 mil millones de USD para 2032, creciendo a una CAGR del 4,77% durante 2027–2032. El crecimiento está respaldado por la creciente demanda de azúcar invertido en aplicaciones de panadería y confitería, la expansión de la producción de alimentos procesados y sus beneficios funcionales en la retención de humedad, la textura y la vida útil. El azúcar invertido líquido domina el mercado, mientras que se espera que el azúcar invertido en polvo registre un crecimiento más rápido. Los alimentos y bebidas siguen siendo el segmento de aplicación más grande, mientras que se proyecta que los productos farmacéuticos crezcan a la tasa más rápida. Sin embargo, la volatilidad en los precios del azúcar crudo, la competencia de edulcorantes alternativos y las preocupaciones de salud relacionadas con el consumo excesivo de azúcar pueden frenar el crecimiento del mercado. Geográficamente, Asia-Pacífico lidera el mercado y también se espera que registre el crecimiento más rápido, respaldado por la expansión de las industrias de procesamiento de alimentos y la creciente demanda de productos alimenticios envasados.
Conclusiones clave del informe
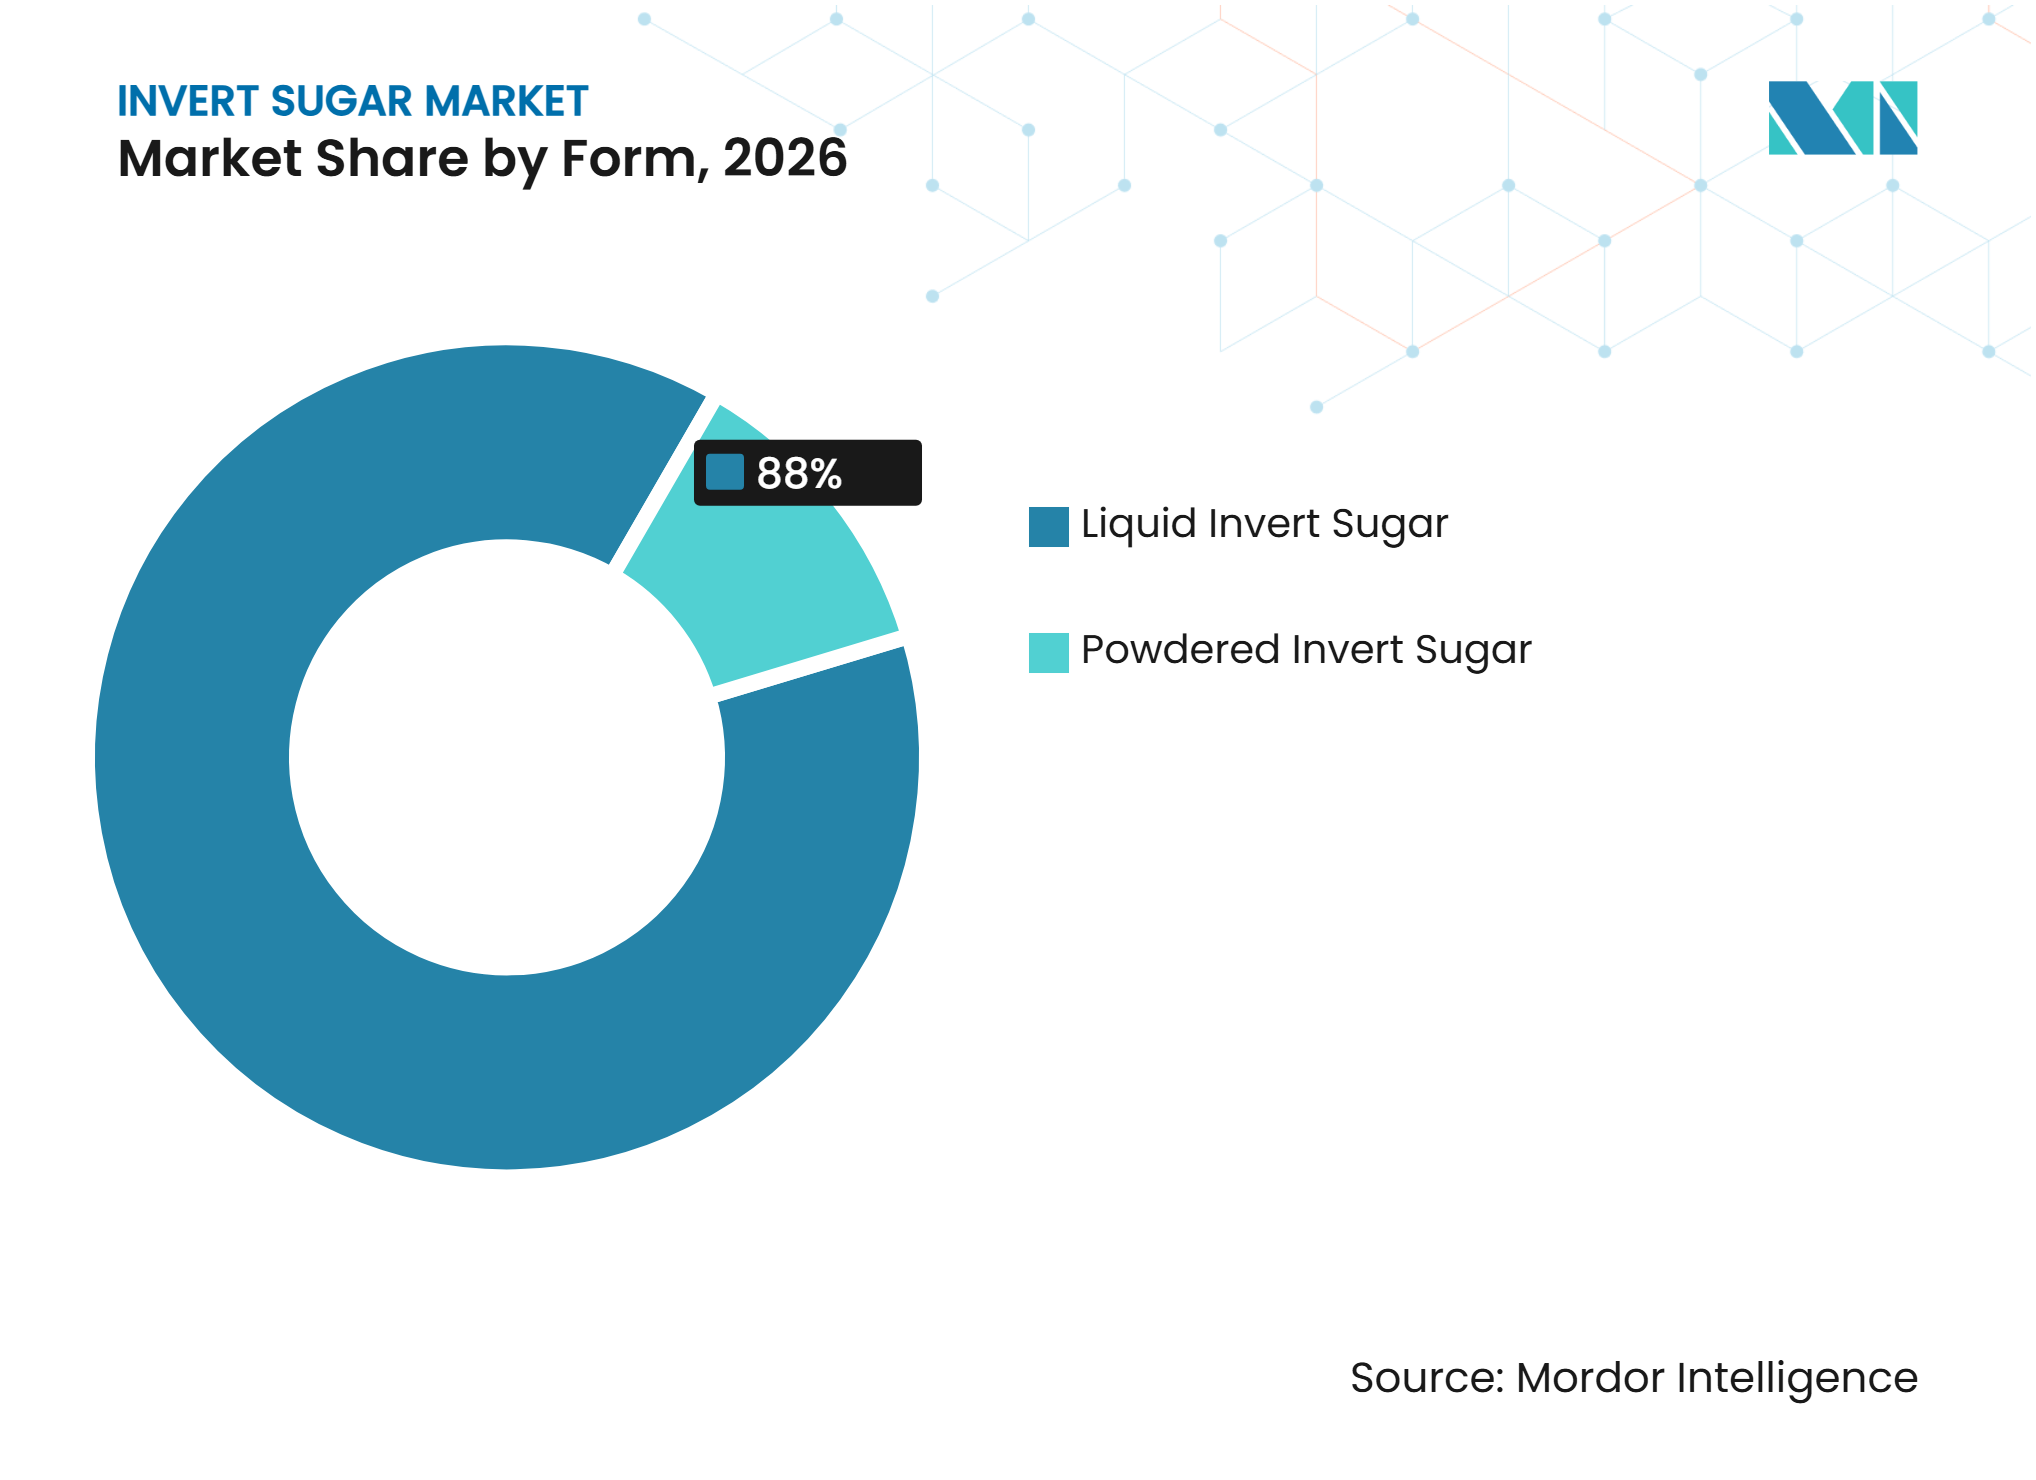
- Por forma, el azúcar invertido líquido representó la mayor participación del mercado de azúcar invertido con el 88,00% en 2026, mientras que se prevé que el azúcar invertido en polvo crezca más rápido con una CAGR del 5,20% durante 2027–2032.
- Por aplicación, los alimentos y bebidas dominaron con una participación de mercado del 84,50% en 2026, mientras que se proyecta que los productos farmacéuticos registren el crecimiento más rápido con una CAGR del 5,30% durante 2027–2032.
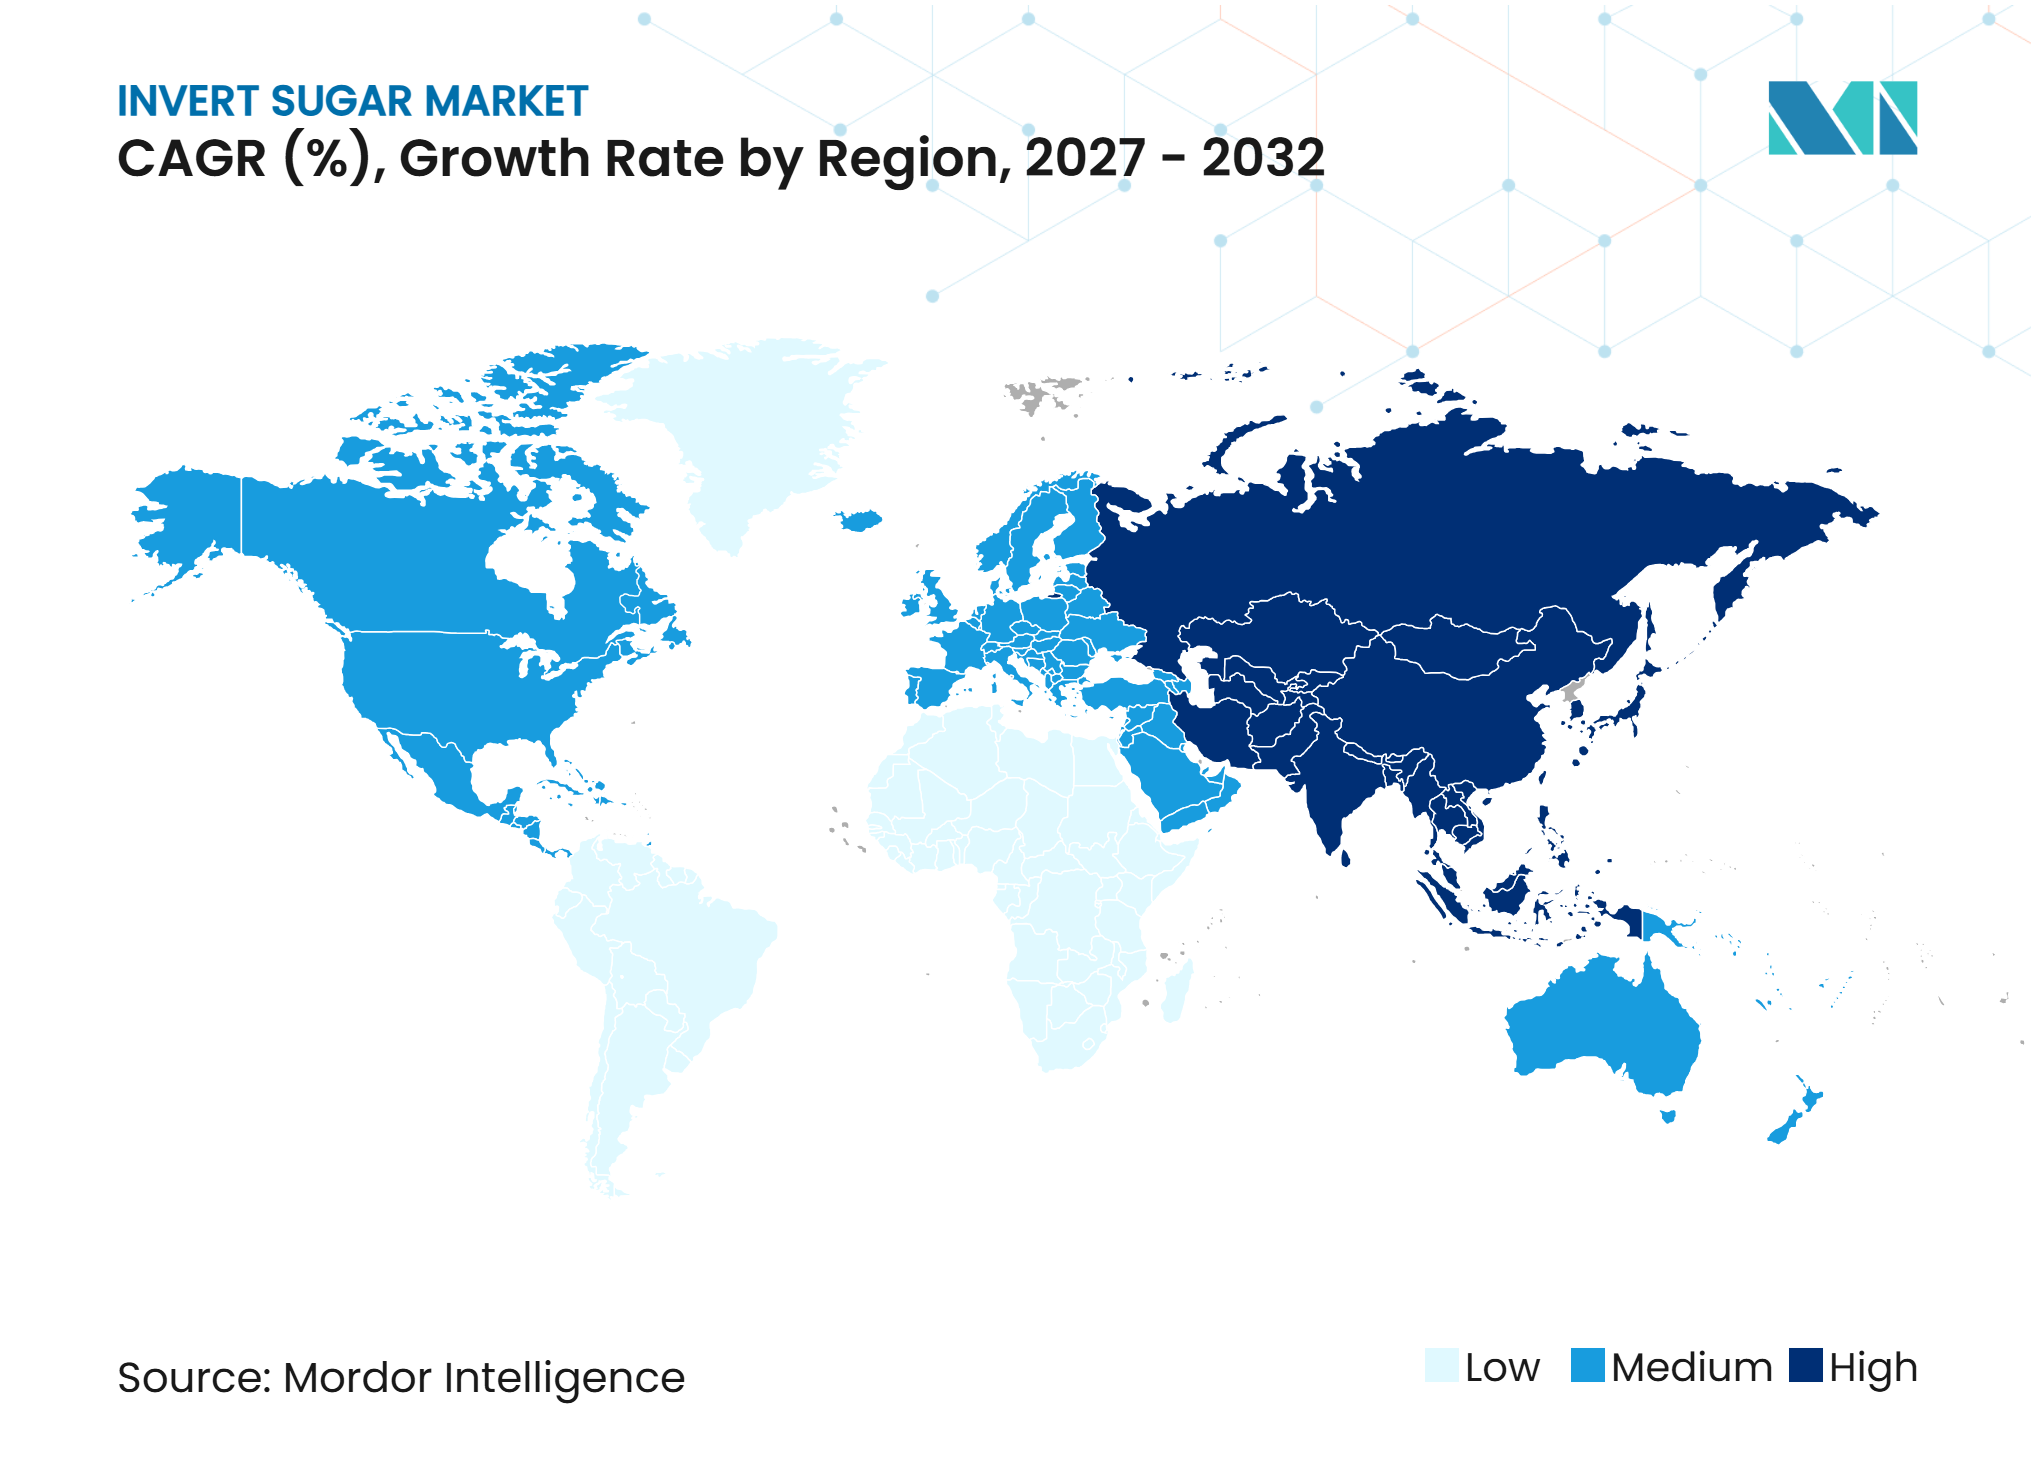
- Entre las geografías, Asia-Pacífico lideró con una participación del 43,00% del mercado de azúcar invertido en 2026 y también se proyecta que crezca más rápido con una CAGR del 5,40% durante 2027–2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Creciente demanda de azúcar invertido en aplicaciones de panadería y confitería
La creciente producción de productos de panadería y confitería está respaldando la demanda de azúcar invertido como ingrediente edulcorante funcional. El azúcar invertido ayuda a retener la humedad, mejorar la suavidad, controlar la cristalización y mantener la calidad del producto en aplicaciones como pasteles, pastelería, galletas, fondants, caramelos y rellenos. Su composición de glucosa y fructosa también proporciona un perfil de dulzor adecuado para diversas formulaciones de confitería. Los fabricantes utilizan cada vez más el azúcar invertido para mejorar la consistencia del producto y prolongar la vida útil de los productos horneados y de confitería. Estas propiedades funcionales refuerzan su adopción entre las panaderías comerciales y los fabricantes de confitería.[1]
Preferencia creciente por el azúcar invertido como edulcorante funcional en alimentos y bebidas
La versatilidad del azúcar invertido en las formulaciones de alimentos y bebidas está respaldando su adopción como alternativa a la sacarosa convencional en aplicaciones industriales. Su composición de glucosa y fructosa proporciona alta solubilidad y dulzor, lo que lo hace adecuado para bebidas, productos lácteos, salsas, jarabes y alimentos procesados. El jarabe de azúcar invertido también funciona como humectante y auxiliar de formulación, favoreciendo la retención de humedad y la estabilidad del producto.[2] La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) reconoce el azúcar invertido como un edulcorante nutritivo e ingrediente potenciador del sabor, respaldando su uso establecido en formulaciones alimentarias. Estas características funcionales alientan a los fabricantes a incorporar el azúcar invertido en diversas categorías de productos.
Expansión de la fabricación de alimentos procesados y bebidas listas para consumir
La expansión de la fabricación de alimentos procesados y bebidas está generando demanda adicional de ingredientes edulcorantes industriales, incluido el azúcar invertido. Los fabricantes utilizan el azúcar invertido en bebidas, productos lácteos, confitería y alimentos procesados para proporcionar un dulzor consistente y satisfacer los requisitos de formulación. El sector de procesamiento de alimentos de India registró un aumento en el valor agregado bruto de INR 1,34 lakh crore en 2014–15 a INR 2,24 lakh crore en 2023–24, lo que refleja la creciente contribución industrial del sector. Además, la participación de las exportaciones de alimentos procesados en las exportaciones agrícolas de India aumentó del 13,7% en 2014–15 al 20,4% en 2024–25. Esta expansión en la capacidad y producción de procesamiento de alimentos respalda las oportunidades para los proveedores de azúcar invertido que atienden a fabricantes industriales de alimentos y bebidas.[3]
Creciente demanda de mejor retención de humedad, textura y vida útil en productos alimenticios
Los fabricantes de alimentos se centran cada vez más en ingredientes que mejoran la textura del producto, la retención de humedad y la estabilidad durante el almacenamiento. El azúcar invertido satisface estos requisitos gracias a sus propiedades higroscópicas, ayudando a retener la humedad en productos horneados, confitería y otras aplicaciones alimentarias. Su capacidad para reducir la cristalización de la sacarosa también lo hace útil en productos como fondants, rellenos, caramelos y jarabes que requieren texturas suaves y consistentes. Estas características ayudan a los fabricantes a mantener la calidad del producto durante el almacenamiento y la distribución, al tiempo que satisfacen las expectativas de los consumidores en cuanto a frescura y consistencia. En consecuencia, la demanda de ingredientes edulcorantes funcionales con propiedades de gestión de la humedad continúa respaldando la adopción del azúcar invertido.[4]
Avances tecnológicos en el procesamiento de azúcar y la producción de azúcar invertido
Las mejoras tecnológicas en el procesamiento del azúcar y la hidrólisis enzimática están respaldando una producción de azúcar invertido más eficiente. Los fabricantes pueden producir azúcar invertido mediante hidrólisis ácida o enzimática de la sacarosa, y la tecnología de invertasa ofrece oportunidades para mejorar el control del proceso y la eficiencia de conversión. La investigación sobre invertasa inmovilizada y sistemas de reactores de flujo continuo ha demostrado el potencial para la reutilización de enzimas, la estabilidad operativa y la conversión continua de sacarosa. Estos avances pueden mejorar la consistencia de la producción y respaldar la fabricación a escala industrial, al tiempo que reducen las ineficiencias del proceso. Se espera que los continuos avances en la inmovilización de enzimas, el diseño de reactores y la optimización de la producción creen oportunidades para los fabricantes de azúcar invertido.[5]
Restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad en los precios del azúcar crudo y el suministro de caña de azúcar y remolacha azucarera | −0.8% | Global, particularmente en Asia-Pacífico, Europa y América del Sur, donde las fluctuaciones en la producción de azúcar y las condiciones de suministro agrícola influyen en los costos de fabricación del azúcar invertido | Corto plazo (menos de 2 años) |
| Competencia de edulcorantes alternativos y jarabes de azúcar | −0.7% | Global, particularmente en América del Norte y Europa, donde los fabricantes tienen acceso a jarabes de glucosa, jarabe de maíz de alta fructosa y otros ingredientes edulcorantes alternativos | Mediano plazo (2 a 4 años) |
| Preocupaciones de salud asociadas con el consumo excesivo de azúcar | −0.6% | Global, particularmente en América del Norte y Europa, donde la creciente conciencia de los consumidores sobre la obesidad, la diabetes y la ingesta de azúcar influye en la demanda de edulcorantes convencionales | Largo plazo (más de 4 años) |
| Restricciones regulatorias sobre el contenido de azúcar y el etiquetado de productos | −0.5% | Global, particularmente en Europa y América del Norte, donde los requisitos de etiquetado relacionados con el azúcar, las directrices nutricionales y las políticas de salud pública influyen en las formulaciones de alimentos y bebidas | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios del azúcar crudo y el suministro de caña de azúcar y remolacha azucarera
El mercado de azúcar invertido está expuesto a fluctuaciones en los precios del azúcar crudo y variaciones en la producción de caña de azúcar y remolacha azucarera, lo que puede aumentar los costos de fabricación y afectar los márgenes de beneficio. Los cambios en las condiciones climáticas, los rendimientos agrícolas, los costos de insumos y los flujos comerciales mundiales de azúcar influyen en la disponibilidad y los precios de la sacarosa, la principal materia prima utilizada en la producción de azúcar invertido. Las interrupciones del suministro causadas por sequías, lluvias excesivas y condiciones agrícolas cambiantes pueden afectar aún más la estabilidad de la adquisición. Estas fluctuaciones crean desafíos para los fabricantes en el mantenimiento de costos de producción consistentes y precios competitivos, particularmente en regiones dependientes de cosechas estacionales de caña de azúcar o remolacha azucarera. Los productores más pequeños pueden enfrentar mayores dificultades para gestionar aumentos repentinos en los gastos de materias primas debido a la limitada flexibilidad de adquisición. En consecuencia, la volatilidad en los precios de las materias primas y las incertidumbres en el suministro agrícola pueden limitar la planificación de la producción y la expansión del mercado.
Competencia de edulcorantes alternativos y jarabes de azúcar
La disponibilidad de edulcorantes alternativos y jarabes de azúcar crea presión competitiva para los fabricantes de azúcar invertido en las aplicaciones de alimentos y bebidas. Ingredientes como el jarabe de glucosa, el jarabe de maíz de alta fructosa, la dextrosa y otros edulcorantes líquidos ofrecen a los fabricantes diferentes características de costo, dulzor y funcionalidad. Los procesadores de alimentos pueden seleccionar estas alternativas en función de los requisitos de formulación, la disponibilidad de materias primas y la economía de producción. Además, el creciente interés en formulaciones con azúcar reducido e ingredientes edulcorantes alternativos proporciona mayor competencia para los productos convencionales a base de azúcar. Los fabricantes de azúcar invertido deben, por tanto, demostrar ventajas en la retención de humedad, el control de la cristalización, la solubilidad y la textura del producto para mantener su posición en las formulaciones industriales. Esta disponibilidad de sustitutos puede limitar la flexibilidad de precios y restringir la adopción en aplicaciones donde los edulcorantes alternativos proporcionan una funcionalidad comparable a costos más bajos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por forma:
el azúcar invertido líquido lidera mientras el azúcar invertido en polvo se expande más rápidoEn 2026, el azúcar invertido líquido representó un estimado del 88,00% del mercado de azúcar invertido, convirtiéndolo en el segmento de forma líder. Su dominio refleja el uso generalizado en la fabricación de alimentos y bebidas, particularmente en aplicaciones de panadería, confitería, bebidas y alimentos procesados. El azúcar invertido líquido ofrece alta solubilidad, facilidad de manejo e integración conveniente en los procesos de producción industrial. Sus propiedades de retención de humedad y su capacidad para prevenir la cristalización del azúcar respaldan aún más su adopción en formulaciones que requieren textura consistente y estabilidad del producto. Mientras tanto, se proyecta que el azúcar invertido en polvo registre el crecimiento más rápido, con una CAGR estimada del 5,20% hasta 2032. Su formato seco ofrece ventajas en almacenamiento, transporte, manejo y aplicaciones que requieren dosificación precisa de ingredientes.
El azúcar invertido líquido continúa beneficiándose de la infraestructura de procesamiento industrial establecida y su idoneidad para la fabricación a gran escala. Las formulaciones en polvo proporcionan a los fabricantes flexibilidad adicional en mezclas secas, preparaciones de panadería, productos de confitería y aplicaciones alimentarias especializadas. Sin embargo, los productores de ambas categorías necesitan mantener una dulzura, calidad y rendimiento funcional consistentes mientras gestionan los costos de producción y la disponibilidad de materias primas.


Por aplicación:
los alimentos y bebidas lideran mientras los productos farmacéuticos se expanden más rápidoEn 2026, los alimentos y bebidas representaron un estimado del 84,50% del mercado de azúcar invertido, convirtiéndolo en el segmento de aplicación más grande. Su dominio está respaldado por el uso generalizado del azúcar invertido en panadería, confitería, bebidas, productos lácteos y alimentos procesados. Su capacidad para mejorar la retención de humedad, prevenir la cristalización y proporcionar un dulzor consistente lo hace adecuado para diversas formulaciones alimentarias industriales. Los fabricantes de panadería y confitería utilizan el azúcar invertido para mantener la suavidad, mejorar la textura y prolongar la vida útil del producto, mientras que los productores de bebidas se benefician de su solubilidad y facilidad de incorporación. Mientras tanto, se proyecta que los productos farmacéuticos registren el crecimiento más rápido, con una CAGR estimada del 5,30% hasta 2032. Su posible uso como ingrediente edulcorante en formulaciones líquidas orales y preparaciones farmacéuticas respalda la demanda de los fabricantes farmacéuticos.
Se espera que las aplicaciones de alimentos y bebidas se beneficien de la expansión de la producción de alimentos procesados y la demanda continua de ingredientes edulcorantes funcionales. Las aplicaciones farmacéuticas brindan oportunidades adicionales a través del uso del azúcar invertido en formulaciones adecuadas que requieren dulzor y características específicas de los ingredientes. Otras aplicaciones también contribuyen a la demanda a través de usos industriales especializados. Sin embargo, los fabricantes deben abordar los requisitos de formulación, los estándares de calidad del producto y las consideraciones regulatorias en diferentes industrias de uso final.
Análisis geográfico
Mercado de azúcar invertido en Asia-Pacífico
Asia-Pacífico representó un estimado del 43,00% del mercado de azúcar invertido en 2026, convirtiéndolo en el mayor mercado regional. La región se beneficia de la expansión de las industrias de procesamiento de alimentos, el crecimiento de la producción de panadería y confitería, y el aumento del consumo de alimentos y bebidas envasados. Países como China, India, Japón, Tailandia, Indonesia y Corea del Sur brindan oportunidades para los fabricantes de azúcar invertido a través de industrias de fabricación de alimentos establecidas y la creciente demanda de ingredientes edulcorantes industriales. La disponibilidad de caña de azúcar como principal materia prima agrícola en países como India, Tailandia e Indonesia también respalda las capacidades regionales de procesamiento de azúcar. Sin embargo, los fabricantes deben gestionar las fluctuaciones en los precios de las materias primas, los costos de producción y las diversas regulaciones de seguridad alimentaria y etiquetado en los mercados regionales.
Perspectivas de crecimiento del mercado de azúcar invertido en Asia-Pacífico
Se proyecta que Asia-Pacífico siga siendo el mercado regional de más rápido crecimiento, con una CAGR estimada del 5,40% durante 2027–2032. La expansión de la fabricación de alimentos procesados, la urbanización y los cambios en los patrones de consumo están creando oportunidades para los proveedores de azúcar invertido en China, India, Japón, Tailandia, Indonesia y Australia. El crecimiento en productos de panadería, confitería, productos lácteos y bebidas listas para consumir está respaldando la demanda de ingredientes edulcorantes funcionales. La expansión de la infraestructura de procesamiento de alimentos de la región y las inversiones en capacidades de producción industrial fortalecen aún más las oportunidades para el azúcar invertido líquido y en polvo. Sin embargo, los fabricantes deben abordar la volatilidad en los precios del azúcar, la competencia de edulcorantes alternativos y las diferencias en los requisitos regulatorios para expandir su presencia regional.
América del Norte, Europa, América del Sur y Oriente Medio y África
América del Norte representa un mercado establecido para el azúcar invertido, respaldado por industrias desarrolladas de panadería, confitería, bebidas y alimentos procesados, particularmente en los Estados Unidos y Canadá. Europa ofrece oportunidades a través de sus sectores establecidos de confitería, panadería, lácteos y procesamiento de alimentos, con Alemania, el Reino Unido, Francia, Italia y los Países Bajos representando mercados importantes. América del Sur se beneficia de su sólida base de producción de caña de azúcar, particularmente en Brasil y Argentina, lo que respalda la disponibilidad de materias primas y las actividades de procesamiento de azúcar. En Oriente Medio y África, la expansión de la fabricación de alimentos envasados y la creciente demanda de productos de panadería y confitería procesados crean oportunidades para los proveedores de azúcar invertido, particularmente en Sudáfrica y Arabia Saudita. En todas estas regiones, los fabricantes deben gestionar los costos de materias primas, el cumplimiento normativo y la competencia de ingredientes edulcorantes alternativos para fortalecer la penetración del mercado.
Panorama competitivo
Concentración del Mercado
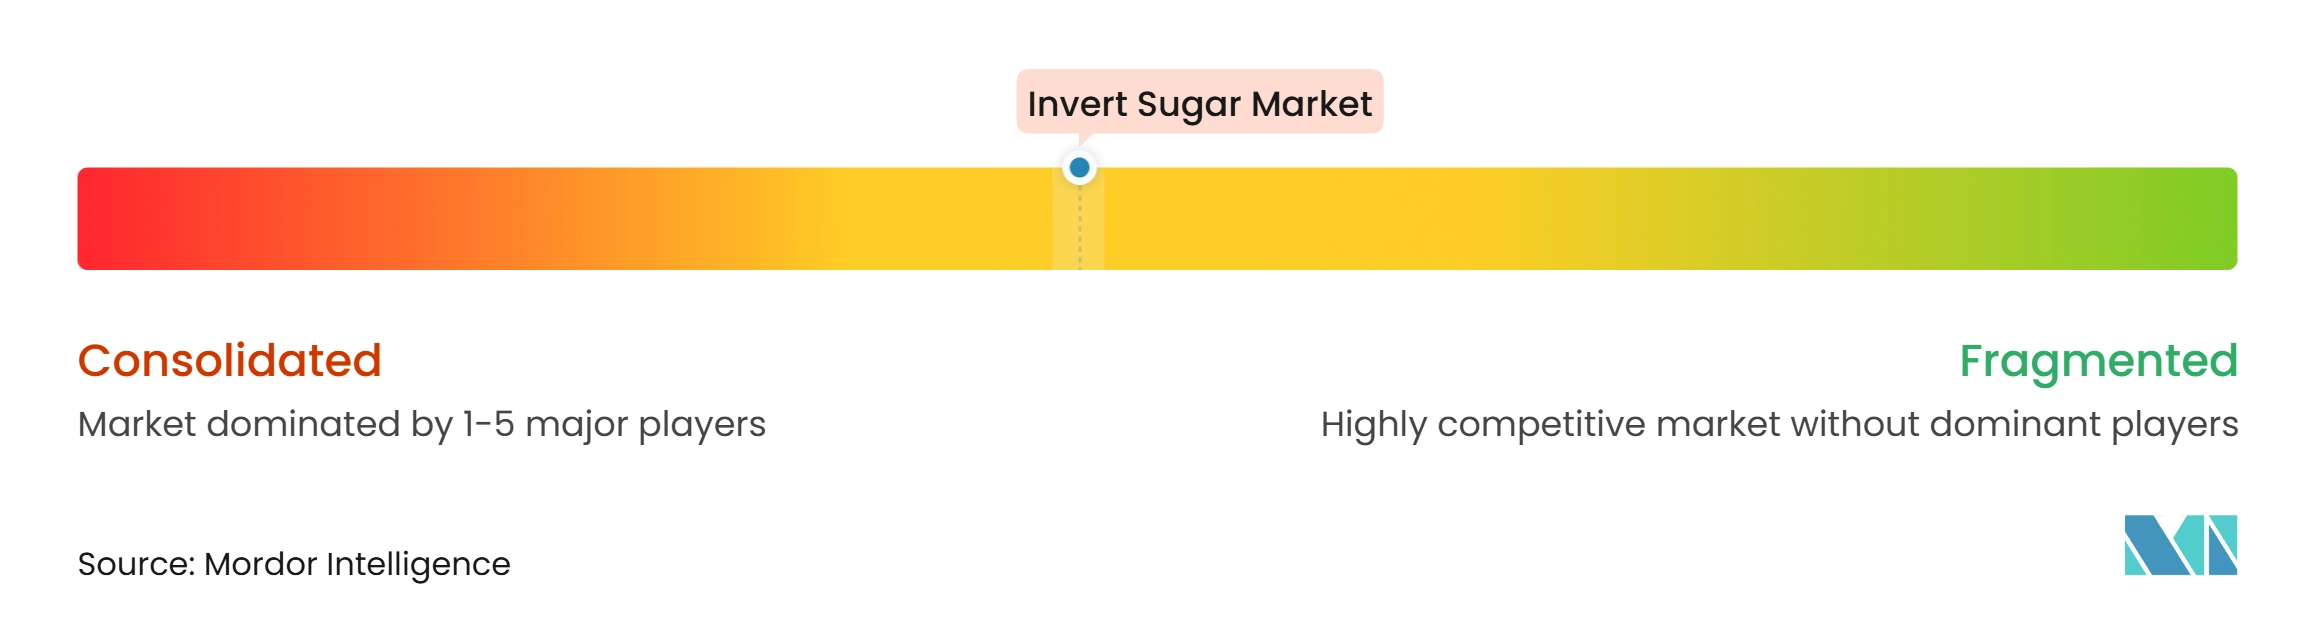
El mercado de azúcar invertido incluye empresas multinacionales de ingredientes alimentarios, productores de azúcar establecidos, fabricantes de edulcorantes especializados y procesadores de azúcar regionales que compiten a través de la calidad del producto, las capacidades de procesamiento, los precios y el alcance de distribución. Las empresas participan en el mercado a través del azúcar invertido líquido y en polvo suministrado a fabricantes de alimentos y bebidas, empresas farmacéuticas y otros usuarios industriales. Los grandes proveedores de ingredientes se benefician de redes establecidas de abastecimiento de azúcar, amplias capacidades de fabricación y amplias relaciones con los clientes, mientras que los productores especializados se centran en formulaciones personalizadas, consistencia del producto y soluciones específicas para cada aplicación. El panorama competitivo refleja, por tanto, distintos niveles de participación en formas de producto, aplicaciones de uso final y mercados regionales.
Las estrategias competitivas en el mercado de azúcar invertido se centran en ampliar las carteras de edulcorantes especializados, mejorar la eficiencia de producción y fortalecer las relaciones con los clientes industriales. Por ejemplo, Cargill suministra ingredientes edulcorantes para aplicaciones de alimentos y bebidas, mientras que Archer Daniels Midland (ADM) participa en el sector más amplio de edulcorantes e ingredientes alimentarios. Ingredion y Tate & Lyle aprovechan sus carteras de ingredientes y su experiencia en aplicaciones para atender a los fabricantes en las categorías de alimentos y bebidas. De manera similar, Südzucker y Tereos se basan en sus capacidades de procesamiento de azúcar para participar en los mercados de edulcorantes. Estas estrategias permiten a las empresas satisfacer la demanda de formatos líquidos y en polvo, al tiempo que abordan los requisitos de formulación y procesamiento de diferentes clientes industriales.
El abastecimiento de materias primas, la eficiencia de producción, la consistencia del producto y las capacidades de distribución siguen siendo consideraciones competitivas importantes. Las empresas con acceso establecido a suministros de caña de azúcar y remolacha azucarera pueden fortalecer sus posiciones de adquisición, mientras que las operaciones de fabricación integradas pueden respaldar la gestión de costos y la disponibilidad confiable de productos. Las relaciones con fabricantes de panadería, confitería, bebidas, lácteos, alimentos procesados y productos farmacéuticos también ayudan a los proveedores a mantener el alcance con los clientes en todas las aplicaciones. Sin embargo, las fluctuaciones en los precios del azúcar crudo, la competencia de los jarabes de glucosa y los edulcorantes alternativos, y los requisitos regulatorios relacionados con el contenido de azúcar y el etiquetado de alimentos pueden influir en las condiciones operativas. Los fabricantes también deben mantener especificaciones de producto consistentes y cumplir con los requisitos de calidad y seguridad específicos de cada aplicación. Estos factores hacen de la gestión de la cadena de suministro, la diversificación de la cartera, la eficiencia de producción y las relaciones con los clientes áreas importantes de competencia.
Líderes de la industria del azúcar invertido
-
Archer Daniels Midland Company (ADM)
-
Cargill, Incorporated
-
Südzucker AG
-
Tereos Group
-
Nordzucker AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de azúcar invertido Empresas cubiertas en este informe
- Archer Daniels Midland Company (ADM)
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Südzucker AG
- Tereos Group
- Nordzucker AG
- Rogers Sugar Inc.
- Cosun Beet Company
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Bunge Limited
- Wilmar International Limited
- ASR Group International, Inc.
- AGRANA Beteiligungs-AG
- House Foods Group Inc.
- MGP Ingredients, Inc.
- Zeeland Farm Services, Inc.
- Soy Austria
- Grain Millers, Inc.
Desarrollos recientes de la industria en Mercado de azúcar invertido
- Junio de 2026: Ingredion Incorporated anunció una adquisición recomendada en efectivo de Tate & Lyle PLC, ampliando su cartera de ingredientes especializados en edulcorantes, texturizantes y fortificación. Se espera que la transacción propuesta combine tecnologías de ingredientes complementarias, capacidades de formulación y redes de suministro globales, fortaleciendo la posición de Ingredion en soluciones de ingredientes para alimentos y bebidas.
- Mayo de 2026: Nordzucker AG reportó inversiones de aproximadamente 160 millones de EUR en sus instalaciones de producción europeas durante el ejercicio fiscal 2025/2026. El programa de inversión incluyó mejoras de eficiencia, modernización de la producción y la centralización de la producción de azúcar líquido en su instalación de Nordstemmen en Alemania, respaldando la eficiencia operativa y fortaleciendo sus capacidades de fabricación de azúcar líquido.
- Agosto de 2026: Nordzucker AG inauguró una nueva torre de extracción en su fábrica de Schladen en Alemania para mejorar la eficiencia de extracción de azúcar y reducir el consumo de energía. La instalación de 39 metros está diseñada para respaldar la capacidad de procesamiento de la fábrica de aproximadamente 10.500 toneladas de remolacha azucarera por día, fortaleciendo la infraestructura de producción y la eficiencia operativa de la empresa.
- Marzo de 2025: Saraswati Sugar Mills inició la producción de azúcar líquido invertido en su instalación de Yamunanagar en Haryana, India. La nueva planta de producción fue establecida por Indian Sugar and General Engineering Corporation (ISGEC) con una inversión de aproximadamente INR 3 crore.
Alcance del informe global del mercado de azúcar invertido
Para este estudio, el mercado de azúcar invertido se define como el valor de ventas del azúcar invertido producido comercialmente, un ingrediente edulcorante líquido o en polvo fabricado mediante la hidrólisis de sacarosa en glucosa y fructosa. El mercado cubre el azúcar invertido líquido y el azúcar invertido en polvo, segmentado por aplicación en alimentos y bebidas, productos farmacéuticos y otras aplicaciones. El segmento de alimentos y bebidas incluye panadería, confitería, bebidas, productos lácteos, alimentos procesados y otras aplicaciones alimentarias donde se utiliza el azúcar invertido por su dulzor, retención de humedad, mejora de la textura, control de la cristalización y mejora de la vida útil. El mercado también incluye el azúcar invertido utilizado en formulaciones farmacéuticas y otras aplicaciones industriales. El mercado se analiza en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país según se especifica en el informe. El tamaño del mercado y los pronósticos se presentan en términos de valor (USD) en las formas, aplicaciones y geografías definidas.
Resumen de la segmentación
| Azúcar invertido líquido |
| Azúcar invertido en polvo |
| Alimentos y bebidas | Panadería |
| Confitería | |
| Bebidas | |
| Productos lácteos | |
| Alimentos procesados | |
| Otros | |
| Productos farmacéuticos | |
| Otras aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Resto de Oriente Medio y África |
| Por forma | Azúcar invertido líquido | |
| Azúcar invertido en polvo | ||
| Por aplicación | Alimentos y bebidas | Panadería |
| Confitería | ||
| Bebidas | ||
| Productos lácteos | ||
| Alimentos procesados | ||
| Otros | ||
| Productos farmacéuticos | ||
| Otras aplicaciones | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de azúcar invertido?
El mercado de azúcar invertido se estima en 2,62 mil millones de USD en 2026 y se proyecta que alcance los 3,46 mil millones de USD para 2032, creciendo a una CAGR del 4,77% durante 2027–2032.
¿Qué segmento tiene la mayor participación del mercado de azúcar invertido?
El segmento de azúcar invertido líquido tiene la mayor participación del mercado de azúcar invertido, representando el 88,00% en 2026, impulsado por su uso generalizado en formulaciones de alimentos y bebidas.
¿Cuál es el segmento de más rápido crecimiento en el mercado de azúcar invertido?
Se espera que el segmento de azúcar invertido en polvo sea la forma de más rápido crecimiento, registrando una CAGR del 5,20% durante 2027–2032. Dentro de las aplicaciones, se proyecta que los productos farmacéuticos crezcan a una CAGR del 5,30% durante el mismo período.
¿Qué región domina el mercado de azúcar invertido?
Asia-Pacífico domina el mercado de azúcar invertido, representando el 43,00% de la participación del mercado global en 2026. También se proyecta que la región sea el mercado de más rápido crecimiento, registrando una CAGR del 5,40% durante 2027–2032.