
Taille et part du marché de l'invert sugar
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
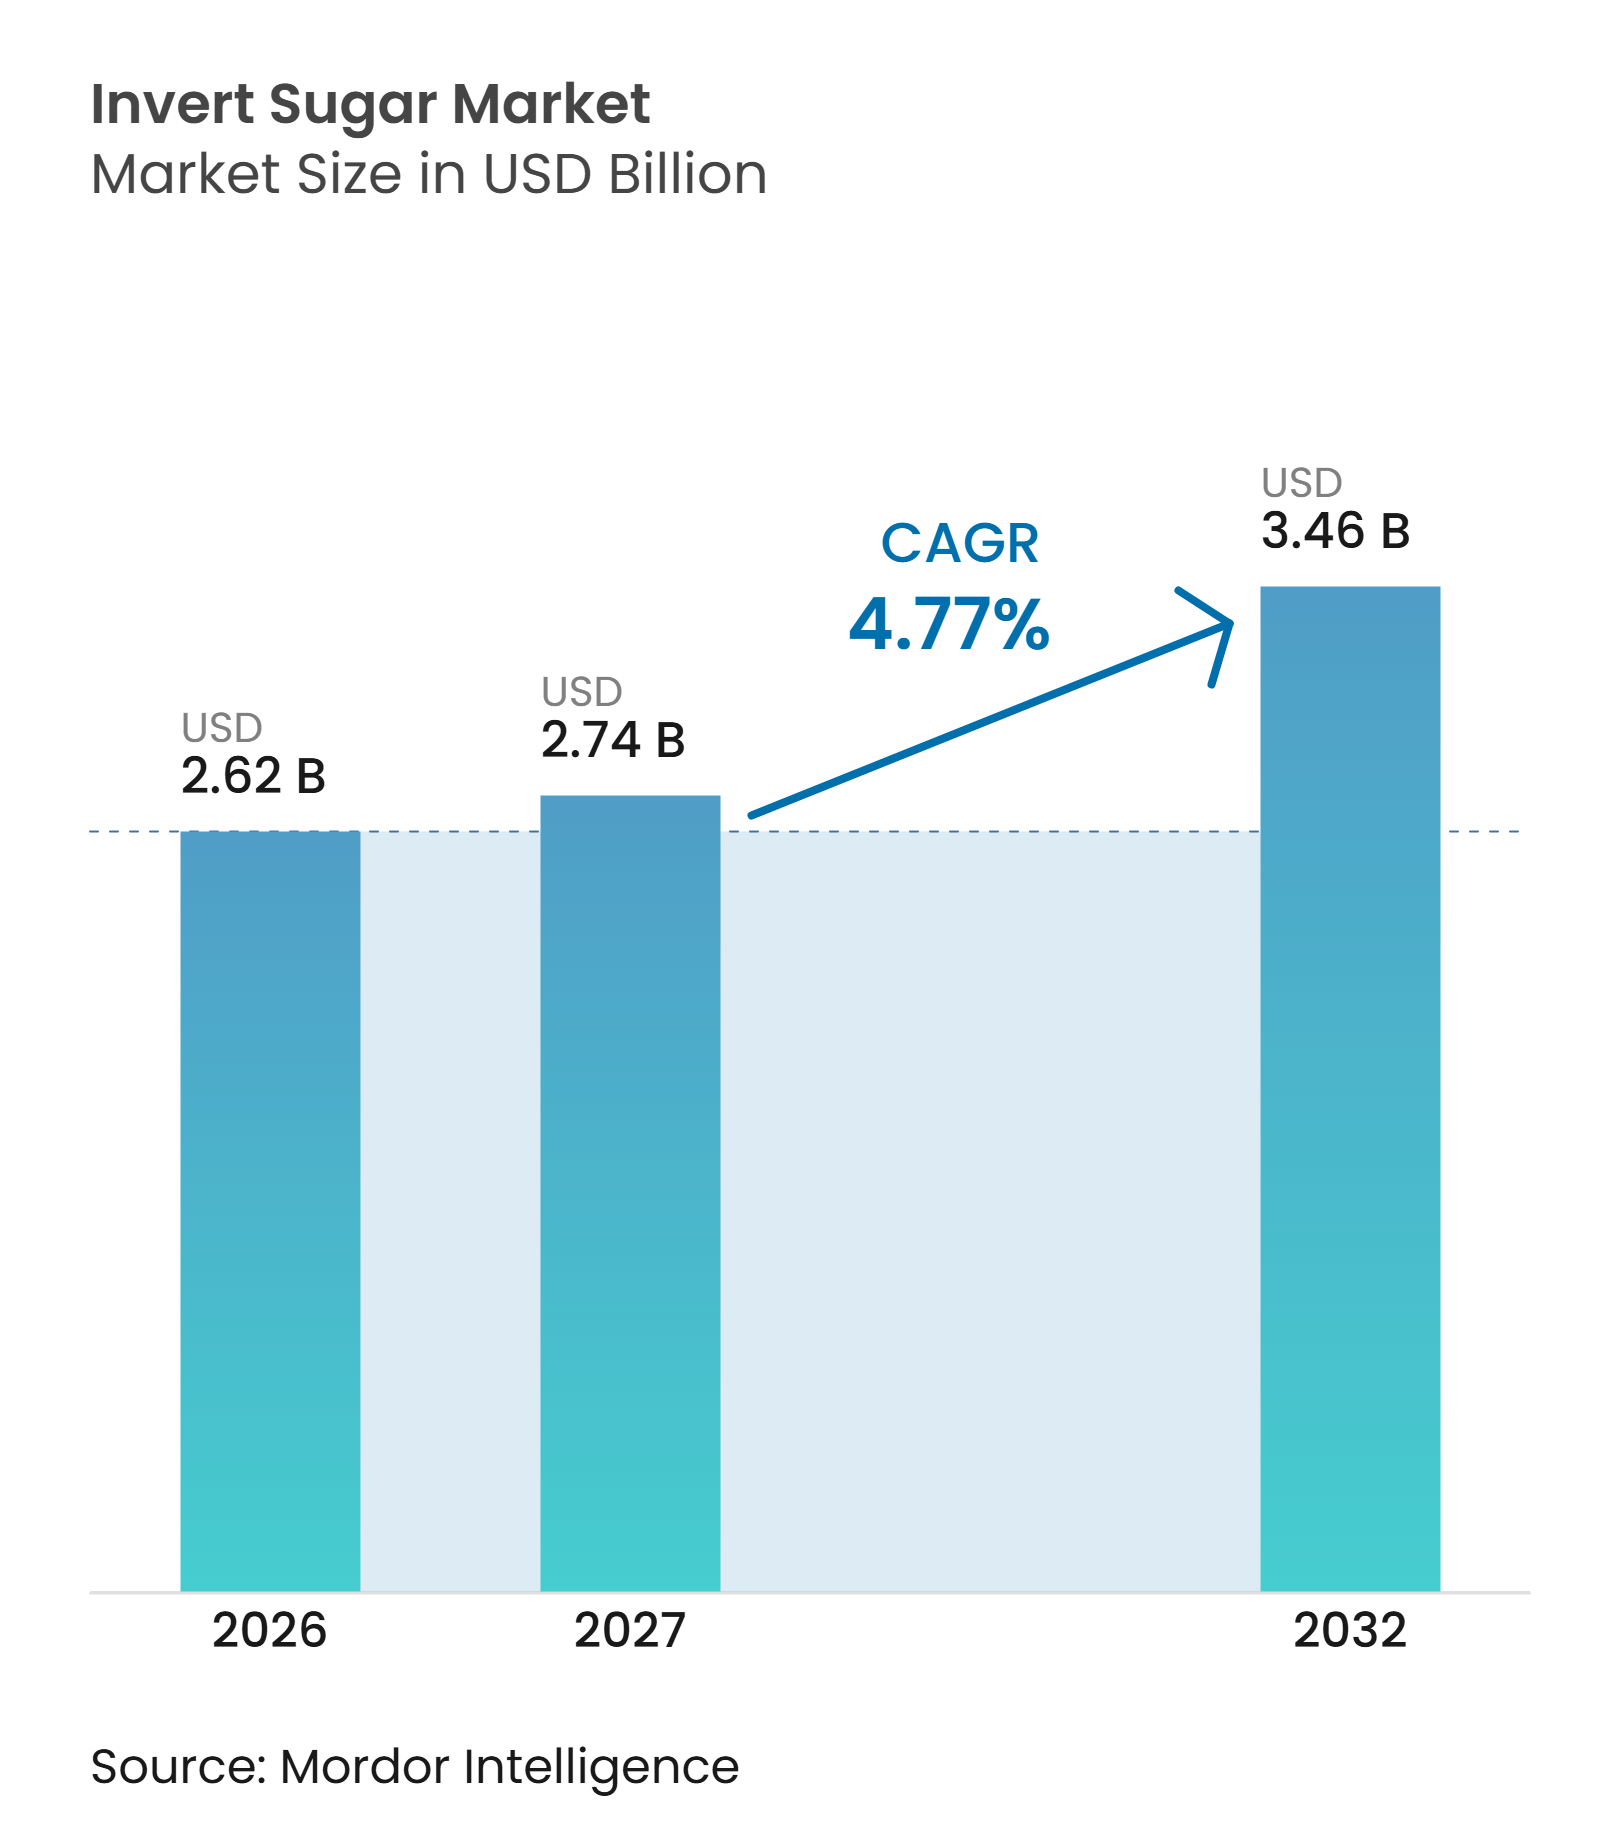
| Taille du Marché (2027) | 2.74 Milliards de dollars |
| Taille du Marché (2032) | 3.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'invert sugar par Mordor Intelligence
La taille du marché de l'invert sugar devrait augmenter de 2,62 milliards USD en 2026 à 2,74 milliards USD en 2027 et atteindre 3,46 milliards USD d'ici 2032, avec une croissance à un CAGR de 4,77 % sur la période 2027–2032. La croissance est soutenue par la demande croissante d'invert sugar dans les applications de boulangerie et de confiserie, l'expansion de la production d'aliments transformés et ses avantages fonctionnels en matière de rétention d'humidité, de texture et de durée de conservation. L'invert sugar liquide domine le marché, tandis que l'invert sugar en poudre devrait enregistrer une croissance plus rapide. L'alimentation et les boissons restent le plus grand segment d'application, tandis que les produits pharmaceutiques devraient croître au rythme le plus rapide. Cependant, la volatilité des prix du sucre brut, la concurrence des édulcorants alternatifs et les préoccupations sanitaires liées à une consommation excessive de sucre pourraient freiner la croissance du marché. Sur le plan géographique, l'Asie-Pacifique domine le marché et devrait également enregistrer la croissance la plus rapide, soutenue par l'expansion des industries de transformation alimentaire et la demande croissante de produits alimentaires emballés.
Principaux enseignements du rapport
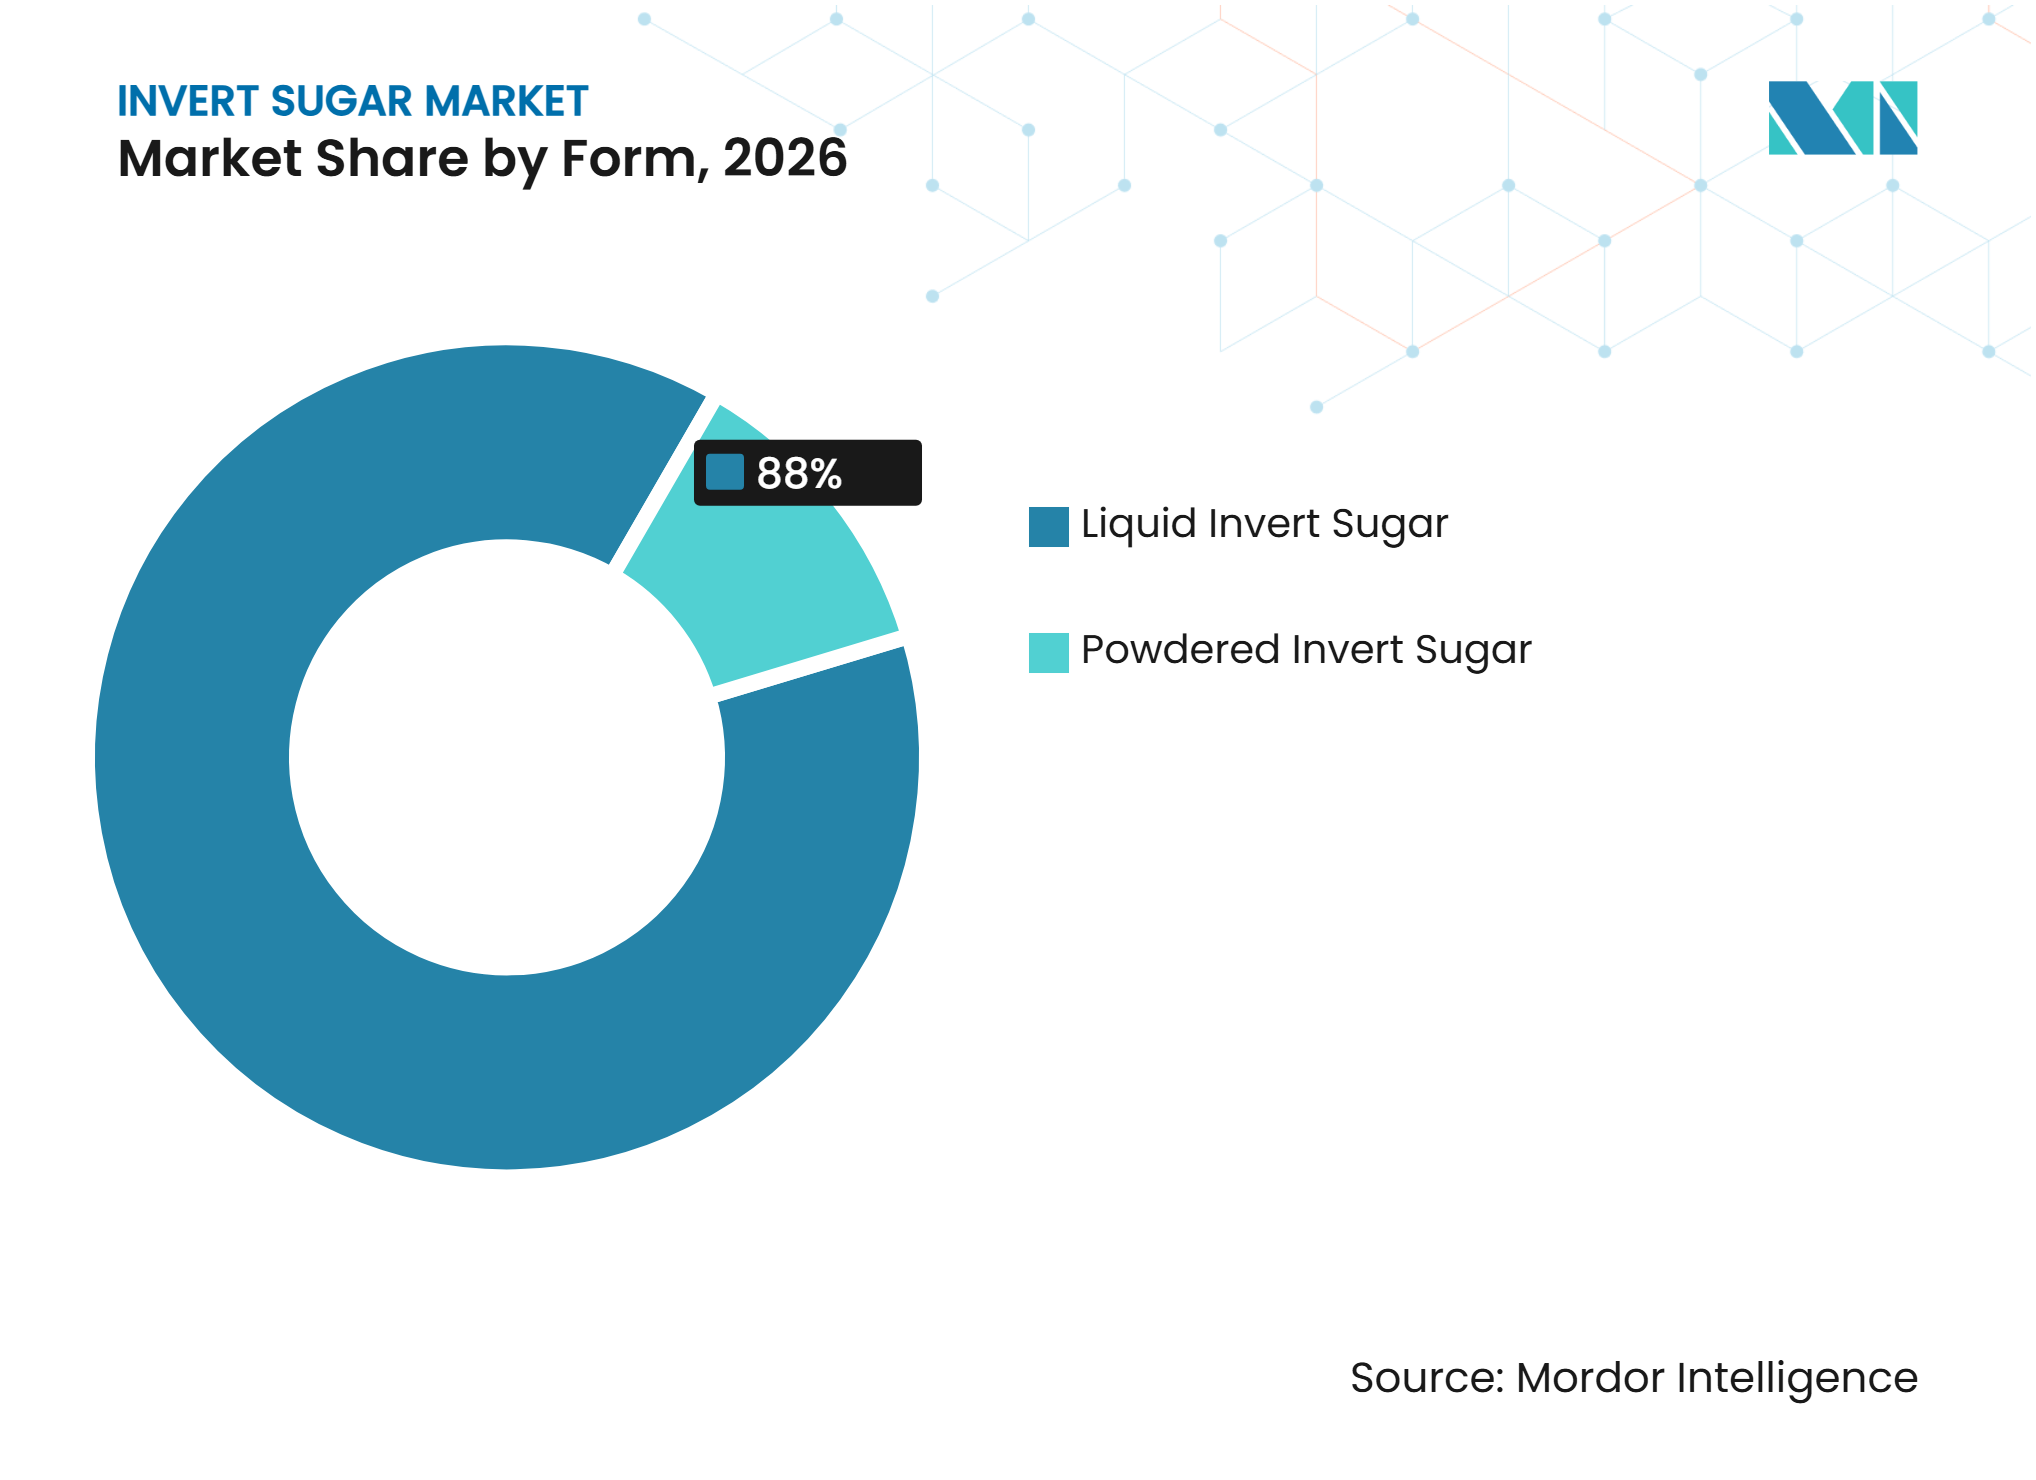
- Par forme, l'invert sugar liquide représentait la plus grande part du marché de l'invert sugar, soit 88,00 % en 2026, tandis que l'invert sugar en poudre devrait croître le plus rapidement avec un CAGR de 5,20 % sur la période 2027–2032.
- Par application, l'alimentation et les boissons dominaient avec une part de marché de 84,50 % en 2026, tandis que les produits pharmaceutiques devraient enregistrer la croissance la plus rapide avec un CAGR de 5,30 % sur la période 2027–2032.
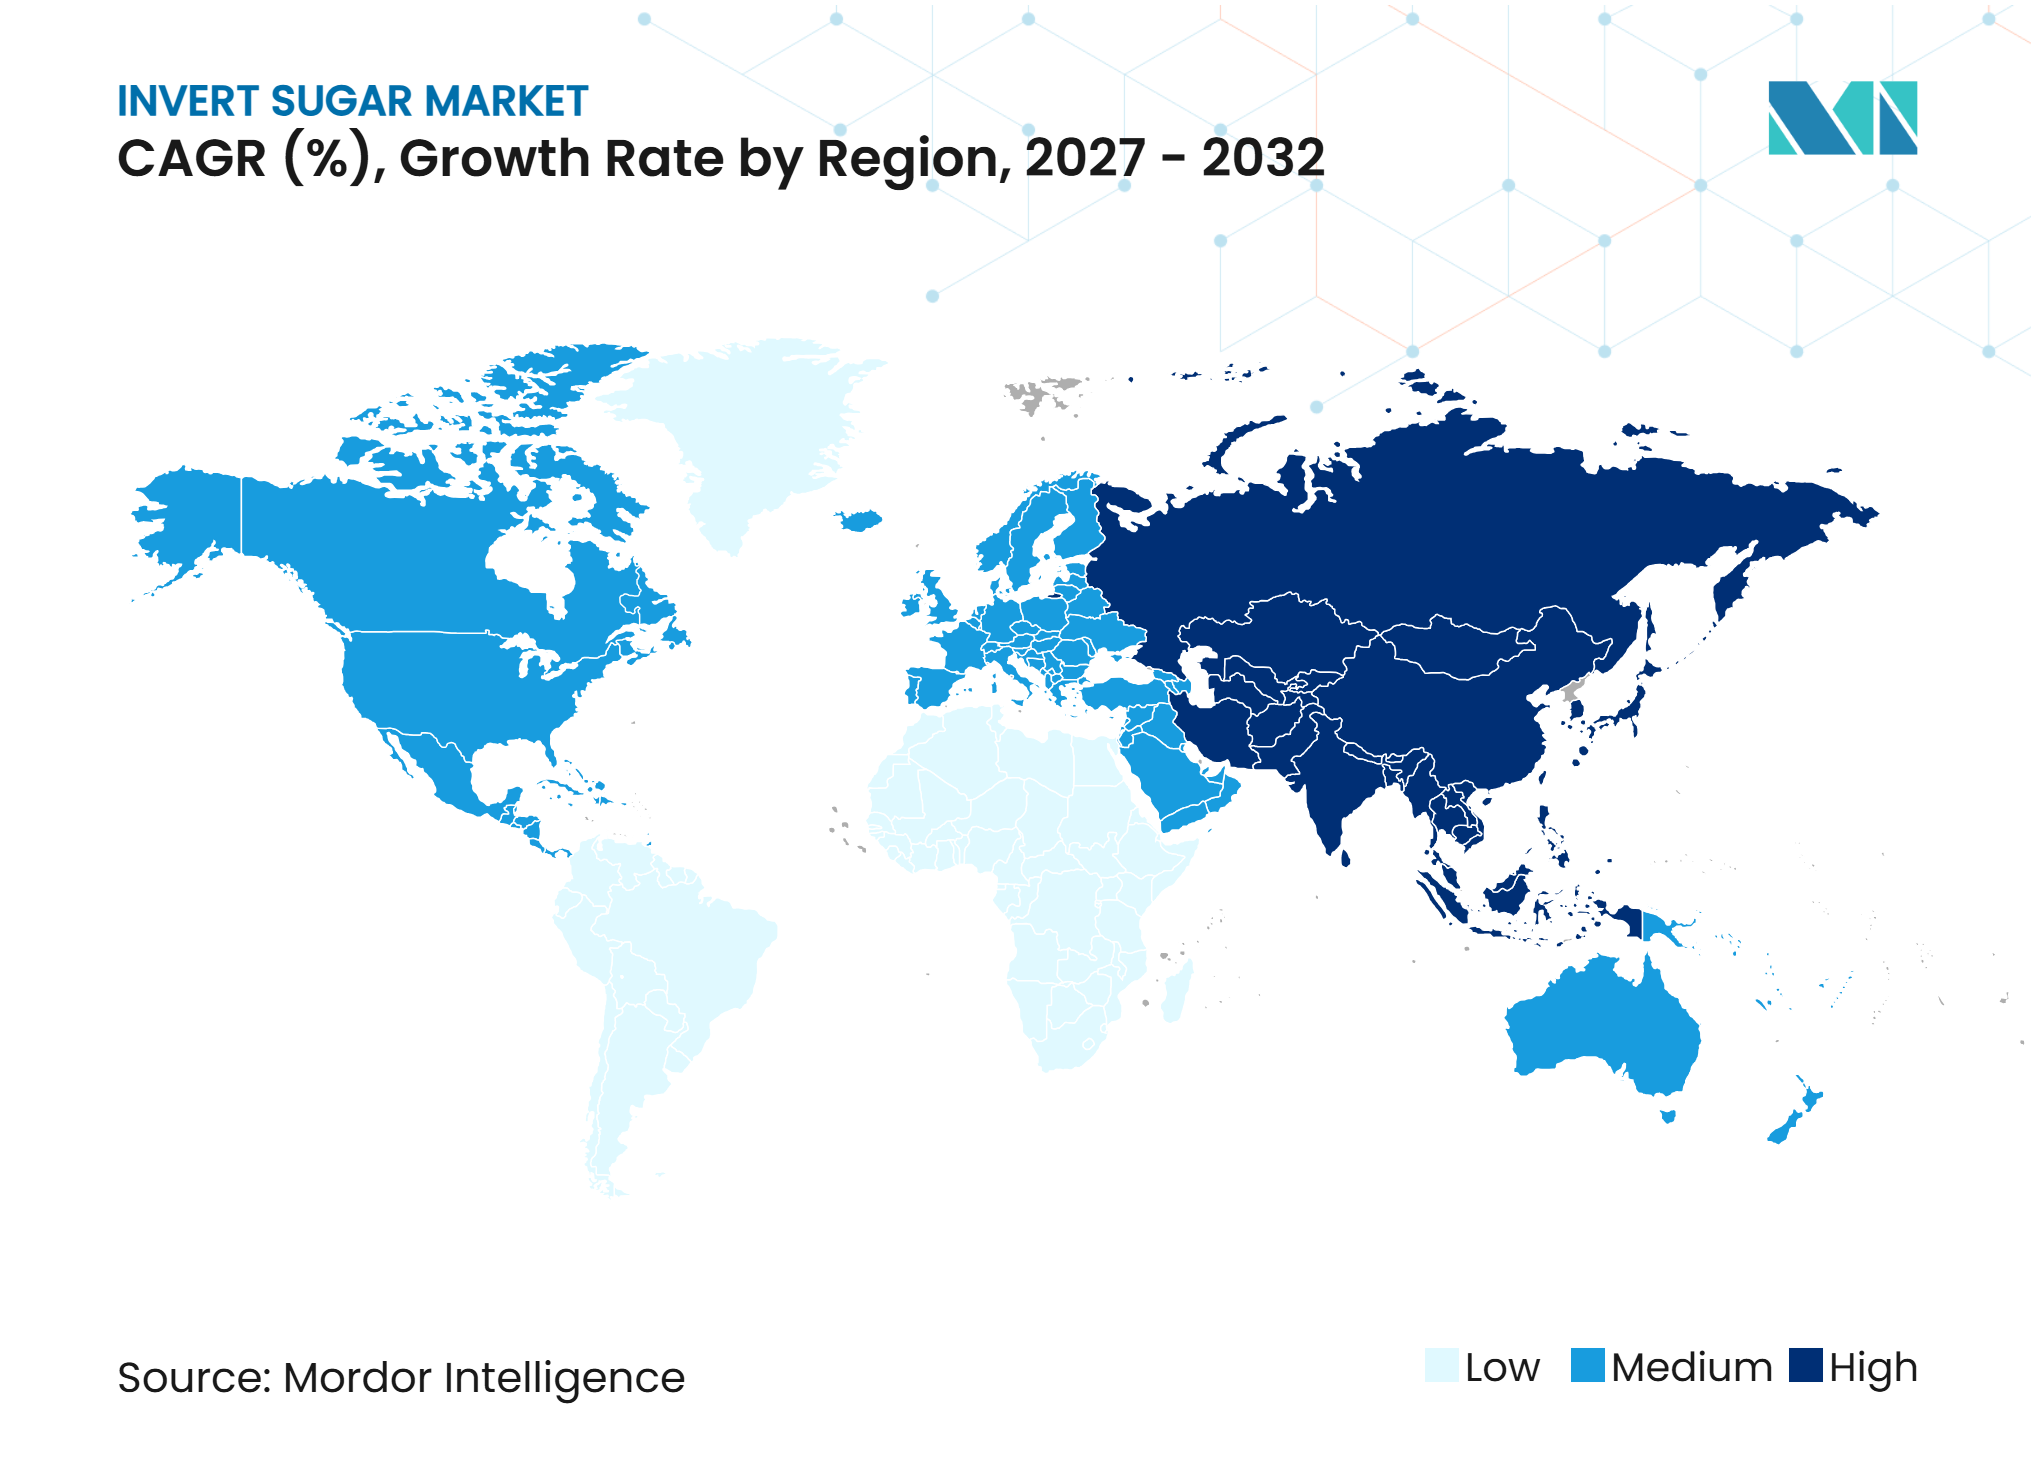
- Parmi les zones géographiques, l'Asie-Pacifique était en tête avec une part de 43,00 % du marché de l'invert sugar en 2026 et devrait également croître le plus rapidement avec un CAGR de 5,40 % sur la période 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Demande croissante d'invert sugar dans les applications de boulangerie et de confiserie
La production croissante de produits de boulangerie et de confiserie soutient la demande d'invert sugar en tant qu'ingrédient édulcorant fonctionnel. L'invert sugar contribue à retenir l'humidité, à améliorer la souplesse, à contrôler la cristallisation et à maintenir la qualité des produits dans des applications telles que les gâteaux, les pâtisseries, les biscuits, les fondants, les bonbons et les fourrages. Sa composition en glucose et en fructose offre également un profil de douceur adapté à diverses formulations de confiserie. Les fabricants utilisent de plus en plus l'invert sugar pour améliorer la cohérence des produits et prolonger la durée de conservation des produits de boulangerie et de confiserie. Ces propriétés fonctionnelles renforcent son adoption parmi les boulangeries industrielles et les fabricants de confiserie.[1]
Préférence croissante pour l'invert sugar en tant qu'édulcorant fonctionnel dans l'alimentation et les boissons
La polyvalence de l'invert sugar dans les formulations alimentaires et de boissons soutient son adoption en tant qu'alternative au saccharose conventionnel dans les applications industrielles. Sa composition en glucose et en fructose offre une haute solubilité et une grande douceur, ce qui le rend adapté aux boissons, aux produits laitiers, aux sauces, aux sirops et aux aliments transformés. Le sirop d'invert sugar fonctionne également comme humectant et auxiliaire de formulation, soutenant la rétention d'humidité et la stabilité des produits.[2] La Food and Drug Administration (FDA) des États-Unis reconnaît l'invert sugar comme édulcorant nutritif et ingrédient rehausseur de saveur, soutenant son utilisation établie dans les formulations alimentaires. Ces caractéristiques fonctionnelles encouragent les fabricants à incorporer l'invert sugar dans diverses catégories de produits.
Expansion de la fabrication d'aliments transformés et de boissons prêtes à consommer
L'expansion de la fabrication d'aliments transformés et de boissons crée une demande supplémentaire pour les ingrédients édulcorants industriels, y compris l'invert sugar. Les fabricants utilisent l'invert sugar dans les boissons, les produits laitiers, la confiserie et les aliments transformés pour fournir une douceur constante et répondre aux exigences de formulation. Le secteur indien de la transformation alimentaire a enregistré une augmentation de la valeur ajoutée brute de INR 1,34 lakh crore en 2014–15 à INR 2,24 lakh crore en 2023–24, reflétant la contribution industrielle croissante du secteur. De plus, la part des exportations d'aliments transformés dans les exportations agricoles de l'Inde est passée de 13,7 % en 2014–15 à 20,4 % en 2024–25. Cette expansion des capacités et de la production de transformation alimentaire offre des opportunités aux fournisseurs d'invert sugar au service des fabricants industriels d'aliments et de boissons.[3]
Demande croissante d'une meilleure rétention d'humidité, d'une meilleure texture et d'une durée de conservation prolongée dans les produits alimentaires
Les fabricants d'aliments se concentrent de plus en plus sur les ingrédients qui améliorent la texture des produits, la rétention d'humidité et la stabilité au stockage. L'invert sugar répond à ces exigences grâce à ses propriétés hygroscopiques, contribuant à retenir l'humidité dans les produits de boulangerie, la confiserie et d'autres applications alimentaires. Sa capacité à réduire la cristallisation du saccharose le rend également utile dans des produits tels que les fondants, les fourrages, les bonbons et les sirops qui nécessitent des textures lisses et homogènes. Ces caractéristiques aident les fabricants à maintenir la qualité des produits pendant le stockage et la distribution tout en répondant aux attentes des consommateurs en matière de fraîcheur et de cohérence. Par conséquent, la demande d'ingrédients édulcorants fonctionnels dotés de propriétés de gestion de l'humidité continue de soutenir l'adoption de l'invert sugar.[4]
Avancées technologiques dans le traitement du sucre et la production d'invert sugar
Les améliorations technologiques dans le traitement du sucre et l'hydrolyse enzymatique soutiennent une production d'invert sugar plus efficace. Les fabricants peuvent produire de l'invert sugar par hydrolyse acide ou enzymatique du saccharose, la technologie à base d'invertase offrant des opportunités pour un meilleur contrôle des procédés et une meilleure efficacité de conversion. Les recherches sur l'invertase immobilisée et les systèmes de réacteurs à flux continu ont démontré le potentiel de réutilisation des enzymes, de stabilité opérationnelle et de conversion continue du saccharose. Ces développements peuvent améliorer la cohérence de la production et soutenir la fabrication à l'échelle industrielle tout en réduisant les inefficacités des procédés. Les avancées continues dans l'immobilisation des enzymes, la conception des réacteurs et l'optimisation de la production devraient créer des opportunités pour les fabricants d'invert sugar.[5]
Freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix du sucre brut et de l'approvisionnement en canne à sucre et en betterave sucrière | −0.8% | Mondial, en particulier en Asie-Pacifique, en Europe et en Amérique du Sud, où les fluctuations de la production sucrière et les conditions d'approvisionnement agricole influencent les coûts de fabrication de l'invert sugar | Court terme (moins de 2 ans) |
| Concurrence des édulcorants alternatifs et des sirops de sucre | −0.7% | Mondial, en particulier en Amérique du Nord et en Europe, où les fabricants ont accès aux sirops de glucose, au sirop de maïs à haute teneur en fructose et à d'autres ingrédients édulcorants alternatifs | Moyen terme (2 à 4 ans) |
| Préoccupations sanitaires liées à une consommation excessive de sucre | −0.6% | Mondial, en particulier en Amérique du Nord et en Europe, où la sensibilisation croissante des consommateurs à l'obésité, au diabète et à la consommation de sucre influence la demande d'édulcorants conventionnels | Long terme (plus de 4 ans) |
| Restrictions réglementaires sur la teneur en sucre et l'étiquetage des produits | −0.5% | Mondial, en particulier en Europe et en Amérique du Nord, où les exigences d'étiquetage liées au sucre, les directives nutritionnelles et les politiques de santé publique influencent les formulations alimentaires et de boissons | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du sucre brut et de l'approvisionnement en canne à sucre et en betterave sucrière
Le marché de l'invert sugar est exposé aux fluctuations des prix du sucre brut et aux variations de la production de canne à sucre et de betterave sucrière, ce qui peut augmenter les coûts de fabrication et affecter les marges bénéficiaires. Les changements des conditions météorologiques, des rendements agricoles, des coûts des intrants et des flux commerciaux mondiaux du sucre influencent la disponibilité et le prix du saccharose, la principale matière première utilisée dans la production d'invert sugar. Les perturbations de l'approvisionnement causées par les sécheresses, les précipitations excessives et l'évolution des conditions agricoles peuvent également affecter la stabilité des approvisionnements. Ces fluctuations créent des défis pour les fabricants qui cherchent à maintenir des coûts de production cohérents et des prix compétitifs, en particulier dans les régions dépendantes des récoltes saisonnières de canne à sucre ou de betterave sucrière. Les petits producteurs peuvent rencontrer davantage de difficultés à gérer les augmentations soudaines des dépenses en matières premières en raison d'une flexibilité d'approvisionnement limitée. Par conséquent, la volatilité des prix des matières premières et les incertitudes liées à l'approvisionnement agricole peuvent contraindre la planification de la production et l'expansion du marché.
Concurrence des édulcorants alternatifs et des sirops de sucre
La disponibilité d'édulcorants alternatifs et de sirops de sucre crée une pression concurrentielle pour les fabricants d'invert sugar dans les applications alimentaires et de boissons. Des ingrédients tels que le sirop de glucose, le sirop de maïs à haute teneur en fructose, le dextrose et d'autres édulcorants liquides offrent aux fabricants différentes caractéristiques en termes de coût, de douceur et de fonctionnalité. Les transformateurs alimentaires peuvent sélectionner ces alternatives en fonction des exigences de formulation, de la disponibilité des matières premières et de l'économie de production. De plus, l'intérêt croissant pour les formulations à teneur réduite en sucre et les ingrédients édulcorants alternatifs offre une concurrence supplémentaire aux produits conventionnels à base de sucre. Les fabricants d'invert sugar doivent donc démontrer des avantages en matière de rétention d'humidité, de contrôle de la cristallisation, de solubilité et de texture des produits pour maintenir leur position dans les formulations industrielles. Cette disponibilité de substituts peut limiter la flexibilité des prix et restreindre l'adoption dans les applications où les édulcorants alternatifs offrent une fonctionnalité comparable à moindre coût.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
l'invert sugar liquide est en tête tandis que l'invert sugar en poudre se développe plus rapidementEn 2026, l'invert sugar liquide représentait environ 88,00 % du marché de l'invert sugar, ce qui en fait le segment de forme dominant. Sa domination reflète une utilisation généralisée dans la fabrication d'aliments et de boissons, notamment dans les applications de boulangerie, de confiserie, de boissons et d'aliments transformés. L'invert sugar liquide offre une haute solubilité, une facilité de manipulation et une intégration pratique dans les processus de production industrielle. Ses propriétés de rétention d'humidité et sa capacité à prévenir la cristallisation du sucre soutiennent également son adoption dans les formulations nécessitant une texture constante et une stabilité des produits. Parallèlement, l'invert sugar en poudre devrait enregistrer la croissance la plus rapide, avec un CAGR estimé à 5,20 % jusqu'en 2032. Son format sec offre des avantages en matière de stockage, de transport, de manipulation et d'applications nécessitant un dosage précis des ingrédients.
L'invert sugar liquide continue de bénéficier d'une infrastructure de traitement industriel établie et de son adéquation à la fabrication à grande échelle. Les formulations en poudre offrent aux fabricants une flexibilité supplémentaire dans les mélanges secs, les préparations de boulangerie, les produits de confiserie et les applications alimentaires spécialisées. Cependant, les producteurs des deux catégories doivent maintenir une douceur, une qualité et des performances fonctionnelles constantes tout en gérant les coûts de production et la disponibilité des matières premières.


Par application :
l'alimentation et les boissons sont en tête tandis que les produits pharmaceutiques se développent plus rapidementEn 2026, l'alimentation et les boissons représentaient environ 84,50 % du marché de l'invert sugar, ce qui en fait le plus grand segment d'application. Sa domination est soutenue par l'utilisation généralisée de l'invert sugar dans la boulangerie, la confiserie, les boissons, les produits laitiers et les aliments transformés. Sa capacité à améliorer la rétention d'humidité, à prévenir la cristallisation et à fournir une douceur constante le rend adapté à diverses formulations alimentaires industrielles. Les fabricants de produits de boulangerie et de confiserie utilisent l'invert sugar pour maintenir la souplesse, améliorer la texture et prolonger la durée de conservation des produits, tandis que les producteurs de boissons bénéficient de sa solubilité et de sa facilité d'incorporation. Parallèlement, les produits pharmaceutiques devraient enregistrer la croissance la plus rapide, avec un CAGR estimé à 5,30 % jusqu'en 2032. Son utilisation potentielle comme ingrédient édulcorant dans les formulations liquides orales et les préparations pharmaceutiques soutient la demande des fabricants pharmaceutiques.
Les applications alimentaires et de boissons devraient bénéficier de l'expansion de la production d'aliments transformés et de la demande continue d'ingrédients édulcorants fonctionnels. Les applications pharmaceutiques offrent des opportunités supplémentaires grâce à l'utilisation de l'invert sugar dans des formulations appropriées nécessitant de la douceur et des caractéristiques d'ingrédients spécifiques. D'autres applications contribuent également à la demande par le biais d'utilisations industrielles spécialisées. Cependant, les fabricants doivent répondre aux exigences de formulation, aux normes de qualité des produits et aux considérations réglementaires dans différentes industries d'utilisation finale.
Analyse géographique
Marché de l'invert sugar en Asie-Pacifique
L'Asie-Pacifique représentait environ 43,00 % du marché de l'invert sugar en 2026, ce qui en fait le plus grand marché régional. La région bénéficie de l'expansion des industries de transformation alimentaire, de la croissance de la production de boulangerie et de confiserie, et de la consommation croissante d'aliments et de boissons emballés. Des pays tels que la Chine, l'Inde, le Japon, la Thaïlande, l'Indonésie et la Corée du Sud offrent des opportunités aux fabricants d'invert sugar grâce à des industries manufacturières alimentaires établies et à une demande croissante d'ingrédients édulcorants industriels. La disponibilité de la canne à sucre en tant que principale matière première agricole dans des pays tels que l'Inde, la Thaïlande et l'Indonésie soutient également les capacités régionales de traitement du sucre. Cependant, les fabricants doivent gérer les fluctuations des prix des matières premières, les coûts de production et les réglementations variables en matière de sécurité alimentaire et d'étiquetage sur les marchés régionaux.
Perspectives de croissance du marché de l'invert sugar en Asie-Pacifique
L'Asie-Pacifique devrait rester le marché régional à la croissance la plus rapide, avec un CAGR estimé à 5,40 % sur la période 2027–2032. L'expansion de la fabrication d'aliments transformés, l'urbanisation et l'évolution des modes de consommation créent des opportunités pour les fournisseurs d'invert sugar en Chine, en Inde, au Japon, en Thaïlande, en Indonésie et en Australie. La croissance des produits de boulangerie, de la confiserie, des produits laitiers et des boissons prêtes à consommer soutient la demande d'ingrédients édulcorants fonctionnels. L'expansion de l'infrastructure de transformation alimentaire de la région et les investissements dans les capacités de production industrielle renforcent davantage les opportunités pour l'invert sugar liquide et en poudre. Cependant, les fabricants doivent faire face à la volatilité des prix du sucre, à la concurrence des édulcorants alternatifs et aux différences dans les exigences réglementaires pour étendre leur présence régionale.
Amérique du Nord, Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Amérique du Nord représente un marché établi pour l'invert sugar, soutenu par des industries développées de boulangerie, de confiserie, de boissons et d'aliments transformés, notamment aux États-Unis et au Canada. L'Europe offre des opportunités grâce à ses secteurs établis de confiserie, de boulangerie, de produits laitiers et de transformation alimentaire, l'Allemagne, le Royaume-Uni, la France, l'Italie et les Pays-Bas représentant des marchés importants. L'Amérique du Sud bénéficie de sa solide base de production de canne à sucre, notamment au Brésil et en Argentine, ce qui soutient la disponibilité des matières premières et les activités de traitement du sucre. Au Moyen-Orient et en Afrique, l'expansion de la fabrication d'aliments emballés et la demande croissante de produits de boulangerie et de confiserie transformés créent des opportunités pour les fournisseurs d'invert sugar, notamment en Afrique du Sud et en Arabie Saoudite. Dans toutes ces régions, les fabricants doivent gérer les coûts des matières premières, la conformité réglementaire et la concurrence des ingrédients édulcorants alternatifs pour renforcer leur pénétration du marché.
Paysage concurrentiel
Concentration du Marché
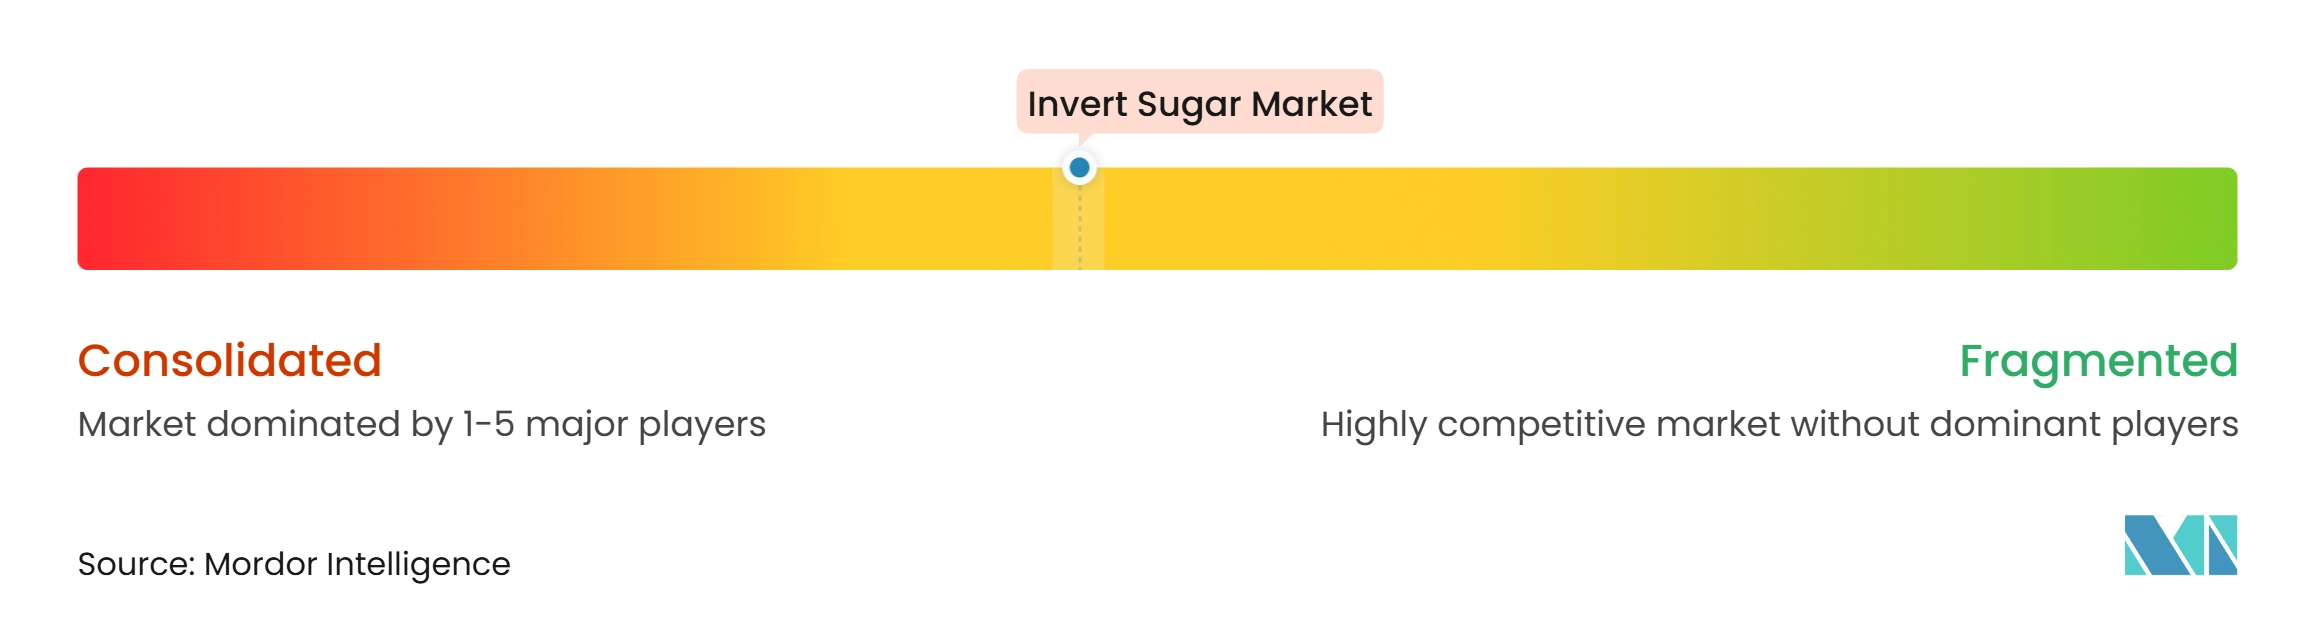
Le marché de l'invert sugar comprend des entreprises multinationales d'ingrédients alimentaires, des producteurs de sucre établis, des fabricants d'édulcorants spécialisés et des transformateurs de sucre régionaux qui se font concurrence par la qualité des produits, les capacités de traitement, les prix et la portée de la distribution. Les entreprises participent au marché par le biais d'invert sugar liquide et en poudre fourni aux fabricants d'aliments et de boissons, aux entreprises pharmaceutiques et à d'autres utilisateurs industriels. Les grands fournisseurs d'ingrédients bénéficient de réseaux d'approvisionnement en sucre établis, de vastes capacités de fabrication et de larges relations avec les clients, tandis que les producteurs spécialisés se concentrent sur des formulations personnalisées, la cohérence des produits et des solutions spécifiques aux applications. Le paysage concurrentiel reflète donc des niveaux de participation variables selon les formes de produits, les applications d'utilisation finale et les marchés régionaux.
Les stratégies concurrentielles sur le marché de l'invert sugar se concentrent sur l'expansion des portefeuilles d'édulcorants spécialisés, l'amélioration de l'efficacité de la production et le renforcement des relations avec les clients industriels. Par exemple, Cargill fournit des ingrédients édulcorants pour les applications alimentaires et de boissons, tandis qu'Archer Daniels Midland (ADM) participe au secteur plus large des édulcorants et des ingrédients alimentaires. Ingredion et Tate & Lyle s'appuient sur leurs portefeuilles d'ingrédients et leur expertise en matière d'applications pour servir les fabricants dans les catégories alimentaires et de boissons. De même, Südzucker et Tereos s'appuient sur leurs capacités de traitement du sucre pour participer aux marchés des édulcorants. Ces stratégies permettent aux entreprises de répondre à la demande de formats liquides et en poudre tout en répondant aux exigences de formulation et de traitement des différents clients industriels.
L'approvisionnement en matières premières, l'efficacité de la production, la cohérence des produits et les capacités de distribution restent des considérations concurrentielles importantes. Les entreprises disposant d'un accès établi aux approvisionnements en canne à sucre et en betterave sucrière peuvent renforcer leurs positions d'approvisionnement, tandis que les opérations de fabrication intégrées peuvent soutenir la gestion des coûts et la disponibilité fiable des produits. Les relations avec les fabricants de produits de boulangerie, de confiserie, de boissons, de produits laitiers, d'aliments transformés et de produits pharmaceutiques aident également les fournisseurs à maintenir leur portée auprès des clients dans toutes les applications. Cependant, les fluctuations des prix du sucre brut, la concurrence des sirops de glucose et des édulcorants alternatifs, et les exigences réglementaires liées à la teneur en sucre et à l'étiquetage alimentaire peuvent influencer les conditions d'exploitation. Les fabricants doivent également maintenir des spécifications de produits cohérentes et répondre aux exigences de qualité et de sécurité spécifiques aux applications. Ces facteurs font de la gestion de la chaîne d'approvisionnement, de la diversification du portefeuille, de l'efficacité de la production et des relations avec les clients des domaines de concurrence importants.
Leaders du secteur de l'invert sugar
-
Archer Daniels Midland Company (ADM)
-
Cargill, Incorporated
-
Südzucker AG
-
Tereos Group
-
Nordzucker AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'invert sugar Entreprises couvertes dans ce rapport
- Archer Daniels Midland Company (ADM)
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Südzucker AG
- Tereos Group
- Nordzucker AG
- Rogers Sugar Inc.
- Cosun Beet Company
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Bunge Limited
- Wilmar International Limited
- ASR Group International, Inc.
- AGRANA Beteiligungs-AG
- House Foods Group Inc.
- MGP Ingredients, Inc.
- Zeeland Farm Services, Inc.
- Soy Austria
- Grain Millers, Inc.
Développements industriels récents dans Marché de l'invert sugar
- Juin 2026 : Ingredion Incorporated a annoncé une acquisition recommandée entièrement en numéraire de Tate & Lyle PLC, élargissant son portefeuille d'ingrédients spécialisés dans les domaines de l'édulcoration, des texturants et de la fortification. La transaction proposée devrait combiner des technologies d'ingrédients complémentaires, des capacités de formulation et des réseaux d'approvisionnement mondiaux, renforçant la position d'Ingredion dans les solutions d'ingrédients alimentaires et de boissons.
- Mai 2026 : Nordzucker AG a annoncé des investissements d'environ 160 millions EUR dans ses sites de production européens au cours de l'exercice financier 2025/2026. Le programme d'investissement comprenait des améliorations de l'efficacité, la modernisation de la production et la centralisation de la production de sucre liquide dans son installation de Nordstemmen en Allemagne, soutenant l'efficacité opérationnelle et renforçant ses capacités de fabrication de sucre liquide.
- Août 2026 : Nordzucker AG a inauguré une nouvelle tour d'extraction dans son usine de Schladen en Allemagne pour améliorer l'efficacité de l'extraction du sucre et réduire la consommation d'énergie. L'installation de 39 mètres est conçue pour soutenir la capacité de traitement de l'usine d'environ 10 500 tonnes de betteraves sucrières par jour, renforçant l'infrastructure de production et l'efficacité opérationnelle de l'entreprise.
- Mars 2025 : Saraswati Sugar Mills a commencé la production de sucre liquide inverti dans son installation de Yamunanagar dans l'Haryana, en Inde. La nouvelle usine de production a été établie par Indian Sugar and General Engineering Corporation (ISGEC) avec un investissement d'environ INR 3 crore.
Périmètre du rapport mondial sur le marché de l'invert sugar
Pour cette étude, le marché de l'invert sugar est défini comme la valeur des ventes d'invert sugar produit commercialement, un ingrédient édulcorant liquide ou en poudre fabriqué par hydrolyse du saccharose en glucose et en fructose. Le marché couvre l'invert sugar liquide et l'invert sugar en poudre, segmentés par application en alimentation et boissons, produits pharmaceutiques et autres applications. Le segment alimentation et boissons comprend la boulangerie, la confiserie, les boissons, les produits laitiers, les aliments transformés et d'autres applications alimentaires où l'invert sugar est utilisé pour sa douceur, sa rétention d'humidité, l'amélioration de la texture, le contrôle de la cristallisation et l'amélioration de la durée de conservation. Le marché comprend également l'invert sugar utilisé dans les formulations pharmaceutiques et d'autres applications industrielles. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique, avec une couverture au niveau des pays telle que spécifiée dans le rapport. La taille du marché et les prévisions sont présentées en termes de valeur (USD) pour les formes, applications et zones géographiques définies.
Aperçu de la segmentation
| Invert sugar liquide |
| Invert sugar en poudre |
| Alimentation et boissons | Boulangerie |
| Confiserie | |
| Boissons | |
| Produits laitiers | |
| Aliments transformés | |
| Autres | |
| Produits pharmaceutiques | |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme | Invert sugar liquide | |
| Invert sugar en poudre | ||
| Par application | Alimentation et boissons | Boulangerie |
| Confiserie | ||
| Boissons | ||
| Produits laitiers | ||
| Aliments transformés | ||
| Autres | ||
| Produits pharmaceutiques | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'invert sugar ?
Le marché de l'invert sugar est estimé à 2,62 milliards USD en 2026 et devrait atteindre 3,46 milliards USD d'ici 2032, avec une croissance à un CAGR de 4,77 % sur la période 2027–2032.
Quel segment détient la plus grande part du marché de l'invert sugar ?
Le segment de l'invert sugar liquide détient la plus grande part du marché de l'invert sugar, représentant 88,00 % en 2026, porté par son utilisation généralisée dans les formulations alimentaires et de boissons.
Quel est le segment à la croissance la plus rapide sur le marché de l'invert sugar ?
Le segment de l'invert sugar en poudre devrait être la forme à la croissance la plus rapide, enregistrant un CAGR de 5,20 % sur la période 2027–2032. Dans les applications, les produits pharmaceutiques devraient croître à un CAGR de 5,30 % au cours de la même période.
Quelle région domine le marché de l'invert sugar ?
L'Asie-Pacifique domine le marché de l'invert sugar, représentant 43,00 % de la part de marché mondiale en 2026. La région devrait également être le marché à la croissance la plus rapide, enregistrant un CAGR de 5,40 % sur la période 2027–2032.