
産業用電気配線アクセサリー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 16.59 十億米ドル |
| 市場規模 (2032) | 22.59 十億米ドル |
| 成長率 (2027 - 2032) | 6.36 % |
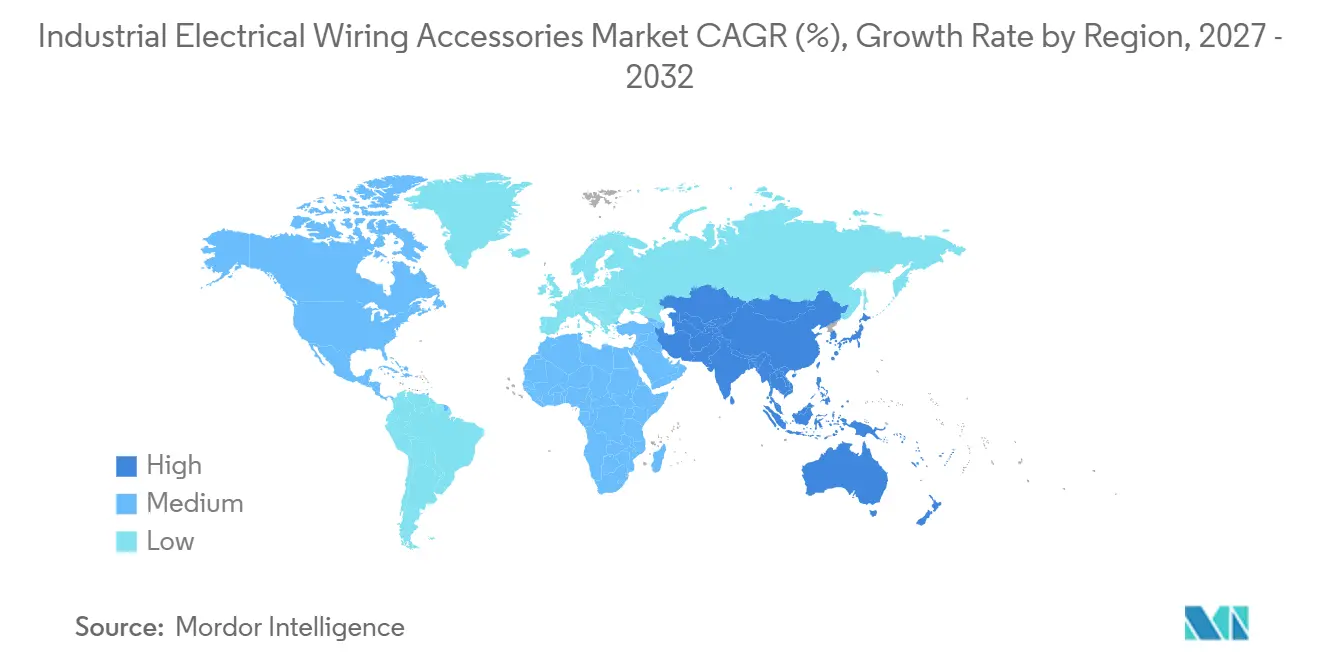
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
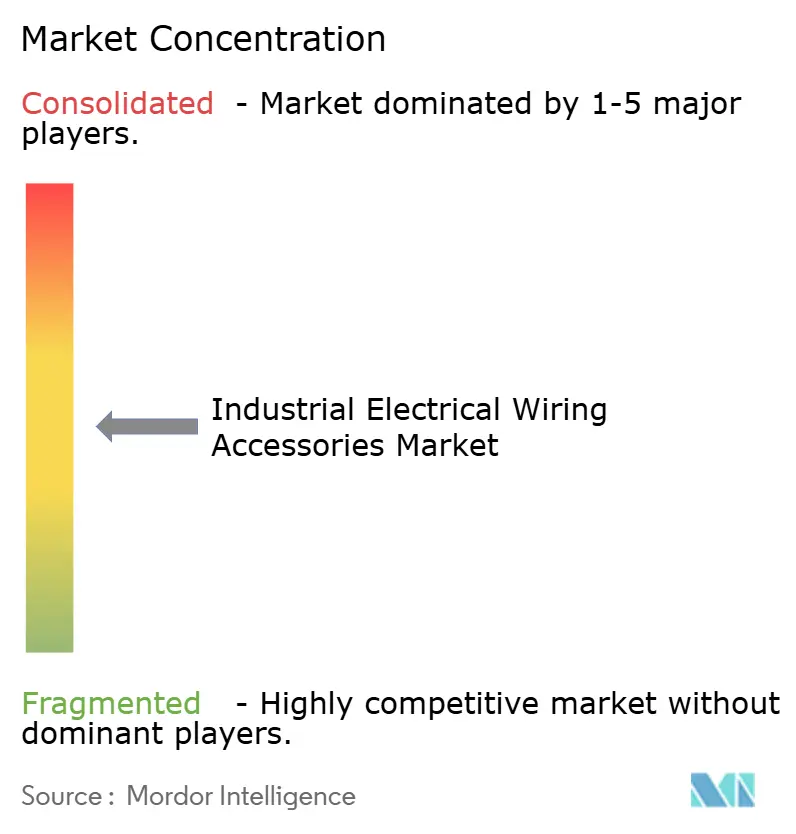
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用電気配線アクセサリー市場分析
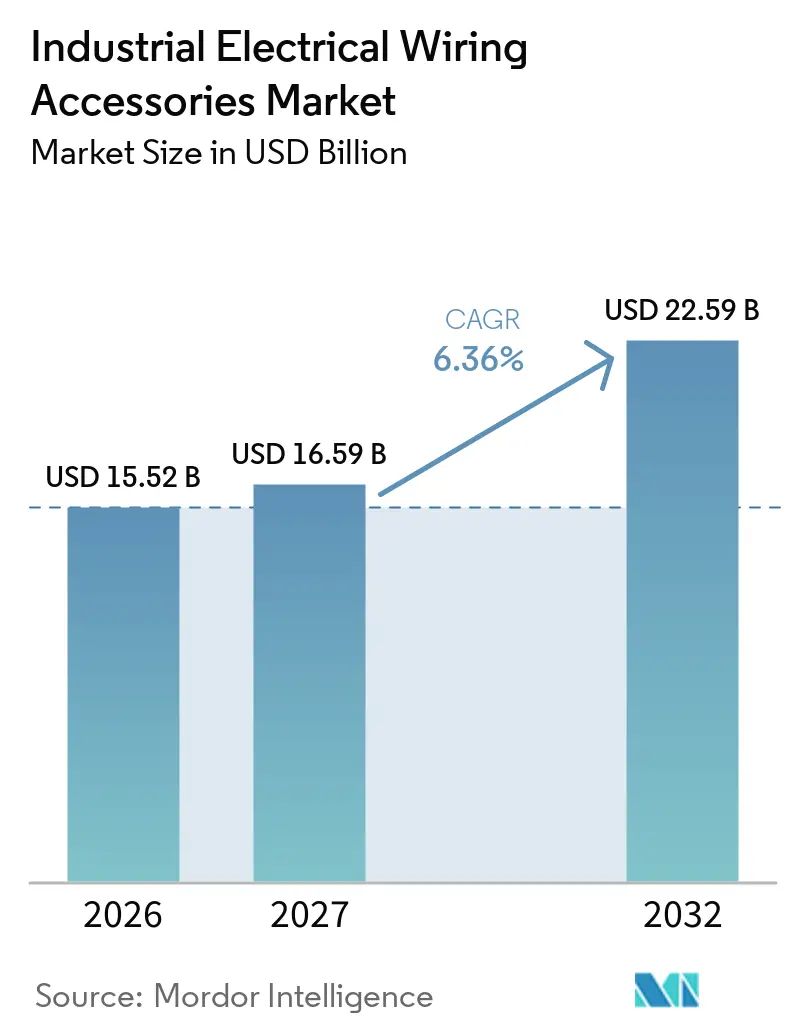
産業用電気配線アクセサリー市場規模は、2026年の15.52 ビリオン 米ドルおよび2027年の16.59 ビリオン 米ドルから、2032年までに22.59 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間のCAGRは6.36%です。産業オートメーション、電力網の刷新、データセンタの建設、および再生可能エネルギープロジェクトにより、スイッチ、コネクター、ケーブルグランド、コンジット、および関連機器を必要とする設置基盤が拡大しています。新規プロジェクトでは、より高い配線密度と、振動・湿気・熱・電気的障害に対するより強固な保護が求められます。これにより、過酷な産業環境での使用に耐える認証済み製品への購買がシフトしています。幅広い認証対応、デジタル機能、および現地での入手可能性を備えたサプライヤーは、産業用電気配線アクセサリー市場において価格競争力を維持できます。金属材料のコスト圧力と各国規格への対応の必要性は、依然として中小サプライヤーが地域をまたいで競争する能力を制限しています。
レポートの主要ポイント
- 製品タイプ別では、スイッチが2025年に24.3%のシェアを占め、スイッチソケット組み合わせは2032年にかけてCAGR 6.5%で成長する見込みです。
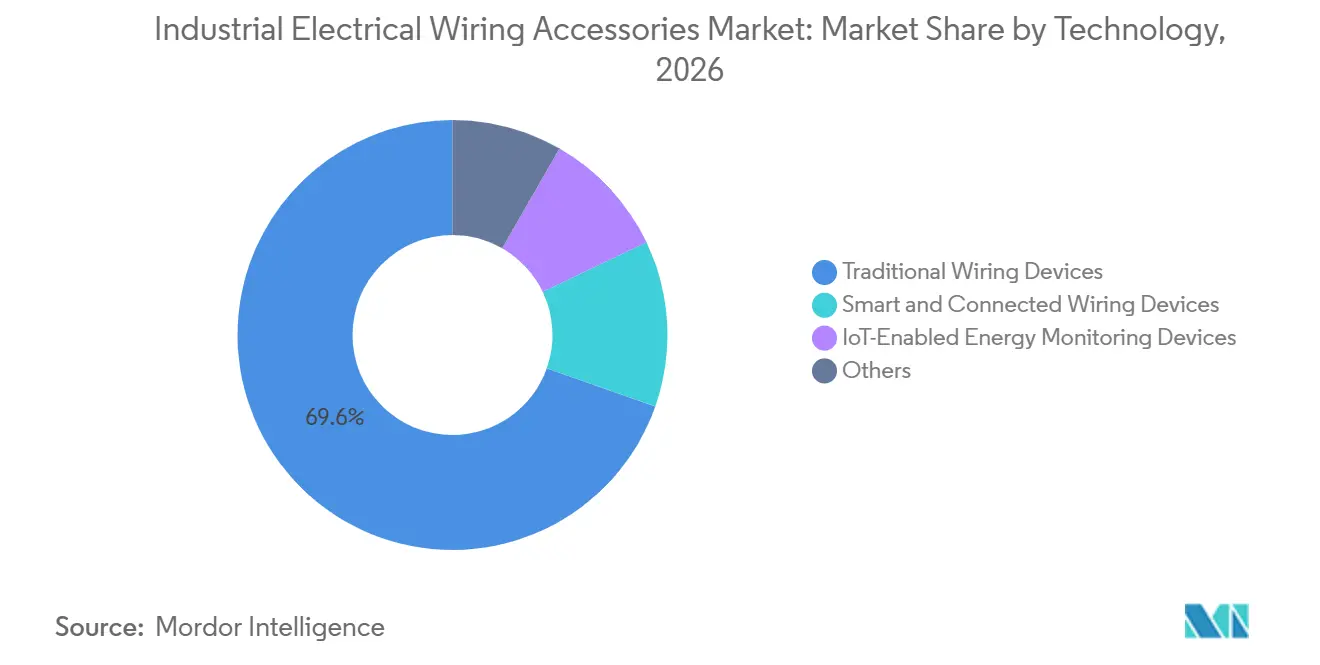
- 技術別では、従来型機器が2025年に69.6%のシェアを占め、スマート・コネクテッド機器は2032年にかけて最高のCAGR 9.2%を記録する見込みです。
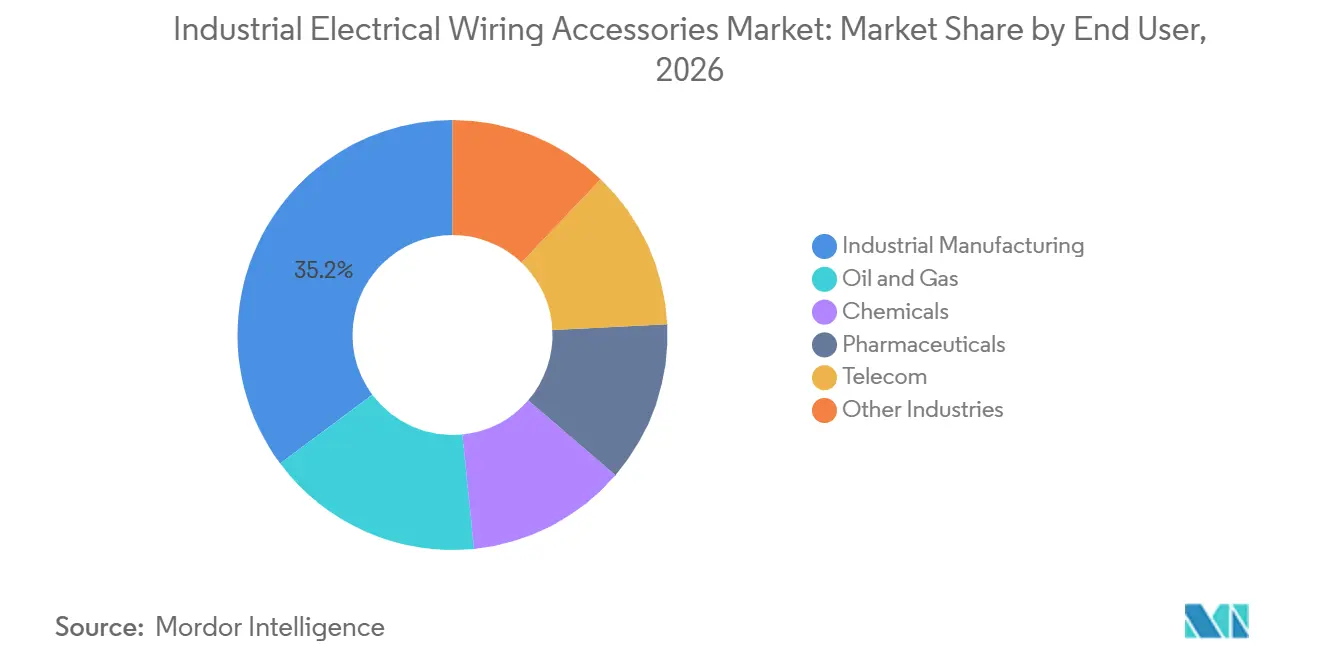
- エンドユーザー別では、産業製造が2025年に35.2%のシェアを占め、医薬品は2032年にかけて最高のCAGR 8.1%を記録する見込みです。
- 地域別では、アジア太平洋が2025年に39.4%のシェアを占め、2032年にかけて最高のCAGR 7.3%を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業オートメーションおよびインダストリー4.0の導入 | +1.50% | グローバル;中国、ドイツ、米国、日本、韓国に集中 | 短期(2年以内) |
| 電力網の近代化と電化投資 | +1.30% | 北米、欧州、アジア太平洋;中東・アフリカへの波及 | 中期(2〜4年) |
| 再生可能エネルギーおよびエネルギー貯蔵の展開 | +0.90% | アジア太平洋が主導;欧州、北米、中東・アフリカへ拡大 | 中期(2〜4年) |
| データセンターおよび高密度電気インフラの拡大 | +1.20% | 北米が主要;アジア太平洋および欧州が副次的 | 短期(2年以内) |
| 過酷環境・危険場所向け認証機器の需要 | +0.70% | グローバル;中東・アフリカの石油・ガス、アジア太平洋の化学クラスター、北米のLNG施設で最も強い | 長期(4年以上) |
| 老朽化した産業用電気資産からの改修需要 | +0.60% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
産業オートメーションおよびインダストリー4.0の導入
産業オートメーションは、各生産設備における配線ポイントの数と仕様レベルを引き上げます。自動化機械には、洗浄サイクル、振動、定期メンテナンスに耐えられる信頼性の高い端末、シールドコネクター、ケーブルグランドが必要です。エッジコンピューティングとコネクテッド機器の採用に伴い、制御盤のレイアウトはより分散した構成へと移行しています。これにより、機械の物理的フットプリントを縮小しながら、内部に必要な保護された電気接続の数が増加する場合があります。このような設計変更は、産業用電気配線アクセサリー市場に明確な成長経路をもたらします。したがって、産業用電気配線アクセサリー市場は、同一の動作環境において信頼性の高いデータ接続と電力接続の両方をサポートるコンパクトな製品への需要から恩恵を受けます。
電力網の近代化と電化投資
電力網への投資は、送電、配電、産業用相互接続、および支援制御システムに使用されるアクセサリーへの需要を生み出します。インフラプログラムが新しい開閉装置ベイ、電気キャビネット、および認定接続製品を必要とする場合、産業用電気配線アクセサリー市場は恩恵を受けます。米国エネルギー省は2026年9月、26州における31件の電力網改善プロジェクトに対して53億 米ドルを発表し、1,500マイル以上の送電線の再導体化と約21,000マイルにわたる電力網強化技術が含まれています[1]。欧州連合理事会は2026年6月、欧州グリッドパッケージに関する立場に合意し、許認可の迅速化と相互接続の強化を支援しています。この規模のプロジェクトは、新しい開閉装置、変電所、産業用パネル、および接続ポイント周辺の認定コンポーネントへの需要を高めます。長期にわたるプロジェクトスケジュールは、設置・試運転を通じて製品の入手可能性と認証サポートを維持できるサプライヤーにとって有利です。
データセンターおよび高密度電気インフラの拡大
データセンターの建設は、ケーブル引き込みシステム、ケーブルグランド、回路保護、および厳密に管理された配線経路への集中的な需要を生み出します。グローバルデータセンター用電線・ケーブル市場は2026年に226億 米ドルと報告されており、2031年までに329億 米ドルに達すると予測されており、これは関連する電気設備の規模を示しています。Southwireはデータセンターの電力需要に対応するための設備近代化に20億 米ドル以上を投じることを表明し、ミシシッピ州スタークビルでの2億5,600万 米ドルの拡張を含んでいます[2]。バージニア州北部、シンガポール、フランクフルト、東京における活発なプロジェクト活動は、現地在庫、技術サービス、および承認済み製品を途切れなく提供できるサプライヤーに有利に働きます。電気的稼働時間と設置品質がデータセンター運営の中核であるため、この要件は産業用電気配線アクセサリー市場における高付加価値販売を支えます。
過酷環境・危険場所向け認証機器の需要
ユーティリティ規模の太陽光、風力、および蓄電池プロジェクトには、標準的な工場用アクセサリーとは異なる製品が必要です。屋外システムには、紫外線暴露、腐食、水の浸入、および高直流電圧に耐えるコネクターとケーブルグランドが必要です。Amphenol Industrial Operationsは2026年にH4 Plusコネクターファミリーを2,000V DC製品で拡張し、ユーティリティ規模の太陽光発電システムの高電圧要件を反映しています[3]。この方向性は、再生可能エネルギー設備に対応するサプライヤーにとって、製品試験とアプリケーション固有の認証の重要性を高めます。また、確立されたメーカーが従来の産業需要だけに依存するのではなく、太陽光・蓄電プロジェクト向けに高仕様製品を提供する機会をもたらします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅、真鍮、アルミニウム、エンジニアリングポリマーのコスト変動 | -0.80% | グローバル;北米およびアジア太平洋の製造拠点で最も深刻 | 短期(2年以内) |
| 断片化した規格と国別認証要件 | -0.50% | グローバル;アジア太平洋、中東・アフリカ、ラテンアメリカで最も顕著 | 長期(4年以上) |
| 価格感応度の高いチャネルにおける偽造品・非適合品 | -0.40% | アジア太平洋、中東・アフリカ、南米;東欧の流通への波及 | 中期(2〜4年) |
| コネクテッド機器のサイバーセキュリティとファームウェア更新責任 | -0.30% | グローバル;北米および欧州にリスクが集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅、真鍮、アルミニウム、エンジニアリングポリマーのコスト変動
材料コストは、購入した導体、金属筐体、エンジニアリングポリマーから製品を組み立てるサプライヤーにとって重要な制約となっています。銅、真鍮、アルミニウム、ポリマーは、コネクター、ケーブルグランド、コンジット、端子、および関連アクセサリーのコストに影響します。長期的な供給契約または統合された導体製造を持つサプライヤーは、短期的な原材料変動に対してより高い保護を持ちます。スポット市場で材料を購入する中小の組立業者は、入札コストとマージンの頻繁な変動に直面する可能性があります。産業用電気配線アクセサリー市場は、製品の入手可能性と価格を維持するために信頼性の高い材料供給を必要とします。コスト管理における結果的な差異は、産業用電気配線アクセサリー市場全体の製品入手可能性と価格に影響を与える可能性があります。
断片化した規格と国別認証要件
安全性と製品承認システムの違いは、複数の国で事業を展開するサプライヤーにとって、製品投入の遅延とテストコストの増加をもたらす可能性があります。危険場所向け製品は、IECEx、ATEX、および米国の電気規格の下でそれぞれ異なる要件を満たす必要がある場合があります。IECは2026年6月にIEC 60079-0第8版を発行し、爆発性雰囲気における筐体間の工場配線、プラグ、ソケット、ケーブルグランド、および温度表示に影響する要件を追加しました[4]。これらの要件は、石油・ガス、化学、医薬品、その他の高リスク施設に対応する企業にとって、認証の専門知識を購買上の優位性とします。また、コンプライアンスリソースが限られた中小メーカーに対して、より大きな管理・テスト負担を課します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スイッチが数量をリードし、組み合わせ製品が仕様面で地位を確立スイッチは2025年の産業用電気配線アクセサリー市場シェアの24.3%を占めました。これは、パネルボード、モーターコントロールセンター、機械筐体にわたって使用されているためです。ロータリーカム、セレクター、プッシュボタン、リミットスイッチ製品は、幅広い産業制御タスクをサポートします。多くの業種にわたる使用により、機器のアップグレードやメンテナンスに伴う交換需要が生まれます。このカテゴリーの幅広さにより、サプライヤーはさまざまな動作条件に対応した複数の定格と筐体オプションを提供できます。スイッチソケット組み合わせは、コンパクトなキャビネット設計が設置スペースと配線引き込みポイントの数を削減しようとする中、2032年にかけてCAGR 6.5%で成長すると予測されています。
スイッチソケット組み合わせはまた、スペースが限られたパネルや機械筐体内での組立工程を削減します。Schneider Electricは2026年6月、新しいTeSysモーターコントロールシリーズにWeidmüllerのSNAP IN接続技術を採用し、両社は設置時間を最大75%短縮できると述べています。ソケットおよびレセプタクル、プラグおよびアダプター、コネクターおよび端子、ケーブル管理製品は、それぞれ異なるアプリケーションニーズに対応し続けています。IEC 60309ピン・スリーブ機器は、湿潤または過酷な場所で保護された多定格接続が必要な場合に引き続き有効です。ケーブルグランドとコンジットは、ケーブルルーティングとシーリングが設置範囲の一部である化学プラント、石油・ガスサイト、データセンター建設においてプロジェクト量を支えます。
技術別:
従来型機器が数量を維持しながらスマート普及が加速従来型機器は2025年に69.6%のシェアを占め、既存の産業施設における長い交換サイクルに支えられています。北米および欧州の多くの工場では、コネクテッド機器が標準的な調達要件となる以前に設置されたシステムを依然として使用しています。これらのサイトでは、既存のコンジット、パネル寸法および運用慣行に適合する互換性のある交換品が必要です。したがって、従来型製品はメンテナンスおよび改修支出において引き続き大きな役割を果たします。産業用電気配線アクセサリー市場は、スマート・コネクテッド機器が2032年にかけてCAGR 9.2%で進展する中でも、安定した交換需要を維持できます。
コネクテッド機器は、エネルギー管理システムとメンテナンス判断に活用できる回路レベルの情報を提供できます。これにより、単一の物理コンポーネントから、監視・制御をサポートできる製品へと価値提案が変化します。IEC PAS 62443-1-6:2025は、IIoTアプリケーションへの産業用サイバーセキュリティ要件の適用に関するIECフレームワークを提供します。コンプライアンスへの期待は、規制された産業顧客にコネクテッドアクセサリーを販売するメーカーに対して、追加の開発・サポート要件を課します。セキュアな製品アップデートと脆弱性管理をサポートできる確立されたサプライヤーは、これらの期待に応えるうえで有利な立場にあります。
エンドユーザー別:
産業製造が需要を支え、医薬品が仕様要件を引き上げ産業製造は2025年に35.2%のシェアを占め、設置済み機器基盤の規模と継続的な交換需要を反映しています。自動車、電子機器、食品・飲料、重工業はそれぞれ生産ラインにわたって電気制御・接続製品を使用しています。自動車および電子機器における機器変更は、機械、パネル、電力配電システムの広範なアップグレードにつながる可能性があります。これにより、スイッチ、ケーブルグランド、端子、コンジット、および認定保護コンポーネントへの需要が維持されます。産業用電気配線アクセサリー市場はこの広範な交換基盤から恩恵を受け、一方で医薬品はクリーンルームおよび管理された生産環境がより厳格な電気機器仕様を必要とするため、2032年にかけてCAGR 8.1%を記録すると予測されています。
医薬品施設には、清掃可能な表面、保護された筐体、管理された汚染リスク、および文書化された運用基準をサポートできる配線製品が必要です。これらのサイトの電気設備には、ステンレス鋼製ケーブルトレイシステム、適切な筐体定格、およびクリーンルーム要件に適合した製品が必要な場合があります。これにより、一般的な産業建設よりも高い仕様の購買環境が生まれます。石油・ガスおよび化学品も、危険区域保護がサイト設計の中核であるため、認定アクセサリーへの需要を支えます。通信、鉱業、水処理、および輸送プロジェクトは、ケーブル管理、基地局設置、プロセス機器、およびインフラアップグレードを通じて産業用電気配線アクセサリー市場にさらなる需要をもたらします。
地域分析
アジア太平洋地域の産業用電気配線アクセサリー市場
アジア太平洋地域は2025年の産業用電気配線アクセサリー市場シェアの39.4%を占め、2032年までに7.3%のCAGRで成長すると予測されている。中国、インド、東南アジアは、産業拡大と電力システムおよび製造能力への投資を組み合わせている。中国は再生可能エネルギーの統合、グリッドのデジタル化、および産業の電化に向けた投資を推進しており、これらには広範な電気接続および保護機器が必要とされる。ABBは2026年に、2025年に3,500万米ドルを投資した後、インドに7,500万米ドルを投資する計画を発表しており、同国の産業および電力需要に対するサプライヤーの関心を反映している。ベトナム、インドネシア、タイにおける製造業の多様化は、標準化された高仕様機器の初期電気設備および交換需要の両方を支えている。
北米および欧州の産業用電気配線アクセサリー市場
北米と欧州は成熟した地域であるが、いずれも産業および電力資産の近代化を継続している。米国エネルギー省の2026年グリッド資金は、送電システムおよび関連施設全体の交換・拡張活動を支援している。欧州では、欧州グリッドパッケージに関する理事会の2026年の立場がグリッドの近代化と相互接続を支援している。これらの市場では、産業用電気配線アクセサリー市場において、改修工事、安全規制への適合、エネルギー監視、および産業用電気制御システムの近代化を支援する製品が重視されている。これらの市場は交換工事と新規投資を組み合わせているため、ローカルチャネルのカバレッジと国別のコンプライアンスサポートが引き続き重要である。
中東・アフリカおよび南米の産業用電気配線アクセサリー市場
南米および中東・アフリカは全体的な取引量は少ないものの、特定の需要機会を有している。ブラジルは石油化学および エネルギー転換投資を通じて地域活動を支援している。湾岸諸国は、ATEXおよびIECEx認証機器を必要とする石油・ガスの下流部門、産業の多様化、および関連インフラへの投資を継続している。南アフリカおよびモロッコ以外の国々は産業電化の初期段階にあるが、産業ゾーンおよびデータセンタープロジェクトが、適切な流通網を持つサプライヤーにとって産業用電気配線アクセサリー市場における選択的な機会を生み出している。
競合ランドスケープ
産業用電気配線アクセサリー市場は、プレミアム層において中程度の集中度を示しています。Schneider Electric、ABB、Legrand、Eaton、Siemens、Hubbellは、認証カバレッジ、デジタル統合、製品の幅広さ、および流通リーチを通じて競争しています。サイトオーナーが技術サポートと文書化されたコンプライアンスを高く評価するアプリケーションでは、これらの企業の立場がより強固です。地域の組立業者が基本的な製品入手可能性と低価格で競争できるため、中間市場および価格感応度の高いチャネルはより断片化しています。これにより、プレミアムアプリケーションと標準化された交換需要の間に明確な差異が生まれます。
Hubbellは2026年6月、NSI Industriesの30億 米ドルの買収を完了し、15,000以上のブランド製品と2,000以上の北米流通業者へのアクセスを追加しました。この動きにより、HubbellはElectrical市場における製品ラインナップと流通アクセスを拡大しました。Schneider ElectricのTeSysシリーズへのSNAP IN技術の採用は、製品設計を通じた設置時間短縮への並行した注力を示しています。Siemensは2026年3月、残留電流監視機能を統合したSENTRON ECPDシリーズを拡張し、データセンター、医薬品、コンベヤー、エレベーター、無停電電源システムなどのアプリケーションにおける継続的な障害監視をサポートします。
競争の焦点は、基本的なスイッチやソケットを超え、保護・監視・接続機能を組み合わせた製品へと移行しています。デジタル機能は、ユーザーがエネルギーデータと早期障害検出を必要とする場合に、コンポーネントの価値を高めることができます。コネクテッド製品はまた、セキュリティとアップデートの責任をもたらし、確立されたエンジニアリングおよびコンプライアンスリソースを持つサプライヤーに有利に働きます。Marechal Electric、MENNEKES、SCAME、WAGO、Weidmüllerなどの専門メーカーは、アプリケーション知識と認証の深さが重要な狭い製品分野において競争力を維持しています。彼らの選択的な製品フォーカスは、産業用電気配線アクセサリー市場においてフルラインプロバイダーとの直接的な価格比較を制限します。
産業用電気配線アクセサリー業界リーダー
-
Schneider Electric SE
-
ABB Ltd.
-
Legrand SA
-
Siemens AG
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
産業用電気配線アクセサリー市場 このレポートでカバーされる企業
- ABB Ltd.
- Amphenol Corporation
- Atkore Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Gewiss S.p.A.
- Hager Group
- HellermannTyton Group
- Honeywell International Inc.
- Hubbell Incorporated
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- Marechal Electric Group
- MENNEKES Elektrotechnik GmbH and Co. KG
- Molex LLC
- OBO Bettermann Holding GmbH and Co. KG
- Panduit Corp.
- Phoenix Contact GmbH and Co. KG
- SCAME Group S.p.A.
- Schneider Electric SE
- Siemens AG
- TE Connectivity Ltd.
- WAGO Kontakttechnik GmbH and Co. KG
- Weidmüller Interface GmbH and Co. KG
最近の産業開発事情 産業用電気配線アクセサリー市場
- 2026年6月:Hubbell IncorporatedはNSI Industriesの30億 米ドルの買収を完了し、Bridgeportフィッティング、Polarisコネクター、Torkタイマーを含む15,000以上のブランド電気製品と、2,000以上の北米流通業者へのアクセスを追加しました。
- 2026年6月:Schneider Electricは、新しいTeSysシリーズのモーターコントロール製品にWeidmüllerのSNAP INツールレス接続技術を採用し、北米のOEMおよびパネルビルダーがモーターコントロールの設置時間を最大75%短縮できるようにしました。
- 2026年3月:Siemensは、残留電流監視機能を統合したSENTRON ECPDの拡張を発表し、ダウンタイムなしで24時間365日の漏れ電流監視を可能にしました。三相400Vバージョンは、コンベヤー、エレベーター、無停電電源装置アプリケーションを対象としています。
- 2026年2月:Legrandは、Kratos Industriesの買収と、二相液体冷却技術のためのAccelsiusへの戦略的投資を発表し、Legrandのデータセンター電力インフラ戦略を推進しました。
グローバル産業用電気配線アクセサリー市場レポートの調査範囲
産業用電気配線アクセサリーとは、製造工場、工場、石油・ガス施設、倉庫、加工工場などの産業施設における電気配線システムの接続、制御、保護、ルーティング、および固定に使用されるコンポーネントです。これらのアクセサリーには、ケーブルグランド、ケーブルラグ、コネクター、ジャンクションボックス、コンジット、配線ダクト、端子台、ケーブルタイ、産業用スイッチおよびソケットが含まれます。これらは安全で信頼性が高く整理された電気接続を確保し、効率的な電力配電、機器の運転、および産業用電気安全基準への準拠をサポートします。
産業用電気配線アクセサリー市場は、製品タイプ、技術、エンドユーザー、地域別にセグメント化されています。製品タイプ別では、スイッチ、ソケット、プラグ、スイッチソケット組み合わせ、コネクター、ケーブルグランド、コンジット、その他の製品にセグメント化されています。技術別では、従来型、スマート・コネクテッド、IoT対応、その他の技術にセグメント化されています。エンドユーザー別では、製造、石油・ガス、化学品、医薬品、通信、その他の産業にセグメント化されています。本レポートはまた、主要地域の26カ国にわたるグローバル産業用電気配線アクセサリー市場の市場規模と予測を網羅しています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| スイッチ |
| ソケットおよびレセプタクル |
| プラグおよびアダプター |
| スイッチソケット組み合わせ |
| コネクターおよび端子 |
| ケーブルグランドおよびケーブルフィッティング |
| コンジットおよびコンジットフィッティング |
| 延長コードおよび電源タップ |
| その他の配線アクセサリー |
| 従来型配線機器 |
| スマート・コネクテッド配線機器 |
| IoT対応エネルギー監視機器 |
| その他 |
| 産業製造 |
| 石油・ガス |
| 化学品 |
| 医薬品 |
| 通信 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | スイッチ | |
| ソケットおよびレセプタクル | ||
| プラグおよびアダプター | ||
| スイッチソケット組み合わせ | ||
| コネクターおよび端子 | ||
| ケーブルグランドおよびケーブルフィッティング | ||
| コンジットおよびコンジットフィッティング | ||
| 延長コードおよび電源タップ | ||
| その他の配線アクセサリー | ||
| 技術別 | 従来型配線機器 | |
| スマート・コネクテッド配線機器 | ||
| IoT対応エネルギー監視機器 | ||
| その他 | ||
| エンドユーザー別 | 産業製造 | |
| 石油・ガス | ||
| 化学品 | ||
| 医薬品 | ||
| 通信 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
産業用電気配線アクセサリーへの需要を牽引しているものは何ですか?
産業オートメーション、電力網の近代化、データセンターの建設、および再生可能エネルギープロジェクトが、接続・保護・ケーブル管理製品への需要を高めています。
産業用電気配線アクセサリー市場の規模はどのくらいですか?
産業用電気配線アクセサリー市場は、2027年から2032年にかけてCAGR 6.36%で成長し、2032年までに22.59 ビリオン 米ドルに達すると予測されています。
産業用電気配線アクセサリーの販売をリードしている製品カテゴリーはどれですか?
スイッチは2025年に24.3%のシェアでリードしており、パネルボード、機械筐体、モーターコントロールセンターで広く使用されているためです。
スマート・コネクテッド配線機器が急速に成長しているのはなぜですか?
スマート・コネクテッド機器は、産業ユーザーがエネルギー監視、予知保全サポート、およびコネクテッド制御システムを必要としているため、2032年にかけてCAGR 9.2%で成長すると予測されています。
産業用電気配線アクセサリーにとって最も有望な地域はどこですか?
アジア太平洋は2025年の販売の39.4%を占め、製造、電力、インフラ投資に支えられ、2032年にかけてCAGR 7.3%で成長すると予測されています。
最も速く成長するエンドユーザーはどこですか?
医薬品は、管理された製造環境がより高仕様の電気機器を必要とするため、2032年にかけてCAGR 8.1%で成長すると予測されています。