
Taille et part du marché des accessoires de câblage électrique industriel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.59 Milliards de dollars |
| Taille du Marché (2032) | 22.59 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.36 % |
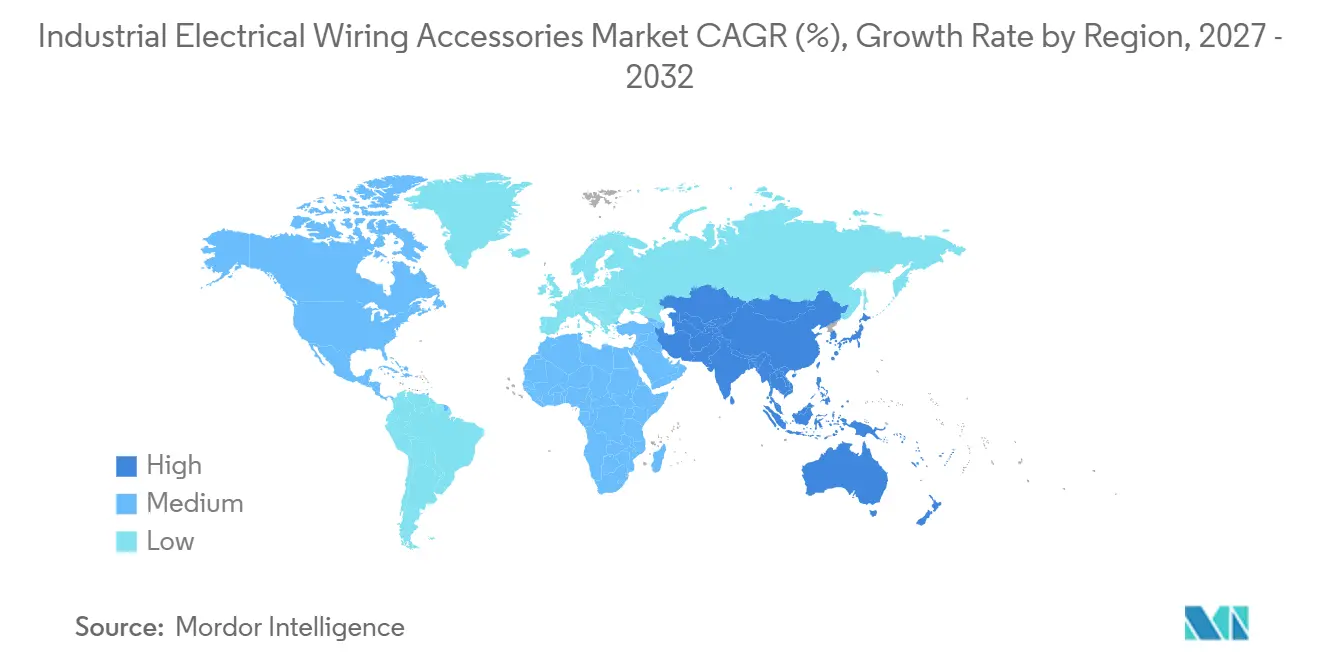
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
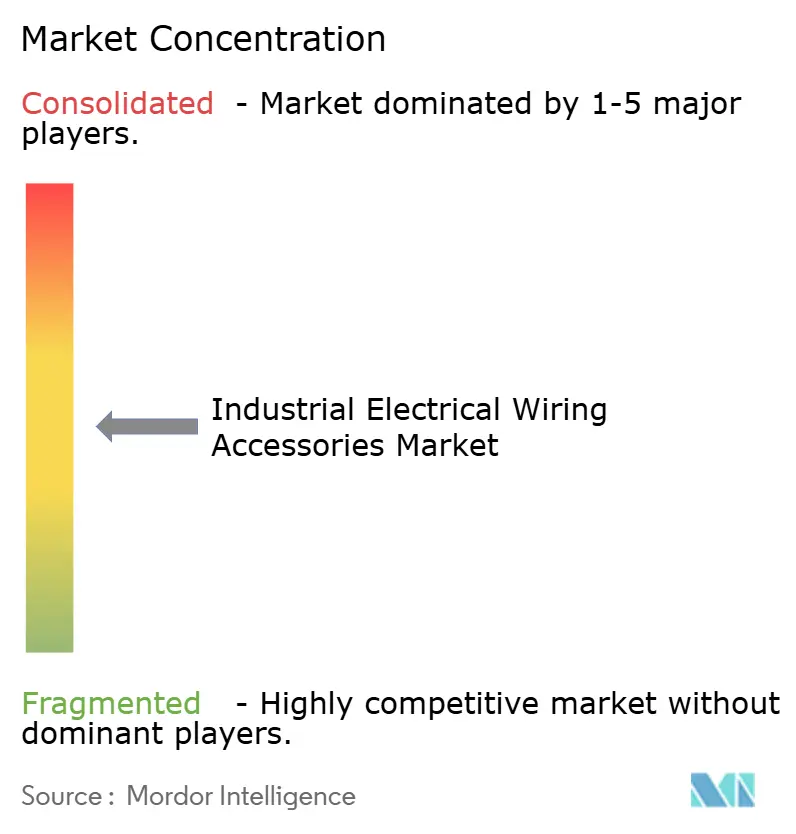
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des accessoires de câblage électrique industriel par Mordor Intelligence
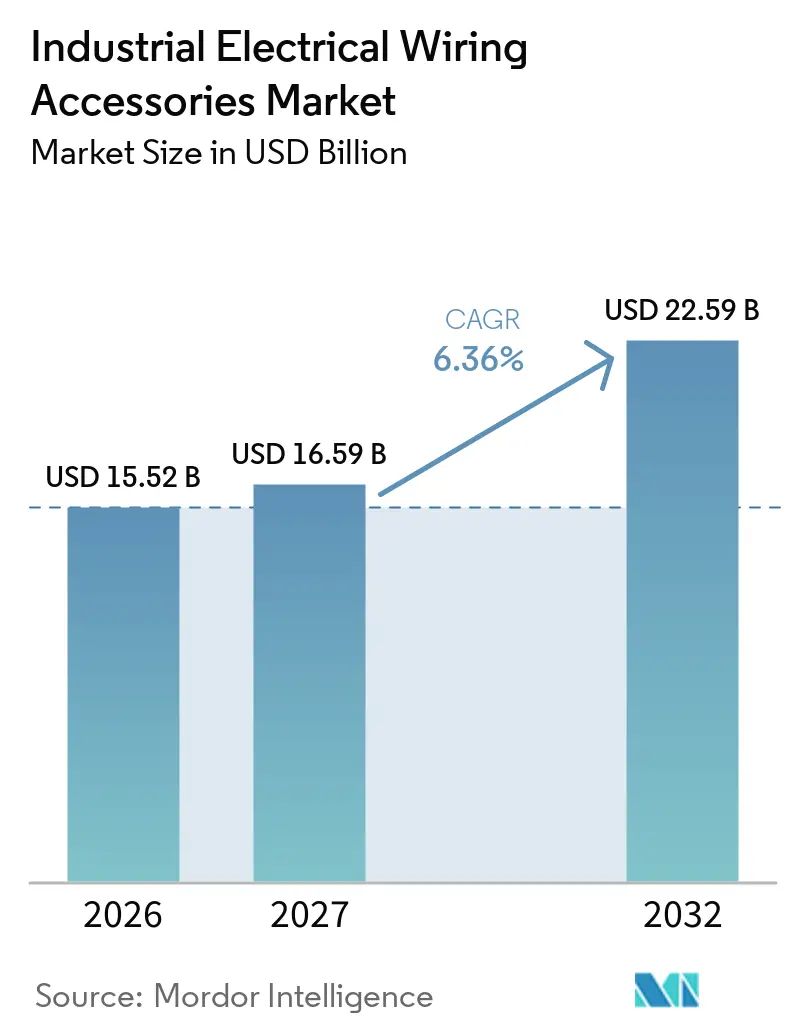
La taille du marché des accessoires de câblage électrique industriel devrait s'étendre de 15,52 milliards USD en 2026 et 16,59 milliards USD en 2027 à 22,59 milliards USD d'ici 2032, à un CAGR de 6,36 % entre 2027 et 2032. L'automatisation industrielle, le renouvellement des réseaux électriques, la construction de centres de données et les projets d'énergie renouvelable élargissent la base installée nécessitant des interrupteurs, des connecteurs, des presse-étoupes, des conduits et des équipements connexes. Les nouveaux projets exigent une densité de câblage plus élevée et une protection renforcée contre les vibrations, l'humidité, la chaleur et les défauts électriques. Cela oriente les achats vers des produits certifiés capables de fonctionner dans des environnements industriels exigeants. Les fournisseurs disposant d'une large couverture de certification, de fonctionnalités numériques et d'une disponibilité locale peuvent protéger leur positionnement tarifaire sur le marché des accessoires de câblage électrique industriel. La pression sur les coûts liée aux métaux et la nécessité de satisfaire différentes normes nationales limitent encore la capacité des petits fournisseurs à être compétitifs à l'échelle régionale.
Points clés du rapport
- Par type de produit, les interrupteurs détenaient une part de 24,3 % en 2025, tandis que les combinaisons interrupteur-prise devraient croître à un CAGR de 6,5 % jusqu'en 2032.
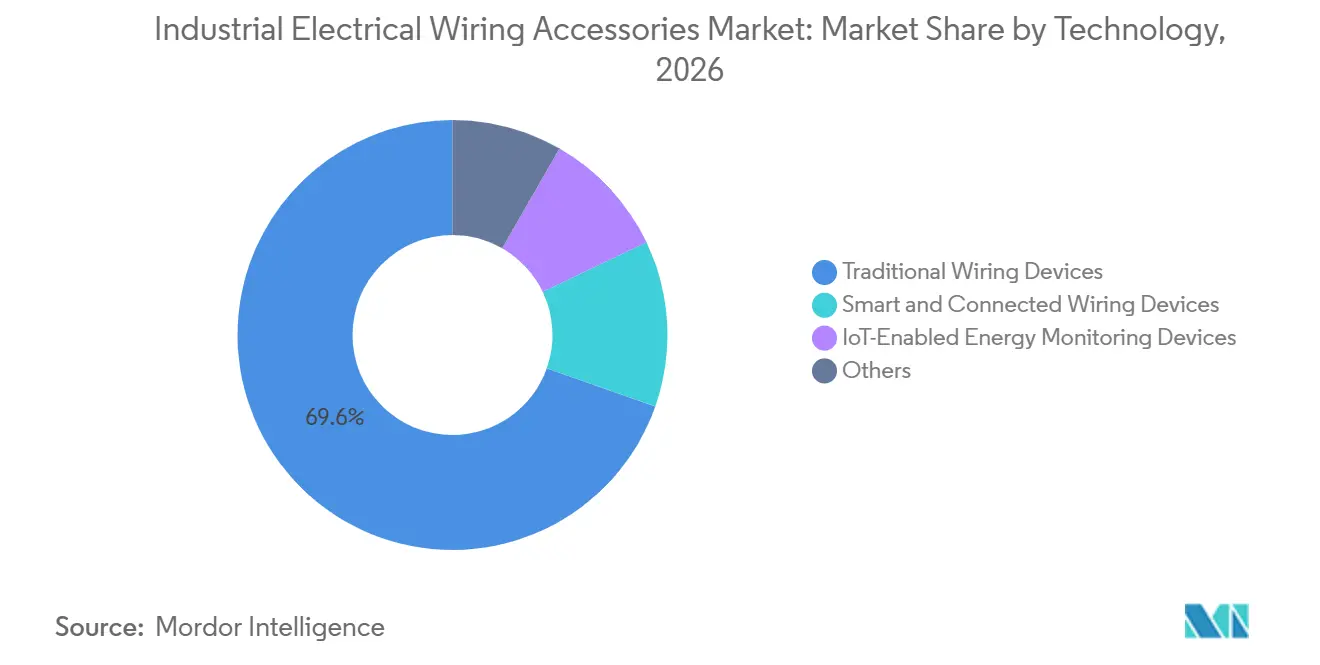
- Par technologie, les dispositifs traditionnels détenaient une part de 69,6 % en 2025, tandis que les dispositifs intelligents et connectés devraient enregistrer le CAGR le plus élevé à 9,2 % jusqu'en 2032.
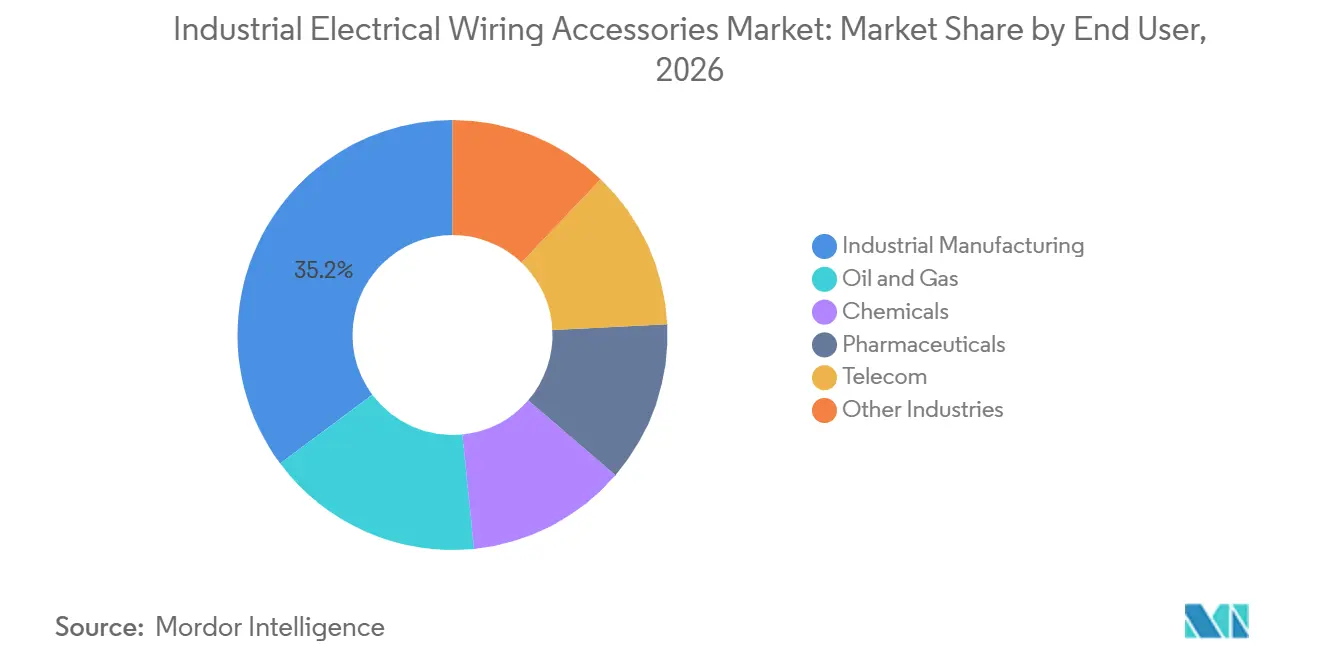
- Par utilisateur final, la fabrication industrielle détenait une part de 35,2 % en 2025, tandis que le secteur pharmaceutique devrait enregistrer le CAGR le plus élevé à 8,1 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 39,4 % en 2025 et devrait enregistrer le CAGR le plus élevé à 7,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'automatisation industrielle et de l'Industrie 4.0 | +1.50% | Mondial ; concentration principale en Chine, en Allemagne, aux États-Unis, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Modernisation des réseaux électriques et investissement dans l'électrification | +1.30% | Amérique du Nord, Europe, APAC ; extension au Moyen-Orient et en Afrique | Moyen terme (2–4 ans) |
| Déploiement des énergies renouvelables et du stockage d'énergie | +0.90% | APAC dominant ; extension à l'Europe, à l'Amérique du Nord et à la MEA | Moyen terme (2–4 ans) |
| Expansion des centres de données et des infrastructures électriques à haute densité | +1.20% | Amérique du Nord en premier lieu ; APAC et Europe en second lieu | Court terme (≤ 2 ans) |
| Demande de dispositifs certifiés pour environnements sévères et zones dangereuses | +0.70% | Mondial ; plus fort dans le secteur pétrolier et gazier de la MEA, les clusters chimiques de l'APAC et les installations GNL d'Amérique du Nord | Long terme (≥ 4 ans) |
| Demande de rénovation liée au vieillissement des actifs électriques industriels | +0.60% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'automatisation industrielle et de l'Industrie 4.0
L'automatisation industrielle augmente le nombre et le niveau de spécification des points de câblage dans chaque installation de production. Les machines automatisées nécessitent des terminaisons fiables, des connecteurs blindés et des presse-étoupes capables de résister aux cycles de lavage, aux vibrations et à la maintenance régulière. Les agencements des armoires de commande évoluent vers des configurations plus distribuées à mesure que l'informatique en périphérie et les équipements connectés sont adoptés. Cela peut réduire l'encombrement physique d'une machine tout en augmentant le nombre de connexions électriques protégées requises en son sein. Ces changements de conception offrent une voie de croissance claire pour le marché des accessoires de câblage électrique industriel. Le marché des accessoires de câblage électrique industriel bénéficie ainsi de la demande de produits compacts prenant en charge des connexions de données et d'alimentation fiables dans le même environnement d'exploitation.
Modernisation des réseaux électriques et investissement dans l'électrification
L'investissement dans les réseaux électriques crée une demande d'accessoires utilisés dans le transport, la distribution, l'interconnexion industrielle et les systèmes de contrôle associés. Le marché des accessoires de câblage électrique industriel bénéficie des programmes d'infrastructure qui nécessitent de nouvelles travées d'appareillage de commutation, des armoires électriques et des produits de connexion qualifiés. Le Département américain de l'Énergie a annoncé en septembre 2026 un financement de 5,3 milliards USD pour 31 projets d'amélioration du réseau électrique dans 26 États, incluant le recâblage de plus de 1 500 miles de lignes de transport et des technologies d'amélioration du réseau sur près de 21 000 miles[1]. Le Conseil de l'Union européenne a arrêté sa position sur le Paquet Réseaux Européens en juin 2026 afin de soutenir une procédure d'autorisation plus rapide et une plus grande interconnexion. Des projets de cette envergure accroissent la demande de composants certifiés pour les nouveaux appareillages de commutation, les sous-stations, les tableaux industriels et les points de connexion. Les calendriers de projet prolongés favorisent également les fournisseurs capables de maintenir la disponibilité des produits et le soutien à la certification tout au long de l'installation et de la mise en service.
Expansion des centres de données et des infrastructures électriques à haute densité
La construction de centres de données crée une demande concentrée de systèmes d'entrée de câbles, de presse-étoupes, de protection des circuits et de chemins de câblage étroitement gérés. Le marché mondial des fils et câbles pour centres de données a été évalué à 22,6 milliards USD en 2026 et devrait atteindre 32,9 milliards USD d'ici 2031, ce qui illustre l'ampleur du déploiement électrique associé. Southwire s'est engagé à investir plus de 2 milliards USD pour moderniser ses capacités destinées à la demande électrique des centres de données, dont une expansion de 256 millions USD à Starkville, Mississippi[2]. L'intense activité de projets en Virginie du Nord, à Singapour, à Francfort et à Tokyo récompense les fournisseurs capables d'assurer un stock local, un service technique et des produits approuvés sans interruption. Cette exigence soutient des ventes à plus haute valeur ajoutée sur le marché des accessoires de câblage électrique industriel, car la continuité électrique et la qualité d'installation sont au cœur des opérations des centres de données.
Demande de dispositifs certifiés pour environnements sévères et zones dangereuses
Les projets solaires, éoliens et de stockage par batteries à grande échelle nécessitent des produits différents des accessoires d'usine standard. Les systèmes extérieurs ont besoin de connecteurs et de presse-étoupes résistant à l'exposition aux ultraviolets, à la corrosion, à la pénétration d'eau et aux hautes tensions en courant continu. Amphenol Industrial Operations a élargi sa gamme de connecteurs H4 Plus avec un produit 2 000 V CC en 2026, reflétant les exigences de tension plus élevées des systèmes photovoltaïques à grande échelle[3]. Cette orientation renforce l'importance des essais de produits et de la certification spécifique aux applications pour les fournisseurs desservant les installations d'énergies renouvelables. Elle offre également aux fabricants établis la possibilité de proposer des produits à spécifications plus élevées pour les projets solaires et de stockage, plutôt que de s'appuyer uniquement sur la demande industrielle conventionnelle.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts du cuivre, du laiton, de l'aluminium et des polymères techniques | -0.80% | Mondial ; plus aigu dans les pôles de fabrication d'Amérique du Nord et d'APAC | Court terme (≤ 2 ans) |
| Normes fragmentées et exigences de certification spécifiques à chaque pays | -0.50% | Mondial ; plus prononcé en APAC, MEA et Amérique latine | Long terme (≥ 4 ans) |
| Produits contrefaits et non conformes dans les circuits sensibles aux prix | -0.40% | APAC, MEA, Amérique du Sud ; extension à la distribution en Europe de l'Est | Moyen terme (2–4 ans) |
| Cybersécurité et responsabilité liée aux mises à jour du micrologiciel pour les dispositifs connectés | -0.30% | Mondial ; risque concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du cuivre, du laiton, de l'aluminium et des polymères techniques
Les coûts des matériaux sont devenus une contrainte importante pour les fournisseurs qui assemblent des produits à partir de conducteurs achetés, de boîtiers métalliques et de polymères techniques. Le cuivre, le laiton, l'aluminium et les polymères influent sur le coût des connecteurs, des presse-étoupes, des conduits, des bornes et des accessoires connexes. Les fournisseurs disposant d'accords d'approvisionnement à long terme ou d'opérations intégrées de conducteurs sont mieux protégés contre les variations à court terme des intrants. Les assembleurs de plus petite taille qui achètent des matériaux au prix du marché au comptant peuvent faire face à des variations fréquentes des coûts d'offre et des marges. Le marché des accessoires de câblage électrique industriel a besoin d'un approvisionnement fiable en matériaux pour préserver la disponibilité des produits et les prix. La différence qui en résulte en matière de maîtrise des coûts peut affecter la disponibilité des produits et les prix sur l'ensemble du marché des accessoires de câblage électrique industriel.
Normes fragmentées et exigences de certification spécifiques à chaque pays
Des systèmes de sécurité et d'approbation de produits différents peuvent retarder les lancements et augmenter les coûts de test pour un fournisseur opérant dans plusieurs pays. Les produits pour zones dangereuses peuvent devoir satisfaire à des exigences distinctes au titre de l'IECEx, de l'ATEX et des cadres électriques américains. La CEI a publié l'Édition 8 de la norme IEC 60079-0 en juin 2026, ajoutant des exigences qui concernent le câblage d'usine entre les enveloppes, les fiches, les prises, les presse-étoupes et le marquage de température dans les atmosphères explosives[4]. Ces exigences font de l'expertise en certification un avantage à l'achat pour les entreprises desservant les installations pétrolières et gazières, chimiques, pharmaceutiques et autres sites à haut risque. Elles imposent également une charge administrative et de test plus lourde aux petits fabricants disposant de ressources limitées en matière de conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les interrupteurs dominent le volume tandis que les combinaisons gagnent du terrain en termes de spécificationsLes interrupteurs détenaient 24,3 % de la part du marché des accessoires de câblage électrique industriel en 2025, car ils sont utilisés dans les tableaux de distribution, les centres de commande de moteurs et les armoires de machines. Les produits à came rotative, à sélecteur, à bouton-poussoir et les interrupteurs de fin de course prennent en charge un large éventail de tâches de commande industrielle. Leur utilisation dans de nombreux secteurs génère une demande de remplacement au fur et à mesure que les équipements sont mis à niveau ou entretenus. La diversité de la catégorie permet également aux fournisseurs de proposer plusieurs calibres et options d'enveloppe pour différentes conditions d'exploitation. Les combinaisons interrupteur-prise devraient croître à un CAGR de 6,5 % jusqu'en 2032, les conceptions d'armoires compactes cherchant à réduire l'espace d'installation et le nombre de points d'entrée de câblage.
Les combinaisons interrupteur-prise réduisent également les étapes d'assemblage nécessaires dans les tableaux et les armoires de machines à espace limité. Schneider Electric a sélectionné la technologie de connexion SNAP IN de Weidmüller pour une nouvelle série de commande de moteurs TeSys en juin 2026, les deux entreprises indiquant qu'elle peut réduire le temps d'installation jusqu'à 75 %. Les prises et réceptacles, les fiches et adaptateurs, les connecteurs et bornes, ainsi que les produits de gestion de câbles continuent de répondre à différents besoins applicatifs. Les dispositifs à broches et manchons IEC 60309 restent pertinents là où des emplacements humides ou exigeants nécessitent des connexions multi-calibres protégées. Les presse-étoupes et conduits soutiennent le volume de projets dans les usines chimiques, les sites pétroliers et gaziers et la construction de centres de données, où le cheminement et l'étanchéité des câbles font partie du périmètre d'installation.
Par technologie :
les dispositifs traditionnels conservent le volume tandis que la pénétration des dispositifs intelligents s'accélèreLes dispositifs traditionnels représentaient une part de 69,6 % en 2025, soutenus par de longs cycles de remplacement dans les installations industrielles établies. De nombreuses usines en Amérique du Nord et en Europe utilisent encore des systèmes installés avant que les équipements connectés ne deviennent une exigence standard en matière d'approvisionnement. Ces sites ont besoin de remplacements compatibles adaptés aux conduits, aux dimensions des tableaux et aux pratiques d'exploitation existants. Les produits traditionnels conservent donc un rôle important dans les dépenses de maintenance et de rénovation. Le marché des accessoires de câblage électrique industriel peut maintenir une demande de remplacement stable même si les dispositifs intelligents et connectés progressent à un CAGR de 9,2 % jusqu'en 2032.
Les dispositifs connectés peuvent fournir des informations au niveau du circuit qui alimentent les systèmes de gestion de l'énergie et les décisions de maintenance. Cela fait évoluer la proposition de valeur d'un simple composant physique vers un produit capable de prendre en charge la surveillance et le contrôle. La norme IEC PAS 62443-1-6:2025 fournit un cadre CEI pour l'application des exigences de cybersécurité industrielle aux applications IIoT. Les attentes en matière de conformité créent des exigences supplémentaires de développement et de support pour les fabricants qui vendent des accessoires connectés à des clients industriels réglementés. Les fournisseurs établis capables de prendre en charge des mises à jour sécurisées des produits et la gestion des vulnérabilités sont mieux placés pour répondre à ces attentes.
Par utilisateur final :
la fabrication industrielle ancre la demande tandis que le secteur pharmaceutique élève les exigences de spécificationLa fabrication industrielle représentait une part de 35,2 % en 2025, reflétant l'importance de sa base d'équipements installés et ses besoins de remplacement continus. L'automobile, l'électronique, l'agroalimentaire et l'industrie lourde utilisent chacun des produits de commande et de connexion électriques sur leurs lignes de production. Les changements d'équipements dans l'automobile et l'électronique peuvent entraîner des mises à niveau généralisées des machines, des tableaux et des systèmes de distribution d'énergie. Cela maintient la demande d'interrupteurs, de presse-étoupes, de bornes, de conduits et de composants de protection certifiés. Le marché des accessoires de câblage électrique industriel bénéficie de cette large base de remplacement, tandis que le secteur pharmaceutique devrait afficher un CAGR de 8,1 % jusqu'en 2032, les environnements de production en salle blanche et contrôlés exigeant des spécifications d'équipements électriques plus strictes.
Les installations pharmaceutiques ont besoin de produits de câblage pouvant prendre en charge des surfaces nettoyables, des enveloppes protégées, un risque de contamination contrôlé et des normes d'exploitation documentées. Les installations électriques dans ces sites peuvent nécessiter des systèmes de chemins de câbles en acier inoxydable, des indices de protection d'enveloppe appropriés et des produits conformes aux exigences des salles blanches. Cela crée un environnement d'achat à spécifications plus élevées que la construction industrielle générale. Le pétrole et le gaz ainsi que les produits chimiques soutiennent également la demande d'accessoires certifiés, car la protection des zones dangereuses est au cœur de la conception des sites. Les télécommunications, les mines, le traitement des eaux et les projets de transport ajoutent une demande supplémentaire au marché des accessoires de câblage électrique industriel à travers la gestion de câbles, les installations de stations de base, les équipements de process et les mises à niveau d'infrastructure.
Analyse géographique
Marché des Accessoires de Câblage Électrique Industriel en Asie-Pacifique
L'Asie-Pacifique représentait 39,4 % de la part de marché des accessoires de câblage électrique industriel en 2025 et devrait croître à un CAGR de 7,3 % jusqu'en 2032. La Chine, l'Inde et l'Asie du Sud-Est combinent l'expansion industrielle avec les investissements dans les systèmes d'alimentation électrique et les capacités de fabrication. La Chine oriente ses investissements vers l'intégration des énergies renouvelables, la numérisation du réseau électrique et l'électrification industrielle, qui nécessitent des équipements étendus de connexion et de protection électriques. ABB a déclaré en 2026 qu'elle prévoyait d'investir 75 millions USD en Inde après avoir dépensé 35 millions USD en 2025, reflétant l'intérêt des fournisseurs pour la demande industrielle et énergétique du pays. La diversification de la fabrication au Vietnam, en Indonésie et en Thaïlande soutient à la fois l'installation électrique initiale et la demande de remplacement pour des dispositifs standardisés et à spécifications supérieures.
Marché des Accessoires de Câblage Électrique Industriel en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe sont des régions matures, mais toutes deux continuent de moderniser leurs actifs industriels et électriques. Le financement du réseau électrique accordé par le Département de l'Énergie des États-Unis en 2026 soutient les activités de remplacement et d'expansion à travers les systèmes de transport d'électricité et les installations associées. En Europe, la position du Conseil de 2026 sur le Paquet Réseaux Européens soutient la modernisation du réseau et l'interconnexion. Ces marchés privilégient les produits qui facilitent les travaux de rénovation, la conformité aux normes de sécurité, la surveillance énergétique et les systèmes de contrôle électrique modernisés dans le marché des accessoires de câblage électrique industriel. La couverture des réseaux de distribution locaux et le soutien à la conformité spécifique à chaque pays restent importants, car ces marchés combinent les travaux de remplacement avec les nouveaux investissements.
Marché des Accessoires de Câblage Électrique Industriel au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique offrent des volumes globaux plus faibles, mais présentent des opportunités de demande ciblées. Le Brésil soutient l'activité régionale grâce à la pétrochimie et aux investissements dans la transition énergétique. Les marchés du Golfe continuent d'investir dans l'aval pétrolier et gazier, la diversification industrielle et les infrastructures associées qui nécessitent des dispositifs certifiés ATEX et IECEx. Les pays situés en dehors de l'Afrique du Sud et du Maroc se trouvent à des stades plus précoces d'électrification industrielle, mais les zones industrielles et les projets de centres de données créent des opportunités sélectives pour le marché des accessoires de câblage électrique industriel auprès des fournisseurs disposant d'une couverture de distribution appropriée.
Paysage concurrentiel
Le marché des accessoires de câblage électrique industriel présente une concentration modérée dans le segment premium. Schneider Electric, ABB, Legrand, Eaton, Siemens et Hubbell se font concurrence par la couverture de certification, l'intégration numérique, l'étendue de la gamme de produits et la portée de la distribution. Leur position est plus forte dans les applications où les propriétaires de sites accordent une grande valeur au support technique et à la conformité documentée. Les circuits de milieu de gamme et sensibles aux prix sont plus fragmentés, car les assembleurs régionaux peuvent se concurrencer sur la disponibilité de base des produits et des prix plus bas. Cela crée une différence nette entre les applications premium et la demande de remplacement standardisée.
Hubbell a finalisé son acquisition de NSI Industries pour 3,0 milliards USD en juin 2026, ajoutant plus de 15 000 produits de marque et l'accès à plus de 2 000 distributeurs nord-américains. Cette opération a élargi la gamme de produits et l'accès à la distribution de Hubbell sur les marchés électriques. L'utilisation par Schneider Electric de la technologie SNAP IN dans sa série TeSys illustre l'attention parallèle portée à la réduction du temps d'installation grâce à la conception des produits. Siemens a élargi sa gamme SENTRON ECPD en mars 2026 avec une surveillance du courant résiduel permettant une surveillance continue des défauts dans des applications telles que les centres de données, le secteur pharmaceutique, les convoyeurs, les ascenseurs et les alimentations sans interruption.
L'axe concurrentiel évolue au-delà des interrupteurs et prises de base vers des produits combinant des fonctions de protection, de surveillance et de connexion. Les fonctionnalités numériques peuvent rendre un composant plus précieux là où les utilisateurs ont besoin de données énergétiques et d'une détection précoce des défauts. Les produits connectés introduisent également des responsabilités en matière de sécurité et de mises à jour, ce qui favorise les fournisseurs disposant de ressources d'ingénierie et de conformité établies. Des spécialistes tels que Marechal Electric, MENNEKES, SCAME, WAGO et Weidmüller restent compétitifs dans des domaines de produits étroits où la connaissance des applications et la profondeur de certification sont importantes. Leur concentration sélective sur les produits limite la comparaison directe des prix avec les fournisseurs de gammes complètes sur le marché des accessoires de câblage électrique industriel.
Leaders du secteur des accessoires de câblage électrique industriel
-
Schneider Electric SE
-
ABB Ltd.
-
Legrand SA
-
Siemens AG
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Accessoires de Câblage Électrique Industriel Entreprises couvertes dans ce rapport
- ABB Ltd.
- Amphenol Corporation
- Atkore Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Gewiss S.p.A.
- Hager Group
- HellermannTyton Group
- Honeywell International Inc.
- Hubbell Incorporated
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- Marechal Electric Group
- MENNEKES Elektrotechnik GmbH and Co. KG
- Molex LLC
- OBO Bettermann Holding GmbH and Co. KG
- Panduit Corp.
- Phoenix Contact GmbH and Co. KG
- SCAME Group S.p.A.
- Schneider Electric SE
- Siemens AG
- TE Connectivity Ltd.
- WAGO Kontakttechnik GmbH and Co. KG
- Weidmüller Interface GmbH and Co. KG
Développements industriels récents dans Marché des Accessoires de Câblage Électrique Industriel
- Juin 2026 : Hubbell Incorporated a finalisé son acquisition de NSI Industries pour 3,0 milliards USD, ajoutant plus de 15 000 produits électriques de marque, dont les raccords Bridgeport, les connecteurs Polaris et les minuteries Tork, ainsi que l'accès à plus de 2 000 distributeurs nord-américains.
- Juin 2026 : Schneider Electric a sélectionné la technologie de connexion sans outil SNAP IN de Weidmüller pour sa nouvelle série TeSys de produits de commande de moteurs, permettant aux fabricants d'équipements d'origine et aux constructeurs de tableaux en Amérique du Nord de réduire le temps d'installation de la commande de moteurs jusqu'à 75 %.
- Mars 2026 : Siemens a annoncé l'extension de la gamme SENTRON ECPD avec une surveillance intégrée du courant résiduel, permettant une surveillance du courant de fuite 24h/24 et 7j/7 sans interruption de service. Une version triphasée 400 V cible les applications de convoyeurs, d'ascenseurs et d'alimentations sans interruption.
- Février 2026 : Legrand a annoncé l'acquisition de Kratos Industries ainsi qu'un investissement stratégique dans Accelsius pour la technologie de refroidissement liquide diphasique, faisant progresser la stratégie de Legrand en matière d'infrastructure d'alimentation pour centres de données.
Périmètre du rapport mondial sur le marché des accessoires de câblage électrique industriel
Les accessoires de câblage électrique industriel sont des composants utilisés pour connecter, commander, protéger, acheminer et sécuriser les systèmes de câblage électrique dans les installations industrielles telles que les usines de fabrication, les usines, les installations pétrolières et gazières, les entrepôts et les usines de traitement. Ces accessoires comprennent les presse-étoupes, les cosses de câbles, les connecteurs, les boîtes de jonction, les conduits, les goulottes de câblage, les blocs de bornes, les colliers de câbles, ainsi que les interrupteurs et prises industriels. Ils garantissent des connexions électriques sûres, fiables et organisées tout en soutenant une distribution efficace de l'énergie, le fonctionnement des équipements et la conformité aux normes de sécurité électrique industrielle.
Le marché des accessoires de câblage électrique industriel est segmenté par type de produit, technologie, utilisateur final et géographie. Par type de produit, le marché est segmenté en interrupteurs, prises, fiches, combinaisons interrupteur-prise, connecteurs, presse-étoupes, conduits et autres produits. Par technologie, le marché est segmenté en technologies traditionnelles, intelligentes et connectées, compatibles IoT et autres. Par utilisateur final, le marché est segmenté en fabrication, pétrole et gaz, produits chimiques, produits pharmaceutiques, télécommunications et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des accessoires de câblage électrique industriel dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Interrupteurs |
| Prises et réceptacles |
| Fiches et adaptateurs |
| Combinaisons interrupteur-prise |
| Connecteurs et bornes |
| Presse-étoupes et raccords de câbles |
| Conduits et raccords de conduits |
| Rallonges et multiprises |
| Autres accessoires de câblage |
| Dispositifs de câblage traditionnels |
| Dispositifs de câblage intelligents et connectés |
| Dispositifs de surveillance de l'énergie compatibles IoT |
| Autres |
| Fabrication industrielle |
| Pétrole et gaz |
| Produits chimiques |
| Produits pharmaceutiques |
| Télécommunications |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Interrupteurs | |
| Prises et réceptacles | ||
| Fiches et adaptateurs | ||
| Combinaisons interrupteur-prise | ||
| Connecteurs et bornes | ||
| Presse-étoupes et raccords de câbles | ||
| Conduits et raccords de conduits | ||
| Rallonges et multiprises | ||
| Autres accessoires de câblage | ||
| Par technologie | Dispositifs de câblage traditionnels | |
| Dispositifs de câblage intelligents et connectés | ||
| Dispositifs de surveillance de l'énergie compatibles IoT | ||
| Autres | ||
| Par utilisateur final | Fabrication industrielle | |
| Pétrole et gaz | ||
| Produits chimiques | ||
| Produits pharmaceutiques | ||
| Télécommunications | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande d'accessoires de câblage électrique industriel ?
L'automatisation industrielle, la modernisation des réseaux électriques, la construction de centres de données et les projets d'énergie renouvelable accroissent la demande de produits de connexion, de protection et de gestion de câbles.
Quelle est la taille du marché des accessoires de câblage électrique industriel ?
Le marché des accessoires de câblage électrique industriel devrait atteindre 22,59 milliards USD d'ici 2032, avec un CAGR de 6,36 % de 2027 à 2032.
Quelle catégorie de produits est en tête des ventes d'accessoires de câblage électrique industriel ?
Les interrupteurs étaient en tête avec une part de 24,3 % en 2025, car ils sont largement utilisés dans les tableaux de distribution, les armoires de machines et les centres de commande de moteurs.
Pourquoi les dispositifs de câblage intelligents et connectés connaissent-ils une croissance rapide ?
Les dispositifs intelligents et connectés devraient croître à un CAGR de 9,2 % jusqu'en 2032, car les utilisateurs industriels ont besoin de surveillance de l'énergie, de support à la maintenance prédictive et de systèmes de commande connectés.
Quelle région présente les meilleures perspectives pour les accessoires de câblage électrique industriel ?
L'Asie-Pacifique détenait 39,4 % des ventes en 2025 et devrait croître à un CAGR de 7,3 % jusqu'en 2032, soutenue par les investissements dans la fabrication, l'énergie et les infrastructures.
Quel utilisateur final devrait connaître la croissance la plus rapide ?
Le secteur pharmaceutique devrait croître à un CAGR de 8,1 % jusqu'en 2032, car les environnements de fabrication contrôlés nécessitent des équipements électriques à spécifications plus élevées.