
Tamaño y Participación del Mercado de Accesorios de Cableado Eléctrico Industrial
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
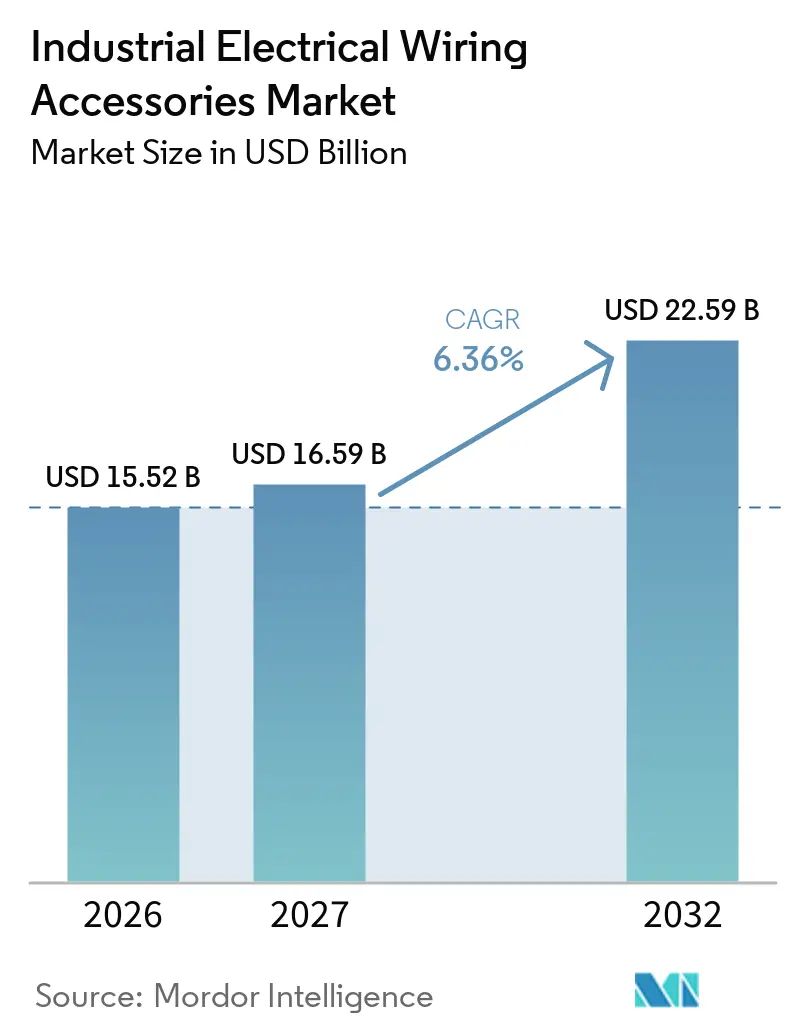
| Tamaño del Mercado (2027) | 16.59 Mil millones de dólares |
| Tamaño del Mercado (2032) | 22.59 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.36 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Accesorios de Cableado Eléctrico Industrial por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Accesorios de Cableado Eléctrico Industrial se expanda desde 15,52 mil millones de USD en 2026 y 16,59 mil millones de USD en 2027 hasta 22,59 mil millones de USD en 2032, a una CAGR del 6,36% entre 2027 y 2032. La automatización industrial, la renovación de redes eléctricas, la construcción de centros de datos y los proyectos de energía renovable están ampliando la base instalada que requiere interruptores, conectores, prensaestopas, conductos y equipos relacionados. Los nuevos proyectos exigen mayor densidad de cableado y una protección más sólida contra vibraciones, humedad, calor y fallas eléctricas. Esto orienta las compras hacia productos certificados capaces de operar en entornos industriales exigentes. Los proveedores con amplia cobertura de certificaciones, funciones digitales y disponibilidad local pueden proteger los precios en el mercado de accesorios de cableado eléctrico industrial. La presión de costos derivada de los metales y la necesidad de cumplir con diferentes normas nacionales siguen limitando la capacidad de los proveedores más pequeños para competir entre regiones.
Conclusiones Clave del Informe
- Por tipo de producto, los interruptores representaron el 24,3% de la participación en 2025, mientras que se espera que las combinaciones de interruptor-toma crezcan a una CAGR del 6,5% hasta 2032.
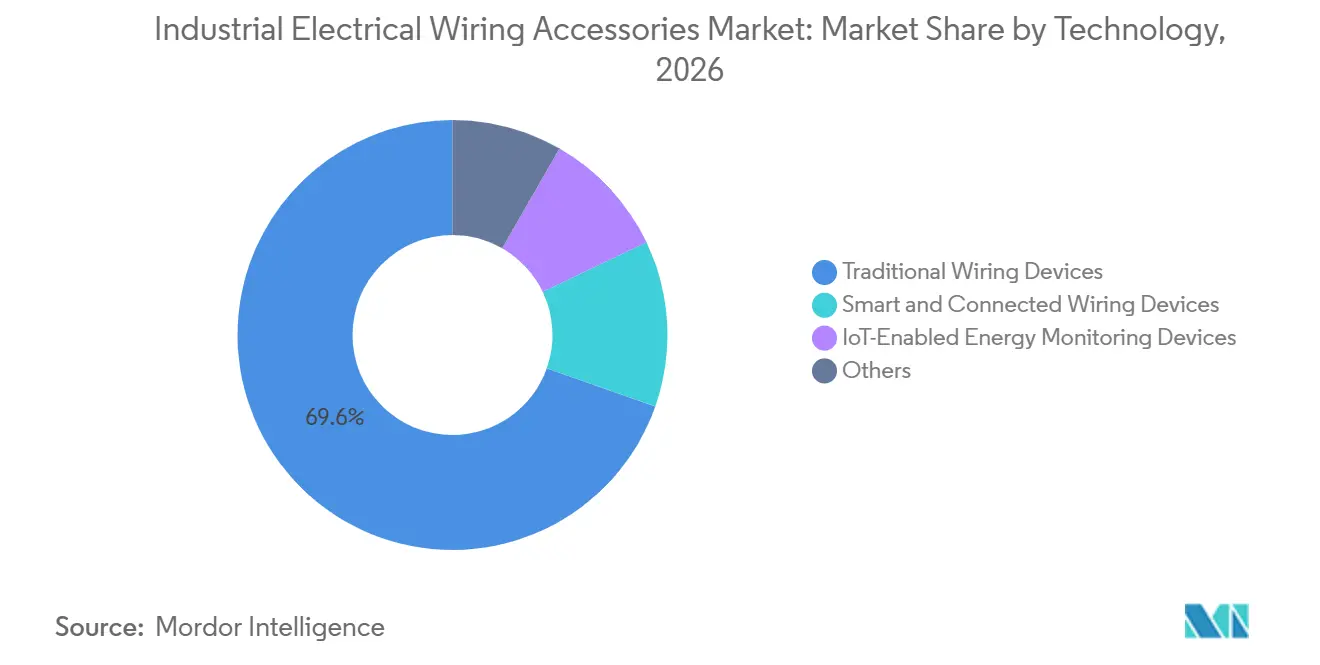
- Por tecnología, los dispositivos tradicionales representaron el 69,6% de la participación en 2025, mientras que se proyecta que los dispositivos inteligentes y conectados registren la CAGR más alta, del 9,2%, hasta 2032.
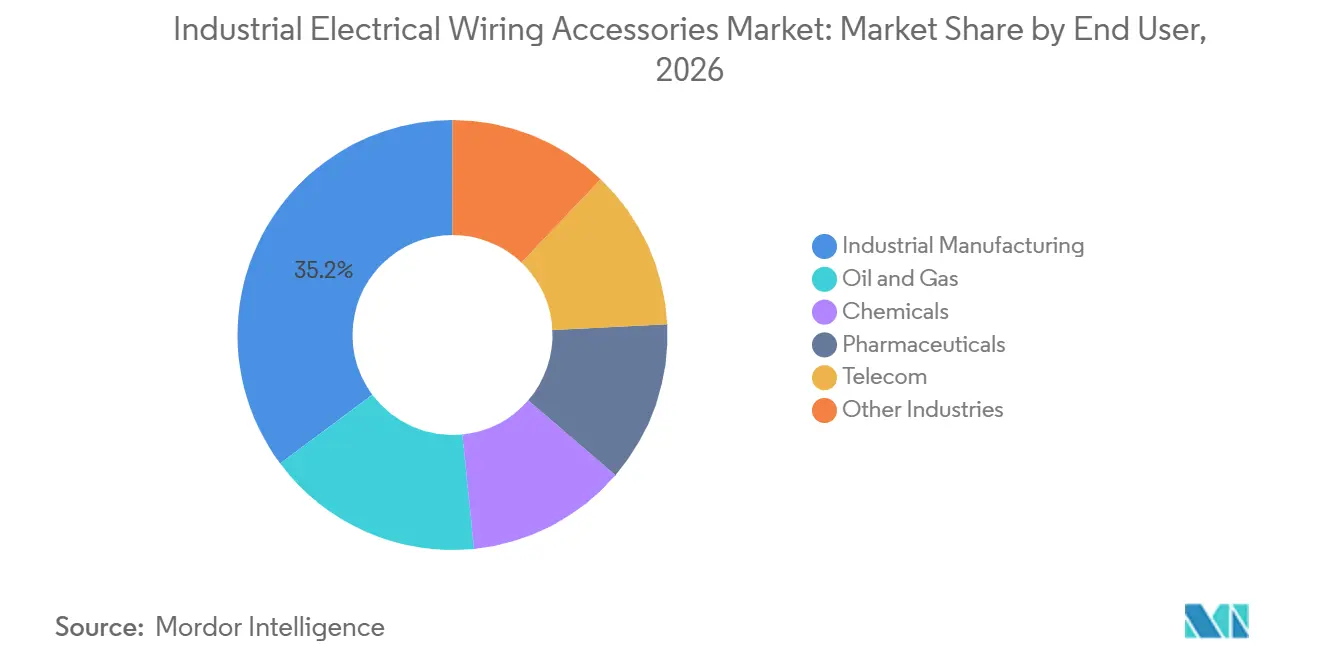
- Por usuario final, la manufactura industrial representó el 35,2% de la participación en 2025, mientras que se proyecta que los productos farmacéuticos registren la CAGR más alta, del 8,1%, hasta 2032.
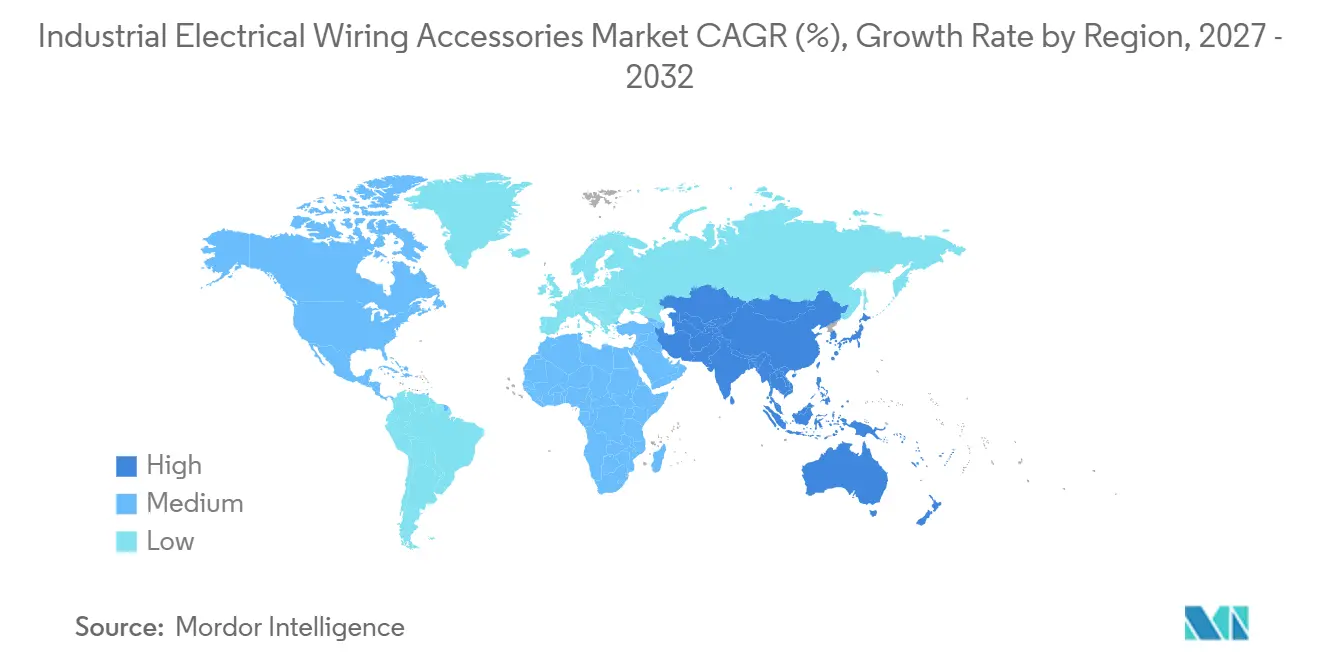
- Por geografía, Asia Pacífico representó el 39,4% de la participación en 2025 y se proyecta que registre la CAGR más alta, del 7,3%, hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Automatización Industrial e Industria 4.0 | +1.50% | Global; concentración principal en China, Alemania, Estados Unidos, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Modernización de Redes Eléctricas e Inversión en Electrificación | +1.30% | América del Norte, Europa, APAC; extensión a Oriente Medio y África | Mediano plazo (2–4 años) |
| Despliegue de Energía Renovable y Almacenamiento de Energía | +0.90% | APAC dominante; expansión hacia Europa, América del Norte, Oriente Medio y África | Mediano plazo (2–4 años) |
| Expansión de Centros de Datos e Infraestructura Eléctrica de Alta Densidad | +1.20% | América del Norte como mercado principal; APAC y Europa como mercados secundarios | Corto plazo (≤ 2 años) |
| Demanda de Dispositivos Certificados para Entornos Severos y Ubicaciones Peligrosas | +0.70% | Global; más fuerte en petróleo y gas de Oriente Medio y África, clústeres químicos de APAC, instalaciones de GNL de América del Norte | Largo plazo (≥ 4 años) |
| Demanda de Modernización de Activos Eléctricos Industriales Envejecidos | +0.60% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Automatización Industrial e Industria 4.0
La automatización industrial incrementa el número y el nivel de especificación de los puntos de cableado en cada instalación de producción. Las máquinas automatizadas requieren terminaciones confiables, conectores blindados y prensaestopas capaces de soportar ciclos de lavado, vibraciones y mantenimiento regular. Los diseños de armarios de control están evolucionando hacia disposiciones más distribuidas a medida que se adoptan la computación en el borde y los equipos conectados. Esto puede reducir la huella física de una máquina mientras aumenta el número de conexiones eléctricas protegidas requeridas en su interior. Dichos cambios de diseño proporcionan una clara trayectoria de crecimiento para el mercado de accesorios de cableado eléctrico industrial. El mercado de accesorios de cableado eléctrico industrial se beneficia, por tanto, de la demanda de productos compactos que soporten conexiones confiables de datos y energía en el mismo entorno operativo.
Modernización de Redes Eléctricas e Inversión en Electrificación
La inversión en redes eléctricas genera demanda de accesorios utilizados en transmisión, distribución, interconexión industrial y sistemas de control de apoyo. El mercado de accesorios de cableado eléctrico industrial se beneficia cuando los programas de infraestructura requieren nuevas bahías de aparamenta, armarios eléctricos y productos de conexión certificados. El Departamento de Energía de Estados Unidos anunció 5,3 mil millones de USD para 31 proyectos de mejora de redes en 26 estados en septiembre de 2026, incluyendo la reconducción de más de 1.500 millas de líneas de transmisión y tecnologías de mejora de redes en casi 21.000 millas[1]. El Consejo de la Unión Europea acordó su posición sobre el Paquete de Redes Europeas en junio de 2026 para apoyar una tramitación más rápida y una mayor interconexión. Los proyectos de esta escala incrementan la demanda de componentes certificados para nueva aparamenta, subestaciones, paneles industriales y puntos de conexión. Los calendarios prolongados de los proyectos también favorecen a los proveedores que pueden mantener la disponibilidad de productos y el soporte de certificación durante toda la instalación y puesta en marcha.
Expansión de Centros de Datos e Infraestructura Eléctrica de Alta Densidad
La construcción de centros de datos genera una demanda concentrada de sistemas de entrada de cables, prensaestopas, protección de circuitos y rutas de cableado gestionadas con precisión. El mercado global de cables y alambres para centros de datos se situó en 22,6 mil millones de USD en 2026 y se prevé que alcance los 32,9 mil millones de USD en 2031, lo que indica la escala de la construcción eléctrica relacionada. Southwire se comprometió a invertir más de 2 mil millones de USD para modernizar la capacidad destinada a la demanda eléctrica de los centros de datos, incluida una expansión de 256 millones de USD en Starkville, Misisipi[2]. La intensa actividad de proyectos en el norte de Virginia, Singapur, Fráncfort y Tokio recompensa a los proveedores que pueden ofrecer stock local, servicio técnico y productos aprobados sin interrupciones. Este requisito respalda ventas de mayor valor en el mercado de accesorios de cableado eléctrico industrial, ya que el tiempo de actividad eléctrica y la calidad de la instalación son fundamentales para las operaciones de los centros de datos.
Demanda de Dispositivos Certificados para Entornos Severos y Ubicaciones Peligrosas
Los proyectos solares, eólicos y de baterías a escala de servicios públicos requieren productos que difieren de los accesorios de fábrica estándar. Los sistemas al aire libre necesitan conectores y prensaestopas que resistan la exposición ultravioleta, la corrosión, la entrada de agua y el alto voltaje de corriente continua. Amphenol Industrial Operations amplió su familia de conectores H4 Plus con un producto de 2.000 V CC en 2026, reflejando los mayores requisitos de voltaje de los sistemas fotovoltaicos a escala de servicios públicos[3]. Esta tendencia aumenta la importancia de las pruebas de productos y la certificación específica para aplicaciones de los proveedores que atienden instalaciones de energía renovable. También brinda a los fabricantes establecidos la oportunidad de ofrecer productos de mayor especificación para proyectos solares y de almacenamiento, en lugar de depender únicamente de la demanda industrial convencional.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Cobre, Latón, Aluminio y Polímeros de Ingeniería | -0.80% | Global; más aguda en los centros de manufactura de América del Norte y APAC | Corto plazo (≤ 2 años) |
| Normas Fragmentadas y Requisitos de Certificación Específicos por País | -0.50% | Global; más pronunciado en APAC, Oriente Medio y África, y América Latina | Largo plazo (≥ 4 años) |
| Productos Falsificados y No Conformes en Canales Sensibles al Precio | -0.40% | APAC, Oriente Medio y África, América del Sur; extensión a la distribución de Europa del Este | Mediano plazo (2–4 años) |
| Responsabilidad por Ciberseguridad y Actualización de Firmware en Dispositivos Conectados | -0.30% | Global; riesgo concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Cobre, Latón, Aluminio y Polímeros de Ingeniería
Los costos de materiales se han convertido en una restricción importante para los proveedores que ensamblan productos a partir de conductores adquiridos, carcasas metálicas y polímeros de ingeniería. El cobre, el latón, el aluminio y los polímeros afectan el costo de conectores, prensaestopas, conductos, terminales y accesorios relacionados. Los proveedores con acuerdos de suministro a largo plazo u operaciones de conductores integradas tienen mayor protección frente a cambios en los insumos a corto plazo. Los ensambladores más pequeños que adquieren materiales en el mercado spot pueden enfrentar cambios frecuentes en los costos de oferta y los márgenes. El mercado de accesorios de cableado eléctrico industrial necesita un suministro confiable de materiales para preservar la disponibilidad de productos y los precios. La diferencia resultante en el control de costos puede afectar la disponibilidad de productos y los precios en todo el mercado de accesorios de cableado eléctrico industrial.
Normas Fragmentadas y Requisitos de Certificación Específicos por País
Los diferentes sistemas de seguridad y aprobación de productos pueden retrasar los lanzamientos y aumentar los costos de prueba para un proveedor que opera en varios países. Los productos para ubicaciones peligrosas pueden necesitar cumplir con requisitos separados bajo IECEx, ATEX y los marcos eléctricos de Estados Unidos. La IEC publicó la Edición 8 de la norma IEC 60079-0 en junio de 2026, añadiendo requisitos que afectan el cableado de fábrica entre recintos, enchufes, tomas, prensaestopas y marcado de temperatura en atmósferas explosivas[4]. Estos requisitos convierten la experiencia en certificación en una ventaja de compra para las empresas que atienden instalaciones de petróleo y gas, química, farmacéutica y otras instalaciones de alto riesgo. También imponen una mayor carga administrativa y de pruebas a los fabricantes más pequeños con recursos de cumplimiento limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Interruptores Lideran el Volumen Mientras las Combinaciones Ganan Terreno en EspecificacionesLos interruptores representaron el 24,3% de la participación del mercado de accesorios de cableado eléctrico industrial en 2025, ya que se utilizan en tableros de distribución, centros de control de motores y recintos de maquinaria. Los productos de leva rotativa, selector, pulsador e interruptor de límite soportan una amplia gama de tareas de control industrial. Su uso en múltiples sectores genera demanda de reemplazo a medida que los equipos se actualizan o mantienen. La amplitud de la categoría también permite a los proveedores ofrecer varias clasificaciones y opciones de recinto para diferentes condiciones operativas. Se prevé que las combinaciones de interruptor-toma crezcan a una CAGR del 6,5% hasta 2032, ya que los diseños compactos de armarios buscan reducir el espacio de instalación y el número de puntos de entrada de cableado.
Las combinaciones de interruptor-toma también reducen los pasos de ensamblaje necesarios dentro de paneles y recintos de maquinaria con espacio limitado. Schneider Electric seleccionó la tecnología de conexión SNAP IN de Weidmüller para una nueva serie de control de motores TeSys en junio de 2026, con las empresas indicando que puede reducir el tiempo de instalación hasta en un 75%. Las tomas y receptáculos, enchufes y adaptadores, conectores y terminales, y los productos de gestión de cables continúan atendiendo diferentes necesidades de aplicación. Los dispositivos de clavija y manguito IEC 60309 siguen siendo relevantes donde las ubicaciones húmedas o exigentes requieren conexiones protegidas de múltiples clasificaciones. Los prensaestopas y conductos respaldan el volumen de proyectos en plantas químicas, instalaciones de petróleo y gas, y construcción de centros de datos, donde el enrutamiento y el sellado de cables forman parte del alcance de la instalación.
Por Tecnología:
Los Dispositivos Tradicionales Mantienen el Volumen Mientras la Penetración Inteligente se AceleraLos dispositivos tradicionales representaron el 69,6% de la participación en 2025, respaldados por largos ciclos de reemplazo en instalaciones industriales establecidas. Muchas plantas en América del Norte y Europa aún utilizan sistemas instalados antes de que los equipos conectados se convirtieran en un requisito estándar de adquisición. Estos sitios necesitan reemplazos compatibles que se ajusten a los conductos existentes, las dimensiones de los paneles y las prácticas operativas. Los productos tradicionales, por tanto, mantienen un papel importante en el gasto de mantenimiento y modernización. El mercado de accesorios de cableado eléctrico industrial puede mantener una demanda de reemplazo estable incluso a medida que los dispositivos inteligentes y conectados avanzan a una CAGR del 9,2% hasta 2032.
Los dispositivos conectados pueden proporcionar información a nivel de circuito que alimenta los sistemas de gestión de energía y las decisiones de mantenimiento. Esto cambia la propuesta de valor de un componente físico único a un producto que puede soportar monitoreo y control. La norma IEC PAS 62443-1-6:2025 proporciona un marco IEC para aplicar los requisitos de ciberseguridad industrial a las aplicaciones de IIoT. Las expectativas de cumplimiento crean requisitos adicionales de desarrollo y soporte para los fabricantes que venden accesorios conectados a clientes industriales regulados. Los proveedores establecidos que pueden soportar actualizaciones seguras de productos y la gestión de vulnerabilidades están mejor posicionados para cumplir con esas expectativas.
Por Usuario Final:
La Manufactura Industrial Ancla la Demanda Mientras los Productos Farmacéuticos Elevan los Requisitos de EspecificaciónLa manufactura industrial representó el 35,2% de la participación en 2025, reflejando el tamaño de su base de equipos instalados y las necesidades continuas de reemplazo. La industria automotriz, la electrónica, los alimentos y bebidas, y la industria pesada utilizan productos de control y conexión eléctrica en las líneas de producción. Los cambios de equipos en la industria automotriz y electrónica pueden llevar a actualizaciones amplias de maquinaria, paneles y sistemas de distribución de energía. Esto mantiene la demanda de interruptores, prensaestopas, terminales, conductos y componentes de protección certificados. El mercado de accesorios de cableado eléctrico industrial se beneficia de esta amplia base de reemplazo, mientras que se espera que los productos farmacéuticos registren una CAGR del 8,1% hasta 2032, ya que los entornos de producción en sala limpia y controlados requieren especificaciones de equipos eléctricos más estrictas.
Las instalaciones farmacéuticas necesitan productos de cableado que puedan soportar superficies limpiables, recintos protegidos, riesgo de contaminación controlado y estándares operativos documentados. Las instalaciones eléctricas en estos sitios pueden requerir sistemas de bandejas de cables de acero inoxidable, clasificaciones de recintos apropiadas y productos que cumplan con los requisitos de sala limpia. Esto crea un entorno de compra de mayor especificación que la construcción industrial general. El petróleo y gas y los productos químicos también respaldan la demanda de accesorios certificados porque la protección en áreas peligrosas es fundamental para el diseño del sitio. Las telecomunicaciones, la minería, el tratamiento de agua y los proyectos de transporte añaden mayor demanda al mercado de accesorios de cableado eléctrico industrial a través de la gestión de cables, instalaciones de estaciones base, equipos de proceso y actualizaciones de infraestructura.
Análisis Geográfico
Mercado de Accesorios de Cableado Eléctrico Industrial de Asia Pacífico
Asia Pacífico representó el 39,4% de la cuota del mercado de accesorios de cableado eléctrico industrial en 2025 y se prevé que crezca a una CAGR del 7,3% hasta 2032. China, India y el Sudeste Asiático combinan la expansión industrial con la inversión en sistemas de energía y capacidad manufacturera. China está dirigiendo inversiones hacia la integración de energías renovables, la digitalización de la red eléctrica y la electrificación industrial, lo que requiere una amplia gama de conexiones eléctricas y equipos de protección. ABB declaró en 2026 que planeaba invertir 75 millones de USD en India tras haber invertido 35 millones de USD en 2025, lo que refleja el interés de los proveedores en la demanda industrial y energética del país. La diversificación manufacturera en Vietnam, Indonesia y Tailandia respalda tanto la instalación eléctrica inicial como la demanda de reposición de dispositivos estandarizados y de mayor especificación.
Mercado de Accesorios de Cableado Eléctrico Industrial de América del Norte y Europa
América del Norte y Europa son regiones maduras, pero ambas continúan modernizando sus activos industriales y eléctricos. La financiación de redes eléctricas del Departamento de Energía de los Estados Unidos para 2026 respalda actividades de reposición y expansión en los sistemas de transmisión e instalaciones relacionadas. En Europa, la posición del Consejo de 2026 sobre el Paquete de Redes Europeas apoya la modernización de la red eléctrica y la interconexión. Estos mercados favorecen los productos que apoyan las obras de modernización, el cumplimiento normativo en materia de seguridad, la monitorización energética y los sistemas de control eléctrico modernizados en el mercado de accesorios de cableado eléctrico industrial. La cobertura de canales locales y el soporte de cumplimiento normativo específico por país siguen siendo importantes, ya que estos mercados combinan trabajos de reposición con nuevas inversiones.
Mercado de Accesorios de Cableado Eléctrico Industrial de Oriente Medio y África y América del Sur
América del Sur y Oriente Medio y África ofrecen volúmenes globales más bajos, pero presentan oportunidades de demanda específicas. Brasil impulsa la actividad regional a través de la petroquímica y la inversión en transición energética. Los mercados del Golfo continúan invirtiendo en petróleo y gas aguas abajo, diversificación industrial e infraestructura relacionada que requiere dispositivos certificados ATEX e IECEx. Los países fuera de Sudáfrica y Marruecos se encuentran en etapas más tempranas de electrificación industrial, pero las zonas industriales y los proyectos de centros de datos crean oportunidades selectivas en el mercado de accesorios de cableado eléctrico industrial para proveedores con una cobertura de distribución adecuada.
Panorama Competitivo
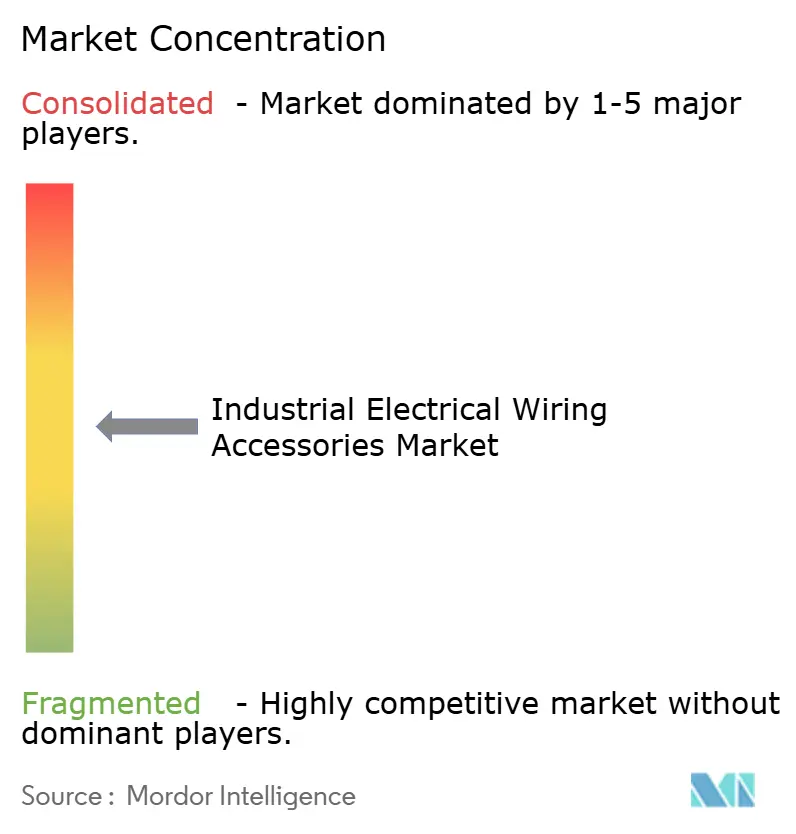
El mercado de accesorios de cableado eléctrico industrial tiene una concentración moderada en el segmento premium. Schneider Electric, ABB, Legrand, Eaton, Siemens y Hubbell compiten a través de la cobertura de certificaciones, la integración digital, la amplitud de productos y el alcance de distribución. Su posición es más sólida en aplicaciones donde los propietarios de sitios otorgan un alto valor al soporte técnico y al cumplimiento documentado. Los canales de mercado medio y sensibles al precio están más fragmentados porque los ensambladores regionales pueden competir en disponibilidad básica de productos y precios más bajos. Esto crea una diferencia clara entre las aplicaciones premium y la demanda de reemplazo estandarizada.
Hubbell completó su adquisición de NSI Industries por 3,0 mil millones de USD en junio de 2026, añadiendo más de 15.000 productos de marca y acceso a más de 2.000 distribuidores de América del Norte. La operación amplió la gama de productos y el acceso a la distribución de Hubbell en los mercados eléctricos. El uso de la tecnología SNAP IN de Schneider Electric en su serie TeSys muestra el enfoque paralelo en reducir el tiempo de instalación mediante el diseño de productos. Siemens amplió su gama SENTRON ECPD en marzo de 2026 con monitoreo de corriente residual que soporta la vigilancia continua de fallas en aplicaciones como centros de datos, productos farmacéuticos, transportadores, ascensores y sistemas de alimentación ininterrumpida.
El enfoque competitivo está evolucionando más allá de los interruptores y tomas básicos hacia productos que combinan funciones de protección, monitoreo y conexión. Las funciones digitales pueden hacer que un componente sea más valioso donde los usuarios necesitan datos de energía y detección temprana de fallas. Los productos conectados también introducen responsabilidades de seguridad y actualización, lo que favorece a los proveedores con recursos establecidos de ingeniería y cumplimiento. Los especialistas como Marechal Electric, MENNEKES, SCAME, WAGO y Weidmüller siguen siendo competitivos en áreas de productos específicas donde el conocimiento de la aplicación y la profundidad de la certificación son importantes. Su enfoque selectivo de productos limita la comparación directa de precios con los proveedores de línea completa en el mercado de accesorios de cableado eléctrico industrial.
Líderes de la Industria de Accesorios de Cableado Eléctrico Industrial
-
Schneider Electric SE
-
ABB Ltd.
-
Legrand SA
-
Siemens AG
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Accesorios de Cableado Eléctrico Industrial Empresas cubiertas en este informe
- ABB Ltd.
- Amphenol Corporation
- Atkore Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Gewiss S.p.A.
- Hager Group
- HellermannTyton Group
- Honeywell International Inc.
- Hubbell Incorporated
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- Marechal Electric Group
- MENNEKES Elektrotechnik GmbH and Co. KG
- Molex LLC
- OBO Bettermann Holding GmbH and Co. KG
- Panduit Corp.
- Phoenix Contact GmbH and Co. KG
- SCAME Group S.p.A.
- Schneider Electric SE
- Siemens AG
- TE Connectivity Ltd.
- WAGO Kontakttechnik GmbH and Co. KG
- Weidmüller Interface GmbH and Co. KG
Desarrollos recientes de la industria en Mercado de Accesorios de Cableado Eléctrico Industrial
- Junio de 2026: Hubbell Incorporated completó su adquisición de NSI Industries por 3,0 mil millones de USD, añadiendo más de 15.000 productos eléctricos de marca, incluidos accesorios Bridgeport, conectores Polaris y temporizadores Tork, y acceso a más de 2.000 distribuidores de América del Norte.
- Junio de 2026: Schneider Electric seleccionó la tecnología de conexión sin herramientas SNAP IN de Weidmüller para su nueva serie TeSys de productos de control de motores, permitiendo a los fabricantes de equipos originales y constructores de paneles en América del Norte reducir el tiempo de instalación del control de motores hasta en un 75%.
- Marzo de 2026: Siemens anunció la expansión del SENTRON ECPD con monitoreo integrado de corriente residual, permitiendo la vigilancia de corriente de fuga las 24 horas del día, los 7 días de la semana sin tiempo de inactividad. Una versión trifásica de 400 V está orientada a aplicaciones de transportadores, ascensores y sistemas de alimentación ininterrumpida.
- Febrero de 2026: Legrand anunció la adquisición de Kratos Industries junto con una inversión estratégica en Accelsius para tecnología de enfriamiento líquido de dos fases, avanzando en la estrategia de infraestructura de energía para centros de datos de Legrand.
Alcance del Informe Global del Mercado de Accesorios de Cableado Eléctrico Industrial
Los accesorios de cableado eléctrico industrial son componentes utilizados para conectar, controlar, proteger, enrutar y asegurar los sistemas de cableado eléctrico en instalaciones industriales como plantas de manufactura, fábricas, instalaciones de petróleo y gas, almacenes y plantas de procesamiento. Estos accesorios incluyen prensaestopas, terminales de cable, conectores, cajas de empalme, conductos, canaletas de cableado, bloques de terminales, bridas para cables, e interruptores y tomas industriales. Garantizan conexiones eléctricas seguras, confiables y organizadas, al tiempo que respaldan una distribución eficiente de energía, la operación de equipos y el cumplimiento de las normas de seguridad eléctrica industrial.
El Mercado de Accesorios de Cableado Eléctrico Industrial está segmentado por tipo de producto, tecnología, usuario final y geografía. Por tipo de producto, el mercado se segmenta en interruptores, tomas, enchufes, combinaciones de interruptor-toma, conectores, prensaestopas, conductos y otros productos. Por tecnología, el mercado se segmenta en tecnologías tradicionales, inteligentes y conectadas, habilitadas para IoT y otras tecnologías. Por usuario final, el mercado se segmenta en manufactura, petróleo y gas, productos químicos, productos farmacéuticos, telecomunicaciones y otras industrias. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de accesorios de cableado eléctrico industrial en 26 países de las principales regiones. Para cada segmento, el tamaño del mercado y los pronósticos se proporcionan en función del valor (USD).
Resumen de la segmentación
| Interruptores |
| Tomas y Receptáculos |
| Enchufes y Adaptadores |
| Combinaciones de Interruptor-Toma |
| Conectores y Terminales |
| Prensaestopas y Accesorios de Cable |
| Conductos y Accesorios de Conducto |
| Alargadores y Regletas de Alimentación |
| Otros Accesorios de Cableado |
| Dispositivos de Cableado Tradicionales |
| Dispositivos de Cableado Inteligentes y Conectados |
| Dispositivos de Monitoreo de Energía Habilitados para IoT |
| Otros |
| Manufactura Industrial |
| Petróleo y Gas |
| Productos Químicos |
| Productos Farmacéuticos |
| Telecomunicaciones |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Interruptores | |
| Tomas y Receptáculos | ||
| Enchufes y Adaptadores | ||
| Combinaciones de Interruptor-Toma | ||
| Conectores y Terminales | ||
| Prensaestopas y Accesorios de Cable | ||
| Conductos y Accesorios de Conducto | ||
| Alargadores y Regletas de Alimentación | ||
| Otros Accesorios de Cableado | ||
| Por Tecnología | Dispositivos de Cableado Tradicionales | |
| Dispositivos de Cableado Inteligentes y Conectados | ||
| Dispositivos de Monitoreo de Energía Habilitados para IoT | ||
| Otros | ||
| Por Usuario Final | Manufactura Industrial | |
| Petróleo y Gas | ||
| Productos Químicos | ||
| Productos Farmacéuticos | ||
| Telecomunicaciones | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de accesorios de cableado eléctrico industrial?
La automatización industrial, la modernización de redes eléctricas, la construcción de centros de datos y los proyectos de energía renovable están incrementando la demanda de productos de conexión, protección y gestión de cables.
¿Qué tamaño tiene el mercado de accesorios de cableado eléctrico industrial?
Se proyecta que el mercado de accesorios de cableado eléctrico industrial alcance los 22,59 mil millones de USD en 2032, creciendo a una CAGR del 6,36% de 2027 a 2032.
¿Qué categoría de producto lidera las ventas de accesorios de cableado eléctrico industrial?
Los interruptores lideraron con una participación del 24,3% en 2025, ya que se utilizan ampliamente en tableros de distribución, recintos de maquinaria y centros de control de motores.
¿Por qué los dispositivos de cableado inteligentes y conectados están creciendo rápidamente?
Se prevé que los dispositivos inteligentes y conectados crezcan a una CAGR del 9,2% hasta 2032, ya que los usuarios industriales necesitan monitoreo de energía, soporte de mantenimiento predictivo y sistemas de control conectados.
¿Qué región tiene las perspectivas más sólidas para los accesorios de cableado eléctrico industrial?
Asia Pacífico representó el 39,4% de las ventas en 2025 y se prevé que crezca a una CAGR del 7,3% hasta 2032, respaldado por la inversión en manufactura, energía e infraestructura.
¿Qué usuario final se espera que crezca más rápido?
Se proyecta que los productos farmacéuticos crezcan a una CAGR del 8,1% hasta 2032, ya que los entornos de manufactura controlados requieren equipos eléctricos de mayor especificación.