
Marktgröße und Marktanteil für industrielle elektrische Verdrahtungszubehörteile
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
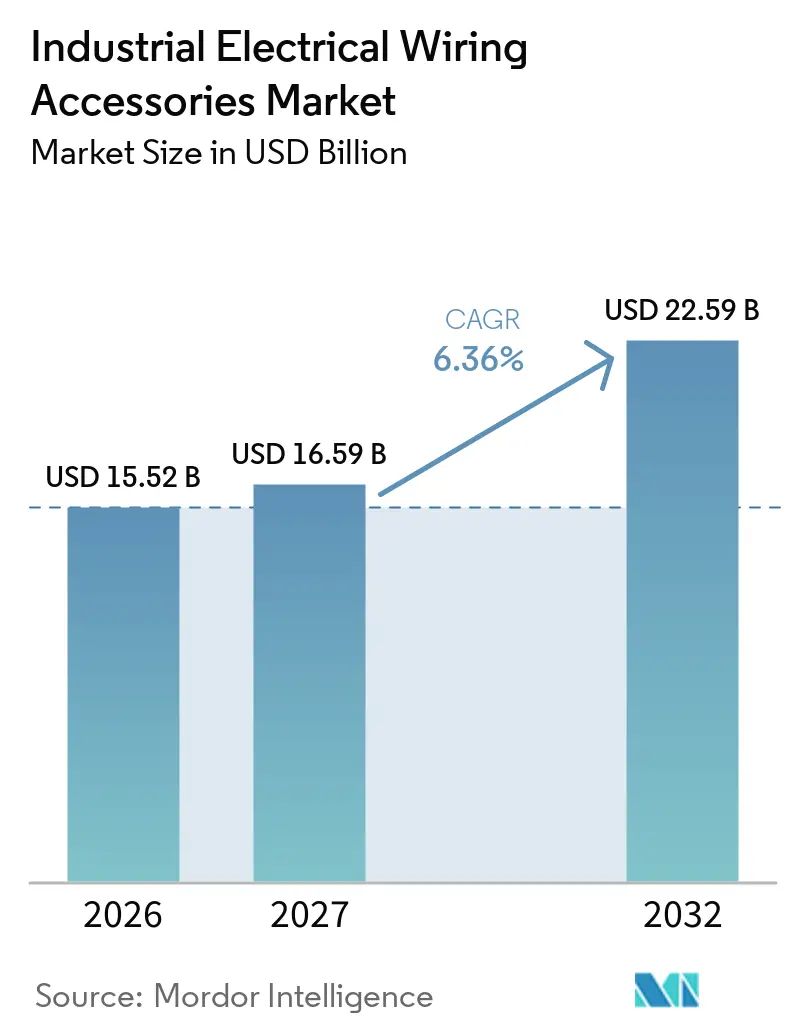
| Marktgröße (2027) | 16.59 Milliarden US-Dollar |
| Marktgröße (2032) | 22.59 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle elektrische Verdrahtungszubehörteile von Mordor Intelligence
Die Marktgröße für industrielle elektrische Verdrahtungszubehörteile wird voraussichtlich von 15,52 Milliarden USD im Jahr 2026 und 16,59 Milliarden USD im Jahr 2027 auf 22,59 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 6,36 % zwischen 2027 und 2032. Industrielle Automatisierung, Netzerneuerung, Rechenzentrumsbau und Projekte im Bereich erneuerbarer Energien erweitern die installierte Basis, die Schalter, Steckverbinder, Kabelverschraubungen, Leitungsrohre und verwandte Ausrüstung benötigt. Neue Projekte erfordern eine höhere Verdrahtungsdichte und einen stärkeren Schutz gegen Vibration, Feuchtigkeit, Hitze und elektrische Fehler. Dies verlagert den Einkauf hin zu zertifizierten Produkten, die in anspruchsvollen industriellen Umgebungen betrieben werden können. Lieferanten mit breiter Zertifizierungsabdeckung, digitalen Funktionen und lokaler Verfügbarkeit können die Preisgestaltung im Markt für industrielle elektrische Verdrahtungszubehörteile schützen. Kostendruck durch Metalle und die Notwendigkeit, unterschiedliche nationale Normen zu erfüllen, schränken nach wie vor die Fähigkeit kleinerer Lieferanten ein, in verschiedenen Regionen zu konkurrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Schalter im Jahr 2025 einen Anteil von 24,3 %, während Schalter-Steckdosen-Kombinationen bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
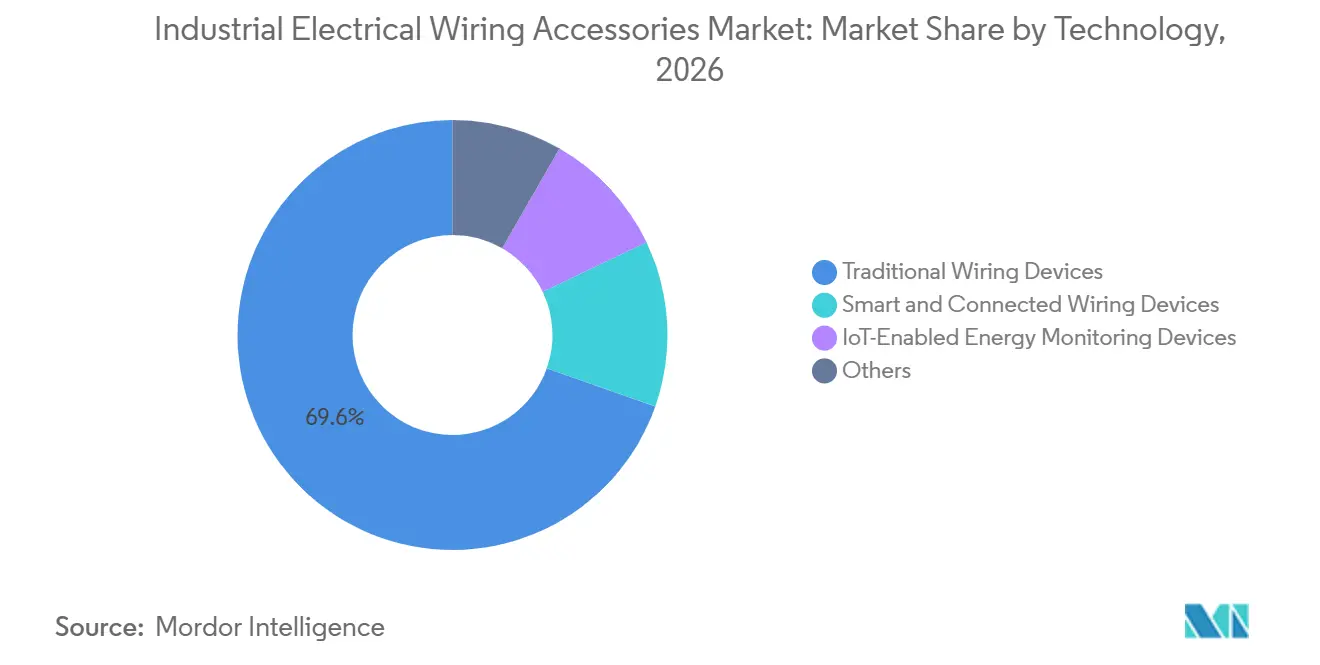
- Nach Technologie hielten traditionelle Geräte im Jahr 2025 einen Anteil von 69,6 %, während intelligente und vernetzte Geräte bis 2032 voraussichtlich die höchste CAGR von 9,2 % verzeichnen werden.
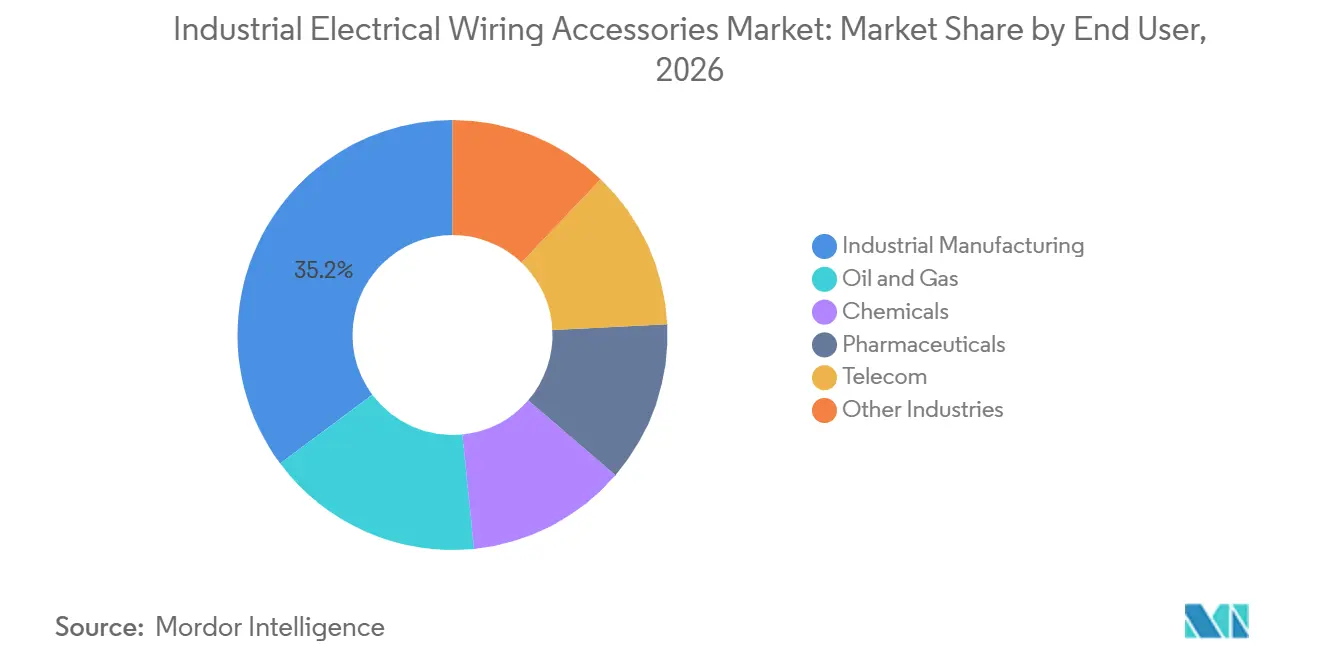
- Nach Endnutzer hielt die industrielle Fertigung im Jahr 2025 einen Anteil von 35,2 %, während die Pharmaindustrie bis 2032 voraussichtlich die höchste CAGR von 8,1 % verzeichnen wird.
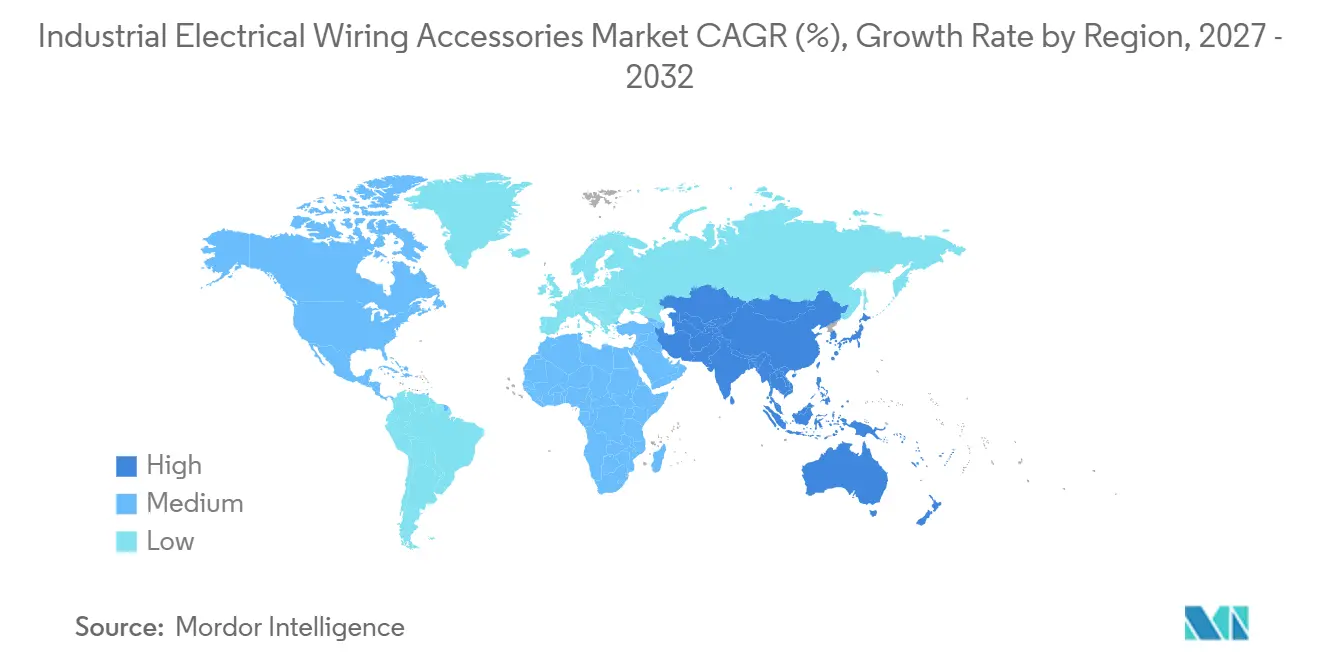
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 39,4 % und wird bis 2032 voraussichtlich die höchste CAGR von 7,3 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Automatisierung und Einführung von Industrie 4.0 | +1.50% | Global; Schwerpunkt in China, Deutschland, Vereinigte Staaten, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Netzmodernisierung und Investitionen in die Elektrifizierung | +1.30% | Nordamerika, Europa, APAC; Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einsatz erneuerbarer Energien und Energiespeicherung | +0.90% | APAC dominierend; Ausweitung auf Europa, Nordamerika, MEA | Mittelfristig (2–4 Jahre) |
| Ausbau von Rechenzentren und hochdichter elektrischer Infrastruktur | +1.20% | Nordamerika primär; APAC und Europa sekundär | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach zertifizierten Geräten für raue Umgebungen und gefährliche Standorte | +0.70% | Global; am stärksten in MEA Öl/Gas, APAC Chemiestandorten, nordamerikanischen LNG-Anlagen | Langfristig (≥ 4 Jahre) |
| Nachrüstungsbedarf durch alternde industrielle elektrische Anlagen | +0.60% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Automatisierung und Einführung von Industrie 4.0
Industrielle Automatisierung erhöht die Anzahl und das Spezifikationsniveau der Verdrahtungspunkte in jeder Produktionsanlage. Automatisierte Maschinen benötigen zuverlässige Anschlüsse, abgeschirmte Steckverbinder und Kabelverschraubungen, die Reinigungszyklen, Vibrationen und regelmäßige Wartung standhalten können. Steuerschrankkonzepte entwickeln sich hin zu stärker verteilten Anordnungen, da Edge-Computing und vernetzte Geräte eingesetzt werden. Dies kann den physischen Platzbedarf einer Maschine reduzieren und gleichzeitig die Anzahl der erforderlichen geschützten elektrischen Verbindungen innerhalb der Maschine erhöhen. Solche Designänderungen bieten einen klaren Wachstumspfad für den Markt für industrielle elektrische Verdrahtungszubehörteile. Der Markt für industrielle elektrische Verdrahtungszubehörteile profitiert daher von der Nachfrage nach kompakten Produkten, die zuverlässige Daten- und Stromverbindungen in derselben Betriebsumgebung unterstützen.
Netzmodernisierung und Investitionen in die Elektrifizierung
Netzinvestitionen schaffen Nachfrage nach Zubehörteilen, die in der Übertragungs-, Verteilungs-, industriellen Verbindungs- und unterstützenden Steuerungstechnik eingesetzt werden. Der Markt für industrielle elektrische Verdrahtungszubehörteile profitiert, wenn Infrastrukturprogramme neue Schaltanlagenfelder, Elektroschränke und qualifizierte Verbindungsprodukte erfordern. Das US-Energieministerium kündigte im September 2026 5,3 Milliarden USD für 31 Netzverbesserungsprojekte in 26 Bundesstaaten an, darunter die Neuverkabelung von über 1.500 Meilen Übertragungsleitungen und netzverbessernde Technologien über fast 21.000 Meilen[1]. Der Rat der Europäischen Union einigte sich im Juni 2026 auf seinen Standpunkt zum Europäischen Netzpaket, um eine schnellere Genehmigung und eine stärkere Vernetzung zu unterstützen. Projekte dieser Größenordnung erhöhen die Nachfrage nach zertifizierten Komponenten rund um neue Schaltanlagen, Umspannwerke, Industriepanele und Verbindungspunkte. Lange Projektzeitpläne begünstigen auch Lieferanten, die während der gesamten Installation und Inbetriebnahme Produktverfügbarkeit und Zertifizierungsunterstützung aufrechterhalten können.
Ausbau von Rechenzentren und hochdichter elektrischer Infrastruktur
Der Bau von Rechenzentren schafft konzentrierte Nachfrage nach Kabeleinführungssystemen, Kabelverschraubungen, Leitungsschutz und eng verwalteten Verdrahtungswegen. Der globale Markt für Rechenzentrumskabel und -leitungen wurde für 2026 mit 22,6 Milliarden USD angegeben und soll bis 2031 32,9 Milliarden USD erreichen, was das Ausmaß des damit verbundenen elektrischen Ausbaus verdeutlicht. Southwire verpflichtete sich zu mehr als 2 Milliarden USD zur Modernisierung der Kapazitäten für den elektrischen Bedarf von Rechenzentren, einschließlich einer Erweiterung um 256 Millionen USD in Starkville, Mississippi[2]. Intensive Projektaktivitäten in Northern Virginia, Singapur, Frankfurt und Tokio begünstigen Lieferanten, die lokale Lagerbestände, technischen Service und zugelassene Produkte ohne Unterbrechung bereitstellen können. Diese Anforderung unterstützt höherwertige Verkäufe im Markt für industrielle elektrische Verdrahtungszubehörteile, da elektrische Betriebszeit und Installationsqualität für den Rechenzentrumsbetrieb von zentraler Bedeutung sind.
Nachfrage nach zertifizierten Geräten für raue Umgebungen und gefährliche Standorte
Solar-, Wind- und Batterieprojekte im Versorgungsmaßstab erfordern Produkte, die sich von Standard-Fabrikzubehörteilen unterscheiden. Außensysteme benötigen Steckverbinder und Kabelverschraubungen, die UV-Strahlung, Korrosion, Wassereintritt und hohe Gleichspannung widerstehen. Amphenol Industrial Operations erweiterte seine H4-Plus-Steckverbinderfamilie im Jahr 2026 um ein 2.000-V-DC-Produkt, was die höheren Spannungsanforderungen von Photovoltaikanlagen im Versorgungsmaßstab widerspiegelt[3]. Diese Entwicklung erhöht die Bedeutung von Produktprüfungen und anwendungsspezifischen Zertifizierungen für Lieferanten, die erneuerbare Energieanlagen bedienen. Sie gibt etablierten Herstellern auch die Möglichkeit, höher spezifizierte Produkte für Solar- und Speicherprojekte anzubieten, anstatt sich ausschließlich auf die konventionelle Industrienachfrage zu stützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Kosten für Kupfer, Messing, Aluminium und technische Polymere | -0.80% | Global; am stärksten in nordamerikanischen und APAC-Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Normen und länderspezifische Zertifizierungsanforderungen | -0.50% | Global; am ausgeprägtesten in APAC, MEA und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Gefälschte und nicht konforme Produkte in preissensiblen Vertriebskanälen | -0.40% | APAC, MEA, Südamerika; Ausstrahlungseffekte auf osteuropäischen Vertrieb | Mittelfristig (2–4 Jahre) |
| Cybersicherheit und Haftung für Firmware-Updates bei vernetzten Geräten | -0.30% | Global; konzentriertes Risiko in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenvolatilität bei Kupfer, Messing, Aluminium und technischen Polymeren
Materialkosten sind zu einer wichtigen Einschränkung für Lieferanten geworden, die Produkte aus zugekauften Leitern, Metallgehäusen und technischen Polymeren zusammenbauen. Kupfer, Messing, Aluminium und Polymere beeinflussen die Kosten von Steckverbindern, Kabelverschraubungen, Leitungsrohren, Klemmen und verwandten Zubehörteilen. Lieferanten mit langfristigen Liefervereinbarungen oder integrierten Leiteroperationen sind besser gegen kurzfristige Inputveränderungen geschützt. Kleinere Montagebetriebe, die Materialien auf dem Spotmarkt einkaufen, können häufigen Änderungen bei Angebotskosten und Margen ausgesetzt sein. Der Markt für industrielle elektrische Verdrahtungszubehörteile benötigt eine zuverlässige Materialversorgung, um Produktverfügbarkeit und Preisgestaltung zu erhalten. Der daraus resultierende Unterschied in der Kostenkontrolle kann die Produktverfügbarkeit und Preisgestaltung im gesamten Markt für industrielle elektrische Verdrahtungszubehörteile beeinflussen.
Fragmentierte Normen und länderspezifische Zertifizierungsanforderungen
Unterschiedliche Sicherheits- und Produktzulassungssysteme können Markteinführungen verzögern und die Prüfkosten für einen Lieferanten erhöhen, der in mehreren Ländern tätig ist. Produkte für explosionsgefährdete Bereiche müssen möglicherweise separate Anforderungen nach IECEx, ATEX und US-amerikanischen Elektrovorschriften erfüllen. Die IEC veröffentlichte im Juni 2026 die Ausgabe 8 von IEC 60079-0 mit neuen Anforderungen, die die Fabrikverdrahtung zwischen Gehäusen, Steckern, Steckdosen, Kabelverschraubungen und Temperaturkennzeichnung in explosionsgefährdeten Atmosphären betreffen[4]. Diese Anforderungen machen Zertifizierungsexpertise zu einem Einkaufsvorteil für Unternehmen, die Öl- und Gas-, Chemie-, Pharma- und andere Hochrisikoanlagen bedienen. Sie stellen auch eine größere administrative und prüftechnische Belastung für kleinere Hersteller mit begrenzten Compliance-Ressourcen dar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Schalter führen das Volumen an, während Kombinationen an Spezifikationsgewicht gewinnenSchalter hielten im Jahr 2025 einen Anteil von 24,3 % am Markt für industrielle elektrische Verdrahtungszubehörteile, da sie in Schalttafeln, Motorsteuerungszentren und Maschinengehäusen eingesetzt werden. Nocken-, Wahl-, Drucktasten- und Endschalterprodukte unterstützen eine breite Palette industrieller Steuerungsaufgaben. Ihr Einsatz in vielen Branchen erzeugt Ersatznachfrage, wenn Geräte aufgerüstet oder gewartet werden. Die Breite der Kategorie ermöglicht es Lieferanten auch, verschiedene Nennwerte und Gehäuseoptionen für unterschiedliche Betriebsbedingungen anzubieten. Schalter-Steckdosen-Kombinationen werden bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen, da kompakte Schrankdesigns den Installationsraum und die Anzahl der Verdrahtungseinführungspunkte reduzieren wollen.
Schalter-Steckdosen-Kombinationen reduzieren auch die Montageschritte, die in platzbeschränkten Schaltschränken und Maschinengehäusen erforderlich sind. Schneider Electric wählte im Juni 2026 die SNAP-IN-Verbindungstechnologie von Weidmüller für eine neue TeSys-Motorsteuerungsserie, wobei die Unternehmen angaben, dass dies die Installationszeit um bis zu 75 % reduzieren kann. Steckdosen und Buchsen, Stecker und Adapter, Steckverbinder und Klemmen sowie Kabelmanagementprodukte decken weiterhin unterschiedliche Anwendungsanforderungen ab. IEC-60309-Stift- und Hülsengeräte bleiben relevant, wo nasse oder anspruchsvolle Standorte geschützte Mehrfachnennwertverbindungen erfordern. Kabelverschraubungen und Leitungsrohre unterstützen das Projektvolumen in Chemieanlagen, Öl- und Gasstandorten sowie beim Rechenzentrumsbau, wo Kabelführung und Abdichtung Teil des Installationsumfangs sind.
Nach Technologie:
Traditionelle Geräte behalten das Volumen, während die Durchdringung intelligenter Geräte zunimmtTraditionelle Geräte machten im Jahr 2025 einen Anteil von 69,6 % aus, unterstützt durch lange Ersatzzyklen in etablierten Industrieanlagen. Viele Werke in Nordamerika und Europa verwenden noch immer Systeme, die installiert wurden, bevor vernetzte Geräte zu einer Standardbeschaffungsanforderung wurden. Diese Standorte benötigen kompatible Ersatzteile, die in vorhandene Leitungsrohre, Schrankabmessungen und Betriebspraktiken passen. Traditionelle Produkte behalten daher eine große Rolle bei Wartungs- und Nachrüstungsausgaben. Der Markt für industrielle elektrische Verdrahtungszubehörteile kann eine stetige Ersatznachfrage aufrechterhalten, auch wenn intelligente und vernetzte Geräte bis 2032 mit einer CAGR von 9,2 % wachsen.
Vernetzte Geräte können Informationen auf Schaltkreisebene liefern, die in Energiemanagementsysteme und Wartungsentscheidungen einfließen. Dies verändert das Wertversprechen von einer einzelnen physischen Komponente zu einem Produkt, das Überwachung und Steuerung unterstützen kann. IEC PAS 62443-1-6:2025 bietet einen IEC-Rahmen für die Anwendung industrieller Cybersicherheitsanforderungen auf IIoT-Anwendungen. Compliance-Erwartungen schaffen zusätzliche Entwicklungs- und Supportanforderungen für Hersteller, die vernetzte Zubehörteile an regulierte Industriekunden verkaufen. Etablierte Lieferanten, die sichere Produktaktualisierungen und Schwachstellenmanagement unterstützen können, sind besser positioniert, um diese Erwartungen zu erfüllen.
Nach Endnutzer:
Industrielle Fertigung verankert die Nachfrage, während die Pharmaindustrie die Spezifikationsanforderungen erhöhtDie industrielle Fertigung repräsentierte im Jahr 2025 einen Anteil von 35,2 %, was die Größe ihrer installierten Gerätebasis und den laufenden Ersatzbedarf widerspiegelt. Automobil-, Elektronik-, Lebensmittel- und Getränke- sowie Schwerindustrie verwenden jeweils elektrische Steuerungs- und Verbindungsprodukte entlang der Produktionslinien. Geräteänderungen in der Automobil- und Elektronikindustrie können zu umfassenden Upgrades von Maschinen, Schaltschränken und Stromverteilungssystemen führen. Dies hält die Nachfrage nach Schaltern, Kabelverschraubungen, Klemmen, Leitungsrohren und zertifizierten Schutzkomponenten aufrecht. Der Markt für industrielle elektrische Verdrahtungszubehörteile profitiert von dieser breiten Ersatzbasis, während die Pharmaindustrie bis 2032 voraussichtlich eine CAGR von 8,1 % verzeichnen wird, da Reinraum- und kontrollierte Produktionsumgebungen strengere elektrische Gerätespezifikationen erfordern.
Pharmazeutische Anlagen benötigen Verdrahtungsprodukte, die reinigbare Oberflächen, geschützte Gehäuse, kontrolliertes Kontaminationsrisiko und dokumentierte Betriebsstandards unterstützen können. Elektrische Installationen in diesen Standorten können Edelstahl-Kabeltragssysteme, geeignete Gehäuseschutzarten und Produkte erfordern, die Reinraumanforderungen entsprechen. Dies schafft eine höher spezifizierte Einkaufsumgebung als der allgemeine Industriebau. Öl und Gas sowie Chemie unterstützen ebenfalls die Nachfrage nach zertifizierten Zubehörteilen, da der Schutz in explosionsgefährdeten Bereichen für das Standortdesign von zentraler Bedeutung ist. Telekommunikation, Bergbau, Wasseraufbereitung und Transportprojekte schaffen durch Kabelmanagement, Basisstationsinstallationen, Prozessausrüstung und Infrastrukturaufrüstungen weitere Nachfrage für den Markt für industrielle elektrische Verdrahtungszubehörteile.
Geografische Analyse
APAC-Markt für industrielle elektrische Verdrahtungszubehörteile
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 39,4 % am Markt für industrielle elektrische Verdrahtungszubehörteile und wird voraussichtlich bis 2032 mit einem CAGR von 7,3 % wachsen. China, Indien und Südostasien verbinden industrielle Expansion mit Investitionen in Energiesysteme und Fertigungskapazitäten. China lenkt Investitionen in die Integration erneuerbarer Energien, die Digitalisierung des Stromnetzes und die industrielle Elektrifizierung, die umfangreiche elektrische Verbindungen und Schutzausrüstungen erfordern. ABB erklärte im Jahr 2026, dass das Unternehmen plant, 75 Millionen USD in Indien zu investieren, nachdem es im Jahr 2025 bereits 35 Millionen USD ausgegeben hatte, was das Lieferanteninteresse an der industriellen und energetischen Nachfrage des Landes widerspiegelt. Die Diversifizierung der Fertigung in Vietnam, Indonesien und Thailand unterstützt sowohl die erstmalige elektrische Ausstattung als auch die Ersatznachfrage nach standardisierten und hherwertigen Geräten.
Markt für industrielle elektrische Verdrahtungszubehörteile in Nordamerika und Europa
Nordamerika und Europa sind reife Märkte, modernisieren jedoch weiterhin ihre Industrie- und Stromanlagen. Die Netzfinanzierung des US-amerikanischen Energieministeriums im Jahr 2026 unterstützt Ersatz- und Erweiterungsmaßnahmen in Übertragungssystemen und zugehörigen Einrichtungen. In Europa unterstützt die Position des Rates aus dem Jahr 2026 zum Europäischen Stromnetze-Paket die Netzmodernisierung und Verbundvernetzung. Diese Märkte bevorzugen Produkte, die Nachrüstarbeiten, die Einhaltung von Sicherheitsvorschriften, die Energieüberwachung und modernisierte elektrische Steuerungssysteme im Markt für industrielle elektrische Verdrahtungszubehörteile unterstützen. Lokale Kanalabdeckung und länderspezifische Compliance-Unterstützung bleiben wichtig, da diese Märkte Ersatzarbeiten mit Neuinvestitionen verbinden.
Markt für industrielle elektrische Verdrahtungszubehörteile im Nahen Osten und Afrika sowie in Südamerika
Südamerika sowie der Nahe Osten und Afrika bieten insgesamt geringere Volumina, weisen jedoch gezielte Nachfragechancen auf. Brasilien unterstützt regionale Aktivitäten durch Investitionen in die Petrochemie und den Energiewandel. Die Golfmärkte investieren weiterhin in nachgelagerte Öl- und Gasaktivitäten, industrielle Diversifizierung und zugehörige Infrastruktur, die ATEX- und IECEx-zertifizierte Geräte erfordert. Länder außerhalb Südafrikas und Marokkos befinden sich in früheren Phasen der industriellen Elektrifizierung, doch Industriezonen und Rechenzentrumsprojekte schaffen ausgewählte Chancen für den Markt für industrielle elektrische Verdrahtungszubehörteile durch Lieferanten mit geeigneter Vertriebsabdeckung.
Wettbewerbslandschaft
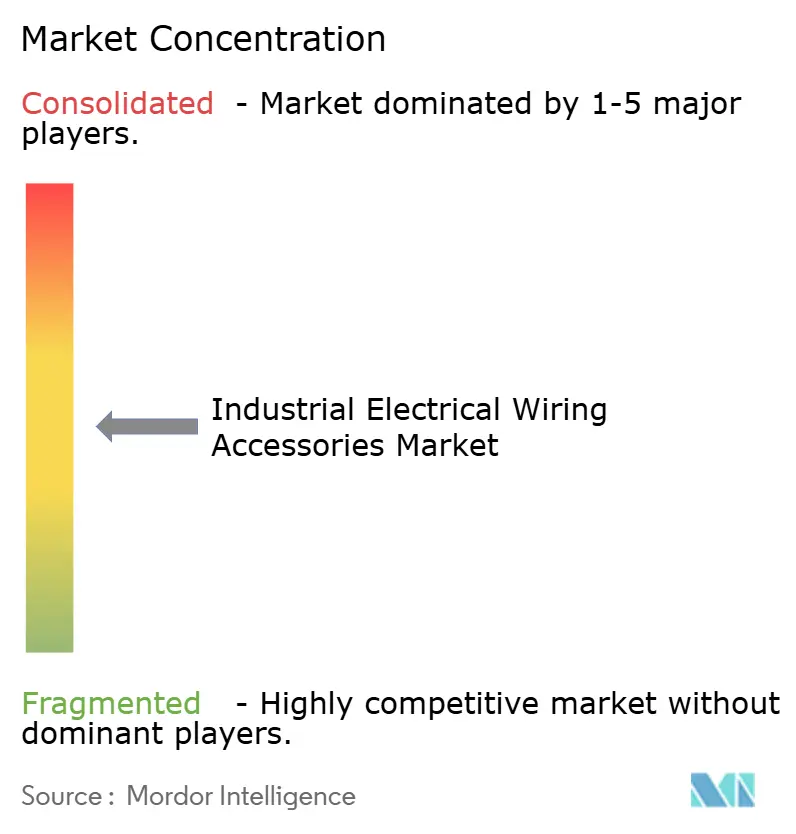
Der Markt für industrielle elektrische Verdrahtungszubehörteile weist im Premiumsegment eine moderate Konzentration auf. Schneider Electric, ABB, Legrand, Eaton, Siemens und Hubbell konkurrieren durch Zertifizierungsabdeckung, digitale Integration, Produktbreite und Vertriebsreichweite. Ihre Position ist stärker in Anwendungen, bei denen Standortbetreiber einen hohen Wert auf technischen Support und dokumentierte Compliance legen. Mittelklasse- und preissensible Kanäle sind stärker fragmentiert, da regionale Montagebetriebe bei grundlegender Produktverfügbarkeit und niedrigeren Preisen konkurrieren können. Dies schafft einen klaren Unterschied zwischen Premiumanwendungen und standardisierter Ersatznachfrage.
Hubbell schloss im Juni 2026 die Übernahme von NSI Industries für 3,0 Milliarden USD ab und fügte damit mehr als 15.000 Markenprodukte und Zugang zu mehr als 2.000 nordamerikanischen Distributoren hinzu. Der Schritt erweiterte Hubbells Produktpalette und Vertriebszugang in Elektronikmärkten. Schneider Electrics Einsatz der SNAP-IN-Technologie in seiner TeSys-Serie zeigt den parallelen Fokus auf die Reduzierung der Installationszeit durch Produktdesign. Siemens erweiterte im März 2026 seine SENTRON-ECPD-Reihe mit Fehlerstromüberwachung, die eine kontinuierliche Fehlerüberwachung in Anwendungen wie Rechenzentren, Pharmaindustrie, Förderbändern, Aufzügen und unterbrechungsfreien Stromversorgungssystemen unterstützt.
Der Wettbewerbsfokus verlagert sich über einfache Schalter und Steckdosen hinaus hin zu Produkten, die Schutz-, Überwachungs- und Verbindungsfunktionen kombinieren. Digitale Funktionen können eine Komponente wertvoller machen, wenn Nutzer Energiedaten und frühzeitige Fehlererkennung benötigen. Vernetzte Produkte führen auch Sicherheits- und Aktualisierungsverantwortlichkeiten ein, die Lieferanten mit etablierten Technik- und Compliance-Ressourcen begünstigen. Spezialisten wie Marechal Electric, MENNEKES, SCAME, WAGO und Weidmüller bleiben in engen Produktbereichen wettbewerbsfähig, wo Anwendungswissen und Zertifizierungstiefe wichtig sind. Ihr selektiver Produktfokus begrenzt den direkten Preisvergleich mit Vollsortimentsanbietern im Markt für industrielle elektrische Verdrahtungszubehörteile.
Marktführer für industrielle elektrische Verdrahtungszubehörteile
-
Schneider Electric SE
-
ABB Ltd.
-
Legrand SA
-
Siemens AG
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für industrielle elektrische Verdrahtungszubehörteile Unternehmen in diesem Bericht
- ABB Ltd.
- Amphenol Corporation
- Atkore Inc.
- Eaton Corporation plc
- Emerson Electric Co.
- Gewiss S.p.A.
- Hager Group
- HellermannTyton Group
- Honeywell International Inc.
- Hubbell Incorporated
- Legrand SA
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- Marechal Electric Group
- MENNEKES Elektrotechnik GmbH and Co. KG
- Molex LLC
- OBO Bettermann Holding GmbH and Co. KG
- Panduit Corp.
- Phoenix Contact GmbH and Co. KG
- SCAME Group S.p.A.
- Schneider Electric SE
- Siemens AG
- TE Connectivity Ltd.
- WAGO Kontakttechnik GmbH and Co. KG
- Weidmüller Interface GmbH and Co. KG
Neueste Industrielle Entwicklungen in Markt für industrielle elektrische Verdrahtungszubehörteile
- Juni 2026: Hubbell Incorporated schloss die Übernahme von NSI Industries für 3,0 Milliarden USD ab und fügte damit über 15.000 Markenelektrikprodukte hinzu, darunter Bridgeport-Fittings, Polaris-Steckverbinder und Tork-Timer, sowie Zugang zu mehr als 2.000 nordamerikanischen Distributoren.
- Juni 2026: Schneider Electric wählte die werkzeuglose SNAP-IN-Verbindungstechnologie von Weidmüller für seine neue TeSys-Serie von Motorsteuerungsprodukten, die es Originalgeräteherstellern und Schaltschrankbauern in Nordamerika ermöglicht, die Installationszeit für Motorsteuerungen um bis zu 75 % zu reduzieren.
- März 2026: Siemens kündigte das erweiterte SENTRON ECPD mit integrierter Fehlerstromüberwachung an, das eine 24/7-Leckstromüberwachung ohne Ausfallzeiten ermöglicht. Eine dreiphasige 400-V-Version zielt auf Förderband-, Aufzug- und unterbrechungsfreie Stromversorgungsanwendungen ab.
- Februar 2026: Legrand kündigte die Übernahme von Kratos Industries sowie eine strategische Investition in Accelsius für Zweiphasen-Flüssigkühltechnologie an und stärkte damit Legrands Strategie für die Strominfrastruktur von Rechenzentren.
Umfang des globalen Marktberichts für industrielle elektrische Verdrahtungszubehörteile
Industrielle elektrische Verdrahtungszubehörteile sind Komponenten, die zum Verbinden, Steuern, Schützen, Führen und Sichern von elektrischen Verdrahtungssystemen in Industrieanlagen wie Fertigungswerken, Fabriken, Öl- und Gasanlagen, Lagerhäusern und Verarbeitungsanlagen verwendet werden. Zu diesen Zubehörteilen gehören Kabelverschraubungen, Kabelschuhe, Steckverbinder, Verteilerdosen, Leitungsrohre, Verdrahtungskanäle, Reihenklemmen, Kabelbinder sowie industrielle Schalter und Steckdosen. Sie gewährleisten sichere, zuverlässige und geordnete elektrische Verbindungen und unterstützen gleichzeitig eine effiziente Stromverteilung, den Gerätebetrieb und die Einhaltung industrieller elektrischer Sicherheitsstandards.
Der Markt für industrielle elektrische Verdrahtungszubehörteile ist nach Produkttyp, Technologie, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Schalter, Steckdosen, Stecker, Schalter-Steckdosen-Kombinationen, Steckverbinder, Kabelverschraubungen, Leitungsrohre und sonstige Produkte segmentiert. Nach Technologie ist der Markt in traditionelle, intelligente und vernetzte, IoT-fähige und sonstige Technologien segmentiert. Nach Endnutzer ist der Markt in Fertigung, Öl und Gas, Chemie, Pharmazeutika, Telekommunikation und sonstige Branchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für industrielle elektrische Verdrahtungszubehörteile in 26 Ländern in wichtigen Regionen. Für jedes Segment werden Marktgrößen und Prognosen auf der Grundlage von Werten (USD) bereitgestellt.
Segmentierungsübersicht
| Schalter |
| Steckdosen und Buchsen |
| Stecker und Adapter |
| Schalter-Steckdosen-Kombinationen |
| Steckverbinder und Klemmen |
| Kabelverschraubungen und Kabelarmaturen |
| Leitungsrohre und Leitungsrohrverbindungen |
| Verlängerungskabel und Steckdosenleisten |
| Sonstige Verdrahtungszubehörteile |
| Traditionelle Verdrahtungsgeräte |
| Intelligente und vernetzte Verdrahtungsgeräte |
| IoT-fähige Energieüberwachungsgeräte |
| Sonstige |
| Industrielle Fertigung |
| Öl und Gas |
| Chemie |
| Pharmazeutika |
| Telekommunikation |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Schalter | |
| Steckdosen und Buchsen | ||
| Stecker und Adapter | ||
| Schalter-Steckdosen-Kombinationen | ||
| Steckverbinder und Klemmen | ||
| Kabelverschraubungen und Kabelarmaturen | ||
| Leitungsrohre und Leitungsrohrverbindungen | ||
| Verlängerungskabel und Steckdosenleisten | ||
| Sonstige Verdrahtungszubehörteile | ||
| Nach Technologie | Traditionelle Verdrahtungsgeräte | |
| Intelligente und vernetzte Verdrahtungsgeräte | ||
| IoT-fähige Energieüberwachungsgeräte | ||
| Sonstige | ||
| Nach Endnutzer | Industrielle Fertigung | |
| Öl und Gas | ||
| Chemie | ||
| Pharmazeutika | ||
| Telekommunikation | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach industriellen elektrischen Verdrahtungszubehörteilen an?
Industrielle Automatisierung, Netzmodernisierung, Rechenzentrumsbau und Projekte im Bereich erneuerbarer Energien erhöhen die Nachfrage nach Verbindungs-, Schutz- und Kabelmanagementprodukten.
Wie groß ist der Markt für industrielle elektrische Verdrahtungszubehörteile?
Der Markt für industrielle elektrische Verdrahtungszubehörteile wird bis 2032 voraussichtlich 22,59 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 6,36 % wachsen.
Welche Produktkategorie führt den Umsatz mit industriellen elektrischen Verdrahtungszubehörteilen an?
Schalter führten im Jahr 2025 mit einem Anteil von 24,3 %, da sie in Schalttafeln, Maschinengehäusen und Motorsteuerungszentren weit verbreitet sind.
Warum wachsen intelligente und vernetzte Verdrahtungsgeräte so schnell?
Intelligente und vernetzte Geräte werden bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen, da Industrienutzer Energieüberwachung, Unterstützung für vorausschauende Wartung und vernetzte Steuerungssysteme benötigen.
Welche Region hat die stärksten Aussichten für industrielle elektrische Verdrahtungszubehörteile?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 39,4 % am Umsatz und wird bis 2032 voraussichtlich mit einer CAGR von 7,3 % wachsen, unterstützt durch Investitionen in Fertigung, Energie und Infrastruktur.
Welcher Endnutzer wird voraussichtlich am schnellsten wachsen?
Die Pharmaindustrie wird bis 2032 voraussichtlich mit einer CAGR von 8,1 % wachsen, da kontrollierte Fertigungsumgebungen höher spezifizierte elektrische Ausrüstung erfordern.