
インドネシア プレハブ製品物流市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 366.86 百万米ドル |
| 市場規模 (2026) | 395.07 百万米ドル |
| 市場規模 (2031) | 570.17 百万米ドル |
| Growth Rate (2026 - 2031) | 7.61 % |
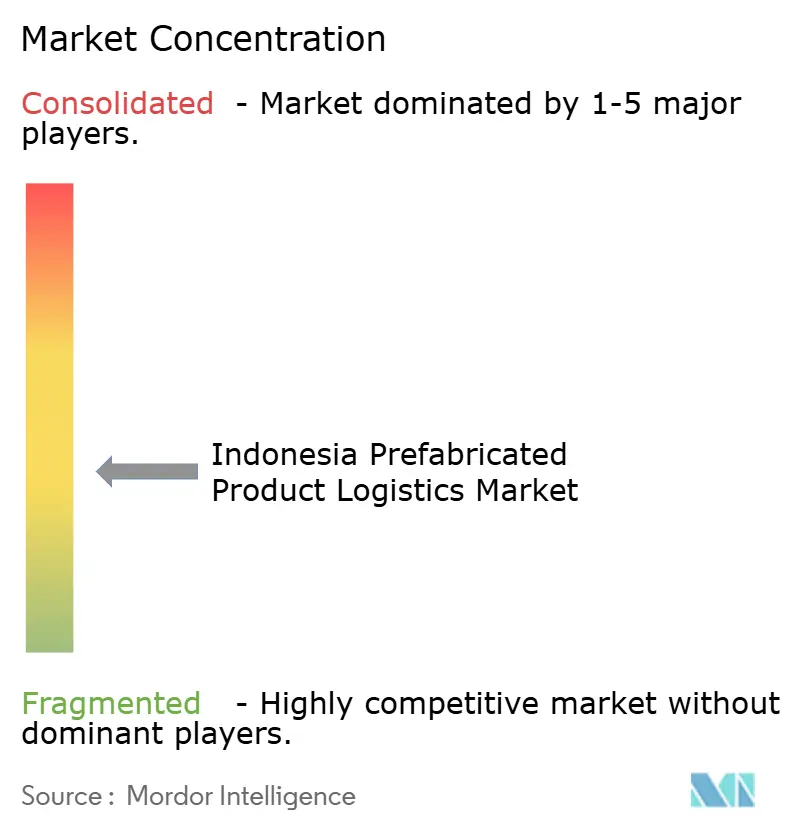
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア プレハブ製品物流市場分析
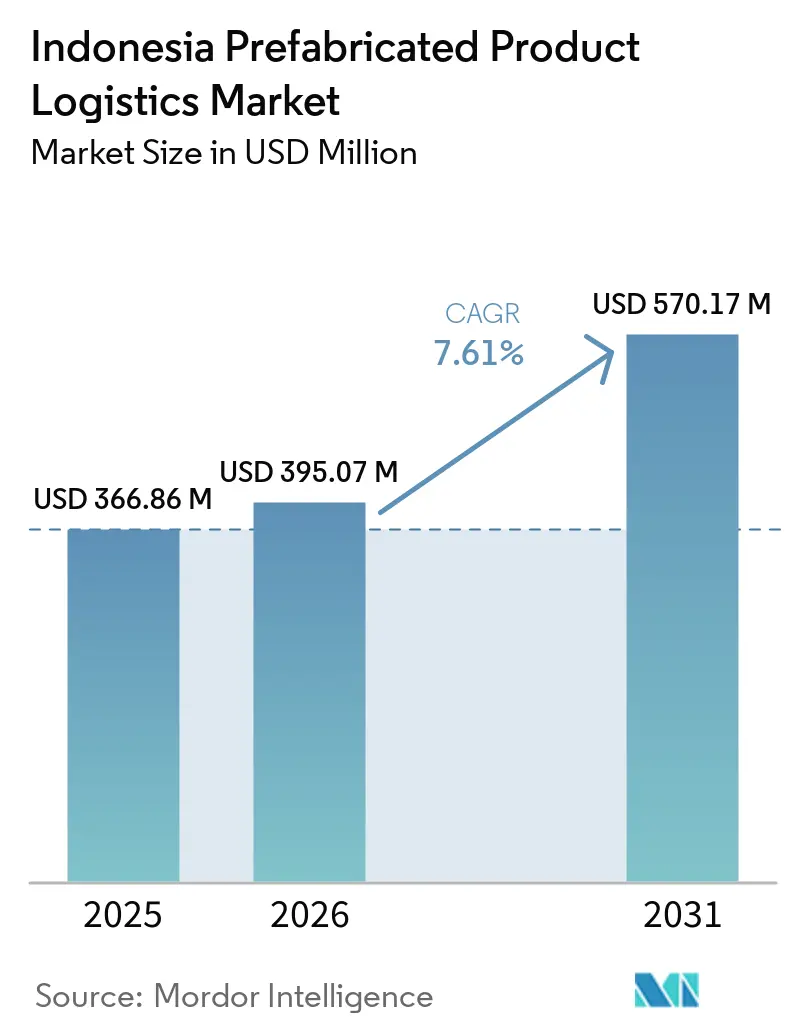
インドネシア プレハブ製品物流市場規模は2025年に366.86 ミリオン 米ドルと評価され、2026年の395.07 ミリオン 米ドルから2031年には570.17 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.61%です。
政府のインフラ整備は、道路、ダム、灌漑システム、住宅プロジェクト全体にわたる工場製造コンポーネントのフレート需要を支えています。公共事業省は2026年のインフラに118.5 トリリオン インドネシアルピア(7.07 ビリオン 米ドル)を配分し、2026年8月までに65.65 トリリオン インドネシアルピア(3.91 ビリオン 米ドル)を吸収し、物理的進捗率は54.84%に達しました。インドネシア プレハブ製品物流市場はまた、多くの島々にわたる海上輸送、道路輸送、倉庫保管、および現場配送を調整できるサービスプロバイダーに依存しています。フラットパック設計はコンテナ利用率を向上させ、長距離の島間ルートにおけるフレート負担を軽減できます。競争はフリート容量、重量物リフトアクセス、倉庫カバレッジ、および出荷可視性を中心に展開されており、州の許認可と高いカーゴ関税は引き続き重要な制約となっています。
レポートの主要ポイント
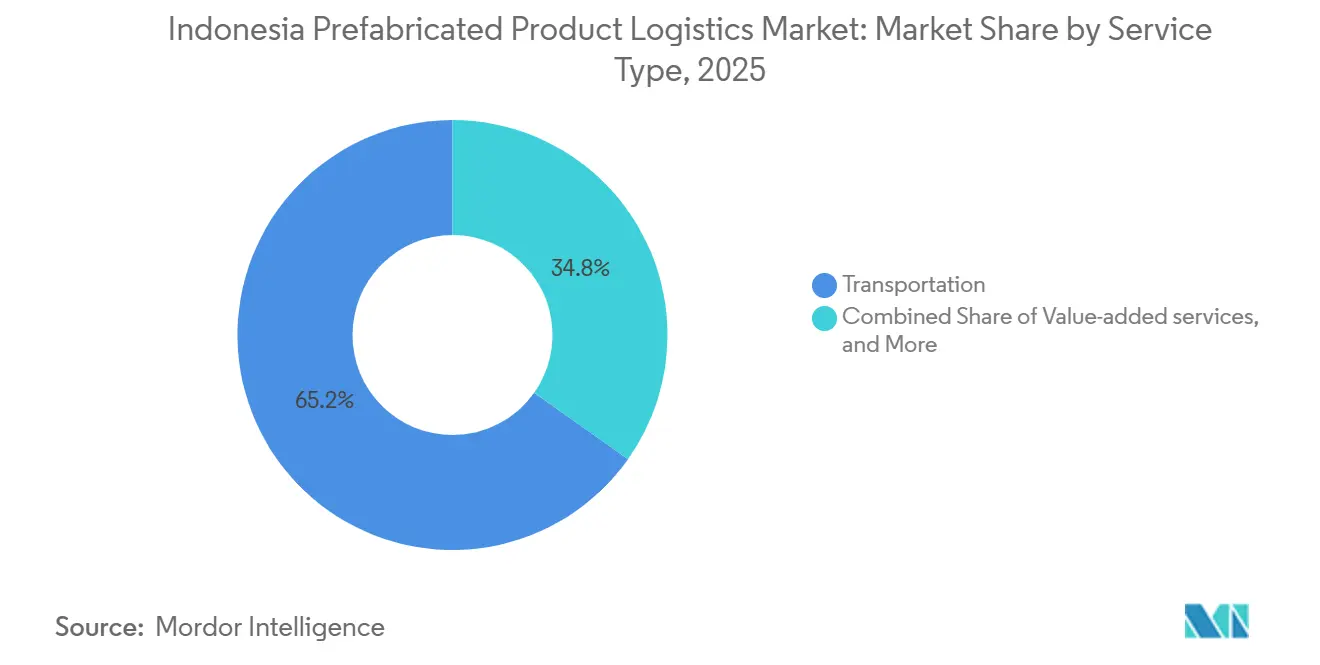
- サービス別では、輸送が2025年のインドネシア プレハブ製品物流市場シェアの65.20%を占めてリードし、付加価値サービスは2031年までの予測CAGRが9.60%と最も高い成長率を記録しました。
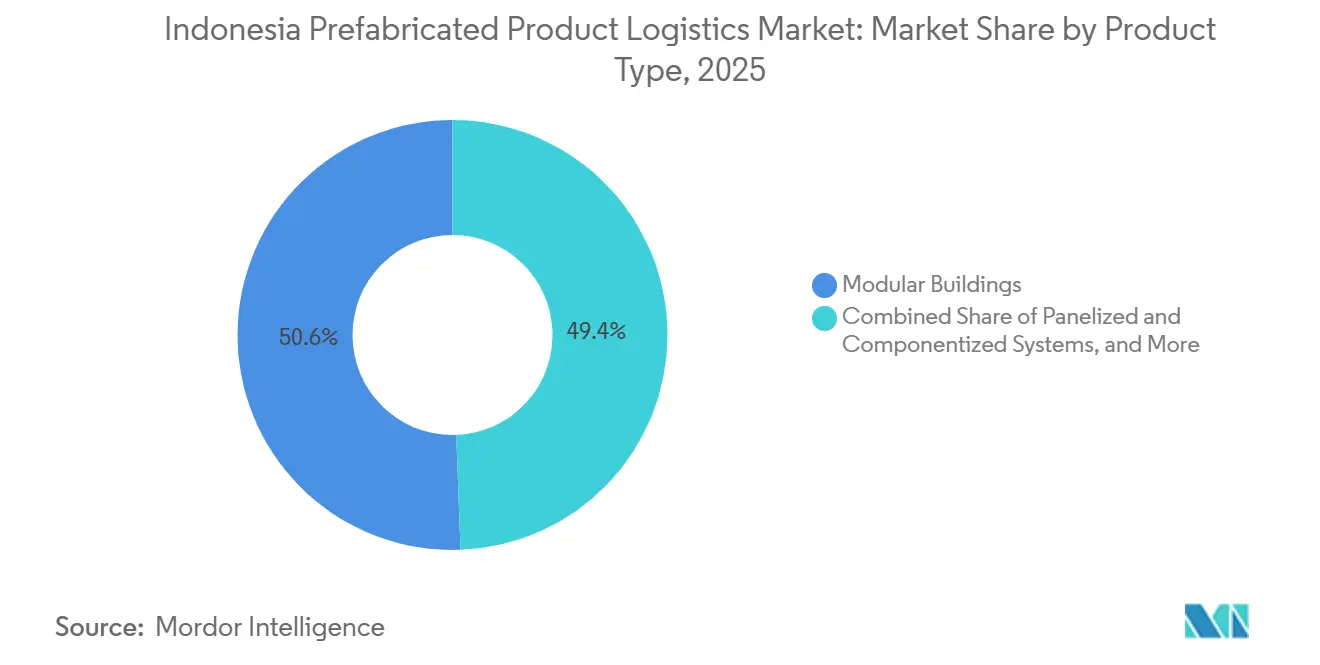
- 製品タイプ別では、モジュール建築が2025年のインドネシア プレハブ製品物流市場規模の50.60%を占め、パネル化・コンポーネント化システムは2031年までの予測CAGRが9.40%と最も高い成長率を記録しました。
- 用途別では、住宅建築が2025年のインドネシア プレハブ製品物流市場シェアの54.70%を占め、商業建築は2031年までの予測CAGRが9.15%と最も高い成長率を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア プレハブ製品物流市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府インフラ整備と産業移転パイプライン | +2.1% | 全国規模、特にジャワ島、東カリマンタン、東インドネシア回廊への集中度が高い | 中期(2~4年) |
| 従来の現場施工に対する島間プレハブ輸送の効率向上 | +1.5% | 全国規模、特にジャワ島からカリマンタン、スラウェシ、パプア、マルクへのルート | 中期(2~4年) |
| 遠隔地の鉱業・エネルギー・労働者キャンプ展開の拡大 | +1.2% | 東カリマンタン、西パプア、スラウェシ、スマトラ、東ヌサトゥンガラおよびマルクへの波及 | 長期(4年以上) |
| 管理された工場生産における炭素・材料廃棄物削減要件 | +0.8% | ジャワ島、バタムおよび東カリマンタンへの波及 | 長期(4年以上) |
| 過積載・過大寸法貨物に対するモジュール化物流コントロールタワーとルートエンジニアリング | +0.6% | 全国規模、特にカリマンタン、パプア、ヌサトゥンガラの二次回廊 | 中期(2~4年) |
| 配送時間短縮のための需要クラスター近傍における分散型マイクロファクトリー | +0.5% | 東ジャワ、スラウェシ、東カリマンタン、ケンダリおよびソロンでの初期活動 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府インフラ整備と産業移転パイプライン
インフラ活動は、建設生産量を引き上げるだけでなく、プレハブフレートへの需要に転換されました。2026年には9本の有料道路が供用開始予定であり、鉄道再活性化工事がルート特化型物流計画への需要を拡大しました。IKNヌサンタラには推定30万人の建設労働者が必要とされる一方、東カリマンタンが供給できる労働者はその3分の1未満でした。このギャップにより、ジャワ島の工場からロールオン・ロールオフサービスを通じて輸送されるモジュールへの依存度が高まりました。混雑したジャワ島回廊からバタム、スラウェシ、東カリマンタンの経済特区への産業移転により、モジュール式生産施設への追加需要が生まれました。インドネシア プレハブ製品物流市場は、工場の出発地と目的地のプロジェクトサイトの両方でカーゴ量を獲得しました。[1]「Kemen PU Gandeng Pelaku Industri Perkuat Rantai Pasok Hijau Konstruksi」、建設開発総局、dml.or.id
従来の現場施工に対する島間プレハブ輸送の効率向上
プレハブのコスト優位性は、適切に設計された輸送と高いカーゴ密度に依存しています。フラットパック設計は40フィートハイキューブコンテナに16ユニットを積載でき、これは事前組立済みの剛性キャビンの2倍の密度でした。同じ設計により、カリマンタンルートで15%以上の海上フレート節約が実現しました。インドネシアは2026年の4.74 トリリオン インドネシアルピア(282.81 ミリオン 米ドル)の海上公共サービス義務の中から、シートール(海上有料道路)プログラムに524.98 ビリオン インドネシアルピア(31.32 ミリオン 米ドル)を配分しました。これらのルートは、以前は輸送が経済的でなかったフロンティア地域、最外縁地域、および遠隔地域にサービスを提供しました。[2]「2027 Infrastructure Development to Support 8 Percent Growth: Minister」、ANTARA News、en.antaranews.com 過大寸法・過積載ゼロ規制もまた、過大寸法の事前組立ユニットよりもフラットパック構成を優遇しました。
遠隔地の鉱業・エネルギー・労働者キャンプ展開の拡大
遠隔地のエネルギープロジェクトは、宿泊モジュール、オフィス、および支援構造物に対する特化した需要を生み出しました。2025年から2034年の国家電力計画には69.5ギガワットの新規発電容量が含まれており、遠隔地での支援施設が必要とされています。BP Berauは、西パプアのタングーUCCオンショアプロジェクトにおける1,500名収容の2フェーズ・フェニックスキャンプの契約をLeighton Asiaに発注しました。このプロジェクトは、エネルギー事業者が遠隔地の州でモジュール式宿泊施設を活用する方法を示しました。6回から10回の移設に対応したユニットは、解体、輸送、再組立を通じて繰り返しのフレート業務を生み出すことができます。インドネシア プレハブ製品流市場は、事業者が移設サイクル全体を管理できる場合に恩恵を受けます。
配送時間短縮のための需要クラスター近傍における分散型マイクロファクトリー
地域生産拠点は、工場とプロジェクトサイト間の輸送チェーンを短縮しました。運輸省は、2029年までに遠隔地の80%が出荷から14日以内に到達可能となることを目標としています。ソロンとケンダリのマイクロファクトリーは、遠隔地アクセスへの計画的アプローチの一部を形成しました。短い道路および沿岸輸送により、繊細なパネルの配送時間と損傷リスクが低減されました。2026年3月の公共事業省フォーラムでは、地域工場の立地とグリーン建設サプライチェーンおよび輸送排出量の削減が結び付けられました。[3]「Indonesia to Develop Makassar Port as New Export Hub」、ANTARA News、en.antaranews.com 物流プロバイダーはまた、地域生産者からのカーゴを統合するハブアンドスポーク型クロスドッキングシステムを開発しました。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大型モジュールの高い島間フレート・取扱・エスコートコスト | -1.5% | 全国規模、パプア、マルク、東ヌサトゥンガラ、東カリマンタン二次回廊で最も深刻 | 中期(2~4年) |
| 州をまたぐ許認可の断片化と過大寸法カーゴ通関 | -0.8% | 全国規模、東カリマンタン、パプア、北スラウェシに集中 | 短期(2年以内) |
| 二次回廊における重量物リフト対応港湾・道路・橋梁の整備不足 | -0.6% | マルク、東ヌサトゥンガラ、パプア、外カリマンタン回廊を含む東インドネシア | 長期(4年以上) |
| 特化型プレハブ物流ネットワークの需要変動と設備投資の集中 | -0.4% | 全国規模、特に中小物流企業とニッチなプロジェクトカーゴ専門業者 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
大型モジュールの高い島間フレート・取扱・エスコートコスト
フレート経済性は、大型の剛性モジュールに対する主要な構造的制約であり続けました。PELNIは2026年7月1日から運賃を改定し、ドライハイキューブコンテナ、一般カーゴ、および過大寸法カーゴの料金を引き上げました。この変更により、プレハブユニットの荷送人に対してより高いコストが直接転嫁されました。遠隔地向けのチャーターバージは依然としてコストが高く、天候条件に敏感でした。過大寸法・過積載ゼロ規制の遵守は過積載による以前の歪みに対処しましたが、フリートのアップグレードにより中小事業者の近期コストが上昇しました。インドネシア プレハブ製品物流市場は、少ない出荷量ではこれらのコストを吸収できない場合に最大の圧力に直面しました。
州をまたぐ許認可の断片化と過大寸法カーゴ通関
過大寸法の輸送には、カーゴの高さが電線と干渉する場合、地方運輸局、警察エスコート当局、および公益事業者からの承認が必要でした。通関は州境で更新が必要であり、時間的制約のある配送が遅延しました。2026年のPermendag第5号および第6号に基づく国家輸出承認の変更は、国内の州間断片化を解消しませんでした。[4]「Tantangan Logistik dalam Distribusi Rumah Instan ke Daerah Terpencil」、Sanwa Prefab Technology、sanwaprefab.co.id 集中型ルートエンジニアリングを持つ事業者は、複数の管轄区域にわたって同時に通関を申請することができました。この能力により、現場スケジュールへの混乱が軽減され、競争上の優位性となりました。インドネシア プレハブ製品物流市場は、したがって、複雑な回廊での経験を持つ企業を優遇しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:輸送が優位性を維持しながら付加価値サービスがシェアを拡大
輸送は2025年のインドネシア プレハブ製品物流市場シェアの65.20%を占め、セクターの収益基盤であり続けました。海上および内陸水路サービスは、ロールオン・ロールオフおよびフラットラック船を通じて島間でモジュールを輸送しました。これらのルートはインドネシアの群島全体で代替手段が限られていました。道路輸送はジャワ島の工場と港湾を結び、港湾と内陸プロジェクトサイトを接続しました。過大寸法・過積載ゼロ規制により、プレハブ積載物向けに設計された専用フラットベッドフリートが促進されました。
付加価値サービスは、2026年から2031年にかけてCAGR 9.60%で最も成長の速いサービスセグメントでした。倉庫保管は、段階的な現場配送の前にモジュールを準備する保税物流センターを通じて拡大しました。顧客は輸送に加えて、順序整列配送、現場組立調整、および在庫可視性を求めました。注目すべき例として、CKB Logisticsは2024年に93.8%の定時配送率を報告しました。PT Transcon Indonesiaは5都市8拠点にわたって写真記録とリアルタイム在庫可視性を提供しました。
注記: 個別セグメントのシェアはレポート購入後に入手可能


製品タイプ別:モジュール建築が数量リードを維持しながらパネル化システムが加速
モジュール建築は2025年のインドネシア プレハブ製品物流市場規模の50.60%を占めました。鉱業、エネルギー、IKNサイトの労働者キャンプがこのポジションを支えました。これらの輸送は特殊な取扱いを必要とし、標準的なフレートよりも輸送あたりの収益が高くなりました。その他のプレハブタイプには、道路・橋梁工事向けのプレストレストコンクリート梁、プレキャストスラブ、鉄骨構造キットが含まれます。
パネル化・コンポーネント化システムは、2026年から2031年にかけてCAGR 9.40%と最も高い予測成長率を記録しました。パネルは積み重ね可能でコンテナと互換性がありました。300万戸住宅プログラムは、住宅開発業者が使用する輸送可能なパネルへの需要を支えました。2026年7月、1,200トンの製造構造用鋼材が48本のコンテナで大連から東ジャワの18,000平方メートルのプレハブ冷蔵物流パークのためにスラバヤへ出荷されました。改訂されたプレハブ基準とSMARTデジタル認証システムは、公共住宅工事における製品の適格性に影響を与えました。政府規制第16/2021号は、5,000平方メートルを超える公共構造物にグリーンビルディング遵守を追加しました
注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:住宅建築が需要をリードしながら商業建築がより速い成長を実現
住宅建築は2025年のインドネシア プレハブ製品物流市場シェアの54.70%を占めました。990万戸の住宅不足と300万戸住宅プログラムが、分散した場所への定期的な配送を支えました。住宅工事は頻繁な小口貨物と複数拠点への配送順序管理を優遇しました。このサービスパターンは、高容量輸送だけでなく広範なネットワークを優遇しました。
商業建築は2026年から2031年にかけてCAGR 9.15%と最も高い予測成長率を記録しました。バタムとスラウェシの経済特区におけるデータセンター、ホスピタリティ施設、倉庫が商業需要を支えました。その他の用途には、産業施設、モジュール式病院、学校、および災害救援構造物が含まれました。公共事業省は2026年6月に900校の公立学校と1,000校の宗教学校の改修に資金を提供しました。グリーンビルディング規制により、大規模公共プロジェクトにおける材料トレーサビリティの文書化の必要性が高まりました。この用途の多様性により、単一の建設プロジェクトタイプへの依存が軽減されました。
地理的分析
ジャワ島は主要な製造拠点を擁しているため、インドネシア プレハブ製品物流市場フローの出発拠点であり続けました。CKB Logisticsは2025年に北ジャカルタのカクンに17,640平方メートルの倉庫、メダンおよびマタラムの施設でネットワークを拡大しました。タンジュン・プリオクとパティンバンは、外島向けカーゴの発着地としてのジャワ島の役割を強化しました。NYK LineのHyperion Leaderは、2026年4月にパティンバンの自動車ターミナルへの初の純粋カー・トラックキャリア寄港を行いました。スラバヤのタンジュン・ペラク港は、東ジャワの冷蔵プロジェクト向けの1,200トンのプレハブ鉄骨輸送を取り扱いました。
カリマンタンはインドネシア プレハブ製品物流市場の最大の成長回廊を形成しました。IKN建設と鉱業、ニッケル、石炭、液化天然ガスプロジェクトがフレート需要を支えました。バリクパパンのスマヤン衛星ターミナルは2025年に328回の船舶寄港を記録し、前年比33.33%増となりました。Sarensは2025年12月にインターポート・バリクパパンで103トンの脱臭装置リフトを完了しました。キジン・ターミナルは2025年に非コンテナカーゴの増加に対応するため4台の港湾用モバイルクレーンを受け入れました。
スマトラと東インドネシアは、インドネシア プレハブ製品物流市場において規模は小さいながらも戦略的に重要なポジションを占めていました。Samudera Indonesiaは2026年5月にクアラ・タンジュンからシンガポールへの週次定期航路を開設し、北スマトラを地域トランシップハブと接続しました。パプアは最も高いフレートコストに直面していましたが、BPタングー・ウバダリプロジェクトからの緊急需要がありました。マカッサル新港は年間200万TEU容量のうち30万TEUを使用しており、政府は輸出ハブとしての開発を目指しています。この容量により、東部カーゴ活動のさらなる拡大の余地が生まれました。
競争環境
インドネシア プレハブ製品物流市場は、すべてのサービスモードと地域をリードする単一の事業者が存在しない、適度に断片化した状態が続きました。大手プロバイダーはネットワークカバレッジ、資本投資、デジタル出荷ツールを通じて競争しました。中小の専門業者は回廊知識、重量物カーゴ取扱い、プロジェクト特化型認証に注力しました。Samudera Indonesiaは2026年の設備投資として2億米ドルを設定した後、船舶調達、パティンバン開発、マドゥラ造船所のために3億米ドルに修正しました。この投資は、港湾活動からプロジェクト配送までのより統合されたサービスを支えました。
CKB Logisticsは2026年6月にサプライチェーン・インドネシアおよび関税消費税総局とともにサプライチェーンフォーラム2026を開催しました。このイベントは、強靭でデジタル化されたサプライチェーンをテーマに物流・規制関係者を集めました。Samudera Indonesiaはまた、2026年にリアルタイムのフリート追跡のためにモノのインターネット対応車両を数百台展開しました。PT Transcon Indonesiaは、24時間の在庫可視性と写真記録を備えたソフトウェアベースの保税物流システムを使用しました。これらのシステムは、グリーンビルディングおよびカーボン関連要件のための追跡可能な配送記録を必要とするクライアントを支援しました。
ジャワ島以外の過大寸法カーゴのルートエンジニアリングと外島プロジェクト近傍の保税ステージングハブに機会が残っていました。PT Puninar Saranarayaは、2025年の実績と規制遵守に対してベア・クカイ・マルンダ・アワード2026で第2位の保税物流センター表彰を受けました。新興プロバイダーには、道路のない地域での500キログラム未満のコンポーネント向けドローンカーゴ企業が含まれました。マイクロファクトリー事業者はまた、単一の契約内で生産と地域物流を組み合わせました。インドネシア プレハブ製品物流市場には、これらの立地特有の運営上の制約を解決できる企業のための余地があります。
インドネシア プレハブ製品物流産業リーダー
LV Logistics Group
Samudera Indonesia Group
PT ABM Investama Tbk(CKB Logisticsを含む)
Kamadjaja Group
PT Transcon Indonesia
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Samudera Indonesiaはフリート近代化イニシアチブの一環として新型トラクターヘッドトラック100台を展開し、インドネシアの産業化が進む回廊全体で高まる国内流通需要に対応するための陸上物流能力を拡大しました。
- 2026年5月:CKB Logisticsの子会社であるPT Alfa Trans Rayaは、スマランのタンジュン・エマス港でコンテナ船「Alfa Trans Tiga」を進水させました。同船は同社史上最大の容量を持つ船舶であり、東インドネシア全域の遠隔地における鉱業、エネルギー、鉱物処理産業向けの物流サービスを対象としていました。
- 2026年4月:NYK Lineの純粋カー・トラックキャリア(PCTC)であるHyperion Leaderが、パティンバン港の自動車ターミナルへ初めて寄港しました。NYKは25%の株式を保有するPT Patimban International Car Terminalとの協力のもとで寄港を確認しました。この動向により、ジャカルタ近郊に車両および過大寸法カーゴ向けの新たな物流ゲートウェイが確立されました。
- 2026年2月:Samudera Indonesiaは2026年の設備投資として2億米ドルを配分し、後に3億米ドルに修正しました。この投資は、3隻から5隻の新型コンテナ船と2隻のケミカルタンカーの取得、パティンバン・コンテナターミナルの開発、およびマドゥラ造船所の建設を対象としていました。


インドネシア プレハブ製品物流市場レポートの調査範囲
| 輸送 | 道路 |
| 鉄道 | |
| 航空 | |
| 海上および内陸水路 | |
| 倉庫保管 | |
| 付加価値サービス |
| モジュール建築 |
| パネル化・コンポーネント化システム |
| その他のプレハブタイプ |
| 住宅建築 |
| 商業建築 |
| その他 |
| サービス別 | 輸送 | 道路 |
| 鉄道 | ||
| 航空 | ||
| 海上および内陸水路 | ||
| 倉庫保管 | ||
| 付加価値サービス | ||
| 製品タイプ別 | モジュール建築 | |
| パネル化・コンポーネント化システム | ||
| その他のプレハブタイプ | ||
| 用途別 | 住宅建築 | |
| 商業建築 | ||
| その他 |


レポートで回答される主要な質問
2026年のインドネシア プレハブ製品物流の市場規模はいくらですか?
本セクターは2026年に395.07 ミリオン 米ドルと評価されており、2031年までに570.17 ミリオン 米ドルに達すると推定されています。
2031年までの予測成長率はどのくらいですか?
インドネシア プレハブ製品物流市場は2026年から2031年にかけてCAGR 7.61%を記録します。
2025年に最大のシェアを占めたサービスはどれですか?
輸送は2025年に収益の65.20%を占め、不可欠な島間海上および内陸水路輸送によって支えられました。
2031年にかけて最も速く成長した製品タイプはどれですか?
パネル化・コンポーネント化システムは、積み重ね可でコンテナ互換の設計に支えられ、最も高い予測CAGRである9.40%を記録しました。
2025年に需要をリードした用途はどれですか?
住宅建築は2025年に需要の54.70%を占め、住宅需要と分散した配送要件によって支えられました。
島間モジュール輸送を制約した要因は何ですか?
高いフレートおよび取扱コスト、州の許認可、および重量物リフト対応の不足が、特に外島での輸送を制約しました。
最終更新日:



