
Marktgröße und Marktanteil der Logistik für Fertigbauprodukte in Indonesien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 366.86 Millionen US-Dollar |
| Marktgröße (2026) | 395.07 Millionen US-Dollar |
| Marktgröße (2031) | 570.17 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.61 % |
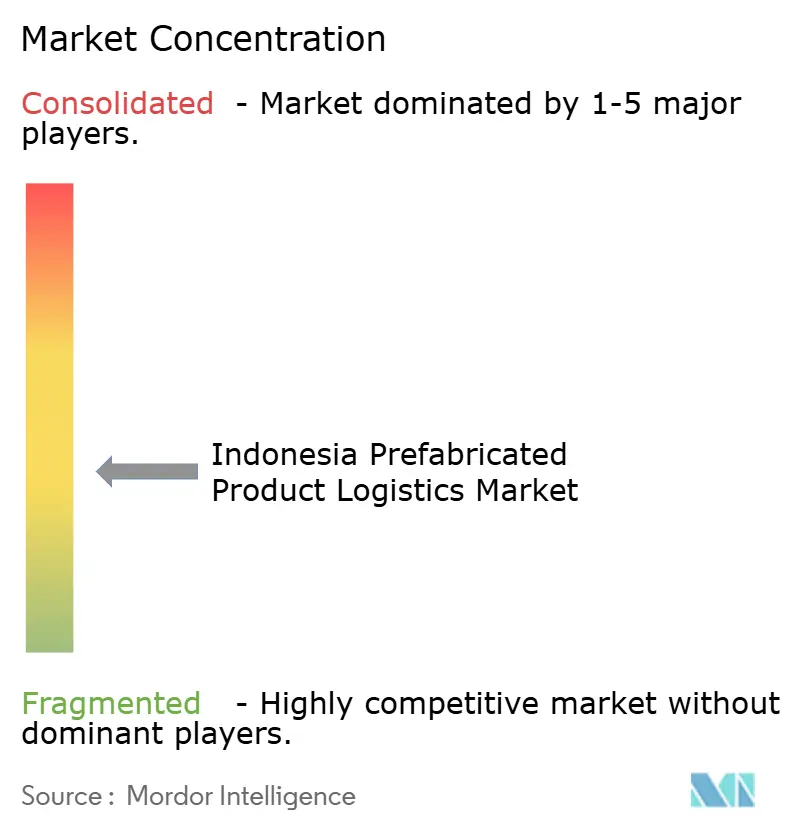
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Logistik für Fertigbauprodukte in Indonesien von Mordor Intelligence
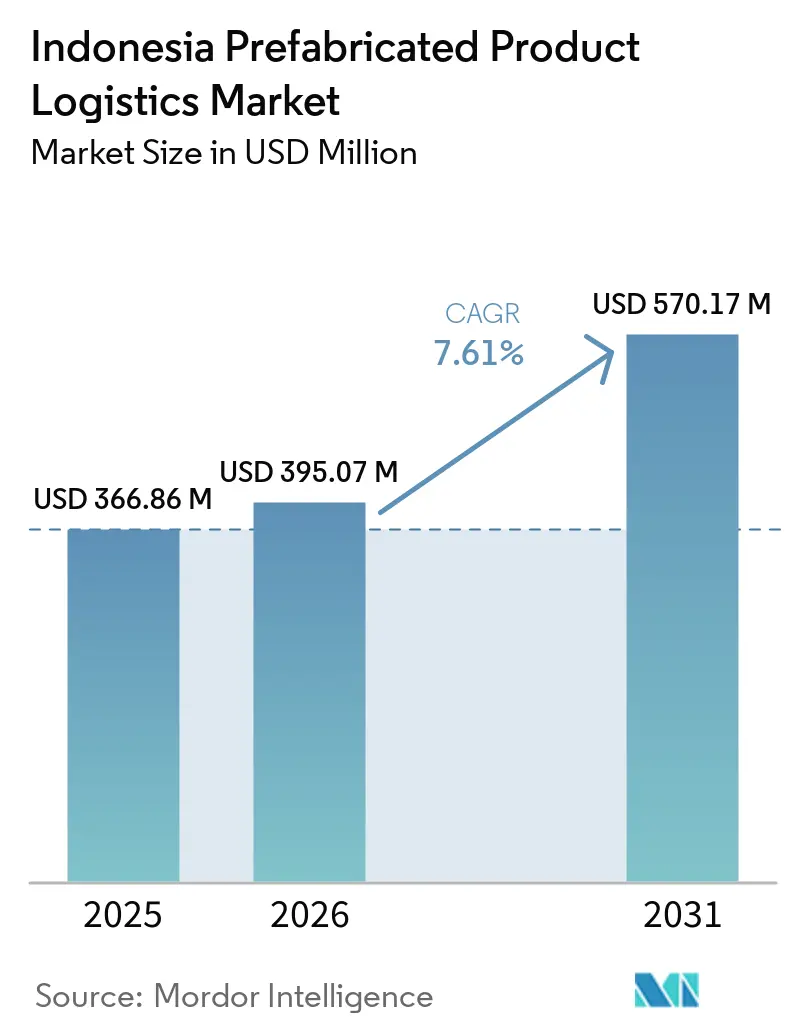
Die Marktgröße der Logistik für Fertigbauprodukte in Indonesien wurde im Jahr 2025 auf 366,86 Millionen USD geschätzt und soll von 395,07 Millionen USD im Jahr 2026 auf 570,17 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,61 % während des Prognosezeitraums (2026–2031).
Die staatliche Infrastrukturbereitstellung unterstützt die Frachtnachfrage nach werkseitig gefertigten Komponenten für Straßen, Dämme, Bewässerungssysteme und Wohnbauprojekte. Das Ministerium für öffentliche Arbeiten stellte der Infrastruktur im Jahr 2026 118,5 Billionen IDR (7,07 Milliarden USD) zur Verfügung, und bis August 2026 waren 65,65 Billionen IDR (3,91 Milliarden USD) abgerufen worden, wobei der physische Fortschritt 54,84 % erreichte. Der Markt für Logistik für Fertigbauprodukte in Indonesien ist auch auf Dienstleister angewiesen, die See-, Straßen-, Lager- und Standortlieferungen über viele Inseln hinweg koordinieren können. Flachpack-Designs können die Containerauslastung verbessern und die Frachtbelastung auf langen Inselrouten verringern. Der Wettbewerb konzentriert sich auf Flottenkapazität, Schwerlastzugang, Lagerabdeckung und Sendungstransparenz, während provinzielle Genehmigungen und höhere Frachttarife wesentliche Einschränkungen bleiben.
Wichtigste Erkenntnisse des Berichts
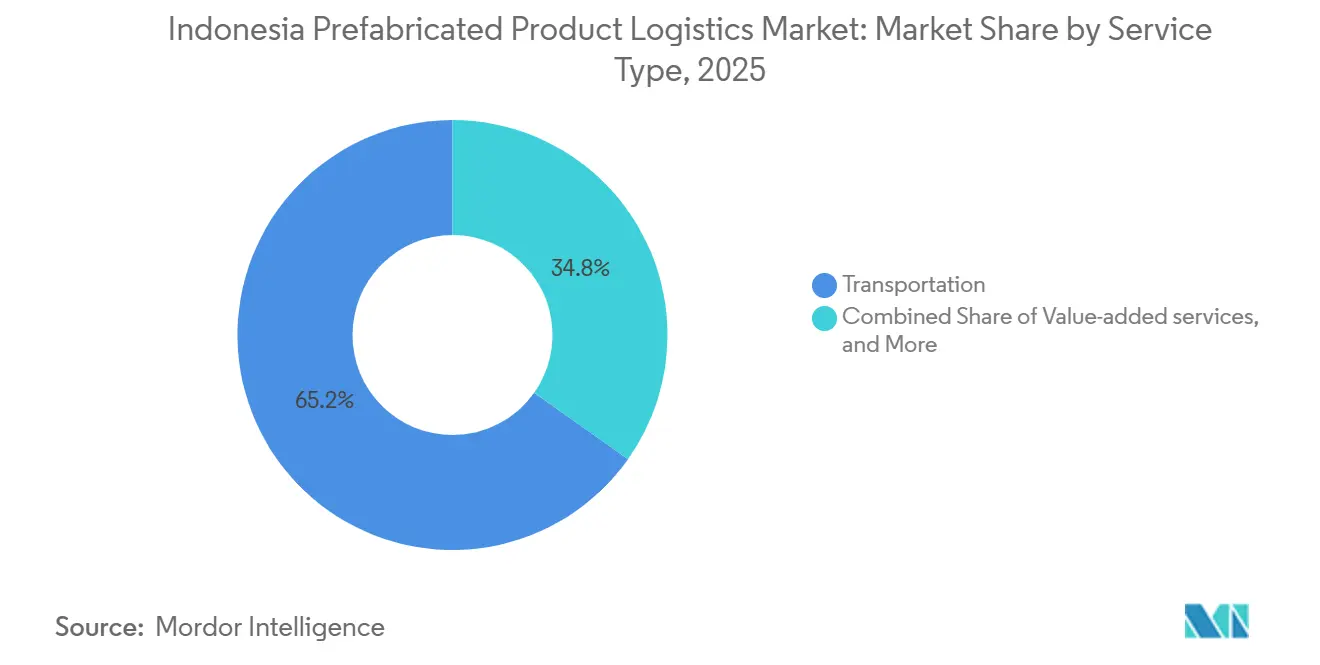
- Nach Dienstleistung führte der Transport mit einem Anteil von 65,20 % am Markt für Logistik für Fertigbauprodukte in Indonesien im Jahr 2025, während Mehrwertdienste die höchste prognostizierte CAGR von 9,60 % bis 2031 verzeichneten.
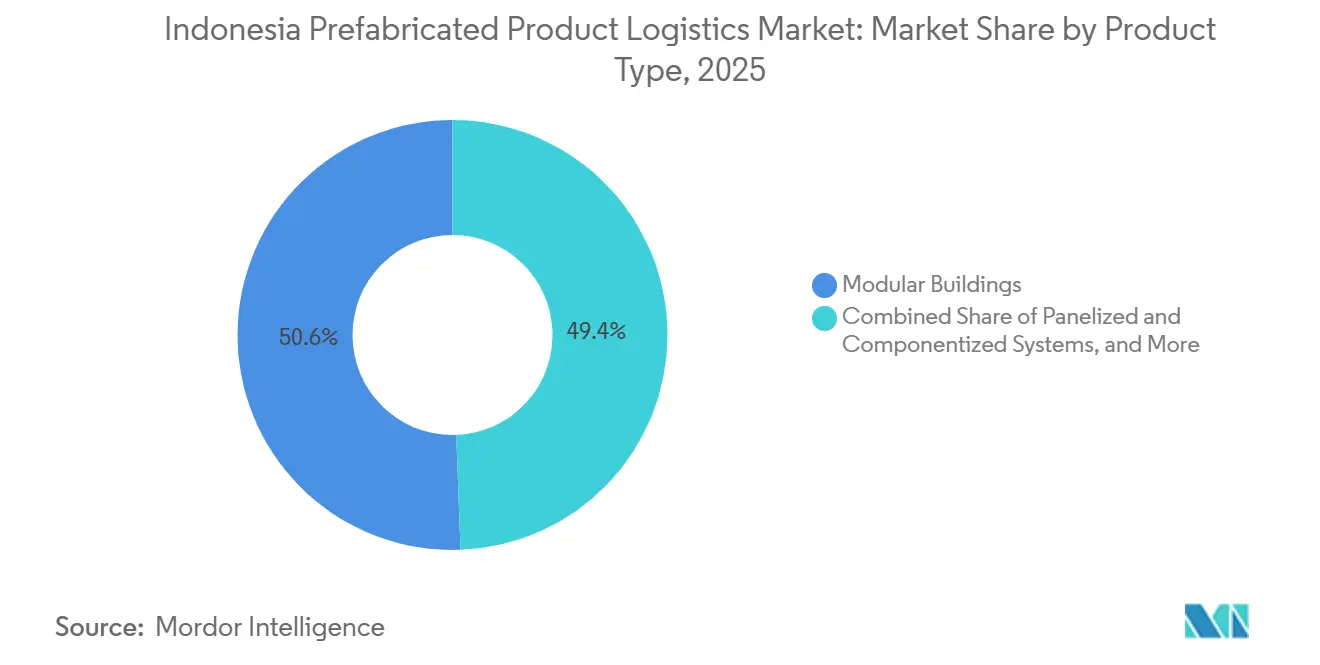
- Nach Produkttyp hielten modulare Gebäude einen Anteil von 50,60 % an der Marktgröße der Logistik für Fertigbauprodukte in Indonesien im Jahr 2025, während paneelierte und komponentisierte Systeme die höchste prognostizierte CAGR von 9,40 % bis 2031 verzeichneten.
- Nach Anwendung hielten Wohngebäude einen Anteil von 54,70 % am Markt für Logistik für Fertigbauprodukte in Indonesien im Jahr 2025, während gewerbliche Gebäude die höchste prognostizierte CAGR von 9,15 % bis 2031 verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Logistik für Fertigbauprodukte in Indonesien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Infrastrukturbereitstellung und Pipeline zur industriellen Verlagerung | +2.1% | National, mit der höchsten Konzentration in Java, Ostkalimantan und den Korridoren Ostindonesiens | Mittelfristig (2–4 Jahre) |
| Effizienzgewinne bei der Fertigbauteilbewegung zwischen Inseln gegenüber konventionellem Vor-Ort-Bau | +1.5% | National, insbesondere Routen von Java nach Kalimantan, Sulawesi, Papua und Maluku | Mittelfristig (2–4 Jahre) |
| Ausweitung von Einsätzen in abgelegenen Bergbau-, Energie- und Arbeitercampanlagen | +1.2% | Ostkalimantan, Papua Barat, Sulawesi und Sumatra, mit Ausstrahlungseffekten auf NTT und Maluku | Langfristig (≥ 4 Jahre) |
| Anforderungen zur Reduzierung von Kohlenstoff- und Materialabfällen in der kontrollierten Fabrikproduktion | +0.8% | Java, mit Ausstrahlungseffekten auf Batam und Ostkalimantan | Langfristig (≥ 4 Jahre) |
| Modulare Logistik-Kontrolltürme und Streckenplanung für Übermaßladungen | +0.6% | National, insbesondere Sekundärkorridore in Kalimantan, Papua und Nusa Tenggara | Mittelfristig (2–4 Jahre) |
| Verteilte Mikrofabriken in der Nähe von Nachfrageclustern zur Reduzierung der Lieferzeit | +0.5% | Ostjava, Sulawesi und Ostkalimantan, mit früher Aktivität in Kendari und Sorong | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Infrastrukturbereitstellung und Pipeline zur industriellen Verlagerung
Die Infrastrukturaktivität wandelte sich in eine Nachfrage nach Fertigbaufracht um, anstatt nur die Bauleistung zu steigern. Neun Mautstraßen waren für die Inbetriebnahme im Jahr 2026 geplant, während die Reaktivierung von Eisenbahnstrecken die Nachfrage nach streckenbezogener Logistikplanung ausweitete. IKN Nusantara benötigte schätzungsweise 300.000 Bauarbeiter, während Ostkalimantan weniger als 1/3 dieser Arbeitskräfte bereitstellen konnte. Diese Lücke erhöhte die Abhängigkeit von Modulen, die aus Fabriken in Java über Roll-on-Roll-off-Dienste verschifft wurden. Die industrielle Verlagerung aus überfüllten Java-Korridoren in Sonderwirtschaftszonen in Batam, Sulawesi und Ostkalimantan schuf zusätzliche Nachfrage nach modularen Produktionsanlagen. Der Markt für Logistik für Fertigbauprodukte in Indonesien gewann daher Frachtvolumen sowohl am Fabrikursprung als auch am Zielstandort des Projekts.[1]„Kemen PU Gandeng Pelaku Industri Perkuat Rantai Pasok Hijau Konstruksi,” Generaldirektion für Bauentwicklung, dml.or.id
Effizienzgewinne bei der Fertigbauteilbewegung zwischen Inseln gegenüber konventionellem Vor-Ort-Bau
Der Kostenvorteil der Vorfertigung hängt von einem gut gestalteten Transport und einer hohen Frachtdichte ab. Flachpack-Designs transportierten 16 Einheiten in einem 40-Fuß-High-Cube-Container, was der doppelten Dichte von vormontierten Starrkabinen entsprach. Dieselben Designs erzielten Seefrachteinsparungen von 15 % oder mehr auf Kalimantan-Routen. Indonesien stellte 524,98 Milliarden IDR (31,32 Millionen USD) für das Seetoll-Programm innerhalb der 4,74 Billionen IDR (282,81 Millionen USD) umfassenden maritimen gemeinwirtschaftlichen Verpflichtung für 2026 bereit. Diese Routen bedienten Grenz-, Außen- und abgelegene Gebiete, in denen Sendungen zuvor weniger wirtschaftlich waren.[2]„2027 Infrastructure Development to Support 8 Percent Growth: Minister,” ANTARA News, en.antaranews.com Die Durchsetzung der Null-Übermaß-Überlast-Regelung begünstigte auch Flachpack-Konfigurationen gegenüber übergroßen vormontierten Einheiten.
Ausweitung von Einsätzen in abgelegenen Bergbau-, Energie- und Arbeitercampanlagen
Abgelegene Energieprojekte schufen spezialisierte Nachfrage nach Unterkunftsmodulen, Büros und Hilfsstrukturen. Der nationale Stromplan 2025 bis 2034 umfasst 69,5 Gigawatt neue Erzeugungskapazität und erfordert unterstützende Einrichtungen an abgelegenen Standorten. BP Berau vergab an Leighton Asia einen Auftrag für ein zweiphasiges Phoenix Camp für 1.500 Mitarbeiter beim Tangguh UCC Onshore-Projekt in Papua Barat. Dieses Projekt zeigte, wie Energiebetreiber modulare Unterkünfte in abgelegenen Provinzen nutzten. Einheiten, die für 6 bis 10 Umsiedlungen ausgelegt sind, können durch Demontage, Transport und Wiedermontage wiederkehrende Frachtarbeit generieren. Der Markt für Logistik für Fertigbauprodukte in Indonesien profitiert, wenn Betreiber den gesamten Umsiedlungszyklus verwalten können.
Verteilte Mikrofabriken in der Nähe von Nachfrageclustern zur Reduzierung der Lieferzeit
Regionale Produktionszentren verkürzten die Transportkette zwischen Fabriken und Projektstandorten. Das Verkehrsministerium strebt an, dass 80 % der abgelegenen Gebiete bis 2029 innerhalb von 14 Tagen nach dem Versand erreichbar sind. Mikrofabriken in Sorong und Kendari bildeten einen Teil des geplanten Ansatzes für den Zugang zu abgelegenen Gebieten. Kürzere Straßen- und Küstenbewegungen reduzierten die Lieferzeit und das Beschädigungsrisiko für empfindliche Paneele. Ein Forum des Ministeriums für öffentliche Arbeiten im März 2026 verknüpfte regionale Fabrikstandorte mit grünen Bauzulieferketten und niedrigeren Transportemissionen.[3]„Indonesia to Develop Makassar Port as New Export Hub,” ANTARA News, en.antaranews.com Logistikdienstleister entwickelten auch Hub-and-Spoke-Cross-Docking-Systeme zur Konsolidierung von Ladung regionaler Produzenten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Fracht-, Umschlags- und Begleitkosten zwischen Inseln für große Module | -1.5% | National, am stärksten in Papua, Maluku, NTT und sekundären Ostkalimantankorridoren | Mittelfristig (2–4 Jahre) |
| Fragmentierte Genehmigungsverfahren und provinzübergreifende Freigaben für Übermaßladungen | -0.8% | National, konzentriert in Ostkalimantan, Papua und Nord-Sulawesi | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Schwerlasthafen-, Straßen- und Brückenbereitschaft in Sekundärkorridoren | -0.6% | Ostindonesien, einschließlich Maluku, NTT, Papua und äußere Kalimantankorridore | Langfristig (≥ 4 Jahre) |
| Nachfragevolatilität und Kapitalintensität spezialisierter Fertigbaulogistiknetzwerke | -0.4% | National, insbesondere kleinere Logistikunternehmen und Nischenprojektfrachtspezialisten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Fracht-, Umschlags- und Begleitkosten zwischen Inseln für große Module
Die Frachtökonomie blieb die wichtigste strukturelle Einschränkung für große, starre Module. PELNI passte die Tarife ab dem 1. Juli 2026 an und erhöhte die Sätze für trockene High-Cube-Container, allgemeine Ladung und Übermaßladung. Die Änderung gab höhere Kosten direkt an die Versender von Fertigbaueinheiten weiter. Charterbarken für abgelegene Standorte blieben kostspielig und witterungsabhängig. Die Durchsetzung der Null-Übermaß-Überlast-Regelung beseitigte frühere Verzerrungen durch Überlastung, aber Flottenaufrüstungen erhöhten die kurzfristigen Kosten für kleinere Betreiber. Der Markt für Logistik für Fertigbauprodukte in Indonesien stand unter dem größten Druck, wo geringe Sendungsvolumina diese Kosten nicht absorbieren konnten.
Fragmentierte Genehmigungsverfahren und provinzübergreifende Freigaben für Übermaßladungen
Übermaßsendungen erforderten die Genehmigung lokaler Verkehrsämter, Polizeibegleitbehörden und Versorgungsunternehmen, wenn die Ladungshöhe mit Leitungen kollidierte. Freigaben mussten an Provinzgrenzen erneuert werden, was zeitkritische Lieferungen verzögerte. Nationale Exportgenehmigungsänderungen gemäß Permendag 5 und 6 von 2026 lösten die inländische provinzielle Fragmentierung nicht.[4]„Tantangan Logistik dalam Distribusi Rumah Instan ke Daerah Terpencil,” Sanwa Prefab Technology, sanwaprefab.co.id Betreiber mit zentralisierter Streckenplanung konnten Freigaben für mehrere Zuständigkeitsbereiche gleichzeitig beantragen. Diese Fähigkeit reduzierte Unterbrechungen der Standortpläne und wurde zu einem Wettbewerbsvorteil. Der Markt für Logistik für Fertigbauprodukte in Indonesien belohnte daher Unternehmen mit Erfahrung in komplexen Korridoren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Transport behält die Dominanz, während Mehrwertdienste Marktanteile gewinnen
Der Transport hielt im Jahr 2025 einen Anteil von 65,20 % am Markt für Logistik für Fertigbauprodukte in Indonesien und blieb die Umsatzbasis des Sektors. See- und Binnenwasserstraßendienste transportierten Module zwischen Inseln über Roll-on-Roll-off- und Flatrack-Schiffe. Diese Routen hatten im indonesischen Archipel nur begrenzte Alternativen. Der Straßentransport verband Java-Fabriken mit Häfen und verknüpfte Häfen mit Projektstandorten im Landesinneren. Null-Übermaß-Überlast-Regeln förderten dedizierte Flachbettflotten, die für Fertigbauladungen ausgelegt sind.
Mehrwertdienste waren das am schnellsten wachsende Dienstleistungssegment mit einer CAGR von 9,60 % von 2026 bis 2031. Lagerung und Aufbewahrung wurden durch gebundene Logistikzentren ausgebaut, die Module vor der phasenweisen Standortlieferung bereitstellten. Kunden suchten sequenzsortierte Lieferung, Standortmontagekoordination und Bestandstransparenz neben dem Transport. Ein bemerkenswertes Beispiel war CKB Logistics, das im Jahr 2024 eine pünktliche Lieferquote von 93,8 % meldete. PT Transcon Indonesia stellte fotografische Dokumentation und Echtzeit-Bestandstransparenz über 8 Niederlassungen in 5 Städten bereit.


Nach Produkttyp: Modulare Gebäude halten die Volumenführung, während paneelierte Systeme beschleunigen
Modulare Gebäude hielten im Jahr 2025 einen Anteil von 50,60 % an der Marktgröße der Logistik für Fertigbauprodukte in Indonesien. Arbeitercamps in Bergbau-, Energie- und IKN-Standorten unterstützten diese Position. Diese Sendungen erforderten spezialisierte Handhabung und generierten höhere Einnahmen pro Bewegung als Standardfracht. Sonstige Fertigbautypen umfassen vorgespannte Betonträger, Fertigbetonplatten und Stahlbaukits für Straßen- und Brückenarbeiten.
Paneelierte und komponentisierte Systeme verzeichneten die höchste prognostizierte CAGR von 9,40 % von 2026 bis 2031. Paneele waren stapelbar und containerkompatibel. Das 3-Millionen-Häuser-Programm unterstützte die Nachfrage nach transportierbaren Paneelen, die von Wohnungsbauträgern verwendet werden. Im Juli 2026 verließ eine 1.200 Tonnen schwere vorgefertigte Stahlkonstruktionssendung in 48 Containern Dalian in Richtung Surabaya für einen 18.000 Quadratmeter großen vorgefertigten Kühllogistikpark in Ostjava. Überarbeitete Fertigbaustandards und das digitale SMART-Zertifizierungssystem beeinflussten die Produktförderfähigkeit im öffentlichen Wohnungsbau. Regierungsverordnung Nr. 16/2021 fügte die Einhaltung von Grünbauvorschriften für öffentliche Gebäude über 5.000 Quadratmeter hinzu.
Nach Anwendung: Wohngebäude führen die Nachfrage an, während gewerbliche Gebäude schnelleres Wachstum liefern
Wohngebäude hielten im Jahr 2025 einen Anteil von 54,70 % am Markt für Logistik für Fertigbauprodukte in Indonesien. Ein Wohnungsrückstand von 9,9 Millionen Einheiten und das 3-Millionen-Häuser-Programm unterstützten regelmäßige Lieferungen an verteilte Standorte. Wohnbauprojekte bevorzugten häufige, kleinere Sendungen und mehrstufige Liefersequenzierung. Dieses Dienstleistungsmuster belohnte breite Netzwerke statt nur hochkapazitiver Transportmittel.
Gewerbliche Gebäude verzeichneten die höchste prognostizierte CAGR von 9,15 % von 2026 bis 2031. Rechenzentren, Gastgewerbeeinrichtungen und Lagerhäuser in Sonderwirtschaftszonen in Batam und Sulawesi unterstützten die gewerbliche Nachfrage. Weitere Anwendungen umfassten Industrieanlagen, modulare Krankenhäuser, Schulen und Katastrophenschutzstrukturen. Das Ministerium für öffentliche Arbeiten finanzierte im Juni 2026 die Sanierung von 900 öffentlichen Schulen und 1.000 Religionsschulen. Grünbauvorschriften erhöhten den Bedarf an dokumentierter Materialrückverfolgbarkeit bei großen öffentlichen Projekten. Dieser Anwendungsmix reduzierte die Abhängigkeit von einem einzigen Bauprojekttyp.
Geografische Analyse
Java blieb der Ursprungsknotenpunkt für die Marktflüsse der Logistik für Fertigbauprodukte in Indonesien, da es die wichtigste Fertigungsbasis beherbergte. CKB Logistics erweiterte sein Netzwerk im Jahr 2025 mit einem 17.640 Quadratmeter großen Lager in Cakung, Nordjakarta, sowie Einrichtungen in Medan und Mataram. Tanjung Priok und Patimban stärkten Javas Rolle als Ausgangspunkt für Außeninselfracht. NYK Lines Hyperion Leader legte im April 2026 erstmals am Automobilterminal von Patimban als reiner Pkw- und Lkw-Träger an. Der Hafen Tanjung Perak in Surabaya wickelte die 1.200 Tonnen schwere vorgefertigte Stahlsendung für das Kühllagerprojekt in Ostjava ab.
Kalimantan bildete den größten Wachstumskorridor für den Markt für Logistik für Fertigbauprodukte in Indonesien. IKN-Bau sowie Bergbau-, Nickel-, Kohle- und Flüssigerdgasprojekte unterstützten die Frachtnachfrage. Das Semayang-Satellitenterminal in Balikpapan verzeichnete im Jahr 2025 328 Schiffsbesuche, ein Anstieg von 33,33 % gegenüber dem Vorjahr. Sarens schloss im Dezember 2025 einen 103-Tonnen-Deodorisiererhub bei Interport Balikpapan ab. Terminal Kijing erhielt im Jahr 2025 4 mobile Hafenkrane zur Bewältigung des steigenden Nicht-Container-Frachtaufkommens.
Sumatra und Ostindonesien hielten eine kleinere, aber strategisch wichtige Position im Markt für Logistik für Fertigbauprodukte in Indonesien. Samudera Indonesia startete im Mai 2026 einen wöchentlichen Liniendienst von Kuala Tanjung nach Singapur, der Nordsumatra mit regionalen Umschlaghäfen verband. Papua hatte die höchsten Frachtkosten, aber dringende Nachfrage aus dem BP Tangguh Ubadari-Projekt. Der Makassar New Port nutzte 300.000 seiner jährlichen Kapazitt von 2 Millionen TEU, und die Regierung strebte an, ihn als Exportknotenpunkt zu entwickeln. Diese Kapazität schuf Raum für mehr östliche Frachtaktivitäten.
Wettbewerbslandschaft
Der Markt für Logistik für Fertigbauprodukte in Indonesien blieb mäßig fragmentiert, ohne dass ein einzelner Betreiber jeden Dienstleistungsmodus und jede Region dominierte. Große Anbieter konkurrierten durch Netzwerkabdeckung, Kapitalinvestitionen und digitale Sendungstools. Kleinere Spezialisten konzentrierten sich auf Korridorkenntnisse, Schwerlastumschlag und projektspezifische Zertifizierungen. Samudera Indonesia setzte für 2026 zunächst 200 Millionen USD als Kapitalausgaben an und revidierte den Betrag später auf 300 Millionen USD für Schiffsbeschaffung, Patimban-Entwicklung und die Madura-Werft. Diese Investition unterstützte ein stärker integriertes Angebot von Hafenaktivitäten bis zur Projektlieferung.
CKB Logistics veranstaltete im Juni sein Supply Chain Forum 2026 gemeinsam mit Supply Chain Indonesia und der Generaldirektion für Zoll und Verbrauchsteuern. Die Veranstaltung brachte Logistik- und Regulierungsstakeholder rund um resiliente und digitalisierte Lieferketten zusammen. Samudera Indonesia setzte im Jahr 2026 auch Hunderte von Fahrzeugen mit Internet-der-Dinge-Aktivierung für die Echtzeit-Flottenüberwachung ein. PT Transcon Indonesia nutzte ein softwarebasiertes gebundenes Logistiksystem mit 24-Stunden-Bestandstransparenz und fotografischer Dokumentation. Diese Systeme unterstützten Kunden, die nachvollziehbare Liefernachweise für Grünbau- und kohlenstoffbezogene Anforderungen benötigten.
Chancen bestanden weiterhin in der Streckenplanung für Übermaßladungen außerhalb Javas und in gebundenen Bereitstellungszentren in der Nähe von Außerinselsprojekten. PT Puninar Saranaraya erhielt bei den Bea Cukai Marunda Awards 2026 für die Leistung und die Einhaltung von Vorschriften im Jahr 2025 die Auszeichnung als zweitbestes gebundenes Logistikzentrum. Aufstrebende Anbieter umfassten Drohnenfrachttransportunternehmen für Komponenten unter 500 Kilogramm in straßenlosen Gebieten. Mikrofabrikbetreiber kombinierten auch Produktion und lokale Logistik innerhalb eines einzigen Vertrags. Der Markt für Logistik für Fertigbauprodukte in Indonesien bietet Raum für Unternehmen, die diese standortspezifischen Betriebseinschränkungen lösen können.
Branchenführer im Markt für Logistik für Fertigbauprodukte in Indonesien
LV Logistics Group
Samudera Indonesia Group
PT ABM Investama Tbk (einschließlich CKB Logistics)
Kamadjaja Group
PT Transcon Indonesia
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Samudera Indonesia setzte im Rahmen seiner Flottenmodernisierungsinitiative 100 neue Sattelzugmaschinen ein und erweiterte damit seine Landlogistikkapazität, um der steigenden inländischen Verteilungsnachfrage in Indonesiens industrialisierenden Korridoren gerecht zu werden.
- Mai 2026: PT Alfa Trans Raya, eine Tochtergesellschaft von CKB Logistics, taufte das Containerschiff „Alfa Trans Tiga” im Hafen Tanjung Emas in Semarang. Das Schiff war das bisher kapazitätsstärkste Schiff des Unternehmens und zielte auf Logistikdienstleistungen für die Bergbau-, Energie- und Mineralverarbeitungsindustrie in abgelegenen Zielen in Ostindonesien ab.
- April 2026: NYK Lines reiner Pkw- und Lkw-Träger (PCTC) Hyperion Leader legte erstmals am Automobilterminal des Patimban-Hafens an. NYK bestätigte den Anlauf in Zusammenarbeit mit PT Patimban International Car Terminal, an dem es einen Eigenkapitalanteil von 25 % hielt. Diese Entwicklung etablierte ein neues Logistikgateway in der Nähe von Jakarta für Fahrzeuge und Übermaßladungen.
- Februar 2026: Samudera Indonesia stellte zunächst 200 Millionen USD für Kapitalausgaben im Jahr 2026 bereit und revidierte den Betrag später auf 300 Millionen USD. Die Investition umfasste den Erwerb von drei bis fünf neuen Containerschiffen und zwei Chemikalientankern, die Entwicklung des Patimban-Containerterminals und den Bau der Madura-Werft.


Berichtsumfang des Marktes für Logistik für Fertigbauprodukte in Indonesien
| Transport | Straße |
| Schiene | |
| Luft | |
| See und Binnenwasserstraßen | |
| Lagerung und Aufbewahrung | |
| Mehrwertdienste |
| Modulare Gebäude |
| Paneelierte und komponentisierte Systeme |
| Sonstige Fertigbautypen |
| Wohngebäude |
| Gewerbliche Gebäude |
| Sonstige |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See und Binnenwasserstraßen | ||
| Lagerung und Aufbewahrung | ||
| Mehrwertdienste | ||
| Nach Produkttyp | Modulare Gebäude | |
| Paneelierte und komponentisierte Systeme | ||
| Sonstige Fertigbautypen | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbliche Gebäude | ||
| Sonstige |


Im Bericht beantwortete Schlüsselfragen
Wie hoch war der Wert der Logistik für Fertigbauprodukte in Indonesien im Jahr 2026?
Der Sektor wird im Jahr 2026 auf 395,07 Millionen USD geschätzt und soll bis 2031 570,17 Millionen USD erreichen.
Welche Wachstumsrate wird bis 2031 prognostiziert?
Der Markt für Logistik für Fertigbauprodukte in Indonesien verzeichnet eine CAGR von 7,61 % von 2026 bis 2031.
Welche Dienstleistung hatte im Jahr 2025 den größten Anteil?
Der Transport hielt im Jahr 2025 einen Umsatzanteil von 65,20 %, unterstützt durch unverzichtbare See- und Binnenwasserstraßenbewegungen zwischen Inseln.
Welcher Produkttyp wuchs bis 2031 am schnellsten?
Paneelierte und komponentisierte Systeme verzeichneten die höchste prognostizierte CAGR von 9,40 %, unterstützt durch stapelbare und containerkompatible Designs.
Welche Anwendung führte die Nachfrage im Jahr 2025 an?
Wohngebäude hielten im Jahr 2025 einen Nachfrageanteil von 54,70 %, unterstützt durch Wohnbedarf und verteilte Lieferanforderungen.
Welche Faktoren schränkten den Transport von Modulen zwischen Inseln ein?
Höhere Fracht- und Umschlagskosten, provinzielle Genehmigungen und begrenzte Schwerlastbereitschaft schränkten Sendungen ein, insbesondere auf Außeninseln.
Seite zuletzt aktualisiert am:



