
Tamaño y Participación del Mercado de Logística de Productos Prefabricados de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 366.86 Millones de dólares |
| Tamaño del Mercado (2026) | 395.07 Millones de dólares |
| Tamaño del Mercado (2031) | 570.17 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.61 % |
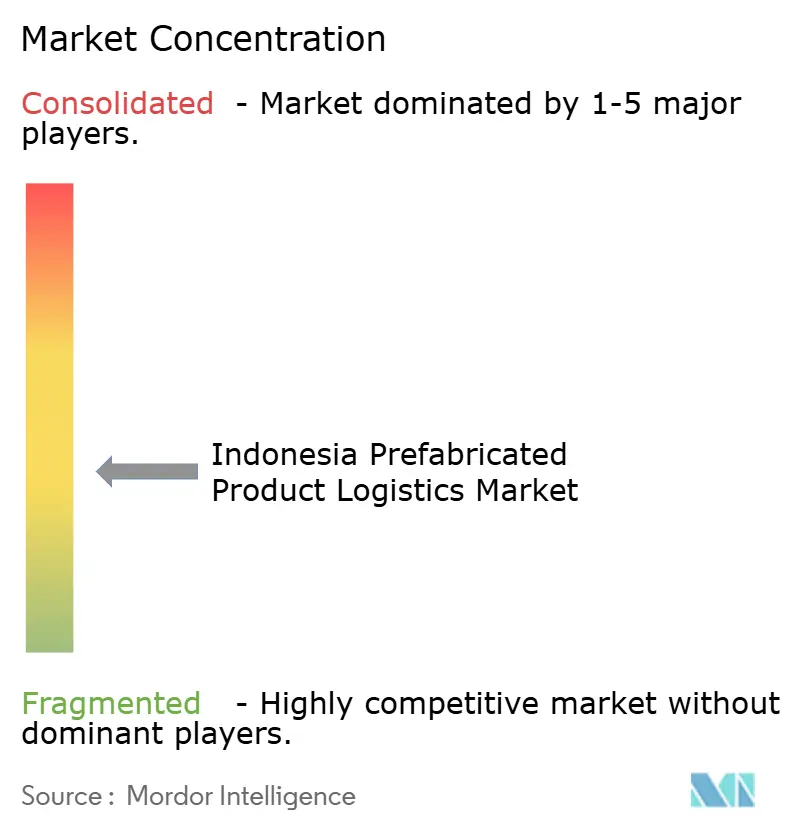
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Productos Prefabricados de Indonesia por Mordor Intelligence
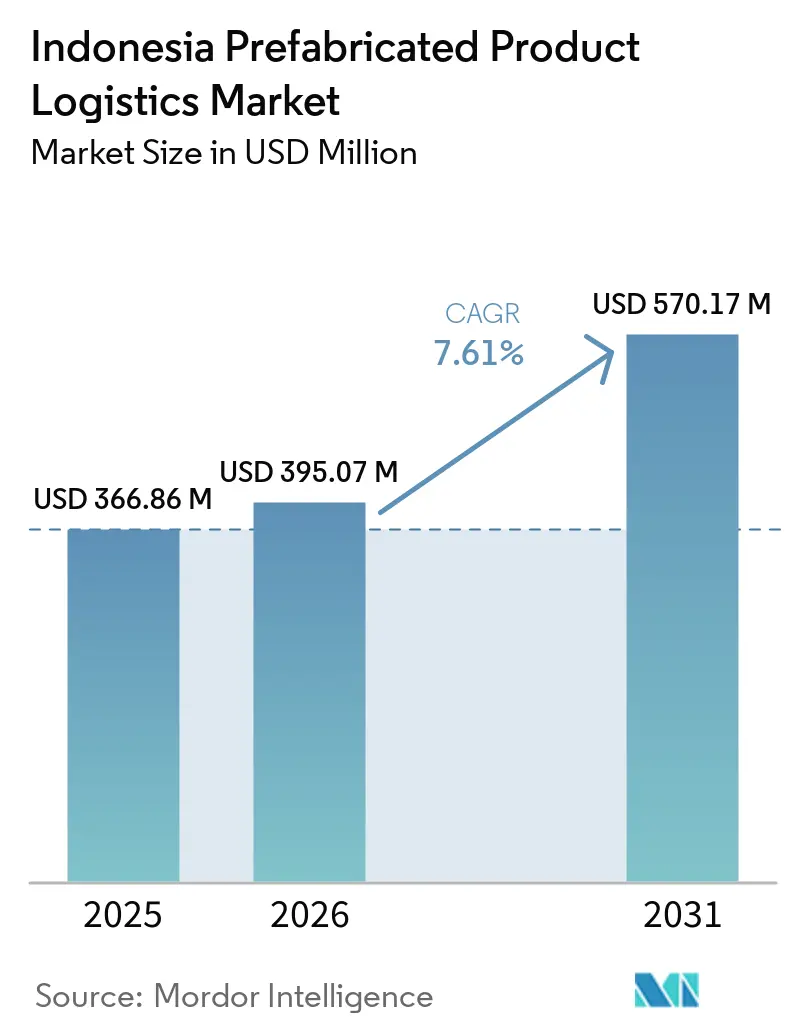
El tamaño del mercado de logística de productos prefabricados de Indonesia fue valorado en 366,86 millones de USD en 2025 y se estima que crecerá desde 395,07 millones de USD en 2026 hasta alcanzar 570,17 millones de USD en 2031, a una CAGR del 7,61% durante el período de pronóstico (2026-2031).
La ejecución de infraestructura gubernamental respalda la demanda de flete para componentes fabricados en fábrica en carreteras, presas, sistemas de irrigación y proyectos de vivienda. El Ministerio de Obras Públicas asignó IDR 118,5 billones (7,07 mil millones de USD) a infraestructura en 2026, y había absorbido IDR 65,65 billones (3,91 mil millones de USD) en agosto de 2026, cuando el avance físico alcanzó el 54,84%. El mercado de logística de productos prefabricados de Indonesia también depende de proveedores de servicios que puedan coordinar el transporte marítimo, terrestre, el almacenamiento y la entrega en obra en numerosas islas. Los diseños de embalaje plano pueden mejorar la utilización de contenedores y reducir la carga de flete en las largas rutas interinsulares. La competencia se centra en la capacidad de la flota, el acceso a equipos de elevación pesada, la cobertura de almacenes y la visibilidad de los envíos, mientras que los permisos provinciales y las tarifas de carga más elevadas siguen siendo restricciones materiales.
Conclusiones Clave del Informe
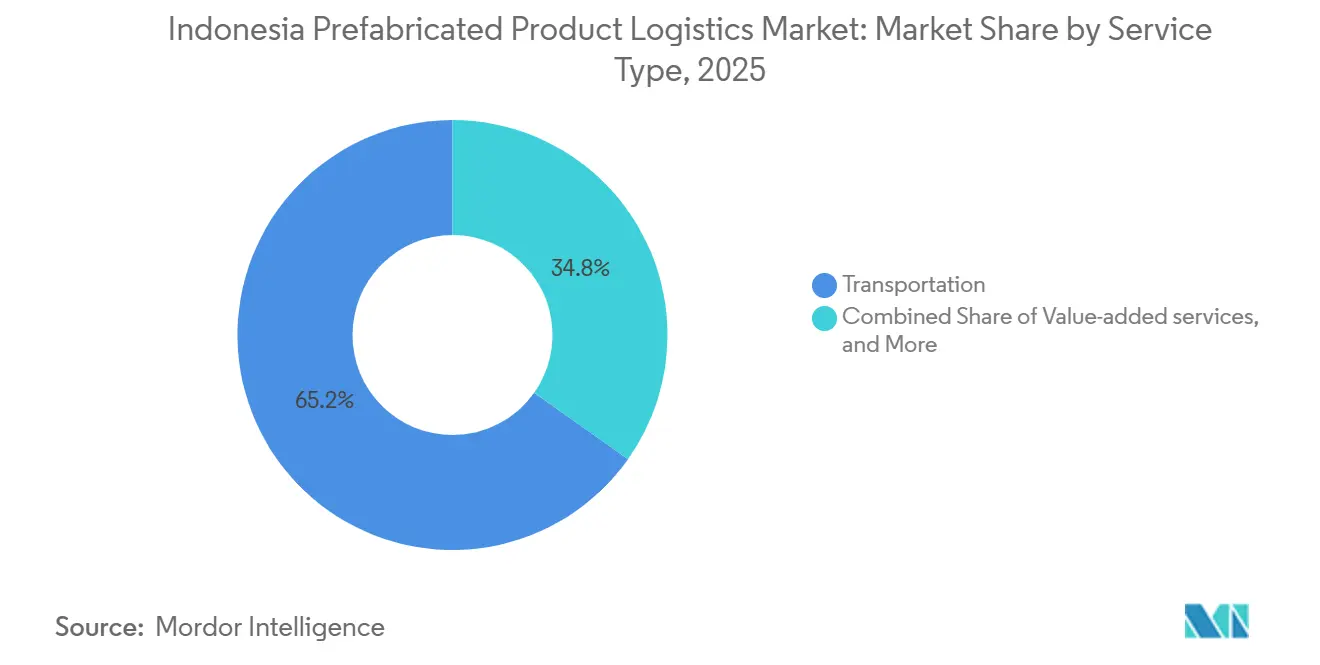
- Por servicio, el transporte lideró con el 65,20% de la participación del mercado de logística de productos prefabricados de Indonesia en 2025, mientras que los servicios de valor agregado registraron la CAGR proyectada más alta del 9,60% hasta 2031.
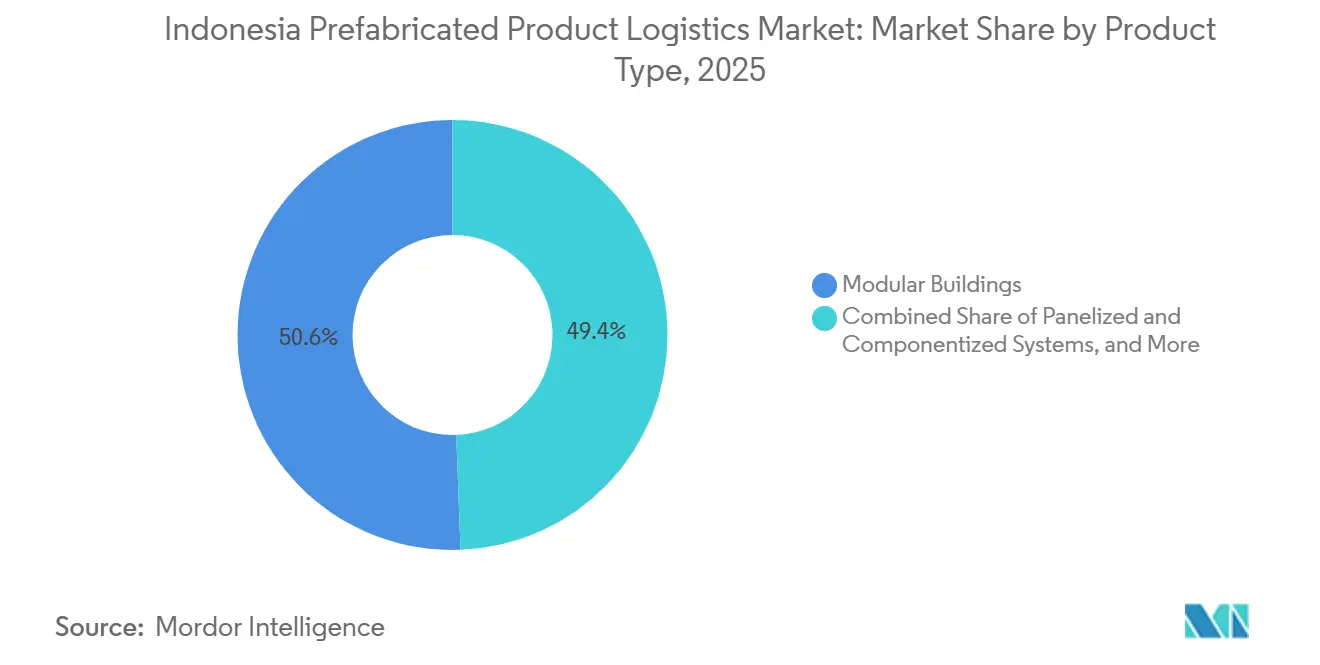
- Por tipo de producto, los edificios modulares representaron el 50,60% del tamaño del mercado de logística de productos prefabricados de Indonesia en 2025, mientras que los sistemas panelizados y componentizados registraron la CAGR proyectada más alta del 9,40% hasta 2031.
- Por aplicación, los edificios residenciales representaron el 54,70% de la participación del mercado de logística de productos prefabricados de Indonesia en 2025, mientras que los edificios comerciales registraron la CAGR proyectada más alta del 9,15% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Productos Prefabricados de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ejecución de Infraestructura Gubernamental y Cartera de Reubicación Industrial | +2.1% | Nacional, con mayor concentración en Java, Kalimantan Oriental y los corredores del Este de Indonesia | Mediano plazo (2-4 años) |
| Ganancias de Eficiencia en el Movimiento Interinsular de Prefabricados frente a la Construcción Convencional en Obra | +1.5% | Nacional, especialmente rutas desde Java hacia Kalimantan, Sulawesi, Papúa y Maluku | Mediano plazo (2-4 años) |
| Expansión de Despliegues Remotos en Minería, Energía y Campamentos de Trabajadores | +1.2% | Kalimantan Oriental, Papúa Barat, Sulawesi y Sumatra, con extensión a NTT y Maluku | Largo plazo (≥ 4 años) |
| Requisitos de Reducción de Carbono y Residuos de Materiales en la Producción Controlada en Fábrica | +0.8% | Java, con extensión a Batam y Kalimantan Oriental | Largo plazo (≥ 4 años) |
| Torres de Control Logístico Modularizadas e Ingeniería de Rutas para Cargas de Grandes Dimensiones | +0.6% | Nacional, particularmente en corredores secundarios de Kalimantan, Papúa y Nusa Tenggara | Mediano plazo (2-4 años) |
| Microfábricas Distribuidas Cerca de Clústeres de Demanda para la Reducción de Tiempos de Entrega | +0.5% | Java Oriental, Sulawesi y Kalimantan Oriental, con actividad incipiente en Kendari y Sorong | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ejecución de Infraestructura Gubernamental y Cartera de Reubicación Industrial
La actividad de infraestructura se convirtió en demanda de flete prefabricado en lugar de limitarse a incrementar la producción de construcción. Nueve autopistas de peaje estaban programadas para entrar en servicio en 2026, mientras que los trabajos de reactivación ferroviaria ampliaron la demanda de planificación logística específica por ruta. IKN Nusantara requería un estimado de 300.000 trabajadores de la construcción, mientras que Kalimantan Oriental podía suministrar menos de 1/3 de esa fuerza laboral. Esta brecha aumentó la dependencia de módulos enviados desde fábricas en Java a través de servicios de transporte rodado. La reubicación industrial desde los saturados corredores de Java hacia zonas económicas especiales en Batam, Sulawesi y Kalimantan Oriental generó demanda adicional de instalaciones de producción modular. El mercado de logística de productos prefabricados de Indonesia, por tanto, ganó volúmenes de carga tanto en el origen fabril como en el sitio de destino del proyecto.[1]"Kemen PU Gandeng Pelaku Industri Perkuat Rantai Pasok Hijau Konstruksi," Dirección General de Desarrollo de la Construcción, dml.or.id
Ganancias de Eficiencia en el Movimiento Interinsular de Prefabricados frente a la Construcción Convencional en Obra
La ventaja de costos de la prefabricación depende de un transporte bien diseñado y de una alta densidad de carga. Los diseños de embalaje plano transportaban 16 unidades en un contenedor de 40 pies de alto cubicaje, lo que representaba el doble de la densidad de las cabinas rígidas preensambladas. Los mismos diseños generaron ahorros en flete marítimo del 15% o más en las rutas de Kalimantan. Indonesia asignó IDR 524,98 mil millones (31,32 millones de USD) al programa de peaje marítimo dentro de la obligación de servicio público marino de IDR 4,74 billones (282,81 millones de USD) para 2026. Estas rutas atendían áreas de frontera, más alejadas y remotas donde los envíos habían sido previamente menos económicos.[2]"2027 Infrastructure Development to Support 8 Percent Growth: Minister," ANTARA News, en.antaranews.com La aplicación de la normativa de Cero Sobrecarga y Sobredimensión también favoreció las configuraciones de embalaje plano frente a las unidades preensambladas de grandes dimensiones.
Expansión de Despliegues Remotos en Minería, Energía y Campamentos de Trabajadores
Los proyectos de energía en zonas remotas crearon una demanda especializada de módulos de alojamiento, oficinas y estructuras de apoyo. El plan nacional de energía 2025-2034 incluye 69,5 gigavatios de nueva capacidad de generación y requiere instalaciones de apoyo en ubicaciones remotas. BP Berau adjudicó a Leighton Asia un contrato para un Campamento Phoenix de 2 fases para 1.500 personas en el Proyecto Terrestre Tangguh UCC en Papúa Barat. Este proyecto mostró cómo los operadores de energía utilizaron alojamiento modular en provincias remotas. Las unidades diseñadas para 6 a 10 reubicaciones pueden generar trabajo de flete recurrente a través del desmontaje, transporte y reensamblaje. El mercado de logística de productos prefabricados de Indonesia se beneficia cuando los operadores pueden gestionar el ciclo completo de reubicación.
Microfábricas Distribuidas Cerca de Clústeres de Demanda para la Reducción de Tiempos de Entrega
Los centros de producción regionales acortaron la cadena de transporte entre fábricas y sitios de proyecto. El Ministerio de Transportes tiene como objetivo que el 80% de las áreas remotas sean accesibles en un plazo de 14 días desde el envío para 2029. Las microfábricas en Sorong y Kendari formaron parte del enfoque planificado para el acceso a zonas remotas. Los movimientos más cortos por carretera y costa redujeron el tiempo de entrega y el riesgo de daños para paneles sensibles. Un foro del Ministerio de Obras Públicas en marzo de 2026 vinculó las ubicaciones de fábricas regionales con cadenas de suministro de construcción verde y menores emisiones de transporte.[3]"Indonesia to Develop Makassar Port as New Export Hub," ANTARA News, en.antaranews.com Los proveedores de logística también desarrollaron sistemas de distribución en concentrador y radio con cross-docking para consolidar la carga de productores regionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Flete, Manipulación y Escolta Interinsular para Módulos de Gran Tamaño | -1.5% | Nacional, más severo en Papúa, Maluku, NTT y los corredores secundarios del Este de Kalimantan | Mediano plazo (2-4 años) |
| Fragmentación de Permisos y Autorización de Carga Sobredimensionada entre Provincias | -0.8% | Nacional, concentrado en Kalimantan Oriental, Papúa y Sulawesi del Norte | Corto plazo (≤ 2 años) |
| Limitada Disponibilidad de Puertos, Carreteras y Puentes para Elevación Pesada en Corredores Secundarios | -0.6% | Indonesia Oriental, incluidos Maluku, NTT, Papúa y los corredores exteriores de Kalimantan | Largo plazo (≥ 4 años) |
| Volatilidad de la Demanda e Intensidad de Inversión de Capital de las Redes Logísticas Especializadas en Prefabricados | -0.4% | Nacional, especialmente empresas logísticas más pequeñas y especialistas en carga de proyecto de nicho | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Flete, Manipulación y Escolta Interinsular para Módulos de Gran Tamaño
La economía del flete siguió siendo la principal restricción estructural para los módulos grandes y rígidos. PELNI ajustó las tarifas a partir del 1 de julio de 2026, elevando las tasas para contenedores secos de alto cubicaje, carga general y carga sobredimensionada. El cambio trasladó costos más altos directamente a los expedidores de unidades prefabricadas. Los barcos de carga fletados para ubicaciones remotas siguieron siendo costosos y sensibles a las condiciones climáticas. El cumplimiento de la normativa de Cero Sobrecarga y Sobredimensión abordó la distorsión anterior derivada de la sobrecarga, pero las actualizaciones de la flota elevaron los costos a corto plazo para los operadores más pequeños. El mercado de logística de productos prefabricados de Indonesia enfrentó la mayor presión donde los bajos volúmenes de envío no podían absorber estos costos.
Fragmentación de Permisos y Autorización de Carga Sobredimensionada entre Provincias
Los envíos sobredimensionados requerían aprobación de las oficinas de transporte locales, las autoridades de escolta policial y los proveedores de servicios públicos cuando la altura de la carga entraba en conflicto con las líneas. Los permisos debían renovarse en los límites provinciales, lo que retrasaba las entregas urgentes. Los cambios en la aprobación de exportaciones nacionales bajo Permendag 5 y 6 de 2026 no resolvieron la fragmentación provincial interna.[4]"Tantangan Logistik dalam Distribusi Rumah Instan ke Daerah Terpencil," Sanwa Prefab Technology, sanwaprefab.co.id Los operadores con ingeniería de rutas centralizada podían solicitar permisos en varias jurisdicciones al mismo tiempo. Esa capacidad redujo las interrupciones en los cronogramas de obra y se convirtió en una ventaja competitiva. El mercado de logística de productos prefabricados de Indonesia, por tanto, recompensó a las empresas con experiencia en corredores complejos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El Transporte Mantiene el Dominio Mientras los Servicios de Valor Agregado Ganan Participación
El transporte representó el 65,20% de la participación del mercado de logística de productos prefabricados de Indonesia en 2025 y siguió siendo la base de ingresos del sector. Los servicios marítimos y de vías navegables interiores transportaron módulos entre islas mediante buques de transporte rodado y plataformas planas. Estas rutas tenían alternativas limitadas en el archipiélago de Indonesia. El transporte por carretera conectó las fábricas de Java con los puertos y vinculó los puertos con los sitios de proyecto en el interior. Las normas de cero sobrecarga y sobredimensión fomentaron flotas de plataformas planas dedicadas diseñadas para cargas prefabricadas.
Los servicios de valor agregado fueron el segmento de servicio de más rápido crecimiento con una CAGR del 9,60% de 2026 a 2031. El almacenamiento y depósito se expandió a través de centros logísticos aduaneros que organizaban los módulos antes de la entrega por fases en obra. Los clientes buscaban entrega en secuencia ordenada, coordinación del ensamblaje en obra y visibilidad del inventario junto con el transporte. Un ejemplo notable fue CKB Logistics, que reportó una tasa de entrega a tiempo del 93,8% en 2024. PT Transcon Indonesia proporcionó documentación fotográfica y visibilidad del inventario en tiempo real en 8 sucursales en 5 ciudades.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Los Edificios Modulares Mantienen el Liderazgo en Volumen Mientras los Sistemas Panelizados se Aceleran
Los edificios modulares representaron el 50,60% del tamaño del mercado de logística de productos prefabricados de Indonesia en 2025. Los campamentos de trabajadores en sitios mineros, energéticos y de IKN respaldaron esta posición. Estos envíos requerían manipulación especializada y generaban mayores ingresos por movimiento que el flete estándar. Otros tipos de prefabricados incluyen vigas de hormigón pretensado, losas prefabricadas y kits de estructura de acero para obras de carreteras y puentes.
Los sistemas panelizados y componentizados registraron la CAGR proyectada más alta del 9,40% de 2026 a 2031. Los paneles eran apilables y compatibles con contenedores. El programa de 3 Millones de Viviendas respaldó la demanda de paneles transportables utilizados por los promotores de vivienda. En julio de 2026, un envío de 1.200 toneladas de acero estructural fabricado partió de Dalian hacia Surabaya en 48 contenedores para un parque logístico de almacenamiento en frío prefabricado de 18.000 metros cuadrados en Java Oriental. Las normas de prefabricación revisadas y el sistema de certificación digital SMART afectaron la elegibilidad de los productos en obras de vivienda pública. El Reglamento Gubernamental N.° 16/2021 añadió el cumplimiento de edificación verde para estructuras públicas de más de 5.000 metros cuadrados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: Los Edificios Residenciales Lideran la Demanda Mientras los Edificios Comerciales Registran un Crecimiento más Rápido
Los edificios residenciales representaron el 54,70% de la participación del mercado de logística de productos prefabricados de Indonesia en 2025. Un déficit habitacional de 9,9 millones de unidades y el programa de 3 Millones de Viviendas respaldaron entregas regulares en ubicaciones distribuidas. Las obras residenciales favorecieron consignaciones frecuentes y de menor tamaño y la secuenciación de entregas en múltiples puntos. Este patrón de servicio recompensó las redes amplias en lugar de solo la capacidad de transporte de alta capacidad.
Los edificios comerciales registraron la CAGR proyectada más alta del 9,15% de 2026 a 2031. Los centros de datos, instalaciones de hospitalidad y almacenes en las zonas económicas especiales de Batam y Sulawesi respaldaron la demanda comercial. Otras aplicaciones incluyeron instalaciones industriales, hospitales modulares, escuelas y estructuras para socorro en casos de desastre. El Ministerio de Obras Públicas financió la rehabilitación de 900 escuelas públicas y 1.000 escuelas religiosas en junio de 2026. Las normas de edificación verde aumentaron la necesidad de trazabilidad documentada de materiales en grandes proyectos públicos. Esta combinación de aplicaciones redujo la dependencia de un único tipo de proyecto de construcción.
Análisis Geográfico
Java siguió siendo el centro de origen de los flujos del mercado de logística de productos prefabricados de Indonesia porque alberga la principal base manufacturera. CKB Logistics amplió su red en 2025 con un almacén de 17.640 metros cuadrados en Cakung, Yakarta del Norte, y con instalaciones en Medan y Mataram. Tanjung Priok y Patimban reforzaron el papel de Java como punto de partida para la carga hacia las islas exteriores. El Hyperion Leader de NYK Line realizó la primera escala de un transportador puro de automóviles y camiones en la terminal de automóviles de Patimban en abril de 2026. El Puerto Tanjung Perak de Surabaya gestionó el envío de acero prefabricado de 1.200 toneladas para el proyecto de almacenamiento en frío de Java Oriental.
Kalimantan constituyó el mayor corredor de crecimiento para el mercado de logística de productos prefabricados de Indonesia. La construcción de IKN y los proyectos de minería, níquel, carbón y gas natural licuado respaldaron la demanda de flete. La Terminal Satélite Semayang en Balikpapan registró 328 visitas de buques en 2025, un aumento interanual del 33,33%. Sarens completó un izaje de un desodorizador de 103 toneladas en Interport Balikpapan en diciembre de 2025. Terminal Kijing recibió 4 grúas móviles portuarias en 2025 para gestionar el creciente volumen de carga no contenerizada.
Sumatra e Indonesia Oriental ocuparon una posición menor pero estratégicamente importante en el mercado de logística de productos prefabricados de Indonesia. Samudera Indonesia lanzó un servicio de línea semanal de Kuala Tanjung a Singapur en mayo de 2026, conectando el Norte de Sumatra con los centros de transbordo regionales. Papúa enfrentó los costos de flete más altos pero tenía una demanda urgente del proyecto BP Tangguh Ubadari. El Nuevo Puerto de Makassar utilizó 300.000 de su capacidad anual de 2 millones de TEU, y el gobierno buscó desarrollarlo como un centro de exportación. Esta capacidad creó espacio para una mayor actividad de carga en el este.
Panorama Competitivo
El mercado de logística de productos prefabricados de Indonesia se mantuvo moderadamente fragmentado, sin que ningún operador liderara todos los modos de servicio y geografías. Los grandes proveedores compitieron a través de la cobertura de red, la inversión de capital y las herramientas digitales de seguimiento de envíos. Los especialistas más pequeños se enfocaron en el conocimiento de corredores, el manejo de carga pesada y las certificaciones específicas de proyectos. Samudera Indonesia estableció 200 millones de USD en inversión de capital para 2026 antes de revisar el monto a 300 millones de USD para la adquisición de buques, el desarrollo de Patimban y el astillero de Madura. Esta inversión respaldó una oferta más integrada desde la actividad portuaria hasta la entrega en proyectos.
CKB Logistics celebró su Foro de Cadena de Suministro 2026 en junio junto con Supply Chain Indonesia y la Dirección General de Aduanas y Accisas. El evento reunió a las partes interesadas de logística y regulación en torno a cadenas de suministro resilientes y digitalizadas. Samudera Indonesia también desplegó cientos de vehículos habilitados con Internet de las Cosas en 2026 para el seguimiento de flotas en tiempo real. PT Transcon Indonesia utilizó un sistema de logística aduanera basado en software con visibilidad de inventario las 24 horas y documentación fotográfica. Estos sistemas respaldaron a los clientes que necesitaban registros de entrega trazables para requisitos de edificación verde y relacionados con el carbono.
Las oportunidades permanecieron en la ingeniería de rutas para carga sobredimensionada fuera de Java y en centros de almacenamiento aduanero cerca de proyectos en islas exteriores. PT Puninar Saranaraya recibió el reconocimiento al Segundo Mejor Centro Logístico Aduanero en los Premios Bea Cukai Marunda 2026 por el desempeño de 2025 y el cumplimiento normativo. Los proveedores emergentes incluyeron empresas de carga por dron para componentes de menos de 500 kilogramos en áreas sin carreteras. Los operadores de microfábricas también combinaron producción y logística local dentro de un único contrato. El mercado de logística de productos prefabricados de Indonesia tiene espacio para empresas que puedan resolver estas restricciones operativas específicas de cada ubicación.
Líderes de la Industria de Logística de Productos Prefabricados de Indonesia
LV Logistics Group
Samudera Indonesia Group
PT ABM Investama Tbk (incluida CKB Logistics)
Kamadjaja Group
PT Transcon Indonesia
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Samudera Indonesia desplegó 100 nuevos camiones tractores como parte de su iniciativa de modernización de flota, ampliando su capacidad logística terrestre para satisfacer la creciente demanda de distribución interna en los corredores de industrialización de Indonesia.
- Mayo de 2026: PT Alfa Trans Raya, subsidiaria de CKB Logistics, lanzó el buque portacontenedores "Alfa Trans Tiga" en el Puerto Tanjung Emas en Semarang. El buque fue el de mayor capacidad de la empresa hasta la fecha y apuntó a servicios logísticos para las industrias minera, energética y de procesamiento de minerales en destinos remotos del Este de Indonesia.
- Abril de 2026: El transportador puro de automóviles y camiones (PCTC) de NYK Line, Hyperion Leader, realizó su primera escala en la terminal de automóviles del Puerto de Patimban. NYK verificó la escala en colaboración con PT Patimban International Car Terminal, en la que poseía una participación accionaria del 25%. Este desarrollo estableció una nueva puerta de entrada logística cerca de Yakarta para vehículos y carga sobredimensionada.
- Febrero de 2026: Samudera Indonesia asignó 200 millones de USD para inversión de capital en 2026, revisando posteriormente el monto a 300 millones de USD. La inversión cubrió la adquisición de tres a cinco nuevos buques portacontenedores y dos buques tanque químicos, el desarrollo de la terminal de contenedores de Patimban y la construcción del astillero de Madura.


Alcance del Informe del Mercado de Logística de Productos Prefabricados de Indonesia
| Transporte | Carretera |
| Ferroviario | |
| Aéreo | |
| Marítimo y Vías Navegables Interiores | |
| Almacenamiento y Depósito | |
| Servicios de Valor Agregado |
| Edificios Modulares |
| Sistemas Panelizados y Componentizados |
| Otros Tipos de Prefabricados |
| Edificios Residenciales |
| Edificios Comerciales |
| Otros |
| Por Servicio | Transporte | Carretera |
| Ferroviario | ||
| Aéreo | ||
| Marítimo y Vías Navegables Interiores | ||
| Almacenamiento y Depósito | ||
| Servicios de Valor Agregado | ||
| Por Tipo de Producto | Edificios Modulares | |
| Sistemas Panelizados y Componentizados | ||
| Otros Tipos de Prefabricados | ||
| Por Aplicación | Edificios Residenciales | |
| Edificios Comerciales | ||
| Otros |


Preguntas Clave Respondidas en el Informe
¿Cuál fue el valor de la logística de productos prefabricados de Indonesia en 2026?
El sector está valorado en 395,07 millones de USD en 2026 y se estima que alcanzará 570,17 millones de USD en 2031.
¿Qué tasa de crecimiento se proyecta hasta 2031?
El mercado de logística de productos prefabricados de Indonesia registra una CAGR del 7,61% de 2026 a 2031.
¿Qué servicio tuvo la mayor participación en 2025?
El transporte representó el 65,20% de los ingresos en 2025, respaldado por los indispensables movimientos marítimos interinsulares y de vías navegables interiores.
¿Qué tipo de producto creció más rápido hasta 2031?
Los sistemas panelizados y componentizados registraron la CAGR proyectada más alta del 9,40%, respaldados por diseños apilables y compatibles con contenedores.
¿Qué aplicación lideró la demanda en 2025?
Los edificios residenciales representaron el 54,70% de la demanda en 2025, respaldados por las necesidades habitacionales y los requisitos de entrega distribuida.
¿Qué factores restringieron el transporte interinsular de módulos?
Los mayores costos de flete y manipulación, los permisos provinciales y la limitada disponibilidad de equipos de elevación pesada restringieron los envíos, particularmente en las islas exteriores.
Última actualización de la página el:



