
Taille et part du marché de la logistique des produits préfabriqués en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 366.86 Millions de dollars américains |
| Taille du Marché (2026) | 395.07 Millions de dollars américains |
| Taille du Marché (2031) | 570.17 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.61 % |
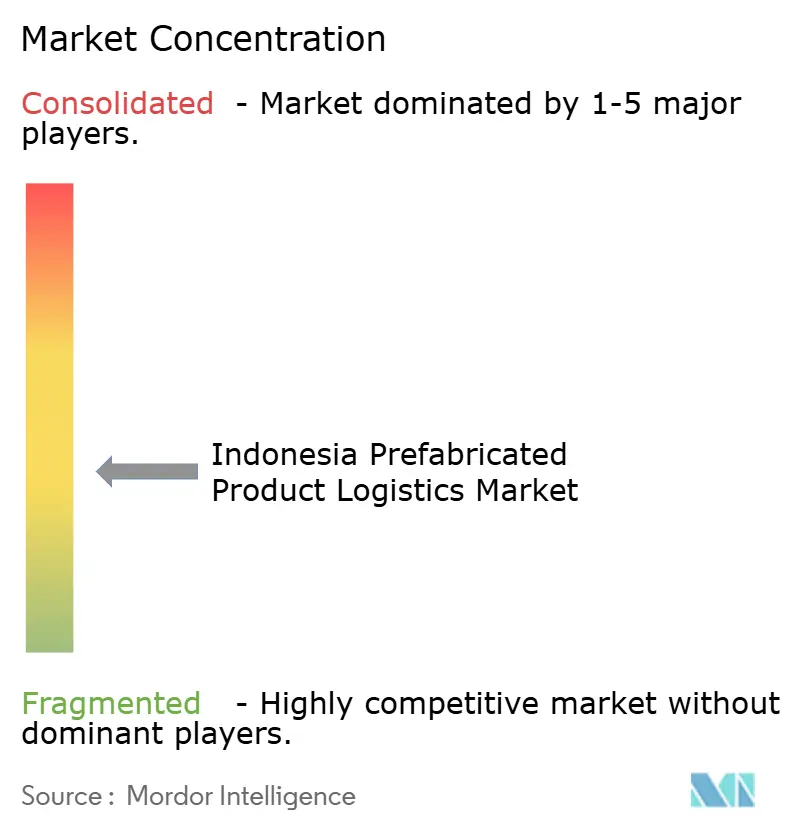
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique des produits préfabriqués en Indonésie par Mordor Intelligence
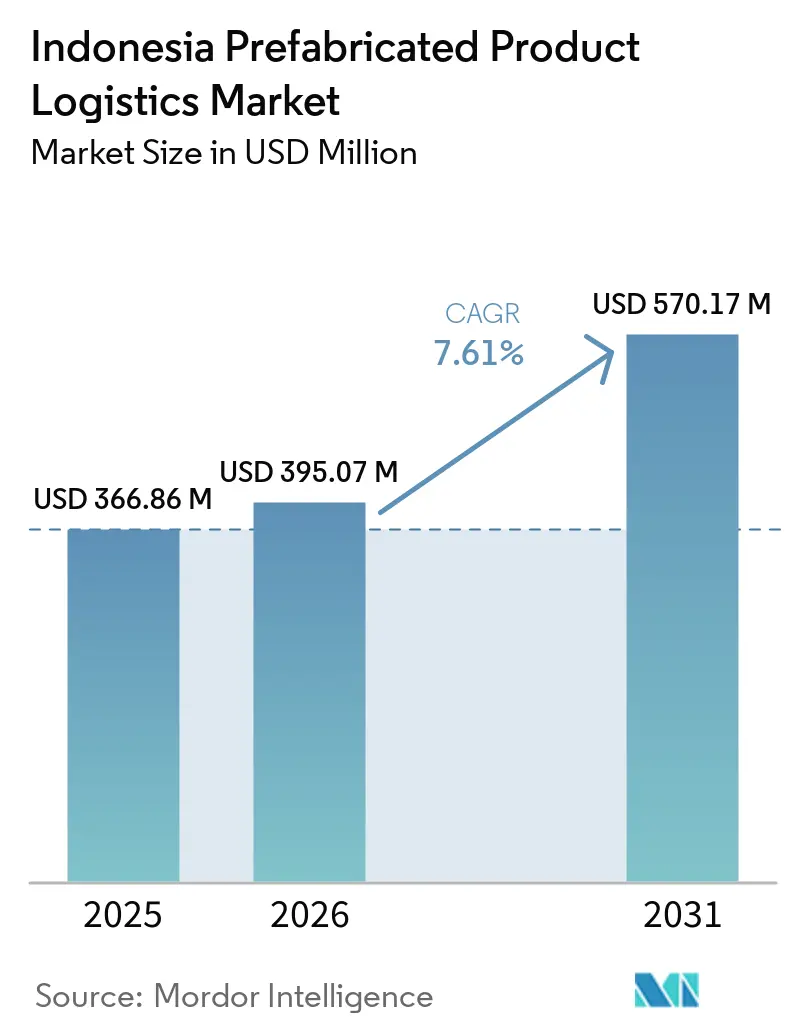
La taille du marché de la logistique des produits préfabriqués en Indonésie était évaluée à 366,86 millions USD en 2025 et devrait croître de 395,07 millions USD en 2026 pour atteindre 570,17 millions USD d'ici 2031, à un CAGR de 7,61 % durant la période de prévision (2026-2031).
La livraison d'infrastructures gouvernementales soutient la demande de fret pour les composants fabriqués en usine dans le cadre de routes, barrages, systèmes d'irrigation et projets de logement. Le ministère des Travaux publics a alloué 118,5 billions IDR (7,07 milliards USD) aux infrastructures en 2026, et avait absorbé 65,65 billions IDR (3,91 milliards USD) à août 2026, lorsque l'avancement physique avait atteint 54,84 %. Le marché de la logistique des produits préfabriqués en Indonésie dépend également de prestataires de services capables de coordonner le transport maritime, routier, l'entreposage et la livraison sur site à travers de nombreuses îles. Les conceptions en kit peuvent améliorer l'utilisation des conteneurs et réduire la charge de fret sur les longues routes inter-îles. La concurrence se concentre sur la capacité de la flotte, l'accès aux équipements de levage lourd, la couverture des entrepôts et la visibilité des expéditions, tandis que les autorisations provinciales et les tarifs de cargaison plus élevés demeurent des contraintes importantes.
Points clés du rapport
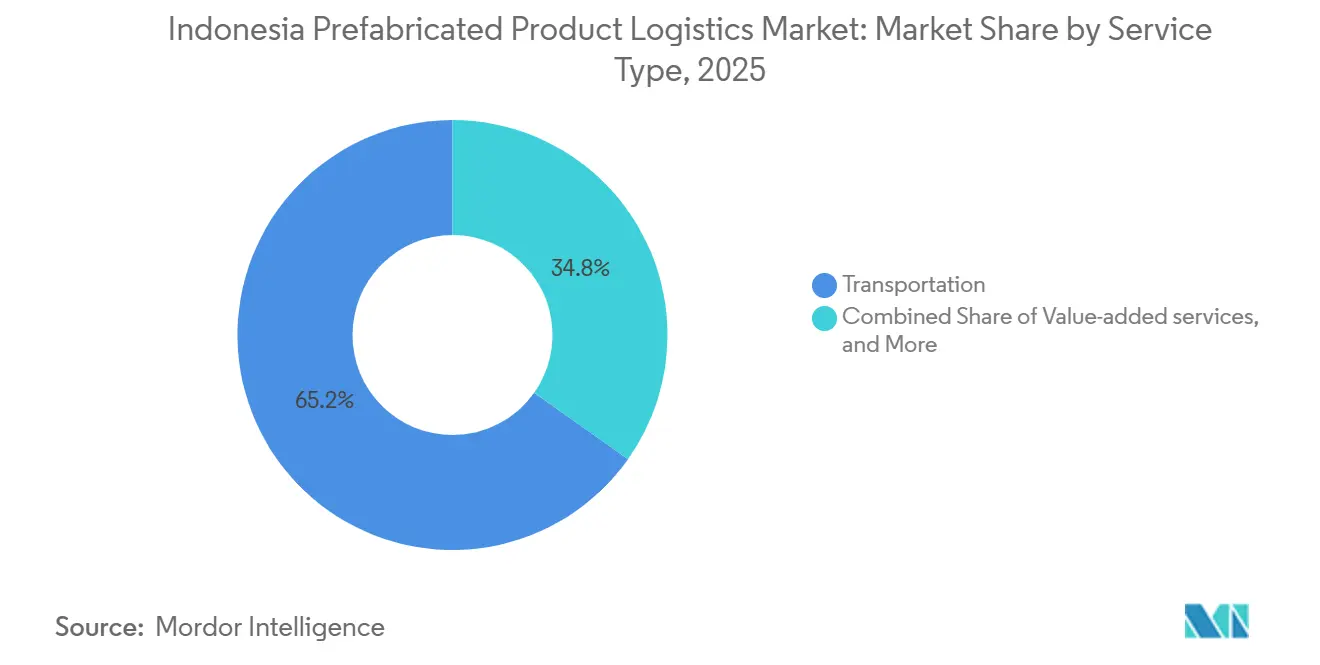
- Par service, le transport a dominé avec 65,20 % de la part du marché de la logistique des produits préfabriqués en Indonésie en 2025, tandis que les services à valeur ajoutée ont enregistré le CAGR projeté le plus élevé à 9,60 % jusqu'en 2031.
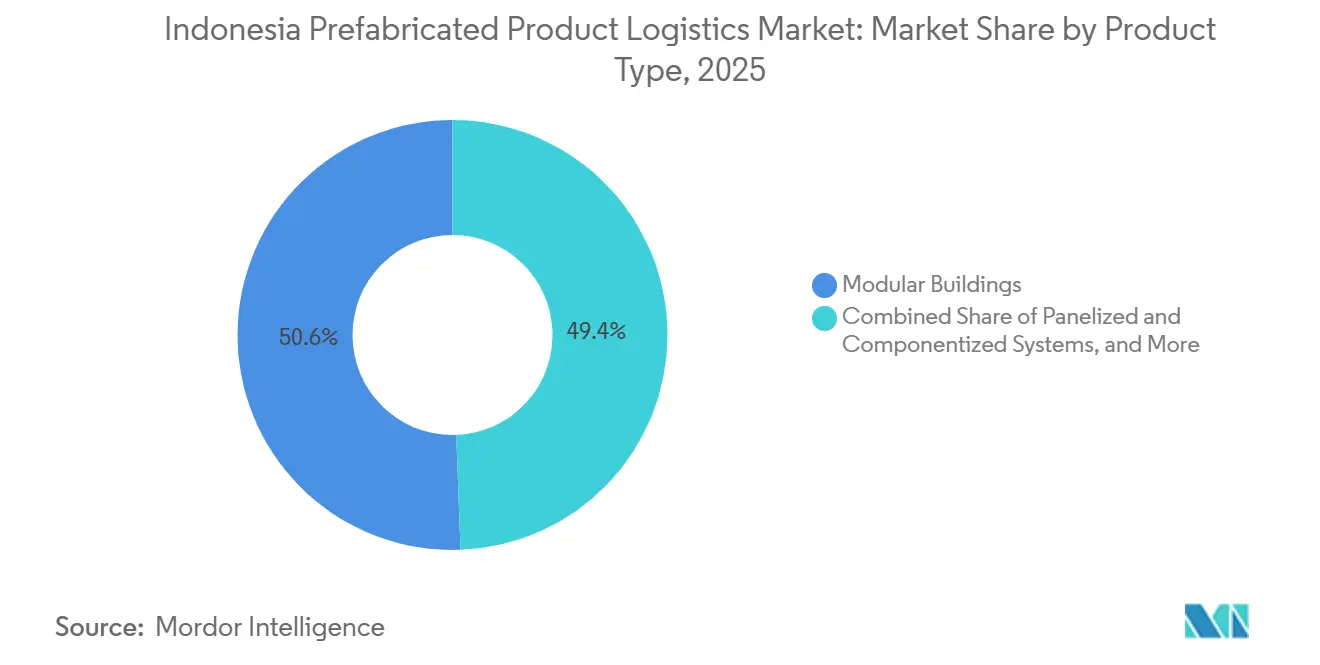
- Par type de produit, les bâtiments modulaires ont détenu 50,60 % de la taille du marché de la logistique des produits préfabriqués en Indonésie en 2025, tandis que les systèmes panélisés et componentisés ont enregistré le CAGR projeté le plus élevé à 9,40 % jusqu'en 2031.
- Par application, les bâtiments résidentiels ont détenu 54,70 % de la part du marché de la logistique des produits préfabriqués en Indonésie en 2025, tandis que les bâtiments commerciaux ont enregistré le CAGR projeté le plus élevé à 9,15 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique des produits préfabriqués en Indonésie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Livraison d'infrastructures gouvernementales et pipeline de relocalisation industrielle | +2.1% | National, avec la plus forte concentration à Java, en Kalimantan oriental et dans les corridors de l'Indonésie orientale | Moyen terme (2-4 ans) |
| Gains d'efficacité du mouvement inter-îles de préfabriqués par rapport à la construction conventionnelle sur site | +1.5% | National, notamment les routes de Java vers Kalimantan, Sulawesi, Papouasie et Maluku | Moyen terme (2-4 ans) |
| Expansion des déploiements miniers, énergétiques et de camps de travailleurs dans les zones reculées | +1.2% | Kalimantan oriental, Papouasie occidentale, Sulawesi et Sumatra, avec des retombées vers NTT et Maluku | Long terme (≥ 4 ans) |
| Exigences de réduction des émissions de carbone et des déchets de matériaux dans la production en usine contrôlée | +0.8% | Java, avec des retombées vers Batam et Kalimantan oriental | Long terme (≥ 4 ans) |
| Tours de contrôle logistique modulaires et ingénierie des itinéraires pour les charges hors gabarit | +0.6% | National, notamment les corridors secondaires de Kalimantan, de Papouasie et de Nusa Tenggara | Moyen terme (2-4 ans) |
| Micro-usines distribuées près des pôles de demande pour la réduction des délais de livraison | +0.5% | Java oriental, Sulawesi et Kalimantan oriental, avec une activité précoce à Kendari et Sorong | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Livraison d'infrastructures gouvernementales et pipeline de relocalisation industrielle
L'activité infrastructurelle s'est convertie en demande de fret préfabriqué plutôt qu'en simple augmentation de la production de construction. Neuf routes à péage devaient entrer en service en 2026, tandis que les travaux de réactivation ferroviaire ont élargi la demande de planification logistique spécifique aux itinéraires. IKN Nusantara nécessitait environ 300 000 ouvriers du bâtiment, tandis que le Kalimantan oriental pouvait en fournir moins d'un tiers. Cet écart a accru la dépendance aux modules expédiés depuis des usines à Java via des services rouliers. La relocalisation industrielle depuis les corridors encombrés de Java vers des zones économiques spéciales à Batam, Sulawesi et Kalimantan oriental a créé une demande supplémentaire pour des installations de production modulaires. Le marché de la logistique des produits préfabriqués en Indonésie a ainsi gagné des volumes de cargaison tant à l'origine en usine qu'au site de projet de destination.[1]"Kemen PU Gandeng Pelaku Industri Perkuat Rantai Pasok Hijau Konstruksi," Direction générale du développement de la construction, dml.or.id
Gains d'efficacité du mouvement inter-îles de préfabriqués par rapport à la construction conventionnelle sur site
L'avantage de coût de la préfabrication dépend d'un transport bien conçu et d'une haute densité de cargaison. Les conceptions en kit transportaient 16 unités dans un conteneur high-cube de 40 pieds, soit 2 fois la densité des cabines rigides pré-assemblées. Ces mêmes conceptions généraient des économies de fret maritime de 15 % ou plus sur les routes de Kalimantan. L'Indonésie a alloué 524,98 milliards IDR (31,32 millions USD) au programme de péage maritime dans le cadre de l'obligation de service public maritime de 4,74 billions IDR (282,81 millions USD) pour 2026. Ces routes desservaient des zones frontalières, les plus éloignées et reculées où les expéditions avaient précédemment été moins économiques.[2]"2027 Infrastructure Development to Support 8 Percent Growth: Minister," ANTARA News, en.antaranews.com L'application de la réglementation Zéro Hors-Gabarit Hors-Charge a également favorisé les configurations en kit par rapport aux unités pré-assemblées surdimensionnées.
Expansion des déploiements miniers, énergétiques et de camps de travailleurs dans les zones reculées
Les projets énergétiques en zones reculées ont créé une demande spécialisée pour des modules d'hébergement, des bureaux et des structures de soutien. Le plan national d'électricité 2025-2034 comprend 69,5 gigawatts de nouvelle capacité de production et nécessite des installations de soutien dans des sites éloignés. BP Berau a attribué à Leighton Asia un contrat pour un camp Phoenix en 2 phases pour 1 500 personnes au projet terrestre Tangguh UCC en Papouasie occidentale. Ce projet a montré comment les opérateurs énergétiques utilisaient des hébergements modulaires dans des provinces reculées. Les unités conçues pour 6 à 10 relocalisations peuvent générer des travaux de fret répétés grâce au démontage, au transport et au remontage. Le marché de la logistique des produits préfabriqués en Indonésie bénéficie lorsque les opérateurs peuvent gérer le cycle complet de relocalisation.
Micro-usines distribuées près des pôles de demande pour la réduction des délais de livraison
Les pôles de production régionaux ont raccourci la chaîne de transport entre les usines et les sites de projet. Le ministère des Transports vise à ce que 80 % des zones reculées soient accessibles dans un délai de 14 jours d'expédition d'ici 2029. Des micro-usines à Sorong et Kendari faisaient partie de l'approche planifiée pour l'accès aux zones reculées. Des mouvements routiers et côtiers plus courts ont réduit les délais de livraison et les risques de dommages pour les panneaux sensibles. Un forum du ministère des Travaux publics en mars 2026 a lié les emplacements d'usines régionales aux chaînes d'approvisionnement de construction verte et à la réduction des émissions de transport.[3]"Indonesia to Develop Makassar Port as New Export Hub," ANTARA News, en.antaranews.com Les prestataires logistiques ont également développé des systèmes de transbordement en étoile pour consolider les cargaisons des producteurs régionaux.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de fret inter-îles, de manutention et d'escorte pour les grands modules | -1.5% | National, les plus sévères en Papouasie, à Maluku, à NTT et dans les corridors secondaires du Kalimantan oriental | Moyen terme (2-4 ans) |
| Fragmentation des autorisations et des procédures de dédouanement des cargaisons hors gabarit entre les provinces | -0.8% | National, concentré au Kalimantan oriental, en Papouasie et au Sulawesi du Nord | Court terme (≤ 2 ans) |
| Capacité limitée des ports, routes et ponts pour les levages lourds dans les corridors secondaires | -0.6% | Indonésie orientale, notamment Maluku, NTT, Papouasie et les corridors extérieurs de Kalimantan | Long terme (≥ 4 ans) |
| Volatilité de la demande et intensité des dépenses d'investissement des réseaux logistiques spécialisés pour préfabriqués | -0.4% | National, notamment les petites entreprises logistiques et les spécialistes de niche en cargaison de projet | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de fret inter-îles, de manutention et d'escorte pour les grands modules
L'économie du fret est restée la principale contrainte structurelle pour les grands modules rigides. PELNI a ajusté ses tarifs à compter du 1er juillet 2026, augmentant les taux pour les conteneurs high-cube secs, les cargaisons générales et les cargaisons hors gabarit. Ce changement a répercuté des coûts plus élevés directement sur les expéditeurs d'unités préfabriquées. Les barges affrétées pour les sites éloignés sont restées coûteuses et sensibles aux conditions météorologiques. La conformité Zéro Hors-Gabarit Hors-Charge a remédié à la distorsion antérieure due à la surcharge, mais les mises à niveau de la flotte ont augmenté les coûts à court terme pour les petits opérateurs. Le marché de la logistique des produits préfabriqués en Indonésie a subi la plus forte pression là où les faibles volumes d'expédition ne pouvaient pas absorber ces coûts.
Fragmentation des autorisations et des procédures de dédouanement des cargaisons hors gabarit entre les provinces
Les expéditions hors gabarit nécessitaient l'approbation des bureaux locaux des transports, des autorités d'escorte policière et des fournisseurs de services publics lorsque la hauteur de la cargaison entrait en conflit avec les lignes. Les autorisations devaient être renouvelées aux frontières provinciales, ce qui retardait les livraisons urgentes. Les modifications nationales d'approbation à l'exportation en vertu des Permendag 5 et 6 de 2026 n'ont pas résolu la fragmentation provinciale intérieure.[4]"Tantangan Logistik dalam Distribusi Rumah Instan ke Daerah Terpencil," Sanwa Prefab Technology, sanwaprefab.co.id Les opérateurs disposant d'une ingénierie d'itinéraires centralisée pouvaient solliciter des autorisations auprès de plusieurs juridictions simultanément. Cette capacité a réduit les perturbations des calendriers de chantier et est devenue un avantage concurrentiel. Le marché de la logistique des produits préfabriqués en Indonésie a donc récompensé les entreprises ayant de l'expérience dans les corridors complexes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : le transport conserve sa dominance tandis que les services à valeur ajoutée gagnent des parts
Le transport a détenu 65,20 % de la part du marché de la logistique des produits préfabriqués en Indonésie en 2025 et est resté la base de revenus du secteur. Les services maritimes et fluviaux transportaient des modules entre les îles via des navires rouliers et des porte-conteneurs à plat. Ces routes avaient peu d'alternatives dans l'archipel indonésien. Le transport routier reliait les usines de Java aux ports et les ports aux sites de projet intérieurs. Les règles zéro hors-gabarit hors-charge ont encouragé des flottes de plateaux dédiées conçues pour les charges préfabriquées.
Les services à valeur ajoutée constituaient le segment de services à la croissance la plus rapide avec un CAGR de 9,60 % de 2026 à 2031. L'entreposage et le stockage se sont développés grâce à des centres logistiques sous douane qui préparaient les modules avant la livraison échelonnée sur site. Les clients recherchaient une livraison triée par séquence, une coordination de l'assemblage sur site et une visibilité des stocks en plus du transport. Un exemple notable était CKB Logistics, qui a déclaré un taux de livraison à temps de 93,8 % en 2024. PT Transcon Indonesia a fourni une documentation photographique et une visibilité des stocks en temps réel dans 8 agences réparties dans 5 villes.


Par type de produit : les bâtiments modulaires conservent le leadership en volume tandis que les systèmes panélisés s'accélèrent
Les bâtiments modulaires ont détenu 50,60 % de la taille du marché de la logistique des produits préfabriqués en Indonésie en 2025. Les camps de travailleurs dans les sites miniers, énergétiques et IKN ont soutenu cette position. Ces expéditions nécessitaient une manutention spécialisée et généraient des revenus plus élevés par mouvement que le fret standard. Les autres types de préfabriqués comprennent les poutres en béton précontraint, les dalles préfabriquées et les kits de structures en acier pour les travaux routiers et de ponts.
Les systèmes panélisés et componentisés ont enregistré le CAGR projeté le plus rapide à 9,40 % de 2026 à 2031. Les panneaux étaient empilables et compatibles avec les conteneurs. Le programme des 3 millions de logements a soutenu la demande de panneaux transportables utilisés par les promoteurs immobiliers. En juillet 2026, une expédition d'acier de construction fabriqué de 1 200 tonnes a quitté Dalian pour Surabaya dans 48 conteneurs pour un parc logistique de stockage frigorifique préfabriqué de 18 000 mètres carrés à Java oriental. Les normes de préfabrication révisées et le système de certification numérique SMART ont affecté l'éligibilité des produits dans les travaux de logement public. Le règlement gouvernemental n° 16/2021 a ajouté la conformité aux bâtiments verts pour les structures publiques de plus de 5 000 mètres carrés.
Par application : les bâtiments résidentiels dominent la demande tandis que les bâtiments commerciaux affichent une croissance plus rapide
Les bâtiments résidentiels ont détenu 54,70 % de la part du marché de la logistique des produits préfabriqués en Indonésie en 2025. Un déficit de logements de 9,9 millions d'unités et le programme des 3 millions de logements ont soutenu des livraisons régulières dans des sites dispersés. Les travaux résidentiels favorisaient des expéditions fréquentes de petite taille et un séquençage de livraison multi-points. Ce modèle de service récompensait les réseaux étendus plutôt que le simple transport à haute capacité.
Les bâtiments commerciaux ont enregistré le CAGR projeté le plus rapide à 9,15 % de 2026 à 2031. Les centres de données, les établissements hôteliers et les entrepôts dans les zones économiques spéciales de Batam et Sulawesi ont soutenu la demande commerciale. Les autres applications comprenaient les installations industrielles, les hôpitaux modulaires, les écoles et les structures de secours en cas de catastrophe. Le ministère des Travaux publics a financé la réhabilitation de 900 écoles publiques et 1 000 écoles religieuses en juin 2026. Les règles de construction verte ont accru le besoin de traçabilité documentée des matériaux pour les grands projets publics. Cette combinaison d'applications a réduit la dépendance à un seul type de projet de construction.
Analyse géographique
Java est resté le pôle d'origine des flux du marché de la logistique des produits préfabriqués en Indonésie car il abritait la principale base manufacturière. CKB Logistics a étendu son réseau en 2025 avec un entrepôt de 17 640 mètres carrés à Cakung, au nord de Jakarta, ainsi que des installations à Medan et Mataram. Tanjung Priok et Patimban ont renforcé le rôle de Java comme point de départ pour les cargaisons vers les îles extérieures. Le Hyperion Leader de NYK Line a effectué le premier appel d'un transporteur pur de voitures et camions au terminal automobile de Patimban en avril 2026. Le port Tanjung Perak de Surabaya a traité l'expédition d'acier préfabriqué de 1 200 tonnes pour le projet de stockage frigorifique de Java oriental.
Kalimantan a constitué le plus grand corridor de croissance pour le marché de la logistique des produits préfabriqués en Indonésie. La construction d'IKN et les projets miniers, de nickel, de charbon et de gaz naturel liquéfié ont soutenu la demande de fret. Le terminal satellite de Semayang à Balikpapan a enregistré 328 visites de navires en 2025, soit une augmentation de 33,33 % en glissement annuel. Sarens a réalisé un levage de déodoriseur de 103 tonnes à Interport Balikpapan en décembre 2025. Le terminal Kijing a reçu 4 grues mobiles portuaires en 2025 pour gérer la hausse des cargaisons non conteneurisées.
Sumatra et l'Indonésie orientale occupaient une position plus modeste mais stratégiquement importante dans le marché de la logistique des produits préfabriqués en Indonésie. Samudera Indonesia a lancé un service de ligne hebdomadaire de Kuala Tanjung à Singapour en mai 2026, reliant le nord de Sumatra aux pôles de transbordement régionaux. La Papouasie affichait les coûts de fret les plus élevés mais une demande urgente liée au projet BP Tangguh Ubadari. Le nouveau port de Makassar utilisait 300 000 de ses 2 millions de TEU de capacité annuelle, et le gouvernement cherchait à le développer comme pôle d'exportation. Cette capacité a créé de la place pour davantage d'activité de cargaison orientale.
Paysage concurrentiel
Le marché de la logistique des produits préfabriqués en Indonésie est resté modérément fragmenté, sans qu'un seul opérateur ne domine chaque mode de service et chaque zone géographique. Les grands prestataires se sont concurrencés par la couverture du réseau, les investissements en capital et les outils numériques d'expédition. Les spécialistes de plus petite taille se sont concentrés sur la connaissance des corridors, la manutention des cargaisons lourdes et les certifications spécifiques aux projets. Samudera Indonesia a fixé 200 millions USD de dépenses d'investissement en 2026 avant de réviser ce montant à 300 millions USD pour l'acquisition de navires, le développement de Patimban et le chantier naval de Madura. Cet investissement a soutenu une offre plus intégrée allant de l'activité portuaire à la livraison de projets.
CKB Logistics a tenu son Forum de la chaîne d'approvisionnement 2026 en juin avec Supply Chain Indonesia et la Direction générale des douanes et accises. L'événement a réuni des parties prenantes de la logistique et de la réglementation autour de chaînes d'approvisionnement résilientes et numérisées. Samudera Indonesia a également déployé des centaines de véhicules connectés à l'Internet des objets en 2026 pour le suivi de flotte en temps réel. PT Transcon Indonesia a utilisé un système logistique sous douane basé sur un logiciel avec une visibilité des stocks 24 heures sur 24 et une documentation photographique. Ces systèmes ont soutenu les clients ayant besoin d'enregistrements de livraison traçables pour les exigences liées à la construction verte et au carbone.
Des opportunités subsistaient dans l'ingénierie d'itinéraires pour les cargaisons hors gabarit en dehors de Java et dans les pôles de préparation sous douane à proximité des projets sur les îles extérieures. PT Puninar Saranaraya a reçu la reconnaissance du Deuxième Meilleur Centre Logistique sous Douane aux Bea Cukai Marunda Awards 2026 pour les performances de 2025 et la conformité réglementaire. Les nouveaux prestataires comprenaient des entreprises de fret par drone pour les composants de moins de 500 kilogrammes dans les zones sans routes. Les opérateurs de micro-usines combinaient également la production et la logistique locale dans un seul contrat. Le marché de la logistique des produits préfabriqués en Indonésie offre de la place aux entreprises susceptibles de résoudre ces contraintes opérationnelles spécifiques à chaque site.
Leaders du secteur de la logistique des produits préfabriqués en Indonésie
LV Logistics Group
Samudera Indonesia Group
PT ABM Investama Tbk (dont CKB Logistics)
Kamadjaja Group
PT Transcon Indonesia
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Samudera Indonesia a déployé 100 nouveaux camions tracteurs dans le cadre de son initiative de modernisation de la flotte, élargissant sa capacité logistique terrestre pour répondre à la demande croissante de distribution intérieure dans les corridors en cours d'industrialisation en Indonésie.
- Mai 2026 : PT Alfa Trans Raya, filiale de CKB Logistics, a lancé le navire porte-conteneurs « Alfa Trans Tiga » au port de Tanjung Emas à Semarang. Le navire était le navire à plus grande capacité de l'entreprise à ce jour et ciblait les services logistiques pour les industries minières, énergétiques et de transformation des minéraux dans des destinations reculées à travers l'Indonésie orientale.
- Avril 2026 : Le transporteur pur de voitures et camions (PCTC) de NYK Line, Hyperion Leader, a effectué son tout premier appel au terminal automobile du port de Patimban. NYK a confirmé l'appel en collaboration avec PT Patimban International Car Terminal, dans laquelle elle détenait une participation de 25 %. Ce développement a établi une nouvelle porte d'entrée logistique près de Jakarta pour les véhicules et les cargaisons hors gabarit.
- Février 2026 : Samudera Indonesia a alloué 200 millions USD aux dépenses d'investissement en 2026, révisant ultérieurement ce montant à 300 millions USD. L'investissement couvrait l'acquisition de trois à cinq nouveaux navires porte-conteneurs et deux chimiquiers, le développement du terminal à conteneurs de Patimban et la construction du chantier naval de Madura.


Périmètre du rapport sur le marché de la logistique des produits préfabriqués en Indonésie
| Transport | Route |
| Rail | |
| Air | |
| Voies maritimes et fluviales | |
| Entreposage et stockage | |
| Services à valeur ajoutée |
| Bâtiments modulaires |
| Systèmes panélisés et componentisés |
| Autres types de préfabriqués |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Autres |
| Par service | Transport | Route |
| Rail | ||
| Air | ||
| Voies maritimes et fluviales | ||
| Entreposage et stockage | ||
| Services à valeur ajoutée | ||
| Par type de produit | Bâtiments modulaires | |
| Systèmes panélisés et componentisés | ||
| Autres types de préfabriqués | ||
| Par application | Bâtiments résidentiels | |
| Bâtiments commerciaux | ||
| Autres |


Questions clés auxquelles répond le rapport
Quelle était la valeur de la logistique des produits préfabriqués en Indonésie en 2026 ?
Le secteur est évalué à 395,07 millions USD en 2026 et devrait atteindre 570,17 millions USD d'ici 2031.
Quel taux de croissance est projeté jusqu'en 2031 ?
Le marché de la logistique des produits préfabriqués en Indonésie enregistre un CAGR de 7,61 % de 2026 à 2031.
Quel service détenait la plus grande part en 2025 ?
Le transport détenait 65,20 % des revenus en 2025, soutenu par des mouvements maritimes et fluviaux inter-îles indispensables.
Quel type de produit a connu la croissance la plus rapide jusqu'en 2031 ?
Les systèmes panélisés et componentisés ont enregistré le CAGR projeté le plus élevé à 9,40 %, soutenus par des conceptions empilables et compatibles avec les conteneurs.
Quelle application a dominé la demande en 2025 ?
Les bâtiments résidentiels ont détenu 54,70 % de la demande en 2025, soutenus par les besoins en logements et les exigences de livraison distribuée.
Quels facteurs ont contraint le transport de modules inter-îles ?
Des coûts de fret et de manutention plus élevés, les autorisations provinciales et la capacité limitée de levage lourd ont contraint les expéditions, notamment sur les îles extérieures.
Dernière mise à jour de la page le:



