
インドネシア高級住宅不動産市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
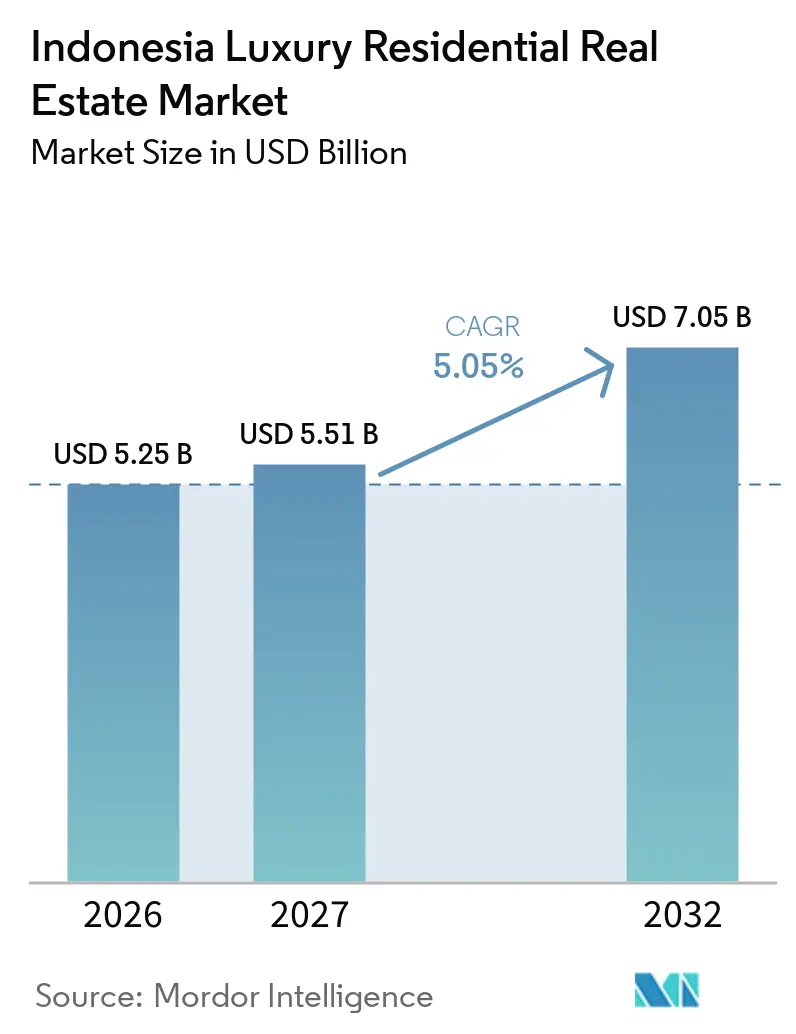
| 基準年の市場規模 (2026) | 5.25 十億米ドル |
| 市場規模 (2027) | 5.51 十億米ドル |
| 市場規模 (2032) | 7.05 十億米ドル |
| 成長率 (2027 - 2032) | 5.05 % |
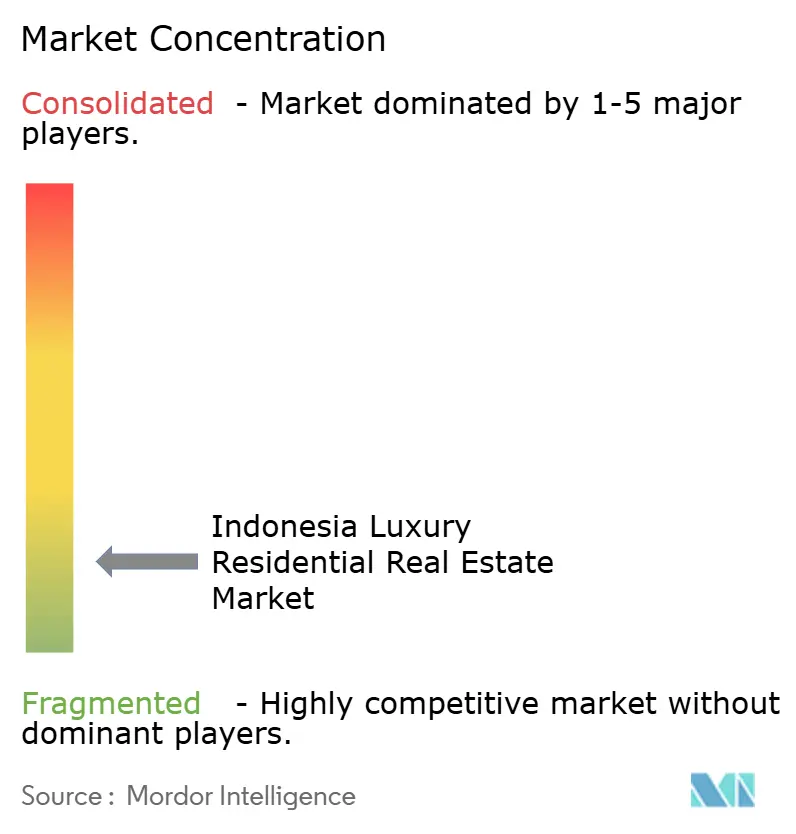
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア高級住宅不動産市場分析
インドネシア高級住宅不動産市場規模は、2026年に5.25 ビリオン 米ドル、2027年に5.51 ビリオン 米ドルと予測され、2027年から2032年にかけて5.05%のCAGRで成長し、2032年までに7.05 ビリオン 米ドルに達する見込みです。
インドネシア高級住宅不動産市場は、より広い住宅、プロフェッショナルが管理する住居、プレミアムリゾート物件への需要に支えられています。新規供給は、インフラ、サービス、管理された設計基準を組み合わせることができる、ジャカルタの確立されたタウンシップとバリのリゾートロケーションに集中する傾向が強まっています。ブランデッドレジデンス、スマートホーム機能、ウェルネス志向のレイアウトは、より高い不動産管理水準と明確な引き渡し基準を期待する購入者を獲得するための重要な競争手段となっています。外国人所有規制、ジャカルタにおける高級コンドミニアムの吸収の鈍化、バリのヴィラ供給への圧力が、特定の地域での成長を引き続き制限しています。インドネシア高級住宅不動産市場はまた、新たな道路網の整備、国家首都プロジェクト周辺の開発、および不動産を長期的な価値保存手段として活用する国内購入者からの需要によって恩恵を受ける余地もあります。
レポートの主要ポイント
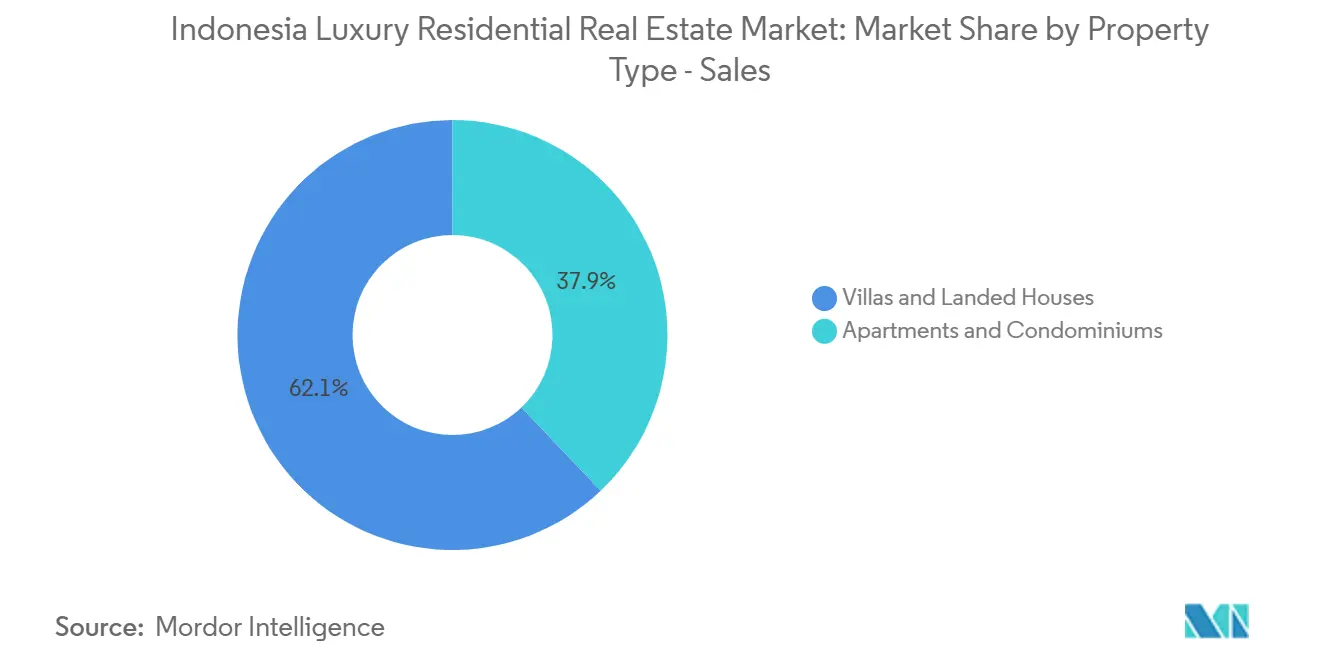
- 販売における物件タイプ別では、ヴィラ・戸建住宅が2026年のインドネシア高級住宅不動産市場シェアの62.1%を占め、アパートメント・コンドミニアムは2032年にかけて5.84%のCAGRで成長する見込みです。
- 販売形態別では、中古住宅二次流通が2026年のインドネシア高級住宅不動産市場シェアの57.4%を占め、新築一次販売は2032年にかけて5.90%のCAGRで成長する見込みです。
- 主要地域別では、ジャワが2026年のインドネシア高級住宅不動産市場規模の43.1%を占め、その他インドネシアは2032年にかけて5.95%のCAGRで成長する見込みです。
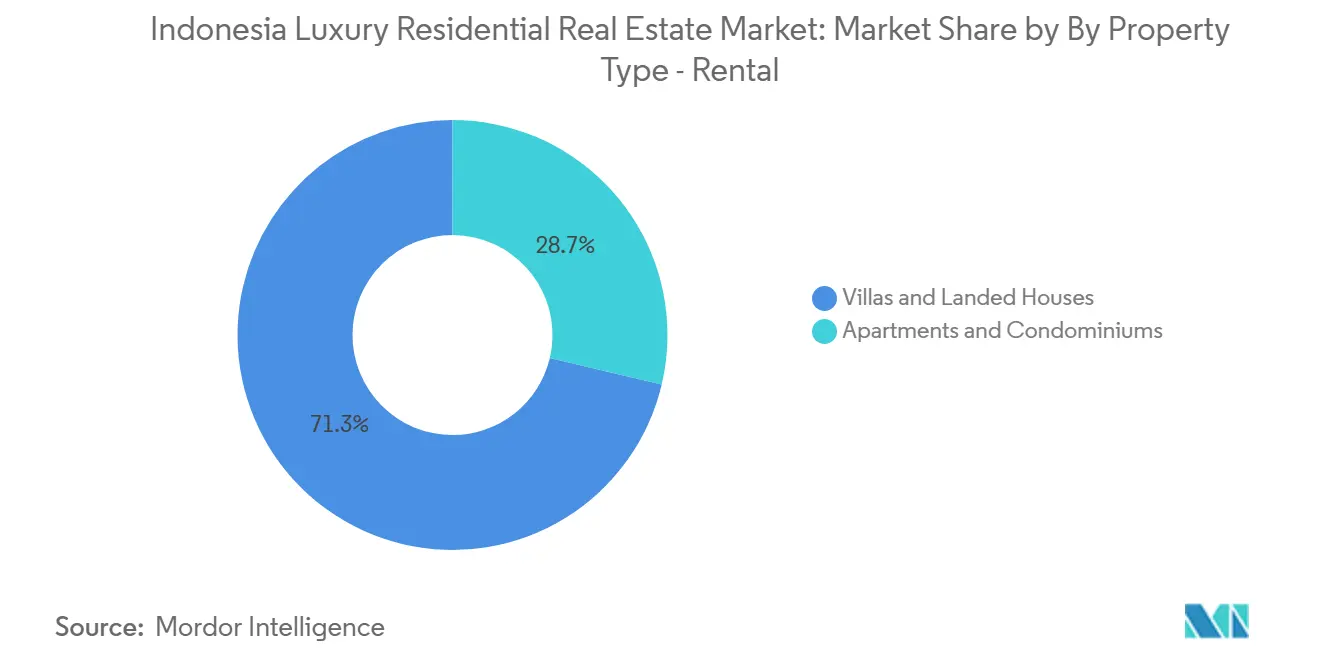
- 賃貸における物件タイプ別では、ヴィラ・戸住宅が2026年のインドネシア高級住宅不動産市場シェアの71.3%を占め、アパートメント・コンドミニアムは2032年にかけて6.01%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内富裕層の資産 拡大 | +1.4% | ジャカルタ、バリ、スラバヤ | 中期(2〜4年) |
| バリの観光業が バケーションホーム需要を支援 | +1.0% | バリ、フローレス、ラブアンバジョ | 短期(2年以内) |
| 国際的なブランデッドレジデンスの 採用拡大 | +0.8% | ジャカルタ、バリ、フローレス | 中期(2〜4年) |
| 統合型タウンシップが 高級戸建住宅供給を拡大 | +0.7% | 大ジャカルタ圏 | 中期(2〜4年) |
| 低密度居住への選好 | +0.5% | ジャカルタ郊外圏およびバリ | 長期(4年以上) |
| 交通インフラの改善 | +0.5% | 東カリマンタン、バリ・ロンボク、 ジャワ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内富裕層の資産拡大が高級購入者プロファイルを再定義
インドネシア高級住宅不動産市場は、ニッケル加工およびデジタル金融サービスで生まれた新たな国内富裕層の恩恵を受けています。こうした購入者は若い世代が多く、地方都市のプレミアム住宅に精通していることが多いです。彼らの期待は、プライベートエレベーターアクセス、コネクテッドホームシステム、コンシェルジュサービス、および詳細な仕上げ基準への需要を高めています。Two Sudirman Private Residencesは、国際水準の住宅サービスを求める購入者を引き付けたことで、高級都市型住宅の魅力を示しました。このシフトにより、信頼性の高い施工、確立されたコミュニティ、および引き渡し後の一貫したサービスを提供できる確立されたデベロッパーが優位に立ちます。また、地域に根ざしたデザインとプロフェッショナルな管理を組み合わせたプロジェクトの機会も広がります。
バリの観光経済が継続的なヴィラ投資需要を生み出す
インドネシア高級住宅不動産市場は、バリが観光地およびセカンドホームの目的地としての役割を担うことで、引き続きヴィラ需要を集めています。バケーションホーム投資家は、賃貸見通し、立地の質、および運営者が予約とメンテナンスを管理する能力を評価します。ライセンスを取得しプロフェッショナルに管理されたヴィラは、明確な運営基準を提供するため、非公式な短期滞在物件と差別化できます。この差別化は、確立された観光サービスを持つヌサドゥア、ウルワトゥ、スミニャック、その他の地域のマスタープランプロジェクトに有利に働きます。バリとロンボクを結ぶ交通改善計画は、時間をかけて連結されたリゾート目的地の魅力を広げる可能性があります。その結果生まれる需要は、プライベートレジデンスと管理型宿泊施設の両方として機能できる物件への投資を支えます。
国際的なブランデッドレジデンスがサービス重視の購入者を引き付ける
インドネシア高級住宅不動産市場では、確立されたホテルブランドと連携したレジデンスへの関心が高まっています。購入者は、ホスピタリティ事業者に関連する運営手順、スタッフトレーニング、および不動産管理を重視します。マンダリン オリエンタル、アマン、デュシットはインドネシアでの開発計画を積極的に進めており、このモデルの認知度向上を支えています。計画中のマンダリン オリエンタル バリ レジデンスは、プライベートヴィラとリゾート環境を組み合わせており、購入者にホスピタリティサービスとプロフェッショナルに管理された環境へのアクセスを提供します。ブランデッドプロジェクトはまた、引き渡し品質と継続的なメンテナンスへの信頼を高めることができます。このアプローチは、購入者が単に住宅の広さよりも明確な基準を重視する場合に特に有効です。
統合型タウンシップが高級戸建住宅供給を拡大
大ジャカルタ圏全域の統合型タウンシップがインドネシア高級住宅不動産市場を支えています。これらのコミュニティは、住宅、小売、学校、医療サービス、および地域交通を一つの計画された環境に統合しています。Sinar Mas LandとSumitomo Forestryは、2025年にPT Kurnia Sinergi Masジョイントベンチャーを通じてKota Wisata Ecoviaタウンシップを開始しました。156.5ヘクタールのこのプロジェクトは4,100戸の住宅を計画しており、2041年までに9億0,900万 米ドルの投資を伴います[1]。より大きな土地バンクにより、デベロッパーはプレミアムクラスターを段階的に供給し、近隣の品質を維持することができます。このモデルは、より広いスペースへの需要に応えながら、居住者をジャカルタの雇用エリアと結びつけます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外国人所有および土地保有 制限 | -0.8% | ジャカルタおよびバリ | 長期(4年以上) |
| 高級コンドミニアムの 吸収の低迷 | -0.6% | 大ジャカルタ圏 | 短期(2年以内) |
| バリの高級ヴィラ 在庫の増加 | -0.5% | チャングー、ペレレナン、ウルワトゥ | 短期(2年以内) |
| リゾート地における水・公共インフラの 不足 | -0.4% | フローレス、ラブアンバジョ、ラジャ アンパット | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
外国人所有制限が国際需要に上限を設ける
外国人所有規制は、インドネシア高級住宅不動産市場にとって構造的な抑制要因であり続けています。インドネシアの土地制度は、外国人が保有できる権利の形態を制限しており、一部の地域の代替手段と比較して取引をより複雑にしています。この規制は使用権(Right-to-Use)の権利形態およびアパートメント所有のための指定エリアをカバーしています[2]。この制度は、国際的な関心が高くリースホールド構造が一般的なバリのヴィラに特に関連しています。法的な複雑さはコストを増加させ、転売結果に対する購入者の信頼を低下させる可能性があります。そのためデベロッパーは、潜在的な購入者に対して権利形態、コンプライアンス、および運営上の取り決めを明確に説明する必要があます。
ジャカルタの高級コンドミニアム吸収の低迷が新規分譲を制限
インドネシア高級住宅不動産市場は、大ジャカルタ圏における新規高級コンドミニアム分譲にとって厳しい環境に直面しています。購入者は、建設完了を待たずに物件を確認し入居できる完成済み住宅をますます好むようになっています。デベロッパーは、既存の高級在庫の販売消化にさらに時間が必要な場合、プロジェクトを延期することがあります。この傾向は、競合供給が限られた希少な立地、特に確立された南ジャカルタの住宅地に注目を集中させます。Savyavasaは、差別化された製品と信頼性の高い引き渡しを提供することで、好立地のプロジェクトが依然として好調に推移できることを示しています。同デベロッパーは、2026年に居住者への引き渡しを開始した際、2億2,000万 米ドルの販売収益と販売可能面積の60%をカバーする取引を報告しました[3]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別・販売:
ヴィラ・戸建住宅がリードし、アパートメント・コンドミニアムが勢いを増すヴィラ・戸建住宅は2026年の販売におけるインドネシア高級住宅不動産市場シェアの62.1%を占めました。このカテゴリーは、プライベートな屋外スペース、低密度居住、および物件に対するより明確なコントロールへの選好を反映しています。大ジャカルタ圏のタウンシップは、セキュリティ、道路アクセス、小売、学校、レクリエーション施設を提供するため、この需要の主要なチャネルとなっています。プレミアム購入者はまた、計画されたコミュニティ内でより広い住宅をカスタマイズできる能力を重視します。長年にわたる土地バンクを持つデベロッパーは、孤立した区画に依存することなく新規クラスターのパイプラインを維持できます。これにより、立地と近隣の実行力が購入者の信頼に影響するインドネシア高級住宅不動産業界において、実践的な優位性が生まれます。
アパートメント・コンドミニアムは最も成長の速い販売タイプであり、2032年にかけて5.84%のCAGRが予測されています。需要は、ビジネス地区、小売、専門サービスへの近接性を求める購入者がいる希少な都市立地に集中しています。ブランデッドおよびサービス付きモデルは、正式な管理とホスピタリティ連携のアメニティを提供することで魅力を高めることができます。購入者がオフプラン引き渡しに慎重な間は、入居可能な住宅が優位性を維持する可能性が高いです。将来の供給は、標準的な高層在庫を追加するのではなく、立地、設計品質、管理で差別化するデベロッパーが好調に推移できます。インドネシア高級住宅不動産市場は、広範な吸収が鈍化しているにもかかわらず、選択的な都市型コンドミニアムプロジェクトの余地があります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
販売形態別:
中古住宅二次流通がリードし、新築一次販売供給が前進中古住宅二次流通は2026年のインドネシア高級住宅不動産市場シェアの57.4%を占めました。完成済み住宅は、購入者に目に見える品質、即時入居、および周辺近隣の明確な把握を提供します。この選好は、以前の引き渡し遅延が一部の購入者をより慎重にさせた後、高額購入においてより重要になっています。ダルマワンサ、クマン、その他の南ジャカルタの確立された地区は、入居可能なプレミアム在庫が限られている場合に恩恵を受けることができます。転売取引はまた、購入者が完成物件を直接比較できるため、価格発見を支援します。これらの条件により、既存住宅セグメントはインドネシア高級住宅不動産業界の中心的な位置を維持しています。
新築一次販売は最も成長の速い販売形態であり、2032年にかけて5.90%のCAGRが予測されています。新規プロジェクトは、優れた立地、認知された設計品質、信頼性の高い引き渡し体制を組み合わせることで競争力を持てます。タウンシップの分譲は、購入者が自宅周辺で開発されているより広いコミュニティとサービスを確認できるため、引き続き有効です。国際的なデベロッパーやホテル事業者とのパートナーシップは、施工品質と引き渡し後の管理に関する懸念をさらに解消できます。Savyavasaは、慎重な都市型コンドミニアム環境においても、独自性のあるプロジェクトが相当な販売を達成できることを示しています。インドネシア高級住宅不動産市場は、供給が限定的で、充実したサービスを持ち、実証された購入者ニーズに合わせた新規供給を好む傾向があります。
物件タイプ別・賃貸:
ヴィラ・戸建住宅がリードし、アパートメント・コンドミニアムが成長ヴィラ・戸建住宅は2026年の賃貸におけるインドネシア高級住宅不動産市場シェアの71.3%を占めました。バリのヴィラ経済とジャカルタの駐在員賃貸エリアの両方がこのリーディングポジションを支えています。テナントは、プライバシー、家族向けスペース、確立された住宅地へのアクセスのために戸建住宅を選択します。オーナーはリゾートロケーションでの予約、維持管理、ゲスト体験を処理するために、専門的な管理にますます依存しています。ライセンスを取得した運営と非公式な短期賃貸の区別は、投資判断においてより重要になっています。これはインドネシア高級住宅不動産市場においてプロフェッショナルに管理された住宅を支援します。
アパートメント・コンドミニアムは最も成長の速い賃貸タイプとなる見込みで、2032年にかけて6.01%のCAGRが予測されています。法人駐在員と国内エグゼクティブが、サービスと予測可能なメンテナンスを備えた中心部に位置する住宅への需要を支えています。ホテル管理型レジデンスは、長期滞在を必要としながらもホスピタリティレベルのサポートを期待するテナントに対応できます。Swissôtel Living Jakarta Mega Kuninganは2025年に東南アジア初のSwissôtel Livingとしてオープンし、このフォーマットのサービス基準を確立しました。このセグメントは、明確な運営者、便利なビジネス地区へのアクセス、明確に定義されたターゲットテナントを持つプロジェクト最も成長する可能性があります。インドネシア高級住宅不動産市場は、これらのフォーマットを活用して従来のヴィラモデルを超えた賃貸収入を構築できます。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
ジャワは2026年のインドネシア高級住宅不動産市場シェアの43.1%を占めました。大ジャカルタ圏は、企業活動、富裕層世帯、大規模なマスタープランコミュニティを組み合わせているため、プレミアム住宅需要の主要センターです。南ジャカルタには高級住宅用地が希少であり、立地の質が特に価値を持ちます。タンゲランとブカシは、より広いスペースを求める購入者に戸建住宅の選択肢を広げます。大手デベロッパーは、新規クラスターを小売、教育、医療、確立された道路網と結びつけることができます。この統合的なアプローチにより、タウンシップ開発はジャワにおける継続的な供給源となっています。
その他インドネシアは2032年にかけて5.95%のCAGRで成長する見込みです。バリは観光需要と発展したヴィラ所有・賃貸エコシステムを組み合わせているため、主要な成長ドライバーです。ウルワトゥ、ヌサドゥア、ジンバランを含むブキット半島は、より高価値なリゾート住宅において引き続き重要です。OXO Group Indonesiaは、2025年6月のNuanu Creative CityにおけるOXO The Pavilionsの分譲開始時に、24棟中21棟のウェルネスヴィラを販売しました。フローレスとラブアンバジョは、ブランデッドリゾート・レジデンシャルの提案を通じて機関投資家の注目を集め始めています。これらの成長は、公共インフラ、サイトアクセス、環境コンプライアンス、信頼性の高い地域サービスに依存します。
スマトラはメダンとバタムに小規模ながら発展しつつあるプレミアム住宅基盤を持っています。バタムの投資フレームワークはシンガポールと関連する購入者の関心を引き付けることができますが、権利形態の要件については依然として慎重な評価が必要です。東カリマンタンは、国家首都プロジェクトと新たな道路インフラに関連した初期段階の潜在性を持っています。スラウェシは、マカッサルおよびより高い所得層の人口が拡大する他の都市センターを通じて長期的な需要を加えます。インドネシア高級住宅不動産市場は、これらのエリアを単一の機会として扱うべきではありません。なぜなら、購入者プロファイルとインフラニーズが異なるからです。新規供給を慎重に調整するデベロッパーは、新興ロケーションにおける流動性の限界リスクを低減できます。
競争環境
インドネシア高級住宅不動産市場は分散しており、全国デベロッパー、地域プレイヤー、ブティック住宅専門業者、ジョイントベンチャーにわたって競争が広がっています。Sinar Mas Land、Ciputra Development Tbk、Summarecon Agung Tbk、Pakuwon Jati Tbkは、土地バンク、ブランド認知度、統合開発能力を通じて競争しています。中小デベロッパーとリゾート専門業者は、独自のデザイン、パーソナライズされたサービス、ニッチな立地へのアクセスによって差別化しています。競争上のポジショニングは、都市型高級住宅、統合型タウンシップ、リゾート物件によって異なり、地域市場の知識とプロジェクト実行力が重要な役割を果たしています。分散した構造は、特定の購入者の好みと立地に合わせた提供ができるデベロッパーに機会をもたらします。
パートナーシップとジョイントベンチャーにより、デベロッパーは地域市場の専門知識と国際的な設計・開発能力を組み合わせることができます。Sinar Mas LandとSumitomo Forestryは、156.5ヘクタールにわたる4,100戸の住宅を計画したタウンシップ、Kota Wisata Ecoviaのためにジョイントベンチャーを設立しました。2026年7月、Agung Podomoro Land TbkはBukit Podomoro Jakartaに関してHankyu Hanshin Properties Corp.とのパートナーシップを拡大しました。これらのコラボレーションは、開発の専門知識と差別化された住宅コンセプトへのアクセスを提供します。国際的なホスピタリティブランドも都市型およびリゾートプロジェクトにおけるサービス期待に影響を与えており、環境コンプライアンスと沿岸許可は観光連携ロケーションを対象とするデベロッパーにとって引き続き重要な考慮事項です。
分散した競争は、バリの確立されたヴィラ市場を超えた新興高級リゾート目的地における専門デベロッパーにも機会をもたらします。フローレス、ラジャアンパット、ロンボクは、観光インフラと地域公共インフラが改善するにつれて投資を引き付ける可能性があります。OXO Group IndonesiaはNuanuにおいて、ウェルネス志向のデザインと自動化された不動産管理機能によって差別化を図っています。国際的なホスピタリティパートナーシップはプレミアム住宅サービスを拡大できますが、プロジェクトのパフォーマンスは立地、引き渡し品質、継続的な運営に依存します。デベロッパーはまた、特に生態学的に敏感な沿岸目的地において、責任ある敷地管理を実証し環境要件を遵守する必要があります。
インドネシア高級住宅不動産業界のリーダー企業
-
Agung Podomoro Land Tbk
-
Sinar Mas Land
-
Ciputra Development Tbk
-
Pakuwon Jati Tbk
-
PT Lippo Karawaci Tbk
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア高級住宅不動産市場 このレポートでカバーされる企業
- Agung Podomoro Land Tbk
- Sinar Mas Land
- Ciputra Development Tbk
- Pakuwon Jati Tbk
- PT Lippo Karawaci Tbk
- Summarecon Agung Tbk
- Paramount Land
- Agung Sedayu Group
- Intiland Development Tbk
- PT Alam Sutera Realty Tbk
- Duta Anggada Realty Tbk
- PP Properti Tbk
- PT Jababeka Tbk
- Wijaya Karya Realty
- Metropolitan Land Tbk
- MNC Land Tbk
- Tokyu Land Indonesia
- PT HK Realtindo
- Oxo Group Indonesia
- JSI Group
- Swire Properties
最近の産業開発事情 インドネシア高級住宅不動産市場
- 2026年7月:PT Agung Podomoro Land Tbkは2026年7月17日、Bukit Podomoro Jakartaの開発に関して日本のHankyu Hanshin Properties Corp.との拡大戦略的パートナーシップを正式化しました。9.6ヘクタールの統合型住宅プレシンクトは317棟の戸建住宅と115棟の商業ショップハウスで構成されています。このプロジェクトは、国境を越えたパートナーシップを活用して、ジャカルタの住宅コミュニティに追加の計画、開発、長期的な引き渡し能力をもたらします。
- 2026年5月:Swire PropertiesとPT Jakarta Setiabudi Internasional Tbkが共同開発したSavyavasaは、南ジャカルタのダルマワンサ開発において居住者への引き渡しを開始しました。402戸のアパートメントプロジェクトは2.8ヘクタールの敷地を持ち、総販売収益2億2,000万 米ドルを告しました。タワー1は完売し、引き渡し開始時点で販売可能面積全体の60%が取引されました。この開発は、ジャカルタの高級住宅セグメントにおける希少な都市立地、完成物件、国際水準の管理の継続的な重要性を示しています。
- 2026年4月:PT Perintis Triniti Properti Tbkは2026年4月8日、Prime Landの過半数株式取得に関する覚書に署名しました。この提案された取引はインドネシアのホスピタリティ不動産セクターへの拡大を目指しており、より安定した継続的収益ポートフォリオを支援することを意図しています。また、住宅デベロッパーがプロジェクト販売と並行して運営物件からの収益を求める方法も示しています。この計画された動きは、ホスピタリティ連携の住宅・リゾート資産への高まる関心と一致しています。
インドネシア高級住宅不動産市場レポートの調査範囲
セグメンテーション概要
| アパートメント・コンドミニアム |
| ヴィラ・戸建住宅 |
| 物件タイプ別 | アパートメント・コンドミニアム |
| ヴィラ・戸建住宅 |
レポートで回答される主要な質問
インドネシア高級住宅不動産の予測成長率は?
インドネシア高級住宅不動産市場は2027年から2032年にかけて5.05%のCAGRで成長し、7.05 ビリオン 米ドルに達する見込みです。成長は、プレミアム戸建住宅、リゾートヴィラ、プロフェッショナルに管理された都市型レジデンス、明確な引き渡し基準を持つプロジェクトへの需要によって形成されています。
インドネシアの高級住宅販売をリードする物件タイプは?
ヴィラ・戸建住宅が2026年に62.1%のシェアで販売をリードしています。購入者はプライベートスペース、低密度居住、小売、学校、セキュリティ、道路アクセス、確立された近隣サービスを備えた計画されたコミュニティを好みます。
インドネシア高級住宅不動産で最も成長の速い販売チャネルは?
新築一次販売は2032年にかけて5.90%のCAGRで成長する見込みであり、完成済み中古住宅が引き続き大きな販売チャネルです。新規プロジェクトは、引き渡しの信頼性、立地の希少性、設計品質、管理サービスが明確な場合に最も好調に推移します。
バリが高級住宅需要にとって重要な理由は?
バリはバケーションホームの利用、観光、管理型ヴィラ賃貸を組み合わせています。ブランデッドおよびプロフェッショナルに運営されるプロジェクトは、サービス、コンプライアンス、メンテナンス、賃貸サポート、より信頼性の高いゲスト体験に関する購入者のニーズに対応できます。
インドネシアの高級住宅への外国人投資を制限するものは?
外国人購入者は、リースホールドまたはその他の許可された構造を必要とする可能性がある土地権利・所有規制に直面しています。これにより法的な複雑さが増し、デベロッパーは所有権、許可された使用、転売上の考慮事項、および運営上の取り決めを慎重に説明する必要があります。
最も成長の速い賃貸フォーマットは?
アパートメント・コンドミニアムは最も成長の速い賃貸タイプとなる見込みで、2032年にかけて6.01%のCAGRが予測されています。サービス付きおよびホテル管理型フォーマットは、便利な立地、予測可能な不動産管理、メンテナンスサポート、ジャカルタの主要ビジネス地区とプレミアム住宅地全域のテナント向けの柔軟な長期滞在を必要とするエグゼクティブや駐在員に訴求します。