
Taille et part du marché de l'immobilier résidentiel de luxe en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 5.25 Milliards de dollars |
| Taille du Marché (2027) | 5.51 Milliards de dollars |
| Taille du Marché (2032) | 7.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.05 % |
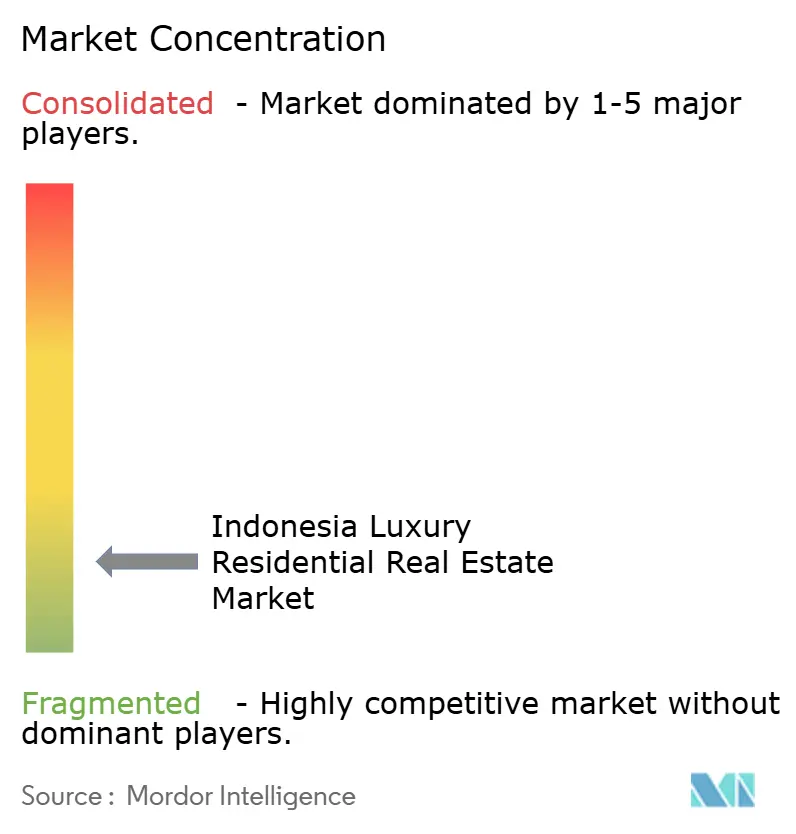
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier résidentiel de luxe en Indonésie par Mordor Intelligence
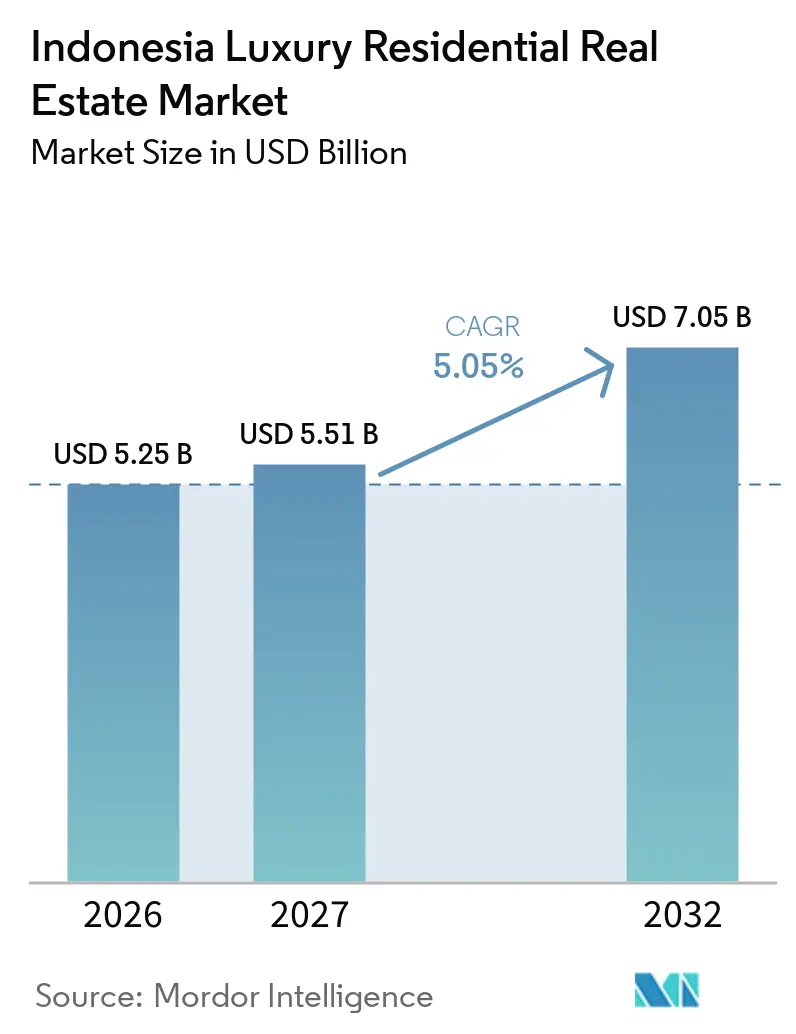
La taille du marché de l'immobilier résidentiel de luxe en Indonésie est estimée à 5,25 milliards USD en 2026, 5,51 milliards USD en 2027, et devrait atteindre 7,05 milliards USD d'ici 2032, avec un CAGR de 5,05 % de 2027 à 2032.
Le marché de l'immobilier résidentiel de luxe en Indonésie est soutenu par la demande de logements plus spacieux, de résidences gérées par des professionnels et de propriétés de villégiature haut de gamme. La nouvelle offre se concentre de plus en plus dans les quartiers résidentiels établis de Jakarta et dans les sites de villégiature de Bali, où les promoteurs peuvent combiner infrastructures, services et normes de conception contrôlées. Les résidences de marque, les équipements domotiques et les agencements axés sur le bien-être deviennent des éléments de différenciation importants pour séduire des acquéreurs qui attendent une gestion immobilière plus rigoureuse et des normes de livraison plus claires. Les règles relatives à la propriété étrangère, la faible absorption des copropriétés de luxe à Jakarta et la pression sur l'offre de villas à Bali continuent de freiner la croissance dans certaines zones. Le marché de l'immobilier résidentiel de luxe en Indonésie a également la possibilité de bénéficier de nouvelles liaisons routières, du développement autour du projet de capitale nationale et de la demande des acquéreurs nationaux qui utilisent l'immobilier comme réserve de valeur à long terme.
Points clés du rapport
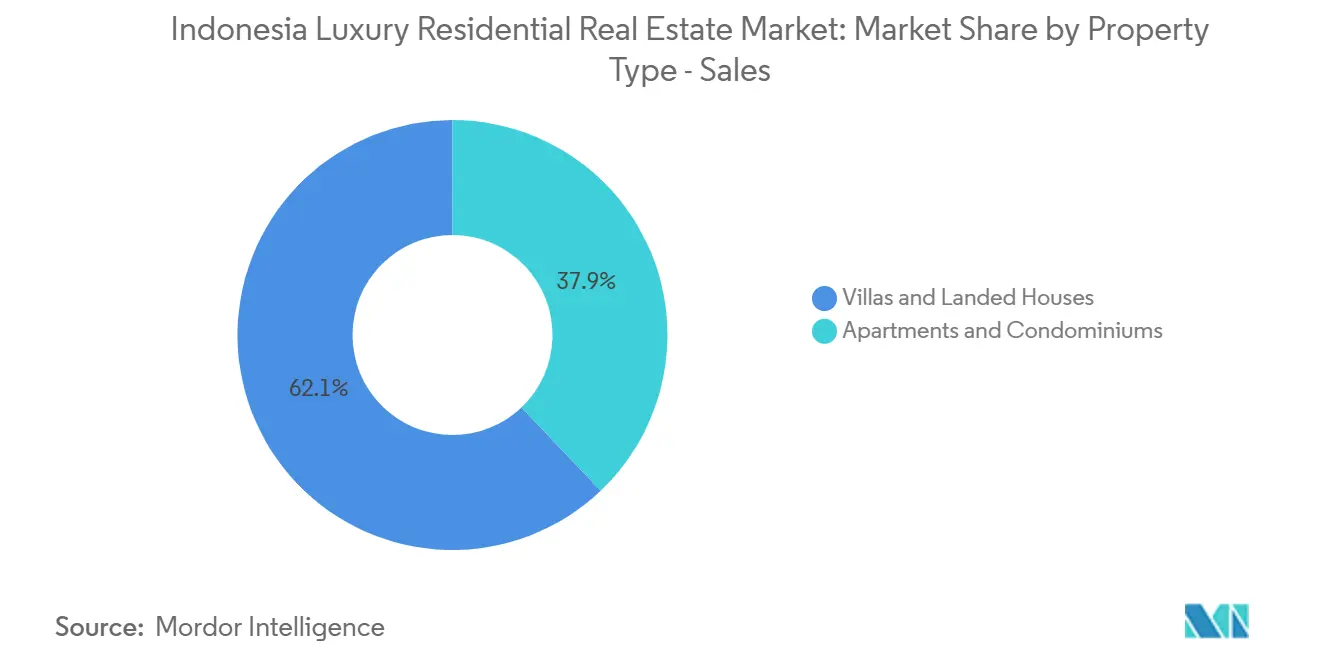
- Par type de bien dans les ventes, les villas et maisons individuelles détenaient 62,1 % de la part du marché de l'immobilier résidentiel de luxe en Indonésie en 2026, tandis que les appartements et copropriétés devraient croître à un CAGR de 5,84 % jusqu'en 2032.
- Par mode de vente, la revente de biens existants sur le marché secondaire détenait 57,4 % de la part du marché de l'immobilier résidentiel de luxe en Indonésie en 2026, tandis que la vente en état futur d'achèvement devrait croître à un CAGR de 5,90 % jusqu'en 2032.
- Par région clé, Java représentait 43,1 % de la taille du marché de l'immobilier résidentiel de luxe en Indonésie en 2026, tandis que le reste de l'Indonésie devrait croître à un CAGR de 5,95 % jusqu'en 2032.
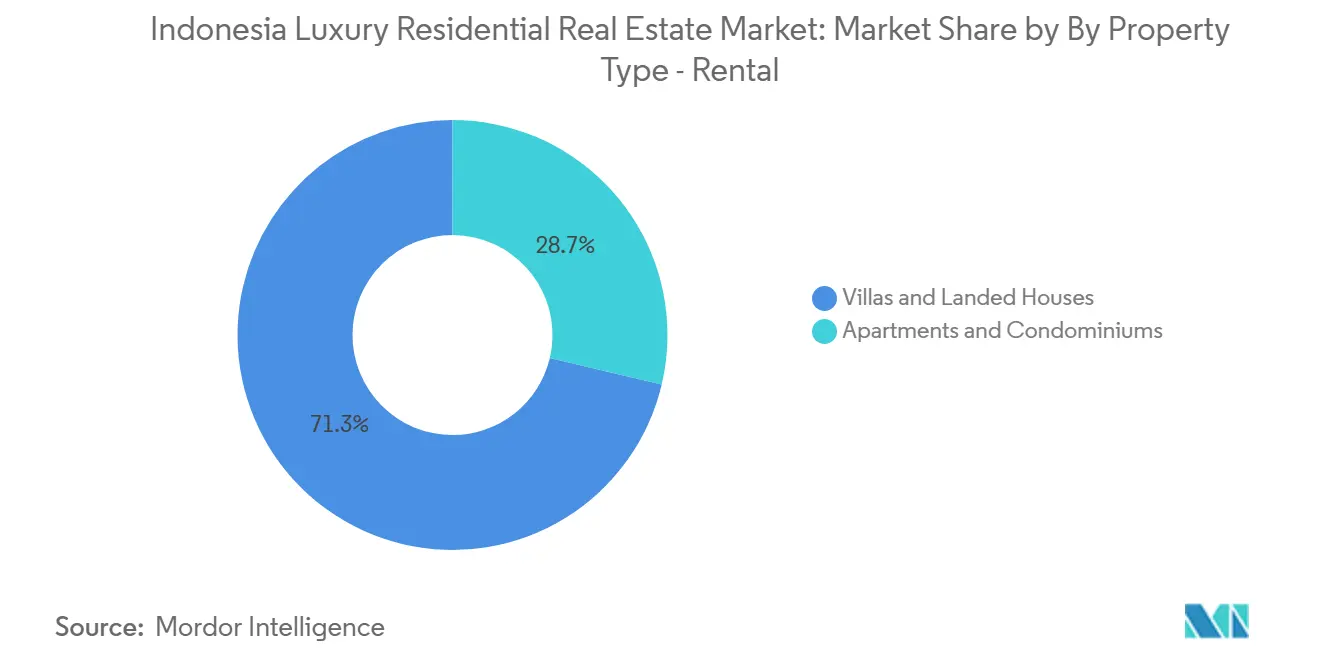
- Par type de bien dans les locations, les villas et maisons individuelles détenaient 71,3 % de la part du marché de l'immobilier résidentiel de luxe en Indonésie en 2026, tandis que les appartements et copropriétés devraient croître à un CAGR de 6,01 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la richesse des particuliers fortunés nationaux | +1.4% | Jakarta, Bali et Surabaya | Moyen terme (2 à 4 ans) |
| Le tourisme à Bali soutient la demande de résidences secondaires | +1.0% | Bali, Flores et Labuan Bajo | Court terme (≤ 2 ans) |
| Adoption de résidences de marques internationales | +0.8% | Jakarta, Bali et Flores | Moyen terme (2 à 4 ans) |
| Les quartiers résidentiels intégrés élargissent l'offre de logements haut de gamme | +0.7% | Grand Jakarta | Moyen terme (2 à 4 ans) |
| Préférence pour un habitat à faible densité | +0.5% | Périphérie suburbaine de Jakarta et Bali | Long terme (≥ 4 ans) |
| Amélioration de la connectivité des transports | +0.5% | Kalimantan oriental, Bali-Lombok et Java | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion de la richesse nationale des particuliers fortunés redéfinit le profil de l'acquéreur de luxe
Le marché de l'immobilier résidentiel de luxe en Indonésie bénéficie de la nouvelle richesse nationale créée dans le traitement du nickel et les services financiers numériques. Ces acquéreurs sont souvent plus jeunes et plus familiers avec l'habitat haut de gamme dans les villes régionales. Leurs attentes font croître la demande d'accès privatif par ascenseur, de systèmes domotiques connectés, de services de conciergerie et de standards de finition détaillés. Two Sudirman Private Residences a démontré l'attrait des logements urbains haut de gamme lorsque ses unités ont séduit des acquéreurs en quête d'un niveau de service résidentiel international. Cette évolution confère un avantage aux promoteurs établis capables d'offrir une construction fiable, des communautés bien implantées et un service constant après la livraison. Elle élargit également les opportunités pour les projets qui associent un design ancré localement à une gestion professionnelle.
L'économie touristique de Bali génère une demande récurrente d'investissement dans les villas
Le marché de l'immobilier résidentiel de luxe en Indonésie continue d'attirer la demande de villas grâce au rôle de Bali en tant que destination touristique et de résidence secondaire. Les investisseurs en résidences de vacances évaluent les perspectives locatives, la qualité de l'emplacement et la capacité d'un opérateur à gérer les réservations et l'entretien. Les villas agréées et gérées par des professionnels peuvent se distinguer des hébergements informels de courte durée en offrant des normes d'exploitation plus claires. Cette distinction favorise les projets à plan directeur à Nusa Dua, Uluwatu, Seminyak et d'autres sites disposant de services touristiques établis. Les améliorations de transport prévues entre Bali et Lombok peuvent, à terme, élargir l'attrait des destinations de villégiature connectées. La demande qui en résulte soutient l'investissement dans des propriétés pouvant servir à la fois de résidences privées et d'hébergements gérés.
Les résidences de marques internationales attirent les acquéreurs sensibles aux services
Le marché de l'immobilier résidentiel de luxe en Indonésie connaît un intérêt croissant pour les résidences associées à des marques hôtelières établies. Les acquéreurs valorisent les procédures d'exploitation, la formation du personnel et la gestion immobilière associées aux opérateurs hôteliers. Mandarin Oriental, Aman et Dusit ont des projets de développement actifs en Indonésie qui renforcent la visibilité de ce modèle. Les Mandarin Oriental Bali Residences prévues associent des villas privées à un cadre de villégiature, offrant aux acquéreurs l'accès à des services hôteliers et à un environnement géré par des professionnels. Les projets de marque peuvent également renforcer la confiance dans la qualité de la livraison et la maintenance continue. Cette approche est particulièrement pertinente lorsque les acquéreurs accordent une prime à des normes claires plutôt qu'à la simple superficie d'un logement.
Les quartiers résidentiels intégrés élargissent l'offre de logements haut de gamme
Les quartiers résidentiels intégrés du Grand Jakarta soutiennent le marché de l'immobilier résidentiel de luxe en Indonésie. Ces communautés regroupent logements, commerces, écoles, services de santé et transports locaux dans un cadre planifié unique. Sinar Mas Land et Sumitomo Forestry ont lancé le quartier résidentiel Kota Wisata Ecovia par l'intermédiaire de leur coentreprise PT Kurnia Sinergi Mas en 2025. Le projet de 156,5 hectares est prévu pour 4 100 logements et représente un investissement de 909 millions USD jusqu'en 2041[1]. Les réserves foncières plus importantes permettent aux promoteurs de commercialiser des îlots premium par phases et de maintenir la qualité du quartier. Ce modèle répond à la demande d'espace plus grand tout en maintenant les résidents connectés aux zones d'emploi de Jakarta.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions relatives à la propriété étrangère et au régime foncier | -0.8% | Jakarta et Bali | Long terme (≥ 4 ans) |
| Faible absorption des copropriétés de luxe | -0.6% | Grand Jakarta | Court terme (≤ 2 ans) |
| Augmentation de l'offre de villas de luxe à Bali | -0.5% | Canggu, Pererenan et Uluwatu | Court terme (≤ 2 ans) |
| Infrastructures d'eau et de services insuffisantes dans les destinations de villégiature | -0.4% | Flores, Labuan Bajo et Raja Ampat | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les restrictions relatives à la propriété étrangère créent un plafond sur la demande internationale
Les règles relatives à la propriété étrangère demeurent un frein structurel pour le marché de l'immobilier résidentiel de luxe en Indonésie. Le cadre foncier indonésien limite les formes de tenure que les ressortissants étrangers peuvent détenir, rendant les transactions plus complexes que dans certaines alternatives régionales. Les règles couvrent la tenure de droit d'usage et les zones désignées pour la propriété d'appartements[2]. Ce cadre est particulièrement pertinent pour les villas de Bali, où l'intérêt international est substantiel et les structures de bail emphytéotique sont courantes. La complexité juridique peut alourdir les coûts et réduire la confiance des acquéreurs dans les perspectives de revente. Les promoteurs doivent donc expliquer clairement la tenure, la conformité et les modalités d'exploitation aux acquéreurs potentiels.
La faible absorption des copropriétés de luxe à Jakarta limite les nouveaux lancements
Le marché de l'immobilier résidentiel de luxe en Indonésie fait face à un environnement difficile pour les nouveaux lancements de copropriétés de luxe dans le Grand Jakarta. Les acquéreurs ont de plus en plus privilégié les logements achevés car ils peuvent inspecter le produit et emménager sans attendre la fin des travaux. Les promoteurs peuvent différer des projets lorsque le stock de luxe existant nécessite plus de temps pour s'écouler. Ce comportement concentre l'attention sur les emplacements rares disposant d'une offre concurrente limitée, notamment les quartiers établis du sud de Jakarta. Savyavasa illustre qu'un projet bien situé peut encore performer lorsqu'il offre un produit différencié et une livraison crédible. Son promoteur a déclaré 220 millions USD de chiffre d'affaires et des transactions couvrant 60 % de la surface commercialisable au moment où les résidents ont commencé à recevoir leurs unités en 2026[3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bien, ventes :
les villas et maisons individuelles en tête tandis que les appartements et copropriétés gagnent en dynamismeLes villas et maisons individuelles détenaient 62,1 % de la part du marché de l'immobilier résidentiel de luxe en Indonésie dans les ventes en 2026. Cette catégorie reflète une préférence pour les espaces extérieurs privés, un habitat à faible densité et un contrôle plus clair sur un bien immobilier. Les quartiers résidentiels du Grand Jakarta constituent un canal majeur pour cette demande car ils offrent sécurité, accès routier, commerces, écoles et équipements de loisirs. Les acquéreurs premium valorisent également la possibilité de personnaliser des logements plus grands au sein de communautés planifiées. Les promoteurs disposant de réserves foncières bien établies peuvent maintenir un pipeline de nouveaux îlots sans dépendre de parcelles isolées. Cela leur confère un avantage pratique dans le secteur de l'immobilier résidentiel de luxe en Indonésie, où la localisation et la qualité d'exécution du quartier influencent la confiance des acquéreurs.
Les appartements et copropriétés constituent le type de vente à la croissance la plus rapide, avec un CAGR projeté de 5,84 % jusqu'en 2032. La demande se concentre dans les rares emplacements urbains où les acquéreurs souhaitent la proximité des quartiers d'affaires, des commerces et des services professionnels. Les modèles de marque et de résidences avec services peuvent renforcer leur attrait en proposant une gestion formelle et des équipements liés à l'hôtellerie. Les logements prêts à occuper sont susceptibles de conserver un avantage tant que les acquéreurs restent prudents vis-à-vis de la livraison sur plan. L'offre future peut performer lorsque les promoteurs se différencient par la localisation, la qualité de conception et la gestion plutôt qu'en ajoutant des stocks standard de tours d'habitation. Le marché de l'immobilier résidentiel de luxe en Indonésie offre donc de la place pour des projets de copropriétés urbaines sélectifs malgré une absorption générale plus faible.

Par mode de vente :
la revente de biens existants sur le marché secondaire en tête tandis que l'offre en vente en état futur d'achèvement progresseLa revente de biens existants sur le marché secondaire représentait 57,4 % de la part du marché de l'immobilier résidentiel de luxe en Indonésie en 2026. Les logements achevés offrent aux acquéreurs une qualité visible, une occupation immédiate et une vision plus claire du quartier environnant. Cette préférence est devenue plus importante pour les achats de grande valeur après que des retards de livraison antérieurs ont rendu certains acquéreurs plus prudents. Les quartiers établis tels que Dharmawangsa, Kemang et d'autres zones du sud de Jakarta peuvent en bénéficier lorsque le stock premium disponible est limité. Les transactions de revente soutiennent également la découverte des prix car les acquéreurs peuvent comparer directement des biens achevés. Ces conditions maintiennent le segment des logements existants au cœur du secteur de l'immobilier résidentiel de luxe en Indonésie.
La vente en état futur d'achèvement est le mode de vente à la croissance la plus rapide et devrait enregistrer un CAGR de 5,90 % jusqu'en 2032. Les nouveaux projets peuvent être compétitifs lorsqu'ils combinent un site de qualité, une conception reconnue et des modalités de livraison crédibles. Les lancements de quartiers résidentiels restent pertinents car les acquéreurs peuvent voir la communauté plus large et les services en cours de développement autour de leurs logements. Les partenariats avec des promoteurs internationaux ou des opérateurs hôteliers peuvent en outre répondre aux préoccupations concernant la qualité de construction et la gestion après livraison. Savyavasa montre qu'un projet distinctif peut réaliser des ventes substantielles même dans un environnement de copropriétés urbaines prudent. Le marché de l'immobilier résidentiel de luxe en Indonésie favorisera probablement une nouvelle offre limitée, bien desservie et adaptée aux besoins avérés des acquéreurs.
Par type de bien, location :
les villas et maisons individuelles en tête tandis que les appartements et copropriétés progressentLes villas et maisons individuelles détenaient 71,3 % de la part du marché de l'immobilier résidentiel de luxe en Indonésie dans les locations en 2026. L'économie des villas de Bali et les corridors de location pour expatriés de Jakarta soutiennent tous deux cette position dominante. Les locataires choisissent les logements individuels pour leur intimité, l'espace familial et l'accès aux quartiers résidentiels établis. Les propriétaires s'appuient de plus en plus sur une gestion spécialisée pour gérer les réservations, l'entretien et l'expérience des clients dans les destinations de villégiature. La distinction entre les exploitations agréées et les locations informelles de courte durée devient de plus en plus importante pour les décisions d'investissement. Cela favorise les logements gérés par des professionnels sur le marché de l'immobilier résidentiel de luxe en Indonésie.
Les appartements et copropriétés devraient être le type de location à la croissance la plus rapide, avec un CAGR de 6,01 % jusqu'en 2032. Les expatriés d'entreprise et les cadres nationaux soutiennent la demande de logements bien situés avec services et maintenance prévisible. Les résidences gérées par des hôtels peuvent servir les locataires qui ont besoin de séjours prolongés mais attendent toujours un niveau de service hôtelier. Swissôtel Living Jakarta Mega Kuningan a ouvert en 2025 en tant que première propriété Swissôtel Living en Asie du Sud-Est, établissant un référentiel de service pour ce format. Le segment peut croître le plus rapidement là où les projets disposent d'un opérateur clairement identifié, d'un accès pratique au quartier d'affaires et d'un locataire cible bien défini. Le marché de l'immobilier résidentiel de luxe en Indonésie peut utiliser ces formats pour développer des revenus locatifs au-delà du modèle traditionnel de villa.
Analyse géographique
Java détenait 43,1 % de la part du marché de l'immobilier résidentiel de luxe en Indonésie en 2026. Le Grand Jakarta est le principal centre de demande résidentielle premium car il combine activité des entreprises, ménages aisés et grandes communautés à plan directeur. Le sud de Jakarta dispose de rares sites résidentiels haut de gamme qui rendent la qualité de l'emplacement particulièrement précieuse. Tangerang et Bekasi élargissent le choix de logements individuels pour les acquéreurs en quête de plus d'espace. Les grands promoteurs peuvent relier de nouveaux îlots aux commerces, à l'éducation, aux soins de santé et aux réseaux routiers établis. Cette approche intégrée fait du développement de quartiers résidentiels une source d'offre continue à Java.
Le reste de l'Indonésie devrait croître à un CAGR de 5,95 % jusqu'en 2032. Bali est le principal moteur car elle combine la demande touristique avec un écosystème bien développé de propriété et de location de villas. La péninsule de Bukit, notamment Uluwatu, Nusa Dua et Jimbaran, reste importante pour les résidences de villgiature de plus grande valeur. OXO Group Indonesia a vendu 21 des 24 villas bien-être lors du lancement en juin 2025 d'OXO The Pavilions à Nuanu Creative City. Flores et Labuan Bajo commencent à attirer l'attention institutionnelle à travers des propositions de villégiature résidentielle de marque. Leur croissance dépendra des services publics, de l'accès au site, de la conformité environnementale et des services locaux fiables.
Sumatra dispose d'une base résidentielle premium plus modeste mais en développement à Medan et Batam. Le cadre d'investissement de Batam peut susciter l'intérêt des acquéreurs liés à Singapour, bien que les exigences de tenure nécessitent encore une évaluation minutieuse. Kalimantan oriental présente un potentiel en phase initiale lié au projet de capitale nationale et aux nouvelles infrastructures routières. Sulawesi ajoute une demande à plus long terme à travers Makassar et d'autres centres urbains avec des populations à revenus plus élevés en expansion. Le marché de l'immobilier résidentiel de luxe en Indonésie ne devrait pas traiter ces zones comme une opportunité unique car leurs profils d'acquéreurs et leurs besoins en infrastructures diffèrent. Les promoteurs qui calibrent soigneusement la nouvelle offre peuvent réduire le risque de liquidité limitée dans les emplacements émergents.
Paysage concurrentiel
Le marché de l'immobilier résidentiel de luxe en Indonésie est fragmenté, avec une concurrence répartie entre promoteurs nationaux, acteurs régionaux, spécialistes résidentiels de niche et coentreprises. Sinar Mas Land, Ciputra Development Tbk, Summarecon Agung Tbk et Pakuwon Jati Tbk se concurrencent par leurs réserves foncières, leur notoriété de marque et leurs capacités de développement intégré. Les promoteurs plus petits et les spécialistes de la villégiature se différencient par des designs distinctifs, des services personnalisés et l'accès à des emplacements de niche. Le positionnement concurrentiel varie entre l'habitat urbain de luxe, les quartiers résidentiels intégrés et les propriétés de villégiature, la connaissance du marché local et l'exécution des projets jouant un rôle important. La structure fragmentée crée des opportunités pour les promoteurs capables d'adapter leurs offres aux préférences spécifiques des acquéreurs et aux emplacements.
Les partenariats et coentreprises permettent aux promoteurs de combiner l'expertise du marché local avec les capacités de conception et de développement internationales. Sinar Mas Land et Sumitomo Forestry ont créé une coentreprise pour Kota Wisata Ecovia, un quartier résidentiel prévu pour 4 100 logements sur 156,5 hectares. En juillet 2026, Agung Podomoro Land Tbk a élargi son partenariat avec Hankyu Hanshin Properties Corp. pour Bukit Podomoro Jakarta. Ces collaborations donnent accès à l'expertise en développement et à des concepts résidentiels différenciés. Les marques hôtelières internationales influencent également les attentes en matière de services dans les projets urbains et de villégiature, tandis que la conformité environnementale et les autorisations côtières restent des considérations importantes pour les promoteurs ciblant les emplacements liés au tourisme.
La concurrence fragmentée crée également des opportunités pour les promoteurs spécialisés dans les destinations de villégiature de luxe émergentes au-delà des marchés de villas établis de Bali. Flores, Raja Ampat et Lombok peuvent attirer des investissements à mesure que les infrastructures touristiques et les services locaux s'améliorent. OXO Group Indonesia différencie son offre à Nuanu grâce à un design axé sur le bien-être et des fonctionnalités de gestion immobilière automatisée. Les partenariats hôteliers internationaux peuvent élargir les services résidentiels premium, mais la performance des projets dépend de la localisation, de la qualité de livraison et des opérations continues. Les promoteurs doivent également démontrer une gestion responsable des sites et se conformer aux exigences environnementales, en particulier dans les destinations côtières écologiquement sensibles.
Leaders du secteur de l'immobilier résidentiel de luxe en Indonésie
-
Agung Podomoro Land Tbk
-
Sinar Mas Land
-
Ciputra Development Tbk
-
Pakuwon Jati Tbk
-
PT Lippo Karawaci Tbk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'immobilier résidentiel de luxe en Indonésie Entreprises couvertes dans ce rapport
- Agung Podomoro Land Tbk
- Sinar Mas Land
- Ciputra Development Tbk
- Pakuwon Jati Tbk
- PT Lippo Karawaci Tbk
- Summarecon Agung Tbk
- Paramount Land
- Agung Sedayu Group
- Intiland Development Tbk
- PT Alam Sutera Realty Tbk
- Duta Anggada Realty Tbk
- PP Properti Tbk
- PT Jababeka Tbk
- Wijaya Karya Realty
- Metropolitan Land Tbk
- MNC Land Tbk
- Tokyu Land Indonesia
- PT HK Realtindo
- Oxo Group Indonesia
- JSI Group
- Swire Properties
Développements industriels récents dans Marché de l'immobilier résidentiel de luxe en Indonésie
- Juillet 2026 : PT Agung Podomoro Land Tbk a formalisé un partenariat stratégique élargi avec le japonais Hankyu Hanshin Properties Corp. le 17 juillet 2026, pour le développement de Bukit Podomoro Jakarta. L'ensemble résidentiel intégré de 9,6 hectares comprend 317 maisons individuelles et 115 locaux commerciaux. Le projet fait appel à des partenariats transfrontaliers pour apporter des capacités supplémentaires de planification, de développement et de livraison à long terme à une communauté résidentielle de Jakarta.
- Mai 2026 : Savyavasa, développé conjointement par Swire Properties et PT Jakarta Setiabudi Internasional Tbk, a commencé la remise des clés aux résidents dans son développement de Dharmawangsa dans le sud de Jakarta. Le projet de 402 appartements dispose d'un site de 2,8 hectares et a déclaré 220 millions USD de chiffre d'affaires total. La Tour 1 a été entièrement vendue et 60 % de la surface totale commercialisable a été transactée au début de la remise des clés. Le développement illustre l'importance continue des sites urbains rares, des produits achevés et d'une gestion de niveau international dans le segment du logement de luxe de Jakarta.
- Avril 2026 : PT Perintis Triniti Properti Tbk a signé un protocole d'accord pour acquérir une participation majoritaire dans Prime Land le 8 avril 2026. La transaction envisagée vise une expansion dans le secteur de l'immobilier hôtelier en Indonésie et est destinée à soutenir un portefeuille de revenus récurrents plus stable. Elle montre également comment un promoteur résidentiel peut rechercher des revenus provenant de propriétés opérationnelles en parallèle des ventes de projets. Le mouvement prévu s'aligne sur l'intérêt croissant pour les actifs résidentiels et de villégiature liés à l'hôtellerie.
Périmètre du rapport sur le marché de l'immobilier résidentiel de luxe en Indonésie
Aperçu de la segmentation
| Appartements et copropriétés |
| Villas et maisons individuelles |
| Par type de bien | Appartements et copropriétés |
| Villas et maisons individuelles |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour l'immobilier résidentiel de luxe en Indonésie ?
Le marché de l'immobilier résidentiel de luxe en Indonésie devrait croître à un CAGR de 5,05 % de 2027 à 2032 et atteindre 7,05 milliards USD. La croissance est portée par la demande de logements haut de gamme, de villas de villégiature, de résidences urbaines gérées par des professionnels et de projets avec des normes de livraison claires.
Quel type de bien est en tête des ventes résidentielles de luxe en Indonésie ?
Les villas et maisons individuelles dominent les ventes avec une part de 62,1 % en 2026. Les acquéreurs privilégient l'espace privé, un habitat à faible densité et des communautés planifiées avec commerces, écoles, sécurité, accès routier et services de quartier établis.
Quel canal de vente connaît la croissance la plus rapide dans l'immobilier résidentiel de luxe en Indonésie ?
La vente en état futur d'achèvement devrait croître à un CAGR de 5,90 % jusqu'en 2032, tandis que les logements achevés en revente restent le canal de vente le plus important. Les nouveaux projets performent le mieux lorsque la crédibilité de la livraison, la rareté de l'emplacement, la qualité de conception et les services de gestion sont clairement établis.
Pourquoi Bali est-elle importante pour la demande résidentielle haut de gamme ?
Bali combine l'usage en résidence secondaire, le tourisme et les locations de villas gérées. Les projets de marque et gérés par des professionnels peuvent répondre aux besoins des acquéreurs en matière de service, de conformité, d'entretien, de soutien locatif et d'une expérience client plus fiable.
Qu'est-ce qui limite l'investissement étranger dans les logements de luxe en Indonésie ?
Les acquéreurs étrangers font face à des règles de tenure et de propriété foncière qui peuvent nécessiter des structures de bail emphytéotique ou d'autres structures autorisées. Cela ajoute une complexité juridique et exige des promoteurs qu'ils expliquent clairement la propriété, l'usage autorisé, les considérations de revente et les modalités d'exploitation.
Quel format de location devrait connaître la croissance la plus rapide ?
Les appartements et copropriétés devraient être le type de location à la croissance la plus rapide, avec un CAGR de 6,01 % jusqu'en 2032. Les formats avec services et gestion hôtelière séduisent les cadres et expatriés qui ont besoin d'emplacements pratiques, d'une gestion immobilière prévisible, d'un soutien à la maintenance et de séjours prolongés flexibles dans les principaux quartiers d'affaires de Jakarta et les quartiers résidentiels premium pour les locataires.