
Indonesien Luxus-Wohnimmobilienmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
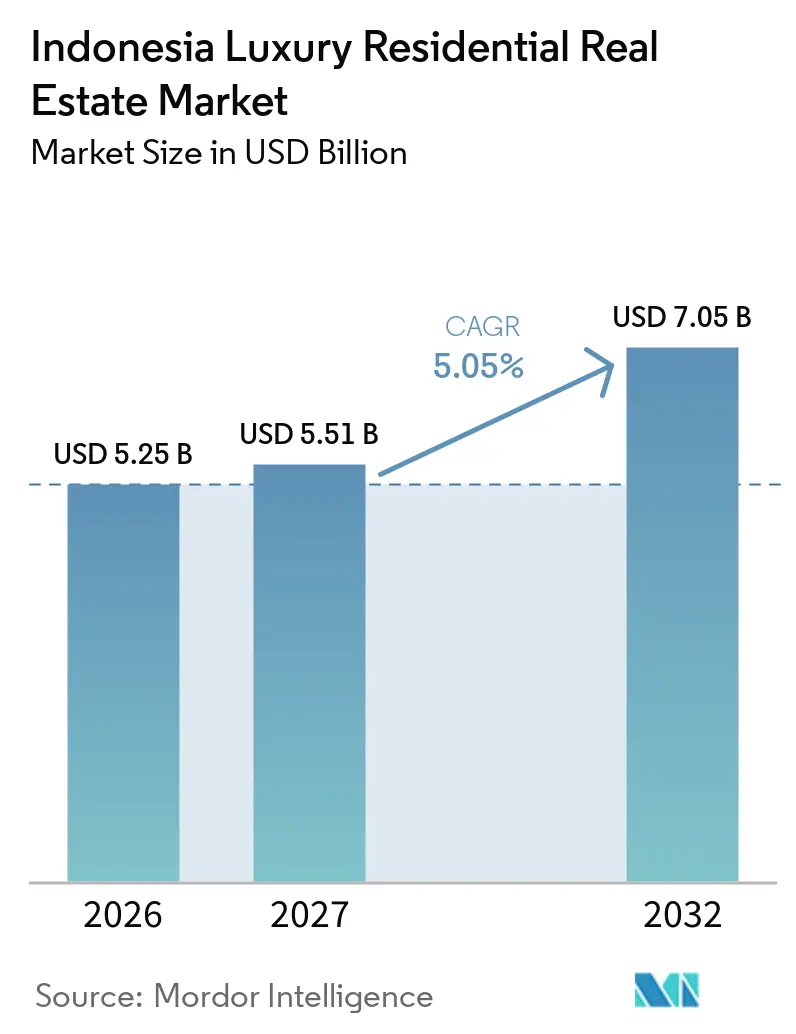
| Marktgröße im Basisjahr (2026) | 5.25 Milliarden US-Dollar |
| Marktgröße (2027) | 5.51 Milliarden US-Dollar |
| Marktgröße (2032) | 7.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.05 % |
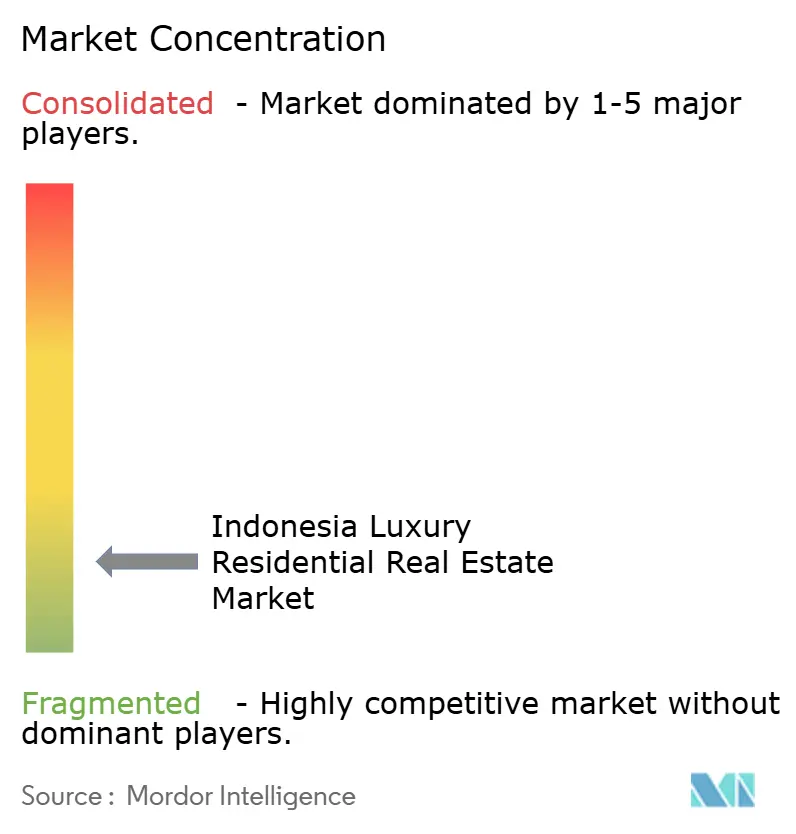
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Luxus-Wohnimmobilienmarkt Analyse von Mordor Intelligence
Die Größe des indonesischen Luxus-Wohnimmobilienmarkts wird für 2026 auf 5,25 Milliarden USD, für 2027 auf 5,51 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 7,05 Milliarden USD erreichen, mit einem CAGR von 5,05 % von 2027 bis 2032.
Der indonesische Luxus-Wohnimmobilienmarkt wird durch die Nachfrage nach größeren Wohnungen, professionell verwalteten Residenzen und hochwertigen Ferienimmobilien gestützt. Das neue Angebot konzentriert sich zunehmend auf etablierte Stadtentwicklungsprojekte in Jakarta und Ferienstandorte auf Bali, wo Entwickler Infrastruktur, Dienstleistungen und kontrollierte Designstandards kombinieren können. Markengebundene Residenzen, Smart-Home-Funktionen und auf Wellness ausgerichtete Grundrisse werden zu wichtigen Wettbewerbsmerkmalen für Käufer, die ein stärkeres Immobilienmanagement und klarere Lieferstandards erwarten. Ausländische Eigentumsregeln, eine schwächere Absorption von Luxuseigentumswohnungen in Jakarta und der Druck auf das Angebot an Bali-Villen schränken das Wachstum an ausgewählten Standorten weiterhin ein. Der indonesische Luxus-Wohnimmobilienmarkt hat zudem Potenzial, von neuen Straßenverbindungen, der Entwicklung rund um das nationale Hauptstadtprojekt und der Nachfrage inländischer Käufer zu profitieren, die Immobilien als langfristigen Wertspeicher nutzen.
Wichtigste Erkenntnisse des Berichts
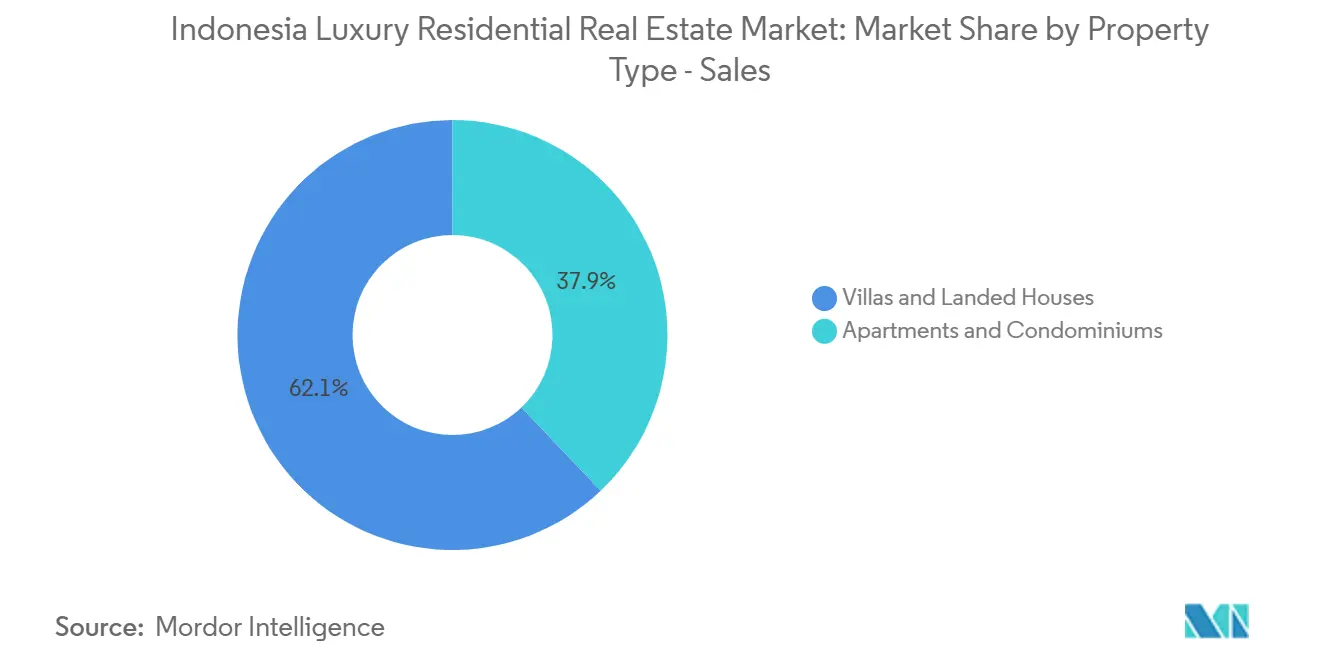
- Nach Immobilientyp im Verkauf hielten Villen und Einfamilienhäuser im Jahr 2026 einen Marktanteil von 62,1 % am indonesischen Luxus-Wohnimmobilienmarkt, während Apartments und Eigentumswohnungen bis 2032 voraussichtlich mit einem CAGR von 5,84 % wachsen werden.
- Nach Verkaufsart hielt der sekundäre Wiederverkauf von Bestandsimmobilien im Jahr 2026 einen Marktanteil von 57,4 % am indonesischen Luxus-Wohnimmobilienmarkt, während der primäre Neubau bis 2032 voraussichtlich mit einem CAGR von 5,90 % wachsen wird.
- Nach Schlüsselregion entfiel auf Java im Jahr 2026 ein Anteil von 43,1 % am indonesischen Luxus-Wohnimmobilienmarkt, während das übrige Indonesien bis 2032 voraussichtlich mit einem CAGR von 5,95 % wachsen wird.
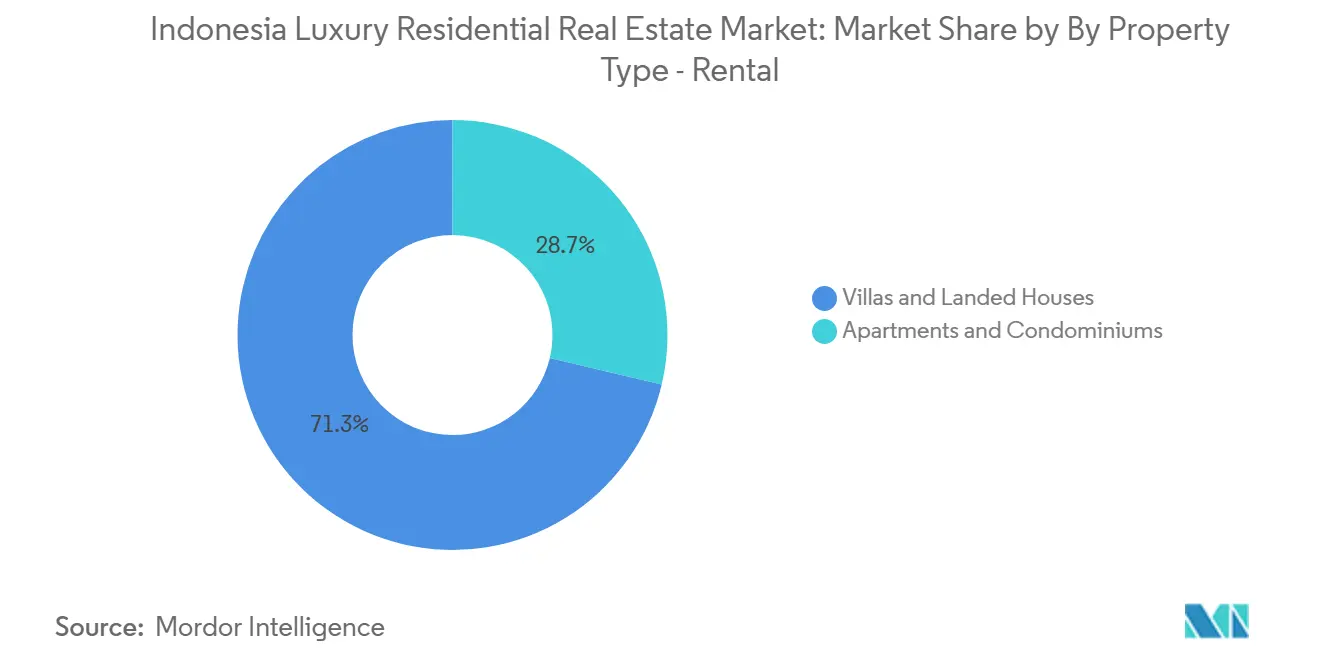
- Nach Immobilientyp im Mietbereich hielten Villen und Einfamilienhäuser im Jahr 2026 einen Marktanteil von 71,3 % am indonesischen Luxus-Wohnimmobilienmarkt, während Apartments und Eigentumswohnungen bis 2032 voraussichtlich mit einem CAGR von 6,01 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des inländischen Vermögens von vermögenden Privatpersonen | +1.4% | Jakarta, Bali und Surabaya | Mittelfristig (2–4 Jahre) |
| Bali-Tourismus unterstützt die Nachfrage nach Ferienimmobilien | +1.0% | Bali, Flores und Labuan Bajo | Kurzfristig (≤ 2 Jahre) |
| Übernahme international markengebundener Residenzen | +0.8% | Jakarta, Bali und Flores | Mittelfristig (2–4 Jahre) |
| Integrierte Stadtentwicklungsprojekte erweitern das gehobene Angebot an Einfamilienhäusern | +0.7% | Großraum Jakarta | Mittelfristig (2–4 Jahre) |
| Präferenz für Wohnen mit geringer Bebauungsdichte | +0.5% | Vorortring Jakarta und Bali | Langfristig (≥ 4 Jahre) |
| Bessere Verkehrsanbindung | +0.5% | Ostkalimantan, Bali-Lombok und Java | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Expansion des inländischen Vermögens von vermögenden Privatpersonen definiert das Profil des Luxuskäufers neu
Der indonesische Luxus-Wohnimmobilienmarkt profitiert von neuem inländischen Vermögen, das in der Nickelverarbeitung und im digitalen Finanzdienstleistungssektor entstanden ist. Diese Käufer sind oft jünger und mit hochwertigen Wohnungen in regionalen Städten vertrauter. Ihre Erwartungen steigern die Nachfrage nach privatem Aufzugszugang, vernetzten Haussystemen, Concierge-Diensten und detaillierten Ausstattungsstandards. Two Sudirman Private Residences demonstrierte die Attraktivität hochwertiger städtischer Wohnungen, als seine Einheiten Käufer anzogen, die einen internationalen Standard an Wohndienstleistungen suchen. Dieser Wandel verschafft etablierten Entwicklern einen Vorteil, wenn sie zuverlässige Bauqualität, etablierte Gemeinschaften und einen konsistenten Service nach der Übergabe anbieten können. Er erweitert auch die Möglichkeiten für Projekte, die lokal relevantes Design mit professionellem Management verbinden.
Die Bali-Tourismuswirtschaft erzeugt wiederkehrende Investitionsnachfrage nach Villen
Der indonesische Luxus-Wohnimmobilienmarkt zieht weiterhin Villen-Nachfrage aus Balis Rolle als Tourismus- und Zweitwohnsitzziel an. Investoren in Ferienimmobilien bewerten Mietaussichten, Standortqualität und die Fähigkeit eines Betreibers, Buchungen und Instandhaltung zu verwalten. Lizenzierte und professionell verwaltete Villen können sich von informellen Kurzzeitvermietungen abheben, da sie klarere Betriebsstandards bieten. Diese Unterscheidung begünstigt Masterplan-Projekte in Nusa Dua, Uluwatu, Seminyak und anderen Standorten mit etablierten Tourismusdienstleistungen. Geplante Verkehrsverbesserungen zwischen Bali und Lombok können die Attraktivität verbundener Ferienorte im Laufe der Zeit steigern. Die daraus resultierende Nachfrage unterstützt Investitionen in Immobilien, die sowohl als Privatresidenzen als auch als verwaltete Unterkünfte dienen können.
International markengebundene Residenzen ziehen serviceorientierte Käufer an
Der indonesische Luxus-Wohnimmobilienmarkt verzeichnet ein wachsendes Interesse an Residenzen, die mit etablierten Hotelmarken verbunden sind. Käufer schätzen die Betriebsabläufe, die Mitarbeiterschulung und das Immobilienmanagement, die mit Gastgewerbeunternehmen verbunden sind. Mandarin Oriental, Aman und Dusit haben aktive indonesische Entwicklungspläne, die die Sichtbarkeit dieses Modells unterstützen. Die geplanten Mandarin Oriental Bali Residences kombinieren private Villen mit einem Ferienortambiente, das Käufern Zugang zu Gastgewerbeservices und einem professionell verwalteten Umfeld bietet. Markengebundene Projekte können auch das Vertrauen in die Übergabequalität und die laufende Instandhaltung stärken. Dieser Ansatz ist besonders relevant, wenn Käufer klare Standards höher bewerten als lediglich die Größe einer Immobilie.
Integrierte Stadtentwicklungsprojekte erweitern das gehobene Angebot an Einfamilienhäusern
Integrierte Stadtentwicklungsprojekte im Großraum Jakarta unterstützen den indonesischen Luxus-Wohnimmobilienmarkt. Diese Gemeinschaften vereinen Wohnen, Einzelhandel, Schulen, Gesundheitsdienstleistungen und lokalen Nahverkehr in einem geplanten Umfeld. Sinar Mas Land und Sumitomo Forestry begannen 2025 das Kota Wisata Ecovia-Stadtentwicklungsprojekt durch ihr Gemeinschaftsunternehmen PT Kurnia Sinergi Mas. Das 156,5 Hektar große Projekt ist für 4.100 Wohneinheiten geplant und umfasst Investitionen von 909 Millionen USD bis 2041[1]. Größere Landreserven ermöglichen es Entwicklern, Premium-Cluster schrittweise freizugeben und die Qualität der Nachbarschaft aufrechtzuerhalten. Dieses Modell entspricht der Nachfrage nach mehr Raum und hält die Bewohner gleichzeitig mit Jakartas Beschäftigungsgebieten verbunden.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschränkungen für ausländisches Eigentum und Landbesitz | -0.8% | Jakarta und Bali | Langfristig (≥ 4 Jahre) |
| Schwache Absorption von Luxus-Eigentumswohnungen | -0.6% | Großraum Jakarta | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Angebot an Luxusvillen auf Bali | -0.5% | Canggu, Pererenan und Uluwatu | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Wasser- und Versorgungsinfrastruktur in Ferienorten | -0.4% | Flores, Labuan Bajo und Raja Ampat | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschränkungen für ausländisches Eigentum schaffen eine Obergrenze für die internationale Nachfrage
Ausländische Eigentumsregeln bleiben ein strukturelles Hemmnis für den indonesischen Luxus-Wohnimmobilienmarkt. Indonesiens Landrechtsrahmen schränkt die Besitzformen ein, die ausländische Staatsangehörige halten können, was Transaktionen komplexer macht als bei einigen regionalen Alternativen. Die Regeln umfassen das Nutzungsrecht und ausgewiesene Bereiche für den Wohnungseigentum[2]. Dieser Rahmen ist besonders relevant für Bali-Villen, wo das internationale Interesse erheblich ist und Pachtstrukturen verbreitet sind. Rechtliche Komplexität kann Kosten erhöhen und das Käufervertrauen in Wiederverkaufsergebnisse verringern. Entwickler müssen daher potenziellen Käufern Besitzrecht, Compliance und Betriebsvereinbarungen klar erläutern.
Schwache Absorption von Luxus-Eigentumswohnungen in Jakarta begrenzt neue Markteinführungen
Der indonesische Luxus-Wohnimmobilienmarkt sieht sich einem schwierigen Umfeld für neue Luxus-Eigentumswohnungsprojekte im Großraum Jakarta gegenüber. Käufer haben zunehmend fertiggestellte Wohnungen bevorzugt, da sie das Produkt besichtigen und ohne Wartezeit auf den Bauabschluss einziehen können. Entwickler können Projekte aufschieben, wenn vorhandener Luxusbestand mehr Zeit zum Verkauf benötigt. Dieses Verhalten konzentriert die Aufmerksamkeit auf seltene Standorte mit begrenztem Wettbewerbsangebot, einschließlich etablierter Wohnviertel in Süd-Jakarta. Savyavasa zeigt, dass ein gut gelegenes Projekt dennoch erfolgreich sein kann, wenn es ein differenziertes Produkt und eine glaubwürdige Lieferung bietet. Der Entwickler meldete 220 Millionen USD Verkaufserlös und Transaktionen, die 60 % der verkaufbaren Fläche abdecken, als die Bewohner 2026 begannen, ihre Einheiten zu erhalten[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp, Verkauf:
Villen und Einfamilienhäuser führen, während Apartments und Eigentumswohnungen an Dynamik gewinnenVillen und Einfamilienhäuser hielten im Jahr 2026 einen Marktanteil von 62,1 % am indonesischen Luxus-Wohnimmobilienmarkt im Verkaufsbereich. Die Kategorie spiegelt eine Präferenz für privaten Außenbereich, Wohnen mit geringer Bebauungsdichte und klarere Kontrolle über eine Immobilie wider. Stadtentwicklungsprojekte im Großraum Jakarta bieten einen wichtigen Kanal für diese Nachfrage, da sie Sicherheit, Straßenzugang, Einzelhandel, Schulen und Freizeiteinrichtungen bieten. Premium-Käufer schätzen auch die Möglichkeit, größere Häuser innerhalb geplanter Gemeinschaften individuell zu gestalten. Entwickler mit langjährig etablierten Landreserven können eine Pipeline neuer Cluster aufrechterhalten, ohne auf isolierte Grundstücke angewiesen zu sein. Dies verschafft ihnen einen praktischen Vorteil in der indonesischen Luxus-Wohnimmobilienbranche, wo Standort und Nachbarschaftsqualität das Kufervertrauen beeinflussen.
Apartments und Eigentumswohnungen sind der am schnellsten wachsende Verkaufstyp mit einem prognostizierten CAGR von 5,84 % bis 2032. Die Nachfrage konzentriert sich auf seltene städtische Standorte, an denen Käufer die Nähe zu Geschäftsvierteln, Einzelhandel und professionellen Dienstleistungen wünschen. Markengebundene und servicierte Modelle können ihre Attraktivität durch formelles Management und mit dem Gastgewerbe verbundene Annehmlichkeiten stärken. Bezugsfertige Wohnungen werden wahrscheinlich einen Vorteil behalten, solange Käufer bei der Lieferung von Projekten im Vorverkauf vorsichtig bleiben. Zukünftiges Angebot kann erfolgreich sein, wenn Entwickler sich durch Standort, Designqualität und Management differenzieren, anstatt standardmäßige Hochhausbestände hinzuzufügen. Der indonesische Luxus-Wohnimmobilienmarkt hat daher Raum für selektive städtische Eigentumswohnungsprojekte trotz schwächerer breit angelegter Absorption.

Nach Verkaufsart:
Sekundärer Wiederverkauf von Bestandsimmobilien führt, während das primäre Neubauprojektangebot zunimmtDer sekundäre Wiederverkauf von Bestandsimmobilien machte im Jahr 2026 einen Marktanteil von 57,4 % am indonesischen Luxus-Wohnimmobilienmarkt aus. Fertiggestellte Wohnungen bieten Käufern sichtbare Qualität, sofortige Bezugsfertigkeit und einen klareren Blick auf die umliegende Nachbarschaft. Diese Präferenz ist bei hochwertigen Käufen wichtiger geworden, nachdem frühere Lieferverzögerungen einige Käufer vorsichtiger gemacht haben. Etablierte Stadtteile wie Dharmawangsa, Kemang und andere Süd-Jakarta-Standorte können davon profitieren, wo bezugsfertiger Premium-Bestand begrenzt ist. Wiederverkaufstransaktionen unterstützen auch die Preisfindung, da Käufer fertiggestellte Immobilien direkt vergleichen können. Diese Bedingungen halten das Bestandsimmobiliensegment im Mittelpunkt der indonesischen Luxus-Wohnimmobilienbranche.
Der primäre Neubau ist die am schnellsten wachsende Verkaufsart und wird voraussichtlich bis 2032 einen CAGR von 5,90 % verzeichnen. Neue Projekte können konkurrieren, wenn sie einen starken Standort, anerkannte Designqualität und glaubwürdige Liefervereinbarungen kombinieren. Stadtentwicklungsprojekte bleiben relevant, da Käufer die breitere Gemeinschaft und die Dienstleistungen sehen können, die rund um ihre Häuser entwickelt werden. Partnerschaften mit internationalen Entwicklern oder Hotelbetreibern können Bedenken hinsichtlich Bauqualität und Management nach der Übergabe weiter ausräumen. Savyavasa zeigt, dass ein unverwechselbares Projekt auch in einem vorsichtigen städtischen Eigentumswohnungsumfeld erhebliche Verkäufe erzielen kann. Der indonesische Luxus-Wohnimmobilienmarkt wird wahrscheinlich neues Angebot bevorzugen, das begrenzt, gut serviciert und auf bewährte Käuferbedürfnisse zugeschnitten ist.
Nach Immobilientyp, Vermietung:
Villen und Einfamilienhäuser führen, während Apartments und Eigentumswohnungen wachsenVillen und Einfamilienhäuser hielten im Jahr 2026 einen Marktanteil von 71,3 % am indonesischen Luxus-Wohnimmobilienmarkt im Mietbereich. Balis Villen-Wirtschaft und Jakartas Expatriate-Mietkorridore unterstützen beide diese führende Position. Mieter wählen Einfamilienhäuser wegen Privatsphäre, Familienraum und Zugang zu etablierten Wohnvierteln. Eigentümer verlassen sich zunehmend auf spezialisiertes Management, um Reservierungen, Instandhaltung und Gästeerfahrung an Ferienorten zu verwalten. Die Unterscheidung zwischen lizenzierten Betrieben und informellen Kurzzeitvermietungen wird für Investitionsentscheidungen immer wichtiger. Dies unterstützt professionell verwaltete Immobilien im indonesischen Luxus-Wohnimmobilienmarkt.
Apartments und Eigentumswohnungen werden voraussichtlich der am schnellsten wachsende Miettyp sein, mit einem CAGR von 6,01 % bis 2032. Unternehmensexpatriates und inländische Führungskräfte unterstützen die Nachfrage nach zentral gelegenen Wohnungen mit Dienstleistungen und vorhersehbarer Instandhaltung. Hotelverwaltete Residenzen können Mieter bedienen, die längere Aufenthalte benötigen, aber dennoch Unterstützung auf Gastgewerbeniveau erwarten. Swissôtel Living Jakarta Mega Kuningan eröffnete 2025 als erste Swissôtel Living-Immobilie in Südostasien und setzte einen Servicestandard für dieses Format. Das Segment kann am schnellsten wachsen, wo Projekte einen klaren Betreiber, bequemen Zugang zum Geschäftsviertel und einen klar definierten Zielmietenden haben. Der indonesische Luxus-Wohnimmobilienmarkt kann diese Formate nutzen, um Mieteinnahmen über das traditionelle Villenmodell hinaus aufzubauen.
Geografische Analyse
Java hielt im Jahr 2026 einen Marktanteil von 43,1 % am indonesischen Luxus-Wohnimmobilienmarkt. Großraum Jakarta ist das führende Zentrum für Premium-Wohnimmobiliennachfrage, da es Unternehmensaktivitäten, wohlhabende Haushalte und große Masterplan-Gemeinschaften vereint. Süd-Jakarta verfügt über seltene hochwertige Wohnstandorte, die die Standortqualität besonders wertvoll machen. Tangerang und Bekasi erweitern das Angebot an Einfamilienhäusern für Käufer, die mehr Raum suchen. Große Entwickler können neue Cluster mit Einzelhandel, Bildung, Gesundheitsversorgung und etablierten Straßennetzen verbinden. Dieser integrierte Ansatz macht die Stadtentwicklung zu einer kontinuierlichen Angebotsquelle in Java.
Das übrige Indonesien wird voraussichtlich bis 2032 mit einem CAGR von 5,95 % wachsen. Bali ist der Haupttreiber, da es Tourismusnachfrage mit einem gut entwickelten Villenbesitz- und Mietökosystem kombiniert. Die Bukit-Halbinsel, einschließlich Uluwatu, Nusa Dua und Jimbaran, bleibt wichtig für höherwertige Ferienimmobilien. OXO Group Indonesia verkaufte 21 von 24 Wellness-Villen beim Start von OXO The Pavilions in Nuanu Creative City im Juni 2025. Flores und Labuan Bajo beginnen durch markengebundene Ferienresidenzvorschläge institutionelle Aufmerksamkeit zu erregen. Ihr Wachstum wird von Versorgungseinrichtungen, Standortzugang, Umwelt-Compliance und zuverlässigen lokalen Dienstleistungen abhängen.
Sumatra verfügt über eine kleinere, aber sich entwickelnde Premium-Wohnbasis in Medan und Batam. Batams Investitionsrahmen kann Interesse von Käufern mit Bezug zu Singapur wecken, obwohl Besitzrechtsanforderungen noch sorgfältig bewertet werden müssen. Ostkalimantan hat frühzeitiges Potenzial im Zusammenhang mit dem nationalen Hauptstadtprojekt und neuer Straßeninfrastruktur. Sulawesi fügt langfristige Nachfrage durch Makassar und andere städtische Zentren mit wachsenden einkommensstärkeren Bevölkerungsgruppen hinzu. Der indonesische Luxus-Wohnimmobilienmarkt sollte diese Gebiete nicht als eine einzige Chance betrachten, da ihre Käuferprofile und Infrastrukturbedürfnisse unterschiedlich sind. Entwickler, die neues Angebot sorgfältig dosieren, können das Risiko begrenzter Liquidität an aufstrebenden Standorten reduzieren.
Wettbewerbslandschaft
Der indonesische Luxus-Wohnimmobilienmarkt ist fragmentiert, mit Wettbewerb zwischen nationalen Entwicklern, regionalen Akteuren, spezialisierten Wohnimmobilienentwicklern und Gemeinschaftsunternehmen. Sinar Mas Land, Ciputra Development Tbk, Summarecon Agung Tbk und Pakuwon Jati Tbk konkurrieren durch ihre Landreserven, Markenbekanntheit und integrierte Entwicklungskapazitäten. Kleinere Entwickler und Ferienortspezialisten differenzieren sich durch unverwechselbares Design, personalisierte Dienstleistungen und Zugang zu Nischenstandorten. Die Wettbewerbspositionierung variiert zwischen städtischem Luxuswohnen, integrierten Stadtentwicklungsprojekten und Ferienimmobilien, wobei lokales Marktwissen und Projektdurchführung wichtige Rollen spielen. Die fragmentierte Struktur schafft Chancen für Entwickler, die ihr Angebot auf spezifische Käuferpräferenzen und Standorte zuschneiden können.
Partnerschaften und Gemeinschaftsunternehmen ermöglichen es Entwicklern, lokales Markt-Know-how mit internationalen Design- und Entwicklungskapazitäten zu kombinieren. Sinar Mas Land und Sumitomo Forestry gründeten ein Gemeinschaftsunternehmen für Kota Wisata Ecovia, ein Stadtentwicklungsprojekt für 4.100 Wohneinheiten auf 156,5 Hektar. Im Juli 2026 erweiterte Agung Podomoro Land Tbk seine Partnerschaft mit Hankyu Hanshin Properties Corp. für Bukit Podomoro Jakarta. Diese Kooperationen bieten Zugang zu Entwicklungs-Know-how und differenzierten Wohnkonzepten. Internationale Gastgewerbemarken beeinflussen auch die Serviceerwartungen bei städtischen und Ferienortprojekten, während Umwelt-Compliance und Küstengenehmigungen wichtige Überlegungen für Entwickler bleiben, die auf tourismusbezogene Standorte abzielen.
Fragmentierter Wettbewerb schafft auch Chancen für spezialisierte Entwickler in aufstrebenden Luxus-Ferienzielen jenseits von Balis etablierten Villenmarkten. Flores, Raja Ampat und Lombok können Investitionen anziehen, wenn Tourismusinfrastruktur und lokale Versorgungseinrichtungen sich verbessern. OXO Group Indonesia differenziert sein Angebot in Nuanu durch wellness-orientiertes Design und automatisierte Immobilienverwaltungsfunktionen. Internationale Gastgewerbepartnerschaften können Premium-Wohndienstleistungen erweitern, aber die Projektleistung hängt von Standort, Lieferqualität und laufendem Betrieb ab. Entwickler müssen auch verantwortungsvolles Standortmanagement nachweisen und Umweltanforderungen einhalten, insbesondere an ökologisch sensiblen Küstenzielen.
Indonesien Luxus-Wohnimmobilienbranche Marktführer
-
Agung Podomoro Land Tbk
-
Sinar Mas Land
-
Ciputra Development Tbk
-
Pakuwon Jati Tbk
-
PT Lippo Karawaci Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesien Luxus-Wohnimmobilienmarkt Unternehmen in diesem Bericht
- Agung Podomoro Land Tbk
- Sinar Mas Land
- Ciputra Development Tbk
- Pakuwon Jati Tbk
- PT Lippo Karawaci Tbk
- Summarecon Agung Tbk
- Paramount Land
- Agung Sedayu Group
- Intiland Development Tbk
- PT Alam Sutera Realty Tbk
- Duta Anggada Realty Tbk
- PP Properti Tbk
- PT Jababeka Tbk
- Wijaya Karya Realty
- Metropolitan Land Tbk
- MNC Land Tbk
- Tokyu Land Indonesia
- PT HK Realtindo
- Oxo Group Indonesia
- JSI Group
- Swire Properties
Neueste Industrielle Entwicklungen in Indonesien Luxus-Wohnimmobilienmarkt
- Juli 2026: PT Agung Podomoro Land Tbk formalisierte am 17. Juli 2026 eine erweiterte strategische Partnerschaft mit Japans Hankyu Hanshin Properties Corp. für die Entwicklung von Bukit Podomoro Jakarta. Das integrierte Wohnquartier auf 9,6 Hektar umfasst 317 Einfamilienhäuser und 115 gewerbliche Ladenhäuser. Das Projekt nutzt grenzüberschreitende Partnerschaften, um zusätzliche Planungs-, Entwicklungs- und langfristige Lieferkapazitäten in eine Wohngemeinschaft in Jakarta einzubringen.
- Mai 2026: Savyavasa, gemeinsam entwickelt von Swire Properties und PT Jakarta Setiabudi Internasional Tbk, begann mit der Übergabe an Bewohner in seiner Dharmawangsa-Entwicklung in Süd-Jakarta. Das 402-Wohnungen-Projekt verfügt über ein 2,8 Hektar großes Grundstück und meldete einen Gesamtverkaufserlös von 220 Millionen USD. Turm 1 war vollständig verkauft, und 60 % der gesamten verkaufbaren Fläche wurden transaktiert, als die Übergabe begann. Die Entwicklung zeigt die anhaltende Bedeutung seltener städtischer Standorte, fertiggestellter Produkte und internationalem Management in Jakartas Luxuswohnsegment.
- April 2026: PT Perintis Triniti Properti Tbk unterzeichnete am 8. April 2026 ein Memorandum of Understanding zum Erwerb einer Mehrheitsbeteiligung an Prime Land. Die geplante Transaktion zielt auf eine Expansion in Indonesiens Gastgewerbe-Immobiliensektor ab und soll ein stabileres Portfolio mit wiederkehrenden Einnahmen unterstützen. Sie zeigt auch, wie ein Wohnimmobilienentwickler neben Projektverkäufen Einnahmen aus Betriebsimmobilien anstreben kann. Der geplante Schritt steht im Einklang mit dem wachsenden Interesse an gastgewerbebezogenen Wohn- und Ferienortanlagen.
Indonesien Luxus-Wohnimmobilienmarkt Berichtsumfang
Segmentierungsübersicht
| Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
| Nach Immobilientyp | Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des indonesischen Luxus-Wohnimmobilienmarkts?
Der indonesische Luxus-Wohnimmobilienmarkt wird voraussichtlich mit einem CAGR von 5,05 % von 2027 bis 2032 wachsen und 7,05 Milliarden USD erreichen. Das Wachstum wird durch die Nachfrage nach Premium-Einfamilienhäusern, Ferienvillen, professionell verwalteten städtischen Residenzen und Projekten mit klaren Lieferstandards geprägt.
Welcher Immobilientyp führt den Luxuswohnimmobilienverkauf in Indonesien an?
Villen und Einfamilienhäuser führen den Verkauf mit einem Anteil von 62,1 % im Jahr 2026 an. Käufer bevorzugen privaten Raum, Wohnen mit geringer Bebauungsdichte und geplante Gemeinschaften mit Einzelhandel, Schulen, Sicherheit, Straßenzugang und etablierten Nachbarschaftsdienstleistungen.
Welcher Vertriebskanal wächst am schnellsten im indonesischen Luxus-Wohnimmobilienmarkt?
Der primäre Neubau wird voraussichtlich bis 2032 mit einem CAGR von 5,90 % wachsen, während fertiggestellte Wiederverkaufsimmobilien der größere Vertriebskanal bleiben. Neue Projekte erzielen die besten Ergebnisse, wenn Lieferglaubwürdigkeit, Standortknappheit, Designqualität und Managementdienstleistungen klar erkennbar sind.
Warum ist Bali für die hochwertige Wohnimmobiliennachfrage wichtig?
Bali kombiniert Ferienimmobiliennutzung, Tourismus und verwaltete Villenmieten. Markengebundene und professionell betriebene Projekte können Käuferbedürfnisse nach Service, Compliance, Instandhaltung, Mietunterstützung und einer zuverlässigeren Gästeerfahrung erfüllen.
Was schränkt ausländische Investitionen in indonesische Luxusimmobilien ein?
Ausländische Käufer sehen sich mit Landbesitz- und Eigentumsregeln konfrontiert, die Pacht- oder andere zulässige Strukturen erfordern können. Dies erhöht die rechtliche Komplexität und erfordert, dass Entwickler Eigentum, zulässige Nutzung, Wiederverkaufsüberlegungen und Betriebsvereinbarungen sorgfältig erläutern.
Welches Mietformat wird voraussichtlich am schnellsten wachsen?
Apartments und Eigentumswohnungen werden voraussichtlich der am schnellsten wachsende Miettyp sein, mit einem CAGR von 6,01 % bis 2032. Servicierte und hotelverwaltete Formate sprechen Führungskräfte und Expatriates an, die bequeme Standorte, vorhersehbares Immobilienmanagement, Instandhaltungsunterstützung und flexible Langzeitaufenthalte in Jakartas wichtigsten Geschäftsvierteln und Premium-Wohnvierteln für Mieter benötigen.