
Tamaño y Participación del Mercado de Bienes Raíces Residenciales de Lujo de Indonesia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 5.25 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.05 % |
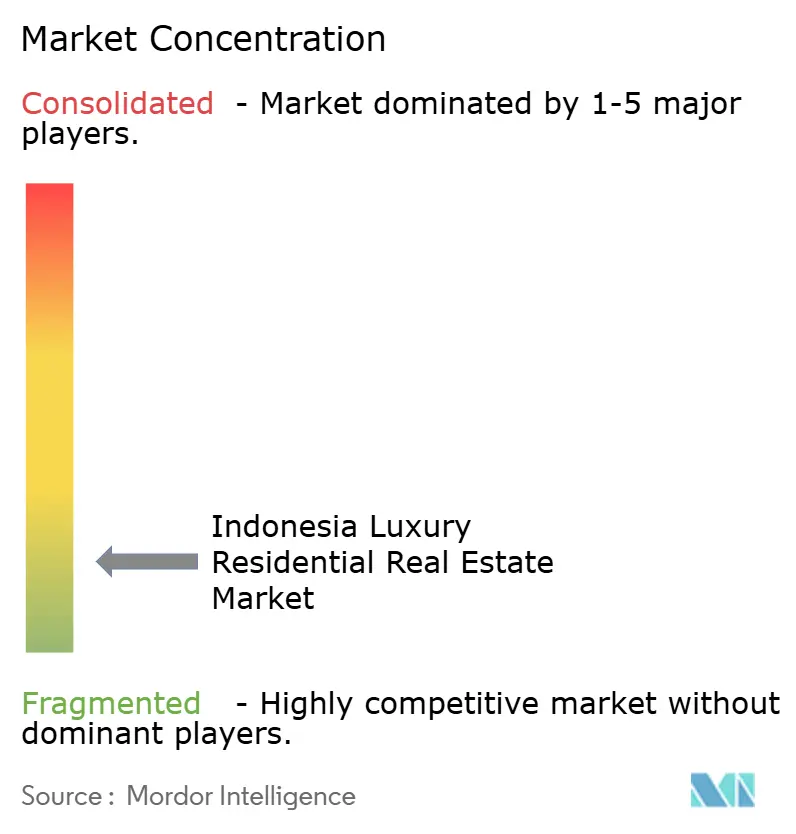
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bienes Raíces Residenciales de Lujo de Indonesia por Mordor Intelligence
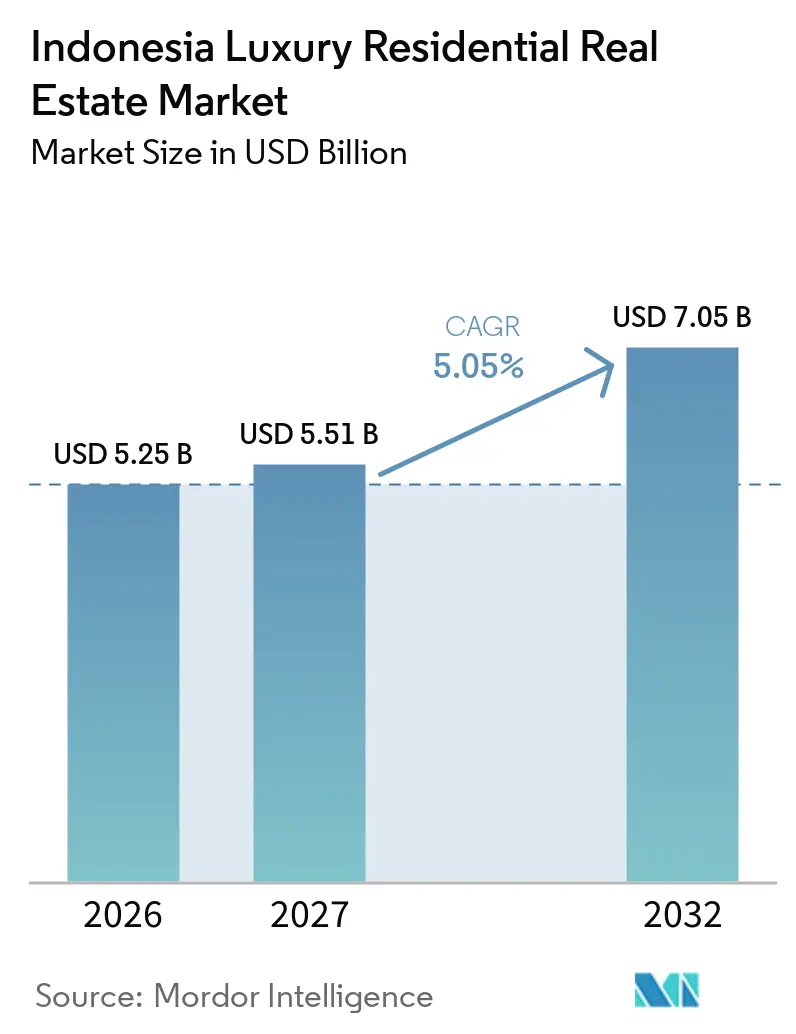
Se proyecta que el tamaño del Mercado de Bienes Raíces Residenciales de Lujo de Indonesia sea de 5,25 mil millones de USD en 2026, 5,51 mil millones de USD en 2027, y alcance los 7,05 mil millones de USD para 2032, creciendo a una CAGR del 5,05% de 2027 a 2032.
El mercado de bienes raíces residenciales de lujo de Indonesia está respaldado por la demanda de viviendas más amplias, residencias gestionadas profesionalmente y propiedades de resort de primera categoría. La nueva oferta se concentra cada vez más en los complejos urbanísticos consolidados de Yakarta y en los destinos turísticos de Bali, donde los promotores pueden combinar infraestructura, servicios y estándares de diseño controlados. Las residencias de marca, las características de hogar inteligente y los diseños orientados al bienestar se están convirtiendo en elementos importantes para competir por compradores que esperan una gestión inmobiliaria más sólida y estándares de entrega más claros. Las normas de propiedad extranjera, la menor absorción de condominios de lujo en Yakarta y la presión sobre la oferta de villas en Bali continúan limitando el crecimiento en determinadas ubicaciones. El mercado de bienes raíces residenciales de lujo de Indonesia también tiene margen para beneficiarse de nuevas conexiones viales, el desarrollo en torno al proyecto de capital nacional y la demanda de compradores nacionales que utilizan la propiedad como reserva de valor a largo plazo.
Conclusiones Clave del Informe
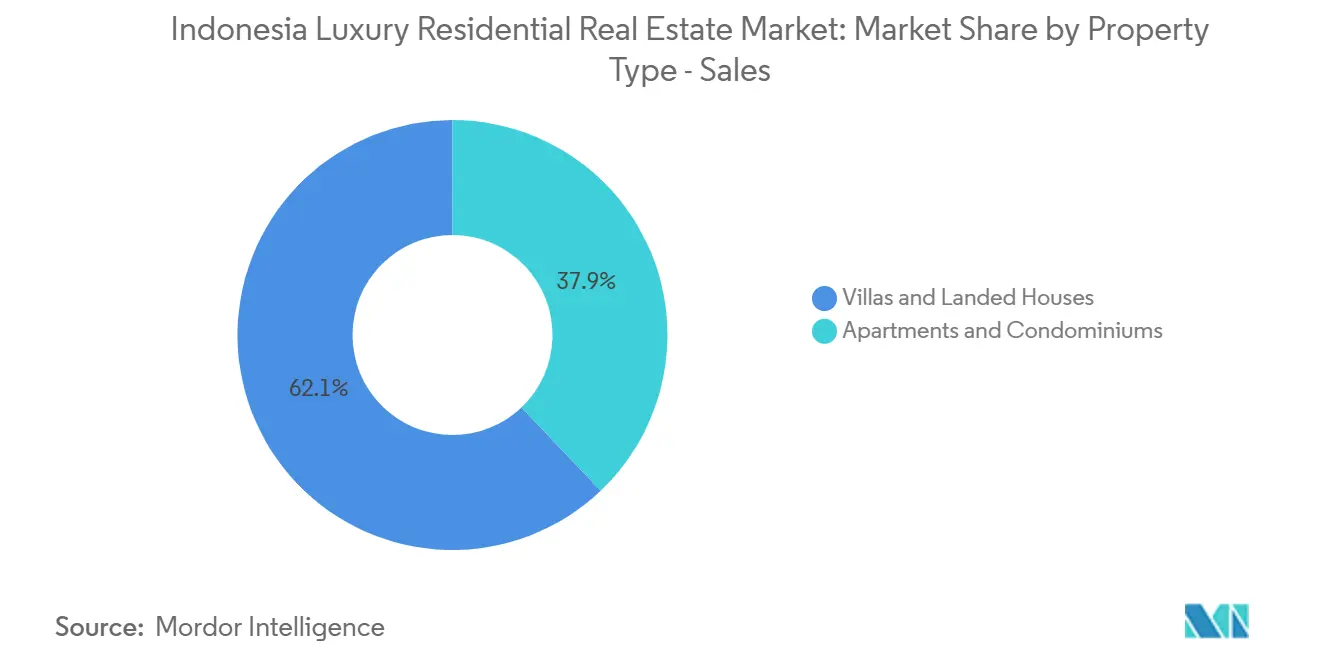
- Por tipo de propiedad en ventas, las villas y casas en terreno representaron el 62,1% de la participación del mercado de bienes raíces residenciales de lujo de Indonesia en 2026, mientras que se proyecta que los apartamentos y condominios crezcan a una CAGR del 5,84% hasta 2032.
- Por modalidad de venta, la reventa de vivienda existente secundaria representó el 57,4% de la participación del mercado de bienes raíces residenciales de lujo de Indonesia en 2026, mientras que se proyecta que la nueva construcción primaria crezca a una CAGR del 5,90% hasta 2032.
- Por región clave, Java representó el 43,1% del tamaño del mercado de bienes raíces residenciales de lujo de Indonesia en 2026, mientras que se proyecta que el resto de Indonesia crezca a una CAGR del 5,95% hasta 2032.
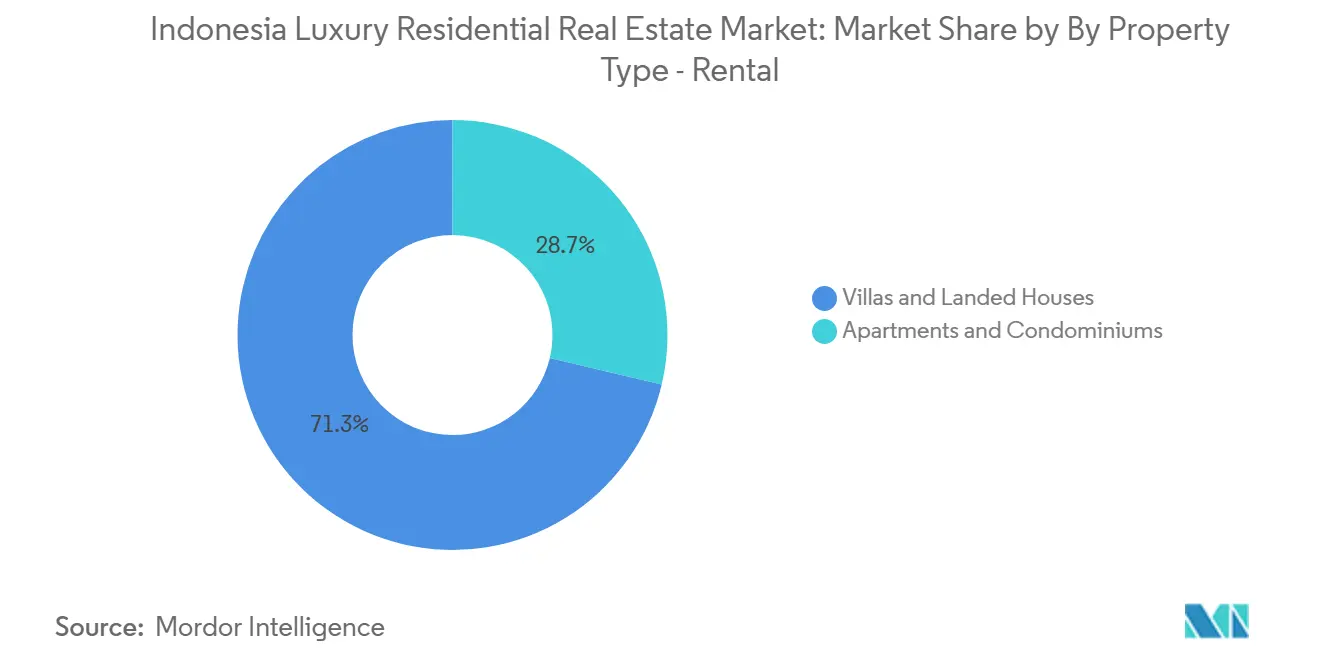
- Por tipo de propiedad en alquileres, las villas y casas en terreno representaron el 71,3% de la participación del mercado de bienes raíces residenciales de lujo de Indonesia en 2026, mientras que se proyecta que los apartamentos y condominios crezcan a una CAGR del 6,01% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la riqueza interna de alto patrimonio neto | +1.4% | Yakarta, Bali y Surabaya | Mediano plazo (2-4 años) |
| El turismo de Bali impulsa la demanda de viviendas vacacionales | +1.0% | Bali, Flores y Labuan Bajo | Corto plazo (≤ 2 años) |
| Adopción de residencias de marca internacional | +0.8% | Yakarta, Bali y Flores | Mediano plazo (2-4 años) |
| Los complejos urbanísticos integrados amplían la oferta de viviendas en terreno de alta gama | +0.7% | Gran Yakarta | Mediano plazo (2-4 años) |
| Preferencia por la vida de baja densidad | +0.5% | Cinturón suburbano de Yakarta y Bali | Largo plazo (≥ 4 años) |
| Mejor conectividad de transporte | +0.5% | Kalimantan Oriental, Bali-Lombok y Java | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Riqueza Interna de Alto Patrimonio Neto Redefine el Perfil del Comprador de Lujo
El mercado de bienes raíces residenciales de lujo de Indonesia se está beneficiando de la nueva riqueza nacional generada en el procesamiento de níquel y los servicios financieros digitales. Estos compradores suelen ser más jóvenes y están más familiarizados con la vivienda de primera categoría en ciudades regionales. Sus expectativas están elevando la demanda de acceso privado por ascensor, sistemas de hogar conectado, servicios de conserjería y estándares de acabado detallados. Two Sudirman Private Residences demostró el atractivo de las viviendas urbanas de alta gama cuando sus unidades atrajeron a compradores que buscaban un estándar internacional de servicio residencial. Este cambio otorga ventaja a los promotores consolidados cuando pueden ofrecer construcción confiable, comunidades establecidas y servicio consistente tras la entrega. También amplía la oportunidad para proyectos que combinan diseño localmente relevante con gestión profesional.
La Economía Turística de Bali Genera una Demanda Recurrente de Inversión en Villas
El mercado de bienes raíces residenciales de lujo de Indonesia continúa atrayendo demanda de villas gracias al papel de Bali como destino turístico y de segunda residencia. Los inversores en viviendas vacacionales evalúan las perspectivas de alquiler, la calidad de la ubicación y la capacidad de un operador para gestionar reservas y mantenimiento. Las villas con licencia y gestionadas profesionalmente pueden diferenciarse de las propiedades informales de estancia corta porque ofrecen estándares operativos más claros. Esta distinción favorece a los proyectos de planificación integral en Nusa Dua, Uluwatu, Seminyak y otras ubicaciones con servicios turísticos consolidados. Las mejoras de transporte planificadas entre Bali y Lombok pueden ampliar con el tiempo el atractivo de los destinos turísticos conectados. La demanda resultante respalda la inversión en propiedades que pueden servir tanto como residencias privadas como alojamiento gestionado.
Las Residencias de Marca Internacional Atraen a Compradores Orientados al Servicio
El mercado de bienes raíces residenciales de lujo de Indonesia está registrando un mayor interés en residencias vinculadas a marcas hoteleras consolidadas. Los compradores valoran los procedimientos operativos, la formación del personal y la gestión inmobiliaria asociados a los operadores de hospitalidad. Mandarin Oriental, Aman y Dusit tienen planes de desarrollo activos en Indonesia que respaldan la visibilidad de este modelo. Las planificadas Mandarin Oriental Bali Residences combinan villas privadas con un entorno de resort, lo que brinda a los compradores acceso a servicios de hospitalidad y un entorno gestionado profesionalmente. Los proyectos de marca también pueden fortalecer la confianza en la calidad de la entrega y el mantenimiento continuo. Este enfoque es especialmente relevante cuando los compradores dan prioridad a estándares claros más que simplemente al tamaño de una vivienda.
Los Complejos Urbanísticos Integrados Amplían la Oferta de Viviendas en Terreno de Alta Gama
Los complejos urbanísticos integrados en toda la Gran Yakarta están respaldando el mercado de bienes raíces residenciales de lujo de Indonesia. Estas comunidades integran vivienda, comercio minorista, escuelas, servicios de salud y transporte local en un entorno planificado. Sinar Mas Land y Sumitomo Forestry iniciaron el complejo urbanístico Kota Wisata Ecovia a través de su empresa conjunta PT Kurnia Sinergi Mas en 2025. El proyecto de 156,5 hectáreas está planificado para 4.100 viviendas y cuenta con una inversión de 909 millones de USD hasta 2041[1]. Las reservas de suelo más amplias permiten a los promotores lanzar grupos residenciales de primera categoría por etapas y mantener la calidad del vecindario. Este modelo responde a la demanda de mayor espacio mientras mantiene a los residentes conectados a las zonas de empleo de Yakarta.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de propiedad extranjera y tenencia de tierras | -0.8% | Yakarta y Bali | Largo plazo (≥ 4 años) |
| Débil absorción de condominios de lujo | -0.6% | Gran Yakarta | Corto plazo (≤ 2 años) |
| Aumento del inventario de villas de lujo en Bali | -0.5% | Canggu, Pererenan y Uluwatu | Corto plazo (≤ 2 años) |
| Infraestructura limitada de agua y servicios en destinos turísticos | -0.4% | Flores, Labuan Bajo y Raja Ampat | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Restricciones de Propiedad Extranjera Establecen un Techo a la Demanda Internacional
Las normas de propiedad extranjera siguen siendo una restricción estructural para el mercado de bienes raíces residenciales de lujo de Indonesia. El marco de tenencia de tierras de Indonesia limita las formas de tenencia que los ciudadanos extranjeros pueden poseer, lo que hace que las transacciones sean más complejas que en algunas alternativas regionales. Las normas abarcan la tenencia de Derecho de Uso y las áreas designadas para la propiedad de apartamentos[2]. Este marco es especialmente relevante para las villas de Bali, donde el interés internacional es considerable y las estructuras de arrendamiento son comunes. La complejidad legal puede añadir costos y reducir la confianza de los compradores en los resultados de reventa. Por lo tanto, los promotores deben explicar claramente la tenencia, el cumplimiento normativo y los acuerdos operativos a los posibles compradores.
La Débil Absorción de Condominios de Lujo en Yakarta Limita los Nuevos Lanzamientos
El mercado de bienes raíces residenciales de lujo de Indonesia enfrenta un entorno difícil para los nuevos lanzamientos de condominios de lujo en la Gran Yakarta. Los compradores han favorecido cada vez más las viviendas terminadas porque pueden inspeccionar el producto y mudarse sin esperar la construcción. Los promotores pueden aplazar proyectos cuando el inventario de lujo existente necesita más tiempo para venderse. Este comportamiento concentra la atención en ubicaciones escasas con oferta competidora limitada, incluidos los barrios consolidados del sur de Yakarta. Savyavasa ilustra que un proyecto bien ubicado aún puede tener buen desempeño cuando ofrece un producto diferenciado y una entrega creíble. Su promotor reportó 220 millones de USD en ingresos por ventas y transacciones que cubrieron el 60% del área vendible cuando los residentes comenzaron a recibir sus unidades en 2026[3].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad, Ventas:
Las Villas y Casas en Terreno Lideran Mientras los Apartamentos y Condominios Ganan ImpulsoLas villas y casas en terreno representaron el 62,1% de la participación del mercado de bienes raíces residenciales de lujo de Indonesia en ventas durante 2026. La categoría refleja una preferencia por espacios exteriores privados, vida de baja densidad y un control más claro sobre una propiedad. Los complejos urbanísticos de la Gran Yakarta constituyen un canal importante para esta demanda porque ofrecen seguridad, acceso vial, comercio minorista, escuelas y servicios recreativos. Los compradores de primera categoría también valoran la posibilidad de personalizar viviendas más amplias dentro de comunidades planificadas. Los promotores con reservas de suelo consolidadas desde hace tiempo pueden mantener una cartera de nuevos grupos residenciales sin depender de parcelas aisladas. Esto les otorga una ventaja práctica en la industria de bienes raíces residenciales de lujo de Indonesia, donde la ubicación y la ejecución del vecindario influyen en la confianza del comprador.
Los apartamentos y condominios son el tipo de venta de más rápido crecimiento, con una CAGR proyectada del 5,84% hasta 2032. La demanda se concentra en ubicaciones urbanas escasas donde los compradores desean proximidad a distritos de negocios, comercio minorista y servicios profesionales. Los modelos de marca y servicio pueden fortalecer su atractivo al ofrecer gestión formal y servicios vinculados a la hospitalidad. Las viviendas listas para ocupar probablemente mantendrán una ventaja mientras los compradores sigan siendo cautelosos respecto a la entrega sobre plano. La oferta futura puede tener buen desempeño cuando los promotores se diferencien por ubicación, calidad de diseño y gestión en lugar de añadir inventario estándar de edificios en altura. El mercado de bienes raíces residenciales de lujo de Indonesia tiene, por tanto, margen para proyectos selectivos de condominios urbanos a pesar de una absorción general más débil.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modalidad de Venta:
La Reventa de Vivienda Existente Secundaria Lidera Mientras Avanza la Oferta de Nueva Construcción PrimariaLa reventa de vivienda existente secundaria representó el 57,4% de la participación del mercado de bienes raíces residenciales de lujo de Indonesia en 2026. Las viviendas terminadas ofrecen a los compradores calidad visible, ocupación inmediata y una visión más clara del vecindario circundante. Esta preferencia se ha vuelto más importante para las compras de alto valor tras los retrasos en la entrega anteriores, que hicieron que algunos compradores fueran más cautelosos. Los distritos consolidados como Dharmawangsa, Kemang y otras ubicaciones del sur de Yakarta pueden beneficiarse donde la oferta premium disponible es limitada. Las transacciones de reventa también favorecen el descubrimiento de precios porque los compradores pueden comparar propiedades terminadas directamente. Estas condiciones mantienen al segmento de vivienda existente como elemento central de la industria de bienes raíces residenciales de lujo de Indonesia.
La nueva construcción primaria es la modalidad de venta de más rápido crecimiento y se prevé que registre una CAGR del 5,90% hasta 2032. Los nuevos proyectos pueden competir cuando combinan una ubicación sólida, calidad de diseño reconocida y acuerdos de entrega creíbles. Los lanzamientos de complejos urbanísticos siguen siendo relevantes porque los compradores pueden ver la comunidad más amplia y los servicios que se desarrollan en torno a sus viviendas. Las asociaciones con promotores internacionales u operadores hoteleros pueden abordar aún más las preocupaciones sobre la calidad de la construcción y la gestión posterior a la entrega. Savyavasa demuestra que un proyecto distintivo puede lograr ventas sustanciales incluso en un entorno cauteloso de condominios urbanos. El mercado de bienes raíces residenciales de lujo de Indonesia probablemente favorecerá la nueva oferta que sea limitada, bien dotada de servicios y adaptada a las necesidades probadas de los compradores.
Por Tipo de Propiedad, Alquiler:
Las Villas y Casas en Terreno Lideran Mientras los Apartamentos y Condominios CrecenLas villas y casas en terreno representaron el 71,3% de la participación del mercado de bienes raíces residenciales de lujo de Indonesia en alquileres durante 2026. La economía de villas de Bali y los corredores de alquiler para expatriados de Yakarta respaldan esta posición de liderazgo. Los inquilinos eligen viviendas en terreno por la privacidad, el espacio familiar y el acceso a vecindarios residenciales consolidados. Los propietarios dependen cada vez más de una gestión especializada para manejar reservas, mantenimiento y la experiencia de los huéspedes en ubicaciones turísticas. La distinción entre operaciones con licencia y alquileres informales de corta estancia se está volviendo más importante para las decisiones de inversión. Esto respalda las viviendas gestionadas profesionalmente en el mercado de bienes raíces residenciales de lujo de Indonesia.
Se prevé que los apartamentos y condominios sean el tipo de alquiler de más rápido crecimiento, con una CAGR del 6,01% hasta 2032. Los expatriados corporativos y los ejecutivos nacionales respaldan la demanda de viviendas bien ubicadas con servicios y mantenimiento predecible. Las residencias gestionadas por hoteles pueden atender a inquilinos que necesitan estancias más largas pero aún esperan un soporte de nivel hospitalario. Swissôtel Living Jakarta Mega Kuningan abrió en 2025 como la primera propiedad Swissôtel Living en el Sudeste Asiático, estableciendo un referente de servicio para este formato. El segmento puede crecer más rápidamente donde los proyectos tienen un operador claro, acceso conveniente al distrito de negocios y un inquilino objetivo bien definido. El mercado de bienes raíces residenciales de lujo de Indonesia puede utilizar estos formatos para generar ingresos por alquiler más allá del modelo tradicional de villas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Java representó el 43,1% de la participación del mercado de bienes raíces residenciales de lujo de Indonesia en 2026. La Gran Yakarta es el principal centro de demanda residencial premium porque combina actividad corporativa, hogares adinerados y grandes comunidades de planificación integral. El sur de Yakarta cuenta con escasos sitios residenciales de alta gama que hacen que la calidad de la ubicación sea especialmente valiosa. Tangerang y Bekasi amplían el abanico de opciones de vivienda en terreno para compradores que buscan más espacio. Los grandes promotores pueden vincular nuevos grupos residenciales a comercio minorista, educación, atención médica y redes viales consolidadas. Este enfoque integrado convierte el desarrollo de complejos urbanísticos en una fuente continua de oferta en Java.
Se proyecta que el resto de Indonesia crezca a una CAGR del 5,95% hasta 2032. Bali es el principal motor porque combina la demanda turística con un ecosistema bien desarrollado de propiedad y alquiler de villas. La Península de Bukit, incluidos Uluwatu, Nusa Dua y Jimbaran, sigue siendo importante para las viviendas de resort de mayor valor. OXO Group Indonesia vendió 21 de 24 villas de bienestar en el lanzamiento de junio de 2025 de OXO The Pavilions en Nuanu Creative City. Flores y Labuan Bajo están comenzando a atraer atención institucional a través de propuestas de resort-residencial de marca. Su crecimiento dependerá de los servicios públicos, el acceso al sitio, el cumplimiento ambiental y los servicios locales confiables.
Sumatra tiene una base residencial premium más pequeña pero en desarrollo en Medan y Batam. El marco de inversión de Batam puede atraer el interés de compradores vinculados a Singapur, aunque los requisitos de tenencia aún necesitan una evaluación cuidadosa. Kalimantan Oriental tiene un potencial en etapa temprana vinculado al proyecto de capital nacional y la nueva infraestructura vial. Sulawesi añade demanda a largo plazo a través de Makassar y otros centros urbanos con poblaciones de mayores ingresos en expansión. El mercado de bienes raíces residenciales de lujo de Indonesia no debe tratar estas áreas como una única oportunidad porque sus perfiles de compradores y necesidades de infraestructura difieren. Los promotores que dosifican cuidadosamente la nueva oferta pueden reducir el riesgo de liquidez limitada en ubicaciones emergentes.
Panorama Competitivo
El mercado de bienes raíces residenciales de lujo de Indonesia está fragmentado, con competencia distribuida entre promotores nacionales, actores regionales, especialistas boutique en residencial y empresas conjuntas. Sinar Mas Land, Ciputra Development Tbk, Summarecon Agung Tbk y Pakuwon Jati Tbk compiten a través de sus reservas de suelo, reconocimiento de marca y capacidades de desarrollo integrado. Los promotores más pequeños y los especialistas en resorts se diferencian mediante diseños distintivos, servicios personalizados y acceso a ubicaciones de nicho. El posicionamiento competitivo varía entre vivienda urbana de lujo, complejos urbanísticos integrados y propiedades de resort, con el conocimiento del mercado local y la ejecución de proyectos desempeñando roles importantes. La estructura fragmentada crea oportunidades para promotores que pueden adaptar sus ofertas a las preferencias específicas de los compradores y las ubicaciones.
Las asociaciones y empresas conjuntas permiten a los promotores combinar la experiencia en el mercado local con capacidades internacionales de diseño y desarrollo. Sinar Mas Land y Sumitomo Forestry establecieron una empresa conjunta para Kota Wisata Ecovia, un complejo urbanístico planificado para 4.100 viviendas en 156,5 hectáreas. En julio de 2026, Agung Podomoro Land Tbk amplió su asociación con Hankyu Hanshin Properties Corp. para Bukit Podomoro Jakarta. Estas colaboraciones proporcionan acceso a experiencia en desarrollo y conceptos residenciales diferenciados. Las marcas internacionales de hospitalidad también influyen en las expectativas de servicio en proyectos urbanos y de resort, mientras que el cumplimiento ambiental y los permisos costeros siguen siendo consideraciones importantes para los promotores que apuntan a ubicaciones vinculadas al turismo.
La competencia fragmentada también crea oportunidades para promotores especializados en destinos emergentes de resort de lujo más allá de los mercados de villas consolidados de Bali. Flores, Raja Ampat y Lombok pueden atraer inversión a medida que mejoren la infraestructura turística y los servicios locales. OXO Group Indonesia diferencia su oferta en Nuanu mediante diseño orientado al bienestar y características de gestión inmobiliaria automatizada. Las asociaciones internacionales de hospitalidad pueden ampliar los servicios residenciales premium, pero el desempeño del proyecto depende de la ubicación, la calidad de la entrega y las operaciones continuas. Los promotores también deben demostrar una gestión responsable del sitio y cumplir con los requisitos ambientales, particularmente en destinos costeros ecológicamente sensibles.
Líderes de la Industria de Bienes Raíces Residenciales de Lujo de Indonesia
-
Agung Podomoro Land Tbk
-
Sinar Mas Land
-
Ciputra Development Tbk
-
Pakuwon Jati Tbk
-
PT Lippo Karawaci Tbk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bienes Raíces Residenciales de Lujo de Indonesia Empresas cubiertas en este informe
- Agung Podomoro Land Tbk
- Sinar Mas Land
- Ciputra Development Tbk
- Pakuwon Jati Tbk
- PT Lippo Karawaci Tbk
- Summarecon Agung Tbk
- Paramount Land
- Agung Sedayu Group
- Intiland Development Tbk
- PT Alam Sutera Realty Tbk
- Duta Anggada Realty Tbk
- PP Properti Tbk
- PT Jababeka Tbk
- Wijaya Karya Realty
- Metropolitan Land Tbk
- MNC Land Tbk
- Tokyu Land Indonesia
- PT HK Realtindo
- Oxo Group Indonesia
- JSI Group
- Swire Properties
Desarrollos recientes de la industria en Mercado de Bienes Raíces Residenciales de Lujo de Indonesia
- Julio de 2026: PT Agung Podomoro Land Tbk formalizó una asociación estratégica ampliada con Hankyu Hanshin Properties Corp. de Japón el 17 de julio de 2026, para el desarrollo de Bukit Podomoro Jakarta. El recinto residencial integrado de 9,6 hectáreas comprende 317 casas en terreno y 115 locales comerciales. El proyecto utiliza asociaciones transfronterizas para aportar capacidad adicional de planificación, desarrollo y entrega a largo plazo a una comunidad residencial de Yakarta.
- Mayo de 2026: Savyavasa, desarrollado conjuntamente por Swire Properties y PT Jakarta Setiabudi Internasional Tbk, inició la entrega a residentes en su desarrollo de Dharmawangsa en el sur de Yakarta. El proyecto de 402 apartamentos tiene un sitio de 2,8 hectáreas y reportó 220 millones de USD en ingresos totales por ventas. La Torre 1 se vendió en su totalidad y el 60% del área vendible total fue transaccionada cuando comenzó la entrega. El desarrollo muestra la importancia continua de los sitios urbanos escasos, el producto terminado y la gestión de nivel internacional en el segmento de vivienda de lujo de Yakarta.
- Abril de 2026: PT Perintis Triniti Properti Tbk firmó un Memorando de Entendimiento para adquirir una participación mayoritaria en Prime Land el 8 de abril de 2026. La transacción propuesta apunta a la expansión hacia el sector inmobiliario de hospitalidad de Indonesia y tiene como objetivo respaldar una cartera de ingresos recurrentes más estable. También muestra cómo un promotor residencial puede buscar ingresos de propiedades operativas junto con las ventas de proyectos. El movimiento planificado se alinea con el creciente interés en activos residenciales y de resort vinculados a la hospitalidad.
Alcance del Informe del Mercado de Bienes Raíces Residenciales de Lujo de Indonesia
Resumen de la segmentación
| Apartamentos y Condominios |
| Villas y Casas en Terreno |
| Por Tipo de Propiedad | Apartamentos y Condominios |
| Villas y Casas en Terreno |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los bienes raíces residenciales de lujo de Indonesia?
Se proyecta que el mercado de bienes raíces residenciales de lujo de Indonesia crezca a una CAGR del 5,05% de 2027 a 2032 y alcance los 7,05 mil millones de USD. El crecimiento está impulsado por la demanda de viviendas en terreno premium, villas de resort, residencias urbanas gestionadas profesionalmente y proyectos con estándares de entrega claros.
¿Qué tipo de propiedad lidera las ventas residenciales de lujo en Indonesia?
Las villas y casas en terreno lideran las ventas con una participación del 62,1% en 2026. Los compradores prefieren el espacio privado, la vida de baja densidad y las comunidades planificadas con comercio minorista, escuelas, seguridad, acceso vial y servicios de vecindario consolidados.
¿Qué canal de ventas está creciendo más rápido en los bienes raíces residenciales de lujo de Indonesia?
Se proyecta que la nueva construcción primaria crezca a una CAGR del 5,90% hasta 2032, mientras que las viviendas de reventa terminadas siguen siendo el canal de ventas más grande. Los nuevos proyectos tienen el mejor desempeño cuando la credibilidad en la entrega, la escasez de ubicación, la calidad del diseño y los servicios de gestión son claros.
¿Por qué es importante Bali para la demanda residencial de alta gama?
Bali combina el uso como vivienda vacacional, el turismo y los alquileres de villas gestionadas. Los proyectos de marca y operados profesionalmente pueden satisfacer las necesidades de los compradores en cuanto a servicio, cumplimiento normativo, mantenimiento, soporte de alquiler y una experiencia de huésped más confiable.
¿Qué limita la inversión extranjera en viviendas de lujo en Indonesia?
Los compradores extranjeros enfrentan normas de tenencia de tierras y propiedad que pueden requerir estructuras de arrendamiento u otras estructuras permitidas. Esto añade complejidad legal y requiere que los promotores expliquen cuidadosamente la propiedad, el uso permitido, las consideraciones de reventa y los acuerdos operativos.
¿Qué formato de alquiler se espera que crezca más rápido?
Se prevé que los apartamentos y condominios sean el tipo de alquiler de más rápido crecimiento, con una CAGR del 6,01% hasta 2032. Los formatos de servicio y gestión hotelera atraen a ejecutivos y expatriados que necesitan ubicaciones convenientes, gestión inmobiliaria predecible, soporte de mantenimiento y estancias más largas y flexibles en los principales distritos de negocios de Yakarta y los barrios residenciales premium para inquilinos.