
インドネシア フレート フォワーディング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
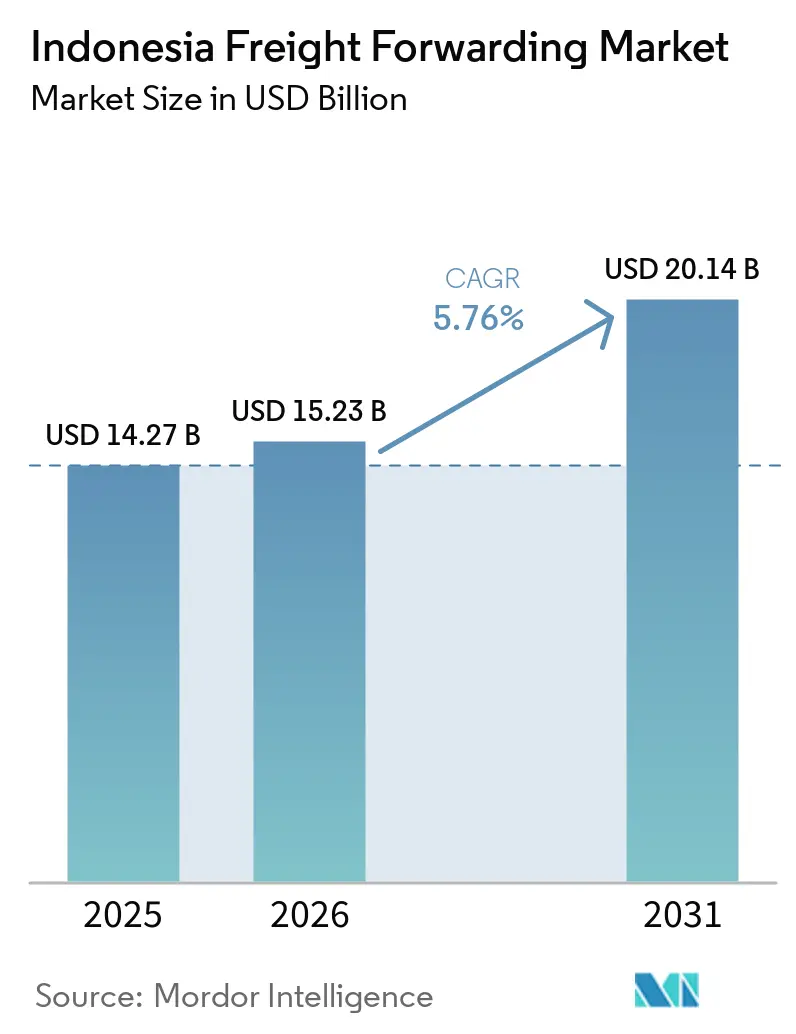
| 基準年の市場規模 (2025) | 14.27 十億米ドル |
| 市場規模 (2026) | 15.23 十億米ドル |
| 市場規模 (2031) | 20.14 十億米ドル |
| 成長率 (2026 - 2031) | 5.76 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア フレート フォワーディング市場分析
インドネシア フレート フォワーディング市場規模は2025年に14.27 ビリオン 米ドルと評価され、2026年の15.23 ビリオン 米ドルから2031年には20.14 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.76%です。
同国の島嶼地理は、生産地域、港湾、空港、および目的地市場間の易フローの中心であり続けています。製造業の輸出額は2026年4月に757.57 ミリオン 米ドルに達し、輸出総額は921.5 ミリオン 米ドルとなり、越境物流サービスへの需要を支えています。産業の下流化も、新たなサプライルートにわたる設備、半製品、および管理された書類を取り扱えるサービスへの需要を高めています。デジタル通関・ターミナルシステムは、プロバイダーの競争方法を変えており、顧客は正確な出荷状況と迅速な書類処理をますます期待しています。ジャワ島外のインフラ整備は機会を広げる可能性がありますが、港湾の混雑、ライセンスの不確実性、およびシステム接続の不均一さが依然としてサービスの信頼性に影響しています。
主要レポートのポイント
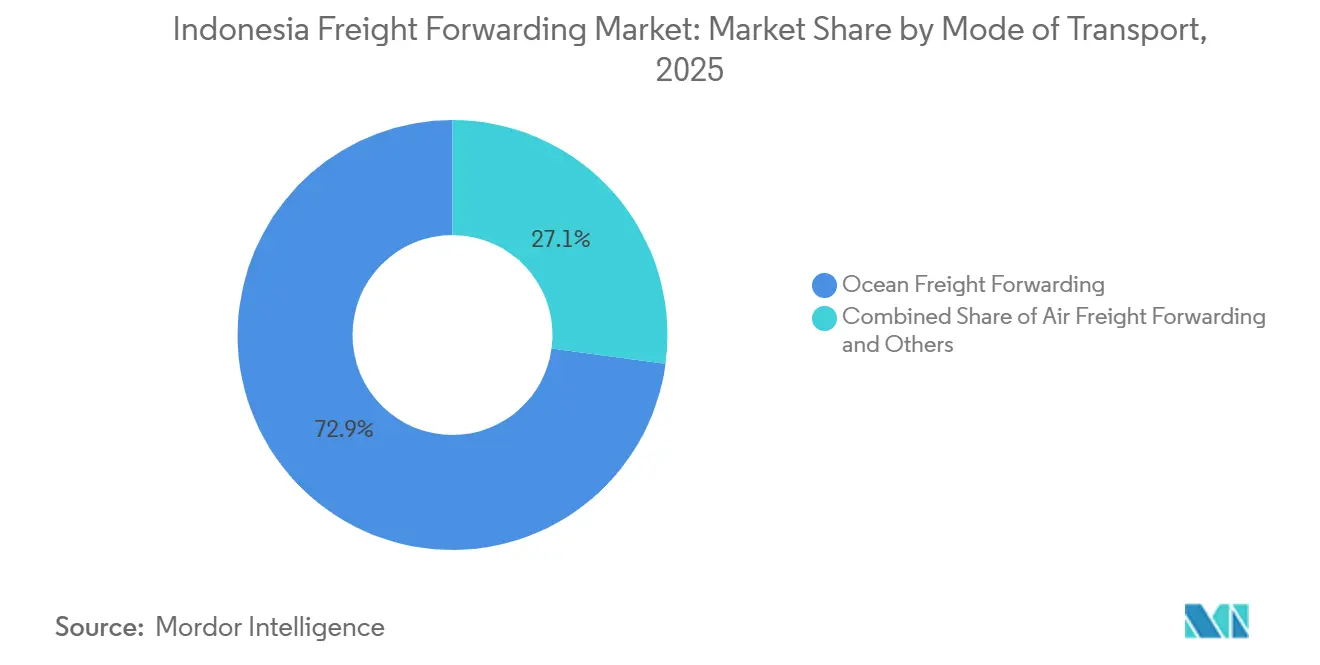
- 輸送モード別では、海上フレート フォワーディングが2025年のインドネシア フレート フォワーディング市場規模の72.86%を占め、航空フレート フォワーディングは2031年にかけてCAGR 7.98%で成長すると予測されています。
- 企業規模別では、大企業が2025年のインドネシア フレート フォワーディング市場シェアの68.43%占め、中小企業は2031年にかけてCAGR 9.56%で成長すると予測されています。
- フォワーダーモデル別では、従来型アセットライトフォワーダーが2025年のインドネシア フレート フォワーディング市場規模の62.68%を占め、デジタルファーストまたはオンラインプラットフォームは2031年にかけてCAGR 12.84%で成長すると予測されています。
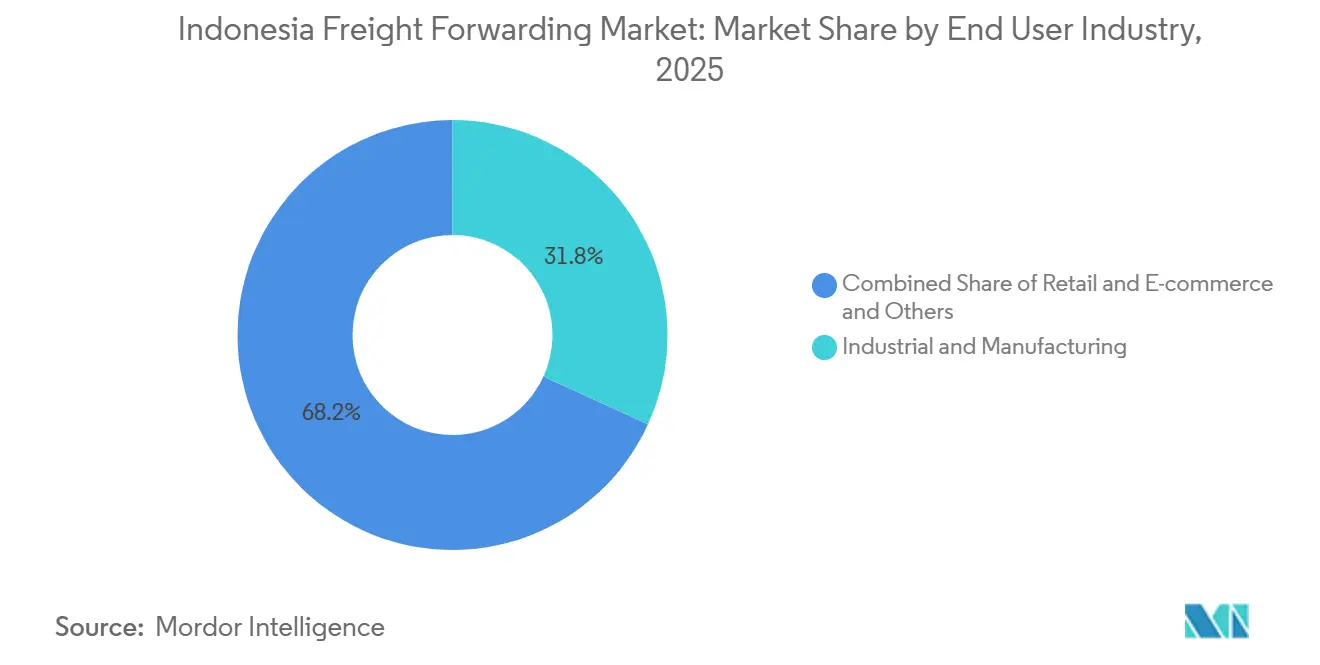
- エンドユーザー産業別では、産業・製造業が2025年のインドネシア フレート フォワーディング市場シェアの31.82%を占め、小売・Eコマースは2031年にかけてCAGR 10.42%で成長すると予測されています。
- カーゴ構成別では、コンテナ化カーゴが2025年のインドネシア フレート フォワーディング市場規模の46.63%を占め、液体バルクカーゴは2031年にかけてCAGR 7.04%で成長すると予測されています。
- 地域別では、ジャカルタおよびBODを含むジャワが2025年のインドネシア フレート フォワーディング市場シェアの57.43%を占め、スラウェシは2031年にかけてCAGR 8.79%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア フレート フォワーディング市場のトレンドとイサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸出志向型製造業の拡大 | +1.2% | ASEAN・東アジア貿易回廊、特にジャワ、バタム、カリマンタンからの主要な牽引力を伴うグローバル | 中期(2〜4年) |
| 越境Eコマースおよび消費財輸入 | +0.9% | ジャワおよびスマトラのコア市場、スラウェシおよびバリへの波及 | 短期(2年以内) |
| 港湾・空港・国家物流回廊の近代化 | +0.8% | タンジュン・プリオク、パティンバン、スカルノ・ハッタを含むジャワ、マカッサル新港およびカリマンタンへの拡大 | 長期(4年以上) |
| 国家物流エコシステムのデジタル化 | +0.7% | タンジュン・プリオクでの早期運用上の成果と12の主要港への展開を伴う全国規模 | 中期(2〜4年) |
| EV・ヘルスケア・コールドチェーンの特殊カーゴフロー | +0.5% | ジャワの組立ゾーン、スラウェシ、およびカリマンタンのバッテリー原料回廊 | 長期(4年以上) |
| 二次経済拠点からの島間統合需要 | +0.5% | スラウェシ、カリマンタン、パプア、マルク、スマトラ内陸部からのフィーダー需要 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸出志向型製造業の拡大と特殊カーゴ
インドネシアの下流化政策は、ニッケル、銅、ボーキサイトの加工を産地に近い場所へシフトさせており、半製品、産業設備、および関連書類の国際輸送が増加しています。製造業の輸出額は2026年4月に75.57 ビリオン 米ドルに達し、中国、米国、インドが重要な仕向け地となっており、サプライヤー書類、原産地証明書、および取り扱い要件を調整するフレート フォワーダーへの需要を支えています。製錬所・精製所の建設も、ブレークバルクおよびヘビーリフト能力を必要とする大型設備のプロジェクト物流需要を生み出しています。一方、ヘルスケア、化学品、EVカーゴは危険物取り扱い、温度管理、コンプライアンスに準拠した記録、および時間指定配送を必要とします。ジャストインタイム製造の拡大とEVコンポーネントのシーケンシングにより、サービス要件はさらに高まっており、標準的なコンテナ仲介を超えた専門的な能力を持つプロバイダーに機会をもたらしています。
越境Eコマースおよび消費財輸入
小口荷物の増加により、フレートミッスは平均出荷重量の低下へとシフトしており、混載、LCL(コンテナ未満積み)、および航空カーゴサービスへの需要が高まっています。インドネシア フレート フォワーディング市場は、Eコマース販売者が頻繁な発送を必要とする一方、国内フルフィルメントが通関管理拠点と地域配送ネットワークを結ぶことで恩恵を受けています。これは、統合されたフォワーディング、保管、通関処理、および配送引き渡しを提供するプロバイダーに有利ですが、自社物流能力を開発するマーケットプレイスからの競争が激化しています。需要はジャワおよびスマトラを超え、スラウェシやバリなどの市場にも広がっています。同時に、デジタル見積もりと自動化された書類処理は、小規模輸入業者のアクセスを改善し、大量・低価値の出荷を簡素化できます。ただし、荷物1個あたりの収益が低いため、効率的な混載、予測可能な引き渡し、および透明な価格設定が必要であり、出荷価値を守るために国際から国内へのフルフィルメント統合が重要となっています。
港湾・空港・回廊の近代化とデジタル化
タンュン・プリオクのコンテナターミナル2でのPelindoの試験運用は2026年8月に開始され、517.5メートルの岸壁と初期ヤード容量8,425 TEUが追加され、2026年第4四半期にはさらに2基の岸壁コンテナクレーンが計画されています。拡張された容量とPelindo Indonesia Network Pendulumイニシアチブ(最大20の島間海運回廊を目標)は、船舶処理の改善、遅延と空コンテナの再配置の削減、ハブおよびフィーダールート全体のカーゴリンクの強化に貢献し、パティンバン、マカッサル新港、クアラ・タンジュンなどの港湾の役割を高める可能性があります[1]Indonesia Shipping Gazette、「Pelindo Launches Terminal 2 to Boost Tanjung Priok Productivity」、Indonesia Shipping Gazette、indoshippinggazette.com。一方、物流のデジタル化により書類処理と予約が合理化され、PABシステムを通じた島間貿易報告が2025年10月〜11月にかけて12の港に展開され、インドネシア国家シングルウィンドウとの統合が進みました。また、タンジュン・プリオクのターミナル予約システムは2025年8月にオンラインおよびオフラインのトラック予約を導入しました。これらの進展は、統合されたデジタルワークフローを持つフォワーダーの計画立案、書類検証、およびトラックスロットの予測可能性を向上させる可能性があります。
島間統合と二次経済拠点
ジャワ島外の経済活動は、特にスラウェシ、カリマンタン、パプア、マルクにわたる島間統合への需要を高めており、鉱物加工、農産物、水産業、建設資材が増大するカーゴ量を生み出しています。インドネシア フレート フォワーディング市場は、小口荷物を統合し、書類を管理し、二次港と国内流通センターを結ぶフィーダーサービスを必要としており、特に専用コンテナ輸送を正当化するほどの量がない場所では重要です。Samudera Indonesiaは2026年の船隊拡張、パティンバンコンテナターミナル、マドゥラの造船所に3億 ミリオン 米ドルを配分し、国内ネットワーク容量の重要性を強調しました。一方、PELNIとMeratus Lineは、東インドネシアとジャワのハブを結ぶシー・トールルートS4AおよびS4B上のカーゴ統合を改善することで合意しました[2]Jakarta Weekly、「PELNI–Meratus Collaboration Aims to Improve Logistics Distribution in Eastern Indonesia」、Jakarta Weekly、jakartaweekly.com。より定期的な接続は部分積み統合と安定したスケジュールを支援できますが、輸入と輸出のフローの不均衡は遠隔ルートのコストを増加させる可能性があります。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 港湾の混雑とコンテナヤードの制約 | -0.6% | タンジュン・プリオクおよびタンジュン・エマスを含むジャワ、スマトラのベラワンへの波及 | 短期(2年以内) |
| 通関の複雑さと書類リスク | -0.5% | タンジュン・プリオクおよびスカルノ・ハッタ・カーゴターミナルへの深刻な影響を伴う全国規模 | 中期(2〜4年) |
| 島間ネットワークの不均衡と空コンテナの再配置 | -0.4% | スラウェシ、カリマンタン、パプア、マルク | 長期(4年以) |
| 物流関係者間のデジタルシステム相互運用性の不均一さ | -0.3% | ジャワ島外の二次港で最も深刻な影響を伴う全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
港湾の混雑と通関の複雑さ
タンジュン・プリオクはインドネシアの輸入の大部分と国内コンテナ取扱量の約40%を処理しており、船舶待機列の長期化、ヤード占有率の上昇、デマレージリスクの増大を通じて、インドネシア フレート フォワーディング市場にとって主要なリスクとなっています[3]Indonesia Shipping Gazette、「Adaptive Gate Pass Policy Helps Ease Port Congestion, Set Future Benchmark」、Indonesia Shipping Gazette、indoshippinggazette.com。2026年3月〜4月のイード後のピーク時には、統合物流フロー管理センターがターミナル、トラック会社、および公的機関を調整しましたが、新しいターミナル容量は道路アクセスとトラックスケジューリングの制約に即座に対応できず、フォワーダーは輸送時間とカーゴ引き渡し計画に遅延を織り込む必要がありました。通関手続きも関税、消費税、検疫、BPOM、および業種別ライセンスにわたる調整を必要とし、手動プロセスが書類リスクを高めています。KBLI 2025の改訂は、ALFIを通じて約600社のフレート フォワーディングおよび物流会社によって争われており、統合サービスモデルと関連投資に不確実性をもたらしています。事前書類確認と強力な規制対応能力を持つプロバイダーは、通関遅延とペナルティリスクを軽減できます。
ネットワークの不均衡とシステム相互運用性の不均一さ
島間ルートは、消費財や建設資材がジャワから東部の島々へ移動することが多く、コンテナ化された帰り荷が一致しないため、カーゴの不均衡に直面しており、空コンテナの再配置は東部ルートの往復船舶運航コストの15%〜20%と推定されています。これにより東向きのフレートレートが高くなり、ジャワ島外の輸出業者の物流コストが増加する可能性があります。同時に、Pelindo Indonesia Network Pendulumはハブアンドスポークサービス全体のカーゴマッチングを数年かけて改善することを目指しています。デジタル統合も不均一であり、港湾、通関、キャリア、ブローカー、道路輸送、荷受人のシステムが出荷データを一貫して交換しておらず、手動更新への依存度が高まり、例外管理が遅くなっています。二次港では統合の成熟度が低いため、書類のリードタイムが長くなる可能性があり、接続されたキャリア、通関、荷送人システムを持つプロバイダーの重要性が高まっています。インドネシア フレート フォワーディング市場では、デジタル統合されたプロバイダーと断絶したプロセスで運営する企業との間の格差が拡大する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:海上サービスがリードし、航空フレートが急成長
海上フレート フォワーディングは2025年のインドネシア フレート フォワーディング市場シェアの72.86%を占め、航空フレート フォワーディングは2031年にかけてCAGR 7.98%で拡大すると予測されています。海上フレートは、費用対効果の高い長距離輸送を必要とするコンテナ化された商品、半加工品、および製造品に対応しています。FCL(フルコンテナロード)サービスは、パーム油、石炭、ニッケル製品、衣料品、およ関連カテゴリーで定期的な輸出契約を持つ大口荷送人を支援しています。LCL(コンテナ未満積み)輸送は、より柔軟な発送タイミングを必要とし、フルコンテナを満たせないサプライヤーに対応しています。道路フォワーディングは、ジャワおよびスマトラ横断回廊の工場、倉庫、ターミナルを結んでいます。これらのファーストマイルおよびラストマイル機能は、主要な輸送が海上で行われる場合でも不可欠です。
航空フレート フォワーディングのインドネシア フレート フォワーディング市場規模は、半導体部品、医薬品、ファッション商品などの高付加価値・時間敏感なカーゴから恩恵を受けています。航空サービスは、海上輸送では対応できない短い輸送時間要件を満たすことができます。DHL Expressは2025年12月にスラバヤゲートウェイのアップグレードを開始し、ジャカルタゲートウェイの容量拡張も進めています。鉄道フォワーディングは、貨物ネットワークがジャワに集中しており、軌間と容量の制約に直面しているため、依然として限定的です。海上・道路複合輸送オプションは、生産地域とジャワの流通センター間のパレット化された農産物や日用消費財にとってより関連性が高まっています。国際航空運送協会の危険物および医薬品基準は、準拠した航空カーゴサービスを選択する際に多国籍荷送人によってますます使用されています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


企業規模別:大企業が量を支え、中小企業が拡大
大企業は2025年のインドネシア フレート フォワーディング市場規模の68.43%を占め、中小企業は2031年にかけてCAGR 9.56%で成長すると予測されています。主要顧客には、多国籍メーカー、国有エネルギー会社、および大手小売業者が含まれており、これらは通常、優先キャリア契約を通じて運営されています。定期的な出荷量は、フォワーダーのゲートウェイ、倉庫施設、およびライセンス取得済みの仲介能力への投資を支援し、キャリアとの交渉力を強化します。大口顧客は信頼性の高い輸送能力、規制コンプライアンス、およびサービスの継続性を優先しており、インドネシアのフレート フォワーディング産業における確立された事業者の役割を支えています。
オンライン見積もり、電子船荷証券、およびデジタル通関申告は、小規模輸出業者の実質的な参入障壁を低下させています。食品加工業者、工芸品生産者、電子機器サプライヤー、および特殊化学品企業は、より小さな出荷サイズで国際フレートサービスにアクセスできます。これらの顧客は多くの場合、追跡、柔軟な混載スケジュール、および関税書類のサポートを必要とします。DSVは2026年5月にDB SchenkerのPT DSV Transport Indonesiaへの統合を完了し、合併会社の現地サービスカバレッジを拡大しました[4]DSV A/S、「DSV Completes Acquisition of Schenker」、DSV、dsv.com。この広範なカバレッジにより、中堅市場のアカウントにエンタープライズグレードのサービスオプションが拡大する可能性があります。輸入ライセンス要件は、規制対象品については依然として非公式ブローカーよりも確立されたライセンス取得済みプロバイダーを優遇しています。
フォワーダーモデル別:従来型ネットワークがリードし、プラットフォームがサービス期待を変える
従来型アセットライトフォワーダーは2025年のインドネシア フレート フォワーディング市場シェアの62.68%を占め、デジタルファーストまたはオンラインプラットフォームは2031年にかけてCAGR 12.84%で成長すると予測されています。確立されたキャリア関係、通関仲介ライセンス、および島間ネットワークが引き続き従来型プロバイダーを支援しています。その運用知識と現地関係は、カーゴ検査、損害賠償請求、船舶の転換などの例外事項の管理にも役立ちます。物流プロセスには混乱や非標準的な要件が伴うことが多いため、運用上の問題を解決する能力は依然として重要です。したがって、従来型ネットワークは、デジタルフレート フォワーディングツールの普及拡大とともに、引き続き重要な役割を果たしています。
これらのプロバイダーは、即時見積もり、デジタル書類、および出荷可視性への需要に応えています。そのシステムは、選択された出荷の手動引き渡しを削減し、仲介処理コストを低減できます。このモデルは、迅速な価格比較とシンプルな予約プロセスを必要とする中小規模のアカウントに特に関連しています。ハイブリッドプロバイダーは、選択された倉庫、荷役設備、またはトラック輸送能力を所有またはリースしているため、独自のポジションを占めています。Kuehne+NagelはLamongan Shorebaseからインドネシア最大のLNG生産者向けに4年間の再供給契約を更新し、同施設の拡張プロジェクトを継続しています。この契約は、特殊な物理的能力が定期的なプロジェクト物流業務をどのように支援できるかを示しています。
エンドユーザー産業別:製造業がリードし、小売・Eコマースが加速
産業・製造業のエンドユーザーは2025年のインドネシア フレート フォワーディング市場シェアの31.82%を占め、小売・Eコマースは2031年にかけてCAGR 10.42%で拡大すると予測されています。主要顧客にはパーム油加工業者、繊維・衣料品メーカー、履物サプライヤー、自動車会社、およびニッケル系メーカーが含まれます。これらの産業は、原材料、生産投入物、完成品、および輸出書類の調整された移動を必要とします。自動車製造はさらに同期されたコンポーネント配送と輸出予約への需要を高め、化学品投入物と半製品は特殊な取り扱いを必要とする場合があります。製造業出荷の規模と複雑さは、これらの顧客を国際貿易を支援するフォワーダーにとって重要な契約源としています。
対象となる小口出荷の迅速な通関は、国際的に調達する小規模オンライン販売者を支援できます。ヘルスケアおよび医薬品出荷は収益基盤が小さいですが、温度管理、適正流通基準(GDP)書類、およびBPOM許可を必要とする場合があります。食品・飲料フローには輸入原材料と加工水産物、パーム油製品、インスタントラーメンの輸出が含まれます。化学品、建設資材、および電子部品はインドネシア フレート ォワーディング市場にさらなる業務を提供しています。
カーゴ構成別:コンテナが中心的役割を維持し、液体バルクが前進
コンテナ化カーゴは2025年のインドネシア フレート フォワーディング市場規模の46.63%を占め、液体バルクカーゴは2031年にかけてCAGR 7.04%で成長すると予測されています。標準的な20フィートおよび40フィートコンテナは幅広い製造品と商品を取り扱い、袋詰め米や肥料の一部出荷がコンテナに転換されることでその使用がさらに支援されています。フルコンテナ出荷と多様な荷送人からの混載需要の両方がコンテナ輸送量に貢献しています。コンテナ輸送は、異なる仕向け地にわたって混合製品を取り扱うサプライヤーに柔軟性を提供し、確立された貿易航路に対応するプロバイダーにとって主要な収益セグメントとなっています。
化学原料、食用油、および燃料流通は群島全体のタンカー需要を支えています。精製所および石油化学活動は、出荷に適切なタンク、安全手順、および書類が必要なため、特殊なフォワーディング業務を追加できます。Samudera Indonesiaは2026年の設備投資プログラムの一環として中国の造船所に2隻の化学タンカーを発注しました。ブレークバルクおよびプロジェクトカーゴは、製錬所設備、電力システム、およびオフショアモジュールに関連しています。ドライバルクは引き続き石炭、鉱物、および農産物を輸送し、下流化により徐々に加工材料へのミックスが移行する可能性があります。危険物および医薬品要件は、タンクコンテナおよびリーファーカーゴを取り扱うプロバイダーにとって参入障壁を生み出しています。
地理的分析
ジャカルタおよびBODを含むジャワは2025年のインドネシア フレート フォワーディング市場の57.43%を占めました。同島は製造能力、貿易金融、および主要港湾インフラを集中させています。タンジュン・プリオクは国内の国際コンテナ貿易の大部分を処理し、多くの輸入業者にとって主要なゲートウェイであり続けています。パティンバンは、タンジュン・プリオクがピーク時に制約に近づくにつれて、自動車および産業のオーバーフローを処理し始めています。Samudera Indonesiaは容量計画の一環としてパティンバンにコンテナターミナルを開発しています。スカルノ・ハッタは医薬品、電子機器、ファッション出荷の主要な航空カーゴゲートウェイです。
スラウェシは2031年にかけてCAGR 8.79%で成長すると予測されています。スラウェシのインドネシア フレート フォワーディング市場規模は、ニッケル加工活動とマカッサル新港の東インドネシアのフレートフローにおける役割によって支えられています。ベラワン、パレンバン、およびバタム近郊の産業活動がスマトラを支えています。バタムの電子機器クラスターは時間敏感なコンポーネント輸送に貢献しており、DHL Expressはインドネシア国内の事業において最も急成長しているノードとして特定しています。カリマンタンはバリクパパンバンジャルマシン、ポンティアナックを通じて石炭とパーム油の輸出フローを処理しています。ヌサンタラの首都移転プロジェクトも同地域の建設およびプロジェクト物流需要を支援しています。
バリおよびヌサ・トゥンガラは、日用消費財、食品・飲料供給品、ホテル輸入品を含む観光関連サプライ物流を中心としています。また、加工水産物や工芸品輸出の少量も取り扱っています。パプアおよびマルクは量は少ないですが、特殊なエネルギーおよびコミュニティ供給ルートにとって戦略的重要性を保持しています。西パプアのタングーLNG複合施設は、エネルギーサプライチェーンに関連した専門フォワーディングへの需要を支えています。シー・トールルートは、そうでなければ到達コストが高くなるコミュニティへの海運サービスの維持を支援しています。2026年7月の国家物流統合により7つの企業がMTIの下に統合され、国内流通接続性の強化を目的としています。この変更は、民間ネットワークのカバレッジが少ない東インドネシアで特に関連性が高い可能性があります。
競合環境
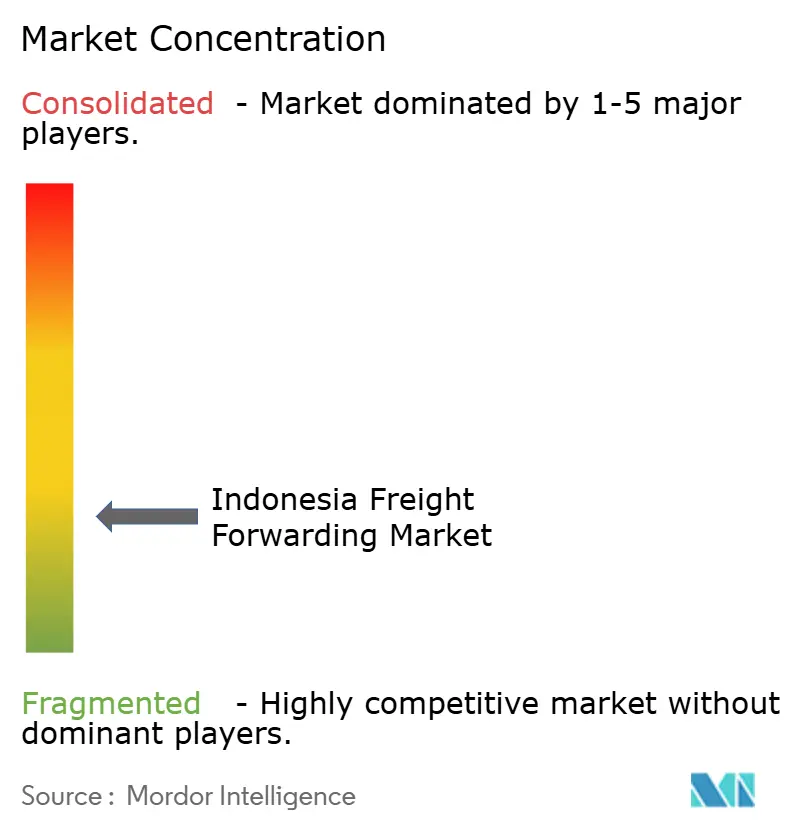
インドネシア フレート フォワーディング市場は断片化されています。DHL Group、DSV、Kuehne+Nagel、A.P. Moller-Maerskは国際的なリーチ、デジタルツール、および専門サービスカバレッジを通じて競争しています。PT Samudera IndonesiaとMeratus Groupは国内船舶ネットワークと島間ルートにわたる経験を通じて競争しています。DSVは2025年4月にDB Schenkerを143 ビリオン ユーロ(163 ビリオン 米ドル)で買収しました。PT DSV Transport Indonesiaはその後2026年5月に統合された現地事業として運営を開始しました。この統合は航空、海上、道路フレートサービス全体に圧力を加えています。
競争上のポジショニングは、出荷データ、通関状況、および輸送実行を結びつける能力にますます依存しています。グローバル企業はコールドチェーン、管理されたカーゴ、および統合サプライサービスの能力を開発しています。国内企業は現地関係、ボンデッドゾーンサービス、および現地調達要件への精通を活用して地域アカウントを支援しています。Samudera Indonesiaは2026年6月に陸上輸送フリートにIoT搭載の運用車両を数百台追加しました。フリートには炭素強度を低減することを目的としたソーラーパネルエネルギーシステムが含まれています。この動きは、運用上の可視性を必要とする顧客の追跡とカーゴセキュリティを向上させます。
Maersk Logistics Indonesiaは2026年8月にスマラン施設のボンデッドロジスティクスセンター承認を受けました。同施設の投資額はIDR 130.4 ビリオン(790,000 米ドル)と記録され、2030年までにIDR 178.0 ビリオン(1.08 ミリオン 米ドル)に達する見込みです。この承認により、中部ジャワからのボンデッド保管と貿易連動型物流サポートが可能になります。これにより、Maerskの内陸サービスポジションが港湾間輸送を超えて拡大します。Kuehne+NagelのLamonganプロジェクト業務は、エネルギー顧客向けの業種特化型物流資産の価値を示しています。医薬品コールドチェーン、EVコンポーネント、およびプロジェクトカーゴには競争機会が残っており、専門的な手順と信頼性の高い現地実行が依然として重要です。インドネシア フレート フォワーディング市場は、コンプライアントな運営と明確な出荷情報を組み合わせるプロバイダーを評価する可能性が高いです。
インドネシア フレート フォワーディング産業のリーダー企業
DHL Group
DSV A/S
Kuehne+Nagel
A.P. Moller - Maersk
PT Samudera Indonesia Tbk
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:PT Pelabuhan Indonesiaがジャカルタのタンジュン・プリオク港でコンテナターミナル2の試験運用を開始しました。同ターミナルは517.5メートルの岸壁、初期ヤード容量8,425 TEU、4基のゴムタイヤ式ガントリークレーンを備え、2026年第4四半期にはさらに2基の岸壁コンテナクレーンが計画されています。この開始は、最大20の新しい島間海運回廊を目標とするPelindo Indonesia Network Pendulumイニシアチブを支援しています。
- 2026年5月:PT DSV Transport Indonesiaが、PT Schenker Logistics IndonesiaのDSVのインドネシアプラットフォームへの完全統合に続き、統合された事業体として運営を開始しました。この統合により、航空、海上、道路フレート業務が単一の現地事業体の下に統合され、DSVが2025年4月にDeutsche BahnからDB Schenkerを143 ビリオン ユーロ(163 ビリオン 米ドル)でグローバル買収を完了した後、インドネシアにおけるDSVのサービス層にわたる市場カバレッジが拡大しました。
- 2026年3月:Kuehne+NagelがLamongan Shorebaseからインドネシア最大のLNG生産者向けに4年間の再供給契約を更新しました。同社は石油・ガスサプライチェーンに対応するために海洋資源と専門人員を段階的に追加しています。Kuehne+Nagelはまた、同LNG施設の拡張プロジェクトを並行して実施し、Lamongan Shorebaseでの独占的物流パートナーシップを延長しています。
- 2025年12月:DHL Expressが東ジャワの接続性を強化するためにスラバヤゲートウェイ施設のアップグレードを開始しました。同社はインドネシアをアジア太平洋の物流ハブとして位置づける戦略の一環として、ジャカルタゲートウェイの容量拡張も並行して進めています。


インドネシア フレート フォワーディング市場レポートの範囲
| 海上フレート フォワーディング | FCL(フルコンテナロード) |
| LCL(コンテナ未満積み) | |
| 道路フレート フォワーディング | FTL(フルトラックロード) |
| LTL(トラック未満積み) | |
| 航空フレート フォワーディング | |
| 鉄道フレート フォワーディング | |
| 複合一貫輸送フォワーディング |
| 中小企業 |
| 大企業 |
| 従来型アセットライトフォワーダー |
| デジタルファーストおよびオンラインプラットフォーム |
| ハイブリッドアセット活用型フォワーダー |
| 産業・製造業 |
| 小売・Eコマース |
| ヘルスケアおよび医薬品 |
| 石油・ガス・エネルギー |
| 食品・飲料 |
| 自動車 |
| 化学品 |
| その他のエンドユーザー |
| コンテナ化カーゴ |
| ブレークバルクおよびプロジェクトカーゴ |
| ドライバルクカーゴ |
| 液体バルクカーゴ |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサ・トゥンガラ |
| パプア地域およびマルク諸島 |
| 輸送モード別 | 海上フレート フォワーディング | FCL(フルコンテナロード) |
| LCL(コンテナ未満積み) | ||
| 道路フレート フォワーディング | FTL(フルトラックロード) | |
| LTL(トラック未満積み) | ||
| 航空フレート フォワーディング | ||
| 鉄道フレート フォワーディング | ||
| 複合一貫輸送フォワーディング | ||
| 企業規模別 | 中小企業 | |
| 大企業 | ||
| フォワーダーモデル別 | 従来型アセットライトフォワーダー | |
| デジタルファーストおよびオンラインプラットフォーム | ||
| ハイブリッドアセット活用型フォワーダー | ||
| エンドユーザー産業別 | 産業・製造業 | |
| 小売・Eコマース | ||
| ヘルスケアおよび医薬品 | ||
| 石油・ガス・エネルギー | ||
| 食品・飲料 | ||
| 自動車 | ||
| 化学品 | ||
| その他のエンドユーザー | ||
| カーゴ構成別 | コンテナ化カーゴ | |
| ブレークバルクおよびプロジェクトカーゴ | ||
| ドライバルクカーゴ | ||
| 液体バルクカーゴ | ||
| 地域別 | ジャワ(ジャカルタおよびBOD) | |
| スマトラ | ||
| カリマンタン | ||
| スラウェシ | ||
| バリおよびヌサ・トゥンガラ | ||
| パプア地域およびマルク諸島 | ||


レポートで回答される主要な質問
2031年のインドネシア フレート フォワーディングの予測値は?
インドネシア フレート フォワーディング市場は2031年までに20.14 ビリオン 米ドルに達し、2026年からCAGR 5.76%で成長すると予測されています。
インドネシア フレート フォワーディングで最も大きな役割を果たす輸送モードは何ですか?
海上フレート フォワーディングは2025年に72.86%の収益シェアでリードしており、これは島間および国際貿易が海上ルートに大きく依存しているためです。
インドネシアにおける航空フレート フォワーディング需要を牽引しているものは何ですか?
航空フレートは、電子機器、医薬品、およびその他の時間敏感な出荷がより迅速な輸送を必要とするため、2031年にかけてCAGR 7.98%で成長すると予測されています。
フレート フォワーディングサービスで最も急成長が期待される地域はどこですか?
スラウェシはニッケル加工とマカッサル新港の活動に支えられ、2031年にかけてCAGR 8.79%で成長すると予測されています。
デジタルフレートプラットフォームは物流プロバイダーにどのような影響を与えていますか?
デジタルファーストまたはオンラインプラットフォームは、顧客が即時見積もり、デジタル書類、および追跡をますます必要とするため、2031年にかけてCAGR 12.84%で成長すると予測されています。
インドネシアのフレート フォワーダーにとっての主な運用上の制約は何ですか?
タンジュン・プリオクの混雑、複雑な通関要件、島間設備の不均衡、およびデータ統合の不均一さがコストを増加させ、カーゴの移動を遅延させる可能性があります。
最終更新日:



