
Taille et part du marché du fret en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
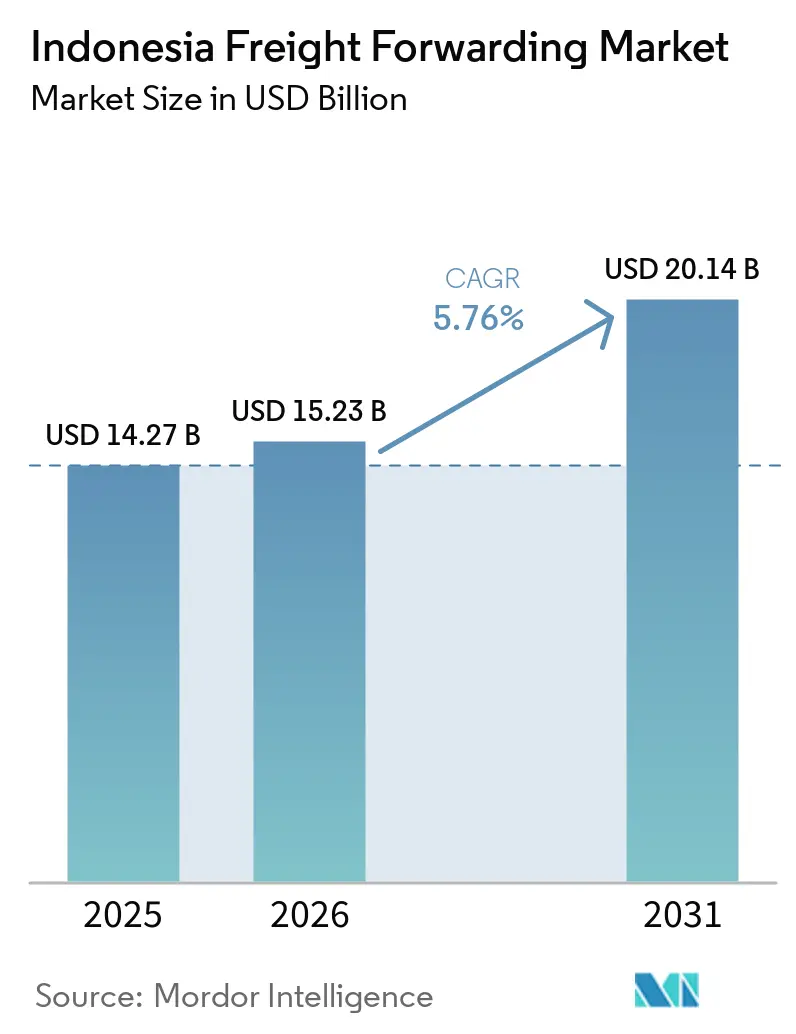
| Taille du marché de l'année de base (2025) | 14.27 Milliards de dollars |
| Taille du Marché (2026) | 15.23 Milliards de dollars |
| Taille du Marché (2031) | 20.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.76 % |
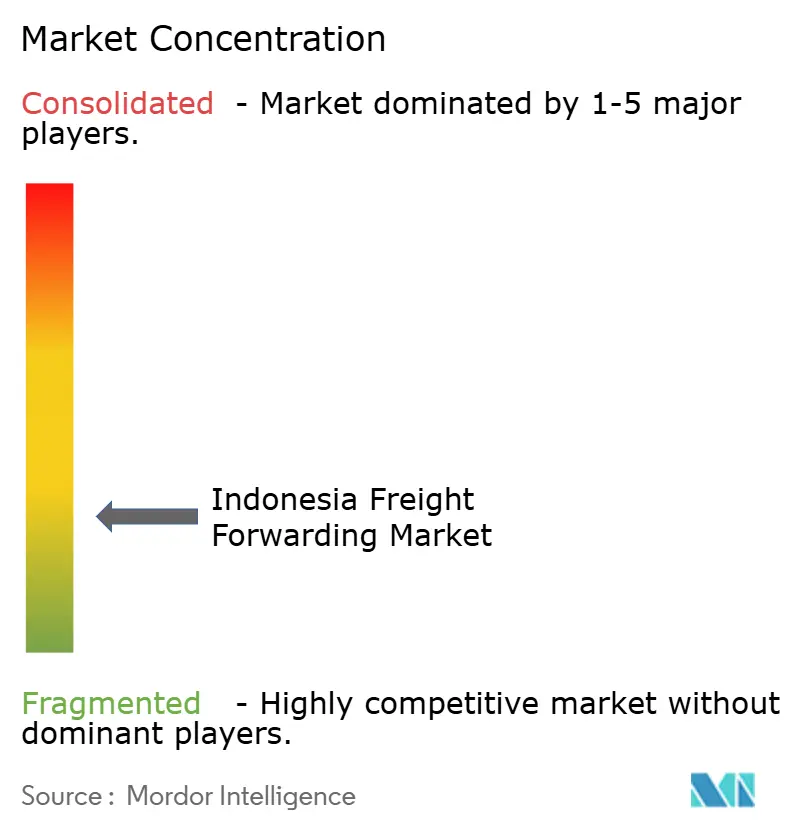
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fret en Indonésie par Mordor Intelligence
La taille du marché du fret en Indonésie était évaluée à 14,27 milliards USD en 2025, et devrait croître de 15,23 milliards USD en 2026 pour atteindre 20,14 milliards USD d'ici 2031, à un CAGR de 5,76 % durant la période de prévision (2026-2031).
La géographie insulaire du pays reste centrale dans les flux commerciaux entre les zones de production, les ports, les aéroports et les marchés de destination. Les exportations manufacturières ont atteint 75,57 milliards USD en avril 2026, tandis que les exportations totales ont atteint 92,15 milliards USD, soutenant la demande de services logistiques transfrontaliers. La politique de valorisation industrielle accroît également la demande de services capables de gérer les équipements, les matériaux semi-finis et la documentation sur de nouvelles routes d'approvisionnement. Les systèmes douaniers et terminaux numériques modifient la façon dont les prestataires se concurrencent, les clients attendant de plus en plus un suivi précis des expéditions et un traitement plus rapide des documents. Les extensions d'infrastructures hors de Java pourraient élargir les opportunités, bien que la congestion portuaire, l'incertitude réglementaire et l'inégalité de la connectivité des systèmes affectent encore la fiabilité des services.
Points clés du rapport
- Par mode de transport, le fret maritime a représenté 72,86 % de la taille du marché du fret en Indonésie en 2025, tandis que le fret aérien devrait enregistrer un CAGR de 7,98 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises ont détenu 68,43 % de la part du marché du fret en Indonésie en 2025, tandis que les petites et moyennes entreprises devraient enregistrer un CAGR de 9,56 % jusqu'en 2031.
- Par modèle de transitaire, les transitaires traditionnels à actifs légers ont détenu 62,68 % de la taille du marché du fret en Indonésie en 2025, tandis que les plateformes numériques ou en ligne devraient enregistrer un CAGR de 12,84 % jusqu'en 2031.
- Par secteur d'utilisateur final, l'industrie et la fabrication ont représenté 31,82 % de la part du marché du fret en Indonésie en 2025, tandis que le commerce de détail et le commerce électronique devraient enregistrer un CAGR de 10,42 % jusqu'en 2031.
- Par configuration de cargaison, le fret conteneurisé a représenté 46,63 % de la taille du marché du fret en Indonésie en 2025, tandis que le fret liquide en vrac devrait enregistrer un CAGR de 7,04 % jusqu'en 2031.
- Par région, Java, incluant Jakarta et BOD, a détenu 57,43 % de la part du marché du fret en Indonésie en 2025, tandis que Sulawesi devrait enregistrer un CAGR de 8,79 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du fret en Indonésie
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion de la fabrication orientée vers l'exportation | +1.2% | Mondial, avec une attraction principale des corridors commerciaux ASEAN et Asie de l'Est, notamment Java, Batam et Kalimantan | Moyen terme (2 à 4 ans) |
| Commerce électronique transfrontalier et importations de biens de consommation | +0.9% | Marchés principaux de Java et Sumatra, avec extension à Sulawesi et Bali | Court terme (≤ 2 ans) |
| Modernisation des ports, aéroports et corridors logistiques nationaux | +0.8% | Java, incluant Tanjung Priok, Patimban et Soekarno-Hatta, avec extension au nouveau port de Makassar et à Kalimantan | Long terme (≥ 4 ans) |
| Numérisation de l'écosystème logistique national | +0.7% | National, avec des gains opérationnels précoces à Tanjung Priok et déploiement dans 12 grands ports | Moyen terme (2 à 4 ans) |
| Flux de cargaisons spécialisées VE, santé et chaîne du froid | +0.5% | Zones d'assemblage de Java, Sulawesi et corridors d'approvisionnement en batteries de Kalimantan | Long terme (≥ 4 ans) |
| Demande de consolidation inter-îles des pôles économiques secondaires | +0.5% | Sulawesi, Kalimantan, Papouasie et Moluques, avec demande d'alimentation depuis l'arrière-pays de Sumatra | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fabrication orientée vers l'exportation et des cargaisons spécialisées
La politique de valorisation industrielle de l'Indonésie déplace le traitement du nickel, du cuivre et de la bauxite vers des sites proches des sources, augmentant les expéditions internationales de produits semi-finis, d'équipements industriels et de la documentation associée. Les exportations manufacturières ont atteint 75,57 milliards USD en avril 2026, avec la Chine, les États-Unis et l'Inde comme destinations importantes, soutenant la demande de transitaires qui coordonnent les documents fournisseurs, les certificats d'origine et les exigences de manutention. La construction de fonderies et de raffineries crée également une demande de logistique de projet pour des équipements surdimensionnés nécessitant des capacités de vrac conventionnel et de levage lourd. En revanche, les cargaisons de santé, chimiques et de véhicules électriques nécessitent la gestion des marchandises dangereuses, le contrôle de la température, des dossiers conformes et une livraison dans les délais. La montée en puissance de la fabrication en flux tendu et du séquençage des composants de véhicules électriques accroît encore les exigences de service, créant des opportunités pour les prestataires dotés de capacités spécialisées au-delà du courtage standard de conteneurs.
Commerce électronique transfrontalier et importations de biens de consommation
Les colis de plus petite taille font évoluer les flux de fret vers des poids d'expédition moyens plus faibles, augmentant la demande de services de consolidation, de groupage et de fret aérien. Le marché du fret en Indonésie bénéficie de la nécessité pour les vendeurs en ligne d'effectuer des expéditions fréquentes, tandis que l'exécution nationale relie les sites sous contrôle douanier aux réseaux de livraison locale. Cela favorise les prestataires offrant une intégration du transit, du stockage, du traitement douanier et des transferts de livraison, bien que la concurrence s'intensifie de la part des places de marché développant des capacités logistiques internes. La demande s'étend au-delà de Java et Sumatra vers des marchés tels que Sulawesi et Bali. Parallèlement, la cotation numérique et la documentation automatisée peuvent améliorer l'accès pour les petits importateurs et simplifier les expéditions à volume élevé et faible valeur. Cependant, la faiblesse des revenus par colis exige une consolidation efficace, des transferts prévisibles et une tarification transparente, rendant l'intégration de l'exécution internationale vers nationale importante pour protéger la valeur des expéditions.
Modernisation des ports, aéroports, corridors et numérisation
Les opérations d'essai de Pelindo au Terminal à conteneurs 2 de Tanjung Priok ont débuté en août 2026, ajoutant un quai de 517,5 mètres et une capacité initiale de parc de 8 425 EVP, avec 2 portiques supplémentaires prévus pour le quatrième trimestre 2026. L'augmentation de capacité et l'initiative Pelindo Indonesia Network Pendulum, visant jusqu'à 20 corridors de navigation inter-îles, peuvent améliorer la gestion des navires, réduire les retards et le repositionnement à vide, et renforcer les liaisons de cargaison sur les routes de hub et d'alimentation, renforçant le rôle de ports tels que Patimban, le nouveau port de Makassar et Kuala Tanjung[1]Indonesia Shipping Gazette, "Pelindo Launches Terminal 2 to Boost Tanjung Priok Productivity," Indonesia Shipping Gazette, indoshippinggazette.com. Parallèlement, la numérisation logistique a rationalisé la documentation et les réservations, avec le déploiement du reporting du commerce inter-îles dans 12 ports via le système PAB et l'intégration du Guichet Unique National Indonésien en octobre-novembre 2025, tandis que le Système de Réservation de Terminal de Tanjung Priok a introduit la réservation de camions en ligne et hors ligne en août 2025. Ces développements peuvent améliorer la planification, la validation des documents et la prévisibilité des créneaux de camions pour les transitaires disposant de flux de travail numériques intégrés.
Consolidation inter-îles et pôles économiques secondaires
L'activité économique hors de Java accroît la demande de consolidation inter-îles, notamment à Sulawesi, Kalimantan, Papouasie et aux Moluques, où le traitement des minéraux, les produits agricoles, la pêche et les matériaux de construction génèrent des volumes de cargaison croissants. Le marché du fret en Indonésie nécessite des services d'alimentation qui consolident les petites charges, gèrent la documentation et relient les ports secondaires aux centres de distribution nationaux, notamment là où les volumes ne justifient pas des mouvements de conteneurs dédiés. Samudera Indonesia a alloué 300 millions USD pour 2026 à l'expansion de sa flotte, à un terminal à conteneurs à Patimban et à un chantier naval à Madura, soulignant l'importance de la capacité du réseau domestique, tandis que PELNI et Meratus Line ont convenu d'améliorer la consolidation des cargaisons sur les routes de la Route Maritime S4A et S4B entre l'est de l'Indonésie et les hubs de Java[2]Jakarta Weekly, "PELNI–Meratus Collaboration Aims to Improve Logistics Distribution in Eastern Indonesia," Jakarta Weekly, jakartaweekly.com. Des liaisons plus régulières peuvent soutenir la consolidation de charges partielles et des horaires plus stables, bien que les déséquilibres entre flux d'importation et d'exportation puissent augmenter les coûts sur les routes éloignées.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Congestion portuaire et contraintes des parcs à conteneurs | -0.6% | Java, incluant Tanjung Priok et Tanjung Emas, avec extension à Belawan à Sumatra | Court terme (≤ 2 ans) |
| Complexité douanière et risque documentaire | -0.5% | National, avec un impact aigu à Tanjung Priok et au terminal de fret de Soekarno-Hatta | Moyen terme (2 à 4 ans) |
| Déséquilibre du réseau inter-îles et repositionnement des conteneurs vides | -0.4% | Sulawesi, Kalimantan, Papouasie et Moluques | Long terme (≥ 4 ans) |
| Interopérabilité inégale des systèmes numériques entre les parties prenantes logistiques | -0.3% | National, avec les effets les plus sévères dans les ports secondaires hors de Java | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Congestion portuaire et complexité douanière
Tanjung Priok traite la majorité des importations indonésiennes et environ 40 % du débit national de conteneurs, faisant de la congestion un risque clé pour le marché du fret en Indonésie en raison de files d'attente de navires plus longues, d'une occupation plus élevée des parcs et d'une plus grande exposition aux surestaries[3]Indonesia Shipping Gazette, "Adaptive Gate Pass Policy Helps Ease Port Congestion, Set Future Benchmark," Indonesia Shipping Gazette, indoshippinggazette.com. Lors du pic post-Aïd de mars-avril 2026, un Centre de commandement intégré du contrôle des flux logistiques a coordonné les terminaux, les entreprises de transport routier et les agences publiques, mais la nouvelle capacité terminale n'a pas immédiatement résolu les contraintes d'accès routier et de planification des camions, obligeant les transitaires à intégrer les retards dans les délais de transit et la planification de la libération des cargaisons. Le dédouanement nécessite également une coordination entre les droits de douane, les accises, la quarantaine, le BPOM et les licences sectorielles spécifiques, les processus manuels augmentant les risques documentaires. La révision KBLI 2025 est contestée par environ 600 entreprises de transit et de logistique via l'ALFI, créant une incertitude pour les modèles de services intégrés et les investissements associés. Les prestataires disposant de contrôles documentaires préalables à l'arrivée et de solides capacités réglementaires peuvent réduire les délais de dédouanement et les risques de pénalités.
Déséquilibre du réseau et interopérabilité inégale des systèmes
Les routes inter-îles font face à des déséquilibres de cargaison car les biens de consommation et de construction se déplacent souvent de Java vers les îles orientales sans flux de retour conteneurisés équivalents, le repositionnement à vide étant estimé à 15 % à 20 % des coûts d'exploitation des navires sur les routes orientales. Cela peut maintenir les tarifs de fret vers l'est plus élevés et augmenter les coûts logistiques pour les exportateurs hors de Java. Parallèlement, le Pelindo Indonesia Network Pendulum vise à améliorer la correspondance des cargaisons sur les services en étoile sur plusieurs années. L'intégration numérique est également inégale, car les systèmes portuaires, douaniers, des transporteurs, des courtiers, du transport routier et des destinataires n'échangent pas systématiquement les données d'expédition, augmentant la dépendance aux mises à jour manuelles et ralentissant la gestion des exceptions. Les ports secondaires peuvent faire face à des délais de traitement documentaire plus longs en raison d'une intégration moins mature, renforçant l'importance des prestataires disposant de systèmes connectés entre transporteurs, douanes et expéditeurs. Le marché du fret en Indonésie pourrait donc voir se creuser l'écart entre les prestataires numériquement intégrés et les entreprises opérant via des processus déconnectés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport : les services maritimes dominent tandis que le fret aérien croît plus rapidement
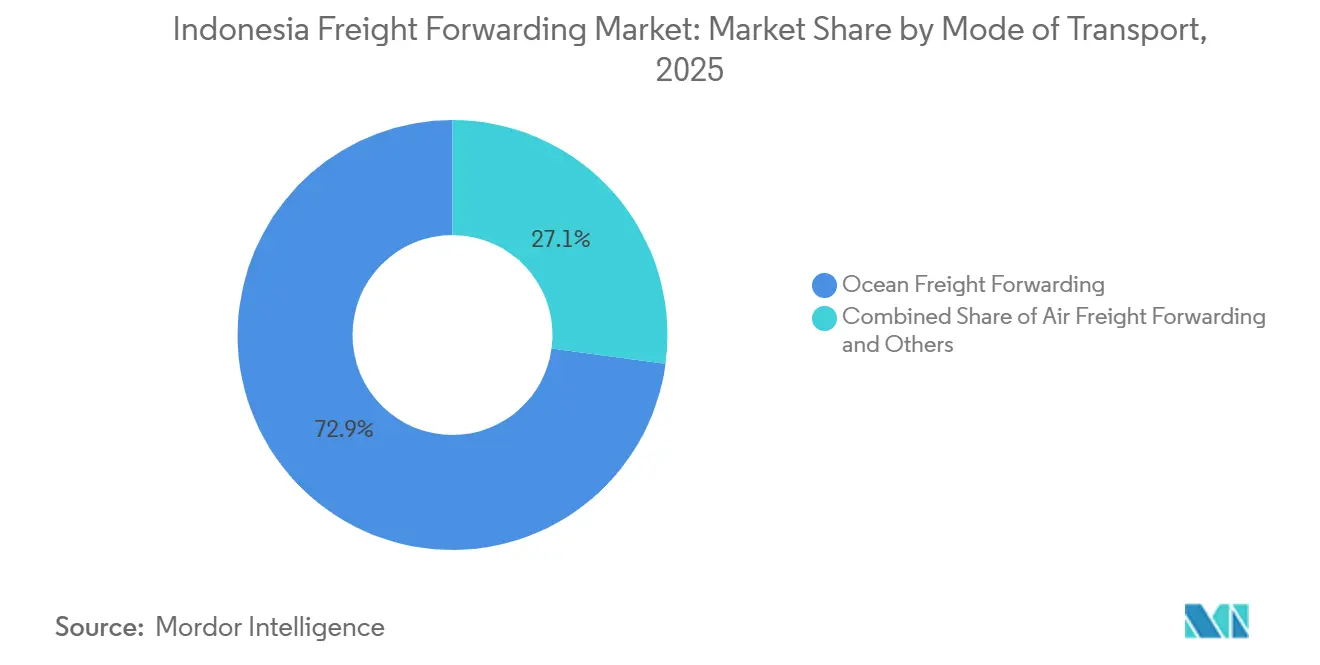
Le fret maritime a représenté 72,86 % de la part du marché du fret en Indonésie en 2025, tandis que le fret aérien devrait se développer à un CAGR de 7,98 % jusqu'en 2031. Le fret maritime dessert les marchandises conteneurisées, les produits semi-transformés et les biens manufacturés nécessitant un transport longue distance économique. Les services en conteneur complet soutiennent les grands expéditeurs disposant de contrats d'exportation réguliers dans l'huile de palme, le charbon, les produits à base de nickel, les vêtements et les catégories connexes. Les mouvements de groupage servent les fournisseurs ayant besoin d'une plus grande flexibilité dans les délais d'expédition et ne pouvant pas remplir un conteneur complet. Le transit routier relie les usines, les entrepôts et les terminaux à travers Java et le corridor trans-Sumatra. Ces fonctions de premier kilomètre et de dernier kilomètre restent essentielles même lorsque l'expédition principale se fait par voie maritime.
La taille du marché du fret en Indonésie pour le fret aérien bénéficie des cargaisons à haute valeur ajoutée et sensibles au temps, telles que les composants semi-conducteurs, les produits pharmaceutiques et les articles de mode. Les services aériens peuvent répondre à des exigences de transit court que les mouvements maritimes ne peuvent pas satisfaire. DHL Express a inauguré une passerelle de Surabaya améliorée en décembre 2025 et étend la capacité de la passerelle de Jakarta. Le transit ferroviaire reste limité car le réseau de fret est concentré à Java et fait face à des contraintes d'écartement et de capacité. Les options intermodales mer-route deviennent plus pertinentes pour les produits agricoles palettisés et les biens de grande consommation entre les zones de production et les centres de distribution de Java. Les normes de marchandises dangereuses et pharmaceutiques de l'Association du transport aérien international sont de plus en plus utilisées par les expéditeurs multinationaux lors de la sélection de services de fret aérien conformes.


Par taille d'entreprise : les grands comptes soutiennent les volumes tandis que les PME se développent
Les grandes entreprises ont détenu 68,43 % de la taille du marché du fret en Indonésie en 2025, tandis que les petites et moyennes entreprises devraient enregistrer un CAGR de 9,56 % jusqu'en 2031. Les clients clés comprennent les fabricants multinationaux, les entreprises énergétiques d'État et les grands distributeurs qui opèrent généralement via des accords de transporteur préférentiel. Leurs volumes d'expédition récurrents soutiennent les investissements des transitaires dans les passerelles, les entrepôts et les capacités de courtage agréées, tout en renforçant leur pouvoir de négociation avec les transporteurs. Les grands clients accordent également la priorité à la fiabilité des capacités, à la conformité réglementaire et à la continuité des services, soutenant le rôle des opérateurs établis dans le secteur du fret en Indonésie.
La cotation en ligne, les connaissements électroniques et le dédouanement numérique réduisent le seuil d'entrée pratique pour les petits exportateurs. Les transformateurs alimentaires, les producteurs d'artisanat, les fournisseurs d'électronique et les entreprises de produits chimiques spécialisés peuvent accéder aux services de fret international avec des tailles d'expédition plus petites. Ces clients nécessitent souvent un suivi, des calendriers de consolidation flexibles et une aide à la documentation douanière. DSV a achevé l'intégration de DB Schenker dans PT DSV Transport Indonesia en mai 2026, élargissant la couverture de service locale de l'entreprise combinée[4]DSV A/S, "DSV Completes Acquisition of Schenker," DSV, dsv.com. Cette couverture élargie peut étendre les options de service de niveau entreprise aux comptes du marché intermédiaire. Les exigences de licences d'importation favorisent toujours les prestataires établis et agréés par rapport aux courtiers informels pour les marchandises réglementées.
Par modèle de transitaire : les réseaux traditionnels dominent tandis que les plateformes modifient les attentes de service
Les transitaires traditionnels à actifs légers ont détenu 62,68 % de la part du marché du fret en Indonésie en 2025, tandis que les plateformes numériques ou en ligne devraient enregistrer un CAGR de 12,84 % jusqu'en 2031. Les relations établies avec les transporteurs, les licences de courtage en douane et les réseaux inter-îles continuent de soutenir les prestataires traditionnels. Leur connaissance opérationnelle et leurs relations locales aident également à gérer les exceptions telles que les inspections de cargaison, les réclamations pour dommages et les déroutements de navires. Les processus logistiques impliquant souvent des perturbations et des exigences non standard, la capacité à résoudre les problèmes opérationnels reste importante. Les réseaux traditionnels continuent donc de jouer un rôle significatif aux côtés de l'adoption croissante des outils numériques de transit de fret.
Ces prestataires répondent à la demande de devis immédiats, de documents numériques et de visibilité des expéditions. Leurs systèmes peuvent réduire les transferts manuels et les coûts de traitement du courtage pour certaines expéditions. Ce modèle est particulièrement pertinent pour les comptes de petite et moyenne taille qui ont besoin de comparaisons de prix rapides et de processus de réservation simples. Les prestataires hybrides occupent une position distincte car ils possèdent ou louent des entrepôts, des équipements de manutention ou des capacités de transport routier sélectionnés. Kuehne+Nagel a renouvelé un contrat de réapprovisionnement de 4 ans pour le plus grand producteur de GNL d'Indonésie depuis sa base à terre de Lamongan et a poursuivi un projet d'expansion pour la même installation. Le contrat montre comment une capacité physique spécialisée peut soutenir des travaux de logistique de projet récurrents.
Par secteur d'utilisateur final : la fabrication domine tandis que le commerce de détail et le commerce électronique accélèrent
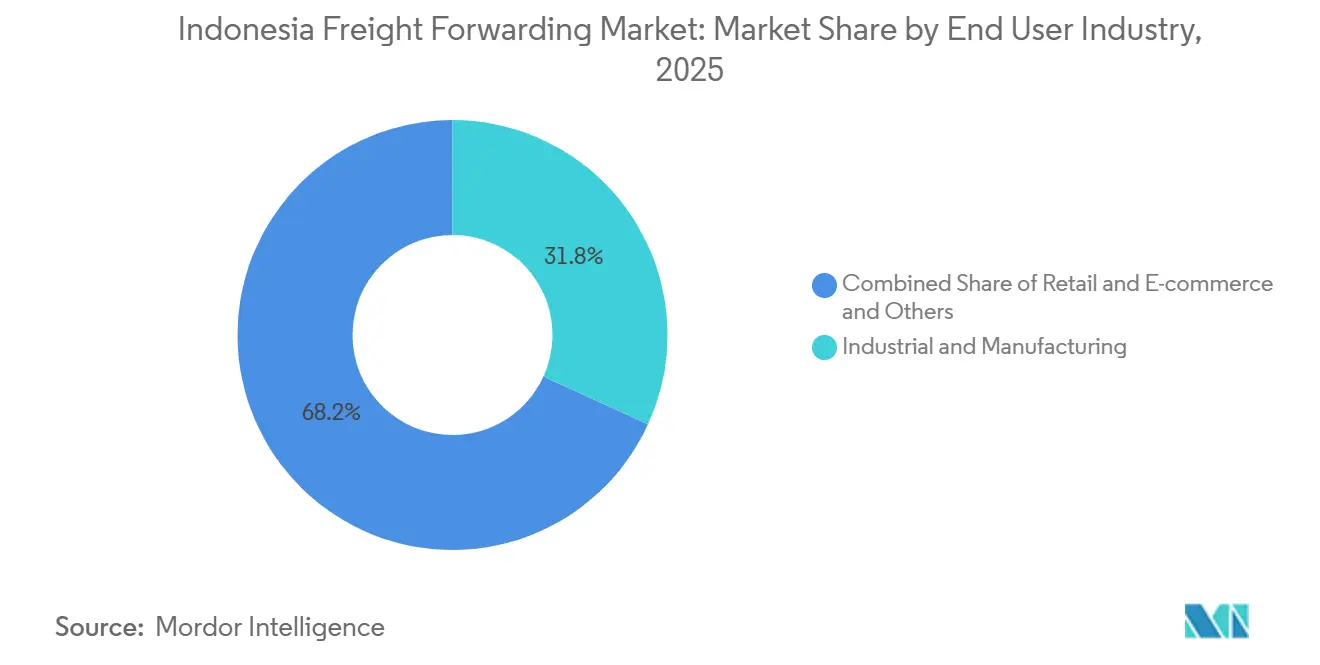
Les utilisateurs finaux industriels et manufacturiers ont représenté 31,82 % de la part du marché du fret en Indonésie en 2025, tandis que le commerce de détail et le commerce électronique devraient se développer à un CAGR de 10,42 % jusqu'en 2031. Les clients clés comprennent les transformateurs d'huile de palme, les producteurs de textiles et de vêtements, les fournisseurs de chaussures, les entreprises automobiles et les fabricants à base de nickel. Ces industries nécessitent un mouvement coordonné des matières premières, des intrants de production, des produits finis et de la documentation d'exportation. La fabrication automobile accroît encore la demande de livraisons de composants synchronisées et de réservations d'exportation, tandis que les intrants chimiques et les produits semi-finis peuvent nécessiter une manutention spécialisée. L'ampleur et la complexité des expéditions manufacturières font de ces clients une source importante de contrats pour les transitaires soutenant le commerce international.
Un dédouanement plus rapide pour les expéditions de colis éligibles peut soutenir les petits vendeurs en ligne qui s'approvisionnent à l'international. Les expéditions de santé et pharmaceutiques représentent une base de revenus plus modeste mais peuvent nécessiter un contrôle de la température, une documentation de Bonnes Pratiques de Distribution et des permis BPOM. Les flux alimentaires et de boissons comprennent les ingrédients importés et les exportations de fruits de mer transformés, de produits à base d'huile de palme et de nouilles instantanées. Les produits chimiques, les matériaux de construction et les composants électroniques fournissent des travaux supplémentaires pour le marché du fret indonésien.
Par configuration de cargaison : les conteneurs restent centraux tandis que le vrac liquide progresse
Le fret conteneurisé a représenté 46,63 % de la taille du marché du fret en Indonésie en 2025, tandis que le fret liquide en vrac devrait enregistrer un CAGR de 7,04 % jusqu'en 2031. Les conteneurs standard de 20 pieds et 40 pieds traitent une large gamme de biens manufacturés et de marchandises, la conversion de certaines expéditions de riz en sac et d'engrais vers des conteneurs soutenant encore leur utilisation. Les expéditions en conteneur complet et la demande de groupage de divers expéditeurs contribuent au trafic de conteneurs. Le transport conteneurisé offre également une flexibilité aux fournisseurs gérant des produits mixtes vers différentes destinations, en faisant un segment de revenus clé pour les prestataires desservant les routes commerciales établies.
Les matières premières chimiques, les huiles alimentaires et la distribution de carburant soutiennent la demande de pétroliers dans l'archipel. L'activité de raffinage et de pétrochimie peut ajouter des travaux de transit spécialisés car les expéditions nécessitent des réservoirs appropriés, des procédures de sécurité et une documentation. Samudera Indonesia a commandé 2 pétroliers chimiques à des chantiers navals chinois dans le cadre de son programme de dépenses en capital 2026. Le vrac conventionnel et le fret de projet sont pertinents pour les équipements de fonderie, les systèmes d'alimentation électrique et les modules offshore. Le vrac sec continue de transporter du charbon, des minéraux et des produits agricoles, tandis que la valorisation industrielle peut progressivement faire évoluer son mix vers des matériaux transformés. Les exigences en matière de marchandises dangereuses et pharmaceutiques créent des barrières pour les prestataires gérant des conteneurs-citernes et des cargaisons réfrigérées.
Analyse géographique
Java, incluant Jakarta et BOD, a représenté 57,43 % du marché du fret en Indonésie en 2025. L'île concentre la capacité manufacturière, le financement du commerce et les principales infrastructures portuaires. Tanjung Priok traite la majeure partie du commerce international de conteneurs du pays et reste la principale passerelle pour de nombreux importateurs. Patimban commence à gérer le débordement automobile et industriel lorsque Tanjung Priok approche de ses limites pendant les périodes de pointe. Samudera Indonesia développe un terminal à conteneurs à Patimban dans le cadre de ses plans de capacité. Soekarno-Hatta est la principale passerelle de fret aérien pour les expéditions pharmaceutiques, électroniques et de mode.
Sulawesi devrait enregistrer un CAGR de 8,79 % jusqu'en 2031. La taille du marché du fret en Indonésie à Sulawesi est soutenue par l'activité de traitement du nickel et le rôle du nouveau port de Makassar dans les flux de fret de l'est de l'Indonésie. Belawan, Palembang et l'activité industrielle près de Batam ancrent Sumatra. Le cluster électronique de Batam contribue aux mouvements de composants sensibles au temps, et DHL Express l'a identifié comme le nœud à la croissance la plus rapide au sein de ses opérations indonésiennes. Kalimantan gère les flux d'exportation de charbon et d'huile de palme via Balikpapan, Banjarmasin et Pontianak. Le projet de relocalisation de la capitale Nusantara soutient également la demande de construction et de logistique de projet dans la région.
Bali et Nusa Tenggara sont centrées sur la logistique d'approvisionnement liée au tourisme, notamment les biens de grande consommation, les approvisionnements alimentaires et de boissons, et les importations hôtelières. Elles gèrent également de plus petits volumes d'exportations de fruits de mer transformés et d'artisanat. La Papouasie et les Moluques ont des volumes plus faibles mais conservent une importance stratégique pour les routes d'approvisionnement énergétiques spécialisées et communautaires. Le complexe GNL de Tangguh en Papouasie occidentale soutient la demande de transit spécialisé associé à la chaîne d'approvisionnement énergétique. Les routes de la Route Maritime aident à maintenir les services de transport maritime pour les communautés qui seraient autrement coûteuses à atteindre. Une consolidation logistique d'État de juillet 2026 a regroupé 7 entreprises sous MTI et visait à renforcer la connectivité de distribution nationale. Ce changement peut être particulièrement pertinent dans l'est de l'Indonésie, où la couverture des réseaux privés est moins étendue.
Paysage concurrentiel
Le marché du fret en Indonésie est fragmenté. DHL Group, DSV, Kuehne+Nagel et A.P. Moller-Maersk se concurrencent par leur portée internationale, leurs outils numériques et leur couverture de services spécialisés. PT Samudera Indonesia et Meratus Group se concurrencent par leurs réseaux de navires domestiques et leur expérience sur les routes inter-îles. DSV a finalisé son acquisition de DB Schenker pour 14,3 milliards EUR (16,3 milliards USD) en avril 2025. PT DSV Transport Indonesia a ensuite commencé à opérer en tant qu'entité locale unifiée en mai 2026. Cette combinaison exerce une pression accrue sur les services de fret aérien, maritime et routier.
Le positionnement concurrentiel dépend de plus en plus de la capacité à relier les données d'expédition, le statut douanier et l'exécution du transport. Les entreprises mondiales développent des capacités dans la chaîne du froid, les cargaisons contrôlées et les services d'approvisionnement intégrés. Les entreprises nationales utilisent les relations locales, les services en zone franche et la connaissance des exigences de contenu local pour soutenir les comptes régionaux. Samudera Indonesia a ajouté des centaines de véhicules opérationnels équipés d'IoT à sa flotte de transport terrestre en juin 2026. La flotte comprend des systèmes d'énergie solaire destinés à réduire l'intensité carbone. Cette initiative soutient un meilleur suivi et une meilleure sécurité des cargaisons pour les clients ayant besoin d'une visibilité opérationnelle.
Maersk Logistics Indonesia a reçu l'approbation du Centre Logistique Sous Douane pour son installation de Semarang en août 2026. L'installation a enregistré un investissement de 13,04 milliards IDR (0,79 million USD), avec des projections de 17,80 milliards IDR (1,08 million USD) d'ici 2030. L'approbation permet le stockage sous douane et le soutien logistique lié au commerce depuis Java centrale. Cela étend la position de service intérieur de Maersk au-delà du transport port à port. Les travaux de projet de Kuehne+Nagel à Lamongan montrent la valeur des actifs logistiques sectoriels spécifiques pour les clients du secteur énergétique. Les opportunités concurrentielles subsistent dans la chaîne du froid pharmaceutique, les composants de véhicules électriques et le fret de projet, où les procédures spécialisées et une exécution locale fiable restent importantes. Le marché du fret en Indonésie est susceptible de récompenser les prestataires qui combinent des opérations conformes avec des informations claires sur les expéditions.
Leaders du secteur du fret en Indonésie
DHL Group
DSV A/S
Kuehne+Nagel
A.P. Moller - Maersk
PT Samudera Indonesia Tbk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : PT Pelabuhan Indonesia a lancé les opérations d'essai du Terminal à conteneurs 2 au port de Tanjung Priok, Jakarta. Le terminal dispose d'un quai de 517,5 mètres, d'une capacité initiale de parc de 8 425 EVP et de 4 portiques sur pneumatiques, avec 2 portiques supplémentaires prévus pour le quatrième trimestre 2026. Le lancement soutient l'initiative Pelindo Indonesia Network Pendulum visant jusqu'à 20 nouveaux corridors de navigation inter-îles.
- Mai 2026 : PT DSV Transport Indonesia a commencé ses opérations en tant qu'entité unifiée à la suite de l'intégration complète de PT Schenker Logistics Indonesia dans la plateforme indonésienne de DSV. L'intégration consolide les opérations de fret aérien, maritime et routier sous une seule entité locale, élargissant la couverture de marché de DSV en Indonésie sur tous les niveaux de service après que DSV a finalisé l'acquisition mondiale de DB Schenker auprès de Deutsche Bahn pour 14,3 milliards EUR (16,3 milliards USD) en avril 2025.
- Mars 2026 : Kuehne+Nagel a renouvelé un contrat de réapprovisionnement de 4 ans pour le plus grand producteur de GNL d'Indonésie depuis sa base à terre de Lamongan, où l'entreprise a progressivement ajouté des ressources maritimes et du personnel spécialisé pour servir la chaîne d'approvisionnement pétrolière et gazière. Kuehne+Nagel exécute également simultanément un projet d'expansion pour la même installation de GNL, prolongeant son partenariat logistique exclusif à la base à terre de Lamongan.
- Décembre 2025 : DHL Express a inauguré une installation de passerelle de Surabaya améliorée pour renforcer la connectivité de Java Est. L'entreprise étend simultanément la capacité de la passerelle de Jakarta dans le cadre de sa stratégie visant à positionner l'Indonésie comme un hub logistique Asie-Pacifique.


Périmètre du rapport sur le marché du fret en Indonésie
| Fret maritime | Conteneur complet (FCL) |
| Groupage (LCL) | |
| Fret routier | Chargement complet (FTL) |
| Groupage routier (LTL) | |
| Fret aérien | |
| Fret ferroviaire | |
| Transit multimodal et intermodal |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Transitaires traditionnels à actifs légers |
| Plateformes numériques ou en ligne |
| Transitaires hybrides à actifs propres |
| Industrie et fabrication |
| Commerce de détail et commerce électronique |
| Santé et produits pharmaceutiques |
| Pétrole, gaz et énergie |
| Alimentation et boissons |
| Automobile |
| Produits chimiques |
| Autres utilisateurs finaux |
| Fret conteneurisé |
| Vrac conventionnel et fret de projet |
| Vrac sec |
| Vrac liquide |
| Java (Jakarta et BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali et Nusa Tenggara |
| Région de Papouasie et îles Moluques |
| Par mode de transport | Fret maritime | Conteneur complet (FCL) |
| Groupage (LCL) | ||
| Fret routier | Chargement complet (FTL) | |
| Groupage routier (LTL) | ||
| Fret aérien | ||
| Fret ferroviaire | ||
| Transit multimodal et intermodal | ||
| Par taille d'entreprise | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par modèle de transitaire | Transitaires traditionnels à actifs légers | |
| Plateformes numériques ou en ligne | ||
| Transitaires hybrides à actifs propres | ||
| Par secteur d'utilisateur final | Industrie et fabrication | |
| Commerce de détail et commerce électronique | ||
| Santé et produits pharmaceutiques | ||
| Pétrole, gaz et énergie | ||
| Alimentation et boissons | ||
| Automobile | ||
| Produits chimiques | ||
| Autres utilisateurs finaux | ||
| Par configuration de cargaison | Fret conteneurisé | |
| Vrac conventionnel et fret de projet | ||
| Vrac sec | ||
| Vrac liquide | ||
| Par région | Java (Jakarta et BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali et Nusa Tenggara | ||
| Région de Papouasie et îles Moluques | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du fret en Indonésie en 2031 ?
Le marché du fret en Indonésie devrait atteindre 20,14 milliards USD d'ici 2031, enregistrant un CAGR de 5,76 % à partir de 2026.
Quel mode de transport joue le rôle le plus important dans le fret en Indonésie ?
Le fret maritime a dominé avec une part de revenus de 72,86 % en 2025, car le commerce inter-îles et international repose fortement sur les voies maritimes.
Qu'est-ce qui stimule la demande de fret aérien en Indonésie ?
Le fret aérien devrait enregistrer un CAGR de 7,98 % jusqu'en 2031, car les expéditions d'électronique, de produits pharmaceutiques et d'autres marchandises sensibles au temps nécessitent un transit plus rapide.
Quelle région devrait connaître la croissance la plus rapide pour les services de fret ?
Sulawesi devrait enregistrer un CAGR de 8,79 % jusqu'en 2031, soutenu par le traitement du nickel et l'activité du nouveau port de Makassar.
Comment les plateformes numériques de fret affectent-elles les prestataires logistiques ?
Les plateformes numériques ou en ligne devraient enregistrer un CAGR de 12,84 % jusqu'en 2031, car les clients ont de plus en plus besoin de devis immédiats, de documents numériques et de suivi.
Quelles sont les principales contraintes opérationnelles pour les transitaires en Indonésie ?
La congestion à Tanjung Priok, les exigences douanières complexes, le déséquilibre des équipements inter-îles et l'intégration inégale des données peuvent augmenter les coûts et retarder les mouvements de cargaison.
Dernière mise à jour de la page le:



