
Indonesien Frachtspeditionsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 14.27 Milliarden US-Dollar |
| Marktgröße (2026) | 15.23 Milliarden US-Dollar |
| Marktgröße (2031) | 20.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.76 % |
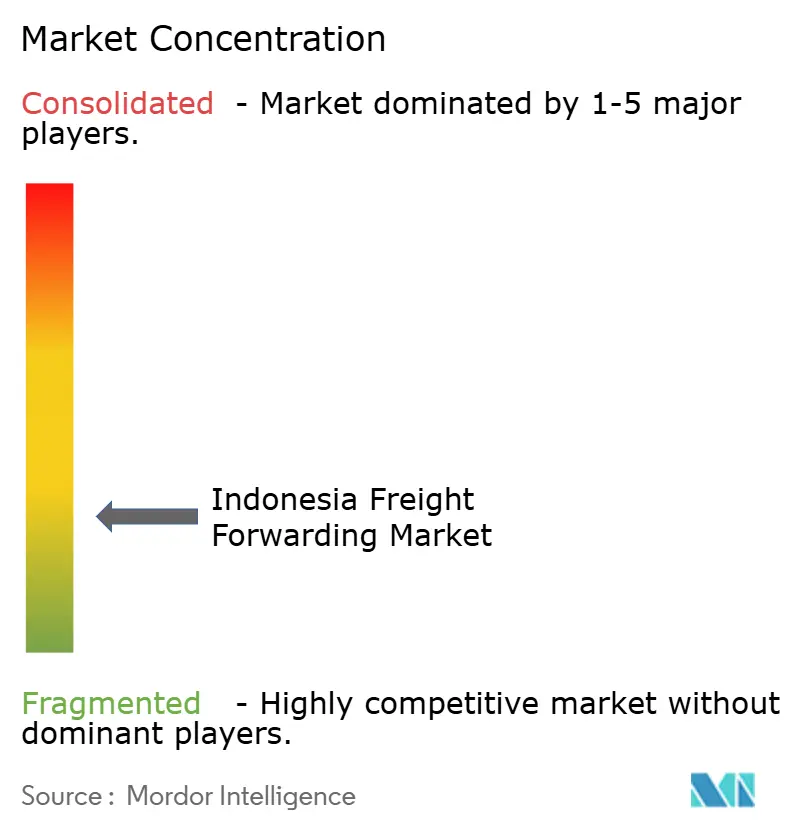
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Indonesien Frachtspeditionsmarkt Analyse von Mordor Intelligence
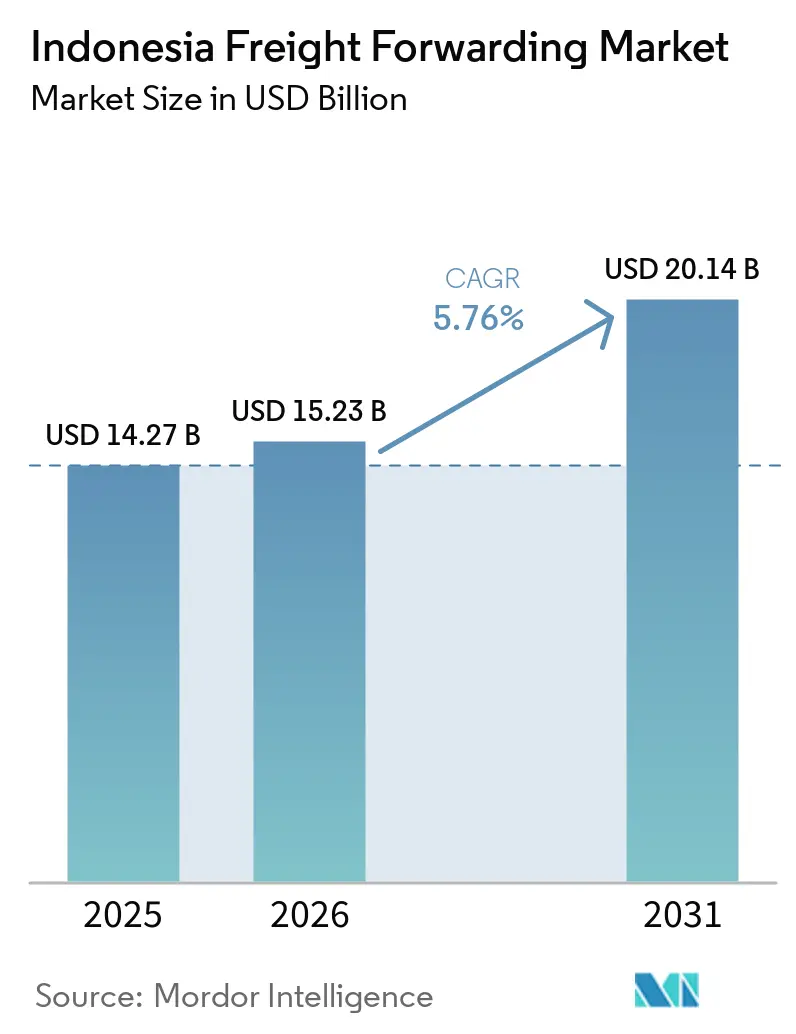
Die Größe des indonesischen Frachtspeditionsmarktes wurde im Jahr 2025 auf 14,27 Milliarden USD geschätzt und soll von 15,23 Milliarden USD im Jahr 2026 auf 20,14 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,76 % während des Prognosezeitraums (2026–2031).
Die Inselgeographie des Landes bleibt zentral für die Handelsströme zwischen Produktionsgebieten, Häfen, Flughäfen und Zielmärkten. Die Fertigungsexporte erreichten im April 2026 75,57 Milliarden USD, während die Gesamtexporte 92,15 Milliarden USD erreichten, was die Nachfrage nach grenzüberschreitenden Logistikdienstleistungen stützt. Die industrielle Weiterverarbeitung erhöht auch die Nachfrage nach Dienstleistungen, die Ausrüstung, Halbfertigmaterialien und verwaltete Dokumentation über neue Versorgungsrouten abwickeln können. Digitale Zoll- und Terminalsysteme verändern den Wettbewerb der Anbieter, da Kunden zunehmend genaue Sendungsstatus und schnellere Dokumentenverarbeitung erwarten. Infrastrukturerweiterungen außerhalb Javas können Chancen erweitern, obwohl Hafenstaus, Lizenzierungsunsicherheiten und ungleichmäßige Systemkonnektivität die Zuverlässigkeit der Dienstleistungen weiterhin beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
- Nach Transportmodus hielt die Seefrachtspeditionen im Jahr 2025 einen Anteil von 72,86 % an der Größe des indonesischen Frachtspeditionsmarktes, während die Luftfrachtspeditionen bis 2031 voraussichtlich eine CAGR von 7,98 % verzeichnen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 68,43 % am indonesischen Frachtspeditionsmarkt, während kleine und mittlere Unternehmen bis 2031 voraussichtlich eine CAGR von 9,56 % verzeichnen werden.
- Nach Spediteurmodell hielten traditionelle Asset-Light-Spediteure im Jahr 2025 einen Anteil von 62,68 % an der Größe des indonesischen Frachtspeditionsmarktes, während digitale oder Online-Plattformen bis 2031 voraussichtlich eine CAGR von 12,84 % verzeichnen werden.
- Nach Endnutzerbranche hielten Industrie und Fertigung im Jahr 2025 einen Anteil von 31,82 % am indonesischen Frachtspeditionsmarkt, während Einzel- und E-Commerce bis 2031 voraussichtlich eine CAGR von 10,42 % verzeichnen werden.
- Nach Ladungskonfiguration hielt containerisierte Ladung im Jahr 2025 einen Anteil von 46,63 % an der Größe des indonesischen Frachtspeditionsmarktes, während flüssige Schüttgutladung bis 2031 voraussichtlich eine CAGR von 7,04 % verzeichnen wird.
- Nach Region hielt Java, einschließlich Jakarta und BOD, im Jahr 2025 einen Anteil von 57,43 % am indonesischen Frachtspeditionsmarkt, während Sulawesi bis 2031 voraussichtlich eine CAGR von 8,79 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indonesischen Frachtspeditionsmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der exportorientierten Fertigung | +1.2% | Global, mit primärem Sog aus den ASEAN- und Ostasien-Handelskorridoren, insbesondere Java, Batam und Kalimantan | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitender E-Commerce und Konsumgüterimporte | +0.9% | Java und Sumatra als Kernmärkte, mit Ausstrahlungseffekten auf Sulawesi und Bali | Kurzfristig (≤ 2 Jahre) |
| Modernisierung von Häfen, Flughäfen und nationalen Logistikkorridoren | +0.8% | Java, einschließlich Tanjung Priok, Patimban und Soekarno-Hatta, mit Ausweitung auf den Makassar New Port und Kalimantan | Langfristig (≥ 4 Jahre) |
| Digitalisierung des nationalen Logistik-Ökosystems | +0.7% | National, mit frühen operativen Gewinnen in Tanjung Priok und Einführung in 12 großen Häfen | Mittelfristig (2–4 Jahre) |
| Spezialisierte Ladungsströme für Elektrofahrzeuge, Gesundheitswesen und Kühlkette | +0.5% | Java-Montagezonen, Sulawesi und Kalimantan-Batterieeingangskorridore | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Inselkonsolidierung aus sekundären Wirtschaftszentren | +0.5% | Sulawesi, Kalimantan, Papua und Maluku, mit Zubringernachfrage aus dem Sumatra-Hinterland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der exportorientierten Fertigung und spezialisierter Ladung
Indonesiens Weiterverarbeitungspolitik verlagert die Nickel-, Kupfer- und Bauxitverarbeitung näher an die Quellstandorte und erhöht die internationalen Sendungen von Halbfertigwaren, Industrieausrüstung und zugehöriger Dokumentation. Die Fertigungsexporte erreichten im April 2026 75,57 Milliarden USD, wobei China, die Vereinigten Staaten und Indien wichtige Zielländer sind, was die Nachfrage nach Frachtspediteuren stützt, die Lieferantendokumente, Ursprungszertifikate und Handhabungsanforderungen koordinieren. Der Bau von Schmelzern und Raffinerien schafft auch Projektlogistikbedarf für überdimensionierte Ausrüstung, die Stückgut- und Schwerlastkapazitäten erfordert. Im Gegensatz dazu erfordern Gesundheitswesen-, Chemie- und Elektrofahrzeugladungen die Handhabung gefährlicher Güter, Temperaturkontrolle, konforme Aufzeichnungen und termingerechte Lieferung. Zunehmende Just-in-time-Fertigung und Elektrofahrzeugkomponentensequenzierung erhöhen die Serviceanforderungen weiter und schaffen Chancen für Anbieter mit spezialisierten Fähigkeiten über die standardmäßige Containervermittlung hinaus.
Grenzüberschreitender E-Commerce und Konsumgüterimporte
Kleinere Pakete verschieben die Frachtzusammensetzung hin zu niedrigeren durchschnittlichen Sendungsgewichten und erhöhen die Nachfrage nach Konsolidierungs-, Sammelcontainer- und Luftfrachtdienstleistungen. Der indonesische Frachtspeditionsmarkt profitiert davon, da E-Commerce-Verkäufer häufige Versendungen benötigen, während die inländische Auftragsabwicklung zollkontrollierte Standorte mit lokalen Liefernetzwerken verbindet. Dies begünstigt Anbieter, die integrierte Spedition, Lagerung, Zollabwicklung und Übergaben an Lieferdienste anbieten, obwohl der Wettbewerb durch Marktplätze zunimmt, die eigene Logistikkapazitäten aufbauen. Die Nachfrage erstreckt sich über Java und Sumatra hinaus auf Märkte wie Sulawesi und Bali. Gleichzeitig können digitale Angebotserstellung und automatisierte Dokumentation den Zugang für kleinere Importeure verbessern und hochvolumige, niedrigwertige Sendungen vereinfachen. Niedrigere Einnahmen pro Paket erfordern jedoch eine effiziente Konsolidierung, vorhersehbare Übergaben und transparente Preisgestaltung, was die Integration von internationaler bis inländischer Auftragsabwicklung wichtig macht, um den Sendungswert zu schützen.
Modernisierung von Häfen, Flughäfen und Korridoren sowie Digitalisierung
Pelindos Probebetrieb am Containerterminal 2 in Tanjung Priok begann im August 2026 und fügte einen 517,5 Meter langen Kai und eine anfängliche Lagerkapazität von 8.425 TEU hinzu, wobei 2 weitere Kai-Containerkrane für das 4. Quartal 2026 geplant sind. Erweiterte Kapazitäten und die Pelindo Indonesia Network Pendulum-Initiative, die auf bis zu 20 Inselschifffahrtskorridore abzielt, können die Schiffsabfertigung verbessern, Verzögerungen und Leercontainerrückführungen reduzieren und Frachtverbindungen über Hub- und Zubringerrouten stärken, wodurch die Rolle von Häfen wie Patimban, Makassar New Port und Kuala Tanjung zunimmt[1]Indonesia Shipping Gazette, "Pelindo Launches Terminal 2 to Boost Tanjung Priok Productivity," Indonesia Shipping Gazette, indoshippinggazette.com. Gleichzeitig hat die Logistikdigitalisierung die Dokumentation und Buchungen optimiert, wobei die Berichterstattung über den Inselhandel über das PAB-System und die Integration des Indonesia National Single Window im Oktober–November 2025 in 12 Häfen eingeführt wurde, während das Terminal Booking System von Tanjung Priok im August 2025 Online- und Offline-LKW-Buchungen einführte. Diese Entwicklungen können die Planung, Dokumentenvalidierung und LKW-Slot-Vorhersehbarkeit für Spediteure mit integrierten digitalen Arbeitsabläufen verbessern.
Inselkonsolidierung und sekundäre Wirtschaftszentren
Die wirtschaftliche Aktivität außerhalb Javas erhöht die Nachfrage nach Insel-zu-Insel-Konsolidierung, insbesondere in Sulawesi, Kalimantan, Papua und Maluku, wo Mineralverarbeitung, landwirtschaftliche Produkte, Fischerei und Baumaterialien wachsende Ladungsvolumina erzeugen. Der indonesische Frachtspeditionsmarkt erfordert Zubringerdienste, die kleinere Ladungen konsolidieren, Dokumentation verwalten und Sekundärhäfen mit nationalen Verteilzentren verbinden, insbesondere dort, wo Volumina keine dedizierten Containerbewegungen rechtfertigen. Samudera Indonesia stellte 300 Millionen USD für 2026 für die Flottenexpansion, ein Containerterminal in Patimban und eine Werft in Madura bereit, was die Bedeutung der inländischen Netzwerkkapazität unterstreicht, während PELNI und Meratus Line vereinbarten, die Frachtkonsolidierung auf den Sea-Toll-Routen S4A und S4B zwischen dem östlichen Indonesien und Java-basierten Hubs zu verbessern[2]Jakarta Weekly, "PELNI–Meratus Collaboration Aims to Improve Logistics Distribution in Eastern Indonesia," Jakarta Weekly, jakartaweekly.com. Regelmäßigere Verbindungen können die Teilladungskonsolidierung und stabilere Fahrpläne unterstützen, obwohl unausgeglichene Import- und Exportströme die Kosten auf abgelegenen Routen erhöhen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hafenstau und Containerlager-Engpässe | -0.6% | Java, einschließlich Tanjung Priok und Tanjung Emas, mit Ausstrahlungseffekten auf Belawan in Sumatra | Kurzfristig (≤ 2 Jahre) |
| Zollkomplexität und Dokumentationsrisiken | -0.5% | National, mit akuten Auswirkungen in Tanjung Priok und am Soekarno-Hatta Cargo Terminal | Mittelfristig (2–4 Jahre) |
| Ungleichgewicht im Inselverkehrsnetz und Leercontainerrückführung | -0.4% | Sulawesi, Kalimantan, Papua und Maluku | Langfristig (≥ 4 Jahre) |
| Ungleichmäßige digitale Systeminteroperabilität zwischen Logistikakteuren | -0.3% | National, mit den schwerwiegendsten Auswirkungen in Sekundärhäfen außerhalb Javas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hafenstau und Zollkomplexität
Tanjung Priok wickelt den Großteil der indonesischen Importe und rund 40 % des nationalen Containerdurchsatzes ab, was Staus zu einem zentralen Risiko für den indonesischen Frachtspeditionsmarkt durch längere Schiffswarteschlangen, höhere Lagerbelegung und größeres Demurrage-Risiko macht[3]Indonesia Shipping Gazette, "Adaptive Gate Pass Policy Helps Ease Port Congestion, Set Future Benchmark," Indonesia Shipping Gazette, indoshippinggazette.com. Während des Post-Eid-Spitzenbetriebs im März–April 2026 koordinierte ein integriertes Logistikfluss-Kontrollzentrum Terminals, Speditionsunternehmen und Behörden, aber neue Terminalkapazitäten adressierten nicht sofort die Straßenzugangs- und LKW-Planungsbeschränkungen, sodass Spediteure Verzögerungen in Transitzeiten und Frachtfreigabeplanung einkalkulieren mussten. Die Zollabfertigung erfordert auch die Koordination über Zölle, Verbrauchssteuern, Quarantäne, BPOM und sektorspezifische Lizenzen hinweg, wobei manuelle Prozesse das Dokumentationsrisiko erhöhen. Die KBLI-2025-Revision wird von rund 600 Speditions- und Logistikunternehmen über ALFI angefochten, was Unsicherheit für integrierte Servicemodelle und damit verbundene Investitionen schafft. Anbieter mit Vorankunftsdokumentprüfungen und starken regulatorischen Fähigkeiten können Abfertigungsverzögerungen und Strafrisiken reduzieren.
Netzwerkungleichgewicht und ungleichmäßige Systeminteroperabilität
Inselrouten sind mit Ladungsungleichgewichten konfrontiert, da Konsum- und Baugüter oft von Java auf östliche Inseln transportiert werden, ohne entsprechende containerisierte Rückflüsse, wobei die Leercontainerrückführung auf 15 %–20 % der Rundreise-Schiffsbetriebskosten auf östlichen Routen geschätzt wird. Dies kann die Frachtpreise in Richtung Osten höher halten und die Logistikkosten für Exporteure außerhalb Javas erhöhen. Gleichzeitig zielt das Pelindo Indonesia Network Pendulum darauf ab, die Frachtabstimmung über Hub-and-Spoke-Dienste über mehrere Jahre hinweg zu verbessern. Die digitale Integration ist ebenfalls ungleichmäßig, da Hafen-, Zoll-, Carrier-, Makler-, Straßentransport- und Empfängersysteme nicht konsistent Sendungsdaten austauschen, was die Abhängigkeit von manuellen Aktualisierungen erhöht und das Ausnahmemanagement verlangsamt. Sekundärhäfen können aufgrund weniger ausgereifter Integration längere Dokumentationsvorlaufzeiten aufweisen, was die Bedeutung von Anbietern mit vernetzten Carrier-, Zoll- und Versendersystemen erhöht. Der indonesische Frachtspeditionsmarkt könnte daher eine wachsende Kluft zwischen digital integrierten Anbietern und Unternehmen sehen, die durch nicht verbundene Prozesse operieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus: Seedienstleistungen führen, während Luftfracht schneller wächst
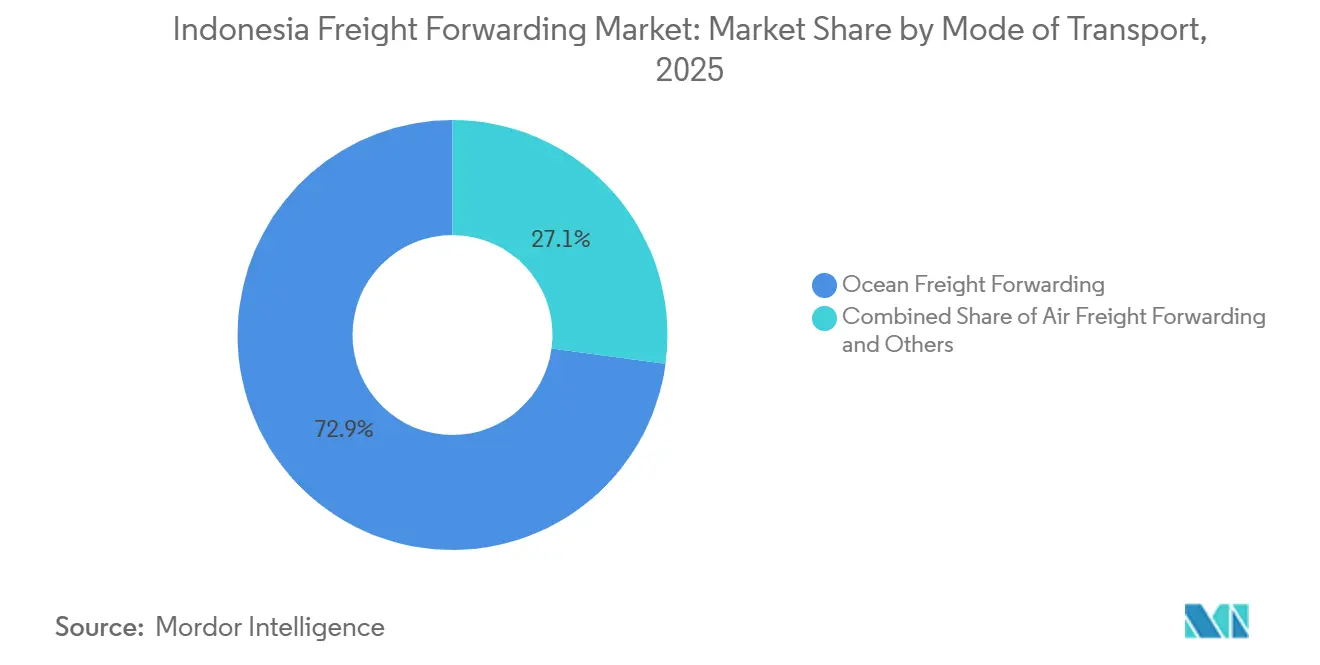
Die Seefrachtspeditionen hielten im Jahr 2025 einen Anteil von 72,86 % am indonesischen Frachtspeditionsmarkt, während die Luftfrachtspeditionen bis 2031 voraussichtlich mit einer CAGR von 7,98 % expandieren wird. Die Seefracht bedient containerisierte Güter, halbverarbeitete Produkte und Fertigwaren, die eine kosteneffiziente Langstreckentransportlösung benötigen. Vollcontainerladungsdienste unterstützen große Verlader mit regelmäßigen Exportverträgen in Palmöl, Kohle, Nickelprodukte, Bekleidung und verwandte Kategorien. Sammelcontladungsbewegungen bedienen Lieferanten, die flexiblere Versandzeitpläne benötigen und keinen vollständigen Container füllen können. Die Straßenspeditionen verbindet Fabriken, Lagerhäuser und Terminals in Java und dem Trans-Sumatra-Korridor. Diese First-Mile- und Last-Mile-Funktionen bleiben wesentlich, auch wenn die Hauptsendung auf dem Seeweg erfolgt.
Die Größe des indonesischen Frachtspeditionsmarktes für Luftfrachtspeditionen profitiert von höherwertiger und zeitkritischer Ladung wie Halbleiterkomponenten, Pharmazeutika und Modewaren. Luftdienste können kurze Transitanforderungen erfüllen, die Seebewegungen nicht unterstützen können. DHL Express eröffnete im Dezember 2025 ein aufgerüstetes Surabaya Gateway und erweitert die Kapazität am Jakarta Gateway. Die Schienenspeditionen bleibt begrenzt, da das Güternetz auf Java konzentriert ist und mit Spurweiten- und Kapazitätsbeschränkungen konfrontiert ist. See-Straße-intermodale Optionen werden für palettierte landwirtschaftliche und schnelldrehende Konsumgüter zwischen Produktionsgebieten und Java-Verteilzentren relevanter. Die Gefahrgut- und Pharmazeutika-Standards der Internationalen Lufttransportvereinigung werden zunehmend von multinationalen Verladern bei der Auswahl konformer Luftfrachtdienste verwendet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Unternehmensgröße: Großkunden stützen Volumina, während KMU expandieren
Großunternehmen hielten im Jahr 2025 einen Anteil von 68,43 % an der Größe des indonesischen Frachtspeditionsmarktes, während kleine und mittlere Unternehmen bis 2031 voraussichtlich eine CAGR von 9,56 % verzeichnen werden. Zu den wichtigsten Kunden zählen multinationale Hersteller, staatliche Energieunternehmen und große Einzelhändler, die in der Regel über bevorzugte Carrier-Vereinbarungen operieren. Ihre wiederkehrenden Sendungsvolumina unterstützen die Investitionen der Spediteure in Gateways, Lagerhaltungseinrichtungen und lizenzierte Maklerfähigkeiten, während sie die Verhandlungsmacht gegenüber Carriern stärken. Großkunden priorisieren auch zuverlässige Kapazitäten, regulatorische Compliance und Servicekontinuität, was die Rolle etablierter Betreiber in Indonesiens Frachtspeditionsbranche stützt.
Online-Angebotserstellung, elektronische Konnossemente und digitale Zollanmeldung reduzieren die praktische Einstiegshürde für kleinere Exporteure. Lebensmittelverarbeiter, Kunsthandwerksproduzenten, Elektronikhersteller und Spezialchemieunternehmen können internationale Frachtdienstleistungen mit kleineren Sendungsgrößen in Anspruch nehmen. Diese Kunden benötigen oft Sendungsverfolgung, flexible Konsolidierungspläne und Hilfe bei der Zolldokumentation. DSV schloss im Mai 2026 die Integration von DB Schenker in PT DSV Transport Indonesia ab und erweiterte damit die lokale Serviceabdeckung des kombinierten Unternehmens[4]DSV A/S, "DSV Completes Acquisition of Schenker," DSV, dsv.com. Diese breitere Abdeckung kann Enterprise-Serviceoptionen auf mittelständische Konten ausweiten. Importlizenzanforderungen begünstigen weiterhin etablierte und lizenzierte Anbieter gegenüber informellen Maklern für regulierte Waren.
Nach Spediteurmodell: Traditionelle Netzwerke führen, während Plattformen die Serviceerwartungen verändern
Traditionelle Asset-Light-Spediteure hielten im Jahr 2025 einen Anteil von 62,68 % am indonesischen Frachtspeditionsmarkt, während digitale oder Online-Plattformen bis 2031 voraussichtlich eine CAGR von 12,84 % verzeichnen werden. Etablierte Carrier-Beziehungen, Zollmaklerlizenzen und Inselverkehrsnetze unterstützen weiterhin traditionelle Anbieter. Ihr operatives Wissen und ihre lokalen Beziehungen helfen auch bei der Bewältigung von Ausnahmen wie Frachtinspektionen, Schadensansprüchen und Schiffsumwegen. Da Logistikprozesse oft Störungen und nicht standardmäßige Anforderungen beinhalten, bleibt die Fähigkeit zur Lösung operativer Probleme wichtig. Traditionelle Netzwerke spielen daher weiterhin eine bedeutende Rolle neben der wachsenden Einführung digitaler Frachtspeditionstools.
Diese Anbieter reagieren auf die Nachfrage nach sofortigen Angeboten, digitalen Dokumenten und Sendungstransparenz. Ihre Systeme können manuelle Übergaben reduzieren und Maklerverarbeitungskosten für ausgewählte Sendungen senken. Dieses Modell ist besonders relevant für kleine und mittelgroße Konten, die schnelle Preisvergleiche und einfache Buchungsprozesse benötigen. Hybridanbieter nehmen eine separate Position ein, da sie ausgewählte Lagerhäuser, Handhabungsausrüstung oder LKW-Kapazitäten besitzen oder leasen. Kuehne+Nagel verlängerte einen 4-Jahres-Versorgungsvertrag für Indonesiens größten LNG-Produzenten von seiner Lamongan Shorebase aus und setzte ein Erweiterungsprojekt für dieselbe Anlage fort. Der Vertrag zeigt, wie spezialisierte physische Kapazitäten wiederkehrende Projektlogistikarbeiten unterstützen können.
Nach Endnutzerbranche: Fertigung führt, während Einzel- und E-Commerce beschleunigen
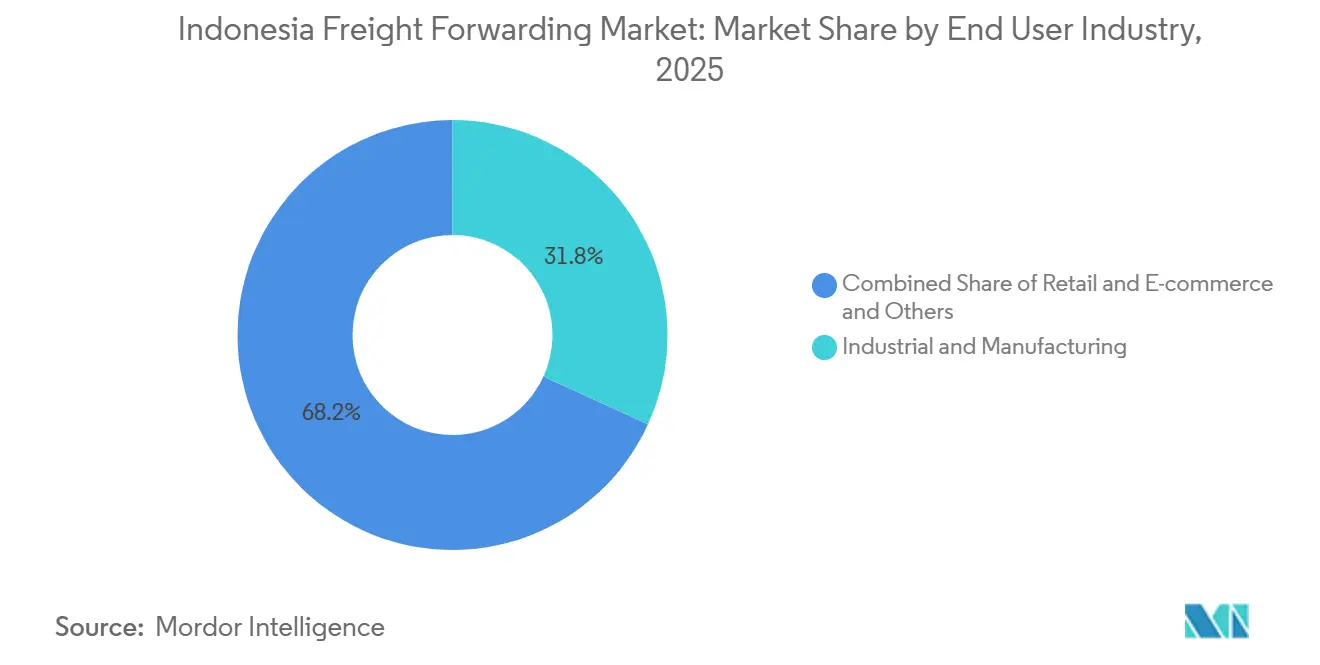
Industrielle und fertigende Endnutzer repräsentierten im Jahr 2025 einen Anteil von 31,82 % am indonesischen Frachtspeditionsmarkt, während Einzel- und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 10,42 % expandieren werden. Zu den wichtigsten Kunden zählen Palmölverarbeiter, Textil- und Bekleidungshersteller, Schuhlieferanten, Automobilunternehmen und Nickelbasismetallhersteller. Diese Branchen erfordern koordinierte Bewegungen von Rohstoffen, Produktionseinsatzstoffen, Fertigwaren und Exportdokumentation. Die Automobilfertigung erhöht weiter die Nachfrage nach synchronisierten Komponentenlieferungen und Exportbuchungen, während chemische Einsatzstoffe und Halbfertigwaren eine spezialisierte Handhabung erfordern können. Der Umfang und die Komplexität von Fertigungssendungen machen diese Kunden zu einer wichtigen Vertragsquelle für Spediteure, die den internationalen Handel unterstützen.
Schnellere Abfertigung für berechtigte Paketsendungen kann kleinere Online-Verkäufer unterstützen, die international einkaufen. Gesundheitswesen- und Pharmazeutikasendungen stellen eine kleinere Einnahmenbasis dar, können aber Temperaturkontrolle, Dokumentation gemäß Guter Vertriebspraxis und BPOM-Genehmigungen erfordern. Lebensmittel- und Getränkeströme umfassen importierte Zutaten und Exporte von verarbeitetem Meeresfrüchten, Palmölprodukten und Instantnudeln. Chemikalien, Baumaterialien und Elektronikkomponenten bieten weitere Arbeit für den indonesischen Frachtspeditionsmarkt.
Nach Ladungskonfiguration: Container bleiben zentral, während flüssiges Schüttgut zunimmt
Containerisierte Ladung hielt im Jahr 2025 einen Anteil von 46,63 % an der Größe des indonesischen Frachtspeditionsmarktes, während flüssige Schüttgutladung bis 2031 voraussichtlich eine CAGR von 7,04 % verzeichnen wird. Standard-20-Fuß- und 40-Fuß-Container verarbeiten eine breite Palette von Fertigwaren und Gütern, wobei die Umstellung einiger Reissack- und Düngemittelsendungen auf Container ihre Nutzung weiter unterstützt. Sowohl Vollcontainersendungen als auch Konsolidierungsnachfrage von verschiedenen Verladern tragen zum Containerverkehr bei. Der Containertransport bietet auch Flexibilität für Lieferanten, die gemischte Produkte über verschiedene Ziele hinweg abwickeln, was ihn zu einem wichtigen Einnahmensegment für Anbieter macht, die etablierte Handelsrouten bedienen.
Chemische Einsatzstoffe, Speiseöle und Kraftstoffverteilung unterstützen die Tankernachfrage im gesamten Archipel. Raffinerie- und Petrochemieaktivitäten können spezialisierte Speditionsarbeit hinzufügen, da Sendungen geeignete Tanks, Sicherheitsverfahren und Dokumentation erfordern. Samudera Indonesia bestellte 2 Chemietanker aus chinesischen Werften als Teil seines Investitionsprogramms für 2026. Stückgut und Projektladung sind relevant für Schmelzerausrüstung, Energiesysteme und Offshore-Module. Trockenes Schüttgut transportiert weiterhin Kohle, Mineralien und landwirtschaftliche Produkte, während die Weiterverarbeitung seinen Mix allmählich in Richtung verarbeiteter Materialien verschieben kann. Gefahrgut- und Pharmazeutika-Anforderungen schaffen Barrieren für Anbieter, die Tankcontainer und Kühlladung abwickeln.
Geografische Analyse
Java, einschließlich Jakarta und BOD, machte im Jahr 2025 57,43 % des indonesischen Frachtspeditionsmarktes aus. Die Insel konzentriert Fertigungskapazitäten, Handelsfinanzierung und wichtige Hafeninfrastruktur. Tanjung Priok verarbeitet den Großteil des internationalen Containerhandels des Landes und bleibt das wichtigste Gateway für viele Importeure. Patimban beginnt, Automobil- und Industrieüberlauf zu übernehmen, wenn Tanjung Priok während Spitzenzeiten an Kapazitätsgrenzen stößt. Samudera Indonesia entwickelt ein Containerterminal in Patimban als Teil seiner Kapazitätspläne. Soekarno-Hatta ist das primäre Luftfrachtgateway für Pharmazeutika, Elektronik und Modesendungen.
Sulawesi soll bis 2031 eine CAGR von 8,79 % verzeichnen. Die Größe des indonesischen Frachtspeditionsmarktes in Sulawesi wird durch Nickelverarbeitungsaktivitäten und die Rolle des Makassar New Port in den Frachtströmen des östlichen Indonesiens gestützt. Belawan, Palembang und industrielle Aktivitäten in der Nähe von Batam verankern Sumatra. Batams Elektronikcluster trägt zu zeitkritischen Komponentenbewegungen bei, und DHL Express identifizierte es als den am schnellsten wachsenden Knotenpunkt innerhalb seiner indonesischen Operationen. Kalimantan wickelt Kohle- und Palmölexportströme über Balikpapan, Banjarmasin und Pontianak ab. Das Nusantara-Hauptstadtverlagerungsprojekt unterstützt auch Bau- und Projektlogistiknachfrage in der Region.
Bali und Nusa Tenggara konzentrieren sich auf tourismusbezogene Versorgungslogistik, einschließlich schnelldrehender Konsumgüter, Lebensmittel- und Getränkelieferungen sowie Hotelimporte. Sie wickeln auch kleinere Mengen von verarbeiteten Meeresfrüchten und Kunsthandwerksexporten ab. Papua und Maluku haben geringere Volumina, behalten aber strategische Bedeutung für spezialisierte Energie- und Gemeinschaftsversorgungsrouten. Der Tangguh-LNG-Komplex in Westpapua unterstützt die Nachfrage nach spezialisierter Spedition im Zusammenhang mit der Energieversorgungskette. Sea-Toll-Routen helfen dabei, Schifffahrtsdienste für Gemeinschaften aufrechtzuerhalten, die sonst kostspielig zu erreichen wären. Eine staatliche Logistikkonsolidierung im Juli 2026 kombinierte 7 Unternehmen unter MTI und sollte die nationale Verteilungskonnektivität stärken. Die Änderung kann besonders relevant im östlichen Indonesien sein, wo die private Netzwerkabdeckung weniger umfangreich ist.
Wettbewerbslandschaft
Der indonesische Frachtspeditionsmarkt ist fragmentiert. DHL Group, DSV, Kuehne+Nagel und A.P. Moller-Maersk konkurrieren durch internationale Reichweite, digitale Tools und spezialisierte Serviceabdeckung. PT Samudera Indonesia und Meratus Group konkurrieren durch ihre inländischen Schiffsnetzwerke und Erfahrung auf Inselrouten. DSV schloss im April 2025 die Übernahme von DB Schenker für 14,3 Milliarden EUR (16,3 Milliarden USD) ab. PT DSV Transport Indonesia begann dann im Mai 2026 als einheitliches lokales Unternehmen zu operieren. Diese Kombination erhöht den Druck auf Luft-, See- und Straßenfrachtdienstleistungen.
Die Wettbewerbspositionierung hängt zunehmend von der Fähigkeit ab, Sendungsdaten, Zollstatus und Transportausführung zu verknüpfen. Globale Unternehmen entwickeln Fähigkeiten in Kühlkette, kontrollierter Ladung und integrierten Versorgungsdienstleistungen. Inländische Unternehmen nutzen lokale Beziehungen, Bonded-Zone-Dienste und Vertrautheit mit lokalen Inhaltsanforderungen, um regionale Konten zu unterstützen. Samudera Indonesia fügte im Juni 2026 Hunderte von IoT-ausgestatteten Betriebsfahrzeugen zu seiner Landtransportflotte hinzu. Die Flotte umfasst Solarenergiesysteme, die die Kohlenstoffintensität reduzieren sollen. Dieser Schritt unterstützt eine bessere Sendungsverfolgung und Ladungssicherheit für Kunden, die operative Transparenz benötigen.
Maersk Logistics Indonesia erhielt im August 2026 die Genehmigung für ein Bonded Logistics Center für seine Semarang-Anlage. Die Anlage verzeichnete eine Investition von 13,04 Milliarden IDR (0,79 Millionen USD), mit Projektionen von 17,80 Milliarden IDR (1,08 Millionen USD) bis 2030. Die Genehmigung ermöglicht Bonded-Lagerung und handelsbezogene Logistikunterstützung aus Zentraljava. Dies erweitert Maersks inländische Serviceposition über den Hafen-zu-Hafen-Versand hinaus. Kuehne+Nagels Lamongan-Projektarbeit zeigt den Wert sektorspezifischer Logistikanlagen für Energiekunden. Wettbewerbschancen bestehen weiterhin in der pharmazeutischen Kühlkette, Elektrofahrzeugkomponenten und Projektladung, wo spezialisierte Verfahren und zuverlässige lokale Ausführung wichtig bleiben. Der indonesische Frachtspeditionsmarkt wird voraussichtlich Anbieter belohnen, die konforme Operationen mit klaren Sendungsinformationen kombinieren.
Indonesien Frachtspeditionsbranche Marktführer
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel
-
A.P. Moller - Maersk
-
PT Samudera Indonesia Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: PT Pelabuhan Indonesia startete den Probebetrieb des Containerterminals 2 im Hafen Tanjung Priok, Jakarta. Das Terminal verfügt über einen 517,5 Meter langen Kai, eine anfängliche Lagerkapazität von 8.425 TEU und 4 gummibereifte Portalkrane, wobei 2 weitere Kai-Containerkrane für das vierte Quartal 2026 geplant sind. Die Eröffnung unterstützt die Pelindo Indonesia Network Pendulum-Initiative, die auf bis zu 20 neue Inselschifffahrtskorridore abzielt.
- Mai 2026: PT DSV Transport Indonesia nahm den Betrieb als einheitliche Einheit auf, nachdem PT Schenker Logistics Indonesia vollständig in DSVs Indonesien-Plattform integriert worden war. Die Integration konsolidiert Luft-, See- und Straßenfrachtoperationen unter einer einzigen lokalen Einheit und erweitert DSVs Marktabdeckung in Indonesien über alle Servicebereiche hinweg, nachdem DSV im April 2025 die globale Übernahme von DB Schenker von der Deutschen Bahn für 14,3 Milliarden EUR (16,3 Milliarden USD) abgeschlossen hatte.
- März 2026: Kuehne+Nagel verlngerte einen 4-Jahres-Versorgungsvertrag für Indonesiens größten LNG-Produzenten von seiner Lamongan Shorebase aus, wo das Unternehmen schrittweise marine Ressourcen und Spezialisten hinzugefügt hat, um die Öl- und Gas-Versorgungskette zu bedienen. Kuehne+Nagel führt gleichzeitig ein Erweiterungsprojekt für dieselbe LNG-Anlage durch und verlängert damit seine exklusive Logistikpartnerschaft an der Lamongan Shorebase.
- Dezember 2025: DHL Express eröffnete eine aufgerüstete Surabaya Gateway-Anlage, um die Konnektivität in Ostjava zu stärken. Das Unternehmen erweitert gleichzeitig die Kapazität des Jakarta Gateway als Teil seiner Strategie, Indonesien als asiatisch-pazifischen Logistik-Hub zu positionieren.


Indonesien Frachtspeditionsmarkt Berichtsumfang
| Seefrachtspeditionen | Vollcontainerladung (FCL) |
| Sammelcontainerladung (LCL) | |
| Straßenfrachtspeditionen | Vollladung (FTL) |
| Teilladung (LTL) | |
| Luftfrachtspeditionen | |
| Schienenfrachtspeditionen | |
| Multimodale und intermodale Spedition |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Traditionelle Asset-Light-Spediteure |
| Digitale oder Online-Plattformen |
| Hybride Asset-gestützte Spediteure |
| Industrie und Fertigung |
| Einzel- und E-Commerce |
| Gesundheitswesen und Pharmazeutika |
| Öl, Gas und Energie |
| Lebensmittel und Getränke |
| Automobilindustrie |
| Chemikalien |
| Sonstige Endnutzer |
| Containerisierte Ladung |
| Stückgut und Projektladung |
| Trockenes Schüttgut |
| Flüssiges Schüttgut |
| Java (Jakarta und BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Transportmodus | Seefrachtspeditionen | Vollcontainerladung (FCL) |
| Sammelcontainerladung (LCL) | ||
| Straßenfrachtspeditionen | Vollladung (FTL) | |
| Teilladung (LTL) | ||
| Luftfrachtspeditionen | ||
| Schienenfrachtspeditionen | ||
| Multimodale und intermodale Spedition | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Spediteurmodell | Traditionelle Asset-Light-Spediteure | |
| Digitale oder Online-Plattformen | ||
| Hybride Asset-gestützte Spediteure | ||
| Nach Endnutzerbranche | Industrie und Fertigung | |
| Einzel- und E-Commerce | ||
| Gesundheitswesen und Pharmazeutika | ||
| Öl, Gas und Energie | ||
| Lebensmittel und Getränke | ||
| Automobilindustrie | ||
| Chemikalien | ||
| Sonstige Endnutzer | ||
| Nach Ladungskonfiguration | Containerisierte Ladung | |
| Stückgut und Projektladung | ||
| Trockenes Schüttgut | ||
| Flüssiges Schüttgut | ||
| Nach Region | Java (Jakarta und BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali und Nusa Tenggara | ||
| Papua-Region und Maluku-Inseln | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die indonesische Frachtspeditionen im Jahr 2031 erreichen?
Der indonesische Frachtspeditionsmarkt soll bis 2031 einen Wert von 20,14 Milliarden USD erreichen und ab 2026 eine CAGR von 5,76 % verzeichnen.
Welcher Transportmodus hat die größte Bedeutung in der indonesischen Frachtspeditionen?
Die Seefrachtspeditionen führte im Jahr 2025 mit einem Umsatzanteil von 72,86 %, da der Insel- und internationale Handel stark auf Seerouten angewiesen ist.
Was treibt die Nachfrage nach Luftfrachtspeditionen in Indonesien an?
Die Luftfracht soll bis 2031 eine CAGR von 7,98 % verzeichnen, da Elektronik, Pharmazeutika und andere zeitkritische Sendungen schnellere Transitzeiten erfordern.
Welche Region wird voraussichtlich am schnellsten für Frachtspeditionsdienstleistungen wachsen?
Sulawesi soll bis 2031 eine CAGR von 8,79 % verzeichnen, unterstützt durch Nickelverarbeitung und Makassar New Port-Aktivitäten.
Wie beeinflussen digitale Frachtplattformen Logistikanbieter?
Digitale oder Online-Plattformen sollen bis 2031 eine CAGR von 12,84 % verzeichnen, da Kunden zunehmend sofortige Angebote, digitale Dokumente und Sendungsverfolgung benötigen.
Was sind die wichtigsten operativen Einschränkungen für Frachtspeditionsunternehmen in Indonesien?
Tanjung-Priok-Staus, komplexe Zollanforderungen, Inselausrüstungsungleichgewichte und ungleichmßige Datenintegration können Kosten erhöhen und Ladungsbewegungen verzögern.
Seite zuletzt aktualisiert am:



