
Tamaño y Participación del Mercado de Flete Internacional de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 14.27 Mil millones de dólares |
| Tamaño del Mercado (2026) | 15.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.14 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.76 % |
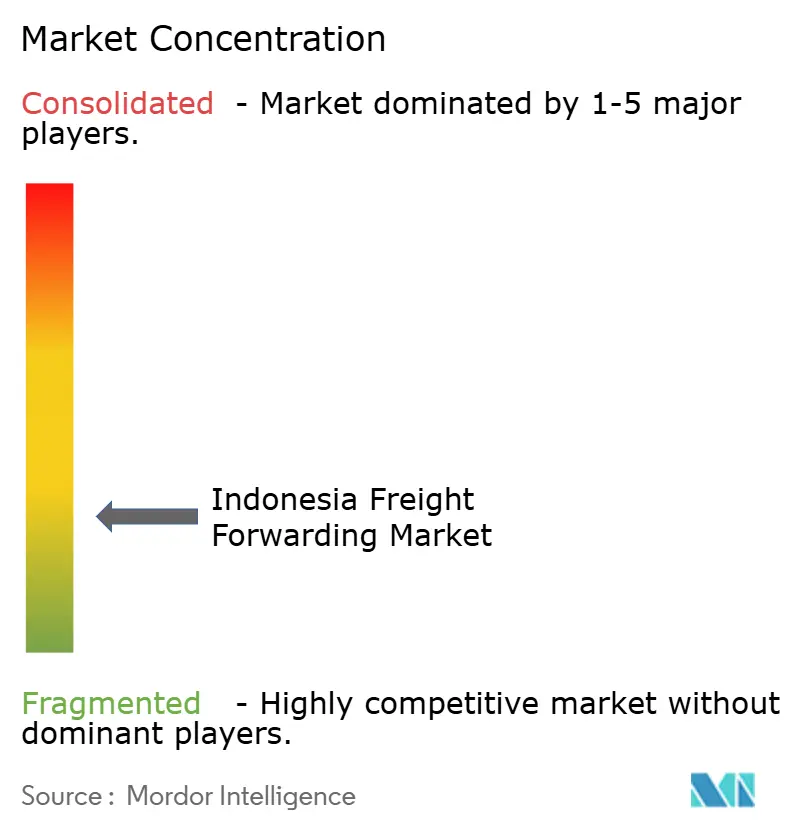
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Flete Internacional de Indonesia por Mordor Intelligence
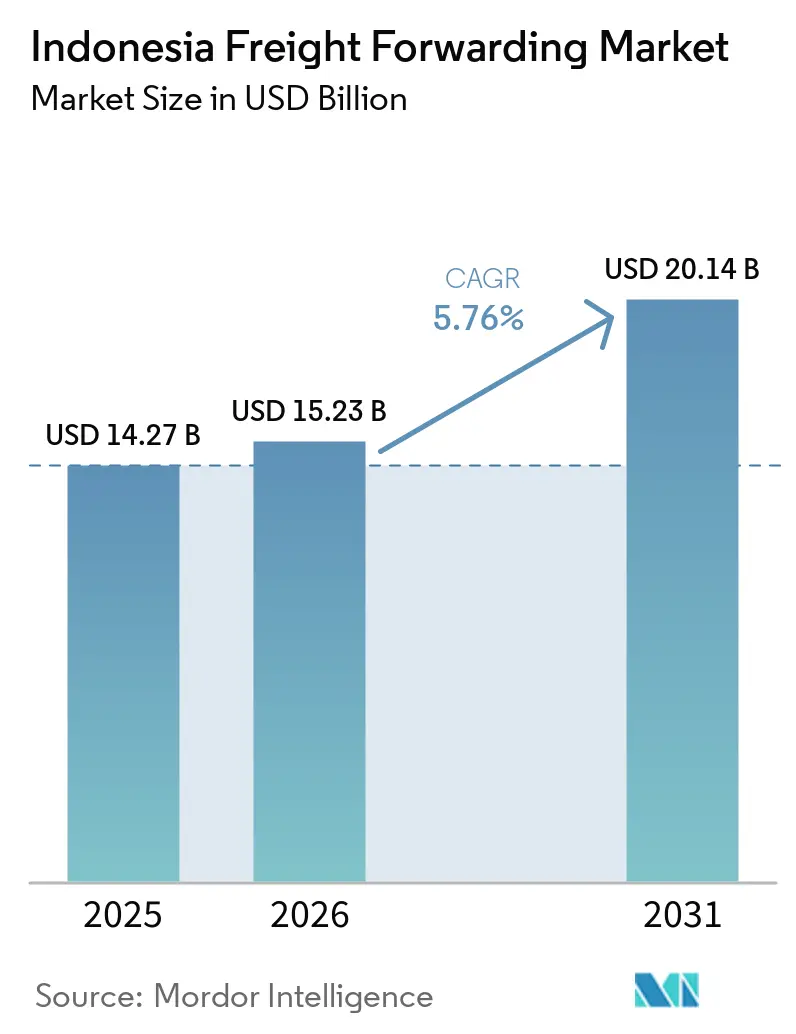
El tamaño del mercado de flete internacional de Indonesia fue valorado en 14,27 mil millones de USD en 2025, y se estima que crecerá desde 15,23 mil millones de USD en 2026 hasta alcanzar los 20,14 mil millones de USD en 2031, a una CAGR del 5,76% durante el período de pronóstico (2026-2031).
La geografía insular del país sigue siendo central para los flujos comerciales entre las zonas de producción, los puertos, los aeropuertos y los mercados de destino. Las exportaciones manufactureras alcanzaron los 75,57 mil millones de USD en abril de 2026, mientras que las exportaciones totales llegaron a los 92,15 mil millones de USD, impulsando la demanda de servicios logísticos transfronterizos. La industrialización aguas abajo también está incrementando la demanda de servicios capaces de gestionar equipos, materiales semielaborados y documentación gestionada a través de nuevas rutas de suministro. Los sistemas digitales de aduanas y terminales están cambiando la forma en que los proveedores compiten, ya que los clientes esperan cada vez más un estado de envío preciso y un procesamiento de documentos más rápido. Las incorporaciones de infraestructura fuera de Java pueden ampliar las oportunidades, aunque la congestión portuaria, la incertidumbre en las licencias y la conectividad desigual de los sistemas siguen afectando la fiabilidad del servicio.
Conclusiones Clave del Informe
- Por modo de transporte, el flete marítimo internacional representó el 72,86% del tamaño del mercado de flete internacional de Indonesia en 2025, mientras que se prevé que el flete aéreo internacional registre una CAGR del 7,98% hasta 2031.
- Por tamaño de empresa, las grandes empresas representaron el 68,43% de la participación del mercado de flete internacional de Indonesia en 2025, mientras que se prevé que las pequeñas y medianas empresas registren una CAGR del 9,56% hasta 2031.
- Por modelo de transitario, los transitarios tradicionales de activos ligeros representaron el 62,68% del tamaño del mercado de flete internacional de Indonesia en 2025, mientras que se prevé que las plataformas digitales o en línea registren una CAGR del 12,84% hasta 2031.
- Por industria de usuario final, el sector industrial y manufacturero representó el 31,82% de la participación del mercado de flete internacional de Indonesia en 2025, mientras que se prevé que el comercio minorista y el comercio electrónico registren una CAGR del 10,42% hasta 2031.
- Por configuración de carga, la carga contenerizada representó el 46,63% del tamaño del mercado de flete internacional de Indonesia en 2025, mientras que se prevé que la carga líquida a granel registre una CAGR del 7,04% hasta 2031.
- Por región, Java, incluidas Yakarta y BOD, representó el 57,43% de la participación del mercado de flete internacional de Indonesia en 2025, mientras que se prevé que Sulawesi registre una CAGR del 8,79% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Flete Internacional de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Manufactura Orientada a la Exportación | +1.2% | Global, con atracción principal desde los corredores comerciales de la ASEAN y el Este de Asia, particularmente Java, Batam y Kalimantan | Mediano plazo (2-4 años) |
| Comercio Electrónico Transfronterizo e Importaciones de Bienes de Consumo | +0.9% | Mercados principales de Java y Sumatra, con expansión a Sulawesi y Bali | Corto plazo (≤ 2 años) |
| Modernización de Puertos, Aeropuertos y Corredores Logísticos Nacionales | +0.8% | Java, incluidos Tanjung Priok, Patimban y Soekarno-Hatta, con expansión al Nuevo Puerto de Makassar y Kalimantan | Largo plazo (≥ 4 años) |
| Digitalización del Ecosistema Logístico Nacional | +0.7% | Nacional, con ganancias operativas tempranas en Tanjung Priok y despliegue en 12 puertos principales | Mediano plazo (2-4 años) |
| Flujos de Carga Especializados en Vehículos Eléctricos, Salud y Cadena de Frío | +0.5% | Zonas de ensamblaje de Java, Sulawesi y corredores de insumos para baterías de Kalimantan | Largo plazo (≥ 4 años) |
| Demanda de Consolidación Interinsular desde Centros Económicos Secundarios | +0.5% | Sulawesi, Kalimantan, Papua y Maluku, con demanda de alimentación desde el interior de Sumatra | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Manufactura Orientada a la Exportación y Carga Especializada
La política de industrialización aguas abajo de Indonesia está desplazando el procesamiento de níquel, cobre y bauxita hacia ubicaciones más cercanas a las fuentes, lo que incrementa los envíos internacionales de productos semielaborados, equipos industriales y documentación relacionada. Las exportaciones manufactureras alcanzaron los 75,57 mil millones de USD en abril de 2026, con China, Estados Unidos e India como destinos importantes, impulsando la demanda de transitarios que coordinan documentos de proveedores, certificados de origen y requisitos de manipulación. La construcción de fundidoras y refinerías también genera demanda de logística de proyectos para equipos de gran tamaño que requieren capacidades de carga fraccionada y elevación pesada. En contraste, la carga de salud, química y vehículos eléctricos requiere manipulación de mercancías peligrosas, control de temperatura, registros conformes y entrega programada. La creciente manufactura justo a tiempo y la secuenciación de componentes para vehículos eléctricos aumentan aún más los requisitos de servicio, creando oportunidades para proveedores con capacidades especializadas más allá del corretaje estándar de contenedores.
Comercio Electrónico Transfronterizo e Importaciones de Bienes de Consumo
Los paquetes más pequeños están desplazando las mezclas de flete hacia pesos de envío promedio más bajos, aumentando la demanda de servicios de consolidación, carga menor que contenedor completo y carga aérea. El mercado de flete internacional de Indonesia se beneficia a medida que los vendedores de comercio electrónico requieren despachos frecuentes, mientras que el cumplimiento doméstico conecta ubicaciones controladas por aduanas con redes de entrega local. Esto favorece a los proveedores que ofrecen servicios integrados de transitario, almacenamiento, procesamiento aduanero y transferencias de entrega, aunque la competencia está aumentando por parte de plataformas de comercio que desarrollan capacidades logísticas internas. La demanda se extiende más allá de Java y Sumatra a mercados como Sulawesi y Bali. Al mismo tiempo, la cotización digital y la documentación automatizada pueden mejorar el acceso para importadores más pequeños y simplificar los envíos de alto volumen y bajo valor. Sin embargo, los menores ingresos por paquete requieren una consolidación eficiente, transferencias predecibles y precios transparentes, lo que hace que la integración del cumplimiento internacional al doméstico sea importante para proteger el valor del envío.
Modernización y Digitalización de Puertos, Aeropuertos y Corredores
Las operaciones de prueba de Pelindo en la Terminal de Contenedores 2 en Tanjung Priok comenzaron en agosto de 2026, añadiendo un muelle de 517,5 metros y una capacidad inicial de patio de 8.425 TEUs, con 2 grúas de contenedores de muelle adicionales previstas para el cuarto trimestre de 2026. La ampliación de capacidad y la iniciativa Pelindo Indonesia Network Pendulum, que apunta a hasta 20 corredores de navegación interinsular, pueden mejorar el manejo de buques, reducir retrasos y el reposicionamiento de contenedores vacíos, y fortalecer los vínculos de carga en rutas de concentrador y alimentador, aumentando el papel de puertos como Patimban, el Nuevo Puerto de Makassar y Kuala Tanjung[1]Indonesia Shipping Gazette, "Pelindo lanza la Terminal 2 para impulsar la productividad de Tanjung Priok", Indonesia Shipping Gazette, indoshippinggazette.com. Mientras tanto, la digitalización logística agilizó la documentación y las reservas, con la implementación del reporte de comercio interinsular en 12 puertos a través del sistema PAB y la integración de la Ventanilla Única Nacional de Indonesia en octubre-noviembre de 2025, mientras que el Sistema de Reserva de Terminal de Tanjung Priok introdujo la reserva de camiones en línea y fuera de línea en agosto de 2025. Estos avances pueden mejorar la planificación, la validación de documentos y la previsibilidad de los turnos de camiones para los transitarios con flujos de trabajo digitales integrados.
Consolidación Interinsular y Centros Económicos Secundarios
La actividad económica fuera de Java está aumentando la demanda de consolidación de isla a isla, particularmente en Sulawesi, Kalimantan, Papua y Maluku, donde el procesamiento de minerales, los productos agrícolas, la pesca y los materiales de construcción generan volúmenes de carga crecientes. El mercado de flete internacional de Indonesia requiere servicios de alimentación que consoliden cargas más pequeñas, gestionen la documentación y conecten los puertos secundarios con los centros de distribución nacionales, especialmente donde los volúmenes no justifican movimientos de contenedores dedicados. Samudera Indonesia asignó 300 millones de USD para 2026 para la expansión de su flota, una terminal de contenedores en Patimban y un astillero en Madura, destacando la importancia de la capacidad de la red doméstica, mientras que PELNI y Meratus Line acordaron mejorar la consolidación de carga en las rutas de la Autopista Marítima S4A y S4B entre el este de Indonesia y los centros de Java[2]Jakarta Weekly, "La colaboración PELNI-Meratus busca mejorar la distribución logística en el este de Indonesia", Jakarta Weekly, jakartaweekly.com. Conexiones más regulares pueden apoyar la consolidación de cargas parciales y horarios más estables, aunque los flujos desequilibrados de importación y exportación pueden aumentar los costos en rutas remotas.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión Portuaria y Restricciones en Patios de Contenedores | -0.6% | Java, incluidos Tanjung Priok y Tanjung Emas, con extensión a Belawan en Sumatra | Corto plazo (≤ 2 años) |
| Complejidad Aduanera y Riesgo Documental | -0.5% | Nacional, con impacto agudo en Tanjung Priok y la Terminal de Carga de Soekarno-Hatta | Mediano plazo (2-4 años) |
| Desequilibrio de la Red Interinsular y Reposicionamiento de Contenedores Vacíos | -0.4% | Sulawesi, Kalimantan, Papua y Maluku | Largo plazo (≥ 4 años) |
| Interoperabilidad Digital Desigual entre los Actores Logísticos | -0.3% | Nacional, con los efectos más graves en los puertos secundarios fuera de Java | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congestión Portuaria y Complejidad Aduanera
Tanjung Priok maneja la mayoría de las importaciones de Indonesia y alrededor del 40% del movimiento nacional de contenedores, lo que convierte la congestión en un riesgo clave para el mercado de flete internacional de Indonesia a través de colas de buques más largas, mayor ocupación de patios y mayor exposición a cargos por demora[3]Indonesia Shipping Gazette, "La política adaptativa de pase de acceso ayuda a aliviar la congestión portuaria y establece un referente futuro", Indonesia Shipping Gazette, indoshippinggazette.com. Durante el pico posterior al Eid de marzo-abril de 2026, un Centro de Comando Integrado de Control del Flujo Logístico coordinó terminales, empresas de transporte por carretera y organismos públicos, pero la nueva capacidad terminal no abordó de inmediato las restricciones de acceso vial y programación de camiones, lo que requirió que los transitarios incorporaran retrasos en los tiempos de tránsito y la planificación de liberación de carga. El despacho aduanero también requiere coordinación entre aranceles, impuestos especiales, cuarentena, BPOM y licencias específicas por sector, con procesos manuales que aumentan los riesgos documentales. La revisión del KBLI 2025 está siendo impugnada por alrededor de 600 empresas de transitarios y logística a través de ALFI, creando incertidumbre para los modelos de servicio integrado y las inversiones relacionadas. Los proveedores con verificaciones de documentos previas a la llegada y sólidas capacidades regulatorias pueden reducir los retrasos en el despacho y los riesgos de penalización.
Desequilibrio de Red e Interoperabilidad Desigual de Sistemas
Las rutas interinsulares enfrentan desequilibrios de carga porque los bienes de consumo y construcción a menudo se mueven desde Java hacia las islas del este sin flujos de retorno contenerizados equivalentes, con el reposicionamiento de contenedores vacíos estimado en el 15%-20% de los costos operativos de los buques en viaje redondo en rutas del este. Esto puede mantener las tarifas de flete hacia el este más altas y aumentar los costos logísticos para los exportadores fuera de Java. Al mismo tiempo, el Pelindo Indonesia Network Pendulum tiene como objetivo mejorar la correspondencia de carga en los servicios de concentrador y alimentador a lo largo de varios años. La integración digital también es desigual, ya que los sistemas de puertos, aduanas, transportistas, corredores, transporte por carretera y consignatarios no intercambian datos de envío de manera consistente, aumentando la dependencia de actualizaciones manuales y ralentizando la gestión de excepciones. Los puertos secundarios pueden enfrentar plazos de documentación más largos debido a una integración menos madura, lo que aumenta la importancia de los proveedores con sistemas conectados de transportistas, aduanas y cargadores. El mercado de flete internacional de Indonesia puede, por tanto, ver una brecha creciente entre los proveedores digitalmente integrados y las empresas que operan a través de procesos desconectados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Transporte: Los Servicios Marítimos Lideran Mientras el Flete Aéreo Crece Más Rápido
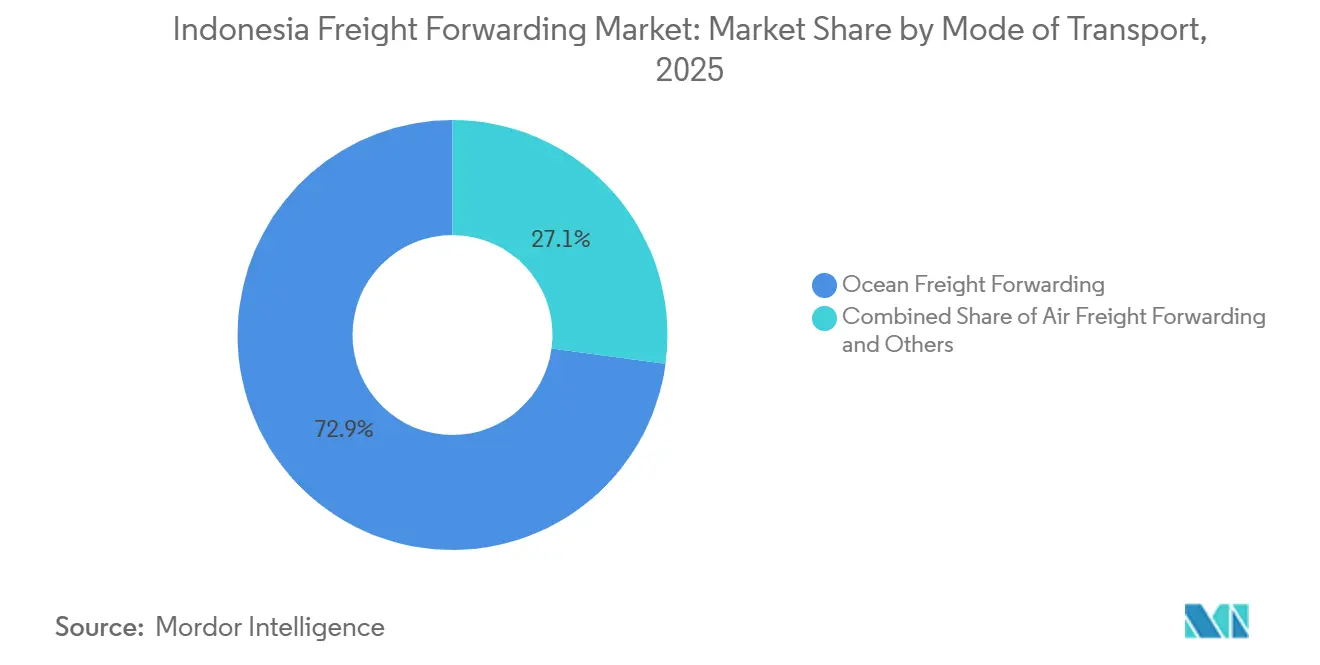
El flete marítimo internacional representó el 72,86% de la participación del mercado de flete internacional de Indonesia en 2025, mientras que se prevé que el flete aéreo internacional se expanda a una CAGR del 7,98% hasta 2031. El flete marítimo sirve a productos básicos contenerizados, productos semiprocesados y bienes manufacturados que necesitan transporte de larga distancia rentable. Los servicios de contenedor completo apoyan a los grandes cargadores con contratos de exportación regulares en aceite de palma, carbón, productos de níquel, prendas de vestir y categorías relacionadas. Los movimientos de carga menor que contenedor completo sirven a los proveedores que necesitan mayor flexibilidad en los tiempos de despacho y no pueden llenar un contenedor completo. El transitario terrestre conecta fábricas, almacenes y terminales en Java y el corredor trans-Sumatra. Estas funciones de primera milla y última milla siguen siendo esenciales incluso cuando el envío principal se realiza por mar.
El tamaño del mercado de flete internacional de Indonesia para el flete aéreo internacional se beneficia de la carga de mayor valor y sensible al tiempo, como componentes de semiconductores, productos farmacéuticos y artículos de moda. Los servicios aéreos pueden cumplir con requisitos de tránsito cortos que los movimientos marítimos no pueden satisfacer. DHL Express inauguró una Puerta de Enlace de Surabaya mejorada en diciembre de 2025 y está ampliando la capacidad en la Puerta de Enlace de Yakarta. El transitario ferroviario sigue siendo limitado porque la red de carga está concentrada en Java y enfrenta restricciones de ancho de vía y capacidad. Las opciones intermodales marítimo-terrestres son cada vez más relevantes para productos agrícolas paletizados y bienes de consumo de alta rotación entre las zonas de producción y los centros de distribución de Java. Las normas de mercancías peligrosas y farmacéuticas de la Asociación Internacional de Transporte Aéreo son utilizadas cada vez más por los cargadores multinacionales al seleccionar servicios de carga aérea conformes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño de Empresa: Las Grandes Cuentas Sostienen los Volúmenes Mientras las PYME se Expanden
Las grandes empresas representaron el 68,43% del tamaño del mercado de flete internacional de Indonesia en 2025, mientras que se prevé que las pequeñas y medianas empresas registren una CAGR del 9,56% hasta 2031. Los clientes clave incluyen fabricantes multinacionales, empresas energéticas estatales y grandes minoristas que típicamente operan a través de acuerdos con transportistas preferidos. Sus volúmenes de envío recurrentes apoyan las inversiones de los transitarios en puertas de enlace, instalaciones de almacenamiento y capacidades de corretaje con licencia, al tiempo que fortalecen el poder de negociación con los transportistas. Los grandes clientes también priorizan la capacidad confiable, el cumplimiento normativo y la continuidad del servicio, apoyando el papel de los operadores establecidos en la industria de flete internacional de Indonesia.
La cotización en línea, los conocimientos de embarque electrónicos y la tramitación aduanera digital reducen el umbral de entrada práctico para los exportadores más pequeños. Los procesadores de alimentos, los productores de artesanías, los proveedores de electrónica y las empresas de productos químicos especializados pueden acceder a servicios de flete internacional con tamaños de envío más pequeños. Estos clientes a menudo requieren seguimiento, horarios de consolidación flexibles y asistencia con la documentación arancelaria. DSV completó su integración de DB Schenker en PT DSV Transport Indonesia en mayo de 2026, ampliando la cobertura de servicio local de la empresa combinada[4]DSV A/S, "DSV completa la adquisición de Schenker", DSV, dsv.com. Esta cobertura más amplia puede extender las opciones de servicio de nivel empresarial a cuentas del mercado medio. Los requisitos de licencias de importación siguen favoreciendo a los proveedores establecidos y con licencia sobre los corredores informales para bienes regulados.
Por Modelo de Transitario: Las Redes Tradicionales Lideran Mientras las Plataformas Cambian las Expectativas de Servicio
Los transitarios tradicionales de activos ligeros representaron el 62,68% de la participación del mercado de flete internacional de Indonesia en 2025, mientras que se prevé que las plataformas digitales o en línea registren una CAGR del 12,84% hasta 2031. Las relaciones establecidas con transportistas, las licencias de corretaje aduanero y las redes interinsulares continúan apoyando a los proveedores tradicionales. Su conocimiento operativo y sus relaciones locales también ayudan a gestionar excepciones como inspecciones de carga, reclamaciones por daños y desvíos de buques. Dado que los procesos logísticos a menudo implican interrupciones y requisitos no estándar, la capacidad de resolver problemas operativos sigue siendo importante. Las redes tradicionales, por tanto, continúan desempeñando un papel significativo junto con la creciente adopción de herramientas digitales de flete internacional.
Estos proveedores responden a la demanda de cotizaciones inmediatas, documentos digitales y visibilidad de envíos. Sus sistemas pueden reducir las transferencias manuales y los costos de procesamiento de corretaje para envíos seleccionados. Este modelo es especialmente relevante para cuentas pequeñas y medianas que necesitan comparaciones de precios rápidas y procesos de reserva sencillos. Los proveedores híbridos ocupan una posición separada porque poseen o arriendan almacenes, equipos de manipulación o capacidad de transporte por carretera seleccionados. Kuehne+Nagel renovó un contrato de reabastecimiento de 4 años para el mayor productor de GNL de Indonesia desde su Base de Lamongan y continuó un proyecto de expansión para la misma instalación. El contrato muestra cómo la capacidad física especializada puede apoyar el trabajo recurrente de logística de proyectos.
Por Industria de Usuario Final: La Manufactura Lidera Mientras el Comercio Minorista y el Comercio Electrónico se Aceleran
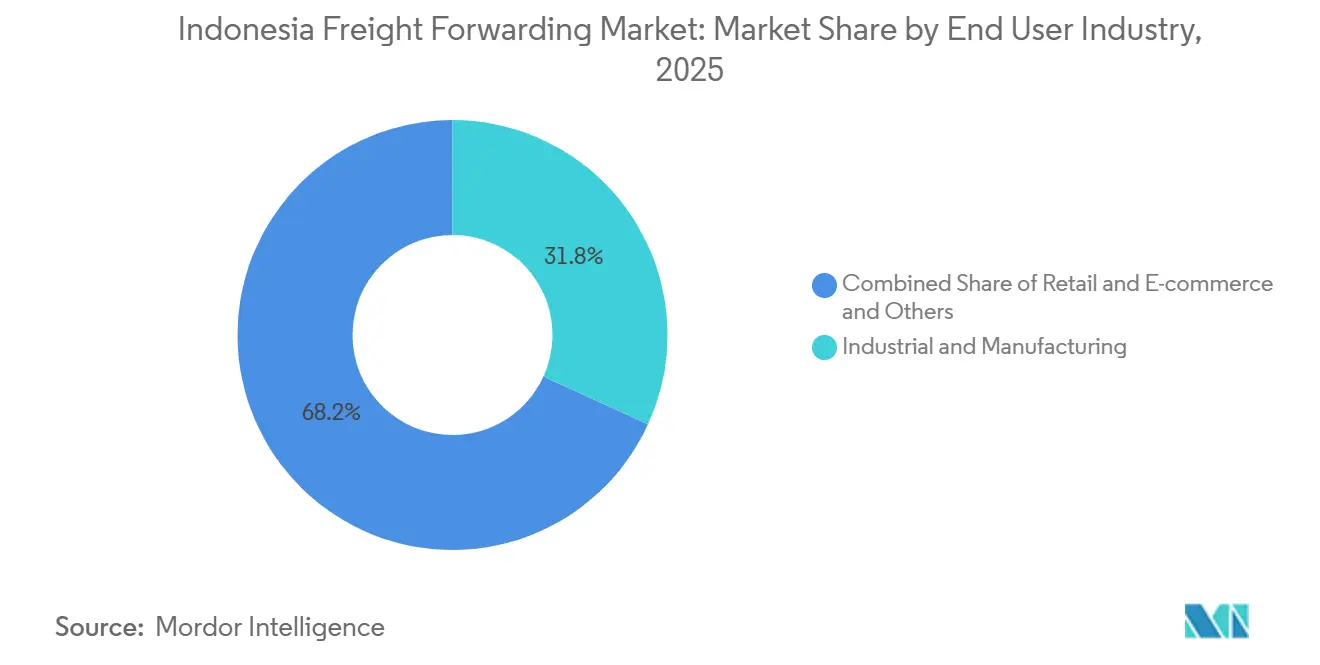
Los usuarios finales industriales y manufactureros representaron el 31,82% de la participación del mercado de flete internacional de Indonesia en 2025, mientras que se prevé que el comercio minorista y el comercio electrónico se expandan a una CAGR del 10,42% hasta 2031. Los clientes clave incluyen procesadores de aceite de palma, productores de textiles y prendas de vestir, proveedores de calzado, empresas automotrices y fabricantes a base de níquel. Estas industrias requieren el movimiento coordinado de materias primas, insumos de producción, bienes terminados y documentación de exportación. La fabricación automotriz aumenta aún más la demanda de entregas sincronizadas de componentes y reservas de exportación, mientras que los insumos químicos y los productos semielaborados pueden requerir manipulación especializada. La escala y complejidad de los envíos manufactureros hacen de estos clientes una fuente importante de contratos para los transitarios que apoyan el comercio internacional.
Un despacho más rápido para los envíos de paquetes elegibles puede apoyar a los vendedores en línea más pequeños que se abastecen internacionalmente. Los envíos de salud y farmacéuticos representan una base de ingresos más pequeña, pero pueden requerir control de temperatura, documentación de Buenas Prácticas de Distribución y permisos de BPOM. Los flujos de alimentos y bebidas incluyen ingredientes importados y exportaciones de mariscos procesados, productos de aceite de palma y fideos instantáneos. Los productos químicos, los materiales de construcción y los componentes electrónicos proporcionan trabajo adicional para el mercado de flete internacional de Indonesia.
Por Configuración de Carga: Los Contenedores Siguen Siendo Centrales Mientras la Carga Líquida a Granel Avanza
La carga contenerizada representó el 46,63% del tamaño del mercado de flete internacional de Indonesia en 2025, mientras que se prevé que la carga líquida a granel registre una CAGR del 7,04% hasta 2031. Los contenedores estándar de 20 y 40 pies manejan una amplia gama de bienes manufacturados y productos básicos, con la conversión de algunos envíos de arroz ensacado y fertilizantes a contenedores que apoya aún más su uso. Tanto los envíos de contenedor completo como la demanda de consolidación de diversos cargadores contribuyen al tráfico de contenedores. El transporte contenerizado también proporciona flexibilidad para los proveedores que manejan productos mixtos en diferentes destinos, lo que lo convierte en un segmento de ingresos clave para los proveedores que atienden rutas comerciales establecidas.
Los productos químicos de base, los aceites comestibles y la distribución de combustible apoyan la demanda de buques tanque en todo el archipiélago. La actividad de refinerías y petroquímica puede añadir trabajo de transitario especializado porque los envíos requieren tanques apropiados, procedimientos de seguridad y documentación. Samudera Indonesia encargó 2 buques tanque químicos a astilleros chinos como parte de su programa de gastos de capital de 2026. La carga fraccionada y de proyectos es relevante para equipos de fundidoras, sistemas de energía y módulos offshore. La carga seca a granel continúa transportando carbón, minerales y productos agrícolas, mientras que la industrialización aguas abajo puede gradualmente desplazar su mezcla hacia materiales procesados. Los requisitos de mercancías peligrosas y farmacéuticos crean barreras para los proveedores que manejan contenedores cisterna y carga refrigerada.
Análisis Geográfico
Java, incluidas Yakarta y BOD, representó el 57,43% del mercado de flete internacional de Indonesia en 2025. La isla concentra capacidad manufacturera, financiamiento comercial e infraestructura portuaria principal. Tanjung Priok procesa la mayor parte del comercio internacional de contenedores del país y sigue siendo la principal puerta de entrada para muchos importadores. Patimban está comenzando a manejar el excedente automotriz e industrial a medida que Tanjung Priok se acerca a sus límites durante los períodos pico. Samudera Indonesia está desarrollando una terminal de contenedores en Patimban como parte de sus planes de capacidad. Soekarno-Hatta es la principal puerta de enlace de carga aérea para envíos farmacéuticos, electrónicos y de moda.
Se prevé que Sulawesi registre una CAGR del 8,79% hasta 2031. El tamaño del mercado de flete internacional de Indonesia en Sulawesi está respaldado por la actividad de procesamiento de níquel y el papel del Nuevo Puerto de Makassar en los flujos de flete del este de Indonesia. Belawan, Palembang y la actividad industrial cerca de Batam anclan Sumatra. El clúster electrónico de Batam contribuye a los movimientos de componentes sensibles al tiempo, y DHL Express lo identificó como el nodo de más rápido crecimiento dentro de sus operaciones en Indonesia. Kalimantan maneja los flujos de exportación de carbón y aceite de palma a través de Balikpapan, Banjarmasin y Pontianak. El proyecto de reubicación de la capital Nusantara también apoya la demanda de logística de construcción y proyectos en la región.
Bali y Nusa Tenggara se centran en la logística de suministro relacionada con el turismo, incluidos los bienes de consumo de alta rotación, los suministros de alimentos y bebidas y las importaciones hoteleras. También manejan volúmenes más pequeños de exportaciones de mariscos procesados y artesanías. Papua y Maluku tienen volúmenes más bajos, pero conservan importancia estratégica para las rutas especializadas de energía y suministro comunitario. El complejo de GNL de Tangguh en Papúa Occidental apoya la demanda de transitario especializado asociado con la cadena de suministro energético. Las rutas de la Autopista Marítima ayudan a mantener los servicios de transporte marítimo para comunidades que de otro modo serían costosas de alcanzar. Una consolidación logística estatal de julio de 2026 combinó 7 empresas bajo MTI y tenía como objetivo fortalecer la conectividad de distribución nacional. El cambio puede ser especialmente relevante en el este de Indonesia, donde la cobertura de la red privada es menos extensa.
Panorama Competitivo
El mercado de flete internacional de Indonesia está fragmentado. DHL Group, DSV, Kuehne+Nagel y A.P. Moller-Maersk compiten a través del alcance internacional, las herramientas digitales y la cobertura de servicios especializados. PT Samudera Indonesia y Meratus Group compiten a través de sus redes de buques domésticos y su experiencia en rutas interinsulares. DSV completó su adquisición de DB Schenker por 14,3 mil millones de EUR (16,3 mil millones de USD) en abril de 2025. PT DSV Transport Indonesia comenzó a operar como el negocio local unificado en mayo de 2026. Esta combinación añade presión en los servicios de flete aéreo, marítimo y terrestre.
El posicionamiento competitivo depende cada vez más de la capacidad de vincular datos de envío, estado aduanero y ejecución del transporte. Las empresas globales están desarrollando capacidades en cadena de frío, carga controlada y servicios de suministro integrados. Las empresas domésticas utilizan las relaciones locales, los servicios de zonas francas y la familiaridad con los requisitos de contenido local para apoyar las cuentas regionales. Samudera Indonesia añadió cientos de vehículos operativos equipados con IoT a su flota de transporte terrestre en junio de 2026. La flota incluye sistemas de energía con paneles solares destinados a reducir la intensidad de carbono. Este movimiento apoya un mejor seguimiento y seguridad de la carga para los clientes que necesitan visibilidad operativa.
Maersk Logistics Indonesia recibió la aprobación del Centro Logístico Aduanero para su instalación en Semarang en agosto de 2026. La instalación registró una inversión de IDR 13,04 mil millones (0,79 millones de USD), con proyecciones de IDR 17,80 mil millones (1,08 millones de USD) para 2030. La aprobación permite el almacenamiento aduanero y el apoyo logístico vinculado al comercio desde Java Central. Esto amplía la posición de servicio interior de Maersk más allá del transporte marítimo de puerto a puerto. El trabajo de proyectos de Kuehne+Nagel en Lamongan muestra el valor de los activos logísticos específicos del sector para los clientes de energía. Las oportunidades competitivas permanecen en la cadena de frío farmacéutica, los componentes de vehículos eléctricos y la carga de proyectos, donde los procedimientos especializados y la ejecución local confiable siguen siendo importantes. El mercado de flete internacional de Indonesia probablemente recompensará a los proveedores que combinen operaciones conformes con información clara sobre los envíos.
Líderes de la Industria de Flete Internacional de Indonesia
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel
-
A.P. Moller - Maersk
-
PT Samudera Indonesia Tbk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: PT Pelabuhan Indonesia lanzó las operaciones de prueba de la Terminal de Contenedores 2 en el Puerto de Tanjung Priok, Yakarta. La terminal cuenta con un muelle de 517,5 metros, una capacidad inicial de patio de 8.425 TEUs y 4 grúas de pórtico sobre neumáticos, con 2 grúas de contenedores de muelle adicionales previstas para el cuarto trimestre de 2026. El lanzamiento apoya la iniciativa Pelindo Indonesia Network Pendulum, que apunta a hasta 20 nuevos corredores de navegación interinsular.
- Mayo de 2026: PT DSV Transport Indonesia comenzó operaciones como entidad unificada tras la integración completa de PT Schenker Logistics Indonesia en la plataforma de DSV en Indonesia. La integración consolida las operaciones de flete aéreo, marítimo y terrestre bajo una única entidad local, ampliando la cobertura de mercado de DSV en Indonesia en todos los niveles de servicio, después de que DSV completara la adquisición global de DB Schenker de Deutsche Bahn por 14,3 mil millones de EUR (16,3 mil millones de USD) en abril de 2025.
- Marzo de 2026: Kuehne+Nagel renovó un contrato de reabastecimiento de 4 años para el mayor productor de GNL de Indonesia desde su Base de Lamongan, donde la empresa ha añadido progresivamente recursos marinos y personal especializado para atender la cadena de suministro de petróleo y gas. Kuehne+Nagel también está ejecutando simultáneamente un proyecto de expansión para la misma instalación de GNL, extendiendo su asociación logística exclusiva en la Base de Lamongan.
- Diciembre de 2025: DHL Express inauguró una instalación mejorada de la Puerta de Enlace de Surabaya para fortalecer la conectividad con Java Oriental. La empresa está ampliando simultáneamente la capacidad de la Puerta de Enlace de Yakarta como parte de su estrategia para posicionar a Indonesia como un centro logístico de Asia-Pacífico.


Alcance del Informe del Mercado de Flete Internacional de Indonesia
| Flete Marítimo Internacional | Carga de Contenedor Completo (FCL) |
| Carga Menor que Contenedor Completo (LCL) | |
| Flete Terrestre Internacional | Carga de Camión Completo (FTL) |
| Carga Menor que Camión Completo (LTL) | |
| Flete Aéreo Internacional | |
| Flete Ferroviario Internacional | |
| Transitario Multimodal e Intermodal |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Transitarios Tradicionales de Activos Ligeros |
| Plataformas Digitales o en Línea |
| Transitarios Híbridos con Activos Habilitados |
| Industrial y Manufacturero |
| Comercio Minorista y Comercio Electrónico |
| Salud y Productos Farmacéuticos |
| Petróleo, Gas y Energía |
| Alimentos y Bebidas |
| Automotriz |
| Productos Químicos |
| Otros Usuarios Finales |
| Carga Contenerizada |
| Carga Fraccionada y de Proyectos |
| Carga Seca a Granel |
| Carga Líquida a Granel |
| Java (Yakarta y BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Región de Papua e Islas Maluku |
| Por Modo de Transporte | Flete Marítimo Internacional | Carga de Contenedor Completo (FCL) |
| Carga Menor que Contenedor Completo (LCL) | ||
| Flete Terrestre Internacional | Carga de Camión Completo (FTL) | |
| Carga Menor que Camión Completo (LTL) | ||
| Flete Aéreo Internacional | ||
| Flete Ferroviario Internacional | ||
| Transitario Multimodal e Intermodal | ||
| Por Tamaño de Empresa | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Modelo de Transitario | Transitarios Tradicionales de Activos Ligeros | |
| Plataformas Digitales o en Línea | ||
| Transitarios Híbridos con Activos Habilitados | ||
| Por Industria de Usuario Final | Industrial y Manufacturero | |
| Comercio Minorista y Comercio Electrónico | ||
| Salud y Productos Farmacéuticos | ||
| Petróleo, Gas y Energía | ||
| Alimentos y Bebidas | ||
| Automotriz | ||
| Productos Químicos | ||
| Otros Usuarios Finales | ||
| Por Configuración de Carga | Carga Contenerizada | |
| Carga Fraccionada y de Proyectos | ||
| Carga Seca a Granel | ||
| Carga Líquida a Granel | ||
| Por Región | Java (Yakarta y BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali y Nusa Tenggara | ||
| Región de Papua e Islas Maluku | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del flete internacional de Indonesia en 2031?
Se prevé que el mercado de flete internacional de Indonesia alcance los 20,14 mil millones de USD en 2031, registrando una CAGR del 5,76% desde 2026.
¿Qué modo de transporte tiene el mayor papel en el flete internacional de Indonesia?
El flete marítimo internacional lideró con una participación de ingresos del 72,86% en 2025, porque el comercio interinsular e internacional depende en gran medida de las rutas marítimas.
¿Qué impulsa la demanda de flete aéreo internacional en Indonesia?
Se prevé que el flete aéreo registre una CAGR del 7,98% hasta 2031, ya que la electrónica, los productos farmacéuticos y otros envíos sensibles al tiempo requieren un tránsito más rápido.
¿Qué región se espera que crezca más rápido en los servicios de flete internacional?
Se prevé que Sulawesi registre una CAGR del 8,79% hasta 2031, respaldada por el procesamiento de níquel y la actividad del Nuevo Puerto de Makassar.
¿Cómo están afectando las plataformas digitales de flete a los proveedores logísticos?
Se prevé que las plataformas digitales o en línea registren una CAGR del 12,84% hasta 2031, porque los clientes necesitan cada vez más cotizaciones inmediatas, documentos digitales y seguimiento.
¿Cuáles son las principales restricciones operativas para los transitarios en Indonesia?
La congestión en Tanjung Priok, los complejos requisitos aduaneros, el desequilibrio de equipos interinsulares y la integración de datos desigual pueden aumentar los costos y retrasar el movimiento de carga.
Última actualización de la página el:



