
インドの光ファイバー複合架空地線(OPGW)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 47.33 百万米ドル |
| 市場規模 (2027) | 62.37 百万米ドル |
| 市場規模 (2032) | 94.31 百万米ドル |
| 成長率 (2027 - 2032) | 8.62 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの光ファイバー複合架空地線(OPGW)市場分析
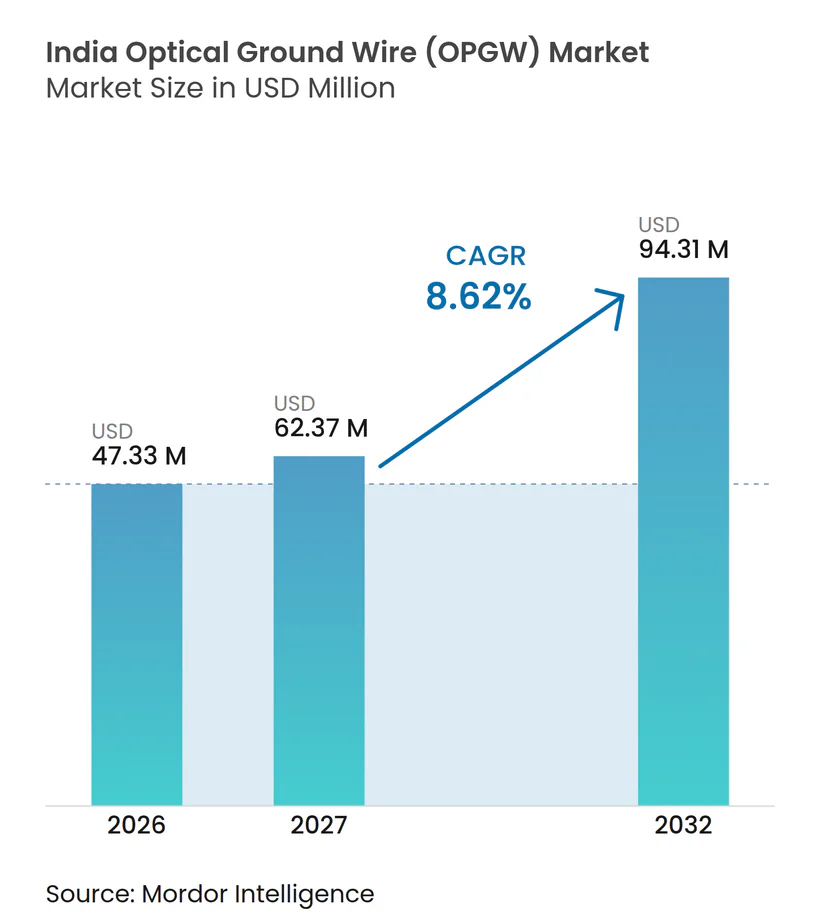
インドの光ファイバー複合架空地線市場規模は、2026年に47.33 ミリオン 米ドル、2027年に62.37 ミリオン 米ドルと予測され、2027年から2032年にかけてCAGR 8.62%で成長し、2032年までに94.31 ミリオン 米ドルに達する見込みです。州間送電システムの拡張により、新規高電圧線における通信および雷保護の持続的な需要が生まれています。中央電力庁(CEA)は新規送電プロジェクトに対して最低48ファイバーの計画基準を設定し、市街地内では96ファイバーケーブルを義務付けており、これにより新規調達の技術的基準が引き上げられています[1]。インドの光ファイバー複合架空地線(OPGW)市場は、グリッドのデジタル化によっても支えられています。これはSCADA、フェーザー計測ユニット、テレプロテクションが信頼性の高い大容量リンクを必要とするためです。国家ブロードバンドミッション2.0は、OPGWを遠隔地や山岳地帯の接続性向上および災害時のネットワーク強靭化の手段として位置付けています。施工能力、原材料コスト、ベンダー資格認定は、プロジェクトパイプラインが完成した設備に転換される速度に対する重要な制約として残っています。
主要レポートのポイント
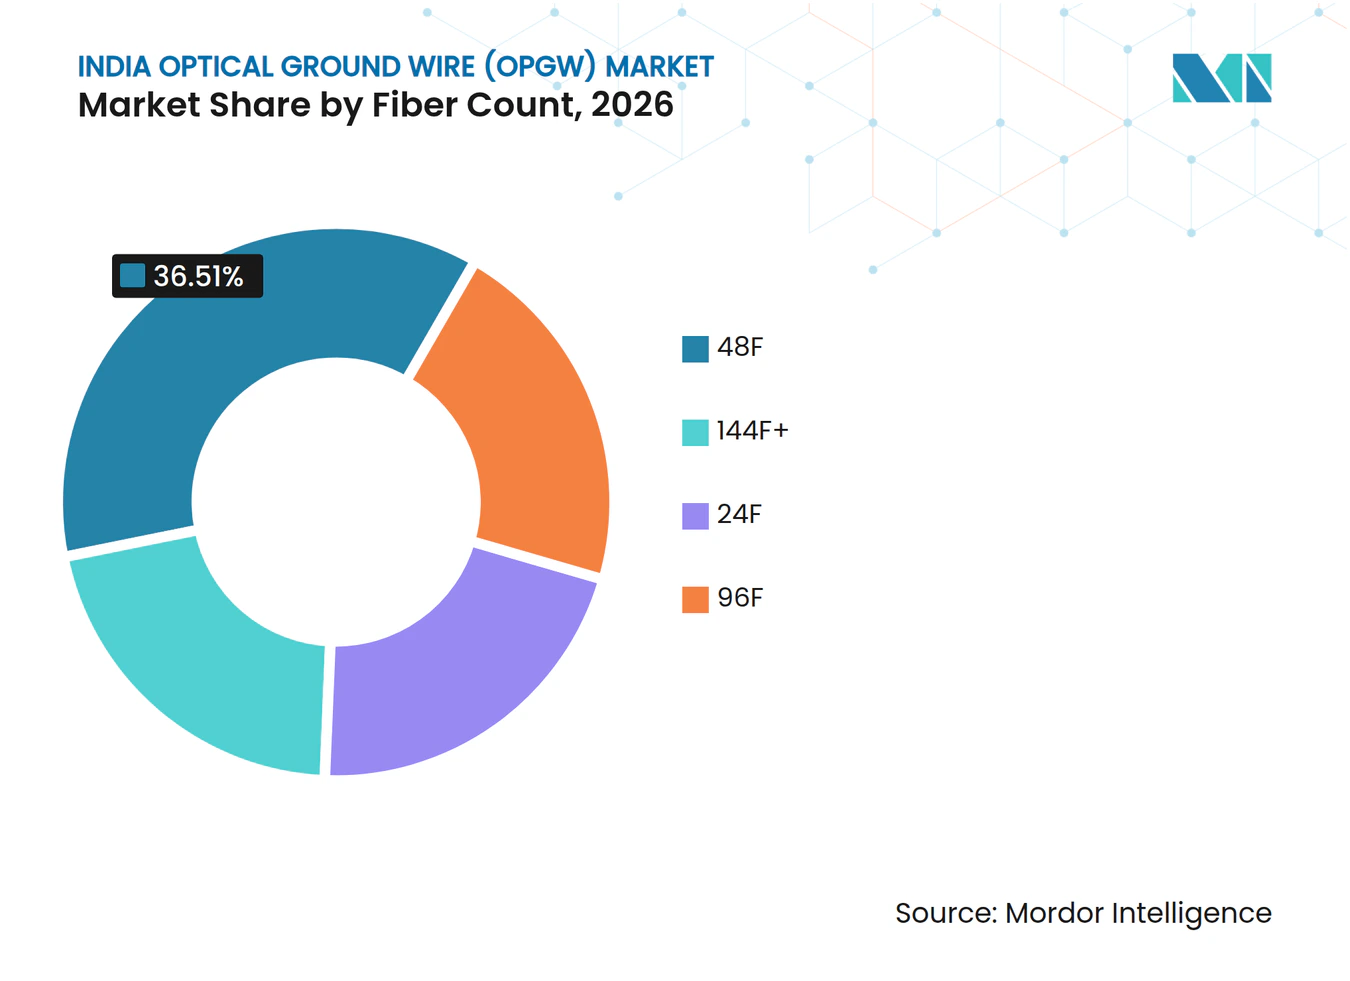
- ファイバー数別では、48Fが2026年のインドの光ファイバー複合架空地線(OPGW)市場シェアの36.51%を占め、96Fは2032年にかけてCAGR 12.11%で成長すると予測されています。
- ケーブル設計タイプ別では、設計Aが2026年のインドの光ファイバー複合架空地線(OPGW)市場規模の37.11%を占め、設計Bは2032年にかけてCAGR 9.23%で成長すると予測されています。
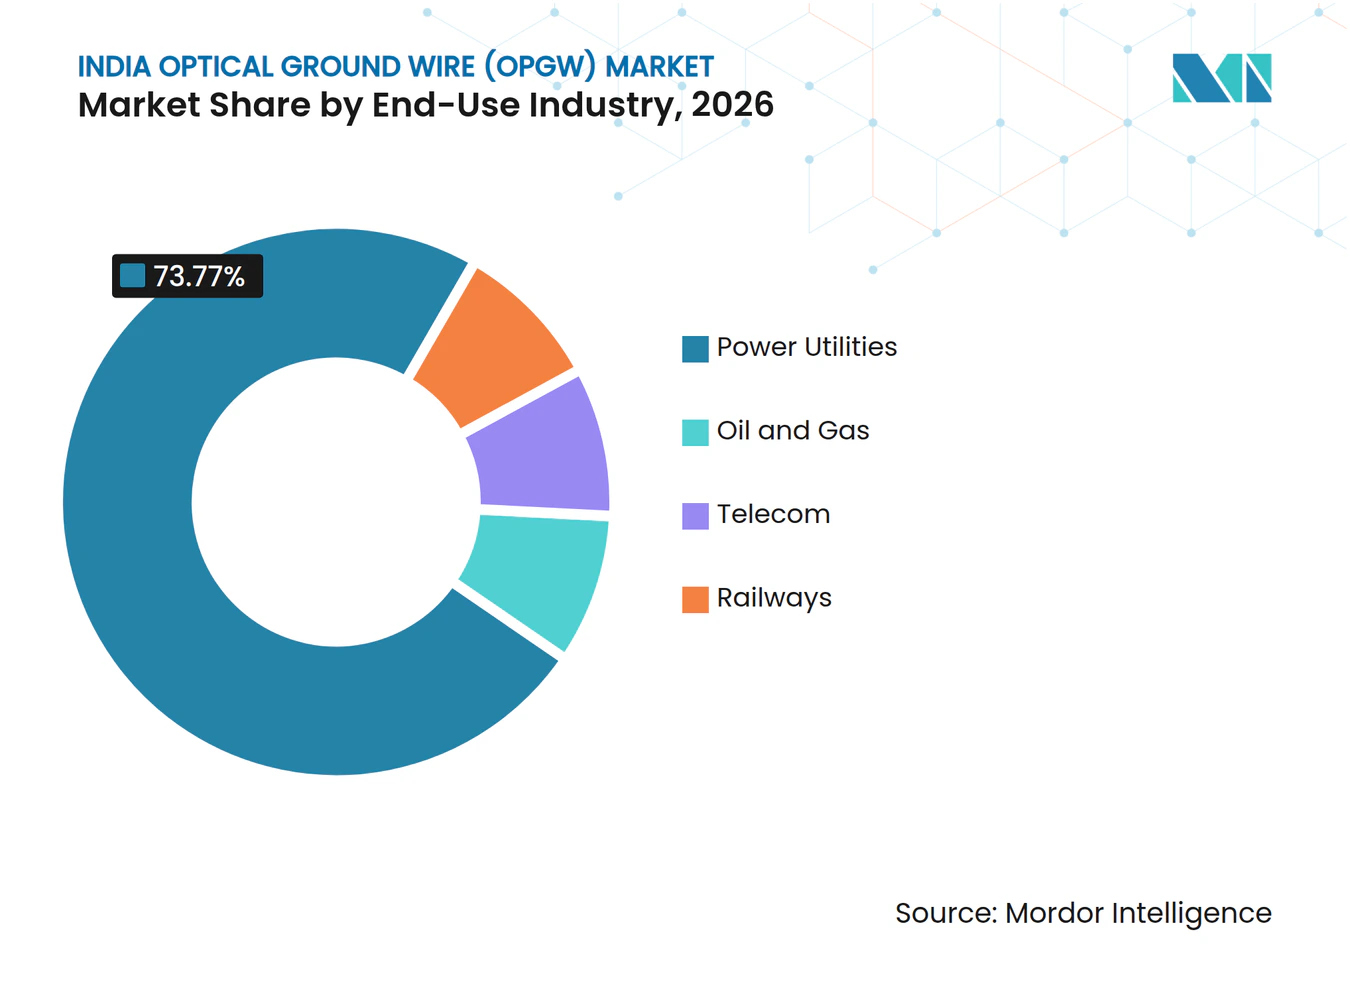
- 最終用途産業別では、電力公益事業が2026年のインドの光ファイバー複合架空地線(OPGW)市場シェアの73.77%を占め、2032年にかけてCAGR 9.02%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
インドの光ファイバー複合架空地線(OPGW)市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギー送電のための州間送電回廊の拡張 | +2.80% | 全国規模、グジャラート州、ラジャスタン州、タミル・ナードゥ州、カルナータカ州での集中的な活動 | 長期(4年以上) |
| CEAが支援する48Fおよび96F OPGWの計画への移行 | +2.20% | 全国規模;都市部回廊における大都市圏送電リングの集中化 | 短期(2年以内) |
| SCADA、PMU、テレプロテクション、ファイバーリースによるグリッドのデジタル化 | +1.50% | 全国規模、地域負荷給電センター(北部、南部、東部、西部)での早期成果 | 中期(2〜4年) |
| 既存高電圧線における従来型アース線の更新 | +1.20% | 全国規模;2010年以前に竣工した132 kVおよび220 kVの既存線に集中 | 中期(2〜4年) |
| スマートグリッドおよび地域間通信ネットワークの展開拡大 | +1.00% | 全国規模;SAARC越境OPGWコリドー(ブータン、ネパール、バングラデシュ)への波及 | 中期(2〜4年) |
| 農村ブロードバンドおよびラストマイル接続からの高ファイバー需要 | +0.70% | 全国規模;山岳地帯および遠隔地(北東部、ヒマーチャル・プラデーシュ州、ジャンムー・カシミール州)に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー送電のための州間送電回廊の拡張
再生可能エネルギー送電回廊の整備は、インドの光ファイバー複合架空地線(OPGW)市場における需要の中心的な源泉となっています。これは新規州間送電線にシールドワイヤーと通信経路の両方が必要なためです。提供された証拠は、グジャラート州、ラジャスタン州、タミル・ナードゥ州、カルナータカ州での主要な活動を示しており、これらの再生可能エネルギー発電ゾーンには長距離送電インフラが必要です。中央電力規制委員会(CERC)は、20 GWの再生可能エネルギーゾーンからの送電に関するラジャスタン州フェーズIIIパートIの計画を記録しており、送電パイプラインが予測期間まで延びていることを確認しています[2]。多回路回廊では、同一の鉄塔ルートに複数のOPGW線が必要となる場合があり、単回路線と比較してケーブル需要が増加し、各ルートにおける設置計画、ハードウェア選定、ファイバー試験の重要性が高まります。竣工した回廊においても、接続、試験、運用サポート、将来の容量増強が必要であり、元の送電線が通電された後も専門的なケーブル工事の需要が継続します。ユーティリティ仕様を満たし、送電線建設と設置を調整できるサプライヤーは、この需要に対応するうえで有利な立場にあります。
CEAが支援する48Fおよび96F OPGWの計画への移行
中央電力庁(CEA)は新規送電計画における最低ファイバー要件を変更し、OPGWまたは地中光ファイバーケーブルの計画において少なくとも48ファイバーコアを求めています。同ガイダンスは、複数のグリッド参加者がラストマイル接続を必要とする市街地内では96ファイバーケーブルを規定しています。これにより、旧来のプロジェクトで一般的だった低密度仕様からの調達が移行し、ケーブルごとの技術要件が引き上げられ、将来の運用ニーズに対して十分な容量を計画するバイヤーの能力がより重視されるようになります。ガイドラインはまた、送電・配電事業者間のファイバー割り当てに関する体系的なアプローチを定め、関連する割り当ておよび返還規定の後に未使用ファイバーを商業的にリースするための枠組みを提供しています。インドの光ファイバー複合架空地線(OPGW)市場は、その結果として、単一ルート上で保護、運用、通信、およびファイバーリースの可能性に対応できるケーブルへと移行しつつあります。これは、48Fおよび96F製品の資格認定を完了し、関連する記録管理およびサイバーセキュリティ要件を満たすことができるサプライヤーに有利に働く可能性があります。
SCADA、PMU、テレプロテクション、ファイバーリースによるグリッドのデジタル化
グリッドのデジタル化は、信頼性の高い大容量通信リンクの必要性を高めています。これはSCADA、フェーザー計測ユニット、テレプロテクション、変電所自動化が、通常運用時およびグリッドイベント時に同期を維持しなければならない資産間での低遅延データ交換を必要とするためです。CEAガイドラインは、中央送電ユーティリティ(CTU)、州送電ユーティリティ(STU)、送電サービスプロバイダー、配電会社、および負荷給電センターへのファイバー割り当てに対応しています。この広範な利用により、送電線に設置されたケーブルの価値が高まります。OPGWは通信機能とアース線機能を提供し、ユーティリティが一つの物理的資産をネットワーク保護と運用データ要件の両方に活用できるようにします。2025年のCERC料金命令は、SCADA、RTU、変電所自動化のアップグレード、および東部地域のOPGWネットワーク強化をカバーしました。電気通信省もまた、山岳地帯および遠隔地向けの国家ブロードバンドミッション2.0のアプローチにOPGWを含めています。インドの光ファイバー複合架空地線(OPGW)市場は、したがって電力システムへの投資と、接続性および災害強靭性に関するより広範な要件を結びつけています。
既存高電圧線における従来型アース線の更新
従来型アース線の更新は、グリーンフィールド送電建設とは別の需要源を生み出します。これは既存の高電圧線をOPGWにアップグレードできるためであり、ユーティリティが重要な発電・負荷回廊にすでに接続している資産の通信を近代化するのに役立ちます。これにより、新規プロジェクトのスケジュールが変動する場合でも、インドの光ファイバー複合架空地線(OPGW)市場に対してより安定したプロジェクト基盤が支えられます。活線設置は重要です。これにより、ユーティリティは稼働中の回路を停止させることなく通信をアップグレードできるためであり、停止が系統運用や計画された電力融通に影響を与える可能性がある線路において実質的な利点となります。このアプローチには、訓練を受けた作業員、専門機器、および資産所有者との緊密な調整が必要です。既存の線路は、鉄塔の形状や荷重条件が標準的な新設工事と異なる場合、設計変更が必要になることもあります。改修工事は既知の資産基盤に対応できますが、停電計画、現場アクセス、地域調整、および専門労働力に依存し続けます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルミニウム、鉄鋼、光ファイバーの原材料コストの変動 | -0.70% | 全国規模(グローバルコモディティエクスポージャー);固定価格のPGCIL供給契約で最も顕著 | 短期(2年以内) |
| 長期にわたるユーティリティ資格認定および型式試験要件 | -0.50% | 全国規模;POWERGRIDが中央管理;主要な州ユーティリティも同様 | 中期(2〜4年) |
| 活線設置・保守専門家の限られた可用性 | -0.30% | 全国規模;遠隔地でより深刻 — インド北東部、高高度ヒマラヤ回廊 | 長期(4年以上) |
| 高スパン、強風、高高度、腐食環境における設計の複雑性 | -0.20% | 地域的;ヒマラヤ、ラジャスタン砂漠地帯、グジャラート州およびアーンドラ・プラデーシュ州沿岸部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アルミニウム、鉄鋼、光ファイバーの原材料コストの変動
原材料コストの変動は、OPGW生産が金属部品と光ファイバーに依存しており、入札価格がすべての材料購入完了前に設定される場合があるため、固定価格の供給条件で作業するメーカーおよびエンジニアリング請負業者に対して直接的な利益率リスクをもたらします。提供された資料によると、インドの線材価格は2025年10月の1トンあたりINR 37,600〜37,900から2025年12月には1トンあたりINR 43,000に上昇しており、この変動は契約締結後に吸収することが困難な場合があります。国内ファイバーの可用性も関連しており、供給基盤が集中していると、メーカーは生産スケジュール、運転資本、および納期コミットメントを満たす能力に影響を与える価格およびリードタイムの変動にさらされる可能性があります。Finolex Cables Limitedはファイバー線引き能力を増強するための拡張活動を報告しており、国内供給能力の継続的な発展を示しています。より強固な調達体制を持つサプライヤーはより安定した見積もりを提供できる可能性があり、地域の供給関係はリードタイムの管理改善につながります。この制約要因はOPGWの必要性を排除するものではありませんが、利益率を圧迫し、入札者をより選択的にする可能性があります。
長期にわたるユーティリティ資格認定および型式試験要件
ユーティリティの資格認定はネットワークの信頼性を保護しますが、特に購入者が新しい設計を受け入れる前に機械的、電気的、光学的性能に関する製品固有の証拠を要求する場合、新しいケーブルタイプの可用性を遅らせる可能性があります。POWERGRIDの技術仕様はOPGW工事に関する詳細な要件を設定し、国内調達の参照基準を提供しています。電気通信エンジニアリングセンター(TEC)も電力線で使用されるOPGWケーブルの一般要件を公表しており、重要な性能およびコンプライアンスの参照基準を追加しています。製品固有の評価は、新規ベンダーが入札に迅速に参加することを困難にし、政策要件が追加のファイバー容量の明確な必要性を生み出している場合でも、より高いファイバー数グレードの新製品の広範な使用を遅らせる可能性があります。州ユーティリティは、独自の承認プロセスを維持していない場合、POWERGRIDに準拠した仕様に依存する可能性があり、実質的なベンダープールが狭まります。サプライヤーにとって、準拠した設計とテストへの早期投資は、インドの光ファイバー複合架空地線(OPGW)市場で競争するために不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファイバー数別:高密度グレードが新規送電要件を支援
48Fセグメントは2026年のインドの光ファイバー複合架空地線(OPGW)市場の36.51%を占めました。その地位は、中央電力庁が新規送電計画に設定した最低48ファイバー計画要件を反映しています。この要件により、48Fは多くの新規高電圧プロジェクトの実質的な基準となっています。これにより、ユーティリティは保護、制御、運用通信、および将来の割り当てニーズのための容量を確保できます。このセグメントはまた、線路竣工後の早期アップグレードを回避する必要性からも恩恵を受けています。標準仕様は大規模な送電プログラム全体での調達を簡素化できます。
96Fセグメントは2032年にかけてCAGR 12.11%を記録すると予測されており、ファイバー数カテゴリーの中で最も高い成長率です。CEAガイダンスは、配電会社と負荷給電センターを接続するために市街地内での96ファイバー計画を求めています。インド鉄道もまた、中央鉄道の電化路線における96F OPGWを含むINR 1,236クロールの通信プロジェクトを承認しました。これにより、高密度グレードの対応可能な用途が電力ユーティリティを超えて広がります。低密度の24Fケーブルは特定のレガシーまたは限定的な用途に引き続き関連性があり、144F以上は非常に高いファイバースループットが正当化される場所に対応します。高密度グレードのインドの光ファイバー複合架空地線(OPGW)市場規模は、同一の送電または鉄道ルートに複数の通信機能を統合する必要性によって支えられています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
ケーブル設計タイプ別:標準構成がリードし、特殊設計が現場条件に対応
設計Aは2026年のインドの光ファイバー複合架空地線(OPGW)市場規模の37.11%を占めました。これは標準的な送電スパン、従来型の鉄塔形状、およびアクセス可能な地形に広く適しています。POWERGRIDの技術仕様はOPGW調達の詳細なベンチマークを提供しており、国内および州の入札において実績ある構成の継続的な使用を支援しています[3]。その確立された設置アプローチは、ユーティリティおよび請負業者の不確実性を低減できます。これらの特性は、標準的な132 kVから400 kVの送電用途における需要の維持に役立ちます。
設計Bは2032年にかけてCAGR 9.23%で拡大すると予測されています。これは、設置が長スパン、河川横断、強風、または複雑な多回路鉄塔荷重に直面する場合に使用されます。提供された資料は、機械的要求がより重要なケースとして、ヒマラヤ地域、ラジャスタン州、グジャラート州、およびブラマプトラ回廊を例として挙げています。その他の設計は、沿岸地域近くの腐食環境、高高度条件、または共通構造物に2本のOPGW線が必要な構成に対応します。選択されたケーブル設計は、鉄塔、スパン、気象条件、および設置アプローチに適合しなければなりません。これは、基礎となる通信ニーズが類似している場合でも、インドの光ファイバー複合架空地線(OPGW)市場が均一なケーブルカテゴリーとして機能しないことを意味します。
最終用途産業別:電力公益事業が中核的な需要基盤として残る
電力公益事業は2026年のインドの光ファイバー複合架空地線(OPGW)市場の73.77%を占め、2032年にかけてCAGR 9.02%で成長すると予測されています。このセグメントは、ほとんどの高電圧資産を所有または運用するPOWERGRIDおよび州送電ユーティリティをカバーしています。新規州間回廊、再生可能エネルギー送電線、および変電所通信アップグレードはすべて、OPGWをその中核的な調達活動に位置付けています。このセクターはまた、ファイバー対応アース線にアップグレードできる既存線路の大規模な設備基盤を持っています。これにより、新規建設需要と改修ポテンシャルが組み合わさります。このセグメントの規模は、ユーティリティの入札要件がより広いサプライヤー基盤全体に大きな影響力を持つことを意味します。
鉄道は重要な新興ユーザーです。OPGWが電化路線の通信を支援できるためです。鉄道省のプロジェクト承認は中央鉄道路線の2,250.68ルートkmをカバーし、カバッハ、自動閉塞信号、LTE-4G、およびIP-MPLSアプリケーションを支援します。鉄道の需要は、従来の電力部門の計画だけでなく、安全および運用要件に結びついています。通信用途は、ユーティリティが所有するルートで利用可能なファイバー容量を中心としています。電力省は、PowerTelのネットワークをインド全土の都市および地域にサービスを提供する架空OPGWファイバーネットワークとして説明しています[4]。石油・ガスの需要はより限定的であり、主にエネルギーインフラ近傍の送電回廊に関連しています。これらの用途はインドの光ファイバー複合架空地線(OPGW)市場を広げる一方で、電力公益事業を主要な最終ユーザーとして残しています。

地理的分析
インドのOPGW需要は、再生可能エネルギーゾーン、州間送電線、および遠隔地の接続ニーズが重なる地域に集中しています。西インドは期のプロジェクト密度が高く、グジャラート州とラジャスタン州が大規模な送電インフラを必要としています。グジャラート州のカブダII-Bプロジェクトは4.5 GWの再生可能エネルギー送電を支援し、2025年12月に竣工しました。ラジャスタン州にも20 GWの再生可能エネルギーゾーン向けのフェーズIIIパートI送電システムが計画されています。これらのプロジェクトは、大量のユーティリティ仕様を満たし、長距離回廊全体で調整できるケーブルサプライヤーに有利です。
南インドも重要な需要地域です。カルナータカ州、タミル・ナードゥ州、アーンドラ・プラデーシュ州、ケーララ州が活発な送電および再生可能エネルギープログラムを持っているためです。CEAのファイバー割り当てガイドラインは全国的に適用されますが、市街地内の96F規定は密集した都市部の送電リングに特に関連しています。マハーラーシュトラ州も96Fおよび144Fの展開例を通じて高ファイバー数ケーブルへの需要を示しています。提供されたデータからは地域別シェアを確立することはできませんが、プロジェクト事例は広範な地理的基盤を示しています。州レベルの調達は中央POWERGRIDパイプラインを補完し、地域の施工能力をサプライヤーにとって重要なものにします。
北部、中部、北東部地域は異なるプロジェクトプロファイルを持っています。ヒマラヤルートは低温、強風、および氷荷重に耐えられる設計が必要です。中央送電ユーティリティ(CTU)の2025年北東部通信計画資料は、同地域における通信ネットワークニーズの積極的な検討を記録しています。国家ブロードバンドミッション2.0もまた、山岳地帯および遠隔地においてOPGWに役割を与えており、これらのプロジェクトはより現場固有のエンジニアリングと設置計画を必要とする場合があります。
競合環境
市場集中度
インドの光ファイバー複合架空地線(OPGW)市場は、ユーティリティ承認、製造能力、および現場設置経験を持つベンダー間で適度に集中しています。競争は製品資格認定、機械的性能、ファイバー品質、および通電中または遠隔地の線路での安全な作業能力によって形成されます。POWERGRIDの仕様は、試験済み設計を持つ確立されたサプライヤーを支援する技術的閾値を設定しています。Sterlite Electric、APAR Industries、Advait Energy Transitions、Prysmian、Nexans、Sumitomo、およびFurukawaは、提供された資料で特定された企業の中に含まれています。決定的な要因は多くの場合、ユーティリティ入札における正確な製品および現場条件を満たす能力です。
Sterlite Electricは、提供された企業情報源によると、マハーラーシュトラ州送電通信インフラ有限会社(MTCIL)のプロジェクト向けに96Fおよび144F OPGWケーブルを供給しました。この例は、サプライヤーがケーブル供給、設置、および長期通信運用における地位を求めていることを示しています。Finolex Cables Limitedは光ファイバープリフォーム能力のフェーズ1拡張と、さらなる容量増強計画を報告しました。製品固有の試験は、事前資格認定のない企業の迅速な参入を困難にし、特殊スパンおよび活線改修工事には特定のエンジニアリングおよび現場能力が必要です。提供された資料は上位プレーヤーの合計シェアを提供していないため、新しいデータを導入せずにシェアベースの集中度計算を行うことはできません。
インドの光ファイバー複合架空地線(OPGW)産業リーダー
-
Prysmian S.p.A.
-
Sterlite Electric Limited
-
APAR Industries Limited
-
Jiangsu Zhongtian Technology Co., Ltd.
-
Advait Energy Transitions Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年6月:Sterlite Electricは、マハーラーシュトラ州送電通信インフラ有限会社(MTCIL)向けに96Fおよび144F OPGWケーブル986 kmの供給を完了しました。ケーブルはMTCILの進行中の送電線プロジェクトに設置・竣工されており、MTCILのプロジェクト管理によって確認された最大許容減衰閾値およびコミッされたファイバー損失限界内で動作しています。
- 2026年3月:インド鉄道は、中央鉄道の電化路線2,250.68ルートkmにわたる96F OPGWの展開を含む127.9 ミリオン 米ドルの通信インフラプログラムを承認しました。このプログラムはソラープール、ナーグプル、プネー、およびブサワール管区をカバーし、カバッハ衝突防止、自動閉塞信号、LTE-4G、およびIP-MPLS展開を支援します。2,673.21ルートkm向けの別途地中2×48F光ファイバーケーブルパッケージがOPGW設置を補完し、完全冗長デュアルパス通信を提供します。
- 2025年3月:CEAはOPGWおよびUGFOケーブルにおけるファイバーコアの使用と共有に関する包括的ガイドラインを発行しました。ガイドラインは、CTU、STU、TSP、およびDISCOM間のファイバー割り当てに関する体系的な枠組みを確立し、すべての新規ISTS(州間送電システム)プロジェクトに対して最低48Fの計画を義務付け、市街地内設備には96Fを要求し、商業的にリースされたファイバーに対して18ヶ月の返還条項を設けています。
インドの光ファイバー複合架空地線(OPGW)市場レポートの範囲
光ファイバー複合架空地線(OPGW)は、電力送電線に設置される特殊な架空地線であり、雷保護および故障電流接地と光ファイバー通信機能を組み合わせています。保護金属構造内に収容された光ファイバーで構成され、ユーティリティが高速データ伝送、変電所通信、グリッド監視、保護、および制御に使用します。OPGWは、送電線を雷撃から保護しながら電力システム施設間の信頼性の高い通信を可能にするという二重の機能を果たします。
インドの光ファイバー複合架空地線(OPGW)市場は、ファイバー数、ケーブル設計タイプ、および最終用途産業別にセグメント化されています。ファイバー数別では、市場は24F、48F、96F、および144F以上にセグメント化されています。ケーブル設計タイプ別では、市場は設計A、設計B、設計C、設計D、設計E、および設計Fにセグメント化されています。最終用途産業別では、市場は電力公益事業、通信、鉄道、および石油・ガスにセグメント化されています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| 24F |
| 48F |
| 96F |
| 144F以上 |
| 設計A |
| 設計B |
| 設計C |
| 設計D |
| 設計E |
| 設計F |
| 電力公益事業 |
| 通信 |
| 鉄道 |
| 石油・ガス |
| ファイバー数別 | 24F |
| 48F | |
| 96F | |
| 144F以上 | |
| ケーブル設計タイプ別 | 設計A |
| 設計B | |
| 設計C | |
| 設計D | |
| 設計E | |
| 設計F | |
| 最終用途産業別 | 電力公益事業 |
| 通信 | |
| 鉄道 | |
| 石油・ガス |
レポートで回答される主要な質問
インドにおける光ファイバー複合架空地線の需要を牽引しているものは何ですか?
新規再生可能エネルギー送電回廊、グリッドのデジタル化、および新規送電計画に対する48F最低計画要件が中心的な需要要因です。政策的枠組みはまた、遠隔地における接続性と強靭性のためのOPGW利用を支援しています。
インドの光ファイバー複合架空地線(OPGW)市場の規模はどのくらいですか?
レポートは、2027年の62.37 ミリオン 米ドルから2032年までに94.31 ミリオン 米ドルへ、CAGR 8.62%で成長すると予測しています。この予測は、ユーティリティ需要、より高いファイバー数要件、および拡大する通信ニーズを反映しています。
96F OPGWがより重要になっているのはなぜですか?
CEAは、関連する接続ニーズのために市街地内での96Fの計画を義務付けています。インド鉄道もまた、中央鉄道路線の通信インフラへの96F展開を承認しました。
最大の需要を占める最終ユーザーはどこですか?
電力公益事業は2026年の需要の73.77%を占め、2032年にかけてCAGR 9.02%で成長すると予測されています。送電建設および改修活動は引き続きユーティリティを主要な調達源としています。
サプライヤーにとっての主な障壁は何ですか?
原材料コストの変動と長期にわたるユーティリティ資格認定および型式試験サイクルは、入札の柔軟性を制限し、新製品の参入を遅らせる可能性があります。サプライヤーはまた、要求の厳しい設置に対応する資格を持つチームが必要です。
OPGWはグリッドの近代化をどのように支援しますか?
OPGWは、SCADA、テレプロテクション、フェーザー計測ユニット、およびその他の運用通信アプリケーションに必要な大容量リンクを提供します。これにより、変電所と制御センター間のデータ交換が支援されます。