
Indien Optical Ground Wire (OPGW) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
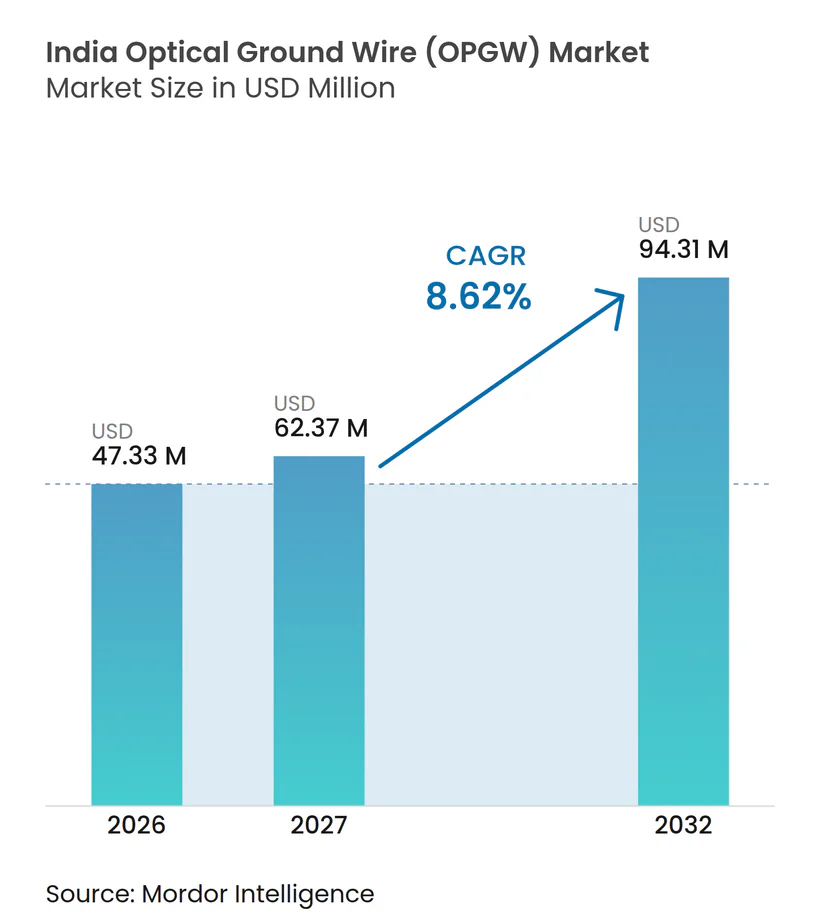
| Marktgröße im Basisjahr (2026) | 47.33 Millionen US-Dollar |
| Marktgröße (2027) | 62.37 Millionen US-Dollar |
| Marktgröße (2032) | 94.31 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.62 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indien Optical Ground Wire (OPGW) Marktanalyse von Mordor Intelligence
Die Marktgröße des Indien Optical Ground Wire Marktes wird auf 47,33 Millionen USD im Jahr 2026 und 62,37 Millionen USD im Jahr 2027 geschätzt und soll bis 2032 94,31 Millionen USD erreichen, bei einer CAGR von 8,62 % von 2027 bis 2032. Der Ausbau des zwischenstaatlichen Übertragungssystems schafft einen anhaltenden Bedarf an Kommunikation und Blitzschutz auf neuen Hochspannungsleitungen. Die Zentrale Elektrizitätsbehörde hat einen Mindestplanungsstandard von 48 Fasern für neue Übertragungsprojekte festgelegt und schreibt 96-Faser-Kabel innerhalb von Stadtgrenzen vor, was die technische Grundlage für neue Beschaffungen anhebt[1]. Der Indien Optical Ground Wire (OPGW) Markt wird auch durch die Netzdigitalisierung unterstützt, da SCADA, Phasenmesseinheiten und Teleschutz zuverlässige Hochkapazitätsverbindungen benötigen. Die Nationale Breitbandmission 2.0 identifiziert OPGW als Mittel zur Verbesserung der Konnektivität in abgelegenen und bergigen Regionen sowie zur Stärkung der Netzwerkresilienz bei Katastrophen. Ausführungskapazität, Inputkosten und Lieferantenqualifikation bleiben wichtige Einschränkungen dafür, wie schnell die Projektpipeline in abgeschlossene Installationen umgewandelt wird.
Wichtigste Erkenntnisse des Berichts
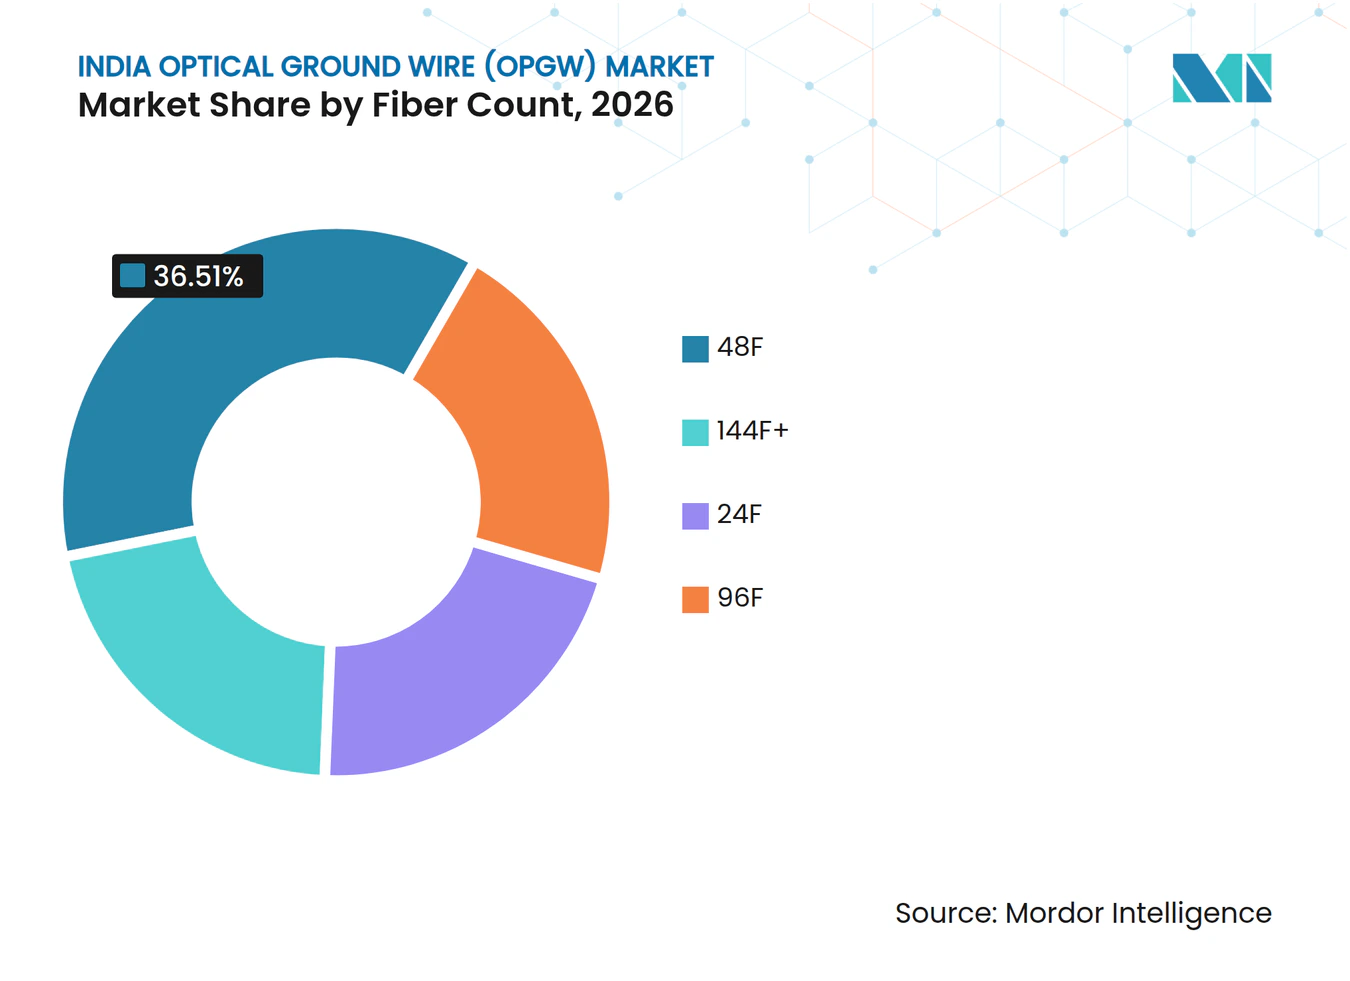
- Nach Faseranzahl hielt 48F im Jahr 2026 einen Marktanteil von 36,51 % am Indien Optical Ground Wire (OPGW) Markt, während 96F bis 2032 voraussichtlich mit einer CAGR von 12,11 % wachsen wird.
- Nach Kabeldesigntyp entfiel auf Design A im Jahr 2026 ein Anteil von 37,11 % an der Marktgröße des Indien Optical Ground Wire (OPGW) Marktes, während Design B bis 2032 voraussichtlich mit einer CAGR von 9,23 % wachsen wird.
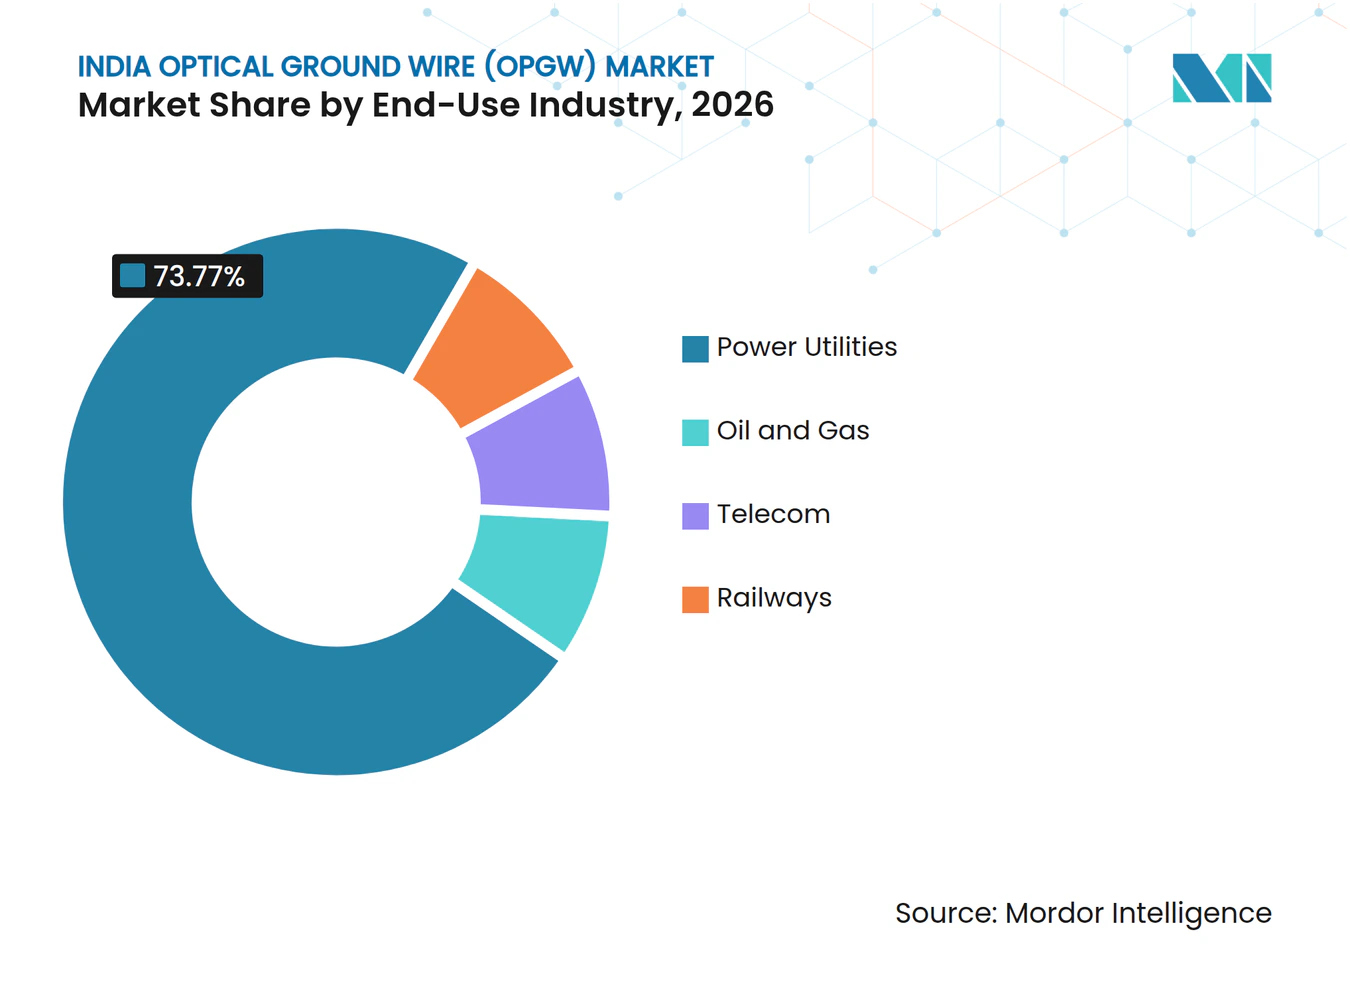
- Nach Endverbraucherbranche hielt Stromversorgungsunternehmen im Jahr 2026 einen Marktanteil von 73,77 % am Indien Optical Ground Wire (OPGW) Markt und wird bis 2032 voraussichtlich mit einer CAGR von 9,02 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Indien Optical Ground Wire (OPGW) Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der zwischenstaatlichen Übertragungskorridore für die Einspeisung erneuerbarer Energien | +2.80% | National, mit konzentrierter Aktivität in Gujarat, Rajasthan, Tamil Nadu und Karnataka | Langfristig (≥ 4 Jahre) |
| Von der CEA unterstützter Wandel hin zur 48F- und 96F-OPGW-Planung | +2.20% | National; Intensivierung der städtischen Korridore in Metropolen-Übertragungsringen | Kurzfristig (≤ 2 Jahre) |
| Netzdigitalisierung durch SCADA, PMU, Teleschutz und Faservermietung | +1.50% | National, mit frühen Gewinnen in regionalen Lastverteilungszentren (NR, SR, ER, WR) | Mittelfristig (2–4 Jahre) |
| Ersatz konventioneller Erdseile auf bestehenden Hochspannungsleitungen | +1.20% | National; konzentriert auf 132-kV- und 220-kV-Bestandsleitungen, die vor 2010 in Betrieb genommen wurden | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von Smart-Grid- und interregionalen Kommunikationsnetzen | +1.00% | National; Ausweitung auf SAARC-grenzüberschreitende OPGW-Korridore (Bhutan, Nepal, Bangladesch) | Mittelfristig (2–4 Jahre) |
| Höherer Faserbedarf durch ländliches Breitband und Konnektivität auf der letzten Meile | +0.70% | National; konzentriert in bergigen und abgelegenen Regionen (Nordosten, Himachal, J&K) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der zwischenstaatlichen Übertragungskorridore für die Einspeisung erneuerbarer Energien
Der Aufbau von Übertragungskorridoren für erneuerbare Energien ist eine zentrale Nachfragequelle für den Indien Optical Ground Wire (OPGW) Markt, da neue zwischenstaatliche Leitungen sowohl ein Schutzseil als auch einen Kommunikationsweg benötigen. Das bereitgestellte Material identifiziert bedeutende Aktivitäten in Gujarat, Rajasthan, Tamil Nadu und Karnataka, wo Erzeugungszonen für erneuerbare Energien eine Fernübertragungsinfrastruktur benötigen. Die Zentrale Elektrizitätsregulierungskommission verzeichnete den Rajasthan-Phase-III-Teil-I-Plan für die Einspeisung aus einer 20-GW-Zone für erneuerbare Energien und bestätigte damit, dass die Übertragungspipeline bis in den Prognosezeitraum reicht[2]. Mehrstromkreiskorridore können mehr als einen OPGW-Strang auf derselben Turmtrasse erfordern, was den Kabelbedarf im Vergleich zu einer Einstromkreisleitung erhöht und die Bedeutung der Installationsplanung, Hardwareauswahl und Fasertestung auf jeder Trasse steigert. Fertiggestellte Korridore erfordern auch Spleißarbeiten, Tests, Betriebsunterstützung und zukünftige Kapazitätserweiterungen, wodurch der Bedarf an spezialisierter Kabelarbeit auch nach der Inbetriebnahme der ursprünglichen Übertragungsleitung bestehen bleibt. Lieferanten, die die Versorgerspezifikationen erfüllen und die Installation mit dem Leitungsbau koordinieren, sind besser positioniert, um diese Nachfrage zu bedienen.
Von der CEA unterstützter Wandel hin zur 48F- und 96F-OPGW-Planung
Die Zentrale Elektrizitätsbehörde hat die Mindestfaseranforderung für neue Übertragungsprojekte geändert und fordert mindestens 48 Faserkerne in der OPGW- oder unterirdischen Glasfaserkabelplanung. Dieselbe Richtlinie sieht 96-Faser-Kabel innerhalb von Stadtgrenzen vor, wo mehrere Netzteilnehmer eine Konnektivität auf der letzten Meile benötigen. Dies verlagert die Beschaffung weg von niedrigeren Dichtespezifikationen, die in älteren Projekten üblich waren, erhöht die technische Anforderung pro Kabel und legt größeres Gewicht auf die Fähigkeit der Käufer, ausreichend Kapazität für zukünftige Betriebsanforderungen zu planen. Die Richtlinien legen auch einen strukturierten Ansatz für die Faserzuteilung zwischen Übertragungs- und Verteilungseinheiten fest und bieten einen Rahmen für die kommerzielle Vermietung ungenutzter Fasern nach den entsprechenden Zuteilungs- und Rückforderungsbestimmungen. Der Indien Optical Ground Wire (OPGW) Markt bewegt sich daher hin zu Kabeln, die Schutz-, Betriebs-, Kommunikations- und mögliche Faservermietungsanforderungen auf einer einzigen Trasse erfüllen können. Dies könnte Lieferanten begünstigen, die die Qualifikation für 48F- und 96F-Produkte abgeschlossen haben und die damit verbundenen Anforderungen an Datenverwaltung und Cybersicherheit erfüllen können.
Netzdigitalisierung durch SCADA, PMU, Teleschutz und Faservermietung
Die Netzdigitalisierung erhöht den Bedarf an zuverlässigen Hochkapazitätskommunikationsverbindungen, da SCADA, Phasenmesseinheiten, Teleschutz und Schaltanlagenautomatisierung einen latenzarmen Datenaustausch zwischen Anlagen erfordern, die während des normalen Betriebs und bei Netzereignissen synchronisiert bleiben müssen. Die CEA-Richtlinien regeln die Faserzuteilung für die CTU, STUs, Übertragungsdienstleister, Verteilungsunternehmen und Lastverteilungszentren. Diese breitere Nutzung erhöht den Wert eines auf einer Übertragungsleitung installierten Kabels, da OPGW Kommunikationsfähigkeit und eine Erdseilfunktion bietet und es Versorgern ermöglicht, ein physisches Asset für Netzschutz und betriebliche Datenanforderungen zu nutzen. Ein CERC-Tarifbescheid von 2025 umfasste SCADA-, RTU- und Schaltanlagenautomatisierungsaufrüstungen sowie die Stärkung des OPGW-Netzes in der Ostregion. Das Ministerium für Telekommunikation bezieht OPGW auch in den Ansatz der Nationalen Breitbandmission 2.0 für bergige und abgelegene Gebiete ein. Der Indien Optical Ground Wire (OPGW) Markt verbindet daher Investitionen in Stromsysteme mit einem breiteren Bedarf an Konnektivität und Katastrophenresilienz.
Ersatz konventioneller Erdseile auf bestehenden Hochspannungsleitungen
Der Ersatz konventioneller Erdseile schafft eine von der Neubauübertragung unabhängige Nachfragequelle, da bestehende Hochspannungsleitungen mit OPGW aufgerüstet werden können, was Versorgern hilft, die Kommunikation auf Anlagen zu modernisieren, die bereits wichtige Erzeugungs- und Lastkorridore bedienen. Dies unterstützt eine stabilere Projektbasis für den Indien Optical Ground Wire (OPGW) Markt, auch wenn sich neue Projektzeitpläne ändern. Die Montage unter Spannung ist wichtig, da sie Versorgern ermöglicht, die Kommunikation zu modernisieren, ohne einen in Betrieb befindlichen Stromkreis abzuschalten – ein wesentlicher Vorteil bei Leitungen, bei denen eine Abschaltung den Systembetrieb oder geplante Stromübertragungen beeinträchtigen könnte. Der Ansatz erfordert geschulte Mannschaften, spezialisierte Ausrüstung und eine enge Koordination mit dem Anlageneigentümer. Bestehende Leitungen können auch Designänderungen erfordern, wenn Turmgeometrie oder Belastungsbedingungen von Standard-Neubauprojekten abweichen. Nachrüstarbeiten können eine bekannte Anlagenbasis adressieren, bleiben jedoch abhängig von Abschaltplanung, Standortzugang, lokaler Koordination und Facharbeitskräften.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Aluminium-, Stahl- und Glasfaser-Inputkosten | -0.70% | National (globale Rohstoffexposition); am stärksten bei Festpreislieferverträgen mit PGCIL | Kurzfristig (≤ 2 Jahre) |
| Langwierige Versorgungsqualifikations- und Typprüfungsanforderungen | -0.50% | National; zentral verwaltet von POWERGRID; gespiegelt von großen staatlichen Versorgern | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von Spezialisten für Montage und Wartung unter Spannung | -0.30% | National; stärker ausgeprägt in abgelegenen Regionen – Nordostindien, hochgelegene Himalaya-Korridore | Langfristig (≥ 4 Jahre) |
| Designkomplexität für Weitspann-, Starkwind-, Hochlagen- und korrosive Umgebungen | -0.20% | Regional; Himalaya, Wüstenzonen Rajasthans, Küstengebiete von Gujarat und Andhra Pradesh | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Aluminium-, Stahl- und Glasfaser-Inputkosten
Die Volatilität der Inputkosten stellt ein direktes Margenrisiko für Hersteller und Ingenieurauftragnehmer dar, die unter Festpreislieferbedingungen arbeiten, da die OPGW-Produktion von metallischen Komponenten und Glasfasern abhängt, während die Angebotspreise möglicherweise festgelegt werden, bevor alle Materialeinkäufe abgeschlossen sind. Das bereitgestellte Material weist darauf hin, dass die indischen Walzdrahtpreise von INR 37.600–37.900 pro Tonne im Oktober 2025 auf INR 43.000 pro Tonne im Dezember 2025 gestiegen sind, eine Veränderung, die nach einer Auftragsvergabe schwer zu absorbieren sein kann. Die Verfügbarkeit inländischer Glasfasern ist ebenfalls relevant, da eine konzentrierte Versorgungsbasis Hersteller Preis- und Lieferzeitänderungen aussetzen kann, die die Produktionsplanung, das Betriebskapital und die Fähigkeit zur Einhaltung von Lieferverpflichtungen beeinflussen. Finolex Cables meldete Expansionsaktivitäten zur Erhöhung der Faserziehkapazität, was die fortlaufende Entwicklung der inländischen Versorgungskapazität zeigt. Lieferanten mit stärkeren Beschaffungsvereinbarungen können stabilere Angebote unterbreiten, während lokale Lieferbeziehungen die Kontrolle über Lieferzeiten verbessern können. Dieses Hemmnis beseitigt nicht den Bedarf an OPGW, kann jedoch die Margen verringern und Bieter selektiver machen.
Langwierige Versorgungsqualifikations- und Typprüfungsanforderungen
Die Versorgungsqualifikation schützt die Netzzuverlässigkeit, kann jedoch die Verfügbarkeit neuer Kabeltypen verlangsamen, insbesondere wenn ein Käufer produktspezifische Nachweise für mechanische, elektrische und optische Leistung benötigt, bevor er ein neues Design akzeptiert. Die technischen Spezifikationen von POWERGRID legen detaillierte Anforderungen für OPGW-Arbeiten fest und bieten einen Referenzpunkt für die nationale Beschaffung. Das Telekommunikationstechnikzentrum veröffentlicht auch eine allgemeine Anforderung für OPGW-Kabel, die auf Stromleitungen verwendet werden, und fügt eine wichtige Leistungs- und Konformitätsreferenz hinzu. Eine produktspezifische Bewertung kann es für einen neuen Lieferanten schwieriger machen, schnell an einer Ausschreibung teilzunehmen, und kann die breitere Nutzung neuerer Hochfaserzahl-Typen verzögern, selbst wenn politische Anforderungen einen klaren Bedarf an zusätzlicher Faserkapazität schaffen. Staatliche Versorger können sich auf POWERGRID-konforme Spezifikationen stützen, wenn sie keinen separaten Genehmigungsprozess unterhalten, was den praktischen Lieferantenpool einschränkt. Für Lieferanten ist daher eine frühzeitige Investition in konforme Designs und Tests unerlässlich, um im Indien Optical Ground Wire (OPGW) Markt wettbewerbsfähig zu sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Faseranzahl: Höherdichte Typen unterstützen neue Übertragungsanforderungen
Das 48F-Segment hielt im Jahr 2026 einen Anteil von 36,51 % am Indien Optical Ground Wire (OPGW) Markt. Seine Position spiegelt die von der Zentralen Elektrizitätsbehörde festgelegte Mindestanforderung von 48 Fasern für neue Übertragungsprojekte wider. Diese Anforderung macht 48F zu einer praktischen Grundlage für viele neue Hochspannungsprojekte. Sie gibt Versorgern die Kapazität für Schutz, Steuerung, Betriebskommunikation und zukünftige Zuteilungsanforderungen. Das Segment profitiert auch von der Notwendigkeit, frühzeitige Aufrüstungen nach der Inbetriebnahme einer Leitung zu vermeiden. Eine Standardspezifikation kann die Beschaffung über große Übertragungsprogramme hinweg vereinfachen.
Das 96F-Segment wird bis 2032 voraussichtlich eine CAGR von 12,11 % verzeichnen, die höchste Rate unter den Faseranzahl-Kategorien. Die CEA-Richtlinie fordert eine 96-Faser-Planung innerhalb von Stadtgrenzen, um Verteilungsunternehmen und Lastverteilungszentren zu verbinden. Die Indischen Eisenbahnen haben auch Kommunikationsprojekte im Wert von INR 1.236 Crore genehmigt, die 96F-OPGW auf elektrifizierten Strecken der Zentralbahn umfassen. Dies erweitert die adressierbare Nutzung von Hochdichte-Typen über Stromversorger hinaus. Niedrigdichte 24F-Kabel bleiben für bestimmte Legacy- oder begrenzte Anwendungen relevant, während 144F+ Standorte bedient, an denen ein sehr hoher Faserdurchsatz gerechtfertigt ist. Die Marktgröße des Indien Optical Ground Wire (OPGW) Marktes für Hochdichte-Typen wird durch die Notwendigkeit unterstützt, mehrere Kommunikationsfunktionen auf derselben Übertragungs- oder Bahntrasse zu kombinieren.



Nach Kabeldesigntyp: Standardkonfigurationen führen, während spezialisierte Designs Standortbedingungen adressieren
Design A hielt im Jahr 2026 einen Anteil von 37,11 % an der Marktgröße des Indien Optical Ground Wire (OPGW) Marktes. Es ist weitgehend geeignet für Standard-Übertragungsspannweiten, konventionelle Turmgeometrie und zugängliches Gelände. Die technischen Spezifikationen von POWERGRID bieten einen detaillierten Maßstab für die OPGW-Beschaffung, der die weitere Nutzung bewährter Konfigurationen in nationalen und staatlichen Ausschreibungen unterstützt[3]. Sein etablierter Installationsansatz kann die Unsicherheit für Versorger und Auftragnehmer reduzieren. Diese Eigenschaften helfen, die Nachfrage in Standard-132-kV- bis 400-kV-Übertragungsanwendungen aufrechtzuerhalten.
Design B wird bis 2032 voraussichtlich mit einer CAGR von 9,23 % expandieren. Es wird dort eingesetzt, wo Installationen längere Spannweiten, Flussüberquerungen, starke Winde oder komplexe Mehrstromkreis-Turmbelastungen aufweisen. Das bereitgestellte Material identifiziert die Himalaya-Region, Rajasthan, Gujarat und den Brahmaputra-Korridor als Beispiele, wo mechanische Anforderungen bedeutender sind. Andere Designs adressieren Korrosionsexposition in Küstennähe, Hochlagenbedingungen oder Konfigurationen, die 2 OPGW-Stränge auf einer gemeinsamen Struktur erfordern. Das ausgewählte Kabeldesign muss zum Turm, zur Spannweite, zur Wetterexposition und zum Installationsansatz passen. Dies bedeutet, dass der Indien Optical Ground Wire (OPGW) Markt nicht als einheitliche Kabelkategorie funktioniert, selbst wenn der zugrunde liegende Kommunikationsbedarf ähnlich ist.
Nach Endverbraucherbranche: Stromversorgungsunternehmen bleiben die zentrale Nachfragebasis
Stromversorgungsunternehmen hielten im Jahr 2026 einen Anteil von 73,77 % am Indien Optical Ground Wire (OPGW) Markt und werden bis 2032 voraussichtlich mit einer CAGR von 9,02 % wachsen. Das Segment umfasst POWERGRID und staatliche Übertragungsversorger, die die meisten Hochspannungsanlagen besitzen oder betreiben. Neue zwischenstaatliche Korridore, Einspeisungsleitungen für erneuerbare Energien und Kommunikationsaufrüstungen für Schaltanlagen gehören alle zu ihrer zentralen Beschaffungsaktivität. Der Sektor verfügt auch über eine große installierte Basis bestehender Leitungen, die mit fasergestütztem Erdseil aufgerüstet werden können. Dies kombiniert Neubaunachfrage mit Nachrüstpotenzial. Die Größe des Segments macht Versorgungsausschreibungsanforderungen in der gesamten Lieferantenbasis sehr einflussreich.
Die Eisenbahnen sind ein wichtiger aufkommender Nutzer, da OPGW die Kommunikation auf elektrifizierten Strecken unterstützen kann. Die Projektgenehmigung des Eisenbahnministeriums umfasst 2.250,68 Streckenkilometer der Zentralbahn und unterstützt Kavach, automatische Blockstreckensteuerung, LTE-4G und IP-MPLS-Anwendungen. Die Eisenbahnnachfrage ist mit Sicherheits- und Betriebsanforderungen verbunden und nicht allein mit der konventionellen Stromversorgungsplanung. Die Telekommunikationsnutzung konzentriert sich auf die auf versorgereigenen Trassen verfügbare Faserkapazität. Das Ministerium für Energie beschreibt das Netz von PowerTel als ein OPGW-Glasfasernetz über Kopf, das Städte und Standorte in ganz Indien bedient[4]. Die Öl- und Gasnachfrage bleibt enger gefasst und ist hauptsächlich für Übertragungskorridore in der Nähe von Energieinfrastruktur relevant. Diese Nutzungen erweitern den Indien Optical Ground Wire (OPGW) Markt, während Stromversorgungsunternehmen sein wichtigster Endverbraucher bleiben.

Geografische Analyse
Indiens OPGW-Nachfrage konzentriert sich dort, wo sich Zonen für erneuerbare Energien, zwischenstaatliche Leitungen und Bedarf an Konnektivität in abgelegenen Gebieten überschneiden. Westindien hat eine hohe kurzfristige Projektdichte, da Gujarat und Rajasthan eine umfangreiche Einspeisungsinfrastruktur benötigen. Das Khavda-II-B-Projekt in Gujarat unterstützt 4,5 GW Einspeisung erneuerbarer Energien und wurde im Dezember 2025 in Betrieb genommen. Rajasthan hat auch ein geplantes Phase-III-Teil-I-Übertragungssystem für eine 20-GW-Zone für erneuerbare Energien. Diese Projekte begünstigen Kabellieferanten, die hochvolumige Versorgerspezifikationen erfüllen und über lange Korridore koordinieren können.
Südindien ist ein weiteres wichtiges Nachfragegebiet, da Karnataka, Tamil Nadu, Andhra Pradesh und Kerala aktive Übertragungs- und Programme für erneuerbare Energien haben. Die CEA-Faserzuteilungsrichtlinien gelten national, aber ihre Stadtgrenze-96F-Bestimmung ist besonders relevant für dichte städtische Übertragungsringe. Maharashtra zeigt auch Nachfrage nach Hochfaserzahl-Kabeln durch das bereitgestellte Beispiel des 96F- und 144F-Einsatzes. Aus den bereitgestellten Daten können keine regionalen Anteile ermittelt werden, aber die Projektbeispiele zeigen eine breite geografische Basis. Die Beschaffung auf Staatsebene kann die zentrale POWERGRID-Pipeline ergänzen und die lokale Ausführungsfähigkeit für Lieferanten relevant machen.
Nord-, Zentral- und Nordostregionen haben ein anderes Projektprofil. Himalaya-Trassen benötigen Designs, die niedrigen Temperaturen, starken Winden und Eisbelastung standhalten können. Das Kommunikationsplanungsmaterial der Zentralen Übertragungseinheit von 2025 für den Nordosten verzeichnet eine aktive Berücksichtigung der Kommunikationsnetzanforderungen in der Region. Die Nationale Breitbandmission 2.0 gibt OPGW auch eine Rolle in bergigen und abgelegenen Gebieten, wo Projekte eine standortspezifischere Planung und Installationsplanung erfordern können.
Wettbewerbslandschaft
Marktkonzentration
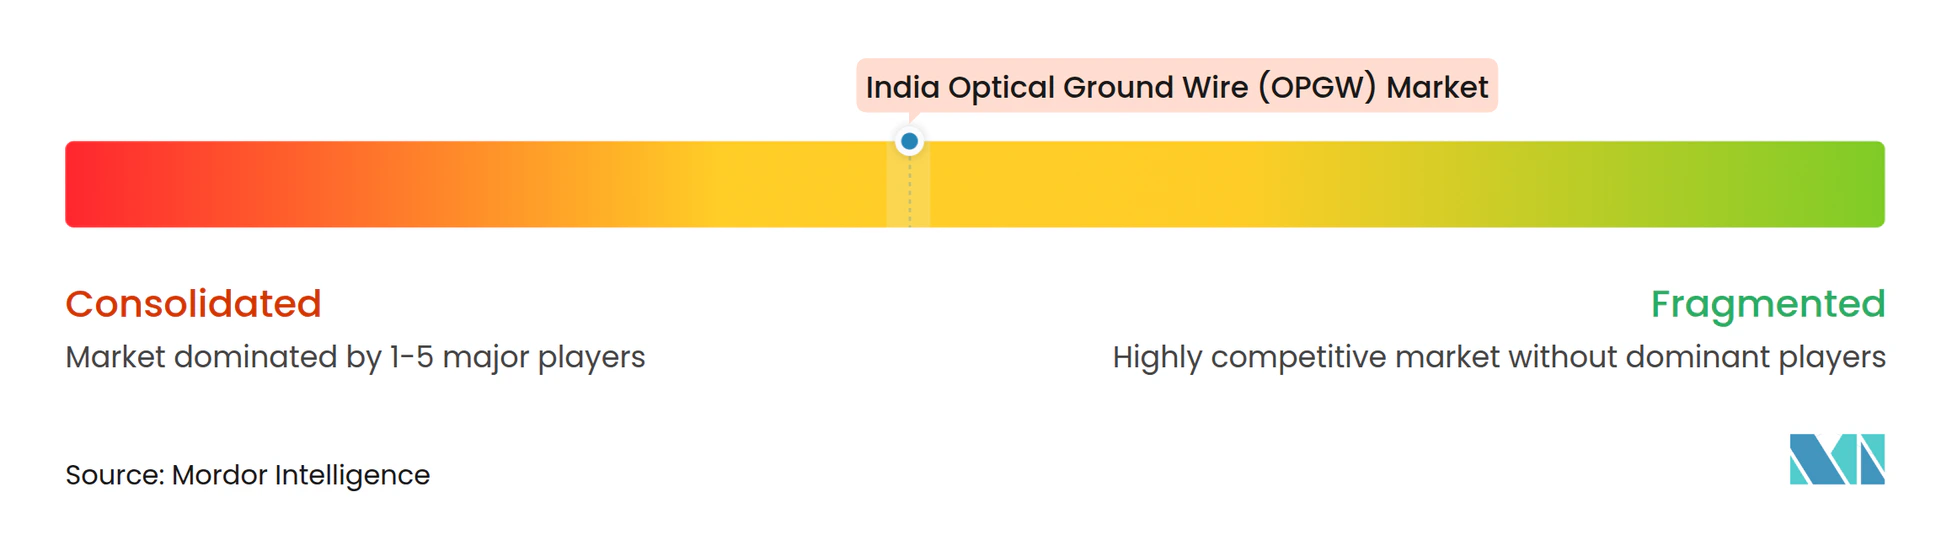
Der Indien Optical Ground Wire (OPGW) Markt ist mäßig konzentriert unter Anbietern mit Versorgungsgenehmigungen, Fertigungskapazität und Felderfahrung. Der Wettbewerb wird durch Produktqualifikation, mechanische Leistung, Faserqualität und die Fähigkeit geprägt, sicher auf unter Spannung stehenden oder abgelegenen Leitungen zu arbeiten. POWERGRID-Spezifikationen schaffen eine technische Schwelle, die etablierte Lieferanten mit getesteten Designs unterstützt. Sterlite Electric, APAR Industries, Advait Energy Transitions, Prysmian, Nexans, Sumitomo und Furukawa gehören zu den im bereitgestellten Material identifizierten Unternehmen. Der entscheidende Faktor ist oft die Fähigkeit, die genauen Produkt- und Standortbedingungen in einer Versorgungsausschreibung zu erfüllen.
Sterlite Electric hat laut der bereitgestellten Unternehmensquelle 96F- und 144F-OPGW-Kabel für Projekte der Maharashtra Transmission Communication Infrastructure Limited geliefert. Dieses Beispiel zeigt, wie Lieferanten Positionen in der Kabellieferung, Installation und im langfristigen Kommunikationsbetrieb anstreben. Finolex Cables meldete die Phase-1-Erweiterung der Glasfaservorformkapazität und Pläne für eine weitere Kapazitätssteigerung. Produktspezifische Tests erschweren den schnellen Markteintritt für Unternehmen ohne vorherige Qualifikation, während spezialisierte Spannweiten und Nachrüstarbeiten unter Spannung spezifische Ingenieur- und Feldfähigkeiten erfordern. Das bereitgestellte Material enthält keinen kombinierten Marktanteil der führenden Anbieter, sodass eine anteilsbasierte Konzentrationsberechnung ohne Einführung neuer Daten nicht möglich ist.
Marktführer des Indien Optical Ground Wire (OPGW) Marktes
-
Prysmian S.p.A.
-
Sterlite Electric Limited
-
APAR Industries Limited
-
Jiangsu Zhongtian Technology Co., Ltd.
-
Advait Energy Transitions Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juni 2026: Sterlite Electric schloss die Lieferung von 986 km 96F- und 144F-OPGW-Kabel an Maharashtra Transmission Communication Infrastructure Limited ab. Die Kabel wurden auf den laufenden Übertragungsleitungsprojekten von MTCIL installiert und in Betrieb genommen und arbeiten innerhalb der maximal zulässigen Dämpfungsschwellenwerte und der zugesagten Faserverlustgrenzen, wie von der Projektleitung von MTCIL bestätigt.
- März 2026: Die Indischen Eisenbahnen genehmigen ein Kommunikationsinfrastrukturprogramm im Wert von 127,9 Millionen USD, einschließlich des Einsatzes von 96F-OPGW auf 2.250,68 Streckenkilometern elektrifizierter Strecken der Zentralbahn. Das Programm umfasst die Divisionen Solapur, Nagpur, Pune und Bhusawal und unterstützt Kavach-Kollisionsschutz, automatische Blockstreckensteuerung, LTE-4G und IP-MPLS-Einsätze. Ein separates unterirdisches 2×48F-OFC-Paket für 2.673,21 Streckenkilometer ergänzt die OPGW-Installation, um eine vollständig redundante Dual-Pfad-Kommunikation bereitzustellen.
- März 2025: CEA veröffentlicht umfassende Richtlinien für die Nutzung und gemeinsame Nutzung von Faserkernen in OPGW- und UGFO-Kabeln. Die Richtlinien legen einen strukturierten Rahmen für die Faserzuteilung zwischen CTU, STUs, TSPs und DISCOMs fest, schreiben eine Mindestplanung von 48F für alle neuen ISTS-Projekte vor, fordern 96F für Installationen innerhalb von Stadtgrenzen und führen eine 18-monatige Rückforderungsklausel für kommerziell vermietete Fasern ein.
Berichtsumfang des Indien Optical Ground Wire (OPGW) Marktes
Optical Ground Wire (OPGW) ist ein spezialisiertes Überkopf-Erdseil, das auf elektrischen Hochspannungsübertragungsleitungen installiert wird und Blitzschutz sowie Fehlerstromerdung mit optischen Glasfaser-Kommunikationsfähigkeiten kombiniert. Es besteht aus optischen Fasern, die in einer schützenden metallischen Struktur untergebracht sind, und wird von Versorgern für Hochgeschwindigkeitsdatenübertragung, Schaltanlagenkommunikation, Netzüberwachung, Schutz und Steuerung verwendet. OPGW erfüllt eine Doppelfunktion, indem es Übertragungsleitungen vor Blitzeinschlägen schützt und gleichzeitig eine zuverlässige Kommunikation zwischen Stromversorgungsanlagen ermöglicht.
Der Indien Optical Ground Wire (OPGW) Markt ist nach Faseranzahl, Kabeldesigntyp und Endverbraucherbranche segmentiert. Nach Faseranzahl ist der Markt in 24F, 48F, 96F sowie 144F und darüber segmentiert. Nach Kabeldesigntyp ist der Markt in Design A, Design B, Design C, Design D, Design E und Design F segmentiert. Nach Endverbraucherbranche ist der Markt in Stromversorgungsunternehmen, Telekommunikation, Eisenbahn und Öl und Gas segmentiert. Für jedes Segment werden Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
| 24F |
| 48F |
| 96F |
| 144F+ |
| Design A |
| Design B |
| Design C |
| Design D |
| Design E |
| Design F |
| Stromversorgungsunternehmen |
| Telekommunikation |
| Eisenbahn |
| Öl und Gas |
| Nach Faseranzahl | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Nach Kabeldesigntyp | Design A |
| Design B | |
| Design C | |
| Design D | |
| Design E | |
| Design F | |
| Nach Endverbraucherbranche | Stromversorgungsunternehmen |
| Telekommunikation | |
| Eisenbahn | |
| Öl und Gas |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Optical Ground Wire in Indien an?
Neue Übertragungskorridore für die Einspeisung erneuerbarer Energien, Netzdigitalisierung und die Mindestplanungsanforderung von 48F für neue Übertragungsprojekte sind zentrale Nachfragefaktoren. Der politische Rahmen unterstützt auch die OPGW-Nutzung für Konnektivität und Resilienz in abgelegenen Gebieten.
Wie groß ist der Indien Optical Ground Wire (OPGW) Markt?
Der Bericht prognostiziert einen Anstieg des Wertes von 62,37 Millionen USD im Jahr 2027 auf 94,31 Millionen USD bis 2032, bei einer CAGR von 8,62 %. Die Prognose spiegelt die Versorgernachfrage, höhere Anforderungen an die Faseranzahl und wachsende Kommunikationsanforderungen wider.
Warum wird 96F-OPGW immer wichtiger?
Die CEA schreibt eine 96F-Planung innerhalb von Stadtgrenzen für relevante Konnektivitätsanforderungen vor. Die Indischen Eisenbahnen haben auch den 96F-Einsatz für Kommunikationsinfrastruktur auf Strecken der Zentralbahn genehmigt.
Welcher Endverbraucher hat den größten Nachfrageanteil?
Stromversorgungsunternehmen hielten im Jahr 2026 einen Nachfrageanteil von 73,77 % und werden bis 2032 voraussichtlich mit einer CAGR von 9,02 % wachsen. Übertragungsbau und Nachrüstaktivitäten machen Versorger weiterhin zur Hauptbeschaffungsquelle.
Was sind die wichtigsten Hindernisse für Lieferanten?
Inputkostenveränderungen und lange Versorgungsqualifikations- und Typprüfungszyklen können die Angebotsflexibilität einschränken und den Markteintritt für neue Produkte verzögern. Lieferanten benötigen auch qualifizierte Teams für anspruchsvolle Installationen.
Wie unterstützt OPGW die Netzmodernisierung?
OPGW stellt die Hochkapazitätsverbindungen bereit, die für SCADA, Teleschutz, Phasenmesseinheiten und andere betriebliche Kommunikationsanwendungen benötigt werden. Dies unterstützt den Datenaustausch zwischen Schaltanlagen und Leitstellen.