
Tamaño y Participación del Mercado de Cable de Tierra Óptico (OPGW) de India
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
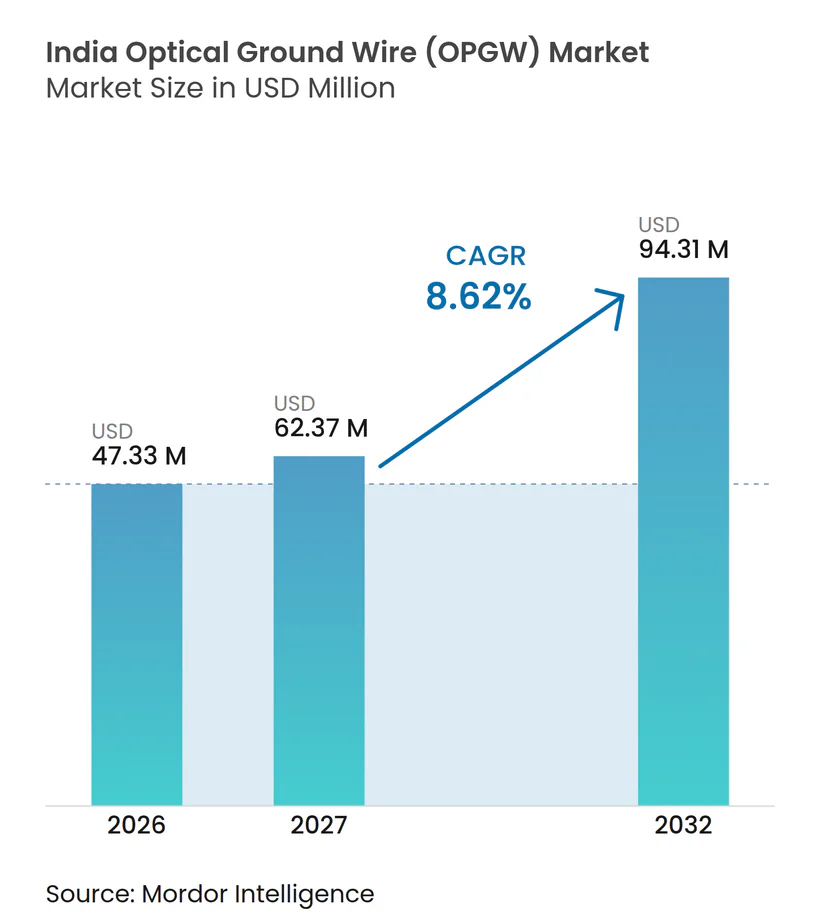
| Tamaño del mercado en el año base (2026) | 47.33 Millones de dólares |
| Tamaño del Mercado (2027) | 62.37 Millones de dólares |
| Tamaño del Mercado (2032) | 94.31 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.62 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cable de Tierra Óptico (OPGW) de India por Mordor Intelligence
El tamaño del Mercado de Cable de Tierra Óptico de India se proyecta en 47,33 millones de USD en 2026, 62,37 millones de USD en 2027, y alcanzará 94,31 millones de USD en 2032, a una CAGR del 8,62% de 2027 a 2032. La expansión del sistema de transmisión interestatal está generando una demanda sostenida de comunicaciones y protección contra rayos en nuevas líneas de alta tensión. La Autoridad Central de Electricidad ha establecido un estándar mínimo de planificación de 48 fibras para nuevos proyectos de transmisión y exige cable de 96 fibras dentro de los límites urbanos, lo que eleva el nivel técnico de referencia para las nuevas adquisiciones[1]. El mercado de Cable de Tierra Óptico (OPGW) de India también está siendo impulsado por la digitalización de la red eléctrica, ya que los sistemas SCADA, las unidades de medición fasorial y la teleprotección requieren enlaces de alta capacidad y alta fiabilidad. La Misión Nacional de Banda Ancha 2.0 identifica el OPGW como un medio para mejorar la conectividad en regiones remotas y montañosas y para fortalecer la resiliencia de la red durante desastres. La capacidad de ejecución, los costos de insumos y la calificación de proveedores siguen siendo limitaciones importantes en la velocidad con que el pipeline de proyectos se convierte en instalaciones completadas.
Conclusiones Clave del Informe
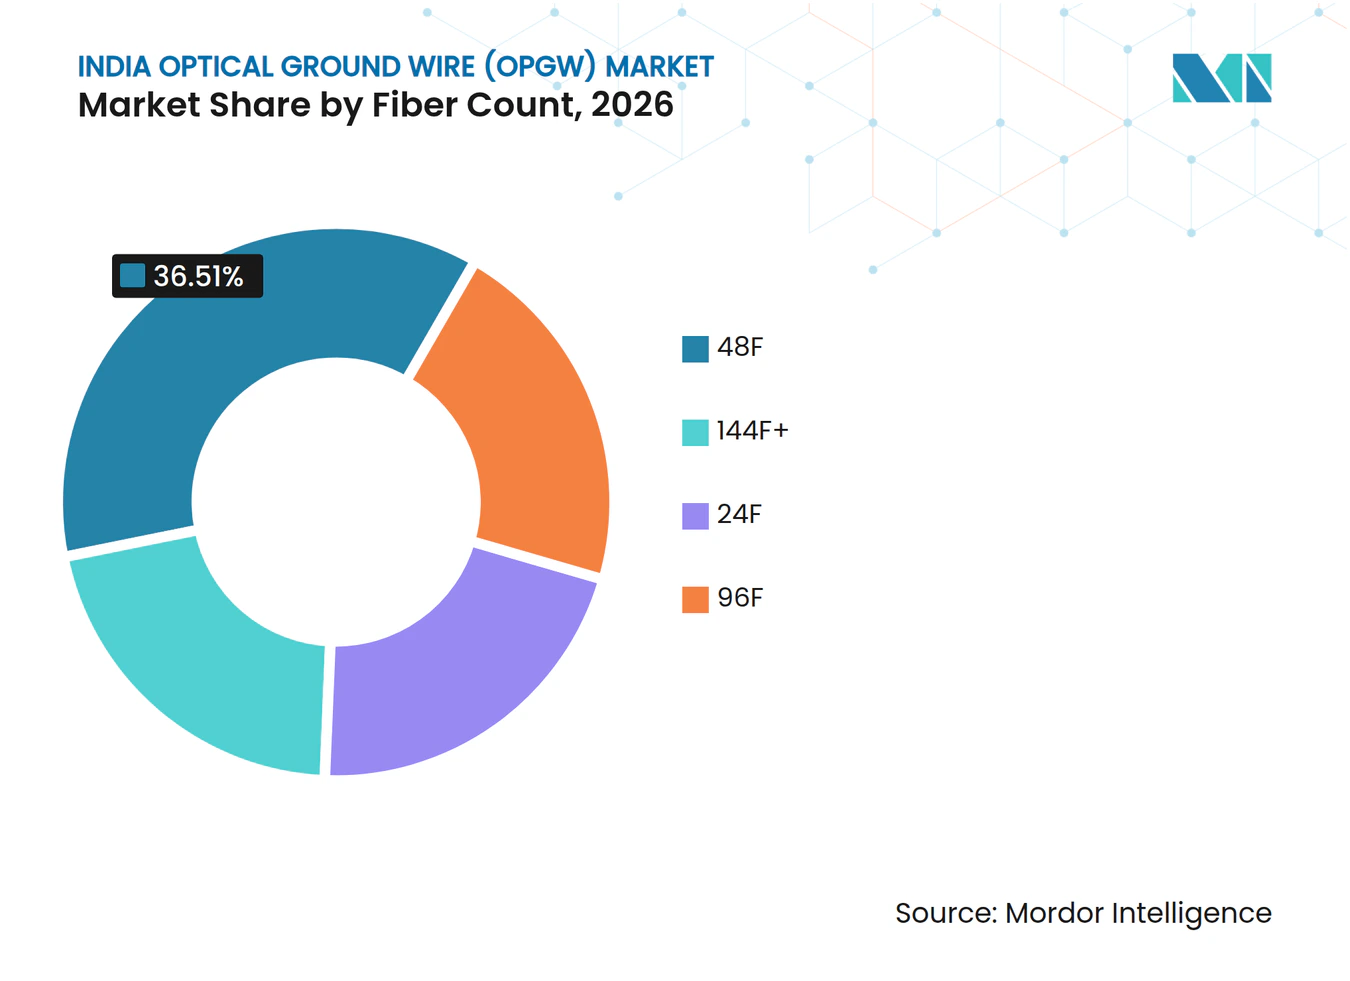
- Por número de fibras, 48F representó el 36,51% de la participación del mercado de Cable de Tierra Óptico (OPGW) de India en 2026, mientras que se prevé que 96F crezca a una CAGR del 12,11% hasta 2032.
- Por tipo de diseño de cable, el Diseño A representó el 37,11% del tamaño del mercado de Cable de Tierra Óptico (OPGW) de India en 2026, mientras que se prevé que el Diseño B crezca a una CAGR del 9,23% hasta 2032.
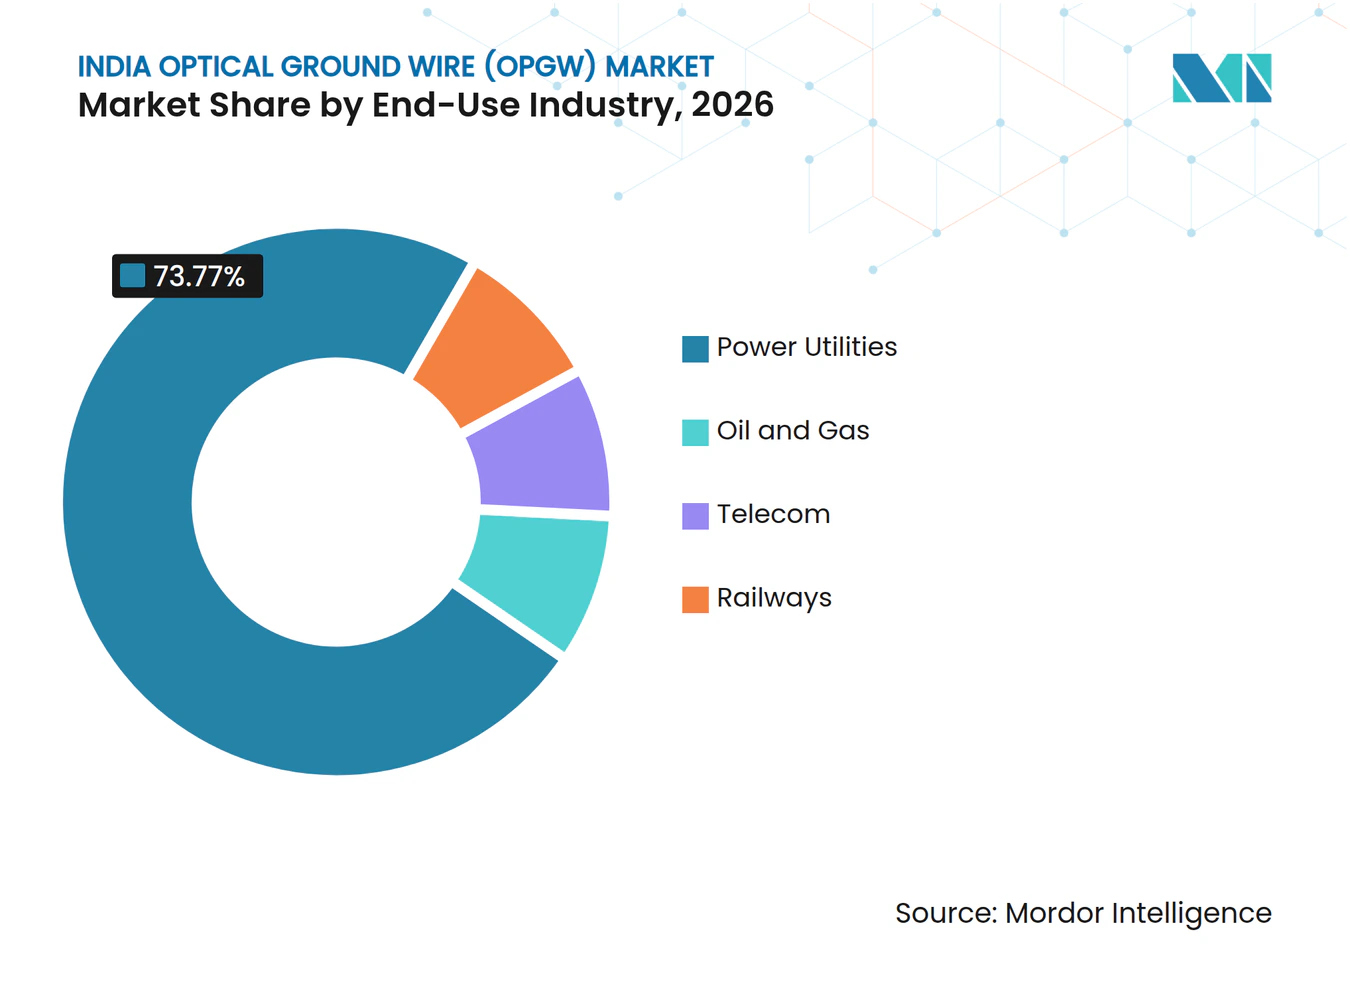
- Por industria de uso final, las Empresas de Energía Eléctrica representaron el 73,77% de la participación del mercado de Cable de Tierra Óptico (OPGW) de India en 2026 y se prevé que crezcan a una CAGR del 9,02% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Cable de Tierra Óptico (OPGW) de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de los Corredores de Transmisión Interestatales para la Evacuación de Energías Renovables | +2.80% | Nacional, con actividad concentrada en Gujarat, Rajasthan, Tamil Nadu y Karnataka | Largo plazo (≥ 4 años) |
| Cambio Respaldado por la CEA hacia la Planificación de OPGW de 48F y 96F | +2.20% | Nacional; intensificación en corredores urbanos en anillos de transmisión metropolitanos | Corto plazo (≤ 2 años) |
| Digitalización de la Red Eléctrica mediante SCADA, PMU, Teleprotección y Arrendamiento de Fibra | +1.50% | Nacional, con ganancias tempranas en centros regionales de despacho de carga (NR, SR, ER, WR) | Mediano plazo (2-4 años) |
| Reemplazo del Cable de Tierra Convencional en Líneas de Alta Tensión Existentes | +1.20% | Nacional; concentrado en líneas heredadas de 132 kV y 220 kV puestas en servicio antes de 2010 | Mediano plazo (2-4 años) |
| Creciente Despliegue de Redes de Comunicación Interregionales y de Red Inteligente | +1.00% | Nacional; extensión a corredores OPGW transfronterizos de la SAARC (Bután, Nepal, Bangladesh) | Mediano plazo (2-4 años) |
| Mayor Demanda de Fibra para Banda Ancha Rural y Conectividad de Última Milla | +0.70% | Nacional; concentrado en regiones montañosas y remotas (Noreste, Himachal, J&K) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Corredores de Transmisión Interestatales para la Evacuación de Energías Renovables
La construcción de corredores de transmisión de energías renovables es una fuente central de demanda para el mercado de Cable de Tierra Óptico (OPGW) de India, ya que las nuevas líneas interestatales necesitan tanto un cable de guarda como una vía de comunicaciones. La evidencia suministrada identifica actividad importante en Gujarat, Rajasthan, Tamil Nadu y Karnataka, donde las zonas de generación renovable requieren infraestructura de evacuación de larga distancia. La Comisión Central de Regulación de la Electricidad registró el plan de la Fase III Parte I de Rajasthan para la evacuación desde una zona de energía renovable de 20 GW, confirmando que el pipeline de transmisión se extiende hasta el período de pronóstico[2]. Los corredores de múltiples circuitos pueden requerir más de 1 hilo de OPGW en la misma ruta de torre, lo que aumenta la demanda de cable en comparación con una línea de circuito simple e incrementa la importancia de la planificación de la instalación, la selección de hardware y las pruebas de fibra en cada ruta. Los corredores puestos en servicio también requieren empalmes, pruebas, soporte operativo y adiciones de capacidad futura, lo que mantiene la necesidad de trabajo especializado en cables después de que la línea de transmisión original es energizada. Los proveedores que cumplen con las especificaciones de las empresas de servicios públicos y coordinan la instalación con la construcción de líneas están mejor posicionados para atender esta demanda.
Cambio Respaldado por la CEA hacia la Planificación de OPGW de 48F y 96F
La Autoridad Central de Electricidad ha modificado el requisito mínimo de fibras para los nuevos esquemas de transmisión, exigiendo al menos 48 núcleos de fibra en la planificación de OPGW o cable de fibra óptica subterráneo. La misma directriz contempla cable de 96 fibras dentro de los límites urbanos donde varios participantes de la red requieren conectividad de última milla. Esto aleja las adquisiciones de las especificaciones de menor densidad comunes en proyectos más antiguos, eleva el requisito técnico por cable y otorga mayor importancia a la capacidad de los compradores para planificar suficiente capacidad para las necesidades operativas futuras. Las directrices también establecen un enfoque estructurado para la asignación de fibras entre las entidades de transmisión y distribución, al tiempo que proporcionan un marco para el arrendamiento comercial de fibras no utilizadas tras las disposiciones pertinentes de asignación y recuperación. El mercado de Cable de Tierra Óptico (OPGW) de India se está orientando, en consecuencia, hacia cables que puedan atender las necesidades de protección, operaciones, comunicaciones y posible arrendamiento de fibra en una sola ruta. Esto puede favorecer a los proveedores que han completado la calificación para productos de 48F y 96F y pueden cumplir con los requisitos relacionados de gestión de registros y ciberseguridad.
Digitalización de la Red Eléctrica mediante SCADA, PMU, Teleprotección y Arrendamiento de Fibra
La digitalización de la red eléctrica está aumentando la necesidad de enlaces de comunicaciones fiables y de alta capacidad, ya que los sistemas SCADA, las unidades de medición fasorial, la teleprotección y la automatización de subestaciones requieren intercambio de datos de baja latencia entre activos que deben permanecer sincronizados durante las operaciones normales y los eventos de la red. Las directrices de la CEA abordan la asignación de fibras para la CTU, las STU, los proveedores de servicios de transmisión, las empresas de distribución y los centros de despacho de carga. Este uso más amplio aumenta el valor de un cable instalado en una línea de transmisión, ya que el OPGW proporciona capacidad de comunicaciones y función de cable de tierra, lo que permite a las empresas de servicios públicos utilizar un único activo físico para la protección de la red y los requisitos de datos operativos. Una orden tarifaria de la CERC de 2025 cubrió actualizaciones de SCADA, RTU y automatización de subestaciones, así como el fortalecimiento de la red OPGW en la Región Oriental. El Departamento de Telecomunicaciones también incluye el OPGW en el enfoque de la Misión Nacional de Banda Ancha 2.0 para zonas montañosas y remotas. El mercado de Cable de Tierra Óptico (OPGW) de India conecta, por tanto, la inversión en el sistema eléctrico con requisitos más amplios de conectividad y resiliencia ante desastres.
Reemplazo del Cable de Tierra Convencional en Líneas de Alta Tensión Existentes
El reemplazo del cable de tierra convencional crea una fuente de demanda independiente de la construcción de transmisión en nuevas ubicaciones, ya que las líneas de alta tensión existentes pueden modernizarse con OPGW, lo que ayuda a las empresas de servicios públicos a modernizar las comunicaciones en activos que ya sirven a importantes corredores de generación y carga. Esto sustenta una base de proyectos más estable para el mercado de Cable de Tierra Óptico (OPGW) de India, incluso cuando los calendarios de nuevos proyectos cambian. La instalación en línea viva es importante porque permite a las empresas de servicios públicos actualizar las comunicaciones sin desconectar un circuito en operación, una ventaja material en líneas donde una interrupción podría afectar las operaciones del sistema o las transferencias de energía programadas. Este enfoque requiere cuadrillas capacitadas, equipos especializados y una estrecha coordinación con el propietario del activo. Las líneas existentes también pueden necesitar cambios de diseño cuando la geometría de la torre o las condiciones de carga difieren de las aplicaciones estándar de nueva construcción. El trabajo de modernización puede abordar una base de activos conocida, pero sigue dependiendo de la planificación de interrupciones, el acceso al sitio, la coordinación local y la mano de obra especializada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Insumos de Aluminio, Acero y Fibra Óptica | -0.70% | Nacional (exposición a materias primas globales); más aguda en contratos de suministro a precio fijo de PGCIL | Corto plazo (≤ 2 años) |
| Extensos Requisitos de Calificación de Empresas de Servicios Públicos y Pruebas de Tipo | -0.50% | Nacional; administrado centralmente por POWERGRID; replicado por las principales empresas de servicios públicos estatales | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Especialistas en Instalación y Mantenimiento en Línea Viva | -0.30% | Nacional; más aguda en regiones remotas — Noreste de India, corredores himalayos de gran altitud | Largo plazo (≥ 4 años) |
| Complejidad de Diseño para Entornos de Gran Vano, Fuertes Vientos, Gran Altitud y Ambientes Corrosivos | -0.20% | Regional; Himalayas, zonas desérticas de Rajasthan, costa de Gujarat y Andhra Pradesh | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Insumos de Aluminio, Acero y Fibra Óptica
La volatilidad de los costos de insumos crea un riesgo directo sobre los márgenes de los fabricantes y contratistas de ingeniería que trabajan bajo condiciones de suministro a precio fijo, ya que la producción de OPGW depende de componentes metálicos y fibra óptica, mientras que la fijación de precios en licitaciones puede establecerse antes de que se completen todas las compras de materiales. El material suministrado señala que los precios del alambrón indio pasaron de INR 37.600-37.900 por tonelada en octubre de 2025 a INR 43.000 por tonelada en diciembre de 2025, un cambio que puede ser difícil de absorber tras la adjudicación de un contrato. La disponibilidad de fibra nacional también es relevante, ya que una base de suministro concentrada puede exponer a los fabricantes a cambios de precio y plazos de entrega que influyen en la programación de la producción, el capital de trabajo y la capacidad de cumplir con los compromisos de entrega. Finolex Cables reportó actividad de expansión para aumentar la capacidad de estirado de fibra, lo que muestra el desarrollo continuo de la capacidad de suministro nacional. Los proveedores con mejores acuerdos de adquisición pueden ofrecer cotizaciones más estables, mientras que las relaciones de suministro local pueden mejorar el control sobre los plazos de entrega. Esta restricción no elimina la necesidad de OPGW, pero puede reducir los márgenes y hacer que los licitantes sean más selectivos.
Extensos Requisitos de Calificación de Empresas de Servicios Públicos y Pruebas de Tipo
La calificación de las empresas de servicios públicos protege la fiabilidad de la red, pero puede ralentizar la disponibilidad de nuevos tipos de cable, especialmente cuando un comprador requiere evidencia específica del producto sobre el rendimiento mecánico, eléctrico y óptico antes de aceptar un nuevo diseño. Las especificaciones técnicas de POWERGRID establecen requisitos detallados para los trabajos de OPGW y proporcionan un punto de referencia para las adquisiciones nacionales. El Centro de Ingeniería de Telecomunicaciones también publica un requisito genérico para el cable OPGW utilizado en líneas eléctricas, añadiendo una referencia importante de rendimiento y cumplimiento. La evaluación específica del producto puede dificultar que un nuevo proveedor participe rápidamente en una licitación y puede retrasar el uso más amplio de los nuevos grados de mayor número de fibras, incluso cuando los requisitos de política crean una necesidad clara de capacidad de fibra adicional. Las empresas de servicios públicos estatales pueden basarse en especificaciones alineadas con POWERGRID cuando no mantienen un proceso de aprobación separado, lo que reduce el grupo práctico de proveedores. Para los proveedores, la inversión temprana en diseños conformes y pruebas es, por tanto, esencial para competir en el mercado de Cable de Tierra Óptico (OPGW) de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Número de Fibras: Los Grados de Mayor Densidad Respaldan los Nuevos Requisitos de Transmisión
El segmento de 48F representó el 36,51% del mercado de Cable de Tierra Óptico (OPGW) de India en 2026. Su posición refleja el requisito mínimo de planificación de 48 fibras para nuevos esquemas de transmisión establecido por la Autoridad Central de Electricidad. Este requisito convierte a 48F en una línea de base práctica para muchos nuevos proyectos de alta tensión. Proporciona a las empresas de servicios públicos la capacidad para protección, control, comunicaciones operativas y necesidades de asignación futura. El segmento también se beneficia de la necesidad de evitar actualizaciones tempranas después de que una línea es puesta en servicio. Una especificación estándar puede simplificar las adquisiciones en grandes programas de transmisión.
Se prevé que el segmento de 96F registre una CAGR del 12,11% hasta 2032, la tasa más alta entre las categorías de número de fibras. Las directrices de la CEA exigen una planificación de 96 fibras dentro de los límites urbanos para conectar a las empresas de distribución y los centros de despacho de carga. Los Ferrocarriles Indios también aprobaron proyectos de comunicaciones valorados en INR 1.236 crore que incluyen OPGW de 96F en las líneas electrificadas de los Ferrocarriles Centrales. Esto amplía el uso potencial de los grados de alta densidad más allá de las empresas de energía eléctrica. El cable de 24F de menor densidad sigue siendo relevante para ciertas aplicaciones heredadas o de alcance limitado, mientras que el de 144F+ sirve a ubicaciones donde se justifica un rendimiento de fibra muy alto. El tamaño del mercado de Cable de Tierra Óptico (OPGW) de India para los grados de alta densidad está respaldado por la necesidad de combinar varias funciones de comunicaciones en la misma ruta de transmisión o ferroviaria.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Diseño de Cable: Las Configuraciones Estándar Lideran mientras los Diseños Especializados Abordan las Condiciones del Sitio
El Diseño A representó el 37,11% del tamaño del mercado de Cable de Tierra Óptico (OPGW) de India en 2026. Es ampliamente adecuado para vanos de transmisión estándar, geometría de torre convencional y terreno accesible. Las especificaciones técnicas de POWERGRID proporcionan un punto de referencia detallado para las adquisiciones de OPGW, lo que respalda el uso continuo de configuraciones probadas en licitaciones nacionales y estatales[3]. Su enfoque de instalación establecido puede reducir la incertidumbre para las empresas de servicios públicos y los contratistas. Estas características ayudan a preservar la demanda en aplicaciones de transmisión estándar de 132 kV a 400 kV.
Se prevé que el Diseño B se expanda a una CAGR del 9,23% hasta 2032. Se utiliza cuando las instalaciones enfrentan vanos más largos, cruces de ríos, fuertes vientos o cargas complejas en torres de múltiples circuitos. El material suministrado identifica la región del Himalaya, Rajasthan, Gujarat y el corredor del Brahmaputra como ejemplos donde las exigencias mecánicas son más significativas. Otros diseños abordan la exposición a la corrosión cerca de zonas costeras, condiciones de gran altitud o configuraciones que requieren 2 hilos de OPGW en una estructura común. El diseño de cable seleccionado debe coincidir con la torre, el vano, la exposición meteorológica y el enfoque de instalación. Esto significa que el mercado de Cable de Tierra Óptico (OPGW) de India no opera como una categoría de cable uniforme incluso cuando la necesidad de comunicaciones subyacente es similar.
Por Industria de Uso Final: Las Empresas de Energía Eléctrica Siguen Siendo la Base Principal de Demanda
Las Empresas de Energía Eléctrica representaron el 73,77% del mercado de Cable de Tierra Óptico (OPGW) de India en 2026 y se prevé que crezcan a una CAGR del 9,02% hasta 2032. El segmento abarca a POWERGRID y las empresas de transmisión estatales que poseen u operan la mayoría de los activos de alta tensión. Los nuevos corredores interestatales, las líneas de evacuación de energías renovables y las actualizaciones de comunicaciones de subestaciones sitúan al OPGW dentro de su actividad central de adquisiciones. El sector también cuenta con una gran base instalada de líneas existentes que pueden modernizarse con cable de tierra habilitado para fibra. Esto combina la demanda de nueva construcción con el potencial de modernización. La escala del segmento hace que los requisitos de licitación de las empresas de servicios públicos sean muy influyentes en toda la base de proveedores.
Los ferrocarriles son un usuario emergente importante porque el OPGW puede respaldar las comunicaciones en rutas electrificadas. La aprobación del proyecto del Ministerio de Ferrocarriles cubre 2.250,68 km de ruta de las líneas de los Ferrocarriles Centrales y respalda las aplicaciones Kavach, señalización de bloque automático, LTE-4G e IP-MPLS. La demanda ferroviaria está vinculada a los requisitos de seguridad y operaciones más que a la planificación convencional del sector eléctrico únicamente. El uso en telecomunicaciones se centra en la capacidad de fibra disponible en rutas de propiedad de empresas de servicios públicos. El Ministerio de Energía describe la red de PowerTel como una red de fibra OPGW aérea que sirve a ciudades y localidades de toda India[4]. La demanda de petróleo y gas sigue siendo más limitada y es principalmente relevante para los corredores de transmisión cercanos a la infraestructura energética. Estos usos amplían el mercado de Cable de Tierra Óptico (OPGW) de India, manteniendo a las empresas de energía eléctrica como su principal usuario final.

Análisis Geográfico
La demanda de OPGW en India se concentra donde se superponen las zonas de energías renovables, las líneas interestatales y las necesidades de conectividad remota. El oeste de India tiene una alta densidad de proyectos a corto plazo porque Gujarat y Rajasthan requieren infraestructura de evacuación importante. El proyecto Khavda II-B en Gujarat respalda 4,5 GW de evacuación de energías renovables y fue puesto en servicio en diciembre de 2025. Rajasthan también cuenta con un sistema de transmisión planificado de la Fase III Parte I para una zona de energía renovable de 20 GW. Estos proyectos favorecen a los proveedores de cable que pueden cumplir con las especificaciones de las empresas de servicios públicos de alto volumen y coordinar a lo largo de corredores extensos.
El sur de India es otra área de demanda importante porque Karnataka, Tamil Nadu, Andhra Pradesh y Kerala tienen programas activos de transmisión y energías renovables. Las directrices de asignación de fibras de la CEA se aplican a nivel nacional, pero su disposición de 96F para límites urbanos es particularmente relevante para los densos anillos de transmisión urbanos. Maharashtra también muestra demanda de cable de alto número de fibras a través del ejemplo suministrado de despliegue de 96F y 144F. No se pueden establecer participaciones regionales a partir de los datos suministrados, pero los ejemplos de proyectos muestran una base geográfica amplia. Las adquisiciones a nivel estatal pueden complementar el pipeline central de POWERGRID y hacer que la capacidad de ejecución local sea relevante para los proveedores.
Las regiones del norte, centro y noreste tienen un perfil de proyecto diferente. Las rutas himaláyicas necesitan diseños que puedan soportar bajas temperaturas, fuertes vientos y carga de hielo. El material de planificación de comunicaciones del noreste de 2025 de la Unidad Central de Transmisión registra la consideración activa de las necesidades de la red de comunicaciones en la región. La Misión Nacional de Banda Ancha 2.0 también otorga al OPGW un papel en zonas montañosas y remotas, donde los proyectos pueden requerir una ingeniería e instalación más específicas para cada sitio.
Panorama Competitivo
Concentración del Mercado
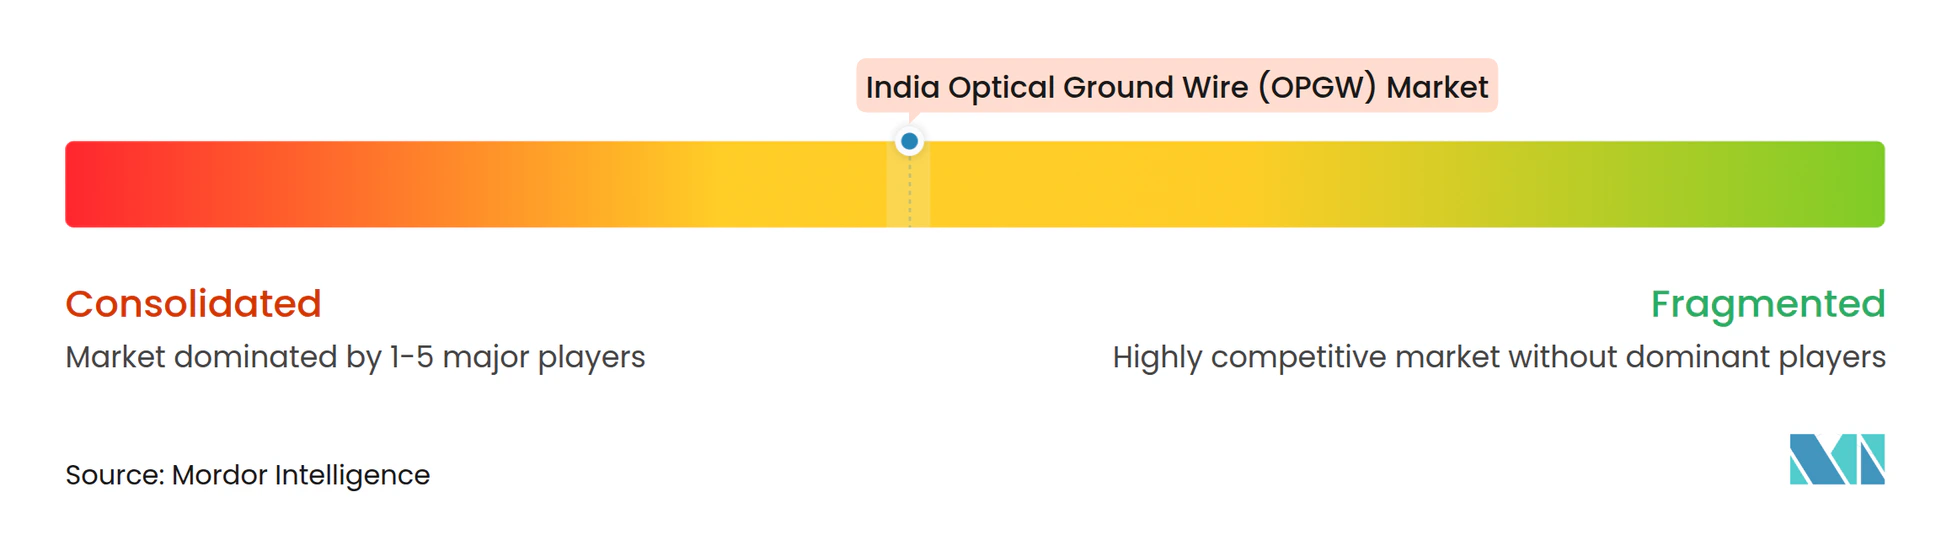
El mercado de Cable de Tierra Óptico (OPGW) de India está moderadamente concentrado entre proveedores con aprobaciones de empresas de servicios públicos, capacidad de fabricación y experiencia en instalación en campo. La competencia está determinada por la calificación del producto, el rendimiento mecánico, la calidad de la fibra y la capacidad de trabajar de forma segura en líneas energizadas o remotas. Las especificaciones de POWERGRID crean un umbral técnico que favorece a los proveedores establecidos con diseños probados. Sterlite Electric, APAR Industries, Advait Energy Transitions, Prysmian, Nexans, Sumitomo y Furukawa se encuentran entre las empresas identificadas en el material suministrado. El factor decisivo suele ser la capacidad de cumplir con las condiciones exactas del producto y del sitio en una licitación de empresa de servicios públicos.
Sterlite Electric ha suministrado cable OPGW de 96F y 144F para proyectos de Maharashtra Transmission Communication Infrastructure Limited, según la fuente empresarial suministrada. Este ejemplo muestra cómo los proveedores buscan posicionarse en el suministro de cable, la instalación y las operaciones de comunicaciones a largo plazo. Finolex Cables reportó la expansión de la Fase 1 de la capacidad de preforma de fibra óptica y planes para un aumento adicional de capacidad. Las pruebas específicas del producto dificultan la entrada rápida de empresas sin calificación previa, mientras que los vanos especializados y el trabajo de modernización en línea viva requieren capacidad específica de ingeniería y campo. El material suministrado no proporciona una participación combinada de los principales actores, por lo que no se puede realizar un cálculo de concentración basado en participación sin introducir nuevos datos.
Líderes de la Industria de Cable de Tierra Óptico (OPGW) de India
-
Prysmian S.p.A.
-
Sterlite Electric Limited
-
APAR Industries Limited
-
Jiangsu Zhongtian Technology Co., Ltd.
-
Advait Energy Transitions Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Junio de 2026: Sterlite Electric completó el suministro de 986 km de cable OPGW de 96F y 144F a Maharashtra Transmission Communication Infrastructure Limited. Los cables han sido instalados y puestos en servicio en los proyectos de líneas de transmisión en curso de MTCIL, operando dentro de los umbrales máximos de atenuación permitidos y los límites de pérdida de fibra comprometidos, según confirmación de la gestión de proyectos de MTCIL.
- Marzo de 2026: Los Ferrocarriles Indios aprueban un programa de infraestructura de comunicaciones de 127,9 millones de USD, que incluye el despliegue de OPGW de 96F en 2.250,68 km de ruta de las líneas electrificadas de los Ferrocarriles Centrales. El programa cubre las divisiones de Solapur, Nagpur, Pune y Bhusawal y respalda los despliegues de Kavach anticolisión, Señalización de Bloque Automático, LTE-4G e IP-MPLS. Un paquete separado de cable de fibra óptica subterráneo 2×48F para 2.673,21 km de ruta complementa la instalación de OPGW para proporcionar comunicación de doble vía totalmente redundante.
- Marzo de 2025: La CEA emite directrices integrales para el uso y la compartición de núcleos de fibra en cables OPGW y UGFO. Las directrices establecen un marco estructurado para la asignación de fibras entre la CTU, las STU, los TSP y las DISCOM, establecen un mínimo de planificación de 48F para todos los nuevos proyectos ISTS, exigen 96F para instalaciones dentro de los límites urbanos e instituyen una cláusula de recuperación de 18 meses sobre las fibras arrendadas comercialmente.
Alcance del Informe del Mercado de Cable de Tierra Óptico (OPGW) de India
El Cable de Tierra Óptico (OPGW) es un cable de guarda aéreo especializado instalado en líneas de transmisión de energía eléctrica que combina la protección contra rayos y la puesta a tierra de corriente de falla con capacidades de comunicación por fibra óptica. Consiste en fibras ópticas alojadas dentro de una estructura metálica protectora y es utilizado por las empresas de servicios públicos para la transmisión de datos de alta velocidad, la comunicación de subestaciones, el monitoreo de la red eléctrica, la protección y el control. El OPGW cumple una función dual al proteger las líneas de transmisión contra las descargas eléctricas atmosféricas y al mismo tiempo permitir una comunicación fiable entre las instalaciones del sistema eléctrico.
El mercado de cable de tierra óptico (OPGW) de India está segmentado por número de fibras, tipo de diseño de cable e industria de uso final. Por número de fibras, el mercado está segmentado en 24F, 48F, 96F y 144F y superior. Por tipo de diseño de cable, el mercado está segmentado en Diseño A, Diseño B, Diseño C, Diseño D, Diseño E y Diseño F. Por industria de uso final, el mercado está segmentado en empresas de energía eléctrica, telecomunicaciones, ferrocarriles y petróleo y gas. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
| 24F |
| 48F |
| 96F |
| 144F+ |
| Diseño A |
| Diseño B |
| Diseño C |
| Diseño D |
| Diseño E |
| Diseño F |
| Empresas de Energía Eléctrica |
| Telecomunicaciones |
| Ferrocarriles |
| Petróleo y Gas |
| Por Número de Fibras | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Por Tipo de Diseño de Cable | Diseño A |
| Diseño B | |
| Diseño C | |
| Diseño D | |
| Diseño E | |
| Diseño F | |
| Por Industria de Uso Final | Empresas de Energía Eléctrica |
| Telecomunicaciones | |
| Ferrocarriles | |
| Petróleo y Gas |
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de cable de tierra óptico en India?
Los nuevos corredores de evacuación de energías renovables, la digitalización de la red eléctrica y el requisito mínimo de planificación de 48F para nuevos esquemas de transmisión son factores centrales de demanda. El marco de política también respalda el uso del OPGW para la conectividad y la resiliencia en zonas remotas.
¿Cuál es el tamaño del mercado de Cable de Tierra Óptico (OPGW) de India?
El informe proyecta que el valor aumentará de 62,37 millones de USD en 2027 a 94,31 millones de USD en 2032, a una CAGR del 8,62%. El pronóstico refleja la demanda de las empresas de servicios públicos, los mayores requisitos de número de fibras y la creciente necesidad de comunicaciones.
¿Por qué el OPGW de 96F se está volviendo más importante?
La CEA exige una planificación de 96F dentro de los límites urbanos para las necesidades de conectividad pertinentes. Los Ferrocarriles Indios también han aprobado el despliegue de 96F para la infraestructura de comunicaciones en las líneas de los Ferrocarriles Centrales.
¿Qué usuario final representa la mayor demanda?
Las Empresas de Energía Eléctrica representaron el 73,77% de la demanda en 2026 y se prevé que crezcan a una CAGR del 9,02% hasta 2032. La construcción de transmisión y la actividad de modernización continúan haciendo de las empresas de servicios públicos la principal fuente de adquisiciones.
¿Cuáles son las principales barreras para los proveedores?
Los cambios en los costos de insumos y los largos ciclos de calificación y pruebas de tipo de las empresas de servicios públicos pueden limitar la flexibilidad en las licitaciones y retrasar la entrada de nuevos productos. Los proveedores también necesitan equipos calificados para instalaciones exigentes.
¿Cómo respalda el OPGW la modernización de la red eléctrica?
El OPGW proporciona los enlaces de alta capacidad necesarios para SCADA, teleprotección, unidades de medición fasorial y otras aplicaciones de comunicaciones operativas. Esto respalda el intercambio de datos entre subestaciones y centros de control.