
Taille et part du marché de l'Optical Ground Wire (OPGW) en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
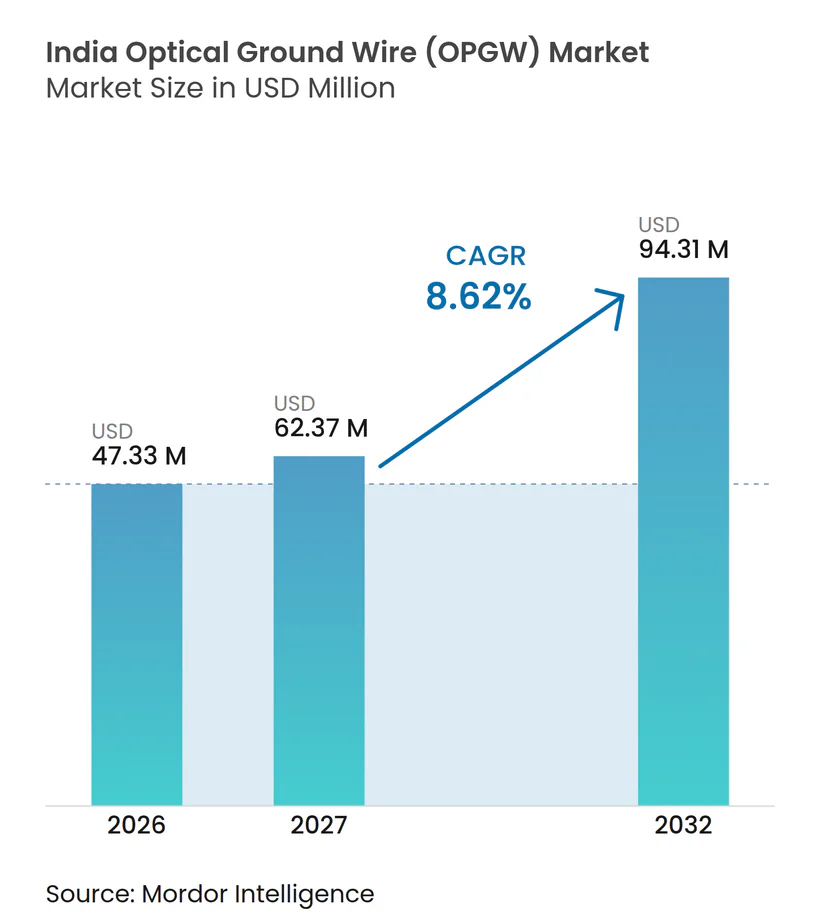
| Taille du marché de l'année de base (2026) | 47.33 Millions de dollars américains |
| Taille du Marché (2027) | 62.37 Millions de dollars américains |
| Taille du Marché (2032) | 94.31 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.62 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'Optical Ground Wire (OPGW) en Inde par Mordor Intelligence
La taille du marché de l'Optical Ground Wire en Inde est projetée à 47,33 millions USD en 2026, 62,37 millions USD en 2027, et devrait atteindre 94,31 millions USD d'ici 2032, à un CAGR de 8,62 % de 2027 à 2032. L'expansion du système de transport inter-États crée un besoin soutenu en communications et en protection contre la foudre sur les nouvelles lignes à haute tension. L'Autorité centrale de l'électricité a fixé une norme de planification minimale de 48 fibres pour les nouveaux projets de transport et exige un câble à 96 fibres dans les limites des villes, ce qui relève le niveau technique de base pour les nouveaux appels d'offres[1]. Le marché de l'Optical Ground Wire (OPGW) en Inde est également soutenu par la numérisation du réseau, car les systèmes SCADA, les unités de mesure de phaseurs et la téléprotection nécessitent des liaisons fiables à haute capacité. La Mission nationale pour le haut débit 2.0 identifie l'OPGW comme un moyen d'améliorer la connectivité dans les régions éloignées et montagneuses et de renforcer la résilience du réseau lors de catastrophes. La capacité d'exécution, les coûts des intrants et la qualification des fournisseurs restent des limites importantes quant à la rapidité avec laquelle le pipeline de projets se convertit en installations achevées.
Principaux enseignements du rapport
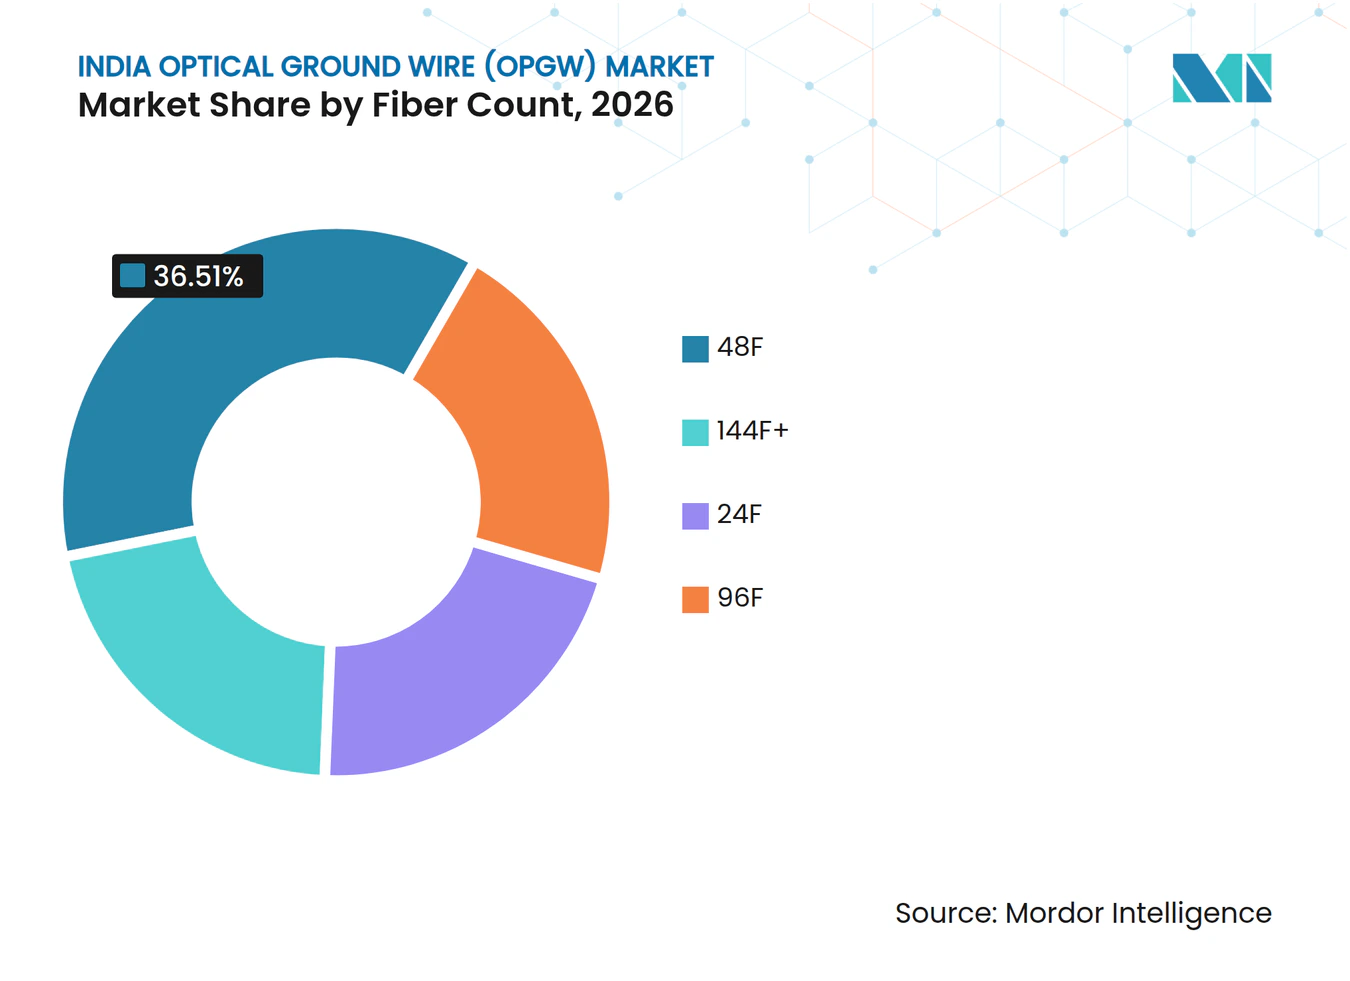
- Par nombre de fibres, le segment 48F détenait 36,51 % de la part du marché de l'Optical Ground Wire (OPGW) en Inde en 2026, tandis que le segment 96F devrait croître à un CAGR de 12,11 % jusqu'en 2032.
- Par type de conception de câble, la Conception A représentait 37,11 % de la taille du marché de l'Optical Ground Wire (OPGW) en Inde en 2026, tandis que la Conception B devrait croître à un CAGR de 9,23 % jusqu'en 2032.
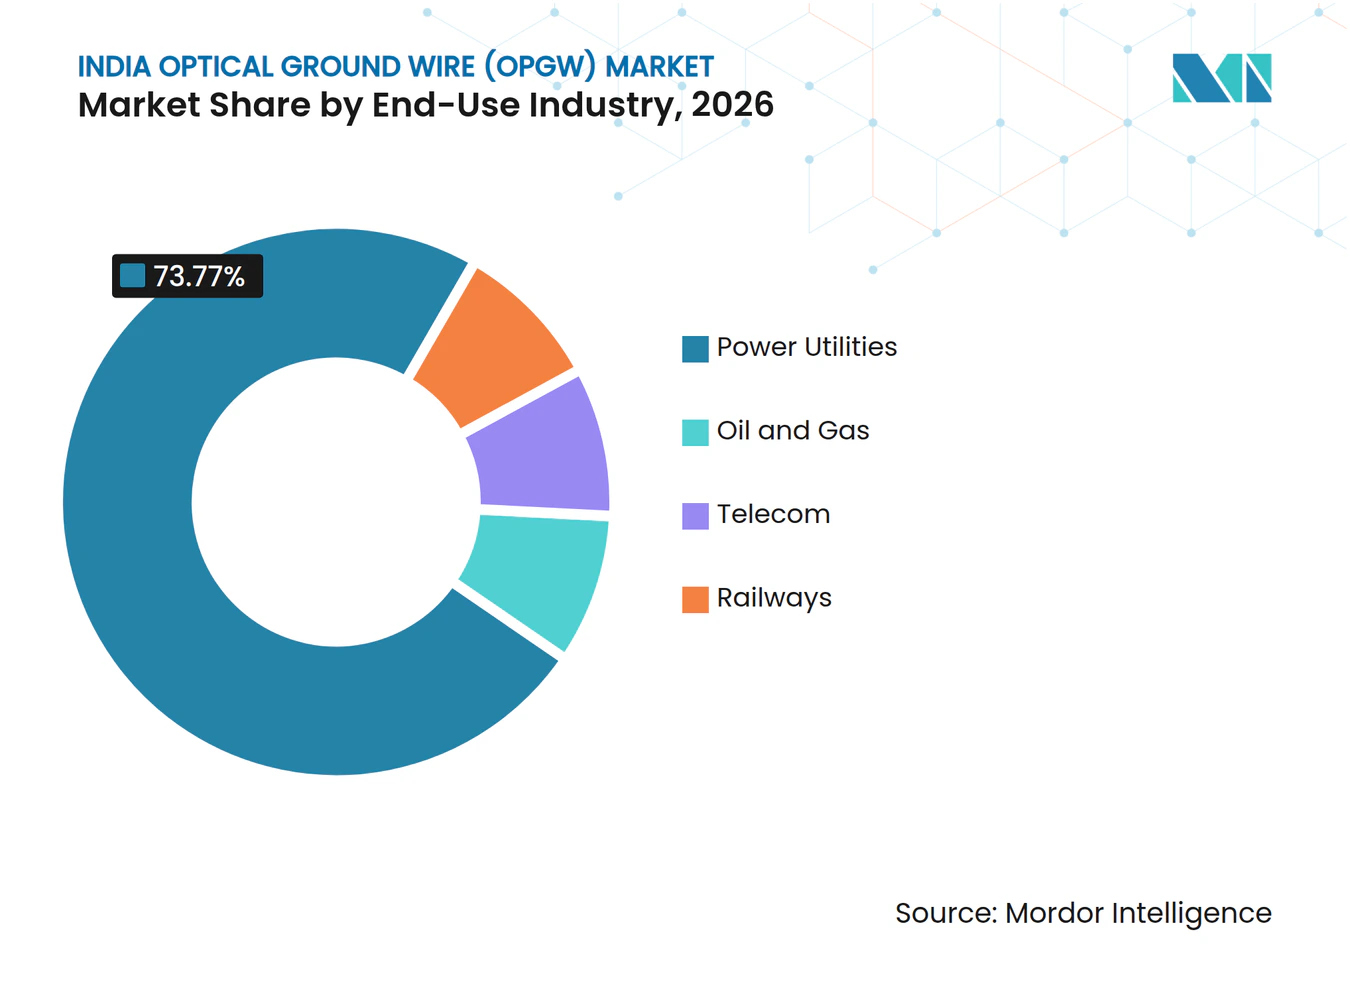
- Par secteur d'utilisation finale, les services publics d'électricité détenaient 73,77 % de la part du marché de l'Optical Ground Wire (OPGW) en Inde en 2026 et devraient croître à un CAGR de 9,02 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de l'Optical Ground Wire (OPGW) en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des corridors de transport inter-États pour l'évacuation des énergies renouvelables | +2.80% | National, avec une activité concentrée au Gujarat, au Rajasthan, au Tamil Nadu et au Karnataka | Long terme (≥ 4 ans) |
| Transition soutenue par la CEA vers la planification OPGW 48F et 96F | +2.20% | National ; intensification des corridors urbains dans les anneaux de transport métropolitains | Court terme (≤ 2 ans) |
| Numérisation du réseau via SCADA, PMU, téléprotection et location de fibres | +1.50% | National, avec des gains précoces dans les centres régionaux de répartition de charge (NR, SR, ER, WR) | Moyen terme (2-4 ans) |
| Remplacement du câble de garde conventionnel sur les lignes à haute tension existantes | +1.20% | National ; concentré sur les lignes héritées de 132 kV et 220 kV mises en service avant 2010 | Moyen terme (2-4 ans) |
| Déploiement croissant de réseaux de communication intelligents et inter-régionaux | +1.00% | National ; débordement vers les corridors OPGW transfrontaliers de la SAARC (Bhoutan, Népal, Bangladesh) | Moyen terme (2-4 ans) |
| Demande accrue de fibres pour le haut débit rural et la connectivité du dernier kilomètre | +0.70% | National ; concentré dans les régions montagneuses et éloignées (Nord-Est, Himachal, J&K) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des corridors de transport inter-États pour l'évacuation des énergies renouvelables
La construction de corridors de transport pour les énergies renouvelables est une source centrale de demande pour le marché de l'Optical Ground Wire (OPGW) en Inde, car les nouvelles lignes inter-États nécessitent à la fois un câble de garde et une voie de communication. Les éléments fournis identifient une activité majeure au Gujarat, au Rajasthan, au Tamil Nadu et au Karnataka, où les zones de production d'énergie renouvelable ont besoin d'une infrastructure d'évacuation longue distance. La Commission centrale de réglementation de l'électricité a enregistré le plan Rajasthan Phase III Partie I pour l'évacuation d'une zone d'énergie renouvelable de 20 GW, confirmant que le pipeline de transport s'étend jusqu'à la période de prévision[2]. Les corridors multi-circuits peuvent nécessiter plus d'une nappe OPGW sur le même tracé de pylône, ce qui augmente la demande de câbles par rapport à une ligne à circuit unique et accroît l'importance de la planification de l'installation, de la sélection du matériel et des essais de fibres sur chaque tracé. Les corridors mis en service nécessitent également des épissures, des essais, un soutien opérationnel et des ajouts de capacité futurs, ce qui maintient le besoin de travaux spécialisés sur les câbles après la mise sous tension de la ligne de transport d'origine. Les fournisseurs qui respectent les spécifications des services publics et coordonnent l'installation avec la construction de la ligne sont mieux placés pour répondre à cette demande.
Transition soutenue par la CEA vers la planification OPGW 48F et 96F
L'Autorité centrale de l'électricité a modifié l'exigence minimale en matière de fibres pour les nouveaux schémas de transport, en demandant au moins 48 cœurs de fibres dans la planification des câbles OPGW ou des câbles à fibre optique souterrains. La même directive prévoit un câble à 96 fibres dans les limites des villes où plusieurs participants au réseau nécessitent une connectivité du dernier kilomètre. Cela oriente les achats à l'écart des spécifications à faible densité courantes dans les anciens projets, relève l'exigence technique par câble et accorde plus d'importance à la capacité des acheteurs à planifier une capacité suffisante pour les besoins opérationnels futurs. Les directives définissent également une approche structurée de l'allocation des fibres entre les entités de transport et de distribution, tout en fournissant un cadre pour la location commerciale des fibres inutilisées après les dispositions pertinentes d'allocation et de récupération. Le marché de l'Optical Ground Wire (OPGW) en Inde évolue par conséquent vers des câbles pouvant servir les besoins de protection, d'exploitation, de communications et de location éventuelle de fibres sur un seul tracé. Cela pourrait favoriser les fournisseurs ayant obtenu la qualification pour les produits 48F et 96F et pouvant satisfaire aux exigences connexes en matière de gestion des dossiers et de cybersécurité.
Numérisation du réseau via SCADA, PMU, téléprotection et location de fibres
La numérisation du réseau accroît le besoin de liaisons de communication fiables et à haute capacité, car les systèmes SCADA, les unités de mesure de phaseurs, la téléprotection et l'automatisation des postes nécessitent un échange de données à faible latence entre des actifs qui doivent rester synchronisés lors des opérations normales et des événements sur le réseau. Les directives de la CEA traitent de l'allocation des fibres pour le CTU, les STU, les prestataires de services de transport, les sociétés de distribution et les centres de répartition de charge. Cette utilisation plus large augmente la valeur d'un câble installé sur une ligne de transport, car l'OPGW offre une capacité de communication et une fonction de câble de terre, permettant aux services publics d'utiliser un seul actif physique pour la protection du réseau et les besoins en données opérationnelles. Un arrêté tarifaire de la CERC de 2025 couvrait les mises à niveau des systèmes SCADA, RTU et d'automatisation des postes, ainsi que le renforcement du réseau OPGW dans la région orientale. Le Département des télécommunications inclut également l'OPGW dans l'approche de la Mission nationale pour le haut débit 2.0 pour les zones montagneuses et éloignées. Le marché de l'Optical Ground Wire (OPGW) en Inde relie donc l'investissement dans les systèmes d'alimentation électrique aux exigences plus larges en matière de connectivité et de résilience face aux catastrophes.
Remplacement du câble de garde conventionnel sur les lignes à haute tension existantes
Le remplacement du câble de garde conventionnel crée une source de demande distincte de la construction de nouveaux ouvrages de transport, car les lignes à haute tension existantes peuvent être modernisées avec de l'OPGW, aidant les services publics à moderniser les communications sur des actifs qui desservent déjà d'importants corridors de production et de charge. Cela soutient une base de projets plus stable pour le marché de l'Optical Ground Wire (OPGW) en Inde, même lorsque les calendriers de nouveaux projets changent. L'installation sous tension est importante car elle permet aux services publics de moderniser les communications sans couper un circuit en exploitation, un avantage matériel sur les lignes où un arrêt pourrait affecter les opérations du système ou les transferts d'énergie programmés. Cette approche nécessite des équipes formées, des équipements spécialisés et une coordination étroite avec le propriétaire de l'actif. Les lignes existantes peuvent également nécessiter des modifications de conception lorsque la géométrie des pylônes ou les conditions de charge diffèrent des applications standard de nouvelles constructions. Les travaux de modernisation peuvent s'appuyer sur une base d'actifs connue, mais ils restent tributaires de la planification des arrêts, de l'accès au site, de la coordination locale et de la main-d'œuvre spécialisée.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des intrants en aluminium, acier et fibre optique | -0.70% | National (exposition aux matières premières mondiales) ; plus aiguë pour les contrats d'approvisionnement à prix fixe de la PGCIL | Court terme (≤ 2 ans) |
| Exigences longues de qualification des services publics et d'essais de type | -0.50% | National ; administré centralement par POWERGRID ; reproduit par les principaux services publics d'État | Moyen terme (2-4 ans) |
| Disponibilité limitée de spécialistes en installation et maintenance sous tension | -0.30% | National ; plus aiguë dans les régions éloignées — Nord-Est de l'Inde, corridors himalayens en haute altitude | Long terme (≥ 4 ans) |
| Complexité de conception pour les environnements à grandes portées, vents forts, haute altitude et milieux corrosifs | -0.20% | Régional ; Himalaya, zones désertiques du Rajasthan, côtes du Gujarat et de l'Andhra Pradesh | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des intrants en aluminium, acier et fibre optique
La volatilité des coûts des intrants crée un risque direct sur les marges pour les fabricants et les entrepreneurs en ingénierie travaillant dans le cadre de conditions d'approvisionnement à prix fixe, car la production d'OPGW dépend de composants métalliques et de fibres optiques, tandis que la tarification des appels d'offres peut être établie avant que tous les achats de matériaux soient finalisés. Les éléments fournis indiquent que les prix indiens du fil machine sont passés de 37 600-37 900 INR par tonne en octobre 2025 à 43 000 INR par tonne en décembre 2025, une variation qui peut être difficile à absorber après l'attribution d'un contrat. La disponibilité des fibres nationales est également pertinente, car une base d'approvisionnement concentrée peut exposer les fabricants à des variations de prix et de délais d'approvisionnement qui influencent la planification de la production, le fonds de roulement et la capacité à respecter les engagements de livraison. Finolex Cables a signalé une activité d'expansion visant à augmenter la capacité d'étirage des fibres, témoignant du développement continu de la capacité d'approvisionnement nationale. Les fournisseurs disposant de meilleures dispositions d'approvisionnement peuvent offrir des devis plus stables, tandis que les relations d'approvisionnement locales peuvent améliorer le contrôle des délais. Cette contrainte ne supprime pas le besoin d'OPGW, mais elle peut réduire les marges et rendre les soumissionnaires plus sélectifs.
Exigences longues de qualification des services publics et d'essais de type
La qualification des services publics protège la fiabilité du réseau, mais peut ralentir la disponibilité de nouveaux types de câbles, notamment lorsqu'un acheteur exige des preuves spécifiques au produit concernant les performances mécaniques, électriques et optiques avant d'accepter une nouvelle conception. Les spécifications techniques de POWERGRID fixent des exigences détaillées pour les travaux OPGW et constituent un point de référence pour les appels d'offres nationaux. Le Centre d'ingénierie des télécommunications publie également une exigence générique pour les câbles OPGW utilisés sur les lignes électriques, ajoutant une référence importante en matière de performance et de conformité. L'évaluation spécifique au produit peut rendre plus difficile l'entrée rapide d'un nouveau fournisseur dans un appel d'offres et peut retarder l'utilisation plus large des nouvelles catégories à haute densité de fibres, même lorsque les exigences politiques créent un besoin clair de capacité de fibres supplémentaire. Les services publics d'État peuvent s'appuyer sur des spécifications alignées sur POWERGRID lorsqu'ils ne maintiennent pas de processus d'approbation séparé, réduisant ainsi le pool pratique de fournisseurs. Pour les fournisseurs, un investissement précoce dans des conceptions conformes et des essais est donc essentiel pour être compétitif sur le marché de l'Optical Ground Wire (OPGW) en Inde.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par nombre de fibres : les catégories à plus haute densité soutiennent les nouvelles exigences de transport
Le segment 48F détenait 36,51 % du marché de l'Optical Ground Wire (OPGW) en Inde en 2026. Sa position reflète l'exigence minimale de planification à 48 fibres pour les nouveaux schémas de transport fixée par l'Autorité centrale de l'électricité. Cette exigence fait du 48F une base pratique pour de nombreux nouveaux projets à haute tension. Elle offre aux services publics la capacité nécessaire pour la protection, le contrôle, les communications opérationnelles et les besoins futurs d'allocation. Le segment bénéficie également de la nécessité d'éviter les mises à niveau précoces après la mise en service d'une ligne. Une spécification standard peut simplifier les achats dans le cadre de grands programmes de transport.
Le segment 96F devrait enregistrer un CAGR de 12,11 % jusqu'en 2032, le taux le plus élevé parmi les catégories par nombre de fibres. Les directives de la CEA prévoient une planification à 96 fibres dans les limites des villes pour connecter les sociétés de distribution et les centres de répartition de charge. Les chemins de fer indiens ont également approuvé des projets de communication d'une valeur de 1 236 crores INR incluant de l'OPGW 96F sur les lignes électrifiées du Chemin de fer central. Cela élargit l'utilisation adressable des catégories à haute densité au-delà des services publics d'électricité. Le câble 24F à faible densité reste pertinent pour certaines applications héritées ou à portée limitée, tandis que le 144F+ sert les emplacements où un débit de fibres très élevé est justifié. La taille du marché de l'Optical Ground Wire (OPGW) en Inde pour les catégories à haute densité est soutenue par la nécessité de combiner plusieurs fonctions de communication sur le même tracé de transport ou ferroviaire.



Par type de conception de câble : les configurations standard dominent tandis que les conceptions spécialisées répondent aux conditions du site
La Conception A détenait 37,11 % de la taille du marché de l'Optical Ground Wire (OPGW) en Inde en 2026. Elle convient largement aux portées de transport standard, à la géométrie conventionnelle des pylônes et aux terrains accessibles. Les spécifications techniques de POWERGRID fournissent un référentiel détaillé pour les appels d'offres OPGW, ce qui soutient l'utilisation continue des configurations éprouvées dans les appels d'offres nationaux et d'État[3]. Son approche d'installation établie peut réduire l'incertitude pour les services publics et les entrepreneurs. Ces caractéristiques contribuent à maintenir la demande dans les applications de transport standard de 132 kV à 400 kV.
La Conception B devrait se développer à un CAGR de 9,23 % jusqu'en 2032. Elle est utilisée lorsque les installations font face à des portées plus longues, des traversées de rivières, des vents forts ou des charges complexes sur des pylônes multi-circuits. Les éléments fournis identifient la région himalayenne, le Rajasthan, le Gujarat et le corridor du Brahmapoutre comme exemples où les exigences mécaniques sont plus importantes. D'autres conceptions traitent de l'exposition à la corrosion près des zones côtières, des conditions en haute altitude ou des configurations nécessitant 2 nappes OPGW sur une structure commune. La conception de câble sélectionnée doit correspondre au pylône, à la portée, à l'exposition météorologique et à l'approche d'installation. Cela signifie que le marché de l'Optical Ground Wire (OPGW) en Inde ne fonctionne pas comme une catégorie de câbles uniforme, même lorsque le besoin de communication sous-jacent est similaire.
Par secteur d'utilisation finale : les services publics d'électricité restent la base de demande principale
Les services publics d'électricité détenaient 73,77 % du marché de l'Optical Ground Wire (OPGW) en Inde en 2026 et devraient croître à un CAGR de 9,02 % jusqu'en 2032. Le segment couvre POWERGRID et les services publics de transport d'État qui possèdent ou exploitent la plupart des actifs à haute tension. Les nouveaux corridors inter-États, les lignes d'évacuation des énergies renouvelables et les mises à niveau des communications des postes placent tous l'OPGW au cœur de leur activité d'approvisionnement. Le secteur dispose également d'une grande base installée de lignes existantes pouvant être modernisées avec un câble de terre à fibre optique. Cela combine la demande liée aux nouvelles constructions avec le potentiel de modernisation. L'échelle du segment rend les exigences des appels d'offres des services publics très influentes sur l'ensemble de la base de fournisseurs.
Les chemins de fer sont un utilisateur émergent important car l'OPGW peut soutenir les communications sur les lignes électrifiées. L'approbation du projet du Ministère des chemins de fer couvre 2 250,68 km de route des lignes du Chemin de fer central et soutient les applications Kavach, la signalisation automatique de bloc, LTE-4G et IP-MPLS. La demande ferroviaire est liée aux exigences de sécurité et d'exploitation plutôt qu'à la seule planification conventionnelle du secteur de l'énergie. L'utilisation dans les télécommunications est centrée sur la capacité de fibres disponible sur les tracés appartenant aux services publics. Le Ministère de l'Énergie décrit le réseau de PowerTel comme un réseau de fibres OPGW aérien desservant des villes et des localités à travers l'Inde[4]. La demande du secteur pétrolier et gazier reste plus étroite et concerne principalement les corridors de transport proches des infrastructures énergétiques. Ces utilisations élargissent le marché de l'Optical Ground Wire (OPGW) en Inde tout en laissant les services publics d'électricité comme principal utilisateur final.

Analyse géographique
La demande indienne en OPGW est concentrée là où les zones d'énergie renouvelable, les lignes inter-États et les besoins de connectivité à distance se recoupent. L'Inde occidentale présente une forte densité de projets à court terme, car le Gujarat et le Rajasthan nécessitent une infrastructure d'évacuation majeure. Le projet Khavda II-B au Gujarat soutient l'évacuation de 4,5 GW d'énergie renouvelable et a été mis en service en décembre 2025. Le Rajasthan dispose également d'un système de transport planifié Phase III Partie I pour une zone d'énergie renouvelable de 20 GW. Ces projets favorisent les fournisseurs de câbles capables de satisfaire aux spécifications des services publics à fort volume et de coordonner sur de longs corridors.
L'Inde du Sud est une autre zone de demande importante, car le Karnataka, le Tamil Nadu, l'Andhra Pradesh et le Kerala ont des programmes actifs de transport et d'énergie renouvelable. Les directives d'allocation des fibres de la CEA s'appliquent à l'échelle nationale, mais leur disposition 96F pour les limites des villes est particulièrement pertinente pour les anneaux de transport urbains denses. Le Maharashtra montre également une demande de câbles à haute densité de fibres à travers l'exemple fourni de déploiement de 96F et 144F. Aucune part régionale ne peut être établie à partir des données fournies, mais les exemples de projets montrent une base géographique large. Les appels d'offres au niveau des États peuvent compléter le pipeline central de POWERGRID et rendre la capacité d'exécution locale pertinente pour les fournisseurs.
Les régions du nord, du centre et du nord-est ont un profil de projet différent. Les tracés himalayens nécessitent des conceptions pouvant résister aux basses températures, aux vents forts et aux charges de glace. Le document de planification des communications du Nord-Est 2025 de l'Unité centrale de transport enregistre une prise en compte active des besoins du réseau de communication dans la région. La Mission nationale pour le haut débit 2.0 donne également à l'OPGW un rôle dans les zones montagneuses et éloignées, où les projets peuvent nécessiter une ingénierie et une planification d'installation plus spécifiques au site.
Paysage concurrentiel
Concentration du Marché
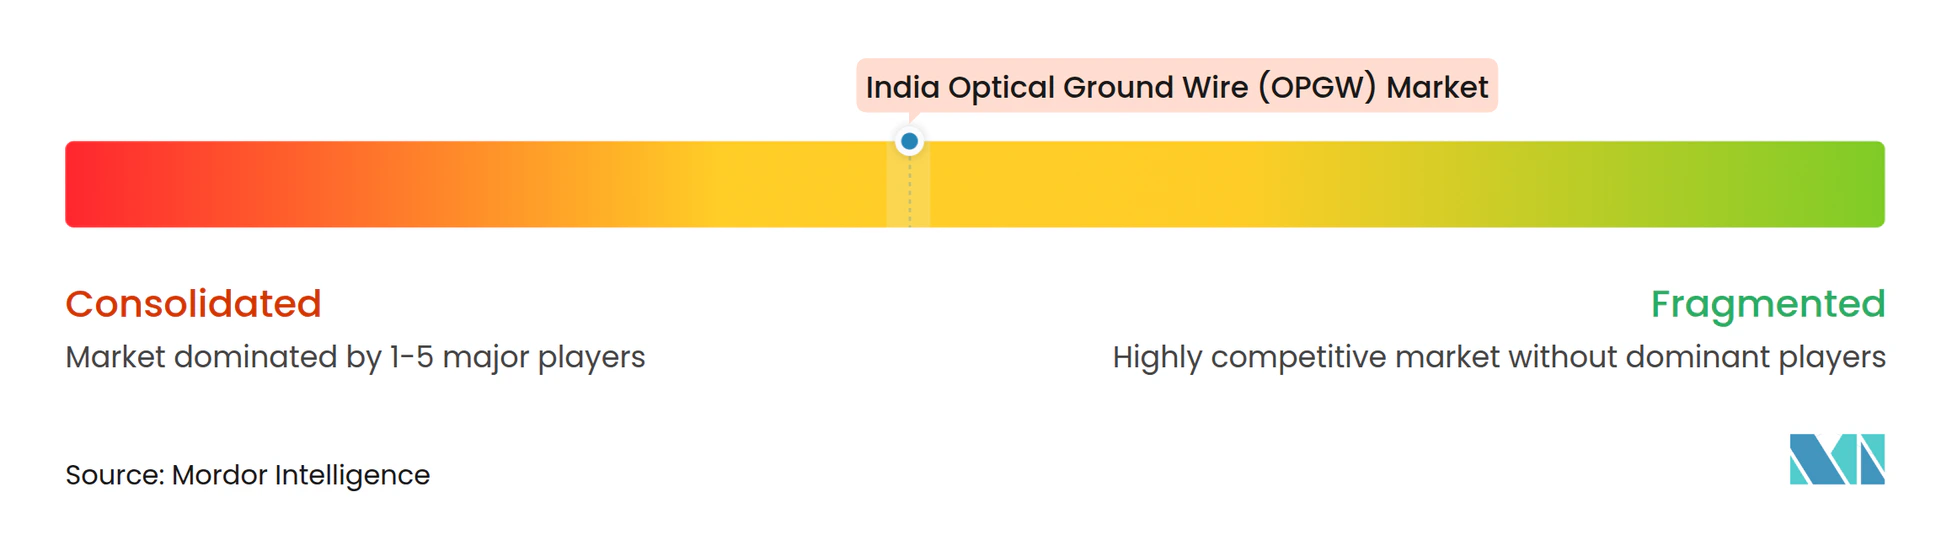
Le marché de l'Optical Ground Wire (OPGW) en Inde est modérément concentré parmi les fournisseurs disposant d'approbations des services publics, d'une capacité de fabrication et d'une expérience d'installation sur le terrain. La concurrence est façonnée par la qualification des produits, les performances mécaniques, la qualité des fibres et la capacité à travailler en toute sécurité sur des lignes sous tension ou éloignées. Les spécifications de POWERGRID créent un seuil technique qui soutient les fournisseurs établis avec des conceptions testées. Sterlite Electric, APAR Industries, Advait Energy Transitions, Prysmian, Nexans, Sumitomo et Furukawa figurent parmi les entreprises identifiées dans les éléments fournis. Le facteur décisif est souvent la capacité à satisfaire aux conditions exactes du produit et du site dans un appel d'offres d'un service public.
Sterlite Electric a fourni des câbles OPGW 96F et 144F pour les projets de Maharashtra Transmission Communication Infrastructure Limited, selon la source de l'entreprise fournie. Cet exemple montre comment les fournisseurs cherchent à se positionner dans la fourniture de câbles, l'installation et les opérations de communication à long terme. Finolex Cables a signalé l'expansion de Phase 1 de la capacité de préformes de fibres optiques et des plans pour une augmentation supplémentaire de la capacité. Les essais spécifiques aux produits rendent l'entrée rapide difficile pour les entreprises sans qualification préalable, tandis que les portées spécialisées et les travaux de modernisation sous tension nécessitent des capacités d'ingénierie et de terrain spécifiques. Les éléments fournis ne donnent pas une part combinée des principaux acteurs, de sorte qu'un calcul de concentration basé sur les parts ne peut être effectué sans introduire de nouvelles données.
Leaders du secteur de l'Optical Ground Wire (OPGW) en Inde
-
Prysmian S.p.A.
-
Sterlite Electric Limited
-
APAR Industries Limited
-
Jiangsu Zhongtian Technology Co., Ltd.
-
Advait Energy Transitions Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : Sterlite Electric a achevé la fourniture de 986 km de câbles OPGW 96F et 144F à Maharashtra Transmission Communication Infrastructure Limited. Les câbles ont été installés et mis en service sur les projets de lignes de transport en cours de MTCIL, fonctionnant dans les seuils d'atténuation maximale admissible et les limites de perte de fibres engagées, comme confirmé par la gestion de projet de MTCIL.
- Mars 2026 : Les chemins de fer indiens approuvent un programme d'infrastructure de communication de 127,9 millions USD, incluant le déploiement d'OPGW 96F sur 2 250,68 km de route des lignes électrifiées du Chemin de fer central. Le programme couvre les divisions de Solapur, Nagpur, Pune et Bhusawal et soutient les déploiements Kavach anti-collision, signalisation automatique de bloc, LTE-4G et IP-MPLS. Un package souterrain séparé de 2×48F OFC pour 2 673,21 km de route complète l'installation OPGW pour fournir une communication à double chemin entièrement redondante.
- Mars 2025 : La CEA publie des directives complètes pour l'utilisation et le partage des cœurs de fibres dans les câbles OPGW et UGFO. Les directives établissent un cadre structuré pour l'allocation des fibres entre le CTU, les STU, les TSP et les DISCOM, imposent une planification minimale de 48F pour tous les nouveaux projets ISTS, exigent 96F pour les installations dans les limites des villes et instituent une clause de récupération de 18 mois sur les fibres louées commercialement.
Périmètre du rapport sur le marché de l'Optical Ground Wire (OPGW) en Inde
L'Optical Ground Wire (OPGW) est un câble de garde aérien spécialisé installé sur les lignes de transport d'énergie électrique qui combine la protection contre la foudre et la mise à la terre des courants de défaut avec des capacités de communication par fibre optique. Il est composé de fibres optiques logées dans une structure métallique de protection et est utilisé par les services publics pour la transmission de données à haute vitesse, la communication des postes, la surveillance du réseau, la protection et le contrôle. L'OPGW remplit une double fonction en protégeant les lignes de transport contre les coups de foudre tout en permettant une communication fiable entre les installations du système d'alimentation électrique.
Le marché de l'Optical Ground Wire (OPGW) en Inde est segmenté par nombre de fibres, type de conception de câble et secteur d'utilisation finale. Par nombre de fibres, le marché est segmenté en 24F, 48F, 96F et 144F et plus. Par type de conception de câble, le marché est segmenté en Conception A, Conception B, Conception C, Conception D, Conception E et Conception F. Par secteur d'utilisation finale, le marché est segmenté en services publics d'électricité, télécommunications, chemins de fer et pétrole et gaz. Pour chaque segment, le dimensionnement du marché et les prévisions sont fournis sur la base de la valeur (USD).
| 24F |
| 48F |
| 96F |
| 144F+ |
| Conception A |
| Conception B |
| Conception C |
| Conception D |
| Conception E |
| Conception F |
| Services publics d'électricité |
| Télécommunications |
| Chemins de fer |
| Pétrole et gaz |
| Par nombre de fibres | 24F |
| 48F | |
| 96F | |
| 144F+ | |
| Par type de conception de câble | Conception A |
| Conception B | |
| Conception C | |
| Conception D | |
| Conception E | |
| Conception F | |
| Par secteur d'utilisation finale | Services publics d'électricité |
| Télécommunications | |
| Chemins de fer | |
| Pétrole et gaz |
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande d'Optical Ground Wire en Inde ?
Les nouveaux corridors d'évacuation des énergies renouvelables, la numérisation du réseau et l'exigence minimale de planification à 48F pour les nouveaux schémas de transport sont des facteurs de demande centraux. Le cadre politique soutient également l'utilisation de l'OPGW pour la connectivité et la résilience dans les zones éloignées.
Quelle est la taille du marché de l'Optical Ground Wire (OPGW) en Inde ?
Le rapport projette une hausse de la valeur de 62,37 millions USD en 2027 à 94,31 millions USD d'ici 2032, à un CAGR de 8,62 %. Les prévisions reflètent la demande des services publics, les exigences en matière de nombre de fibres plus élevé et l'expansion des besoins en communications.
Pourquoi l'OPGW 96F devient-il plus important ?
La CEA exige une planification à 96F dans les limites des villes pour les besoins de connectivité pertinents. Les chemins de fer indiens ont également approuvé le déploiement de 96F pour l'infrastructure de communication sur les lignes du Chemin de fer central.
Quel utilisateur final représente la plus grande demande ?
Les services publics d'électricité détenaient 73,77 % de la demande en 2026 et devraient croître à un CAGR de 9,02 % jusqu'en 2032. La construction de lignes de transport et les activités de modernisation continuent de faire des services publics la principale source d'approvisionnement.
Quels sont les principaux obstacles pour les fournisseurs ?
Les variations des coûts des intrants et les longs cycles de qualification des services publics et d'essais de type peuvent limiter la flexibilité des offres et retarder l'entrée de nouveaux produits. Les fournisseurs ont également besoin d'équipes qualifiées pour les installations exigeantes.
Comment l'OPGW soutient-il la modernisation du réseau ?
L'OPGW fournit les liaisons à haute capacité nécessaires pour les systèmes SCADA, la téléprotection, les unités de mesure de phaseurs et d'autres applications de communication opérationnelle. Cela soutient l'échange de données entre les postes et les centres de contrôle.