
グリーン水処理薬品市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.03 十億米ドル |
| 市場規模 (2032) | 2.89 十億米ドル |
| 成長率 (2027 - 2032) | 7.29 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグリーン水処理薬品市場分析
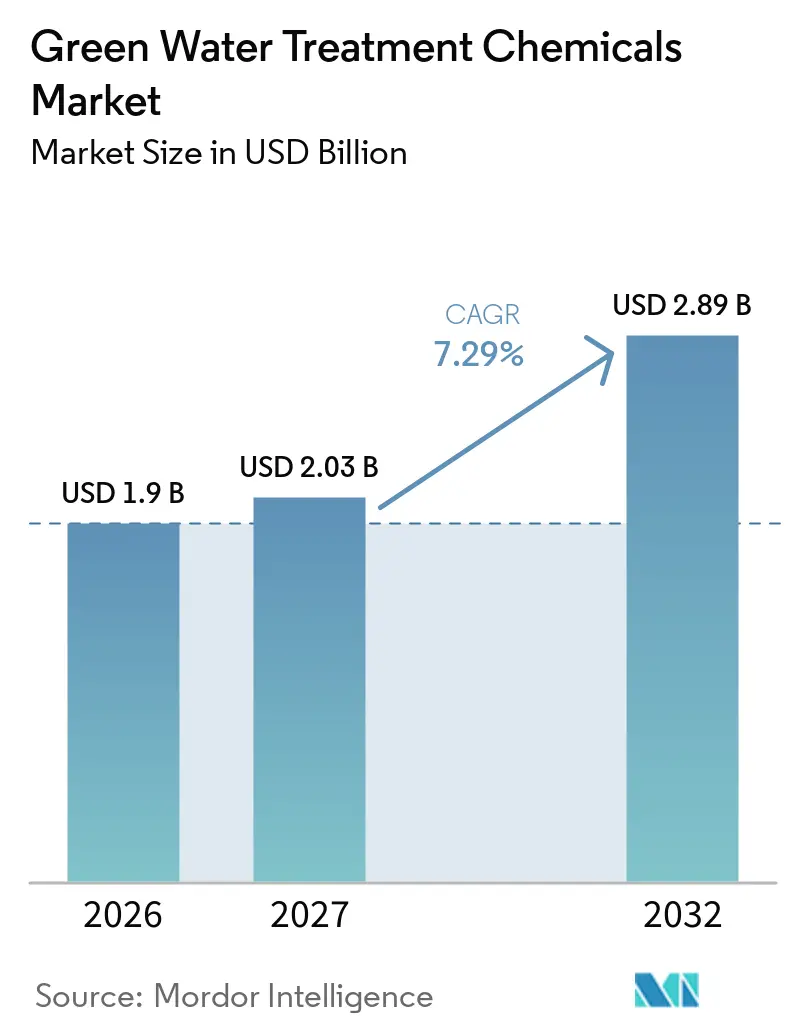
グリーン水処理薬品市場規模は2026年に19億米ドルと評価され、予測期間(2027年~2032年)中に7.29%のCAGRで、2027年の20.3億米ドルから2032年には28.9億米ドルへと成長すると推定されています。グリーン水処理薬品市場は、持続可能性目標を法的拘束力のある排出規制および製品コンプライアンス要件へと転換する規制によって形成されています。水再利用への投資が増加しており、持続的残留物を生じさせることなく繰り返しの処理サイクルで機能できる薬品への需要が高まっています。サプライヤーは、配合の専門知識と投入・モニタリングを組み合わせ、より長期のサービス契約を提供することで顧客関係を強化しようとしています。産業界の購買担当者は、特に調達プログラムがサプライチェーン排出量をカバーする場合に、検証された環境属性をより重視するようになっています。また、市場は困難な処理条件下での性能変動や不安定な農業原料供給という制約にも直面しています。
主要レポートポイント
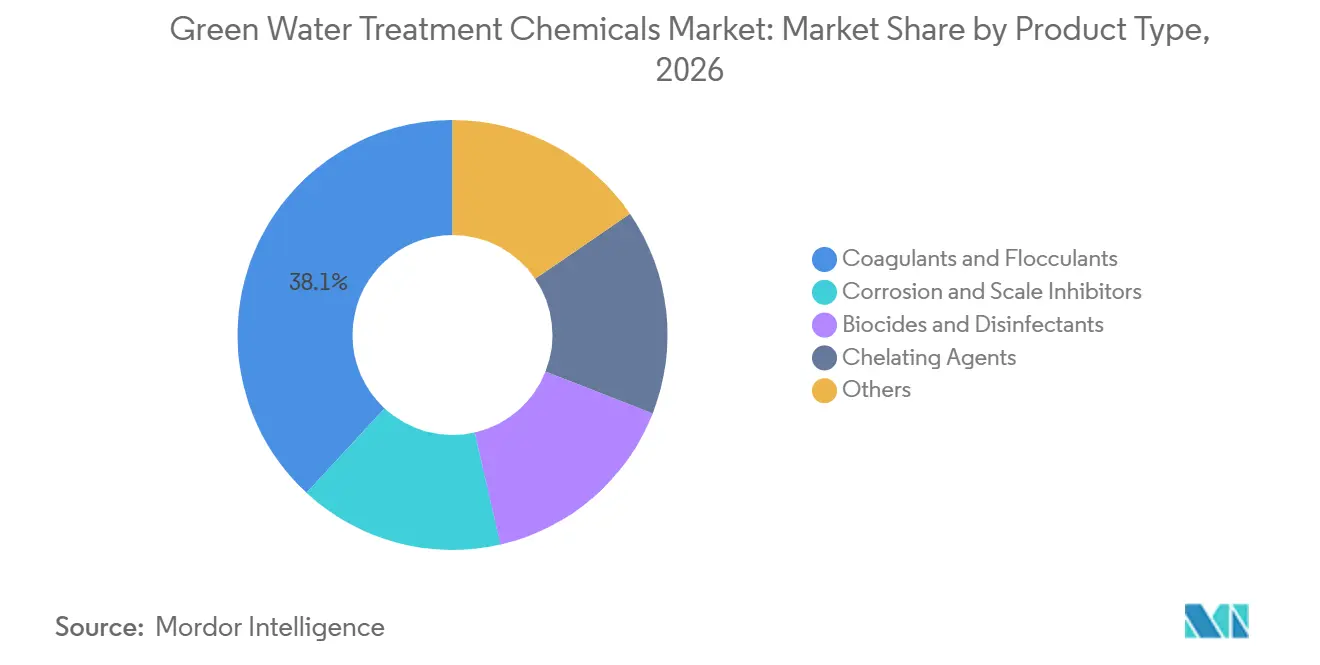
- 製品タイプ別では、凝集剤・フロキュラントが2026年に38.12%の市場シェアを占め、殺生物剤・消毒剤は2032年までに7.84%のCAGRで成長すると予測されています。
- 原材料の供給源別では、植物由来原料が2026年に49.56%の市場シェアを占め、鉱物由来原料は2032年までに7.91%のCAGRで成長すると予測されています。
- 用途別では、排水処理が2026年に52.71%の市場シェアを占め、プロセス水処理は2032年までに8.06%のCAGRで成長すると予測されています。
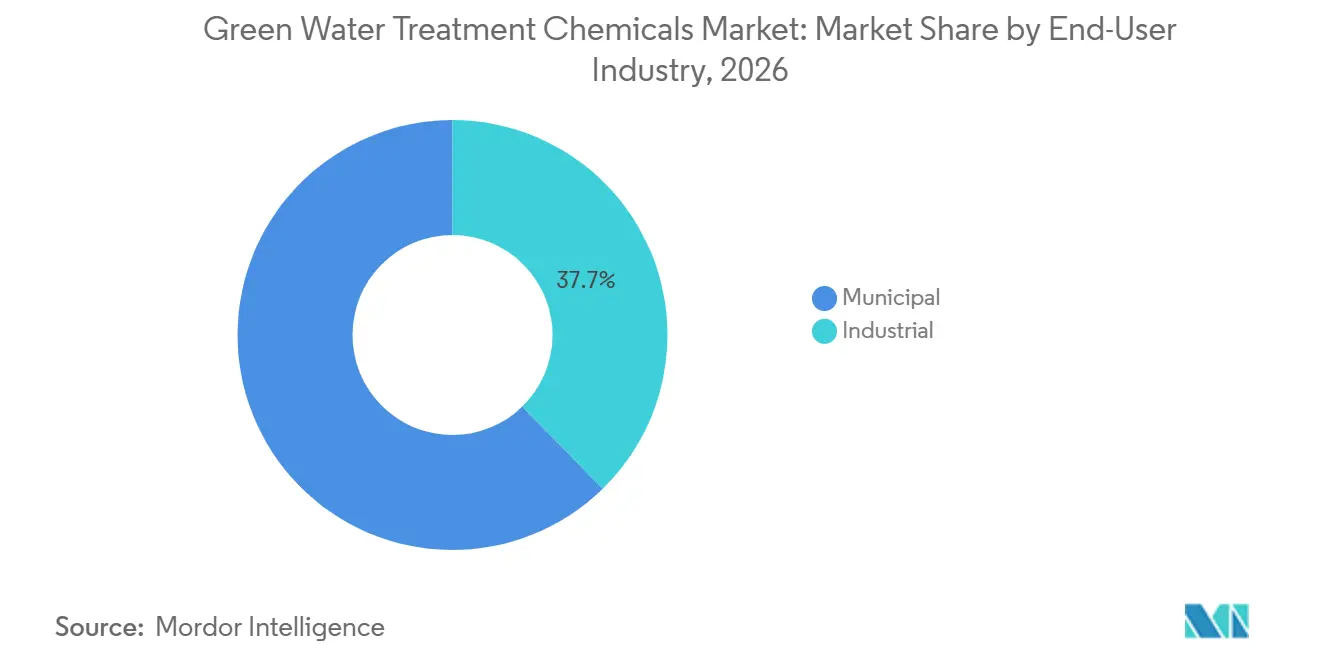
- エンドユーザー産業別では、産業部門が2026年に37.69%の市場シェアを占め、2032年までに8.52%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に35.84%の市場シェアを占め、2032年までに8.13%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | (約)CAGRへの影響(%)予測 | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| ペルフルオロアルキル物質・ポリフルオロアルキル物質(PFAS)、微量汚染物質、栄養塩排出要件の厳格化 | +1.5% | 北米、EU、中国・日本を含むジア太平洋 | 中期(2~4年) |
| 水再利用およびゼロ液体排出プロジェクトの拡大 | +1.3% | アジア太平洋中核、中東・アフリカおよび南米への波及 | 中期(2~4年) |
| 企業の脱炭素化とスコープ3ケミストリーコミットメント | +1.0% | グローバル、EUおよび北米で特に強い | 長期(4年以上) |
| 産業廃水負荷の増大と水不足 | +1.2% | グローバル、アジア太平洋および中東・アフリカで特に強い | 短期(2年以内) |
| 低スラッジ・低残留処理化学への需要 | +0.9% | 北米、EU、日本、韓国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ペルフルオロアルキル物質・ポリフルオロアルキル物質(PFAS)、微量汚染物質、栄養塩排出要件の厳格化
2025年に導入された拘束力ある要件により、持続性処理化学物質を使用するオペレーターのコンプライアンスリスクが高まりました。2025年4月28日、米国環境保護庁は、クリーンウォーター法に基づくPFASメーカーおよび金属仕上げ業者向けの排水制限ガイドラインの策定を含む措置を発表しました。フランスの政令第2025-958号は、2023年ベースラインから2028年2月27日までに水域への産業用PFAS排出量を70%削減することを義付け、2030年2月27日までにほぼゼロ排出への道筋を示しています。関連するフランスの措置は、人口当量1万人超の都市廃水処理場でのPFASの監視を義務付けています。これらの規則により、オペレーターは上流の投入物と末端処理オプションの両方を検討する必要があります。グリーン水処理薬品市場は、持続性界面活性剤やプロセス助剤がコンプライアンスプログラムにおいて正当化しにくくなることで恩恵を受ける立場にあります。
水再利用およびゼロ液体排出プロジェクトの拡大
水再利用およびゼロ液体排出プロジェクトは、特化した処理プログラムを有利にする複雑な操業条件を生み出しています。2025年10月、Aditya Aluminumはオリッサ州初となる日量200キロリットル(KLD)のゼロ液体排出プラントを稼働させ、産業廃液から90%~95%のクリーンウォーターを回収する機械的蒸気再圧縮を採用しました。2025年9月、ヨルダンは対象施設に統合型産業用ゼロ液体排出ユニットを稼働させ、淡水消費量を25%、廃水処理コストを30%削減しました。高総溶解固形分の濃縮装置と蒸発晶析装置には、効果的なスケル制御とバイオファウリング管理が必要です。これらのシステムでのサプライヤー認定は、化学物質が操業設計の一部となることで消耗品への持続的な需要を生み出す可能性があります。グリーン水処理薬品市場は、再利用インフラが設置または更新されている箇所で機会を有しています。
企業の脱炭素化とスコープ3ケミストリーコミットメント
サプライチェーン排出プログラムは、産業界の購買担当者が水処理投入物を評価する方法を変えています。2025年3月、Nouryonはパルプ・製紙、鉱業、水処理に使用する低カーボンフットプリントの過酸化水素製品「Eka HP Puroxide」を発売しました。同社は、この製品により顧客が従来の天然ガス水蒸気改質ルートと比較してスコープ3の温室効果ガス排出量を最大90%削減できると述べています。Carb'eauプロジェクトは、森林認証プログラム(PEFC)認証フランス産木材から植物由来活性炭を開発しており、製品1メートルトンあたり0.36 t CO2eのフットプリントを報告しています[1]。科学的根拠に基づく目標を持つ購買担当者は、検証済みのライフサイクル情報を提供するサプライヤーを優先する可能性があります。この要件は、製品性能と環境ドキュメントの両方が利用可能なグリーン水処理薬品市場を支援します。
産業廃水負荷の増大と水不足
産業活動は世界の淡水取水量の20%を占めており、産業水管理は水ストレス計画の重要な要素となっています。繊維、半導体製造、石油化学における活動の拡大により、複数のアジア経済において廃水流の量と複雑性が増加しています。2025年に発表されたバングラデシュの大規模繊維水再利用プロジェクトは、年間43万8,000立方メートルの再利用と生産用水消費量の22%削減を目標としています。各再利用システムは、持続的残留物を蓄積することなくリサイクルループで機能できる凝集剤、殺生物剤、スケール抑制剤への繰り返し需要を生み出します。参照設備はまた、類似施設の将来の認定サイクルを短縮する可能性があります。これらの条件は、水集約型製造業全体でグリーン水処理薬品への需要を支えています。
抑制要因のインパクト分析*
| 抑制要因 | (約)CAGRへの影響(%)予測 | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| 従来型化学との性能・コストの変動性 | -1.5% | グローバル | 短期(2年以内) |
| 原料の季節性とサプライチェーンの不安定性 | -0.9% | アジア太平洋、南米、中東・アフリカ | 短期(2年以内) |
| 新規バイオベース処方に関する規制認定のギャップ | -0.6% | EUおよび北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
従来型化学との性能・コストの変動性
グリーン処方は、高塩分・高温度・複合汚染物質系において従来製品よりも予測困難な結果を示す場合があります。2025年の科学的研究では、管理された条件下で50~100 mg/Lの植物由来凝集剤が85%~95%の濁度除去を達成したと報告されています。従来のアルミニウム塩および鉄塩製品は、オペレーターがよく理解している確立されたpH-投与量応答曲線を持っています。バイオベース生産ルートでは発酵、抽出、または酵素合成が必要な場合があり、合成代替品よりも価格が高い状態が続いています。コスト感応度の高い市場の地方自治体系水道事業者は、最低コスト準拠入札においてライフサイクル上の利点を考慮することが難しい場合があります。グリーン水処理薬品市場は、したがって、要求の高い用途において一貫した性能と明確なトータルコスト上の利点を実証する必要があります。
原料の季節性とサプライチェーンの不安定性
タンニン、キトサン、デンプン誘導体、モリンガ種子抽出物は農業および加工サプライチェーンと結びついています。季節的な産出量と天候に関連した収穫変動が、抽出コストと納期の信頼性に影響を与える可能性があります。このリスクは、複数のバイオ凝集剤投入物が収穫カレンダーが重複する少数の国々から調達される場合により顕著になります。サプライヤーは、デュアルソーシング採用、在庫増加、または農業サイクルに依存しない発酵ルートの開発によって対応する可能性があります。これらの措置はコストを増加させ、より規模なフォーミュレーターにとっては資金調達が難しくなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
凝集剤が需要を固定しながら殺生物剤イノベーションが加速凝集剤・フロキュラントは2026年にグリーン水処理薬品市場シェアの38.12%を占めました。その地位は、地方自治体施設および産業廃水システムでの一次清澄化における使用を反映しています。甲殻類加工廃棄物由来のキトサン、樹皮タンニン、リグニン誘導体は、生分解性と低いスラッジ量が重要な場合に採用が進んでいます。2025年の研究では、植物由来凝集剤が同等の原水条件下でのアルミニウム明礬投与量100~150 mg/Lと比較し、50~100 mg/Lの投与量で管理された条件下において85%~95%の濁度除去を達成したことが示されました。腐食・スケール抑制剤もまた、栄養塩排出要件の厳格化に伴い、リン酸塩フリーおよびアミノ酸ベースのキレート剤へとシフトしています。キレート剤は、持続性エチレンジアミン四酢酸(EDTA)ベース処方が廃棄制限の対象となるクローズドループ型産業システムにおいて関連性を持ちます。
殺生物剤・毒剤は2027年から2032年にかけて7.84%のCAGRで成長すると予測されています。逆浸透および精密ろ過システムの設置基盤が拡大しており、これらのシステムはバイオファウリングに敏感です。制御放出型殺生物剤と天然抗菌剤は、塩素系処理に関連する消毒副生成物の生成を制限することができます。欧州の飲料水用途は、EU殺生物性製品規則第528/2012号およびその許可活性物質に関する規則によって規定されています。その他のカテゴリーには、グリーン消泡剤、天然pH調整剤、生分解性スラッジコンディショナーが含まれます。オペレーターはこれらの投入物を統合プログラムで使用し、複数の合成製品への依存を減らすことができます。グリーン水処理薬品市場は、したがって、一次清澄化を超えてより専門化されたプロセスニーズへと拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
原材料の供給源別:
植物由来の優位性が鉱物由来の勢いによって試される植物由来原料は2026年にセグメント収益の49.56%を占めました。この地位は、コメ籾殻、タマリンド種子多糖類、リグノスルホン酸塩、グアーガム誘導体の確立されたサプライチェーンを反映しています。これらの投入物は、多くが副産物であることから、循環型調達方針と整合しています。2025年のレビューでは、植物由来バイオ凝集剤がアルミニウム塩よりも1立方メートルあたりの乾燥スラッジ質量を低減できることが示され、処理オペレーターの廃棄コストを削減できる可能性があります。ただし、原水のpHと温度の変動が再現性のある性能に影響を与える可能性があり、精密な投与量応答挙動を必要とする産業用途では制約となっています。植物由来材料は、確立された調達モデルにより、グリーン水処理薬品市場において重要な位置を占め続けています。
鉱物由来原料は2027年から2032年にかけて7.91%のCAGRで拡大すると予測されています。ゼオライトおよび天然粘土処方は、農業代替品よりも安定した供給プロファイルと原材料価格変動の低さを実現できます。また、冷却システムや発電用途に一般的な温度においても安定して機能することができ、石油・ガス、発電、高温製造のプロセス水処理に関連性を持ちます。動物由来原料は、甲殻類貝殻廃棄物由来のキトサンが主導し、藻類が繁殖する地方自治体系水道と高濁度の河口域に対応しています。東南アジアのエビ・カニ加工施設周辺への供給集中は、より広範なスケール拡大を制限しています。キトサン類似体の微生物由来ルートは後期研究開発段階にあるが、商業規模には達していません。
用途別:
排水処理が規模を牽引しプロセス水処理が高成長を記録排水処理は2026年にセグメント収益の52.71%を占め、化学的処理を必要とする地方自治体および産業廃水の量によって支えられました。繊維、パルプ・製紙、食品工、電子機器、鉱業施設は、処理目標を達成するために凝集剤、殺生物剤、キレート剤を必要とする様々な汚染物質負荷の流れを生み出しています。地方自治体プラントは、植物由来凝集剤・消毒剤に対する大量・価格感応度の高い需要を生み出しています。飲料水処理は、スラッジ量の削減と国家水質要件との整合を目指した改良が多い、南アジア、東南アジア、ラテンアメリカの第二層都市でのインフラ投資から恩恵を受けています。この規模の需要により、排水処理はグリーン水処理薬品市場の中心的存在となっています。
プロセス水処理は2027年から2032年にかけて8.06%のCAGRで成長すると予測されています。半導体ファブ、電池施設、製薬プラント、データセンター冷却システムは超純水または厳密に調整された水を必要とします。これらの用途は、製品が技術仕様を満たす場合にプレミアム価格と長期供給パートナーシップを支援します。2026年1月、Kurita Americaは、冷却塔およびプロセス水回路向けのバイオベース腐食・スケール抑制剤ラインであるKurita TowerNGを商業化するためにSolugenと提携しまし。バイオベース腐食抑制剤、特殊殺生物剤、高度なスケール制御製品は、持続的残留物なしに膜グレードの水質を維持するために必要です。その他の用途には、冷却塔ブローダウン調整、灌漑処理、養殖が含まれ、生態毒性要件がバイオベース処方のより広い使用を支援する可能性があります。
エンドユーザー産業別:
産業部門が規模と成長の両方を牽引産業エンドユーザーは2026年にセグメント収益の37.69%を占め、2032年まで8.52%のCAGRで成長すると予測されています。産業施設は複雑な廃水を大量に発生させ、厳しい排出要件に直面しています。半導体、石油精製、食品・飲料、鉱業サイトは、プロセス水および再利用ループに精密投与を必要とすることが多くあります。これらの施設は、購買担当者がグリーンケミストリーをサステナビリティ開示における測定可能な環境パフォーマンス指標として使用できるよう、購入化学物質を含むスコープ3報告プログラムの対象となることが増えています。サプライヤーを数年間にわたる回収・コンプライアンス目標に結び付けるアウトカムベース水管理契約が、このセグメントでより関連性を持つようになっています。
地方自治体エンドユーザーは需要の補完的なシェアを形成し、一般的により緩やかなペースで拡大しています。調達規則は最低コスト準拠オプションを優先することが多く、公共予算サイクルが採用を遅らせる可能性があります。南アジアおよびサブサハラアフリカにおけるドナー資金援助・多国間融資プロジェクトは、その資金要件にバイオベース処理基準を規定する場合があり、従来型化学物質が標準オプションであった市場でアドレス可能なベースを拡大する可能性があります。民間水道事業のコンセッションは異なる購買パターンを生み出す可能性があり、長期契約下で環境責任を負うオペレーターはコンプライアンス保証された処理化学物質への投資を早期に行うことができます。地方自治体の機会は、資金調達と説明責任の構造が進化する場所で成長する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域別分析
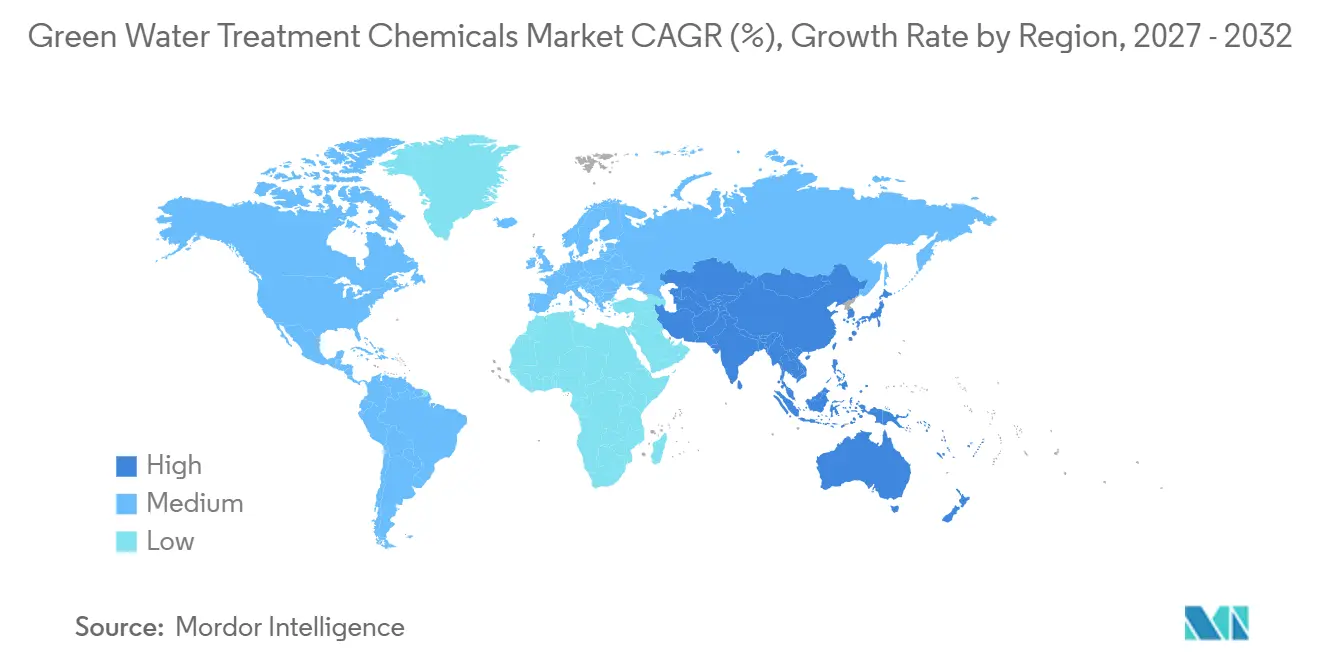
アジア太平洋地域グリーン水処理化学品市場
アジア太平洋地域は2026年のグリーン水処理化学品市場シェアの35.84%を占め、2032年までに8.13%のCAGRで成長すると予測されている。中国の第14次五カ年計画は、バイオ水処理技術を優先開発分野として位置付けている。四川省は2024年に化学工業団地向けのPFAS規制基準を地域レベルで導入し、2025年には施行が加速している。インドのジャル・ジーヴァン・ミッションは農村部の飲料水インフラを支援しており、工業団地の拡がプロセス水の需要を高めている。日本と韓国は、半導体および先端エレクトロニクス製造における特殊な要件をもたらしている。Kurita Water IndustriesおよびSekisui Chemicalは、超純水回路向けのPFASフリー配管・部品システムを開発しており、2026年の商業化を目標としている。ベトナム、インドネシア、タイは、繊維、自動車部品、エレクトロニクス製造を通じて需要を加えている。
北米および欧州グリーン水処理化学品市場
北米は大規模かつ成熟した市場であり、新規設備増設よりも代替化が成長を牽引している。EPAの2025年PFAS対策により、グリーンケミストリーがより多くの産業廃水処理プログラムに取り込まれることが期待されている。地方自治体の水道事業者は老朽化した設備を更新しており、食品・飲料、石油化学、半導体の事業者はサプライチェーンの排出目標に照らして処理投入物を見直している。欧州は、微量汚染物質、飲料水化学品、PFASに関する連動したコンプライアンス期限によって規制されている。デンマークは飲料水と接触する化学品およびフィルターメディアに関する要件を更し、2025年1月からの新規砂ろ過設備の設置要件と、処理化学品コンプライアンスに関する2026年7月の期限を含む規制を導入した[2]。フランスのPFAS排出規制は、承認済み製剤を持つサプライヤーに対して緊急性を高めている。
中東・アフリカおよび南米グリーン水処理化学品市場
南米、中東、アフリカはグリーン水処理化学品の市場規模は小さいものの、成長しつつある市場である。ブラジルはパルプ・紙、鉱業、農業・工業の操業を通じて需要を支えている。SolvayおよびVeoliaは、サンパウロ地域の製造拠点においてほぼ完全な水の自立を達成し、年間850万立方メートル相当の淡水依存を回避したと報告している。アルゼンチンおよびより広範な鉱業回廊では、リチウムおよび銅プロジェクトが環境許認可要件に面する中、スケール抑制剤およびキレート剤の需要が生じている。湾岸協力会議(GCC)による海水淡水化および産業用ゼロ液体排出コンプライアンスへの投資は、中東・アフリカ(MEA)における需要の重要な牽引力となっている。ヨルダンの統合型産業ゼロ液体排出ユニットは、水循環プロジェクトの地域的な参照事例として機能している。
競合環境
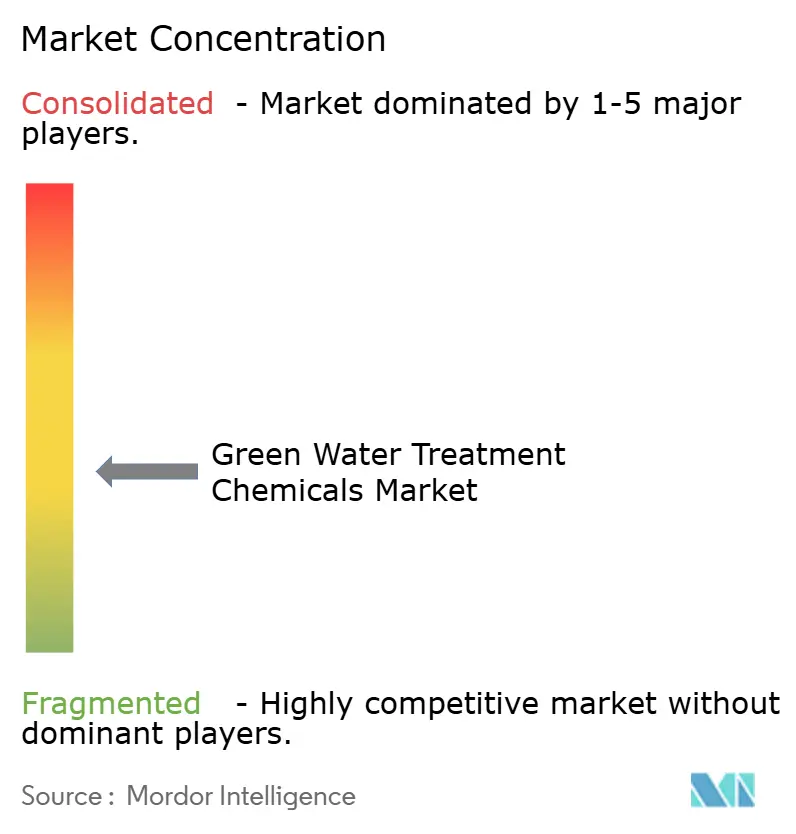
グリーン水処理薬品市場は中程度に分散しており、大手特殊化学品サプライヤーが処方能力、投与システム、地理的製造において優位性を保持しています。Kemiraは2025年9月に約1億5,000万米ドルでWater Engineering, Inc.を買収し、食品・飲料、製造、ヘルスケアセクターにわたる産業用水処理能力を追加しました。この買収は、化学製品と組み込まれた技術サービスを組み合わせることの価値を反映しています。Veolaは2025年5月にWater Technologies & Solutionsの残り30%の株式を取得し、化学サービス、膜、モニタリング、エンジニアリングを含むプラットフォームの完全所有権を獲得しました。EcolabのNalco Water部門は、3D TRASARリアルタイム投与プラットフォームを使用して、操業目標に対する化学物質使用を最適化しています。これらの統合型オファリングは、地域のフォーミュレーターにとって複製が困難です。
Solenisは2025年11月にNCH Corporationの買収を完了し、160か国以上にプレゼンスを拡大するとともに、従業員数を約2万3,000人に増加させました。同社は、中堅産業顧客向けのクロスセリング機会として持続可能なデジタル水ソリューションを特定しました。半導体水処理、医薬品精製、ゼロ液体排出ブライン管理向けの性能検証済みバイオベース化学は、機会のある分野として残っています。KuritaとSolugenによる酵素化学的バイオベース抑制剤に関するパートナーシップは、この分野における技術的差別化の重要性を示しています。欧州での新規バイオベース抗菌剤の承認申請書取得を目指すサプライヤーは、より小規模な企業を不利にする規制上の障壁に直面しています。市場は、したがって、検証済みパフォーマンスと規制ドキュメントを組み合わせる企業を評価します。
2025年および2026年の統合活動は、サービスインフラおよび原材料供給に対するより高い規模要件を示しています。単一製品ポートフォリオを持つ地域企業は、デジタルサービスツール、試験能力、供給耐障害性への資金調達に苦労する可能性があります。大手競合他社も、化学容量の単純な追加ではなく、処理サービスカバレッジを拡大するために買収を利用しています。Ecolabは2026年7月にCoolIT Systemsを買収し、高密度データセンターインフラ向けの直接液体冷却ソリューションをNalco Waterポートフォリオに統合しました。この買収は、データセンター冷却回路における持続可能な水管理への需要に応えるものです。グリーン水処理薬品市場には、集中型チャレンジャー向けのスペースがありますが、高仕様用途で自社製品が機能することを実証しなければなりません。
グリーン水処理薬品業界リーダー
-
Ecolab Inc.
-
Solenis
-
Kemira
-
Kurita Water Industries Ltd.
-
Veolia
- 注:主要企業の掲載順は順位を示すものではありません。
グリーン水処理化学品市場 このレポートでカバーされる企業
- BASF
- Buckman
- CLARIANT
- DuPont
- Ecolab Inc.
- Hydrite Chemical
- Kemira
- Kurita Water Industries Ltd.
- Nouryon
- SNF Group
- Solenis
- SUEZ
- Thermax Limited
- Veolia
- Xylem
最近の産業開発事情 グリーン水処理化学品市場
- 2026年7月:Ecolabは、高密度データセンターインフラ向けの直接液体冷却ソリューションをNalco Waterポートフォリオに統合するため、CoolIT Systemsを買しました。この買収は、AIを活用したデータセンター冷却回路の水管理に対する産業顧客からの需要に対応し、グリーン水処理薬品業界の成長を支援するものです。
- 2026年2月:Kemiraは、ドイツのSIDRA Wasserchemieを約7,500万ユーロで買収し、無機凝集剤の生産基盤を強化するとともに、欧州の地方自治体および産業廃水セグメントにおけるプレゼンスを強化し、グリーン水処理薬品業界に貢献しました。
グローバルグリーン水処理薬品市場レポートの調査範囲
グリーン水処理薬品とは、環境的に安全かつ持続可能な方法で水を浄化、清澄化、処理するために使用される、植物由来、動物由来、または鉱物由来の物質です。これらの化学物質は従来の合成処理剤の代替品として機能し、効果的な水質管理を維持しながら生態系への影響を低減します。
グリーン水理薬品市場は、製品タイプ、原材料の供給源、用途、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、市場は凝集剤・フロキュラント、腐食・スケール抑制剤、殺生物剤・消毒剤、キレート剤、その他にセグメント化されています。原材料の供給源別では、市場は植物由来原料、動物由来原料、鉱物由来原料、その他にセグメント化されています。用途別では、市場は排水処理、飲料水処理、プロセス水処理、その他にセグメント化されています。エンドユーザー産業別では、市場は地方自治体と産業にセグメント化されています。本レポートでは、主要地域15か国のグローバルグリーン水処理薬品の市場規模と予測も網羅しています。市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 凝集剤・フロキュラント |
| 腐食・スケール抑制剤 |
| 殺生物剤・消毒剤 |
| キレート剤 |
| その他 |
| 植物由来原料 |
| 動物由来原料 |
| 鉱物由来原料 |
| その他 |
| 排水処理 |
| 飲料水処理 |
| プロセス水処理 |
| その他 |
| 地方自治体 |
| 産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 凝集剤・フロキュラント | |
| 腐食・スケール抑制剤 | ||
| 殺生物剤・消毒剤 | ||
| キレート剤 | ||
| その他 | ||
| 原材料の供給源別 | 植物由来原料 | |
| 動物由来原料 | ||
| 鉱物由来原料 | ||
| その他 | ||
| 用途別 | 排水処理 | |
| 飲料水処理 | ||
| プロセス水処理 | ||
| その他 | ||
| エンドユーザー産業別 | 地方自治体 | |
| 産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
グリーン水処理薬品市場の現在の市場規模は?
グリーン水処理薬品市場規模は2026年に19億米ドルと評価され、予測期間(2027年~2032年)中に7.29%のCAGRで、2027年の20.3億米ドルから2032年には28.9億米ドルへと成長すると推定されています。
最も速く成長している用途は?
グリーン水処理薬品市場では、プロセス水処理が半導体、電池、製薬、データセンターの水ニーズに支えられ、2032年まで8.06%のCAGRで成長すると予測されています。これらの環境では精密な品質管理が必要とされ、より長期の技術的供給関係を支援することができます。
産業ユーザーがグリーン水処理薬品にとって重要な理由は?
グリーン水処理薬品市場では、産業エンドユーザーが2026年に37.69%の収益シェアを占め、複雑な廃水とサプライチェーン排出目標を管理しながら8.52%のCAGRで成長すると予測されています。また、回収・コンプライアンス目標に連動したアウトカムベースの契約も活用しています。
どの地域がグローバル需要をリードしているか?
グリーン水処理薬品市場では、アジア太平洋が2026年に35.84%の収益シェアを占め、2032年まで8.13%のCAGRで最も高い地域成長を記録すると予想されています。製造業の拡大、水ストレス、より厳格な排水基準が地域の需要プロファイルを支えています。