
Tamaño y Participación del Mercado de Productos Químicos Verdes para el Tratamiento del Agua
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.03 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.89 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.29 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos Químicos Verdes para el Tratamiento del Agua por Mordor Intelligence
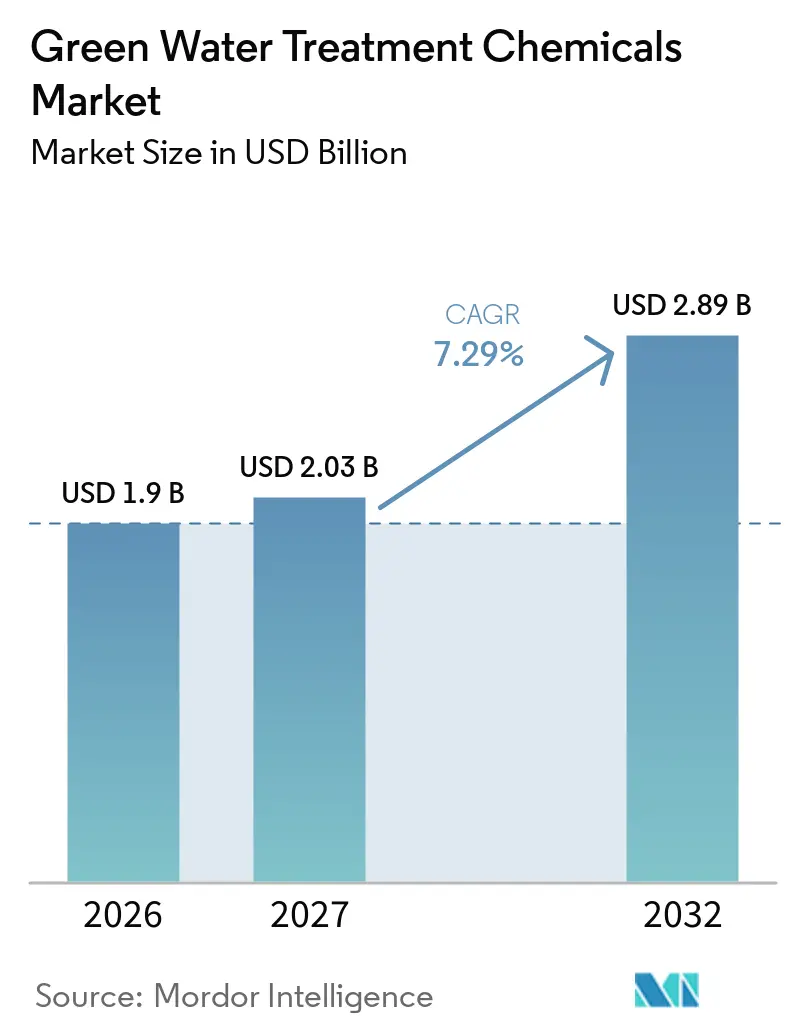
El tamaño del mercado de productos químicos verdes para el tratamiento del agua fue valorado en 1,90 mil millones de USD en 2026 y se estima que crecerá desde 2,03 mil millones de USD en 2027 hasta 2,89 mil millones de USD para 2032, a una CAGR del 7,29% durante el período de pronóstico (2027-2032). El mercado de productos químicos verdes para el tratamiento del agua está moldeado por regulaciones que convierten los objetivos de sostenibilidad en requisitos exigibles de descarga y cumplimiento de productos. Las inversiones en reutilización del agua están aumentando la demanda de productos químicos que puedan operar en ciclos de tratamiento repetidos sin crear residuos persistentes. Los proveedores buscan combinar la experiencia en formulación con la dosificación y el monitoreo, y ofrecer acuerdos de servicio más prolongados, para fortalecer las relaciones con los clientes. Los compradores industriales están otorgando mayor importancia a los atributos ambientales verificados, particularmente cuando los programas de adquisición cubren las emisiones de la cadena de suministro. El mercado también enfrenta limitaciones debido a la variabilidad del rendimiento en condiciones de tratamiento difíciles y al suministro inconsistente de materias primas agrícolas.
Conclusiones Clave del Informe
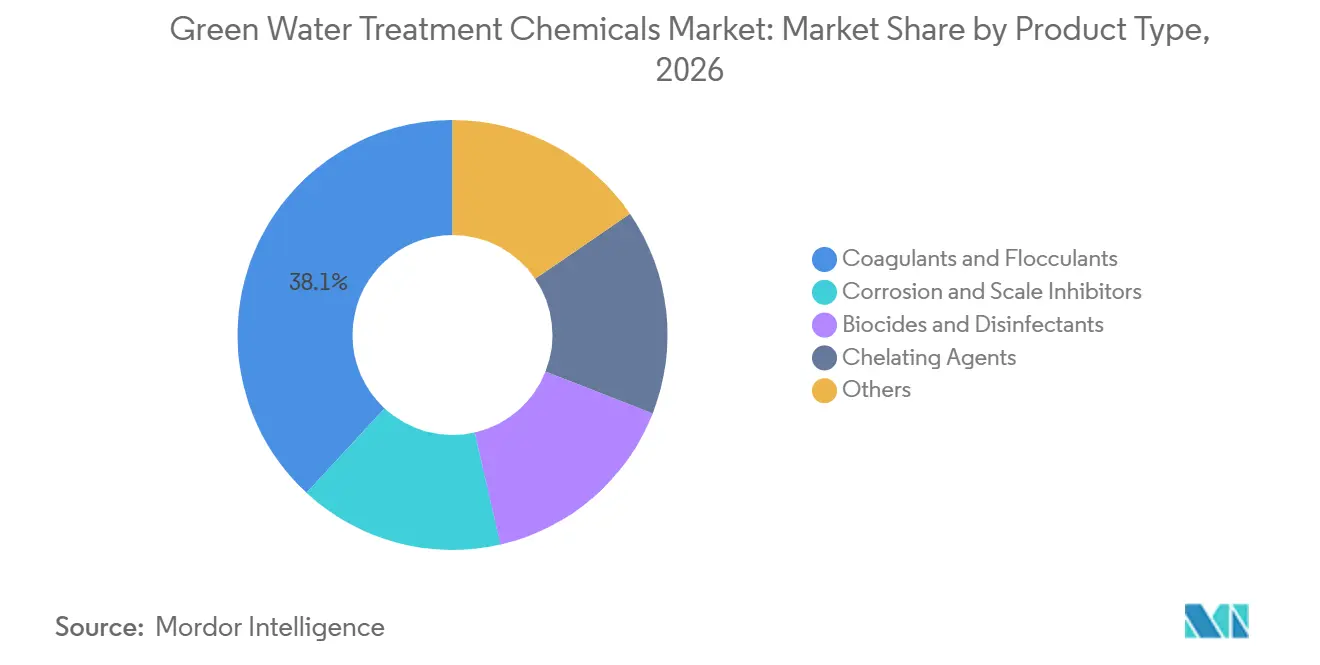
- Por tipo de producto, los Coagulantes y Floculantes mantuvieron una participación de mercado del 38,12% en 2026, mientras que se prevé que los Biocidas y Desinfectantes crezcan a una CAGR del 7,84% hasta 2032.
- Por fuente de materia prima, las Fuentes de Origen Vegetal mantuvieron una participación de mercado del 49,56% en 2026, mientras que se prevé que las Fuentes de Origen Mineral crezcan a una CAGR del 7,91% hasta 2032.
- Por aplicación, el Tratamiento de Aguas Residuales mantuvo una participación de mercado del 52,71% en 2026, mientras que se prevé que el Tratamiento de Agua de Proceso crezca a una CAGR del 8,06% hasta 2032.
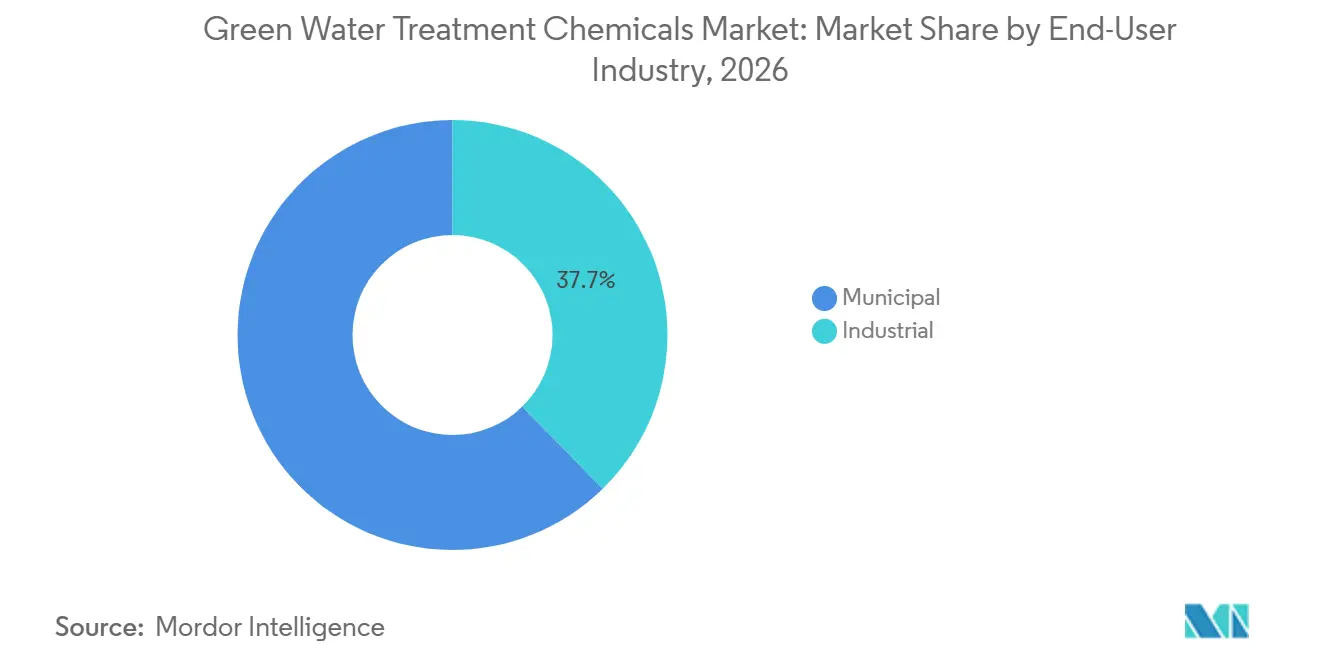
- Por industria de usuario final, el sector Industrial mantuvo una participación de mercado del 37,69% en 2026 y se prevé que crezca a una CAGR del 8,52% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo una participación de mercado del 35,84% en 2026 y se prevé que crezca a una CAGR del 8,13% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de los Requisitos de Descarga de Sustancias Per- y Polifluoroalquílicas (PFAS), Microcontaminantes y Nutrientes | +1.5% | América del Norte, la UE, APAC, incluidos China y Japón | Mediano plazo (2-4 años) |
| Expansión de Proyectos de Reutilización del Agua y de Descarga Cero de Líquidos | +1.3% | Núcleo de APAC, con extensión a MEA y América del Sur | Mediano plazo (2-4 años) |
| Compromisos Corporativos de Descarbonización y Química de Alcance 3 | +1.0% | Global, con mayor intensidad en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Aumento de las Cargas de Aguas Residuales Industriales y Escasez de Agua | +1.2% | Global, con mayor intensidad en APAC y MEA | Corto plazo (≤ 2 años) |
| Demanda de Química de Tratamiento con Menor Generación de Lodos y Residuos | +0.9% | América del Norte, la UE, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de los Requisitos de Descarga de Sustancias Per- y Polifluoroalquílicas (PFAS), Microcontaminantes y Nutrientes
Los requisitos vinculantes introducidos en 2025 aumentaron el riesgo de incumplimiento para los operadores que utilizan productos químicos de tratamiento persistentes. El 28 de abril de 2025, la Agencia de Protección Ambiental de los Estados Unidos anunció acciones que incluyen el desarrollo de directrices de limitación de efluentes para fabricantes de PFAS y acabadores de metales en virtud de la Ley de Agua Limpia. El Decreto francés N.° 2025-958 exige una reducción del 70% en las descargas industriales de PFAS en las aguas respecto a la línea base de 2023 para el 27 de febrero de 2028, y establece un camino hacia descargas casi nulas para el 27 de febrero de 2030. Una medida francesa relacionada exige la vigilancia de PFAS en las estaciones de tratamiento de aguas residuales urbanas que sirven a más de 10.000 equivalentes de población. Estas normas requieren que los operadores examinen tanto los insumos previos al proceso como las opciones de tratamiento al final del proceso. El mercado de productos químicos verdes para el tratamiento del agua está en posición de beneficiarse a medida que los surfactantes persistentes y los auxiliares de proceso se vuelven más difíciles de justificar en los programas de cumplimiento.
Expansión de Proyectos de Reutilización del Agua y de Descarga Cero de Líquidos
Los proyectos de reutilización del agua y de descarga cero de líquidos están creando condiciones operativas complejas que favorecen los programas de tratamiento especializados. En octubre de 2025, Aditya Aluminum puso en marcha la primera planta de descarga cero de líquidos de Odisha con una capacidad de 200 kilolitros por día (KLD), con recompresión mecánica de vapor diseñada para recuperar entre el 90% y el 95% del agua limpia de los efluentes industriales. En septiembre de 2025, Jordania puso en marcha una unidad integrada industrial de descarga cero de líquidos en la instalación objetivo que redujo el consumo de agua dulce en un 25% y los costos de eliminación de aguas residuales en un 30%. Los concentradores de salmuera con alto contenido de sólidos disueltos totales y los cristalizadores evaporativos requieren un control eficaz de incrustaciones y la gestión del bioensuciamiento. La calificación de proveedores en estos sistemas puede crear una demanda duradera de consumibles, ya que la química se convierte en parte del diseño operativo. El mercado de productos químicos verdes para el tratamiento del agua tiene una oportunidad donde se está instalando o actualizando la infraestructura de reutilización.
Compromisos Corporativos de Descarbonización y Química de Alcance 3
Los programas de emisiones de la cadena de suministro están cambiando la forma en que los compradores industriales evalúan los insumos de tratamiento del agua. En marzo de 2025, Nouryon introdujo Eka HP Puroxide, un producto de peróxido de hidrógeno con baja huella de carbono para su uso en la industria de pulpa y papel, minería y tratamiento del agua. La empresa declaró que el producto puede ayudar a los clientes a reducir las emisiones de gases de efecto invernadero de Alcance 3 hasta en un 90% en comparación con las rutas convencionales de reformado de gas natural con vapor. El proyecto Carb'eau está desarrollando carbón activado de origen vegetal a partir de madera francesa certificada por el Programa para el Reconocimiento de la Certificación Forestal (PEFC) e informa una huella de 0,36 t CO2e por tonelada métrica de producto[1]. Los compradores con objetivos basados en la ciencia pueden favorecer a los proveedores que proporcionan información verificada sobre el ciclo de vida. Este requisito respalda el mercado de productos químicos verdes para el tratamiento del agua, donde tanto el rendimiento del producto como la documentación ambiental están disponibles.
Aumento de las Cargas de Aguas Residuales Industriales y Escasez de Agua
La actividad industrial representa el 20% de la extracción mundial de agua dulce, lo que convierte la gestión del agua industrial en un componente clave de la planificación del estrés hídrico. La expansión de la actividad en textiles, fabricación de semiconductores y petroquímica está aumentando la cantidad y complejidad de las corrientes de aguas residuales en varias economías asiáticas. El proyecto de reutilización de agua textil a gran escala de Bangladesh, presentado en 2025, tiene como objetivo la reutilización anual de 438.000 metros cúbicos y una reducción del 22% en el consumo de agua de producción. Cada sistema de reutilización crea una necesidad recurrente de coagulantes, biocidas e inhibidores de incrustaciones que puedan funcionar en circuitos de reciclaje sin acumular residuos persistentes. Las instalaciones de referencia también pueden acortar los futuros ciclos de calificación para instalaciones similares. Estas condiciones respaldan la demanda de productos químicos verdes para el tratamiento del agua en la fabricación de uso intensivo de agua.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Variabilidad de Rendimiento y Costo frente a la Química Convencional | -1.5% | Global | Corto plazo (≤ 2 años) |
| Estacionalidad de Materias Primas e Inconsistencia en la Cadena de Suministro | -0.9% | APAC, América del Sur y MEA | Corto plazo (≤ 2 años) |
| Brechas de Calificación Regulatoria para Formulaciones Biobasadas Novedosas | -0.6% | UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad de Rendimiento y Costo frente a la Química Convencional
Las formulaciones verdes pueden mostrar resultados menos predecibles que los productos convencionales en sistemas de alta salinidad, alta temperatura y contaminantes mixtos. Un estudio científico de 2025 reportó una eliminación de turbidez del 85-95% para coagulantes de origen vegetal a 50-100 mg/L en condiciones controladas. Los productos convencionales de sales de aluminio y hierro tienen curvas establecidas de respuesta pH-dosis que los operadores conocen bien. Las rutas de producción biobasadas pueden requerir fermentación, extracción o síntesis enzimática, lo que mantiene los precios más altos que los de las alternativas sintéticas. Las empresas de servicios municipales en mercados sensibles al costo pueden encontrar difícil contabilizar los beneficios del ciclo de vida en licitaciones de menor costo compatible. El mercado de productos químicos verdes para el tratamiento del agua debe, por tanto, demostrar un rendimiento consistente y claros beneficios de costo total en aplicaciones exigentes.
Estacionalidad de Materias Primas e Inconsistencia en la Cadena de Suministro
Los taninos, el quitosano, los derivados del almidón y los extractos de semillas de Moringa están vinculados a cadenas de suministro agrícolas y de procesamiento. La producción estacional y la variación de la cosecha relacionada con el clima pueden afectar los costos de extracción y la fiabilidad de la entrega. Este riesgo es más pronunciado cuando varios insumos de biocoagulantes se obtienen de un pequeño grupo de países con calendarios de cosecha superpuestos. Los proveedores pueden responder adoptando fuentes duales, aumentando el inventario o desarrollando rutas de fermentación que no dependan de los ciclos agrícolas. Estas medidas añaden costos y son más difíciles de financiar para los formuladores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Coagulantes Anclan la Demanda Mientras la Innovación en Biocidas se AceleraLos coagulantes y floculantes mantuvieron el 38,12% de la participación del mercado de productos químicos verdes para el tratamiento del agua en 2026. Su posición refleja el uso en la clarificación primaria en instalaciones municipales y sistemas de efluentes industriales. El quitosano procedente de residuos del procesamiento de crustáceos, los taninos de corteza de árbol y los derivados de lignina están ganando uso donde la biodegradabilidad y los menores volúmenes de lodos son importantes. Un estudio de 2025 encontró que los coagulantes de origen vegetal lograron una eliminación de turbidez del 85-95% a una dosificación de 50-100 mg/L en condiciones controladas, en comparación con una dosificación de alumbre de 100-150 mg/L en condiciones equivalentes de agua de alimentación. Los inhibidores de corrosión e incrustaciones también están evolucionando hacia quelantes sin fosfato y basados en aminoácidos a medida que se endurecen los requisitos de descarga de nutrientes. Los agentes quelantes son relevantes en sistemas industriales de circuito cerrado, donde las formulaciones persistentes basadas en ácido etilendiaminotetraacético (EDTA) están sujetas a límites de eliminación.
Se prevé que los biocidas y desinfectantes crezcan a una CAGR del 7,84% de 2027 a 2032. La base instalada de sistemas de ósmosis inversa y nanofiltración se está expandiendo, y estos sistemas son sensibles al bioensuciamiento. Los biocidas de liberación controlada y los antimicrobianos naturales pueden limitar la formación de subproductos de desinfección asociados con el tratamiento a base de cloro. Las aplicaciones europeas de agua potable están reguladas por el Reglamento de Biocidas de la UE N.° 528/2012 y sus normas sobre principios activos permitidos. La categoría de otros incluye desespumantes verdes, ajustadores naturales de pH y acondicionadores de lodos biodegradables. Los operadores pueden utilizar estos insumos en programas integrados que reduzcan la dependencia de múltiples productos sintéticos. El mercado de productos químicos verdes para el tratamiento del agua se está extendiendo, por tanto, más allá de la clarificación primaria hacia necesidades de proceso más especializadas.

Por Fuente de Materia Prima:
El Dominio de las Fuentes Vegetales es Desafiado por el Impulso de las Fuentes MineralesLas fuentes de origen vegetal representaron el 49,56% de los ingresos del segmento en 2026. Esta posición refleja cadenas de suministro establecidas para cáscara de arroz, polisacáridos de semilla de tamarindo, lignosulfonatos y derivados de goma guar. Estos insumos se alinean con las políticas de adquisición circular, ya que muchos son subproductos. Una revisión de 2025 encontró que los biocoagulantes de origen vegetal pueden generar una menor masa de lodos secos por metro cúbico que las sales de aluminio, lo que puede reducir los costos de eliminación para los operadores de tratamiento. Sin embargo, el pH y la temperatura variables del agua de alimentación pueden afectar el rendimiento reproducible, lo que sigue siendo una limitación en las aplicaciones industriales que requieren un comportamiento preciso de respuesta a la dosis. Los materiales de origen vegetal siguen siendo una parte importante del mercado de productos químicos verdes para el tratamiento del agua debido a su modelo de abastecimiento bien establecido.
Se proyecta que las fuentes de origen mineral se expandan a una CAGR del 7,91% entre 2027 y 2032. Las formulaciones de zeolita y arcilla natural pueden proporcionar perfiles de suministro estables y menor variación en el precio de las materias primas que las alternativas agrícolas. También pueden funcionar de manera confiable en temperaturas comunes en sistemas de enfriamiento y aplicaciones de generación de energía, lo que las hace relevantes para el tratamiento de agua de proceso en petróleo y gas, generación de energía y fabricación a alta temperatura. Las fuentes de origen animal están lideradas por el quitosano procedente de residuos de conchas de crustáceos y sirven a entornos municipales con alta presencia de algas y estuarinos de alta turbidez. La concentración del suministro en torno a las instalaciones de procesamiento de camarones y cangrejos en el Sudeste Asiático limita una mayor escalabilidad. Las rutas microbianas para análogos del quitosano se encuentran en investigación y desarrollo en etapa avanzada, pero aún no han alcanzado escala comercial.
Por Aplicación:
El Tratamiento de Aguas Residuales Impulsa la Escala Mientras el Agua de Proceso Registra un Mayor CrecimientoEl tratamiento de aguas residuales representó el 52,71% de los ingresos del segmento en 2026, respaldado por la cantidad de efluentes municipales e industriales que requieren tratamiento químico. Las instalaciones de textiles, pulpa y papel, procesamiento de alimentos, electrónica y minería generan corrientes con cargas de contaminantes variables que requieren coagulantes, biocidas y agentes quelantes para cumplir los objetivos de tratamiento. Las plantas municipales impulsan una demanda de alto volumen y sensible al precio de coagulantes y desinfectantes de origen vegetal. El tratamiento de agua potable se beneficia de la inversión en infraestructura en ciudades de segundo nivel en el sur de Asia, el Sudeste Asiático y América Latina, donde las actualizaciones a menudo tienen como objetivo reducir las cantidades de lodos y alinearse con los requisitos nacionales de calidad del agua. Esta escala de demanda hace que el tratamiento de aguas residuales sea central para el mercado de productos químicos verdes para el tratamiento del agua.
Se prevé que el tratamiento de agua de proceso crezca a una CAGR del 8,06% de 2027 a 2032. Las fábricas de semiconductores, las instalaciones de baterías, las plantas farmacéuticas y los sistemas de enfriamiento de centros de datos requieren agua ultrapura o con condiciones estrictamente controladas. Estas aplicaciones respaldan precios premium y asociaciones de suministro más prolongadas donde los productos cumplen especificaciones técnicas. En enero de 2026, Kurita America se asoció con Solugen para comercializar Kurita TowerNG, una línea biobasada de inhibidores de corrosión e incrustaciones para torres de enfriamiento y circuitos de agua de proceso. Se necesitan inhibidores de corrosión biobasados, biocidas especializados y productos avanzados de control de incrustaciones para mantener la calidad del agua de grado membrana sin residuos persistentes. Otras aplicaciones incluyen el acondicionamiento de purgas de torres de enfriamiento, el tratamiento de agua para riego y la acuicultura, donde los requisitos de ecotoxicidad pueden respaldar un uso más amplio de formulaciones biobasadas.
Por Industria de Usuario Final:
El Sector Industrial Domina Tanto en Escala como en CrecimientoLos usuarios finales industriales representaron el 37,69% de los ingresos del segmento en 2026 y se proyecta que crezcan a una CAGR del 8,52% hasta 2032. Las instalaciones industriales generan grandes cantidades de aguas residuales complejas y enfrentan exigentes requisitos de descarga. Los sitios de semiconductores, refinación de petróleo, alimentos y bebidas, y minería a menudo requieren dosificación de precisión para el agua de proceso y los circuitos de reutilización. Estas instalaciones también están cada vez más sujetas a programas de reporte de Alcance 3 que incluyen la química adquirida, lo que permite a los compradores utilizar la química verde como una métrica de desempeño ambiental medible en las divulgaciones de sostenibilidad. Los contratos de gestión del agua basados en resultados, que vinculan a los proveedores con objetivos de recuperación y cumplimiento durante varios años, son cada vez más relevantes en este segmento.
Los usuarios finales municipales forman la participación complementaria de la demanda y generalmente se expanden a un ritmo más moderado. Las normas de adquisición a menudo favorecen la opción de menor costo compatible, y los ciclos presupuestarios públicos pueden ralentizar la adopción. Los proyectos financiados por donantes y multilateralmente en el sur de Asia y el África Subsahariana pueden especificar estándares de tratamiento biobasados en sus requisitos de financiamiento, lo que puede ampliar la base direccionable en mercados donde la química convencional ha sido la opción estándar. Las concesiones de servicios de agua privados pueden crear un patrón de compra diferente, ya que los operadores que tienen responsabilidad ambiental bajo contratos a largo plazo pueden invertir antes en química de tratamiento con cumplimiento asegurado. Las oportunidades municipales pueden, por tanto, crecer donde las estructuras de financiamiento y responsabilidad evolucionen.
Análisis Geográfico
Mercado de Productos Químicos Verdes para el Tratamiento del Agua en Asia-Pacífico
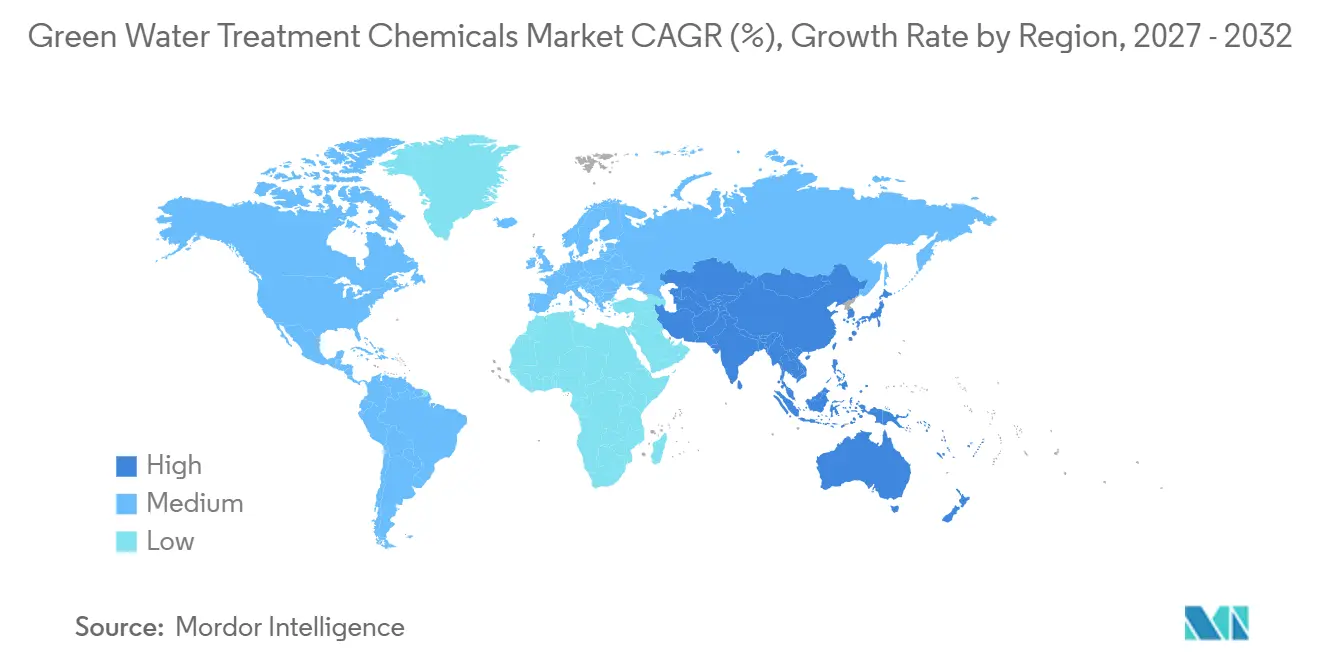
Asia-Pacífico representó el 35,84% de la cuota del mercado de productos químicos verdes para el tratamiento del agua en 2026 y se proyecta que crecerá a una CAGR del 8,13% hasta 2032. El 14.º Plan Quinquenal de China identifica la biotecnología para el tratamiento del agua como un área prioritaria de desarrollo. La provincia de Sichuan introdujo estándares locales de control de PFAS para parques químicos en 2024, con una aplicación que se acelera en 2025. La Misión Jal Jeevan de India apoya la infraestructura de agua potable en zonas rurales, mientras que la expansión de zonas industriales incrementa la demanda de agua de proceso. Japón y Corea del Sur aportan requisitos especializados derivados de la fabricación de semiconductores y electrónica avanzada. Kurita Water Industries y Sekisui Chemical están desarrollando sistemas de tuberías y componentes libres de PFAS para circuitos de agua ultrapura, con comercialización prevista para 2026. Vietnam, Indonesia y Tailandia añaden demanda a través de los sectores textil, de componentes automotrices y de fabricación de electrónica.
Mercado de Productos Químicos Verdes para el Tratamiento del Agua en América del Norte y Europa
América del Norte es un mercado grande y maduro donde el crecimiento está impulsado por la sustitución más que por la adición de nueva capacidad. Se espera que las acciones de la EPA sobre PFAS en 2025 incorporen la química verde en más programas de tratamiento de aguas residuales industriales. Las empresas de servicios municipales están reemplazando equipos obsoletos, mientras que los operadores de alimentos y bebidas, petroquímica y semiconductores están revisando los insumos de tratamiento frente a los objetivos de emisiones en la cadena de suministro. Europa está regida por plazos de cumplimiento vinculados en materia de microcontaminantes, productos químicos para agua potable y PFAS. Dinamarca introdujo requisitos actualizados para productos químicos y medios filtrantes en contacto con el agua potable, incluidos requisitos para nuevas instalaciones de filtros de arena a partir de enero de 2025 y un plazo de cumplimiento para productos químicos de tratamiento en julio de 2026[2]. Las regulaciones de descarga de PFAS de Francia añaden urgencia para los proveedores con formulaciones aprobadas.
Mercado de Productos Químicos Verdes para el Tratamiento del Agua en Oriente Medio y África, y América del Sur
América del Sur, Oriente Medio y África son mercados más pequeños pero en crecimiento para los productos químicos verdes para el tratamiento del agua. Brasil sustenta la demanda a través de las operaciones de celulosa y papel, minería y agroindustria. Solvay y Veolia reportaron una independencia hídrica casi total en una planta de fabricación en la región de São Paulo, evitando el equivalente a 8,5 millones de metros cúbicos de dependencia de agua dulce al año. Argentina y el corredor minero más amplio requieren inhibidores de incrustaciones y agentes quelantes a medida que los proyectos de litio y cobre enfrentan requisitos de permisos ambientales. Las inversiones del Consejo de Cooperación del Golfo en desalinización y el cumplimiento de la descarga cero de líquidos industriales son impulsores importantes de la demanda en Oriente Medio y África. La unidad integrada de descarga cero de líquidos industriales de Jordania sirve como referencia regional para los proyectos de circularidad del agua.
Panorama Competitivo
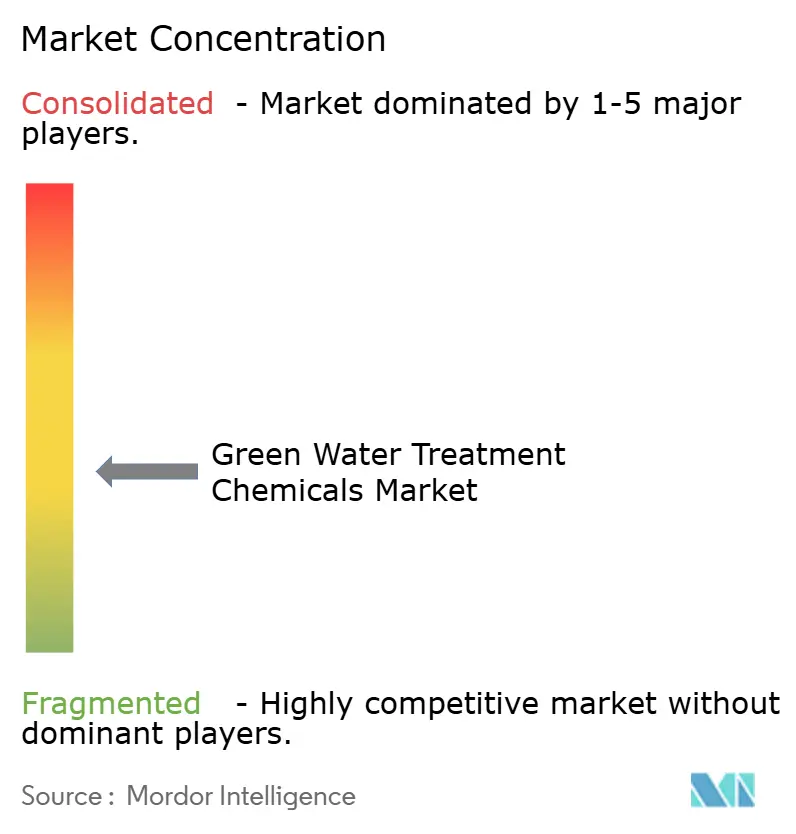
El mercado de productos químicos verdes para el tratamiento del agua está moderadamente fragmentado, con grandes proveedores de productos químicos especializados que mantienen ventajas en capacidades de formulación, sistemas de dosificación y fabricación geográfica. Kemira adquirió Water Engineering, Inc. en septiembre de 2025 por aproximadamente 150 millones de USD, añadiendo capacidades de tratamiento de agua industrial en los sectores de alimentos y bebidas, manufactura y atención médica. Esta adquisición refleja el valor de combinar productos químicos con servicios técnicos integrados. Veolia adquirió el 30% restante de participación en Water Technologies & Solutions en mayo de 2025, obteniendo la propiedad total de una plataforma que incluye servicios químicos, membranas, monitoreo e ingeniería. La división Nalco Water de Ecolab utiliza su plataforma de dosificación en tiempo real 3D TRASAR para optimizar el uso de productos químicos frente a los objetivos operativos. Estas ofertas integradas son difíciles de replicar para los formuladores regionales.
Solenis completó su adquisición de NCH Corporation en noviembre de 2025, expandiendo su presencia a más de 160 países y aumentando su número de empleados a aproximadamente 23.000. La empresa identificó las soluciones de agua sostenibles y digitales como oportunidades de venta cruzada para cuentas industriales del mercado medio. La química biobasada validada por rendimiento para el tratamiento de agua en semiconductores, la purificación farmacéutica y la gestión de salmuera de descarga cero de líquidos sigue siendo un área de oportunidad. La asociación de Kurita con Solugen en inhibidores biobasados quimioenzimáticos ilustra la importancia de la diferenciación técnica en este espacio. Los proveedores que buscan expedientes de autorización para nuevos antimicrobianos biobasados en Europa enfrentan una barrera regulatoria que perjudica a las empresas más pequeñas. El mercado recompensa, por tanto, a las empresas que combinan rendimiento validado con documentación regulatoria.
La actividad de consolidación en 2025 y 2026 apunta a mayores requisitos de escala para la infraestructura de servicios y el suministro de materias primas. Las empresas regionales con carteras de un solo producto pueden tener dificultades para financiar herramientas de servicio digital, capacidades de prueba y resiliencia del suministro. Los grandes competidores también están utilizando adquisiciones para ampliar su cobertura de servicios de tratamiento en lugar de añadir únicamente capacidad química. Ecolab adquirió CoolIT Systems en julio de 2026, integrando soluciones de enfriamiento líquido directo en su cartera de Nalco Water para infraestructura de centros de datos de alta densidad. Esta adquisición responde a la demanda de gestión sostenible del agua en los circuitos de enfriamiento de centros de datos. El mercado de productos químicos verdes para el tratamiento del agua tiene espacio para competidores enfocados, pero deben demostrar que sus productos funcionan en aplicaciones de alta especificación.
Líderes de la Industria de Productos Químicos Verdes para el Tratamiento del Agua
-
Ecolab Inc.
-
Solenis
-
Kemira
-
Kurita Water Industries Ltd.
-
Veolia
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos Químicos Verdes para el Tratamiento del Agua Empresas cubiertas en este informe
- BASF
- Buckman
- CLARIANT
- DuPont
- Ecolab Inc.
- Hydrite Chemical
- Kemira
- Kurita Water Industries Ltd.
- Nouryon
- SNF Group
- Solenis
- SUEZ
- Thermax Limited
- Veolia
- Xylem
Desarrollos recientes de la industria en Mercado de Productos Químicos Verdes para el Tratamiento del Agua
- Julio de 2026: Ecolab adquirió CoolIT Systems, integrando soluciones de enfriamiento líquido directo para infraestructura de centros de datos de alta densidad en su cartera de Nalco Water. La adquisición atendió la demanda de los clientes industriales de gestión del agua en circuitos de enfriamiento de centros de datos impulsados por inteligencia artificial, respaldando el crecimiento en la industria de productos químicos verdes para el tratamiento del agua.
- Febrero de 2026: Kemira adquirió SIDRA Wasserchemie en Alemania por aproximadamente 75 millones de EUR, reforzando su base de producción de coagulantes inorgánicos y fortaleciendo su presencia en los segmentos municipales e industriales de aguas residuales europeos, contribuyendo a la industria de productos químicos verdes para el tratamiento del agua.
Alcance del Informe Global del Mercado de Productos Químicos Verdes para el Tratamiento del Agua
Los productos químicos verdes para el tratamiento del agua son sustancias de origen vegetal, animal o mineral utilizadas para purificar, clarificar y tratar el agua de manera ambientalmente segura y sostenible. Estos productos químicos sirven como alternativas a los agentes de tratamiento sintéticos convencionales, ofreciendo un impacto ecológico reducido mientras mantienen una gestión eficaz de la calidad del agua.
El mercado de productos químicos verdes para el tratamiento del agua está segmentado por tipo de producto, fuente de materia prima, aplicación, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en coagulantes y floculantes, inhibidores de corrosión e incrustaciones, biocidas y desinfectantes, agentes quelantes y otros. Por fuente de materia prima, el mercado está segmentado en fuentes de origen vegetal, fuentes de origen animal, fuentes de origen mineral y otros. Por aplicación, el mercado está segmentado en tratamiento de aguas residuales, tratamiento de agua potable, tratamiento de agua de proceso y otros. Por industria de usuario final, el mercado está segmentado en municipal e industrial. El informe también cubre los tamaños de mercado y los pronósticos para los productos químicos verdes para el tratamiento del agua a nivel global en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Coagulantes y Floculantes |
| Inhibidores de Corrosión e Incrustaciones |
| Biocidas y Desinfectantes |
| Agentes Quelantes |
| Otros |
| Fuentes de Origen Vegetal |
| Fuentes de Origen Animal |
| Fuentes de Origen Mineral |
| Otros |
| Tratamiento de Aguas Residuales |
| Tratamiento de Agua Potable |
| Tratamiento de Agua de Proceso |
| Otros |
| Municipal |
| Industrial |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Coagulantes y Floculantes | |
| Inhibidores de Corrosión e Incrustaciones | ||
| Biocidas y Desinfectantes | ||
| Agentes Quelantes | ||
| Otros | ||
| Por Fuente de Materia Prima | Fuentes de Origen Vegetal | |
| Fuentes de Origen Animal | ||
| Fuentes de Origen Mineral | ||
| Otros | ||
| Por Aplicación | Tratamiento de Aguas Residuales | |
| Tratamiento de Agua Potable | ||
| Tratamiento de Agua de Proceso | ||
| Otros | ||
| Por Industria de Usuario Final | Municipal | |
| Industrial | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Productos Químicos Verdes para el Tratamiento del Agua?
El tamaño del mercado de productos químicos verdes para el tratamiento del agua fue valorado en 1,90 mil millones de USD en 2026 y se estima que crecerá desde 2,03 mil millones de USD en 2027 hasta 2,89 mil millones de USD para 2032, a una CAGR del 7,29% durante el período de pronóstico (2027-2032).
¿Qué aplicación está creciendo más rápido?
En el mercado de productos químicos verdes para el tratamiento del agua, se proyecta que el Tratamiento de Agua de Proceso crezca a una CAGR del 8,06% hasta 2032, respaldado por las necesidades de agua de semiconductores, baterías, productos farmacéuticos y centros de datos. Estos entornos requieren un control preciso de la calidad y pueden respaldar relaciones de suministro técnico más prolongadas.
¿Por qué son importantes los usuarios industriales para los productos químicos verdes para el tratamiento del agua?
En el mercado de productos químicos verdes para el tratamiento del agua, los usuarios finales industriales mantuvieron una participación de ingresos del 37,69% en 2026 y se prevé que crezcan a una CAGR del 8,52% a medida que gestionan aguas residuales complejas y objetivos de emisiones de la cadena de suministro. También utilizan contratos basados en resultados vinculados a objetivos de recuperación y cumplimiento.
¿Qué región lidera la demanda global?
En el mercado de productos químicos verdes para el tratamiento del agua, Asia-Pacífico mantuvo una participación de ingresos del 35,84% en 2026 y se espera que registre el mayor crecimiento regional a una CAGR del 8,13% hasta 2032. La expansión manufacturera, el estrés hídrico y las expectativas más estrictas sobre efluentes respaldan el perfil de demanda de la región.