
Marktgröße und Marktanteile für grüne Wasserbehandlungschemikalien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.03 Milliarden US-Dollar |
| Marktgröße (2032) | 2.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für grüne Wasserbehandlungschemikalien von Mordor Intelligence
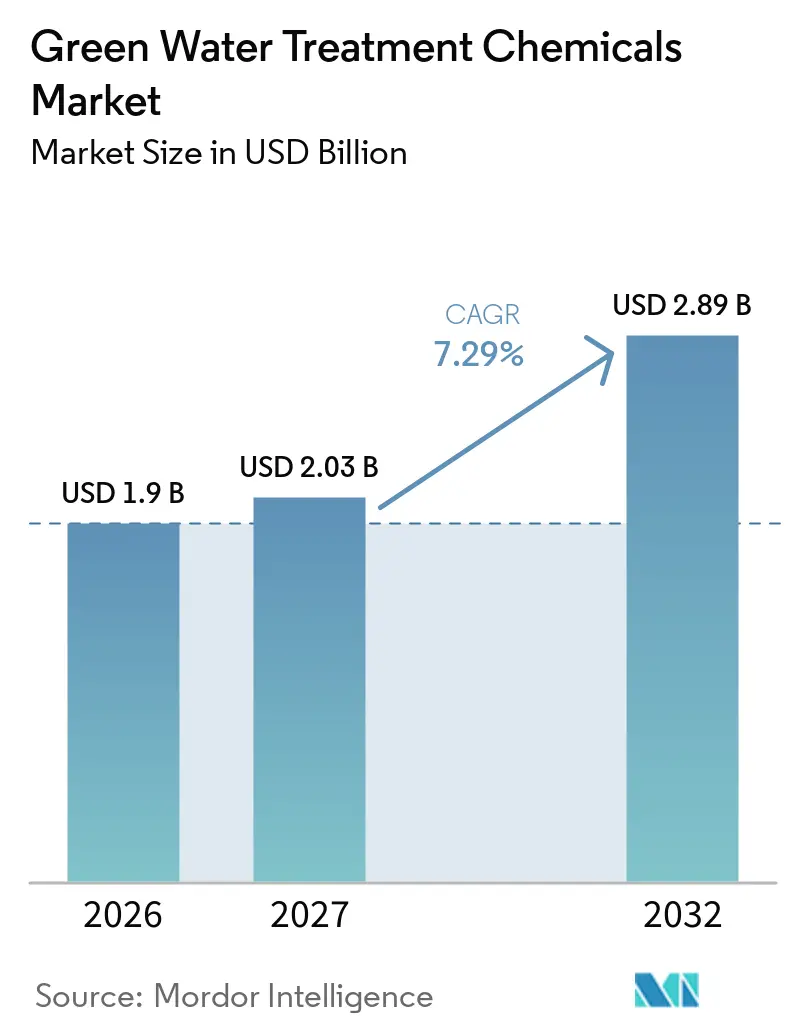
Die Marktgröße für grüne Wasserbehandlungschemikalien wurde im Jahr 2026 auf 1,90 Milliarden USD geschätzt und soll von 2,03 Milliarden USD im Jahr 2027 auf 2,89 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,29 % während des Prognosezeitraums (2027–2032). Der Markt für grüne Wasserbehandlungschemikalien wird durch Vorschriften geprägt, die Nachhaltigkeitsziele in durchsetzbare Einleitungs- und Produktkonformitätsanforderungen umwandeln. Investitionen in die Wasserwiederverwendung erhöhen die Nachfrage nach Chemikalien, die in wiederholten Behandlungszyklen eingesetzt werden können, ohne persistente Rückstände zu erzeugen. Lieferanten sind bestrebt, Formulierungsexpertise mit Dosier- und Überwachungslösungen zu kombinieren und längere Serviceverträge anzubieten, um Kundenbeziehungen zu stärken. Industrielle Käufer legen größeren Wert auf verifizierte Umwelteigenschaften, insbesondere wenn Beschaffungsprogramme Emissionen in der Lieferkette abdecken. Der Markt ist zudem durch Leistungsschwankungen unter schwierigen Behandlungsbedingungen und eine inkonsistente Versorgung mit landwirtschaftlichen Rohstoffen eingeschränkt.
Wichtigste Erkenntnisse des Berichts
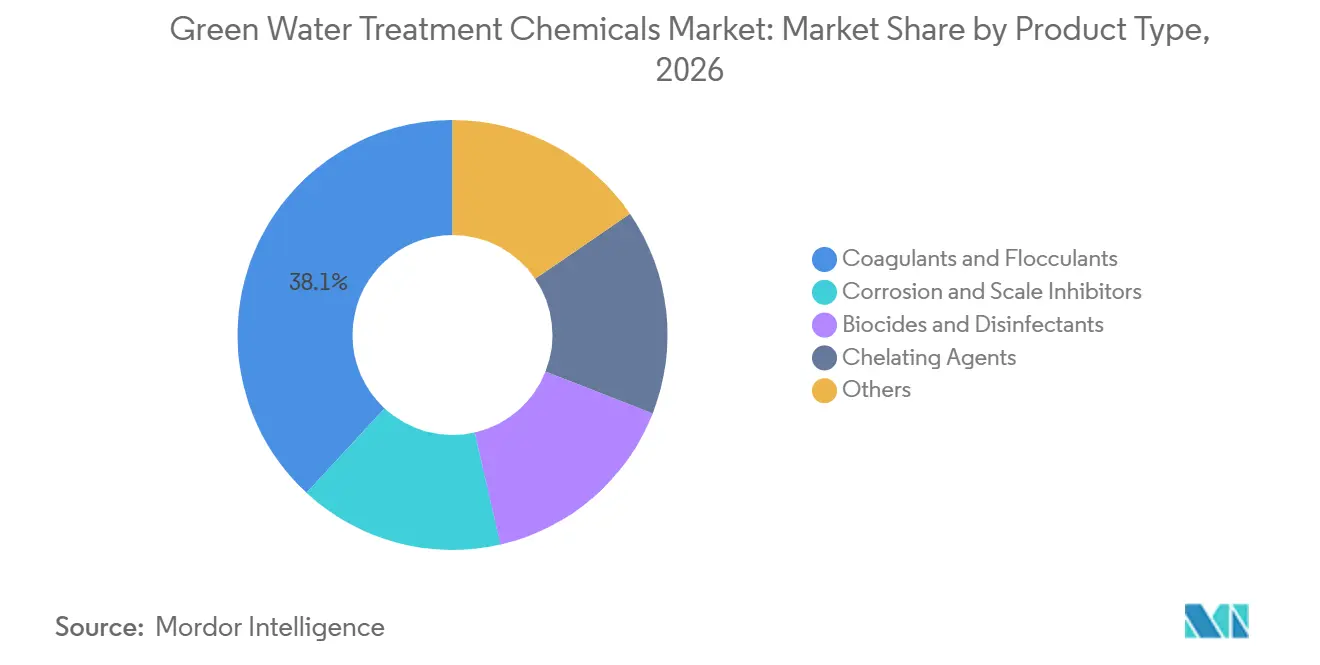
- Nach Produkttyp hielten Koagulantien und Flockungsmittel im Jahr 2026 einen Marktanteil von 38,12 %, während Biozide und Desinfektionsmittel bis 2032 voraussichtlich mit einer CAGR von 7,84 % wachsen werden.
- Nach Rohstoffquelle hielten pflanzenbasierte Quellen im Jahr 2026 einen Marktanteil von 49,56 %, während mineralbasierte Quellen bis 2032 voraussichtlich mit einer CAGR von 7,91 % wachsen werden.
- Nach Anwendung hielt die Abwasserbehandlung im Jahr 2026 einen Marktanteil von 52,71 %, während die Prozesswasserbehandlung bis 2032 voraussichtlich mit einer CAGR von 8,06 % wachsen wird.
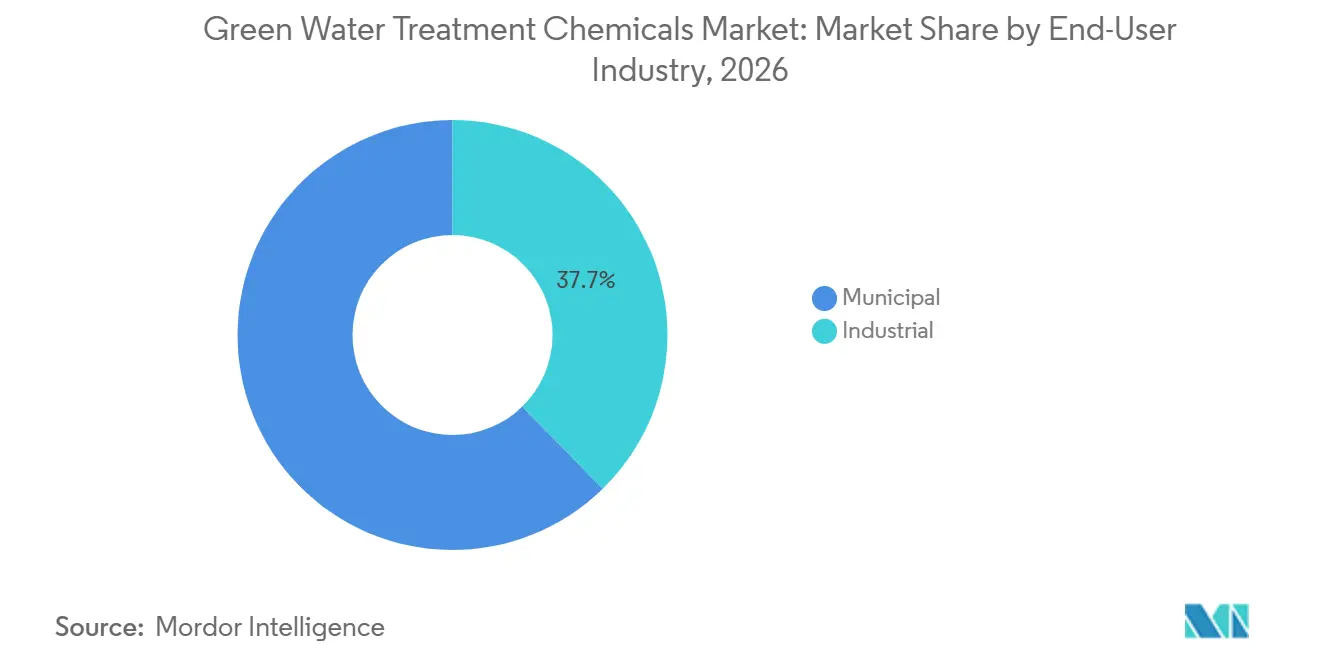
- Nach Endverbraucherbranche hielt der Industriesektor im Jahr 2026 einen Marktanteil von 37,69 % und soll bis 2032 mit einer CAGR von 8,52 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 35,84 % und soll bis 2032 mit einer CAGR von 8,13 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Verschärfung der Anforderungen für Per- und Polyfluoralkylsubstanzen (PFAS), Mikroschadstoffe und Nährstoffeinleitungen | +1.5% | Nordamerika, die EU, Asien-Pazifik einschließlich China und Japan | Mittelfristig (2–4 Jahre) |
| Ausweitung von Wasserwiederverwendungs- und Nullflüssigkeitsablass-Projekten | +1.3% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Unternehmerische Dekarbonisierung und Scope-3-Chemieverpflichtungen | +1.0% | Global, mit Schwerpunkt in der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Steigende industrielle Abwassermengen und Wasserknappheit | +1.2% | Global, mit Schwerpunkt in Asien-Pazifik und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Behandlungschemikalien mit geringerem Schlammaufkommen und geringeren Rückständen | +0.9% | Nordamerika, die EU, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Anforderungen für Per- und Polyfluoralkylsubstanzen (PFAS), Mikroschadstoffe und Nährstoffeinleitungen
Verbindliche Anforderungen, die im Jahr 2025 eingeführt wurden, erhöhten das Compliance-Risiko für Betreiber, die persistente Behandlungschemikalien verwenden. Am 28. April 2025 kündigte die US-amerikanische Umweltschutzbehörde Maßnahmen an, darunter die Entwicklung von Ableitungsbegrenzungsrichtlinien für PFAS-Hersteller und Metallveredelungsbetriebe im Rahmen des Clean Water Act. Das französische Dekret Nr. 2025-958 schreibt eine Reduzierung der industriellen PFAS-Einleitungen in Gewässer um 70 % gegenüber dem Basiswert von 2023 bis zum 27. Februar 2028 vor und legt einen Pfad in Richtung nahezu null Einleitungen bis zum 27. Februar 2030 fest. Eine damit verbundene französische Maßnahme schreibt die PFAS-Überwachung an städtischen Kläranlagen vor, die mehr als 10.000 Einwohnergleichwerte bedienen. Diese Vorschriften verpflichten Betreiber, sowohl vorgelagerte Einträge als auch nachgelagerte Behandlungsoptionen zu prüfen. Der Markt für grüne Wasserbehandlungschemikalien profitiert davon, da persistente Tenside und Prozesshilfsmittel in Compliance-Programmen immer schwieriger zu rechtfertigen sind.
Ausweitung von Wasserwiederverwendungs- und Nullflüssigkeitsablass-Projekten
Wasserwiederverwendungs- und Nullflüssigkeitsablass-Projekte schaffen komplexe Betriebsbedingungen, die spezialisierte Behandlungsprogramme begünstigen. Im Oktober 2025 nahm Aditya Aluminum Odishas erste Nullflüssigkeitsablass-Anlage mit einer Kapazität von 200 Kilolitern pro Tag in Betrieb, mit mechanischer Dampfrekompression, die darauf ausgelegt ist, 90–95 % des sauberen Wassers aus industriellem Abwasser zurückzugewinnen. Im September 2025 nahm Jordanien eine integrierte industrielle Nullflüssigkeitsablass-Einheit in der Zielanlage in Betrieb, die den Frischwasserverbrauch um 25 % und die Abwasserentsorgungskosten um 30 % reduzierte. Solelkonzentratoren mit hohem Gesamtgehalt an gelösten Feststoffen und Verdampfungskristallisatoren erfordern eine wirksame Kesselsteinbekämpfung und ein effektives Biofouling-Management. Die Lieferantenqualifizierung in diesen Systemen kann eine dauerhafte Nachfrage nach Verbrauchsmaterialien schaffen, da die Chemie Teil des Betriebskonzepts wird. Der Markt für grüne Wasserbehandlungschemikalien bietet dort Chancen, wo Wiederverwendungsinfrastruktur installiert oder aufgerüstet wird.
Unternehmerische Dekarbonisierung und Scope-3-Chemieverpflichtungen
Programme zur Reduzierung von Lieferkettenemissionen verändern die Art und Weise, wie industrielle Käufer Wasserbehandlungsmittel bewerten. Im März 2025 führte Nouryon Eka HP Puroxide ein, ein Wasserstoffperoxidprodukt mit geringem CO2-Fußabdruck für den Einsatz in der Zellstoff- und Papierindustrie, im Bergbau und in der Wasserbehandlung. Das Unternehmen erklärte, dass das Produkt Kunden helfen kann, die Scope-3-Treibhausgasemissionen im Vergleich zu herkömmlichen Dampfreformierungsrouten mit Erdgas um bis zu 90 % zu reduzieren. Das Projekt Carb'eau entwickelt pflanzenbasierte Aktivkohle aus PEFC-zertifiziertem französischen Holz und weist einen Fußabdruck von 0,36 t CO2e pro Tonne Produkt aus[1]. Käufer mit wissenschaftsbasierten Zielen bevorzugen möglicherweise Lieferanten, die verifizierte Lebenszyklusdaten bereitstellen. Diese Anforderung stärkt den Markt für grüne Wasserbehandlungschemikalien, in dem sowohl Produktleistung als auch Umweltdokumentation verfügbar sind.
Steigende industrielle Abwassermengen und Wasserknappheit
Industrielle Aktivitäten machen 20 % der globalen Süßwasserentnahme aus, was das industrielle Wassermanagement zu einem zentralen Bestandteil der Wasserknappheitsplanung macht. Die Ausweitung der Aktivitäten in der Textil-, Halbleiterfertigungs- und Petrochemieindustrie erhöht die Menge und Komplexität der Abwasserströme in mehreren asiatischen Volkswirtschaften. Bangladeschs groß angelegtes Textilwasserwiederverwendungsprojekt, das 2025 vorgestellt wurde, zielt auf eine jährliche Wiederverwendung von 438.000 Kubikmetern und eine Reduzierung des Produktionswasserverbrauchs um 22 % ab. Jedes Wiederverwendungssystem schafft einen wiederkehrenden Bedarf an Koagulantien, Bioziden und Kesselsteinhemmern, die in Recyclingkreisläufen eingesetzt werden können, ohne persistente Rückstände aufzubauen. Referenzinstallationen können auch zukünftige Qualifizierungszyklen für ähnliche Anlagen verkürzen. Diese Bedingungen stützen die Nachfrage nach grünen Wasserbehandlungschemikalien in der wasserintensiven Fertigung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Leistungs- und Kostenvariabilität gegenüber konventioneller Chemie | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Saisonalität der Rohstoffe und Inkonsistenz der Lieferkette | -0.9% | Asien-Pazifik, Südamerika und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Qualifizierungslücken für neuartige biobasierte Formulierungen | -0.6% | EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leistungs- und Kostenvariabilität gegenüber konventioneller Chemie
Grüne Formulierungen können in Systemen mit hohem Salzgehalt, hoher Temperatur und gemischten Schadstoffen weniger vorhersehbare Ergebnisse liefern als konventionelle Produkte. Eine wissenschaftliche Studie aus dem Jahr 2025 berichtete von einer Trübungsentfernung von 85–95 % für pflanzenbasierte Koagulantien bei 50–100 mg/l unter kontrollierten Bedingungen. Konventionelle Aluminium- und Eisensalzprodukte verfügen über etablierte pH-Dosis-Wirkungs-Kurven, die Betreiber gut kennen. Biobasierte Produktionsrouten können Fermentation, Extraktion oder enzymatische Synthese erfordern, was die Preise höher hält als bei synthetischen Alternativen. Kommunale Versorgungsunternehmen in kostenempfindlichen Märkten können es schwierig finden, Lebenszyklusvorteile in Ausschreibungen mit dem niedrigsten konformen Preis zu berücksichtigen. Der Markt für grüne Wasserbehandlungschemikalien muss daher konsistente Leistung und klare Gesamtkostenvorteile in anspruchsvollen Anwendungen nachweisen.
Saisonalität der Rohstoffe und Inkonsistenz der Lieferkette
Tannine, Chitosan, Stärkederivate und Moringa-Samenextrakte sind an landwirtschaftliche und verarbeitende Lieferketten gebunden. Saisonale Produktion und wetterbedingte Ernteschwankungen können die Extraktionskosten und die Lieferzuverlässigkeit beeinflussen. Dieses Risiko ist ausgeprägter, wenn mehrere biobasierte Koagulanzieneinsatzstoffe aus einer kleinen Gruppe von Ländern mit überlappenden Erntekalendern bezogen werden. Lieferanten können reagieren, indem sie doppelte Beschaffungsquellen einsetzen, Lagerbestände erhöhen oder Fermentationsrouten entwickeln, die nicht auf landwirtschaftliche Zyklen angewiesen sind. Diese Maßnahmen erhöhen die Kosten und sind für kleinere Formulierer schwieriger zu finanzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Koagulantien verankern die Nachfrage, während die Biozid-Innovation sich beschleunigtKoagulantien und Flockungsmittel hielten im Jahr 2026 einen Marktanteil von 38,12 % am Markt für grüne Wasserbehandlungschemikalien. Ihre Position spiegelt den Einsatz bei der Primärklärung in kommunalen Anlagen und industriellen Abwassersystemen wider. Chitosan aus Krustentierverarbeitungsabfällen, Baumrindentannine und Ligninderivate gewinnen an Bedeutung, wo Biologisch abbaubarkeit und geringere Schlammmengen wichtig sind. Eine Studie aus dem Jahr 2025 ergab, dass pflanzenbasierte Koagulantien unter kontrollierten Bedingungen bei einer Dosierung von 50–100 mg/l eine Trübungsentfernung von 85–95 % erzielten, verglichen mit einer Alaundosierung von 100–150 mg/l unter gleichwertigen Rohwasserbedingungen. Korrosions- und Kesselsteinhemmer verlagern sich ebenfalls in Richtung phosphatfreier und aminosäurebasierter Chelatbildner, da die Anforderungen an Nährstoffeinleitungen strenger werden. Chelatbildner sind in geschlossenen industriellen Systemen relevant, wo persistente Ethylendiamintetraessigsäure (EDTA)-basierte Formulierungen Entsorgungsbeschränkungen unterliegen.
Biozide und Desinfektionsmittel sollen von 2027 bis 2032 mit einer CAGR von 7,84 % wachsen. Die installierte Basis von Umkehrosmose- und Nanofiltrationssystemen wächst, und diese Systeme sind empfindlich gegenüber Biofouling. Biozide mit kontrollierter Freisetzung und natürliche Antimikrobika können die Bildung von Desinfektionsnebenprodukten begrenzen, die mit der chlorbasierten Behandlung verbunden sind. Europäische Trinkwasseranwendungen werden durch die EU-Biozidprodukteverordnung Nr. 528/2012 und ihre Regeln zu zugelassenen Wirkstoffen geprägt. Die sonstige Kategorie umfasst grüne Entschäumer, natürliche pH-Regulatoren und biologisch abbaubare Schlammkonditionierer. Betreiber können diese Einsatzstoffe in integrierten Programmen verwenden, die die Abhängigkeit von mehreren synthetischen Produkten verringern. Der Markt für grüne Wasserbehandlungschemikalien erstreckt sich daher über die Primärklärung hinaus auf speziellere Prozessanforderungen.

Nach Rohstoffquelle:
Dominanz pflanzenbasierter Quellen wird durch den Schwung mineralbasierter Quellen herausgefordertPflanzenbasierte Quellen machten im Jahr 2026 49,56 % des Segmentumsatzes aus. Diese Position spiegelt etablierte Lieferketten für Reisschalen, Tamarindensamen-Polysaccharide, Lignosulfonate und Guarkernmehlderivate wider. Diese Einsatzstoffe entsprechen zirkulären Beschaffungsrichtlinien, da viele davon Nebenprodukte sind. Eine Überprüfung aus dem Jahr 2025 ergab, dass pflanzenbasierte Biokoagulantien pro Kubikmeter eine geringere Trockenschlammmasse erzeugen können als Aluminiumsalze, was die Entsorgungskosten für Behandlungsbetreiber senken kann. Jedoch können variable Rohwasser-pH-Werte und Temperaturen die reproduzierbare Leistung beeinflussen, was in industriellen Anwendungen, die ein präzises Dosis-Wirkungs-Verhalten erfordern, eine Einschränkung bleibt. Pflanzenbasierte Materialien bleiben aufgrund ihres gut etablierten Beschaffungsmodells ein wichtiger Bestandteil des Marktes für grüne Wasserbehandlungschemikalien.
Mineralbasierte Quellen sollen zwischen 2027 und 2032 mit einer CAGR von 7,91 % wachsen. Zeolith- und Naturtonformulierungen können stabile Versorgungsprofile und geringere Rohstoffpreisschwankungen als landwirtschaftliche Alternativen bieten. Sie können auch zuverlässig über Temperaturen hinweg arbeiten, die in Kühlsystemen und Stromerzeugungsanwendungen üblich sind, was sie für die Prozesswasserbehandlung in der Öl- und Gasindustrie, der Stromerzeugung und der Hochtemperaturfertigung relevant macht. Tierbasierte Quellen werden von Chitosan aus Krustentierschalenabfällen angeführt und bedienen algenreiche kommunale Wasserversorgung und Hochtrübungs-Ästuarumgebungen. Die Versorgungskonzentration rund um Garnelen- und Krabbenverarbeitungsanlagen in Südostasien begrenzt die breitere Skalierbarkeit. Mikrobielle Routen für Chitosan-Analoga befinden sich in der späten Forschungs- und Entwicklungsphase, haben jedoch noch keine kommerzielle Größenordnung erreicht.
Nach Anwendung:
Abwasserbehandlung treibt das Volumen an, während Prozesswasserbehandlung höheres Wachstum verzeichnetDie Abwasserbehandlung machte im Jahr 2026 52,71 % des Segmentumsatzes aus, gestützt durch die Menge an kommunalem und industriellem Abwasser, das einer chemischen Behandlung bedarf. Textil-, Zellstoff- und Papier-, Lebensmittelverarbeitungs-, Elektronik- und Bergbauanlagen erzeugen Ströme mit unterschiedlichen Schadstoffbelastungen, die Koagulantien, Biozide und Chelatbildner erfordern, um Behandlungsziele zu erreichen. Kommunale Anlagen treiben eine mengenmäßig hohe, preissensible Nachfrage nach pflanzenbasierten Koagulantien und Desinfektionsmitteln an. Die Trinkwasseraufbereitung profitiert von Infrastrukturinvestitionen in Städten der zweiten Ebene in Südasien, Südostasien und Lateinamerika, wo Modernisierungen häufig darauf abzielen, Schlammmengen zu reduzieren und nationale Wasserqualitätsanforderungen zu erfüllen. Dieses Nachfragevolumen macht die Abwasserbehandlung zum zentralen Bestandteil des Marktes für grüne Wasserbehandlungschemikalien.
Die Prozesswasserbehandlung soll von 2027 bis 2032 mit einer CAGR von 8,06 % wachsen. Halbleiterfabriken, Batterieanlagen, Pharmaunternehmen und Kühlsysteme für Rechenzentren benötigen ultrareines oder eng konditioniertes Wasser. Diese Anwendungen unterstützen Premiumpreise und längere Lieferpartnerschaften, wenn Produkte technische Spezifikationen erfüllen. Im Januar 2026 kooperierte Kurita America mit Solugen, um Kurita TowerNG zu vermarkten, eine biobasierte Linie von Korrosions- und Kesselsteinhemmern für Kühltürme und Prozesswasserkreisläufe. Biobasierte Korrosionshemmer, Spezialbiozide und fortschrittliche Kesselsteinkontrollprodukte werden benötigt, um membrangerechte Wasserqualität ohne persistente Rückstände aufrechtzuerhalten. Weitere Anwendungen umfassen die Konditionierung von Kühlturmabschlämmungen, die Bewässerungsbehandlung und die Aquakultur, wo Ökotoxizitätsanforderungen eine breitere Nutzung biobasierter Formulierungen unterstützen können.
Nach Endverbraucherbranche:
Industriesektor dominiert sowohl Volumen als auch WachstumIndustrielle Endverbraucher machten im Jahr 2026 37,69 % des Segmentumsatzes aus und sollen bis 2032 mit einer CAGR von 8,52 % wachsen. Industrieanlagen erzeugen große Mengen komplexer Abwässer und unterliegen anspruchsvollen Einleitungsanforderungen. Halbleiter-, Ölraffinerie-, Lebensmittel- und Getränke- sowie Bergbaustandorte erfordern häufig eine präzise Dosierung für Prozesswasser und Wiederverwendungskreisläufe. Diese Anlagen unterliegen zunehmend Scope-3-Berichtsprogrammen, die eingekaufte Chemikalien einschließen, sodass Käufer grüne Chemie als messbare Umweltleistungskennzahl in Nachhaltigkeitsberichten nutzen können. Ergebnisbasierte Wassermanagementverträge, die Lieferanten über mehrere Jahre an Rückgewinnungs- und Compliance-Ziele binden, werden in diesem Segment zunehmend relevanter.
Kommunale Endverbraucher bilden den komplementären Nachfrageanteil und wachsen im Allgemeinen in einem gemäßigteren Tempo. Beschaffungsregeln bevorzugen häufig die kostengünstigste konforme Option, und öffentliche Haushaltszyklen können die Akzeptanz verlangsamen. Durch Geber finanzierte und multilateral finanzierte Projekte in Südasien und Subsahara-Afrika können biobasierte Behandlungsstandards in ihren Finanzierungsanforderungen vorschreiben, was die adressierbare Basis in Märkten erweitern kann, in denen konventionelle Chemie die Standardoption war. Private Wasserversorgungskonzessionen können ein anderes Kaufmuster schaffen, da Betreiber, die im Rahmen langfristiger Verträge Umweltverantwortung tragen, früher in compliance-gesicherte Behandlungschemikalien investieren können. Kommunale Chancen können daher dort wachsen, wo sich Finanzierungs- und Rechenschaftsstrukturen weiterentwickeln.
Geografische Analyse
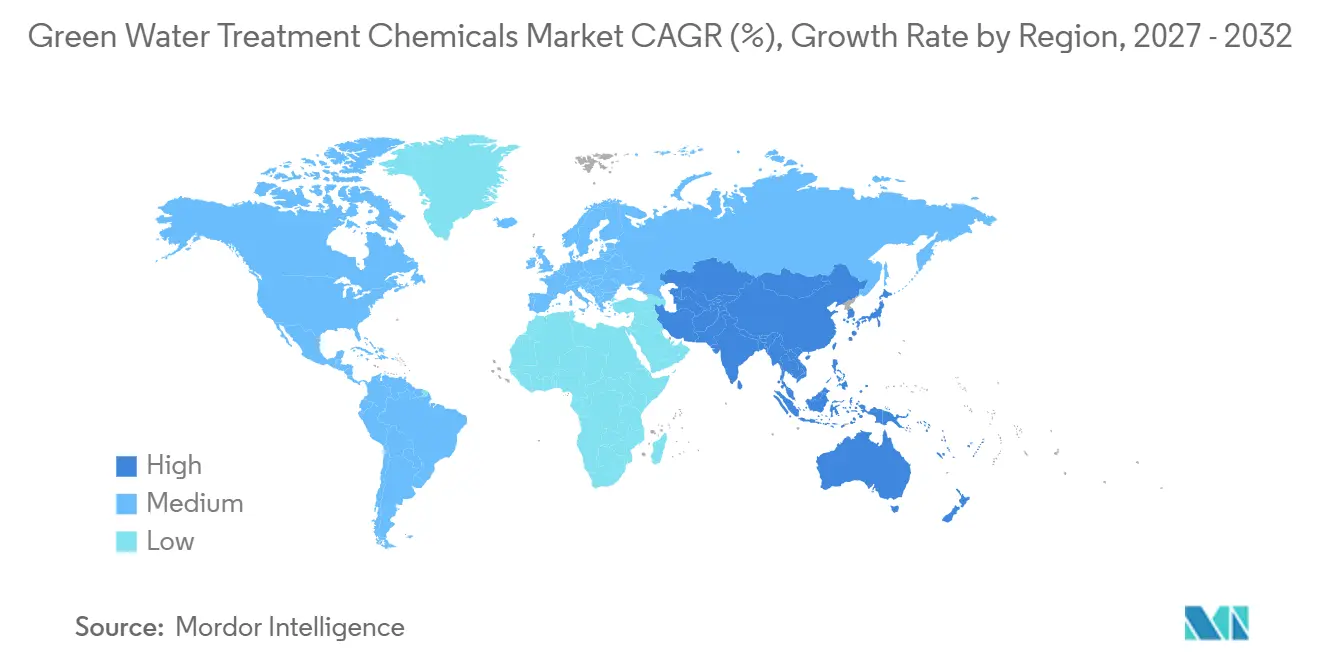
APAC-Markt für grüne Wasserbehandlungschemikalien
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 35,84 % am Markt für grüne Wasserbehandlungschemikalien und wird voraussichtlich bis 2032 mit einer CAGR von 8,13 % wachsen. Chinas 14. Fünfjahresplan identifiziert biologische Wasserbehandlungstechnologie als vorrangigen Entwicklungsbereich. Die Provinz Sichuan führte 2024 lokale PFAS-Kontrollstandards für Chemiestandorte ein, wobei die Durchsetzung im Jahr 2025 beschleunigt wird. Indiens Jal-Jeevan-Mission unterstützt die Trinkwasserinfrastruktur im ländlichen Raum, während die Expansion von Industriezonen die Nachfrage nach Prozesswasser steigert. Japan und Südkorea tragen spezialisierte Anforderungen aus der Halbleiter- und fortschrittlichen Elektronikindustrie bei. Kurita Water Industries und Sekisui Chemical entwickeln PFAS-freie Rohr- und Komponentensysteme für Reinstwasserkreisläufe, mit einer Kommerzialisierung, die für 2026 angestrebt wird. Vietnam, Indonesien und Thailand steigern die Nachfrage durch Textilien, Automobilkomponenten und Elektronikfertigung.
Markt für grüne Wasserbehandlungschemikalien in Nordamerika und Europa
Nordamerika ist ein großer, reifer Markt, auf dem Substitution statt Neukapazitätserweiterungen das Wachstum antreibt. Die PFAS-Maßnahmen der EPA aus dem Jahr 2025 dürften grüne Chemie in mehr industrielle Abwasserprogramme einbringen. Kommunale Versorgungsunternehmen ersetzen veraltete Anlagen, während Betreiber aus den Bereichen Lebensmittel und Getränke, Petrochemie und Halbleiter ihre Behandlungseinsatzstoffe im Hinblick auf Emissionsziele in der Lieferkette überprüfen. Europa wird durch verknüpfte Compliance-Fristen für Mikroschadstoffe, Trinkwasserchemikalien und PFAS reguliert. Dänemark führte aktualisierte Anforderungen für Chemikalien und Filtermedien ein, die mit Trinkwasser in Berührung kommen, einschließlich Anforderungen für neue Sandfilteranlagen ab Januar 2025 und einer Frist bis Juli 2026 für die Einhaltung der Vorschriften für Behandlungschemikalien[2]. Frankreichs PFAS-Einleitungsvorschriften erhöhen den Handlungsdruck für Lieferanten mit zugelassenen Formulierungen.
Markt für grüne Wasserbehandlungschemikalien im Nahen Osten und Afrika sowie in Südamerika
Südamerika, der Nahe Osten und Afrika sind kleinere, aber wachsende Märkte für grüne Wasserbehandlungschemikalien. Brasilien stützt die Nachfrage durch Zellstoff und Papier, Bergbau sowie agroindustrielle Betriebe. Solvay und Veolia meldeten nahezu vollständige Wasserunabhängigkeit an einem Produktionsstandort in der Region São Paulo und vermeiden damit jährlich den Verbrauch von umgerechnet 8,5 Millionen Kubikmetern Süßwasser. Argentinien und der breitere Bergbaukorridor benötigen Kesselsteinschutzmittel und Chelatbildner, da Lithium- und Kupferprojekte umweltrechtliche Genehmigungsanforderungen erfüllen müssen. Investitionen des Golfkooperationsrats in Entsalzung und industrielle Einhaltung der Null-Flüssigabfall-Vorschriften sind wichtige Nachfragetreiber im Nahen Osten und Afrika. Jordaniens integrierte industrielle Null-Flüssigabfall-Anlage dient als regionale Referenz für Wasserkreislaufprojekte.
Wettbewerbslandschaft
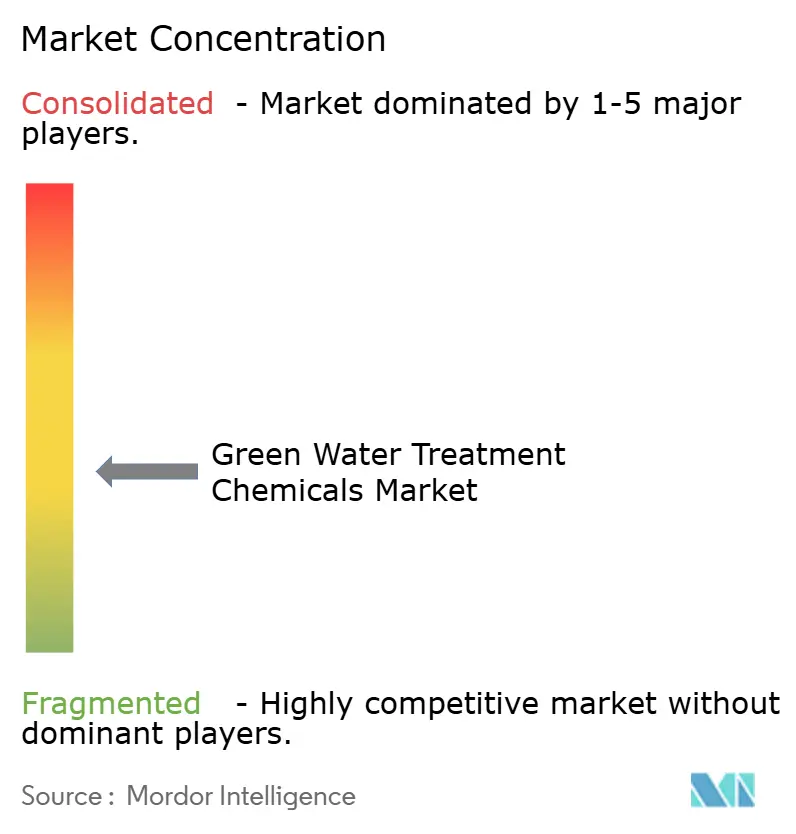
Der Markt für grüne Wasserbehandlungschemikalien ist mäßig fragmentiert, wobei große Spezialchemielieferanten Vorteile bei Formulierungskapazitäten, Dosiersystemen und geografischer Fertigung haben. Kemira erwarb Water Engineering, Inc. im September 2025 für rund 150 Millionen USD und erweiterte damit die industriellen Wasserbehandlungskapazitäten in den Bereichen Lebensmittel und Getränke, Fertigung und Gesundheitswesen. Diese Akquisition spiegelt den Wert der Kombination von Chemieprodukten mit eingebetteten technischen Dienstleistungen wider. Veolia erwarb im Mai 2025 die verbleibenden 30 % der Anteile an Water Technologies & Solutions und erlangte damit die vollständige Kontrolle über eine Plattform, die Chemikaliendienstleistungen, Membranen, Überwachung und Engineering umfasst. Ecolabs Nalco-Water-Sparte nutzt ihre 3D-TRASAR-Echtzeit-Dosierplattform, um den Chemikalieneinsatz gegenüber Betriebszielen zu optimieren. Diese integrierten Angebote sind für regionale Formulierer schwer zu replizieren.
Solenis schloss die Akquisition von NCH Corporation im November 2025 ab und erweiterte damit seine Präsenz auf mehr als 160 Länder und erhöhte die Mitarbeiterzahl auf rund 23.000. Das Unternehmen identifizierte nachhaltige und digitale Wasserlösungen als Cross-Selling-Möglichkeiten für mittelständische Industriekunden. Leistungsvalidierte biobasierte Chemie für die Halbleiterwasserbehandlung, pharmazeutische Aufreinigung und Nullflüssigkeitsablass-Soleverwaltung bleibt ein Chancenbereich. Kuritas Partnerschaft mit Solugen bei chemoenzymatischen biobasierten Inhibitoren veranschaulicht die Bedeutung technischer Differenzierung in diesem Bereich. Lieferanten, die Zulassungsdossiers für neuartige biobasierte Antimikrobika in Europa anstreben, sehen sich einer regulatorischen Hürde gegenüber, die kleinere Unternehmen benachteiligt. Der Markt belohnt daher Unternehmen, die validierte Leistung mit regulatorischer Dokumentation kombinieren.
Die Konsolidierungsaktivitäten in den Jahren 2025 und 2026 deuten auf höhere Skalierungsanforderungen für Serviceinfrastruktur und Rohstoffversorgung hin. Regionale Unternehmen mit Einzelproduktportfolios können Schwierigkeiten haben, digitale Servicewerkzeuge, Testkapazitäten und Versorgungsresilienz zu finanzieren. Große Wettbewerber nutzen Akquisitionen auch, um ihre Behandlungsserviceabdeckung zu erweitern, anstatt nur Chemiekapazitäten hinzuzufügen. Ecolab erwarb CoolIT Systems im Juli 2026 und integrierte Direktflüssigkeitskühllösungen in sein Nalco-Water-Portfolio für hochdichte Rechenzentrumsinfrastruktur. Diese Akquisition reagiert auf die Nachfrage nach nachhaltigem Wassermanagement in Rechenzentrumskühlkreisläufen. Der Markt für grüne Wasserbehandlungschemikalien bietet Raum für fokussierte Herausforderer, aber diese müssen nachweisen, dass ihre Produkte in hochspezifizierten Anwendungen funktionieren.
Branchenführer im Markt für grüne Wasserbehandlungschemikalien
-
Ecolab Inc.
-
Solenis
-
Kemira
-
Kurita Water Industries Ltd.
-
Veolia
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für grüne Wasserbehandlungschemikalien Unternehmen in diesem Bericht
- BASF
- Buckman
- CLARIANT
- DuPont
- Ecolab Inc.
- Hydrite Chemical
- Kemira
- Kurita Water Industries Ltd.
- Nouryon
- SNF Group
- Solenis
- SUEZ
- Thermax Limited
- Veolia
- Xylem
Neueste Industrielle Entwicklungen in Markt für grüne Wasserbehandlungschemikalien
- Juli 2026: Ecolab erwarb CoolIT Systems und integrierte Direktflüssigkeitskühllösungen für hochdichte Rechenzentrumsinfrastruktur in sein Nalco-Water-Portfolio. Die Akquisition adressierte die Nachfrage industrieller Kunden nach Wassermanagement in KI-gesteuerten Rechenzentrumskühlkreisläufen und unterstützte das Wachstum in der Branche für grüne Wasserbehandlungschemikalien.
- Februar 2026: Kemira erwarb SIDRA Wasserchemie in Deutschland für rund 75 Millionen EUR und stärkte damit seine anorganische Koagulanzienbasis sowie seine Präsenz in europäischen kommunalen und industriellen Abwassersegmenten, was zur Branche für grüne Wasserbehandlungschemikalien beiträgt.
Globaler Berichtsumfang für den Markt für grüne Wasserbehandlungschemikalien
Grüne Wasserbehandlungschemikalien sind pflanzenbasierte, tierbasierte oder mineralisch gewonnene Substanzen, die zur Reinigung, Klärung und Behandlung von Wasser auf umweltverträgliche und nachhaltige Weise eingesetzt werden. Diese Chemikalien dienen als Alternativen zu herkömmlichen synthetischen Behandlungsmitteln und bieten eine reduzierte ökologische Auswirkung bei gleichzeitig effektivem Wasserqualitätsmanagement.
Der Markt für grüne Wasserbehandlungschemikalien ist nach Produkttyp, Rohstoffquelle, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Koagulantien und Flockungsmittel, Korrosions- und Kesselsteinhemmer, Biozide und Desinfektionsmittel, Chelatbildner und sonstige segmentiert. Nach Rohstoffquelle ist der Markt in pflanzenbasierte Quellen, tierbasierte Quellen, mineralbasierte Quellen und sonstige segmentiert. Nach Anwendung ist der Markt in Abwasserbehandlung, Trinkwasseraufbereitung, Prozesswasserbehandlung und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in kommunal und industriell segmentiert. Der Bericht deckt auch Marktgrößen und Prognosen für grüne Wasserbehandlungschemikalien weltweit in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Koagulantien und Flockungsmittel |
| Korrosions- und Kesselsteinhemmer |
| Biozide und Desinfektionsmittel |
| Chelatbildner |
| Sonstige |
| Pflanzenbasierte Quellen |
| Tierbasierte Quellen |
| Mineralbasierte Quellen |
| Sonstige |
| Abwasserbehandlung |
| Trinkwasseraufbereitung |
| Prozesswasserbehandlung |
| Sonstige |
| Kommunal |
| Industriell |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Koagulantien und Flockungsmittel | |
| Korrosions- und Kesselsteinhemmer | ||
| Biozide und Desinfektionsmittel | ||
| Chelatbildner | ||
| Sonstige | ||
| Nach Rohstoffquelle | Pflanzenbasierte Quellen | |
| Tierbasierte Quellen | ||
| Mineralbasierte Quellen | ||
| Sonstige | ||
| Nach Anwendung | Abwasserbehandlung | |
| Trinkwasseraufbereitung | ||
| Prozesswasserbehandlung | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Kommunal | |
| Industriell | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für grüne Wasserbehandlungschemikalien?
Die Marktgröße für grüne Wasserbehandlungschemikalien wurde im Jahr 2026 auf 1,90 Milliarden USD geschätzt und soll von 2,03 Milliarden USD im Jahr 2027 auf 2,89 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,29 % während des Prognosezeitraums (2027–2032).
Welche Anwendung wächst am schnellsten?
Im Markt für grüne Wasserbehandlungschemikalien soll die Prozesswasserbehandlung bis 2032 mit einer CAGR von 8,06 % wachsen, unterstützt durch den Wasserbedarf von Halbleiter-, Batterie-, Pharma- und Rechenzentrumsanwendungen. Diese Umgebungen erfordern eine präzise Qualitätskontrolle und können längere technische Lieferbeziehungen unterstützen.
Warum sind industrielle Nutzer für grüne Wasserbehandlungschemikalien wichtig?
Im Markt für grüne Wasserbehandlungschemikalien hielten industrielle Endverbraucher im Jahr 2026 einen Umsatzanteil von 37,69 % und sollen mit einer CAGR von 8,52 % wachsen, da sie komplexe Abwässer und Lieferkettenemissionsziele bewältigen. Sie nutzen auch ergebnisbasierte Verträge, die an Rückgewinnungs- und Compliance-Ziele geknüpft sind.
Welche Region führt die globale Nachfrage an?
Im Markt für grüne Wasserbehandlungschemikalien hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 35,84 % und soll mit einer CAGR von 8,13 % bis 2032 das höchste regionale Wachstum verzeichnen. Fertigungsexpansion, Wasserknappheit und strengere Abwassererwartungen stützen das Nachfrageprofil der Region.