
Taille et part du marché des produits chimiques verts de traitement de l'eau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.03 Milliards de dollars |
| Taille du Marché (2032) | 2.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.29 % |
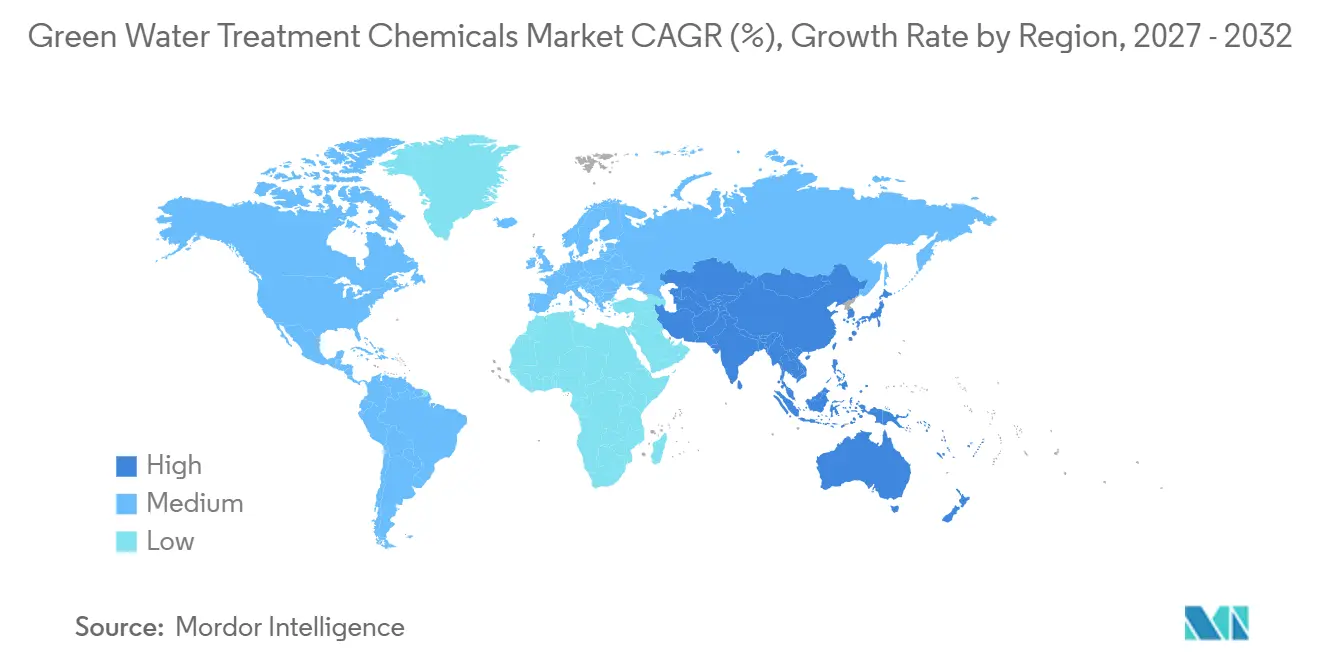
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
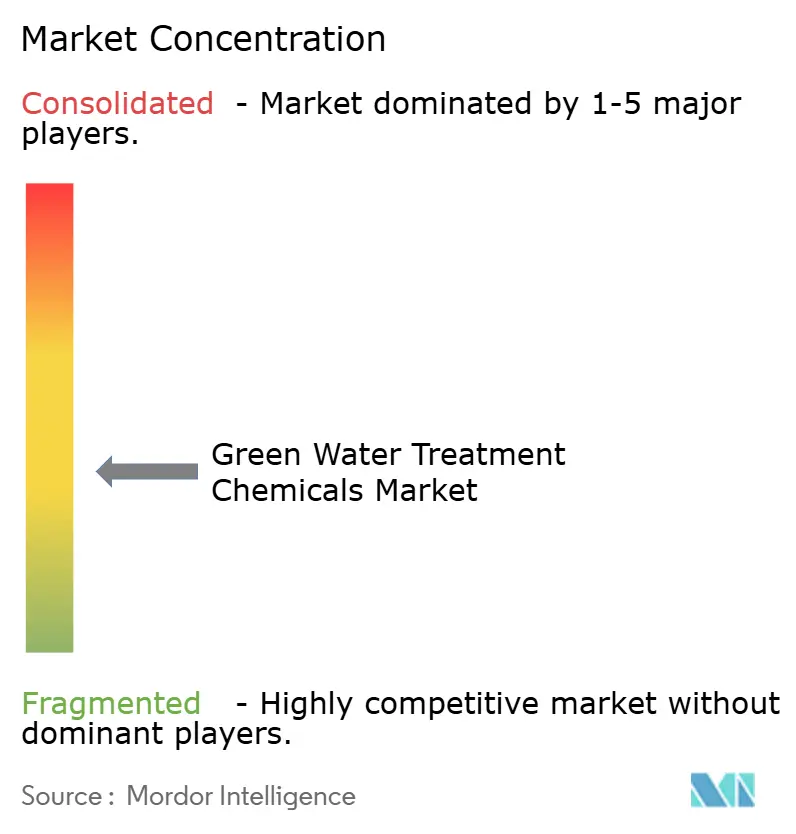
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits chimiques verts de traitement de l'eau par Mordor Intelligence
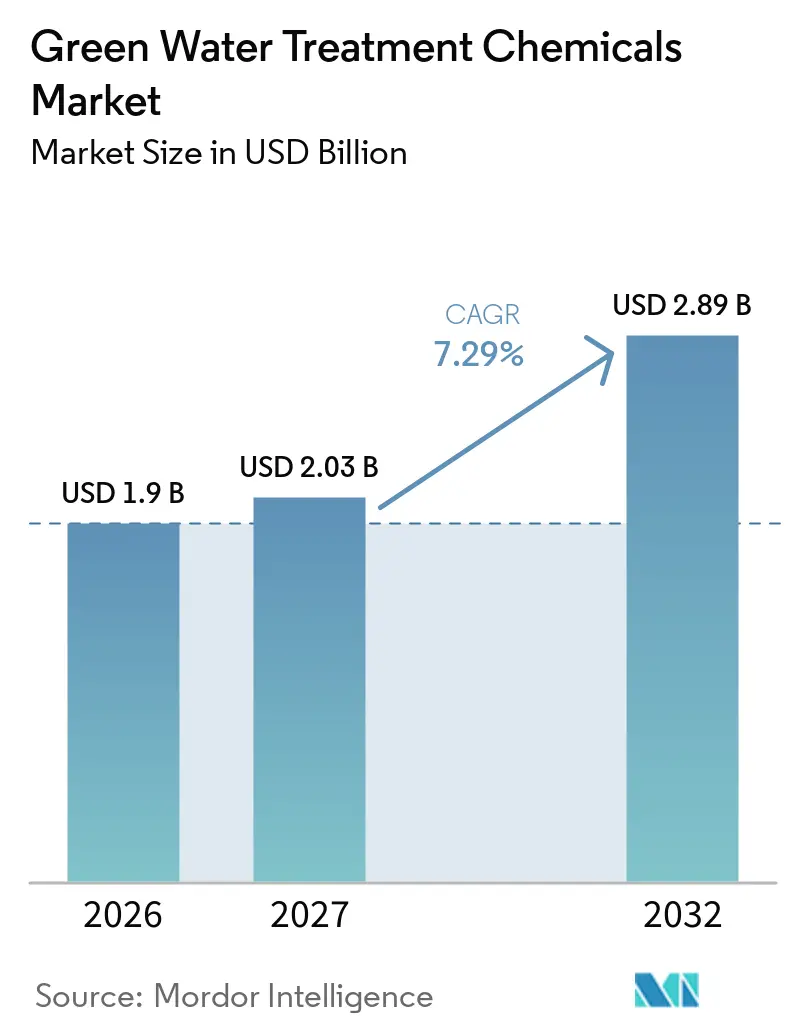
La taille du marché des produits chimiques verts de traitement de l'eau était évaluée à 1,90 milliard USD en 2026 et devrait croître de 2,03 milliards USD en 2027 à 2,89 milliards USD d'ici 2032, à un CAGR de 7,29 % au cours de la période de prévision (2027-2032). Le marché des produits chimiques verts de traitement de l'eau est façonné par des réglementations qui transforment les objectifs de durabilité en exigences contraignantes de rejet et de conformité des produits. Les investissements dans la réutilisation de l'eau accroissent la demande de produits chimiques capables de fonctionner dans des cycles de traitement répétés sans créer de résidus persistants. Les fournisseurs cherchent à combiner leur expertise en formulation avec le dosage et la surveillance, et à proposer des contrats de service plus longs, afin de renforcer les relations avec leurs clients. Les acheteurs industriels accordent une plus grande importance aux attributs environnementaux vérifiés, notamment lorsque les programmes d'approvisionnement couvrent les émissions de la chaîne d'approvisionnement. Le marché est également confronté à des limitations dues à la variabilité des performances dans des conditions de traitement difficiles et à l'irrégularité de l'approvisionnement en matières premières agricoles.
Principaux enseignements du rapport
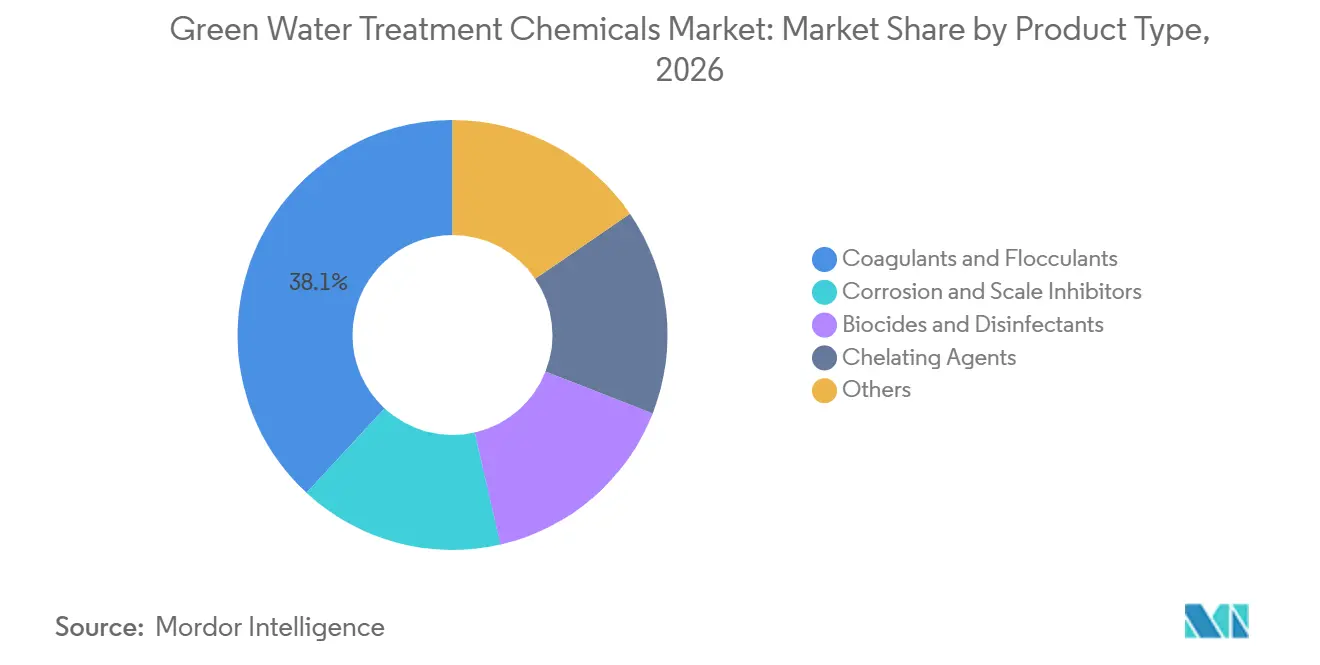
- Par type de produit, les coagulants et floculants détenaient 38,12 % de part de marché en 2026, tandis que les biocides et désinfectants devraient croître à un CAGR de 7,84 % jusqu'en 2032.
- Par source de matière première, les sources végétales détenaient 49,56 % de part de marché en 2026, tandis que les sources minérales devraient croître à un CAGR de 7,91 % jusqu'en 2032.
- Par application, le traitement des eaux usées détenait 52,71 % de part de marché en 2026, tandis que le traitement des eaux de process devrait croître à un CAGR de 8,06 % jusqu'en 2032.
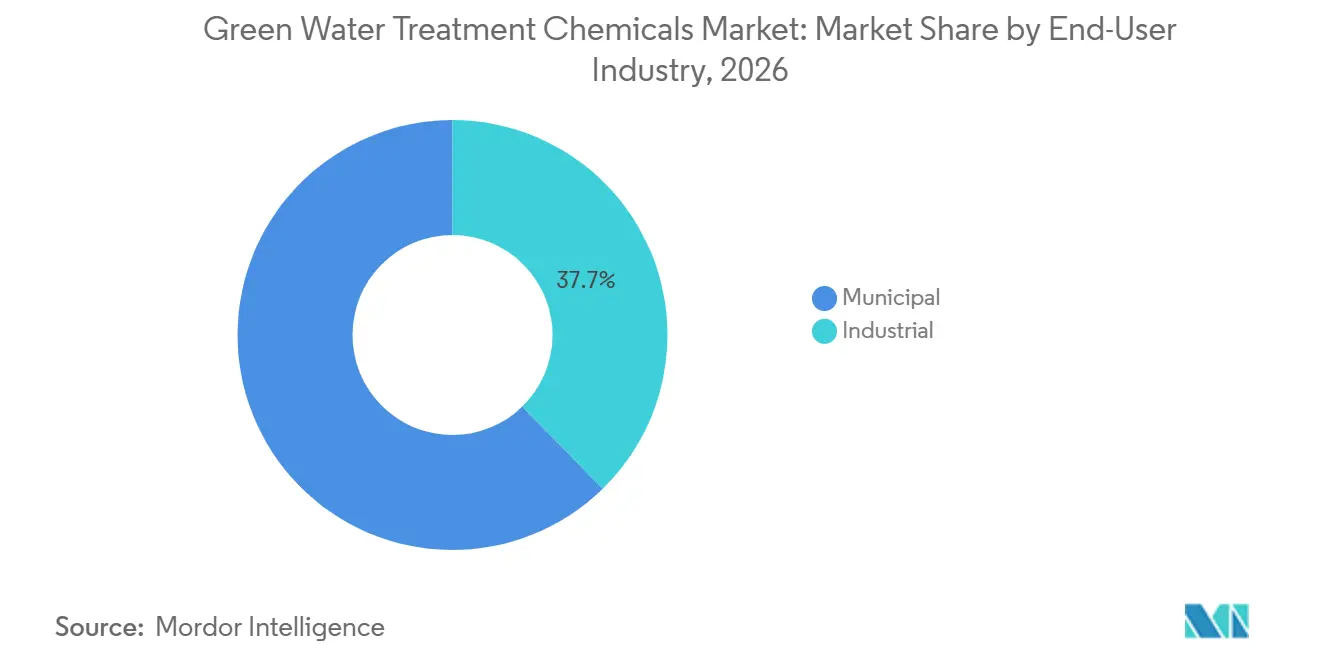
- Par secteur d'utilisation finale, le secteur industriel détenait 37,69 % de part de marché en 2026 et devrait croître à un CAGR de 8,52 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 35,84 % de part de marché en 2026 et devrait croître à un CAGR de 8,13 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des exigences de rejet relatives aux substances per- et polyfluoroalkylées (PFAS), aux micropolluants et aux nutriments | +1.5% | Amérique du Nord, UE, APAC, dont la Chine et le Japon | Moyen terme (2-4 ans) |
| Expansion des projets de réutilisation de l'eau et de rejet zéro liquide | +1.3% | Cœur APAC, avec extension vers le MEA et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Engagements des entreprises en matière de décarbonation et de chimie Scope 3 | +1.0% | Mondial, avec une intensité dans l'UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Augmentation des charges d'eaux usées industrielles et pénurie d'eau | +1.2% | Mondial, avec une intensité en APAC et au MEA | Court terme (≤ 2 ans) |
| Demande de chimie de traitement à faible production de boues et à faibles résidus | +0.9% | Amérique du Nord, UE, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des exigences de rejet relatives aux substances per- et polyfluoroalkylées (PFAS), aux micropolluants et aux nutriments
Les exigences contraignantes introduites en 2025 ont accru le risque de non-conformité pour les opérateurs utilisant des produits chimiques de traitement persistants. Le 28 avril 2025, l'Agence de protection de l'environnement des États-Unis a annoncé des mesures, notamment l'élaboration de directives sur les limites d'effluents pour les fabricants de PFAS et les finisseurs de métaux dans le cadre du Clean Water Act. Le décret français n° 2025-958 exige une réduction de 70 % des rejets industriels de PFAS dans les eaux par rapport au niveau de référence de 2023 d'ici le 27 février 2028, et trace une voie vers des rejets quasi nuls d'ici le 27 février 2030. Une mesure française connexe impose une surveillance des PFAS dans les stations d'épuration des eaux usées urbaines desservant plus de 10 000 équivalents-habitants. Ces règles obligent les opérateurs à examiner à la fois les intrants en amont et les options de traitement en bout de chaîne. Le marché des produits chimiques verts de traitement de l'eau est appelé à en bénéficier, car les tensioactifs persistants et les auxiliaires de procédé deviennent de plus en plus difficiles à justifier dans les programmes de conformité.
Expansion des projets de réutilisation de l'eau et de rejet zéro liquide
Les projets de réutilisation de l'eau et de rejet zéro liquide créent des conditions d'exploitation complexes qui favorisent les programmes de traitement spécialisés. En octobre 2025, Aditya Aluminum a mis en service la première installation de rejet zéro liquide d'Odisha d'une capacité de 200 kilolitres par jour (KLD), avec une recompression mécanique de vapeur conçue pour récupérer 90 % à 95 % d'eau propre à partir des effluents industriels. En septembre 2025, la Jordanie a mis en service une unité industrielle intégrée de rejet zéro liquide sur le site cible, réduisant la consommation d'eau douce de 25 % et les coûts d'élimination des eaux usées de 30 %. Les concentrateurs de saumure à haute teneur en solides dissous totaux et les cristalliseurs par évaporation nécessitent un contrôle efficace du tartre et de l'encrassement biologique. La qualification des fournisseurs dans ces systèmes peut créer une demande durable pour les consommables, car la chimie fait partie intégrante de la conception opérationnelle. Le marché des produits chimiques verts de traitement de l'eau offre une opportunité là où des infrastructures de réutilisation sont en cours d'installation ou de modernisation.
Engagements des entreprises en matière de décarbonation et de chimie Scope 3
Les programmes d'émissions de la chaîne d'approvisionnement modifient la façon dont les acheteurs industriels évaluent les intrants de traitement de l'eau. En mars 2025, Nouryon a lancé Eka HP Puroxide, un produit de peroxyde d'hydrogène à faible empreinte carbone destiné à être utilisé dans les secteurs de la pâte et du papier, des mines et du traitement de l'eau. La société a déclaré que le produit peut aider les clients à réduire leurs émissions de gaz à effet de serre de Scope 3 jusqu'à 90 % par rapport aux voies conventionnelles de reformage à la vapeur de gaz naturel. Le projet Carb'eau développe du charbon actif d'origine végétale à partir de bois français certifié par le Programme de reconnaissance des certifications forestières (PEFC) et affiche une empreinte de 0,36 t CO2e par tonne métrique de produit[1]. Les acheteurs disposant d'objectifs fondés sur la science peuvent privilégier les fournisseurs qui fournissent des informations vérifiées sur le cycle de vie. Cette exigence soutient le marché des produits chimiques verts de traitement de l'eau, où les performances des produits et la documentation environnementale sont disponibles.
Augmentation des charges d'eaux usées industrielles et pénurie d'eau
L'activité industrielle représente 20 % des prélèvements mondiaux d'eau douce, faisant de la gestion industrielle de l'eau un élément clé de la planification face au stress hydrique. L'expansion des activités dans les secteurs du textile, de la fabrication de semi-conducteurs et de la pétrochimie accroît la quantité et la complexité des flux d'eaux usées dans plusieurs économies asiatiques. Le projet bangladais de réutilisation de l'eau à grande échelle dans le secteur textile, dévoilé en 2025, vise une réutilisation annuelle de 438 000 mètres cubes et une réduction de 22 % de la consommation d'eau de production. Chaque système de réutilisation crée un besoin récurrent en coagulants, biocides et inhibiteurs de tartre capables de fonctionner dans des boucles de recyclage sans accumuler de résidus persistants. Les installations de référence peuvent également raccourcir les futurs cycles de qualification pour des installations similaires. Ces conditions soutiennent la demande de produits chimiques verts de traitement de l'eau dans les secteurs manufacturiers à forte consommation d'eau.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Variabilité des performances et des coûts par rapport à la chimie conventionnelle | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Saisonnalité des matières premières et irrégularité de la chaîne d'approvisionnement | -0.9% | APAC, Amérique du Sud et MEA | Court terme (≤ 2 ans) |
| Lacunes en matière de qualification réglementaire pour les nouvelles formulations biosourcées | -0.6% | UE et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Variabilité des performances et des coûts par rapport à la chimie conventionnelle
Les formulations vertes peuvent présenter des résultats moins prévisibles que les produits conventionnels dans les systèmes à haute salinité, haute température et contaminants mixtes. Une étude scientifique de 2025 a rapporté une élimination de la turbidité de 85 à 95 % pour les coagulants d'origine végétale à 50-100 mg/L dans des conditions contrôlées. Les produits conventionnels à base de sels d'aluminium et de fer disposent de courbes pH-dose-réponse bien établies que les opérateurs maîtrisent. Les voies de production biosourcées peuvent nécessiter une fermentation, une extraction ou une synthèse enzymatique, ce qui maintient les prix à un niveau plus élevé que ceux des alternatives synthétiques. Les services publics municipaux dans les marchés sensibles aux coûts peuvent avoir du mal à intégrer les avantages du cycle de vie dans les appels d'offres au moindre coût conforme. Le marché des produits chimiques verts de traitement de l'eau doit donc démontrer des performances constantes et des avantages clairs en termes de coût total dans les applications exigeantes.
Saisonnalité des matières premières et irrégularité de la chaîne d'approvisionnement
Les tanins, le chitosane, les dérivés d'amidon et les extraits de graines de Moringa sont liés aux chaînes d'approvisionnement agricoles et de transformation. La production saisonnière et les variations de récolte liées aux conditions météorologiques peuvent affecter les coûts d'extraction et la fiabilité des livraisons. Ce risque est plus prononcé lorsque plusieurs intrants de biocoagulants sont approvisionnés auprès d'un petit groupe de pays dont les calendriers de récolte se chevauchent. Les fournisseurs peuvent réagir en adoptant un double approvisionnement, en augmentant les stocks ou en développant des voies de fermentation qui ne dépendent pas des cycles agricoles. Ces mesures augmentent les coûts et sont plus difficiles à financer pour les formulateurs de plus petite taille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les coagulants ancrent la demande tandis que l'innovation en matière de biocides s'accélèreLes coagulants et floculants détenaient 38,12 % de la part du marché des produits chimiques verts de traitement de l'eau en 2026. Leur position reflète leur utilisation dans la clarification primaire des installations municipales et des systèmes d'effluents industriels. Le chitosane issu des déchets de transformation des crustacés, les tanins d'écorce d'arbre et les dérivés de lignine gagnent du terrain là où la biodégradabilité et la réduction des volumes de boues sont importantes. Une étude de 2025 a révélé que les coagulants d'origine végétale atteignaient une élimination de la turbidité de 85 à 95 % à un dosage de 50-100 mg/L dans des conditions contrôlées, contre un dosage d'alun de 100-150 mg/L dans des conditions d'eau d'alimentation équivalentes. Les inhibiteurs de corrosion et de tartre évoluent également vers des chélants sans phosphate et à base d'acides aminés, à mesure que les exigences de rejet de nutriments se renforcent. Les agents chélateurs sont pertinents dans les systèmes industriels en circuit fermé, où les formulations persistantes à base d'acide éthylènediaminetétraacétique (EDTA) sont soumises à des limites d'élimination.
Les biocides et désinfectants devraient croître à un CAGR de 7,84 % de 2027 à 2032. Le parc installé de systèmes d'osmose inverse et de nanofiltration est en expansion, et ces systèmes sont sensibles à l'encrassement biologique. Les biocides à libération contrôlée et les antimicrobiens naturels peuvent limiter la formation de sous-produits de désinfection associés au traitement au chlore. Les applications d'eau potable en Europe sont régies par le règlement UE sur les produits biocides n° 528/2012 et ses règles sur les substances actives autorisées. La catégorie « autres » comprend les antimousses verts, les régulateurs de pH naturels et les conditionneurs de boues biodégradables. Les opérateurs peuvent utiliser ces intrants dans des programmes intégrés qui réduisent la dépendance à l'égard de plusieurs produits synthétiques. Le marché des produits chimiques verts de traitement de l'eau s'étend donc au-delà de la clarification primaire vers des besoins de procédés plus spécialisés.

Par source de matière première :
la domination des sources végétales mise à l'épreuve par la dynamique des sources minéralesLes sources végétales représentaient 49,56 % du chiffre d'affaires du segment en 2026. Cette position reflète des chaînes d'approvisionnement établies pour les polysaccharides de balle de riz, de graines de tamarin, les lignosulfonates et les dérivés de gomme de guar. Ces intrants s'inscrivent dans les politiques d'approvisionnement circulaire, car beaucoup sont des sous-produits. Une revue de 2025 a révélé que les biocoagulants d'origine végétale peuvent générer une masse de boues sèches inférieure par mètre cube par rapport aux sels d'aluminium, ce qui peut réduire les coûts d'élimination pour les opérateurs de traitement. Cependant, la variabilité du pH et de la température de l'eau d'alimentation peut affecter la reproductibilité des performances, ce qui reste une contrainte dans les applications industrielles nécessitant un comportement dose-réponse précis. Les matériaux d'origine végétale restent une partie importante du marché des produits chimiques verts de traitement de l'eau en raison de leur modèle d'approvisionnement bien établi.
Les sources minérales devraient se développer à un CAGR de 7,91 % entre 2027 et 2032. Les formulations à base de zéolite et d'argile naturelle peuvent offrir des profils d'approvisionnement stables et une variation de prix des matières premières plus faible que les alternatives agricoles. Elles peuvent également fonctionner de manière fiable dans les plages de températures courantes dans les systèmes de refroidissement et les applications de production d'énergie, ce qui les rend pertinentes pour le traitement des eaux de process dans les secteurs du pétrole et du gaz, de la production d'énergie et de la fabrication à haute température. Les sources animales sont dominées par le chitosane issu des déchets de coquilles de crustacés et servent les eaux municipales chargées en algues et les milieux estuariens à forte turbidité. La concentration de l'approvisionnement autour des installations de transformation de crevettes et de crabes en Asie du Sud-Est limite une plus grande évolutivité. Les voies microbiennes pour les analogues du chitosane sont en phase avancée de recherche et développement, mais n'ont pas encore atteint l'échelle commerciale.
Par application :
le traitement des eaux usées tire la croissance en volume tandis que le traitement des eaux de process enregistre une croissance plus élevéeLe traitement des eaux usées représentait 52,71 % du chiffre d'affaires du segment en 2026, soutenu par le volume d'effluents municipaux et industriels nécessitant un traitement chimique. Les installations textiles, de pâte et papier, de transformation alimentaire, d'électronique et minières génèrent des flux avec des charges de contaminants variables qui nécessitent des coagulants, des biocides et des agents chélateurs pour atteindre les objectifs de traitement. Les installations municipales génèrent une demande en grande quantité et sensible aux prix pour les coagulants et désinfectants d'origine végétale. Le traitement de l'eau potable bénéficie des investissements dans les infrastructures des villes de deuxième rang en Asie du Sud, en Asie du Sud-Est et en Amérique latine, où les modernisations visent souvent à réduire les quantités de boues et à s'aligner sur les exigences nationales de qualité de l'eau. Cette échelle de demande fait du traitement des eaux usées un élément central du marché des produits chimiques verts de traitement de l'eau.
Le traitement des eaux de process devrait croître à un CAGR de 8,06 % de 2027 à 2032. Les usines de semi-conducteurs, les installations de batteries, les usines pharmaceutiques et les systèmes de refroidissement des centres de données nécessitent une eau ultrapure ou soigneusement conditionnée. Ces applications soutiennent des prix premium et des partenariats d'approvisionnement plus longs lorsque les produits répondent aux spécifications techniques. En janvier 2026, Kurita America s'est associée à Solugen pour commercialiser Kurita TowerNG, une gamme biosourcée d'inhibiteurs de corrosion et de tartre pour les tours de refroidissement et les circuits d'eaux de process. Des inhibiteurs de corrosion biosourcés, des biocides spéciaux et des produits avancés de contrôle du tartre sont nécessaires pour maintenir la qualité de l'eau de qualité membranaire sans résidus persistants. Les autres applications comprennent le conditionnement des purges de tours de refroidissement, le traitement de l'eau d'irrigation et l'aquaculture, où les exigences d'écotoxicité peuvent soutenir une utilisation plus large des formulations biosourcées.
Par secteur d'utilisation finale :
le secteur industriel domine à la fois en volume et en croissanceLes utilisateurs finaux industriels représentaient 37,69 % du chiffre d'affaires du segment en 2026 et devraient croître à un CAGR de 8,52 % jusqu'en 2032. Les installations industrielles génèrent de grandes quantités d'eaux usées complexes et font face à des exigences de rejet strictes. Les sites de semi-conducteurs, de raffinage pétrolier, d'alimentation et de boissons et miniers nécessitent souvent un dosage de précision pour les eaux de process et les boucles de réutilisation. Ces installations sont également de plus en plus soumises à des programmes de reporting Scope 3 qui incluent la chimie achetée, permettant aux acheteurs d'utiliser la chimie verte comme indicateur de performance environnementale mesurable dans les déclarations de durabilité. Les contrats de gestion de l'eau basés sur les résultats, qui lient les fournisseurs à des objectifs de récupération et de conformité sur plusieurs années, deviennent de plus en plus pertinents dans ce segment.
Les utilisateurs finaux municipaux constituent la part complémentaire de la demande et se développent généralement à un rythme plus mesuré. Les règles d'approvisionnement favorisent souvent l'option conforme la moins coûteuse, et les cycles budgétaires publics peuvent ralentir l'adoption. Les projets financés par des donateurs et des organisations multilatérales en Asie du Sud et en Afrique subsaharienne peuvent spécifier des normes de traitement biosourcées dans leurs exigences de financement, ce qui peut élargir la base adressable dans les marchés où la chimie conventionnelle a été l'option standard. Les concessions de services publics d'eau privés peuvent créer un schéma d'achat différent, car les opérateurs assumant une responsabilité environnementale dans le cadre de contrats à long terme peuvent investir plus tôt dans une chimie de traitement garantissant la conformité. Les opportunités municipales peuvent donc croître là où les structures de financement et de responsabilité évoluent.
Analyse géographique
Marché des produits chimiques verts pour le traitement de l'eau en Asie-Pacifique
L'Asie-Pacifique détenait 35,84 % de la part de marché des produits chimiques verts pour le traitement de l'eau en 2026 et devrait croître à un CAGR de 8,13 % jusqu'en 2032. Le 14e Plan quinquennal de la Chine identifie la technologie de biotraitement de l'eau comme un domaine prioritaire de développement. La province du Sichuan a introduit des normes locales de contrôle des PFAS pour les parcs chimiques en 2024, avec une application accélérée en 2025. La mission Jal Jeevan de l'Inde soutient les infrastructures d'eau potable en milieu rural, tandis que l'expansion des zones industrielles accroît la demande en eau de process. Le Japon et la Corée du Sud contribuent à des exigences spécialisées issues de la fabrication de semi-conducteurs et d'électronique avancée. Kurita Water Industries et Sekisui Chemical développent des systèmes de tuyauteries et de composants sans PFAS pour les circuits d'eau ultrapure, avec une commercialisation prévue pour 2026. Le Vietnam, l'Indonésie et la Thaïlande génèrent une demande supplémentaire à travers les secteurs du textile, des composants automobiles et de la fabrication électronique.
Marché des produits chimiques verts pour le traitement de l'eau en Amérique du Nord et en Europe
L'Amérique du Nord est un marché vaste et mature où la substitution, plutôt que l'ajout de nouvelles capacités, stimule la croissance. Les actions de l'EPA en 2025 concernant les PFAS devraient intégrer la chimie verte dans davantage de programmes de traitement des eaux usées industrielles. Les services publics municipaux remplacent les équipements vieillissants, tandis que les opérateurs des secteurs de l'alimentation et des boissons, de la pétrochimie et des semi-conducteurs réexaminent leurs intrants de traitement au regard des objectifs d'émissions liés à la chaîne d'approvisionnement. L'Europe est régie par des échéances de conformité liées aux micropolluants, aux produits chimiques pour l'eau potable et aux PFAS. Le Danemark a introduit des exigences actualisées pour les produits chimiques et les médias filtrants en contact avec l'eau potable, incluant des exigences pour les nouvelles installations de filtres à sable à partir de janvier 2025 et une échéance de conformité pour les produits chimiques de traitement fixée à juillet 2026[2]. Les réglementations françaises sur les rejets de PFAS ajoutent une urgence pour les fournisseurs disposant de formulations approuvées.
Marché des produits chimiques verts pour le traitement de l'eau au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des marchés plus modestes mais en croissance pour les produits chimiques verts pour le traitement de l'eau. Le Brésil soutient la demande à travers les secteurs de la pâte à papier et du papier, de l'exploitation minière et des opérations agro-industrielles. Solvay et Veolia ont rapporté une quasi-indépendance totale en matière d'eau sur un site de fabrication dans la région de São Paulo, évitant l'équivalent de 8,5 millions de mètres cubes de dépendance à l'eau douce par an. L'Argentine et le corridor minier élargi nécessitent des inhibiteurs de tartre et des agents chélatants, les projets de lithium et de cuivre étant soumis à des exigences d'autorisation environnementale. Les investissements du Conseil de coopération du Golfe dans le dessalement et la conformité au rejet zéro liquide industriel constituent des moteurs importants de la demande au Moyen-Orient et en Afrique. L'unité intégrée de rejet zéro liquide industriel de la Jordanie sert de référence régionale pour les projets de circularité de l'eau.
Paysage concurrentiel
Le marché des produits chimiques verts de traitement de l'eau est modérément fragmenté, les grands fournisseurs de produits chimiques spéciaux détenant des avantages en matière de capacités de formulation, de systèmes de dosage et de fabrication géographique. Kemira a acquis Water Engineering, Inc. en septembre 2025 pour environ 150 millions USD, ajoutant des capacités de traitement industriel de l'eau dans les secteurs de l'alimentation et des boissons, de la fabrication et de la santé. Cette acquisition reflète la valeur de la combinaison de produits chimiques avec des services techniques intégrés. Veolia a acquis les 30 % restants de Water Technologies & Solutions en mai 2025, obtenant la pleine propriété d'une plateforme comprenant des services chimiques, des membranes, la surveillance et l'ingénierie. La division Nalco Water d'Ecolab utilise sa plateforme de dosage en temps réel 3D TRASAR pour optimiser l'utilisation des produits chimiques par rapport aux objectifs opérationnels. Ces offres intégrées sont difficiles à reproduire pour les formulateurs régionaux.
Solenis a finalisé l'acquisition de NCH Corporation en novembre 2025, étendant sa présence à plus de 160 pays et portant son effectif à environ 23 000 employés. La société a identifié les solutions durables et numériques de traitement de l'eau comme des opportunités de vente croisée pour les comptes industriels du marché intermédiaire. La chimie biosourcée validée par les performances pour le traitement de l'eau dans les semi-conducteurs, la purification pharmaceutique et la gestion des saumures de rejet zéro liquide reste un domaine d'opportunité. Le partenariat de Kurita avec Solugen sur les inhibiteurs biosourcés chimo-enzymatiques illustre l'importance de la différenciation technique dans cet espace. Les fournisseurs cherchant des dossiers d'autorisation pour de nouveaux antimicrobiens biosourcés en Europe font face à une barrière réglementaire qui désavantage les petites entreprises. Le marché récompense donc les entreprises qui combinent des performances validées avec une documentation réglementaire.
L'activité de consolidation en 2025 et 2026 indique des exigences d'échelle plus élevées pour l'infrastructure de services et l'approvisionnement en matières premières. Les entreprises régionales avec des portefeuilles de produits uniques peuvent avoir du mal à financer des outils de services numériques, des capacités de test et la résilience de l'approvisionnement. Les grands concurrents utilisent également les acquisitions pour élargir leur couverture de services de traitement plutôt que d'ajouter uniquement de la capacité chimique. Ecolab a acquis CoolIT Systems en juillet 2026, intégrant des solutions de refroidissement par liquide direct dans son portefeuille Nalco Water pour les infrastructures de centres de données à haute densité. Cette acquisition répond à la demande de gestion durable de l'eau dans les circuits de refroidissement des centres de données. Le marché des produits chimiques verts de traitement de l'eau offre de l'espace pour des challengers ciblés, mais ils doivent démontrer que leurs produits fonctionnent dans des applications à haute spécification.
Leaders du secteur des produits chimiques verts de traitement de l'eau
-
Ecolab Inc.
-
Solenis
-
Kemira
-
Kurita Water Industries Ltd.
-
Veolia
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des produits chimiques verts pour le traitement de l'eau Entreprises couvertes dans ce rapport
- BASF
- Buckman
- CLARIANT
- DuPont
- Ecolab Inc.
- Hydrite Chemical
- Kemira
- Kurita Water Industries Ltd.
- Nouryon
- SNF Group
- Solenis
- SUEZ
- Thermax Limited
- Veolia
- Xylem
Développements industriels récents dans Marché des produits chimiques verts pour le traitement de l'eau
- Juillet 2026 : Ecolab a acquis CoolIT Systems, intégrant des solutions de refroidissement par liquide direct pour les infrastructures de centres de données à haute densité dans son portefeuille Nalco Water. L'acquisition a répondu à la demande des clients industriels en matière de gestion de l'eau dans les circuits de refroidissement des centres de données pilotés par l'IA, soutenant la croissance du secteur des produits chimiques verts de traitement de l'eau.
- Février 2026 : Kemira a acquis SIDRA Wasserchemie en Allemagne pour environ 75 millions EUR, renforçant sa base de production de coagulants inorganiques et consolidant sa présence dans les segments municipaux et industriels de traitement des eaux usées en Europe, contribuant au secteur des produits chimiques verts de traitement de l'eau.
Portée du rapport mondial sur le marché des produits chimiques verts de traitement de l'eau
Les produits chimiques verts de traitement de l'eau sont des substances d'origine végétale, animale ou minérale utilisées pour purifier, clarifier et traiter l'eau de manière écologiquement sûre et durable. Ces produits chimiques servent d'alternatives aux agents de traitement synthétiques conventionnels, offrant un impact écologique réduit tout en maintenant une gestion efficace de la qualité de l'eau.
Le marché des produits chimiques verts de traitement de l'eau est segmenté par type de produit, source de matière première, application, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en coagulants et floculants, inhibiteurs de corrosion et de tartre, biocides et désinfectants, agents chélateurs et autres. Par source de matière première, le marché est segmenté en sources végétales, sources animales, sources minérales et autres. Par application, le marché est segmenté en traitement des eaux usées, traitement de l'eau potable, traitement des eaux de process et autres. Par secteur d'utilisation finale, le marché est segmenté en municipal et industriel. Le rapport couvre également les tailles de marché et les prévisions pour les produits chimiques verts de traitement de l'eau à l'échelle mondiale dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Coagulants et floculants |
| Inhibiteurs de corrosion et de tartre |
| Biocides et désinfectants |
| Agents chélateurs |
| Autres |
| Sources végétales |
| Sources animales |
| Sources minérales |
| Autres |
| Traitement des eaux usées |
| Traitement de l'eau potable |
| Traitement des eaux de process |
| Autres |
| Municipal |
| Industriel |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Coagulants et floculants | |
| Inhibiteurs de corrosion et de tartre | ||
| Biocides et désinfectants | ||
| Agents chélateurs | ||
| Autres | ||
| Par source de matière première | Sources végétales | |
| Sources animales | ||
| Sources minérales | ||
| Autres | ||
| Par application | Traitement des eaux usées | |
| Traitement de l'eau potable | ||
| Traitement des eaux de process | ||
| Autres | ||
| Par secteur d'utilisation finale | Municipal | |
| Industriel | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des produits chimiques verts de traitement de l'eau ?
La taille du marché des produits chimiques verts de traitement de l'eau était évaluée à 1,90 milliard USD en 2026 et devrait croître de 2,03 milliards USD en 2027 à 2,89 milliards USD d'ici 2032, à un CAGR de 7,29 % au cours de la période de prévision (2027-2032).
Quelle application connaît la croissance la plus rapide ?
Sur le marché des produits chimiques verts de traitement de l'eau, le traitement des eaux de process devrait croître à un CAGR de 8,06 % jusqu'en 2032, soutenu par les besoins en eau des semi-conducteurs, des batteries, des produits pharmaceutiques et des centres de données. Ces environnements nécessitent un contrôle précis de la qualité et peuvent soutenir des relations d'approvisionnement technique plus longues.
Pourquoi les utilisateurs industriels sont-ils importants pour les produits chimiques verts de traitement de l'eau ?
Sur le marché des produits chimiques verts de traitement de l'eau, les utilisateurs finaux industriels détenaient 37,69 % de la part des revenus en 2026 et devraient croître à un CAGR de 8,52 % en gérant des eaux usées complexes et des objectifs d'émissions de la chaîne d'approvisionnement. Ils utilisent également des contrats basés sur les résultats liés aux objectifs de récupération et de conformité.
Quelle région est en tête de la demande mondiale ?
Sur le marché des produits chimiques verts de traitement de l'eau, l'Asie-Pacifique détenait 35,84 % de la part des revenus en 2026 et devrait enregistrer la plus forte croissance régionale à un CAGR de 8,13 % jusqu'en 2032. L'expansion manufacturière, le stress hydrique et des attentes plus strictes en matière d'effluents soutiennent le profil de demande de la région.