
グラフェン赤外線イメージングセンサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
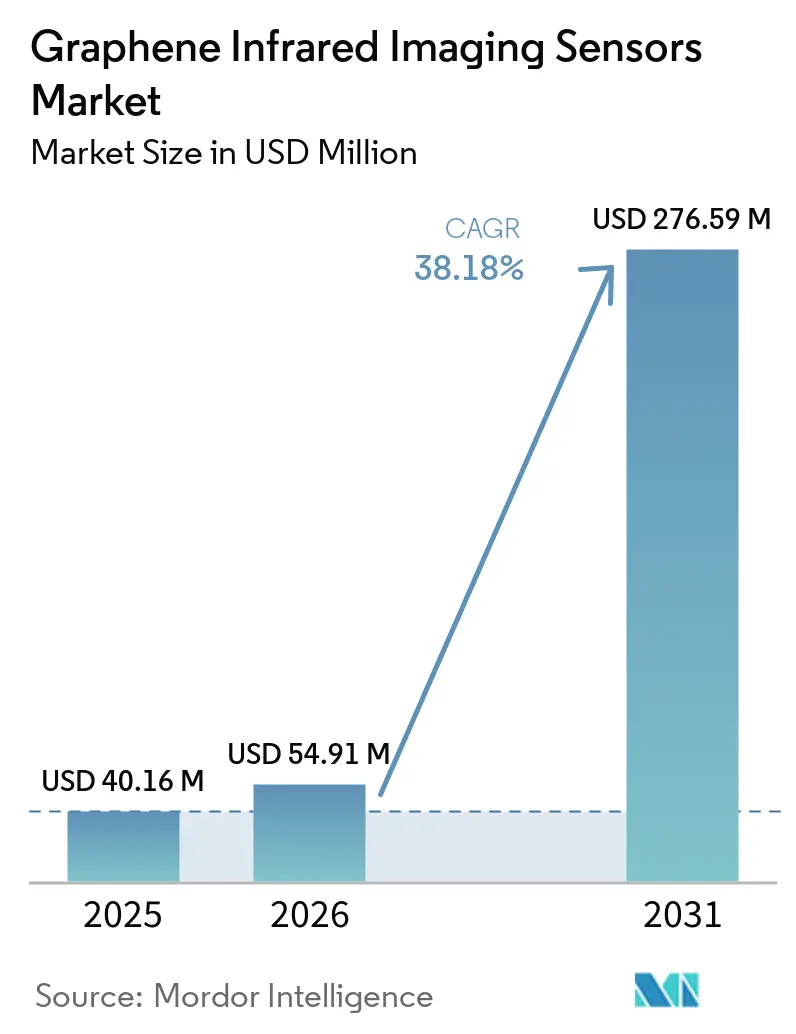
| 市場規模 (2026) | 54.91 百万米ドル |
| 市場規模 (2031) | 276.59 百万米ドル |
| Growth Rate (2026 - 2031) | 38.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグラフェン赤外線イメージングセンサー市場分析
グラフェン赤外線イメージングセンサー市場規模は2025年に40.16 ミリオン 米ドルと評価され、2026年の54.91 ミリオン 米ドルから2031年には276.59 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは38.18%です。グラフェン赤外線イメージングセンサー市場は、ウェーハ処理の再現性が高まるにつれて量産拡大フェーズに入りつつあります。200 mmのCMOS互換GFETと量子ドット検出器プラットフォームは、実験室のみの生産ではなく商業製造を支える歩留まりを実証しました。この進展により、低コストと室温動作を必要とする購買者にとってグラフェンデバイスの採用根拠が強化されます。防衛、セキュリティ、産業用イメージング分野での調達活動も、冷却・電力・システム統合ニーズを低減するコンパクトなセンサーを優先する傾向にあります。既存の化合物半導体に関するサプライチェーン上の懸念から、政府系購買者はグラフェン・オン・CMOSプラットフォームを追加の調達オプションとして検討し始めています。
レポートの主要ポイント
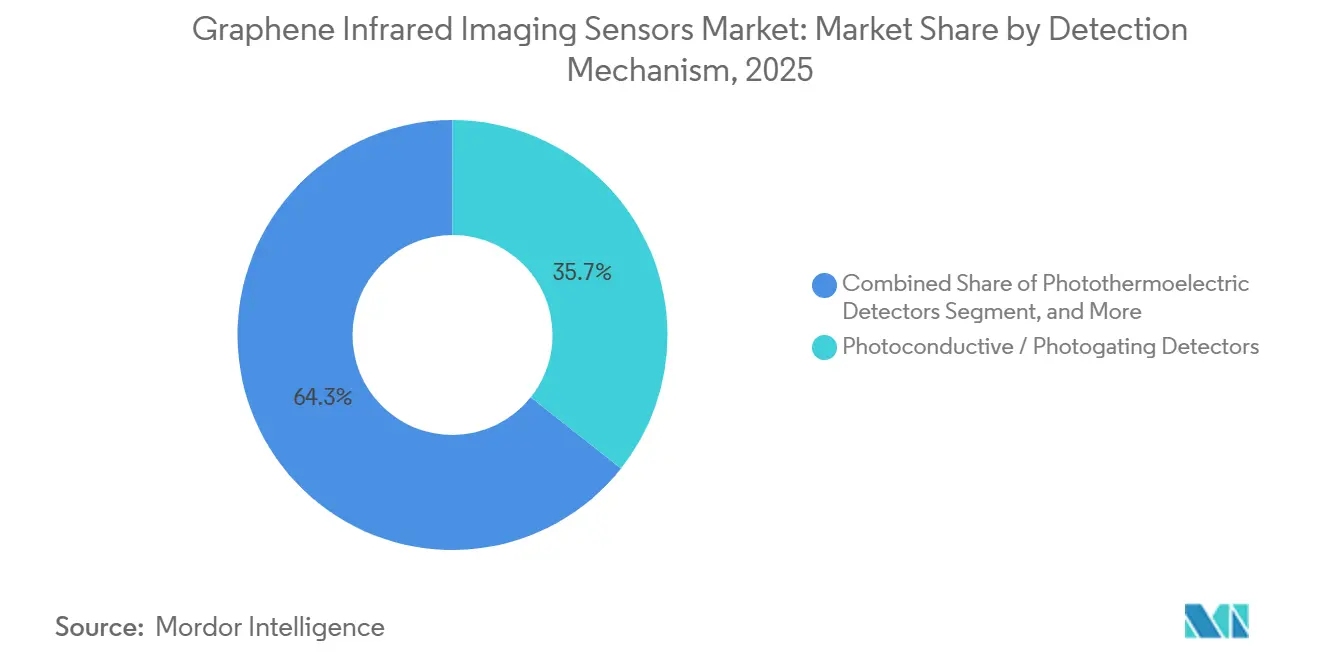
- 検出メカニズム別では、光導電性・光ゲーティング検出器が2025年のグラフェン赤外線イメージングセンサー市場シェアの35.67%を占め、光熱電変換検出器は2031年にかけてCAGR 40.74%で拡大する見込みです。
- スペクトル範囲別では、短波赤外線が2025年に32.34%のシェアを占め、中波赤外線は2031年にかけてCAGR 41.89%で拡大する見込みです。
- 冷却技術別では、非冷却センサーが2025年に72.39%のシェアを占め、熱電冷却センサーは2031年にかけてCAGR 41.53%で拡大する見込みです。
- 用途別では、防衛・セキュリティ・監視が2025年に38.92%を占め、2031年にかけてCAGR 40.67%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年に34.65%のシェアを占め、2031年にかけてCAGR 41.12%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルグラフェン赤外線イメージングセンサー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グラフェン・オン・ウェーハ統合コストの低下 | +7.5% | EUファウンドリーエコシステムおよび東アジア造拠点に集中した利益を伴うグローバル規模 | 中期(2〜4年) |
| 低コスト非冷却SWIRイメージングへの需要 | +6.5% | 北米およびEUの産業用マシンビジョンへの早期展開、ならびにアジア太平洋の自動車用途を含むグローバル規模 | 短期(2年以内) |
| AI対応マシンビジョンの拡大 | +5.5% | アジア太平洋の製造ハブ、ならびに北米のロボティクスおよび物流セクターを中心としたグローバル規模 | 短期(2年以内) |
| 防衛および自動車用ナイトビジョンの成長 | +4.8% | 北米、欧州、アジア太平洋の防衛調達市場 | 中期(2〜4年) |
| ウェーハスケールGFET量子ドット製造 | +4.1% | EU 2Dパイロットライン構想、東アジアの半導体ハブ、および新興の北米生産能力 | 中期(2〜4年) |
| コンパクトデバイスにおけるエッジスペクトルインテリジェンス | +3.2% | 東アジアおよび北米のコンシューマーエレクトロニクス需要を含むグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グラフェン・オン・ウェーハ統合コストの低下
グラフェンの統合コストは、センサーの広範な普及に対する中心的な障壁となってきました。AMO GmbHは2026年にEU 2Dパイロットライン構想のもとで第4回マルチプロジェクトウェーハランを開始しました。このプログラムは複数の設計顧客間でデバイスコストを分担し、ファウンドリーグレードのプロトタイピングコストを削減します。2025年の研究では、3,200 mm²の生産ランにわたって96〜98%のデバイス歩留まりが報告され、再現性のあるバッチ処理が実証されました。AMOはまた、CMOSバックエンドの熱的制限と互換性を維持したスケーラブルな酸化アルミニウム誘電体ルートも報告しました。[1]AMO GmbH、「次世代電子デバイスに向けたグラフェン上のスケーラブルな誘電体統合」、AMO GmbH、amo.de。 グラフェン赤外線イメージングセンサー市場は、完全に独立した製造インフラを必要とせず、既存のシリコン製造フローを活用できます。これにより、グラフェン赤外線イメージングセンサー市場の生産面での根拠が強化されます。
低コスト非冷却SWIRイメージングへの需要
従来のインジウムガリウムヒ素SWIRセンサーは、量産に敏感な多くの用途において高コストが続いてきました。Emberionは2024年に、大量生産時の目標価格を1ユニットあたり50ユーロ(54米ドル)とする超低コストSWIRセンサーを発表しました。同社のウェーハレベルパッケージングプロセスは、8インチウェーハあたり最大100個のセンサーに対応します。Emberionは2025年に初期パッケージング開発・テストラウンドを完了し、フルウェーハにわたって100%のボンド歩留まりを達成しました。デバイスコストの低下により、SWIRの展開が自動車システムやコンシューマーデバイスにまで拡大する可能性があります。グラフェン赤外線イメージングセンサー市場も、こうした高いユニット量に伴う製造学習効果から恩恵を受けるでしょう。これにより、グラフェン赤外線イメージングセンサー市場にユニットコスト低減への追加的な経路がもたらされます。
AI対応マシンビジョンの拡大
マシンビジョンシステムは、可視光帯カメラでは捉えられない情報をますます必要としています。グラフェン赤外線検出器は、追加のエピタキシャル成長工程なしにCMOSイメージャーと統合できます。2025の研究では、グラフェンおよびクロムオキシクロライドベースの光学シナプスが520〜2,000 nmの波長を検出することが実証されました。このデバイスは、インサイチュリザーバーコンピューティングを用いた赤外線信号方向検出において98%以上の精度を達成しました。センサーレベルでの処理により、ロボットや監視機器のデータ転送量を削減できます。この機能は、帯域幅と電力が制約されたコンパクトシステムの運用が求められるグラフェン赤外線イメージングセンサー市場を支援します。また、センサーレベルコンピューティングに向けたグラフェン赤外線イメージングセンサー市場の裾野を広げます。
防衛および自動車用ナイトビジョンの成長
防衛購買者は、無人プラットフォーム向けのコンパクトな非冷却赤外線センサーを優先しています。米陸軍のDUTCHプログラムは、改良された非冷却熱センシングと小型化・軽量化・低消費電力・低コスト要件に注力しています。欧州防衛基金が支援するSPIRITプログラムは2026年に発表され、次世代赤外線検出器向けのEUサプライチェーン構築を目指しています。このプロジェクトは39.16 ミリオン ユーロ(43.1 ミリオン 米ドル)の予算を持ち、9つの欧州諸国から15のパートナーが参加しています。自動車試験も、防衛認定に関連する振動・熱サイクル・湿度データを生成できます。グラフェン赤外線イメージングセンサー市場は、これらのプログラムが初期製品検証の財務リスクを低減することで恩恵を受けます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 商業生産量の限界 | -3.5% | 設計採用パイプラインが供給能力を上回る北米および欧州で最も深刻なグローバル規模 | 短期(2年以内) |
| 成熟したInGaAsおよびMCTセンサーに対する認定リスク | -2.8% | 正式な認定要件を持つ防衛・航空宇宙セグメントで最も強いグローバル規模 | 中期(2〜4年) |
| グラフェン転写および界面均一性のばらつき | -2.1% | 専用ウェーハ転写ツールを持たない小規模開発者に対してより大きな影響を与えるグローバル規模 | 中期(2〜4年) |
| 標準化されたグラフェンセンサー仕様の不足 | -1.5% | 規制された防衛および医療調達の文脈で特に顕著なグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商業生産量の限界
2026年においても、グラフェン赤外線イメージングセンサーの供給能力は依然として制限的な課題となっています。防衛、マシンビジョン、自動車顧客からの需要は、生産スループットよりも速く拡大しています。Emberionは現在の需要が供給を大幅に上回っていると述べ、プロセスおよび設備投資に向けて新たな資本を投入しました。銅成長基板からセンサーウェーハへのグラフェン転写は、欠陥や界面のばらつきを生じさせる可能性があります。これにより、他のプロセス段階が最適化されていても、ウェーハあたりの高い歩留まりを維持することが困難になります。グラフェン赤外線イメージングセンサー市場は、サプライヤーが能力拡大を完了してボリュームコミットメントを提供できるようになるまで、納期が長期化する可能性があります。
成熟したInGaAsおよびMCTセンサーに対する認定リスク
インジウムガリウムヒ素および水銀カドミウムテルル検出器は、広範な信頼性実績と確立されたサプライヤーネットワークを持っています。防衛・航空宇宙の調達チームは、代替技術を認定する前に数年間の加速寿命試験データ要求することが多いです。2025年の研究では、ハフニウム酸化物ゲート誘電体を使用したGFET-HgCdTe MWIRデバイスの室温検出能が2.36 × 10¹⁰ ジョーンズと報告されました。同等の制御された性能は、関連する環境規格に対するテストの代替にはなりません。小規模なグラフェン開発者は、確立された防衛サプライヤーが持つ認定リソースを欠いているため、より大きな負担を負います。グラフェン赤外線イメージングセンサー市場では、確立されたセンサーメーカーが開発またはライセンス契約を通じて規制された機会を獲得する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検出メカニズム別:光ゲーティングプラットフォームが主導し、光熱電変換バリアントが加速
光導電性・光ゲーティング検出器は、2025年の検出メカニズム別グラフェン赤外線イメージングセンサー市場シェアの35.67%を占めました。この地位は、GFETと量子ドットプラットフォームの成熟度を反映しています。量子ドット吸収体はグラフェントランジスタのゲート電圧を変調し、高い検出器応答を支援します。200 mmウェーハスケールプラットフォームは、400〜1,800 nmの範囲にわたって10⁵〜10⁶ V/Wの応答度を実現しました。同研究では96%の製造歩留まりも報告されました。このアーキテクチャは商業用CMOSリードアウト集積回路と整合します。バックエンドプロセス温度で製造できるため、インジウムガリウムヒ素製造で使用されるエピタキシャル成長工程の一部を回避できます。光起電力デバイスも、精密SWIRスペクトロスコピー向けのゼロバイアス経路を提供します。
光熱電変換検出器は、2031年にかけてCAGR 40.74%という最高成長率を記録すると予測されています。これらはグラフェンのゼーベック効果を通じて赤外線駆動の熱勾配を電圧に変換します。これにより、外部バイアスやゲート電圧なしでの動作が可能になります。2025年の150 mmシリコン・オン・インシュレーターウェーハ上のプラズモン強化検出器は、波長4.2 µmにおいて応答度が3倍向上しました。また、25.6 kHzの周波数応答も達成しました。グラフェンと六方晶窒化ホウ素構造も、界面熱非対称性を介してバイアスフリーの光電流を生成しています。ピクセルあたりのリードアウトコンポーネントが少ないことで、焦点面アレイのコストを削減できます。ボロメトリックデバイスは特定の科学的用途において引き続き重要ですが、最高性能の形態では12 K以下の温度が必要です。


スペクトル範囲別:非冷却性能の成熟に伴いMWIR需要が加速
短波赤外線は、2025年のスペクトル範囲別グラフェン赤外線イメージングセンサー市場シェアの32.34%を占めました。グラフェンイメージングにおいて最も商業的に成熟したスペクトルカテゴリーです。グラフェン対応SWIRカメラに関するGrapheneaの取り組みがこの地位を支えています。[2]Graphenea、「短波赤外線カメラ向けグラフェン」、Graphenea、graphenea.com。 出荷済みのVIS-SWIRカメラ製品は400〜2,000 nmの波長をカバーします。近赤外線デバイスも優れた技術性能を示しています。グラフェンナノリボンと酸化アルミニウムシリコンヘテロ接合は、-6 Vバイアス下で1,064 nmにおいて159.55 A/Wの応答度と2.01 × 10¹² ジョーンズの検出能を達成しました。同研究では8.71 A/Wの自己駆動応答度も報告されました。これらの能力は、従来のシリコンカメラを超える感度を必要とする用途を支援します。
中波赤外線は、2031年にかけてCAGR 41.89%という最速成長スペクトルカテゴリーになると予測されています。防衛センシング、ガス検出、産業モニタリングがこの見通しを支えています。2025年のナノハイブリッド検出器に関する研究では、HgTe量子ドットとグラフェンを使用して室温検出能2.4 × 10¹¹ ジョーンズが報告されました。この研究では、粒子合体成長アプローチによって表面状態電荷トラップに対処しました。フレキシブルなHgTe量子ドットとグラフェンデバイスは、5.5 mm半径での繰り返し曲げ試験中も性能を維持しました。長波赤外線は技術的に依然として困難です。しかし、グラフェンとニオブ酸リチウムデバイスは、シリコン基板上の8.0および10.5 µmにおいて95.9〜187 kV/Wの応答度を達成しました。
冷却技術別:非冷却アーキテクチャが展開環境全体で主導
非冷却センサーは2025年の冷却技術セグメントの72.39%を占めました。このシェアは、グラフェンが室温で動作できる能力を反映しています。GFETと量子ドットの光ゲーティング構造は、極低温冷却なしで有用なゲインを生成できます。グラフェンの高いキャリア移動度は、低い周囲温度での量子効率を補うのに役立ちます。非冷却動作は、ドローンペイロード、自動車フロントエンド、携帯型監視機器、電力制約のある衛星機器にとって重要です。2026年の研究では、タンタル酸リチウムをベースとした懸架グラフェンと焦電強誘電体電界効果トランジスタを使用した室温長波赤外線検出が実証されました。このデバイスは、能動冷却なしで1.4 × 10⁹ cm Hz^(1/2) W⁻¹の検出能と51 msの応答時間を達成しました。
熱電冷却センサーは、2031年にかけてCAGR 41.53%で成長すると予測されています。ペルチェ冷却は、MWIRおよびLWIRデバイスの暗電流とノイズを低減できます。この方法は、プレミアム検査、環境モニタリング、軍事イメージングに適しています。極低温冷却に必要なインフラなしに高い性能を提供します。これにより、性能マージンが重要でありながらシステム電力が制限される場合に適しています。極低温冷却グラフェンデバイスは、科学・宇宙分野での役割を維持しています。二層グラフェン光導電体は、12 Kから80 Kの間で調整可能なハイパースペクトル検出を可能にしています。その動作の複雑さにより、大量生産のコンパクト機器への使用は限定されます。
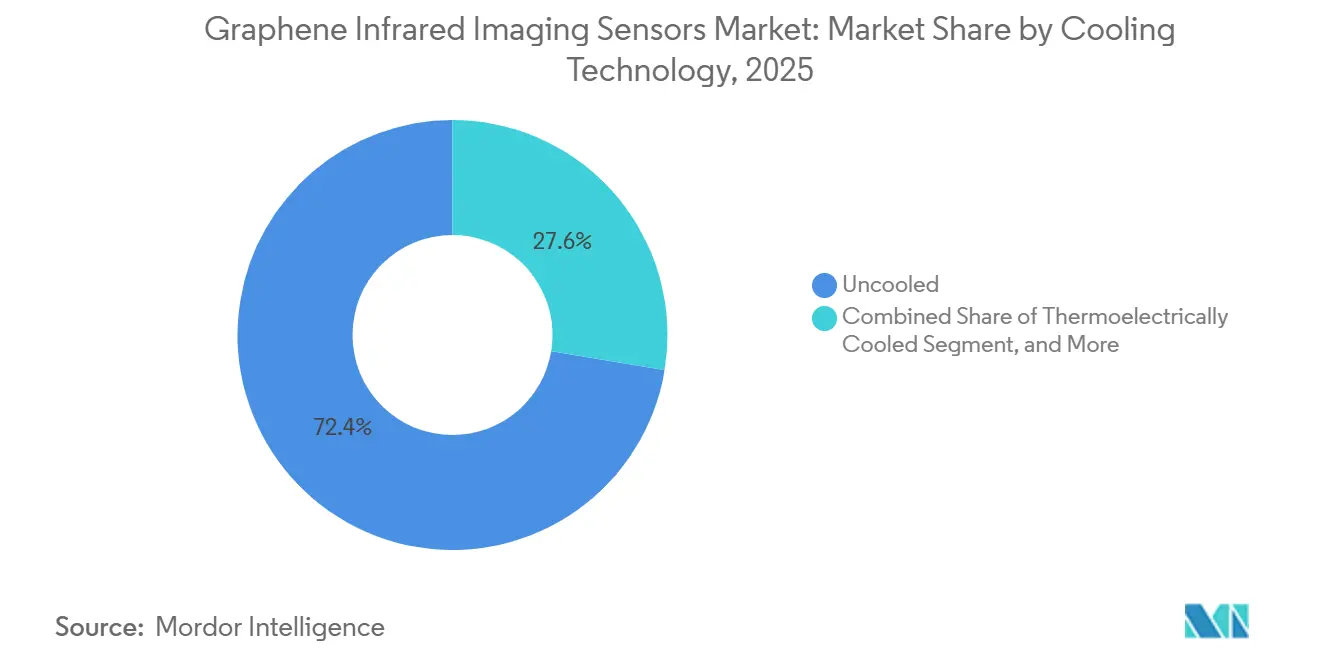
注記: 各セグメントの個シェアはレポート購入後にご確認いただけます
用途別:防衛・監視が規模と仕様の両方を牽引
防衛・セキュリティ・監視は、2025年の用途別グラフェン赤外線イメージングセンサー市場の38.92%を占め、予測期間中にCAGR 40.67%という最速成長が見込まれています。このセグメントは製品仕様と検証要件の両方に影響を与えます。購買者はマルチドメイン認識のためにSWIRナイトビジョン、MWIRプルーム検出、広帯域センシングを必要としています。これらの要件は、認定後に低仕様の商業用途向けにデバイスを検証できます。米国防総省のSBIRプロジェクトは、兵士装着型赤外線センサー向けの軽量グラフェンナノ粒子フォトトランジスタを提案しました。この提案では、CVD大量生産とCMOS互換性が主要な根拠として挙げられました。コンパクトな非冷却SWIRの性能は、無人航空機ペイロードにも適しています。したがって、調達サイクルが長い場合でも、防衛需要はグラフェン赤外線イメージングセンサー市場にとって引き続き重要です。
産業検査とマシンビジョンが第2位の用途グループを形成しています。SWIRカメラは、シリコンカメラでは検出できない水分、選別問題、表面欠陥を識別できます。関連する用途には、食品加工、半導体ウェーハ検査、医薬品包装が含まれます。リモートセンシングと環境モニタリングは、メタンやその他の排出物の現場測定ニーズが高まるにつれて注目を集めています。コンパクトなMWIR分光計は、従来のガスイメージャーの冷却負担を回避できます。科学・医療用途には、グラフェンバイオセンシングと広帯域研究イメージングが含まれます。Graphenea SemiconductorとMelexisは2025年に、がんバイオマーカー検出、神経疾患・感染症の診断、PFASモニタリングを対象としたGFET・オン・CMOSバイオセンシングプラットフォームの共同開発を開始しました。コンシューマーエレクトロニクス、自動車用熱センシング、拡張現実は、より大きな見込みユニット量を持つ初期段階の機会として残っています。
地域分析
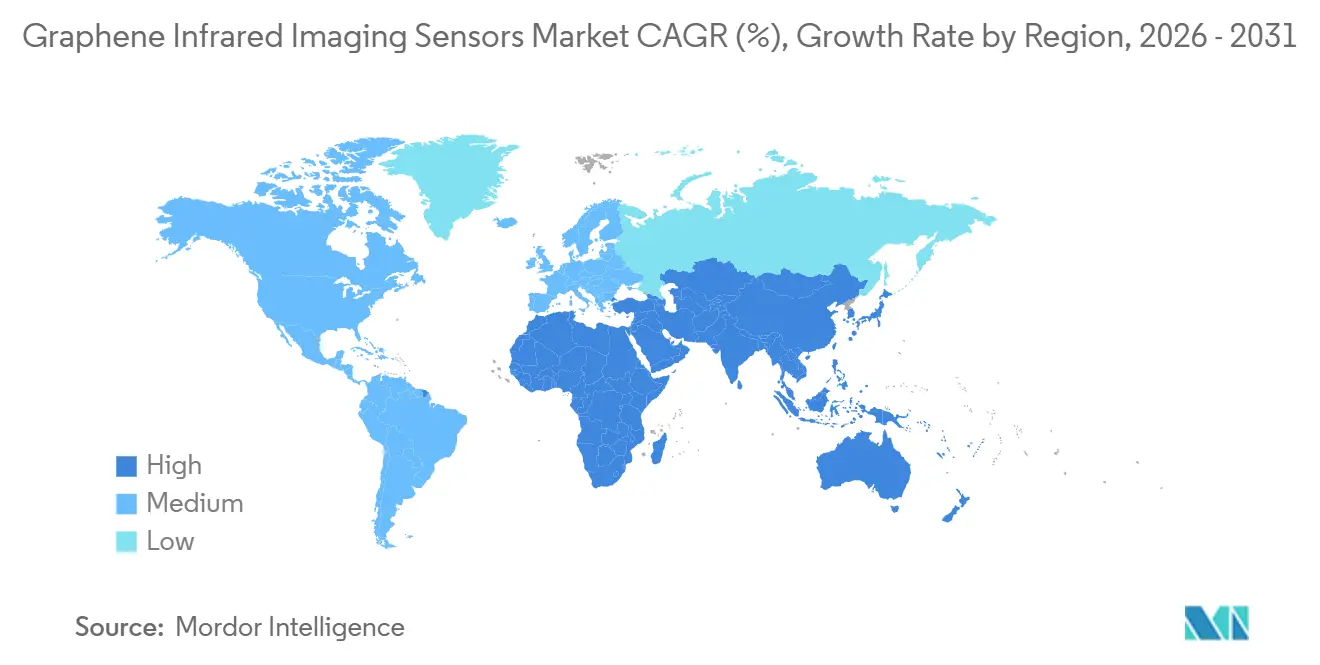
アジア太平洋は2025年に34.65%の地域シェアを占め、2031年にかけてCAGR 41.12%で成長すると予測されています。中国は、導波路集積チップや光子結晶強化センサーを含むグラフェン赤外線アーキテクチャにおいて実質的な研究基盤を持っています。韓国はPOSTECH近郊のポハンKグラフェンファウンドリーを通じてグラフェン共有製造能力を構築しており、2026〜2030年に向けて143億ウォン(10.4 ミリオン 米ドル)の支援を受けています。インドの防衛近代化も、国内互換のSWIRおよびMWIRモジュールへの需要を支えています。これらの条件により、この地域は重要な顧客基盤であると同時に新興の供給拠点にもなっています。
北米と欧州は技術供給側の中心であり続けています。北米の国防総省研究プログラムとSBIR助成金は、大学研究から防衛認定への道筋を提供しています。Paragrafは両地域にまたがって事業を展開し、2025年のシリーズCラウンドでMubadala Capitalからの3,500万米ドルを含む5,500万米ドルを調達しました。欧州は、グラフェンフラッグシッププロジェクト、AMOの2Dパイロットライン、Emberionのフィンランドでの生産活動にまたがる統合されたエコシステムがあります。ドイツ、英国、スペイン、フランス、フィンランドはそれぞれグラフェン赤外線センシングにおいて商業的に活動する組織を擁しています。
南米、中東・アフリカはグラフェン赤外線イメージングセンサー市場において小規模ながら変化しつつある部分を占めています。ブラジルはINPE関連機関や大学の光学プログラムを通じて地域で最も発展したフォトニクス研究基盤を持っていますが、2026年時点では商業的なグラフェン赤外線センサーの生産能力は確立されていませんでした。中東は製造ハブではなく投資・調達センターとして発展しています。MubadalaとのParagrafのUAE拡大計画はこの役割を示しています。[3]Paragraf、「ParagrafがシリーズCファンディングラウンドで5,500万米ドルを調達」、Paragraf、paragraf.com。 サウジアラビアとUAEは、監視・国境警備イメージングシステムの潜在的な購買者です。アフリカは農業、環境、資源モニタリング用途の将来的な需要を提供する可能性があります。

競合ランドスケープ
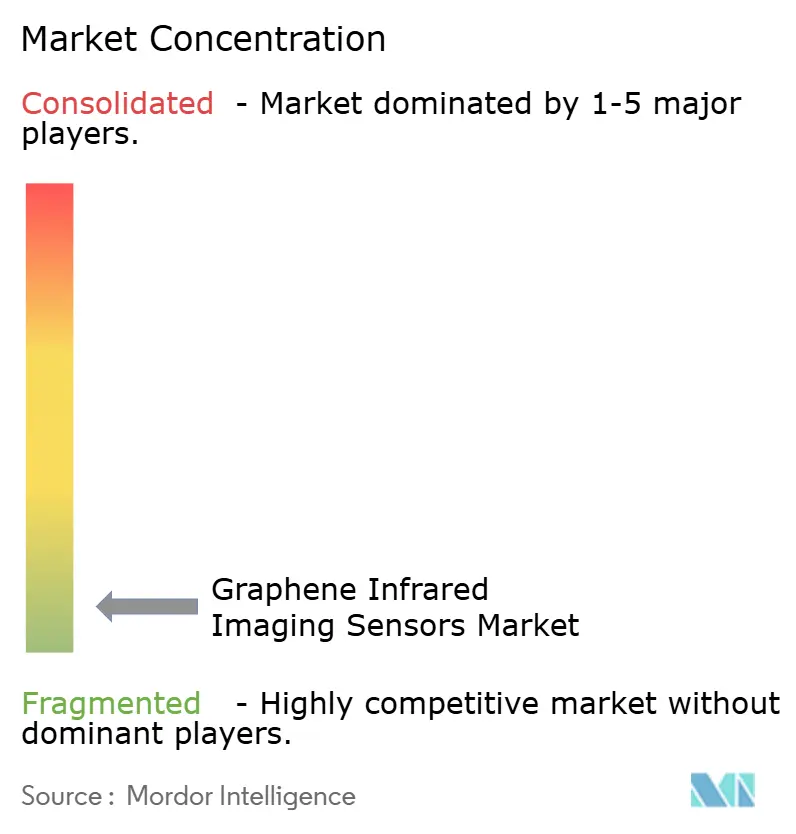
グラフェン赤外線イメージングセンサー市場は高度に断片化されており、すべての検出器タイプ、スペクトル範囲、用途を支配する企業は存在しません。Emberion OyとPhovIR Technologiesは特化したグラフェンセンサー開発者を代表しています。Graphenea SemiconductorとAMO GmbHは、独自のデバイス活動とグラフェン・オン・ウェーハおよび開発サービスを組み合わせています。これらのグループは異なる商業的ポジションを占めていますが、下流のSWIRカメラ設計採用をめぐって競合する可能性があります。Graphenea、AMO、Emberionは2025年に200 mm GFET量子ドットプラットフォームに関する結果を共同発表しました。彼らの共同研究は、共有製造インフラが製品競争と共存できることを示しています。
確立された防衛センサーサプライヤーは、認定実績、顧客へのアクセス、システム統合能力を持っています。これらの資産は、サプライヤーがグラフェン技術を開発またはライセンス供与する場合、規制された調達において決定的となる可能性があります。Emberionは、低コストSWIR生産を目指した特許取得済みのウェーハレベルパッケージングによって差別化を図っています。[4]Emberion Oy、「Emberionがレーザー検出に特化して最適化された新型スペクトルバリアントの能力を展示」、Emberion、emberion.com。 Paragrafは2025年にハンティンドン施でシリコン基板上に初の6インチグラフェンウェーハを製造しました。この成果は、より高いスループットと確立された6インチ製造インフラとのより緊密な整合を支援します。
AMOのマルチプロジェクトウェーハサービスは共有製造ランを提供しています。GFETと量子ドット検出器構造および関連する非冷却赤外線設計に関する特許活動が増加しています。産業・自動車購買者の統合作業を削減できる、定義された電気・光学仕様を持つ標準化モジュールへのギャップが残っています。Attollo EngineeringとQuantum Scienceは、拡張SWIRおよび精密光子検出のニッチ用途を追求しています。
グラフェン赤外線イメージングセンサー産業のリーダー企業
Graphenea Semiconductor SL
Emberion Limited
AMO GmbH
Paragraf Limited
PhovIR Technologies Ltd
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:Milrem RoboticsとHanwha Systemsは、パリで開催されたユーロサトリー防衛展示会において、自律型無人地上車両プラットフォームへの電気光学・赤外線イメージングペイロード、レーダーアレイ、電子戦システムの統合を正式化し、サイズ・重量・電力が制約されたペイロードを対象とするグラフェンSWIRセンサーサプライヤーに直接恩恵をもたらす自律型防衛プラットフォームにおけるコンパクトIRイメージングモジュールへのシステムレベルの需要の高まりを示しました。
- 2026年2月:AMO GmbHは、EU 2Dパイロットライン構想のもとで第4回マルチプロジェクトウェーハランの登録を開始し、2026年5月29日を登録締め切りとして、低減されたコスト分担率でホールセンサー統合機能を備えたGFETベースのセンサープロトタイピングを提供しました。
- 2025年12月:Paragrafは、ケンブリッジシャー州ハンティンドンの新製造施設において、シリコン基板上に初の6インチグラフェンウェーハを製造しました。これはこのウェーハサイズでのシリコン上への直接成長GFETとして世界初と考えられており、より高いスループット、改善された均一性、確立された半導体ファブの6インチウェーハインフラとのより緊密な整合を実現します。
- 2025年11月:Graphenea SemiconductorとMelexisは、がんバイオマーカー検出、神疾患・感染症の診断、PFAS化合物の環境センシングを対象としたGFET・オン・CMOS統合バイオセンシングプラットフォームの開発・評価に向けた戦略的協業を発表しました。


グローバルグラフェン赤外線イメージングセンサー市場レポートの調査範囲
グラフェン赤外線イメージングセンサー市場とは、防衛、セキュリティ、産業検査、医療、コンシューマーエレクトロニクスなど様々な用途において赤外線放射を検出・捕捉するためにグラフェン系材料を使用するイメージングセンサーの市場を指します。
グラフェン赤外線イメージングセンサー市場レポートは、検出メカニズム(光起電力検出器、光熱電変換検出器、光導電性・光ゲーティング検出器、ボロメトリック検出器)、スペクトル範囲(近赤外線(NIR)、短波赤外線(SWIR)、中波赤外線(MWIR)、長波赤外線(LWIR))、冷却技術(非冷却、熱電冷却、極低温冷却)、用途(産業検査およびマシンビジョン、防衛・セキュリティ・監視、リモートセンシングおよび環境モニタリング、科学・医療、その他の用途)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 光起電力検出器 |
| 光熱電変換検出器 |
| 光導電性・光ゲーティング検出器 |
| ボロメトリック検出器 |
| 近赤外線(NIR) |
| 短波赤外線(SWIR) |
| 中波赤外線(MWIR) |
| 長波赤外線(LWIR) |
| 非冷却 |
| 熱電冷却 |
| 極低温冷却 |
| 産業検査およびマシンビジョン |
| 防衛・セキュリティ・監視 |
| リモートセンシングおよび環境モニタリング |
| 科学・医療 |
| その他の用途 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| 検出メカニズム別 | 光起電力検出器 | ||
| 光熱電変換検出器 | |||
| 光導電性・光ゲーティング検出器 | |||
| ボロメトリック検出器 | |||
| スペクトル範囲別 | 近赤外線(NIR) | ||
| 短波赤外線(SWIR) | |||
| 中波赤外線(MWIR) | |||
| 長波赤外線(LWIR) | |||
| 冷却技術別 | 非冷却 | ||
| 熱電冷却 | |||
| 極低温冷却 | |||
| 用途別 | 産業検査およびマシンビジョン | ||
| 防衛・セキュリティ・監視 | |||
| リモートセンシングおよび環境モニタリング | |||
| 科学・医療 | |||
| その他の用途 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
グラフェン赤外線イメージングセンサー市場の規模はどのくらいですか?
グラフェン赤外線イメージングセンサー市場は2025年に40.16 ミリオン 米ドルと評価され、2026年には54.91 ミリオン 米ドルと推定されています。2031年までに276.59 ミリオン 米ドルに達すると予測されています。グラフェン赤外線イメージングセンサー市場は、パイロット生産からより広範な商業利用へと移行しています。
グラフェン赤外線イメージングセンサーの予測成長率はどのくらいですか?
このカテゴリーは2026年から2031年にかけてCAGR 38.18%で成長すると予測されています。グフェン赤外線イメージングセンサー市場は、CMOS互換ウェーハ処理と非冷却センシング需要によって支えられています。
最も速く成長している検出メカニズムはどれですか?
光熱電変換検出器は、バイアスフリー動作が低消費電力デバイスに適しているため、2031年にかけてCAGR 40.74%で成長すると予測されています。
非冷却グラフェン赤外線センサーが重要な理由は何ですか?
非冷却センサーは2025年に72.39%のシェアを占め、ドローン、車両、携帯型機器における冷却・電力・重量要件を削減できます。
グラフェン赤外線イメージングセンサーの需要をリードしている地域はどこですか?
アジア太平洋は2025年に34.65%のシェアを占め、2031年にかけてCAGR 41.12%で成長すると予測されています。この地域のグラフェン赤外線イメージングセンサー市場は、研究・製造・調達活動によって支えられています。
グラフェン赤外線センサーの採用を支える用途は何ですか?
防衛・セキュリティ・監視が2025年に38.92%のシェアを占め、マシンビジョン、検査、リモートセンシング、医療用途が追加的な需要を提供しています。
最終更新日:



