
Taille et part du marché des capteurs d'imagerie infrarouge en graphène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 54.91 Millions de dollars américains |
| Taille du Marché (2031) | 276.59 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 38.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs d'imagerie infrarouge en graphène par Mordor Intelligence
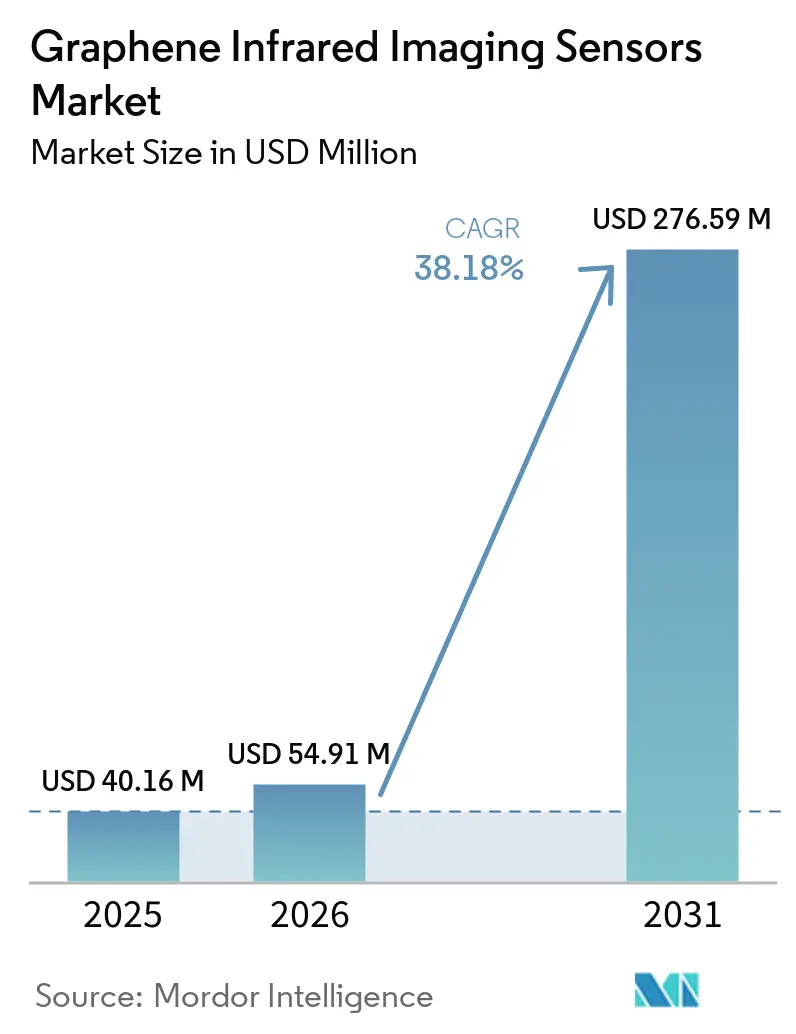
La taille du marché des capteurs d'imagerie infrarouge en graphène était évaluée à 40,16 millions USD en 2025 et devrait croître de 54,91 millions USD en 2026 pour atteindre 276,59 millions USD d'ici 2031, à un CAGR de 38,18 % durant la période de prévision (2026-2031). Le marché des capteurs d'imagerie infrarouge en graphène entre dans une phase de montée en volume à mesure que le traitement des plaquettes devient plus reproductible. Une plateforme de détecteur GFET-point quantique compatible CMOS de 200 mm a démontré des rendements qui soutiennent la fabrication commerciale plutôt que la production en laboratoire uniquement. Ce développement améliore les arguments en faveur des dispositifs en graphène là où les acheteurs ont besoin d'un coût réduit et d'un fonctionnement à température ambiante. L'activité d'approvisionnement dans les domaines de la défense, de la sécurité et de l'imagerie industrielle favorise également les capteurs compacts qui réduisent les besoins en refroidissement, en énergie et en intégration système. Les préoccupations liées à la chaîne d'approvisionnement concernant les semi-conducteurs composés établis incitent les acheteurs gouvernementaux à envisager les plateformes graphène-sur-CMOS comme option d'approvisionnement supplémentaire.
Points clés du rapport
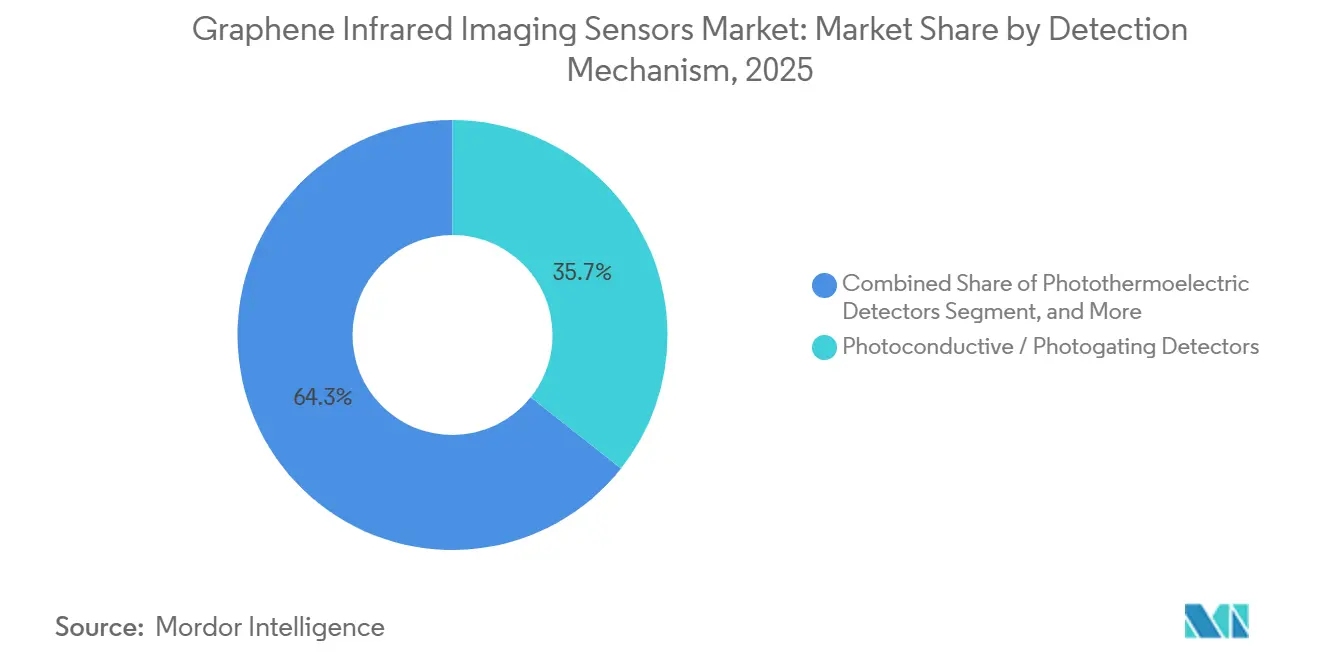
- Par mécanisme de détection, les détecteurs photoconduicteurs et à effet de grille photoinduit détenaient 35,67 % de la part du marché des capteurs d'imagerie infrarouge en graphène en 2025, tandis que les détecteurs photoélectriques thermiques devraient progresser à un CAGR de 40,74 % jusqu'en 2031.
- Par plage spectrale, l'infrarouge à ondes courtes détenait une part de 32,34 % en 2025, tandis que l'infrarouge à ondes moyennes devrait progresser à un CAGR de 41,89 % jusqu'en 2031.
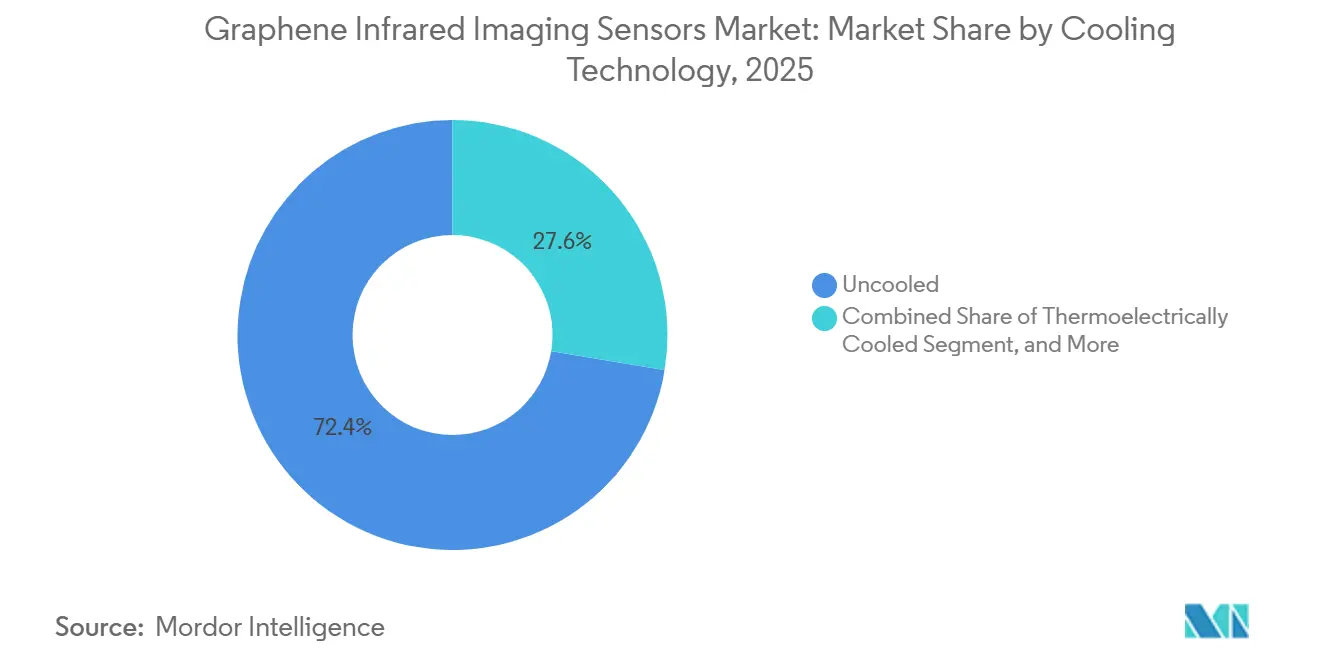
- Par technologie de refroidissement, les capteurs non refroidis détenaient une part de 72,39 % en 2025, tandis que les capteurs à refroidissement thermoélectrique devraient progresser à un CAGR de 41,53 % jusqu'en 2031.
- Par application, la défense, la sécurité et la surveillance représentaient 38,92 % en 2025 et devraient progresser à un CAGR de 40,67 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait une part de 34,65 % en 2025 et devrait progresser à un CAGR de 41,12 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des capteurs d'imagerie infrarouge en graphène
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réduction des coûts d'intégration du graphène sur plaquette | +7.5% | Mondial, avec des gains concentrés dans l'écosystème des fonderies de l'UE et les centres de fabrication d'Asie de l'Est | Moyen terme (2-4 ans) |
| Demande de capteurs SWIR non refroidis à faible coût | +6.5% | Mondial, avec un déploiement précoce dans la vision industrielle par ordinateur en Amérique du Nord et dans l'UE, et dans les applications automobiles en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la vision par ordinateur assistée par l'IA | +5.5% | Mondial, notamment dans les pôles de fabrication d'Asie-Pacifique et dans les secteurs de la robotique et de la logistique en Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance de la vision nocturne dans la défense et l'automobile | +4.8% | Marchés d'approvisionnement en défense en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Fabrication de GFET-points quantiques à l'échelle de la plaquette | +4.1% | Initiative EU 2D Pilot Line, pôles de semi-conducteurs d'Asie de l'Est et capacité naissante en Amérique du Nord | Moyen terme (2-4 ans) |
| Intelligence spectrale de périphérie dans les dispositifs compacts | +3.2% | Mondial, avec une demande en électronique grand public en Asie de l'Est et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réduction des coûts d'intégration du graphène sur plaquette
Les coûts d'intégration du graphène ont constitué un obstacle central à une adoption plus large des capteurs. AMO GmbH a ouvert sa quatrième campagne de plaquettes multi-projets dans le cadre de l'initiative EU 2D Pilot Line en 2026. Le programme partage les coûts des dispositifs entre plusieurs clients concepteurs et réduit le coût du prototypage de qualité fonderie. Une étude de 2025 a rapporté un rendement de dispositifs de 96 à 98 % sur des campagnes de production de 3 200 mm², démontrant un traitement par lots reproductible. AMO a également rapporté une voie diélectrique à l'oxyde d'aluminium évolutive qui est restée compatible avec les limites thermiques du back-end CMOS.[1]AMO GmbH, "Intégration diélectrique évolutive sur graphène pour les dispositifs électroniques de nouvelle génération," AMO GmbH, amo.de. Le marché des capteurs d'imagerie infrarouge en graphène peut donc utiliser les flux de fabrication en silicium existants sans nécessiter une infrastructure de fabrication entièrement séparée. Cela améliore les arguments de production pour le marché des capteurs d'imagerie infrarouge en graphène.
Demande de capteurs SWIR non refroidis à faible coût
Les capteurs SWIR conventionnels à base d'arséniure d'indium et de gallium sont restés coûteux pour de nombreuses utilisations sensibles au volume. Emberion a introduit un capteur SWIR à très faible coût en 2024 avec un objectif de production de 50 EUR par unité (54 USD par unité) à grands volumes. Son procédé d'encapsulation au niveau de la plaquette prend en charge jusqu'à 100 capteurs par plaquette de 8 pouces. Emberion a achevé un premier cycle de développement et de test d'encapsulation avec un rendement de liaison de 100 % sur une plaquette complète en 2025. Des coûts de dispositifs plus faibles pourraient étendre le déploiement du SWIR aux systèmes automobiles et aux dispositifs grand public. Le marché des capteurs d'imagerie infrarouge en graphène bénéficierait également des effets d'apprentissage de fabrication associés à ces volumes unitaires plus élevés. Cela offre au marché des capteurs d'imagerie infrarouge en graphène une voie supplémentaire vers des coûts unitaires plus faibles.
Expansion de la vision par ordinateur assistée par l'IA
Les systèmes de vision par ordinateur ont de plus en plus besoin d'informations que les caméras en bande visible ne peuvent pas capturer. Les détecteurs infrarouges en graphène peuvent être intégrés aux imageurs CMOS sans étapes de croissance épitaxiale supplémentaires. Une étude de 2025 a démontré une synapse optique à base de graphène et d'oxychlorure de chrome qui détectait des longueurs d'onde de 520 à 2 000 nm. PMC Le dispositif a atteint une précision supérieure à 98 % dans la détection de l'orientation du signal infrarouge grâce à l'informatique de réservoir in situ. PMC Le traitement au niveau du capteur peut réduire les transferts de données pour les équipements robotiques et de surveillance. Cette capacité soutient le marché des capteurs d'imagerie infrarouge en graphène, où les systèmes compacts doivent fonctionner avec une bande passante et une puissance limitées. Elle élargit également le marché des capteurs d'imagerie infrarouge en graphène pour l'informatique au niveau du capteur.
Croissance de la vision nocturne dans la défense et l'automobile
Les acheteurs de la défense accordent la priorité aux capteurs infrarouges non refroidis compacts pour les plateformes sans pilote. Le programme DUTCH de l'armée américaine se concentre sur l'amélioration de la détection thermique non refroidie et sur des exigences réduites en termes de taille, de poids, de puissance et de coût. Le programme SPIRIT, soutenu par le Fonds européen de défense, a été annoncé en 2026 pour développer une chaîne d'approvisionnement de l'UE pour les détecteurs infrarouges de nouvelle génération. Le projet dispose d'un budget de 39,16 millions EUR (43,1 millions USD) et implique 15 partenaires de 9 pays européens. Les tests automobiles peuvent également générer des données de vibration, de cycle thermique et d'humidité pertinentes pour la qualification en défense. Le marché des capteurs d'imagerie infrarouge en graphène bénéficie lorsque ces programmes réduisent le risque financier de la validation précoce des produits.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volumes de production commerciale limités | -3.5% | Mondial, le plus aigu en Amérique du Nord et en Europe où les pipelines de conception dépassent la capacité d'approvisionnement | Court terme (≤ 2 ans) |
| Risque de qualification face aux capteurs InGaAs et MCT matures | -2.8% | Mondial, le plus fort dans les segments de la défense et de l'aérospatiale avec des exigences formelles de qualification | Moyen terme (2-4 ans) |
| Variabilité du transfert de graphène et de l'uniformité des interfaces | -2.1% | Mondial, avec un effet plus important sur les développeurs de plus petite taille ne disposant pas d'outillage dédié au transfert de plaquettes | Moyen terme (2-4 ans) |
| Spécifications standardisées limitées pour les capteurs en graphène | -1.5% | Mondial, particulièrement dans les contextes d'approvisionnement réglementés en défense et en médical | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volumes de production commerciale limités
La capacité d'approvisionnement reste un problème limitant pour les capteurs d'imagerie infrarouge en graphène en 2026. La demande des clients de la défense, de la vision par ordinateur et de l'automobile a augmenté plus rapidement que le débit de production. Emberion a déclaré que la demande actuelle dépassait significativement l'offre et a orienté de nouveaux capitaux vers l'investissement dans les procédés et les équipements. Le transfert de graphène depuis les substrats de croissance en cuivre vers les plaquettes de capteurs peut introduire des défauts et des variations d'interface. Cela rend le rendement élevé par plaquette plus difficile à maintenir, même lorsque les autres étapes du procédé sont optimisées. Le marché des capteurs d'imagerie infrarouge en graphène pourrait faire face à des délais de livraison plus longs jusqu'à ce que les fournisseurs achèvent l'expansion de leur capacité et puissent offrir des engagements de volume.
Risque de qualification face aux capteurs InGaAs et MCT matures
Les détecteurs à base d'arséniure d'indium et de gallium et de tellurure de mercure et de cadmium disposent de dossiers de fiabilité étendus et de réseaux de fournisseurs établis. Les équipes d'approvisionnement en défense et en aérospatiale exigent souvent plusieurs années de données de tests de durée de vie accélérée avant de qualifier une technologie de remplacement. Une étude de 2025 a rapporté une détectivité à température ambiante de 2,36 × 10¹⁰ Jones pour un détecteur GFET-HgCdTe MWIR utilisant des diélectriques de grille à l'oxyde d'hafnium. Des performances contrôlées comparables ne remplacent pas les tests par rapport aux normes environnementales pertinentes. Les développeurs de graphène de plus petite taille font face à une charge plus importante car ils ne disposent pas des ressources de qualification détenues par les fournisseurs de défense établis. Le marché des capteurs d'imagerie infrarouge en graphène pourrait donc voir les fabricants de capteurs établis saisir les opportunités réglementées par le biais d'accords de développement ou de licence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mécanisme de détection : les plateformes à effet de grille photoinduit dominent et les variantes photoélectriques thermiques s'accélèrent
Les détecteurs photoconduicteurs et à effet de grille photoinduit représentaient 35,67 % de la part du marché des capteurs d'imagerie infrarouge en graphène par mécanisme de détection en 2025. Leur position reflète la maturité des plateformes GFET-points quantiques. Les absorbeurs à points quantiques modulent la tension de grille du transistor GFET et soutiennent une réponse élevée du détecteur. Une plateforme à l'échelle de la plaquette de 200 mm a fourni des responsivités de 10⁵ à 10⁶ V/W sur la plage de 400 à 1 800 nm. Le même travail a rapporté un rendement de fabrication de 96 %. Cette architecture s'aligne avec les circuits intégrés de lecture CMOS commerciaux. Elle peut être fabriquée à des températures de procédé back-end, ce qui évite certaines étapes de croissance épitaxiale utilisées dans la production d'arséniure d'indium et de gallium. Les dispositifs photovoltaïques offrent également une voie à polarisation nulle pour la spectroscopie SWIR de précision.
Les détecteurs photoélectriques thermiques devraient enregistrer le CAGR le plus élevé de 40,74 % jusqu'en 2031. Ils convertissent les gradients thermiques induits par l'infrarouge en tension via l'effet Seebeck du graphène. Cela permet un fonctionnement sans polarisation externe ni tension de grille. Un détecteur à plasmons améliorés de 2025 sur une plateforme silicium-sur-isolant de 150 mm a atteint une augmentation de 3 fois de la responsivité à une longueur d'onde de 4,2 µm. Il a également atteint une réponse en fréquence de 25,6 kHz. Les structures de graphène et de nitrure de bore hexagonal ont également généré un photocourant sans polarisation via une asymétrie thermique interfaciale. Moins de composants de lecture par pixel peut réduire le coût du réseau de plans focaux. Les dispositifs bolométriques restent pertinents pour des utilisations scientifiques spécialisées, mais leurs formes les plus performantes nécessitent des températures inférieures à 12 K.


Par plage spectrale : la demande MWIR s'accélère à mesure que les performances non refroidies arrivent à maturité
L'infrarouge à ondes courtes détenait 32,34 % de la part du marché des capteurs d'imagerie infrarouge en graphène par plage spectrale en 2025. Il s'agit de la catégorie spectrale commercialement la plus mature pour l'imagerie en graphène. Les travaux de Graphenea sur les caméras SWIR à base de graphène soutiennent cette position.[2]Graphenea, "Le graphène pour les caméras à infrarouge à ondes courtes," Graphenea, graphenea.com. Les produits de caméra VIS-SWIR expédiés couvrent des longueurs d'onde de 400 à 2 000 nm. Les dispositifs proche infrarouge affichent également de solides performances techniques. Une hétérojonction de nanoruban de graphène et d'oxyde d'aluminium-silicium a atteint une responsivité de 159,55 A/W et une détectivité de 2,01 × 10¹² Jones à 1 064 nm sous une polarisation de -6 V. La même étude a rapporté une responsivité auto-alimentée de 8,71 A/W. Ces capacités soutiennent les applications qui nécessitent une sensibilité au-delà de celle des caméras en silicium conventionnelles.
L'infrarouge à ondes moyennes devrait être la catégorie spectrale à la croissance la plus rapide avec un CAGR de 41,89 % jusqu'en 2031. La détection en défense, la détection de gaz et la surveillance industrielle soutiennent ces perspectives. Une étude de 2025 sur un détecteur nanohybride de 2025 a rapporté une détectivité à température ambiante de 2,4 × 10¹¹ Jones utilisant des points quantiques HgTe et du graphène. Les travaux ont traité les pièges de charge d'état de surface par une approche de croissance par coalescence de grains. Les dispositifs flexibles à points quantiques HgTe et graphène ont maintenu leurs performances lors de flexions répétées à un rayon de 5,5 mm. L'infrarouge à grandes longueurs d'onde reste techniquement exigeant. Les dispositifs en graphène et niobate de lithium ont néanmoins atteint une responsivité de 95,9 à 187 kV/W à 8,0 et 10,5 µm sur des substrats en silicium.
Par technologie de refroidissement : les architectures non refroidies dominent dans tous les contextes de déploiement
Les capteurs non refroidis représentaient 72,39 % du segment de la technologie de refroidissement en 2025. Cette part reflète la capacité du graphène à fonctionner à température ambiante. Les structures de photodétection à effet de grille GFET-points quantiques peuvent générer un gain utile sans refroidissement cryogénique. La haute mobilité des porteurs dans le graphène aide à compenser la plus faible efficacité quantique à température ambiante. Le fonctionnement non refroidi est important pour les charges utiles de drones, les fronts automobiles, les équipements de surveillance portables et les instruments satellitaires à puissance limitée. Une étude de 2026 a démontré la détection infrarouge à grandes longueurs d'onde à température ambiante en utilisant du graphène suspendu et des transistors à effet de champ pyroélectrique-ferroélectrique basés sur le tantalate de lithium. Le dispositif a atteint une détectivité de 1,4 × 10⁹ cm Hz^(1/2) W⁻¹ et un temps de réponse de 51 ms sans refroidissement actif.
Les capteurs à refroidissement thermoélectrique devraient croître à un CAGR de 41,53 % jusqu'en 2031. Le refroidissement Peltier peut réduire le courant d'obscurité et le bruit dans les dispositifs MWIR et LWIR. La méthode convient à l'inspection haut de gamme, à la surveillance environnementale et à l'imagerie militaire. Elle offre des performances plus élevées sans l'infrastructure requise pour le refroidissement cryogénique. Cela la rend pertinente lorsque les marges de performance sont importantes mais que la puissance du système reste limitée. Les dispositifs en graphène refroidis cryogéniquement conservent un rôle dans les travaux scientifiques et spatiaux. Les photoconducteurs en graphène bicouche ont permis une détection hyperspectrale accordable entre 12 K et 80 K. Leur complexité opérationnelle limite leur utilisation dans les équipements compacts à grand volume.
Par application : la défense et la surveillance stimulent à la fois l'échelle et les spécifications
La défense, la sécurité et la surveillance représentaient 38,92 % du marché des capteurs d'imagerie infrarouge en graphène par application en 2025, et devraient générer le CAGR le plus rapide de 40,67 % sur la période de prévision. Le segment influence à la fois les spécifications des produits et les exigences de validation. Les acheteurs ont besoin de vision nocturne SWIR, de détection de panaches MWIR et de détection à large bande pour la conscience multi-domaine. Ces exigences peuvent valider un dispositif pour des travaux commerciaux à spécifications inférieures après qualification. Un projet SBIR du Département de la défense américain a proposé des phototransistors légers à nanoparticules de graphène pour des capteurs infrarouges portés par les soldats. La proposition a identifié la production de masse par dépôt chimique en phase vapeur et la compatibilité CMOS comme justifications clés. Les performances SWIR non refroidies compactes conviennent également aux charges utiles de véhicules aériens sans pilote. La demande de la défense reste donc importante pour le marché des capteurs d'imagerie infrarouge en graphène même lorsque les cycles d'approvisionnement sont longs.
L'inspection industrielle et la vision par ordinateur constituent le deuxième groupe d'applications le plus important. Les caméras SWIR peuvent identifier l'humidité, les problèmes de tri et les défauts de surface que les caméras en silicium ne détectent pas. Les utilisations pertinentes comprennent le traitement alimentaire, l'inspection de plaquettes de semi-conducteurs et l'emballage pharmaceutique. La télédétection et la surveillance environnementale attirent l'attention car le méthane et d'autres émissions nécessitent des mesures sur le terrain. Les spectromètres MWIR compacts peuvent éviter la contrainte de refroidissement des imageurs de gaz conventionnels. Les utilisations scientifiques et médicales comprennent la biodétection en graphène et l'imagerie de recherche à large bande. Graphenea Semiconductor et Melexis ont commencé à collaborer en 2025 sur une plateforme de biodétection GFET-sur-CMOS pour la détection de biomarqueurs du cancer, le diagnostic de maladies neurologiques et infectieuses, et la surveillance des PFAS. L'électronique grand public, la détection thermique automobile et la réalité augmentée restent des opportunités en phase précoce avec des volumes unitaires prospectifs plus importants.
Analyse géographique
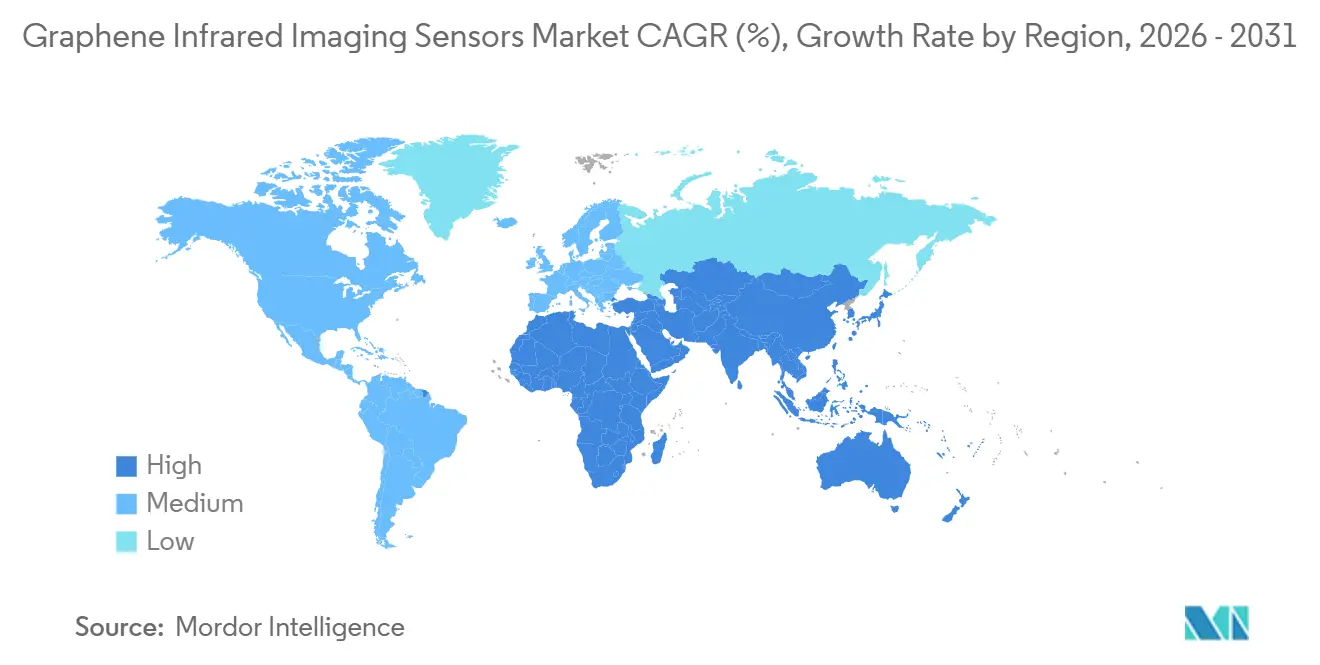
L'Asie-Pacifique détenait une part régionale de 34,65 % en 2025 et devrait croître à un CAGR de 41,12 % jusqu'en 2031. La Chine dispose d'une base de recherche substantielle dans les architectures infrarouges en graphène, notamment les puces intégrées sur guide d'ondes et les capteurs à cristaux photoniques améliorés. La Corée du Sud développe une capacité de fabrication de graphène partagée près de POSTECH via la Pohang K-Graphene Foundry, avec un soutien de 14,3 milliards KRW (10,4 millions USD) pour 2026-2030. La modernisation de la défense indienne soutient également la demande de modules SWIR et MWIR compatibles localement. Ces conditions font de la région à la fois une base de clientèle importante et un site d'approvisionnement émergent.
L'Amérique du Nord et l'Europe restent au cœur du côté offre technologique. Les programmes de recherche du Département de la défense nord-américain et les attributions SBIR offrent un chemin de la recherche universitaire à la qualification en défense. Paragraf opère dans les deux régions et a levé 55 millions USD lors d'un tour de Série C en 2025, dont 35 millions USD de Mubadala Capital. L'Europe dispose d'un écosystème intégré couvrant les projets Graphene Flagship, la 2D Pilot Line d'AMO et l'activité de production finlandaise d'Emberion. L'Allemagne, le Royaume-Uni, l'Espagne, la France et la Finlande accueillent chacun des organisations commercialement actives dans la détection infrarouge en graphène.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent une partie plus petite mais en évolution du marché des capteurs d'imagerie infrarouge en graphène. Le Brésil dispose de la base de recherche en photonique la plus développée de la région grâce aux institutions liées à l'INPE et aux programmes d'optique universitaires, mais aucune capacité de production commerciale de capteurs infrarouges en graphène n'avait été établie en 2026. Le Moyen-Orient se développe comme centre d'investissement et d'approvisionnement plutôt que comme pôle de fabrication. L'expansion prévue de Paragraf aux Émirats arabes unis avec Mubadala illustre ce rôle.[3]Paragraf, "Paragraf clôture un tour de financement de Série C de 55 millions USD," Paragraf, paragraf.com. L'Arabie saoudite et les Émirats arabes unis sont des acheteurs potentiels de systèmes d'imagerie pour la surveillance et la sécurité des frontières. L'Afrique pourrait fournir une demande future pour des applications agricoles, environnementales et de surveillance des ressources.

Paysage concurrentiel
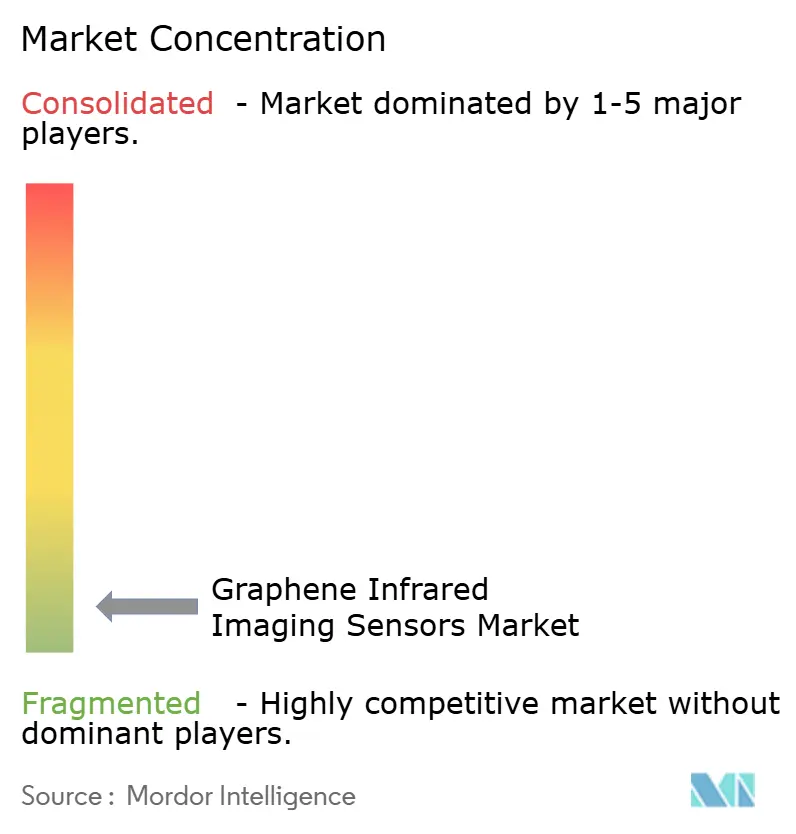
Le marché des capteurs d'imagerie infrarouge en graphène est très fragmenté, aucune entreprise ne dominant chaque type de détecteur, plage spectrale et application. Emberion Oy et PhovIR Technologies représentent des développeurs spécialisés de capteurs en graphène. Graphenea Semiconductor et AMO GmbH combinent une activité de dispositifs propriétaires avec des services de graphène sur plaquette et de développement. Les groupes occupent des positions commerciales différentes, bien qu'ils puissent se concurrencer pour les conceptions de caméras SWIR en aval. Graphenea, AMO et Emberion ont conjointement publié des résultats sur la plateforme GFET-points quantiques de 200 mm en 2025. Leurs travaux conjoints montrent comment une infrastructure de fabrication partagée peut coexister avec la concurrence sur les produits.
Les fournisseurs établis de capteurs de défense disposent de dossiers de qualification, d'un accès aux clients et de capacités d'intégration de systèmes. Ces atouts peuvent être décisifs dans les approvisionnements réglementés si les fournisseurs développent ou concèdent sous licence la technologie graphène. Emberion s'est différencié grâce à un encapsulage breveté au niveau de la plaquette visant une production SWIR à moindre coût.[4]Emberion Oy, "Emberion présentera les capacités de nouvelles variantes spectrales, spécifiquement optimisées pour la détection laser," Emberion, emberion.com. Paragraf a produit sa première plaquette de graphène de 6 pouces sur silicium dans son installation de Huntingdon en 2025. Cette réalisation soutient un débit plus élevé et un alignement plus étroit avec l'infrastructure de fabrication 6 pouces établie.
Les services de plaquettes multi-projets d'AMO offrent des campagnes de fabrication partagées. L'activité de brevets augmente autour des structures de détecteurs GFET-points quantiques et des conceptions infrarouges non refroidies associées. Un manque subsiste pour des modules standardisés avec des spécifications électriques et optiques définies, ce qui pourrait réduire le travail d'intégration pour les acheteurs industriels et automobiles. Attollo Engineering et Quantum Science poursuivent des applications de niche dans le SWIR étendu et la détection de photons de précision.
Leaders du secteur des capteurs d'imagerie infrarouge en graphène
Graphenea Semiconductor SL
Emberion Limited
AMO GmbH
Paragraf Limited
PhovIR Technologies Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Milrem Robotics et Hanwha Systems ont formalisé l'intégration de charges utiles d'imagerie électro-optique et infrarouge, de réseaux radar et de systèmes de guerre électronique sur des plateformes de véhicules terrestres sans pilote autonomes lors du salon de défense Eurosatory à Paris, signalant une demande croissante au niveau des systèmes pour des modules d'imagerie infrarouge compacts sur des plateformes de défense autonomes qui bénéficie directement aux fournisseurs de capteurs SWIR en graphène ciblant les charges utiles à contraintes de taille, de poids et de puissance.
- Février 2026 : AMO GmbH a ouvert les inscriptions pour la 4e campagne de plaquettes multi-projets dans le cadre de l'initiative EU 2D Pilot Line, offrant un prototypage de capteurs à base de GFET avec des capacités d'intégration de capteurs à effet Hall à des tarifs de partage de coûts réduits, avec une date limite d'inscription au 29 mai 2026.
- Décembre 2025 : Paragraf a produit la première plaquette de graphène de 6 pouces sur substrat silicium dans sa nouvelle installation de fabrication de Huntingdon dans le Cambridgeshire, considérée comme une première mondiale pour les GFET à croissance directe sur silicium à cette taille de plaquette, permettant un débit plus élevé, une meilleure uniformité et un alignement plus étroit avec l'infrastructure de plaquettes 6 pouces des fonderies de semi-conducteurs établies.
- Novembre 2025 : Graphenea Semiconductor et Melexis ont annoncé une collaboration stratégique pour développer et évaluer une plateforme de biodétection intégrée GFET-sur-CMOS ciblant la détection de biomarqueurs du cancer, le diagnostic de maladies neurologiques et infectieuses, et la détection environnementale des composés PFAS.


Portée du rapport mondial sur le marché des capteurs d'imagerie infrarouge en graphène
Le marché des capteurs d'imagerie infrarouge en graphène désigne le marché des capteurs d'imagerie qui utilisent des matériaux à base de graphène pour détecter et capturer le rayonnement infrarouge dans diverses applications, notamment la défense, la sécurité, l'inspection industrielle, la santé et l'électronique grand public.
Le rapport sur le marché des capteurs d'imagerie infrarouge en graphène est segmenté par mécanisme de détection (détecteurs photovoltaïques, détecteurs photoélectriques thermiques, détecteurs photoconduicteurs/à effet de grille photoinduit, et détecteurs bolométriques), plage spectrale (proche infrarouge (NIR), infrarouge à ondes courtes (SWIR), infrarouge à ondes moyennes (MWIR), et infrarouge à grandes longueurs d'onde (LWIR)), technologie de refroidissement (non refroidi, à refroidissement thermoélectrique, et à refroidissement cryogénique), application (inspection industrielle et vision par ordinateur, défense, sécurité et surveillance, télédétection et surveillance environnementale, scientifique et médical, et autres applications), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Détecteurs photovoltaïques |
| Détecteurs photoélectriques thermiques |
| Détecteurs photoconduicteurs / à effet de grille photoinduit |
| Détecteurs bolométriques |
| Proche infrarouge (NIR) |
| Infrarouge à ondes courtes (SWIR) |
| Infrarouge à ondes moyennes (MWIR) |
| Infrarouge à grandes longueurs d'onde (LWIR) |
| Non refroidi |
| À refroidissement thermoélectrique |
| À refroidissement cryogénique |
| Inspection industrielle et vision par ordinateur |
| Défense, sécurité et surveillance |
| Télédétection et surveillance environnementale |
| Scientifique et médical |
| Autres applications |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
| Par mécanisme de détection | Détecteurs photovoltaïques | ||
| Détecteurs photoélectriques thermiques | |||
| Détecteurs photoconduicteurs / à effet de grille photoinduit | |||
| Détecteurs bolométriques | |||
| Par plage spectrale | Proche infrarouge (NIR) | ||
| Infrarouge à ondes courtes (SWIR) | |||
| Infrarouge à ondes moyennes (MWIR) | |||
| Infrarouge à grandes longueurs d'onde (LWIR) | |||
| Par technologie de refroidissement | Non refroidi | ||
| À refroidissement thermoélectrique | |||
| À refroidissement cryogénique | |||
| Par application | Inspection industrielle et vision par ordinateur | ||
| Défense, sécurité et surveillance | |||
| Télédétection et surveillance environnementale | |||
| Scientifique et médical | |||
| Autres applications | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Égypte | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des capteurs d'imagerie infrarouge en graphène ?
Le marché des capteurs d'imagerie infrarouge en graphène était évalué à 40,16 millions USD en 2025 et est estimé à 54,91 millions USD en 2026. Il devrait atteindre 276,59 millions USD d'ici 2031. Le marché des capteurs d'imagerie infrarouge en graphène passe de la production pilote à une utilisation commerciale plus large.
Quel taux de croissance est prévu pour les capteurs d'imagerie infrarouge en graphène ?
La catégorie devrait croître à un CAGR de 38,18 % de 2026 à 2031. Le marché des capteurs d'imagerie infrarouge en graphène est soutenu par le traitement de plaquettes compatible CMOS et la demande de détection non refroidie.
Quel mécanisme de détection connaît la croissance la plus rapide ?
Les détecteurs photoélectriques thermiques devraient croître à un CAGR de 40,74 % jusqu'en 2031 car leur fonctionnement sans polarisation convient aux dispositifs à faible consommation d'énergie.
Pourquoi les capteurs infrarouges en graphène non refroidis sont-ils importants ?
Les capteurs non refroidis détenaient une part de 72,39 % en 2025 et peuvent réduire les besoins en refroidissement, en énergie et en poids dans les drones, les véhicules et les équipements portables.
Quelle région est en tête de la demande de capteurs d'imagerie infrarouge en graphène ?
L'Asie-Pacifique détenait une part de 34,65 % en 2025 et devrait croître à un CAGR de 41,12 % jusqu'en 2031. Le marché des capteurs d'imagerie infrarouge en graphène dans la région est soutenu par les activités de recherche, de fabrication et d'approvisionnement.
Quelles applications soutiennent l'adoption des capteurs infrarouges en graphène ?
La défense, la sécurité et la surveillance détenaient une part de 38,92 % en 2025, tandis que la vision par ordinateur, l'inspection, la télédétection et les applications médicales fournissent une demande supplémentaire.
Dernière mise à jour de la page le:



