
Marktgröße und Marktanteil für Graphen-Infrarot-Bildsensoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 54.91 Millionen US-Dollar |
| Marktgröße (2031) | 276.59 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 38.18 % |
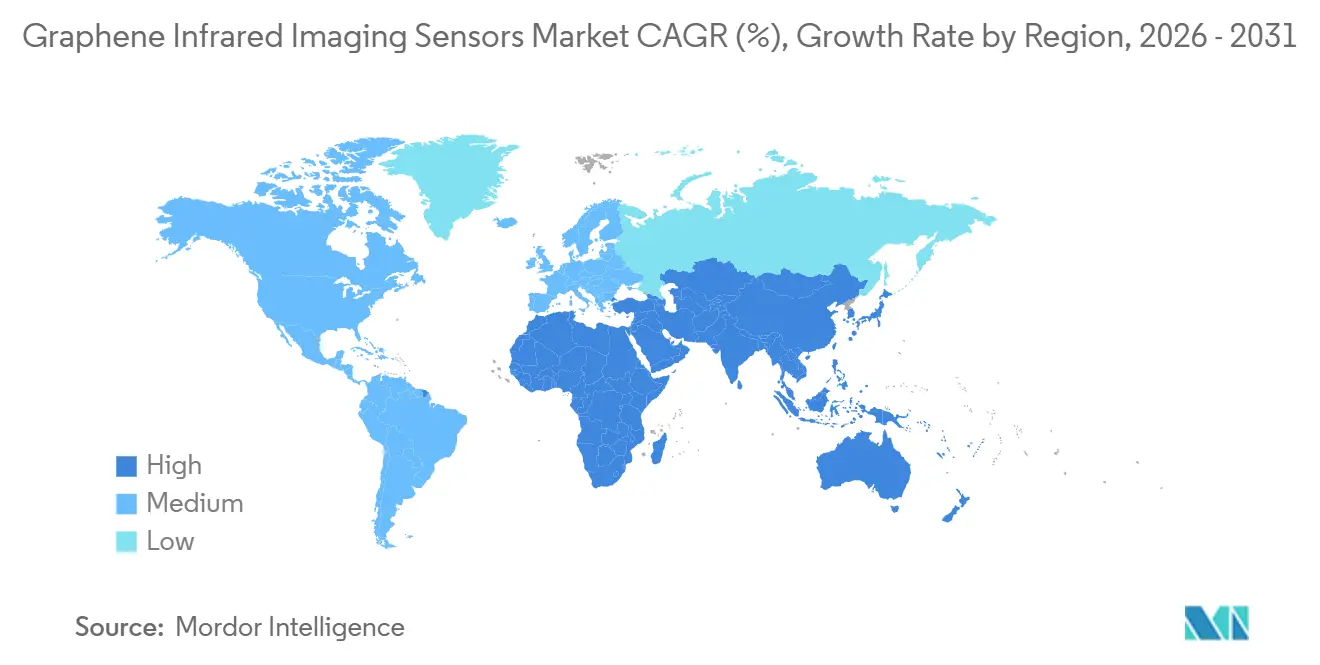
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
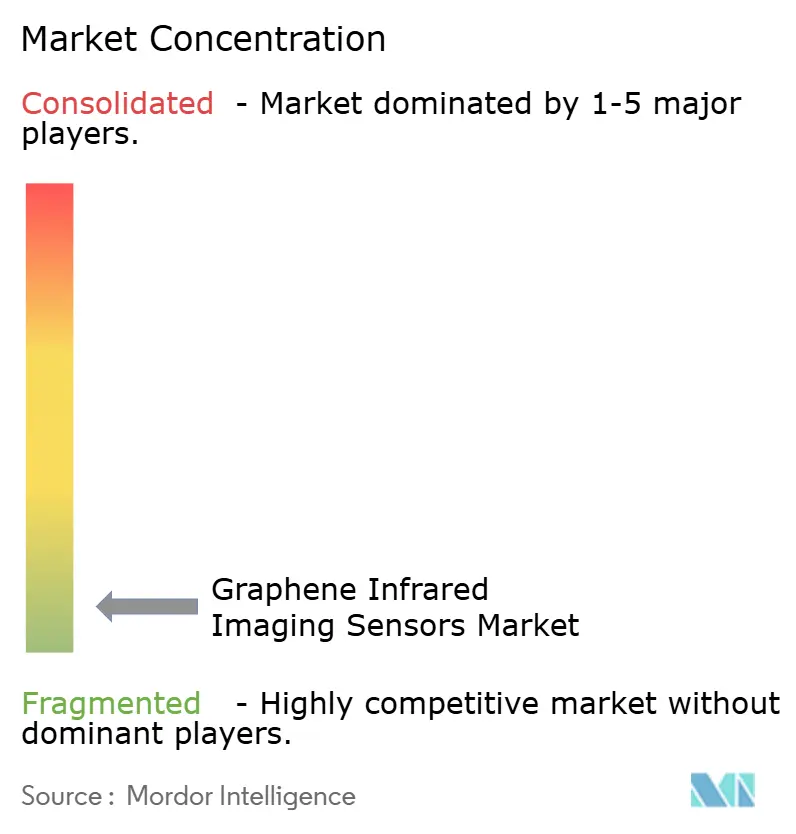
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Graphen-Infrarot-Bildsensoren von Mordor Intelligence
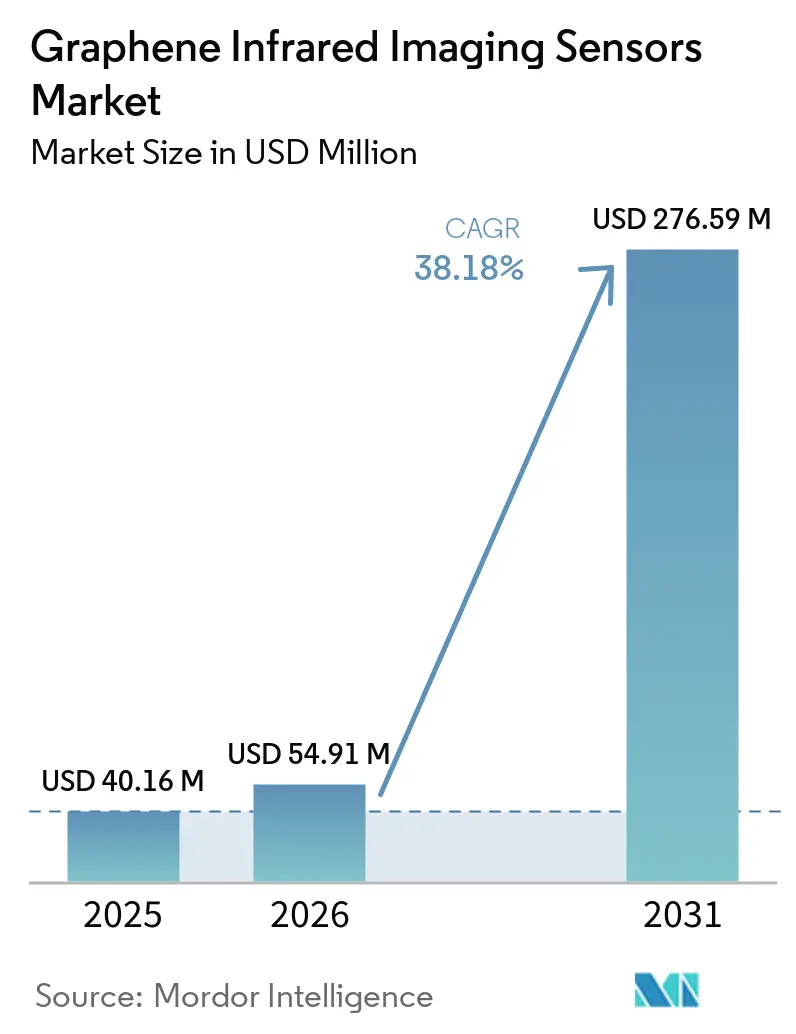
Die Marktgröße für Graphen-Infrarot-Bildsensoren wurde im Jahr 2025 auf 40,16 Millionen USD geschätzt und wird voraussichtlich von 54,91 Millionen USD im Jahr 2026 auf 276,59 Millionen USD bis 2031 wachsen, bei einer CAGR von 38,18 % während des Prognosezeitraums (2026–2031). Der Markt für Graphen-Infrarot-Bildsensoren tritt in eine Phase der Volumenskalierung ein, da die Wafer-Verarbeitung reproduzierbarer wird. Eine 200-mm-CMOS-kompatible GFET-Quantenpunkt-Detektorplattform demonstrierte Ausbeuten, die eine kommerzielle Fertigung statt einer rein laborbasierten Produktion unterstützen. Diese Entwicklung verbessert die Argumentation für Graphen-Bauelemente, bei denen Käufer niedrigere Kosten und Raumtemperaturbetrieb benötigen. Beschaffungsaktivitäten in den Bereichen Verteidigung, Sicherheit und industrielle Bildgebung begünstigen zudem kompakte Sensoren, die den Kühl-, Energie- und Systemintegrationsaufwand reduzieren. Lieferkettenbedenken hinsichtlich etablierter Verbindungshalbleiter veranlassen staatliche Käufer, Graphen-auf-CMOS-Plattformen als zusätzliche Beschaffungsoption in Betracht zu ziehen.
Wichtigste Erkenntnisse des Berichts
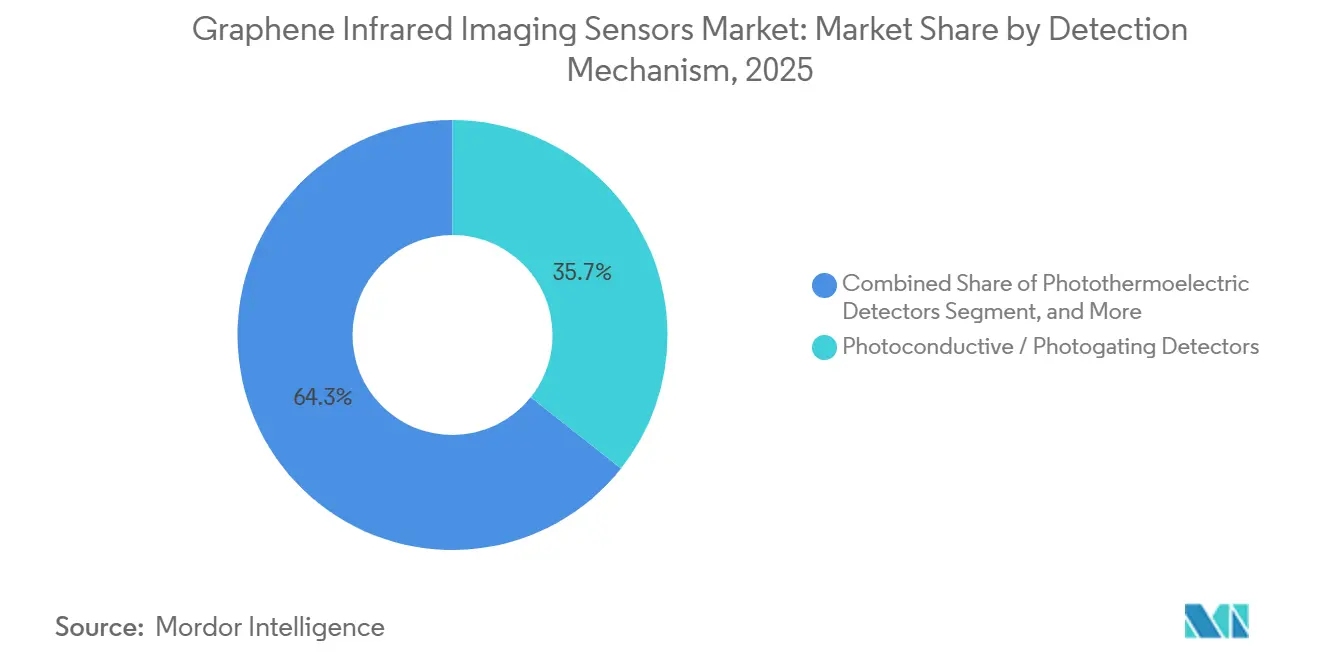
- Nach Detektionsmechanismus hielten Photoleitfähigkeits- und Photogating-Detektoren im Jahr 2025 einen Marktanteil von 35,67 % am Markt für Graphen-Infrarot-Bildsensoren, während photothermoelektrische Detektoren bis 2031 voraussichtlich mit einer CAGR von 40,74 % wachsen werden.
- Nach Spektralbereich hielt Kurzwellen-Infrarot im Jahr 2025 einen Anteil von 32,34 %, während Mittelwellen-Infrarot bis 2031 voraussichtlich mit einer CAGR von 41,89 % wachsen wird.
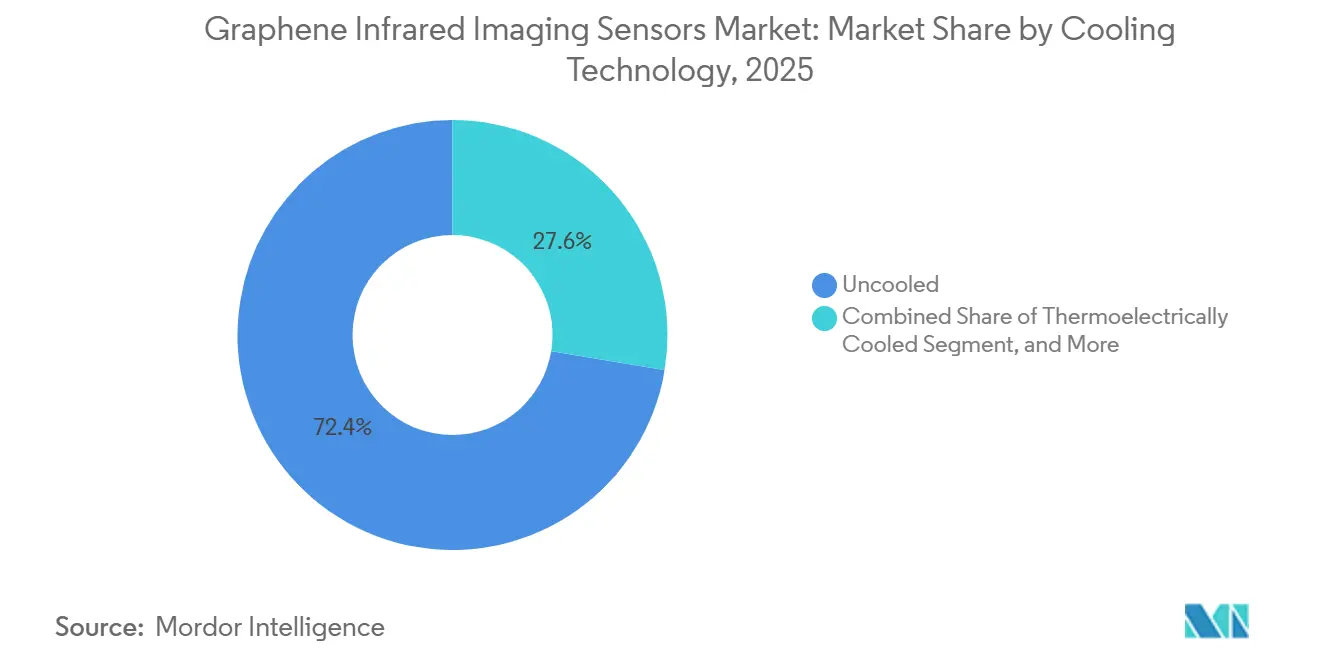
- Nach Kühltechnologie hielten ungekühlte Sensoren im Jahr 2025 einen Anteil von 72,39 %, während thermoelektrisch gekühlte Sensoren bis 2031 voraussichtlich mit einer CAGR von 41,53 % wachsen werden.
- Nach Anwendung entfielen auf Verteidigung, Sicherheit und Überwachung im Jahr 2025 38,92 % und es wird erwartet, dass dieser Bereich bis 2031 mit einer CAGR von 40,67 % wächst.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 34,65 % und wird voraussichtlich bis 2031 mit einer CAGR von 41,12 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende Integrationskosten für Graphen auf Wafer | +7.5% | Global, mit konzentrierten Gewinnen im EU-Foundry-Ökosystem und ostasiatischen Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kostengünstiger ungekühlter SWIR-Bildgebung | +6.5% | Global, mit frühem Einsatz in nordamerikanischen und europäischen industriellen Bildverarbeitungsanwendungen sowie asiatisch-pazifischen Automobilanwendungen | Kurzfristig (≤ 2 Jahre) |
| Ausbau der KI-gestützten Maschinellen Bildverarbeitung | +5.5% | Global, insbesondere in asiatisch-pazifischen Fertigungszentren sowie nordamerikanischen Robotik- und Logistiksektoren | Kurzfristig (≤ 2 Jahre) |
| Wachstum im Bereich Verteidigungs- und Automobil-Nachtsicht | +4.8% | Beschaffungsmärkte für Verteidigung in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wafer-skalige GFET-Quantenpunkt-Fertigung | +4.1% | EU-Initiative 2D Pilot Line, ostasiatische Halbleiterzentren und entstehende nordamerikanische Kapazitäten | Mittelfristig (2–4 Jahre) |
| Spektrale Edge-Intelligenz in kompakten Geräten | +3.2% | Global, mit Nachfrage nach Unterhaltungselektronik in Ostasien und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Integrationskosten für Graphen auf Wafer
Die Integrationskosten für Graphen waren ein zentrales Hindernis für eine breitere Sensorakzeptanz. AMO GmbH eröffnete 2026 seinen vierten Multi-Project-Wafer-Lauf im Rahmen der EU-Initiative 2D Pilot Line. Das Programm teilt die Bauelementkosten auf mehrere Designkunden auf und senkt die Kosten für Foundry-Prototyping. Eine Studie aus dem Jahr 2025 berichtete von einer Bauelementausbeute von 96–98 % über 3.200 mm² Produktionsläufe und demonstrierte damit eine reproduzierbare Chargenverarbeitung. AMO berichtete außerdem von einem skalierbaren Aluminiumoxid-Dielektrikum-Ansatz, der mit den thermischen CMOS-Backend-Grenzen kompatibel blieb.[1] Der Markt für Graphen-Infrarot-Bildsensoren kann daher bestehende Silizium-Fertigungsabläufe nutzen, ohne eine vollständig separate Fertigungsinfrastruktur zu benötigen. Dies verbessert die Produktionsargumente für den Markt für Graphen-Infrarot-Bildsensoren.
Nachfrage nach kostengünstiger ungekühlter SWIR-Bildgebung
Herkömmliche Indiumgalliumarsenid-SWIR-Sensoren sind für viele volumensensitive Anwendungen teuer geblieben. Emberion führte 2024 einen ultrapreisgünstigen SWIR-Sensor mit einem Produktionsziel von 50 EUR pro Einheit (54 USD pro Einheit) bei großen Stückzahlen ein. Sein Wafer-Level-Verpackungsprozess unterstützt bis zu 100 Sensoren pro 8-Zoll-Wafer. Emberion schloss 2025 eine erste Verpackungsentwicklungs- und Testrunde mit einer 100%igen Bondausbeute über einen vollständigen Wafer ab. Niedrigere Bauelementkosten könnten den SWIR-Einsatz in Automobilsystemen und Verbrauchergeräten ausweiten. Der Markt für Graphen-Infrarot-Bildsensoren würde auch von den Fertigungslerneffekten profitieren, die mit diesen höheren Stückzahlen verbunden sind. Dies eröffnet dem Markt für Graphen-Infrarot-Bildsensoren einen zusätzlichen Weg zu niedrigeren Stückkosten.
Ausbau der KI-gestützten Maschinellen Bildverarbeitung
Maschinelle Bildverarbeitungssysteme benötigen zunehmend Informationen, die Kameras im sichtbaren Spektralbereich nicht erfassen können. Graphen-Infrarotdetektoren können ohne zusätzliche Epitaxie-Wachstumsschritte in CMOS-Bildsensoren integriert werden. Eine Studie aus dem Jahr 2025 demonstrierte einen optischen Synaps auf Basis von Graphen und Chromoxychlorid, der Wellenlängen von 520 bis 2.000 nm detektierte. PMC Das Gerät erzielte eine Genauigkeit von mehr als 98 % bei der Erkennung der Infrarotsignalorientierung mittels In-situ-Reservoir-Computing. PMC Die Verarbeitung am Sensor kann Datenübertragungen für Robotik- und Überwachungsgeräte reduzieren. Diese Fähigkeit unterstützt den Markt für Graphen-Infrarot-Bildsensoren, in dem kompakte Systeme mit begrenzter Bandbreite und eingeschränkter Leistung betrieben werden müssen. Sie erweitert zudem den Markt für Graphen-Infrarot-Bildsensoren für das sensorbasierte Computing.
Wachstum im Bereich Verteidigungs- und Automobil-Nachtsicht
Verteidigungskäufer priorisieren kompakte ungekühlte Infrarotsensoren für unbemannte Plattformen. Das DUTCH-Programm der US-Armee konzentriert sich auf verbesserte ungekühlte Thermalsensorik sowie kleinere Anforderungen an Größe, Gewicht, Leistung und Kosten. Das vom Europäischen Verteidigungsfonds geförderte SPIRIT-Programm wurde 2026 angekündigt, um eine EU-Lieferkette für Infrarotdetektoren der nächsten Generation zu entwickeln. Das Projekt verfügt über ein Budget von 39,16 Millionen EUR (43,1 Millionen USD) und umfasst 15 Partner aus 9 europäischen Ländern. Automobiltests können auch Vibrations-, Thermozyklen- und Feuchtigkeitsdaten liefern, die für die Verteidigungsqualifizierung relevant sind. Der Markt für Graphen-Infrarot-Bildsensoren profitiert, wenn diese Programme das finanzielle Risiko der frühen Produktvalidierung reduzieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte kommerzielle Produktionsvolumina | -3.5% | Global, am stärksten in Nordamerika und Europa, wo Design-Win-Pipelines die Lieferkapazität übersteigen | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungsrisiko gegenüber ausgereiften InGaAs- und MCT-Sensoren | -2.8% | Global, am stärksten in Verteidigungs- und Raumfahrtsegmenten mit formalen Qualifizierungsanforderungen | Mittelfristig (2–4 Jahre) |
| Variabilität bei Graphen-Transfer und Grenzflächengleichmäßigkeit | -2.1% | Global, mit stärkerem Einfluss auf kleinere Entwickler ohne dedizierte Wafer-Transfer-Werkzeuge | Mittelfristig (2–4 Jahre) |
| Begrenzte standardisierte Graphen-Sensorspezifikationen | -1.5% | Global, insbesondere in regulierten Verteidigungs- und medizinischen Beschaffungskontexten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte kommerzielle Produktionsvolumina
Die Lieferkapazität bleibt 2026 ein limitierendes Problem für Graphen-Infrarot-Bildsensoren. Die Nachfrage von Verteidigungs-, Maschinenvision- und Automobilkunden ist schneller gewachsen als der Produktionsdurchsatz. Emberion erklärte, dass die aktuelle Nachfrage das Angebot erheblich übersteige, und leitete neues Kapital in Prozess- und Geräteinvestitionen um. Der Graphen-Transfer von Kupfer-Wachstumssubstraten auf Sensor-Wafer kann Defekte und Grenzflächenvariationen einführen. Dies erschwert die Aufrechterhaltung einer hohen Ausbeute pro Wafer, selbst wenn andere Prozessstufen optimiert sind. Der Markt für Graphen-Infrarot-Bildsensoren könnte längere Lieferzeiten verzeichnen, bis Lieferanten die Kapazitätserweiterung abgeschlossen haben und Volumenzusagen anbieten können.
Qualifizierungsrisiko gegenüber ausgereiften InGaAs- und MCT-Sensoren
Indiumgalliumarsenid- und Quecksilbercadmiumtellurid-Detektoren verfügen über umfangreiche Zuverlässigkeitsnachweise und etablierte Lieferantennetzwerke. Verteidigungs- und Raumfahrtbeschaffungsteams verlangen häufig mehrere Jahre beschleunigter Lebensdauertestdaten, bevor sie eine Ersatztechnologie qualifizieren. Eine Studie aus dem Jahr 2025 berichtete von einer Raumtemperatur-Detektivität von 2,36 × 10¹⁰ Jones für einen GFET-HgCdTe-MWIR-Detektor mit Hafniumoxid-Gate-Dielektrika. Vergleichbare kontrollierte Leistung ersetzt keine Tests nach relevanten Umweltstandards. Kleinere Graphen-Entwickler tragen eine größere Last, da ihnen die Qualifizierungsressourcen etablierter Verteidigungslieferanten fehlen. Der Markt für Graphen-Infrarot-Bildsensoren könnte daher sehen, wie etablierte Sensorhersteller regulierte Möglichkeiten durch Entwicklungs- oder Lizenzvereinbarungen erschließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Detektionsmechanismus:
Photogating-Plattformen führen und photothermoelektrische Varianten beschleunigenPhotoleitfähigkeits- und Photogating-Detektoren machten 2025 35,67 % des Marktanteils für Graphen-Infrarot-Bildsensoren nach Detektionsmechanismus aus. Ihre Position spiegelt die Reife der GFET-Quantenpunkt-Plattformen wider. Quantenpunkt-Absorber modulieren die Gate-Spannung des Graphen-Transistors und unterstützen eine hohe Detektorantwort. Eine 200-mm-Wafer-skalige Plattform lieferte Empfindlichkeiten von 10⁵–10⁶ V/W im Bereich von 400–1.800 nm. Dieselbe Arbeit berichtete von einer Fertigungsausbeute von 96 %. Diese Architektur ist mit kommerziellen CMOS-Ausleseschaltkreisen kompatibel. Sie kann bei Backend-Prozesstemperaturen gefertigt werden, was einige epitaktische Wachstumsschritte vermeidet, die bei der Indiumgalliumarsenid-Produktion verwendet werden. Photovoltaische Bauelemente bieten auch einen Nullvorspannungsweg für die Präzisions-SWIR-Spektroskopie.
Photothermoelektrische Detektoren werden voraussichtlich die höchste CAGR von 40,74 % bis 2031 verzeichnen. Sie wandeln infrarotgetriebene thermische Gradienten über den Seebeck-Effekt von Graphen in Spannung um. Dies ermöglicht den Betrieb ohne externe Vorspannung oder Gate-Spannung. Ein plasmonverstärkter Detektor aus dem Jahr 2025 auf einer 150-mm-Silizium-auf-Isolator-Plattform erzielte eine 3-fache Steigerung der Empfindlichkeit bei einer Wellenlänge von 4,2 µm. Er erreichte auch eine Frequenzantwort von 25,6 kHz. Graphen- und hexagonale Bornitrid-Strukturen haben ebenfalls vorspannungsfreien Photostrom über interfaciale thermische Asymmetrie erzeugt. Weniger Auslesekomponenten pro Pixel können die Kosten für Fokalebenen-Arrays senken. Bolometrische Bauelemente bleiben für spezialisierte wissenschaftliche Anwendungen relevant, aber ihre leistungsstärksten Formen benötigen Temperaturen unter 12 K.

Nach Spektralbereich:
MWIR-Nachfrage beschleunigt sich mit zunehmender Reife ungekühlter LeistungKurzwellen-Infrarot hielt 2025 32,34 % des Marktanteils für Graphen-Infrarot-Bildsensoren nach Spektralbereich. Es ist die kommerziell ausgereifteste Spektralkategorie für Graphen-Bildgebung. Grapheneas Arbeit an graphengestützten SWIR-Kameras unterstützt diese Position.[2] Gelieferte VIS-SWIR-Kameraprodukte decken Wellenlängen von 400 bis 2.000 nm ab. Nah-Infrarot-Bauelemente zeigen ebenfalls starke technische Leistung. Ein Graphen-Nanoband- und Aluminiumoxid-Silizium-Heteroübergang erzielte eine Empfindlichkeit von 159,55 A/W und eine Detektivität von 2,01 × 10¹² Jones bei 1.064 nm unter einer Vorspannung von -6 V. Dieselbe Studie berichtete von einer selbstversorgten Empfindlichkeit von 8,71 A/W. Diese Fähigkeiten unterstützen Anwendungen, die eine Empfindlichkeit jenseits herkömmlicher Siliziumkameras erfordern.
Mittelwellen-Infrarot wird voraussichtlich die am schnellsten wachsende Spektralkategorie mit einer CAGR von 41,89 % bis 2031 sein. Verteidigungssensorik, Gasdetektion und industrielle Überwachung unterstützen diesen Ausblick. Eine Studie aus dem Jahr 2025 über einen Nanohybrid-Detektor aus dem Jahr 2025 berichtete von einer Raumtemperatur-Detektivität von 2,4 × 10¹¹ Jones unter Verwendung von HgTe-Quantenpunkten und Graphen. Die Arbeit adressierte Oberflächenzustand-Ladungsfallen durch einen Kornkoaleszenz-Wachstumsansatz. Flexible HgTe-Quantenpunkt- und Graphen-Bauelemente behielten ihre Leistung bei wiederholtem Biegen bei einem Radius von 5,5 mm bei. Langwellen-Infrarot bleibt technisch anspruchsvoll. Graphen- und Lithiumniobat-Bauelemente erzielten dennoch eine Empfindlichkeit von 95,9–187 kV/W bei 8,0 und 10,5 µm auf Siliziumsubstraten.
Nach Kühltechnologie:
Ungekühlte Architekturen dominieren in allen EinsatzkontextenUngekühlte Sensoren machten 2025 72,39 % des Kühltechnologiesegments aus. Dieser Anteil spiegelt die Fähigkeit von Graphen wider, bei Raumtemperatur zu betreiben. GFET-Quantenpunkt-Photogating-Strukturen können nützliche Verstärkung ohne kryogene Kühlung erzeugen. Hohe Ladungsträgermobilität in Graphen hilft, die geringere Quanteneffizienz bei Umgebungstemperatur zu kompensieren. Ungekühlter Betrieb ist wichtig für Drohnennutzlasten, Automobil-Frontenden, tragbare Überwachungsgeräte und leistungsbeschränkte Satelliteninstrumente. Eine Studie aus dem Jahr 2026 demonstrierte Langwellen-Infrarot-Detektion bei Raumtemperatur unter Verwendung von suspendiertem Graphen und pyroelektrisch-ferroelektrischen Feldeffekttransistoren auf Basis von Lithiumtantalat. Das Bauelement erzielte eine Detektivität von 1,4 × 10⁹ cm Hz^(1/2) W⁻¹ und eine Ansprechzeit von 51 ms ohne aktive Kühlung.
Thermoelektrisch gekühlte Sensoren werden voraussichtlich bis 2031 mit einer CAGR von 41,53 % wachsen. Peltier-Kühlung kann Dunkelstrom und Rauschen in MWIR- und LWIR-Bauelementen reduzieren. Die Methode eignet sich für Premium-Inspektion, Umweltüberwachung und militärische Bildgebung. Sie bietet höhere Leistung ohne die für kryogene Kühlung erforderliche Infrastruktur. Dies macht sie relevant, wenn Leistungsmargen wichtig sind, aber die Systemleistung begrenzt bleibt. Kryogen gekühlte Graphen-Bauelemente behalten eine Rolle in wissenschaftlichen und Weltraumanwendungen. Bilagraphenphotoleiter haben eine abstimmbare hyperspektrale Detektion zwischen 12 K und 80 K ermöglicht. Ihre Betriebskomplexität begrenzt den Einsatz in hochvolumigen kompakten Geräten.
Nach Anwendung:
Verteidigung und Überwachung treiben sowohl Umfang als auch Spezifikation voranVerteidigung, Sicherheit und Überwachung machten 2025 38,92 % des Marktes für Graphen-Infrarot-Bildsensoren nach Anwendung aus und werden voraussichtlich die schnellste CAGR von 40,67 % über den Prognosezeitraum erzielen. Das Segment beeinflusst sowohl Produktspezifikationen als auch Validierungsanforderungen. Käufer benötigen SWIR-Nachtsicht, MWIR-Fahnenstrahl-Detektion und Breitband-Sensorik für domänenübergreifende Aufklärung. Diese Anforderungen können ein Bauelement nach der Qualifizierung für weniger anspruchsvolle kommerzielle Anwendungen validieren. Ein SBIR-Projekt des US-Verteidigungsministeriums schlug leichte Graphen-Nanopartikel-Phototransistoren für von Soldaten getragene Infrarotsensoren vor. Der Vorschlag identifizierte CVD-Massenproduktion und CMOS-Kompatibilität als wesentliche Begründungen. Kompakte ungekühlte SWIR-Leistung eignet sich auch für Nutzlasten unbemannter Luftfahrzeuge. Die Verteidigungsnachfrage bleibt daher für den Markt für Graphen-Infrarot-Bildsensoren wichtig, auch wenn die Beschaffungszyklen langwierig sind.
Industrielle Inspektion und maschinelle Bildverarbeitung bilden die zweitgrößte Anwendungsgruppe. SWIR-Kameras können Feuchtigkeit, Sortierfehler und Oberflächendefekte erkennen, die Siliziumkameras nicht detektieren. Relevante Anwendungen umfassen Lebensmittelverarbeitung, Halbleiter-Wafer-Inspektion und pharmazeutische Verpackung. Fernerkundung und Umweltüberwachung gewinnen an Aufmerksamkeit, da Methan und andere Emissionen vor Ort gemessen werden müssen. Kompakte MWIR-Spektrometer können den Kühlaufwand herkömmlicher Gasimager vermeiden. Wissenschaftliche und medizinische Anwendungen umfassen Graphen-Biosensorik und Breitband-Forschungsbildgebung. Graphenea Semiconductor und Melexis begannen 2025 eine Zusammenarbeit an einer GFET-auf-CMOS-Biosensing-Plattform zur Erkennung von Krebsbiomarkern, Diagnose neurologischer und Infektionskrankheiten sowie PFAS-Überwachung. Unterhaltungselektronik, Automobil-Thermalsensorik und Augmented Reality bleiben frühe Möglichkeiten mit größeren prospektiven Stückzahlen.
Geografische Analyse
APAC-Markt für Graphen-Infrarot-Bildsensoren
Der asiatisch-pazifische Raum hielt 2025 einen regionalen Marktanteil von 34,65 % und wird voraussichtlich bis 2031 mit einer CAGR von 41,12 % wachsen. China verfügt über eine umfangreiche Forschungsbasis im Bereich der Graphen-Infrarot-Architekturen, einschließlich wellenleiterintegrierten Chips und photonischen Kristall-verstärkten Sensoren. Südkorea baut in der Nähe der POSTECH gemeinsame Graphen-Fertigungskapazitäten durch die Pohang K-Graphene Foundry auf, mit einer Förderung von 14,3 Milliarden KRW (10,4 Millionen USD) für den Zeitraum 2026–2030. Indiens Verteidigungsmodernisierung unterstützt ebenfalls die Nachfrage nach lokal kompatiblen SWIR- und MWIR-Modulen. Diese Bedingungen machen die Region sowohl zu einer wichtigen Kundenbasis als auch zu einem aufstrebenden Versorgungsstandort.
Markt für Graphen-Infrarot-Bildsensoren in Nordamerika und Europa
Nordamerika und Europa bleiben zentral für die technologische Angebotsseite. Nordamerikanische Forschungsprogramme des Verteidigungsministeriums und SBIR-Förderungen bieten einen Weg von der universitären Forschung bis zur Verteidigungsqualifizierung. Paragraf ist in beiden Regionen tätig und hat 2025 in einer Series-C-Runde 55 Millionen USD eingeworben, darunter 35 Millionen USD von Mubadala Capital. Europa verfügt über ein integriertes Ökosystem, das Graphene-Flagship-Projekte, AMOs 2D-Pilotlinie und Emberions finnische Produktionsaktivitäten umfasst. Deutschland, das Vereinigte Königreich, Spanien, Frankreich und Finnland beherbergen jeweils kommerziell aktive Organisationen im Bereich der Graphen-Infrarot-Sensorik.
Markt für Graphen-Infrarot-Bildsensoren in Nahost/Afrika und Südamerika
Südamerika, der Nahe Osten und Afrika stellen einen kleineren, aber sich verändernden Teil des Marktes für Graphen-Infrarot-Bildsensoren dar. Brasilien verfügt über die am weitesten entwickelte Photonikforschungsbasis der Region durch INPE-verbundene Institutionen und universitäre Optikprogramme, jedoch war bis 2026 keine kommerzielle Produktionskapazität für Graphen-Infrarot-Sensoren etabliert worden. Der Nahe Osten entwickelt sich eher zu einem Investitions- und Beschaffungszentrum als zu einem Fertigungsstandort. Paragrafs geplante UAE-Expansion mit Mubadala verweist auf diese Rolle.[3] Saudi-Arabien und die VAE sind potenzielle Käufer von Überwachungs- und Grenzschutz-Bildgebungssystemen. Afrika könnte künftig Nachfrage für landwirtschaftliche, ökologische und ressourcenüberwachende Anwendungen generieren.
Wettbewerbslandschaft
Der Markt für Graphen-Infrarot-Bildsensoren ist stark fragmentiert, wobei kein Unternehmen jeden Detektortyp, Spektralbereich und jede Anwendung dominiert. Emberion Oy und PhovIR Technologies repräsentieren spezialisierte Graphen-Sensorentwickler. Graphenea Semiconductor und AMO GmbH kombinieren proprietäre Bauelementaktivitäten mit Graphen-auf-Wafer- und Entwicklungsdienstleistungen. Die Gruppen nehmen unterschiedliche kommerzielle Positionen ein, obwohl sie um nachgelagerte SWIR-Kamera-Design-Wins konkurrieren können. Graphenea, AMO und Emberion veröffentlichten 2025 gemeinsam Ergebnisse zur 200-mm-GFET-Quantenpunkt-Plattform. Ihre gemeinsame Arbeit zeigt, wie gemeinsame Fertigungsinfrastruktur mit Produktwettbewerb koexistieren kann.
Etablierte Verteidigungssensorlieferanten verfügen über Qualifizierungsnachweise, Kundenzugang und Systemintegrationskapazitäten. Diese Vermögenswerte können bei regulierten Beschaffungen entscheidend sein, wenn Lieferanten Graphen-Technologie entwickeln oder lizenzieren. Emberion hat sich durch patentierte Wafer-Level-Verpackung für eine kostengünstigere SWIR-Produktion differenziert.[4] Paragraf produzierte 2025 seinen ersten 6-Zoll-Graphen-Wafer auf Silizium in seiner Huntingdon-Anlage. Die Leistung unterstützt einen höheren Durchsatz und eine engere Ausrichtung an der etablierten 6-Zoll-Fertigungsinfrastruktur.
AMOs Multi-Project-Wafer-Dienste bieten gemeinsame Fertigungsläufe. Die Patentaktivität nimmt rund um GFET-Quantenpunkt-Detektorstrukturen und verwandte ungekühlte Infrarotdesigns zu. Eine Lücke besteht weiterhin für standardisierte Module mit definierten elektrischen und optischen Spezifikationen, die den Integrationsaufwand für industrielle und Automobilkäufer reduzieren könnten. Attollo Engineering und Quantum Science verfolgen Nischenanwendungen in erweitertem SWIR und präziser Photonendetektion.
Marktführer in der Branche für Graphen-Infrarot-Bildsensoren
-
Graphenea Semiconductor SL
-
Emberion Limited
-
AMO GmbH
-
Paragraf Limited
-
PhovIR Technologies Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Graphen-Infrarot-Bildsensoren Unternehmen in diesem Bericht
- Graphenea Semiconductor SL
- Emberion Limited
- AMO GmbH
- Paragraf Limited
- PhovIR Technologies Ltd
- Quantum Science Ltd
- Quantum Solutions
- Sony Semiconductor Solutions Corporation
- TriEye Ltd
- Lynred S.A.S.
- New Imaging Technologies S.A.
- Teledyne FLIR LLC
- SCD SemiConductor Devices
- Sensors Unlimited, Inc.
- BAE Systems plc
- Attollo Engineering, LLC
Neueste Industrielle Entwicklungen in Markt für Graphen-Infrarot-Bildsensoren
- Juni 2026: Milrem Robotics und Hanwha Systems formalisierten auf der Verteidigungsausstellung Eurosatory in Paris die Integration von elektrooptischen und Infrarot-Bildgebungsnutzlasten, Radaranlagen und elektronischen Kriegsführungssystemen auf autonomen unbemannten Bodenfahrzeugplattformen, was eine wachsende systemseitige Nachfrage nach kompakten IR-Bildgebungsmodulen auf autonomen Verteidigungsplattformen signalisiert, die Graphen-SWIR-Sensorlieferanten zugutekommen, die auf größen-, gewichts- und leistungsbeschränkte Nutzlasten abzielen.
- Februar 2026: AMO GmbH eröffnete die Registrierung für den 4. Multi-Project-Wafer-Lauf im Rahmen der EU-Initiative 2D Pilot Line und bot GFET-basiertes Sensor-Prototyping mit Hall-Sensor-Integrationsfähigkeiten zu reduzierten Kostenteilungsraten an, mit einer Registrierungsfrist bis zum 29. Mai 2026.
- Dezember 2025: Paragraf produzierte den ersten 6-Zoll-Graphen-Wafer auf einem Siliziumsubstrat in seiner neuen Huntingdon-Fertigungsanlage in Cambridgeshire, was als Weltpremiere für direkt gewachsene GFETs auf Silizium in dieser Wafergröße gilt und einen höheren Durchsatz, verbesserte Gleichmäßigkeit und eine engere Ausrichtung an der 6-Zoll-Wafer-Infrastruktur etablierter Halbleiterfabriken ermöglicht.
- November 2025: Graphenea Semiconductor und Melexis kündigten eine strategische Zusammenarbeit zur Entwicklung und Evaluierung einer integrierten GFET-auf-CMOS-Biosensing-Plattform an, die auf die Erkennung von Krebsbiomarkern, die Diagnose neurologischer und Infektionskrankheiten sowie die Umweltsensorik von PFAS-Verbindungen abzielt.
Globaler Berichtsumfang des Marktes für Graphen-Infrarot-Bildsensoren
Der Markt für Graphen-Infrarot-Bildsensoren bezieht sich auf den Markt für Bildsensoren, die graphenbasierte Materialien zur Detektion und Erfassung von Infrarotstrahlung in verschiedenen Anwendungen einsetzen, darunter Verteidigung, Sicherheit, industrielle Inspektion, Gesundheitswesen und Unterhaltungselektronik.
Der Marktbericht für Graphen-Infrarot-Bildsensoren ist segmentiert nach Detektionsmechanismus (Photovoltaische Detektoren, Photothermoelektrische Detektoren, Photoleitfähigkeits-/Photogating-Detektoren und Bolometrische Detektoren), Spektralbereich (Nah-Infrarot (NIR), Kurzwellen-Infrarot (SWIR), Mittelwellen-Infrarot (MWIR) und Langwellen-Infrarot (LWIR)), Kühltechnologie (Ungekühlt, Thermoelektrisch gekühlt und Kryogen gekühlt), Anwendung (Industrielle Inspektion und Maschinelle Bildverarbeitung, Verteidigung, Sicherheit und Überwachung, Fernerkundung und Umweltüberwachung, Wissenschaftlich und Medizinisch sowie Sonstige Anwendungen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Photovoltaische Detektoren |
| Photothermoelektrische Detektoren |
| Photoleitfähigkeits- / Photogating-Detektoren |
| Bolometrische Detektoren |
| Nah-Infrarot (NIR) |
| Kurzwellen-Infrarot (SWIR) |
| Mittelwellen-Infrarot (MWIR) |
| Langwellen-Infrarot (LWIR) |
| Ungekühlt |
| Thermoelektrisch gekühlt |
| Kryogen gekühlt |
| Industrielle Inspektion und Maschinelle Bildverarbeitung |
| Verteidigung, Sicherheit und Überwachung |
| Fernerkundung und Umweltüberwachung |
| Wissenschaftlich und Medizinisch |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Detektionsmechanismus | Photovoltaische Detektoren | ||
| Photothermoelektrische Detektoren | |||
| Photoleitfähigkeits- / Photogating-Detektoren | |||
| Bolometrische Detektoren | |||
| Nach Spektralbereich | Nah-Infrarot (NIR) | ||
| Kurzwellen-Infrarot (SWIR) | |||
| Mittelwellen-Infrarot (MWIR) | |||
| Langwellen-Infrarot (LWIR) | |||
| Nach Kühltechnologie | Ungekühlt | ||
| Thermoelektrisch gekühlt | |||
| Kryogen gekühlt | |||
| Nach Anwendung | Industrielle Inspektion und Maschinelle Bildverarbeitung | ||
| Verteidigung, Sicherheit und Überwachung | |||
| Fernerkundung und Umweltüberwachung | |||
| Wissenschaftlich und Medizinisch | |||
| Sonstige Anwendungen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Graphen-Infrarot-Bildsensoren?
Der Markt für Graphen-Infrarot-Bildsensoren wurde im Jahr 2025 auf 40,16 Millionen USD geschätzt und wird im Jahr 2026 auf 54,91 Millionen USD geschätzt. Es wird prognostiziert, dass er bis 2031 276,59 Millionen USD erreichen wird. Der Markt für Graphen-Infrarot-Bildsensoren entwickelt sich von der Pilotproduktion hin zu einer breiteren kommerziellen Nutzung.
Welche Wachstumsrate wird für Graphen-Infrarot-Bildsensoren prognostiziert?
Die Kategorie wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 38,18 % wachsen. Der Markt für Graphen-Infrarot-Bildsensoren wird durch CMOS-kompatible Wafer-Verarbeitung und die Nachfrage nach ungekühlter Sensorik unterstützt.
Welcher Detektionsmechanismus wächst am schnellsten?
Photothermoelektrische Detektoren werden voraussichtlich bis 2031 mit einer CAGR von 40,74 % wachsen, da ihr vorspannungsfreier Betrieb für energiearme Geräte geeignet ist.
Warum sind ungekühlte Graphen-Infrarotsensoren wichtig?
Ungekühlte Sensoren hielten 2025 einen Anteil von 72,39 % und können den Kühl-, Energie- und Gewichtsbedarf in Drohnen, Fahrzeugen und tragbaren Geräten reduzieren.
Welche Region führt die Nachfrage nach Graphen-Infrarot-Bildsensoren an?
Asien-Pazifik hielt 2025 einen Anteil von 34,65 % und wird voraussichtlich bis 2031 mit einer CAGR von 41,12 % wachsen. Der Markt für Graphen-Infrarot-Bildsensoren in der Region wird durch Forschungs-, Fertigungs- und Beschaffungsaktivitäten unterstützt.
Welche Anwendungen unterstützen die Akzeptanz von Graphen-Infrarotsensoren?
Verteidigung, Sicherheit und Überwachung hielten 2025 einen Anteil von 38,92 %, während Maschinelle Bildverarbeitung, Inspektion, Fernerkundung und medizinische Anwendungen zusätzliche Nachfrage liefern.