
Tamaño y Participación del Mercado de Sensores de Imagen Infrarroja de Grafeno
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
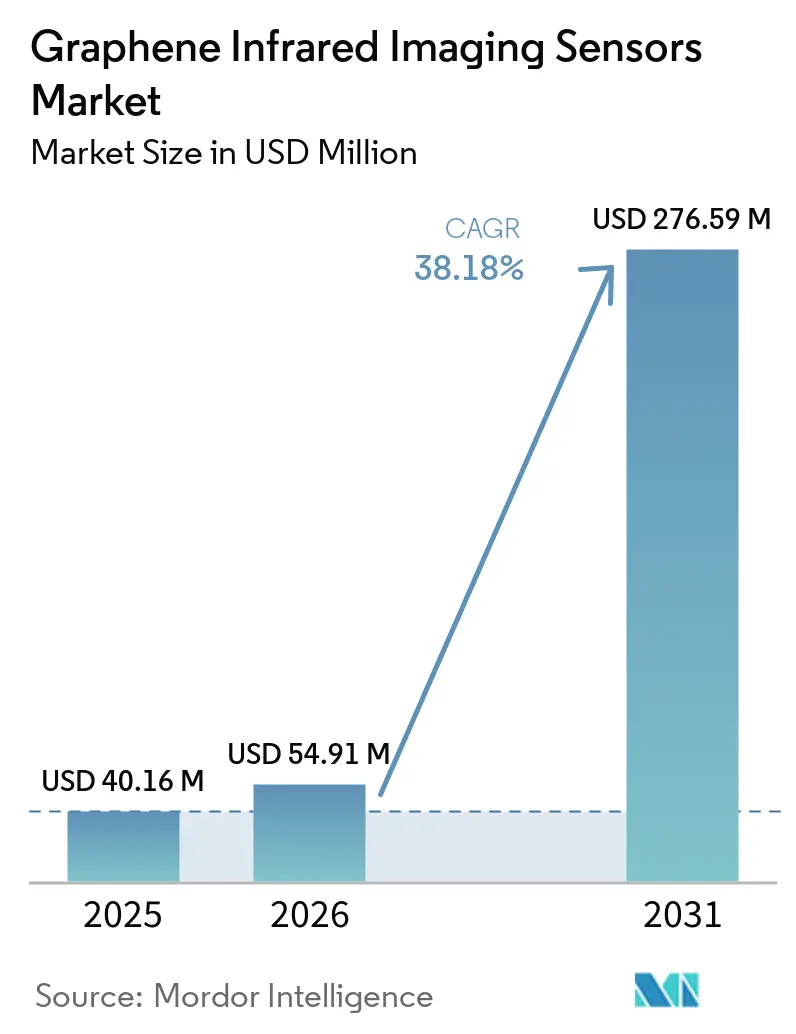
| Tamaño del Mercado (2026) | 54.91 Millones de dólares |
| Tamaño del Mercado (2031) | 276.59 Millones de dólares |
| Growth Rate (2026 - 2031) | 38.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sensores de Imagen Infrarroja de Grafeno por Mordor Intelligence
El tamaño del mercado de sensores de imagen infrarroja de grafeno fue valorado en 40,16 millones de USD en 2025 y se estima que crecerá desde 54,91 millones de USD en 2026 hasta alcanzar 276,59 millones de USD en 2031, a una CAGR del 38,18% durante el período de pronóstico (2026-2031). El mercado de sensores de imagen infrarroja de grafeno está entrando en una fase de escalado de volumen a medida que el procesamiento de obleas se vuelve más repetible. Una plataforma de detector GFET-punto cuántico compatible con CMOS de 200 mm demostró rendimientos que respaldan la fabricación comercial en lugar de la producción exclusiva en laboratorio. Este desarrollo mejora el caso de los dispositivos de grafeno donde los compradores necesitan menor costo y operación a temperatura ambiente. La actividad de adquisición en defensa, seguridad e imagen industrial también favorece sensores compactos que reducen las necesidades de enfriamiento, energía e integración de sistemas. Las preocupaciones sobre la cadena de suministro relacionadas con los semiconductores compuestos establecidos están llevando a los compradores gubernamentales a considerar las plataformas de grafeno sobre CMOS como una opción de abastecimiento adicional.
Conclusiones Clave del Informe
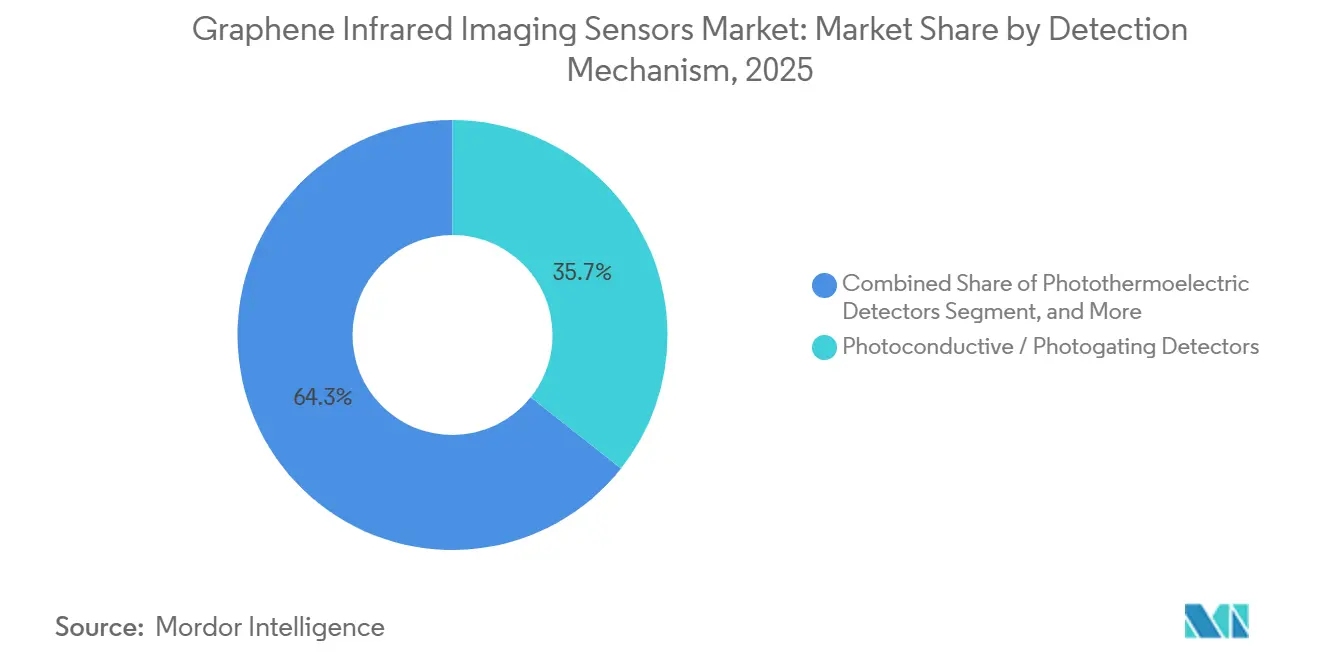
- Por mecanismo de detección, los detectores fotoconductores y de fotogating representaron el 35,67% de la participación del mercado de sensores de imagen infrarroja de grafeno en 2025, mientras que se proyecta que los detectores fototermoeléctricos se expandirán a una CAGR del 40,74% hasta 2031.
- Por rango espectral, el infrarrojo de onda corta representó el 32,34% de la participación en 2025, mientras que se proyecta que el infrarrojo de onda media se expandirá a una CAGR del 41,89% hasta 2031.
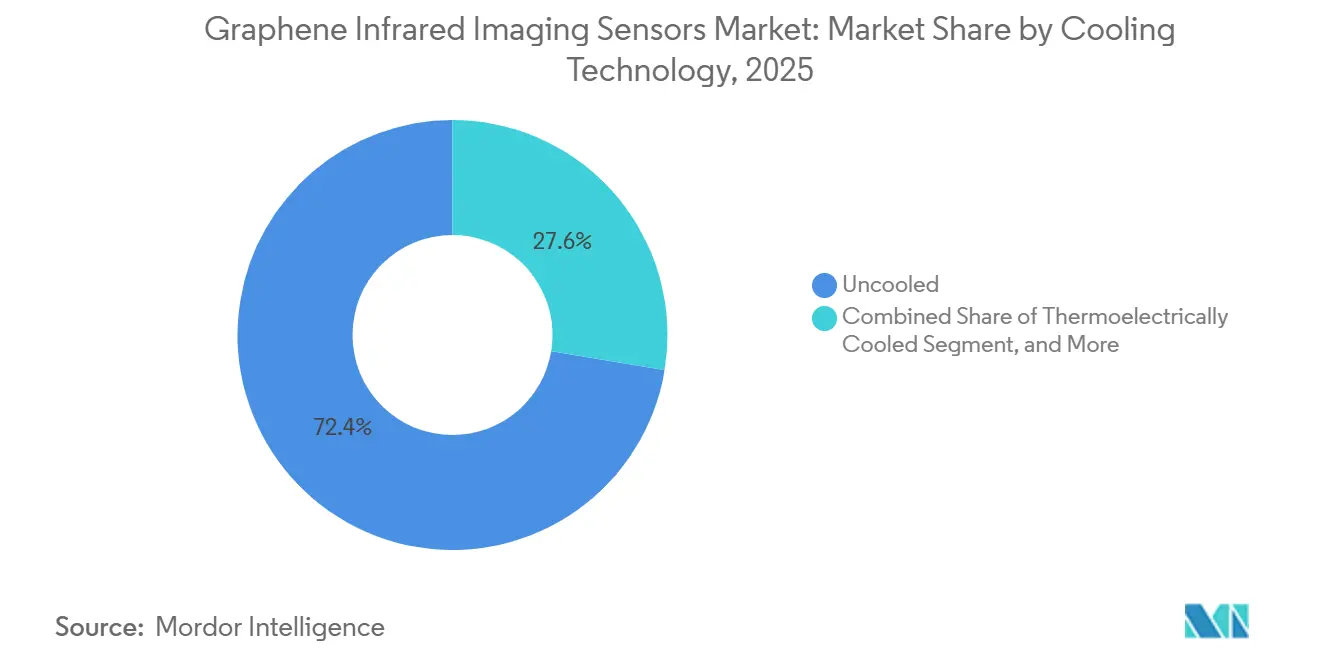
- Por tecnología de enfriamiento, los sensores sin enfriamiento representaron el 72,39% de la participación en 2025, mientras que se proyecta que los sensores enfriados termoeléctricamente se expandirán a una CAGR del 41,53% hasta 2031.
- Por aplicación, defensa, seguridad y vigilancia representaron el 38,92% en 2025 y se proyecta que se expandirán a una CAGR del 40,67% hasta 2031.
- Por geografía, Asia-Pacífico representó el 34,65% de la participación en 2025 y se proyecta que se expandirá a una CAGR del 41,12% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sensores de Imagen Infrarroja de Grafeno
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de los Costos de Integración de Grafeno sobre Oblea | +7.5% | Global, con ganancias concentradas en el ecosistema de fundición de la UE y los centros de fabricación de Asia Oriental | Mediano plazo (2-4 años) |
| Demanda de Imagen SWIR Sin Enfriamiento de Bajo Costo | +6.5% | Global, con despliegue temprano en visión artificial industrial de América del Norte y la UE y aplicaciones automotrices de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la Visión Artificial Habilitada por IA | +5.5% | Global, especialmente en centros de fabricación de Asia-Pacífico y sectores de robótica y logística de América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento en Visión Nocturna para Defensa y Automoción | +4.8% | Mercados de adquisición de defensa de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fabricación de GFET-Punto Cuántico a Escala de Oblea | +4.1% | Iniciativa de Línea Piloto 2D de la UE, centros de semiconductores de Asia Oriental y capacidad naciente en América del Norte | Mediano plazo (2-4 años) |
| Inteligencia Espectral en el Borde en Dispositivos Compactos | +3.2% | Global, con demanda de electrónica de consumo en Asia Oriental y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de los Costos de Integración de Grafeno sobre Oblea
Los costos de integración del grafeno han sido una barrera central para una adopción más amplia de sensores. AMO GmbH abrió su cuarta ejecución de oblea multiproyecto bajo la Línea Piloto 2D de la UE en 2026. El programa comparte los costos de los dispositivos entre varios clientes de diseño y reduce el costo del prototipado de grado de fundición. Un estudio de 2025 reportó un rendimiento de dispositivos del 96-98% en ejecuciones de producción de 3.200 mm, demostrando procesamiento por lotes reproducible. AMO también reportó una ruta de dieléctrico de óxido de aluminio escalable que permaneció compatible con los límites térmicos del proceso de back-end de CMOS.[1]AMO GmbH, "Integración Dieléctrica Escalable en Grafeno para Dispositivos Electrónicos de Próxima Generación," AMO GmbH, amo.de. El mercado de sensores de imagen infrarroja de grafeno puede, por lo tanto, utilizar los flujos de fabricación de silicio existentes sin requerir una infraestructura de fabricación completamente separada. Esto mejora el caso de producción para el mercado de sensores de imagen infrarroja de grafeno.
Demanda de Imagen SWIR Sin Enfriamiento de Bajo Costo
Los sensores SWIR convencionales de arseniuro de indio y galio han seguido siendo costosos para muchos usos sensibles al volumen. Emberion introdujo un sensor SWIR de ultra bajo costo en 2024 con un objetivo de producción de EUR 50 por unidad (USD 54 por unidad) en grandes volúmenes. Su proceso de empaquetado a nivel de oblea admite hasta 100 sensores por oblea de 8 pulgadas. Emberion completó una ronda inicial de desarrollo y pruebas de empaquetado con un rendimiento de unión del 100% en una oblea completa en 2025. Los menores costos de los dispositivos podrían extender el despliegue de SWIR a sistemas automotrices y dispositivos de consumo. El mercado de sensores de imagen infrarroja de grafeno también se beneficiaría de los efectos de aprendizaje de fabricación asociados con estos mayores volúmenes de unidades. Esto le da al mercado de sensores de imagen infrarroja de grafeno una ruta adicional hacia menores costos unitarios.
Expansión de la Visión Artificial Habilitada por IA
Los sistemas de visión artificial necesitan cada vez más información que las cámaras de banda visible no pueden capturar. Los detectores infrarrojos de grafeno pueden integrarse con imagers CMOS sin pasos adicionales de crecimiento epitaxial. Un estudio de 2025 demostró una sinapsis óptica basada en grafeno y oxicloruro de cromo que detectó longitudes de onda de 520 a 2.000 nm. PMC El dispositivo logró más del 98% de precisión en la detección de orientación de señales infrarrojas utilizando computación de reservorio in situ. PMC El procesamiento en el sensor puede reducir las transferencias de datos para equipos robóticos y de vigilancia. Esta capacidad respalda el mercado de sensores de imagen infrarroja de grafeno, donde los sistemas compactos deben operar con ancho de banda y energía restringidos. También amplía el mercado de sensores de imagen infrarroja de grafeno para la computación a nivel de sensor.
Crecimiento en Visión Nocturna para Defensa y Automoción
Los compradores de defensa están priorizando sensores infrarrojos sin enfriamiento y compactos para plataformas no tripuladas. El programa DUTCH del Ejército de los Estados Unidos se centra en la mejora de la detección térmica sin enfriamiento y en requisitos más pequeños de tamaño, peso, energía y costo. El programa SPIRIT, respaldado por el Fondo Europeo de Defensa, fue anunciado en 2026 para desarrollar una cadena de suministro de la UE para detectores infrarrojos de próxima generación. El proyecto tiene un presupuesto de EUR 39,16 millones (USD 43,1 millones) e involucra a 15 socios de 9 países europeos. Las pruebas automotrices también pueden generar datos de vibración, ciclo térmico y humedad relevantes para la calificación de defensa. El mercado de sensores de imagen infrarroja de grafeno se beneficia cuando estos programas reducen el riesgo financiero de la validación temprana de productos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volúmenes de Producción Comercial Limitados | -3.5% | Global, más agudo en América del Norte y Europa donde las canalizaciones de diseño superan la capacidad de suministro | Corto plazo (≤ 2 años) |
| Riesgo de Calificación frente a Sensores Maduros de InGaAs y MCT | -2.8% | Global, más fuerte en los segmentos de defensa y aeroespacial con requisitos formales de calificación | Mediano plazo (2-4 años) |
| Variabilidad en la Transferencia de Grafeno y la Uniformidad de la Interfaz | -2.1% | Global, con mayor efecto en desarrolladores más pequeños que carecen de herramientas dedicadas de transferencia de obleas | Mediano plazo (2-4 años) |
| Especificaciones Estandarizadas Limitadas de Sensores de Grafeno | -1.5% | Global, particularmente en contextos regulados de adquisición de defensa y médica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volúmenes de Producción Comercial Limitados
La capacidad de suministro sigue siendo un problema limitante para los sensores de imagen infrarroja de grafeno en 2026. La demanda de clientes de defensa, visión artificial y automoción ha crecido más rápido que el rendimiento de producción. Emberion declaró que la demanda actual superaba significativamente la oferta y dirigió nuevo capital hacia la inversión en procesos y equipos. La transferencia de grafeno desde sustratos de crecimiento de cobre a obleas de sensores puede introducir defectos y variación de interfaz. Esto hace que sea más difícil mantener un alto rendimiento por oblea, incluso cuando otras etapas del proceso están optimizadas. El mercado de sensores de imagen infrarroja de grafeno puede enfrentar períodos de entrega más largos hasta que los proveedores completen la expansión de capacidad y puedan ofrecer compromisos de volumen.
Riesgo de Calificación frente a Sensores Maduros de InGaAs y MCT
Los detectores de arseniuro de indio y galio y de telururo de mercurio y cadmio tienen extensos registros de confiabilidad y redes de proveedores establecidas. Los equipos de adquisición de defensa y aeroespacial a menudo requieren varios años de datos de pruebas de vida acelerada antes de calificar una tecnología de reemplazo. Un estudio de 2025 reportó una detectividad a temperatura ambiente de 2,36 × 10¹⁰ Jones para un detector MWIR GFET-HgCdTe que utiliza dieléctricos de puerta de óxido de hafnio. Un rendimiento controlado comparable no reemplaza las pruebas frente a los estándares ambientales relevantes. Los desarrolladores de grafeno más pequeños enfrentan una mayor carga porque carecen de los recursos de calificación que poseen los proveedores de defensa establecidos. El mercado de sensores de imagen infrarroja de grafeno podría, por lo tanto, ver cómo las casas de sensores establecidas capturan oportunidades reguladas a través de acuerdos de desarrollo o licencias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Mecanismo de Detección: Las Plataformas de Fotogating Lideran y las Variantes Fotothermoeléctricas se Aceleran
Los detectores fotoconductores y de fotogating representaron el 35,67% de la participación del mercado de sensores de imagen infrarroja de grafeno por mecanismo de detección en 2025. Su posición refleja la madurez de las plataformas GFET-punto cuántico. Los absorbentes de puntos cuánticos modulan el voltaje de la puerta del transistor de grafeno y admiten una alta respuesta del detector. Una plataforma a escala de oblea de 200 mm entregó responsividades de 10⁵-10⁶ V/W en el rango de 400-1.800 nm. El mismo trabajo reportó un rendimiento de fabricación del 96%. Esta arquitectura se alinea con los circuitos integrados de lectura CMOS comerciales. Puede fabricarse a temperaturas de proceso de back-end, lo que evita algunos pasos de crecimiento epitaxial utilizados en la producción de arseniuro de indio y galio. Los dispositivos fotovoltaicos también ofrecen una ruta de polarización cero para espectroscopía SWIR de precisión.
Se proyecta que los detectores fototermoeléctricos registrarán la CAGR más alta del 40,74% hasta 2031. Convierten los gradientes térmicos impulsados por infrarrojos en voltaje a través del efecto Seebeck del grafeno. Esto permite la operación sin polarización externa ni voltaje de puerta. Un detector mejorado con plasmones de 2025 en una plataforma de silicio sobre aislante de 150 mm logró un aumento de 3 veces en la responsividad a una longitud de onda de 4,2 µm. También alcanzó una respuesta en frecuencia de 25,6 kHz. Las estructuras de grafeno y nitruro de boro hexagonal también han generado fotocorriente sin polarización a través de asimetría térmica interfacial. Menos componentes de lectura por píxel pueden reducir el costo del conjunto de plano focal. Los dispositivos bolométricos siguen siendo relevantes para usos científicos especializados, pero sus formas de mayor rendimiento necesitan temperaturas por debajo de 12 K.


Por Rango Espectral: La Demanda de MWIR se Acelera a Medida que Madura el Rendimiento Sin Enfriamiento
El infrarrojo de onda corta representó el 32,34% de la participación del mercado de sensores de imagen infrarroja de grafeno por rango espectral en 2025. Es la categoría espectral comercialmente más madura para la imagen de grafeno. El trabajo de Graphenea sobre cámaras SWIR habilitadas por grafeno respalda esta posición.[2]Graphenea, "Grafeno para Cámaras de Infrarrojo de Onda Corta," Graphenea, graphenea.com. Los productos de cámara VIS-SWIR enviados cubren longitudes de onda de 400 a 2.000 nm. Los dispositivos de infrarrojo cercano también muestran un sólido rendimiento técnico. Una heterounión de nanocintas de grafeno y óxido de aluminio sobre silicio logró una responsividad de 159,55 A/W y una detectividad de 2,01 × 10¹² Jones a 1.064 nm bajo una polarización de -6 V. El mismo estudio reportó una responsividad autoalimentada de 8,71 A/W. Estas capacidades respaldan aplicaciones que requieren sensibilidad más allá de la de las cámaras de silicio convencionales.
Se proyecta que el infrarrojo de onda media será la categoría espectral de más rápido crecimiento con una CAGR del 41,89% hasta 2031. La detección de defensa, la detección de gases y el monitoreo industrial respaldan esta perspectiva. Un estudio de 2025 sobre un detector nanohíbrido de 2025 reportó una detectividad a temperatura ambiente de 2,4 × 10¹¹ Jones utilizando puntos cuánticos de HgTe y grafeno. El trabajo abordó las trampas de carga de estados superficiales a través de un enfoque de crecimiento por coalescencia de granos. Los dispositivos flexibles de puntos cuánticos de HgTe y grafeno mantuvieron el rendimiento durante el doblado repetido a un radio de 5,5 mm. El infrarrojo de onda larga sigue siendo técnicamente exigente. Sin embargo, los dispositivos de grafeno y niobato de litio lograron una responsividad de 95,9-187 kV/W a 8,0 y 10,5 µm en sustratos de silicio.
Por Tecnología de Enfriamiento: Las Arquitecturas Sin Enfriamiento Dominan en Todos los Contextos de Despliegue
Los sensores sin enfriamiento representaron el 72,39% del segmento de tecnología de enfriamiento en 2025. Esta participación refleja la capacidad del grafeno para operar a temperatura ambiente. Las estructuras de fotogating GFET-punto cuántico pueden generar ganancia útil sin enfriamiento criogénico. La alta movilidad de portadores en el grafeno ayuda a compensar la menor eficiencia cuántica a temperatura ambiente. La operación sin enfriamiento es importante para las cargas útiles de drones, los extremos frontales automotrices, los equipos de vigilancia portátiles y los instrumentos satelitales con restricciones de energía. Un estudio de 2026 demostró la detección de infrarrojo de onda larga a temperatura ambiente utilizando grafeno suspendido y transistores de efecto de campo piroeléctrico-ferroeléctrico basados en tantalato de litio. El dispositivo logró una detectividad de 1,4 × 10⁹ cm Hz^(1/2) W⁻¹ y un tiempo de respuesta de 51 ms sin enfriamiento activo.
Se proyecta que los sensores enfriados termoeléctricamente crecerán a una CAGR del 41,53% hasta 2031. El enfriamiento Peltier puede reducir la corriente oscura y el ruido en los dispositivos MWIR y LWIR. El método es adecuado para inspección premium, monitoreo ambiental e imagen militar. Ofrece mayor rendimiento sin la infraestructura requerida para el enfriamiento criogénico. Esto lo hace relevante cuando los márgenes de rendimiento son importantes pero la energía del sistema sigue siendo restringida. Los dispositivos de grafeno enfriados criogénicamente conservan un papel en el trabajo científico y espacial. Los fotoconductores de grafeno bicapa han permitido la detección hiperspectral sintonizable entre 12 K y 80 K. Su complejidad operativa limita el uso en equipos compactos de alto volumen.
Por Aplicación: Defensa y Vigilancia Impulsan tanto la Escala como las Especificaciones
Defensa, seguridad y vigilancia representaron el 38,92% del mercado de sensores de imagen infrarroja de grafeno por aplicación en 2025, y se espera que generen la CAGR más rápida del 40,67% durante el período de pronóstico. El segmento influye tanto en las especificaciones del producto como en los requisitos de validación. Los compradores necesitan visión nocturna SWIR, detección de penachos MWIR y detección de banda ancha para la conciencia multidominio. Estos requisitos pueden validar un dispositivo para trabajos comerciales de menor especificación después de la calificación. Un proyecto SBIR del Departamento de Defensa de los Estados Unidos propuso fototransistores ligeros de nanopartículas de grafeno para sensores infrarrojos portados por soldados. La propuesta identificó la producción masiva por CVD y la compatibilidad con CMOS como justificaciones clave. El rendimiento SWIR sin enfriamiento y compacto también se adapta a las cargas útiles de vehículos aéreos no tripulados. La demanda de defensa, por lo tanto, sigue siendo importante para el mercado de sensores de imagen infrarroja de grafeno incluso cuando los ciclos de adquisición son prolongados.
La inspección industrial y la visión artificial forman el segundo grupo de aplicaciones más grande. Las cámaras SWIR pueden identificar humedad, problemas de clasificación y defectos superficiales que las cámaras de silicio no detectan. Los usos relevantes incluyen el procesamiento de alimentos, la inspección de obleas de semiconductores y el envasado farmacéutico. La teledetección y el monitoreo ambiental están ganando atención a medida que el metano y otras emisiones necesitan medición en campo. Los espectrómetros MWIR compactos pueden evitar la carga de enfriamiento de los imagers de gas convencionales. Los usos científicos y médicos incluyen la biosensación con grafeno y la imagen de investigación de banda ancha. Graphenea Semiconductor y Melexis comenzaron a colaborar en 2025 en una plataforma de biosensación GFET sobre CMOS para la detección de biomarcadores de cáncer, el diagnóstico de enfermedades neurológicas e infecciosas y el monitoreo de PFAS. La electrónica de consumo, la detección térmica automotriz y la realidad aumentada siguen siendo oportunidades en etapa temprana con mayores volúmenes unitarios prospectivos.
Análisis Geográfico
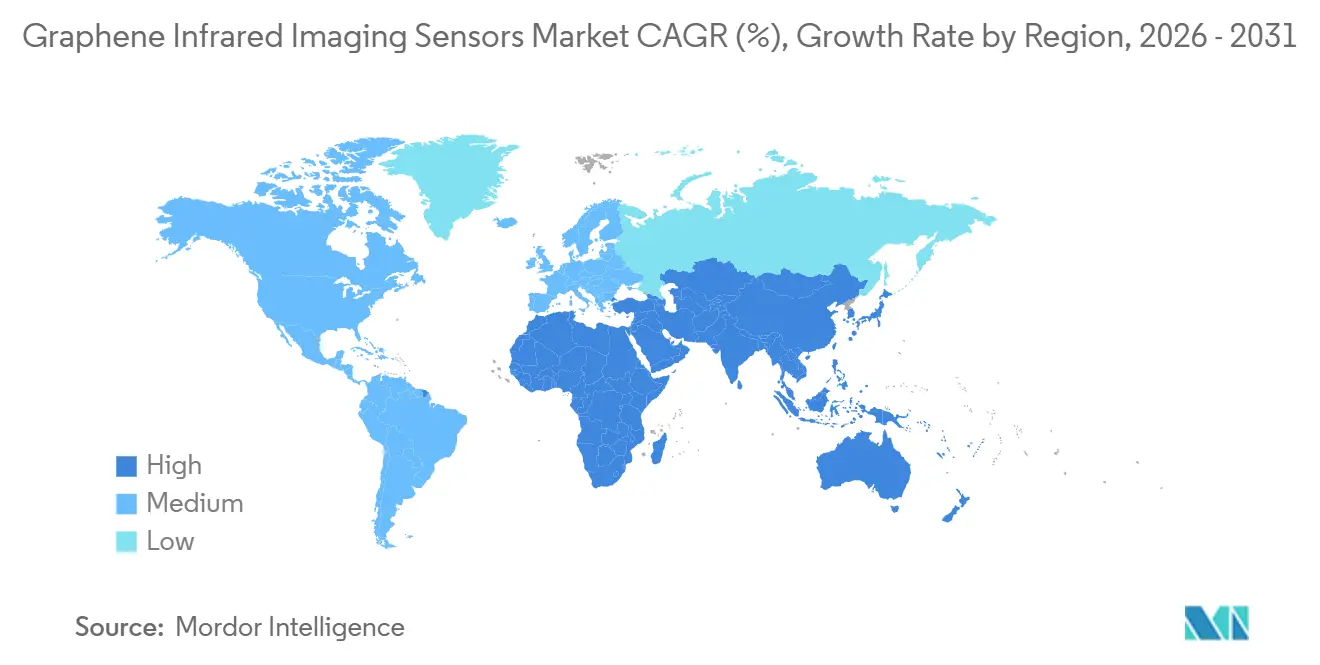
Asia-Pacífico representó el 34,65% de la participación regional en 2025 y se proyecta que crecerá a una CAGR del 41,12% hasta 2031. China tiene una base de investigación sustancial en arquitecturas infrarrojas de grafeno, incluidos chips integrados en guías de onda y sensores mejorados con cristales fotónicos. Corea del Sur está construyendo capacidad de fabricación de grafeno compartida cerca de POSTECH a través de la Fundición K-Grafeno de Pohang, con KRW 14,3 mil millones (USD 10,4 millones) en apoyo para 2026-2030. La modernización de la defensa de India también respalda la demanda de módulos SWIR y MWIR compatibles localmente. Estas condiciones hacen de la región tanto una importante base de clientes como una ubicación de suministro emergente.
América del Norte y Europa siguen siendo centrales en el lado de la oferta tecnológica. Los programas de investigación del Departamento de Defensa de América del Norte y los premios SBIR proporcionan un camino desde la investigación universitaria hasta la calificación de defensa. Paragraf opera en las dos regiones y recaudó 55 millones de USD en una ronda Serie C de 2025, incluidos 35 millones de USD de Mubadala Capital. Europa tiene un ecosistema integrado que abarca proyectos de Graphene Flagship, la Línea Piloto 2D de AMO y la actividad de producción finlandesa de Emberion. Alemania, el Reino Unido, España, Francia y Finlandia albergan cada uno organizaciones comercialmente activas en la detección infrarroja de grafeno.
América del Sur, Oriente Medio y África representan una parte más pequeña pero cambiante del mercado de sensores de imagen infrarroja de grafeno. Brasil tiene la base de investigación en fotónica más desarrollada de la región a través de instituciones vinculadas al INPE y programas universitarios de óptica, pero no se había establecido ninguna capacidad de producción comercial de sensores infrarrojos de grafeno a partir de 2026. Oriente Medio se está desarrollando como un centro de inversión y adquisición en lugar de un centro de fabricación. La expansión planificada de Paragraf en los Emiratos Árabes Unidos con Mubadala apunta a este papel.[3]Paragraf, "Paragraf Cierra una Ronda de Financiación Serie C de 55 Millones de USD," Paragraf, paragraf.com. Arabia Saudita y los Emiratos Árabes Unidos son compradores potenciales de sistemas de imagen para vigilancia y seguridad fronteriza. África puede proporcionar demanda futura para aplicaciones agrícolas, ambientales y de monitoreo de recursos.

Panorama Competitivo
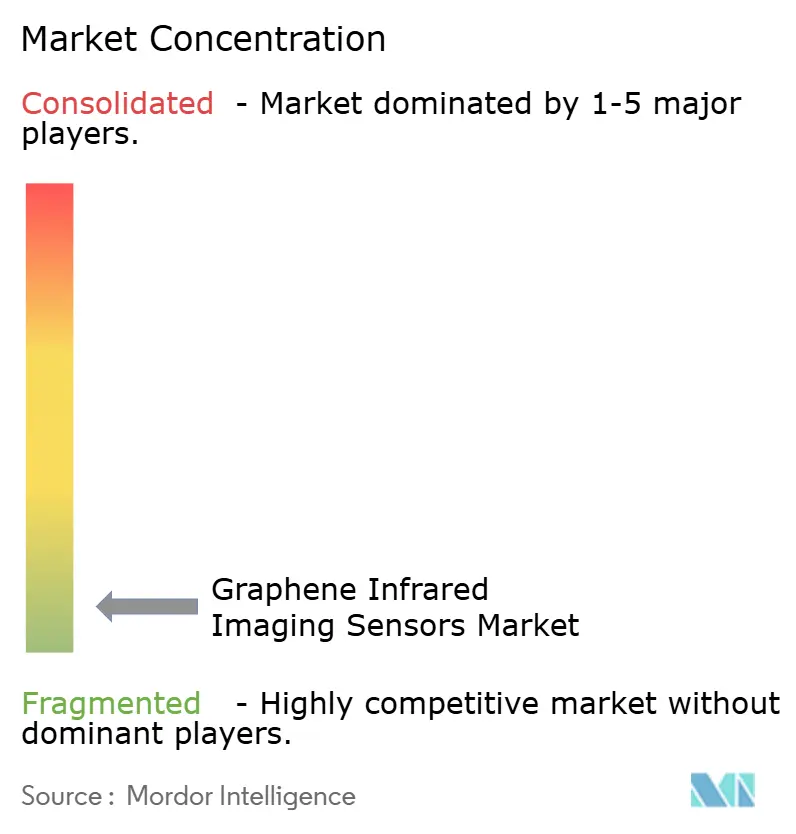
El mercado de sensores de imagen infrarroja de grafeno está muy fragmentado, sin que ninguna empresa domine cada tipo de detector, rango espectral y aplicación. Emberion Oy y PhovIR Technologies representan desarrolladores especializados de sensores de grafeno. Graphenea Semiconductor y AMO GmbH combinan actividad de dispositivos propietarios con servicios de grafeno sobre oblea y desarrollo. Los grupos ocupan diferentes posiciones comerciales, aunque pueden competir por los diseños ganadores de cámaras SWIR posteriores. Graphenea, AMO y Emberion publicaron conjuntamente resultados sobre la plataforma GFET-punto cuántico de 200 mm en 2025. Su trabajo conjunto muestra cómo la infraestructura de fabricación compartida puede coexistir con la competencia de productos.
Los proveedores establecidos de sensores de defensa tienen registros de calificación, acceso a clientes y capacidades de integración de sistemas. Estos activos pueden ser decisivos en las adquisiciones reguladas si los proveedores desarrollan o licencian tecnología de grafeno. Emberion se ha diferenciado a través de un empaquetado patentado a nivel de oblea orientado a la producción SWIR de menor costo.[4]Emberion Oy, "Emberion Presentará las Capacidades de Nuevas Variantes Espectrales, Específicamente Optimizadas para la Detección de Láser," Emberion, emberion.com. Paragraf produjo su primera oblea de grafeno de 6 pulgadas sobre silicio en su instalación de Huntingdon en 2025. El logro respalda un mayor rendimiento y una alineación más estrecha con la infraestructura de fabricación de 6 pulgadas establecida.
Los servicios de oblea multiproyecto de AMO ofrecen ejecuciones de fabricación compartidas. La actividad de patentes está aumentando en torno a las estructuras de detectores GFET-punto cuántico y los diseños infrarrojos sin enfriamiento relacionados. Persiste una brecha para módulos estandarizados con especificaciones eléctricas y ópticas definidas, lo que podría reducir el trabajo de integración para los compradores industriales y automotrices. Attollo Engineering y Quantum Science están persiguiendo aplicaciones de nicho en SWIR extendido y detección de fotones de precisión.
Líderes de la Industria de Sensores de Imagen Infrarroja de Grafeno
Graphenea Semiconductor SL
Emberion Limited
AMO GmbH
Paragraf Limited
PhovIR Technologies Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Milrem Robotics y Hanwha Systems formalizaron la integración de cargas útiles de imagen electroóptica e infrarroja, matrices de radar y sistemas de guerra electrónica en plataformas de vehículos terrestres no tripulados autónomos en la exposición de defensa Eurosatory en París, señalando una creciente demanda a nivel de sistemas de módulos de imagen IR compactos en plataformas de defensa autónomas que beneficia directamente a los proveedores de sensores SWIR de grafeno que apuntan a cargas útiles con restricciones de tamaño, peso y energía.
- Febrero de 2026: AMO GmbH abrió el registro para la 4.ª ejecución de oblea multiproyecto bajo la iniciativa de Línea Piloto 2D de la UE, ofreciendo prototipado de sensores basados en GFET con capacidades de integración de sensores Hall a tarifas reducidas de participación de costos, con una fecha límite de registro del 29 de mayo de 2026.
- Diciembre de 2025: Paragraf produjo la primera oblea de grafeno de 6 pulgadas sobre un sustrato de silicio en su nueva instalación de fabricación de Huntingdon en Cambridgeshire, considerada como una primicia mundial para los GFET de crecimiento directo sobre silicio en este tamaño de oblea, lo que permite un mayor rendimiento, una uniformidad mejorada y una alineación más estrecha con la infraestructura de obleas de 6 pulgadas de las fundiciones de semiconductores establecidas.
- Noviembre de 2025: Graphenea Semiconductor y Melexis anunciaron una colaboración estratégica para desarrollar y evaluar una plataforma de biosensación integrada GFET sobre CMOS orientada a la detección de biomarcadores de cáncer, el diagnóstico de enfermedades neurológicas e infecciosas y la detección ambiental de compuestos PFAS.


Alcance del Informe del Mercado Global de Sensores de Imagen Infrarroja de Grafeno
El mercado de sensores de imagen infrarroja de grafeno se refiere al mercado de sensores de imagen que utilizan materiales basados en grafeno para detectar y capturar radiación infrarroja en diversas aplicaciones, incluidas defensa, seguridad, inspección industrial, atención médica y electrónica de consumo.
El Informe del Mercado de Sensores de Imagen Infrarroja de Grafeno está Segmentado por Mecanismo de Detección (Detectores Fotovoltaicos, Detectores Fototermoeléctricos, Detectores Fotoconductores/Fotogating y Detectores Bolométricos), Rango Espectral (Infrarrojo Cercano (NIR), Infrarrojo de Onda Corta (SWIR), Infrarrojo de Onda Media (MWIR) e Infrarrojo de Onda Larga (LWIR)), Tecnología de Enfriamiento (Sin Enfriamiento, Enfriado Termoeléctricamente y Enfriado Criogénicamente), Aplicación (Inspección Industrial y Visión Artificial, Defensa, Seguridad y Vigilancia, Teledetección y Monitoreo Ambiental, Científico y Médico y Otras Aplicaciones) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Detectores Fotovoltaicos |
| Detectores Fototermoeléctricos |
| Detectores Fotoconductores / de Fotogating |
| Detectores Bolométricos |
| Infrarrojo Cercano (NIR) |
| Infrarrojo de Onda Corta (SWIR) |
| Infrarrojo de Onda Media (MWIR) |
| Infrarrojo de Onda Larga (LWIR) |
| Sin Enfriamiento |
| Enfriado Termoeléctricamente |
| Enfriado Criogénicamente |
| Inspección Industrial y Visión Artificial |
| Defensa, Seguridad y Vigilancia |
| Teledetección y Monitoreo Ambiental |
| Científico y Médico |
| Otras Aplicaciones |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
| Por Mecanismo de Detección | Detectores Fotovoltaicos | ||
| Detectores Fototermoeléctricos | |||
| Detectores Fotoconductores / de Fotogating | |||
| Detectores Bolométricos | |||
| Por Rango Espectral | Infrarrojo Cercano (NIR) | ||
| Infrarrojo de Onda Corta (SWIR) | |||
| Infrarrojo de Onda Media (MWIR) | |||
| Infrarrojo de Onda Larga (LWIR) | |||
| Por Tecnología de Enfriamiento | Sin Enfriamiento | ||
| Enfriado Termoeléctricamente | |||
| Enfriado Criogénicamente | |||
| Por Aplicación | Inspección Industrial y Visión Artificial | ||
| Defensa, Seguridad y Vigilancia | |||
| Teledetección y Monitoreo Ambiental | |||
| Científico y Médico | |||
| Otras Aplicaciones | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sensores de imagen infrarroja de grafeno?
El mercado de sensores de imagen infrarroja de grafeno fue valorado en 40,16 millones de USD en 2025 y se estima en 54,91 millones de USD en 2026. Se prevé que alcance 276,59 millones de USD en 2031. El mercado de sensores de imagen infrarroja de grafeno está pasando de la producción piloto hacia un uso comercial más amplio.
¿Qué tasa de crecimiento se pronostica para los sensores de imagen infrarroja de grafeno?
Se prevé que la categoría crezca a una CAGR del 38,18% de 2026 a 2031. El mercado de sensores de imagen infrarroja de grafeno está respaldado por el procesamiento de obleas compatible con CMOS y la demanda de detección sin enfriamiento.
¿Qué mecanismo de detección crece más rápido?
Se proyecta que los detectores fototermoeléctricos crecerán a una CAGR del 40,74% hasta 2031 porque su operación sin polarización se adapta a dispositivos de bajo consumo.
¿Por qué son importantes los sensores infrarrojos de grafeno sin enfriamiento?
Los sensores sin enfriamiento representaron el 72,39% de la participación en 2025 y pueden reducir los requisitos de enfriamiento, energía y peso en drones, vehículos y equipos portátiles.
¿Qué región lidera la demanda de sensores de imagen infrarroja de grafeno?
Asia-Pacífico representó el 34,65% de la participación en 2025 y se proyecta que crecerá a una CAGR del 41,12% hasta 2031. El mercado de sensores de imagen infrarroja de grafeno en la región está respaldado por actividades de investigación, fabricación y adquisición.
¿Qué aplicaciones respaldan la adopción de sensores infrarrojos de grafeno?
Defensa, seguridad y vigilancia representaron el 38,92% de la participación en 2025, mientras que la visión artificial, la inspección, la teledetección y las aplicaciones médicas proporcionan demanda adicional.
Última actualización de la página el:



