
グラフト化ポリオレフィン市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 4.38 十億米ドル |
| 市場規模 (2032) | 5.56 十億米ドル |
| 成長率 (2027 - 2032) | 4.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグラフト化ポリオレフィン市場分析
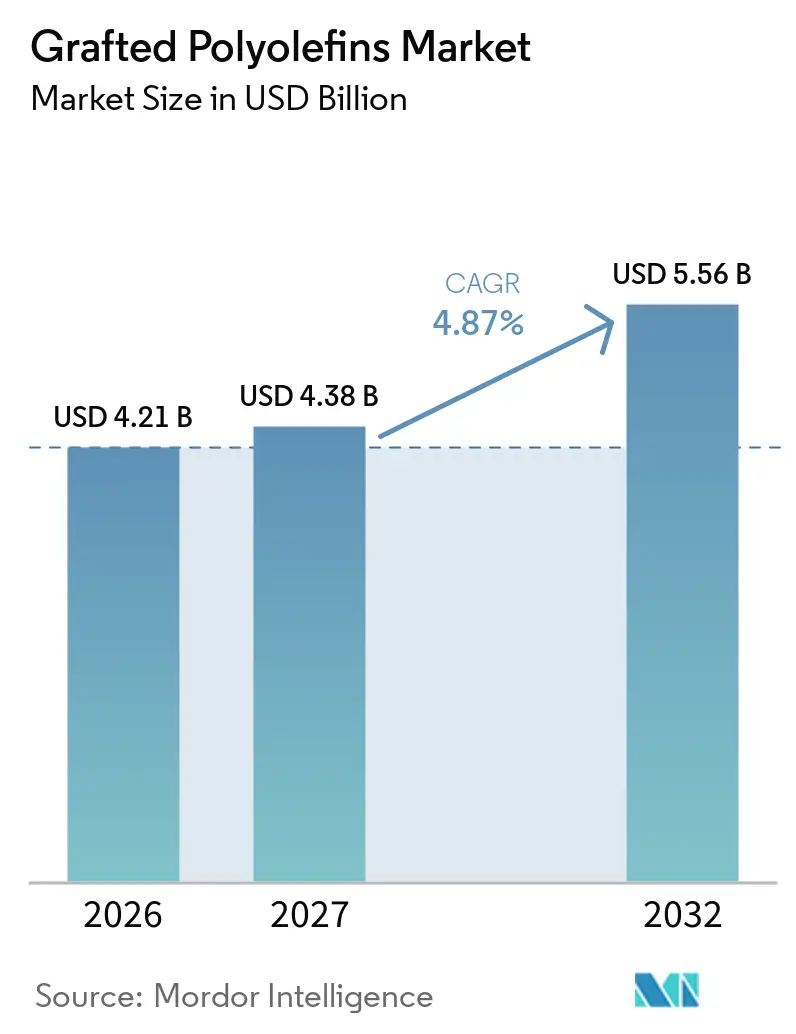
グラフト化ポリオレフィン市場規模は2026年に4.21 ビリオン 米ドルと評価され、2027年の4.38 ビリオン 米ドルから2032年には5.56 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.87%です。グラフト化ポリオレフィン市場は、多層フィルム、ポリマーコンパウンド、コーティング部品において、そのままでは分離してしまう材料を接合する必要性によって支えられています。需要はまた、軽量化された車両設計や、バリア層を必要とする包装形態からも恩恵を受けています。循環材料目標は、混合リサイクルポリエチレンおよびポリプロピレンストリームの性能を向上させる相溶化剤の需要を高めています。生産者は、リサイクル向け、自動車コンパウンド向け、および要求の厳しいフィルム用途向けに設計されたグレードによって差別化を図っています。アジア太平洋地域は、ポリマー加工、自動車製造、包装変換、および新たな石油化学設備を組み合わせているため、グラフト化ポリオレフィン市場の中心であり続けています。
主要レポートのポイント
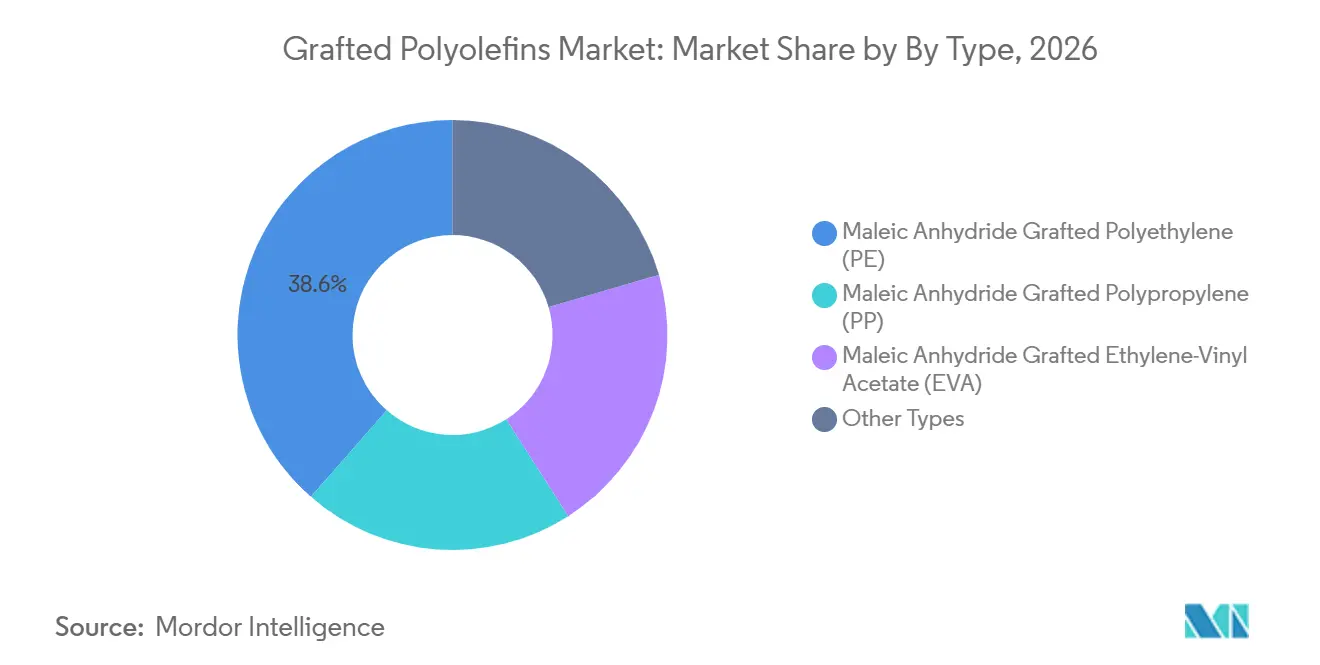
- タイプ別では、無水マレイン酸グラフト化ポリエチレン(PE)が2026年のグラフト化ポリオレフィン市場シェアの38.56%を占め、無水マレイン酸グラフト化ポリプロピレン(PP)は2032年にかけてCAGR 5.21%で拡大すると予測されています。
- 用途別では、接着促進が2026年のグラフト化ポリオレフィン市場シェアの31.12%を占め、相溶化は2032年にかけてCAGR 5.34%で拡大すると予測されてます。
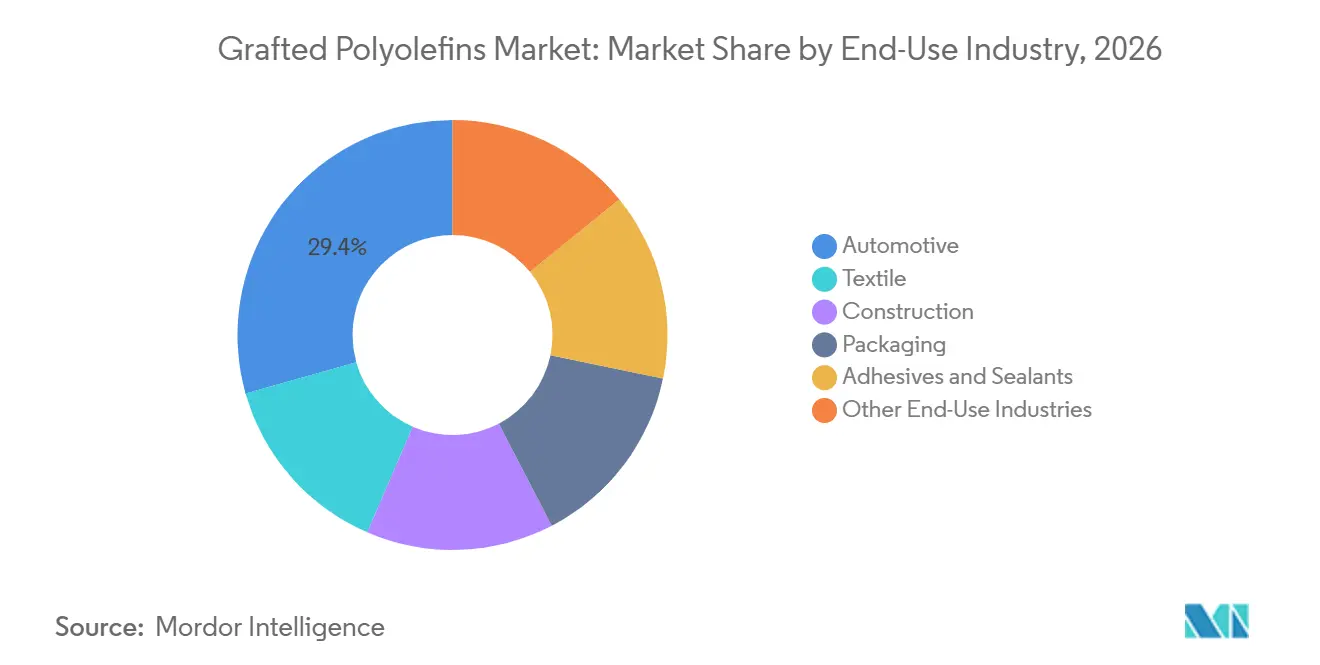
- 最終用途産業別では、自動車が2026年のグラフト化ポリオレフィン市場シェアの29.38%を占め、2032年にかけてCAGR 5.86%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年のグラフト化ポリオレフィン市場シェアの45.86%を占め、2032年にかけてCAGR 5.73%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車の軽量化とEV材料代替 | +1.8% | 中国、ドイツ、韓国を中心とした世界規模 | 長期(4年以上) |
| 多層包装とタイ層需要 | +1.2% | 世界規模;アジア太平洋および北米で最も強い | 中期(2~4年) |
| リサイクルポリオレフィンの相溶化 | +0.9% | EU主導、北米およびアジア太平洋に波及 | 中期(2~4年) |
| アジア太平洋におけるプラスチック加工の拡大 | +0.6% | アジア太平洋中心;中東・アフリカおよび南米に波及 | 長期(4年以上) |
| 反応性押出のデジタル制御 | +0.3% | 世界規模、当初は欧州および北米に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車の軽量化とEV材料代替
電気自動車の普及により、ポリプロピレンとガラス繊維およびその他の極性フィラーを結合する材料への需要が高まっています。世界の電気自動車販売台数は2025年に2,000万台を超え、世界の自動車販売台数の25%以上を占めました[1]。無水マレイン酸グラフト化ポリエチレンおよびポリプロピレンは、バッテリーエンクロージャー、アンダーボディシールド、高電圧コネクターハウジング内の接合を支援します。電気自動車は同等の内燃機関車よりも多くのポリマーコンポジットを使用しており、車両あたりのグラフト化材料需要を高めています。グラフト化ポリプロピレンはセルロース系繊維とポリマーマトリックスの間の接合を改善できるため、天然繊維内装パネルにも関連する機会が生まれています。したがって、グラフト化ポリオレフィン市場は、車両プログラムが金属部品から強化または再生ポリマーアセンブリへと移行する際に恩恵を受けます。
多層包装とタイ層需要
多層フレキシブル包装は、食品パックがしばしば酸素および水分バリアを必要とするため、主要な用途となっています。無水マレイン酸グラフト化ポリエチレンは、ポリオレフィン基材とエチレンビニルアルコール(EVOH)またはポリアミドバリア層の間のタイ層として使用されます。この化学反応は低い層添加量でも有効であり、熱処理を通じてパックの完全性に影響を与えます。規則(EU)2025/40は、2030年からプラスチック包装に対してリサイクル含有量要件を設定しており、包装カテゴリーによって10%から35%の範囲で、2040年にはより高い要件が課されます[2]。これらの要件は、バリア性能、リサイクル含有量、および後の分離のバランスを取ることができるフィルム構造に関する研究を支援します。LyondellBasell Industries Holdings B.V.は2025年に、延伸フィルム用途向けのタイ層グレードであるPlexar PX3990をポートフォリオに追加しました。
リサイクルポリオレフィンの相溶化
混合ポリエチレンおよびポリプロピレンのリサイクル材は、2つの相が効果的に結合しない場合、強度と耐衝撃性が低下することがあります。2025年に発表された研究では、2.5重量%という低い添加量でポリエチレンとポリプロピレンのブレンドを相溶化するグラフト共重合体ルートが説明されています。グラフト化ポリオレフィンはこれらのポリマー間の不一致を低減し、リサイクルブレンドの使用可能な品質を向上させることができます。グラフト化ポリオレフィン市場は、リサイクル含有量目標が規制適用前に相溶化剤グレードを認定する実際的な理由を生み出すため、この需要から恩恵を受けます。豊田合成は2026年に、使用済み車両から回収したポリプロピレンを50%超のポストコンシューマーリサイクル含有量で新しい自動車部品に使用する水平リサイクル技術を報告しました。同様の材料ニーズは、機械的リサイクルから一部の化学的リサイクルフィードストックの準備工程にまで及びます。
アジア太平洋におけるプラスチック加工の拡大
アジア太平洋は2026年のグラフト化ポリオレフィン市場シェアの45.86%を占め、その広範なポリマー加工基盤によって支えられています。新たな上流設備は、ポリオレフィン生産に使用されるエチレンおよびプロピレンへの現地アクセスを改善できます。BASFは2025年10月に、年間エチレン生産能力100万メトリックトンのスチームクラッカーを含む湛江Verbundサイトのスチームクラッカーおよび下流プラントの機械的完工に達しました。現地での供給量の増加は、無水マレイン酸グラフト化ポリプロピレンおよびポリエチレングレードを配合するコンパウンダーを支援できます。中国、日本、韓国、インド、およびASEAN市場はそれぞれ、自動車、電子機器、包装、フィルム変換の異なる組み合わせを通じて需要を加えています。プロセス監視と押出制御の強化は、より高性能なグレードへと移行しているプラントの一貫性を向上させることもできます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 配合コストプレミアムと原料価格変動 | -0.5% | 界規模、欧州および北東アジアで最も深刻 | 短期(2年以内) |
| OEM認定・検証サイクルの長期化 | -0.4% | 世界規模;主に自動車および航空宇宙の最終用途に影響 | 長期(4年以上) |
| リサイクル材組成の変動とプロセス安定性 | -0.3% | EUおよび北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
配合コストプレミアムと原料価格変動
グラフト化グレードは、機能化とより厳格なプロセス制御を必要とするため、ベースポリオレフィンよりもコストが高くなります。コスト差は無水マレイン酸価格およびノルマルブタンとベンゼンの原料市場に影響されます。地域的な設備変化、貿易フロー、または上流需要の変化は、依然として特殊グレードの契約に影響を与える可能性があります。無水マレイン酸を輸入する生産者は、下流顧客が固定価格供給契約を要求する場合、柔軟性が低くなります。したがって、グラフト化ポリオレフィン市場は、最終用途需要が安定していても、不均一なマージンに直面することがあります。
OEM認定・検証サイクルの長期化
自動車顧客は、長期熱老化、紫外線耐性、寸法安定性、衝突性能試験を通じて新しいポリマーグレードを評価します。このプロセスは自動車用途で24~36ヶ月かかることがあります。このタイミングにより、新しいバッテリーエンクロージャーおよびコネクターグレードの成長が遅れます。デュアルソーシング要件は、同じ材料に対して別の認定サプライヤーが必要になる場合があるため、課題を増大させます。確立された生産者がすでに車両プラットフォーム全体で承認を持っている場合、小規模サプライヤーは不利な立場に置かれることがあります。包装グレード材料は認定サイクルが短いため、より速く動くことができ、グラフト化ポリオレフィン市場がリサイクル関連の包装需要をより早く取り込むことを可能にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
無水マレイン酸グラフト化ポリエチレン(PE)が売上をリード、無水マレイン酸グラフト化ポリプロピレン(PP)が拡大無水マレイン酸グラフト化ポリエチレンは2026年のグラフト化ポリオレフィン市場シェアの38.56%を占めました。その接着特性は、多層フィルムのタイ層、ケーブルジャケット、および無機充填ポリオレフィンコンパウンドを支援します。包装構造に使用されるEVOHおよびポリアミドバリア層と相溶性があります。その低い融点は、幅広い既設の共押出設備にも適しています。無水マレイン酸グラフト化エチレン酢酸ビニルは、低温柔軟性を必要とする用途に対応します。そのエステル含有量は、ホットメルト接着剤および特殊ラミネートにおける極性基材への接合を改善できます。その他のタイプには、機能化ポリオレフィンエラストマーおよびシラングラフトグレードが含まれます。これらの材料は電線・ケーブル製品および水分架橋用途に使用されます。
無水マレイン酸グラフト化ポリプロピレンは最も成長が速いタイプであり、そのグラフト化ポリオレフィン市場規模は2032年にかけてCAGR 5.21%で拡大すると予測されています。その高い使用温度は、ガラス繊維および無機強化ポリプロピレンコンパウンドへの使用を支援します。これらのコンパウンドは、自動車構造部品、エンジンルームシステム、およびバッテリーエンクロージャーに関連しています。この材料はまた、車両内装パネルにおける天然繊維とポリプロピレンの不一致を橋渡しすることもできます。COACE Chemical Company Limitedは、CHINAPLAS 2026においてポリプロピレングラフト無水マレイン酸(PP-g-MAH)を発表し、自動車、包装、建設顧客向けに配合コンサルテーションを提供しました。グラフト共重合体に関する2025年のアメリカ化学会(ACS)の研究は、リサイクルポリエチレンおよびポリプロピレンブレンドにおける相溶性に関する継続的な研究を支援します。これにより、ポリプロピレン系グラフトグレードは車両コンパウンドとリサイクル材料用途の両方に露出します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
接着促進が売上をリード、相溶化がより速く拡大接着促進は2026年のグラフト化ポリオレフィン市場シェアの31.12%を占めました。共押出包装フィルムおよび塗装自動車外装パネルにおいて引き続き重要です。これらの用途では、材料はポリオレフィン基材とより極性の高い層または仕上げを接続するのに役立ちます。接合は、建設および特殊工業製品向けのホットメルト接着剤およびラミネート接着剤における関連用途です。溶剤系接着剤に対するより厳しい規制は、ポリマー配合に基づく代替品への関心を支援します。耐衝撃性改良は、より優れた低温靭性を必要とするポリアミドおよびポリプロピレンシステムにグラフト化ポリオレフィンエラストマーを使用します。電線・ケーブルカップリング、木材プラスチック複合材、および繊維接合はその他の用途に含まれます。これらの用途は、包装および自動車部品を超えてアドレス可能なベースを広げます。
相溶化は最も成長が速い用途であり、グラフト化ポリオレフィン市場規模は2032年にかけてCAGR 5.34%で拡大すると予測されています。規則(EU)2025/40は、プラスチック包装におけるリサイクル含有量に対する明確な方向性を確立しています。混合ポストコンシューマーポリエチレンおよびポリプロピレンストリームは、より一貫した性能を達成するためには化学的サポートが必要です。グラフト化相溶化剤は、そうでなければ分離するポリマー相間の接合を改善するため、工業的スループットで実行可能な選択肢です。この用途は、確立された機械的リサイクルだけでなく、一部の化学的リサイクル準備工程にも適用されます。したがって、需要はリサイクル材料の量だけでなく、コンバーターが要求する品質レベルにも関連しています。グラフト化ポリオレフィン市場は、より高付加価値のリサイクル用途が単純なダウンサイクリングを超えて進むにつれて恩恵を受ける位置にあります。
最終用途産業別:
自動車が規模と成長速度を兼ね備える自動車は2026年の市場シェアの29.38%を占め、2032年にかけてCAGR 5.86%で成長すると予測されています。電気自動車部品は、バッテリーエンクロージャー、高電圧コネクター、熱管理システム、および構造サブフレームに強化ポリプロピレンを使用しま。日本の環境研究・保全機構は2025年に、自動車内装部品は現行の自動車規格の下で技術的に最大25%のリサイクルポリプロピレンを使用できると述べました。これは、自動車用途内での相溶化のより広い役割を支援します。材料は厳格な機能的および安全要件を満たす必要があるため、認定要件は引き続き重要です。
包装は、食品、医薬品、および工業用途向けの多層フィルムを通じて安定した需要基盤を提供します。タイ層グレードは、異なる特性を持つ材料を組み合わせたフィルムの構造を維持するのに役立ちます。繊維用途は、不織布複合材および技術繊維における繊維からマトリックスへの接合にグラフト化ポリオレフィンを使用します。極性官能基は、これらの材料における染料吸収およびラミネーション接着を支援できます。接着剤およびシーラントは、性能が重要な配合を必要とします。建設用途には、強固な接合とサービス条件への耐性が重要な材料の組み合わせが含まれます。これらの多様な用途は、単一の需要センターへの依存を低減します。また、顧客が標準ベース樹脂ではなくカスタマイズされたグレードを必要とするグラフト化ポリオレフィン市場に機会を生み出します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域グラフト化ポリオレフィン市場
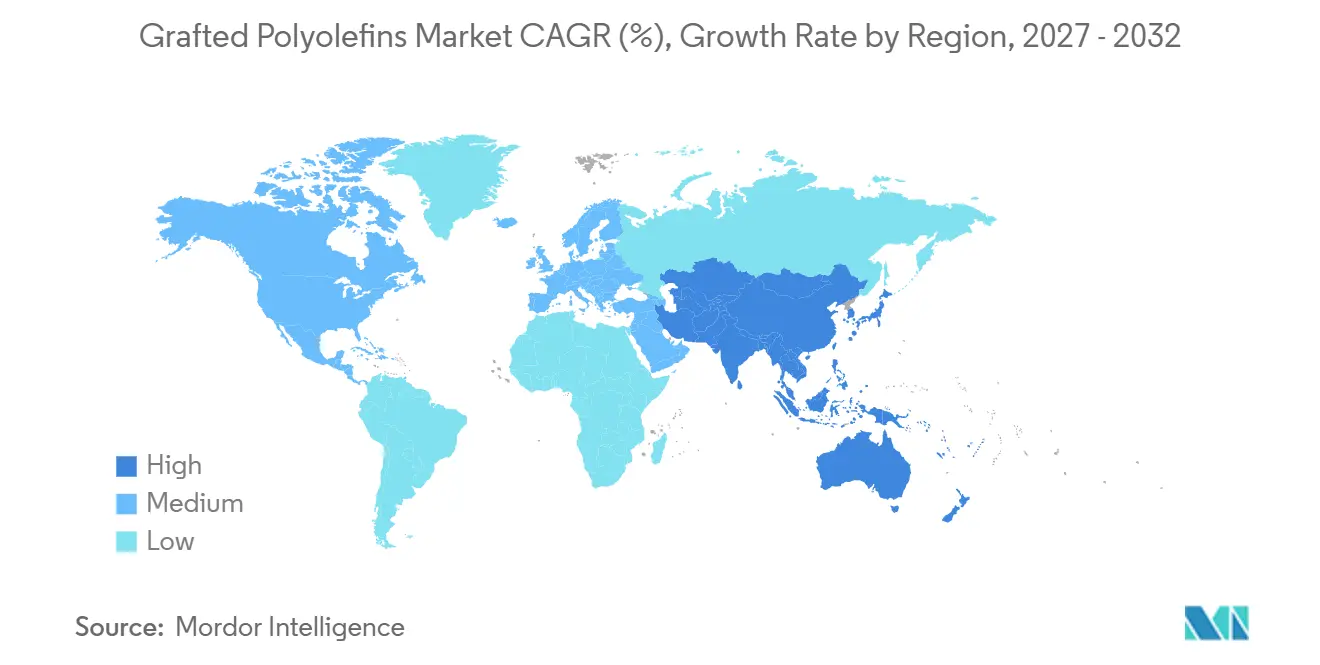
アジア太平洋地域は2026年のグラフト化ポリオレフィン市場シェアの45.86%を占め、2032年にかけて5.73%のCAGRで成長すると予測されている。中国は電気自動車生産、プラスチック加工、ポリマーコンパウンディングの主要拠点である。IEAの報告によれば、中国は世界の電気自動車生産の70%以上を占め、2025年には電気自動車が国内乗用車販売の60%近くに達した。インド、韓国、日本、およびASEAN市場は、自動車、包装、電子機器、高精度フィルム用途を通じて需要を加えている。BASFが完成させた湛江プロジェクトは、同地域の化学基盤を強化している。Guangzhou Lushan New MaterialsやCOACEなどの地場メーカーが中性能グレードで競合する一方、国際サプライヤーは特殊リサイクルおよび電気自動車用途においてポジションを維持している。
南北アメリカグラフト化ポリオレフィン市場
北米は、包装、大型車両生産、リサイクル含有量義務を組み合わせた異なる需要プロファイルを有している。IEAによれば、メキシコの電気自動車生産は2024年に2023年比で2倍となった。これにより、自動車グレード材料の地域サプライチェーンが強化されている。Formosa Plastics USAは、2025年9月にテキサス州ポイントコンフォートにおいて、日本ポリプロピレン株式会社のHorizoneテクノロジーを使用した年産25万メトリックトンのポリプロピレンプラントを稼働させた。これにより、下流コンパウンダーが利用可能なポリプロピレン基盤が拡充される。南米は規模が小さいものの、ブラジルとアルゼンチンが包装および車両組立を通じて新興需要を提供している。
欧州・中東・アフリカグラフト化ポリオレフィン市場
欧州は循環型プラスチックに関する要件によって形成されており、規則(EU)2025/40は2030年以降、プラスチック包装に10%から35%の消費後リサイクル含有量を義務付けている。ドイツ、フランス、イタリア、および英国は、自動車材料仕様において引き続き重要な位置を占めている。北欧諸国は、バイオベースおよび天然繊維複合材料における用途を提供している。Borealis GmbHは2025年9月に、オースリアのシュヴェヒャートにおけるポリプロピレンコンパウンディング能力の拡張・高度化に向けて1億ユーロ超の投資を発表した。新ラインは2026年下半期に稼働開始予定であり、電気自動車の軽量化、リサイクル可能フォーム、およびインフラ用途を対象としている。中東およびアフリカは最も小さい地域であるが、下流の特殊ポリマー投資が包装およびインフラ用パイプにおける初期需要を創出しつつある。
競合環境
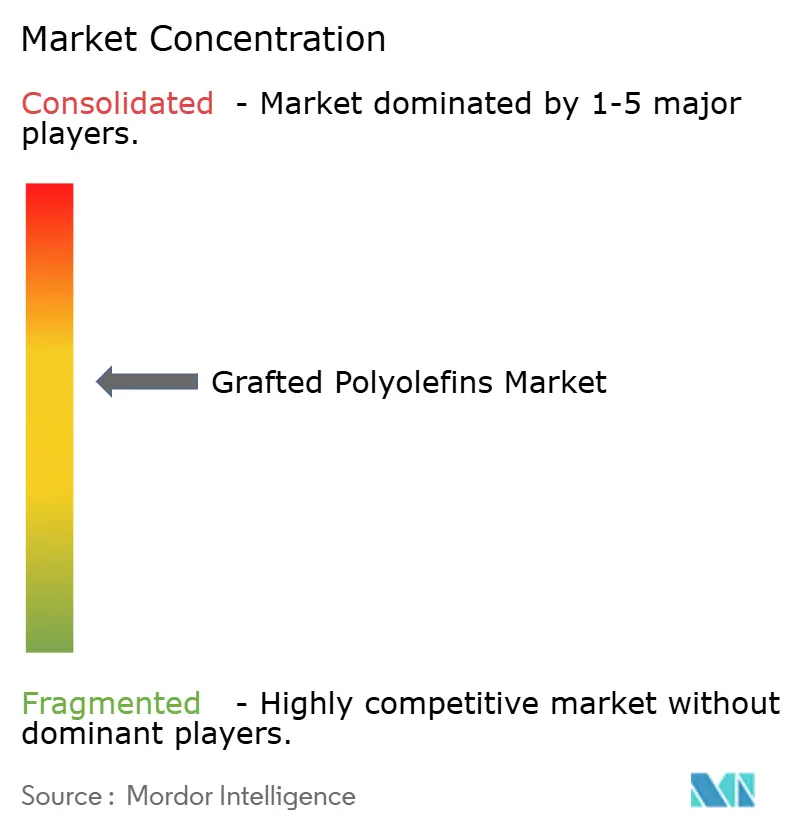
グラフト化ポリオレフィン市場は中程度に集中しており、上位5社にはCLARIANT、Mitsui Chemicals, Inc.、Dow、Arkema、LyondellBasell Industries Holdings B.V.が含まれます。これらのポートフォリオは、自動車部品、多層フィルム、リサイクルポリマーコンパウンドを含む用途に対応しています。COACE Chemical Company Limited、Guangzhou Lushan New Materials、Sanyo Chemical Industries, Ltd.などの地域サプライヤーは、現地サービスとコストポジショニングを通じて競争しています。これにより、グローバルサプライヤーは検証済みの性能、より広い承認、または専門的な技術サポートを必要とする用途に集中しています。
製品およびプロセス開発は、グラフト化ポリオレフィン市場における競争の中心です。Dowは2025年10月に、グラフト化ポリオレフィンの黄変を低減するためにメチルまたはジメチル無水マレイン酸を使用するプロセスについて米国特許出願を行いました。この品質問題は、自動車内装トリムおよび医療用途において重要です。CLARIANTは2025年6月に、ポリオレフィン押出向けのPFAS(ペルフルオロアルキル物質およびポリフルオロアルキル物質)フリーポリマー加工助剤ラインであるAddWorks PPAを発売しました。The Compound Companyは、添加剤のみを販売するのではなく、グラフト化ポリオレフィンを含む完成コンパウンドを販売するという関連モデルを代表しています。このアプローチは、材料化学と配合作業の両方から価値を獲得できます。
LyondellBasell Industries Holdings B.V.は2025年6月に、欧州戦略評価の一環として4つの欧州オレフィンおよびポリオレフィン資産をAEQUITAに売却することに合意しました。この動きは、技術集約型および高付加価値製品への重点を反映しています。LyondellBasell Industries Holdings B.V.はまた、中国の新コンプレックス向けに陝西煤業化工集団(SHCCIG)、榆林化学に複数のポリオレフィン技術をライセンス供与しました。Mitsui Chemicals, Inc.、出光興産、および住友化学は2025年12月に、住友化学のポリプロピレンおよび直鎖状低密度ポリエチレン事業をプライムポリマーに統合する最終合意書に署名しました。これらの動きは、ポートフォリオの選択、ライセンス供与、およ国内統合が競争環境を形成していることを示しています。グラフト化ポリオレフィン市場は、主要な国際サプライヤー間で中程度に集中したままであり、地域の専門業者は現地および中程度の性能用途において関連するポジションを維持しています。
グラフト化ポリオレフィン産業リーダー
-
CLARIANT
-
Mitsui Chemicals, Inc.
-
Dow
-
Arkema
-
LyondellBasell Industries Holdings B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
グラフト化ポリオレフィン市場 このレポートでカバーされる企業
- Arkema
- BASF
- Borealis GmbH
- CLARIANT
- COACE Chemical Company Limited
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Guangzhou Lushan New Materials
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals, Inc.
- Polyram Plastic Industries Ltd.
- Sanyo Chemical Industries, Ltd.
- The Compound Company
最近の産業開発事情 グラフト化ポリオレフィン市場
- 2026年5月:COACE Chemical Company Limitedは、CHINAPLAS 2026においてPP-g-MAH(無水マレイン酸グラフト化ポリプロピレン)およびPOE-g-MAH(無水マレイン酸グラフト化ポリオレフィンエラストマー)製品を、カスタマイズされた相溶化剤、靭性付与剤、およびカップリング剤とともに展示しました。これらの製品は、プラスチックコンパウンドにおけるポリマーと他の材料間の接着性と相溶性を改善することにより、グラフト化ポリオレフィン市場を支援します。
- 2026年1月:Arkemaはシンガポールで新しいRilsan Clear透明ポリアミドユニットの操業を成功裏に開始しました。これは約2,000万米ドルの投資であり、この材料のグローバル生産能力を3倍にしました。この拡張は、要求の厳しい自動車、医療、および工業用途において機能化ポリオレフィンと並んで使用される高性能ポリマーの供給を強化することにより、グラフト化ポリオレフィン市場を支援します。
グローバルグラフト化ポリオレフィン市場レポートの範囲
グラフト化ポリオレフィンは、接着性、相溶性、および界面接合を改善するためにポリマー鎖に官能基を化学的に付加することによって製造された変性ポリオレフィン材料です。これらは、様々な産業用途にわたるポリマーブレンド、多層構造、および複合材料の性能を向上させるために使用されます。
グラフト化ポリオレフィン市場は、タイプ別、用途別、最終用途産業別、および地域別にセグメント化されています。タイプ別では、市場は無水マレイン酸グラフト化ポリエチレン(PE)、無水マレイン酸グラフト化ポリプロピレン(PP)、無水マレイン酸グラフト化エチレン酢酸ビニル(EVA)、およびその他のタイプにセグメント化されています。用途別では、市場は接着促進、接合、相溶化、耐衝撃性改良、およびその他の用途にセグメント化されています。最終用途産業別では、市場は自動車、包装、繊維、接着剤およびシーラント、建設、およびその他の最終用途産業にセグメント化されています。レポートはまた、15カ国にわたるグラフト化ポリオレフィンの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 無水マレイン酸グラフト化ポリエチレン(PE) |
| 無水マレイン酸グラフト化ポリプロピレン(PP) |
| 無水マレイン酸グラフト化エチレン酢酸ビニル(EVA) |
| その他のタイプ |
| 接着促進 |
| 接合 |
| 相溶化 |
| 耐衝撃性改良 |
| その他の用途 |
| 自動車 |
| 包装 |
| 繊維 |
| 接着剤およびシーラント |
| 建設 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 無水マレイン酸グラフト化ポリエチレン(PE) | |
| 無水マレイン酸グラフト化ポリプロピレン(PP) | ||
| 無水マレイン酸グラフト化エチレン酢酸ビニル(EVA) | ||
| その他のタイプ | ||
| 用途別 | 接着促進 | |
| 接合 | ||
| 相溶化 | ||
| 耐衝撃性改良 | ||
| その他の用途 | ||
| 最終用途産業別 | 自動車 | |
| 包装 | ||
| 繊維 | ||
| 接着剤およびシーラント | ||
| 建設 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
グラフト化ポリオレフィン市場の規模はどのくらいですか?
グラフト化ポリオレフィン市場規模は2026年に4.21 ビリオン 米ドルと評価され、2027年の4.38 ビリオン 米ドルから2032年には5.56 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.87%です。
2032年にかけて最も速く拡大すると予測される製品タイプはどれですか?
無水マレイン酸グラフト化ポリプロピレン(PP)は、強化ポリプロピレンコンパウンドおよびリサイクル用途に支えられ、2032年にかけてCAGR 5.21%で拡大すると予測されています。
グラフト化ポリオレフィンが包装に使用される理由は何ですか?
多層フィルムにおいてポリオレフィン層とエチレンビニルアルコール(EVOH)またはポリアミドバリアを接合するのに役立ち、パックの完全性と材料性能を支援します。
リサイクル用途における需要を促進しているものは何ですか?
リサイクル含有量規制と、混合ポリエチレンおよびポリプロピレンストリームの性能低下が、相溶化剤の使用を支援しています。