
Taille et part du marché des polyoléfines greffées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.38 Milliards de dollars |
| Taille du Marché (2032) | 5.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.87 % |
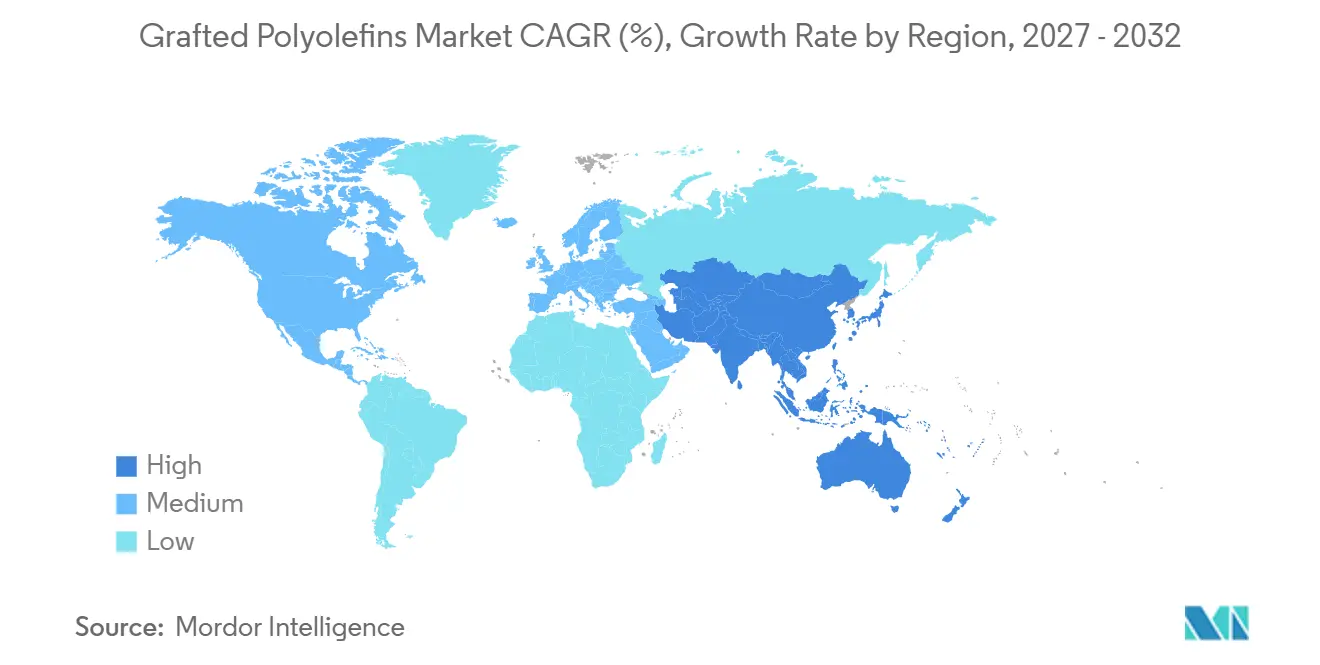
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
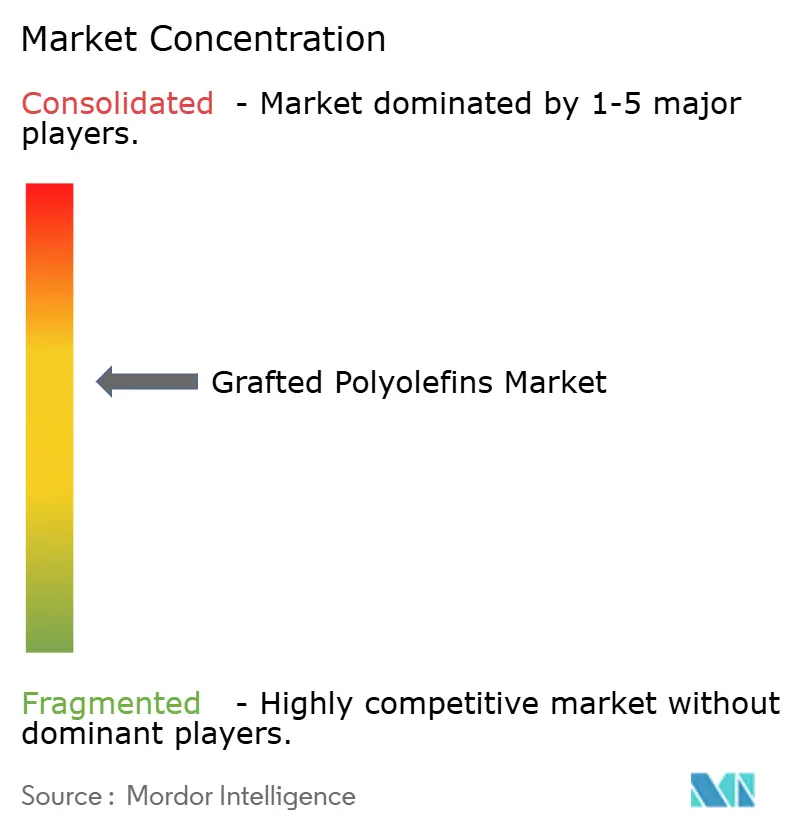
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des polyoléfines greffées par Mordor Intelligence
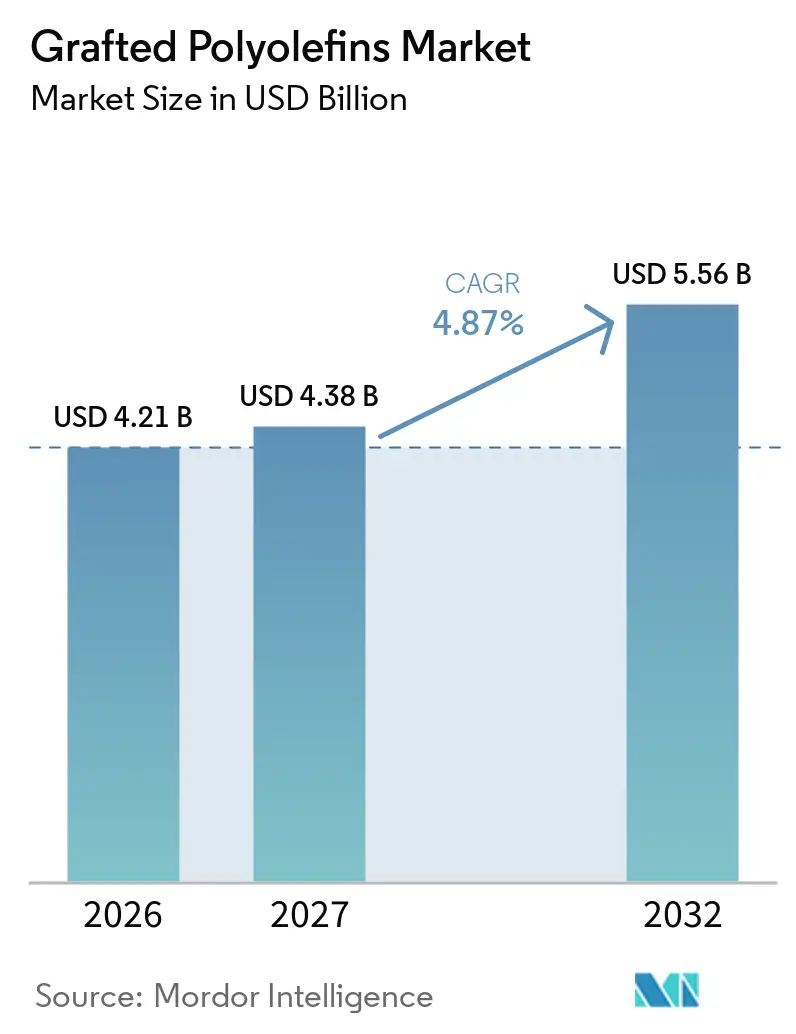
La taille du marché des polyoléfines greffées était évaluée à 4,21 milliards USD en 2026 et devrait croître de 4,38 milliards USD en 2027 pour atteindre 5,56 milliards USD d'ici 2032, à un CAGR de 4,87 % durant la période de prévision (2027-2032). Le marché des polyoléfines greffées est soutenu par la nécessité de lier des matériaux qui se sépareraient autrement dans les films multicouches, les composés polymères et les composants revêtus. La demande bénéficie également de la conception de véhicules plus légers et des formats d'emballage nécessitant des couches barrières. Les objectifs en matière de matériaux circulaires accroissent le besoin de compatibilisants qui améliorent les performances des flux de polyéthylène et de polypropylène recyclés mélangés. Les producteurs se différencient par des grades conçus pour le recyclage, les composés automobiles et les applications de films exigeantes. L'Asie-Pacifique reste au cœur du marché des polyoléfines greffées car elle combine la transformation des polymères, la fabrication de véhicules, la conversion d'emballages et de nouvelles capacités pétrochimiques.
Points clés du rapport
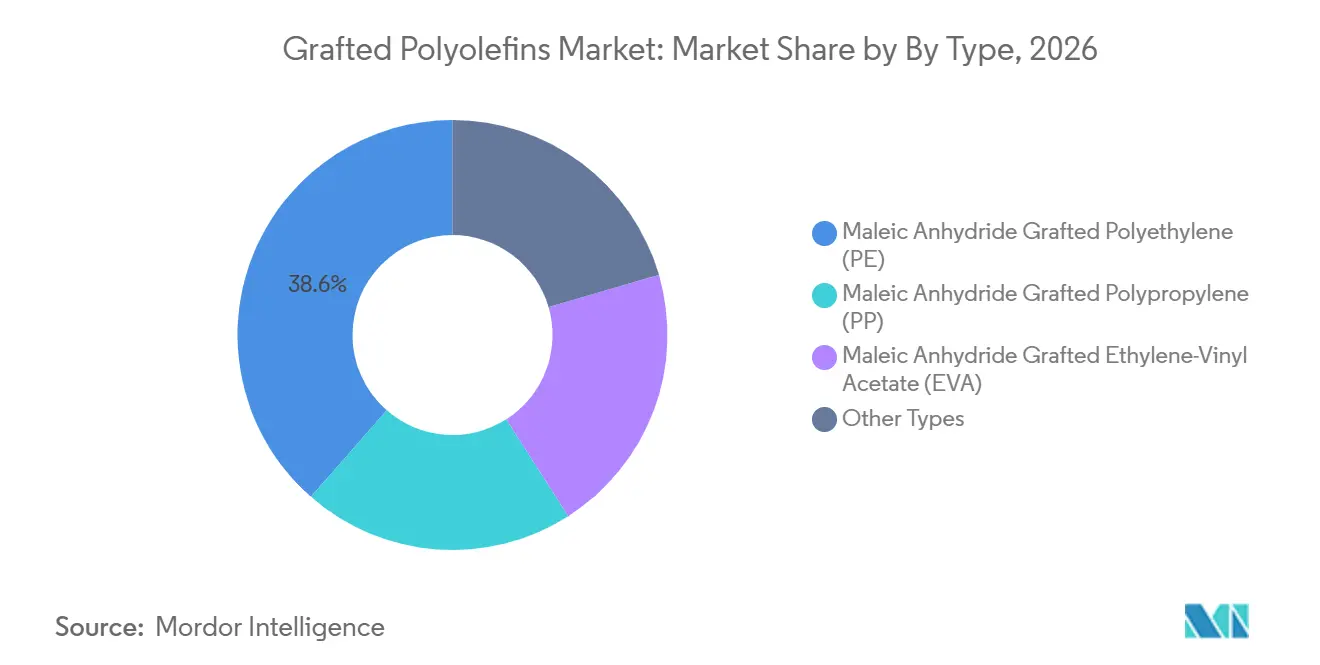
- Par type, le polyéthylène (PE) greffé à l'anhydride maléique détenait 38,56 % de la part du marché des polyoléfines greffées en 2026, tandis que le polypropylène (PP) greffé à l'anhydride maléique devrait progresser à un CAGR de 5,21 % jusqu'en 2032.
- Par application, la promotion de l'adhésion détenait 31,12 % de la part du marché des polyoléfines greffées en 2026, tandis que la compatibilisation devrait progresser à un CAGR de 5,34 % jusqu'en 2032.
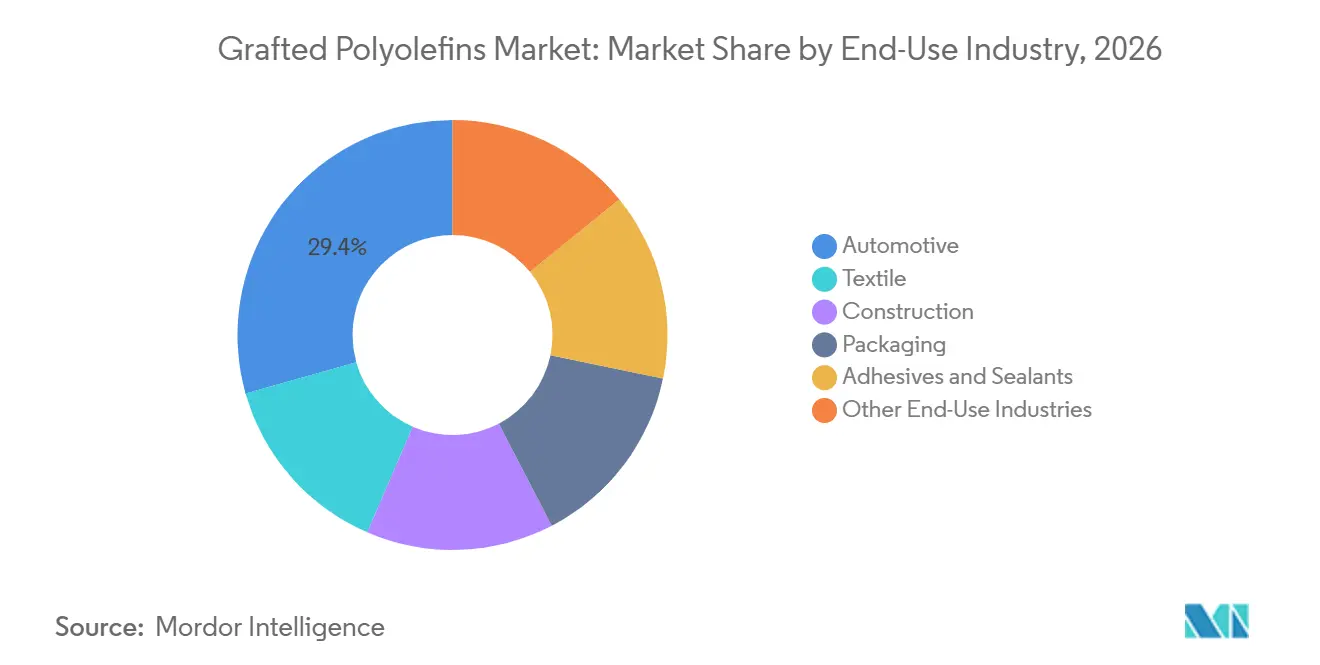
- Par secteur d'utilisation finale, l'automobile détenait 29,38 % de la part du marché des polyoléfines greffées en 2026 et devrait progresser à un CAGR de 5,86 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 45,86 % de la part du marché des polyoléfines greffées en 2026 et devrait progresser à un CAGR de 5,73 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement des véhicules automobiles et substitution des matériaux pour les véhicules électriques | +1.8% | Mondial, avec une demande principale en Chine, en Allemagne et en Corée du Sud | Long terme (≥ 4 ans) |
| Emballages multicouches et demande de couches de liaison | +1.2% | Mondial ; plus fort en Asie-Pacifique et en Amérique du Nord | Moyen terme (2–4 ans) |
| Compatibilisation des polyoléfines recyclées | +0.9% | Porté par l'UE, avec des répercussions en Amérique du Nord et en APAC | Moyen terme (2–4 ans) |
| Expansion de la transformation des plastiques en Asie-Pacifique | +0.6% | Cœur APAC ; répercussions au Moyen-Orient et Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Contrôle numérique de l'extrusion réactive | +0.3% | Mondial, initialement concentré en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement des véhicules automobiles et substitution des matériaux pour les véhicules électriques
L'adoption des véhicules électriques crée un besoin accru de matériaux reliant le polypropylène aux fibres de verre et à d'autres charges polaires. Les ventes mondiales de voitures électriques ont dépassé 20 millions d'unités en 2025 et représentaient plus de 25 % des ventes mondiales de voitures[1]. Le polyéthylène et le polypropylène greffés à l'anhydride maléique favorisent le collage dans les boîtiers de batteries, les boucliers de soubassement et les boîtiers de connecteurs haute tension. Les véhicules électriques utilisent davantage de composites polymères que les véhicules à combustion interne comparables, ce qui augmente la demande de matériaux greffés par véhicule. Les panneaux intérieurs en fibres naturelles créent une opportunité connexe, car le polypropylène greffé peut améliorer la liaison entre les fibres cellulosiques et la matrice polymère. Le marché des polyoléfines greffées bénéficie donc de la transition des programmes de véhicules des pièces métalliques vers des assemblages polymères renforcés ou recyclés.
Emballages multicouches et demande de couches de liaison
L'emballage flexible multicouche est un débouché majeur car les emballages alimentaires nécessitent souvent des barrières à l'oxygène et à l'humidité. Le polyéthylène greffé à l'anhydride maléique est utilisé comme couche de liaison entre les substrats polyoléfiniques et les couches barrières en alcool éthylène-vinylique (EVOH) ou en polyamide. Cette chimie peut être efficace à de faibles épaisseurs de couche, tout en influençant l'intégrité de l'emballage lors du traitement thermique. Le règlement (UE) 2025/40 fixe des exigences en matière de contenu recyclé pour les emballages plastiques à partir de 2030, allant de 10 % à 35 % selon la catégorie d'emballage, avec des exigences plus élevées pour 2040[2]. Ces exigences soutiennent les travaux sur les structures de films capables d'équilibrer les performances barrières, le contenu recyclé et la séparation ultérieure. LyondellBasell Industries Holdings B.V. a ajouté Plexar PX3990, un grade de couche de liaison pour les applications de films orientés, à son portefeuille en 2025.
Compatibilisation des polyoléfines recyclées
Le recyclat de polyéthylène et de polypropylène mélangés peut perdre en résistance et en résistance aux chocs lorsque les deux phases ne se lient pas efficacement. Une étude publiée en 2025 a décrit une voie de copolymère greffé qui compatibilise les mélanges de polyéthylène et de polypropylène à des teneurs aussi faibles que 2,5 % en poids. Les polyoléfines greffées réduisent l'incompatibilité entre ces polymères et peuvent améliorer la qualité utilisable du mélange recyclé. Le marché des polyoléfines greffées bénéficie de ce besoin car les objectifs de contenu recyclé créent une raison pratique de qualifier les grades de compatibilisants avant l'entrée en vigueur des réglementations. Toyoda Gosei a présenté en 2026 une technologie de recyclage horizontal utilisant du polypropylène récupéré de véhicules en fin de vie dans de nouvelles pièces automobiles avec plus de 50 % de contenu recyclé post-consommateur. Les mêmes besoins en matériaux s'étendent du recyclage mécanique aux étapes de préparation pour certaines matières premières de recyclage chimique.
Expansion de la transformation des plastiques en Asie-Pacifique
L'Asie-Pacifique détenait 45,86 % de la part du marché des polyoléfines greffées en 2026, soutenue par sa large base de transformation des polymères. Les nouvelles capacités en amont peuvent améliorer l'accès local à l'éthylène et au propylène utilisés dans la production de polyoléfines. BASF a achevé la construction mécanique du vapocraqueur et des installations en aval de son site Verbund de Zhanjiang en octobre 2025, incluant un vapocraqueur d'une capacité annuelle d'éthylène d'un million de tonnes métriques. Une plus grande disponibilité locale peut soutenir les compoundeurs qui formulent des grades de polypropylène et de polyéthylène greffés à l'anhydride maléique. La Chine, le Japon, la Corée du Sud, l'Inde et les marchés de l'ASEAN ajoutent chacun de la demande à travers différentes combinaisons de véhicules, d'électronique, d'emballages et de conversion de films. La surveillance des procédés et un contrôle plus strict de l'extrusion peuvent également améliorer la cohérence dans les usines qui évoluent vers des grades plus performants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de coût de formulation et volatilité des matières premières | -0.5% | Mondial, plus aigu en Europe et en Asie du Nord-Est | Court terme (≤ 2 ans) |
| Longs cycles de qualification et de validation des équipementiers | -0.4% | Mondial ; affectant principalement les utilisations finales automobiles et aérospatiales | Long terme (≥ 4 ans) |
| Composition variable du recyclat et stabilité des procédés | -0.3% | UE et Amérique du Nord | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Prime de coût de formulation et volatilité des matières premières
Les grades greffés coûtent plus cher que les polyoléfines de base car ils nécessitent une fonctionnalisation et un contrôle de procédé plus strict. L'écart de coût est influencé par les prix de l'anhydride maléique et les marchés des matières premières n-butane et benzène. Une variation de la capacité régionale, des flux commerciaux ou de la demande en amont peut encore affecter les contrats pour les grades spéciaux. Les producteurs qui importent de l'anhydride maléique ont moins de flexibilité lorsque leurs clients en aval exigent des accords d'approvisionnement à prix fixe. Le marché des polyoléfines greffées peut donc faire face à des marges inégales même lorsque la demande d'utilisation finale reste stable.
Longs cycles de qualification et de validation des équipementiers
Les clients automobiles évaluent les nouveaux grades de polymères à travers des tests prolongés de vieillissement thermique, de résistance aux ultraviolets, de stabilité dimensionnelle et de performance aux chocs. Le processus peut prendre de 24 à 36 mois pour les applications automobiles. Ce délai retarde la croissance des nouveaux grades pour boîtiers de batteries et connecteurs. Les exigences de double sourcing augmentent le défi car un autre fournisseur qualifié peut être nécessaire pour le même matériau. Les fournisseurs de plus petite taille peuvent être désavantagés lorsque des producteurs établis disposent déjà d'approbations sur plusieurs plateformes de véhicules. Les matériaux pour emballages peuvent progresser plus rapidement car leur cycle de qualification est plus court, permettant au marché des polyoléfines greffées de capter plus tôt la demande d'emballages liée au recyclage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le polyéthylène (PE) greffé à l'anhydride maléique domine les revenus, tandis que le polypropylène (PP) greffé à l'anhydride maléique se développeLe polyéthylène greffé à l'anhydride maléique représentait 38,56 % de la part du marché des polyoléfines greffées en 2026. Ses propriétés d'adhésion soutiennent les couches de liaison dans les films multicouches, le gainage de câbles et les composés polyoléfiniques chargés de minéraux. Il est compatible avec les couches barrières EVOH et polyamide utilisées dans les structures d'emballage. Son point de fusion plus bas peut également convenir à un large parc installé d'équipements de coextrusion. L'acétate d'éthylène-vinyle greffé à l'anhydride maléique sert les applications nécessitant une flexibilité à basse température. Sa teneur en ester peut améliorer le collage sur les substrats polaires dans les adhésifs thermofusibles et les stratifiés spéciaux. Les autres types comprennent les élastomères polyoléfiniques fonctionnalisés et les grades greffés au silane. Ces matériaux sont utilisés dans les produits de fils et câbles et les applications de réticulation par l'humidité.
Le polypropylène greffé à l'anhydride maléique est le type à la croissance la plus rapide, et sa taille sur le marché des polyoléfines greffées devrait augmenter à un CAGR de 5,21 % jusqu'en 2032. Sa température de service plus élevée favorise son utilisation dans les composés de polypropylène renforcés aux fibres de verre et aux minéraux. Ces composés sont pertinents pour les pièces structurelles automobiles, les systèmes sous capot et les boîtiers de batteries. Le matériau peut également combler l'incompatibilité entre les fibres naturelles et le polypropylène dans les panneaux intérieurs de véhicules. COACE Chemical Company Limited a présenté le polypropylène-greffé-anhydride maléique (PP-g-MAH) à CHINAPLAS 2026 et a fourni des consultations de formulation pour les clients des secteurs automobile, emballage et construction. L'étude 2025 de l'American Chemical Society (ACS) sur les copolymères greffés soutient la poursuite des travaux sur la compatibilité dans les mélanges de polyéthylène et de polypropylène recyclés. Cela expose les grades greffés à base de polypropylène à la fois aux composés pour véhicules et aux applications de matériaux recyclés.

Par application :
la promotion de l'adhésion domine les revenus, tandis que la compatibilisation se développe plus rapidementLa promotion de l'adhésion représentait 31,12 % de la part du marché des polyoléfines greffées en 2026. Elle reste importante dans les films d'emballage coextrudés et les panneaux extérieurs automobiles peints. Dans ces utilisations, le matériau aide à relier un substrat polyoléfinique à une couche ou un revêtement plus polaire. Le collage est une application connexe dans les adhésifs thermofusibles et les adhésifs pour stratifiés destinés à la construction et aux produits industriels spéciaux. Des limites plus strictes sur les adhésifs à base de solvants soutiennent l'intérêt pour des alternatives basées sur des formulations polymères. La modification de l'impact utilise des élastomères polyoléfiniques greffés dans des systèmes polyamide et polypropylène nécessitant une meilleure résistance aux chocs à basse température. Le couplage fils et câbles, les composites bois-plastique et le collage textile sont inclus dans les autres applications. Ces utilisations élargissent la base adressable au-delà des emballages et des pièces automobiles.
La compatibilisation est l'application à la croissance la plus rapide, avec une taille du marché des polyoléfines greffées prévue pour progresser à un CAGR de 5,34 % jusqu'en 2032. Le règlement (UE) 2025/40 établit une orientation claire pour le contenu recyclé dans les emballages plastiques. Les flux de polyéthylène et de polypropylène post-consommateur mélangés nécessitent un soutien chimique pour atteindre des performances plus cohérentes. Les compatibilisants greffés sont une option viable à débit industriel car ils améliorent la liaison entre des phases polymères autrement séparées. Le cas d'usage s'applique au recyclage mécanique établi ainsi qu'à certaines étapes de préparation du recyclage chimique. La demande est donc liée non seulement à la quantité de matériau recyclé mais aussi au niveau de qualité requis par les transformateurs. Le marché des polyoléfines greffées est bien positionné pour bénéficier de l'essor des applications recyclées à plus haute valeur ajoutée au-delà du simple déclassement.
Par secteur d'utilisation finale :
l'automobile combine échelle et croissance plus rapideL'automobile détenait 29,38 % de la part de marché en 2026 et devrait croître à un CAGR de 5,86 % jusqu'en 2032. Les composants de véhicules électriques utilisent du polypropylène renforcé dans les boîtiers de batteries, les connecteurs haute tension, les systèmes de gestion thermique et les sous-châssis structurels. L'Agence de recherche et de conservation de l'environnement du Japon a déclaré en 2025 que les pièces intérieures automobiles peuvent techniquement utiliser jusqu'à 25 % de polypropylène recyclé selon les normes automobiles actuelles. Cela soutient un rôle plus large pour la compatibilisation dans les applications automobiles. Les exigences de qualification restent importantes car les matériaux doivent satisfaire à des exigences fonctionnelles et de sécurité strictes.
L'emballage fournit une base de demande stable à travers les films multicouches pour les applications alimentaires, pharmaceutiques et industrielles. Les grades de couche de liaison aident à préserver la structure des films qui combinent des matériaux aux propriétés différentes. Les applications textiles utilisent des polyoléfines greffées pour la liaison fibre-matrice dans les composites non tissés et les textiles techniques. La fonctionnalité polaire peut favoriser l'absorption des colorants et l'adhésion de la stratification dans ces matériaux. Les adhésifs et les mastics nécessitent des formulations à performances critiques. Les applications de construction comprennent des combinaisons de matériaux où une jonction solide et une résistance aux conditions de service sont importantes. Ces applications variées réduisent la dépendance à un seul centre de demande. Elles créent également des opportunités pour le marché des polyoléfines greffées, où les clients ont besoin de grades sur mesure plutôt que de résines de base standard.
Analyse géographique
Marché des polyoléfines greffées en Asie-Pacifique
L'Asie-Pacifique représentait 45,86 % de la part de marché des polyoléfines greffées en 2026 et devrait croître à un CAGR de 5,73 % jusqu'en 2032. La Chine est un centre clé pour la production de véhicules électriques, la transformation des plastiques et le compoundage des polymères. L'AIE a indiqué que la Chine représentait plus de 70 % de la production mondiale de véhicules électriques et que les véhicules électriques approchaient 60 % des ventes de voitures sur son marché intérieur en 2025. L'Inde, la Corée du Sud, le Japon et les marchés de l'ASEAN contribuent à la demande via les applications automobiles, l'emballage, l'électronique et les applications de films haute précision. Le projet achevé de BASF à Zhanjiang renforce la base chimique de la région. Les producteurs locaux tels que Guangzhou Lushan New Materials et COACE sont en concurrence sur les grades de performance intermédiaire, tandis que les fournisseurs internationaux conservent leurs positions dans les applications spécialisées de recyclage et de véhicules électriques.
Marché des polyoléfines greffées dans les Amériques
L'Amérique du Nord présente un profil de demande différent qui combine l'emballage, la production de grands véhicules et les obligations en matière de contenu recyclé. La production mexicaine de véhicules électriques a doublé en 2024 par rapport à 2023, selon l'AIE. Cela renforce la chaîne d'approvisionnement régionale pour les matériaux de qualité automobile. Formosa Plastics USA a mis en service une usine de polypropylène d'une capacité annuelle de 250 000 tonnes métriques à Point Comfort, au Texas, en septembre 2025, en utilisant la technologie Horizone de Japan Polypropylene Corporation. Cela s'ajoute à la base de polypropylène disponible pour les compoundeurs en aval. L'Amérique du Sud reste plus modeste, le Brésil et l'Argentine générant une demande émergente via l'emballage et l'assemblage de véhicules.
Marché des polyoléfines greffées dans la région EMEA
L'Europe est façonnée par les exigences relatives aux plastiques circulaires, et le Règlement (UE) 2025/40 impose un contenu recyclé post-consommation de 10 % à 35 % dans les emballages plastiques à partir de 2030. L'Allemagne, la France, l'Italie et le Royaume-Uni restent importants pour les spécifications des matériaux automobiles. Les pays nordiques offrent des applications dans les composites biosourcés et à fibres naturelles. Borealis GmbH a annoncé un investissement de plus de 100 millions EUR en septembre 2025 pour étendre et moderniser sa capacité de compoundage du polypropylène à Schwechat, en Autriche. La nouvelle ligne est prévue pour démarrer au second semestre 2026 et cible l'allègement des véhicules électriques, les mousses recyclables et les applications d'infrastructure. Le Moyen-Orient et l'Afrique constituent les régions les plus modestes, mais les investissements en aval dans les polymères spéciaux créent une demande naissante dans les emballages et les canalisations d'infrastructure.
Paysage concurrentiel
Le marché des polyoléfines greffées est modérément concentré, les cinq premiers acteurs étant CLARIANT, Mitsui Chemicals, Inc., Dow, Arkema et LyondellBasell Industries Holdings B.V. Leurs portefeuilles servent des applications incluant les pièces automobiles, les films multicouches et les composés polymères recyclés. Des fournisseurs régionaux tels que COACE Chemical Company Limited, Guangzhou Lushan New Materials et Sanyo Chemical Industries, Ltd. concurrencent grâce à un service local et un positionnement en termes de coûts. Cela laisse les fournisseurs mondiaux concentrés sur les applications nécessitant des performances validées, des approbations plus larges ou un support technique spécialisé.
Le développement de produits et de procédés est au cœur de la concurrence sur le marché des polyoléfines greffées. Dow a déposé une demande de brevet américain en octobre 2025 pour un procédé utilisant de l'anhydride maléique méthylé ou diméthylé afin de réduire le jaunissement dans les polyoléfines greffées. Ce problème de qualité est important pour les garnitures intérieures automobiles et les applications médicales. CLARIANT a lancé AddWorks PPA en juin 2025 en tant que gamme d'auxiliaires de traitement des polymères pour l'extrusion de polyoléfines sans substances per- et polyfluoroalkylées (PFAS). The Compound Company représente un modèle connexe en vendant des composés finis incluant des polyoléfines greffées plutôt que seulement l'additif. Cette approche peut capturer de la valeur à la fois de la chimie des matériaux et du travail de formulation.
LyondellBasell Industries Holdings B.V. a accepté en juin 2025 de vendre quatre actifs européens d'oléfines et de polyoléfines à AEQUITA dans le cadre de son évaluation stratégique européenne. Cette décision reflète un accent sur les offres à forte intensité technologique et à plus haute valeur ajoutée. LyondellBasell Industries Holdings B.V. a également accordé des licences pour plusieurs technologies de polyoléfines à Shaanxi Coal and Chemical Industry Group (SHCCIG), Yulin Chemical pour un nouveau complexe en Chine. Mitsui Chemicals, Inc., Idemitsu Kosan et Sumitomo Chemical ont signé un accord définitif en décembre 2025 pour intégrer les activités de polypropylène et de polyéthylène basse densité linéaire de Sumitomo Chemical dans Prime Polymer. Ces actions montrent que les choix de portefeuille, les licences et la consolidation nationale façonnent l'environnement concurrentiel. Le marché des polyoléfines greffées reste modérément consolidé parmi les principaux fournisseurs internationaux, tandis que les spécialistes régionaux maintiennent des positions pertinentes dans les applications locales et de performance intermédiaire.
Leaders du secteur des polyoléfines greffées
-
CLARIANT
-
Mitsui Chemicals, Inc.
-
Dow
-
Arkema
-
LyondellBasell Industries Holdings B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des polyoléfines greffées Entreprises couvertes dans ce rapport
- Arkema
- BASF
- Borealis GmbH
- CLARIANT
- COACE Chemical Company Limited
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Guangzhou Lushan New Materials
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals, Inc.
- Polyram Plastic Industries Ltd.
- Sanyo Chemical Industries, Ltd.
- The Compound Company
Développements industriels récents dans Marché des polyoléfines greffées
- Mai 2026 : COACE Chemical Company Limited a présenté ses produits PP-g-MAH (polypropylène greffé à l'anhydride maléique) et POE-g-MAH (élastomère polyoléfinique greffé à l'anhydride maléique) à CHINAPLAS 2026, ainsi que des compatibilisants, des agents durcisseurs et des agents de couplage personnalisés. Ces produits soutiennent le marché des polyoléfines greffées en améliorant l'adhésion et la compatibilité entre les polymères et d'autres matériaux dans le compoundage des plastiques.
- Janvier 2026 : Arkema a démarré avec succès les opérations de sa nouvelle unité de polyamide transparent Rilsan Clear à Singapour, un investissement d'environ 20 millions USD qui a triplé sa capacité de production mondiale pour ce matériau. L'expansion soutient le marché des polyoléfines greffées en renforçant l'approvisionnement en polymères haute performance utilisés aux côtés des polyoléfines fonctionnalisées dans les applications automobiles, médicales et industrielles exigeantes.
Périmètre du rapport mondial sur le marché des polyoléfines greffées
Les polyoléfines greffées sont des matériaux polyoléfiniques modifiés produits en attachant chimiquement des groupes fonctionnels aux chaînes polymères afin d'améliorer l'adhésion, la compatibilité et la liaison interfaciale. Elles sont utilisées pour améliorer les performances des mélanges polymères, des structures multicouches et des matériaux composites dans diverses applications industrielles.
Le marché des polyoléfines greffées est segmenté par type, application, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en polyéthylène (PE) greffé à l'anhydride maléique, polypropylène (PP) greffé à l'anhydride maléique, acétate d'éthylène-vinyle (EVA) greffé à l'anhydride maléique et autres types. Par application, le marché est segmenté en promotion de l'adhésion, collage, compatibilisation, modification de l'impact et autres applications. Par secteur d'utilisation finale, le marché est segmenté en automobile, emballage, textile, adhésifs et mastics, construction et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les polyoléfines greffées dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Polyéthylène (PE) greffé à l'anhydride maléique |
| Polypropylène (PP) greffé à l'anhydride maléique |
| Acétate d'éthylène-vinyle (EVA) greffé à l'anhydride maléique |
| Autres types |
| Promotion de l'adhésion |
| Collage |
| Compatibilisation |
| Modification de l'impact |
| Autres applications |
| Automobile |
| Emballage |
| Textile |
| Adhésifs et mastics |
| Construction |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Polyéthylène (PE) greffé à l'anhydride maléique | |
| Polypropylène (PP) greffé à l'anhydride maléique | ||
| Acétate d'éthylène-vinyle (EVA) greffé à l'anhydride maléique | ||
| Autres types | ||
| Par application | Promotion de l'adhésion | |
| Collage | ||
| Compatibilisation | ||
| Modification de l'impact | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Automobile | |
| Emballage | ||
| Textile | ||
| Adhésifs et mastics | ||
| Construction | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des polyoléfines greffées ?
La taille du marché des polyoléfines greffées était évaluée à 4,21 milliards USD en 2026 et devrait croître de 4,38 milliards USD en 2027 pour atteindre 5,56 milliards USD d'ici 2032, à un CAGR de 4,87 % durant la période de prévision (2027-2032).
Quel type de produit devrait se développer le plus rapidement jusqu'en 2032 ?
Le polypropylène (PP) greffé à l'anhydride maléique devrait se développer à un CAGR de 5,21 % jusqu'en 2032, soutenu par les composés de polypropylène renforcé et les applications de recyclage.
Pourquoi les polyoléfines greffées sont-elles utilisées dans l'emballage ?
Elles aident à relier les couches polyoléfiniques avec des barrières en alcool éthylène-vinylique (EVOH) ou en polyamide dans les films multicouches, soutenant l'intégrité de l'emballage et les performances des matériaux.
Qu'est-ce qui stimule la demande dans les applications de recyclage ?
Les règles relatives au contenu recyclé et les performances plus faibles des flux de polyéthylène et de polypropylène mélangés soutiennent l'utilisation de compatibilisants.