
Tamaño y Participación del Mercado de Poliolefinas Injertadas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
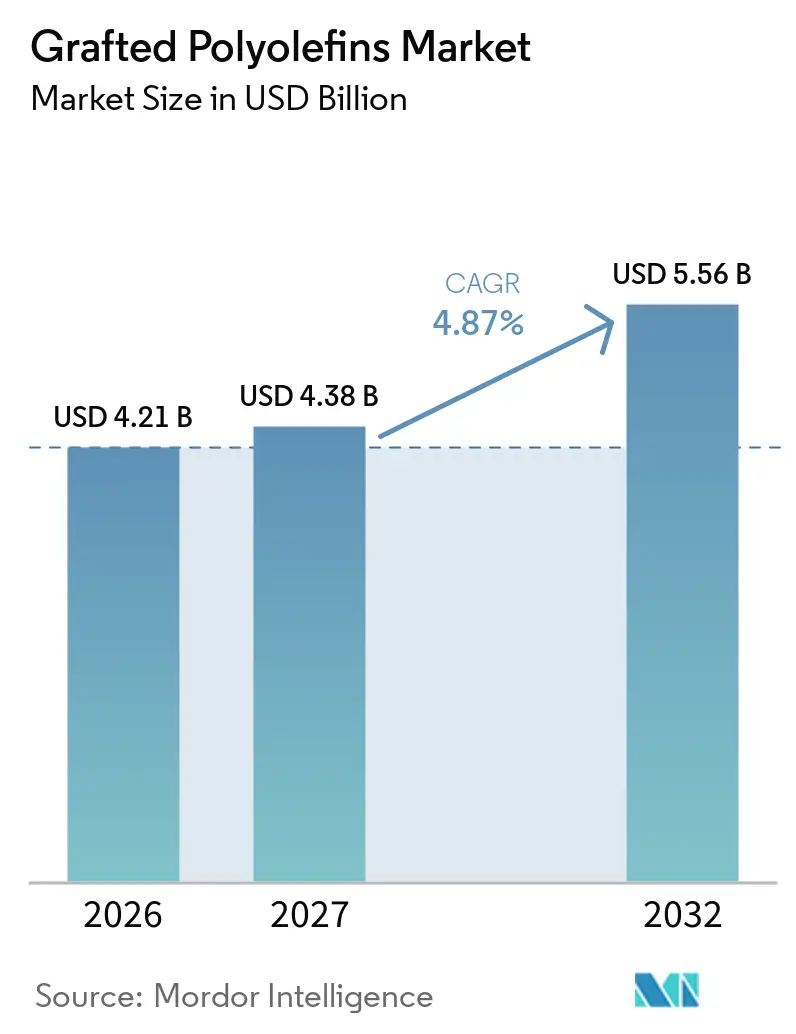
| Tamaño del Mercado (2027) | 4.38 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Poliolefinas Injertadas por Mordor Intelligence
El tamaño del Mercado de Poliolefinas Injertadas fue valorado en 4,21 mil millones de USD en 2026 y se estima que crecerá desde 4,38 mil millones de USD en 2027 hasta alcanzar 5,56 mil millones de USD en 2032, a una CAGR del 4,87% durante el período de pronóstico (2027-2032). El mercado de poliolefinas injertadas está respaldado por la necesidad de unir materiales que de otro modo se separarían en películas multicapa, compuestos poliméricos y componentes recubiertos. La demanda también se beneficia de diseños de vehículos más ligeros y de formatos de embalaje que requieren capas de barrera. Los objetivos de materiales circulares están aumentando la necesidad de compatibilizadores que mejoren el rendimiento de las corrientes mixtas de polietileno y polipropileno reciclados. Los productores se diferencian a través de grados diseñados para el reciclaje, compuestos automotrices y aplicaciones de películas exigentes. Asia-Pacífico sigue siendo central para el mercado de poliolefinas injertadas porque combina procesamiento de polímeros, fabricación de vehículos, conversión de embalajes y nueva capacidad petroquímica.
Conclusiones Clave del Informe
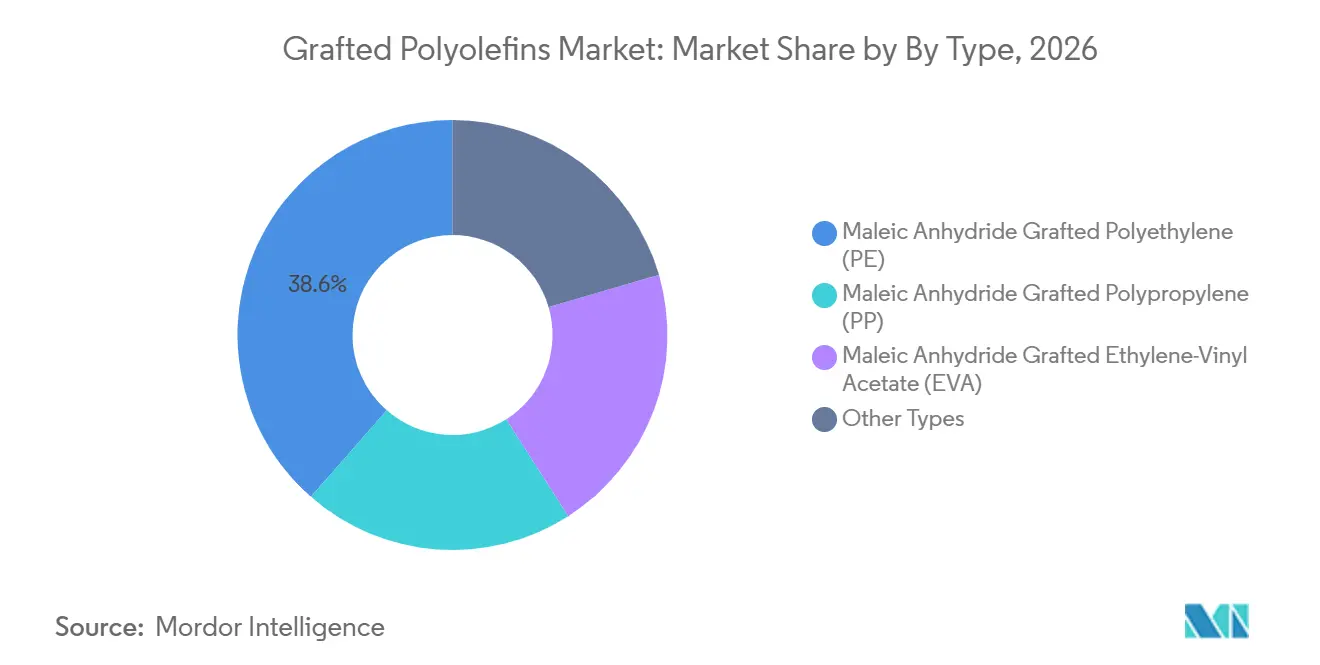
- Por tipo, el polietileno injertado con anhídrido maleico (PE) representó el 38,56% de la participación del mercado de poliolefinas injertadas en 2026, mientras que se prevé que el polipropileno injertado con anhídrido maleico (PP) avance a una CAGR del 5,21% hasta 2032.
- Por aplicación, la promoción de adhesión representó el 31,12% de la participación del mercado de poliolefinas injertadas en 2026, mientras que se prevé que la compatibilización avance a una CAGR del 5,34% hasta 2032.
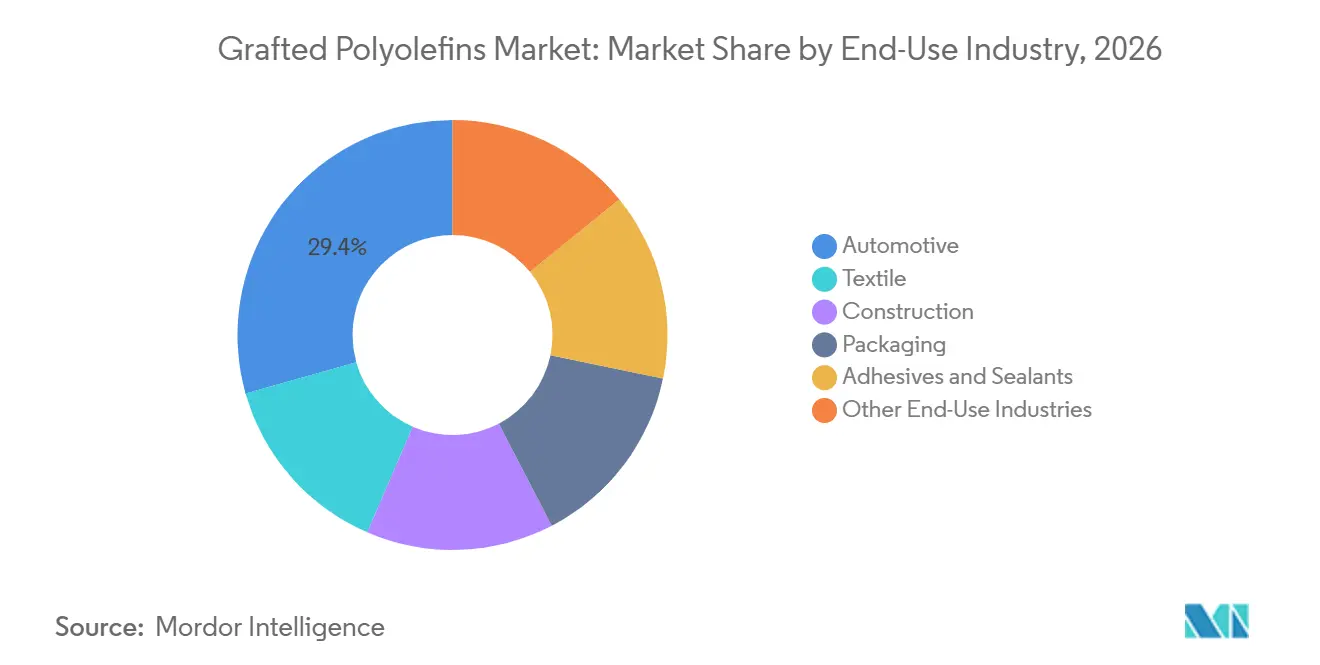
- Por industria de uso final, el sector automotriz representó el 29,38% de la participación del mercado de poliolefinas injertadas en 2026 y se prevé que avance a una CAGR del 5,86% hasta 2032.
- Por geografía, Asia-Pacífico representó el 45,86% de la participación del mercado de poliolefinas injertadas en 2026 y se prevé que avance a una CAGR del 5,73% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso en Vehículos Automotrices y Sustitución de Materiales para Vehículos Eléctricos | +1.8% | Global, con demanda central en China, Alemania y Corea del Sur | Largo plazo (≥ 4 años) |
| Embalaje Multicapa y Demanda de Capas de Unión | +1.2% | Global; más fuerte en Asia-Pacífico y América del Norte | Mediano plazo (2–4 años) |
| Compatibilización de Poliolefinas Recicladas | +0.9% | Liderado por la UE, con expansión hacia América del Norte y APAC | Mediano plazo (2–4 años) |
| Expansión del Procesamiento de Plásticos en Asia-Pacífico | +0.6% | Núcleo en APAC; expansión hacia MEA y América del Sur | Largo plazo (≥ 4 años) |
| Control Digital de la Extrusión Reactiva | +0.3% | Global, inicialmente concentrado en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso en Vehículos Automotrices y Sustitución de Materiales para Vehículos Eléctricos
La adopción de vehículos eléctricos está creando una mayor necesidad de materiales que vinculen el polipropileno con fibras de vidrio y otros rellenos polares. Las ventas globales de automóviles eléctricos superaron los 20 millones de unidades en 2025 y representaron más del 25% de las ventas de automóviles en todo el mundo[1]. El polietileno y el polipropileno injertados con anhídrido maleico apoyan la unión dentro de los compartimentos de baterías, protectores de bajos y carcasas de conectores de alta tensión. Los vehículos eléctricos utilizan más compuestos poliméricos que los vehículos de combustión interna comparables, lo que aumenta la demanda de materiales injertados por vehículo. Los paneles interiores de fibra natural crean una oportunidad relacionada, ya que el polipropileno injertado puede mejorar la unión entre las fibras celulósicas y la matriz polimérica. El mercado de poliolefinas injertadas se beneficia, por tanto, cuando los programas de vehículos pasan de piezas metálicas a ensamblajes de polímeros reforzados o reciclados.
Embalaje Multicapa y Demanda de Capas de Unión
El embalaje flexible multicapa es un canal importante porque los envases de alimentos a menudo necesitan barreras contra el oxígeno y la humedad. El polietileno injertado con anhídrido maleico se utiliza como capa de unión entre sustratos de poliolefinas y capas de barrera de alcohol etilenvinílico (EVOH) o poliamida. Esta química puede ser eficaz con cargas de capa bajas, al tiempo que influye en la integridad del envase durante el procesamiento térmico. El Reglamento (UE) 2025/40 establece requisitos de contenido reciclado para los envases plásticos a partir de 2030, que oscilan entre el 10% y el 35% según la categoría de envase, con requisitos más elevados para 2040[2]. Estos requisitos respaldan el trabajo en estructuras de películas que puedan equilibrar el rendimiento de barrera, el contenido reciclado y la separación posterior. LyondellBasell Industries Holdings B.V. añadió Plexar PX3990, un grado de capa de unión para aplicaciones de películas orientadas, a su cartera en 2025.
Compatibilización de Poliolefinas Recicladas
El reciclado mixto de polietileno y polipropileno puede perder resistencia e impacto cuando las dos fases no se unen eficazmente. Una investigación publicada en 2025 describió una ruta de copolímero injertado que compatibiliza mezclas de polietileno y polipropileno con cargas tan bajas como el 2,5% en peso. Las poliolefinas injertadas reducen la incompatibilidad entre estos polímeros y pueden mejorar la calidad utilizable de la mezcla reciclada. El mercado de poliolefinas injertadas se beneficia de esta necesidad porque los objetivos de contenido reciclado crean una razón práctica para calificar grados de compatibilizadores antes de que se apliquen las regulaciones. Toyoda Gosei informó en 2026 de una tecnología de reciclaje horizontal que utiliza polipropileno recuperado de vehículos al final de su vida útil en nuevas piezas automotrices con más del 50% de contenido reciclado posconsumo. Las mismas necesidades de material se extienden desde el reciclaje mecánico hasta las etapas de preparación para algunas materias primas de reciclaje químico.
Expansión del Procesamiento de Plásticos en Asia-Pacífico
Asia-Pacífico representó el 45,86% de la participación del mercado de poliolefinas injertadas en 2026, respaldado por su amplia base de procesamiento de polímeros. La nueva capacidad aguas arriba puede mejorar el acceso local al etileno y propileno utilizados en la producción de poliolefinas. BASF alcanzó la finalización mecánica del cracker de vapor y las plantas aguas abajo en su sitio Verbund de Zhanjiang en octubre de 2025, incluyendo un cracker de vapor con una capacidad anual de etileno de 1 millón de toneladas métricas. Una mayor disponibilidad local puede apoyar a los formuladores que elaboran grados de polipropileno y polietileno injertados con anhídrido maleico. China, Japón, Corea del Sur, India y los mercados de la ASEAN añaden demanda a través de diferentes combinaciones de vehículos, electrónica, embalaje y conversión de películas. El monitoreo de procesos y un control de extrusión más estricto también pueden mejorar la consistencia en plantas que están avanzando hacia grados de mayor rendimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de Costo de Formulación y Volatilidad de Materias Primas | -0.5% | Global, más aguda en Europa y el noreste de Asia | Corto plazo (≤ 2 años) |
| Largos Ciclos de Calificación y Validación de Fabricantes de Equipos Originales | -0.4% | Global; afecta principalmente al uso final automotriz y aeroespacial | Largo plazo (≥ 4 años) |
| Composición Variable del Reciclado y Estabilidad del Proceso | -0.3% | UE y América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Prima de Costo de Formulación y Volatilidad de Materias Primas
Los grados injertados cuestan más que las poliolefinas base porque requieren funcionalización y un control de proceso más estricto. La brecha de costos está influenciada por los precios del anhídrido maleico y los mercados de las materias primas de n-butano y benceno. Un cambio en la capacidad regional, los flujos comerciales o la demanda aguas arriba puede afectar los contratos para grados especiales. Los productores que importan anhídrido maleico tienen menos flexibilidad cuando sus clientes aguas abajo requieren acuerdos de suministro a precio fijo. El mercado de poliolefinas injertadas puede, por tanto, enfrentar márgenes desiguales incluso cuando la demanda de uso final permanece estable.
Largos Ciclos de Calificación y Validación de Fabricantes de Equipos Originales
Los clientes automotrices evalúan los nuevos grados de polímeros mediante pruebas extendidas de envejecimiento térmico, resistencia ultravioleta, estabilidad dimensional y rendimiento en impacto. El proceso puede tardar de 24 a 36 meses para aplicaciones automotrices. Ese plazo retrasa el crecimiento de los nuevos grados para compartimentos de baterías y conectores. Los requisitos de doble fuente aumentan el desafío porque puede ser necesario otro proveedor calificado para el mismo material. Los proveedores más pequeños pueden estar en desventaja cuando los productores establecidos ya tienen aprobaciones en múltiples plataformas de vehículos. Los materiales para embalaje pueden avanzar más rápido porque su ciclo de calificación es más corto, lo que permite al mercado de poliolefinas injertadas capturar la demanda de embalaje relacionada con el reciclaje antes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Polietileno Injertado con Anhídrido Maleico (PE) Lidera los Ingresos, Mientras que el Polipropileno Injertado con Anhídrido Maleico (PP) se ExpandeEl polietileno injertado con anhídrido maleico representó el 38,56% de la participación del mercado de poliolefinas injertadas en 2026. Sus propiedades de adhesión respaldan las capas de unión en películas multicapa, revestimiento de cables y compuestos de poliolefinas rellenos con minerales. Es compatible con las capas de barrera de EVOH y poliamida utilizadas en estructuras de embalaje. Su menor punto de fusión también puede adaptarse a una amplia base instalada de equipos de coextrusión. El acetato de vinilo y etileno injertado con anhídrido maleico sirve para aplicaciones que requieren flexibilidad a baja temperatura. Su contenido de éster puede mejorar la unión a sustratos polares en adhesivos termofusibles y laminados especiales. Otros tipos incluyen elastómeros de poliolefinas funcionalizados y grados injertados con silano. Estos materiales se utilizan en productos de cables y alambres y en aplicaciones de reticulación por humedad.
El polipropileno injertado con anhídrido maleico es el tipo de más rápido crecimiento, y se proyecta que su tamaño en el mercado de poliolefinas injertadas aumente a una CAGR del 5,21% hasta 2032. Su mayor temperatura de servicio respalda el uso en compuestos de polipropileno reforzados con fibra de vidrio y minerales. Estos compuestos son relevantes para piezas estructurales automotrices, sistemas bajo el capó y compartimentos de baterías. El material también puede salvar la incompatibilidad entre las fibras naturales y el polipropileno en los paneles interiores de vehículos. COACE Chemical Company Limited presentó polipropileno injertado con anhídrido maleico (PP-g-MAH) en CHINAPLAS 2026 y proporcionó consultas de formulación para clientes de los sectores automotriz, de embalaje y de construcción. El estudio de 2025 de la Sociedad Americana de Química (ACS) sobre copolímeros injertados respalda el trabajo continuo sobre compatibilidad en mezclas recicladas de polietileno y polipropileno. Esto da a los grados injertados basados en polipropileno exposición tanto a compuestos para vehículos como a aplicaciones de materiales reciclados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Promoción de Adhesión Lidera los Ingresos, Mientras que la Compatibilización se Expande Más RápidoLa promoción de adhesión representó el 31,12% de la participación del mercado de poliolefinas injertadas en 2026. Sigue siendo importante en películas de embalaje coextruidas y paneles exteriores automotrices pintados. En estos usos, el material ayuda a conectar un sustrato de poliolefina con una capa o acabado más polar. La unión es una aplicación relacionada en adhesivos termofusibles y adhesivos de laminado para productos industriales de construcción y especiales. Los límites más estrictos sobre los adhesivos a base de disolventes respaldan el interés en alternativas basadas en formulaciones poliméricas. La modificación de impacto utiliza elastómeros de poliolefinas injertadas en sistemas de poliamida y polipropileno que requieren mayor tenacidad a baja temperatura. El acoplamiento de cables y alambres, los compuestos de madera y plástico y la unión de textiles se incluyen en otras aplicaciones. Estos usos amplían la base direccionable más allá del embalaje y las piezas automotrices.
La compatibilización es la aplicación de más rápido crecimiento, con el tamaño del mercado de poliolefinas injertadas proyectado para avanzar a una CAGR del 5,34% hasta 2032. El Reglamento (UE) 2025/40 establece una dirección clara para el contenido reciclado en los envases plásticos. Las corrientes mixtas de polietileno y polipropileno posconsumo requieren apoyo químico si han de lograr un rendimiento más consistente. Los compatibilizadores injertados son una opción viable a escala industrial porque mejoran la unión entre fases poliméricas que de otro modo estarían separadas. El caso de uso se aplica tanto al reciclaje mecánico establecido como a algunas etapas de preparación para el reciclaje químico. La demanda está, por tanto, vinculada no solo a la cantidad de material reciclado sino también al nivel de calidad requerido por los convertidores. El mercado de poliolefinas injertadas está posicionado para beneficiarse a medida que las aplicaciones de reciclado de mayor valor vayan más allá del simple downcycling.
Por Industria de Uso Final:
El Sector Automotriz Combina Escala y Crecimiento Más RápidoEl sector automotriz representó el 29,38% de la participación de mercado en 2026 y se prevé que crezca a una CAGR del 5,86% hasta 2032. Los componentes de vehículos eléctricos utilizan polipropileno reforzado en compartimentos de baterías, conectores de alta tensión, sistemas de gestión térmica y subchasis estructurales. La Agencia de Investigación y Conservación del Medio Ambiente de Japón declaró en 2025 que las piezas interiores automotrices pueden utilizar técnicamente hasta un 25% de polipropileno reciclado bajo los estándares automotrices actuales. Esto respalda un papel más amplio para la compatibilización dentro de las aplicaciones automotrices. Los requisitos de calificación siguen siendo importantes porque los materiales deben cumplir expectativas funcionales y de seguridad estrictas.
El embalaje proporciona una base de demanda estable a través de películas multicapa para aplicaciones alimentarias, farmacéuticas e industriales. Los grados de capa de unión ayudan a preservar la estructura de las películas que combinan materiales con diferentes propiedades. Las aplicaciones textiles utilizan poliolefinas injertadas para la unión fibra-matriz en compuestos no tejidos y textiles técnicos. La funcionalidad polar puede apoyar la absorción de tintes y la adhesión de laminación en estos materiales. Los adhesivos y selladores requieren formulaciones de rendimiento crítico. Las aplicaciones de construcción incluyen combinaciones de materiales donde la unión resistente y la resistencia a las condiciones de servicio son importantes. Estas variadas aplicaciones reducen la dependencia de un único centro de demanda. También crean oportunidades para el mercado de poliolefinas injertadas, donde los clientes necesitan grados personalizados en lugar de resinas base estándar.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
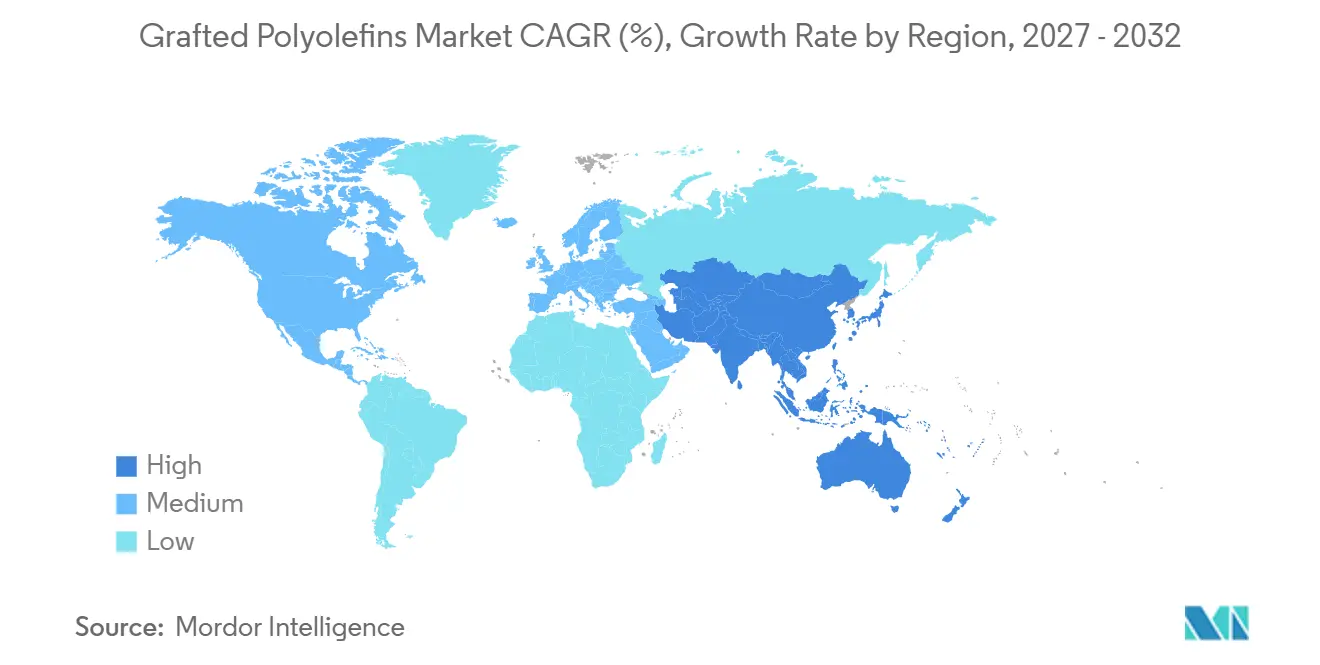
Mercado de Poliolefinas Injertadas en Asia-Pacífico
Asia-Pacífico representó el 45,86% de la cuota del mercado de poliolefinas injertadas en 2026 y se proyecta que crezca a una CAGR del 5,73% hasta 2032. China es un centro clave para la producción de vehículos eléctricos, la transformación de plásticos y la composición de polímeros. La IEA informó que China representó más del 70% de la producción mundial de vehículos eléctricos y que los vehículos eléctricos se aproximaron al 60% de las ventas de automóviles en el mercado interno en 2025. India, Corea del Sur, Japón y los mercados de la ASEAN añaden demanda a través de aplicaciones automotrices, de embalaje, electrónicas y de películas de alta precisión. El proyecto completado de BASF en Zhanjiang amplía la base química de la región. Los productores locales como Guangzhou Lushan New Materials y COACE compiten en grados de rendimiento medio, mientras que los proveedores internacionales mantienen posiciones en aplicaciones especializadas de reciclaje y vehículos eléctricos.
Mercado de Poliolefinas Injertadas en las Américas
América del Norte tiene un perfil de demanda diferente que combina embalaje, producción de vehículos de gran tamaño y obligaciones de contenido reciclado. La producción de vehículos eléctricos en México se duplicó en 2024 en comparación con 2023, según la IEA. Esto fortalece la cadena de suministro regional para materiales de grado automotriz. Formosa Plastics USA puso en marcha una planta de polipropileno con una capacidad anual de 250.000 toneladas métricas en Point Comfort, Texas, en septiembre de 2025, utilizando la tecnología Horizone de Japan Polypropylene Corporation. Esto amplía la base de polipropileno disponible para los compoundadores aguas abajo. América del Sur sigue siendo más pequeña, con Brasil y Argentina generando demanda emergente a través del embalaje y el ensamblaje de vehículos.
Mercado de Poliolefinas Injertadas en EMEA
Europa está condicionada por los requisitos de plásticos circulares, y el Reglamento (UE) 2025/40 exige entre un 10% y un 35% de contenido reciclado posconsumo en los envases plásticos a partir de 2030. Alemania, Francia, Italia y el Reino Unido siguen siendo importantes para las especificaciones de materiales automotrices. Los países nórdicos ofrecen aplicaciones en compuestos de base biológica y fibras naturales. Borealis GmbH anunció una inversión de más de 100 millones de EUR en septiembre de 2025 para ampliar y modernizar la capacidad de composición de polipropileno en Schwechat, Austria. La nueva línea está programada para iniciar operaciones en el segundo semestre de 2026 y tiene como objetivo el aligeramiento de vehículos eléctricos, espumas reciclables y aplicaciones de infraestructura. Oriente Medio y África son las regiones más pequeñas, pero la inversión en polímeros especiales aguas abajo está generando una demanda incipiente en tuberías de embalaje e infraestructura.
Panorama Competitivo
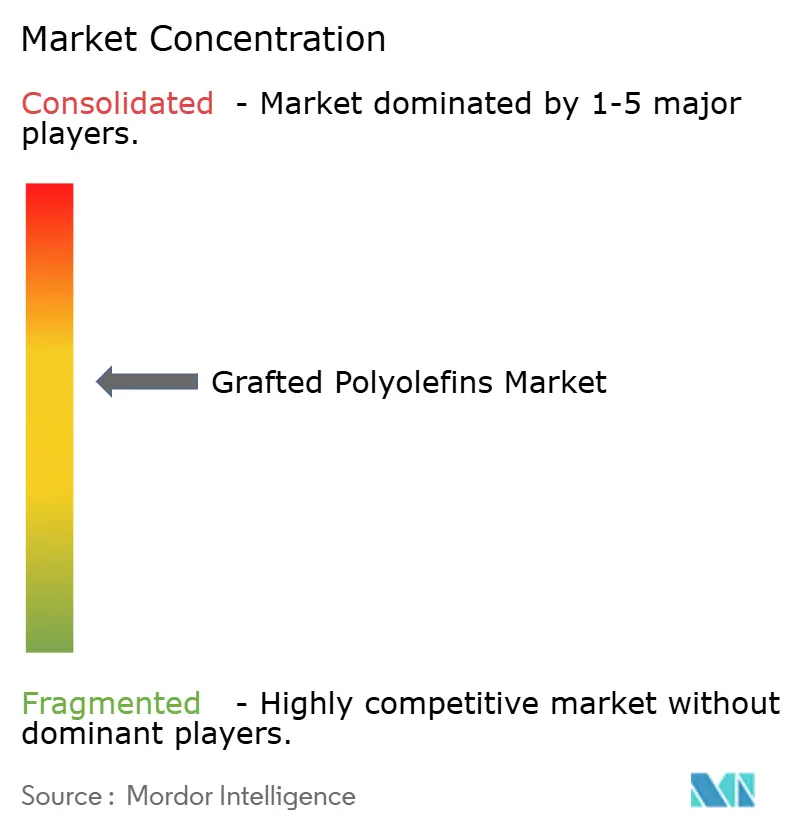
El mercado de poliolefinas injertadas está moderadamente concentrado, con los cinco principales actores que incluyen CLARIANT, Mitsui Chemicals, Inc., Dow, Arkema y LyondellBasell Industries Holdings B.V. Sus carteras sirven a aplicaciones que incluyen piezas automotrices, películas multicapa y compuestos de polímeros reciclados. Los proveedores regionales como COACE Chemical Company Limited, Guangzhou Lushan New Materials y Sanyo Chemical Industries, Ltd. compiten a través del servicio local y el posicionamiento de costos. Esto deja a los proveedores globales enfocados en aplicaciones que requieren rendimiento validado, aprobaciones más amplias o soporte técnico especializado.
El desarrollo de productos y procesos es central para la competencia en el mercado de poliolefinas injertadas. Dow presentó una solicitud de patente en Estados Unidos en octubre de 2025 para un proceso que utiliza anhídrido maleico metílico o dimetílico para reducir el amarillamiento en las poliolefinas injertadas. Este problema de calidad es importante en los acabados interiores automotrices y las aplicaciones médicas. CLARIANT lanzó AddWorks PPA en junio de 2025 como una línea de auxiliares de procesamiento de polímeros libre de sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) para la extrusión de poliolefinas. The Compound Company representa un modelo relacionado al vender compuestos terminados que incluyen poliolefinas injertadas en lugar de solo el aditivo. Este enfoque puede capturar valor tanto de la química de materiales como del trabajo de formulación.
LyondellBasell Industries Holdings B.V. acordó en junio de 2025 vender cuatro activos europeos de olefinas y poliolefinas a AEQUITA como parte de su evaluación estratégica europea. El movimiento refleja un énfasis en ofertas de mayor valor e intensivas en tecnología. LyondellBasell Industries Holdings B.V. también otorgó licencias de múltiples tecnologías de poliolefinas a Shaanxi Coal and Chemical Industry Group (SHCCIG), Yulin Chemical para un nuevo complejo en China. Mitsui Chemicals, Inc., Idemitsu Kosan y Sumitomo Chemical firmaron un acuerdo definitivo en diciembre de 2025 para integrar los negocios de polipropileno y polietileno lineal de baja densidad de Sumitomo Chemical en Prime Polymer. Estas acciones muestran que las elecciones de cartera, las licencias y la consolidación doméstica están dando forma al entorno competitivo. El mercado de poliolefinas injertadas sigue moderadamente consolidado entre los principales proveedores internacionales, mientras que los especialistas regionales mantienen posiciones relevantes en aplicaciones locales y de rendimiento medio.
Líderes de la Industria de Poliolefinas Injertadas
-
CLARIANT
-
Mitsui Chemicals, Inc.
-
Dow
-
Arkema
-
LyondellBasell Industries Holdings B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Poliolefinas Injertadas Empresas cubiertas en este informe
- Arkema
- BASF
- Borealis GmbH
- CLARIANT
- COACE Chemical Company Limited
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Guangzhou Lushan New Materials
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals, Inc.
- Polyram Plastic Industries Ltd.
- Sanyo Chemical Industries, Ltd.
- The Compound Company
Desarrollos recientes de la industria en Mercado de Poliolefinas Injertadas
- Mayo de 2026: COACE Chemical Company Limited presentó sus productos PP-g-MAH (polipropileno injertado con anhídrido maleico) y POE-g-MAH (elastómero de poliolefina injertado con anhídrido maleico) en CHINAPLAS 2026, junto con compatibilizadores, agentes tenacificadores y agentes de acoplamiento personalizados. Estos productos apoyan el mercado de poliolefinas injertadas al mejorar la adhesión y la compatibilidad entre polímeros y otros materiales en la formulación de plásticos.
- Enero de 2026: Arkema inició con éxito las operaciones en su nueva unidad de poliamida transparente Rilsan Clear en Singapur, una inversión de aproximadamente 20 millones de USD que triplicó su capacidad de producción global para el material. La expansión apoya el mercado de poliolefinas injertadas al fortalecer el suministro de polímeros de alto rendimiento utilizados junto con poliolefinas funcionalizadas en aplicaciones automotrices, médicas e industriales exigentes.
Alcance del Informe del Mercado Global de Poliolefinas Injertadas
Las poliolefinas injertadas son materiales de poliolefinas modificados producidos mediante la unión química de grupos funcionales a las cadenas poliméricas para mejorar la adhesión, la compatibilidad y la unión interfacial. Se utilizan para mejorar el rendimiento de mezclas poliméricas, estructuras multicapa y materiales compuestos en diversas aplicaciones industriales.
El Mercado de Poliolefinas Injertadas está segmentado por tipo, aplicación, industria de uso final y geografía. Por tipo, el mercado está segmentado en polietileno injertado con anhídrido maleico (PE), polipropileno injertado con anhídrido maleico (PP), acetato de vinilo y etileno injertado con anhídrido maleico (EVA) y otros tipos. Por aplicación, el mercado está segmentado en promoción de adhesión, unión, compatibilización, modificación de impacto y otras aplicaciones. Por industria de uso final, el mercado está segmentado en automotriz, embalaje, textil, adhesivos y selladores, construcción y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para las poliolefinas injertadas en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Polietileno Injertado con Anhídrido Maleico (PE) |
| Polipropileno Injertado con Anhídrido Maleico (PP) |
| Acetato de Vinilo y Etileno Injertado con Anhídrido Maleico (EVA) |
| Otros Tipos |
| Promoción de Adhesión |
| Unión |
| Compatibilización |
| Modificación de Impacto |
| Otras Aplicaciones |
| Automotriz |
| Embalaje |
| Textil |
| Adhesivos y Selladores |
| Construcción |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Polietileno Injertado con Anhídrido Maleico (PE) | |
| Polipropileno Injertado con Anhídrido Maleico (PP) | ||
| Acetato de Vinilo y Etileno Injertado con Anhídrido Maleico (EVA) | ||
| Otros Tipos | ||
| Por Aplicación | Promoción de Adhesión | |
| Unión | ||
| Compatibilización | ||
| Modificación de Impacto | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Automotriz | |
| Embalaje | ||
| Textil | ||
| Adhesivos y Selladores | ||
| Construcción | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de poliolefinas injertadas?
El tamaño del mercado de poliolefinas injertadas fue valorado en 4,21 mil millones de USD en 2026 y se estima que crecerá desde 4,38 mil millones de USD en 2027 hasta alcanzar 5,56 mil millones de USD en 2032, a una CAGR del 4,87% durante el período de pronóstico (2027-2032).
¿Qué tipo de producto se prevé que se expanda más rápido hasta 2032?
Se prevé que el polipropileno injertado con anhídrido maleico (PP) se expanda a una CAGR del 5,21% hasta 2032, respaldado por compuestos de polipropileno reforzado y aplicaciones de reciclaje.
¿Por qué se utilizan las poliolefinas injertadas en el embalaje?
Ayudan a unir capas de poliolefinas con barreras de alcohol etilenvinílico (EVOH) o poliamida en películas multicapa, apoyando la integridad del envase y el rendimiento del material.
¿Qué está impulsando la demanda en las aplicaciones de reciclaje?
Las normas de contenido reciclado y el menor rendimiento de las corrientes mixtas de polietileno y polipropileno respaldan el uso de compatibilizadores.