
Marktgröße und Marktanteile für gepfropfte Polyolefine
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 4.38 Milliarden US-Dollar |
| Marktgröße (2032) | 5.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gepfropfte Polyolefine von Mordor Intelligence
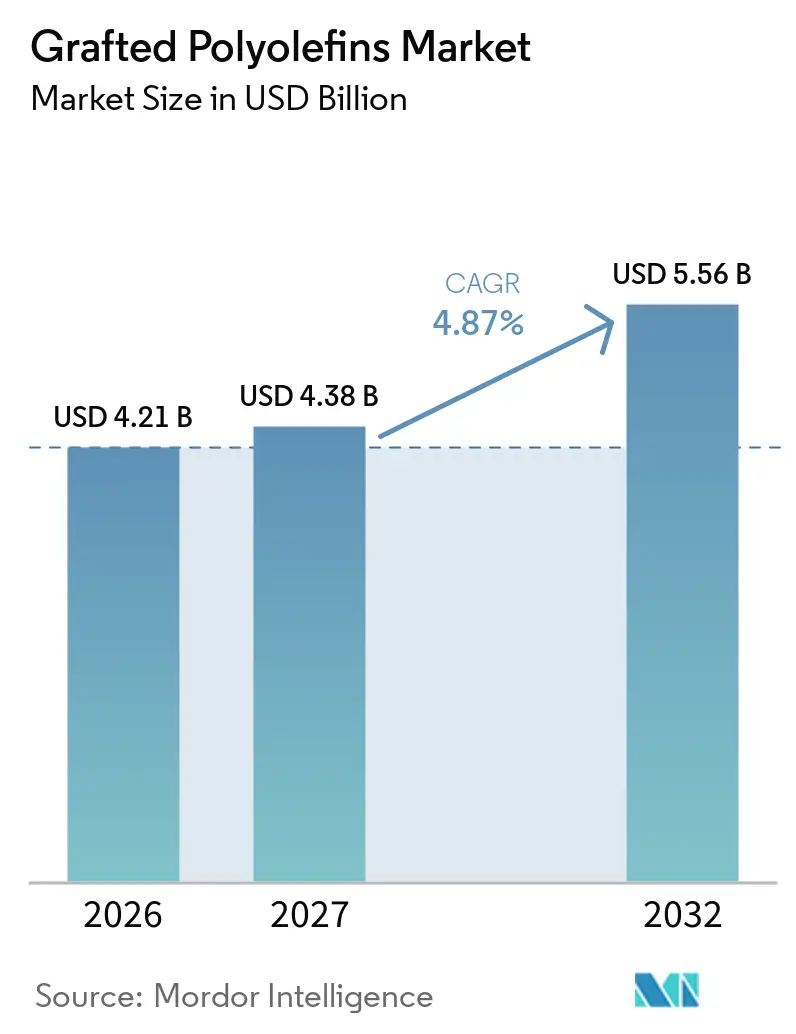
Die Marktgröße für gepfropfte Polyolefine wurde im Jahr 2026 auf 4,21 Milliarden USD geschätzt und soll von 4,38 Milliarden USD im Jahr 2027 auf 5,56 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,87 % während des Prognosezeitraums (2027–2032). Der Markt für gepfropfte Polyolefine wird durch den Bedarf gestützt, Materialien zu verbinden, die sich andernfalls in Mehrschichtfolien, Polymerverbindungen und beschichteten Bauteilen trennen würden. Die Nachfrage profitiert auch von leichteren Fahrzeugkonstruktionen und von Verpackungsformaten, die Barriereschichten erfordern. Ziele für zirkuläre Materialien erhöhen den Bedarf an Kompatibilisatoren, die die Leistung gemischter recycelter Polyethylen- und Polypropylenströme verbessern. Hersteller differenzieren sich durch Qualitäten, die für das Recycling, Automobilverbindungen und anspruchsvolle Folienanwendungen konzipiert sind. Asien-Pazifik bleibt zentral für den Markt für gepfropfte Polyolefine, da es Polymerverarbeitung, Fahrzeugherstellung, Verpackungsumwandlung und neue petrochemische Kapazitäten vereint.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Maleinsäureanhydrid-gepfropftes Polyethylen (PE) im Jahr 2026 einen Marktanteil von 38,56 % am Markt für gepfropfte Polyolefine, während Maleinsäureanhydrid-gepfropftes Polypropylen (PP) bis 2032 mit einer CAGR von 5,21 % wachsen soll.
- Nach Anwendung hielt Haftungsförderung im Jahr 2026 einen Marktanteil von 31,12 % am Markt für gepfropfte Polyolefine, während Kompatibilisierung bis 2032 mit einer CAGR von 5,34 % wachsen soll.
- Nach Endverbrauchsbranche hielt der Automobilsektor im Jahr 2026 einen Marktanteil von 29,38 % am Markt für gepfropfte Polyolefine und soll bis 2032 mit einer CAGR von 5,86 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 45,86 % am Markt für gepfropfte Polyolefine und soll bis 2032 mit einer CAGR von 5,73 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbau in der Automobilindustrie und Materialsubstitution bei Elektrofahrzeugen | +1.8% | Global, mit Kernnachfrage in China, Deutschland und Südkorea | Langfristig (≥ 4 Jahre) |
| Mehrschichtverpackung und Haftvermittlerschicht-Nachfrage | +1.2% | Global; am stärksten in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Kompatibilisierung von recycelten Polyolefinen | +0.9% | EU-geführt, mit Ausstrahlungseffekten auf Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Ausbau der Kunststoffverarbeitung in Asien-Pazifik | +0.6% | APAC als Kern; Ausstrahlungseffekte auf MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Digitale Steuerung der reaktiven Extrusion | +0.3% | Global, zunächst konzentriert in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichtbau in der Automobilindustrie und Materialsubstitution bei Elektrofahrzeugen
Die Einführung von Elektrofahrzeugen schafft einen stärkeren Bedarf an Materialien, die Polypropylen mit Glasfasern und anderen polaren Füllstoffen verbinden. Die weltweiten Verkäufe von Elektroautos überstiegen im Jahr 2025 20 Millionen Einheiten und machten mehr als 25 % der weltweiten Autoverkäufe aus[1]. Maleinsäureanhydrid-gepfropftes Polyethylen und Polypropylen unterstützen die Verbindung in Batteriegehäusen, Unterbodenverkleidungen und Hochvolt-Steckergehäusen. Elektrofahrzeuge verwenden mehr Polymerverbundwerkstoffe als vergleichbare Fahrzeuge mit Verbrennungsmotor, was den Bedarf an gepfropften Materialien pro Fahrzeug erhöht. Innenverkleidungen aus Naturfasern schaffen eine verwandte Möglichkeit, da gepfropftes Polypropylen die Verbindung zwischen cellulosischen Fasern und der Polymermatrix verbessern kann. Der Markt für gepfropfte Polyolefine profitiert daher, wenn Fahrzeugprogramme von Metallteilen zu verstärkten oder recycelten Polymerbaugruppen übergehen.
Mehrschichtverpackung und Haftvermittlerschicht-Nachfrage
Mehrschichtige Flexverpackung ist ein wichtiger Absatzmarkt, da Lebensmittelverpackungen häufig Sauerstoff- und Feuchtigkeitsbarrieren benötigen. Maleinsäureanhydrid-gepfropftes Polyethylen wird als Haftvermittlerschicht zwischen Polyolefinsubstraten und Ethylenvinylalkohol (EVOH)- oder Polyamid-Barriereschichten verwendet. Diese Chemie kann bei geringen Schichtdicken wirksam sein und beeinflusst dennoch die Verpackungsintegrität bei der thermischen Verarbeitung. Die Verordnung (EU) 2025/40 legt Anforderungen an den Recyclinganteil für Kunststoffverpackungen ab 2030 fest, die je nach Verpackungskategorie zwischen 10 % und 35 % liegen, mit höheren Anforderungen für 2040[2]. Diese Anforderungen unterstützen die Arbeit an Folienstrukturen, die Barriereleistung, Recyclinganteil und spätere Trennung in Einklang bringen können. LyondellBasell Industries Holdings B.V. fügte 2025 Plexar PX3990, eine Haftvermittlerschicht-Qualität für orientierte Folienanwendungen, zu seinem Portfolio hinzu.
Kompatibilisierung von recycelten Polyolefinen
Gemischtes Polyethylen- und Polypropylen-Recyclat kann an Festigkeit und Schlagzähigkeit verlieren, wenn die beiden Phasen nicht effektiv verbunden werden. Eine im Jahr 2025 veröffentlichte Studie beschrieb einen Pfropfcopolymer-Weg, der Polyethylen- und Polypropylenblends bei Beladungen von nur 2,5 Gew.-% kompatibilisiert. Gepfropfte Polyolefine reduzieren die Unverträglichkeit zwischen diesen Polymeren und können die nutzbare Qualität des recycelten Blends verbessern. Der Markt für gepfropfte Polyolefine profitiert von diesem Bedarf, da Recyclinganteil-Ziele einen praktischen Grund schaffen, Kompatibilisator-Qualitäten vor Inkrafttreten der Vorschriften zu qualifizieren. Toyoda Gosei berichtete 2026 über eine horizontale Recyclingtechnologie, die aus Altfahrzeugen gewonnenes Polypropylen in neuen Automobilteilen mit mehr als 50 % Post-Consumer-Recyclinganteil verwendet. Derselbe Materialbedarf erstreckt sich vom mechanischen Recycling auf Vorbereitungsschritte für einige chemische Recycling-Einsatzstoffe.
Ausbau der Kunststoffverarbeitung in Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 45,86 % am Markt für gepfropfte Polyolefine, gestützt durch seine breite Basis in der Polymerverarbeitung. Neue vorgelagerte Kapazitäten können den lokalen Zugang zu Ethylen und Propylen verbessern, die bei der Polyolefinproduktion verwendet werden. BASF erreichte im Oktober 2025 den mechanischen Abschluss des Steamcrackers und der nachgelagerten Anlagen an seinem Zhanjiang-Verbundstandort, einschließlich eines Steamcrackers mit einer jährlichen Ethylenkapazität von 1 Million Tonnen. Eine größere lokale Verfügbarkeit kann Compoundierer unterstützen, die Maleinsäureanhydrid-gepfropfte Polypropylen- und Polyethylen-Qualitäten formulieren. China, Japan, Südkorea, Indien und die ASEAN-Märkte tragen jeweils durch unterschiedliche Kombinationen aus Fahrzeugen, Elektronik, Verpackung und Folienumwandlung zur Nachfrage bei. Prozessüberwachung und engere Extrusionskontrolle können auch die Konsistenz in Anlagen verbessern, die auf höherwertige Qualitäten umsteigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Formulierungskostenaufschlag und Rohstoffpreisvolatilität | -0.5% | Global, am stärksten ausgeprägt in Europa und Nordostasien | Kurzfristig (≤ 2 Jahre) |
| Lange OEM-Qualifizierungs- und Validierungszyklen | -0.4% | Global; betrifft hauptsächlich Automobil- und Luft- und Raumfahrt-Endverbrauch | Langfristig (≥ 4 Jahre) |
| Variable Recyclat-Zusammensetzung und Prozessstabilität | -0.3% | EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Formulierungskostenaufschlag und Rohstoffpreisvolatilität
Gepfropfte Qualitäten kosten mehr als Basis-Polyolefine, da sie eine Funktionalisierung und engere Prozesskontrolle erfordern. Die Kostenlücke wird durch Maleinsäureanhydridpreise und die Märkte für n-Butan- und Benzol-Einsatzstoffe beeinflusst. Eine Änderung der regionalen Kapazitäten, Handelsströme oder der vorgelagerten Nachfrage kann sich dennoch auf Verträge für Spezialqualitäten auswirken. Hersteller, die Maleinsäureanhydrid importieren, haben weniger Flexibilität, wenn ihre nachgelagerten Kunden Festpreisliefervereinbarungen verlangen. Der Markt für gepfropfte Polyolefine kann daher ungleichmäßige Margen aufweisen, selbst wenn die Endverbrauchsnachfrage stabil bleibt.
Lange OEM-Qualifizierungs- und Validierungszyklen
Automobilkunden bewerten neue Polymerqualitäten durch ausgedehnte Tests auf Thermostabilität, UV-Beständigkeit, Dimensionsstabilität und Crashleistung. Der Prozess kann für Automobilanwendungen 24 bis 36 Monate dauern. Dieser Zeitrahmen verzögert das Wachstum für neue Batteriegehäuse- und Steckerqualitäten. Anforderungen an die Doppelversorgung erhöhen die Herausforderung, da möglicherweise ein weiterer qualifizierter Lieferant für dasselbe Material benötigt wird. Kleinere Lieferanten können im Nachteil sein, wenn etablierte Hersteller bereits Zulassungen für verschiedene Fahrzeugplattformen besitzen. Verpackungsqualitäten können sich schneller bewegen, da ihr Qualifizierungszyklus kürzer ist, was es dem Markt für gepfropfte Polyolefine ermöglicht, recyclingbezogene Verpackungsnachfrage früher zu erschließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
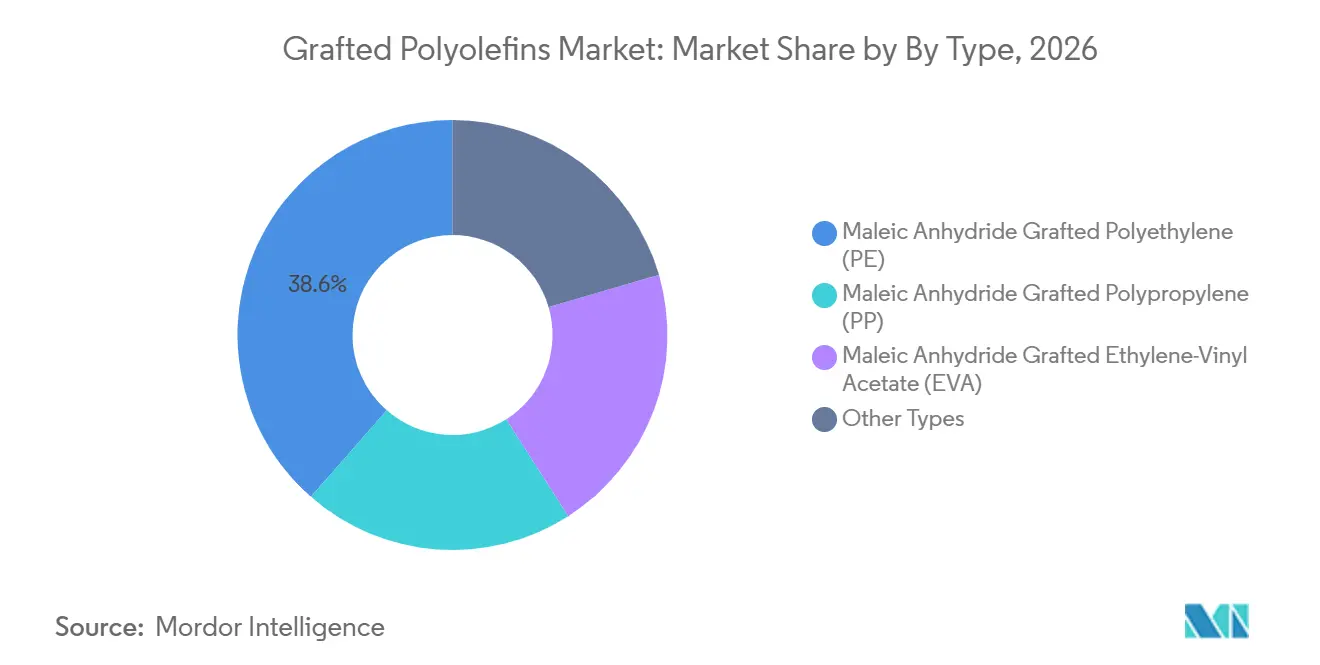
Maleinsäureanhydrid-gepfropftes Polyethylen (PE) führt beim Umsatz, während Maleinsäureanhydrid-gepfropftes Polypropylen (PP) expandiertMaleinsäureanhydrid-gepfropftes Polyethylen machte im Jahr 2026 38,56 % des Marktanteils für gepfropfte Polyolefine aus. Seine Hafteigenschaften unterstützen Haftvermittlerschichten in Mehrschichtfolien, Kabelummantelungen und mineralisch gefüllten Polyolefinverbindungen. Es ist kompatibel mit EVOH- und Polyamid-Barriereschichten, die in Verpackungsstrukturen verwendet werden. Sein niedrigerer Schmelzpunkt kann auch einer breiten installierten Basis von Coextrusionsanlagen entsprechen. Maleinsäureanhydrid-gepfropftes Ethylen-Vinylacetat dient Anwendungen, die Tieftemperaturflexibilität erfordern. Sein Estergehalt kann die Haftung an polaren Substraten in Schmelzklebstoffen und Spezialkaschierungen verbessern. Andere Typen umfassen funktionalisierte Polyolefinelastomere und silanpfropfte Qualitäten. Diese Materialien werden in Draht- und Kabelprodukten sowie in feuchtigkeitsvernetzenden Anwendungen eingesetzt.
Maleinsäureanhydrid-gepfropftes Polypropylen ist der am schnellsten wachsende Typ, und seine Marktgröße für gepfropfte Polyolefine soll bis 2032 mit einer CAGR von 5,21 % zunehmen. Seine höhere Gebrauchstemperatur unterstützt den Einsatz in glasfaser- und mineralverstärkten Polypropylenverbindungen. Diese Verbindungen sind für Automobilstrukturteile, Motorraum-Systeme und Batteriegehäuse relevant. Das Material kann auch die Unverträglichkeit zwischen Naturfasern und Polypropylen in Fahrzeuginnenverkleidungen überbrücken. COACE Chemical Company Limited präsentierte Polypropylen-Pfropf-Maleinsäureanhydrid (PP-g-MAH) auf der CHINAPLAS 2026 und bot Formulierungsberatungen für Automobil-, Verpackungs- und Baukunden an. Die Studie der American Chemical Society (ACS) aus dem Jahr 2025 zu Pfropfcopolymeren unterstützt die weitere Arbeit an der Kompatibilität in recycelten Polyethylen- und Polypropylenblends. Dies gibt polypropylenbasierten gepfropften Qualitäten Zugang zu sowohl Fahrzeugverbindungen als auch Anwendungen mit recycelten Materialien.

Nach Anwendung:
Haftungsförderung führt beim Umsatz, während Kompatibilisierung schneller expandiertHaftungsförderung machte im Jahr 2026 31,12 % des Marktanteils für gepfropfte Polyolefine aus. Sie bleibt wichtig in coextrudierten Verpackungsfolien und lackierten Automobilaußenverkleidungen. Bei diesen Anwendungen hilft das Material, ein Polyolefinsubstrat mit einer polareren Schicht oder Oberfläche zu verbinden. Verbindung ist eine verwandte Anwendung in Schmelzklebstoffen und Kaschierklebstoffen für Bau- und Spezialindustrieprodukte. Strengere Grenzwerte für lösungsmittelbasierte Klebstoffe unterstützen das Interesse an Alternativen auf Basis von Polymerformulierungen. Schlagzähmodifizierung verwendet gepfropfte Polyolefinelastomere in Polyamid- und Polypropylensystemen, die eine bessere Tieftemperaturzähigkeit erfordern. Draht- und Kabelkopplung, Holz-Kunststoff-Verbundwerkstoffe und Textilverbindung sind in anderen Anwendungen enthalten. Diese Anwendungen erweitern die adressierbare Basis über Verpackungs- und Automobilteile hinaus.
Kompatibilisierung ist die am schnellsten wachsende Anwendung, wobei die Marktgröße für gepfropfte Polyolefine bis 2032 mit einer CAGR von 5,34 % wachsen soll. Die Verordnung (EU) 2025/40 legt eine klare Richtung für Recyclinganteile in Kunststoffverpackungen fest. Gemischte Post-Consumer-Polyethylen- und Polypropylenströme erfordern chemische Unterstützung, wenn sie eine konsistentere Leistung erzielen sollen. Gepfropfte Kompatibilisatoren sind eine praktikable Option bei industriellem Durchsatz, da sie die Verbindung zwischen ansonsten getrennten Polymerphasen verbessern. Der Anwendungsfall gilt für etabliertes mechanisches Recycling sowie für einige chemische Recycling-Vorbereitungsschritte. Die Nachfrage ist daher nicht nur mit der Menge des recycelten Materials, sondern auch mit dem von Verarbeitern geforderten Qualitätsniveau verknüpft. Der Markt für gepfropfte Polyolefine ist gut positioniert, um zu profitieren, wenn höherwertige Recyclinganwendungen über einfaches Downcycling hinausgehen.
Nach Endverbrauchsbranche:
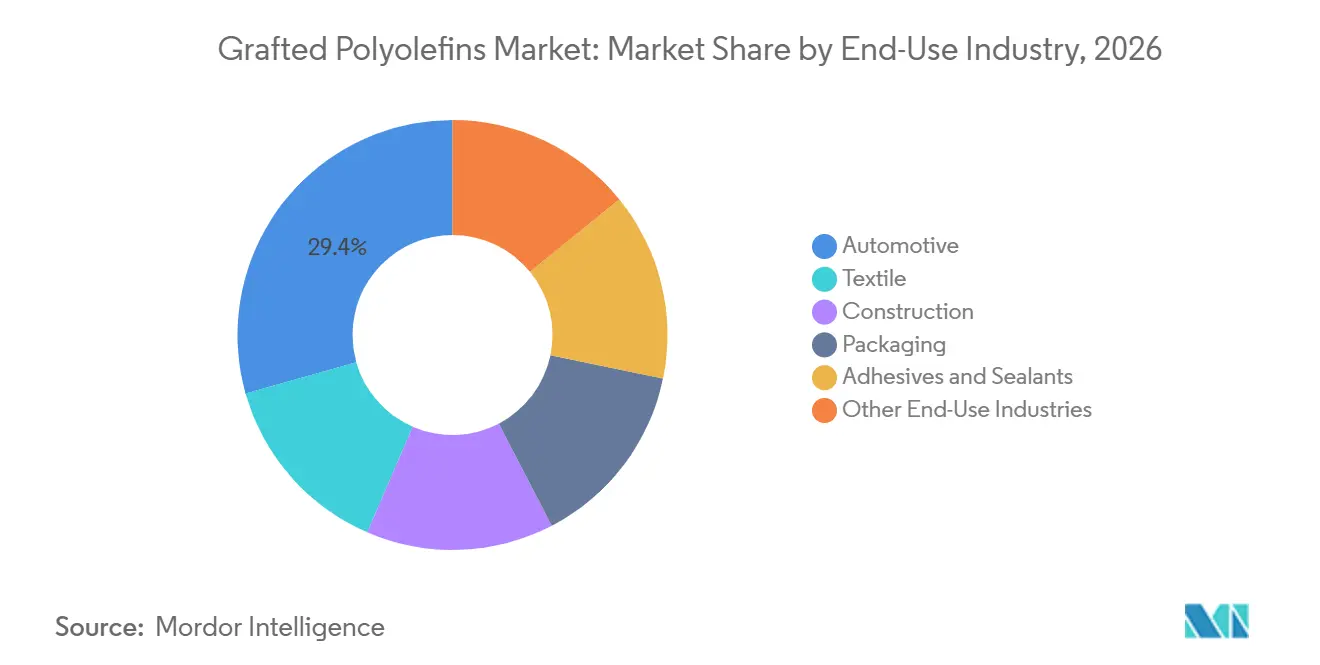
Automobil vereint Größe und schnelleres WachstumDer Automobilsektor hielt im Jahr 2026 einen Marktanteil von 29,38 % und soll bis 2032 mit einer CAGR von 5,86 % wachsen. Elektrofahrzeugkomponenten verwenden verstärktes Polypropylen in Batteriegehäusen, Hochvolt-Steckern, Wärmemanagementsystemen und strukturellen Hilfsrahmen. Japans Umweltforschungs- und Naturschutzagentur erklärte im Jahr 2025, dass Automobilinnenteile technisch bis zu 25 % recyceltes Polypropylen nach aktuellen Automobilstandards verwenden können. Dies unterstützt eine breitere Rolle für die Kompatibilisierung innerhalb von Automobilanwendungen. Qualifizierungsanforderungen bleiben wichtig, da Materialien strenge funktionale und sicherheitstechnische Erwartungen erfüllen müssen.
Verpackung bietet eine stetige Nachfragebasis durch Mehrschichtfolien für Lebensmittel-, Pharma- und Industrieanwendungen. Haftvermittlerschicht-Qualitäten helfen, die Struktur von Folien zu erhalten, die Materialien mit unterschiedlichen Eigenschaften kombinieren. Textilianwendungen verwenden gepfropfte Polyolefine für die Faser-Matrix-Verbindung in Vliesstoffverbundwerkstoffen und technischen Textilien. Die polare Funktionalität kann die Farbstoffaufnahme und Kaschierhaftung in diesen Materialien unterstützen. Kleb- und Dichtstoffe erfordern leistungskritische Formulierungen. Bauanwendungen umfassen Materialkombinationen, bei denen feste Verbindungen und Beständigkeit gegenüber Betriebsbedingungen wichtig sind. Diese vielfältigen Anwendungen reduzieren die Abhängigkeit von einem einzigen Nachfragezentrum. Sie schaffen auch Möglichkeiten für den Markt für gepfropfte Polyolefine, bei dem Kunden maßgeschneiderte Qualitäten statt Standard-Basisharzen benötigen.
Geografische Analyse
Markt für gepfropfte Polyolefine im asiatisch-pazifischen Raum
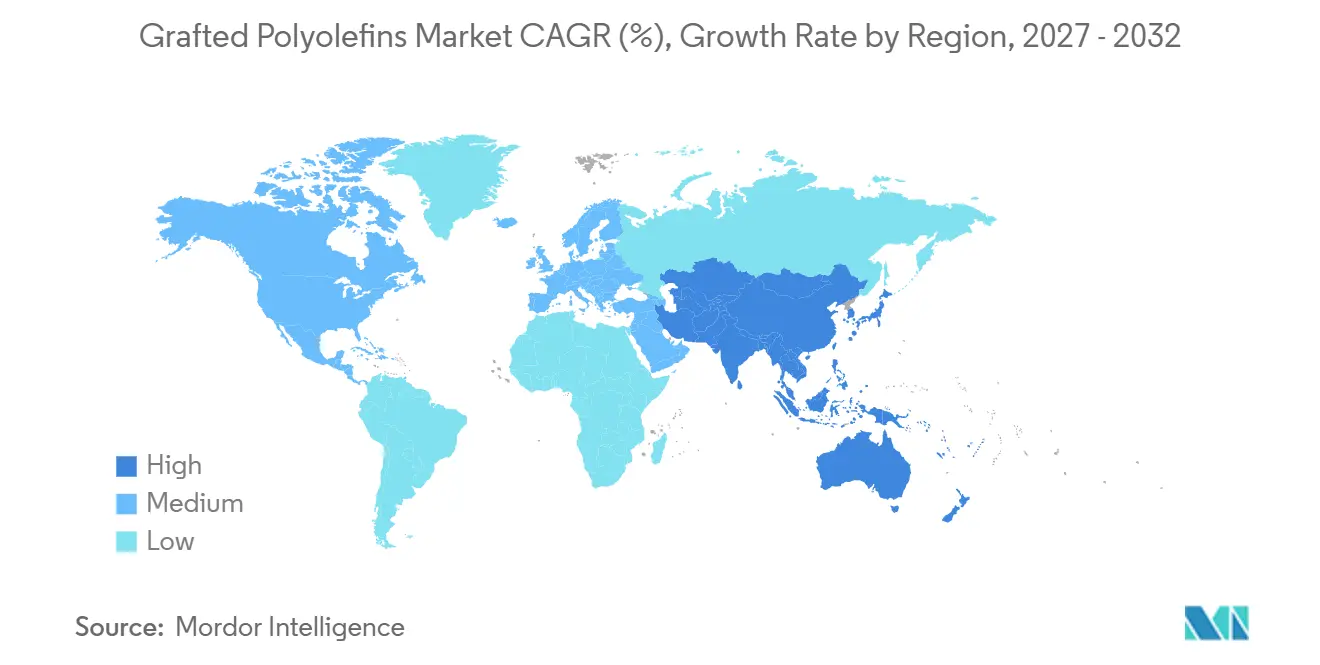
Der asiatisch-pazifische Raum hatte im Jahr 2026 einen Anteil von 45,86 % am Markt für gepfropfte Polyolefine und wird bis 2032 voraussichtlich mit einem CAGR von 5,73 % wachsen. China ist ein wichtiges Zentrum für die Produktion von Elektrofahrzeugen, die Kunststoffverarbeitung und das Polymer-Compounding. Die IEA berichtete, dass China im Jahr 2025 mehr als 70 % der weltweiten Elektrofahrzeugproduktion ausmachte und dass Elektrofahrzeuge sich einem Anteil von 60 % an den inländischen Pkw-Verkäufen näherten. Indien, Südkorea, Japan und die ASEAN-Märkte steigern die Nachfrage durch Anwendungen in den Bereichen Automobil, Verpackung, Elektronik und hochpräzise Folienanwendungen. BASFs abgeschlossenes Projekt in Zhanjiang stärkt die chemische Basis der Region. Lokale Hersteller wie Guangzhou Lushan New Materials und COACE konkurrieren im mittleren Leistungssegment, während internationale Anbieter ihre Positionen in spezialisierten Recycling- und Elektrofahrzeuganwendungen behaupten.
Markt für gepfropfte Polyolefine in Amerika
Nordamerika weist ein anderes Nachfrageprofil auf, das Verpackungen, die Produktion von Großfahrzeugen und Verpflichtungen zum Einsatz von Recyclingmaterial kombiniert. Die Elektrofahrzeugproduktion in Mexiko hat sich laut IEA im Jahr 2024 im Vergleich zu 2023 verdoppelt. Dies stärkt die regionale Lieferkette für Materialien in Automobilqualität. Formosa Plastics USA nahm im September 2025 in Point Comfort, Texas, eine Polypropylenanlage mit einer Jahreskapazität von 250.000 Tonnen unter Verwendung der Horizone-Technologie der Japan Polypropylene Corporation in Betrieb. Dies erweitert die für nachgelagerte Compoundierer verfügbare Polypropylenbasis. Südamerika bleibt kleiner, wobei Brasilien und Argentinien durch Verpackungen und Fahrzeugmontage eine aufkommende Nachfrage generieren.
Markt für gepfropfte Polyolefine in EMEA
Europa wird durch Anforderungen an Kreislaufkunststoffe geprägt, und die Verordnung (EU) 2025/40 schreibt ab 2030 einen Anteil von 10 % bis 35 % an post-consumer recyceltem Inhalt in Kunststoffverpackungen vor. Deutschland, Frankreich, Italien und das Vereinigte Königreich bleiben für Materialspezifikationen im Automobilbereich bedeutend. Die nordischen Länder bieten Anwendungen in biobasierten und naturfaserverstärkten Verbundwerkstoffen. Borealis GmbH kündigte im September 2025 Investitionen von mehr als 100 Millionen EUR an, um die Polypropylen-Compoundierkapazität in Schwechat, Österreich, auszubauen und zu modernisieren. Die neue Linie soll in der zweiten Hälfte des Jahres 2026 in Betrieb gehen und zielt auf die Gewichtsreduzierung bei Elektrofahrzeugen, recycelbare Schäume und Infrastrukturanwendungen ab. Der Nahe Osten und Afrika sind die kleinsten Regionen, doch Investitionen in nachgelagerte Spezialpolymere schaffen eine frühe Nachfrage in den Bereichen Verpackung und Infrastrukturleitungen.
Wettbewerbslandschaft
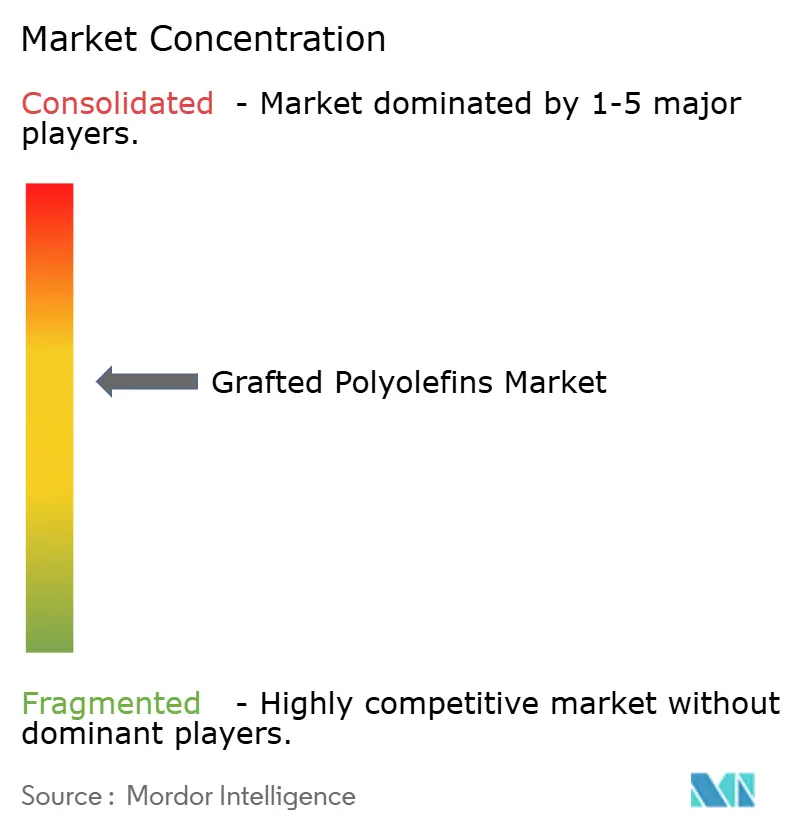
Der Markt für gepfropfte Polyolefine ist mäßig konzentriert, wobei die fünf führenden Unternehmen CLARIANT, Mitsui Chemicals, Inc., Dow, Arkema und LyondellBasell Industries Holdings B.V. umfassen. Ihre Portfolios bedienen Anwendungen wie Automobilteile, Mehrschichtfolien und recycelte Polymerverbindungen. Regionale Lieferanten wie COACE Chemical Company Limited, Guangzhou Lushan New Materials und Sanyo Chemical Industries, Ltd. konkurrieren durch lokalen Service und Kostenpositionierung. Dies lässt globale Lieferanten auf Anwendungen fokussiert, die validierte Leistung, breitere Zulassungen oder spezialisierte technische Unterstützung erfordern.
Produkt- und Prozessentwicklung sind zentral für den Wettbewerb im Markt für gepfropfte Polyolefine. Dow reichte im Oktober 2025 eine US-Patentanmeldung für ein Verfahren ein, das Methyl- oder Dimethylmaleinsäureanhydrid verwendet, um die Vergilbung in gepfropften Polyolefinen zu reduzieren. Dieses Qualitätsproblem ist bei Automobilinnenverkleidungen und medizinischen Anwendungen relevant. CLARIANT brachte im Juni 2025 AddWorks PPA als per- und polyfluoralkylsubstanzfreie (PFAS-freie) Polymerverarbeitungshilfsmittellinie für die Polyolefinextrusion auf den Markt. The Compound Company repräsentiert ein verwandtes Modell, indem es fertige Verbindungen verkauft, die gepfropfte Polyolefine enthalten, anstatt nur das Additiv. Dieser Ansatz kann Wert sowohl aus der Materialchemie als auch aus der Formulierungsarbeit schöpfen.
LyondellBasell Industries Holdings B.V. vereinbarte im Juni 2025, vier europäische Olefin- und Polyolefinanlagen im Rahmen seiner europäischen strategischen Bewertung an AEQUITA zu verkaufen. Der Schritt spiegelt eine Betonung technologieintensiver und höherwertiger Angebote wider. LyondellBasell Industries Holdings B.V. lizenzierte auch mehrere Polyolefintechnologien an die Shaanxi Coal and Chemical Industry Group (SHCCIG), Yulin Chemical für einen neuen Komplex in China. Mitsui Chemicals, Inc., Idemitsu Kosan und Sumitomo Chemical unterzeichneten im Dezember 2025 eine endgültige Vereinbarung zur Integration der Polypropylen- und linearen Niederdichte-Polyethylengeschäfte von Sumitomo Chemical in Prime Polymer. Diese Maßnahmen zeigen, dass Portfolioentscheidungen, Lizenzierung und inländische Konsolidierung das Wettbewerbsumfeld prägen. Der Markt für gepfropfte Polyolefine bleibt mäßig konsolidiert unter führenden internationalen Lieferanten, während regionale Spezialisten relevante Positionen in lokalen und mittleren Leistungsanwendungen halten.
Branchenführer für gepfropfte Polyolefine
-
CLARIANT
-
Mitsui Chemicals, Inc.
-
Dow
-
Arkema
-
LyondellBasell Industries Holdings B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gepfropfte Polyolefine Unternehmen in diesem Bericht
- Arkema
- BASF
- Borealis GmbH
- CLARIANT
- COACE Chemical Company Limited
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- Guangzhou Lushan New Materials
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals, Inc.
- Polyram Plastic Industries Ltd.
- Sanyo Chemical Industries, Ltd.
- The Compound Company
Neueste Industrielle Entwicklungen in Markt für gepfropfte Polyolefine
- Mai 2026: COACE Chemical Company Limited präsentierte seine PP-g-MAH (Maleinsäureanhydrid-gepfropftes Polypropylen)- und POE-g-MAH (Maleinsäureanhydrid-gepfropftes Polyolefinelastomer)-Produkte auf der CHINAPLAS 2026, zusammen mit maßgeschneiderten Kompatibilisatoren, Zähigkeitsmitteln und Kupplungsmitteln. Diese Produkte unterstützen den Markt für gepfropfte Polyolefine, indem sie die Haftung und Kompatibilität zwischen Polymeren und anderen Materialien beim Kunststoffcompoundieren verbessern.
- Januar 2026: Arkema nahm erfolgreich seinen neuen Rilsan Clear transparenten Polyamid-Betrieb in Singapur in Betrieb, eine Investition von rund 20 Millionen USD, die seine globale Produktionskapazität für das Material verdreifachte. Die Expansion unterstützt den Markt für gepfropfte Polyolefine, indem sie das Angebot an Hochleistungspolymeren stärkt, die neben funktionalisierten Polyolefinen in anspruchsvollen Automobil-, Medizin- und Industrieanwendungen eingesetzt werden.
Globaler Berichtsumfang des Marktes für gepfropfte Polyolefine
Gepfropfte Polyolefine sind modifizierte Polyolefinmaterialien, die durch chemisches Anhängen funktioneller Gruppen an Polymerketten hergestellt werden, um Haftung, Kompatibilität und Grenzflächenbindung zu verbessern. Sie werden eingesetzt, um die Leistung von Polymermischungen, Mehrschichtstrukturen und Verbundmaterialien in verschiedenen industriellen Anwendungen zu verbessern.
Der Markt für gepfropfte Polyolefine ist nach Typ, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Typ ist der Markt in Maleinsäureanhydrid-gepfropftes Polyethylen (PE), Maleinsäureanhydrid-gepfropftes Polypropylen (PP), Maleinsäureanhydrid-gepfropftes Ethylen-Vinylacetat (EVA) und andere Typen segmentiert. Nach Anwendung ist der Markt in Haftungsförderung, Verbindung, Kompatibilisierung, Schlagzähmodifizierung und andere Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Automobil, Verpackung, Textil, Kleb- und Dichtstoffe, Bauwesen und andere Endverbrauchsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für gepfropfte Polyolefine in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
Segmentierungsübersicht
| Maleinsäureanhydrid-gepfropftes Polyethylen (PE) |
| Maleinsäureanhydrid-gepfropftes Polypropylen (PP) |
| Maleinsäureanhydrid-gepfropftes Ethylen-Vinylacetat (EVA) |
| Andere Typen |
| Haftungsförderung |
| Verbindung |
| Kompatibilisierung |
| Schlagzähmodifizierung |
| Andere Anwendungen |
| Automobil |
| Verpackung |
| Textil |
| Kleb- und Dichtstoffe |
| Bauwesen |
| Andere Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Maleinsäureanhydrid-gepfropftes Polyethylen (PE) | |
| Maleinsäureanhydrid-gepfropftes Polypropylen (PP) | ||
| Maleinsäureanhydrid-gepfropftes Ethylen-Vinylacetat (EVA) | ||
| Andere Typen | ||
| Nach Anwendung | Haftungsförderung | |
| Verbindung | ||
| Kompatibilisierung | ||
| Schlagzähmodifizierung | ||
| Andere Anwendungen | ||
| Nach Endverbrauchsbranche | Automobil | |
| Verpackung | ||
| Textil | ||
| Kleb- und Dichtstoffe | ||
| Bauwesen | ||
| Andere Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für gepfropfte Polyolefine?
Die Marktgröße für gepfropfte Polyolefine wurde im Jahr 2026 auf 4,21 Milliarden USD geschätzt und soll von 4,38 Milliarden USD im Jahr 2027 auf 5,56 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,87 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp soll bis 2032 am schnellsten wachsen?
Maleinsäureanhydrid-gepfropftes Polypropylen (PP) soll bis 2032 mit einer CAGR von 5,21 % wachsen, unterstützt durch verstärkte Polypropylenverbindungen und Recyclinganwendungen.
Warum werden gepfropfte Polyolefine in der Verpackung eingesetzt?
Sie helfen, Polyolefinschichten mit Ethylenvinylalkohol (EVOH)- oder Polyamidbarrieren in Mehrschichtfolien zu verbinden und unterstützen so die Verpackungsintegrität und Materialleistung.
Was treibt die Nachfrage in Recyclinganwendungen an?
Vorschriften zu Recyclinganteilen und die schwächere Leistung gemischter Polyethylen- und Polypropylenströme unterstützen den Einsatz von Kompatibilisatoren.