
Marktgröße und Marktanteile für Erneuerbares Erdgas
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 20.40 Milliarden US-Dollar |
| Marktgröße (2032) | 31.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.32 % |
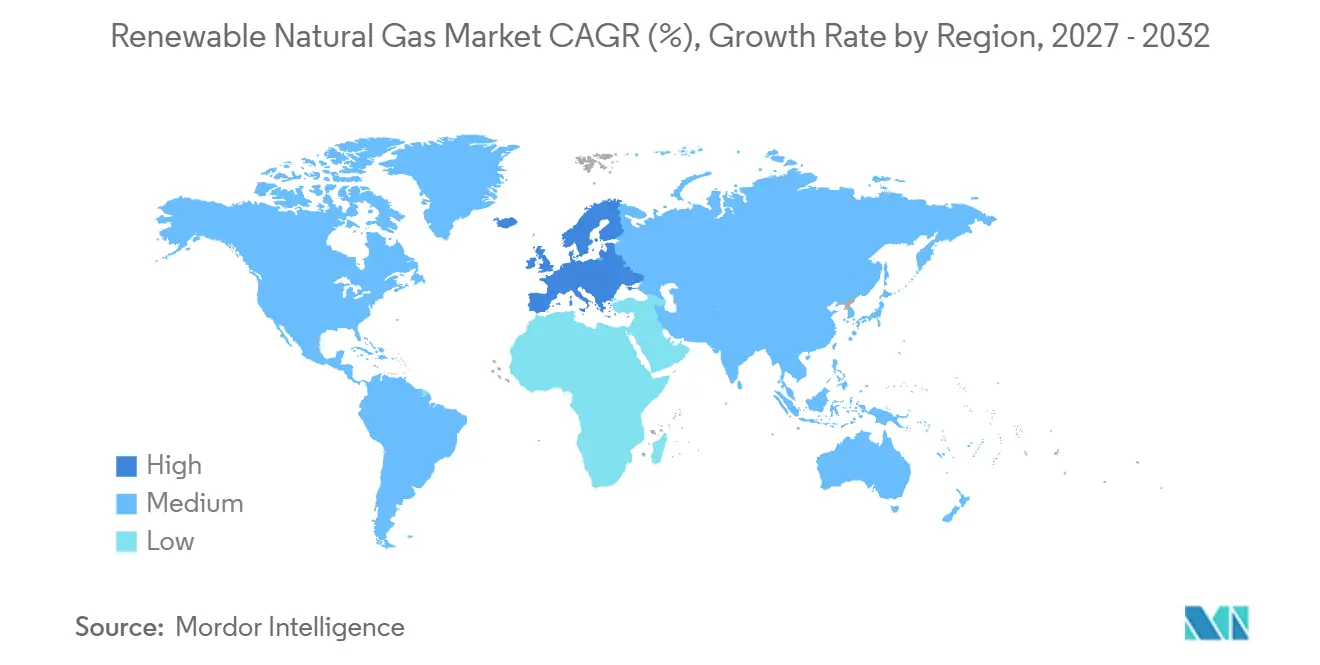
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
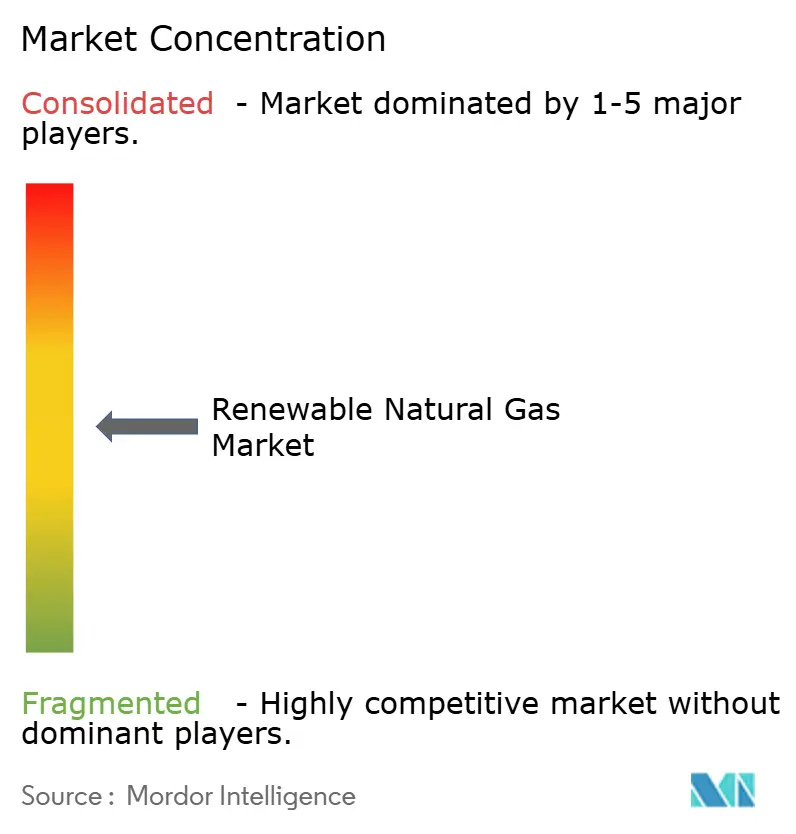
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Erneuerbares Erdgas von Mordor Intelligence
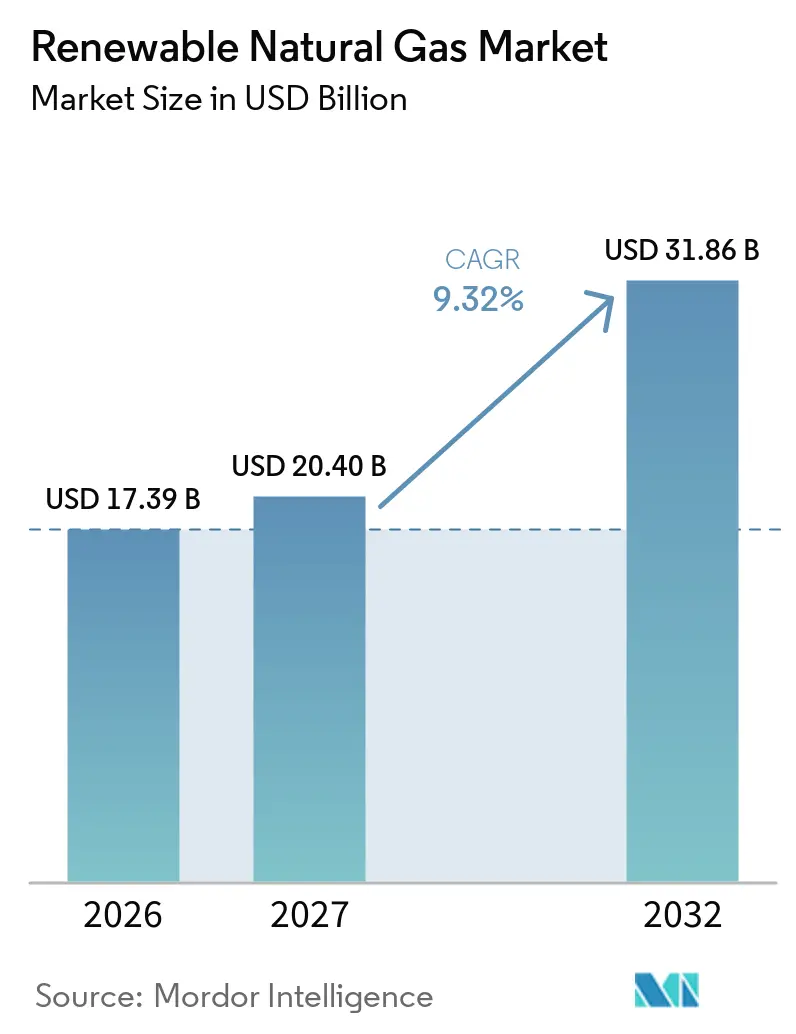
Die globale Marktgröße für Erneuerbares Erdgas wird voraussichtlich von 17,39 Milliarden USD im Jahr 2026 auf 20,40 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 31,86 Milliarden USD bei einem CAGR von 9,32 % über den Zeitraum 2027–2032 erreichen. Der Markt profitiert von der gemeinsamen Nutzung bestehender Pipelines, Kompressoren und Speicheranlagen, die bereits dem Erdgasnetz dienen, wodurch der Bedarf an neuer Lieferinfrastruktur reduziert wird. Regulatorische Verpflichtungen in Nordamerika und Europa stützen die Nachfrage, indem sie die Nutzung kohlenstoffarmer Kraftstoffe mit Compliance-Programmen verknüpfen. Vorschriften zur Behandlung organischer Abfälle lenken das Rohstoffangebot ebenfalls in Richtung formalerer Sammelsysteme. Projektentwickler kombinieren Abfallzugang, Gasaufbereitung, Pipeline-Anbindung und langfristige Abnahmeverträge, um die Projektfinanzierung zu verbessern. Volatilität bei Zertifikatspreisen und hohe Anschlusskosten begünstigen weiterhin größere Projekte mit gesicherten Rohstoffpositionen.
Wichtigste Erkenntnisse des Berichts
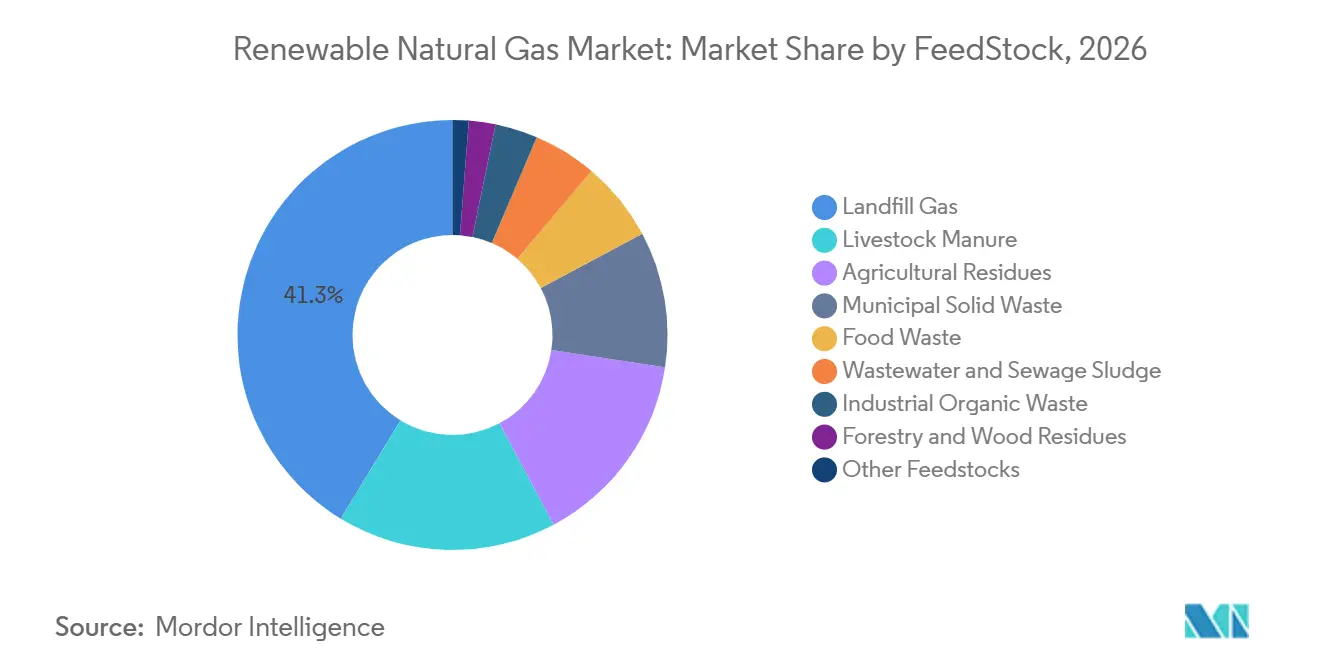
- Nach Rohstoff hielt Deponiegas im Jahr 2026 einen Marktanteil von 41,3 % am Markt für Erneuerbares Erdgas, während Lebensmittelabfälle bis 2032 voraussichtlich mit einem CAGR von 9,7 % wachsen werden.
- Nach Produktionsweg entfiel im Jahr 2026 ein Marktanteil von 56,7 % am Markt für Erneuerbares Erdgas auf die anaerobe Vergärung, während die Vergasung bis 2032 voraussichtlich mit einem CAGR von 10,3 % expandieren wird.
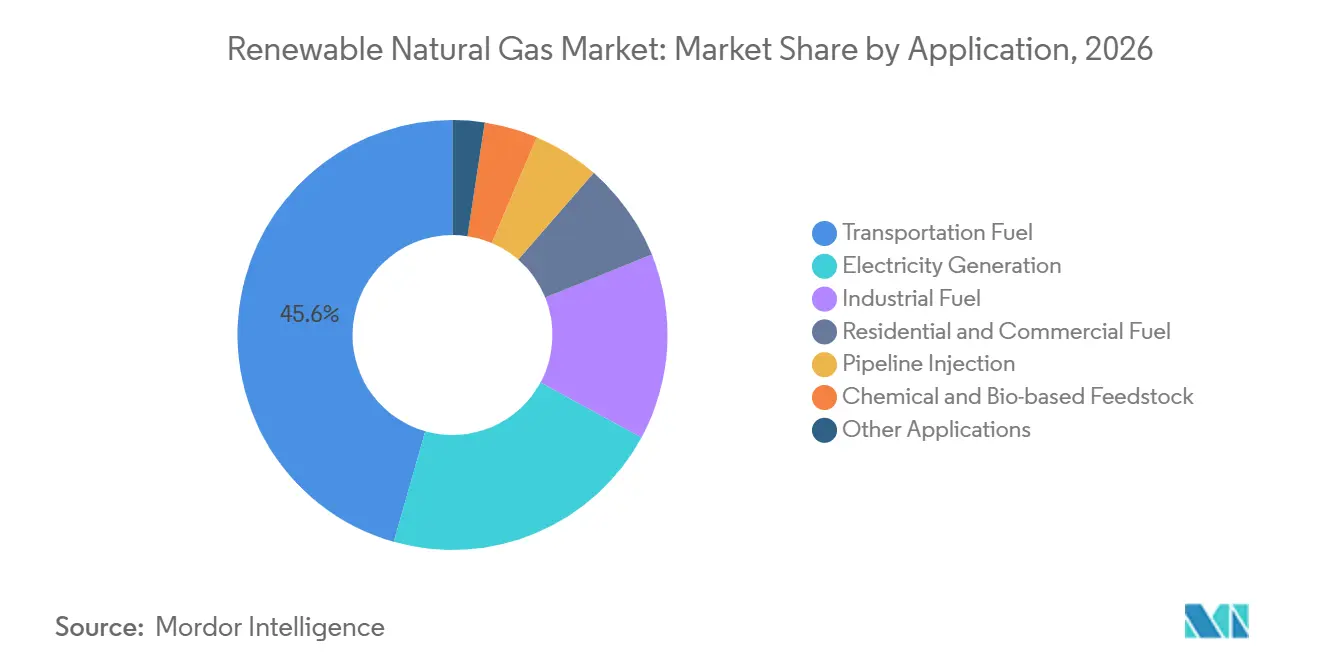
- Nach Anwendung hielt Kraftstoff für den Verkehr im Jahr 2026 einen Marktanteil von 45,6 % am Markt für Erneuerbares Erdgas, während Industriekraftstoff bis 2032 voraussichtlich mit einem CAGR von 10,1 % wachsen wird.
- Nach Form entfiel im Jahr 2026 ein Marktanteil von 46,2 % am Markt für Erneuerbares Erdgas auf in Pipelines eingespeistes Gas, während Verflüssigtes Erneuerbares Erdgas (RNG) bis 2032 voraussichtlich mit einem CAGR von 10,5 % expandieren wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 44,7 % am Markt für Erneuerbares Erdgas, während Europa bis 2032 voraussichtlich mit einem CAGR von 10,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Politisch getriebene Nachfrage nach kohlenstoffarmen Kraftstoffen im Verkehrssektor | +2.6% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Brasilien und den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Verbindliche Vorschriften zur Umlenkung organischer Abfälle und zur Methanreduzierung | +1.7% | Global, mit frühen Gewinnen in den Vereinigten Staaten, Deutschland, Frankreich und den Niederlanden | Kurzfristig (≤ 2 Jahre) |
| Ausbau der anaeroben Vergärung und der Deponiegas-Aufbereitung | +1.5% | Nordamerika, mit Ausstrahlungseffekten auf Europa und den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Dekarbonisierung von Industrie und Flotten durch bestehende Gasinfrastruktur | +1.2% | Nordamerika und Europa, mit aufkommender Aktivität in Australien und Japan | Langfristig (≥ 4 Jahre) |
| Langfristige RNG-Abnahmeverträge und Beschaffung von Umweltzertifikaten durch Unternehmen | +0.9% | Nordamerika und Europa, mit wachsender Aktivität in Australien und Neuseeland | Kurzfristig (≤ 2 Jahre) |
| Digitale Rohstoffüberwachung und ertragreichere Co-Vergärung | +0.7% | Vereinigte Staaten, Deutschland, die Niederlande und Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Politisch getriebene Nachfrage nach kohlenstoffarmen Kraftstoffen im Verkehrssektor
Der Markt für Erneuerbares Erdgas bezieht einen Großteil seiner kurzfristigen Nachfrage aus der Verkehrspolitik der Vereinigten Staaten. Die Umweltschutzbehörde legte die Mengen an zellulösischem Biokraftstoff auf 1,36 Milliarden D3-Renewable Identification Numbers (RINs) für 2026 und 1,43 Milliarden für 2027 fest. Die Regelung legte eine jährliche Produktionswachstumsannahme von 9 % zugrunde und bot an Pipelines angeschlossenen Projekten eine klarere Planungsgrundlage. D3-RIN-Preise wurden zwischen 2024 und 2026 zwischen 2,50 USD und 3,00 USD je RIN gehandelt, was Zertifikatserträge zu einem wichtigen Faktor für Projektrenditen macht. Brasilien etablierte ein Biomethanzertifikat für den Ursprungsnachweis gemäß Gesetz Nr. 14.993/2024 und legte für 2026 eine Beimischungspflicht von 0,5 % Biomethan für Erdgas fest. Die Pflicht soll auf 10 % ansteigen und damit die politische Basis über Nordamerika und Europa hinaus verbreitern.[1]
Verbindliche Vorschriften zur Umlenkung organischer Abfälle und zur Methanreduzierung
Vorschriften, die organisches Material aus Abfallströmen trennen, verändern die Rohstoffbasis des Marktes für Erneuerbares Erdgas. Investitionen in Biogasanlagen, die ausschließlich Lebensmittelabfälle verarbeiten, erreichten in den Vereinigten Staaten im Jahr 2025 325 Millionen USD – mehr als das Doppelte des Vorjahresniveaus. Die Biogasgewinnung in dedizierten Lebensmittelabfallanlagen stieg um 18 % auf jährlich 28 Milliarden Kubikfuß (Bcf).[2] Da Gebietskörperschaften die Deponierung von Bioabfällen einschränken, können Projektentwickler weniger auf die Rohstoffbeschaffung am Spotmarkt zurückgreifen, wodurch der Markt für Erneuerbares Erdgas enger mit Abfallsammelsystemen und lokalen Compliance-Vorschriften verknüpft wird. Deutschland verzeichnete im Jahr 2025 eine Biomethaneinspeisemenge von 12,3 TWh an 268 netzangeschlossenen Standorten, ein Anstieg von 12 % gegenüber 2024.[3]
Ausbau der anaeroben Vergärung und der Deponiegas-Aufbereitung
Investitionen in anaerobe Vergärung und Deponiegas-Aufbereitung erweitern die Projektbasis des Marktes für Erneuerbares Erdgas. Die Vereinigten Staaten investierten im Jahr 2025 2,1 Milliarden USD in 70 neue Biogasprojekte und erreichten 659 Anlagen, die pipelinefähiges Gas produzieren. Die Produktion belief sich auf insgesamt 225,6 Millionen MMBtu, was dem Kraftstoffbedarf von 8,2 Millionen Fahrzeugen entspricht. Deponiegas erhielt 912 Millionen USD bzw. 43 % dieser Investitionen, während die Kapazität um 8 % auf 559 Bcf pro Jahr an 599 Standorten stieg. Greenlane Renewables meldete eine Methan (CH4)-Rückgewinnungsrate von 99,5 % bei Tests seiner Linear Nitrogen Rejection Unit im Mai 2026. Höhere Rückgewinnungsraten können die Wirtschaftlichkeit von Deponiestandorten mit stickstoffhaltigem Gas verbessern.
Dekarbonisierung von Industrie und Flotten durch bestehende Gasinfrastruktur
Die bestehende Gasinfrastruktur verschafft dem Markt für Erneuerbares Erdgas eine Rolle in Prozessen, die schwer zu elektrifizieren sind. Trocknung in der Lebensmittel- und Getränkeindustrie, Keramikbrennöfen, Industriekesseln und chemischen Rohstoffbetrieben erfordern eine gleichmäßige Hochtemperaturwärme. Erneuerbares Erdgas kann diese Anwendungen mit weniger Gerätemodifikationen bedienen als eine vollständige Elektrifizierung. Interessenvertreter im Bereich Erdgasfahrzeuge berichteten, dass die Nutzung von Erneuerbarem Erdgas in Kalifornien von 2020 bis 2025 um 28 % gestiegen ist. Cummins stellte seinen 15-Liter-Erdgasmotor X15N mit Klasse-8-Leistung vor und stärkte damit die Argumente für schwere Nutzfahrzeugflotten. Vanguard Renewables und TotalEnergies lieferten 2025 33 GWh Erneuerbares Erdgas an AstraZeneca-Betriebe in den Vereinigten Staaten und demonstrierten damit die Rolle von Unternehmensabnahmeverträgen bei der Projektentwicklung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von volatilen RIN- und LCFS-Umweltzertifikatserlösen | -2.1% | Nordamerika, insbesondere die Vereinigten Staaten, Kalifornien, Oregon und Washington | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für Vorbehandlung, Aufbereitung und Pipeline-Anbindung | -1.8% | Global, mit den stärksten Auswirkungen im Asien-Pazifik-Raum und in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Rohstoffkontamination und saisonale Angebotsschwankungen | -0.9% | Global, insbesondere bei Lebensmittelabfall- und landwirtschaftlichen Verwertungswegen | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Einspeisestandards und Zertifizierungssysteme | -0.7% | Grenzüberschreitende europäische Märkte, zwischenstaatliche US-Märkte und aufstrebende Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von volatilen RIN- und LCFS-Umweltzertifikatserlösen
Das Engagement am Zertifikatsmarkt bleibt eine zentrale finanzielle Einschränkung für den Markt für Erneuerbares Erdgas. D3-RIN-Preise lagen 2024 im Durchschnitt bei 3,30 USD je RIN, während Entscheidungen der Umweltschutzbehörde darauf hindeuteten, dass Compliance-Mengen geändert werden können, nachdem Projekte eine Finanzierung gesichert haben. Auch die Zertifikatswerte in Kalifornien fielen gegenüber dem Bereich von 150 bis 200 USD, der in vielen Finanzierungsfällen von 2021 und 2022 zugrunde gelegt wurde. Das California Air Resources Board änderte sein Programm im November 2024, indem es das Ziel zur Reduzierung der Kohlenstoffintensität für 2030 von 20 % auf 30 % anhob. Es führte auch Einschränkungen ein, die die Zertifikatsgenerierung für einige Verwertungswege reduzieren können. Lange Projektlaufzeiten von 15 bis 20 Jahren passen nicht gut zu Zertifikatsmärkten, die sich innerhalb von 2 bis 4 Jahren bewegen können.
Hohe Investitionskosten für Vorbehandlung, Aufbereitung und Pipeline-Anbindung
Hohe Anfangskosten schränken kleinere Marktteilnehmer im Markt für Erneuerbares Erdgas ein. Stickstoffabscheidungsanlagen für Deponiegas können erheblich teurer sein als Standardaufbereitungsanlagen, da die Zusammensetzung von Deponiegas weniger konsistent ist. Netzanschlussgebühren können von nahezu null in Kostenteilungssystemen bis zu mehr als 30 % der Projektinvestitionskosten reichen, wenn Produzenten den vollen Betrag tragen. Frankreich installierte im Jahr 2025 1.115 GWh neue Biomethankapazität, ein Rückgang von etwa 40 % gegenüber 1.870 GWh im Jahr 2024, nachdem überarbeitete Tarifregeln in Kraft traten. Mindestgasproduktionsanforderungen können kleine Produzenten ebenfalls vom Pipelinemarkt ausschließen. Diese Hürden lenken Kapital in Richtung großer Standorte mit zuverlässigem Rohstoff und etablierten Anbindungsoptionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoff:
Deponiegas sichert das Volumen, Lebensmittelabfälle treiben das künftige AngebotDeponiegas hielt im Jahr 2026 einen Marktanteil von 41,3 % am Markt für Erneuerbares Erdgas, gestützt durch ausgereifte Sammelsysteme in Nordamerika und Westeuropa. Deponiegasanlagen in den Vereinigten Staaten produzierten im Jahr 2025 an 599 aktiven Standorten 559 Milliarden Kubikfuß (Bcf) pro Jahr. Investitionen in Deponiegasprojekte erreichten 912 Millionen USD, was 43 % der gesamten US-amerikanischen Biogasinvestitionen entspricht. Dieser Rohstoff bietet etablierte Gassammlung und vorhersehbarere Betriebsbedingungen als viele gemischte organische Ströme. Projekte mit Gülle aus der Milchwirtschaft konzentrieren sich im Mittleren Westen und im pazifischen Nordwesten der Vereinigten Staaten. Die Vergärung von Klärschlamm spielt in europäischen Stadtsystemen eine größere Rolle.
Lebensmittelabfälle werden bis 2032 im Markt für Erneuerbares Erdgas voraussichtlich mit einem CAGR von 9,7 % wachsen. Dedizierte US-amerikanische Lebensmittelabfallanlagen gewannen im Jahr 2025 jährlich 28 Bcf, und 124 Anlagen waren in Betrieb. Rund 200 Landwirtschafts- und Abwasserstandorte verarbeiteten Lebensmittelabfälle auch gemeinsam mit primären Rohstoffen. Umlenkungsvorschriften machen das Angebot stabiler als die diskretionäre Abfallbeschaffung. Landwirtschaftliche Reststoffe bleiben in Deutschland und Frankreich wichtig, wo der Zugang zu landwirtschaftlichen Betrieben durch nationale Programme unterstützt wird. Industrielle organische Abfälle und Forstresiduen bleiben im großen Maßstab begrenzt, da eine breitere Nutzung von kommerziellen Vergasungssystemen abhängt.

Nach Produktionsweg:
Anaerobe Vergärung (AV) wächst stetig, Vergasung verändert die langfristige PerspektiveDie anaerobe Vergärung entfiel im Jahr 2026 auf 56,7 % der Marktgröße für Erneuerbares Erdgas. Das Verfahren verarbeitet Gülle, Lebensmittelabfälle, Klärschlamm und Erntereststoffe. Seine Position spiegelt Betriebserfahrung, etablierte Zertifikatsberechtigung und Erlöse aus Gärprodukten wider. Modulare Anlagenkonzepte können das Baurisiko reduzieren und stufenweise Kapazitätserweiterungen ermöglichen. Deponiegas ist der zweitgrößte Verwertungsweg nach Volumen, obwohl er auf die Zersetzung vor Ort statt auf kontrollierte Vergärung angewiesen ist. Dieser Unterschied schafft einen höheren Bedarf an Gasqualitätsmanagement an Deponiestandorten.
Die Vergasung wird bis 2032 im Markt für Erneuerbares Erdgas voraussichtlich mit einem CAGR von 10,3 % wachsen. Sie kann kompostierbare Beutel, kontaminiertes organisches Material, Holzreststoffe und andere Ströme verarbeiten, die Vergärungssysteme möglicherweise ablehnen. Die Anlage von Dem-Con und Kanadevia Inova in Minnesota soll ab 2027 jährlich 75.000 Tonnen organische Abfälle verarbeiten und dabei 200.000 Millionen British Thermal Units (MMBtu) RNG sowie 8.000 Tonnen Biokohle produzieren.[4] Das Oak Ridge National Laboratory schätzte das US-amerikanische Potenzial für Biomasse-basierte Vergasung auf 9.203 Millionen GJ, mit einem erwarteten Kostenbereich von 12 bis 30 USD je GJ. Power-to-Gas und andere synthetische Methanrouten befinden sich derzeit (Stand 2026) im Demonstrationsmaßstab.
Nach Anwendung:
Verkehr hält Marktanteil, Industriekraftstoff wächst am schnellstenKraftstoff für den Verkehr repräsentierte im Jahr 2026 45,6 % der Marktgröße für Erneuerbares Erdgas. Das Segment profitiert von der Flottenachfrage, der Compliance-Wirtschaftlichkeit in Kalifornien und einem entwickelten Netz für komprimiertes Gas. Kalifornien verfügt ab 2026 an 98 % seiner Erdgas-Tankstellen über RNG-Kapazität. Der Cummins X15N erweiterte die technischen Optionen für Klasse-8-Flotten. Stromerzeugung sowie Wohn- und Gewerbenutzung werden weiterhin durch Pipeline-Beimischung und Versorgerprogramme abgedeckt. Die Nutzung als chemischer und biobasierter Rohstoff bleibt ein aufstrebendes Absatzgebiet.
Industriekraftstoff wird bis 2032 im Markt für Erneuerbares Erdgas voraussichtlich mit einem CAGR von 10,1 % expandieren. Er dient Hochtemperaturprozessen, bei denen der Ersatz gasbetriebener Anlagen durch elektrische Alternativen möglicherweise eine Prozessumgestaltung erfordert. Bestehende Brenner können RNG im Allgemeinen mit begrenzten Modifikationen nutzen. Lebensmittelverarbeitung, Glas und Keramik sind relevante Anwendungen aufgrund ihres anhaltenden Prozesswärmebedarfs. OPAL Fuels vertreibt komprimiertes und verflüssigtes Gas über ein integriertes Tankstellennetz und kombiniert Kraftstoffversorgung, Logistik und Endnutzerzugang in einem einzigen Geschäftsmodell.
Nach Form:
Pipelineeinspeisung konsolidiert sich, Verflüssigtes RNG führt das Wachstum anIn Pipelines eingespeistes Gas hielt im Jahr 2026 einen Marktanteil von 46,2 % am Markt für Erneuerbares Erdgas. Langfristige Abnahmeverträge mit Versorgern stützen diese Form, da Gas in die bestehende Verteilungsinfrastruktur eingespeist werden kann. CenterPoint Energy und Vanguard Renewables unterzeichneten 2025 eine Vereinbarung in Minnesota. Frankreich strebt bis 2030 eine Biomethaneinspeisemenge von 44 TWh in Pipelines und bis 2035 von 47 bis 82 TWh an. Komprimiertes Gas bleibt für kurze und mittlere Flottenanwendungen geeignet, und sein weiteres Wachstum hängt von der Umstellung von Dieselflotten ab, die noch keine Erdgasfahrzeuge eingesetzt haben.
Verflüssigtes RNG wird bis 2032 im Markt für Erneuerbares Erdgas voraussichtlich mit einem CAGR von 10,5 % wachsen. Es unterstützt Langstreckenrouten von 500 km oder mehr, wo die Energiedichte von komprimiertem Gas weniger geeignet ist. Bio-LNG erzielte in Schwerlasttransportmotoren einen thermischen Wirkungsgrad von über 40 %. Verflüssigung erhöht den Kapital- und Betriebsaufwand im Vergleich zu komprimiertem und in Pipelines eingespeistem Gas. Clean Energy Fuels nahm sein South Fork Dairy-Projekt in Texas im Dezember 2025 mit einer Investition von 85 Millionen USD in Betrieb. Das Projekt verarbeitet Gülle von 17.500 Rindern und produziert jährlich 2,6 Millionen Gallonen RNG.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 44,7 % am Markt für Erneuerbares Erdgas. Die Region verfügt über die am weitesten entwickelte Produktions- und Vertriebsinfrastruktur, die auf die Vereinigten Staaten ausgerichtet ist. US-amerikanische Investitionen erreichten im Jahr 2025 2,1 Milliarden USD, mit 659 Anlagen, die pipelinefähiges Gas produzieren. Die Produktion erreichte 225,6 Millionen MMBtu. Kanada expandiert durch Versorgungsabnahmeverträge und kommunale Vergärung, während Mexiko aufgrund begrenzter Einspeiseinfrastruktur noch in einem früheren Stadium verbleibt.
Europa wird bis 2032 im Markt für Erneuerbares Erdgas voraussichtlich mit einem CAGR von 10,9 % wachsen. Die EU hat ein Ziel von 35 Milliarden Kubikmetern (Mrd. m³) Biomethan festgelegt, wobei nationale Programme mit der Erneuerbare-Energien-Richtlinie III (RED III) abgestimmt werden. Deutschland erreichte im Jahr 2025 eine Biomethaneinspeisemenge von 12,3 TWh und hatte 9 Anlagen in der Entwicklung mit einer Kapazität von 11.280 Nm³/h. Frankreich verfügte Ende 2025 über 803 aktive Einspeiseanlagen mit einer Jahreskapazität von 15,5 TWh. Die Entwicklungspipeline umfasste 1.117 Anlagen mit einer Jahreskapazität von 18,7 TWh.
Der Asien-Pazifik-Raum, Südamerika sowie der Nahe Osten und Afrika befinden sich noch in früheren Entwicklungsstadien des Marktes für Erneuerbares Erdgas. China und Indien bieten erhebliches Potenzial an landwirtschaftlichen Abfällen, obwohl Monetarisierungsrahmen und der Zugang zum Gasnetz noch in der Entwicklung sind. Indien strebt bis 2028 im Rahmen seines Compressed Biogas-Programms 15 Millionen Tonnen pro Jahr an. Japan, Südkorea, Australien und Vietnam erkunden Importe und inländische Vergärung als Teil von Energiesicherheitsplänen. Brasilien verfügt über kommerzielle Ressourcen aus Zuckerrohrreststoffen und Rindergülle, und seine Beimischungspflicht für 2026 liefert ein formales Nachfragesignal. Saudi-Arabien, die Vereinigten Arabischen Emirate, Ägypten, Marokko und Südafrika evaluieren Abfall-zu-Energie-Systeme, die künftige Lieferketten unterstützen könnten.
Wettbewerbslandschaft
Der Markt für Erneuerbares Erdgas ist mäßig fragmentiert über Abfallbesitzer, Projektentwickler, Technologieanbieter und Versorgungsunternehmen. Waga Energy, Greenlane Renewables und DMT Environmental Technology konkurrieren auf Basis von Aufbereitungsleistung, Investitionskosten und Rohstoffflexibilität. OPAL Fuels, Montauk Renewables, Clean Energy Fuels und Ameresco konkurrieren beim Rohstoffzugang, bei Abnahmeverträgen und bei der Finanzierungskapazität. Waste Management, Republic Services, Renewi und Veolia Environnement halten Positionen auf Basis von eigenem Deponierohstoff und regulatorischen Beziehungen. Nature Energy sollte als dediziertes Biomethangschäft von Shell plc und nicht als eigenständiger Unternehmenseintrag behandelt werden. Chevron hat ein begrenzteres direktes Produktionsengagement als Betreiber mit primären RNG-Produktions-, Aufbereitungs- oder Einspeiseanlagen.
Der Markt für Erneuerbares Erdgas bietet offene Chancen bei Milchwirtschaftsprojekten auf Betrieben mit weniger als 500 Rindern, städtischen Lebensmittelabfallnetzwerken und Vergasungsprojekten für gemischte Abfälle. Diese Bereiche weisen eine weniger ausgereifte Wirtschaftlichkeit oder Infrastruktur auf als große Deponiegasprojekte. Waga Energy nutzt seine WAGABOX-Technologie, um Membranfiltration und kryogene Trennung für variables Deponiegas zu kombinieren. Im Januar 2026 wählte Lane County Waga Energy für eine WAGABOX-Einheit auf der Short Mountain Landfill im Rahmen einer 25-jährigen Vereinbarung aus. Die Einheit ist darauf ausgelegt, bis zu 2.000 scfm zu verarbeiten und jährlich 407.000 MMBtu zu produzieren. Technologiealternativen könnten die Kosten senken, wenn sie Stickstoff (N2) und Kohlendioxid (CO2) im großen Maßstab entfernen können.
Die Konsolidierung nimmt im Markt für Erneuerbares Erdgas zu, da Investoren Plattformen mit Rohstoffzugang und vertraglich gesicherter Produktion suchen. Mobius Renewables erwarb die globalen Biogasaktivitäten von Air Liquide und GreenGasUSA, um eine transatlantische Plattform aufzubauen. Im Mai 2026 stimmte Constellation Energy zu, Anteile an fünf in Betrieb befindlichen Pine Creek RNG-Anlagen zu erwerben, die 1,5 Millionen MMBtu pro Jahr produzieren. Die Vereinbarung bietet auch einen Rahmen für 3,0 Millionen MMBtu zusätzliche Jahreskapazität. Dieser Trend begünstigt Teilnehmer, die Projekteigentum mit langfristigen Geschäftsbeziehungen kombinieren können.
Marktführer im Bereich Erneuerbares Erdgas
-
bp plc
-
Shell plc
-
Clean Energy Fuels Corp.
-
Montauk Renewables, Inc.
-
OPAL Fuels Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Erneuerbares Erdgas Unternehmen in diesem Bericht
- Air Liquide S.A.
- Ameresco, Inc.
- Anaergia Inc.
- bp plc
- Chevron Corporation
- Clean Energy Fuels Corp.
- DMT Environmental Technology
- EnviTec Biogas AG
- Gasum Ltd.
- Greenlane Renewables Inc.
- Kinder Morgan, Inc.
- Montauk Renewables, Inc.
- Nature Energy (Shell plc)
- OPAL Fuels Inc.
- Renewi plc
- Republic Services, Inc.
- Shell plc
- SUEZ S.A.
- TotalEnergies SE
- Vanguard Renewables
- Veolia Environnement S.A.
- Verbio SE
- Waga Energy SA
- Waste Management, Inc.
Neueste Industrielle Entwicklungen in Markt für Erneuerbares Erdgas
- September 2026: Casella Waste Systems und Waga Energy nahmen die RNG-Anlage McKean Landfill in Mount Jewett, Pennsylvania, in Betrieb und markierten damit das dritte Projekt, das im Rahmen ihrer 2023 geschlossenen Partnerschaft fertiggestellt wurde. Die Anlage kann bis zu 3.200 m³/h Deponiegas verarbeiten und jährlich rund 407.000 MMBtu (120 GWh) RNG produzieren, wobei alle drei Projekte vor dem geplanten Termin fertiggestellt wurden.
- August 2026: OPAL Fuels meldete den aktiven Bau der RNG-Projekte Cottonwood, Burlington und CMS, die zusammen eine jährliche Auslegungskapazität von über 2 Millionen MMBtu aufweisen und voraussichtlich innerhalb von 12 Monaten in Betrieb gehen werden. Das Unternehmen leitete auch die Auftragnehmerausschreibung für die RNG-Projekte Stones Throw und Grady Road ein, die gemeinsam mit GFL Environmental entwickelt werden.
- Juni 2026: Archaea Energy, eine Tochtergesellschaft von BP, und Republic Services eröffneten die erste RNG-Anlage, die im Rahmen ihres gemeinsamen Unternehmens Lightning Renewables in Fort Wayne, Indiana, entwickelt wurde. Die Deponiegas-zu-RNG-Anlage kann bis zu 6.400 Standardkubikfuß pro Minute (scfm) Deponiegas durch ein modulares Skid-basiertes Design verarbeiten.
- Mai 2026: Greenlane Renewables schloss die Tests seiner Linear Nitrogen Rejection Unit (NRU) ab und erzielte dabei Methanrückgewinnungsraten von bis zu 99,5 % bei der Deponiegas-Aufbereitung. Die Technologie erweitert die Anzahl der Deponiestandorte, die wirtschaftlich pipelinefähiges Erneuerbares Erdgas produzieren können.
Berichtsumfang des globalen Marktes für Erneuerbares Erdgas
Erneuerbares Erdgas (RNG), auch als Biomethan bekannt, ist ein pipelinefähiger Kraftstoff, der durch Erfassung und Aufbereitung von Roh-Biogas gewonnen wird, das aus der Zersetzung organischer Abfälle wie landwirtschaftlichen Reststoffen, Lebensmittelresten und Deponiegut entsteht. Durch anaerobe Vergärung zersetzen Bakterien organisches Material und setzen Methan frei, das anschließend aufbereitet wird, um Verunreinigungen wie Kohlendioxid (CO2) und Feuchtigkeit zu entfernen. RNG ist chemisch identisch mit konventionellem fossilem Erdgas und vollständig mit traditionellen Pipelinenetzen austauschbar. Es dient als kohlenstoffarmer Energieersatz für Heizung, Stromerzeugung und Fahrzeugantrieb.
Der globale Markt für Erneuerbares Erdgas ist nach Rohstoff segmentiert in Deponiegas, Gülle aus der Tierhaltung, landwirtschaftliche Reststoffe, Siedlungsabfälle, Lebensmittelabfälle, Abwasser und Klärschlamm, industrielle organische Abfälle, Forst- und Holzreststoffe sowie sonstige Rohstoffe. Nach Produktionsweg ist der Markt segmentiert in anaerobe Vergärung-basiertes RNG, Deponiegas-basiertes RNG, Vergasung-basiertes RNG, Power-to-Gas-basiertes RNG sowie sonstige Produktionswege. Nach Anwendung ist der Markt segmentiert in Kraftstoff für den Verkehr, Stromerzeugung, Industriekraftstoff, Kraftstoff für Wohn- und Gewerbegebäude, Pipelineeinspeisung, chemischer und biobasierter Rohstoff sowie sonstige Anwendungen. Nach Form ist der Markt segmentiert in komprimiertes RNG, verflüssigtes RNG und in Pipelines eingespeistes RNG. Marktprognosen werden in Wertangaben (USD) bereitgestellt. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Erneuerbares Erdgas in 26 Ländern in wichtigen Regionen. Für jedes Segment werden Marktgrößen und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Deponiegas |
| Gülle aus der Tierhaltung |
| Landwirtschaftliche Reststoffe |
| Siedlungsabfälle |
| Lebensmittelabfälle |
| Abwasser und Klärschlamm |
| Industrielle organische Abfälle |
| Forst- und Holzreststoffe |
| Sonstige Rohstoffe |
| Anaerobe Vergärung-basiertes RNG |
| Deponiegas-basiertes RNG |
| Vergasung-basiertes RNG |
| Power-to-Gas-basiertes RNG |
| Sonstige Produktionswege |
| Kraftstoff für den Verkehr |
| Stromerzeugung |
| Industriekraftstoff |
| Kraftstoff für Wohn- und Gewerbegebäude |
| Pipelineeinspeisung |
| Chemischer und biobasierter Rohstoff |
| Sonstige Anwendungen |
| Komprimiertes RNG |
| Verflüssigtes RNG |
| In Pipelines eingespeistes RNG |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Rohstoff | Deponiegas | |
| Gülle aus der Tierhaltung | ||
| Landwirtschaftliche Reststoffe | ||
| Siedlungsabfälle | ||
| Lebensmittelabfälle | ||
| Abwasser und Klärschlamm | ||
| Industrielle organische Abfälle | ||
| Forst- und Holzreststoffe | ||
| Sonstige Rohstoffe | ||
| Nach Produktionsweg | Anaerobe Vergärung-basiertes RNG | |
| Deponiegas-basiertes RNG | ||
| Vergasung-basiertes RNG | ||
| Power-to-Gas-basiertes RNG | ||
| Sonstige Produktionswege | ||
| Nach Anwendung | Kraftstoff für den Verkehr | |
| Stromerzeugung | ||
| Industriekraftstoff | ||
| Kraftstoff für Wohn- und Gewerbegebäude | ||
| Pipelineeinspeisung | ||
| Chemischer und biobasierter Rohstoff | ||
| Sonstige Anwendungen | ||
| Nach Form | Komprimiertes RNG | |
| Verflüssigtes RNG | ||
| In Pipelines eingespeistes RNG | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Erneuerbares Erdgas bis 2032?
Der Markt für Erneuerbares Erdgas wird bis 2032 voraussichtlich 31,86 Milliarden USD erreichen und ab 2027 mit einem CAGR von 9,32 % wachsen.
Welcher Rohstoff führt die Produktion von Erneuerbarem Erdgas an?
Deponiegas hielt im Jahr 2026 einen Anteil von 41,3 %, gestützt durch etablierte Gassammelinfrastruktur.
Welcher Produktionsweg wächst am schnellsten?
Die Vergasung wird bis 2032 voraussichtlich einen CAGR von 10,3 % verzeichnen, da sie gemischte und kontaminierte Abfallströme verarbeiten kann.
Warum steigt die industrielle Nachfrage nach Erneuerbarem Erdgas?
Industrielle Nutzer können Erneuerbares Erdgas in bestehenden Gasanlagen einsetzen und reduzieren damit den Bedarf an größeren Prozessänderungen bei Hochtemperaturanwendungen.
Welche Region wächst am schnellsten?
Europa wird bis 2032 voraussichtlich mit einem CAGR von 10,9 % wachsen, unterstützt durch EU-Biomethanziele und nationale Förderrahmen.
Was hemmt die Projektentwicklung?
Volatilität bei Zertifikatspreisen, Gasaufbereitungskosten und Pipeline-Anschlussgebühren können die Projektfinanzierung erschweren, insbesondere bei kleineren Projekten.