
ペットウェルネスサービス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
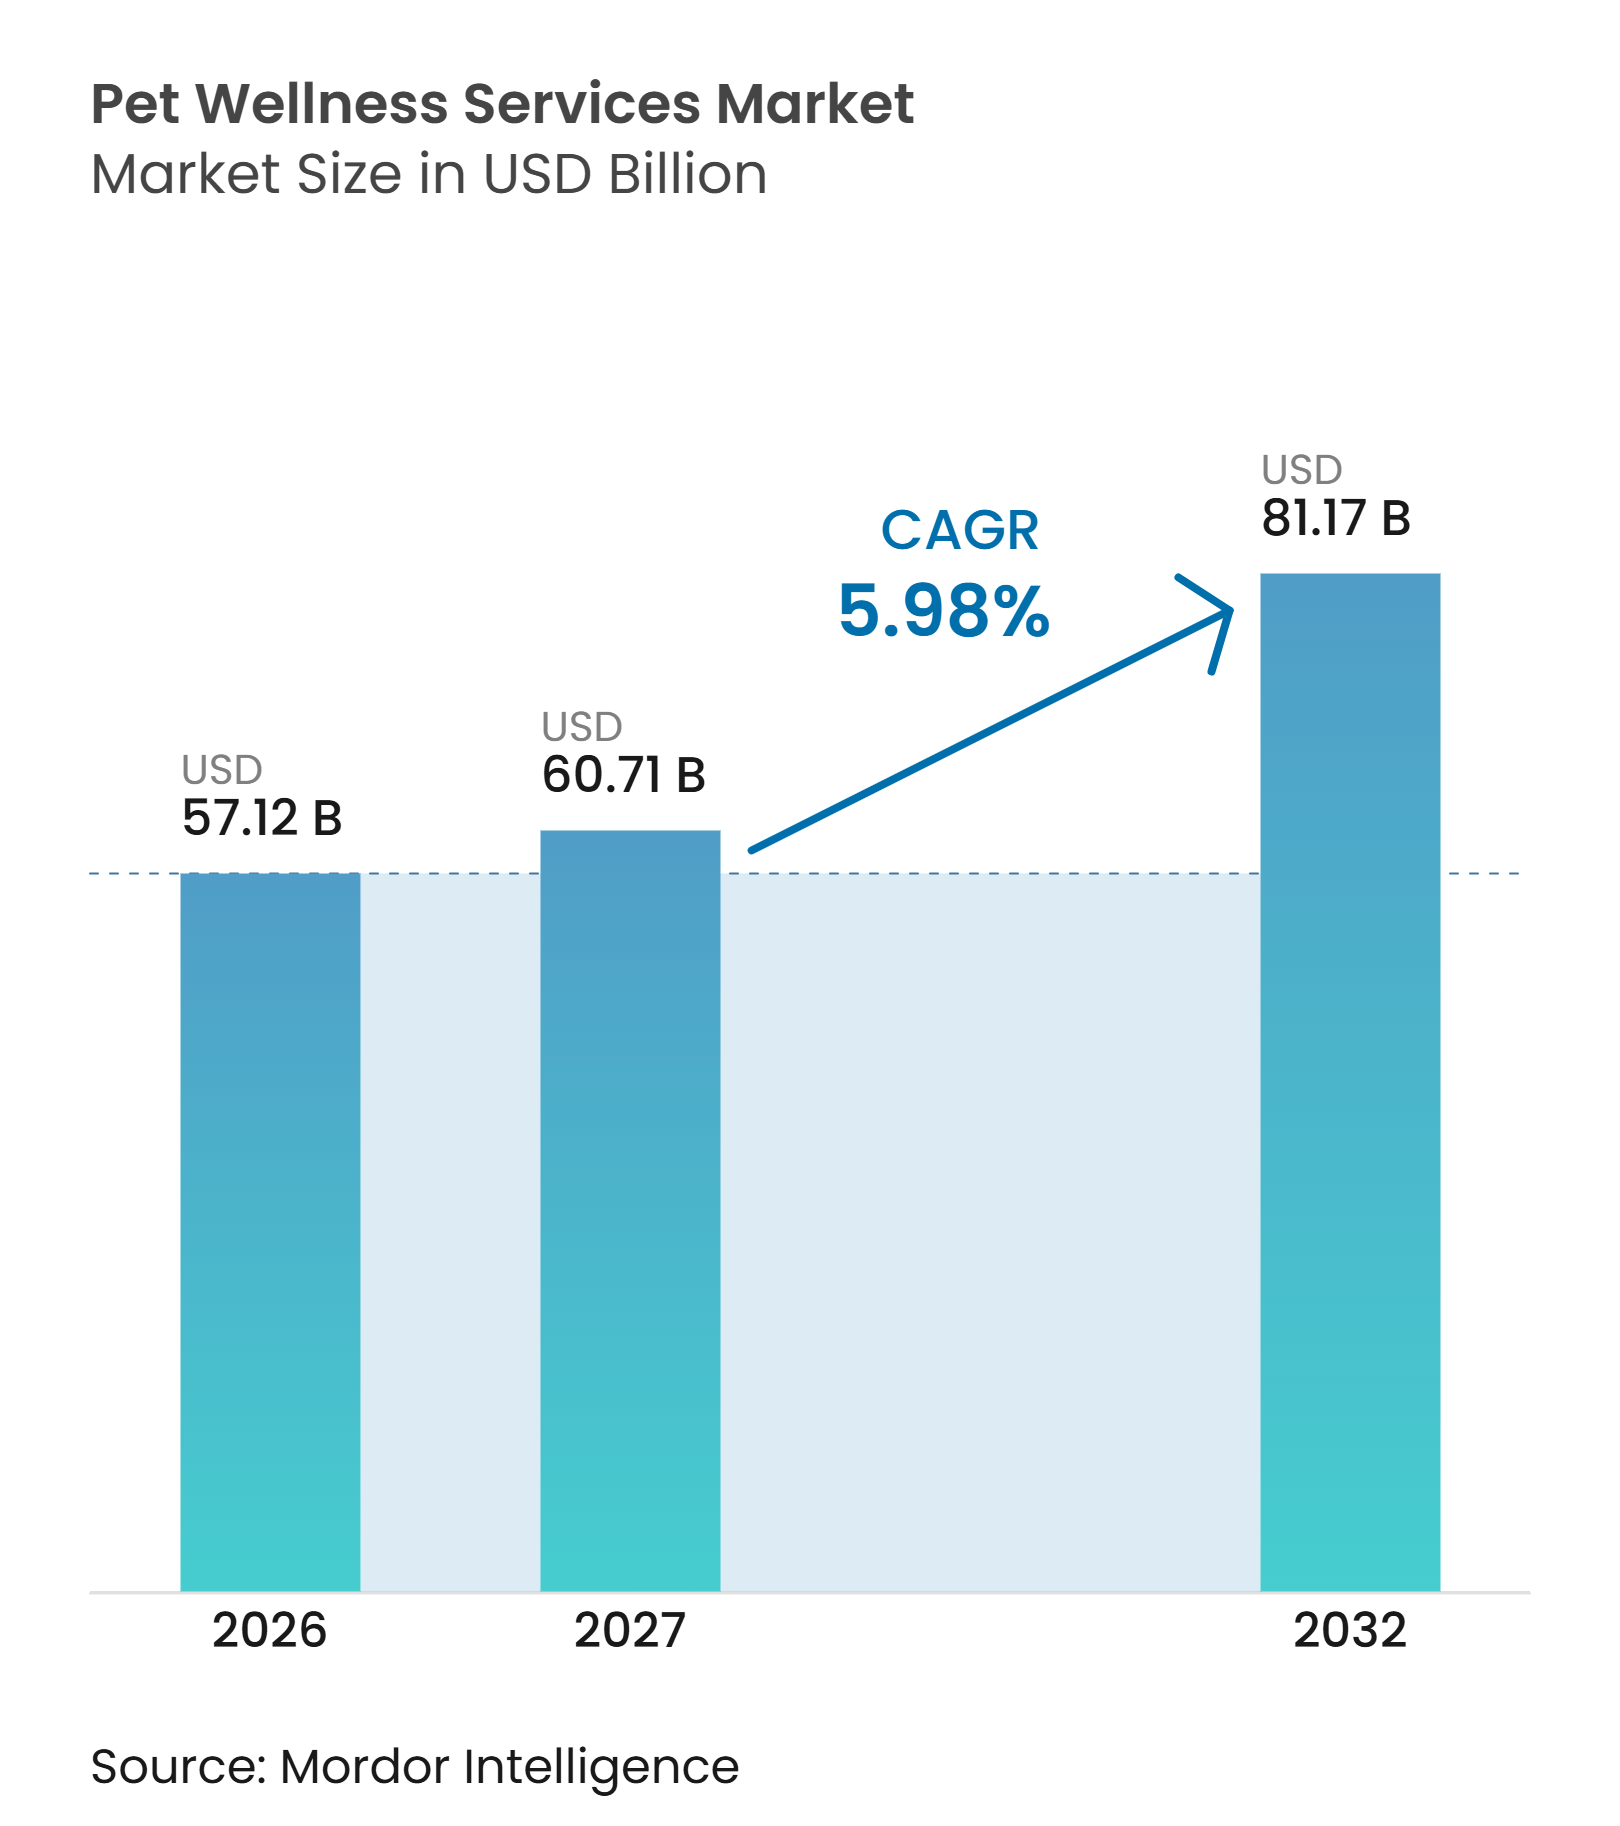
| 市場規模 (2027) | 60.71 十億米ドル |
| 市場規模 (2032) | 81.17 十億米ドル |
| 成長率 (2027 - 2032) | 5.98 % |
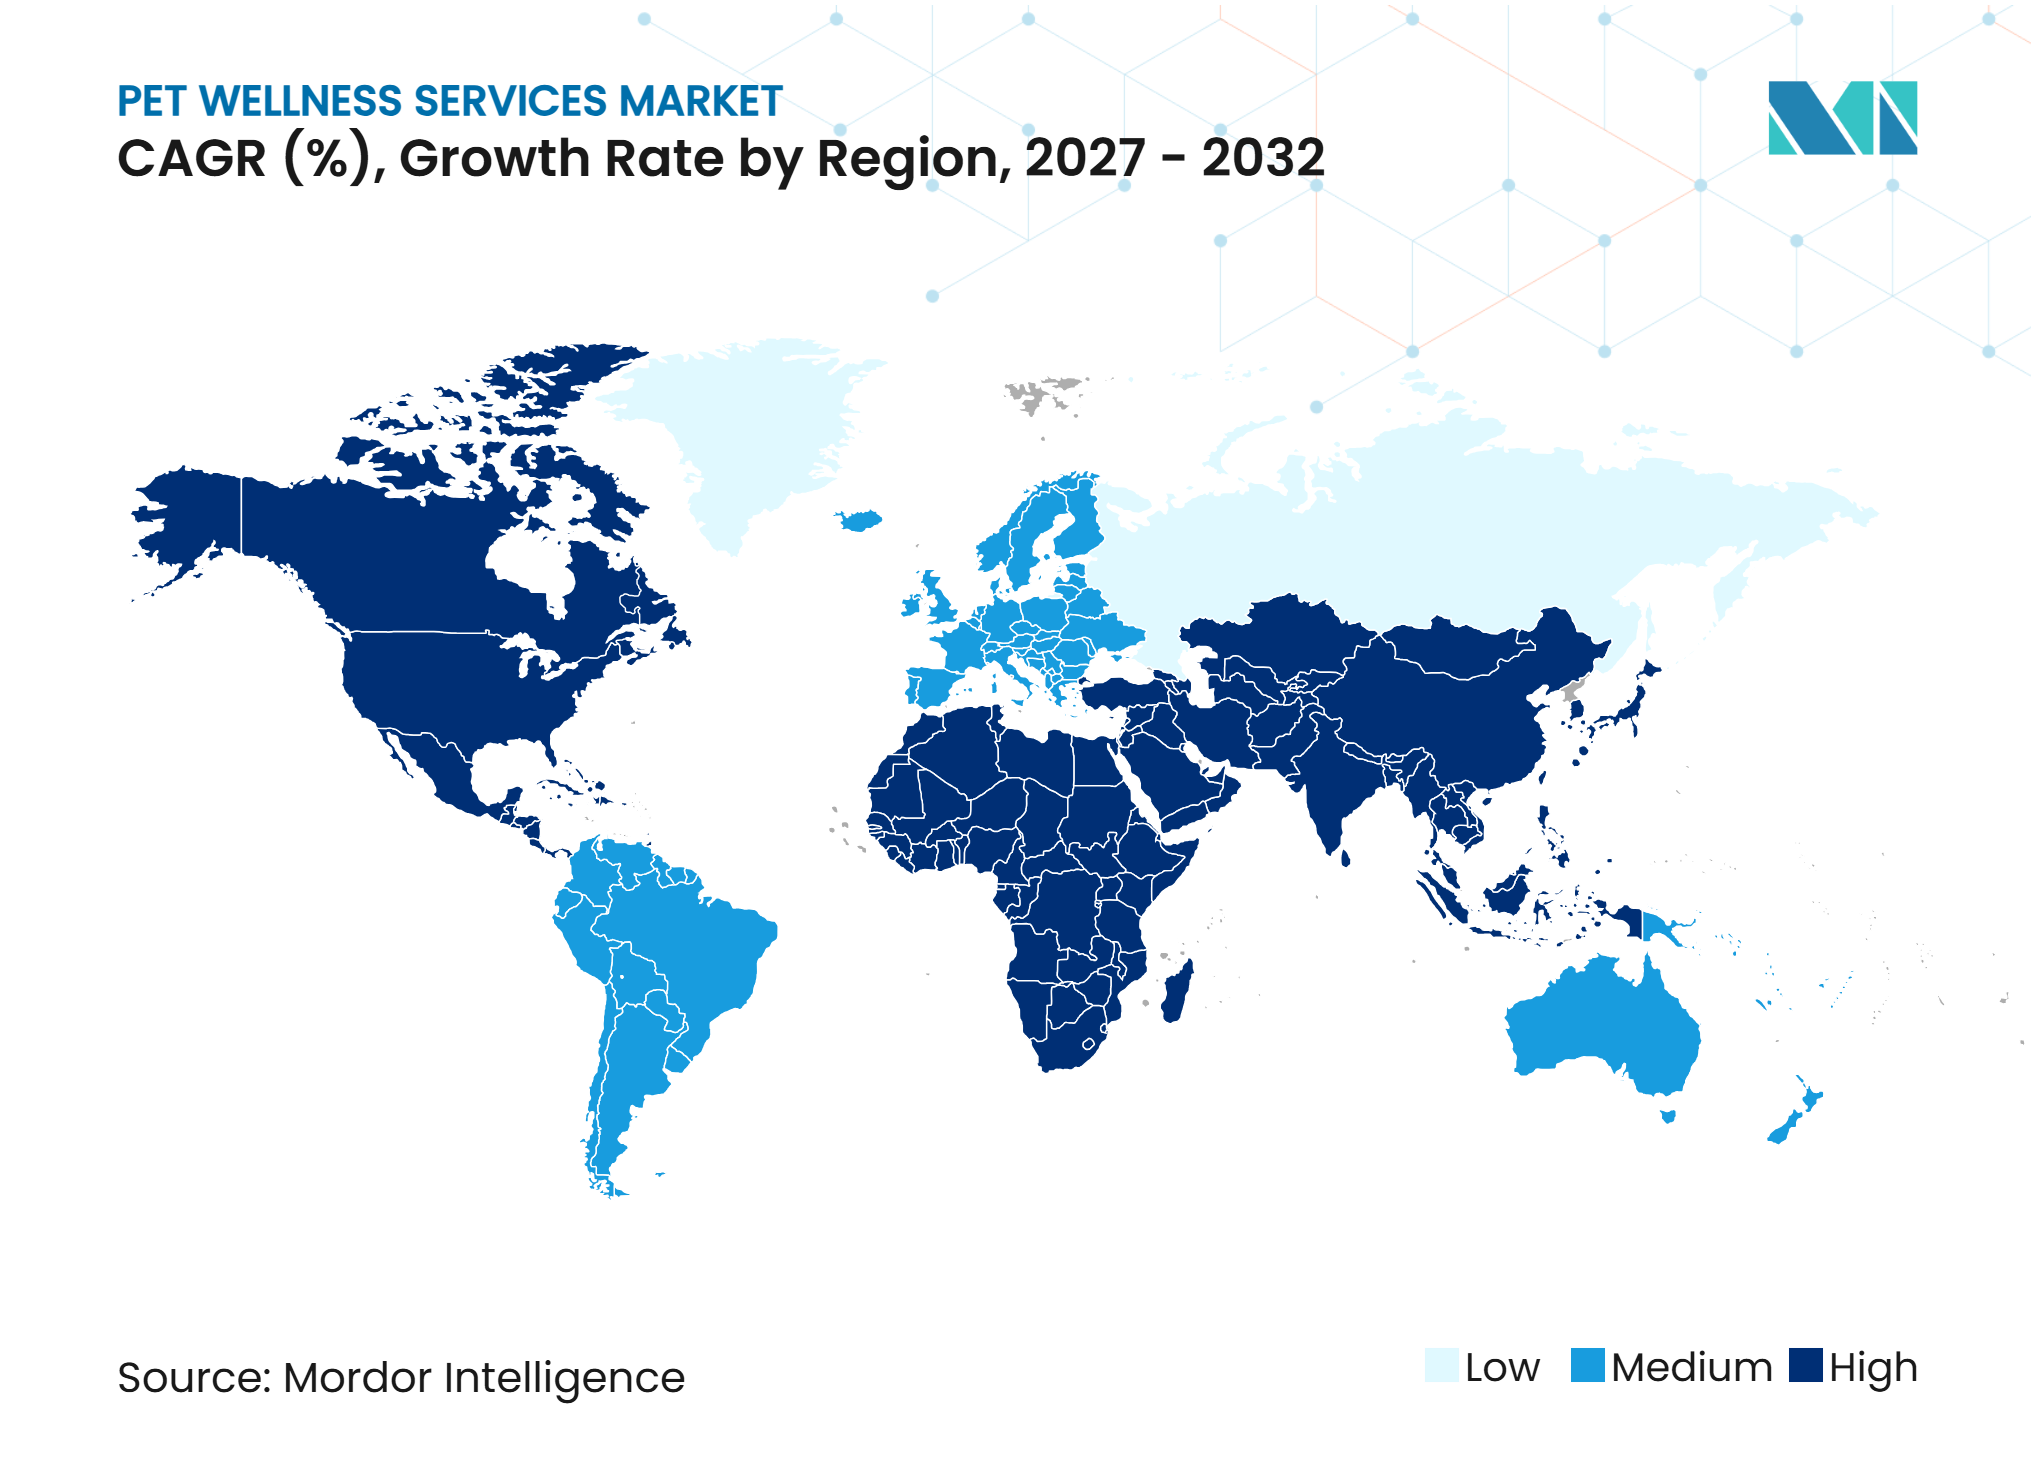
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるペットウェルネスサービス市場分析
グローバルペットウェルネスサービス市場規模は2026年に57.12 ビリオン 米ドルと評価され、2027年の60.71 ビリオン 米ドルから2032年には81.17 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 5.98%で成長する見込みです。需要は、疾病対応型の獣医受診から、予防、栄養、行動、衛生管理サポートへとシフトしています。このシフトは、家庭の健康管理と支出決定においてペットの位置づけが高まっていることを反映しています。グローバルペットウェルネスサービス市場は、ウェルネスプラン、サブスクリプション、保険連動型サービスを含む継続的なサービスモデルから恩恵を受けています。クリニックネットワークはケア提供の中心であり続ける一方、デジタルおよび在宅形式は、距離・スケジュール・費用の障壁を抱える家庭のアクセスを改善しています。費用負担の懸念、人材不足、および一部市場における遠隔サービス提供を制限する規制が成長を抑制しています。
主要レポートのポイント
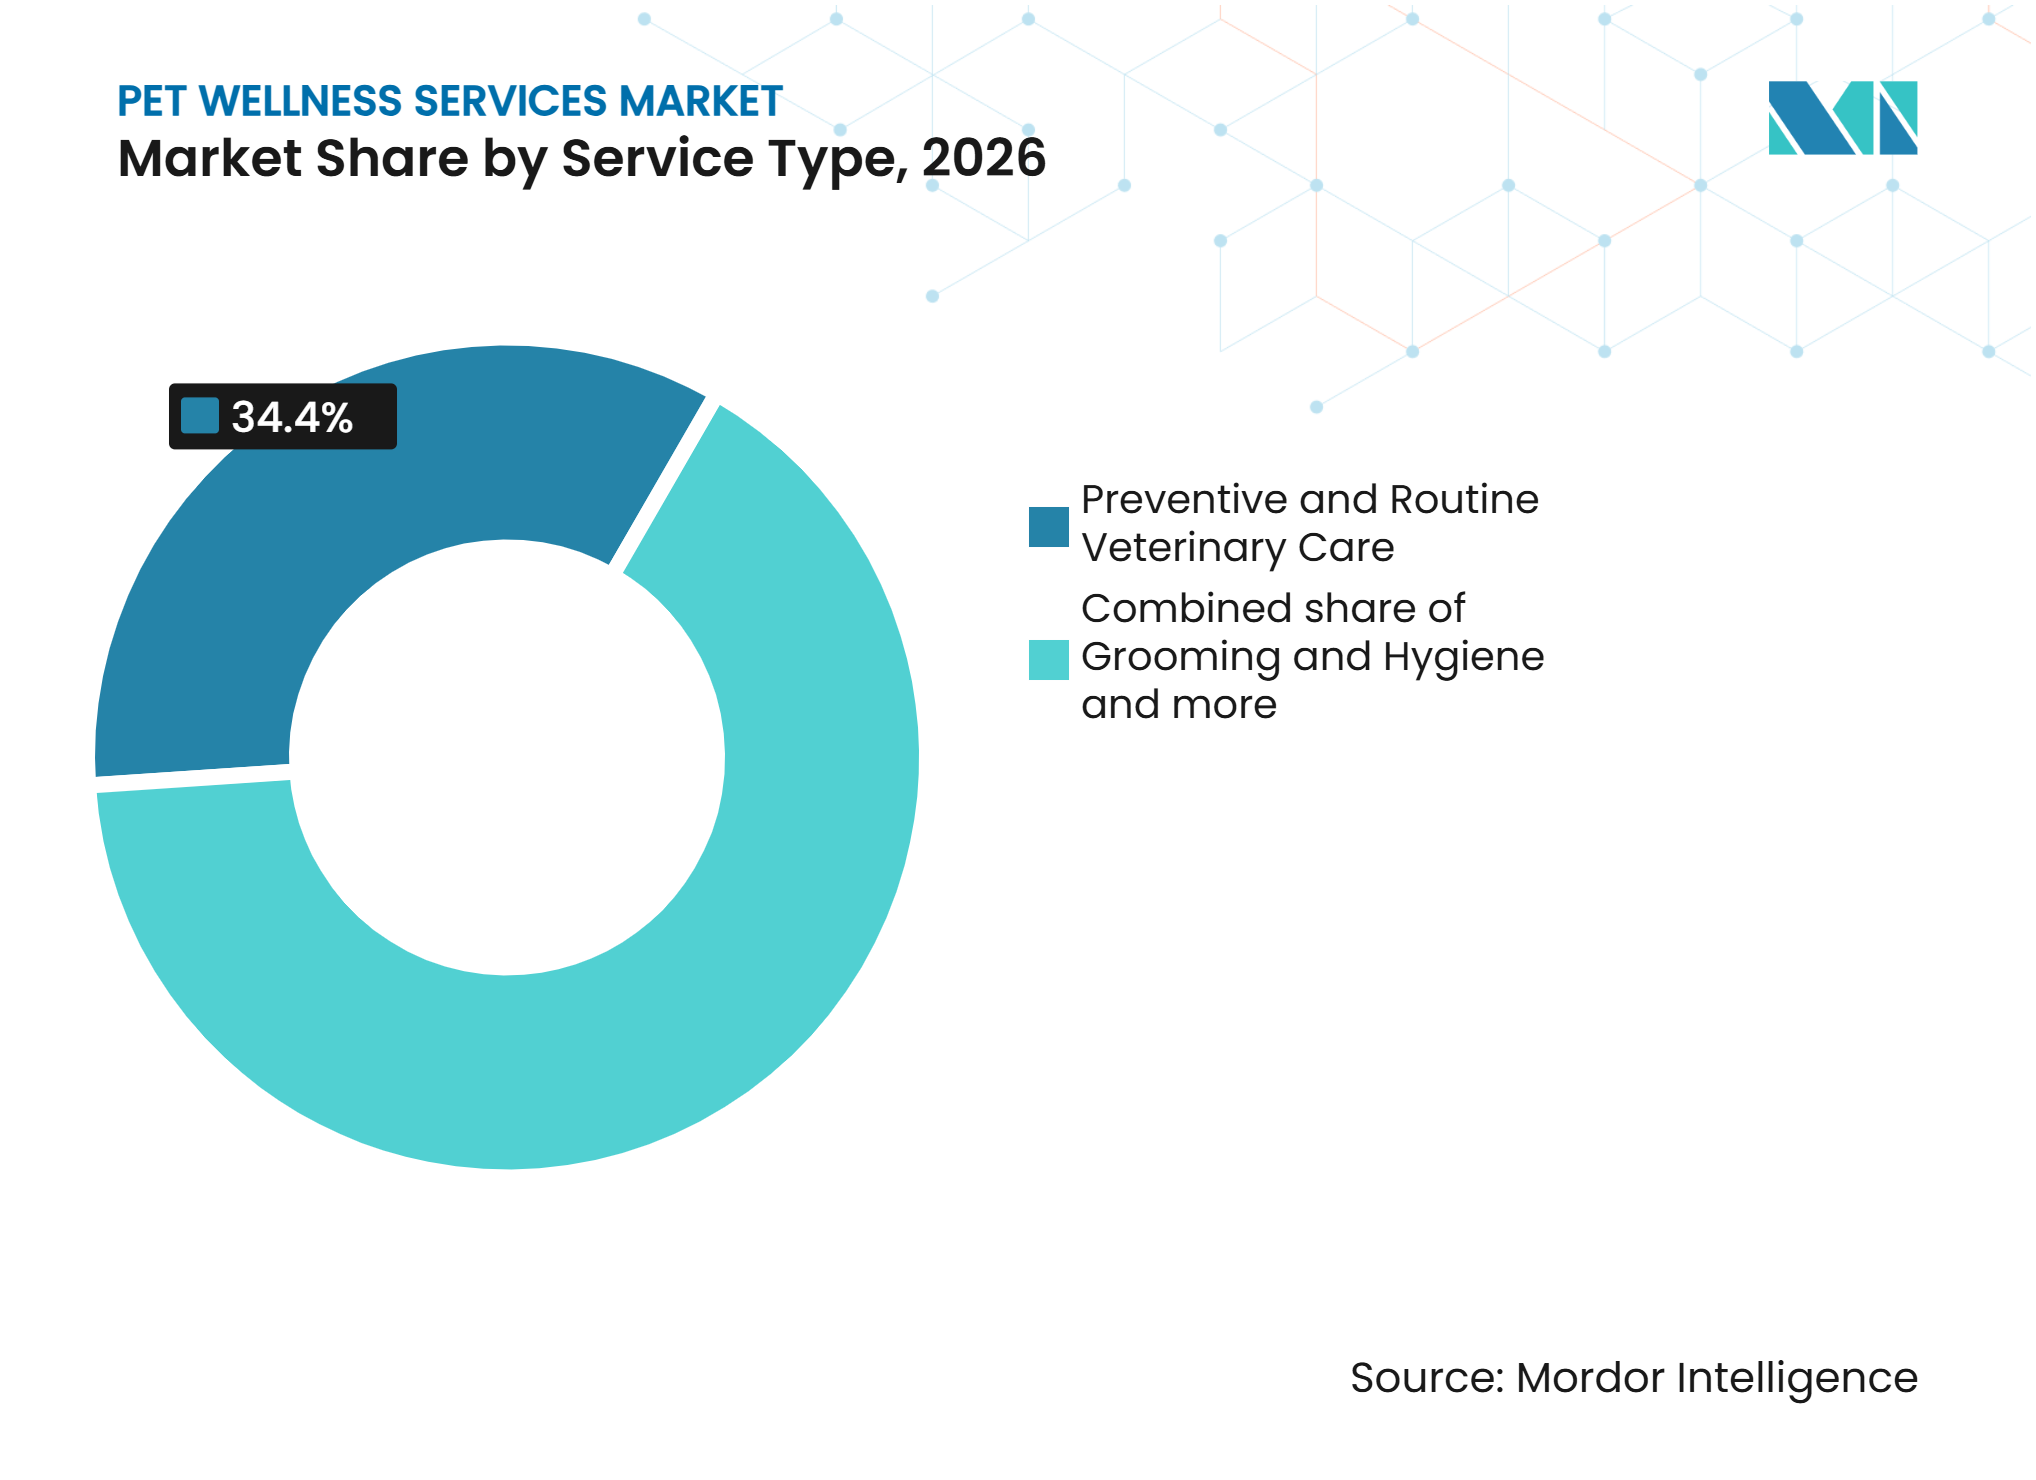
- サービスタイプ別では、予防・定期獣医ケアが2026年のグローバルペットウェルネスサービス市場シェアの34.40%を占め、栄養・体重管理は2032年までCAGR 7.54%で成長すると予測されています。
- ペットタイプ別では、犬が2026年のグローバルペットウェルネスサービス市場シェアの52.60%を占め、猫は2032年までCAGR 7.87%で成長すると予測されています。
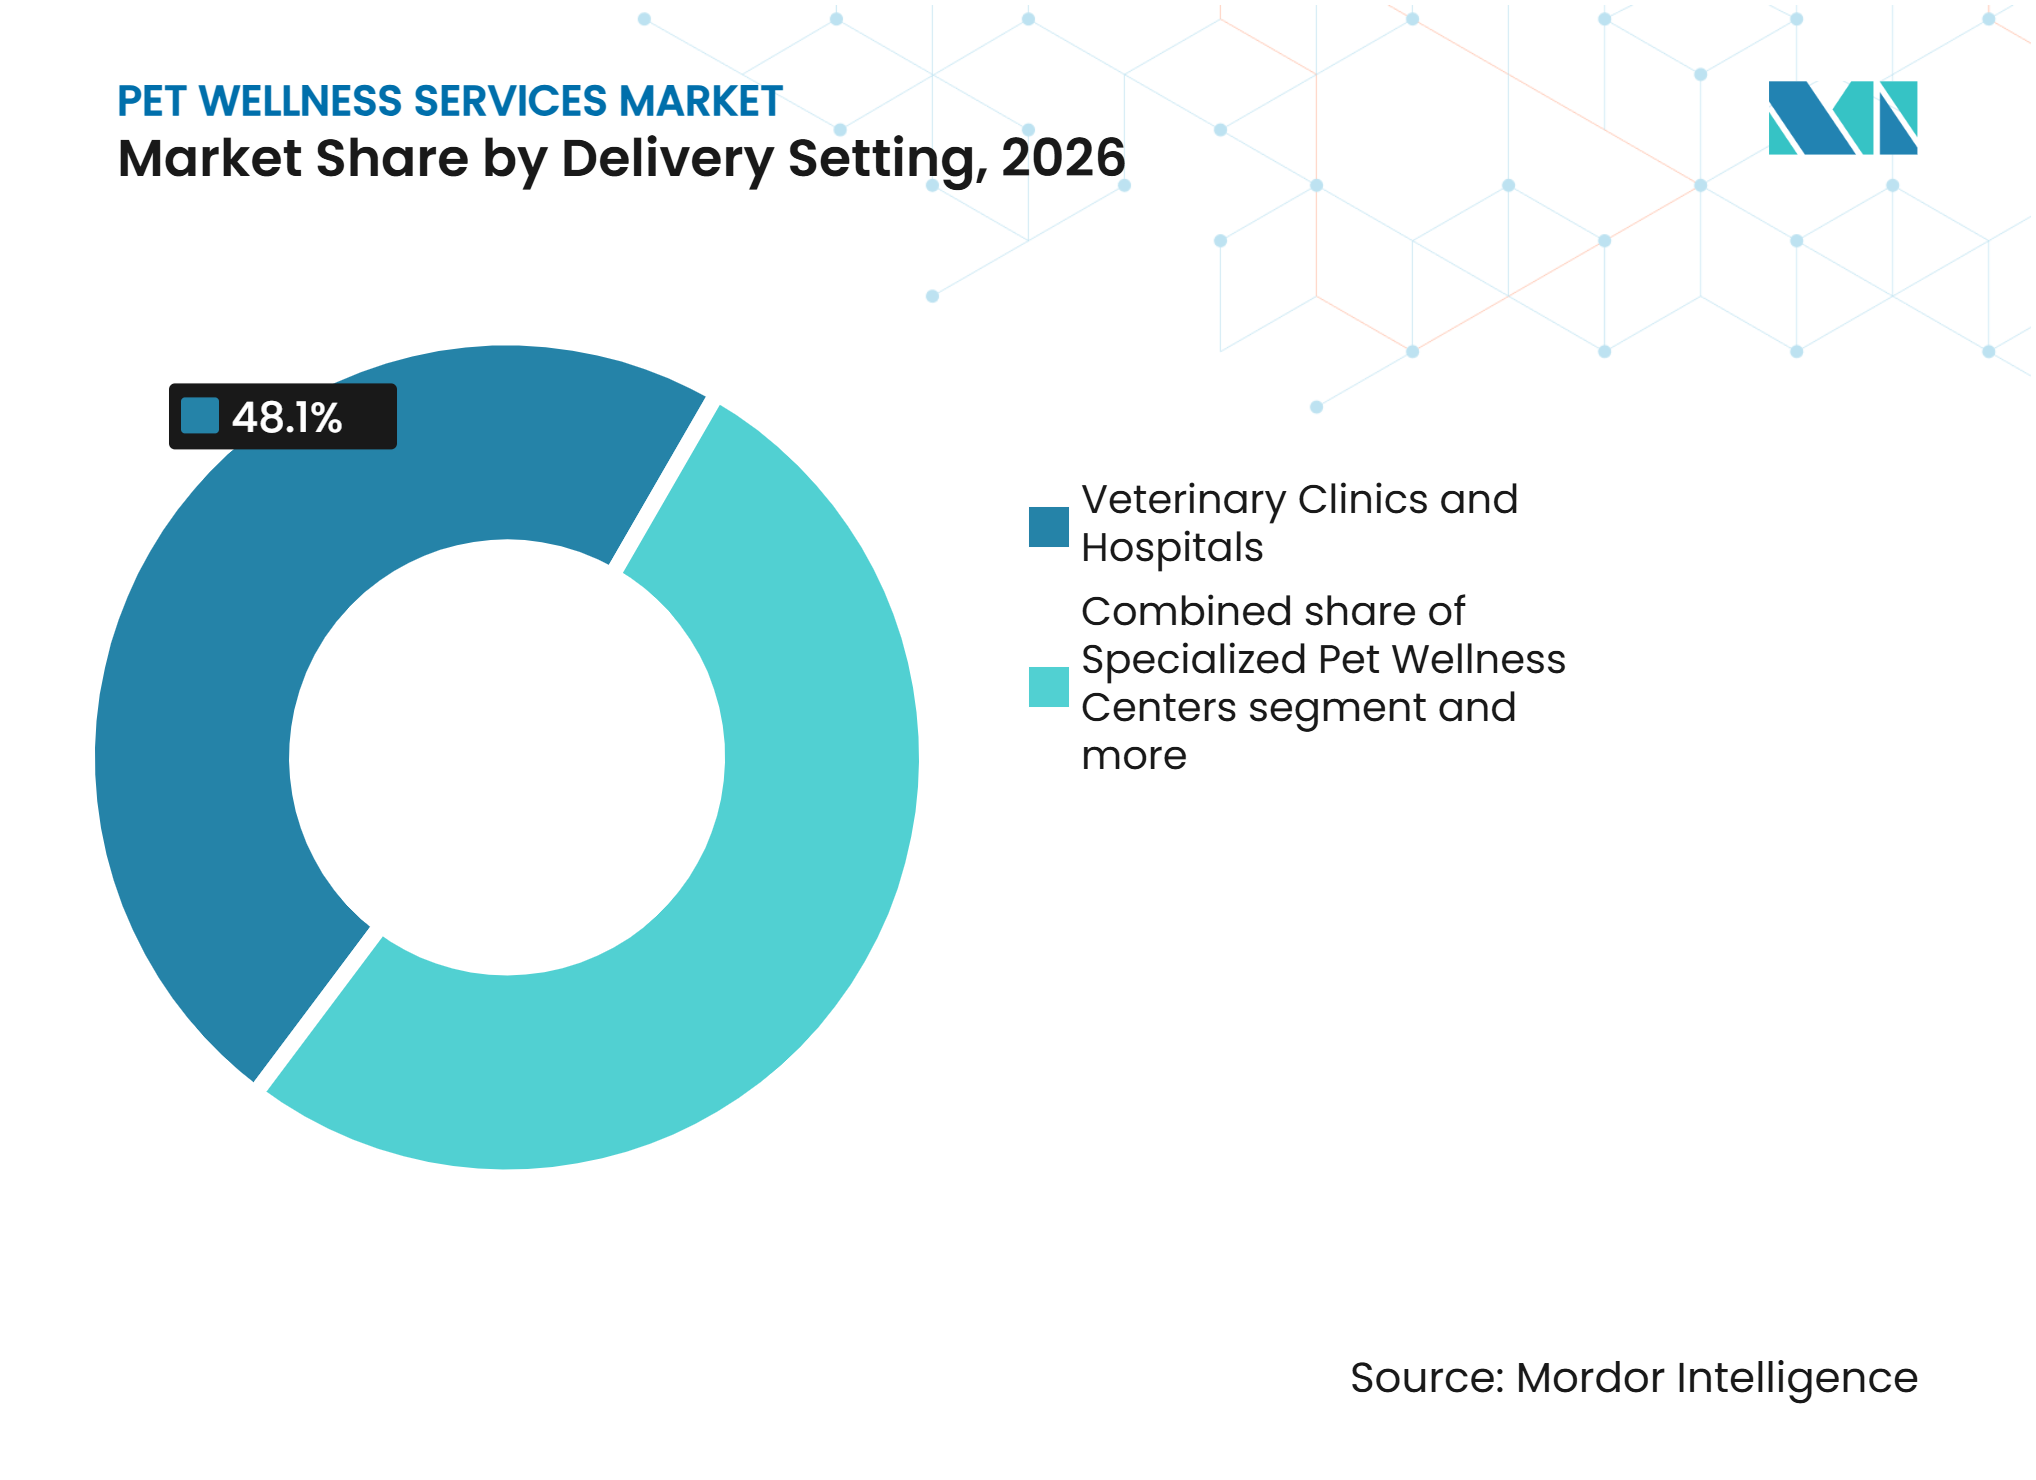
- 提供環境別では、獣医クリニック・病院が2026年のグローバルペットウェルネスサービス市場収益の48.10%を占め、オンライン・デジタルプラットフォームは2032年までCAGR 8.12%で成長すると予測さています。
- ビジネスモデル別では、サービス都度払いが2026年のグローバルペットウェルネスサービス市場収益の55.60%を占め、サブスクリプション・メンバーシッププランは2032年までCAGR 7.56%で成長すると予測されています。
- 地域別では、北米が2026年のグローバルペットウェルネスサービス市場収益の39.70%を占め、アジア太平洋は2032年までCAGR 7.76%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペットの人間化とプレミアムウェルネス支出 | +2.0% | 北米、西欧、東アジアでより強い関連性を持つグローバル | 長期(4年以上) |
| 予防ケアと早期診断の普及 | +1.2% | 北米・欧州で成熟し、アジア太平洋で加速するグローバル | 中期(2~4年) |
| デジタル・モバイル・在宅ケアアクセスの拡大 | +1.0% | アジア太平洋、南米、北米農村部で段階的な関連性を持つグローバル | 中期(2~4年) |
| 保険連動型・サブスクリプション型ウェルネスプランの成長 | +0.8% | 北米、英国、ドイツ、および拡大するアジア太平洋市場 | 中期(2~4年) |
| ペット健康記録の連携とモニタリング | +0.4% | 北米および西欧、アジア太平洋での早期普及 | 長期(4年以上) |
| 獣医キャパシティを考慮したリモートトリアージと在宅モニタリング | +0.3% | 北米、オーストラリア、英国、北欧市場への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ペットの人間化とプレミアムウェルネス支出
ペットの人間化は食品購入を超えて拡大し、専門的なウェルネスサポートへの需要が高まっています。家庭では、移動能力、行動、栄養、歯科ケア、日常的な快適さをサポートするサービスをますます重視するようになっています。アメリカ動物病院協会(AAHA)は、犬の生涯ケアコストが15年間で60,602 米ドルに達する可能性があり、猫の生涯ケアコストは2022年から2025年の間に19.4%増加したと報告しています[1]。これらの支出パターンは、定期検診を歯科、グルーミング、栄養、行動サービスと結びつける機会をプロバイダーに提供します。グローバルペットウェルネスサービス市場は、プロバイダーが個別の予約ではなく複数のサービスニーズにわたる継続性を提供する場合に恩恵を受けます。このトレンドは、ペットオーナーが組織化されたクリニックと継続的な支払いオプションに便利にアクセスできる地域で最も強く見られます。
予防ケアと早期診断の普及
予防ケアはコンパニオンアニマルケアの定常的な要素となりつつあり、ペットオーナーと獣医プロバイダーとの計画的なインタラクションが増加しています。AAHAによると、ウェルネスプランは推奨される予防サービスへの遵守を改善し、定期的なクリニック受診を促進することができます。定期検診、ワクチン接種、検査、歯科検診は、複雑な治療が必要になる前に健康リスクを特定することができます。アメリカ獣医師会(AVMA)は2025年に獣医診療モデル法を更新し、獣医診療基準内でのテレメディシンに関する規定を含めました。このガイダンスは、確立された臨床ケアと並行したリモートツールの適切な使用を支援します。グローバルペットウェルネスサービス市場は、計画的な受診が緊急時のみの治療よりも一貫したケア経路を提供するため、このシフトから恩恵を受けます。このモデルはまた、クリニックが対面診察の間もクライアントとの関係を維持するのに役立ちます。
デジタル・モバイル・在宅ケアアクセスの拡大
デジタルおよびモバイルサービスは、一部のペットオーナーが定期的なガイダンスを求めることを妨げる距離と時間の障壁を軽減することができます。2021年のローンチ以来、Dutchはそのプラットフォームを通じて700,000件以上のバーチャル受診を完了し、明確な消費者ニーズに対応するオンラインチャネルのリーチを実証しています[2]。リモート診察はトリアージ、フォローアップ相談、非緊急の質問をサポートし、身体検査と処置はクリニックベースのままです。モバイルクリニックと在宅サービスは、移動制約のあるオーナーや近隣の獣医診療所へのアクセスが限られているオーナーに追加の選択肢を提供します。これらのアプローチは、従来の予約モデルが不便な場合がある農村部、郊外、人口密集した都市部にわたってグローバルペットウェルネスサービス市場を拡大することができますただし、普及は地域の獣医診療規制と対面ケアが必要なケースの明確な紹介経路に依存します。
保険連動型・サブスクリプション型ウェルネスプランの成長
サブスクリプション型および保険連動型モデルは、オーナーにとってペットケアコストをより予測可能にし、プロバイダーの収益可視性を向上させます。Trupanionは2025年の総収益が1.44 ビリオン 米ドルに達し、前年比12%増加し、サブスクリプションビジネス収益は16%増加して989.3 ミリオン 米ドルに達したと報告しています[3]。ウェルネスプランは、ペットオーナーが推奨される獣医受診、歯科処置、検査を完了するよう促すことができます。これらのモデルは、ペット保険の普及率と組織化された獣医クリニックネットワークがより発している北米と欧州の一部で最も確立されています。BanfieldのOptimum Wellness Planは、予防ケアサービスの月次プランを提供するクリニックベースのモデルを代表しています。グローバルペットウェルネスサービス市場は、サブスクリプションが不規則な自己負担支出を計画的なケアスケジュールに置き換えることで恩恵を受けます。ただし、プロバイダーはプランのカバレッジと除外事項を明確に伝え、含まれるサービスに関する混乱を防ぐ必要があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い自己負担コストと費用負担の障壁 | -1.5% | 南米、東南アジア、北米農村部、中東・アフリカでより高いエクスポージャーを持つグローバル | 長期(4年以上) |
| 獣医人材不足と不均一なサービスキャパシティ | -1.2% | 北米農村部、南アフリカ、南アジアに重大なギャップを持つグローバル | 長期(4年以上) |
| 断片化したテレヘルス規制と越境ライセンス | -0.8% | 北米および欧州の越境市場 | 中期(2~4年) |
| ペット健康データにわたる相互運用性と同意の摩擦 | -0.5% | 北米および欧州、デジタルファーストのアジア太平洋市場への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い自己負担コストと費用負担の障壁
費用負担はグローバルペットウェルネスサービス市場における主要な需要側の抑制要因であり続けています。アメリカ動物病院協会(AAHA)は2025年に、ペットオーナーのほぼ半数が予期しない獣医費用に関連する財政的懸念を抱えていたと報告しました。これらの懸念により、家庭は状態がより深刻になるまで予防受診、歯科ケア、診断サービスを延期することがあります。その結果、サービスの利用は不均一なままです。保険加入者や高所得のペットオーナーはより広範なケアルーティンを維持できる一方、他のオーナーは主に緊急または低コストのサービスに依存しています。サブスクリプションプラン、クリニックの支払いオプション、明確に価格設定されたバンドルパッケージは一部の障壁を軽減することができます。ただし、これらのオプションは家庭が直面する根本的な予算圧力を排除するものではありません。この抑制因は、ペット保険の普及率が低く、主要都市以外での専門的な獣医ネットワークへのアクセスが限られている地域で特に重要です。
獣医人材不足と不均一なサービスキャパシティ
獣医人材不足は、消費者需要が強い場合でもサービスキャパシティを制約します。2025年、AVMAはUSDAが米国46州にわたる243の農村獣医不足地域を特定したと報告し、地理的アクセスの重大なギャップを浮き彫りにしました[4]。これらの不足は、診療所の臨床医が少なく、クライアントがより長い距離を移動する必要がある非都市部のコミュニティに最も直接的な影響を与えます。また、待ち時間を増加させ、クリニックがウェルネス、行動、フォローアップサービスを提供する能力を制限することもあります。グローバルペットウェルネスサービス市場は、予防ケアへの関心を予約に転換するために、獣医師、技術者、訓練されたサポートスタッフの十分な供給を必要とします。認可された診療範囲内でのリモートトリアージ、技術者主導のワークフロー、モバイルユニットはキャパシティの制約を緩和するのに役立ちます。ただし、これらの措置はケアの質と患者の安全を維持するために適切な臨床ガバナンスの下で運用される必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者の嗜好と支出パターン
ペットオーナーは、行動トレーニング、予防ケア、種固有のウェルネスサポートなど、基本的な獣医治療を超えたサービスをますます求めています。アメリカペット製品協会(APPA)は、2025年に米国の猫オーナーの48%がトレーニング方法を使用し、これは2018年から41%増加したと報告しました。欧州では、欧州ペットフード産業連盟(FEDIAF)の2026年レポートが、41カ国をカバーする1億4,000万のペット飼育世帯にわたる3億600万匹のペットを特定し、世帯の49%を占める報告しました。この広範なペット飼育基盤はカスタマイズされたサービスへの需要を支えていますが、嗜好は種、家庭の状況、資格のあるプロバイダーへのアクセスによって異なります。企業はネコ科の行動相談、年齢別ウェルネスプラン、グルーミングとトレーニングの統合パッケージを通じてこの需要に対応することができます。ただし、プロバイダーはペット飼育が自動的に支出に結びつくと仮定するのではなく、実際のサービス利用状況を追跡する必要があります。
支出パターンは、重大な費用負担の制約と並行したペットケアへの持続的な投資を反映しています。Animal Medicines Australiaの2025年調査は、オーストラリアのペットオーナーが獣医サービスに年間19億 オーストラリアドル(1.27 ビリオン 米ドル)、毛刈りとグルーミングに9億 オーストラリアドル、トレーニング・行動・療法に8億 オーストラリアドル(536.12 ミリオン 米ドル)、ペット保険に10億 オーストラリアドル(0.67 ビリオン 米ドル)を支出していると推定しました。一方、Synchronyの2025ペット生涯ケア調査は、15年間のケアコストが犬で60,602 米ドル、猫で47,106 米ドルに達する可能性があると推定しました。調査対象オーナーのほぼ半数が予期しない費用の負担に懸念を示しました。これらの調査結果は、継続的なウェルネスサービスが必須かつ計画外の獣医コストと競合することを示しています。透明な価格設定、段階的な治療オプション、明確に定義されたメンバーシップ特典は、値引きのみに依存することなく予算感度に対応するのに役立ちます。
サービス市場パフォーマンスインテリジェンス
臨床サービスのパフォーマンスは、予防ケアのニーズ、診断の複雑さ、および推奨治療に対するオーナーの受容度に依存します。アメリカ動物病院協会は、ほとんどの犬と猫が3歳までに歯周病を発症すると報告しました。歯科X線はまた、正常に見える歯を持つ犬の27.8%と猫の41.7%で隠れた疾患を特定しました。これらの調査結果は、定期的な歯科スクリーニング、放射線撮影、専門的なクリーニングを支持しました。ただし、包括的な処置には酔、訓練されたスタッフ、専門的な機器が必要であり、キャパシティとコストの制約が生じました。プロバイダーは早期スクリーニング、リスクベースの治療計画、明確な紹介経路を通じてパフォーマンスを向上させました。
米国市場は臨床サービスとウェルネスカテゴリーから明確な貢献を示しました。アメリカペット製品協会(APPA)は、2024年に獣医ケアおよび製品販売で41.0 ビリオン 米ドル、グルーミング、トレーニング、ペット保険を含むその他のペットサービスで14.3 ビリオン 米ドルを報告しました。APPAはこれらのカテゴリーが2026年までにそれぞれ42.4 ビリオン 米ドルと14.9 ビリオン 米ドルに達すると予測しました。北米ペット健康保険協会(NAPHIA)は、2024年に北米のペット保険契約から5.2 ビリオン 米ドルを報告し、前年比20.8%増加し、703万匹の保険加入ペットがいると報告しました。557人の獣医専門家を対象としたアメリカ動物病院協会(AAHA)の調査では、84.4%がクライアントのコスト懸念により治療推奨を調整したことが判明しました。アクセスしやすい価格設定、保険パートナーシップ、明確な治療オプションが完了したケアを支援しました。
セグメント分析
サービスタイプ別:
予防ケアが基盤を固め、栄養管理が加速予防・定期獣医ケアは2026年のグローバル収益の34.40%を占めました。ワクチン接種、ウェルネス検診、定期検査、寄生虫予防が定期的なクリニック受診を促進するため、これはコアサービスカテゴリーであり続けています。これらのサービスはまた、歯科ケア、栄養カウンセリング、グルーミング、行動サポートへの紹介を支援します。AVMAの更新されたモデル獣医診療法は、テレメディシンの考慮事項を含む獣医ケア提供のための専門的なフレームワークを提供します。このカテゴリーは臨床ウェルネスの主要な入口であり続けています。クリニックネットワークは、定期的なサービスを明確なケアプランにパッケージ化することで予防ケアをサポートすることができます。
栄養・体重管理は2032年までCAGR 7.54%で成長すると予測されています。ペットオーナーは、給餌ルーティン、ライフステージの栄養ニーズ、体重関連の健康リスクに関するガイダンスをますます求めています。カウンセリングは、定期検診や測定可能なケア目標と統合された場合に繰り返しのエンゲージメントをサポートすることができます。歯科ケアと口腔衛生は引き続き重要であり、AVMAは成犬と成猫の間で歯周病が一般的であると特定しています。グルーミングと衛生管理サービスは、動物の取り扱い、皮膚状態のモニタリング、衛生基準への注意を通じてウェルネスケアとますます連携しています。フィットネス、トレーニング、行動サービスは、構造化された環境での日常的なペットの福祉に対応する別の方法を提供します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ペットタイプ別:
犬が市場ボリュームを維持し、猫が段階的成長を牽引犬は2026年のグローバル収益の52.60%を占めました。このシェアは、予防診察、専門的なグルーミング、トレーニング、歯科ケア、栄養サポートの定期的な利用を反映しています。多くの犬のオーナーは、散歩、服従訓練、ワクチン接種、寄生虫予防のルーティンを維持し、定期的なウェルネス予約と関連サービスをサポートしています。このセグメントはまた、犬のニーズに合わせたサービスの幅広い利用可能性から恩恵を受けています。需要は動物1頭あたりのより高いサービス利用と確立されたプロバイダーベースによって支えられています。
猫セグメントは2032年までCAGR 7.87%で成長すると予測されています。APPAは、2018年から2024年にかけて複数匹の猫を飼う世帯が増加、同期間に1匹の猫を飼う世帯の割合が減少したと報告しました。このシフトは、ネコ科の予防ケア、栄養アドバイス、歯科ケア、行動サポートへの需要を支えています。APPAはまた、猫のオーナーの間でトレーニング方法の使用が増加したと報告し、ケアルーティンが従来の臨床サービスを超えて拡大していることを示しています。鳥やその他のペットタイプは小さなセグメントであり続けていますが、標準的なクリニック形式では完全に対応できない専門的なサービスニーズを持っています。
提供環境別:
クリニックが依然として中心、デジタルプラットフォームが成長エンジン獣医クリニックと病院は2026年のグローバル収益の48.10%を占めました。これらは身体検査、診断、ワクチン接種、歯科処置、直接的な臨床判断が必要なケースに対して引き続き好まれる環境です。継続的な獣医関係に対するペットオーナーの信頼がこの役割を支えています。2025年、Mission Pet Healthは米国41州にわたる850以上の病院を運営する統合組織を運営していると報告しました大規模なネットワークはシステムを標準化し、アクセスを拡大することができる一方、独立したクリニックは地域の関連性を維持しています。グローバルペットウェルネスサービス市場は、遠隔で提供できないサービスのために引き続き物理的なクリニックに依存しています。
オンライン・デジタルプラットフォームは2032年までCAGR 8.12%で成長すると予測されています。これらはトリアージ、フォローアップガイダンス、非緊急のウェルネス相談への便利なアクセスを提供します。Dutchは2021年以来700,000件以上のバーチャル受診を完了し、従来の予約を超えてペットオーナーにリーチするテレヘルスの能力を実証しています。専門的なウェルネスセンターはリハビリテーション、行動ケア、統合ケアを提供します。モバイルおよび在宅プロバイダーは、特に都市部や交通アクセスが限られた地域での利便性への需要に対応します。デジタルプラットフォームの成長は規制遵守、臨床エスカレーションプロトコル、地域の獣医サポートに依存しています。

ビジネスモデル別:
サービス都度払いがリード、サブスクリプションがリテンションを再定義サービス都度払いは2026年のグローバル収益の55.60%を占めました。多くのペットオーナーが個別の予約と即時のニーズを中心にケアを手配するため、このモデルは広く使用され続けています。クライアントはサービスを選択できますが、家庭とプロバイダーにとって支出の予測可能性が低くなります。短期的な予算制約の間、予防サービスも延期される可能性があります。バンドルウェルネスパッケージは、長期契約を必要とせずに定義されたサービスをグループ化することで代替手段を提供します。グローバルペットウェルネスサービ市場は、特に保険とメンバーシッププランが未発達な地域でサービス都度払いの取り決めに引き続き依存しています。
サブスクリプション・メンバーシッププランは2032年までCAGR 7.56%で成長すると予測されています。Trupanionは2025年のサブスクリプションビジネス収益が16%成長したと報告し、定期的なペットヘルスケア支払いモデルへのより広範なシフトを反映しています。Banfield Pet Hospitalは、スケジュール化されたケア形式で選択された予防サービスを含む月次Optimum Wellness Planを提供しています。保険連動型ウェルネスプランは、ケアファイナンスと予防エンゲージメントを結びつけることでこのトレンドを強化する可能性があります。プロバイダーはサブスクリプションを使用してリコール、リテンション、遵守を改善することができますが、プランの条件とカバレッジを明確に伝える必要があります。普及は、顧客が保険、デジタル決済、組織化された獣医チェーンに慣れている地域で最も速く増加する可能性があります。
地域分析
北米は2026年のグローバル収益の39.70%を占め、22.68 ビリオン 米ドルに相当します。この地域は、密な獣医クリニックネットワーク、確立されたペット保険活動、および予防ケアに対するオーナーの広範な認識から恩恵を受けました。米国のペット産業支出は2024年に151 ビリオン 米ドルに達しました。企業ネットワーク、独立した診療所、小売連動型形式が多様なサービスベースを支援しました。テレヘルスとサブスクリプションモデルはフォローアップケアの摩擦を軽減しました。ただし、米国農務省(USDA)は2025年に243の農村獣医不足地域を指定し、主要な人口密集地以外での不均一なアクセスを浮き彫りにしました。州の獣医診療要件がデジタルサービスの展開に影響を与えました。
アジア太平洋は2032年までCAGR 7.76%で成長すると予測されています。都市部のペット飼育、デジタルサービスの普及、初めてのオーナーがアクセス可能なウェルネスサービスへの需要を支えています。この地域には成熟した市場と獣医ネットワークが拡大している発展途上市場が含まれます。プロバイダーはクリニックベース、モバイル、アプリサポートの相談を提供しています。成長は臨床キャパシティ、保険の発展、獣医診療規制に依存します。
南米は都市部のペット飼育と予防、グルーミング、栄養サービスへの需要によって支えられています。欧州は国レベルの獣医、消費者保護、データ規制への準拠が必要です。Zoetisは2025年11月に英国とアイルランドの診断を強化するためにVeterinary Pathology Groupの買収を完了しました。中東・アフリカでは、人材キャパシティが予防サービスの利用可能性を制限する可能性があります。成長は組織化されたクリニック、訓練されたスタッフ、支払いモデルに依存します。
サービスプロバイダーネットワークと拡大インテリジェンス
獣医サービスネットワークは、買収、複数拠点の統合、確立された小売業者とのパートナーシップを通じて拡大しています。米国では、Mission Pet Healthが2025年7月に41州にわたる850以上の病院を持って立ち上げられました。CVS Groupはまた、買収を通じてオーストラリアの拠点を43から51の診療サイトに拡大しました。これらの動向は、統合が地理的カバレッジを拡大し、共有された運営インフラをサポートする方法を示しています。ただし、プロバイダーは独立した診療所を統合する際に臨床的自律性と地域の関係を維持する必要があります。
小売パートナーシップとテクノロジー主導の買収は、代替的な提供モデルを通じてプロバイダーネットワークを拡大しています。2026年5月、Tractor SupplyはVIP Petcareを買収しました。VIP Petcareのネットワークは39州にわたる約2,700の小売拠点を通て年間100万匹以上のペットにサービスを提供していました。このビジネスはまた、年間60,000件以上のコミュニティ獣医クリニックを実施し、モバイル・小売ホスト型サービスのリーチを実証しました。別途、Chewyによるモダンアニマルの計画的な買収は、獣医クリニックの拠点を18から47拠点に増加させることが期待されていました。これらのモデルは合わせて、物理的なクリニック、モバイルサービス、統合デジタルプラットフォームを通じた拡大の機会を浮き彫りにしています。
競合ランドスケープ
市場集中度
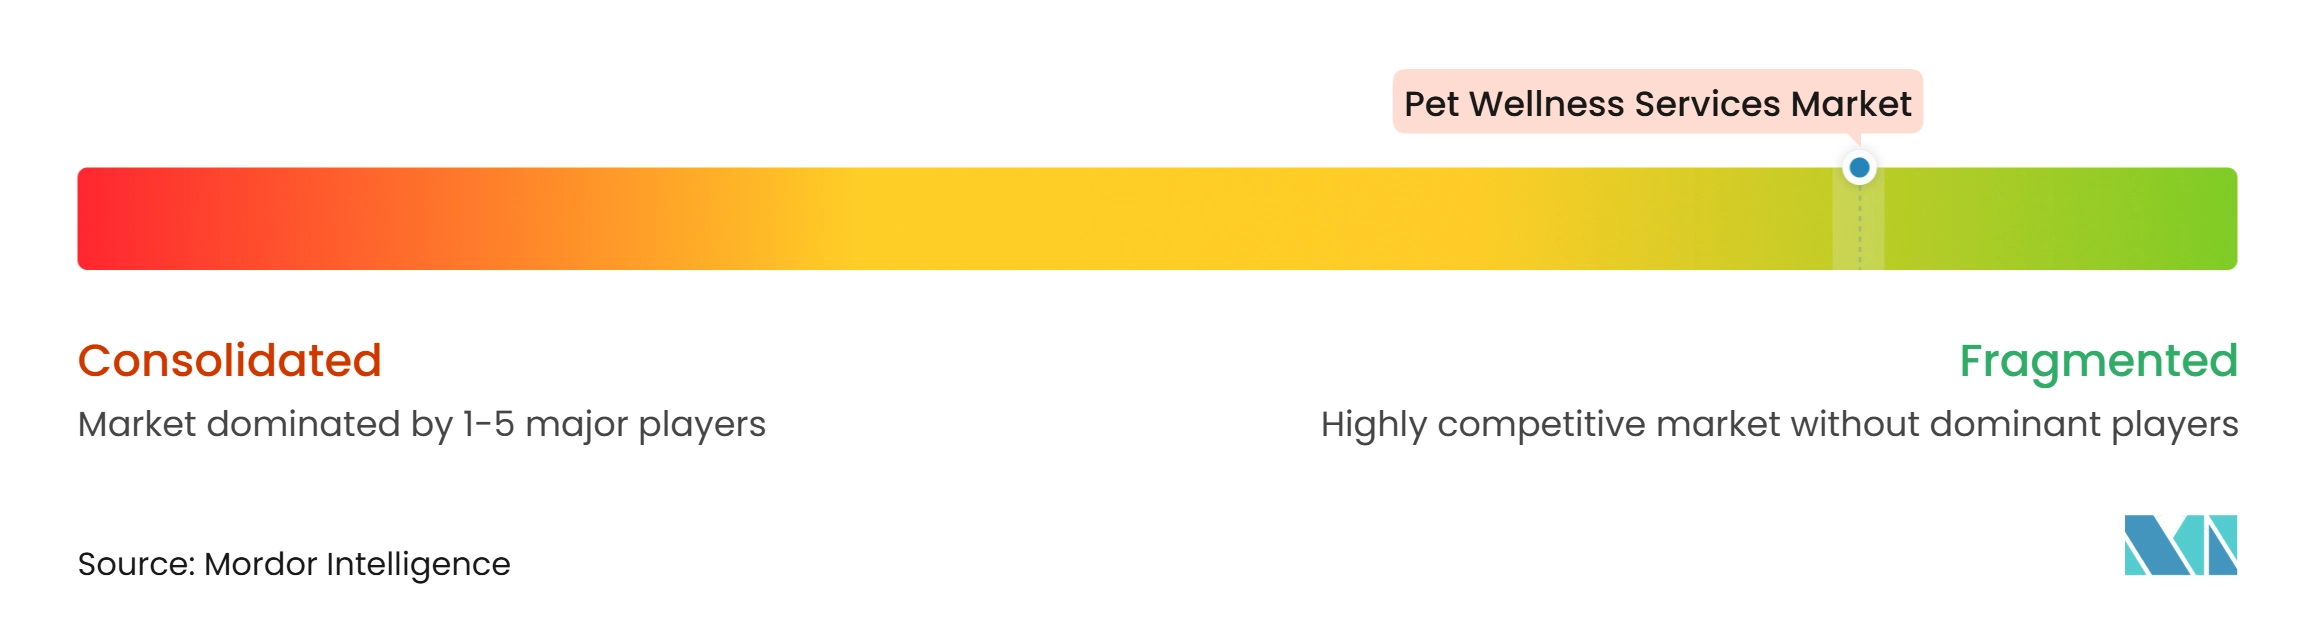
グローバルペットウェルネスサービス市場は、サービス提供がローカルで関係主導型であり、臨床キャパシティに依存しているため、依然として断片化しています。上位5社はグローバル収益の30%未満を占めています。Mars Veterinary HealthはVCA Animal Hospitals(VCA)、Banfield、BluePearl、AniCuraを通じて参加しています。大規模なオペレーターは共有調達、診療システム、臨床技術投資から恩恵を受けます。ただし、ペットオーナーが近接性と馴染みのあるプロバイダー重視するため、独立したおよび地域のクリニックは競争力を維持しています。デジタルトリアージ、リモートサポート、メンバーシッププラン、専門的なウェルネスサービスにおける競争が激化しています。
統合はプロバイダーネットワークを再形成し続けています。Mission Pet Healthは2025年7月にSouthern Veterinary PartnersとMission Veterinary Partnersの統合に続いて立ち上げられ、米国41州にわたる850以上の病院のネットワークを形成しました。Chewyは2025年10月にSmartEquineの買収に合意し、馬の健康と栄養における存在感を拡大しました。CVS Groupはまた、2025年の業績で報告された買収を通じてオーストラリアのクリニックネットワークを拡大しました。
テクノロジーは、管理業務を削減しクライアントエンゲージメントをサポートする場合に重要な差別化要因です。IDEXXは2026年にCoVetの買収を発表し、AIネイティブのアンビエントリスニングと臨床ワークフロー機能をそのソフトウェアエコシステムに追加しました。Airvetの2025の資金調達は、エンタープライズ配布型ペットテレヘルスの拡大を支援しました。農村部のアクセス、歯科ウェルネス、鳥やその他のコンパニオン種のケアにおいてサービスギャップが残っています。
ペットウェルネスサービス産業のリーダー
-
Mars, Incorporated
-
IVC Evidensia
-
National Veterinary Associates (NVA)
-
CVS Group plc
-
Pets at Home Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
ペットウェルネスサービス市場 このレポートでカバーされる企業
- Mars, Incorporated
- National Veterinary Associates (NVA)
- IVC Evidensia
- Greencross Limited
- CVS Group plc
- Pets at Home Group plc
- Petco Health and Wellness Company, Inc.
- PetSmart LLC
- Chewy, Inc.
- Zoetis Inc.
- IDEXX Laboratories, Inc.
- Trupanion, Inc.
- Vetster Inc.
- Airvet
- FirstVet
- PetVet Care Centers
- VetPartners
- VetCare Canada
- Animal Emergency Australia
- Altano Group
最近の産業開発事情 ペットウェルネスサービス市場
- 2026年9月:IDEXXは2026年9月16日に買収を発表し、約2億5,000万 米ドルでCoVetを買収しました。この取引により、AIを活用した臨床文書化とワーフローツールが獣医ソフトウェアエコシステムに統合されます。
- 2026年8月:IDEXXはCatalyst proBNPを発売しました。これは猫と犬向けのデュアルスピーシーズ、ポイントオブケア心臓バイオマーカー検査です。この検査はクリニック内での心臓評価を拡大し、数分以内に定量的な結果を提供し、早期スクリーニングと臨床意思決定をサポートします。
- 2025年10月:Chewyは旧SmartPak EquineであるSmartEquineの買収に合意し、サブスクリプションベースの馬用サプリメント、パーソナライズされた栄養・専門製品へのポートフォリオを拡大しました。1億7,500万 米ドルの買収は2026年2月に完了しました。
- 2025年9月:CVS Groupは、8サイトを含む2件のオーストラリア買収の一環として、6つのシドニー動物病院診療所の75%の持分を2,360万 英ポンド(1,582万 米ドル)で取得し、オーストラリアの拠点を31の診療所にわたる51の診療サイトに拡大しました。
グローバルペットウェルネスサービス市場レポートの範囲
グローバルペットウェルネスサービス市場レポートは、予防・定期獣医ケア、グルーミング・衛生管理、フィットネス・トレーニング・行動、歯科ケア、栄養・体重管理にわたるペットウェルネスサービスを分析します。市場はサービスタイプ、ペットタイプ、提供環境、ビジネスモデル、地域別にセグメント化されています。本調査は、ペットの人間化、予防ケアの普及、デジタル・モバイルサービスの拡大、保険連動型ウェルネスプラン、コネクテッドヘルスモニタリング、リモートトリアージなどの促進要因と、費用負担の障壁、獣医人材不足、断片化したテレヘルス規制、ペット健康デタの相互運用性の課題などの抑制要因を検討します。プロバイダーネットワーク、サービスの利用可能性、地理的拡大、サービス価格設定、顧客獲得トレンド、消費者の嗜好、サービス普及、支出パターンを評価します。レポートは市場規模と成長予測、北米、南米、欧州、アジア太平洋、中東・アフリカにわたる地域分析、競合ランドスケープ評価、市場集中度、市場シェア、戦略的動向、企業プロファイルを提供します。また、サービスを受けにくいペットオーナーへの手頃なハイブリッドウェルネスアクセスと、ポータブルでアイデンティティ連携型の予防ケアエコシステムの機会も探ります。市場推定と予測は、2022年~2032年のすべてのカバーセグメントにわたって金額で提示されます。
セグメンテーション概要
レポートで回答される主要な質問
ペットウェルネスサービスの予測成長率は?
グローバルペットウェルネスサービス市場は2027年から2032年にかけてCAGR 5.98%で成長し、2032年までに81.17 ビリオン 米ドルに達すると予されています。
最大のペットウェルネスサービスはどれですか?
予防・定期獣医ケアは2026年に34.40%のシェアでリードしており、定期検診、ワクチン接種、検査、寄生虫予防によって支えられています。
最も急成長しているペットウェルネスサービスはどれですか?
栄養・体重管理は2032年までCAGR 7.54%で最も速いサービスタイプの成長を記録すると予測されています。
サブスクリプション型ウェルネスプランが注目を集めている理由は?
コストをより予測可能にし、定期的な予防ケアをサポートします。Trupanionは2025年にサブスクリプション収益が16%成長したと報告しました。
ペットウェルネスサービスで最も高い成長見通しを持つ地域はどこですか?
アジア太平洋は2032年までCAGR 7.87%で成長すると予測されており、都市部のペット飼育とデジタルアクセスの向上によって支えられています。
ペットウェルネスサービスへのアクセスを制限するものは何ですか?
高い自己負担コスト、限られた獣医キャパシティ、地域のテレヘルス規制、断片化した健康データシステムがアクセスとービス普及を制限する可能性があります。