
Tamaño y Participación del Mercado de Servicios de Bienestar para Mascotas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
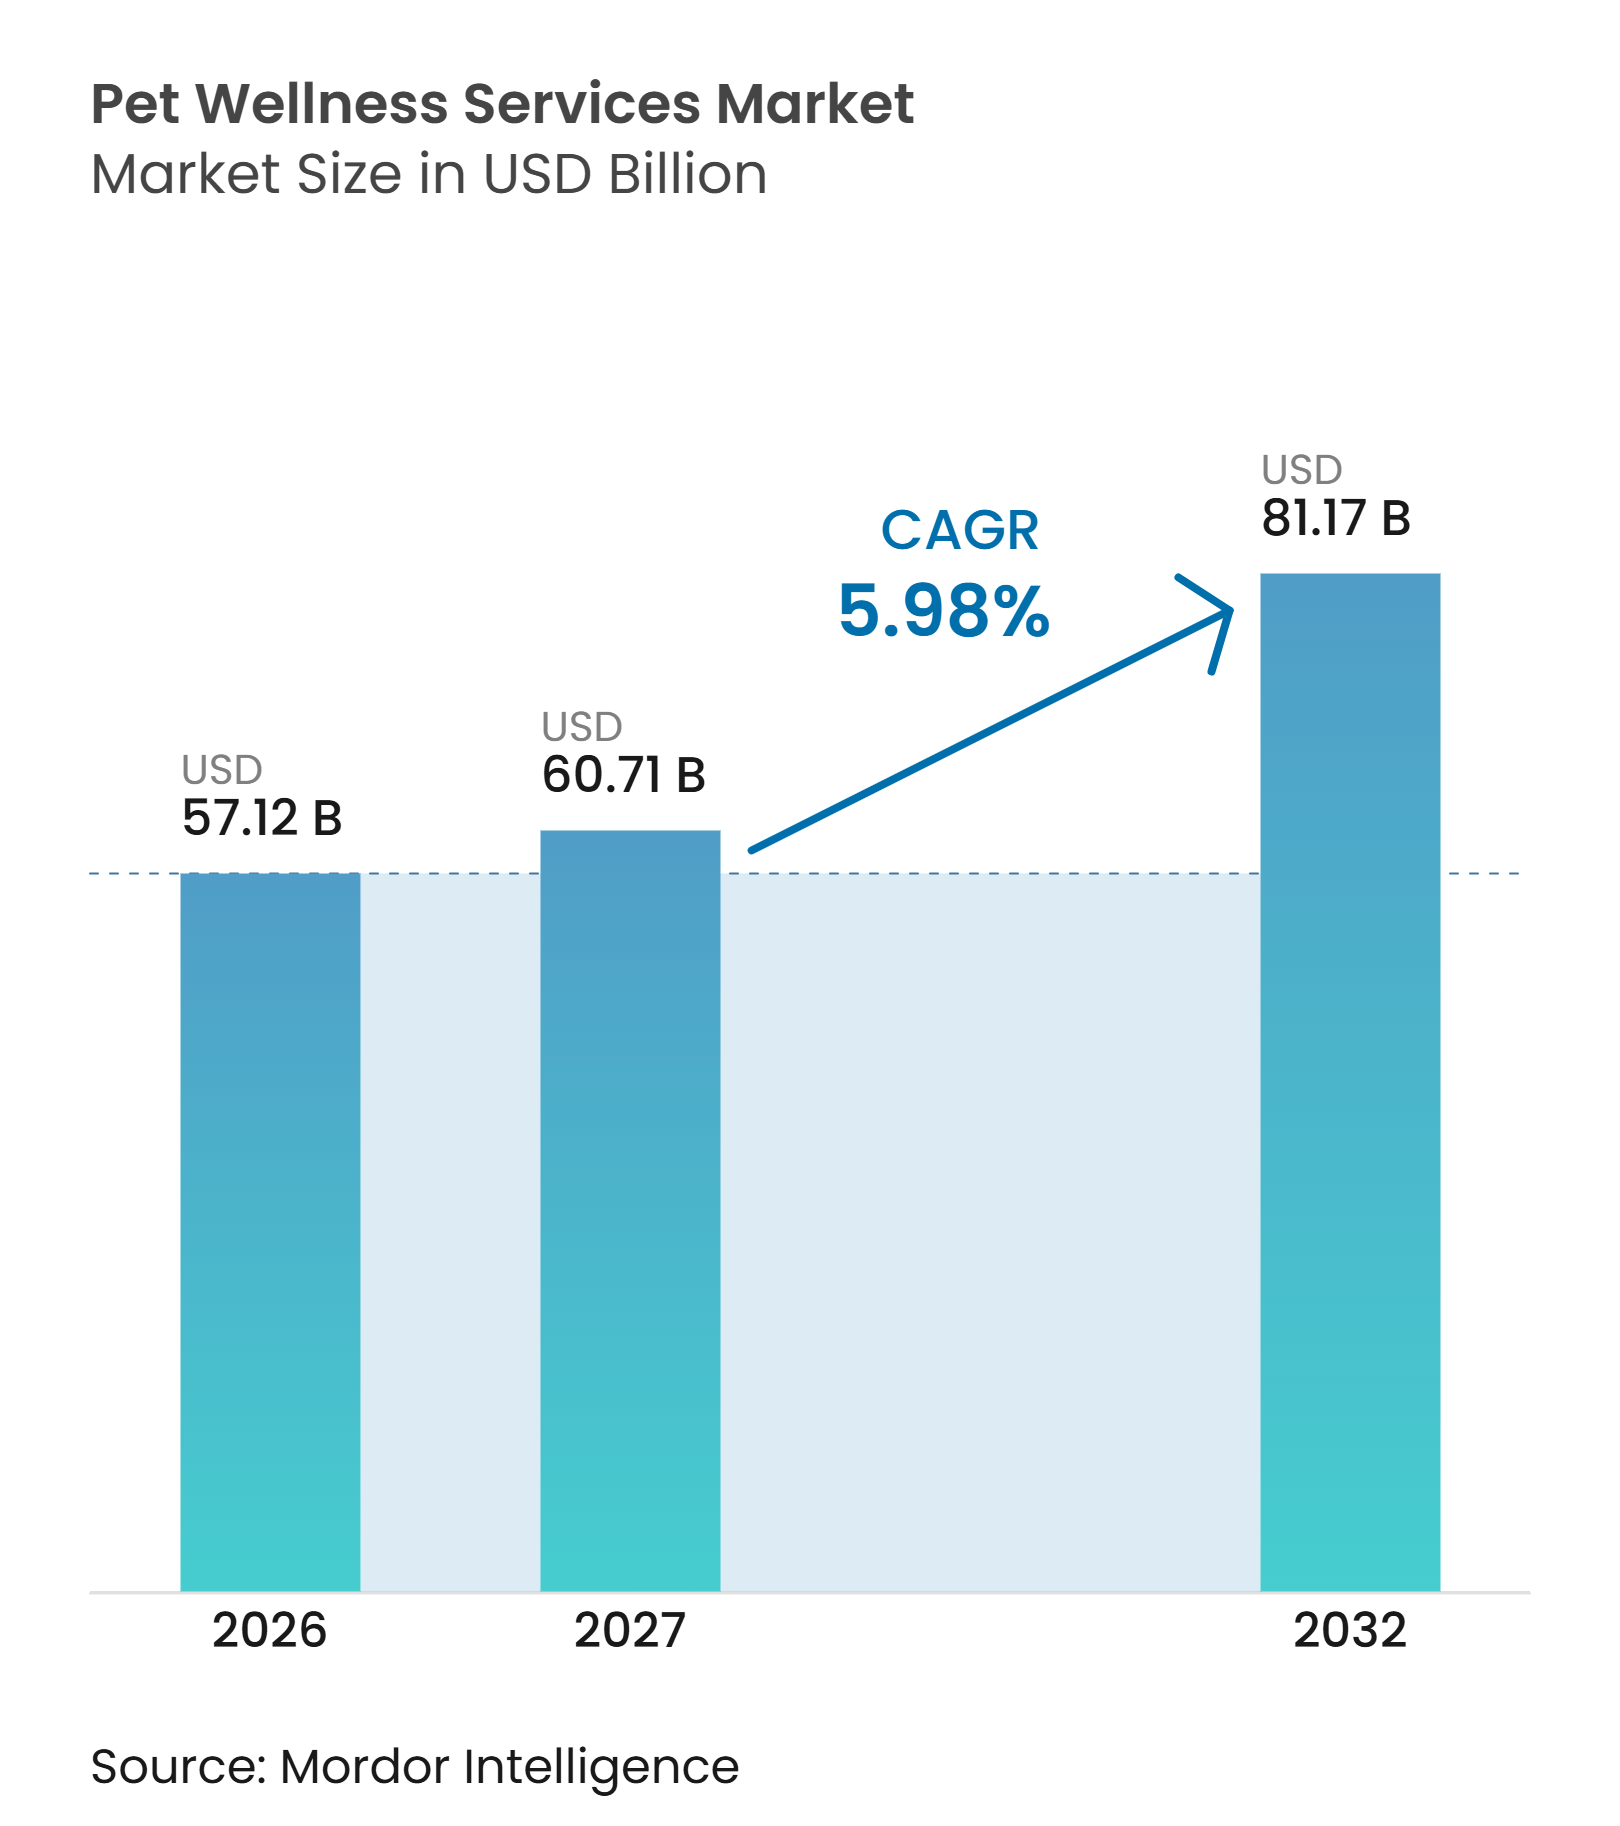
| Tamaño del Mercado (2027) | 60.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 81.17 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.98 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Bienestar para Mascotas por Mordor Intelligence
El tamaño del mercado global de servicios de bienestar para mascotas fue valorado en 57,12 mil millones de USD en 2026 y se estima que crecerá desde 60,71 mil millones de USD en 2027 hasta alcanzar 81,17 mil millones de USD en 2032, a una CAGR del 5,98% durante el período de pronóstico (2027-2032). La demanda está evolucionando más allá de las visitas veterinarias motivadas por enfermedades hacia el apoyo preventivo, nutricional, conductual y de higiene. Este cambio refleja la creciente incorporación de las mascotas en las decisiones de salud y gasto del hogar. El Mercado Global de Servicios de Bienestar para Mascotas se beneficia de modelos de servicio recurrentes, incluidos planes de bienestar, suscripciones y ofertas vinculadas a seguros. Las redes de clínicas siguen siendo fundamentales para la prestación de atención, mientras que los formatos digitales y a domicilio mejoran el acceso para los hogares que enfrentan barreras de distancia, horarios o costos. Las preocupaciones de asequibilidad, la escasez de personal veterinario y las regulaciones que restringen la prestación de servicios virtuales en ciertos mercados moderan el crecimiento.
Conclusiones Clave del Informe
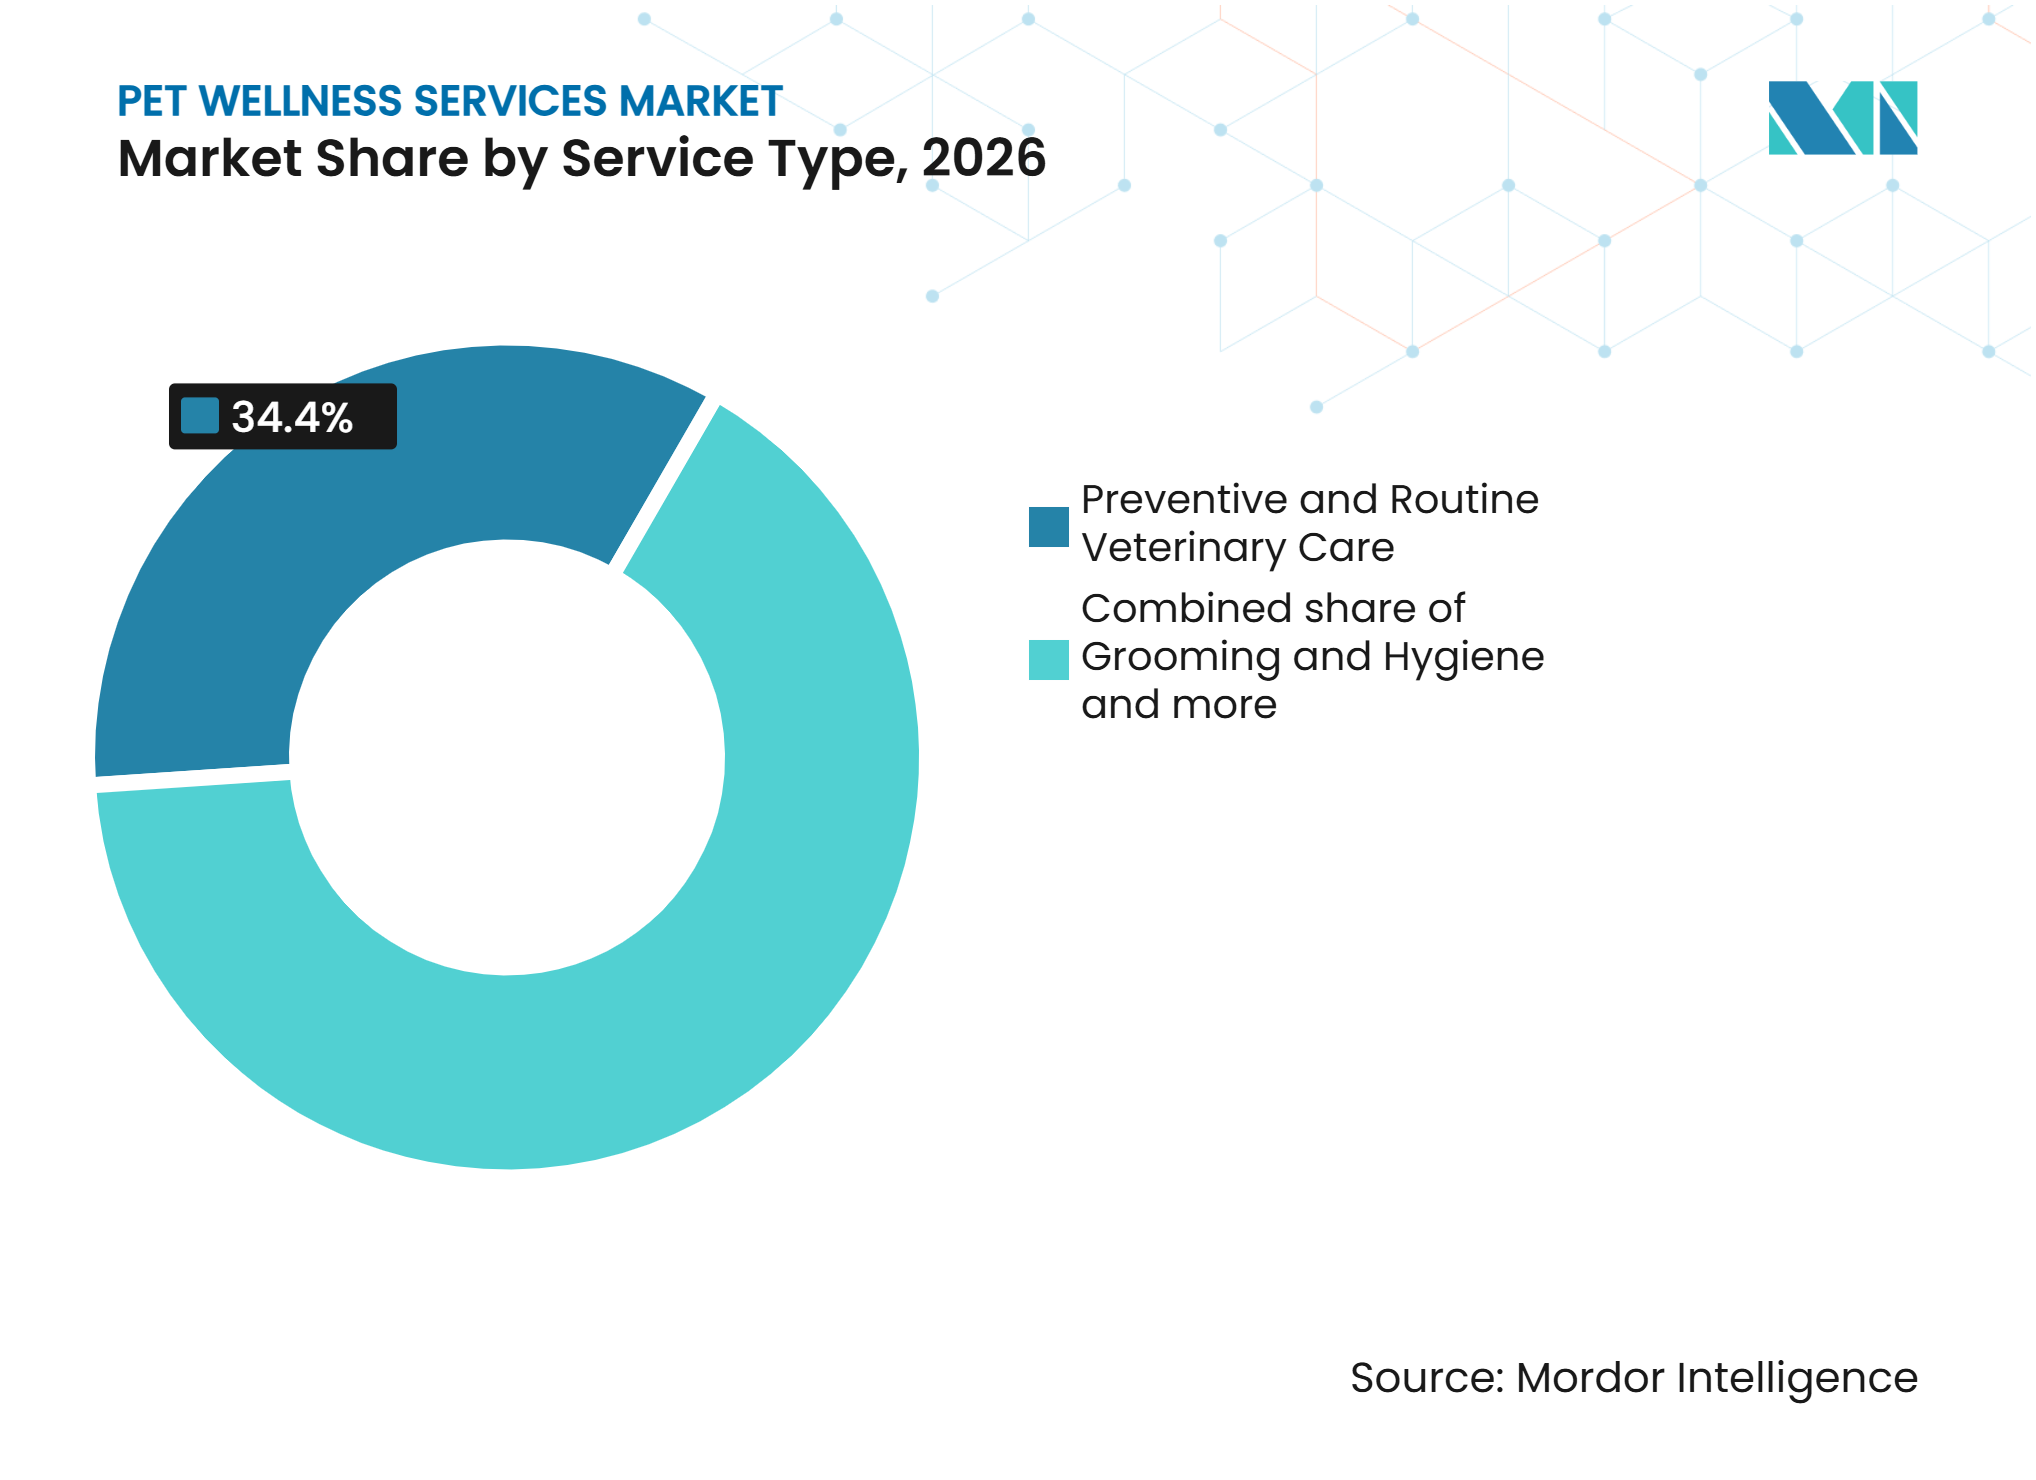
- Por tipo de servicio, la Atención Veterinaria Preventiva y de Rutina representó el 34,40% de la participación del mercado global de servicios de bienestar para mascotas en 2026, mientras que se proyecta que Nutrición y Control de Peso crezca a una CAGR del 7,54% hasta 2032.
- Por tipo de mascota, los Perros representaron el 52,60% de la participación del mercado global de servicios de bienestar para mascotas en 2026, mientras que se proyecta que los Gatos crezcan a una CAGR del 7,87% hasta 2032.
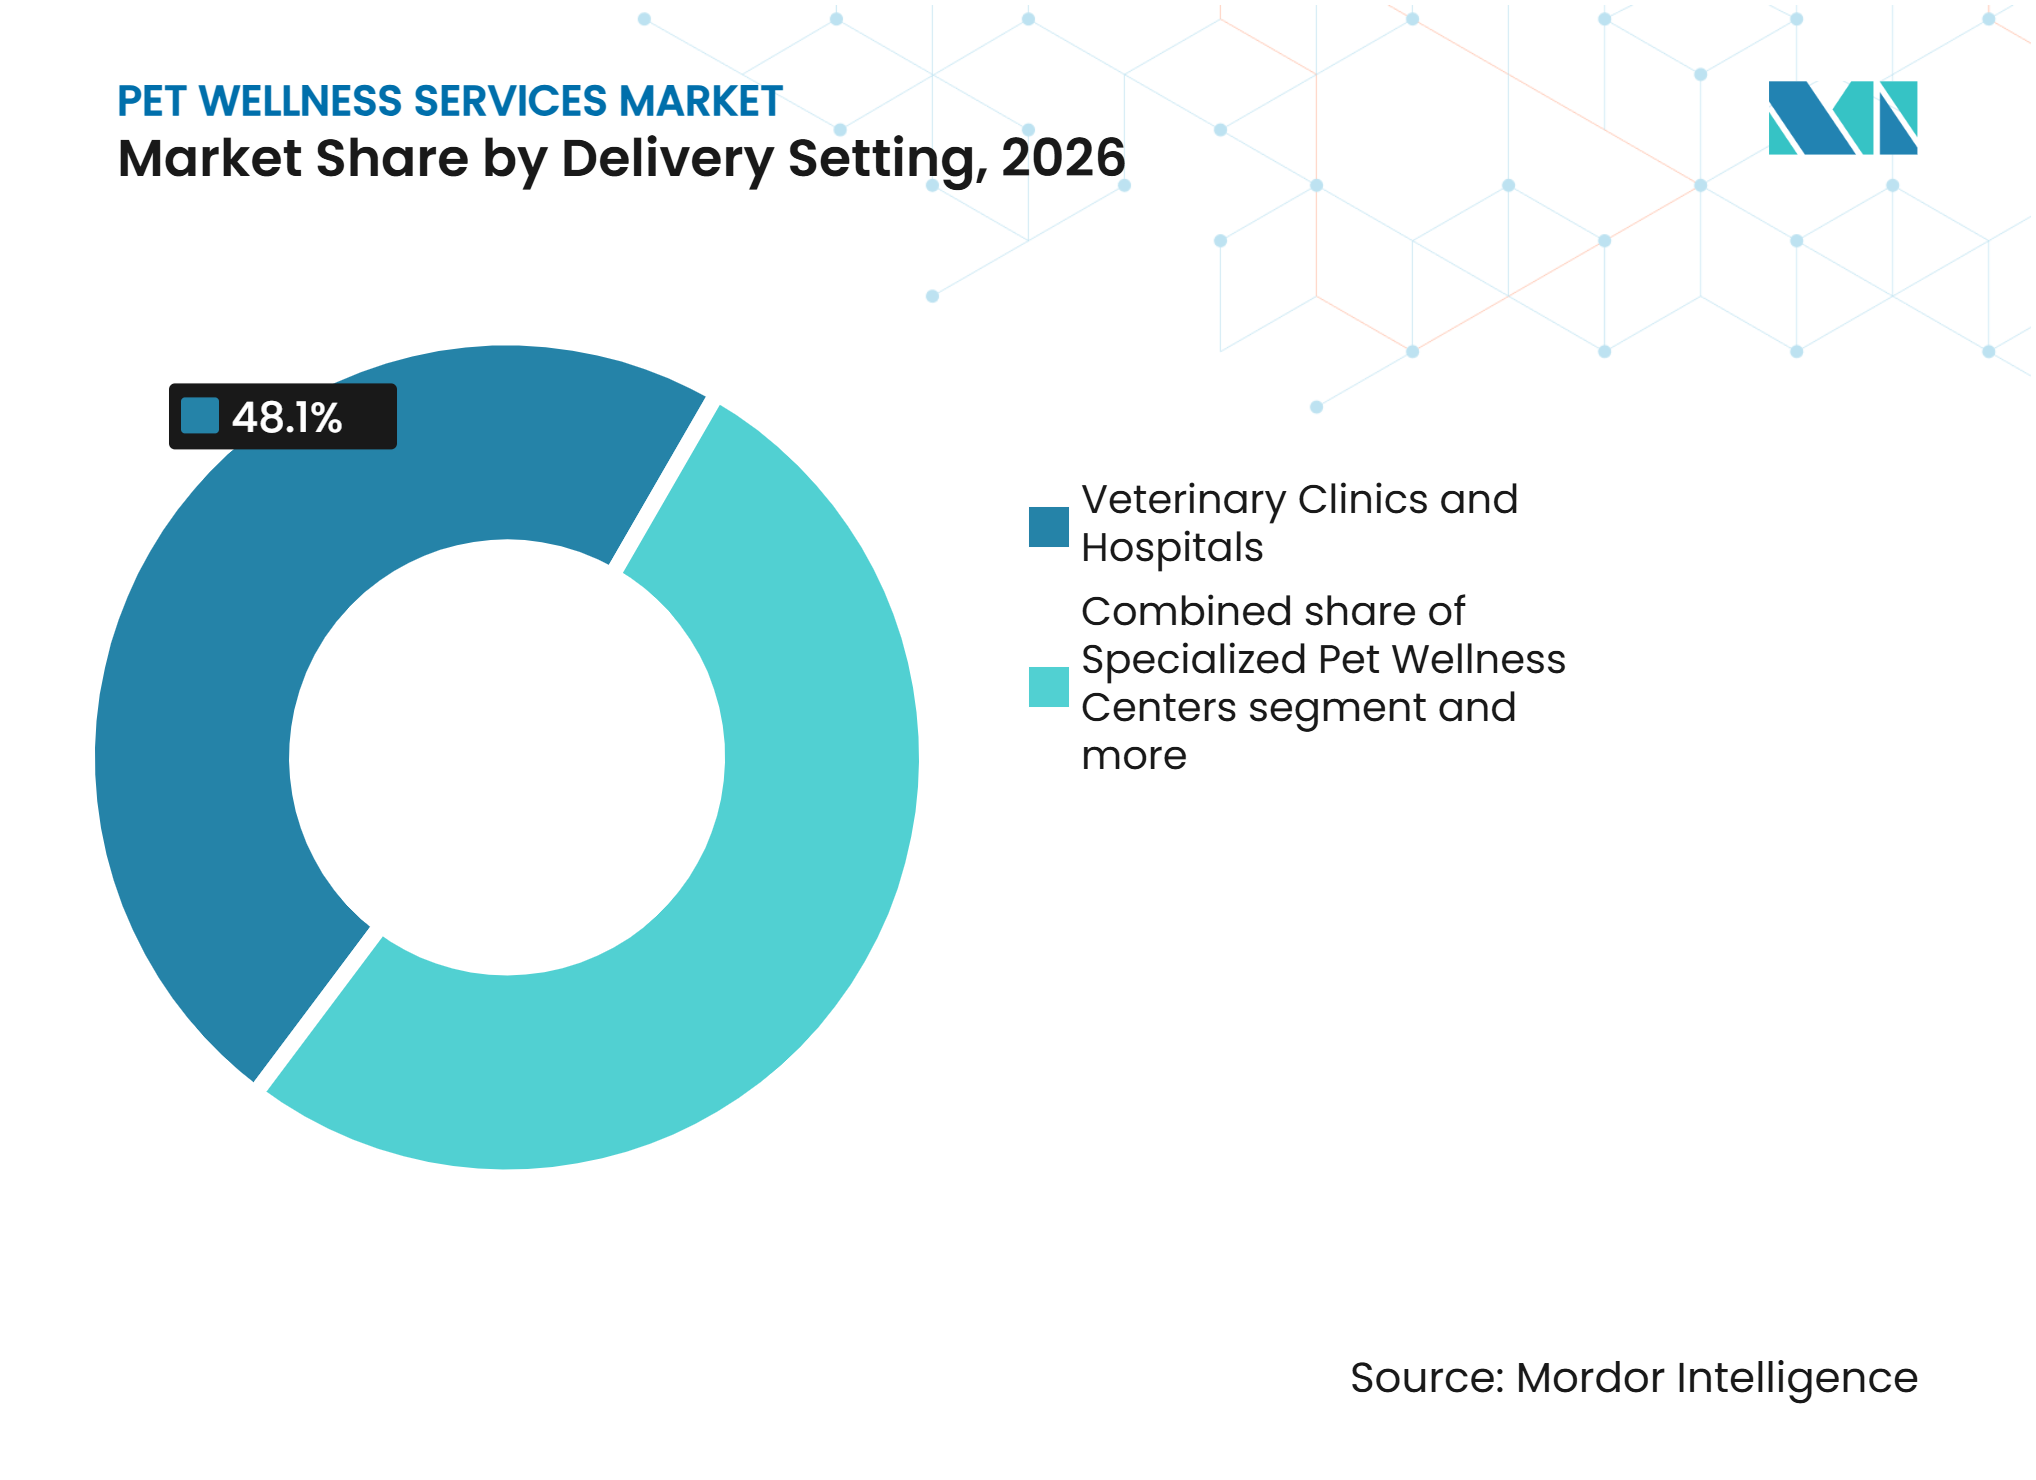
- Por entorno de prestación, las Clínicas y Hospitales Veterinarios representaron el 48,10% de los ingresos del mercado global de servicios de bienestar para mascotas en 2026, mientras que se proyecta que las Plataformas en Línea y Digitales crezcan a una CAGR del 8,12% hasta 2032.
- Por modelo de negocio, el Pago por Servicio representó el 55,60% de los ingresos del mercado global de servicios de bienestar para mascotas en 2026, mientras que se proyecta que los Planes de Suscripción y Membresía crezcan a una CAGR del 7,56% hasta 2032.
- Por geografía, América del Norte representó el 39,70% de los ingresos del mercado global de servicios de bienestar para mascotas en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,76% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Humanización de Mascotas y Gasto en Bienestar Premium | +2.0% | Global, con mayor relevancia en América del Norte, Europa Occidental y Asia Oriental | Largo plazo (≥ 4 años) |
| Adopción de Atención Preventiva y Diagnóstico Temprano | +1.2% | Global, madurando en América del Norte y Europa y acelerándose en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del Acceso a la Atención Digital, Móvil y a Domicilio | +1.0% | Global, con relevancia incremental en Asia-Pacífico, América del Sur y América del Norte rural | Mediano plazo (2-4 años) |
| Crecimiento de los Planes de Bienestar Vinculados a Seguros y de Suscripción | +0.8% | América del Norte, el Reino Unido, Alemania y mercados en expansión de Asia-Pacífico | Mediano plazo (2-4 años) |
| Registros de Salud y Monitoreo Conectado de Mascotas | +0.4% | América del Norte y Europa Occidental, con adopción temprana en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Triaje Remoto y Monitoreo en el Hogar con Conciencia de Capacidad Veterinaria | +0.3% | América del Norte, con extensión a Australia, el Reino Unido y los mercados nórdicos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Humanización de Mascotas y Gasto en Bienestar Premium
La humanización de las mascotas se está expandiendo más allá de las compras de alimentos para incluir una mayor demanda de apoyo profesional en bienestar. Los hogares valoran cada vez más los servicios que favorecen la movilidad, el comportamiento, la nutrición, el cuidado dental y el confort cotidiano. La Asociación Americana de Hospitales de Animales (AAHA) informó que los costos de atención a lo largo de la vida de un perro pueden alcanzar los 60.602 USD en 15 años, mientras que los costos de atención a lo largo de la vida de los gatos aumentaron un 19,4% entre 2022 y 2025[1]. Estos patrones de gasto crean oportunidades para que los proveedores vinculen los exámenes de rutina con servicios dentales, de peluquería, nutrición y conductuales. El mercado global de servicios de bienestar para mascotas se beneficia cuando los proveedores ofrecen continuidad en múltiples necesidades de servicio en lugar de citas individuales. Esta tendencia es más fuerte donde los dueños de mascotas tienen acceso conveniente a clínicas organizadas y opciones de pago recurrente.
Adopción de Atención Preventiva y Diagnóstico Temprano
La atención preventiva se está convirtiendo en un componente habitual de la atención de animales de compañía, aumentando las interacciones planificadas entre los dueños de mascotas y los proveedores veterinarios. Según la AAHA, los planes de bienestar pueden mejorar la adherencia a los servicios preventivos recomendados y fomentar las visitas regulares a la clínica. Los exámenes regulares, las vacunaciones, las pruebas de laboratorio y los controles dentales pueden identificar riesgos para la salud antes de que requieran tratamientos complejos. La Asociación Veterinaria Médica Americana actualizó su Ley Modelo de Práctica Veterinaria en 2025, incluyendo disposiciones que abordan la telemedicina dentro de los estándares de práctica veterinaria. Esta orientación respalda el uso apropiado de herramientas remotas junto con la atención clínica establecida. El mercado global de servicios de bienestar para mascotas se beneficia de este cambio, ya que las visitas planificadas proporcionan una vía de atención más consistente que el tratamiento exclusivo de emergencias. Este modelo también ayuda a las clínicas a mantener las relaciones con los clientes entre las consultas presenciales.
Expansión del Acceso a la Atención Digital, Móvil y a Domicilio
Los servicios digitales y móviles pueden reducir las barreras de distancia y tiempo que impiden a algunos dueños de mascotas buscar orientación de rutina. Desde su lanzamiento en 2021, Dutch ha completado más de 700.000 visitas virtuales a través de su plataforma, demostrando el alcance de los canales en línea que atienden necesidades claras de los consumidores[2]. Las consultas remotas apoyan el triaje, las discusiones de seguimiento y las preguntas no urgentes, mientras que los exámenes físicos y los procedimientos siguen siendo de base clínica. Las clínicas móviles y los servicios a domicilio ofrecen opciones adicionales para los dueños con limitaciones de movilidad o acceso limitado a prácticas veterinarias cercanas. Estos enfoques pueden expandir el mercado global de servicios de bienestar para mascotas en áreas rurales, suburbanas y urbanas densamente pobladas, donde los modelos de citas convencionales pueden ser menos convenientes. Sin embargo, la adopción depende de las regulaciones locales de práctica veterinaria y de vías de derivación claras para los casos que requieren atención presencial.
Crecimiento de los Planes de Bienestar Vinculados a Seguros y de Suscripción
Los modelos de suscripción y vinculados a seguros hacen que los costos de atención de mascotas sean más predecibles para los dueños y mejoran la visibilidad de los ingresos para los proveedores. Trupanion, Inc. reportó ingresos totales de 1,44 mil millones de USD en 2025, un aumento del 12% interanual, mientras que los ingresos del negocio de suscripciones crecieron un 16% hasta 989,3 millones de USD[3]. Los planes de bienestar pueden alentar a los dueños de mascotas a completar las visitas veterinarias recomendadas, los procedimientos dentales y las pruebas de laboratorio. Estos modelos están más establecidos en América del Norte y partes de Europa, donde la penetración del seguro de mascotas y las redes de clínicas veterinarias estructuradas están más desarrolladas. Los Planes de Bienestar Óptimo de Banfield representan un modelo basado en clínicas que ofrece planes mensuales para servicios de atención preventiva. El mercado global de servicios de bienestar para mascotas se beneficia a medida que las suscripciones reemplazan el gasto irregular de bolsillo con calendarios de atención planificados. Sin embargo, los proveedores deben comunicar claramente la cobertura y las exclusiones del plan para evitar confusiones sobre los servicios incluidos.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Bolsillo y Barreras de Asequibilidad | -1.5% | Global, con mayor exposición en América del Sur, el Sudeste Asiático, América del Norte rural y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Escasez de Personal Veterinario y Capacidad de Servicio Desigual | -1.2% | Global, con brechas críticas en América del Norte rural, Sudáfrica y Asia del Sur | Largo plazo (≥ 4 años) |
| Regulaciones Fragmentadas de Telesalud y Licencias Transfronterizas | -0.8% | América del Norte y mercados transfronterizos europeos | Mediano plazo (2-4 años) |
| Interoperabilidad y Fricción de Consentimiento en los Datos de Salud de Mascotas | -0.5% | América del Norte y Europa, con extensión a los mercados de Asia-Pacífico con enfoque digital | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Bolsillo y Barreras de Asequibilidad
La asequibilidad sigue siendo la principal restricción del lado de la demanda en el mercado global de servicios de bienestar para mascotas. La Asociación Americana de Hospitales de Animales (AAHA) informó en 2025 que casi la mitad de los dueños de mascotas enfrentaron preocupaciones financieras relacionadas con gastos veterinarios inesperados. Estas preocupaciones pueden llevar a los hogares a posponer las visitas preventivas, la atención dental y los servicios de diagnóstico hasta que las condiciones se vuelvan más graves. Como resultado, la adopción de servicios sigue siendo desigual: los dueños de mascotas asegurados y de mayores ingresos pueden mantener rutinas de atención más amplias, mientras que otros dueños dependen principalmente de servicios urgentes o de menor costo. Los planes de suscripción, las opciones de pago en clínica y los paquetes agrupados con precios claros pueden reducir algunas barreras. Sin embargo, estas opciones no eliminan las presiones presupuestarias subyacentes que enfrentan los hogares. Esta restricción es particularmente significativa en regiones con baja penetración del seguro de mascotas y acceso limitado a redes veterinarias profesionales fuera de las principales ciudades.
Escasez de Personal Veterinario y Capacidad de Servicio Desigual
La escasez de personal veterinario limita la capacidad de servicio, incluso cuando la demanda de los consumidores es fuerte. En 2025, la AVMA informó que el USDA había identificado 243 áreas rurales con escasez de veterinarios en 46 estados de los Estados Unidos, destacando importantes brechas de acceso geográfico[4]. Estas escaseces afectan más directamente a las comunidades no urbanas, donde las prácticas pueden tener menos médicos y los clientes pueden necesitar recorrer distancias más largas. También pueden aumentar los tiempos de espera y limitar la capacidad de las clínicas para proporcionar servicios de bienestar, conductuales y de seguimiento. El mercado global de servicios de bienestar para mascotas requiere un suministro adecuado de veterinarios, técnicos y personal de apoyo capacitado para convertir el interés en la atención preventiva en citas. El triaje remoto, los flujos de trabajo liderados por técnicos dentro de los ámbitos de práctica autorizados y las unidades móviles pueden ayudar a aliviar las limitaciones de capacidad. Sin embargo, estas medidas deben operar bajo una gobernanza clínica apropiada para mantener la calidad de la atención y la seguridad del paciente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Preferencias del Consumidor y Patrones de Gasto
Los dueños de mascotas buscan cada vez más servicios más allá del tratamiento veterinario básico, incluido el adiestramiento conductual, la atención preventiva y el apoyo de bienestar específico por especie. La Asociación Americana de Productos para Mascotas (APPA) informó que el 48% de los dueños de gatos en los Estados Unidos utilizaron métodos de adiestramiento en 2025, lo que representa un aumento del 41% desde 2018. En Europa, el informe de 2026 de la Federación Europea de la Industria de Alimentos para Mascotas (FEDIAF) identificó 306 millones de mascotas en 140 millones de hogares con mascotas, lo que representa el 49% de los hogares en su cobertura de 41 países. Esta amplia base de tenencia de mascotas respalda la demanda de servicios personalizados, aunque las preferencias varían según la especie, las circunstancias del hogar y el acceso a proveedores calificados. Las empresas pueden abordar esta demanda a través de consultas de comportamiento felino, planes de bienestar específicos por edad y paquetes integrados de peluquería y adiestramiento. Sin embargo, los proveedores deben hacer un seguimiento de la adopción real de servicios en lugar de asumir que la tenencia de mascotas se traduce automáticamente en gasto.
Los patrones de gasto reflejan una inversión sostenida en el cuidado de mascotas junto con importantes limitaciones de asequibilidad. El estudio de 2025 de Animal Medicines Australia estimó que los dueños de mascotas australianos gastan 1.900 millones de AUD (1.270 millones de USD) anuales en servicios veterinarios, 900 millones de AUD en corte y peluquería, 800 millones de AUD (536,12 millones de USD) en adiestramiento, comportamiento y terapia, y 1.000 millones de AUD (670 millones de USD) en seguro de mascotas. Mientras tanto, el Estudio de Cuidado a lo Largo de la Vida de Mascotas 2025 de Synchrony estimó que los costos de atención a 15 años podrían alcanzar los 60.602 USD para perros y 47.106 USD para gatos. Casi la mitad de los dueños encuestados reportaron preocupaciones sobre cubrir gastos inesperados. Estos hallazgos indican que los servicios de bienestar recurrentes compiten con los costos veterinarios esenciales e imprevistos. Los precios transparentes, las opciones de tratamiento por fases y los beneficios de membresía claramente definidos pueden ayudar a los proveedores a abordar la sensibilidad presupuestaria sin depender únicamente de descuentos.
Inteligencia sobre el Desempeño del Mercado de Servicios
El desempeño de los servicios clínicos depende de las necesidades de atención preventiva, la complejidad diagnóstica y la aceptación de los dueños de los tratamientos recomendados. La Asociación Americana de Hospitales de Animales informó que la mayoría de los perros y gatos desarrollaban enfermedad periodontal antes de los tres años. Las radiografías dentales también identificaron enfermedades ocultas en el 27,8% de los perros y el 41,7% de los gatos con dientes de apariencia normal. Estos hallazgos respaldaron el cribado dental de rutina, la radiografía y la limpieza profesional. Sin embargo, los procedimientos integrales requerían anestesia, personal capacitado y equipos especializados, lo que generaba limitaciones de capacidad y costo. Los proveedores mejoraron el desempeño mediante el cribado temprano, los planes de tratamiento basados en riesgos y las vías de derivación claras.
El mercado de los Estados Unidos mostró contribuciones diferenciadas de los servicios clínicos y las categorías de bienestar. La Asociación Americana de Productos para Mascotas (APPA) reportó 41,0 mil millones de USD en ventas de atención veterinaria y productos, y 14.300 millones de USD en otros servicios para mascotas, incluidos peluquería, adiestramiento y seguro de mascotas, en 2024. La APPA proyectó que estas categorías alcanzarían 42.400 millones de USD y 14.900 millones de USD, respectivamente, para 2026. La Asociación Norteamericana de Seguros de Salud para Mascotas (NAPHIA) reportó 5.200 millones de USD provenientes de pólizas de seguro de mascotas en América del Norte en 2024, un aumento del 20,8% interanual, con 7,03 millones de mascotas aseguradas. Una encuesta de la Asociación Americana de Hospitales de Animales (AAHA) a 557 profesionales veterinarios encontró que el 84,4% ajustó las recomendaciones de tratamiento debido a las preocupaciones de costos de los clientes. Los precios accesibles, las asociaciones con seguros y las opciones de tratamiento claras respaldaron la atención completada.
Análisis de Segmentos
Por Tipo de Servicio:
La Atención Preventiva Ancla el Mercado Mientras la Nutrición AceleraLa Atención Veterinaria Preventiva y de Rutina representó el 34,40% de los ingresos globales en 2026. Sigue siendo la categoría de servicio principal, ya que las vacunaciones, los exámenes de bienestar, las pruebas de rutina y la prevención de parásitos impulsan las visitas recurrentes a la clínica. Estos servicios también respaldan las derivaciones para atención dental, asesoramiento nutricional, peluquería y apoyo conductual. La Ley Modelo de Práctica Veterinaria actualizada de la AVMA proporciona un marco profesional para la prestación de atención veterinaria, incluidas las consideraciones de telemedicina. Esta categoría sigue siendo el principal punto de entrada para el bienestar clínico. Las redes de clínicas pueden respaldar la atención preventiva agrupando los servicios recurrentes en planes de atención claros.
Se proyecta que Nutrición y Control de Peso crezca a una CAGR del 7,54% hasta 2032. Los dueños de mascotas buscan cada vez más orientación sobre rutinas de alimentación, necesidades nutricionales según la etapa de vida y riesgos de salud relacionados con el peso. El asesoramiento puede respaldar el compromiso repetido cuando se integra con exámenes regulares y objetivos de atención medibles. La Atención Dental e Higiene Oral siguen siendo importantes, ya que la AVMA identifica la enfermedad periodontal como común entre perros y gatos adultos. Los servicios de peluquería e higiene se alinean cada vez más con la atención de bienestar a través de la atención al manejo animal, el monitoreo de la condición de la piel y los estándares de higiene. Los servicios de acondicionamiento físico, adiestramiento y comportamiento ofrecen otra forma de abordar el bienestar diario de las mascotas en un entorno estructurado.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Mascota:
Los Perros Sostienen el Volumen del Mercado, los Gatos Impulsan el Crecimiento IncrementalLos perros representaron el 52,60% de los ingresos globales en 2026. Esta participación refleja el uso regular de consultas preventivas, peluquería profesional, adiestramiento, atención dental y apoyo nutricional. Muchos dueños de perros mantienen rutinas de paseo, adiestramiento de obediencia, vacunación y prevención de parásitos, lo que respalda las citas de bienestar recurrentes y los servicios relacionados. El segmento también se beneficia de la amplia disponibilidad de servicios adaptados a las necesidades caninas. La demanda está respaldada por un mayor uso de servicios por animal y una base de proveedores establecida.
Se prevé que el segmento de gatos crezca a una CAGR del 7,87% hasta 2032. La APPA informó que los hogares con múltiples gatos aumentaron de 2018 a 2024, mientras que la proporción de hogares con un solo gato disminuyó durante el mismo período. Este cambio respalda la demanda de atención preventiva felina, asesoramiento nutricional, atención dental y apoyo conductual. La APPA también informó un mayor uso de métodos de adiestramiento entre los dueños de gatos, lo que indica que las rutinas de atención se extienden más allá de los servicios clínicos tradicionales. Las aves y otros tipos de mascotas siguen siendo segmentos más pequeños, pero tienen necesidades de servicio especializadas que los formatos de clínica estándar no abordan completamente.
Por Entorno de Prestación:
Las Clínicas Siguen Siendo Centrales, las Plataformas Digitales son el Motor de CrecimientoLas clínicas y hospitales veterinarios representaron el 48,10% de los ingresos globales en 2026. Siguen siendo el entorno preferido para los exámenes físicos, el diagnóstico, las vacunaciones, los procedimientos dentales y los casos que requieren juicio clínico directo. La confianza de los dueños de mascotas en las relaciones veterinarias continuas respalda este papel. En 2025, Mission Pet Health informó que su organización combinada operaba más de 850 hospitales en 41 estados de los Estados Unidos. Las grandes redes pueden estandarizar sistemas y ampliar el acceso, mientras que las clínicas independientes mantienen relevancia local. El mercado global de servicios de bienestar para mascotas sigue dependiendo de las clínicas físicas para los servicios que no pueden prestarse de forma remota.
Se prevé que las plataformas en línea y digitales crezcan a una CAGR del 8,12% hasta 2032. Proporcionan acceso conveniente al triaje, orientación de seguimiento y consultas de bienestar no urgentes. Dutch ha completado más de 700.000 visitas virtuales desde 2021, demostrando la capacidad de la telesalud para llegar a los dueños de mascotas más allá de las citas convencionales. Los centros de bienestar especializados ofrecen rehabilitación, atención conductual y atención integrada. Los proveedores móviles y a domicilio atienden la demanda de conveniencia, particularmente en áreas urbanas y regiones con acceso limitado al transporte. El crecimiento de las plataformas digitales sigue dependiendo del cumplimiento normativo, los protocolos de escalada clínica y el apoyo veterinario local.

Por Modelo de Negocio:
El Pago por Servicio Lidera, las Suscripciones Redefinen la RetenciónEl Pago por Servicio representó el 55,60% de los ingresos globales en 2026. El modelo sigue siendo ampliamente utilizado porque muchos dueños de mascotas organizan la atención en torno a citas individuales y necesidades inmediatas. Permite a los clientes seleccionar servicios, pero hace que el gasto sea menos predecible para los hogares y los proveedores. Los servicios preventivos también pueden aplazarse durante limitaciones presupuestarias a corto plazo. Los paquetes de bienestar agrupados ofrecen una alternativa al agrupar servicios definidos sin requerir contratos a largo plazo. El mercado global de servicios de bienestar para mascotas sigue dependiendo de los acuerdos de pago por servicio, particularmente donde los planes de seguro y membresía siguen siendo poco desarrollados.
Se proyecta que los Planes de Suscripción y Membresía crezcan a una CAGR del 7,56% hasta 2032. Trupanion, Inc. reportó un crecimiento del 16% en los ingresos del negocio de suscripciones en 2025, lo que refleja el cambio más amplio hacia modelos de pago recurrente para la atención de salud de mascotas. Banfield Pet Hospital ofrece Planes de Bienestar Óptimo mensuales que incluyen servicios preventivos seleccionados en un formato de atención programada. Los planes de bienestar vinculados a seguros pueden reforzar esta tendencia al vincular el financiamiento de la atención con el compromiso preventivo. Los proveedores pueden usar las suscripciones para mejorar el recuerdo, la retención y la adherencia, siempre que comuniquen claramente los términos y la cobertura del plan. Es probable que la adopción aumente más rápidamente donde los clientes estén familiarizados con los seguros, los pagos digitales y las cadenas veterinarias organizadas.
Análisis Geográfico
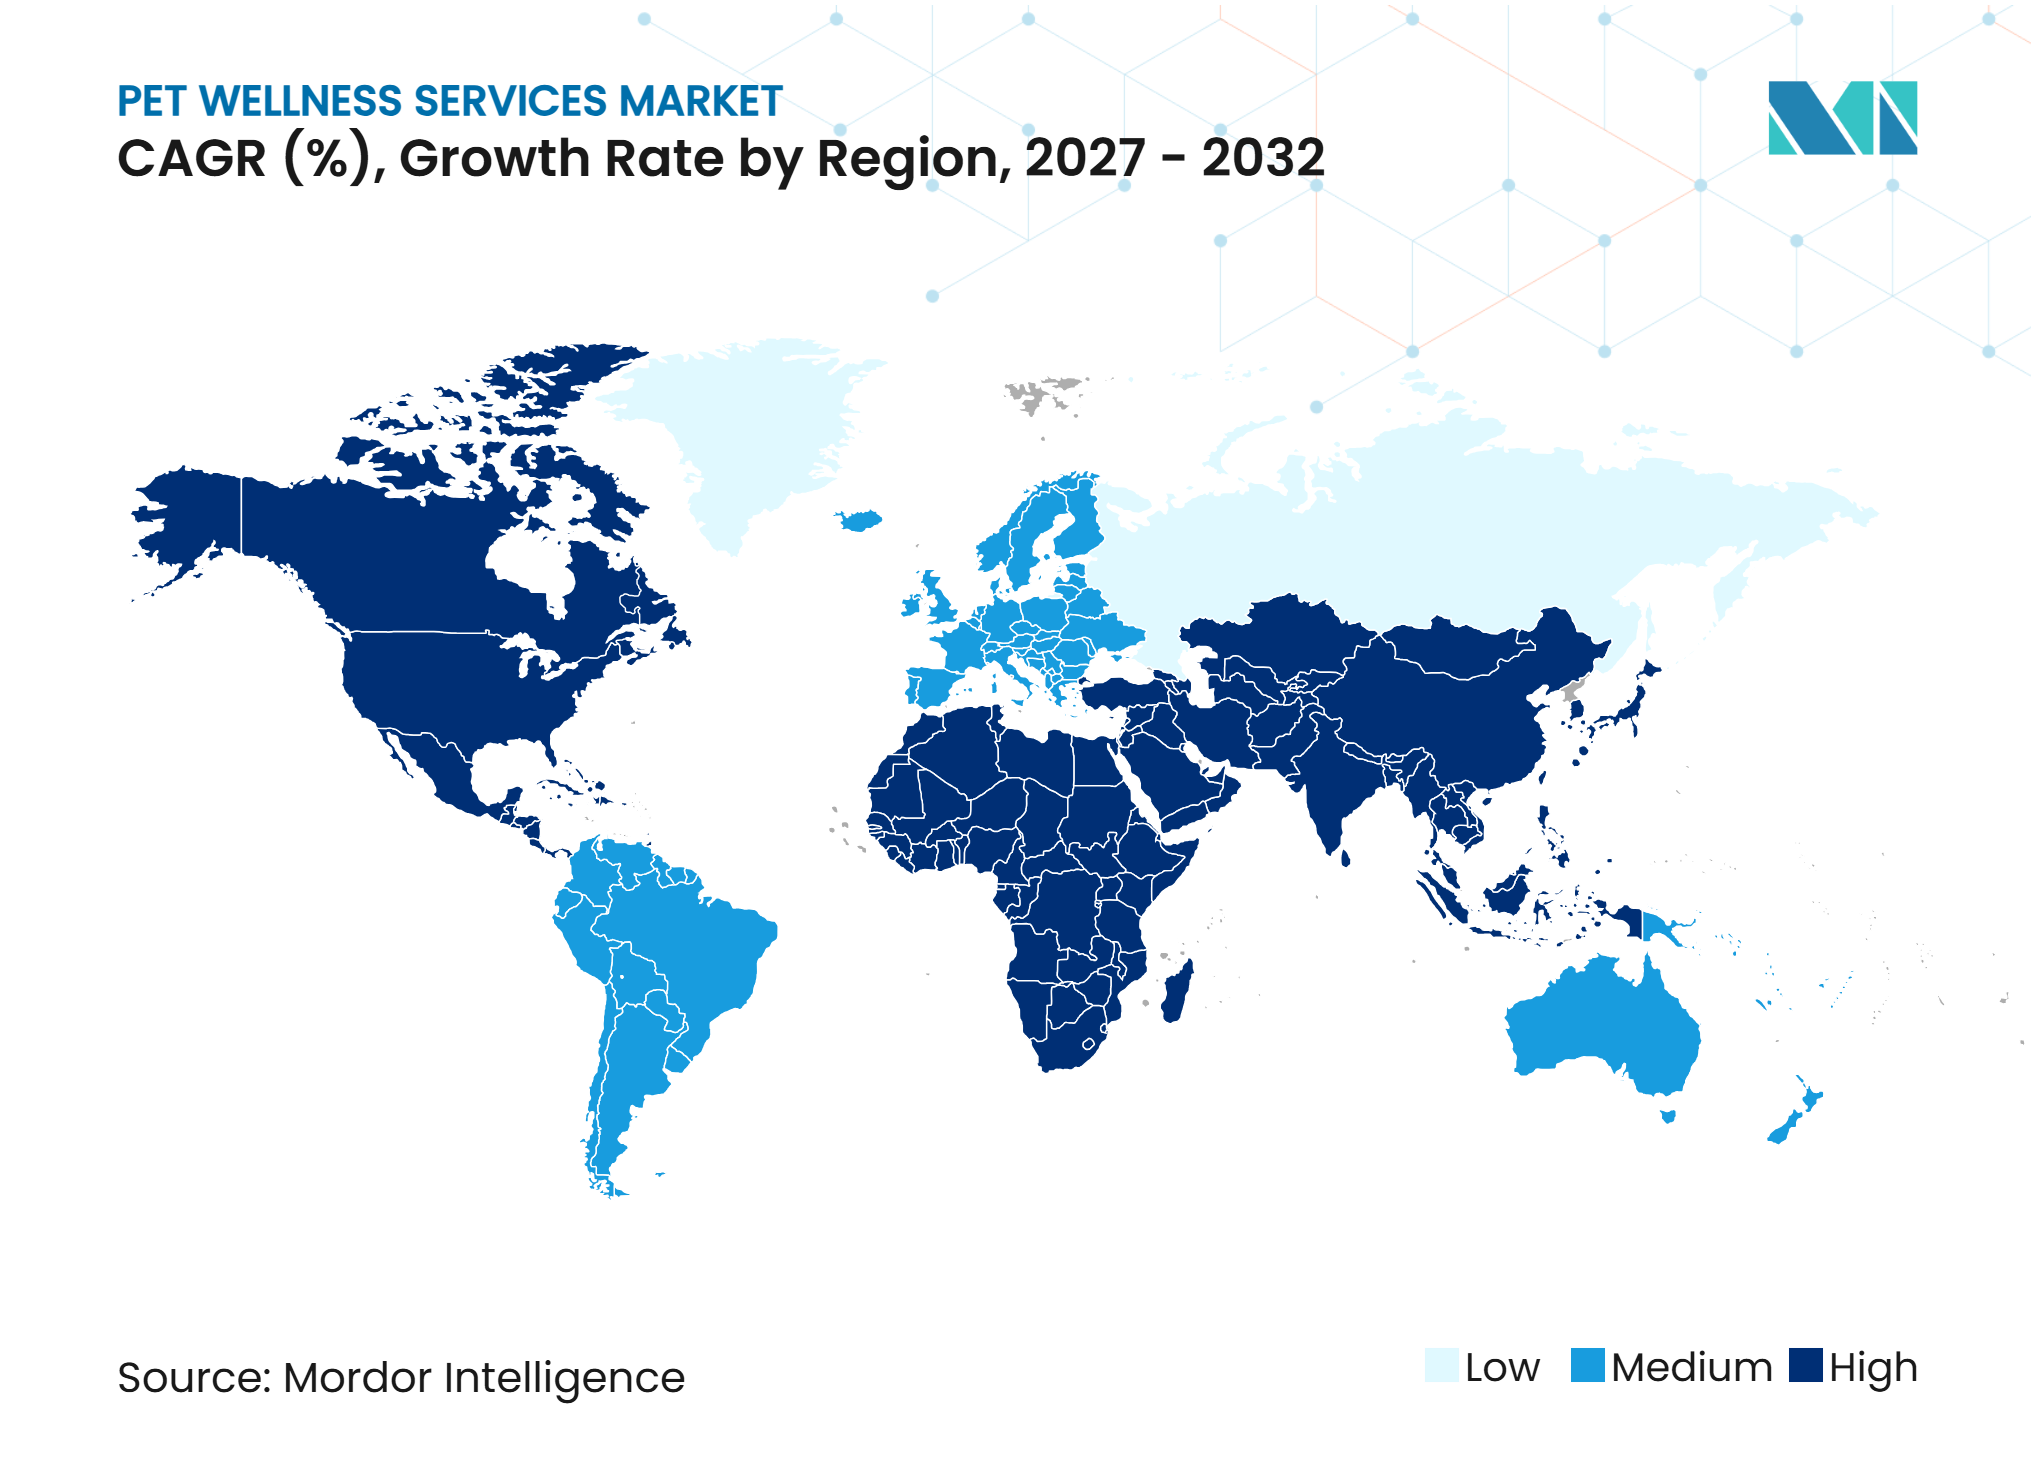
América del Norte representó el 39,70% de los ingresos globales en 2026, equivalente a 22.680 millones de USD. La región se benefició de una densa red de clínicas veterinarias, actividad establecida de seguros de mascotas y amplia conciencia de los dueños sobre la atención preventiva. El gasto de la industria de mascotas en los Estados Unidos alcanzó los 151.000 millones de USD en 2024. Las redes corporativas, las prácticas independientes y los formatos vinculados al comercio minorista respaldaron una base de servicios diversa. Los modelos de telesalud y suscripción redujeron la fricción en la atención de seguimiento. Sin embargo, el Departamento de Agricultura de los Estados Unidos (USDA) designó 243 áreas rurales con escasez de veterinarios en 2025, destacando el acceso desigual fuera de los principales centros de población. Los requisitos estatales de práctica veterinaria influyeron en el despliegue de servicios digitales.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,76% hasta 2032. La tenencia urbana de mascotas, la adopción de servicios digitales y los dueños primerizos respaldan la demanda de servicios de bienestar accesibles. La región incluye mercados maduros y mercados en desarrollo con redes veterinarias en expansión. Los proveedores ofrecen consultas basadas en clínicas, móviles y con soporte de aplicaciones. El crecimiento dependerá de la capacidad clínica, el desarrollo de seguros y las regulaciones de práctica veterinaria.
América del Sur está respaldada por la tenencia urbana de mascotas y la demanda de servicios preventivos, de peluquería y nutricionales. Europa requiere el cumplimiento de las regulaciones veterinarias, de protección al consumidor y de datos a nivel de cada país. Zoetis completó su adquisición del Grupo de Patología Veterinaria en noviembre de 2025 para fortalecer el diagnóstico en el Reino Unido e Irlanda. En Oriente Medio y África, la capacidad de la fuerza laboral puede limitar la disponibilidad de servicios preventivos. El crecimiento dependerá de clínicas organizadas, personal capacitado y modelos de pago.
Inteligencia sobre la Red de Proveedores de Servicios y Expansión
Las redes de servicios veterinarios se están expandiendo a través de adquisiciones, consolidación de múltiples sitios y asociaciones con minoristas establecidos. En los Estados Unidos, Mission Pet Health se lanzó en julio de 2025 con más de 850 hospitales en 41 estados. CVS Group también amplió su presencia en Australia de 43 a 51 sitios de práctica mediante adquisiciones. Estos desarrollos muestran cómo la consolidación puede ampliar la cobertura geográfica y respaldar la infraestructura operativa compartida. Sin embargo, los proveedores deben preservar la autonomía clínica y las relaciones locales al integrar prácticas independientes.
Las asociaciones con minoristas y las adquisiciones lideradas por tecnología están extendiendo las redes de proveedores a través de modelos de prestación alternativos. En mayo de 2026, Tractor Supply adquirió VIP Petcare, cuya red atendía a más de 1 millón de mascotas anualmente a través de aproximadamente 2.700 ubicaciones minoristas en 39 estados. El negocio también realizó más de 60.000 clínicas veterinarias comunitarias anuales, demostrando el alcance de los servicios móviles alojados en comercios minoristas. Por separado, la adquisición planificada de Modern Animal por parte de Chewy, Inc. se esperaba que aumentara su presencia de clínicas veterinarias de 18 a 47 ubicaciones. En conjunto, estos modelos destacan las oportunidades de expansión a través de clínicas físicas, servicios móviles y plataformas digitales integradas.
Panorama Competitivo
Concentración del Mercado
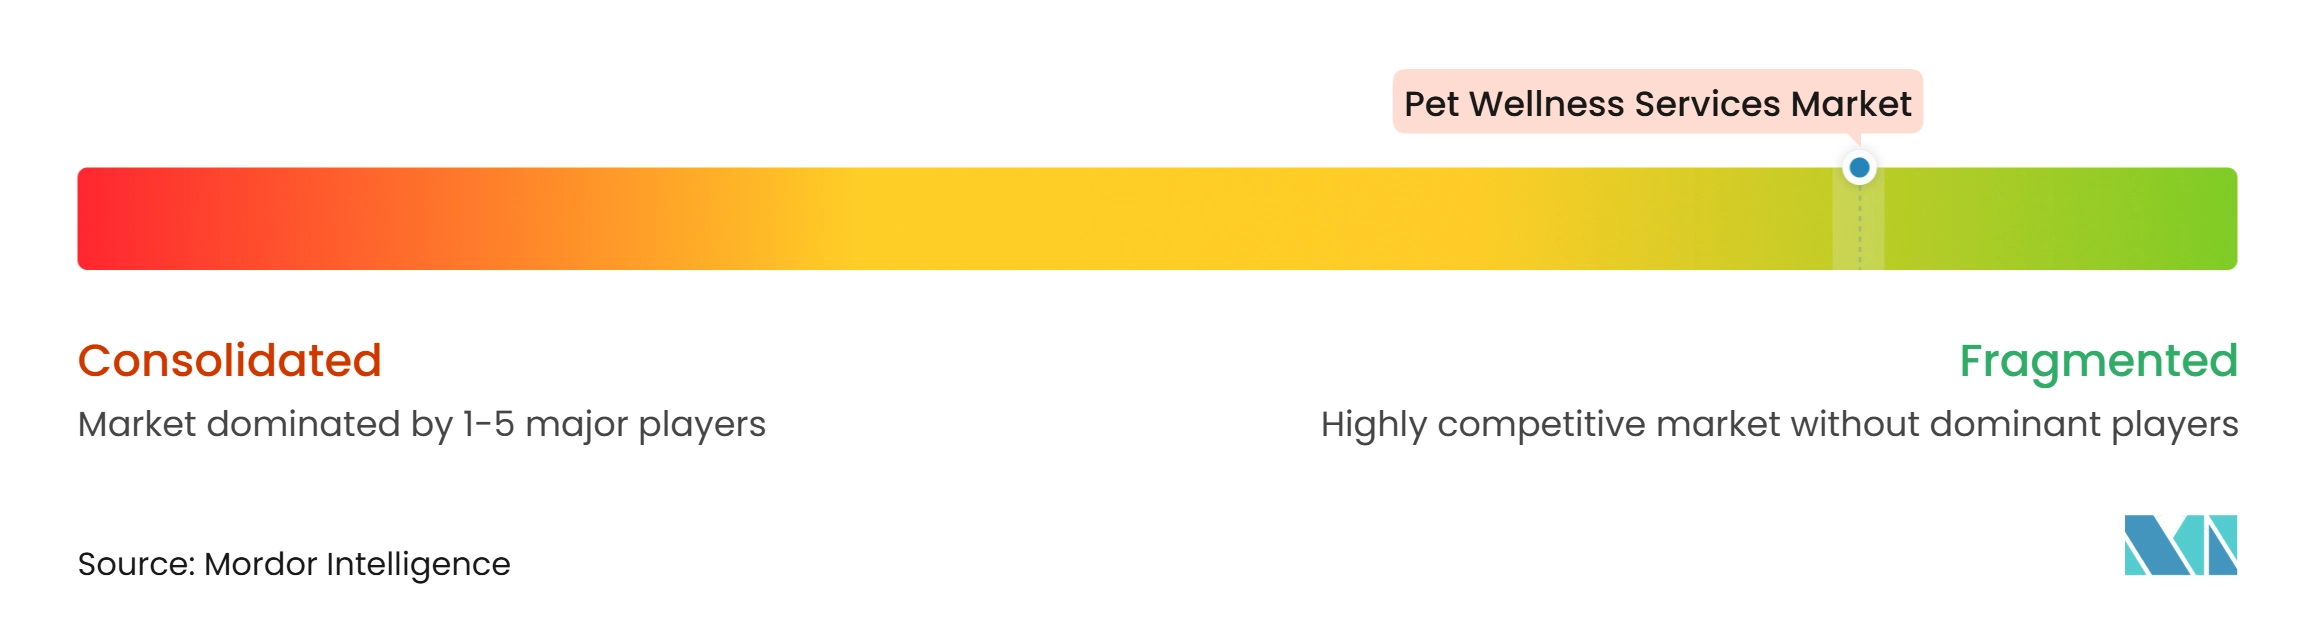
El mercado global de servicios de bienestar para mascotas sigue siendo fragmentado porque la prestación de servicios es local, basada en relaciones y dependiente de la capacidad clínica. Las cinco principales empresas representan menos del 30% de los ingresos globales. Mars Veterinary Health participa a través de VCA Animal Hospitals (VCA), Banfield, BluePearl y AniCura. Los grandes operadores se benefician de la adquisición compartida, los sistemas de práctica y las inversiones en tecnología clínica. Sin embargo, las clínicas independientes y regionales siguen siendo competitivas, ya que los dueños de mascotas valoran la proximidad y los proveedores conocidos. La competencia está aumentando en triaje digital, apoyo remoto, planes de membresía y servicios de bienestar especializados.
La consolidación continúa remodelando las redes de proveedores. Mission Pet Health se lanzó en julio de 2025 tras la combinación de Southern Veterinary Partners y Mission Veterinary Partners, creando una red de más de 850 hospitales en 41 estados de los Estados Unidos. Chewy, Inc. acordó adquirir SmartEquine en octubre de 2025, ampliando su presencia en salud y nutrición equina. CVS Group también amplió su red de clínicas en Australia mediante adquisiciones reportadas en sus resultados de 2025.
La tecnología es un diferenciador clave cuando reduce las cargas administrativas y respalda el compromiso con los clientes. IDEXX anunció su adquisición de CoVet en 2026 para agregar capacidades de escucha ambiental nativa de inteligencia artificial y flujo de trabajo clínico a su ecosistema de software. El financiamiento de Airvet en 2025 respaldó la expansión de la telesalud para mascotas distribuida a empresas. Las brechas de servicio persisten en el acceso rural, el bienestar dental y la atención de aves y otras especies de compañía.
Líderes de la Industria de Servicios de Bienestar para Mascotas
-
Mars, Incorporated
-
IVC Evidensia
-
National Veterinary Associates (NVA)
-
CVS Group plc
-
Pets at Home Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Bienestar para Mascotas Empresas cubiertas en este informe
- Mars, Incorporated
- National Veterinary Associates (NVA)
- IVC Evidensia
- Greencross Limited
- CVS Group plc
- Pets at Home Group plc
- Petco Health and Wellness Company, Inc.
- PetSmart LLC
- Chewy, Inc.
- Zoetis Inc.
- IDEXX Laboratories, Inc.
- Trupanion, Inc.
- Vetster Inc.
- Airvet
- FirstVet
- PetVet Care Centers
- VetPartners
- VetCare Canada
- Animal Emergency Australia
- Altano Group
Desarrollos recientes de la industria en Mercado de Servicios de Bienestar para Mascotas
- Septiembre de 2026: IDEXX anunció la adquisición el 16 de septiembre de 2026 y adquirió CoVet por aproximadamente 250 millones de USD. El acuerdo integra herramientas de documentación clínica y flujo de trabajo impulsadas por inteligencia artificial en su ecosistema de software veterinario.
- Agosto de 2026: IDEXX lanzó Catalyst proBNP, una prueba de biomarcador cardíaco de punto de atención para dos especies, para gatos y perros. La prueba amplía la evaluación cardíaca en clínica, proporcionando resultados cuantitativos en minutos y apoyando el cribado temprano y la toma de decisiones clínicas.
- Octubre de 2025: Chewy, Inc. acordó adquirir SmartEquine, anteriormente SmartPak Equine, ampliando su cartera hacia suplementos equinos basados en suscripción, nutrición personalizada y productos especializados. La adquisición de 175 millones de USD se completó en febrero de 2026.
- Septiembre de 2025: CVS Group adquirió una participación del 75% en seis prácticas de Sydney Animal Hospital como parte de dos adquisiciones australianas que involucraron ocho sitios por 23,6 millones de GBP (15,82 millones de USD), ampliando su presencia en Australia a 51 sitios de práctica en 31 prácticas.
Alcance del Informe del Mercado Global de Servicios de Bienestar para Mascotas
El informe del mercado global de servicios de bienestar para mascotas analiza los servicios de bienestar para mascotas en atención veterinaria preventiva y de rutina, peluquería e higiene, acondicionamiento físico, adiestramiento y comportamiento, atención dental, y nutrición y control de peso. El mercado está segmentado por tipo de servicio, tipo de mascota, entorno de prestación, modelo de negocio y geografía. El estudio examina impulsores como la humanización de mascotas, la adopción de atención preventiva, la expansión de servicios digitales y móviles, los planes de bienestar vinculados a seguros, el monitoreo de salud conectado y el triaje remoto, junto con restricciones que incluyen barreras de asequibilidad, escasez de personal veterinario, regulaciones fragmentadas de telesalud y desafíos de interoperabilidad de datos de salud de mascotas. Evalúa redes de proveedores, disponibilidad de servicios, expansión geográfica, precios de servicios, tendencias de adquisición de clientes, preferencias del consumidor, adopción de servicios y patrones de gasto. El informe proporciona tamaño del mercado y pronósticos de crecimiento, análisis regionales en América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África, evaluaciones del panorama competitivo, concentración del mercado, participaciones de mercado, desarrollos estratégicos y perfiles de empresas. También explora oportunidades en el acceso híbrido asequible al bienestar para dueños de mascotas desatendidos y ecosistemas de atención preventiva portátiles vinculados a la identidad. Las estimaciones y pronósticos del mercado se presentan en valor en todos los segmentos cubiertos para 2022–2032.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los servicios de bienestar para mascotas?
Se prevé que el mercado global de servicios de bienestar para mascotas crezca a una CAGR del 5,98% de 2027 a 2032, alcanzando 81,17 mil millones de USD para 2032.
¿Cuál es el servicio de bienestar para mascotas más grande?
La Atención Veterinaria Preventiva y de Rutina lidera con una participación del 34,40% en 2026, respaldada por exámenes de rutina, vacunaciones, pruebas y prevención de parásitos.
¿Cuál es el servicio de bienestar para mascotas de más rápido crecimiento?
Se proyecta que Nutrición y Control de Peso registre el crecimiento más rápido por tipo de servicio a una CAGR del 7,54% hasta 2032.
¿Por qué están ganando terreno los planes de bienestar por suscripción?
Hacen que los costos sean más predecibles y respaldan la atención preventiva regular. Trupanion, Inc. reportó un crecimiento del 16% en los ingresos por suscripciones en 2025.
¿Qué región tiene las mejores perspectivas de crecimiento para los servicios de bienestar para mascotas?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,87% hasta 2032, respaldada por la tenencia urbana de mascotas y el creciente acceso digital.
¿Qué limita el acceso a los servicios de bienestar para mascotas?
Los altos costos de bolsillo, la capacidad veterinaria limitada, las regulaciones locales de telesalud y los sistemas de datos de salud fragmentados pueden limitar el acceso y la adopción de servicios.