
Taille et part du marché des services de bien-être animal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
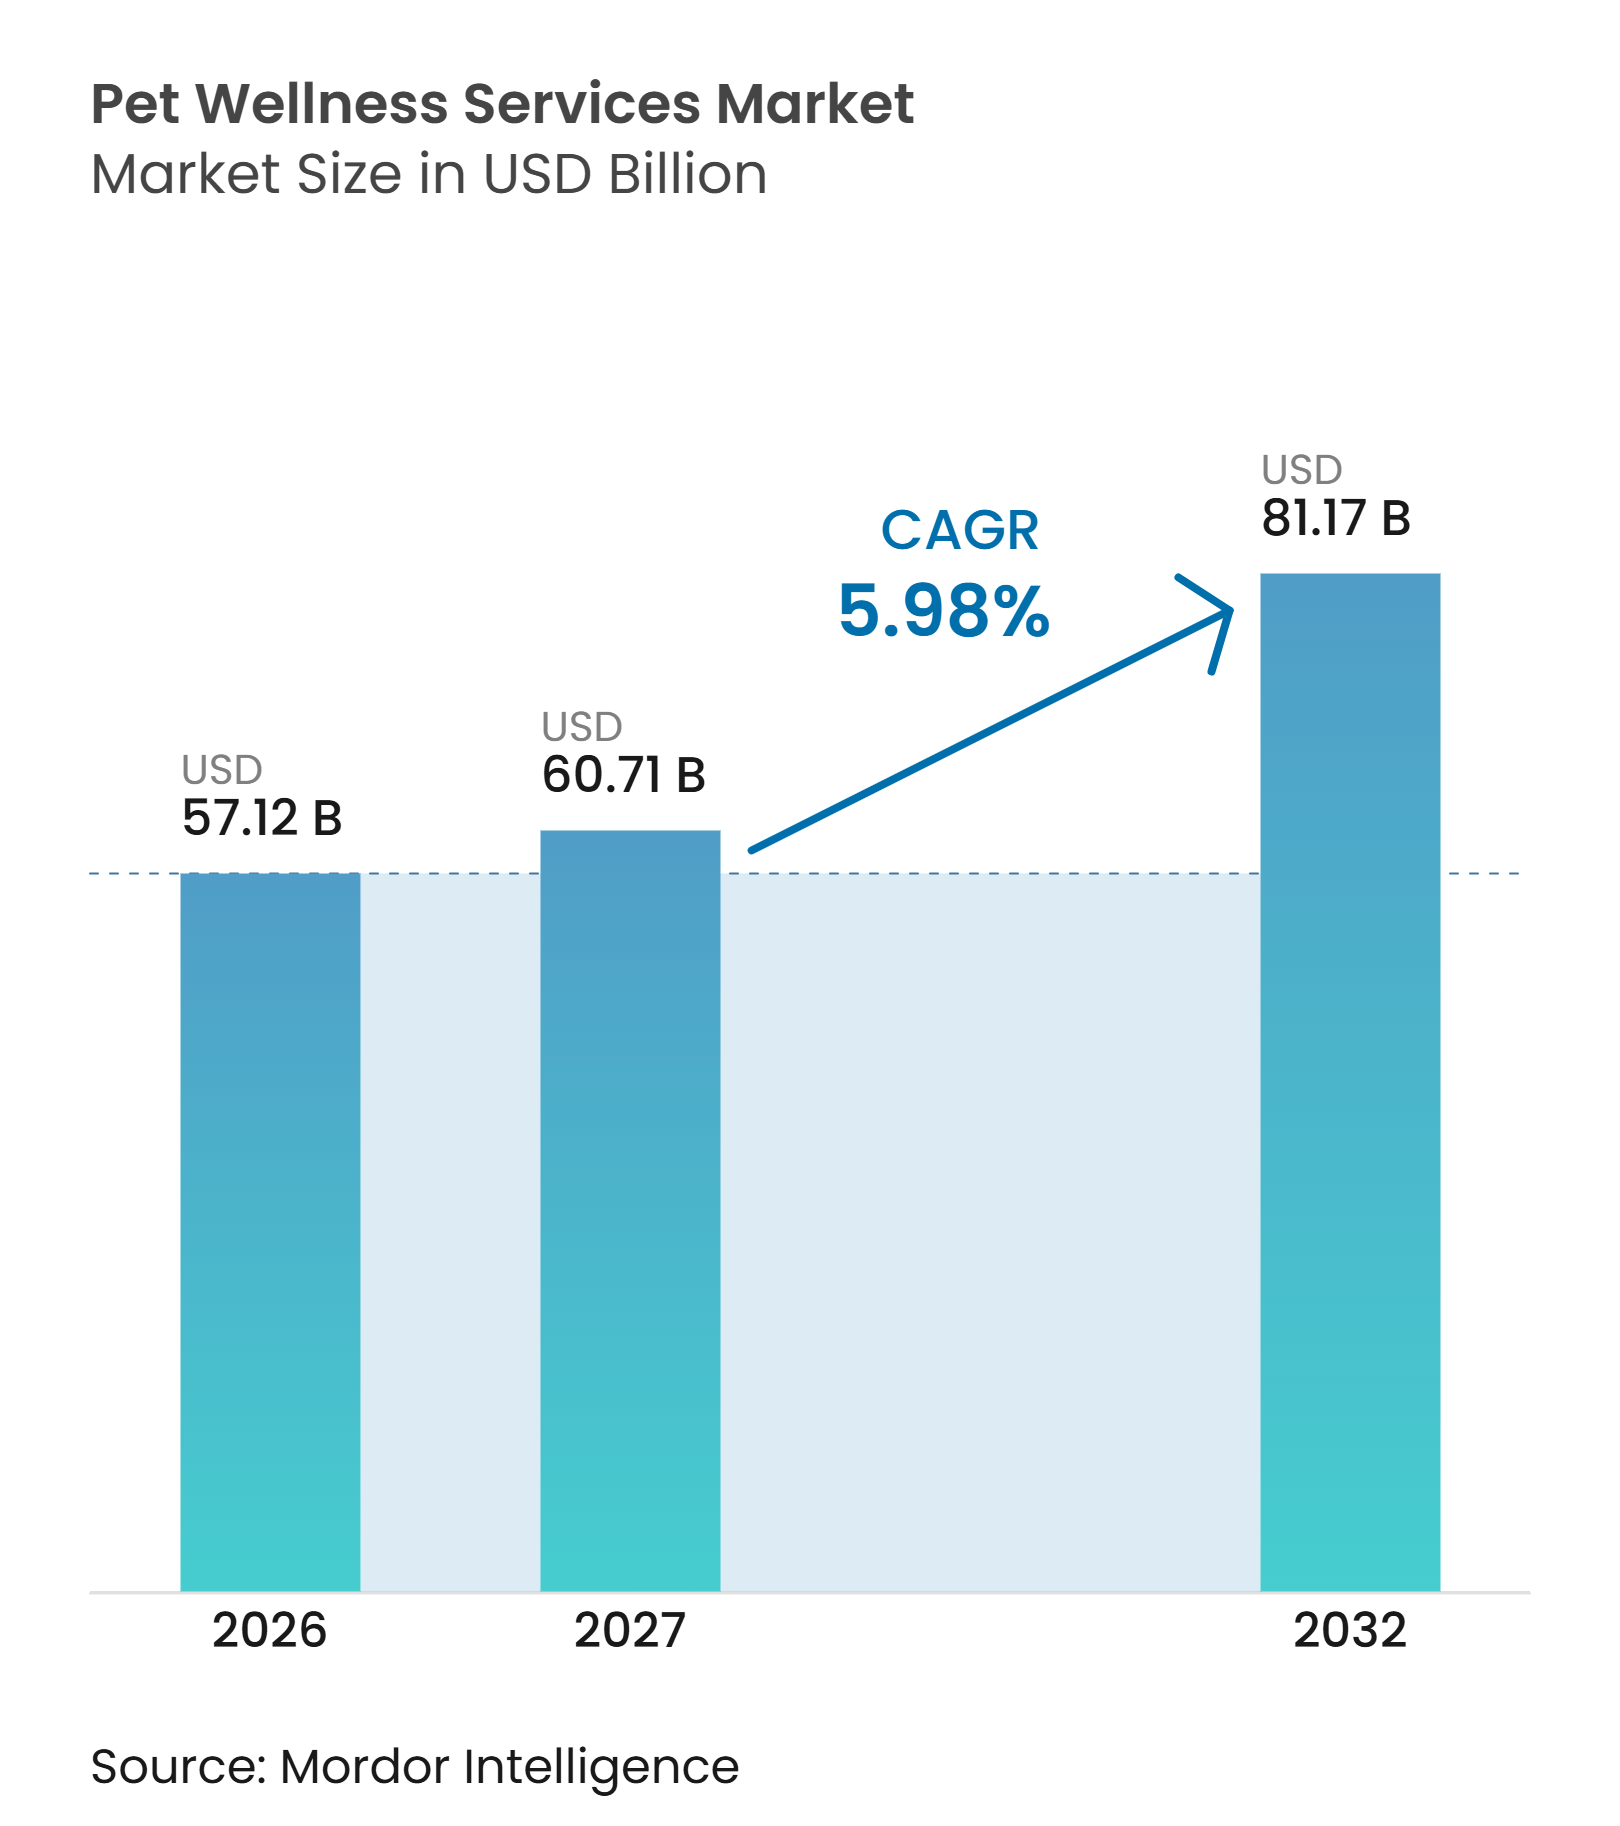
| Taille du Marché (2027) | 60.71 Milliards de dollars |
| Taille du Marché (2032) | 81.17 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.98 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de bien-être animal par Mordor Intelligence
La taille du marché mondial des services de bien-être animal était évaluée à 57,12 milliards USD en 2026 et devrait croître de 60,71 milliards USD en 2027 pour atteindre 81,17 milliards USD d'ici 2032, à un CAGR de 5,98 % durant la période de prévision (2027-2032). La demande évolue au-delà des visites vétérinaires motivées par la maladie vers un soutien préventif, nutritionnel, comportemental et hygiénique. Ce changement reflète l'intégration croissante des animaux de compagnie dans les décisions de santé et de dépenses des ménages. Le marché mondial des services de bien-être animal bénéficie de modèles de services récurrents, notamment les plans de bien-être, les abonnements et les offres liées à l'assurance. Les réseaux de cliniques restent au cœur de la prestation de soins, tandis que les formats numériques et à domicile améliorent l'accès pour les ménages confrontés à des obstacles liés à la distance, aux horaires ou aux coûts. Les préoccupations d'accessibilité financière, les pénuries de main-d'œuvre vétérinaire et les réglementations qui restreignent la prestation de services virtuels dans certains marchés modèrent la croissance.
Principaux enseignements du rapport
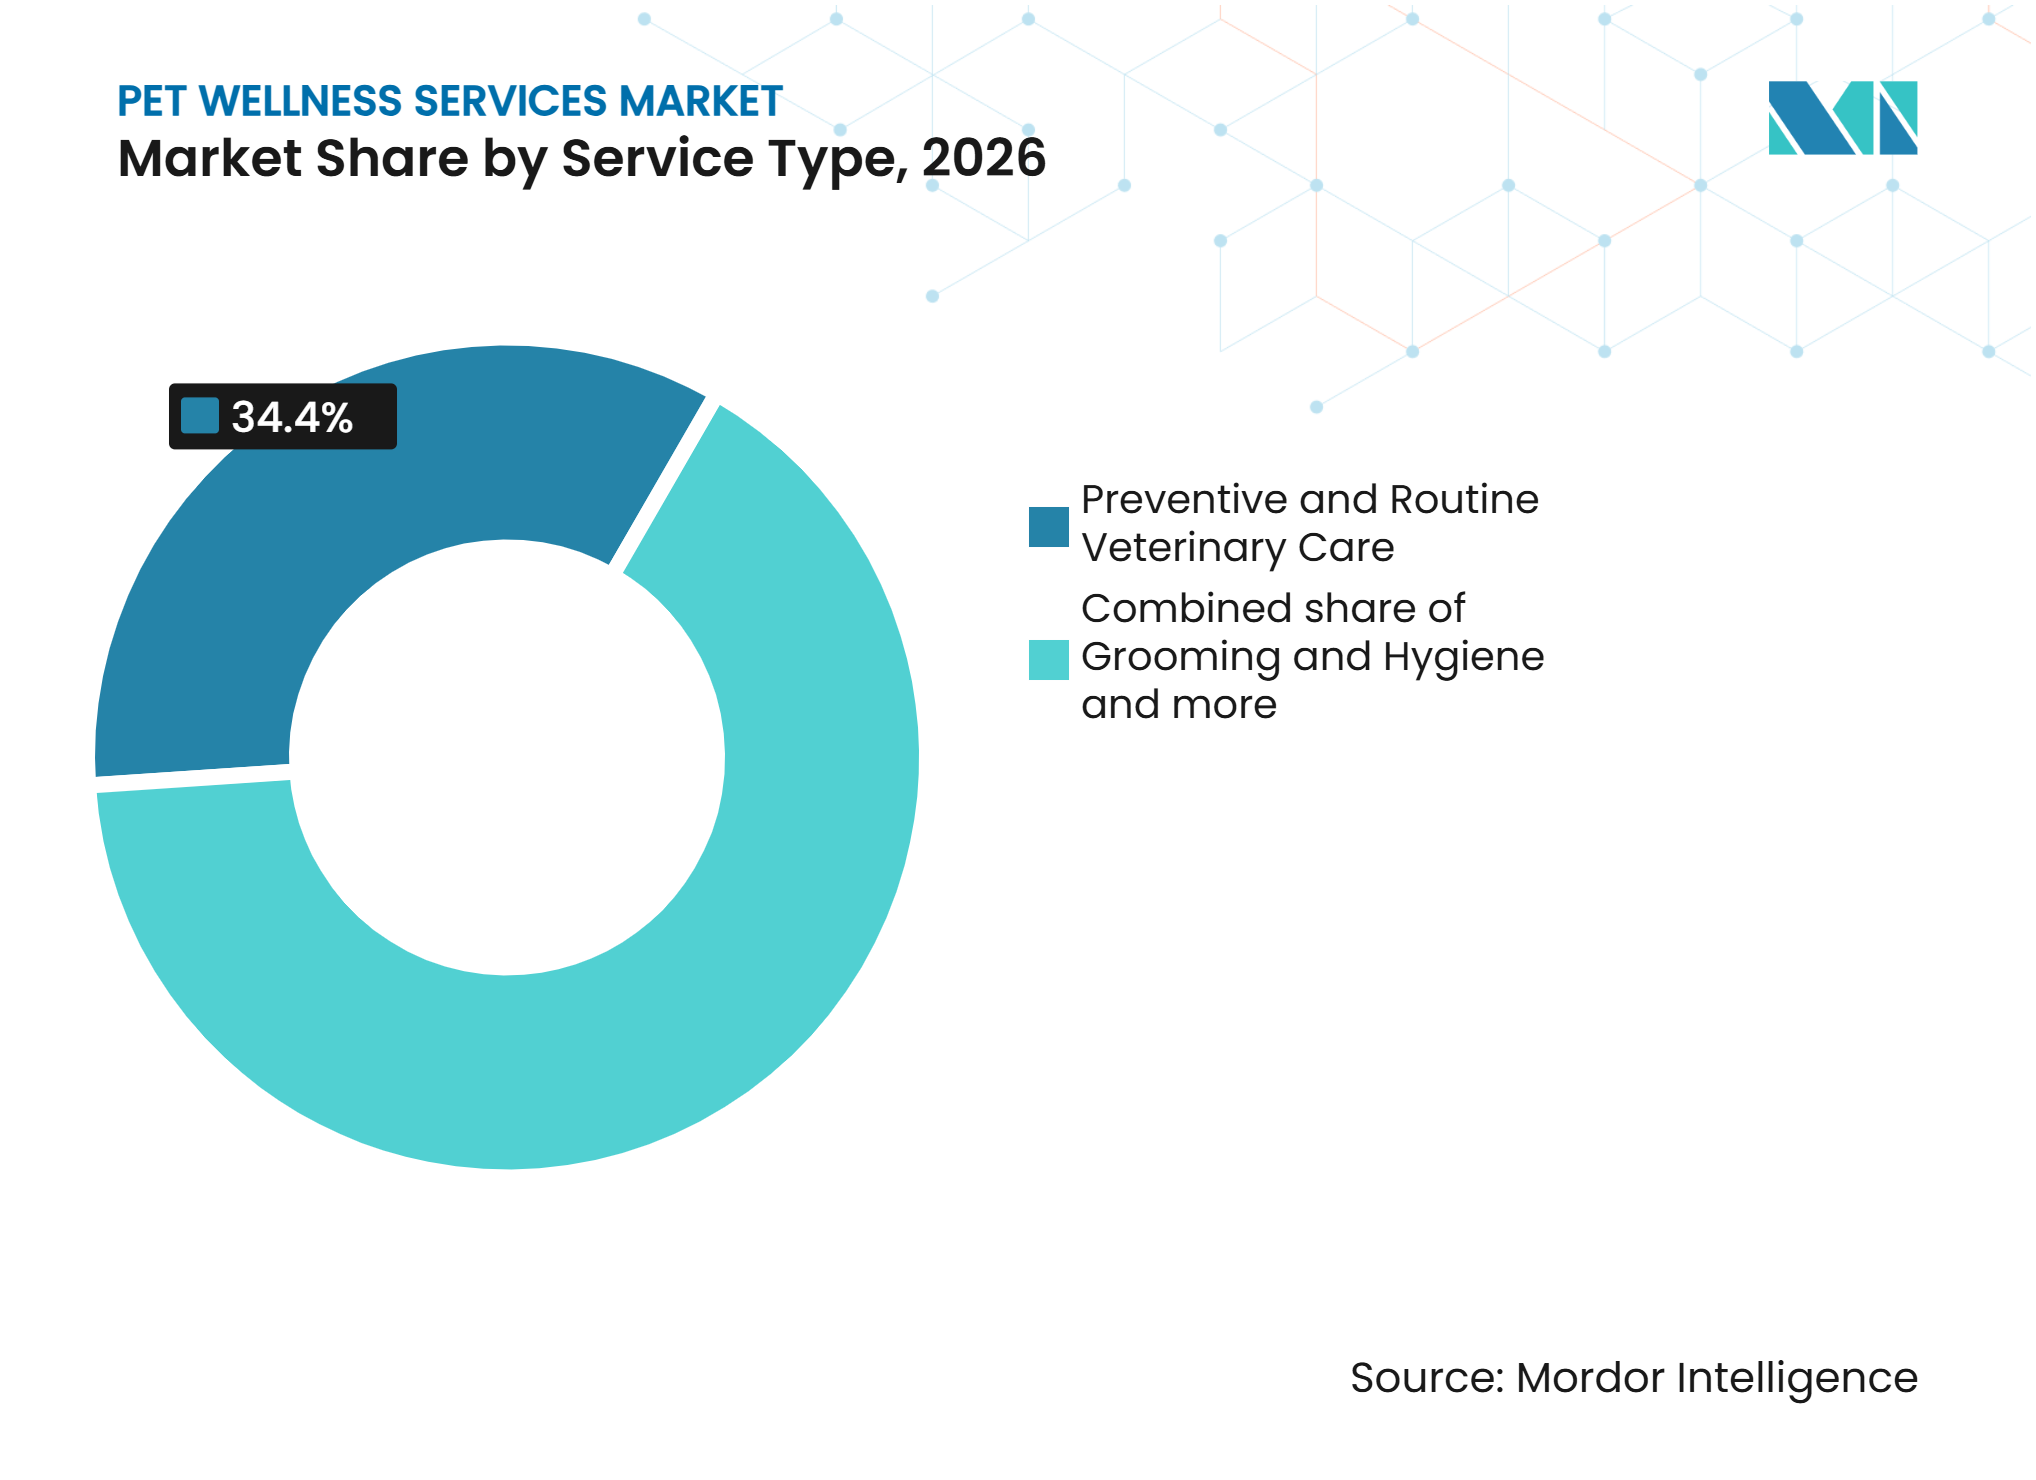
- Par type de service, les soins vétérinaires préventifs et de routine représentaient 34,40 % de la part du marché mondial des services de bien-être animal en 2026, tandis que la nutrition et la gestion du poids devrait croître à un CAGR de 7,54 % jusqu'en 2032.
- Par type d'animal, les chiens représentaient 52,60 % de la part du marché mondial des services de bien-être animal en 2026, tandis que les chats devraient croître à un CAGR de 7,87 % jusqu'en 2032.
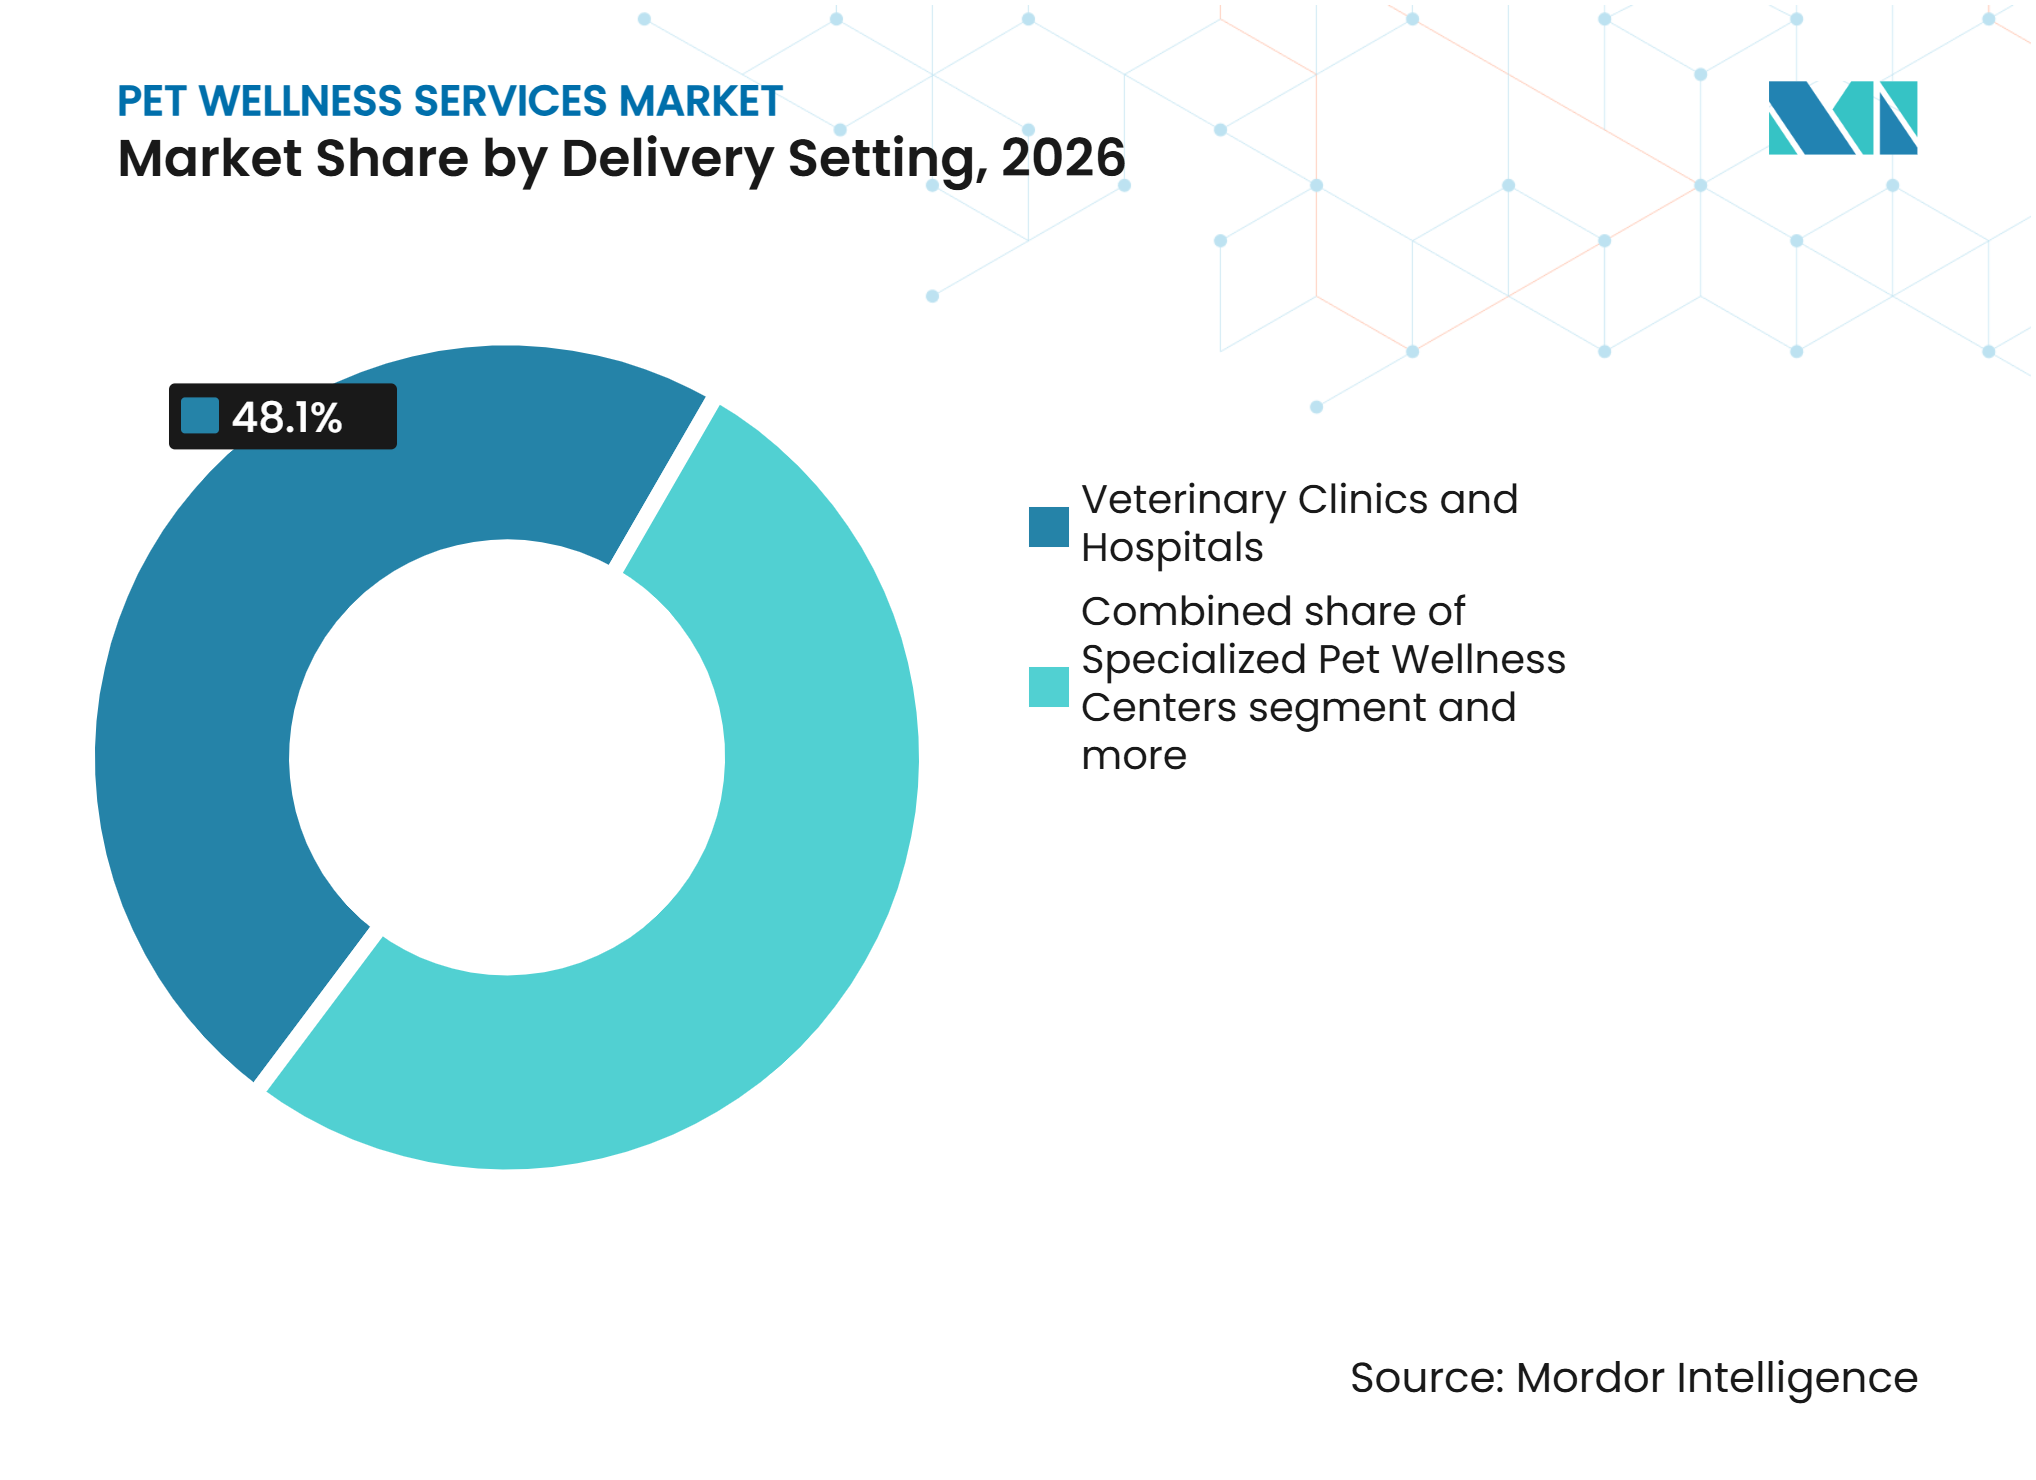
- Par cadre de prestation, les cliniques et hôpitaux vétérinaires représentaient 48,10 % du chiffre d'affaires du marché mondial des services de bien-être animal en 2026, tandis que les plateformes en ligne et numériques devraient croître à un CAGR de 8,12 % jusqu'en 2032.
- Par modèle commercial, le paiement à l'acte représentait 55,60 % du chiffre d'affaires du marché mondial des services de bien-être animal en 2026, tandis que les plans d'abonnement et d'adhésion devraient croître à un CAGR de 7,56 % jusqu'en 2032.
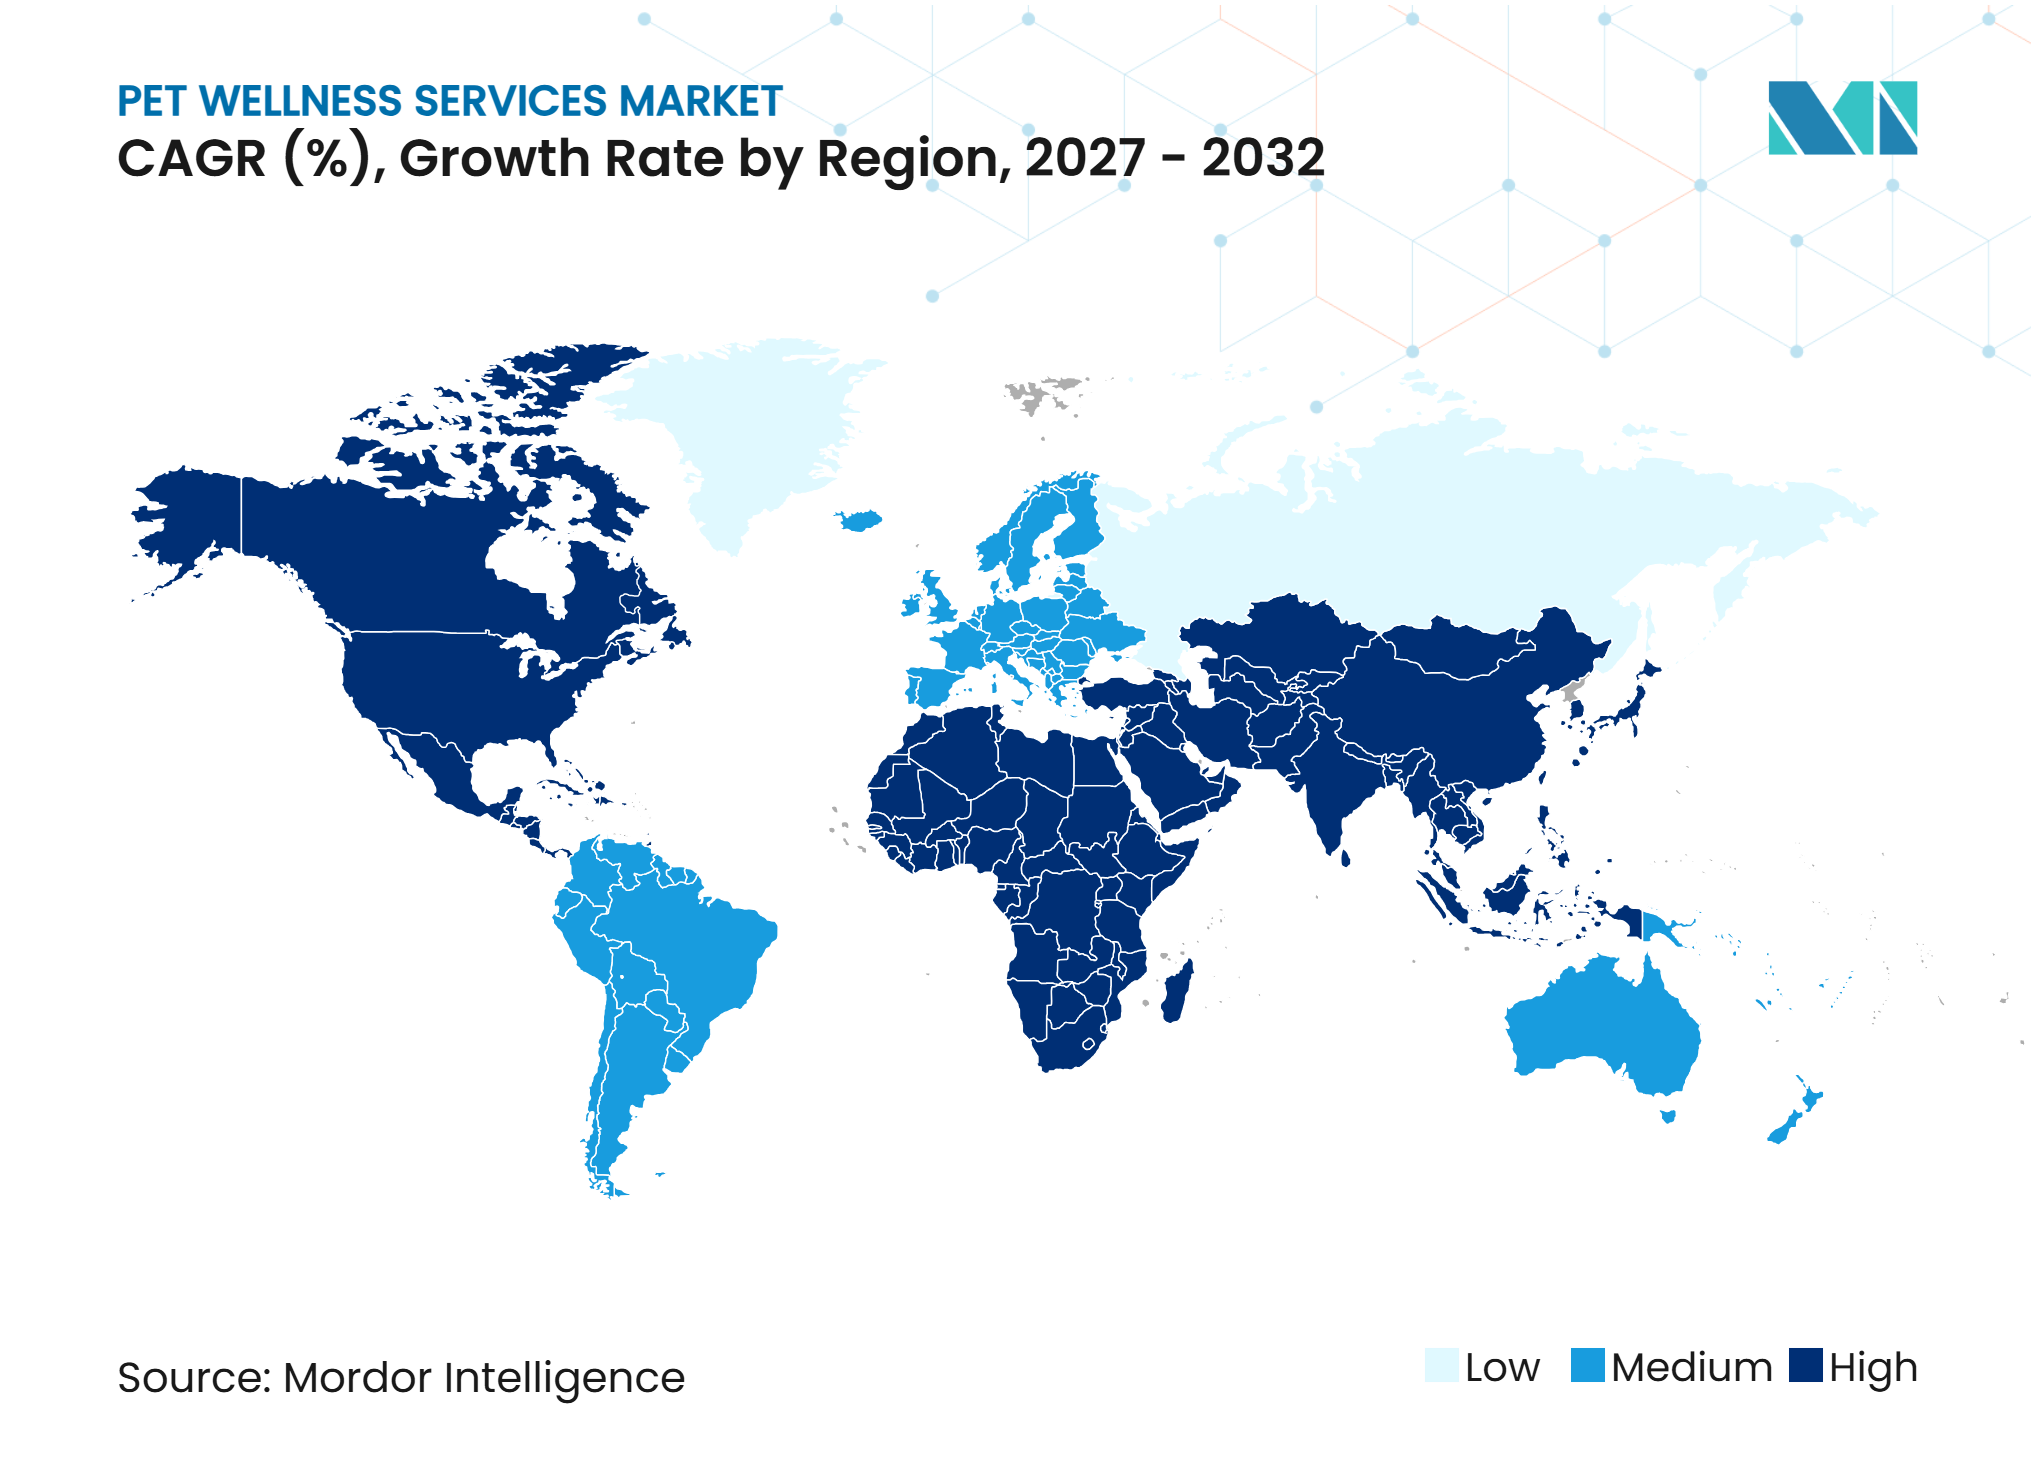
- Par géographie, l'Amérique du Nord représentait 39,70 % du chiffre d'affaires du marché mondial des services de bien-être animal en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,76 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Humanisation des animaux de compagnie et dépenses de bien-être premium | +2.0% | Mondial, avec une pertinence plus forte en Amérique du Nord, en Europe occidentale et en Asie de l'Est | Long terme (≥ 4 ans) |
| Adoption des soins préventifs et du diagnostic précoce | +1.2% | Mondial, arrivant à maturité en Amérique du Nord et en Europe et s'accélérant en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de l'accès aux soins numériques, mobiles et à domicile | +1.0% | Mondial, avec une pertinence croissante en Asie-Pacifique, en Amérique du Sud et dans les zones rurales d'Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance des plans de bien-être liés à l'assurance et par abonnement | +0.8% | Amérique du Nord, Royaume-Uni, Allemagne et marchés d'Asie-Pacifique en expansion | Moyen terme (2-4 ans) |
| Dossiers de santé animale connectés et surveillance | +0.4% | Amérique du Nord et Europe occidentale, avec une adoption précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Triage à distance et surveillance à domicile tenant compte des capacités vétérinaires | +0.3% | Amérique du Nord, avec des retombées en Australie, au Royaume-Uni et dans les marchés nordiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Humanisation des animaux de compagnie et dépenses de bien-être premium
L'humanisation des animaux de compagnie s'étend au-delà des achats alimentaires pour inclure une demande accrue de soutien professionnel au bien-être. Les ménages accordent de plus en plus de valeur aux services qui soutiennent la mobilité, le comportement, la nutrition, les soins dentaires et le confort quotidien. L'Association américaine des hôpitaux pour animaux (AAHA) a rapporté que les coûts de soins sur toute la vie d'un chien peuvent atteindre 60 602 USD sur 15 ans, tandis que les coûts de soins sur toute la vie des chats ont augmenté de 19,4 % entre 2022 et 2025[1]. Ces habitudes de dépenses créent des opportunités pour les prestataires de relier les examens de routine aux soins dentaires, au toilettage, à la nutrition et aux services comportementaux. Le marché mondial des services de bien-être animal bénéficie lorsque les prestataires offrent une continuité sur plusieurs besoins de services plutôt que des rendez-vous individuels. Cette tendance est la plus forte là où les propriétaires d'animaux ont un accès pratique à des cliniques organisées et à des options de paiement récurrentes.
Adoption des soins préventifs et du diagnostic précoce
Les soins préventifs deviennent une composante habituelle des soins aux animaux de compagnie, augmentant les interactions planifiées entre les propriétaires d'animaux et les prestataires vétérinaires. Selon l'AAHA, les plans de bien-être peuvent améliorer l'adhésion aux services préventifs recommandés et encourager les visites régulières en clinique. Les examens réguliers, les vaccinations, les tests de laboratoire et les bilans dentaires peuvent identifier les risques pour la santé avant qu'ils ne nécessitent un traitement complexe. L'Association vétérinaire médicale américaine a mis à jour sa loi type sur la pratique vétérinaire en 2025, incluant des dispositions relatives à la télémédecine dans les normes de pratique vétérinaire. Ces orientations soutiennent l'utilisation appropriée des outils à distance aux côtés des soins cliniques établis. Le marché mondial des services de bien-être animal bénéficie de ce changement, car les visites planifiées offrent un parcours de soins plus cohérent que le traitement d'urgence uniquement. Ce modèle aide également les cliniques à maintenir les relations avec les clients entre les consultations en personne.
Expansion de l'accès aux soins numériques, mobiles et à domicile
Les services numériques et mobiles peuvent réduire les obstacles liés à la distance et au temps qui empêchent certains propriétaires d'animaux de rechercher des conseils de routine. Depuis son lancement en 2021, Dutch a réalisé plus de 700 000 visites virtuelles via sa plateforme, démontrant la portée des canaux en ligne qui répondent à des besoins clairement identifiés des consommateurs[2]. Les consultations à distance soutiennent le triage, les discussions de suivi et les questions non urgentes, tandis que les examens physiques et les procédures restent en clinique. Les cliniques mobiles et les services à domicile offrent des options supplémentaires pour les propriétaires ayant des contraintes de mobilité ou un accès limité aux pratiques vétérinaires à proximité. Ces approches peuvent élargir le marché mondial des services de bien-être animal dans les zones rurales, suburbaines et urbaines densément peuplées, où les modèles de rendez-vous conventionnels peuvent être moins pratiques. Cependant, l'adoption dépend des réglementations locales en matière de pratique vétérinaire et de voies de référence claires pour les cas nécessitant des soins en personne.
Croissance des plans de bien-être liés à l'assurance et par abonnement
Les modèles par abonnement et liés à l'assurance rendent les coûts des soins aux animaux plus prévisibles pour les propriétaires et améliorent la visibilité des revenus pour les prestataires. Trupanion a déclaré un chiffre d'affaires total de 1,44 milliard USD en 2025, soit une augmentation de 12 % d'une année sur l'autre, tandis que le chiffre d'affaires des activités par abonnement a augmenté de 16 % pour atteindre 989,3 millions USD[3]. Les plans de bien-être peuvent encourager les propriétaires d'animaux à effectuer les visites vétérinaires recommandées, les procédures dentaires et les tests de laboratoire. Ces modèles sont les plus établis en Amérique du Nord et dans certaines parties de l'Europe, où la pénétration de l'assurance pour animaux de compagnie et les réseaux de cliniques vétérinaires structurés sont plus développés. Les plans de bien-être optimaux de Banfield représentent un modèle basé en clinique qui propose des plans mensuels pour les services de soins préventifs. Le marché mondial des services de bien-être animal bénéficie lorsque les abonnements remplacent les dépenses irrégulières à la charge des patients par des calendriers de soins planifiés. Cependant, les prestataires doivent communiquer clairement la couverture et les exclusions des plans pour éviter toute confusion concernant les services inclus.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés à la charge des patients et obstacles à l'accessibilité financière | -1.5% | Mondial, avec une exposition plus élevée en Amérique du Sud, en Asie du Sud-Est, dans les zones rurales d'Amérique du Nord et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Pénuries de main-d'œuvre vétérinaire et capacité de service inégale | -1.2% | Mondial, avec des lacunes critiques dans les zones rurales d'Amérique du Nord, en Afrique du Sud et en Asie du Sud | Long terme (≥ 4 ans) |
| Réglementation fragmentée de la télésanté et licences transfrontalières | -0.8% | Amérique du Nord et marchés transfrontaliers européens | Moyen terme (2-4 ans) |
| Interopérabilité et friction liée au consentement dans les données de santé animale | -0.5% | Amérique du Nord et Europe, avec des retombées sur les marchés d'Asie-Pacifique axés sur le numérique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés à la charge des patients et obstacles à l'accessibilité financière
L'accessibilité financière reste le principal frein côté demande sur le marché mondial des services de bien-être animal. L'Association américaine des hôpitaux pour animaux (AAHA) a rapporté en 2025 que près de la moitié des propriétaires d'animaux faisaient face à des préoccupations financières liées à des dépenses vétérinaires imprévues. Ces préoccupations peuvent amener les ménages à reporter les visites préventives, les soins dentaires et les services de diagnostic jusqu'à ce que les conditions deviennent plus graves. En conséquence, l'utilisation des services reste inégale : les propriétaires d'animaux assurés et à revenus plus élevés peuvent maintenir des routines de soins plus larges, tandis que les autres propriétaires s'appuient principalement sur des services urgents ou à moindre coût. Les plans d'abonnement, les options de paiement en clinique et les forfaits clairement tarifés peuvent réduire certains obstacles. Cependant, ces options n'éliminent pas les pressions budgétaires sous-jacentes auxquelles font face les ménages. Ce frein est particulièrement significatif dans les régions où la pénétration de l'assurance pour animaux de compagnie est faible et où l'accès aux réseaux vétérinaires professionnels en dehors des grandes villes est limité.
Pénuries de main-d'œuvre vétérinaire et capacité de service inégale
Les pénuries de main-d'œuvre vétérinaire contraignent la capacité de service, même lorsque la demande des consommateurs est forte. En 2025, l'Association vétérinaire médicale américaine (AVMA) a rapporté que le Département américain de l'agriculture (USDA) avait identifié 243 zones rurales de pénurie vétérinaire dans 46 États des États-Unis, mettant en évidence des lacunes géographiques d'accès significatives[4]. Ces pénuries affectent le plus directement les communautés non urbaines, où les cabinets peuvent avoir moins de cliniciens et où les clients peuvent avoir besoin de parcourir de plus longues distances. Elles peuvent également augmenter les temps d'attente et limiter la capacité des cliniques à fournir des services de bien-être, comportementaux et de suivi. Le marché mondial des services de bien-être animal nécessite une offre adéquate de vétérinaires, de techniciens et de personnel de soutien qualifié pour transformer l'intérêt pour les soins préventifs en rendez-vous. Le triage à distance, les flux de travail dirigés par des techniciens dans le cadre des champs de pratique autorisés et les unités mobiles peuvent aider à atténuer les contraintes de capacité. Cependant, ces mesures doivent fonctionner sous une gouvernance clinique appropriée pour maintenir la qualité des soins et la sécurité des patients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Préférences des consommateurs et habitudes de dépenses
Les propriétaires d'animaux recherchent de plus en plus des services au-delà du traitement vétérinaire de base, notamment la formation comportementale, les soins préventifs et le soutien au bien-être spécifique à l'espèce. L'Association américaine des produits pour animaux de compagnie (APPA) a rapporté que 48 % des propriétaires de chats aux États-Unis utilisaient des méthodes de formation en 2025, représentant une augmentation de 41 % par rapport à 2018. En Europe, le rapport 2026 de la Fédération européenne de l'industrie des aliments pour animaux de compagnie (FEDIAF) a identifié 306 millions d'animaux de compagnie dans 140 millions de ménages possédant des animaux, représentant 49 % des ménages dans ses 41 pays couverts. Cette large base de propriétaires d'animaux soutient la demande de services sur mesure, bien que les préférences varient selon l'espèce, les circonstances du ménage et l'accès à des prestataires qualifiés. Les entreprises peuvent répondre à cette demande par des consultations comportementales félines, des plans de bien-être adaptés à l'âge et des forfaits intégrés de toilettage et de formation. Cependant, les prestataires devraient suivre l'utilisation réelle des services plutôt que de supposer que la possession d'animaux se traduit automatiquement par des dépenses.
Les habitudes de dépenses reflètent un investissement soutenu dans les soins aux animaux de compagnie, parallèlement à des contraintes d'accessibilité financière significatives. L'étude 2025 d'Animal Medicines Australia a estimé que les propriétaires d'animaux australiens dépensent 1,9 milliard AUD (1,27 milliard USD) annuellement en services vétérinaires, 900 millions AUD en tonte et toilettage, 800 millions AUD (536,12 millions USD) en formation, comportement et thérapie, et 1 milliard AUD (0,67 milliard USD) en assurance pour animaux de compagnie. Par ailleurs, l'étude 2025 de Synchrony sur le coût des soins sur toute la vie d'un animal a estimé que les coûts de soins sur 15 ans pourraient atteindre 60 602 USD pour les chiens et 47 106 USD pour les chats. Près de la moitié des propriétaires interrogés ont signalé des préoccupations concernant la couverture des dépenses imprévues. Ces résultats indiquent que les services de bien-être récurrents sont en concurrence avec les coûts vétérinaires essentiels et imprévus. Une tarification transparente, des options de traitement échelonnées et des avantages d'adhésion clairement définis peuvent aider les prestataires à répondre à la sensibilité budgétaire sans s'appuyer uniquement sur les remises.
Intelligence sur la performance du marché des services
La performance des services cliniques dépend des besoins en soins préventifs, de la complexité diagnostique et de l'acceptation par les propriétaires des traitements recommandés. L'Association américaine des hôpitaux pour animaux a rapporté que la plupart des chiens et des chats développaient une maladie parodontale avant l'âge de trois ans. Les radiographies dentaires ont également identifié des maladies cachées chez 27,8 % des chiens et 41,7 % des chats présentant des dents d'apparence normale. Ces résultats ont soutenu le dépistage dentaire de routine, la radiographie et le nettoyage professionnel. Cependant, les procédures complètes nécessitaient une anesthésie, du personnel qualifié et des équipements spécialisés, créant des contraintes de capacité et de coût. Les prestataires ont amélioré leurs performances grâce à un dépistage précoce, des plans de traitement basés sur les risques et des voies de référence claires.
Le marché américain a montré des contributions distinctes des services cliniques et des catégories de bien-être. L'Association américaine des produits pour animaux de compagnie (APPA) a déclaré 41,0 milliards USD en soins vétérinaires et ventes de produits et 14,3 milliards USD en autres services pour animaux de compagnie, notamment le toilettage, la formation et l'assurance pour animaux de compagnie, en 2024. L'APPA a prévu que ces catégories atteindraient respectivement 42,4 milliards USD et 14,9 milliards USD d'ici 2026. L'Association nord-américaine d'assurance santé pour animaux de compagnie (NAPHIA) a déclaré 5,2 milliards USD provenant des polices d'assurance pour animaux de compagnie en Amérique du Nord en 2024, en hausse de 20,8 % d'une année sur l'autre, avec 7,03 millions d'animaux assurés. Une enquête de l'Association américaine des hôpitaux pour animaux (AAHA) auprès de 557 professionnels vétérinaires a révélé que 84,4 % avaient ajusté leurs recommandations de traitement en raison des préoccupations de coût des clients. Une tarification accessible, des partenariats d'assurance et des options de traitement claires ont soutenu la réalisation des soins.
Analyse des segments
Par type de service :
les soins préventifs ancrent le marché tandis que la nutrition s'accélèreLes soins vétérinaires préventifs et de routine représentaient 34,40 % du chiffre d'affaires mondial en 2026. Il reste la catégorie de service principale, car les vaccinations, les examens de bien-être, les tests de routine et la prévention des parasites génèrent des visites récurrentes en clinique. Ces services soutiennent également les références pour les soins dentaires, les conseils en nutrition, le toilettage et le soutien comportemental. La loi type sur la pratique vétérinaire mise à jour de l'AVMA fournit un cadre professionnel pour la prestation de soins vétérinaires, y compris les considérations relatives à la télémédecine. Cette catégorie reste le principal point d'entrée pour le bien-être clinique. Les réseaux de cliniques peuvent soutenir les soins préventifs en regroupant les services récurrents dans des plans de soins clairs.
La nutrition et la gestion du poids devrait croître à un CAGR de 7,54 % jusqu'en 2032. Les propriétaires d'animaux recherchent de plus en plus des conseils sur les routines alimentaires, les besoins nutritionnels selon les stades de vie et les risques pour la santé liés au poids. Les conseils peuvent soutenir un engagement répété lorsqu'ils sont intégrés à des examens réguliers et à des objectifs de soins mesurables. Les soins dentaires et l'hygiène bucco-dentaire restent importants, car l'AVMA identifie la maladie parodontale comme courante chez les chiens et les chats adultes. Les services de toilettage et d'hygiène s'alignent de plus en plus sur les soins de bien-être grâce à l'attention portée à la manipulation des animaux, à la surveillance de l'état de la peau et aux normes d'hygiène. Les services de remise en forme, de formation et de comportement offrent une autre façon de répondre au bien-être quotidien des animaux dans un cadre structuré.



Par type d'animal :
les chiens soutiennent le volume du marché, les chats stimulent la croissance incrémentaleLes chiens représentaient 52,60 % du chiffre d'affaires mondial en 2026. Cette part reflète l'utilisation régulière des consultations préventives, du toilettage professionnel, de la formation, des soins dentaires et du soutien nutritionnel. De nombreux propriétaires de chiens maintiennent des routines pour la promenade, la formation à l'obéissance, la vaccination et la prévention des parasites, soutenant les rendez-vous de bien-être récurrents et les services associés. Le segment bénéficie également de la large disponibilité de services adaptés aux besoins canins. La demande est soutenue par une utilisation plus élevée des services par animal et une base de prestataires établie.
Le segment des chats devrait croître à un CAGR de 7,87 % jusqu'en 2032. L'APPA a rapporté que les ménages avec plusieurs chats ont augmenté de 2018 à 2024, tandis que la part des ménages avec un seul chat a diminué durant la même période. Ce changement soutient la demande de soins préventifs félins, de conseils nutritionnels, de soins dentaires et de soutien comportemental. L'APPA a également rapporté une utilisation accrue des méthodes de formation parmi les propriétaires de chats, indiquant que les routines de soins s'étendent au-delà des services cliniques traditionnels. Les oiseaux et les autres types d'animaux restent des segments plus petits mais ont des besoins de services spécialisés que les formats de cliniques standard n'abordent pas entièrement.
Par cadre de prestation :
les cliniques restent centrales, les plateformes numériques sont le moteur de croissanceLes cliniques et hôpitaux vétérinaires représentaient 48,10 % du chiffre d'affaires mondial en 2026. Ils restent le cadre privilégié pour les examens physiques, les diagnostics, les vaccinations, les procédures dentaires et les cas nécessitant un jugement clinique direct. La confiance des propriétaires d'animaux dans les relations vétérinaires continues soutient ce rôle. En 2025, Mission Pet Health a rapporté que son organisation combinée exploitait plus de 850 hôpitaux dans 41 États des États-Unis. Les grands réseaux peuvent standardiser les systèmes et élargir l'accès, tandis que les cliniques indépendantes conservent leur pertinence locale. Le marché mondial des services de bien-être animal continue de s'appuyer sur les cliniques physiques pour les services qui ne peuvent pas être fournis à distance.
Les plateformes en ligne et numériques devraient croître à un CAGR de 8,12 % jusqu'en 2032. Elles offrent un accès pratique au triage, aux conseils de suivi et aux consultations de bien-être non urgentes. Dutch a réalisé plus de 700 000 visites virtuelles depuis 2021, démontrant la capacité de la télésanté à atteindre les propriétaires d'animaux au-delà des rendez-vous conventionnels. Les centres de bien-être spécialisés offrent de la réhabilitation, des soins comportementaux et des soins intégrés. Les prestataires mobiles et à domicile répondent à la demande de commodité, notamment dans les zones urbaines et les régions avec un accès limité aux transports. La croissance des plateformes numériques reste dépendante de la conformité réglementaire, des protocoles d'escalade clinique et du soutien vétérinaire local.

Par modèle commercial :
le paiement à l'acte est en tête, les abonnements redéfinissent la fidélisationLe paiement à l'acte représentait 55,60 % du chiffre d'affaires mondial en 2026. Le modèle reste largement utilisé car de nombreux propriétaires d'animaux organisent leurs soins autour de rendez-vous individuels et de besoins immédiats. Il permet aux clients de sélectionner des services, mais rend les dépenses moins prévisibles pour les ménages et les prestataires. Les services préventifs peuvent également être reportés lors de contraintes budgétaires à court terme. Les forfaits de bien-être groupés offrent une alternative en regroupant des services définis sans nécessiter de contrats à long terme. Le marché mondial des services de bien-être animal continue de s'appuyer sur les arrangements de paiement à l'acte, notamment là où les plans d'assurance et d'adhésion restent peu développés.
Les plans d'abonnement et d'adhésion devraient croître à un CAGR de 7,56 % jusqu'en 2032. Trupanion a déclaré une croissance de 16 % du chiffre d'affaires des activités par abonnement en 2025, reflétant le changement plus large vers des modèles de paiement récurrents pour les soins de santé des animaux de compagnie. Banfield Pet Hospital propose des plans de bien-être optimaux mensuels qui incluent des services préventifs sélectionnés dans un format de soins planifiés. Les plans de bien-être liés à l'assurance peuvent renforcer cette tendance en liant le financement des soins à l'engagement préventif. Les prestataires peuvent utiliser les abonnements pour améliorer le rappel, la fidélisation et l'adhésion, à condition qu'ils communiquent clairement les conditions et la couverture des plans. L'adoption devrait augmenter le plus rapidement là où les clients sont familiers avec l'assurance, les paiements numériques et les chaînes vétérinaires organisées.
Analyse géographique
L'Amérique du Nord représentait 39,70 % du chiffre d'affaires mondial en 2026, soit 22,68 milliards USD. La région a bénéficié d'un réseau dense de cliniques vétérinaires, d'une activité d'assurance pour animaux de compagnie établie et d'une large sensibilisation des propriétaires aux soins préventifs. Les dépenses de l'industrie des animaux de compagnie aux États-Unis ont atteint 151 milliards USD en 2024. Les réseaux d'entreprises, les cabinets indépendants et les formats liés à la vente au détail ont soutenu une base de services diversifiée. La télésanté et les modèles d'abonnement ont réduit les frictions dans les soins de suivi. Cependant, le Département américain de l'agriculture (USDA) a désigné 243 zones rurales de pénurie vétérinaire en 2025, mettant en évidence un accès inégal en dehors des principaux centres de population. Les exigences des États en matière de pratique vétérinaire ont influencé le déploiement des services numériques.
L'Asie-Pacifique devrait croître à un CAGR de 7,76 % jusqu'en 2032. La possession d'animaux en milieu urbain, l'adoption de services numériques et les propriétaires pour la première fois soutiennent la demande de services de bien-être accessibles. La région comprend des marchés matures et des marchés en développement avec des réseaux vétérinaires en expansion. Les prestataires proposent des consultations en clinique, mobiles et via des applications. La croissance dépendra de la capacité clinique, du développement de l'assurance et des réglementations en matière de pratique vétérinaire.
L'Amérique du Sud est soutenue par la possession d'animaux en milieu urbain et la demande de services préventifs, de toilettage et nutritionnels. L'Europe exige la conformité avec les réglementations vétérinaires, de protection des consommateurs et de données au niveau national. Zoetis a finalisé son acquisition du Groupe de pathologie vétérinaire en novembre 2025 pour renforcer les diagnostics au Royaume-Uni et en Irlande. Au Moyen-Orient et en Afrique, la capacité de la main-d'œuvre peut limiter la disponibilité des services préventifs. La croissance dépendra des cliniques organisées, du personnel qualifié et des modèles de paiement.
Intelligence sur le réseau de prestataires de services et l'expansion
Les réseaux de services vétérinaires s'étendent par le biais d'acquisitions, de consolidation multi-sites et de partenariats avec des détaillants établis. Aux États-Unis, Mission Pet Health a été lancé en juillet 2025 avec plus de 850 hôpitaux dans 41 États. CVS Group a également élargi son empreinte australienne de 43 à 51 sites de pratique par le biais d'acquisitions. Ces développements montrent comment la consolidation peut élargir la couverture géographique et soutenir une infrastructure opérationnelle partagée. Cependant, les prestataires doivent préserver l'autonomie clinique et les relations locales lors de l'intégration de pratiques indépendantes.
Les partenariats de vente au détail et les acquisitions axées sur la technologie étendent les réseaux de prestataires par le biais de modèles de prestation alternatifs. En mai 2026, Tractor Supply a acquis VIP Petcare, dont le réseau servait plus d'un million d'animaux par an dans environ 2 700 points de vente au détail dans 39 États. L'entreprise organisait également plus de 60 000 cliniques vétérinaires communautaires par an, démontrant la portée des services mobiles hébergés en magasin. Par ailleurs, l'acquisition prévue de Modern Animal par Chewy devrait augmenter son empreinte de cliniques vétérinaires de 18 à 47 sites. Ensemble, ces modèles mettent en évidence les opportunités d'expansion par le biais de cliniques physiques, de services mobiles et de plateformes numériques intégrées.
Paysage concurrentiel
Concentration du Marché
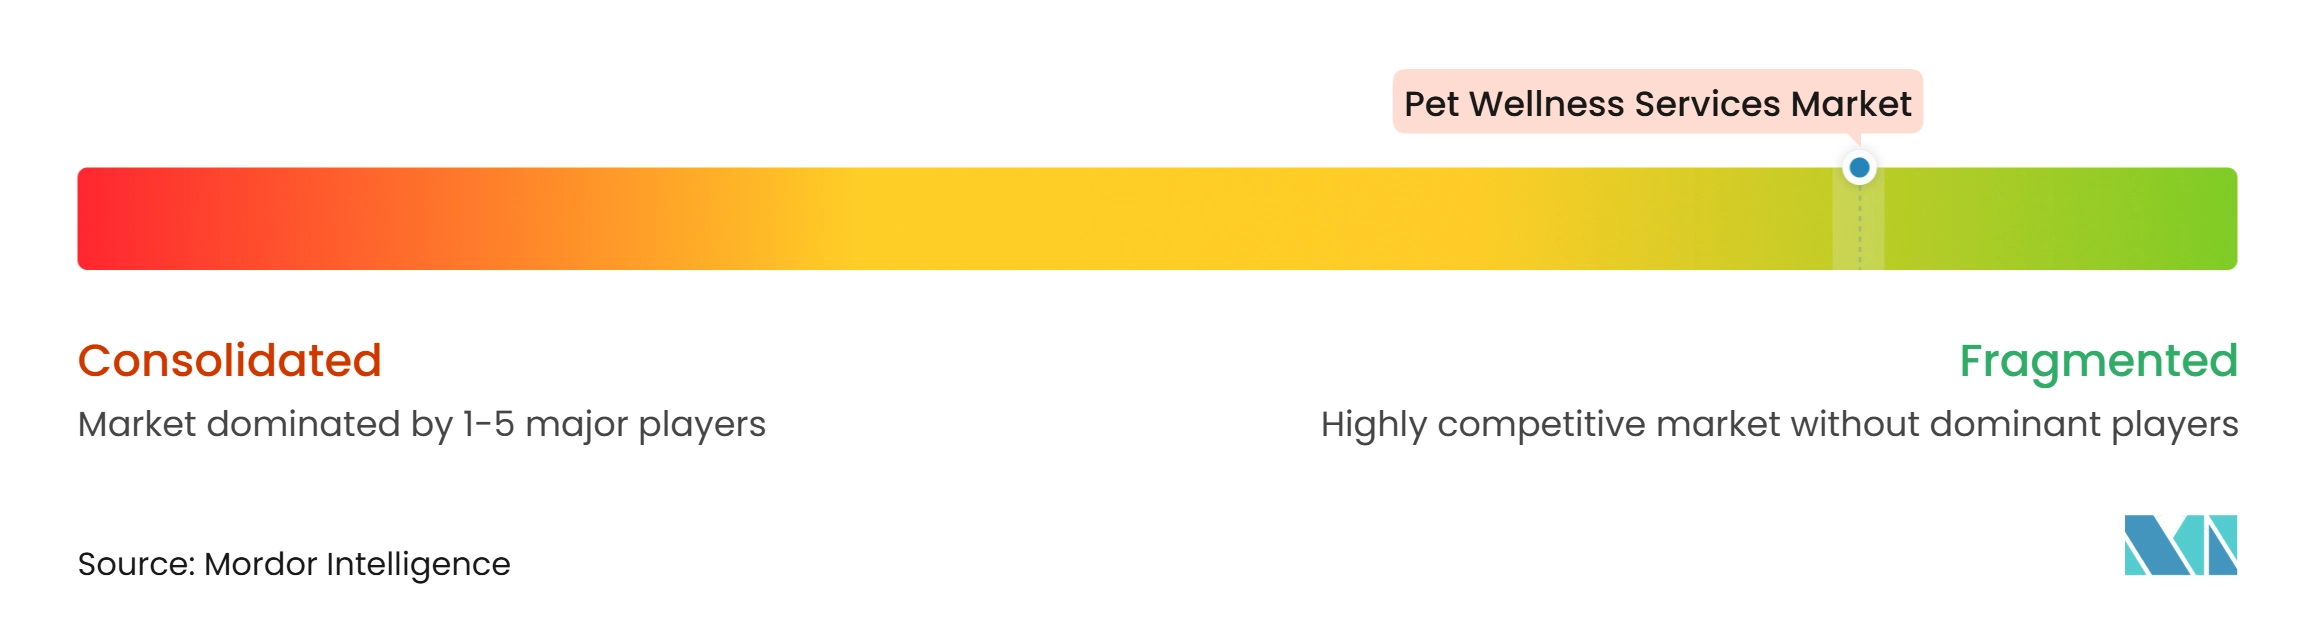
Le marché mondial des services de bien-être animal reste fragmenté car la prestation de services est locale, axée sur les relations et dépendante de la capacité clinique. Les cinq premières entreprises représentent moins de 30 % du chiffre d'affaires mondial. Mars Veterinary Health participe par le biais de VCA Animal Hospitals (VCA), Banfield, BluePearl et AniCura. Les grands opérateurs bénéficient d'achats partagés, de systèmes de pratique et d'investissements dans les technologies cliniques. Cependant, les cliniques indépendantes et régionales restent compétitives car les propriétaires d'animaux valorisent la proximité et les prestataires familiers. La concurrence s'intensifie dans le triage numérique, le soutien à distance, les plans d'adhésion et les services de bien-être spécialisés.
La consolidation continue de remodeler les réseaux de prestataires. Mission Pet Health a été lancé en juillet 2025 à la suite de la combinaison de Southern Veterinary Partners et Mission Veterinary Partners, créant un réseau de plus de 850 hôpitaux dans 41 États des États-Unis. Chewy a accepté d'acquérir SmartEquine en octobre 2025, élargissant sa présence dans la santé et la nutrition équines. CVS Group a également élargi son réseau de cliniques australiennes par le biais d'acquisitions rapportées dans ses résultats 2025.
La technologie est un facteur de différenciation clé lorsqu'elle réduit les charges administratives et soutient l'engagement des clients. IDEXX a annoncé son acquisition de CoVet en 2026 pour ajouter des capacités d'écoute ambiante native à l'intelligence artificielle et de flux de travail clinique à son écosystème logiciel. Le financement 2025 d'Airvet a soutenu l'expansion de la télésanté pour animaux de compagnie distribuée en entreprise. Des lacunes de service subsistent dans l'accès rural, le bien-être dentaire et les soins pour les oiseaux et autres espèces de compagnie.
Leaders du secteur des services de bien-être animal
-
Mars, Incorporated
-
IVC Evidensia
-
National Veterinary Associates (NVA)
-
CVS Group plc
-
Pets at Home Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de bien-être animal Entreprises couvertes dans ce rapport
- Mars, Incorporated
- National Veterinary Associates (NVA)
- IVC Evidensia
- Greencross Limited
- CVS Group plc
- Pets at Home Group plc
- Petco Health and Wellness Company, Inc.
- PetSmart LLC
- Chewy, Inc.
- Zoetis Inc.
- IDEXX Laboratories, Inc.
- Trupanion, Inc.
- Vetster Inc.
- Airvet
- FirstVet
- PetVet Care Centers
- VetPartners
- VetCare Canada
- Animal Emergency Australia
- Altano Group
Développements industriels récents dans Marché des services de bien-être animal
- Septembre 2026 : IDEXX a annoncé l'acquisition le 16 septembre 2026 et a acquis CoVet pour environ 250 millions USD. L'opération intègre des outils de documentation clinique et de flux de travail alimentés par l'intelligence artificielle dans son écosystème logiciel vétérinaire.
- Août 2026 : IDEXX a lancé Catalyst proBNP, un test de biomarqueur cardiaque en point de soins à double espèce pour les chats et les chiens. Le test élargit l'évaluation cardiaque en clinique, fournissant des résultats quantitatifs en quelques minutes et soutenant un dépistage précoce et une prise de décision clinique.
- Octobre 2025 : Chewy a accepté d'acquérir SmartEquine, anciennement SmartPak Equine, élargissant son portefeuille aux suppléments équins par abonnement, à la nutrition personnalisée et aux produits spécialisés. L'acquisition de 175 millions USD a été finalisée en février 2026.
- Septembre 2025 : CVS Group a acquis une participation de 75 % dans six cabinets de l'hôpital pour animaux de Sydney dans le cadre de deux acquisitions australiennes impliquant huit sites pour 23,6 millions GBP (15,82 millions USD), portant son empreinte australienne à 51 sites de pratique dans 31 cabinets.
Portée du rapport mondial sur le marché des services de bien-être animal
Le rapport mondial sur le marché des services de bien-être animal analyse les services de bien-être animal dans les domaines des soins vétérinaires préventifs et de routine, du toilettage et de l'hygiène, de la remise en forme, de la formation et du comportement, des soins dentaires, et de la nutrition et de la gestion du poids. Le marché est segmenté par type de service, type d'animal, cadre de prestation, modèle commercial et géographie. L'étude examine les moteurs tels que l'humanisation des animaux de compagnie, l'adoption des soins préventifs, l'expansion des services numériques et mobiles, les plans de bien-être liés à l'assurance, la surveillance de la santé connectée et le triage à distance, ainsi que les freins incluant les obstacles à l'accessibilité financière, les pénuries de main-d'œuvre vétérinaire, les réglementations fragmentées de la télésanté et les défis d'interopérabilité des données de santé animale. Elle évalue les réseaux de prestataires, la disponibilité des services, l'expansion géographique, la tarification des services, les tendances d'acquisition de clients, les préférences des consommateurs, l'adoption des services et les habitudes de dépenses. Le rapport fournit des estimations de la taille du marché et des prévisions de croissance, des analyses régionales pour l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique et le Moyen-Orient et l'Afrique, des évaluations du paysage concurrentiel, la concentration du marché, les parts de marché, les développements stratégiques et les profils d'entreprises. Il explore également les opportunités dans l'accès abordable aux soins de bien-être hybrides pour les propriétaires d'animaux mal desservis et les écosystèmes de soins préventifs portables liés à l'identité. Les estimations et prévisions du marché sont présentées en valeur pour tous les segments couverts pour 2022–2032.
Aperçu de la segmentation
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les services de bien-être animal ?
Le marché mondial des services de bien-être animal devrait croître à un CAGR de 5,98 % de 2027 à 2032, pour atteindre 81,17 milliards USD d'ici 2032.
Quel est le plus grand service de bien-être animal ?
Les soins vétérinaires préventifs et de routine sont en tête avec une part de 34,40 % en 2026, soutenus par les examens de routine, les vaccinations, les tests et la prévention des parasites.
Quel service de bien-être animal connaît la croissance la plus rapide ?
La nutrition et la gestion du poids devrait enregistrer la croissance la plus rapide par type de service à un CAGR de 7,54 % jusqu'en 2032.
Pourquoi les plans de bien-être par abonnement gagnent-ils en popularité ?
Ils rendent les coûts plus prévisibles et soutiennent les soins préventifs réguliers. Trupanion a déclaré une croissance de 16 % du chiffre d'affaires des abonnements en 2025.
Quelle région présente les meilleures perspectives de croissance pour les services de bien-être animal ?
L'Asie-Pacifique devrait croître à un CAGR de 7,87 % jusqu'en 2032, soutenue par la possession d'animaux en milieu urbain et l'accès numérique croissant.
Qu'est-ce qui limite l'accès aux services de bien-être animal ?
Les coûts élevés à la charge des patients, la capacité vétérinaire limitée, les réglementations locales en matière de télésanté et les systèmes de données de santé fragmentés peuvent limiter l'accès et l'adoption des services.