
Marktgröße und Marktanteile für Heimtier-Wellnessdienstleistungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 60.71 Milliarden US-Dollar |
| Marktgröße (2032) | 81.17 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.98 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Heimtier-Wellnessdienstleistungen von Mordor Intelligence
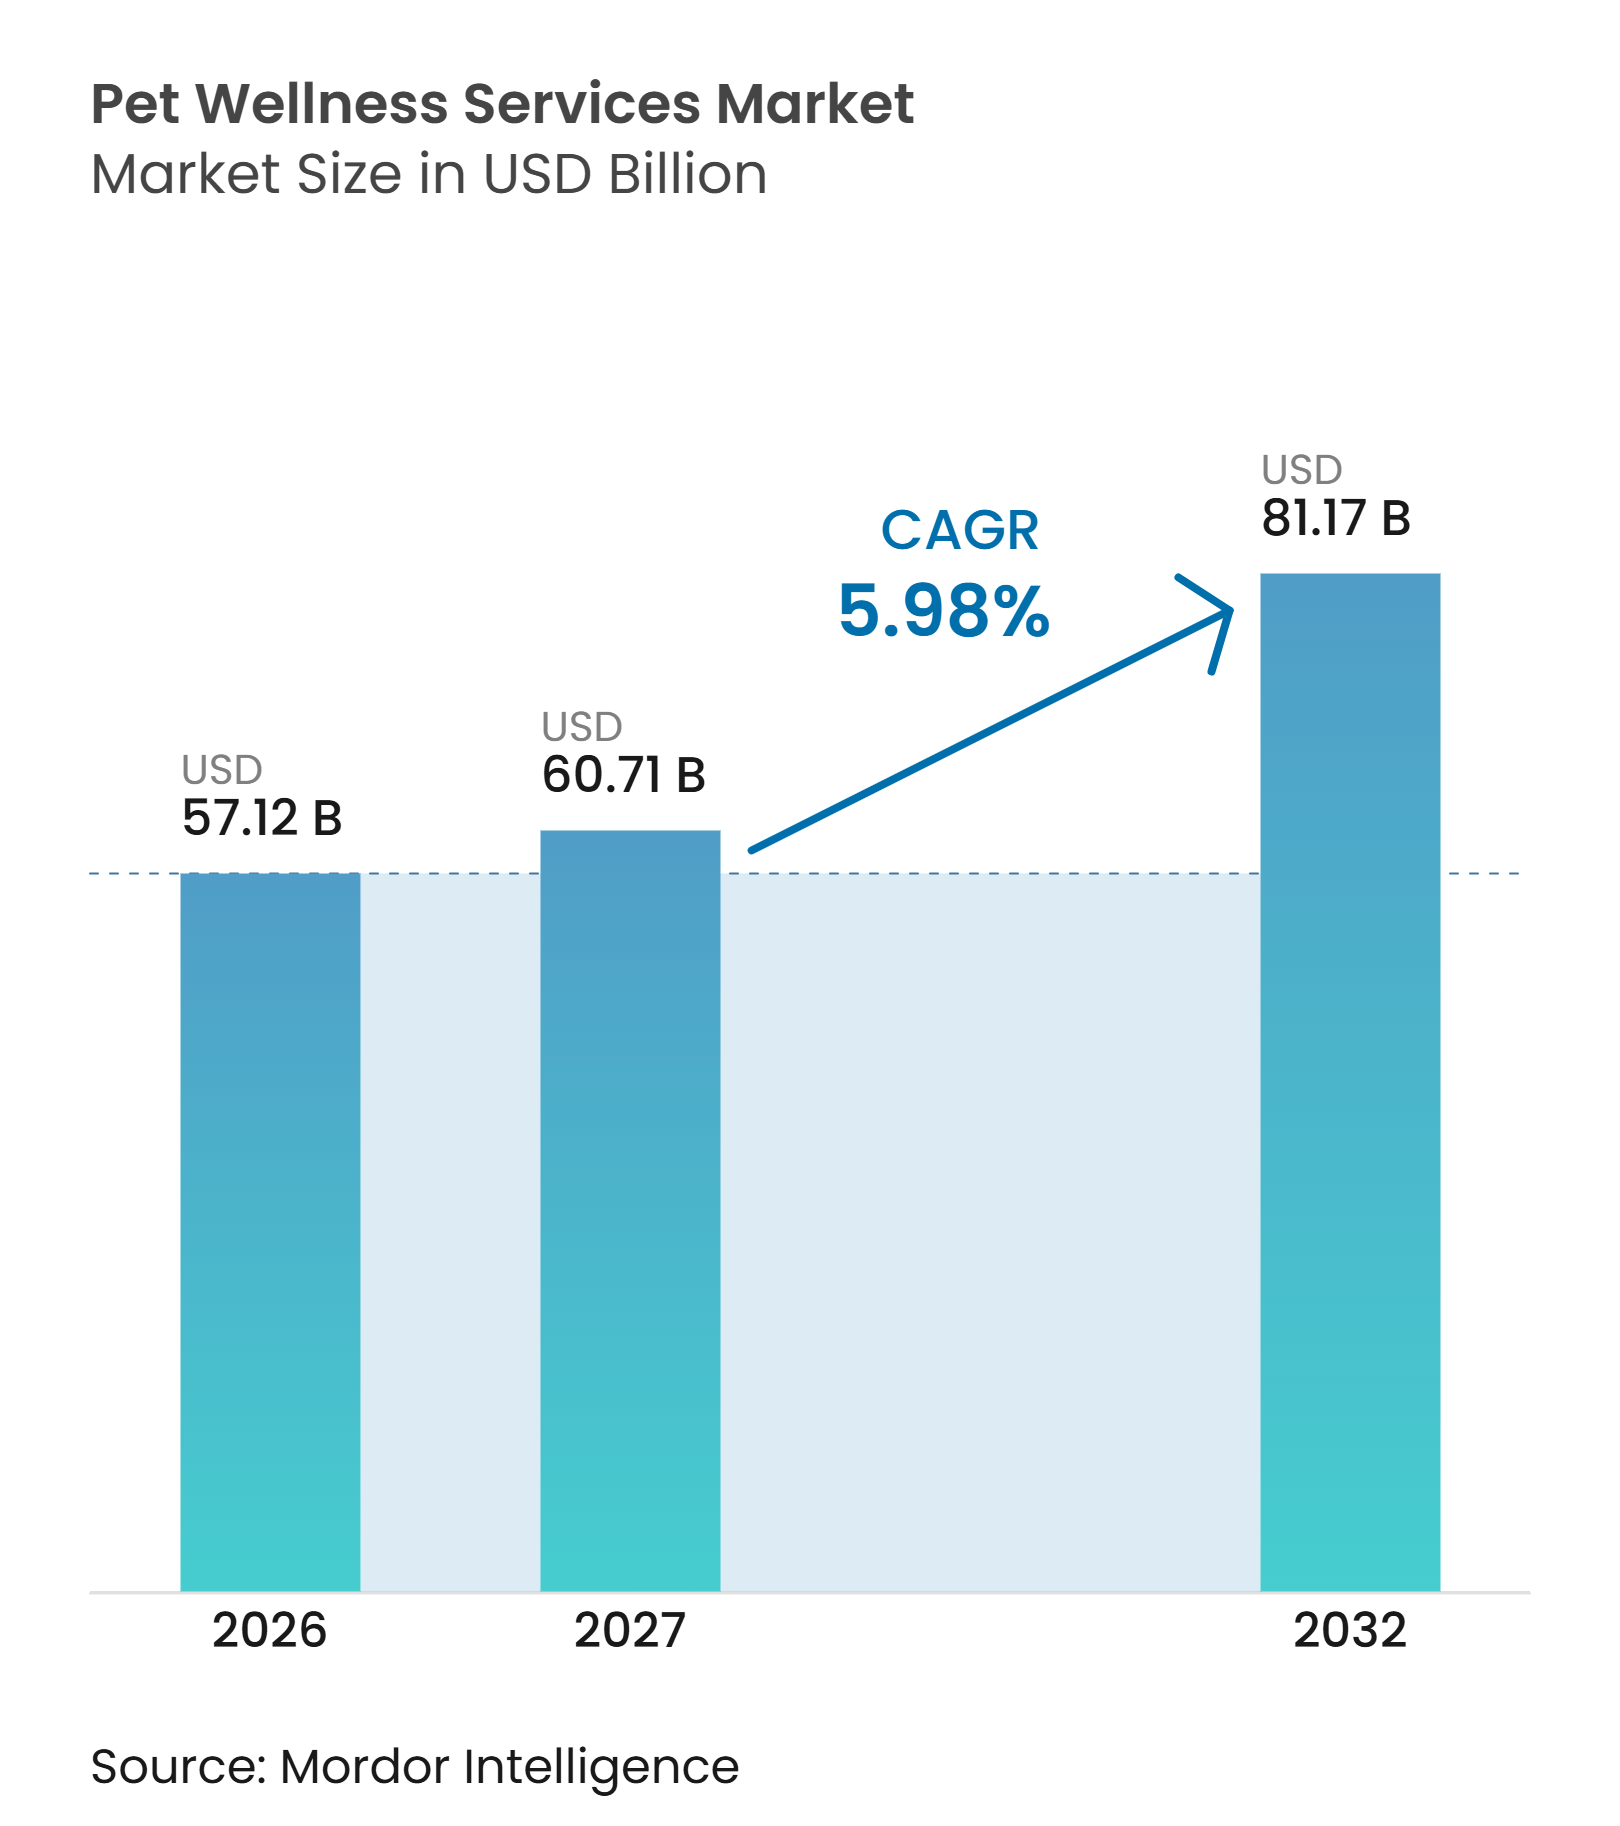
Die globale Marktgröße für Heimtier-Wellnessdienstleistungen wurde 2026 auf 57,12 Milliarden USD geschätzt und soll von 60,71 Milliarden USD im Jahr 2027 auf 81,17 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,98 % während des Prognosezeitraums (2027–2032). Die Nachfrage verlagert sich über krankheitsbedingte Tierarztbesuche hinaus hin zu präventiver, ernährungsbezogener, verhaltensbezogener und hygienischer Unterstützung. Diese Verschiebung spiegelt die zunehmende Einbeziehung von Heimtieren in die Gesundheits- und Ausgabenentscheidungen der Haushalte wider. Der globale Markt für Heimtier-Wellnessdienstleistungen profitiert von wiederkehrenden Servicemodellen, darunter Wellnesspläne, Abonnements und versicherungsgebundene Angebote. Kliniknetzwerke bleiben zentral für die Versorgungserbringung, während digitale und häusliche Formate den Zugang für Haushalte verbessern, die mit Entfernungs-, Planungs- oder Kostenhürden konfrontiert sind. Erschwinglichkeitsbedenken, Arbeitskräftemangel im Veterinärbereich und Vorschriften, die die virtuelle Leistungserbringung in bestimmten Märkten einschränken, dämpfen das Wachstum.
Wichtigste Erkenntnisse des Berichts
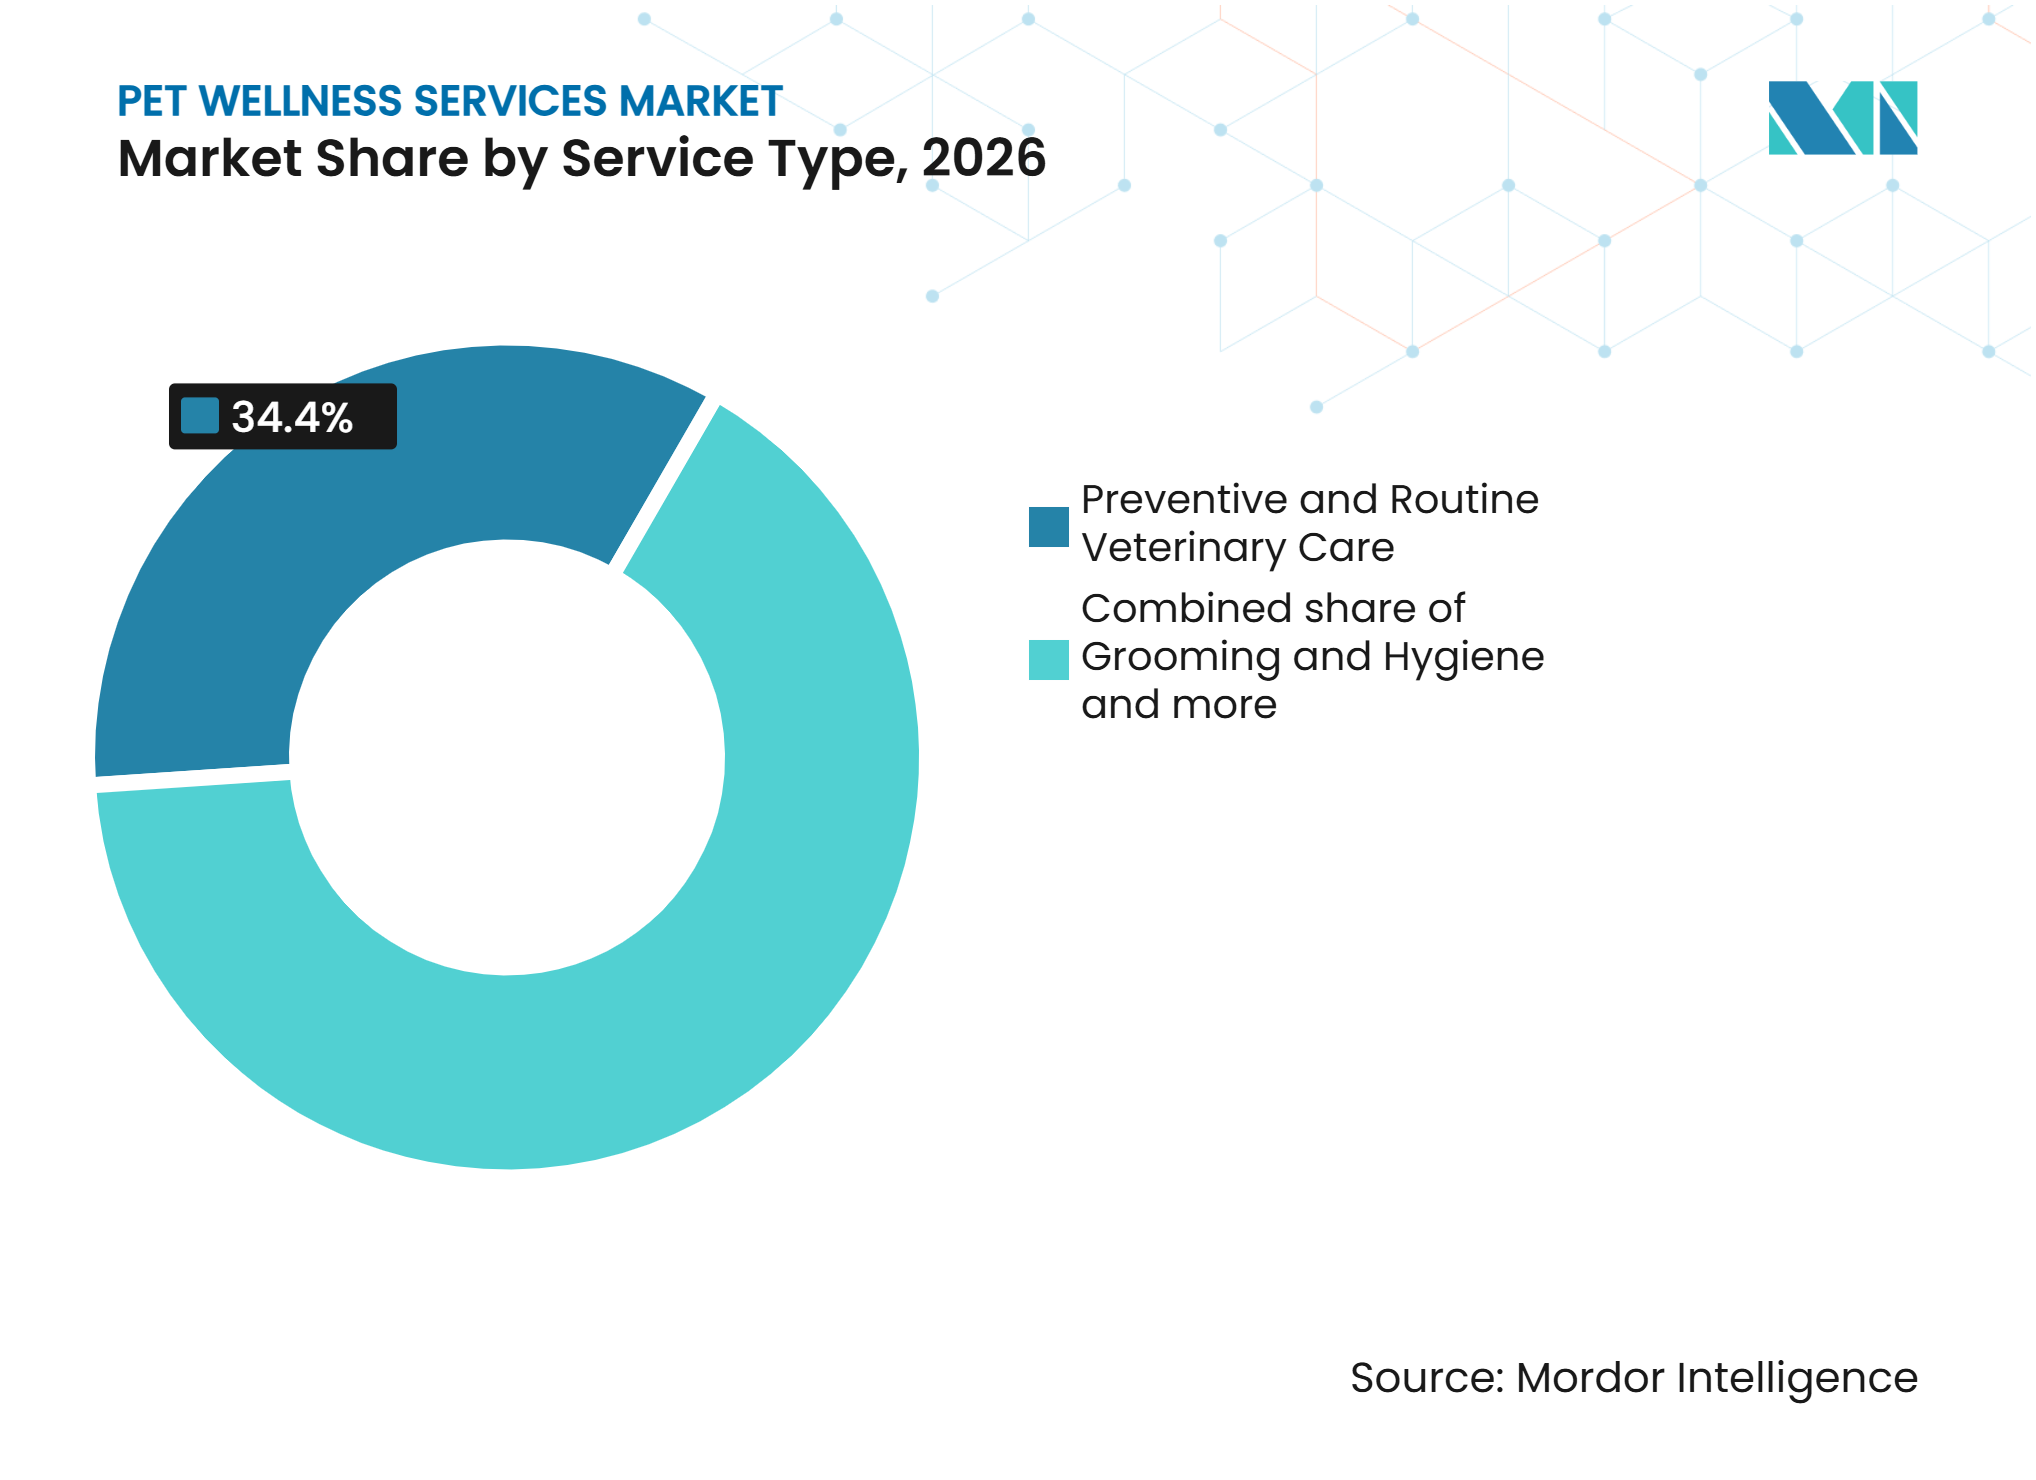
- Nach Dienstleistungsart entfiel auf Präventive & Routinemäßige Veterinärversorgung im Jahr 2026 ein Anteil von 34,40 % am globalen Markt für Heimtier-Wellnessdienstleistungen, während Ernährung & Gewichtsmanagement bis 2032 voraussichtlich mit einem CAGR von 7,54 % wachsen wird.
- Nach Tierart entfielen auf Hunde im Jahr 2026 52,60 % des globalen Marktanteils für Heimtier-Wellnessdienstleistungen, während Katzen bis 2032 voraussichtlich mit einem CAGR von 7,87 % wachsen werden.
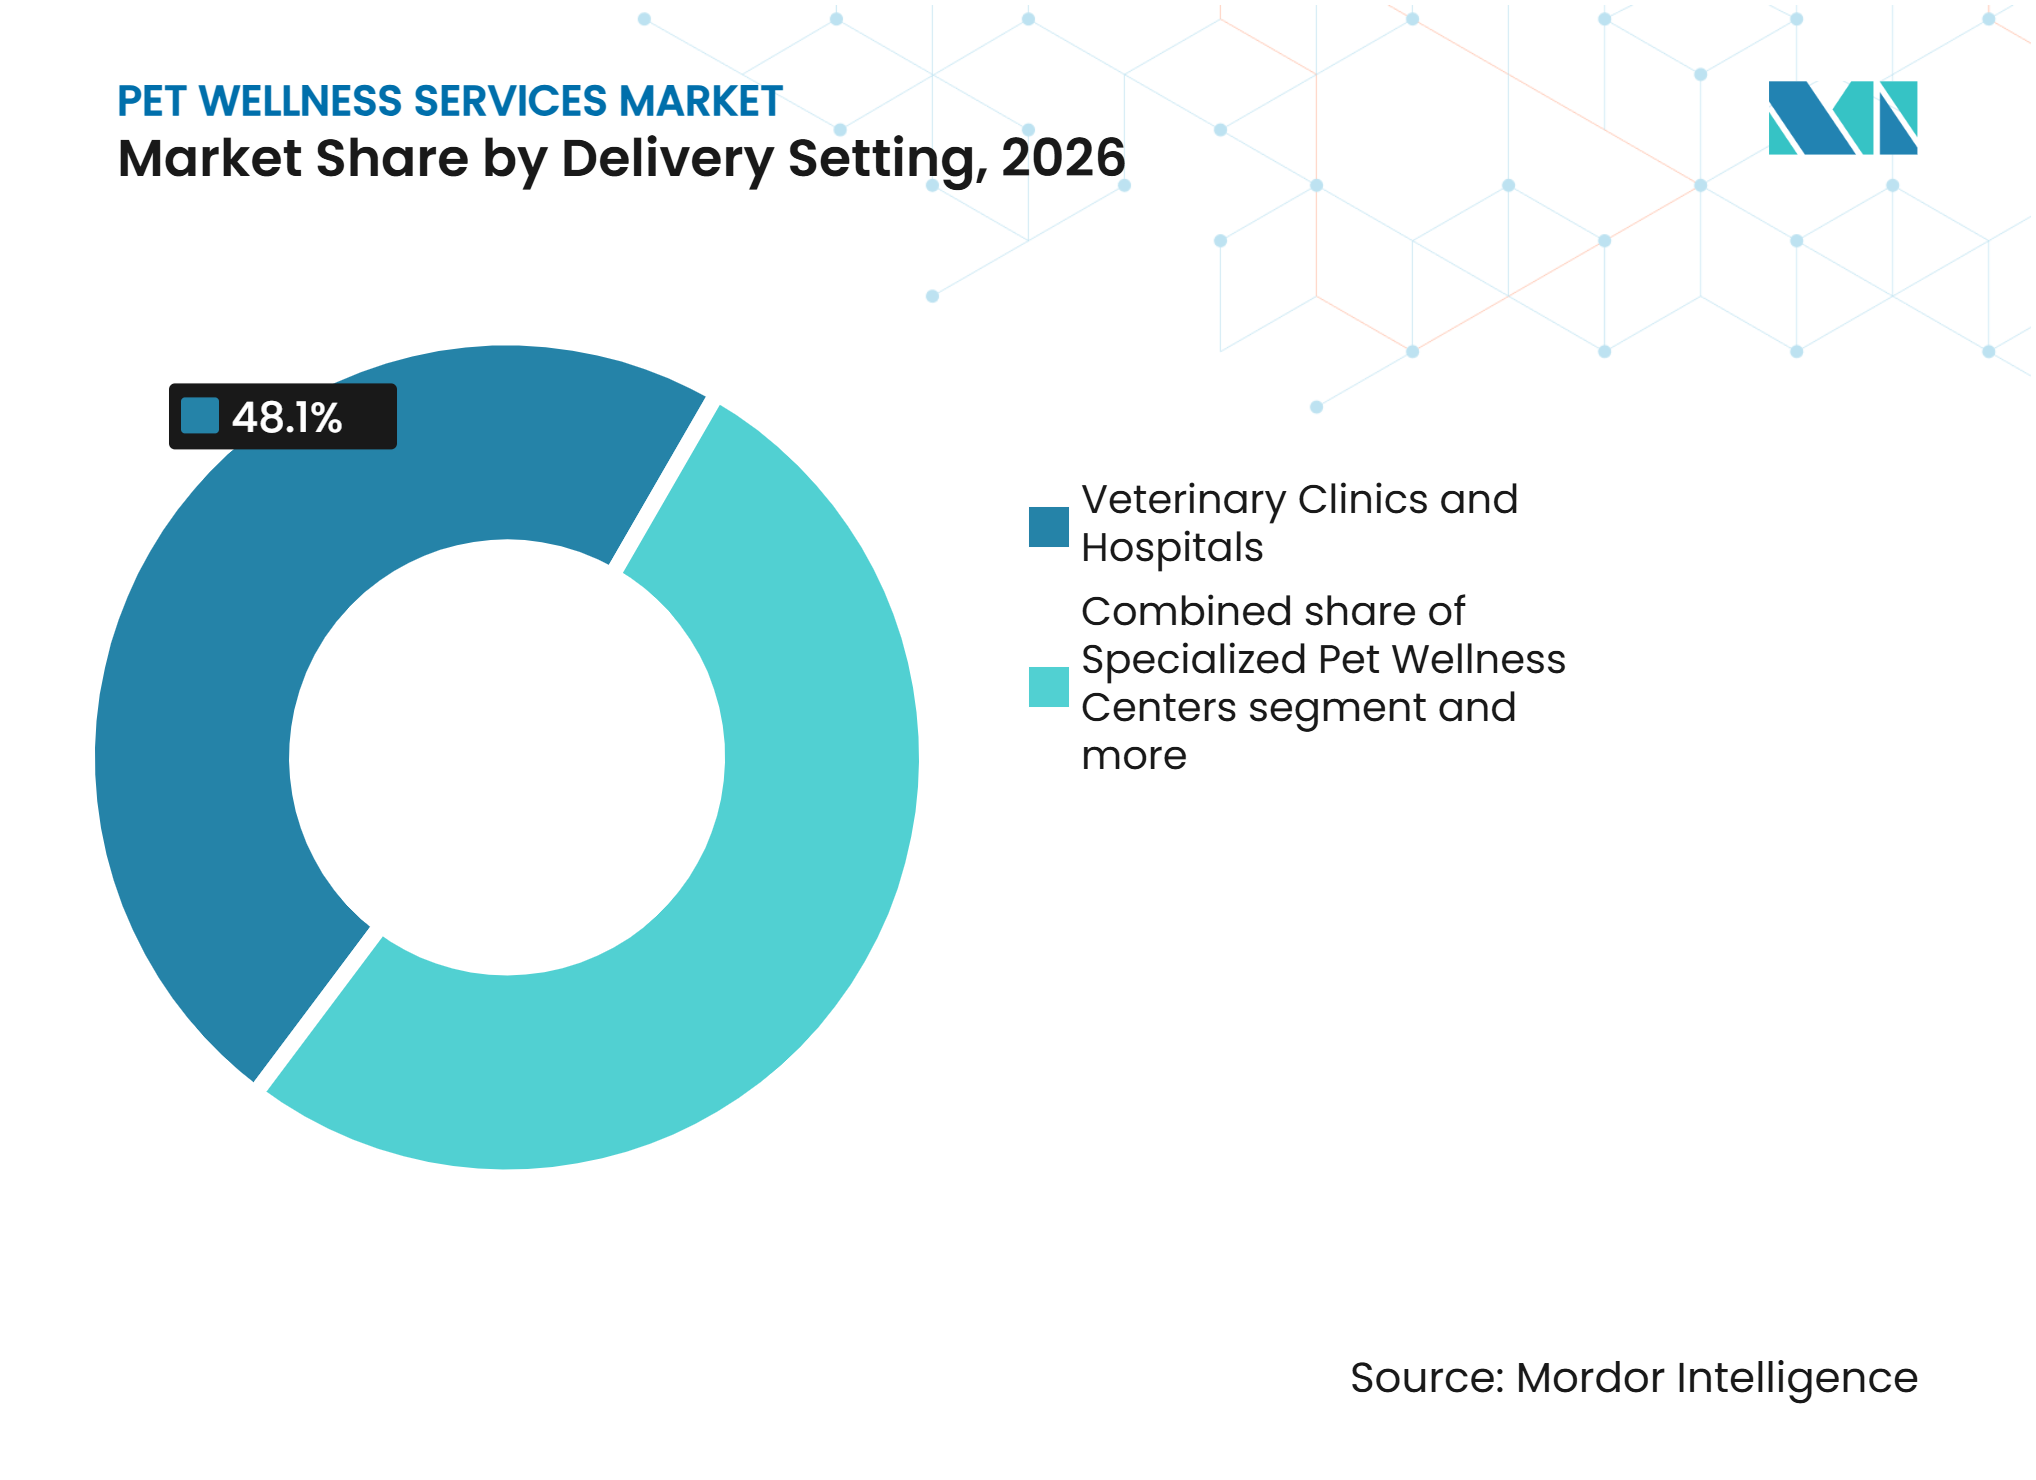
- Nach Versorgungsumfeld entfielen auf Tierkliniken und Krankenhäuser im Jahr 2026 48,10 % des globalen Umsatzes im Markt für Heimtier-Wellnessdienstleistungen, während Online- und Digitalplattformen bis 2032 voraussichtlich mit einem CAGR von 8,12 % wachsen werden.
- Nach Geschäftsmodell entfiel auf die Einzelleistungsabrechnung im Jahr 2026 ein Anteil von 55,60 % am globalen Umsatz im Markt für Heimtier-Wellnessdienstleistungen, während Abonnement- und Mitgliedschaftspläne bis 2032 voraussichtlich mit einem CAGR von 7,56 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 39,70 % am globalen Umsatz im Markt für Heimtier-Wellnessdienstleistungen, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 7,76 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vermenschlichung von Heimtieren und Premium-Wellnessausgaben | +2.0% | Global, mit stärkerer Relevanz in Nordamerika, Westeuropa und Ostasien | Langfristig (≥ 4 Jahre) |
| Übernahme von Präventivversorgung und Frühdiagnose | +1.2% | Global, reifend in Nordamerika und Europa und beschleunigt in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau des digitalen, mobilen und häuslichen Pflegezugangs | +1.0% | Global, mit zunehmendem Bezug in Asien-Pazifik, Südamerika und dem ländlichen Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum versicherungsgebundener und abonnementbasierter Wellnesspläne | +0.8% | Nordamerika, das Vereinigte Königreich, Deutschland und expandierende Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Vernetzte Heimtiergesundheitsakten und -überwachung | +0.4% | Nordamerika und Westeuropa, mit früher Übernahme in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Kapazitätsbewusste Ferntriage und Heimüberwachung im Veterinärbereich | +0.3% | Nordamerika, mit Ausstrahlungseffekten auf Australien, das Vereinigte Königreich und nordische Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Vermenschlichung von Heimtieren und Premium-Wellnessausgaben
Die Vermenschlichung von Heimtieren geht über Lebensmittelkäufe hinaus und umfasst eine wachsende Nachfrage nach professioneller Wellnessunterstützung. Haushalte legen zunehmend Wert auf Dienstleistungen, die Mobilität, Verhalten, Ernährung, Zahnpflege und alltäglichen Komfort unterstützen. Die American Animal Hospital Association (AAHA) berichtete, dass die lebenslangen Pflegekosten für einen Hund über 15 Jahre 60.602 USD erreichen können, während die lebenslangen Pflegekosten für Katzen zwischen 2022 und 2025 um 19,4 % gestiegen sind[1]. Diese Ausgabenmuster schaffen Möglichkeiten für Anbieter, Routineuntersuchungen mit Zahn-, Pflege-, Ernährungs- und Verhaltensdienstleistungen zu verknüpfen. Der globale Markt für Heimtier-Wellnessdienstleistungen profitiert, wenn Anbieter Kontinuität über mehrere Dienstleistungsbedürfnisse hinweg anbieten, anstatt einzelne Termine anzubieten. Dieser Trend ist am stärksten ausgeprägt, wo Tierhalter bequemen Zugang zu organisierten Kliniken und wiederkehrenden Zahlungsoptionen haben.
Übernahme von Präventivversorgung und Frühdiagnose
Präventivversorgung wird zu einem routinemäßigen Bestandteil der Begleittierversorgung und erhöht die geplanten Interaktionen zwischen Tierhaltern und Veterinärdienstleistern. Laut AAHA können Wellnesspläne die Einhaltung empfohlener Präventivleistungen verbessern und regelmäßige Klinikbesuche fördern. Regelmäßige Untersuchungen, Impfungen, Labortests und Zahnkontrollen können Gesundheitsrisiken erkennen, bevor sie eine komplexe Behandlung erfordern. Die American Veterinary Medical Association aktualisierte ihr Muster-Veterinärpraxisgesetz im Jahr 2025, einschließlich Bestimmungen zur Telemedizin im Rahmen der Veterinärpraxisstandards. Diese Leitlinien unterstützen den angemessenen Einsatz von Fernwerkzeugen neben der etablierten klinischen Versorgung. Der globale Markt für Heimtier-Wellnessdienstleistungen profitiert von dieser Verschiebung, da geplante Besuche einen konsistenteren Versorgungsweg bieten als eine ausschließlich notfallbasierte Behandlung. Dieses Modell hilft Kliniken auch dabei, Kundenbeziehungen zwischen persönlichen Konsultationen aufrechtzuerhalten.
Ausbau des digitalen, mobilen und häuslichen Pflegezugangs
Digitale und mobile Dienste können die Entfernungs- und Zeithürden verringern, die einige Tierhalter daran hindern, routinemäßige Beratung in Anspruch zu nehmen. Seit seinem Start im Jahr 2021 hat Dutch mehr als 700.000 virtuelle Besuche über seine Plattform abgeschlossen und damit die Reichweite von Online-Kanälen demonstriert, die klare Verbraucherbedürfnisse ansprechen[2]. Fernkonsultationen unterstützen Triage, Nachsorgegespräche und nicht dringende Fragen, während körperliche Untersuchungen und Eingriffe klinikbasiert bleiben. Mobile Kliniken und häusliche Dienste bieten zusätzliche Optionen für Halter mit eingeschränkter Mobilität oder begrenztem Zugang zu nahegelegenen Tierarztpraxen. Diese Ansätze können den globalen Markt für Heimtier-Wellnessdienstleistungen in ländlichen, vorstädtischen und dicht besiedelten städtischen Gebieten ausweiten, wo herkömmliche Terminmodelle möglicherweise weniger praktisch sind. Die Übernahme hängt jedoch von den lokalen Veterinärpraxisvorschriften und klaren Überweisungswegen für Fälle ab, die eine persönliche Versorgung erfordern.
Wachstum versicherungsgebundener und abonnementbasierter Wellnesspläne
Abonnement- und versicherungsgebundene Modelle machen die Heimtierversorgungskosten für Halter planbarer und verbessern die Umsatztransparenz für Anbieter. Trupanion meldete für 2025 einen Gesamtumsatz von 1,44 Milliarden USD, ein Anstieg von 12 % gegenüber dem Vorjahr, während der Umsatz im Abonnementgeschäft um 16 % auf 989,3 Millionen USD wuchs[3]. Wellnesspläne können Tierhalter dazu ermutigen, empfohlene Tierarztbesuche, Zahnbehandlungen und Labortests abzuschließen. Diese Modelle sind am stärksten in Nordamerika und Teilen Europas etabliert, wo die Durchdringung von Heimtierversicherungen und strukturierte Tierklinknetzwerke weiter entwickelt sind. Banfields Optimum Wellness Plans stellen ein klinikbasiertes Modell dar, das monatliche Pläne für Präventivversorgungsleistungen anbietet. Der globale Markt für Heimtier-Wellnessdienstleistungen profitiert, wenn Abonnements unregelmäßige Eigenausgaben durch geplante Versorgungspläne ersetzen. Anbieter müssen jedoch den Planumfang und die Ausschlüsse klar kommunizieren, um Verwirrung über enthaltene Leistungen zu vermeiden.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Eigenkosten und Erschwinglichkeitshürden | -1.5% | Global, mit höherem Risiko in Südamerika, Südostasien, dem ländlichen Nordamerika sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Arbeitskräftemangel im Veterinärbereich und ungleichmäßige Dienstleistungskapazität | -1.2% | Global, mit kritischen Lücken im ländlichen Nordamerika, Südafrika und Südasien | Langfristig (≥ 4 Jahre) |
| Fragmentierte Telemedizinvorschriften und grenzüberschreitende Lizenzierung | -0.8% | Nordamerika und europäische grenzüberschreitende Märkte | Mittelfristig (2–4 Jahre) |
| Interoperabilität und Einwilligungsreibung bei Heimtiergesundheitsdaten | -0.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf digital-affine Märkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eigenkosten und Erschwinglichkeitshürden
Erschwinglichkeit bleibt das primäre nachfrageseitige Hemmnis im globalen Markt für Heimtier-Wellnessdienstleistungen. Die American Animal Hospital Association (AAHA) berichtete 2025, dass fast die Hälfte der Tierhalter finanzielle Bedenken im Zusammenhang mit unerwarteten Tierarztkosten hatte. Diese Bedenken können dazu führen, dass Haushalte Präventivbesuche, Zahnpflege und Diagnoseleistungen aufschieben, bis die Erkrankungen schwerwiegender werden. Infolgedessen bleibt die Inanspruchnahme von Leistungen ungleichmäßig: Versicherte und einkommensstärkere Tierhalter können umfassendere Versorgungsroutinen aufrechterhalten, während andere Halter hauptsächlich auf dringende oder kostengünstigere Leistungen angewiesen sind. Abonnementpläne, Klinikzahlungsoptionen und klar bepreiste Paketangebote können einige Hürden abbauen. Diese Optionen beseitigen jedoch nicht den zugrunde liegenden Budgetdruck der Haushalte. Dieses Hemmnis ist besonders bedeutsam in Regionen mit geringer Heimtierversicherungsdurchdringung und begrenztem Zugang zu professionellen Veterinärnetzwerken außerhalb der großen Städte.
Arbeitskräftemangel im Veterinärbereich und ungleichmäßige Dienstleistungskapazität
Arbeitskräftemangel im Veterinärbereich schränkt die Dienstleistungskapazität ein, selbst wenn die Verbrauchernachfrage stark ist. Im Jahr 2025 berichtete die AVMA, dass das USDA 243 ländliche Veterinärmangelgebiete in 46 Bundesstaaten der Vereinigten Staaten identifiziert hatte, was erhebliche geografische Zugangslücken verdeutlicht[4]. Dieser Mangel betrifft am direktesten nicht-städtische Gemeinschaften, wo Praxen möglicherweise weniger Kliniker haben und Kunden möglicherweise längere Strecken zurücklegen müssen. Er kann auch Wartezeiten verlängern und die Fähigkeit von Kliniken einschränken, Wellness-, Verhaltens- und Nachsorgeleistungen anzubieten. Der globale Markt für Heimtier-Wellnessdienstleistungen erfordert ein ausreichendes Angebot an Tierärzten, Technikern und geschultem Hilfspersonal, um das Interesse an Präventivversorgung in Termine umzuwandeln. Ferntriage, von Technikern geleitete Arbeitsabläufe innerhalb genehmigter Tätigkeitsbereiche und mobile Einheiten können dazu beitragen, Kapazitätsengpässe zu mildern. Diese Maßnahmen müssen jedoch unter angemessener klinischer Aufsicht durchgeführt werden, um die Versorgungsqualität und Patientensicherheit zu gewährleisten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Verbraucherpräferenzen und Ausgabenmuster
Tierhalter suchen zunehmend Leistungen über die grundlegende Veterinärbehandlung hinaus, einschließlich Verhaltensschulung, Präventivversorgung und artspezifischer Wellnessunterstützung. Die American Pet Products Association (APPA) berichtete, dass 48 % der Katzenhalter in den Vereinigten Staaten im Jahr 2025 Trainingsmethoden anwendeten, was einem Anstieg von 41 % gegenüber 2018 entspricht. In Europa identifizierte der Bericht 2026 des Europäischen Heimtiernahrungsverbands (FEDIAF) 306 Millionen Heimtiere in 140 Millionen heimtierbesitzenden Haushalten, was 49 % der Haushalte in seinen 41 Ländern umfasst. Diese breite Heimtierhalterbasis unterstützt die Nachfrage nach maßgeschneiderten Leistungen, obwohl die Präferenzen je nach Art, Haushaltssituation und Zugang zu qualifizierten Anbietern variieren. Unternehmen können diese Nachfrage durch Verhaltensberatungen für Katzen, altersspezifische Wellnesspläne sowie integrierte Pflege- und Trainingspakete ansprechen. Anbieter sollten jedoch die tatsächliche Inanspruchnahme von Leistungen verfolgen, anstatt davon auszugehen, dass Heimtierhaltung automatisch zu Ausgaben führt.
Ausgabenmuster spiegeln anhaltende Investitionen in die Heimtierversorgung neben erheblichen Erschwinglichkeitseinschränkungen wider. Die Studie von Animal Medicines Australia aus dem Jahr 2025 schätzte, dass australische Tierhalter jährlich 1,9 Milliarden AUD (1,27 Milliarden USD) für Veterinärleistungen, 900 Millionen AUD für Scheren und Pflege, 800 Millionen AUD (536,12 Millionen USD) für Training, Verhalten und Therapie sowie 1 Milliarde AUD (0,67 Milliarden USD) für Heimtierversicherungen ausgeben. Synchronys Pet Lifetime of Care-Studie aus dem Jahr 2025 schätzte unterdessen, dass die 15-jährigen Pflegekosten 60.602 USD für Hunde und 47.106 USD für Katzen erreichen könnten. Fast die Hälfte der befragten Halter berichtete von Bedenken hinsichtlich der Deckung unerwarteter Ausgaben. Diese Ergebnisse zeigen, dass wiederkehrende Wellnessleistungen mit wesentlichen und ungeplanten Veterinärkosten konkurrieren. Transparente Preisgestaltung, phasenweise Behandlungsoptionen und klar definierte Mitgliedschaftsvorteile können Anbietern helfen, Budgetsensibilität anzusprechen, ohne sich ausschließlich auf Rabatte zu verlassen.
Marktleistungsintelligenz für Dienstleistungen
Die Leistung klinischer Dienstleistungen hängt von Präventivversorgungsbedarf, diagnostischer Komplexität und der Bereitschaft der Halter ab, empfohlene Behandlungen anzunehmen. Die American Animal Hospital Association berichtete, dass die meisten Hunde und Katzen bis zum Alter von drei Jahren Parodontalerkrankungen entwickelten. Zahnröntgenaufnahmen identifizierten auch versteckte Erkrankungen bei 27,8 % der Hunde und 41,7 % der Katzen mit normal erscheinenden Zähnen. Diese Ergebnisse unterstützten routinemäßiges Zahnscreening, Radiografie und professionelle Reinigung. Umfassende Eingriffe erforderten jedoch Anästhesie, geschultes Personal und spezialisierte Ausrüstung, was Kapazitäts- und Kostenbeschränkungen schaffte. Anbieter verbesserten die Leistung durch Frühscreening, risikobasierte Behandlungspläne und klare Überweisungswege.
Der US-amerikanische Markt zeigte unterschiedliche Beiträge aus klinischen Leistungen und Wellnesskategorien. Die American Pet Products Association (APPA) meldete 41,0 Milliarden USD im Bereich Veterinärversorgung und Produktverkäufe sowie 14,3 Milliarden USD für andere Heimtierleistungen, einschließlich Pflege, Training und Heimtierversicherung, im Jahr 2024. Die APPA prognostizierte, dass diese Kategorien bis 2026 auf 42,4 Milliarden USD bzw. 14,9 Milliarden USD steigen würden. Die North American Pet Health Insurance Association (NAPHIA) meldete 5,2 Milliarden USD aus nordamerikanischen Heimtierversicherungspolicen im Jahr 2024, ein Anstieg von 20,8 % gegenüber dem Vorjahr, mit 7,03 Millionen versicherten Heimtieren. Eine Umfrage der American Animal Hospital Association (AAHA) unter 557 Veterinärfachleuten ergab, dass 84,4 % ihre Behandlungsempfehlungen aufgrund von Kostenbedenken der Kunden anpassten. Zugängliche Preisgestaltung, Versicherungspartnerschaften und klare Behandlungsoptionen unterstützten die abgeschlossene Versorgung.
Segmentanalyse
Nach Dienstleistungsart:
Präventivversorgung als Anker, während Ernährung beschleunigtPräventive & Routinemäßige Veterinärversorgung entfiel 2026 auf 34,40 % des globalen Umsatzes. Sie bleibt die zentrale Dienstleistungskategorie, da Impfungen, Wellnessuntersuchungen, Routinetests und Parasitenprävention wiederkehrende Klinikbesuche fördern. Diese Leistungen unterstützen auch Überweisungen für Zahnpflege, Ernährungsberatung, Pflege und Verhaltensunterstützung. Das aktualisierte Muster-Veterinärpraxisgesetz der AVMA bietet einen professionellen Rahmen für die Erbringung von Veterinärversorgung, einschließlich Telemedizinüberlegungen. Diese Kategorie bleibt der primäre Einstiegspunkt für klinisches Wellness. Kliniknetzwerke können Präventivversorgung unterstützen, indem sie wiederkehrende Leistungen in klare Versorgungspläne bündeln.
Ernährung & Gewichtsmanagement soll bis 2032 mit einem CAGR von 7,54 % wachsen. Tierhalter suchen zunehmend Beratung zu Fütterungsroutinen, lebensabschnittsspezifischen Ernährungsbedürfnissen und gewichtsbedingten Gesundheitsrisiken. Beratung kann wiederkehrendes Engagement unterstützen, wenn sie in regelmäßige Untersuchungen und messbare Versorgungsziele integriert wird. Zahnpflege und Mundhygiene bleiben wichtig, da die AVMA Parodontalerkrankungen als häufig bei erwachsenen Hunden und Katzen identifiziert. Pflege- und Hygieneleistungen richten sich zunehmend an der Wellnessversorgung aus, indem sie auf Tierhandhabung, Hautüberwachung und Hygienestandards achten. Fitness-, Training- und Verhaltensleistungen bieten eine weitere Möglichkeit, das tägliche Wohlbefinden von Heimtieren in einem strukturierten Umfeld anzusprechen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Tierart:
Hunde sichern Marktvolumen, Katzen treiben inkrementelles WachstumHunde entfielen 2026 auf 52,60 % des globalen Umsatzes. Dieser Anteil spiegelt die regelmäßige Nutzung von Präventivkonsultationen, professioneller Pflege, Training, Zahnpflege und Ernährungsunterstützung wider. Viele Hundehalter pflegen Routinen für Spaziergänge, Gehorsamkeitstraining, Impfungen und Parasitenprävention, was wiederkehrende Wellnesstermine und damit verbundene Leistungen unterstützt. Das Segment profitiert auch von der breiten Verfügbarkeit von Leistungen, die auf Hundebedürfnisse zugeschnitten sind. Die Nachfrage wird durch eine höhere Leistungsnutzung pro Tier und eine etablierte Anbieterbasis unterstützt.
Das Katzensegment soll bis 2032 mit einem CAGR von 7,87 % wachsen. Die APPA berichtete, dass Mehrkatzen-Haushalte von 2018 bis 2024 zunahmen, während der Anteil der Einkatzen-Haushalte im gleichen Zeitraum zurückging. Diese Verschiebung unterstützt die Nachfrage nach Präventivversorgung für Katzen, Ernährungsberatung, Zahnpflege und Verhaltensunterstützung. Die APPA berichtete auch von einer erhöhten Nutzung von Trainingsmethoden bei Katzenhaltern, was darauf hindeutet, dass Versorgungsroutinen über traditionelle klinische Leistungen hinausgehen. Vögel und andere Heimtierarten bleiben kleinere Segmente, haben jedoch spezialisierte Dienstleistungsbedürfnisse, die Standardklinikformate nicht vollständig abdecken.
Nach Versorgungsumfeld:
Kliniken weiterhin zentral, digitale Plattformen als WachstumsmotorTierkliniken und Krankenhäuser entfielen 2026 auf 48,10 % des globalen Umsatzes. Sie bleiben das bevorzugte Umfeld für körperliche Untersuchungen, Diagnostik, Impfungen, Zahnbehandlungen und Fälle, die direktes klinisches Urteilsvermögen erfordern. Das Vertrauen der Tierhalter in laufende Veterinärbeziehungen unterstützt diese Rolle. Im Jahr 2025 berichtete Mission Pet Health, dass seine kombinierte Organisation mehr als 850 Krankenhäuser in 41 Bundesstaaten der Vereinigten Staaten betrieb. Große Netzwerke können Systeme standardisieren und den Zugang erweitern, während unabhängige Kliniken lokale Relevanz behalten. Der globale Markt für Heimtier-Wellnessdienstleistungen ist weiterhin auf physische Kliniken für Leistungen angewiesen, die nicht aus der Ferne erbracht werden können.
Online- und Digitalplattformen sollen bis 2032 mit einem CAGR von 8,12 % wachsen. Sie bieten bequemen Zugang zu Triage, Nachsorgeberatung und nicht dringenden Wellnesskonsultationen. Dutch hat seit 2021 mehr als 700.000 virtuelle Besuche abgeschlossen und damit die Fähigkeit der Telemedizin demonstriert, Tierhalter über herkömmliche Termine hinaus zu erreichen. Spezialisierte Wellnesszentren bieten Rehabilitation, Verhaltensversorgung und integrierte Versorgung an. Mobile und häusliche Anbieter decken die Nachfrage nach Komfort ab, insbesondere in städtischen Gebieten und Regionen mit begrenztem Transportzugang. Das Wachstum digitaler Plattformen bleibt abhängig von der Einhaltung von Vorschriften, klinischen Eskalationsprotokollen und lokaler Veterinärunterstützung.

Nach Geschäftsmodell:
Einzelleistungsabrechnung führend, Abonnements definieren Kundenbindung neuDie Einzelleistungsabrechnung entfiel 2026 auf 55,60 % des globalen Umsatzes. Das Modell wird weiterhin häufig genutzt, da viele Tierhalter die Versorgung rund um einzelne Termine und unmittelbare Bedürfnisse organisieren. Es ermöglicht Kunden die Auswahl von Leistungen, macht die Ausgaben jedoch für Haushalte und Anbieter weniger planbar. Präventivleistungen können auch bei kurzfristigen Budgetengpässen aufgeschoben werden. Gebündelte Wellnesspakete bieten eine Alternative, indem sie definierte Leistungen ohne langfristige Verträge zusammenfassen. Der globale Markt für Heimtier-Wellnessdienstleistungen ist weiterhin auf Einzelleistungsabrechnungsvereinbarungen angewiesen, insbesondere dort, wo Versicherungs- und Mitgliedschaftspläne noch unterentwickelt sind.
Abonnement- und Mitgliedschaftspläne sollen bis 2032 mit einem CAGR von 7,56 % wachsen. Trupanion meldete 2025 ein Wachstum des Abonnementgeschäftsumsatzes von 16 %, was die breitere Verschiebung hin zu wiederkehrenden Zahlungsmodellen für Heimtiergesundheitsversorgung widerspiegelt. Banfield Pet Hospital bietet monatliche Optimum Wellness Plans an, die ausgewählte Präventivleistungen in einem geplanten Versorgungsformat umfassen. Versicherungsgebundene Wellnesspläne können diesen Trend verstärken, indem sie Versorgungsfinanzierung mit präventivem Engagement verknüpfen. Anbieter können Abonnements nutzen, um Rückruf, Kundenbindung und Einhaltung zu verbessern, sofern sie Plankonditionen und Deckungsumfang klar kommunizieren. Die Übernahme wird voraussichtlich am schnellsten dort zunehmen, wo Kunden mit Versicherungen, digitalen Zahlungen und organisierten Veterinärketten vertraut sind.
Geografische Analyse
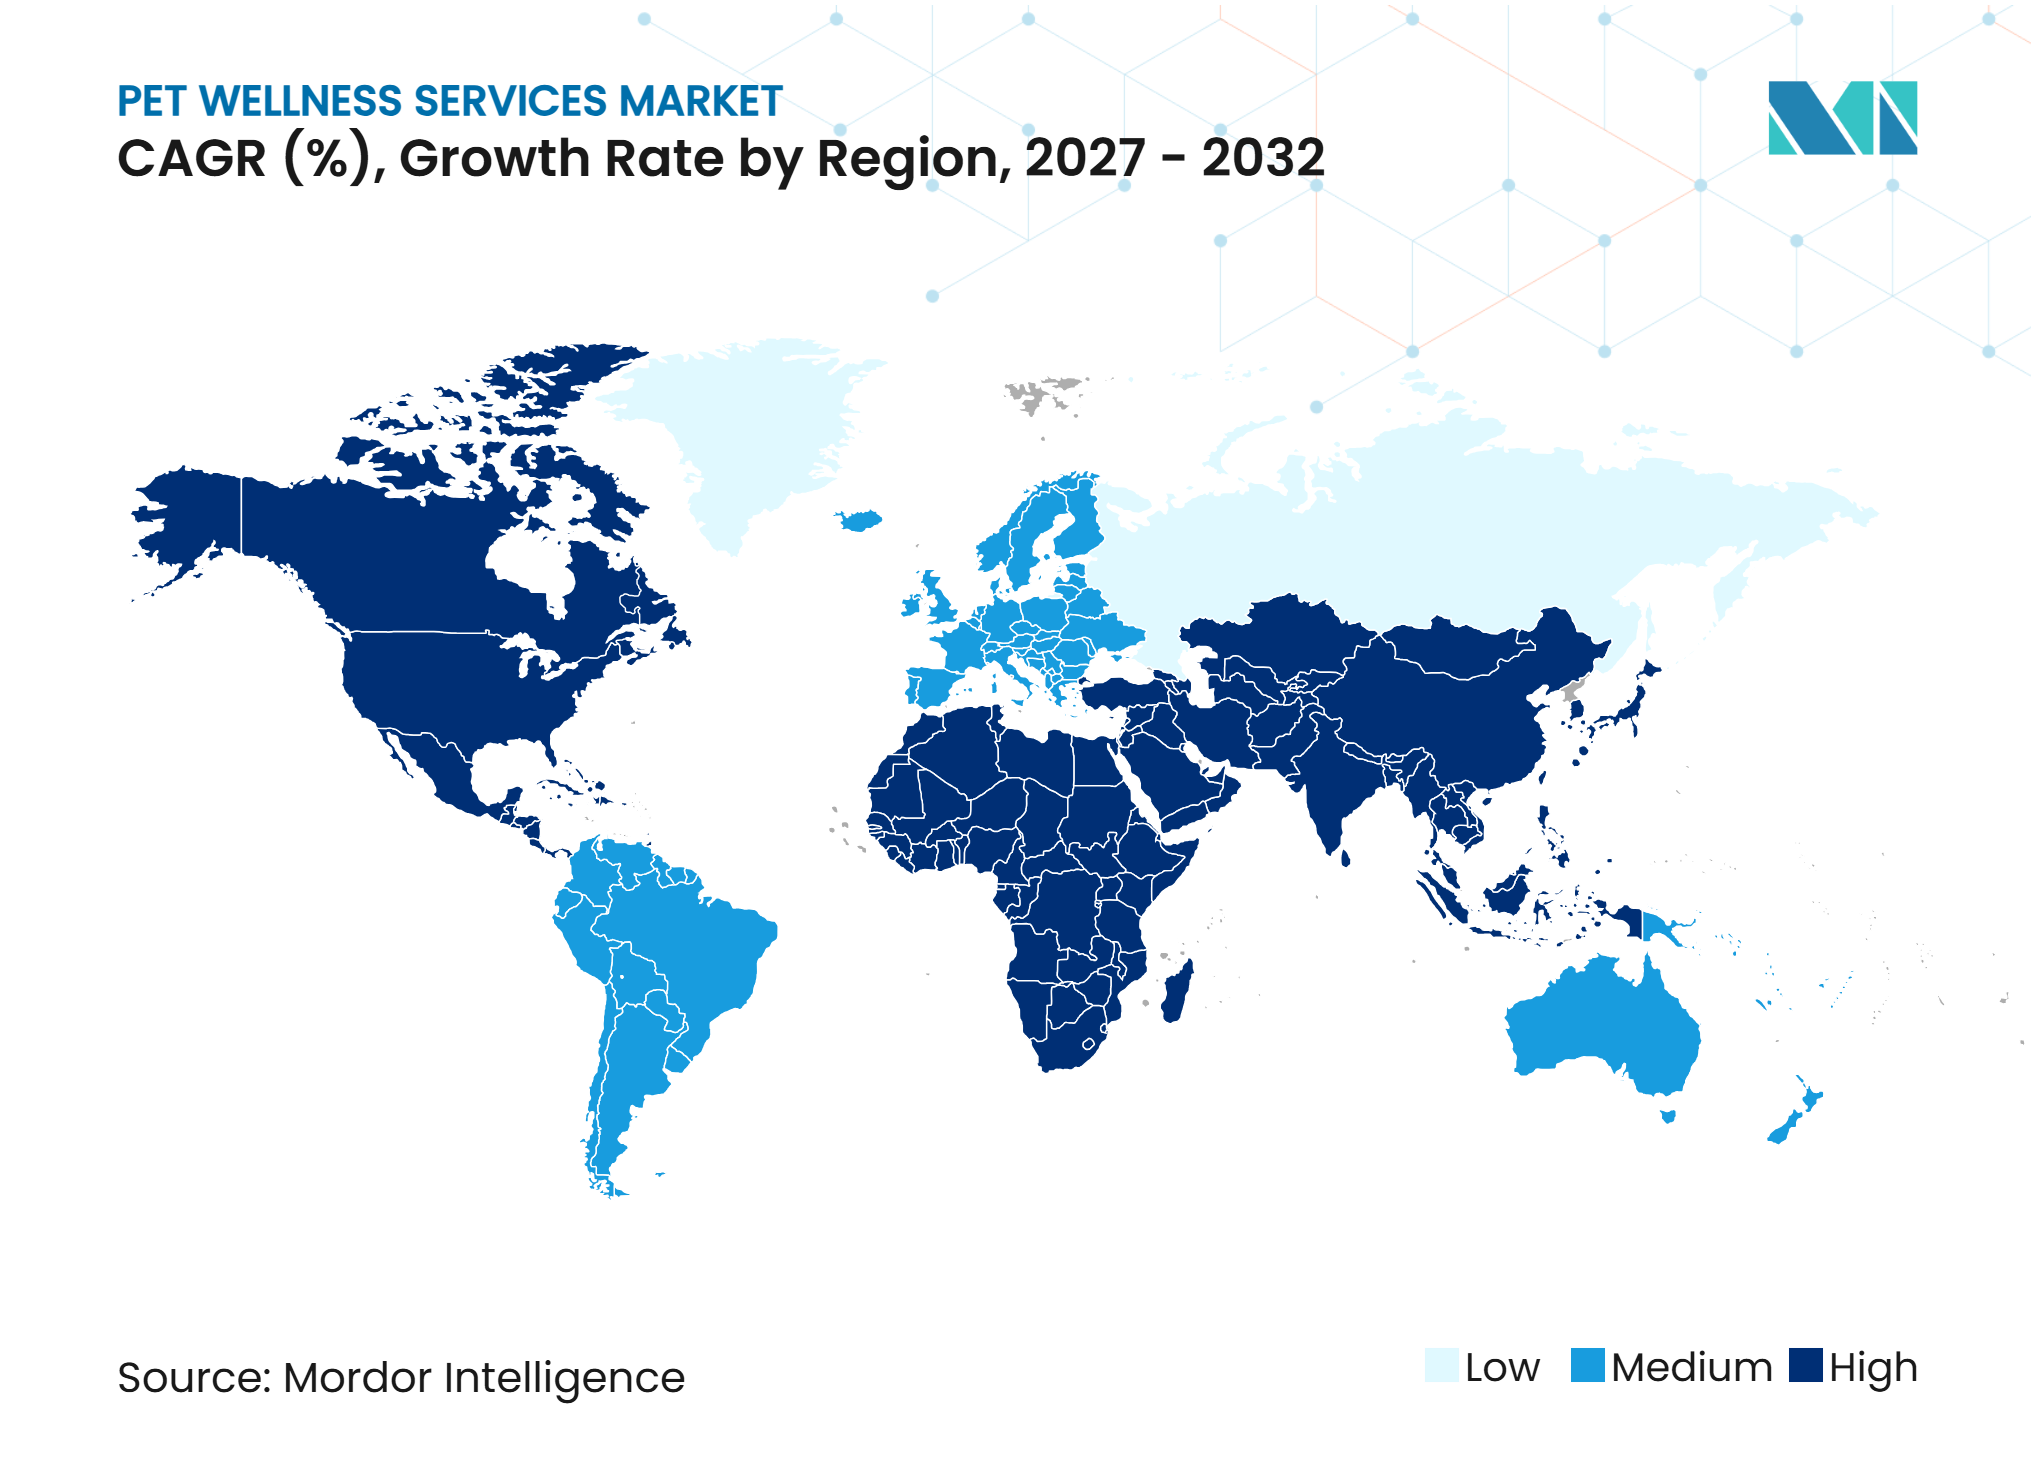
Nordamerika entfiel 2026 auf 39,70 % des globalen Umsatzes, entsprechend 22,68 Milliarden USD. Die Region profitierte von einem dichten Tierklinknetzwerk, etablierter Heimtierversicherungsaktivität und breitem Bewusstsein der Halter für Präventivversorgung. Die Ausgaben der US-amerikanischen Heimtierbranche erreichten 2024 151 Milliarden USD. Unternehmensnetzwerke, unabhängige Praxen und einzelhandelsgebundene Formate unterstützten eine vielfältige Dienstleistungsbasis. Telemedizin- und Abonnementmodelle reduzierten Reibungsverluste bei der Nachsorge. Das US-amerikanische Landwirtschaftsministerium (USDA) bezeichnete jedoch 2025 243 ländliche Veterinärmangelgebiete, was auf ungleichmäßigen Zugang außerhalb der großen Bevölkerungszentren hinweist. Staatliche Veterinärpraxisanforderungen beeinflussten den Einsatz digitaler Leistungen.
Asien-Pazifik soll bis 2032 mit einem CAGR von 7,76 % wachsen. Städtische Heimtierhaltung, Übernahme digitaler Leistungen und Ersthalter unterstützen die Nachfrage nach zugänglichen Wellnessleistungen. Die Region umfasst reife Märkte und Entwicklungsmärkte mit expandierenden Veterinärnetzwerken. Anbieter bieten klinikbasierte, mobile und app-gestützte Konsultationen an. Das Wachstum wird von klinischer Kapazität, Versicherungsentwicklung und Veterinärpraxisvorschriften abhängen.
Südamerika wird durch städtische Heimtierhaltung und die Nachfrage nach Präventiv-, Pflege- und Ernährungsleistungen unterstützt. Europa erfordert die Einhaltung länderspezifischer Veterinär-, Verbraucherschutz- und Datenvorschriften. Zoetis schloss im November 2025 die Übernahme der Veterinary Pathology Group ab, um die Diagnostik im Vereinigten Königreich und Irland zu stärken. Im Nahen Osten und Afrika kann die Arbeitskräftekapazität die Verfügbarkeit von Präventivleistungen einschränken. Das Wachstum wird von organisierten Kliniken, geschultem Personal und Zahlungsmodellen abhängen.
Netzwerk- und Expansionsintelligenz für Dienstleistungsanbieter
Veterinärdienstleistungsnetzwerke expandieren durch Übernahmen, Konsolidierung mehrerer Standorte und Partnerschaften mit etablierten Einzelhändlern. In den Vereinigten Staaten startete Mission Pet Health im Juli 2025 mit mehr als 850 Krankenhäusern in 41 Bundesstaaten. CVS Group erweiterte auch seinen australischen Fußabdruck durch Übernahmen von 43 auf 51 Praxisstandorte. Diese Entwicklungen zeigen, wie Konsolidierung die geografische Abdeckung erweitern und eine gemeinsame Betriebsinfrastruktur unterstützen kann. Anbieter müssen jedoch klinische Autonomie und lokale Beziehungen bei der Integration unabhängiger Praxen bewahren.
Einzelhandelspartnerschaften und technologiegetriebene Übernahmen erweitern Anbieternetzwerke durch alternative Liefermodelle. Im Mai 2026 übernahm Tractor Supply VIP Petcare, dessen Netzwerk jährlich mehr als 1 Million Heimtiere über rund 2.700 Einzelhandelsstandorte in 39 Bundesstaaten versorgte. Das Unternehmen führte auch jährlich mehr als 60.000 kommunale Veterinärkliniken durch und demonstrierte damit die Reichweite mobiler, einzelhandelsbasierter Leistungen. Separat sollte Chewys geplante Übernahme von Modern Animal seinen Tierklinik-Fußabdruck von 18 auf 47 Standorte erhöhen. Zusammen verdeutlichen diese Modelle Expansionsmöglichkeiten durch physische Kliniken, mobile Leistungen und integrierte digitale Plattformen.
Wettbewerbslandschaft
Marktkonzentration
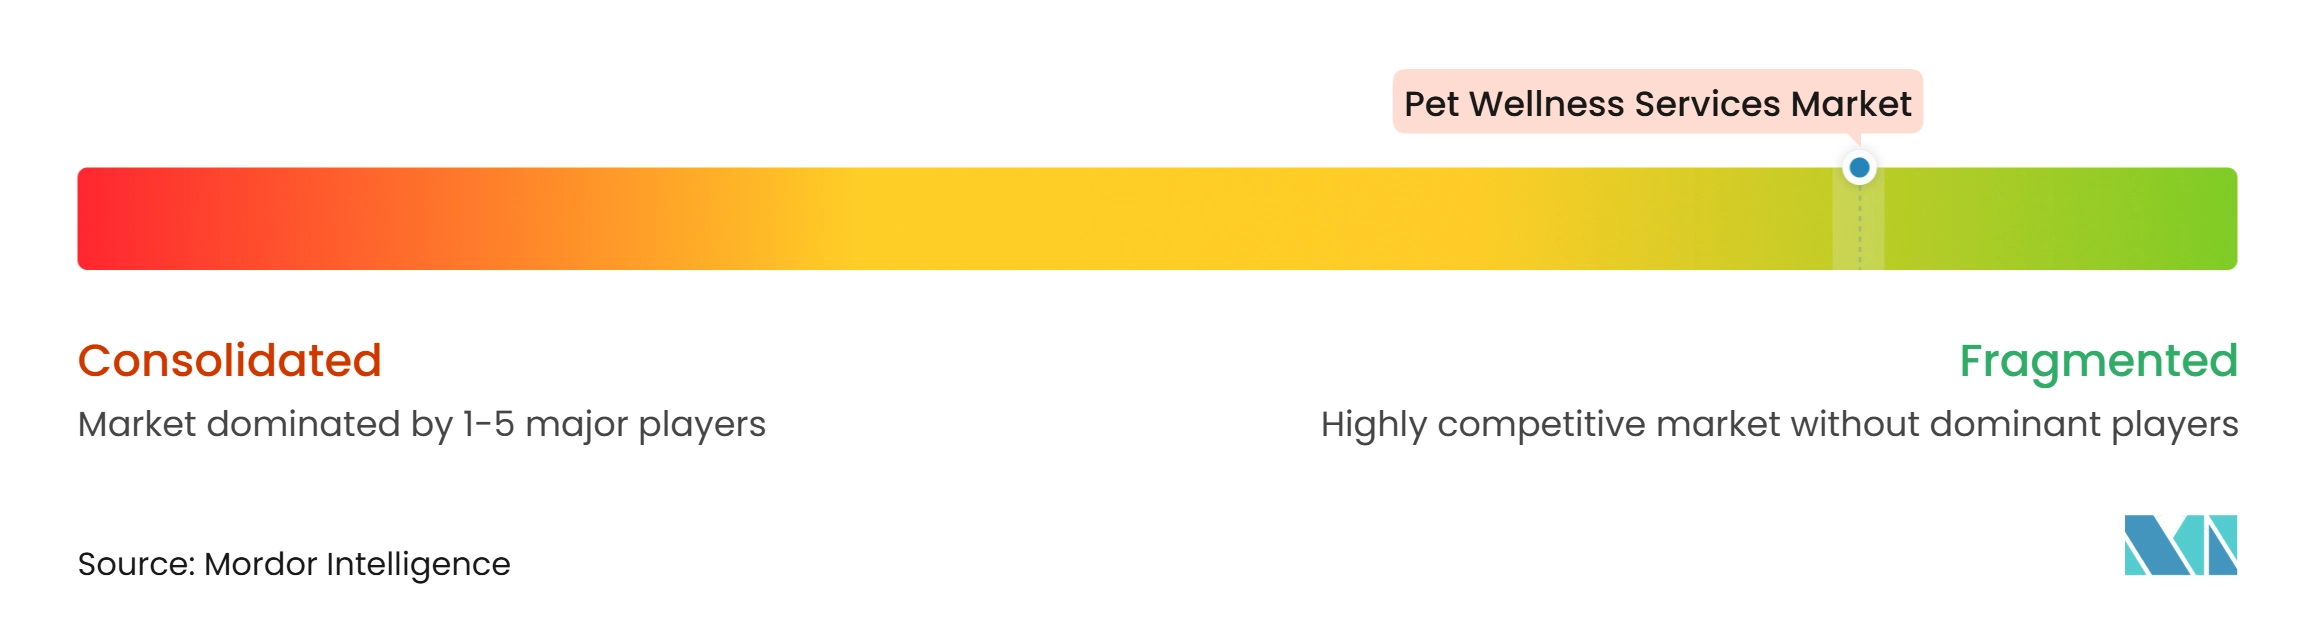
Der globale Markt für Heimtier-Wellnessdienstleistungen bleibt fragmentiert, da die Leistungserbringung lokal, beziehungsgetrieben und von klinischer Kapazität abhängig ist. Die fünf größten Unternehmen machen weniger als 30 % des globalen Umsatzes aus. Mars Veterinary Health ist über VCA Animal Hospitals (VCA), Banfield, BluePearl und AniCura vertreten. Große Betreiber profitieren von gemeinsamer Beschaffung, Praxissystemen und Investitionen in klinische Technologie. Unabhängige und regionale Kliniken bleiben jedoch wettbewerbsfähig, da Tierhalter Nähe und vertraute Anbieter schätzen. Der Wettbewerb nimmt bei digitaler Triage, Fernunterstützung, Mitgliedschaftsplänen und spezialisierten Wellnessleistungen zu.
Die Konsolidierung gestaltet Anbieternetzwerke weiterhin um. Mission Pet Health startete im Juli 2025 nach der Zusammenführung von Southern Veterinary Partners und Mission Veterinary Partners und schuf ein Netzwerk von mehr als 850 Krankenhäusern in 41 Bundesstaaten der Vereinigten Staaten. Chewy stimmte im Oktober 2025 der Übernahme von SmartEquine zu und erweiterte damit seine Präsenz in der Pferdegesundheit und -ernährung. CVS Group erweiterte auch sein australisches Kliniknetzwerk durch Übernahmen, die in seinen Ergebnissen für 2025 berichtet wurden.
Technologie ist ein wichtiges Differenzierungsmerkmal, wenn sie administrative Arbeitslasten reduziert und das Kundenengagement unterstützt. IDEXX kündigte 2026 die Übernahme von CoVet an, um KI-native Umgebungserfassung und klinische Workflow-Fähigkeiten zu seinem Software-Ökosystem hinzuzufügen. Airvets Finanzierung im Jahr 2025 unterstützte die unternehmensweite Expansion der Heimtier-Telemedizin. Dienstleistungslücken bestehen weiterhin beim ländlichen Zugang, der Zahnwellness und der Versorgung von Vögeln und anderen Begleittierarten.
Marktführer für Heimtier-Wellnessdienstleistungen
-
Mars, Incorporated
-
IVC Evidensia
-
National Veterinary Associates (NVA)
-
CVS Group plc
-
Pets at Home Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Heimtier-Wellnessdienstleistungen Unternehmen in diesem Bericht
- Mars, Incorporated
- National Veterinary Associates (NVA)
- IVC Evidensia
- Greencross Limited
- CVS Group plc
- Pets at Home Group plc
- Petco Health and Wellness Company, Inc.
- PetSmart LLC
- Chewy, Inc.
- Zoetis Inc.
- IDEXX Laboratories, Inc.
- Trupanion, Inc.
- Vetster Inc.
- Airvet
- FirstVet
- PetVet Care Centers
- VetPartners
- VetCare Canada
- Animal Emergency Australia
- Altano Group
Neueste Industrielle Entwicklungen in Markt für Heimtier-Wellnessdienstleistungen
- September 2026: IDEXX gab am 16. September 2026 die Übernahme bekannt und erwarb CoVet für rund 250 Millionen USD. Die Transaktion integriert KI-gestützte klinische Dokumentations- und Workflow-Tools in sein Veterinärsoftware-Ökosystem.
- August 2026: IDEXX brachte Catalyst proBNP auf den Markt, einen dualen, artübergreifenden Point-of-Care-Kardialbiomarkertest für Katzen und Hunde. Der Test erweitert die klinische Herzbeurteilung und liefert quantitative Ergebnisse innerhalb von Minuten, was ein früheres Screening und klinische Entscheidungsfindung unterstützt.
- Oktober 2025: Chewy stimmte der Übernahme von SmartEquine, ehemals SmartPak Equine, zu und erweiterte damit sein Portfolio um abonnementbasierte Pferdeergänzungsmittel, personalisierte Ernährung und Spezialprodukte. Die Übernahme im Wert von 175 Millionen USD wurde im Februar 2026 abgeschlossen.
- September 2025: CVS Group erwarb einen 75%igen Anteil an sechs Sydney Animal Hospital-Praxen im Rahmen von zwei australischen Übernahmen mit acht Standorten für 23,6 Millionen GBP (15,82 Millionen USD) und erweiterte damit seinen australischen Fußabdruck auf 51 Praxisstandorte in 31 Praxen.
Umfang des globalen Berichts über den Markt für Heimtier-Wellnessdienstleistungen
Der globale Bericht über den Markt für Heimtier-Wellnessdienstleistungen analysiert Heimtier-Wellnessdienstleistungen in den Bereichen präventive und routinemäßige Veterinärversorgung, Pflege und Hygiene, Fitness, Training und Verhalten, Zahnpflege sowie Ernährung und Gewichtsmanagement. Der Markt ist nach Dienstleistungsart, Tierart, Versorgungsumfeld, Geschäftsmodell und Geografie segmentiert. Die Studie untersucht Treiber wie die Vermenschlichung von Heimtieren, die Übernahme von Präventivversorgung, die Ausweitung digitaler und mobiler Leistungen, versicherungsgebundene Wellnesspläne, vernetzte Gesundheitsüberwachung und Ferntriage, neben Hemmnissen wie Erschwinglichkeitshürden, Arbeitskräftemangel im Veterinärbereich, fragmentierten Telemedizinvorschriften und Interoperabilitätsproblemen bei Heimtiergesundheitsdaten. Sie bewertet Anbieternetzwerke, Leistungsverfügbarkeit, geografische Expansion, Leistungspreisgestaltung, Kundengewinnungstrends, Verbraucherpräferenzen, Leistungsübernahme und Ausgabenmuster. Der Bericht liefert Marktgrößen- und Wachstumsprognosen, regionale Analysen für Nordamerika, Südamerika, Europa, Asien-Pazifik sowie den Nahen Osten und Afrika, Bewertungen der Wettbewerbslandschaft, Marktkonzentration, Marktanteile, strategische Entwicklungen und Unternehmensprofile. Er untersucht auch Möglichkeiten im Bereich erschwinglicher hybrider Wellnesszugang für unterversorgte Tierhalter und portable, identitätsgebundene Präventivversorgungsökosysteme. Marktschätzungen und Prognosen werden in Wert für alle abgedeckten Segmente für 2022–2032 dargestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Heimtier-Wellnessdienstleistungen?
Der globale Markt für Heimtier-Wellnessdienstleistungen soll von 2027 bis 2032 mit einem CAGR von 5,98 % wachsen und bis 2032 81,17 Milliarden USD erreichen.
Welche Heimtier-Wellnessdienstleistung ist die größte?
Präventive & Routinemäßige Veterinärversorgung führt mit einem Anteil von 34,40 % im Jahr 2026, unterstützt durch Routineuntersuchungen, Impfungen, Tests und Parasitenprävention.
Welche Heimtier-Wellnessdienstleistung wächst am schnellsten?
Ernährung & Gewichtsmanagement soll bis 2032 das schnellste Wachstum nach Dienstleistungsart mit einem CAGR von 7,54 % verzeichnen.
Warum gewinnen Abonnement-Wellnesspläne an Bedeutung?
Sie machen Kosten planbarer und unterstützen regelmäßige Präventivversorgung. Trupanion meldete 2025 ein Abonnementumsatzwachstum von 16 %.
Welche Region hat die höchsten Wachstumsaussichten für Heimtier-Wellnessdienstleistungen?
Asien-Pazifik soll bis 2032 mit einem CAGR von 7,87 % wachsen, unterstützt durch städtische Heimtierhaltung und zunehmenden digitalen Zugang.
Was schränkt den Zugang zu Heimtier-Wellnessdienstleistungen ein?
Hohe Eigenkosten, begrenzte Veterinärkapazität, lokale Telemedizinvorschriften und fragmentierte Gesundheitsdatensysteme können den Zugang und die Leistungsübernahme einschränken.