
石油・ガス分析市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
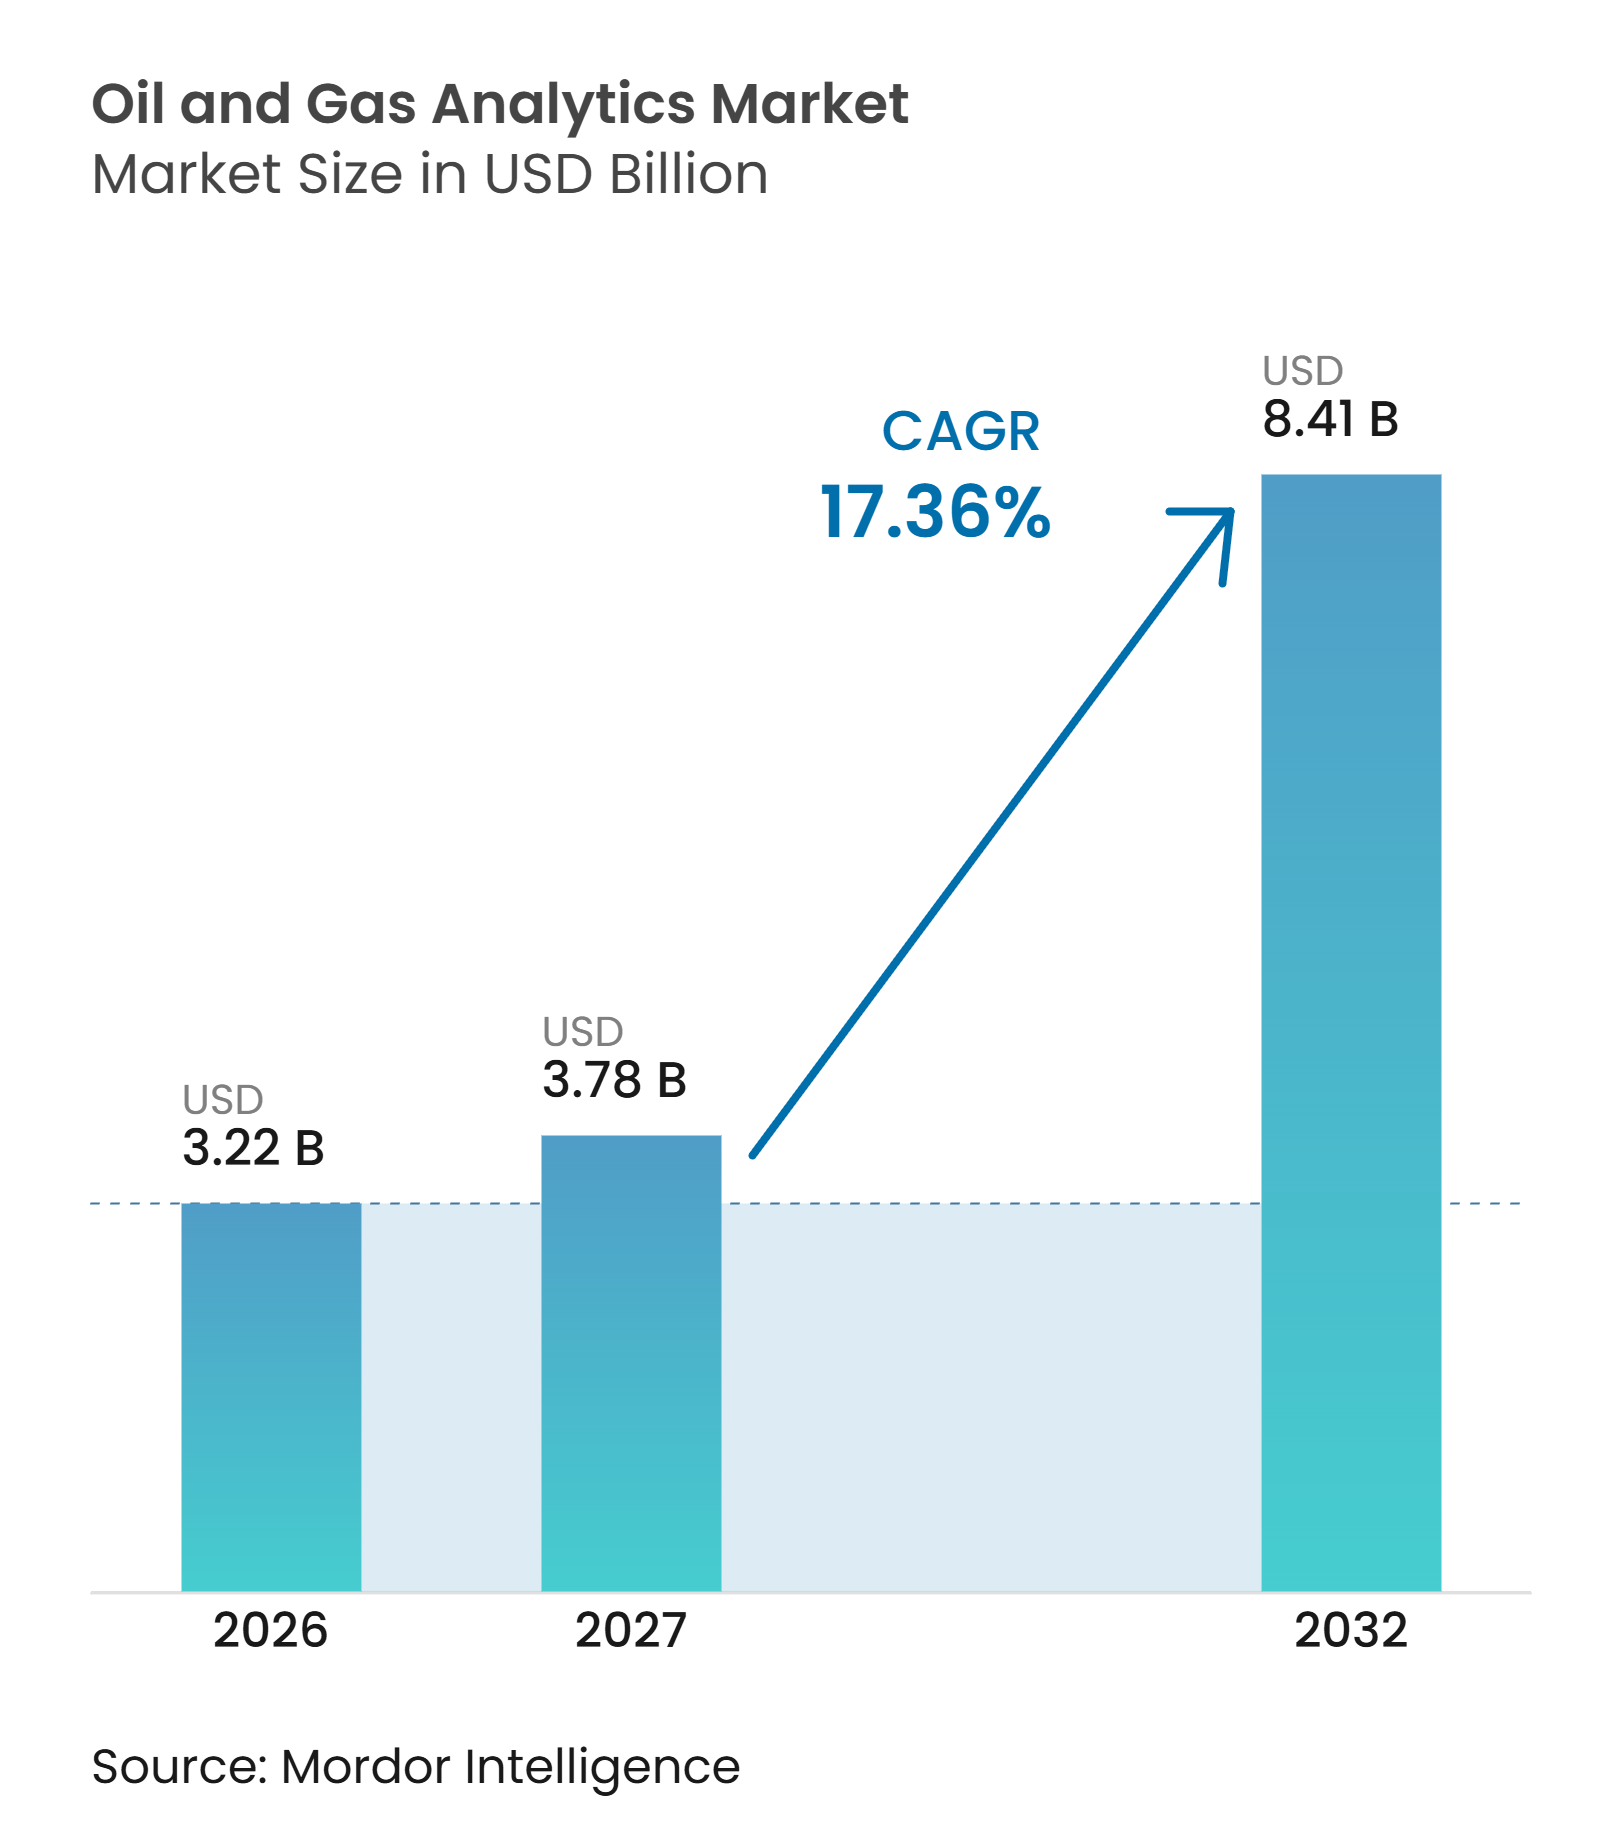
| 市場規模 (2027) | 3.78 十億米ドル |
| 市場規模 (2032) | 8.41 十億米ドル |
| 成長率 (2027 - 2032) | 17.36 % |
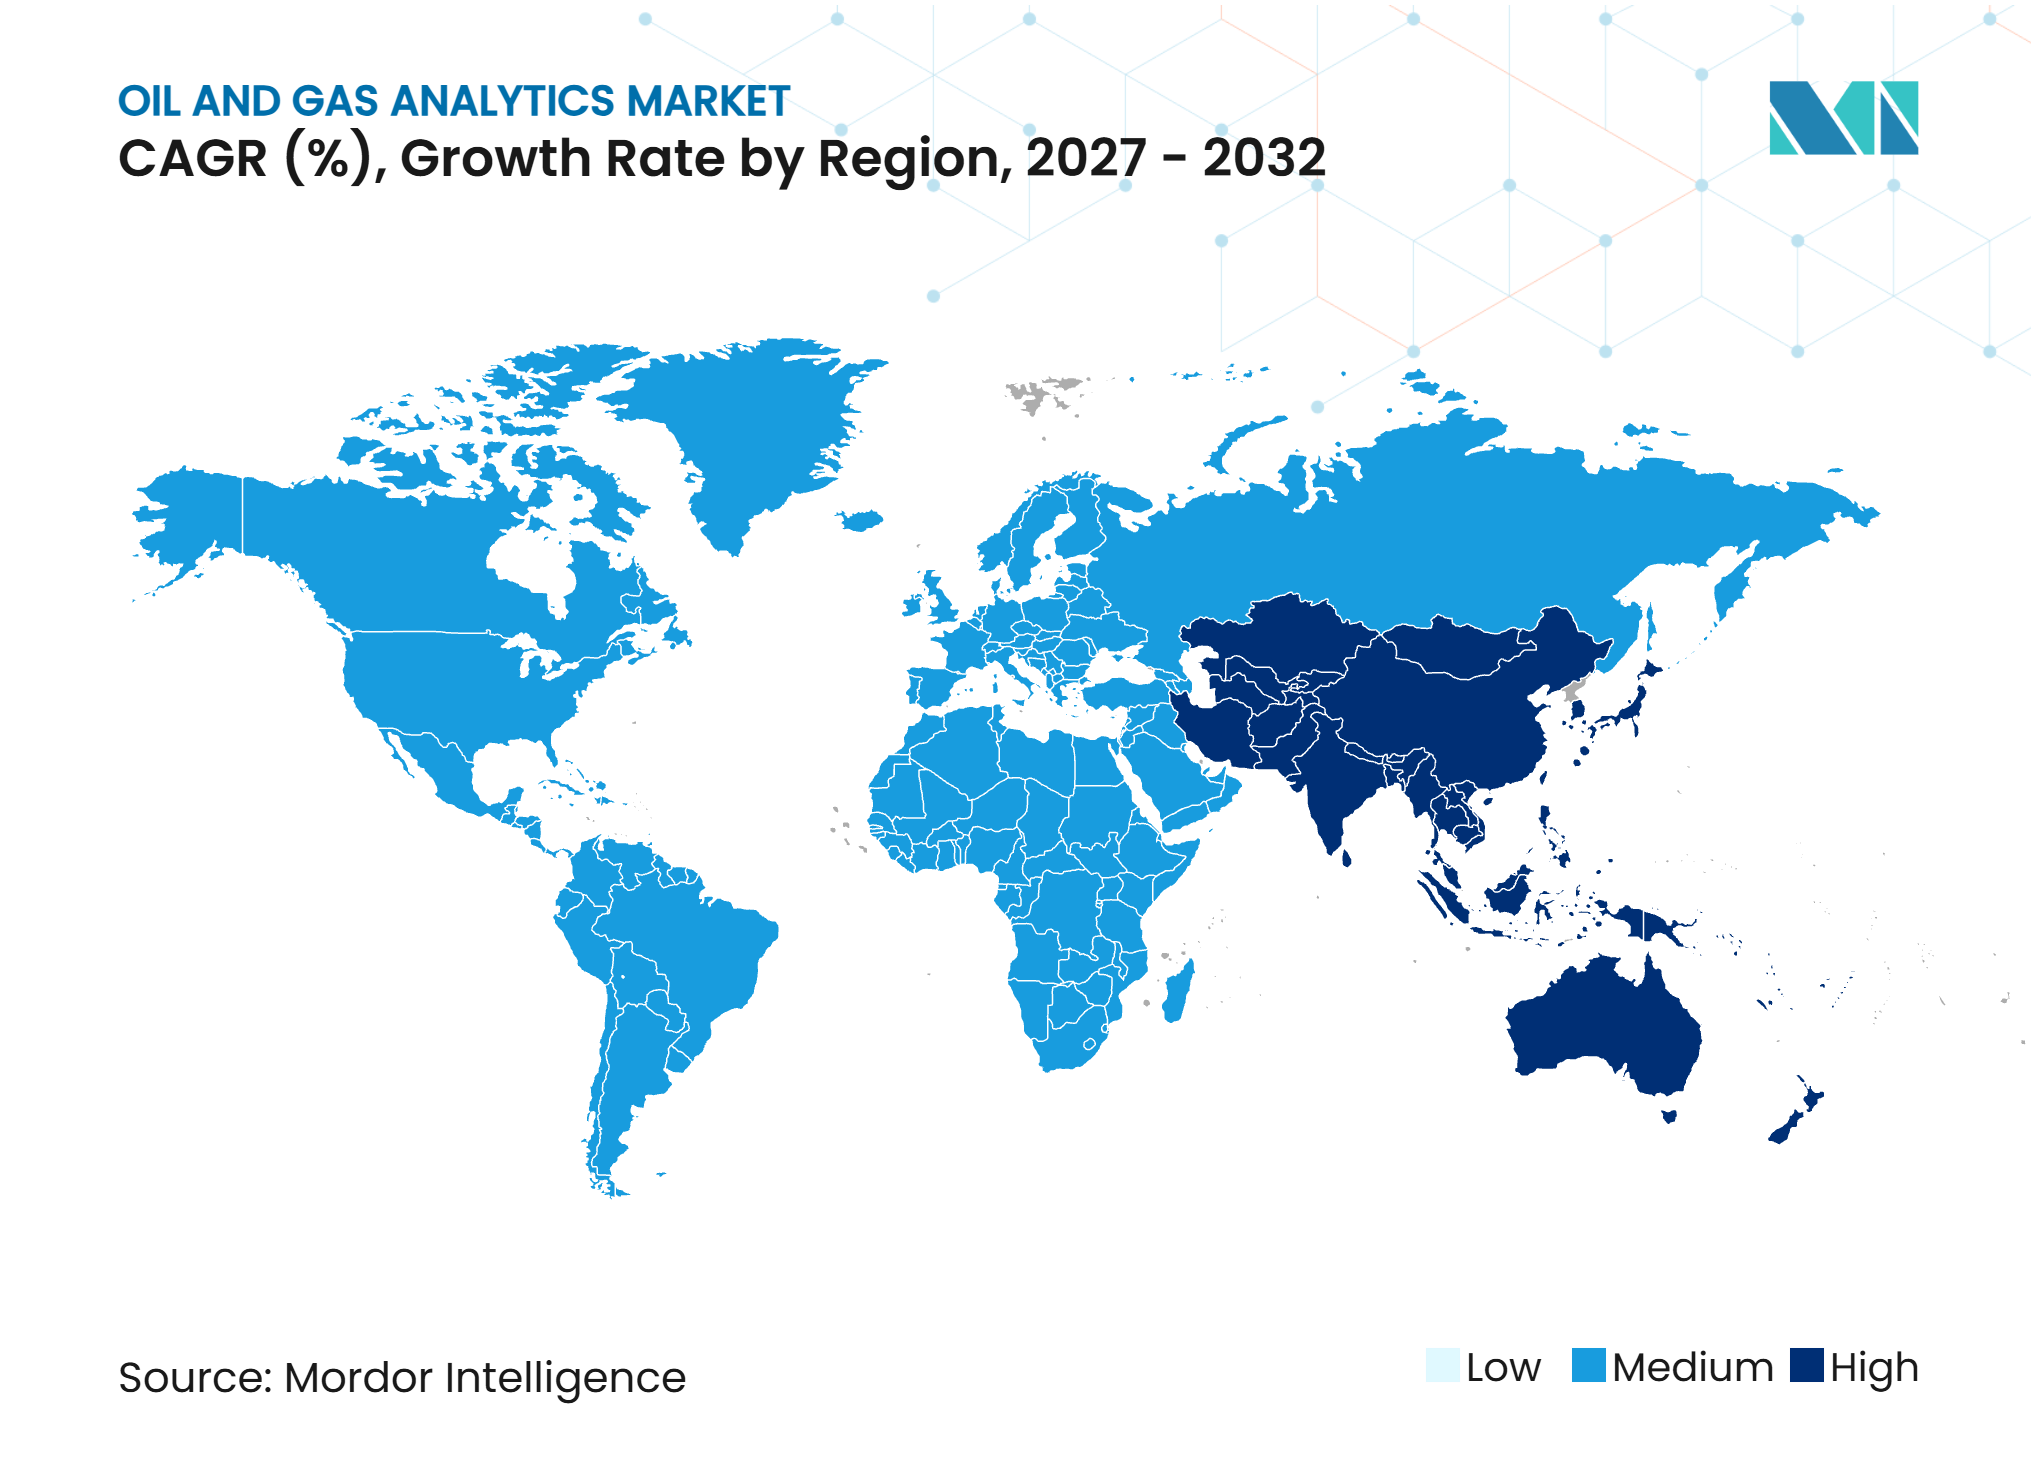
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる石油・ガス分析市場分析
石油・ガス分析市場の規模は2026年に3.22 ビリオン 米ドルと評価され、2027年の3.78 ビリオン 米ドルから2032年には8.41 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは17.36%です。市場は報告機能を超え、坑井パフォーマンス、排出量測定、資産信頼性に関する日常的な意思決定へと拡大しています。オペレーターは、エンジニアリング記録、生産データ、フィールド機器信号を接続するプラットフォームへの支出を増やしています。最も強い機会は、エネルギードメインの知識とオープンデータアーキテクチャ、実践的なデプロイメントサポートを組み合わせたプロバイダーに有利に働きます。成長はまた、フィールドネットワークを新たなサイバーリスクにさらすことなく、既存の運用システムを統合するオペレーターの能力にも依存しています。その結果、調達はアナリティクス機能だけでなく、相互運用性、セキュアなデプロイメント、測定可能な運用成果によってますます形成されています。
主要レポートのポイント
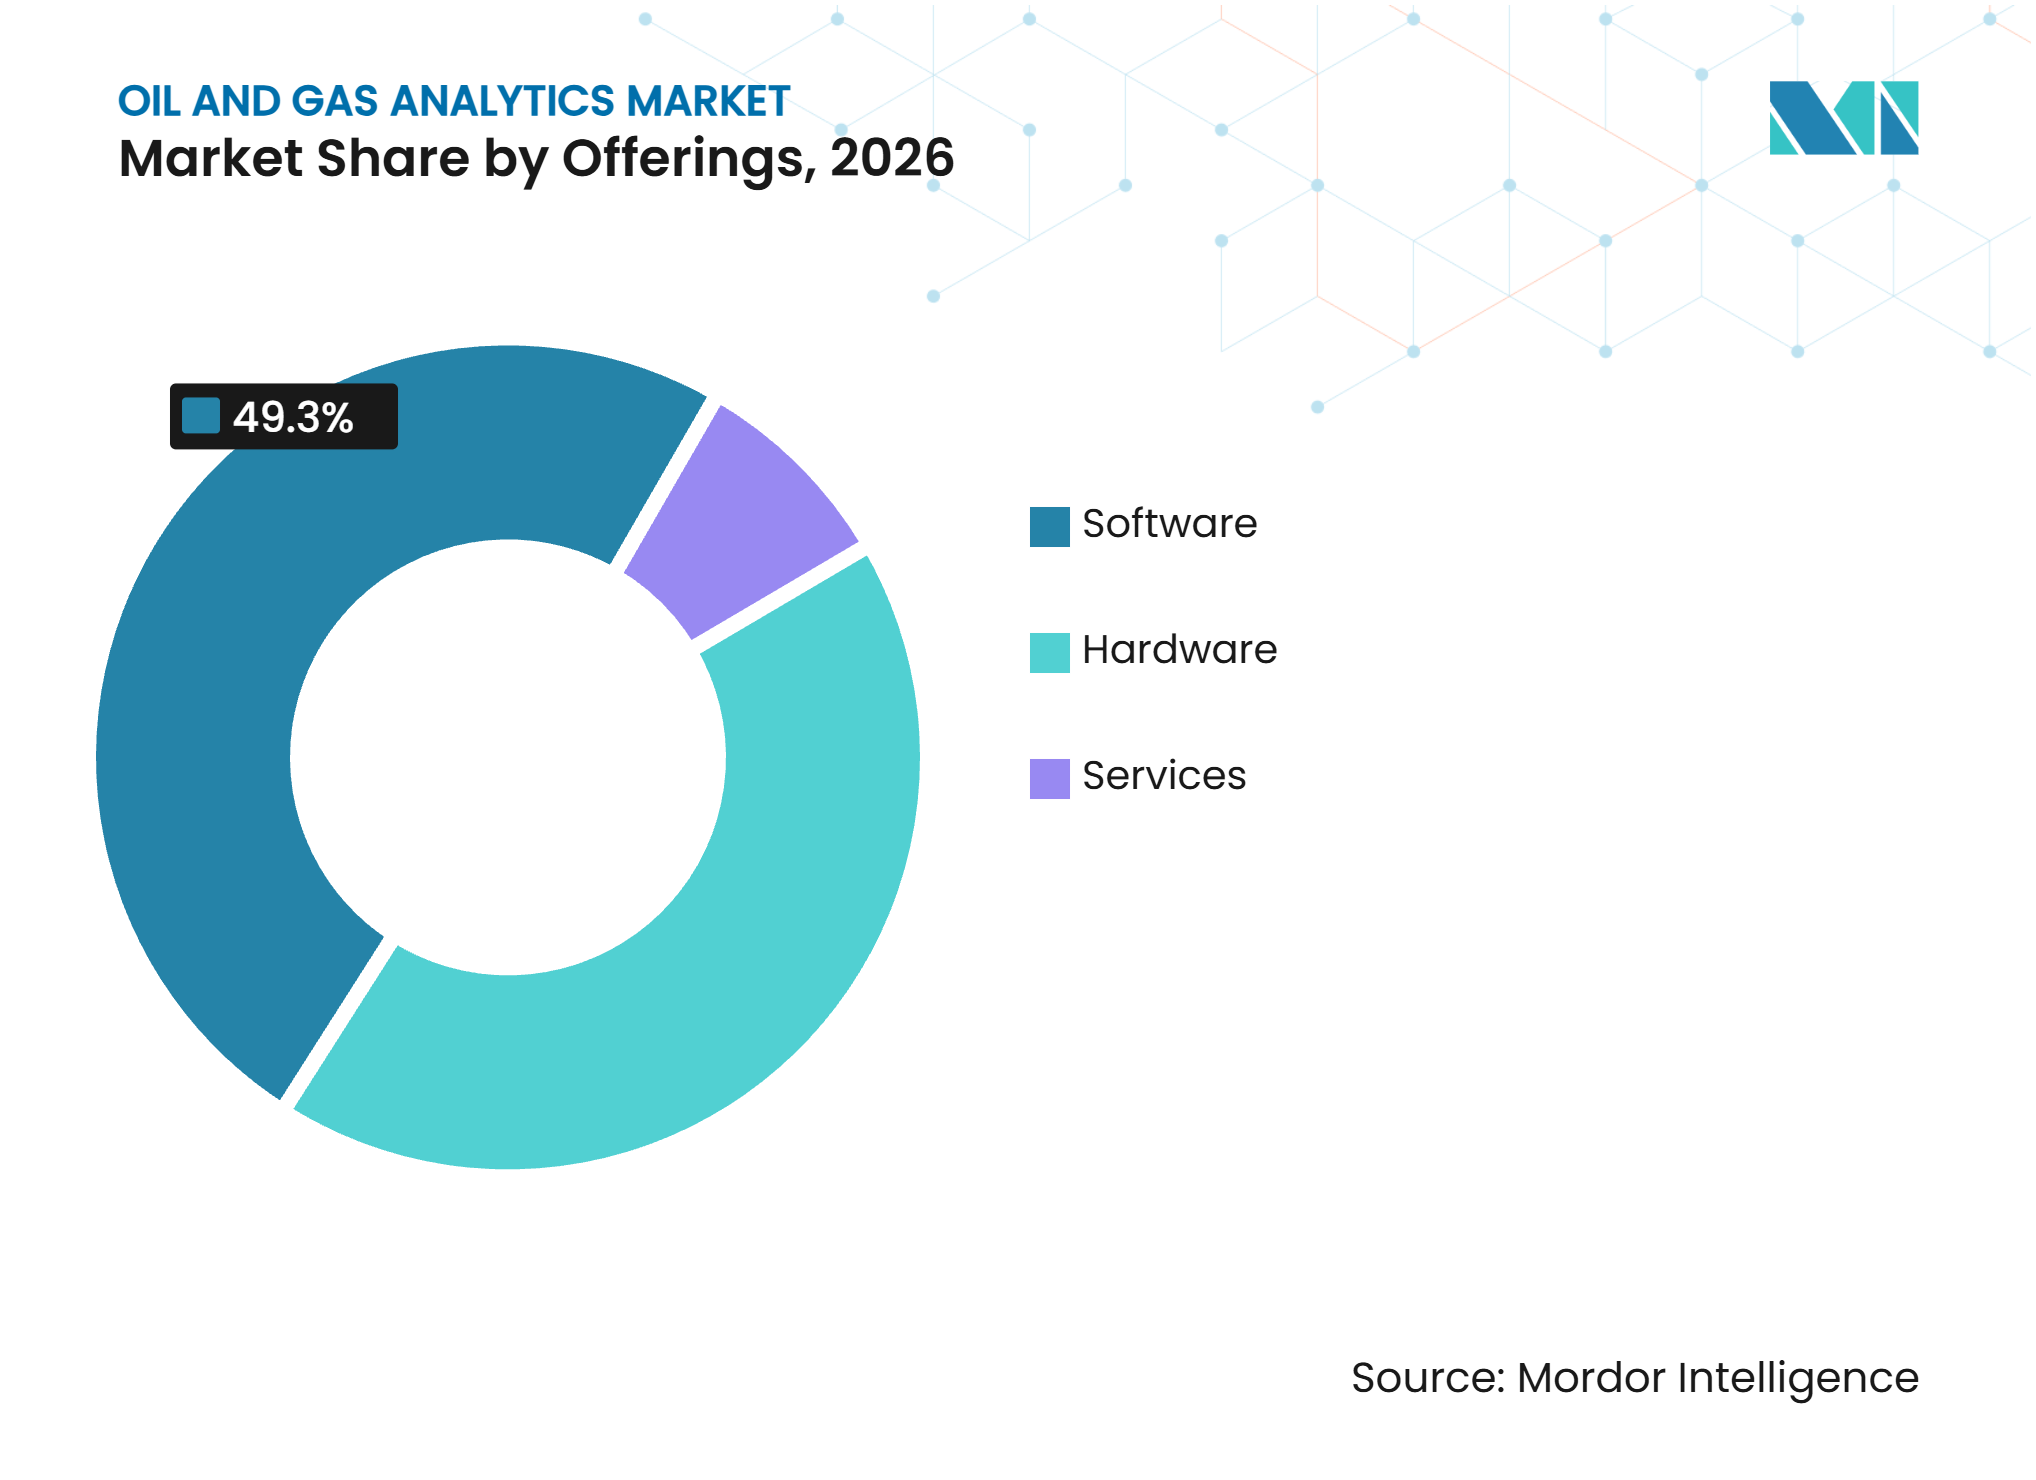
- オファリング別では、ソフトウェアが2026年の収益の49.3%を占め、サービスは2032年までのCAGRが17.9%と最も高い予測成長率を記録すると見込まれています。
- デプロイメント別では、クラウドベースシステムが2026年の収益の58.4%を占め、2032年までのCAGRが19.3%と最も高い予測成長率を記録すると見込まれています。
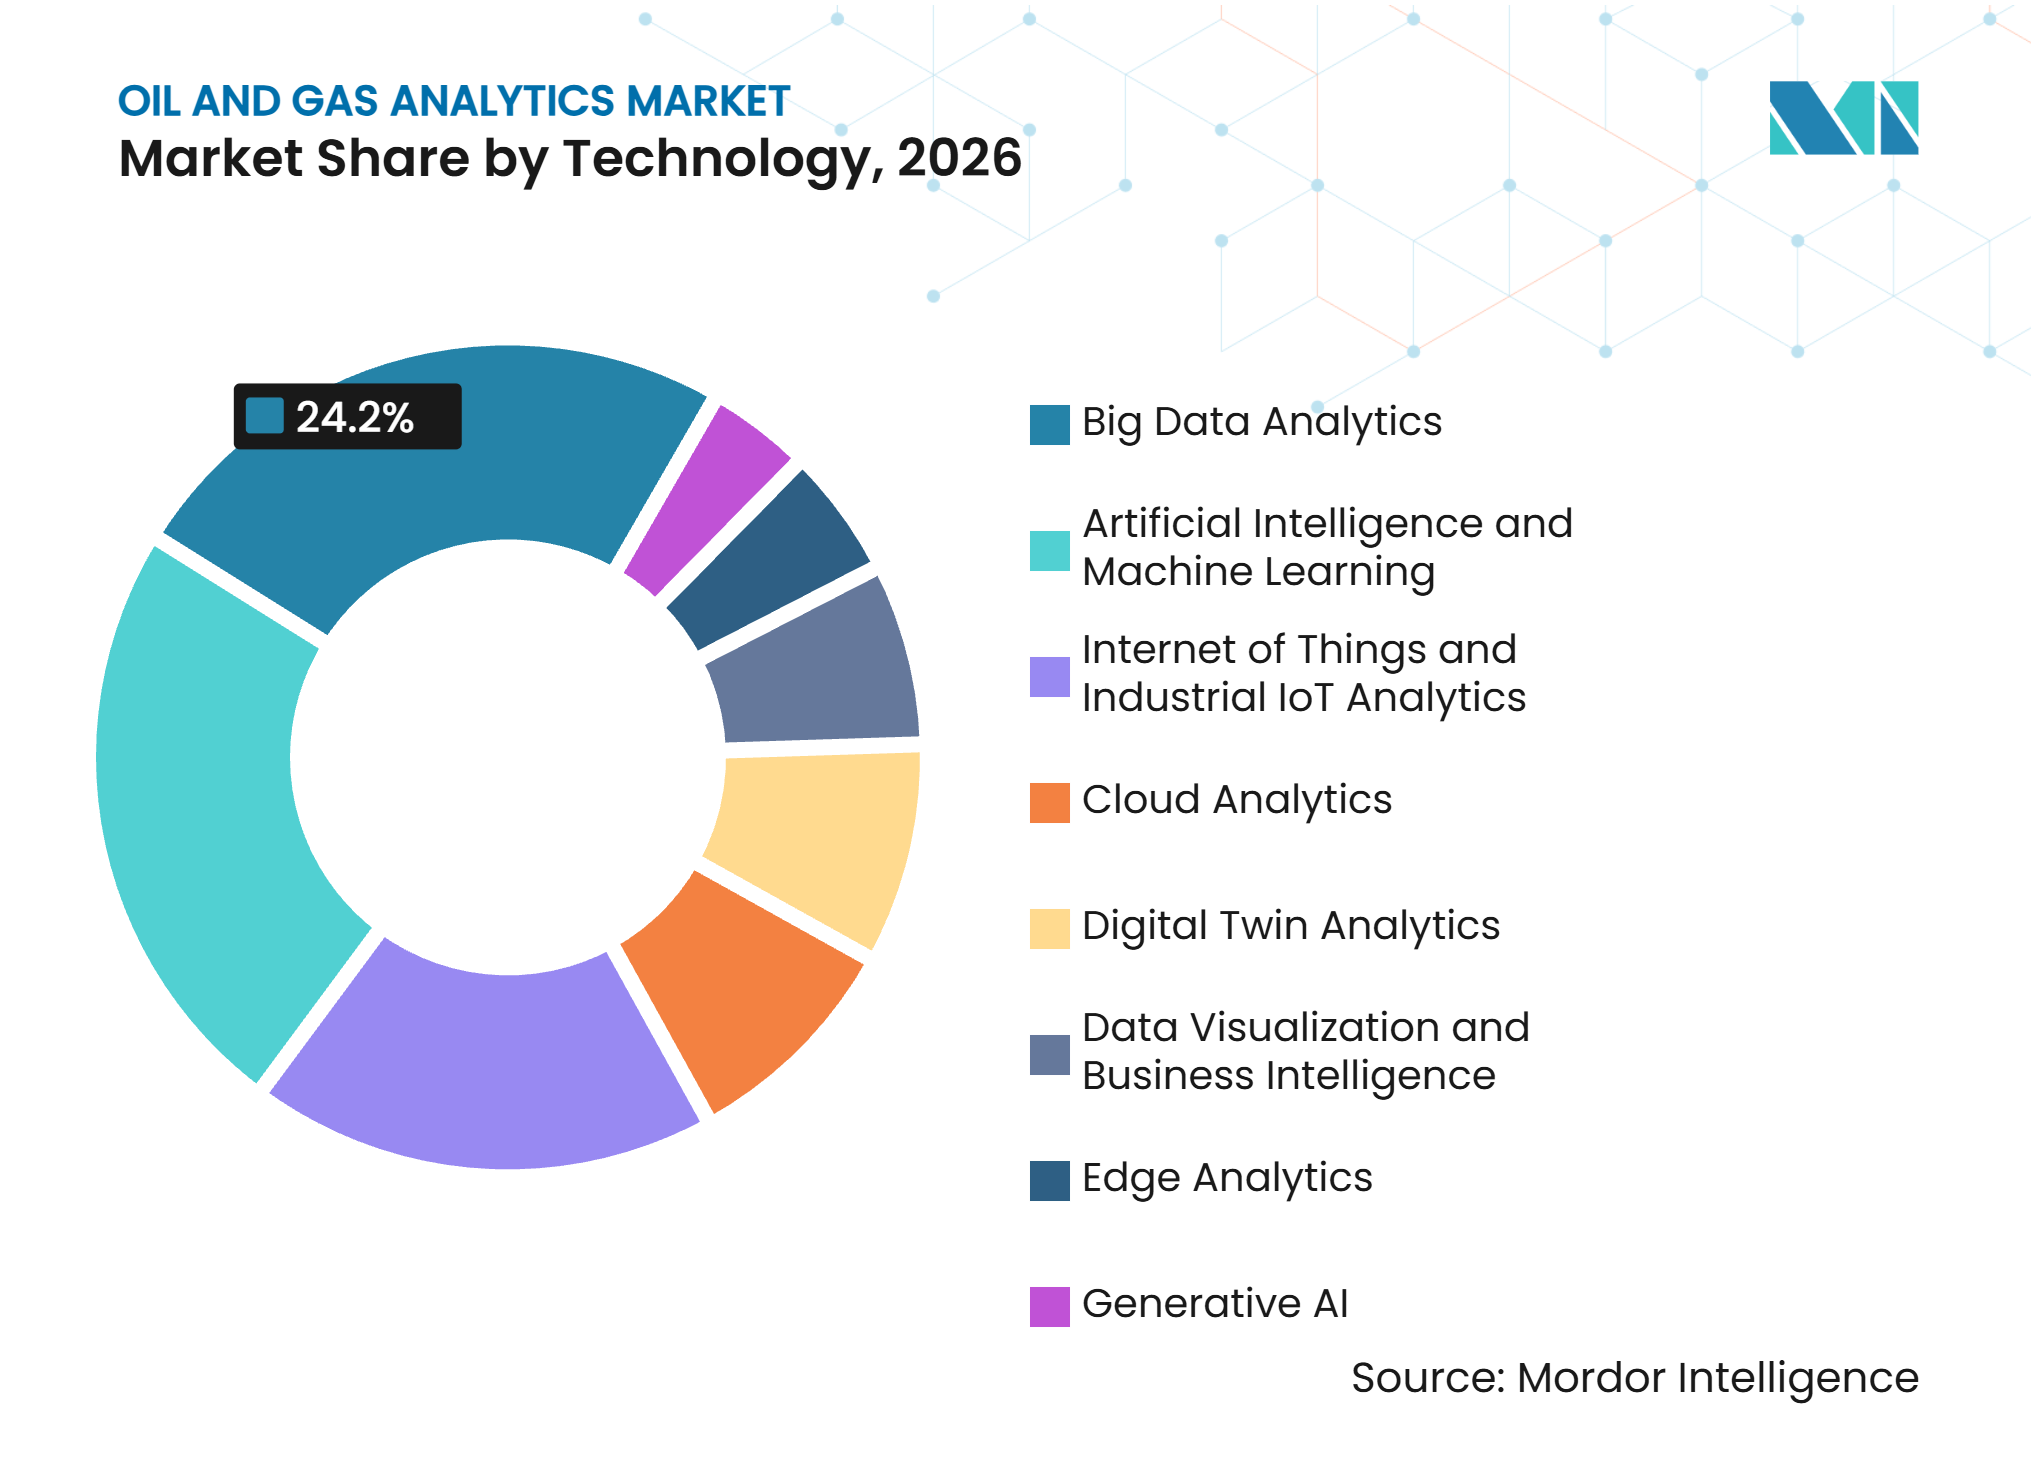
- テクノロジー別では、ビッグデータ分析が2026年の収益の24.2%を占め、生成AIは2032年までのCAGRが21.4%と最も高い予測成長率を記録すると見込まれています。
- アプリケーション別では、上流業務が2026年の収益の47.1%を占め、下流分析は2032年までのCAGRが17.6%と最も高い予測成長率を記録すると見込まれています。
- 地域別では、北米が2026年の収益の37.9%を占め、アジア太平洋は2032年までのCAGRが19.5%と最も高い予測成長率を記録すると見込まれています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIを活用した業務最適化 | +5.2% | グローバル、北米および中東に集中 | 短期(2年以内) |
| クラウドおよびエッジ分析の採用 | +4.1% | グローバル、北米が主導しアジア太平洋で急速な普及 | 短期(2年以内) |
| 老朽化・遠隔資産の予知保全 | +3.5% | 北米、欧州、中東・アフリカ | 中期(2~4年) |
| 排出量測定とメタン管理分析 | +2.3% | 北米および欧州連合、中東・アフリカおよびアジア太平洋への波及あり | 中期(2~4年) |
| 成熟・非在来型油田における上流回収最適化 | +2.0% | 北米、アジア太平洋、南米 | 長期(4年以上) |
| バリューチェーン横断的な意思決定のためのデータ相互運用性 | +1.8% | グローバル、アジア太平洋および北米に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AIを活用した業務最適化
AIは掘削最適化と生産管理においてますます重要になっており、フィールドチームが現在の運用データを使用して迅速に意思決定を調整できるようにしています。これらのシステムはリアルタイムで掘削パラメータと生産量を変更でき、石油・ガス分析市場を支援しています。Saudi Aramcoは2025年のテクノロジー実現価値として53億米ドルを報告しており、そのうち26億米ドルは上流、中流、精製活動における約500のユースケースにわたるAIに帰属しています。[1] これは、分析プログラムがフィールドおよびプラントのワークフローと統合された場合に、幅広い運用モデルを支援できることを示しています。したがって、プロバイダーは生産上の制約、安全管理、保守慣行を理解する実装チームを必要としています。この要件は、定期的なモデル更新と継続的な使用を、孤立したパイロットプロジェクトよりも優先してサポートするプラットフォームに有利に働きます。
クラウドおよびエッジ分析の採用
クラウドデプロイメントは、基本的なデータ移行を超え、地震処理、貯留層シミュレーション、生産分析向けに構築されたシステムへと移行しています。The Open Groupは、OSDUデータプラットフォームが200社以上のエネルギー企業から支持を受けており、地下情報管理への共通アプローチの確立を支していると述べています。この共通フレームワークは、オペレーターが複数のベンダーや運用環境からのデータを使用する際の統合作業を削減できます。同時に、エッジコンピューティングは時間的制約のある意思決定を坑井、施設、オフショア機器の近くに保ちます。Schlumberger LimitedとQualcomm Technologiesは2026年6月に、Schlumberger LimitedのAgora IoTプラットフォームとQualcomm Technologiesの低消費電力コンピューティング能力を使用したエッジAIソリューションを開発する覚書に署名しました。したがって、石油・ガス分析市場は、大規模なワークロード向けのクラウド容量と、リモート接続を待てないアクションのためのローカル処理の両方を必要としています。
老朽化・遠隔資産の予知保全
老朽化したポンプ、コンプレッサー、オフショア機器は、生産・輸送業務全体で繰り返し保守リスクを生み出しています。分析は、機器の故障への事後対応から、状態信号に基づく計画的な介入へと保守をシフトさせることができます。2026年の査読済み研究では、58,000件以上の多変量時系列サンプルを使用した電気式水中ポンプの故障予測のための物理情報モデルが提示されました。安全上重要な機器は、エンジニアリングおよびプロセス安全要件と並行して動作できるモデルを必要とするため、このような手法は関連性があります。石油・ガス分析市場はまた、交換のための同等の設備投資なしに既存資産からより良い可用性を求めるオペレーターからも恩恵を受けています。このニーズは、資産が遠隔地にある場合、労働力へのアクセスが限られている場合、またはダウンタイムが施設の生産量の大部分に影響する場合に最も顕著です。
排出量測定とメタン管理分析
メタン(CH4)測定は、独立した環境報告活動ではなく、運用上の要件になりつつあります。国際エネルギー機関は、測定された世界のCH4排出量が国家インベントリの報告値より80%高く、報告された排出量と観測された排出量の間に大きなギャップがあることを発見しました。[2] このギャップは、漏洩を特定し、可能性の高い発生源を追跡し、企業および規制当局への報告のための一貫した記録を作成するシステムの価値を高めています。[3] 国連環境計画は、データに基づくCH4ソリューションは利用可能であるが、政府と企業によるより迅速な行動が必要であると報告しました。CH4ツールは生産業務に適用されるのと同じデータ統合、可視化、アラート機能を使用するため、石油・ガス分析市場はこのニーズから恩恵を受けることができます。オペレーターが信頼できる測定と対応の実践を実証しなければならない場合、需要は持続的に維持される可能性が高いです。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーOTおよびエンタープラズシステム統合の複雑さ | -2.8% | グローバル、中東・アフリカおよび南米のレガシー資産で最も深刻 | 長期(4年以上) |
| サイバーセキュリティと運用技術の露出 | -2.4% | グローバル、北米および欧州に集中 | 中期(2~4年) |
| 断片化・偏向・非標準化された産業データ | -1.9% | グローバル | 長期(4年以上) |
| ドメイン知識を持つデータサイエンス人材の不足 | -1.5% | グローバル、アジア太平洋および中東・アフリカで最も深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
レガシーOTおよびエンタープライズシステム統合の複雑さ
多くの生産資産は、クラウド接続を想定して設計されていない独立した制御システム、データヒストリアン、機器プロトコルで依然として稼働しています。これらの状況は、ブラウンフィールド環境でのデプロイメントタイムラインに12〜24ヶ月を追加する可能性があります。ExxonMobil Corporationは、統合にコストがかかり、カスタマイズされた複雑なサイロ化されたシステムについて説明しており、制御システムの繰り返し交換サイクルを避けるためにオープンプロセスオートメーション標準を追求しています。石油・ガス分析市場は、オペレーターがデータソースを接続する前にフィールドハードウェアを交換しなければならない場合、採用が遅くなります。古いプロトコルを変換するミドルウェアは、完全な運用技術の交換を必要とせずにこの障壁を低減できます。このアプローチは、パイプラインシステム、成熟した油田、および数十年にわたって設置された機器を持つ施設において特に関連性があります。
サイバーセキュリティと運用技術の露出
運用技術をエンタープライズアプリケーションに接続すると、石油・ガス施設周辺の攻撃対象領域が拡大する可能性があります。米国サイバーセキュリティ・インフラストラクチャセキュリティ庁は、Siemens S7シリーズプログラマブルロジックコントローラへの積極的な脅威に関する2026年の勧告を発行し、産業用制御の保護の必要性を強調しました。サイバーセキュリティレビュー、セグメンテーション設計、アクセス制御は、リアルタイムのフィールドデータを必要とするシステムの展開を遅らせる可能性があります。したがって、石油・ガス分析市場は、ベンダーがそのデプロイメント方法が運用セキュリティ要件を満たすことを実証することに依存しています。オペレーターはまた、プラットフォームが生産を中断したり、アラームや設定データを露出させたりしないという保証を必要としています。セキュリティ能力は、実装後に対処される考慮事項ではなく、選定要件になりつつあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
オファリング別:
ソフトウェアが収益を支え、サービスが継続的な価値を構築ソフトウェアは2026年の石油・ガス分析市場シェアの49.3%を占め、地震解釈、生産最適化、メタン測定の主要レイヤーとしての役割を反映しています。サブスクリプションモデルは、ソフトウェア支出を一時的な設備投資承認ではなく、運用予算に合わせます。プラットフォームは、単一の運用環境内でデータ準備、視覚分析、予測、ワークフローサポートを組み合わせることがますます期待されています。ソフトウェアプロバイダーはまた、自社製品が地球科学者、生産エンジニア、保守チーム、排出量スタッフの日常業務に適合することを実証しなければなりません。この要件により、汎用ダッシュボードよりもドメイン固有の設計がより重要になり、ベンダはアプリケーションを既存の資産データシステムと接続するよう促されます。
ハードウェアは、坑井、パイプライン、オフショア設備のセンサー、エッジゲートウェイ、堅牢なコンピューティングに引き続き必要です。ただし、クラウドアーキテクチャが大規模なオンサイトデータインフラの必要性を低減するにつれて、その役割は主にサポート的なものになっています。サービスは2032年までのCAGRが17.9%と最も高い予測成長率を記録しており、多くのオペレーターがシステム統合、モデル再トレーニング、運用変更の支援を必要としているためです。EYは2025年に、石油・ガスおよび化学企業の50%がデジタルツインを使用して資産を管理し、92%が新しいアプリケーションを実装または計画していると報告しました。そのレベルの活動は、実装後にツールを設定してユーザーをサポートできるプロバイダーに継続的な業務を生み出します。したがって、石油・ガス分析市場は、ソフトウェア製品と信頼できるマネージドおよびプロフェッショナルサービスを組み合わせた企業を優遇する可能性が高いです。


注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
デプロイメント別:
クラウドが規模を支配し、エッジが運用フロンティアを拡大クラウドベースシステムは2026年の石油・ガス分析市場シェアの58.4%を占め、2032年までのCAGRは19.3%で成長すると予測されています。クラウドプラットフォームは、貯留層モデル、地震処理、大規模な過去の生産データセットに必要なコンピューティング規模を提供します。また、異なる場所にいる専門家が共通のデータとモデルを使用して作業できるようにします。The Open GroupのOSDUフレームワークは、エネルギー企業間の地下データ交換に対するより一貫したアプローチをサポートします。これにより、ベンダーロックインに関する懸念が軽減され、互換性のある環境間でワークロードを移動しやすくなります。石油・ガス分析市場は、データアクセス、ストレージ規模、コラボレーションが主要なニーズである場合に、クラウドシステムを優先する明確な理由があります。
オンプレミスデプロイメントは、データ主権規則がパブリッククラウドサービスの使用を制限する場所では引き続き関連性があります。機密性の高い運用技術データをオンサイトに保ちながら、AIトレーニングとバッチワークロードをクラウド環境で実行する場合、ハイブリッドシステムは実用的です。エッジコンピューティングは、接続が限られているか応答時間が重要な機器の近くで情報を処理することにより、このモデルを拡張します。Schlumberger LimitedとQualcomm Incorporatedの2026年6月の合意は、坑井、施設、生産システム向けのエッジAIに焦点を当てています。このアプローチは、クラウドのラウンドトリップを待てない人工リフトとフローアシュアランスの意思決定をサポートします。デプロイメントの選択は、データ管理、接続品質、フィールド条件、および各運用上の意思決定に必要な速度に引き続き依存します。
テクノロジー別:
ビッグデータが主導するが、生成AIがフロンティアを塗り替えるビッグデータ分析は2026年の収益の24.2%を占め、監視制御システム、データヒストリアン、地震データリポジトリへの長年の投資に支えられています。これらのシステムにより、オペレーターは分析するための生産、機器、地下情報の大規模なベースを持つことができます。最大の価値は、データが特定のエンジニアリングまたは運用上の意思決定をサポートするのに十分信頼できる場合に生まれます。ビッグデータツールはまた、より高度なモデルで使用される前に情報を準備するためにも不可欠です。この基盤は、確立されたデータ環境が石油・ガス分析市場全体で重要であり続ける理由と、データ品質とアクセスが新しいAIツールの価値を決定する理由を説明するのに役立ちます。
生成AIは2032年までのCAGRが21.4%と、テクノロジーカテゴリの中で最も速い成長率で成長すると予測されています。アプリケーションには、坑井完成報告、保守記録検索、大量のエンジニアリング資料の解釈が含まれます。中国国家石油公司は2025年に、崑崙モデルが3,000億パラメータに達し、探鉱、掘削、精製業務にわたる152のアプリケーションシナリオで使用されたと報告しました。BP p.l.c.はまた、PlantPulseアシスタントを使用してガルフ・オブ・アメリカの業務における保守記録のレビューとパフォーマンスが低下している資産の特定について説明しています。デジタルツインと産業用IoT分析は、どちらも接続された資産データに依存するため、生成AIと並行して発展しています。実用的な優位性は、広範なテキスト応答ではなく、エンジニアに追跡可能で使用可能な結果を提供するシステムに与えられます。

注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
上流がシェアを支配し、下流が加速上流業務は2026年の収益の47.1%を占め、石油・ガス分析市場の主要アプリケーションセグメントとなっています。探鉱、掘削、貯留層管理、人工リフトは、より良い意思決定と生産成果の間に直接的なつながりを生み出します。このつながりは、上流ワークフローの分析への長年の投資を支えてきました。オペレーターはこれらのツールを使用して、地下情報を解釈し、掘削パラメータを管理し、坑井を監視し、介入を計画します。上流業務はまた、機器、坑井、地質調査から大量のデータを生成し、データシステムが接続されて信頼できる場合に分析使用のための広範な基盤を作り出します。
中流アプリケーションは、パイプライン監視、流量分析、完全性管理、サイバーセキュリティ意識を組み合わせています。これらのシステムは、チームが制御ネットワークの潜在的なリスクを特定するのを支援しながら、運用効率をサポートする必要があります。下流分析は、精製最適化ニーズに支られ、2032年までのCAGRが17.6%で成長すると予測されています。Emerson Electric Co.とSaudi Aramcoは2026年4月に、精製計画向けのAspenハイブリッドモデルベースAIのマルチサイトデプロイメントを完了しました。石油・ガス分析市場は下流の潜在性が高まっており、共通のデータ環境が保守計画、プロセス制御、フィード管理、運用マージンを改善できます。精製業者は、プロセス安全性やプラントの信頼性を損なうことなく価値を実証できるアプリケーションを優先する可能性が高いです。
地域分析
北米は2026年の収益の37.9%を占め、密度の高い非在来型活動、確立されたデジタルサービスプロバイダー、掘削・生産ワークフローにおけるデータの広範な使用に支えられています。この地域は最大の石油・ガス分析市場であり続けており、オペレーターは資本効率と運用パフォーマンスを改善する強いインセンティブを持っています。パーミアンおよびマーセラス盆地は、生産最適化、機器監視、地下解釈のための要求の高いユースケースを提供しています。Schlumberger Limitedは2026年4月に、S&P Global Energyの地球科学・石油工学ソフトウェアポートフォリオを取得する合意を締結し、上流ソフトウェア能力を拡大しました。カナダのオイルサンドとメキシコの上流活動も、追加の分析使用の余地がある近隣の需要エリアを代表しています。パイプラインサイバーセキュリティ指令と公共セキュリティ勧告は、セキュアなフィールドデータ管理への注目をさらに高めています。
欧州は、北海の高度なオフショアデジタルシステムと、大陸業務全体のコンプライアンス主導の採用を組み合わせています。Siemens Energy AGとAker BP ASAは、Yggdrasil油田の統合オートメーションとデジタルシステムに取り組み、チームが運用変更前にシナリオをテストできるようにしています。このアプローチは、運用上の不確実性を低減し、資産寿命の延長を支援できます。欧州の精製・生産オペレーターもメタン(CH4)測定と報告に対するより厳しい監視に直面しています。プラットフォーム開発における欧州の地位は、Cognite ASのAker BP ASA、アブダビ国営石油会社、Schlumberger Limitedとの産業データプロジェクトへのつながりによって強化されています。ロシアは、西側プラットフォームへのアクセス制限により利用可能なオプションが限られている中で、国内のデータおよび分析能力を開発しています。
アジア太平洋は2032年までのCAGRが19.5%で成長すると予測されており、石油・ガス分析市場で最も高い地域成長率です。マレーシア、中国、インドネシアの国営石油会社は、生産計画と資産パフォーマンスを改善するためにデジタルプログラムを使用しています。Petroliam Nasional Berhadは2026年7月に、上流生産最適化と保守のためのTriCipta AIの展開を進めるため、International Business Machines CorporationおよびTridiagonal Solutions Inc.との第3回共同開発契約に署名しました。[4] 南米は、特に貯留層監視とフローアシュアランスが高価値資産を支援できる非在来型および深海業務においてデータ集約型の機会を提供していす。中東の国営石油会社も分析システムの主要な購入者であり、一方でインフラの制限がサブサハラアフリカの一部でのクラウド採用を制限しています。地域パターンは、国家データ規則、現地の運用モデル、さまざまなレベルのデジタルインフラに適応できるプロバイダーに有利に働きます。
競合環境
市場集中度
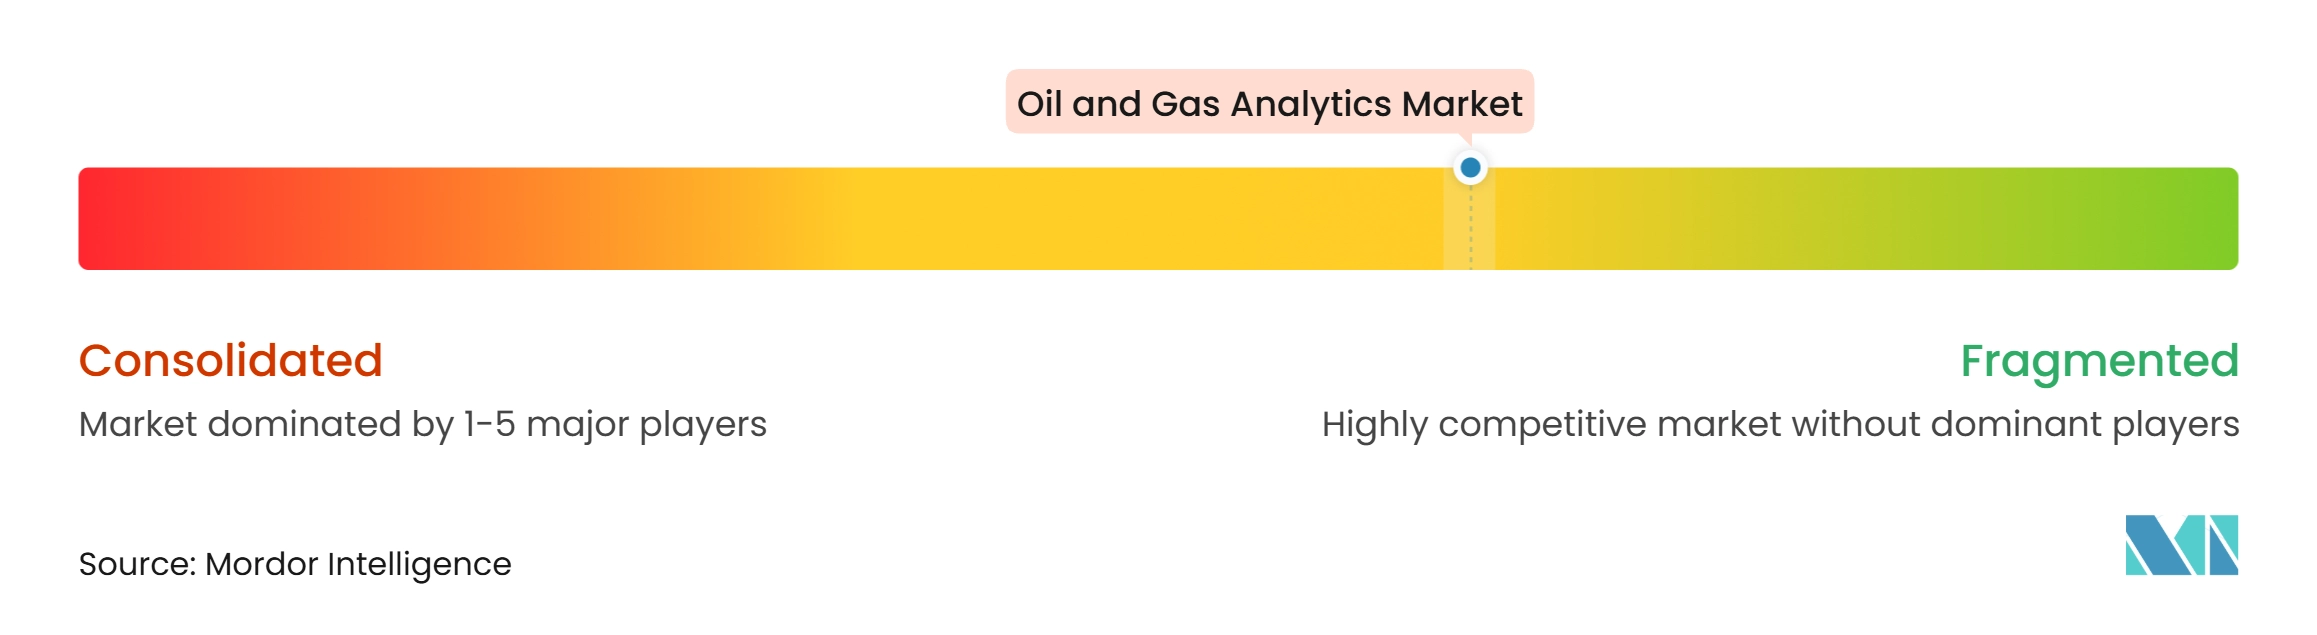
石油・ガス分析市場は、大規模なエンタープライズ契約において中程度に集中しており、油田サービス会社、産業オートメーション企業、エンタープライズテクノロジープラットフォーム、専門プロバイダーが競合しています。競争は、プロバイダーがデータシステムをフィールドおよびプラントのワークフローとどれだけうまく接続できるかに依存しています。ドメイン知識、オープンデータプラットフォーム、AIモデルの品質が主要な差別化ポイントです。大規模なプロバイダーは、より広範な実装サポートと主要オペレーターとの確立された関係を提供できます。専門家は、特定の運用上の問題を解決する特化したソフトウェアまたは時系列モデルがある場合に競争できます。この構造は、大規模なプラットフォームと、より狭いアプリケーション主導のオファリングの両方に余地を残しています。
Schlumberger Limited(SLB)は、デジタル部門と2026年4月のS&P Global Energyの上流ソフトウェアポートフォリオ取得合意を通じてポジションを拡大しました。同社はまた、2026年3月にNVIDIA Corporationとのコラボレーションを拡大し、DelfiおよびLumiプラットフォーム全体にエネルギー向けAIファクトリーを開発しました。Emerson Electric Co.とSaudi Aramcoは2026年4月に、複数のサイトにわたる精製計画向けのハイブリッドモデルベースAIのデプロイメントを完了しました。Honeywell International Inc.は2026年6月に、Borouge InternationalのRuwais施設で実証されたAI対応自律制御プラットフォームとしてExperion Cognitionを導入しました。これらの開発は、分析をリアルタイムの運用上の意思決定に近づけるための競争を反映しています。
専門プラットフォームも、特化した産業用AIモデルとデータ管理能力を通じて競争しています。Aker BP ASAは2026年3月に、オフショアの異常検知と予知保全のためにNVIDIA Corporationの時系列モデルを使用したCognite ASの産業用データプラットフォームをデプロイしました。10〜50の生産資産を持つ中規模オペレーターは依然として十分なサービスを受けておらず、エンタープライズプラットフォームは内部のデータサイエンスリソースなしでは調達とサポートが困難な場合があります。これにより、マネージド分析サービスと成果ベースの商業モデルへの需要が生まれます。同時に、産業用サイバーセキュリティ要件は、セキュアな運用技術デプロイメント慣行を実証できない参入者に対する障壁を高めています。石油・ガス分析市場は、実用的なアプリケーション、実装サポート、文書化されたセキュリティ管理を組み合わせることができるベンダーを優遇する可能性が高いです。利用可能な情報にはプレイヤーの合算市場シェアが含まれておらず、リストされたプロバイダー間の集中の直接比較が制限されています。
石油・ガス分析産業のリーダー
-
SLB N.V.
-
Halliburton Company
-
Baker Hughes Company
-
Aspen Technology, Inc.
-
Emerson Electric Co.
- 注:主要企業の掲載順は順位を示すものではありません。
石油・ガス分析市場 このレポートでカバーされる企業
- SLB
- ABB Ltd.
- Amazon Web Services, Inc. (AWS)
- Aspen Technology, Inc.
- AVEVA Group Limited
- Baker Hughes Company
- Cognite AS
- Emerson Electric Co.
- Halliburton Company
- Honeywell International Inc.
- IBM Corporation
- Microsoft Corporation
- Oracle Corporation
- Palantir Technologies Inc.
- SAP SE
- SAS Institute Inc.
- Siemens AG
- TGS ASA
- Viridien SA
- Weatherford International plc
最近の産業開発事情 石油・ガス分析市場
- 2026年9月:PETRONASとIraya Energiesは、myPROdata上流プラットフォームにエージェンティックAI機能を統合する合意に署名しました。このイニシアチブは、探鉱・生産ワークフローを加速し、発見から生産までのタイムラインを約100ヶ月から50ヶ月に短縮する可能性があり、MYR 500〜600億と推定される年間上流投資を支援します。
- 2026年7月:PETRONAS Carigaliは、IBMおよびTridiagonal.AIとの第3回共同開発契約(JDA)に署名し、上流生産最適化と保守ワークフロー全体にわたるTriCipta AIのデプロイメントを拡大しました。このコラボレーションは、PETRONAS業務内にすでにデプロイされているAI.SEEKおよびグローバル探鉱盆地スクリーニングソリューションを基盤としています。
- 2026年6月:SLBとQualcomm Technologiesは、油田業務向けのエッジAIソリューションを開発する覚書に署名しました。このコラボレーションは、SLBのAgora™ IoTプラットフォームとQualcomm Technologiesの低消費電力エッジコンピューティング技術を組み合わせ、坑井、生産施設、フィールド機器のリアルタイム分析を可能にします。
- 2026年6月:HoneywellはExperion® Cognitionを導入しました。これはアブダビのBorouge InternationalのRuwais施設で実証されたAI対応自律制御プラットフォームです。このソリューションは生成AIと高度な分析を使用して、自律的な制御室業務と運用上の意思決定をサポートします。
世界の石油・ガス分析市場レポートの範囲
石油・ガス分析とは、石油・ガスバリューチェーン全体の意思決定、運用効率、資産パフォーマンスを改善するために、データ分析、人工知能(AI)、機械学習(ML)、デジタル技術を使用することを指します。これらの分析ソリューションは、地質学的、運用的、生産的、保守的なデータの大量を処理して実用的なインサイトを生成します。石油・ガス分析は、探鉱、掘削、生産最適化、パイプライン監視、予知保全、精製業務に広く適用されています。この技術は、企業がコストを削減し、安全性を高め、生産性を向上させ、上流、中流、下流の活動全体でデジタルトランスフォーメーションを支援するのに役立ちます。
世界の石油・ガス分析市場は、オファリング別にハードウェア、ソフトウェア、サービスに区分されています。デプロイメント別では、市場はオンプレミス、クラウドベース、ハイブリッドソリューションに区分されています。テクノロジー別では、市場は人工知能・機械学習、ビッグデータ分析、モノのインターネット(IoT)および産業用IoT分析、デジタルツイン分析、エッジ分析、クラウド分析、生成AI、データ可視化とビジネスインテリジェンスに区分されています。アプリケーション別では、市場は上流、中流、下流業務に区分されています。本レポートはまた、主要地域の26カ国における世界の石油・ガス分析市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 人工知能・機械学習 |
| ビッグデータ分析 |
| モノのインターネットおよび産業用IoT分析 |
| デジタルツイン分析 |
| エッジ分析 |
| クラウド分析 |
| 生成AI |
| データ可視化とビジネスインテリジェンス |
| 上流 |
| 中流 |
| 下流 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ノルウェー | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| ナイジェリア | |
| オマーン | |
| その他の中東・アフリカ |
| オファリング別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| デプロイメント別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| テクノロジー別 | 人工知能・機械学習 | |
| ビッグデータ分析 | ||
| モノのインターネットおよび産業用IoT分析 | ||
| デジタルツイン分析 | ||
| エッジ分析 | ||
| クラウド分析 | ||
| 生成AI | ||
| データ可視化とビジネスインテリジェンス | ||
| アプリケーション別 | 上流 | |
| 中流 | ||
| 下流 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ノルウェー | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| ナイジェリア | ||
| オマーン | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの石油・ガス分析市場の予測規模は?
石油・ガス分析市場は2027年の3.78 ビリオン 米ドルからCAGR 17.36%で成長し、2032年までに8.41 ビリオン 米ドルに達すると予測されています。
石油・ガス分析収益をリードするオファリングはどれですか?
ソフトウェアが2026年の収益の49.3%でリードし、サービスは2032年までのCAGR 17.9%で最も高い成長を記録すると予測されています。
クラウドデプロイメントが石油・ガス分析にとって重要な理由は何ですか?
クラウドベースシステムは2026年の収益の58.4%を占め、大規模なデータワークロードとコラボレーションをサポートするため、2032年までに19.3%で成長すると予測されています。
最も強い予測成長を持つテクノロジーはどれですか?
生成AIは、エンジニアリング記録、保守履歴、運用報告のアプリケーションに支えられ、2032年までのCAGRが21.4%で成長すると予測されています。
分析支出の最も高いシェアを占めるアリケーションはどれですか?
上流業務は2026年の収益の47.1%を占め、探鉱、掘削、貯留層管理、人工リフトはすべてデータ集約型の意思決定に依存しています。
石油・ガス分析で最も速く成長している地域はどこですか?
アジア太平洋は2032年までのCAGRが19.5%で成長すると予測されており、マレーシア、中国、インドネシアの国営石油会社のデジタルプログラムに支えられています。