
Taille et part du marché de l'analytique pétrolière et gazière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.78 Milliards de dollars |
| Taille du Marché (2032) | 8.41 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.36 % |
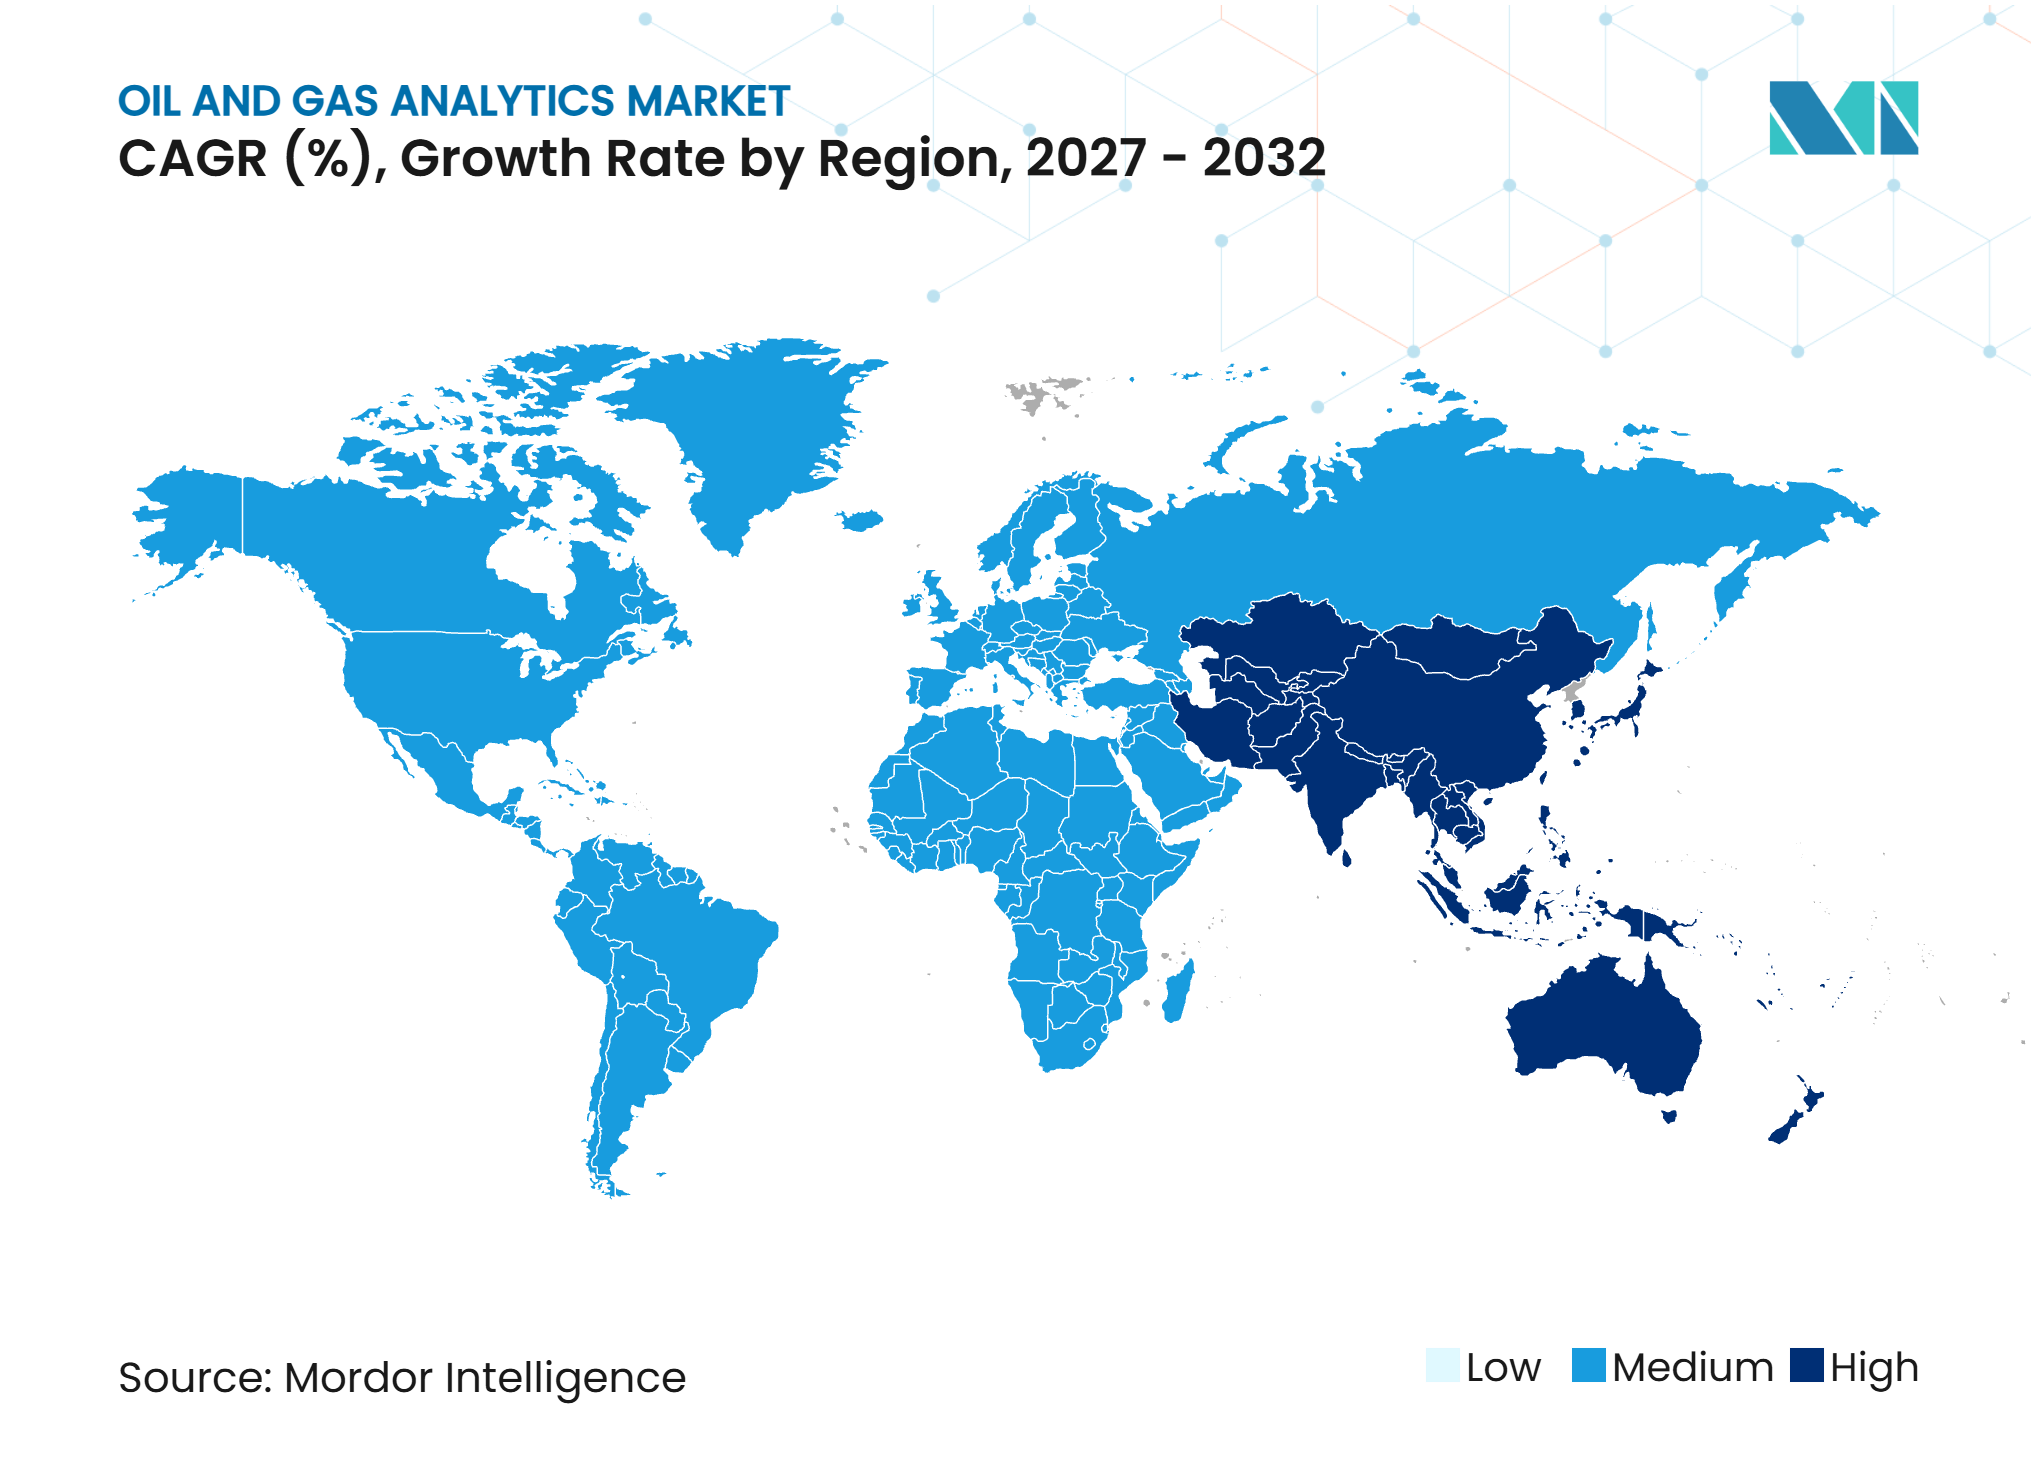
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'analytique pétrolière et gazière par Mordor Intelligence
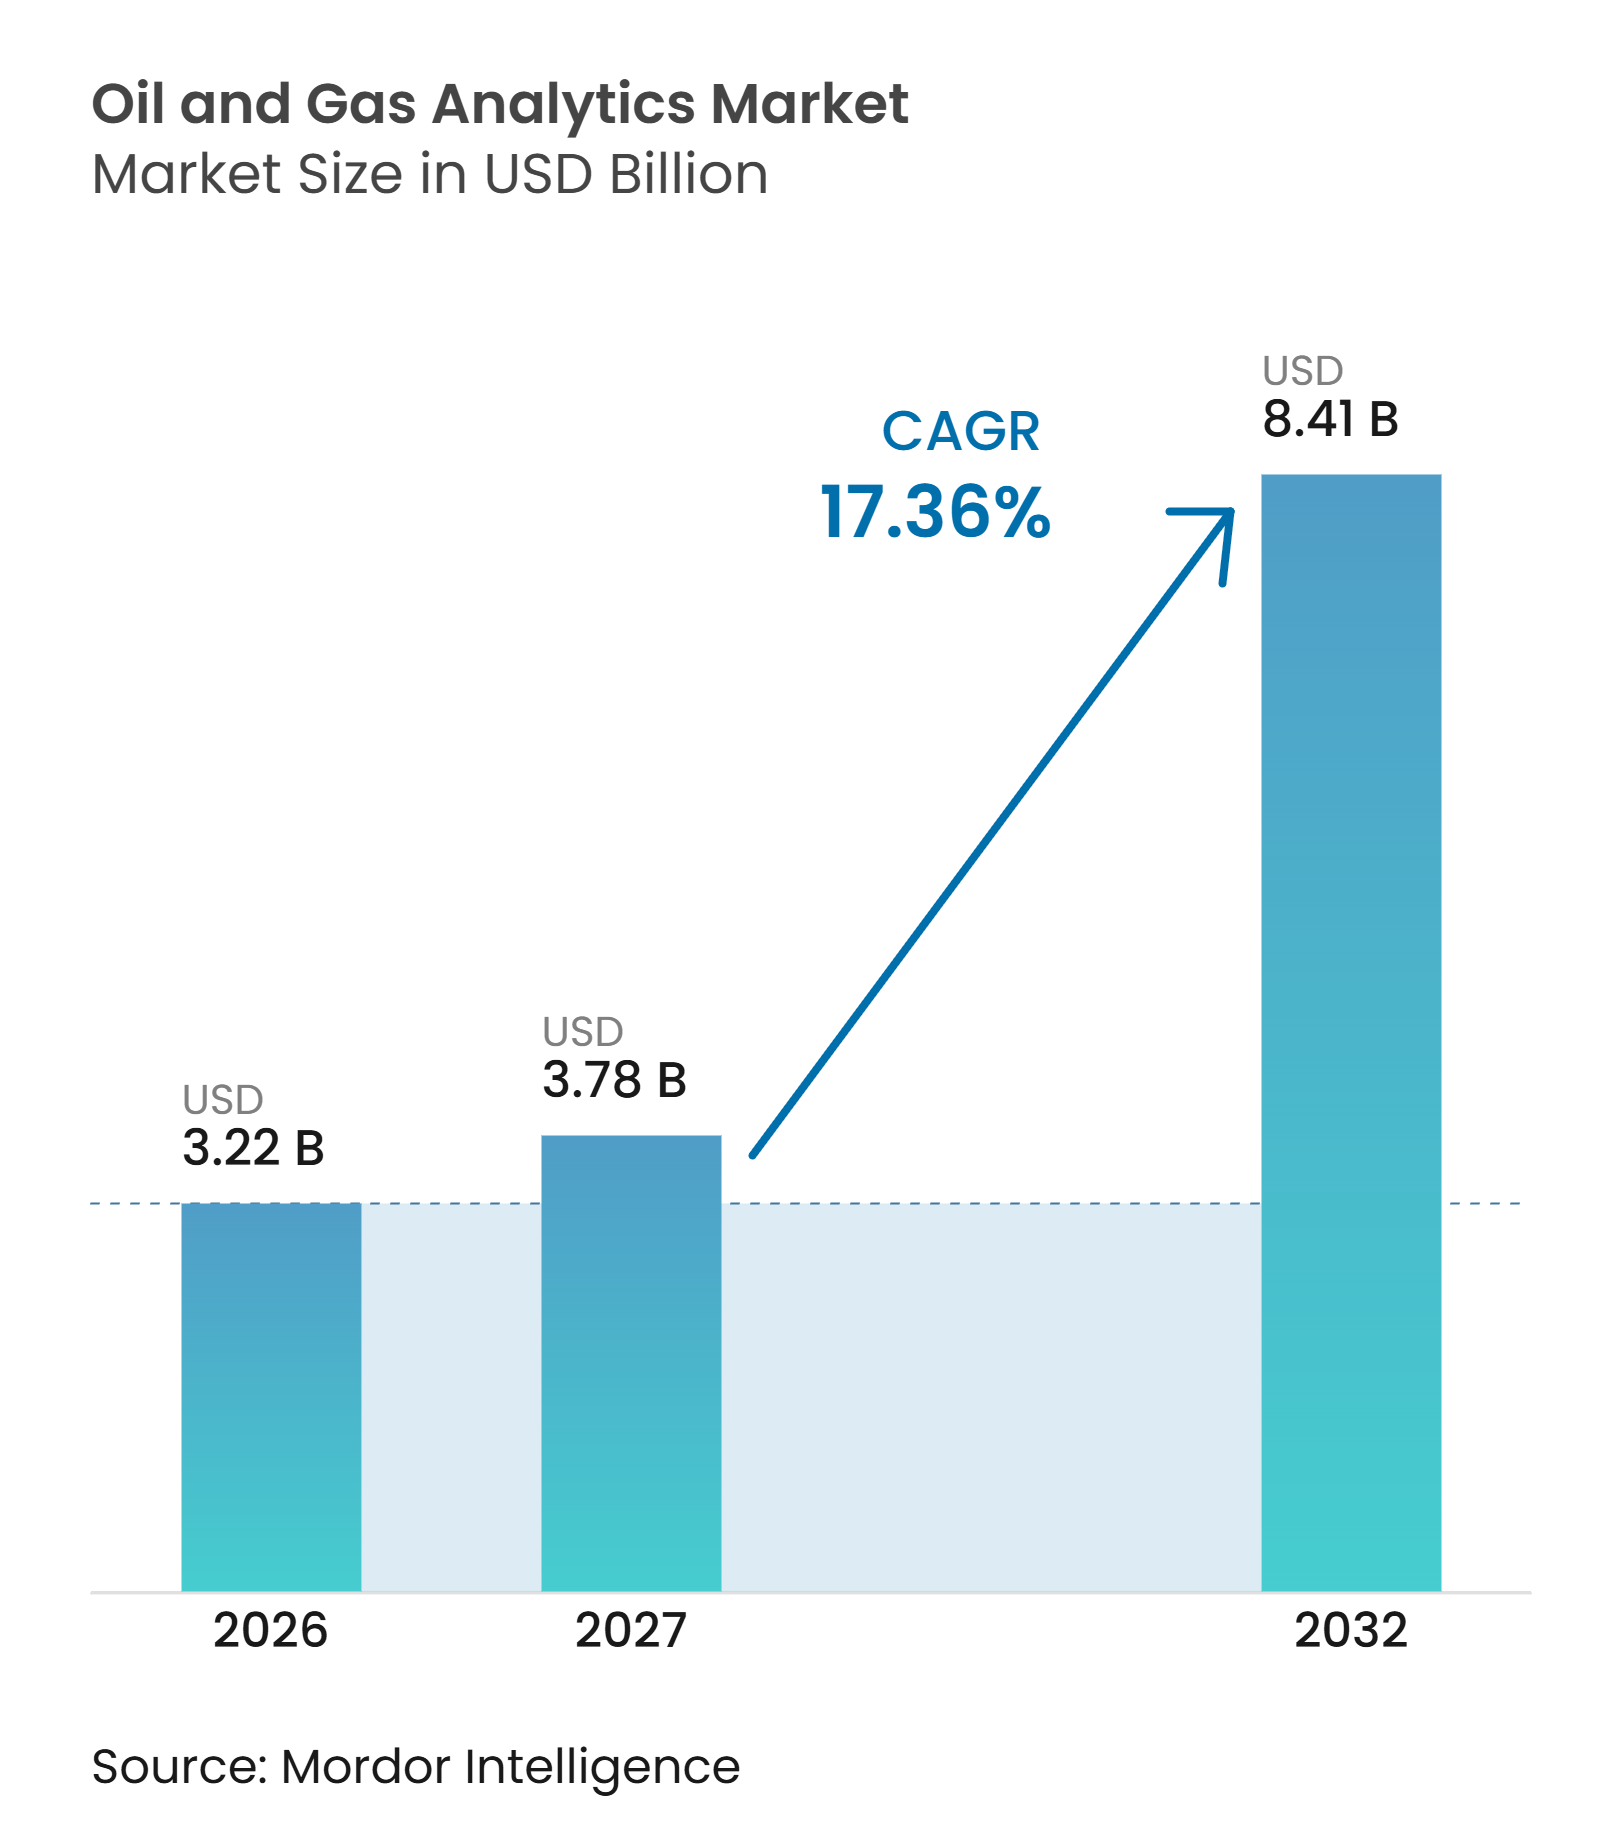
La taille du marché de l'analytique pétrolière et gazière était évaluée à 3,22 milliards USD en 2026 et devrait croître de 3,78 milliards USD en 2027 pour atteindre 8,41 milliards USD d'ici 2032, à un CAGR de 17,36 % durant la période de prévision (2027-2032). Le marché s'étend au-delà des fonctions de reporting vers les décisions quotidiennes sur la performance des puits, la mesure des émissions et la fiabilité des actifs. Les opérateurs orientent davantage leurs dépenses vers des plateformes qui connectent les dossiers d'ingénierie, les données de production et les signaux des équipements de terrain. Les opportunités les plus solides favorisent les fournisseurs qui combinent une connaissance du domaine énergétique avec des architectures de données ouvertes et un support de déploiement pratique. La croissance dépend également de la capacité des opérateurs à intégrer les anciens systèmes opérationnels sans exposer les réseaux de terrain à de nouveaux risques cybernétiques. En conséquence, les achats sont de plus en plus déterminés par l'interopérabilité, le déploiement sécurisé et les résultats opérationnels mesurables plutôt que par les seules fonctionnalités analytiques.
Points clés du rapport
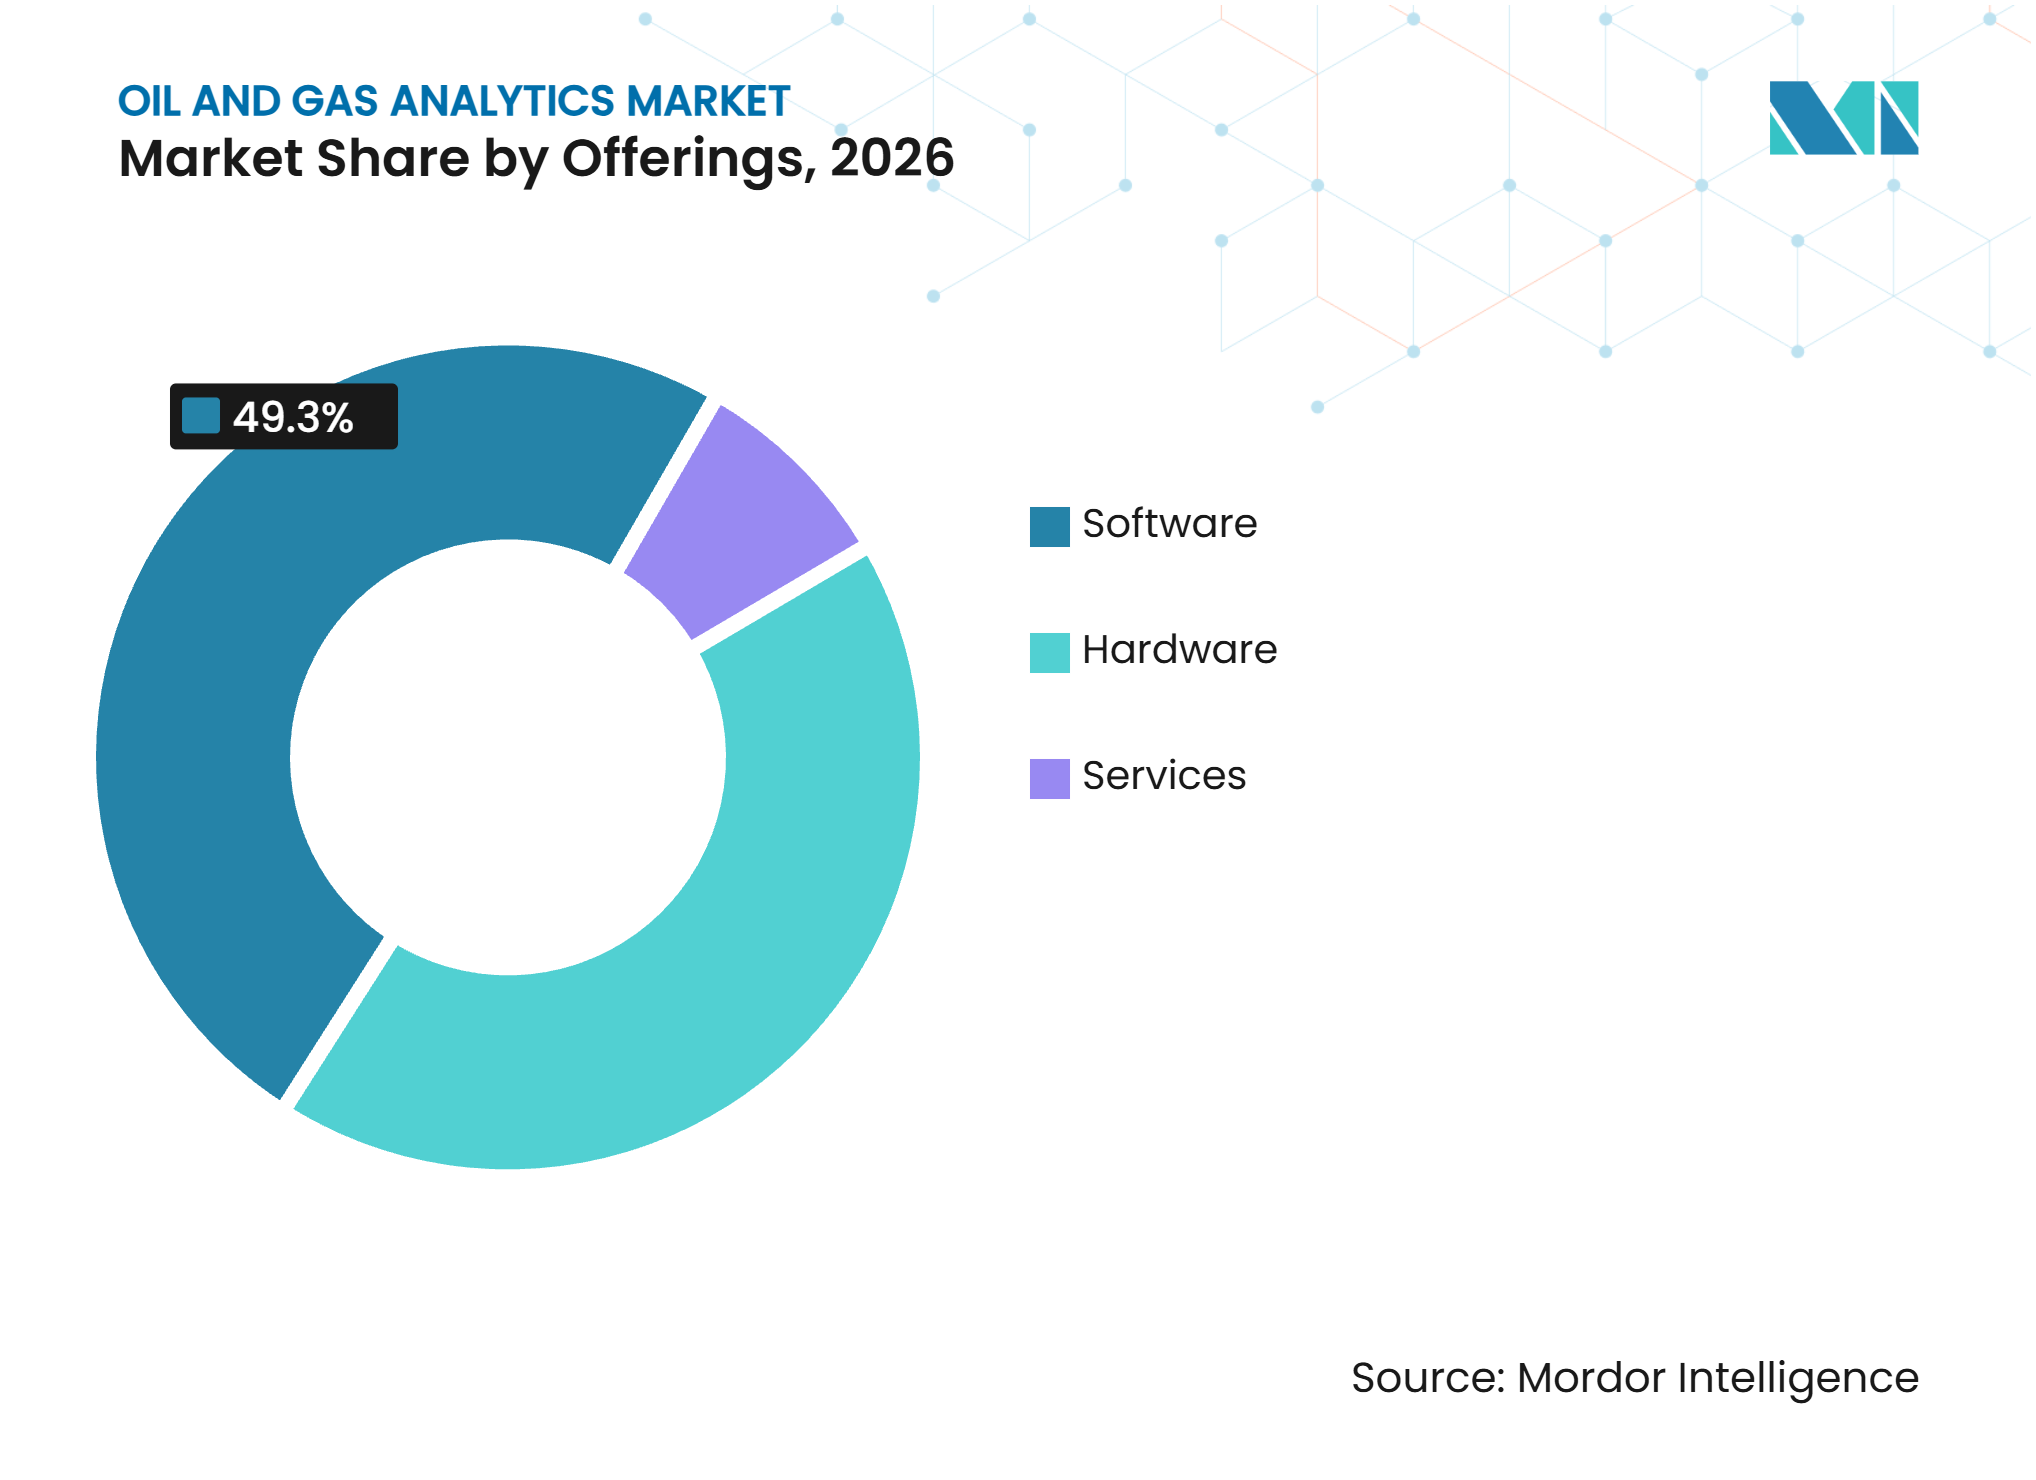
- Par offre, les logiciels représentaient 49,3 % des revenus en 2026, tandis que les services devraient enregistrer le CAGR prévisionnel le plus élevé à 17,9 % jusqu'en 2032.
- Par déploiement, les systèmes basés sur le cloud représentaient 58,4 % des revenus en 2026 et devraient enregistrer le CAGR prévisionnel le plus élevé à 19,3 % jusqu'en 2032.
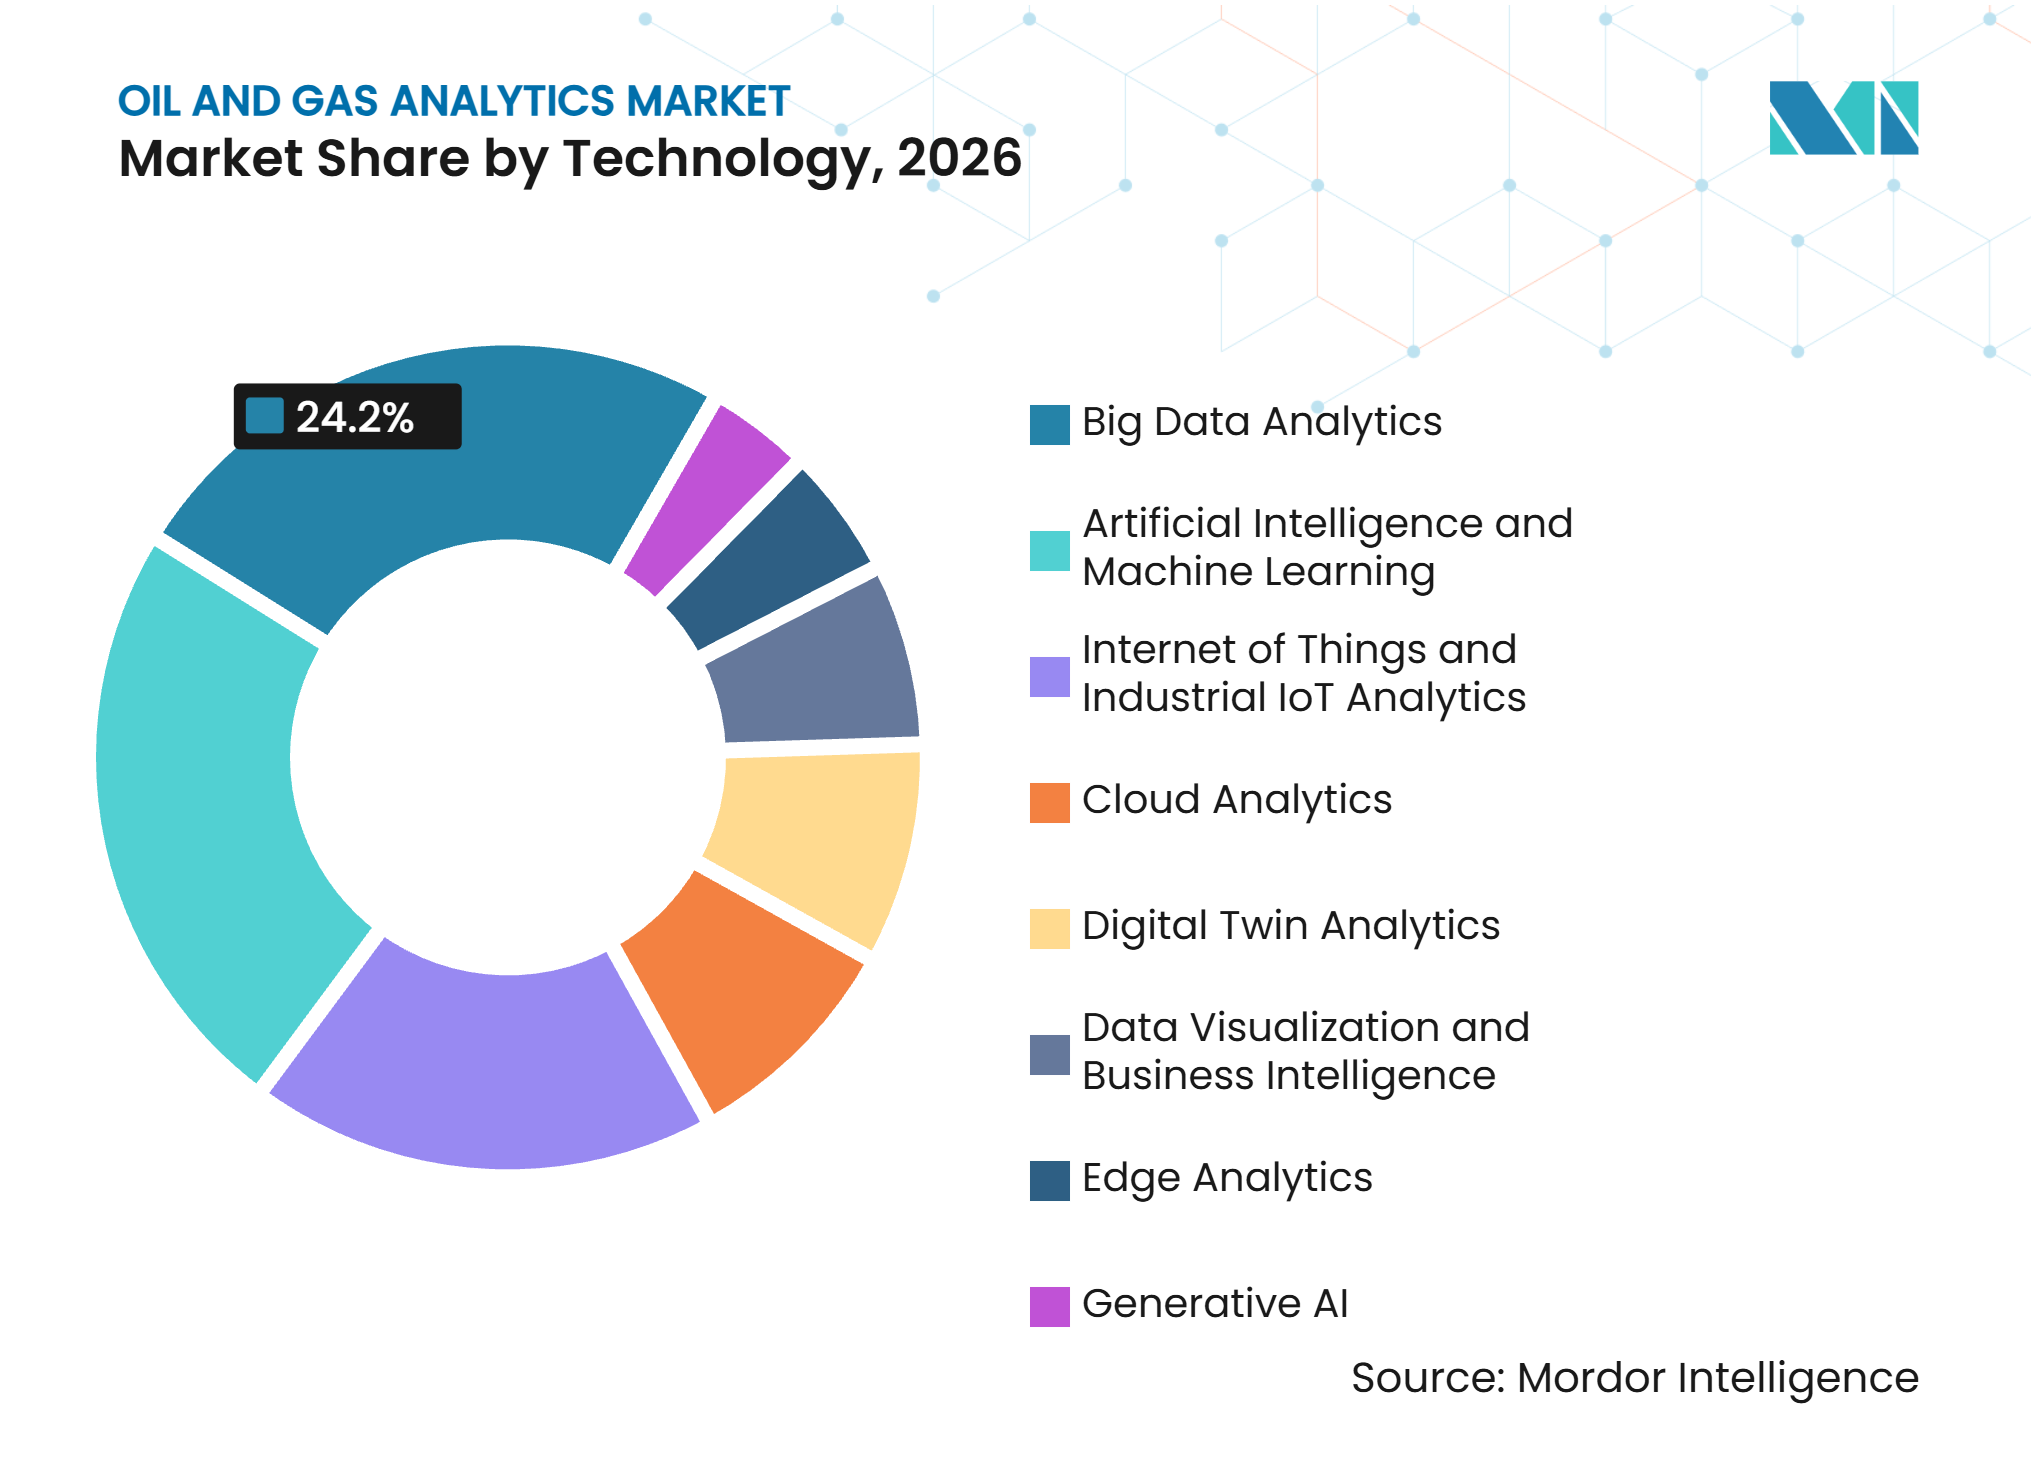
- Par technologie, l'analytique des mégadonnées représentait 24,2 % des revenus en 2026, tandis que l'IA générative devrait enregistrer le CAGR prévisionnel le plus élevé à 21,4 % jusqu'en 2032.
- Par application, les opérations en amont représentaient 47,1 % des revenus en 2026, tandis que l'analytique en aval devrait enregistrer le CAGR prévisionnel le plus élevé à 17,6 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 37,9 % des revenus en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR prévisionnel le plus élevé à 19,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Optimisation opérationnelle basée sur l'IA | +5.2% | Mondial, concentré en Amérique du Nord et au Moyen-Orient | Court terme (≤ 2 ans) |
| Adoption de l'analytique cloud et de périphérie | +4.1% | Mondial, mené par l'Amérique du Nord avec une adoption rapide en Asie-Pacifique | Court terme (≤ 2 ans) |
| Maintenance prédictive pour les actifs vieillissants et distants | +3.5% | Amérique du Nord, Europe, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Analytique de mesure des émissions et de gestion du méthane | +2.3% | Amérique du Nord et Union européenne, avec des retombées vers le Moyen-Orient et l'Afrique et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Optimisation de la récupération en amont dans les champs matures et non conventionnels | +2.0% | Amérique du Nord, Asie-Pacifique et Amérique du Sud | Long terme (≥ 4 ans) |
| Interopérabilité des données pour les décisions transversales à la chaîne de valeur | +1.8% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Optimisation opérationnelle basée sur l'IA
L'IA devient de plus en plus importante dans l'optimisation du forage et la gestion de la production, permettant aux équipes de terrain d'ajuster rapidement leurs décisions en utilisant les données opérationnelles actuelles. Ces systèmes peuvent modifier les paramètres de forage et les taux de production en temps réel, soutenant le marché de l'analytique pétrolière et gazière. Saudi Aramco a déclaré une valeur technologique réalisée de 5,3 milliards USD pour 2025, dont 2,6 milliards USD attribués à l'IA dans près de 500 cas d'usage dans les activités en amont, intermédiaires et de raffinage.[1] Cela démontre que les programmes analytiques peuvent soutenir un modèle opérationnel étendu lorsqu'ils sont intégrés aux flux de travail de terrain et d'usine. Les fournisseurs ont donc besoin d'équipes de mise en œuvre qui comprennent les contraintes de production, les contrôles de sécurité et les pratiques de maintenance. Cette exigence favorise les plateformes qui prennent en charge des mises à jour récurrentes des modèles et une utilisation soutenue plutôt que des projets pilotes isolés.
Adoption de l'analytique cloud et de périphérie
Le déploiement cloud va au-delà de la simple migration de données vers des systèmes conçus pour le traitement sismique, la simulation de réservoir et l'analyse de production. The Open Group indique que la plateforme de données OSDU bénéficie du soutien de plus de 200 compagnies énergétiques, contribuant à établir des approches communes pour la gestion des informations souterraines. Ce cadre commun peut réduire le travail d'intégration lorsque les opérateurs utilisent des données provenant de plusieurs fournisseurs et environnements opérationnels. Parallèlement, l'informatique de périphérie maintient les décisions sensibles au temps à proximité des puits, des installations et des équipements offshore. Schlumberger Limited et Qualcomm Technologies ont signé un protocole d'accord en juin 2026 pour développer des solutions d'IA de périphérie utilisant la plateforme IoT Agora de Schlumberger Limited et les capacités de calcul basse consommation de Qualcomm Technologies. Le marché de l'analytique pétrolière et gazière nécessite donc à la fois une capacité cloud pour les charges de travail importantes et un traitement local pour les actions qui ne peuvent pas attendre une connexion distante.
Maintenance prédictive pour les actifs vieillissants et distants
Les pompes, compresseurs et équipements offshore plus anciens créent des risques de maintenance récurrents dans les opérations de production et de transport. L'analytique peut faire passer la maintenance de réponses réactives aux pannes d'équipements vers des interventions planifiées basées sur des signaux de condition. Une étude évaluée par des pairs en 2026 a présenté un modèle informé par la physique pour la prédiction des défaillances des pompes submersibles électriques utilisant plus de 58 000 échantillons de séries temporelles multivariées. Ces méthodes sont pertinentes car les équipements critiques pour la sécurité nécessitent des modèles capables de fonctionner en parallèle avec les exigences d'ingénierie et de sécurité des procédés. Le marché de l'analytique pétrolière et gazière bénéficie également des opérateurs cherchant une meilleure disponibilité des actifs existants sans dépenses d'investissement équivalentes pour les remplacements. Ce besoin est le plus prononcé là où les actifs sont distants, l'accès à la main-d'œuvre est limité, ou les temps d'arrêt affectent une grande partie de la production d'une installation.
Analytique de mesure des émissions et de gestion du méthane
La mesure du méthane (CH4) devient une exigence opérationnelle plutôt qu'une activité distincte de reporting environnemental. L'Agence internationale de l'énergie a constaté que les émissions mondiales mesurées de CH4 étaient 80 % plus élevées que ce que rapportaient les inventaires nationaux, indiquant un écart significatif entre les émissions déclarées et observées.[2] Cet écart accroît la valeur des systèmes qui identifient les fuites, retracent les sources probables et produisent des enregistrements cohérents pour les rapports des entreprises et des régulateurs.[3] Le Programme des Nations Unies pour l'environnement a rapporté que des solutions CH4 basées sur les données sont disponibles mais nécessitent une action plus rapide de la part des gouvernements et des entreprises. Le marché de l'analytique pétrolière et gazière peut bénéficier de ce besoin, car les outils CH4 utilisent les mêmes capacités d'intégration de données, de visualisation et d'alerte appliquées dans les opérations de production. La demande devrait rester durable là où les opérateurs doivent démontrer des pratiques crédibles de mesure et de réponse.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Complexité de l'intégration des systèmes OT hérités et des systèmes d'entreprise | -2.8% | Mondial, le plus aigu dans les actifs hérités du Moyen-Orient et de l'Afrique et d'Amérique du Sud | Long terme (≥ 4 ans) |
| Exposition à la cybersécurité et aux technologies opérationnelles | -2.4% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Données industrielles fragmentées, biaisées et non standardisées | -1.9% | Mondial | Long terme (≥ 4 ans) |
| Pénurie de talents en science des données maîtrisant le domaine | -1.5% | Mondial, le plus aigu en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'intégration des systèmes OT hérités et des systèmes d'entreprise
De nombreux actifs productifs fonctionnent encore avec des systèmes de contrôle séparés, des historiens de données et des protocoles d'équipement qui n'ont pas été conçus pour la connectivité cloud. Ces conditions peuvent ajouter 12 à 24 mois aux délais de déploiement dans les environnements brownfield. ExxonMobil Corporation a décrit des systèmes cloisonnés coûteux à intégrer, personnalisés et complexes, tout en poursuivant des normes d'automatisation de processus ouverts pour éviter des cycles répétés de remplacement des systèmes de contrôle. Le marché de l'analytique pétrolière et gazière fait face à une adoption plus lente lorsque les opérateurs doivent remplacer le matériel de terrain avant de pouvoir connecter les sources de données. Les intergiciels qui traduisent les anciens protocoles peuvent réduire cet obstacle sans nécessiter un remplacement complet de la technologie opérationnelle. Cette approche reste particulièrement pertinente dans les systèmes de pipelines, les champs matures et les installations dont les équipements ont été installés sur plusieurs décennies.
Exposition à la cybersécurité et aux technologies opérationnelles
La connexion des technologies opérationnelles aux applications d'entreprise peut élargir la surface d'attaque autour des installations pétrolières et gazières. L'Agence américaine de cybersécurité et de sécurité des infrastructures a émis en 2026 un avis sur les menaces actives pesant sur les automates programmables industriels de la série Siemens S7, soulignant la nécessité de protéger les contrôles industriels. Les examens de cybersécurité, la conception de la segmentation et les contrôles d'accès peuvent retarder le déploiement de systèmes nécessitant des données de terrain en temps réel. Le marché de l'analytique pétrolière et gazière dépend donc des fournisseurs qui démontrent que leurs méthodes de déploiement répondent aux exigences de sécurité opérationnelle. Les opérateurs ont également besoin de l'assurance qu'une plateforme n'interrompra pas la production ni n'exposera les données d'alarme et de configuration. La capacité de sécurité devient une exigence de sélection plutôt qu'une considération abordée après la mise en œuvre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les logiciels ancrent les revenus tandis que les services créent une valeur récurrenteLes logiciels représentaient 49,3 % de la part du marché de l'analytique pétrolière et gazière en 2026, reflétant leur rôle de couche principale pour l'interprétation sismique, l'optimisation de la production et la mesure du méthane. Les modèles d'abonnement alignent les dépenses logicielles sur les budgets opérationnels plutôt que sur les approbations d'investissement ponctuelles. Les plateformes sont de plus en plus attendues pour combiner la préparation des données, l'analyse visuelle, les prévisions et le support des flux de travail au sein d'un environnement opérationnel unique. Les fournisseurs de logiciels doivent également démontrer que leurs produits s'intègrent au travail quotidien des géoscientifiques, des ingénieurs de production, des équipes de maintenance et du personnel chargé des émissions. Cette exigence rend la conception spécifique au domaine plus importante que les tableaux de bord génériques et pousse les fournisseurs à connecter leurs applications aux systèmes de données d'actifs existants.
Le matériel reste nécessaire pour les capteurs, les passerelles de périphérie et l'informatique robuste au niveau des puits, des pipelines et des installations offshore. Cependant, son rôle est largement de soutien car les architectures cloud réduisent le besoin d'une grande infrastructure de données sur site. Les services ont enregistré le CAGR prévisionnel le plus élevé à 17,9 % jusqu'en 2032, car de nombreux opérateurs nécessitent une assistance pour l'intégration des systèmes, la réentraînement des modèles et le changement opérationnel. EY a rapporté en 2025 que 50 % des compagnies pétrolières, gazières et chimiques utilisaient des jumeaux numériques pour gérer les actifs, tandis que 92 % mettaient en œuvre ou planifiaient de nouvelles applications. Ce niveau d'activité crée un travail continu pour les fournisseurs capables de configurer des outils et de soutenir les utilisateurs après la mise en œuvre. Le marché de l'analytique pétrolière et gazière est donc susceptible de récompenser les entreprises qui combinent des produits logiciels avec des services gérés et professionnels crédibles.



Par déploiement :
le cloud domine à grande échelle tandis que la périphérie étend la frontière opérationnelleLes systèmes basés sur le cloud représentaient 58,4 % de la part du marché de l'analytique pétrolière et gazière en 2026 et devraient croître à un CAGR de 19,3 % jusqu'en 2032. Les plateformes cloud offrent l'échelle de calcul nécessaire pour les modèles de réservoir, le traitement sismique et les grands ensembles de données historiques de production. Elles permettent également à des spécialistes situés dans différents endroits de travailler avec des données et des modèles communs. Le cadre OSDU de The Open Group soutient une approche plus cohérente de l'échange de données souterraines entre les compagnies énergétiques. Cela peut réduire les préoccupations concernant la dépendance aux fournisseurs et faciliter le déplacement des charges de travail entre des environnements compatibles. Le marché de l'analytique pétrolière et gazière a une raison claire de favoriser les systèmes cloud là où l'accès aux données, l'échelle de stockage et la collaboration sont les besoins principaux.
Le déploiement sur site reste pertinent dans les endroits où les règles de souveraineté des données limitent l'utilisation des services cloud publics. Les systèmes hybrides sont pratiques lorsque les données sensibles de technologie opérationnelle restent sur site tandis que l'entraînement de l'IA et les charges de travail par lots s'exécutent dans des environnements cloud. L'informatique de périphérie étend ce modèle en traitant les informations à proximité des équipements là où la connectivité est limitée ou le temps de réponse est critique. L'accord de juin 2026 de Schlumberger Limited avec Qualcomm Incorporated se concentre sur l'IA de périphérie pour les puits, les installations et les systèmes de production. Cette approche soutient les décisions de levage artificiel et d'assurance d'écoulement qui ne peuvent pas attendre un aller-retour vers le cloud. Les choix de déploiement continueront de dépendre des contrôles des données, de la qualité de la connexion, des conditions de terrain et de la vitesse requise pour chaque décision opérationnelle.
Par technologie :
les mégadonnées mènent mais l'IA générative redessine la frontièreL'analytique des mégadonnées représentait 24,2 % des revenus en 2026, soutenue par des années d'investissement dans les systèmes de contrôle et de supervision, les historiens de données et les référentiels de données sismiques. Ces systèmes donnent aux opérateurs une large base d'informations de production, d'équipement et souterraines à analyser. La valeur la plus importante provient lorsque les données sont suffisamment fiables pour soutenir une décision d'ingénierie ou opérationnelle spécifique. Les outils de mégadonnées restent également essentiels pour préparer les informations avant qu'elles ne soient utilisées par des modèles plus avancés. Cette base aide à expliquer pourquoi les environnements de données établis restent importants dans l'ensemble du marché de l'analytique pétrolière et gazière et pourquoi la qualité et l'accès aux données déterminent la valeur des nouveaux outils d'IA.
L'IA générative devrait croître à un CAGR de 21,4 % jusqu'en 2032, le taux le plus rapide parmi les catégories technologiques. Les applications comprennent les rapports de complétion de puits, la recherche dans les dossiers de maintenance et l'interprétation de grands volumes de documents d'ingénierie. China National Petroleum Corporation a rapporté en 2025 que son modèle Kunlun avait atteint 300 milliards de paramètres et était utilisé dans 152 scénarios d'application dans l'exploration, le forage et les opérations de raffinage. BP p.l.c. a également décrit l'utilisation de son assistant PlantPulse pour examiner les dossiers de maintenance et identifier les actifs sous-performants dans les opérations du golfe d'Amérique. Les jumeaux numériques et l'analytique IoT industrielle se développent parallèlement à l'IA générative, car les deux reposent sur des données d'actifs connectés. L'avantage pratique ira aux systèmes qui fournissent aux ingénieurs des résultats traçables et utilisables plutôt que de larges réponses textuelles.

Par application :
l'amont domine la part tandis que l'aval accélèreLes opérations en amont représentaient 47,1 % des revenus en 2026, ce qui en fait le principal segment d'application du marché de l'analytique pétrolière et gazière. L'exploration, le forage, la gestion des réservoirs et le levage artificiel créent des liens directs entre de meilleures décisions et les résultats de production. Ce lien a soutenu un investissement de longue date dans l'analytique pour les flux de travail en amont. Les opérateurs utilisent ces outils pour interpréter les informations souterraines, gérer les paramètres de forage, surveiller les puits et planifier les interventions. Les opérations en amont génèrent également de grands volumes de données provenant des équipements, des puits et des études géologiques, créant une large base pour l'utilisation de l'analytique lorsque les systèmes de données sont connectés et fiables.
Les applications intermédiaires combinent la surveillance des pipelines, l'analyse des flux, la gestion de l'intégrité et la sensibilisation à la cybersécurité. Ces systèmes doivent soutenir l'efficacité opérationnelle tout en aidant les équipes à identifier les risques potentiels dans les réseaux de contrôle. L'analytique en aval devrait croître à un CAGR de 17,6 % jusqu'en 2032, soutenue par les besoins d'optimisation des raffineries. Emerson Electric Co. et Saudi Aramco ont achevé un déploiement multi-sites de l'IA basée sur le modèle hybride Aspen pour la planification des raffineries en avril 2026. Le marché de l'analytique pétrolière et gazière présente un potentiel croissant en aval, car un environnement de données commun peut améliorer la planification de la maintenance, le contrôle des procédés, la gestion des charges et les marges opérationnelles. Les raffineurs sont susceptibles de prioriser les applications capables de démontrer leur valeur sans compromettre la sécurité des procédés ou la fiabilité des installations.
Analyse géographique
L'Amérique du Nord représentait 37,9 % des revenus en 2026, soutenue par une activité non conventionnelle dense, des prestataires de services numériques établis et une utilisation généralisée des données dans les flux de travail de forage et de production. La région reste le plus grand marché de l'analytique pétrolière et gazière, car les opérateurs ont de fortes incitations à améliorer l'efficacité du capital et les performances opérationnelles. Les bassins du Permien et de Marcellus offrent des cas d'usage exigeants pour l'optimisation de la production, la surveillance des équipements et l'interprétation souterraine. Schlumberger Limited a conclu un accord en avril 2026 pour acquérir le portefeuille de logiciels de géosciences et d'ingénierie pétrolière de S&P Global Energy, élargissant ses capacités logicielles en amont. Les sables bitumineux du Canada et l'activité en amont du Mexique représentent également des zones de demande proches avec de la place pour une utilisation analytique supplémentaire. Les directives de cybersécurité des pipelines et les avis de sécurité publics augmentent encore l'attention portée à la gestion sécurisée des données de terrain.
L'Europe combine des systèmes numériques offshore avancés en mer du Nord avec une adoption axée sur la conformité dans les opérations continentales. Siemens Energy AG et Aker BP ASA ont travaillé sur des systèmes d'automatisation et numériques intégrés pour le champ Yggdrasil, permettant aux équipes de tester des scénarios avant que des changements opérationnels ne soient effectués. Cette approche peut réduire l'incertitude opérationnelle et aider à prolonger la durée de vie des actifs. Les opérateurs de raffineries et de production européens font également face à un examen plus étroit de la mesure et du reporting du méthane (CH4). La position européenne dans le développement de plateformes est renforcée par les liens de Cognite AS avec des projets de données industrielles chez Aker BP ASA, Abu Dhabi National Oil Company et Schlumberger Limited. La Russie développe des capacités nationales de données et d'analytique là où l'accès restreint aux plateformes occidentales limite les options disponibles.
L'Asie-Pacifique devrait croître à un CAGR de 19,5 % jusqu'en 2032, le taux régional le plus élevé du marché de l'analytique pétrolière et gazière. Les compagnies pétrolières nationales en Malaisie, en Chine et en Indonésie utilisent des programmes numériques pour améliorer la planification de la production et la performance des actifs. Petroliam Nasional Berhad a signé son troisième accord de développement conjoint avec International Business Machines Corporation et Tridiagonal Solutions Inc. en juillet 2026 pour faire progresser TriCipta AI pour l'optimisation de la production en amont et la maintenance.[4] L'Amérique du Sud offre des opportunités à forte intensité de données dans les opérations non conventionnelles et en eaux profondes, notamment là où la surveillance des réservoirs et l'assurance d'écoulement peuvent soutenir des actifs à haute valeur. Les compagnies pétrolières nationales du Moyen-Orient sont également de grands acheteurs de systèmes analytiques, tandis que les limitations d'infrastructure restreignent l'adoption du cloud dans certaines parties de l'Afrique subsaharienne. Le schéma régional favorise les fournisseurs capables de s'adapter aux règles nationales sur les données, aux modèles opérationnels locaux et aux niveaux variables d'infrastructure numérique.
Paysage concurrentiel
Concentration du Marché
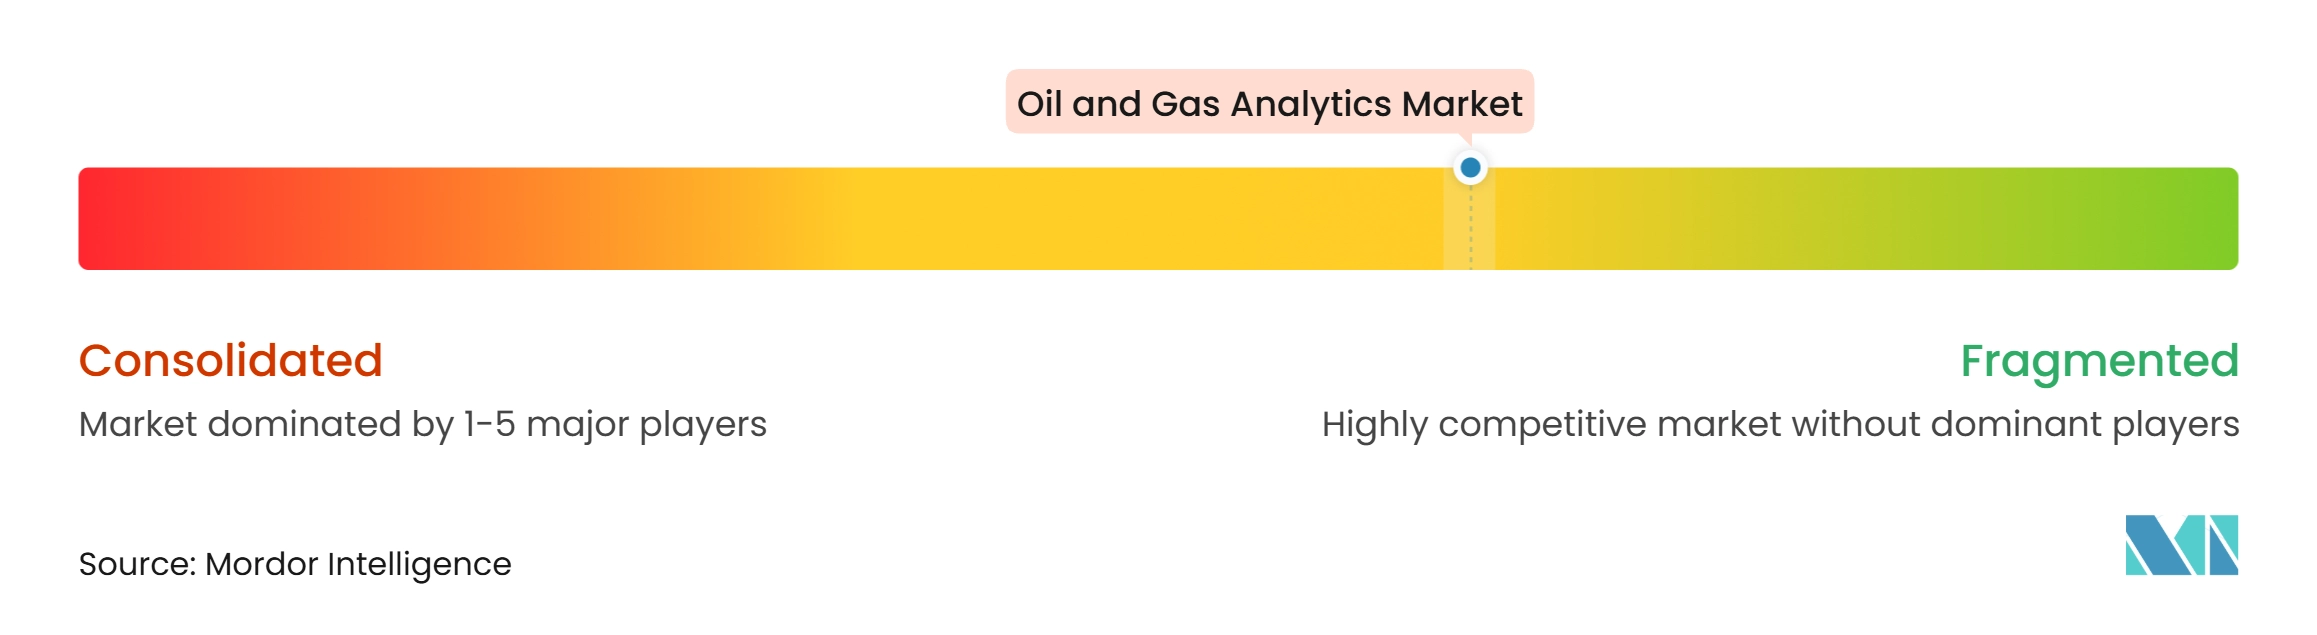
Le marché de l'analytique pétrolière et gazière est modérément concentré dans les grands contrats d'entreprise, où les sociétés de services pétroliers, les entreprises d'automatisation industrielle, les plateformes technologiques d'entreprise et les fournisseurs spécialisés se font concurrence. La compétition dépend de la capacité d'un fournisseur à connecter les systèmes de données aux flux de travail de terrain et d'usine. La connaissance du domaine, les plateformes de données ouvertes et la qualité des modèles d'IA sont des points clés de différenciation. Les grands fournisseurs peuvent offrir un support de mise en œuvre plus large et des relations établies avec les principaux opérateurs. Les spécialistes peuvent concurrencer là où des logiciels ciblés ou des modèles de séries temporelles résolvent un problème opérationnel spécifique. Cette structure laisse de la place à la fois pour les grandes plateformes et les offres plus étroites axées sur les applications.
Schlumberger Limited (SLB) a élargi sa position grâce à une Division Numérique et à son accord d'avril 2026 pour acquérir le portefeuille de logiciels en amont de S&P Global Energy. La société a également élargi sa collaboration avec NVIDIA Corporation en mars 2026 pour développer une Usine d'IA pour l'Énergie sur ses plateformes Delfi et Lumi. Emerson Electric Co. et Saudi Aramco ont achevé le déploiement de l'IA basée sur un modèle hybride pour la planification des raffineries sur plusieurs sites en avril 2026. Honeywell International Inc. a introduit Experion Cognition en juin 2026 en tant que plateforme de contrôle autonome basée sur l'IA, démontrée à l'installation de Ruwais de Borouge International. Ces développements reflètent la concurrence pour rapprocher l'analytique des décisions opérationnelles en temps réel.
Les plateformes spécialisées concurrencent également grâce à des modèles d'IA industrielle ciblés et des capacités de gestion des données. Aker BP ASA a déployé la plateforme de données industrielles de Cognite AS avec les modèles de séries temporelles de NVIDIA Corporation pour la détection d'anomalies offshore et la maintenance prédictive en mars 2026. Les opérateurs de taille moyenne avec 10 à 50 actifs productifs restent mal desservis, car les plateformes d'entreprise peuvent être difficiles à acquérir et à soutenir sans ressources internes en science des données. Cela crée une demande pour des services analytiques gérés et des modèles commerciaux basés sur les résultats. Dans le même temps, les exigences de cybersécurité industrielle élèvent les barrières pour les entrants qui ne peuvent pas démontrer des pratiques de déploiement sécurisées des technologies opérationnelles. Le marché de l'analytique pétrolière et gazière est susceptible de favoriser les fournisseurs capables de combiner des applications pratiques, un support de mise en œuvre et des contrôles de sécurité documentés. Les informations disponibles n'incluent pas les parts de marché combinées des acteurs, ce qui limite la comparaison directe de la concentration entre les fournisseurs répertoriés.
Leaders du secteur de l'analytique pétrolière et gazière
-
SLB N.V.
-
Halliburton Company
-
Baker Hughes Company
-
Aspen Technology, Inc.
-
Emerson Electric Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'analytique pétrolière et gazière Entreprises couvertes dans ce rapport
- SLB
- ABB Ltd.
- Amazon Web Services, Inc. (AWS)
- Aspen Technology, Inc.
- AVEVA Group Limited
- Baker Hughes Company
- Cognite AS
- Emerson Electric Co.
- Halliburton Company
- Honeywell International Inc.
- IBM Corporation
- Microsoft Corporation
- Oracle Corporation
- Palantir Technologies Inc.
- SAP SE
- SAS Institute Inc.
- Siemens AG
- TGS ASA
- Viridien SA
- Weatherford International plc
Développements industriels récents dans Marché de l'analytique pétrolière et gazière
- Septembre 2026 : PETRONAS et Iraya Energies ont signé un accord pour intégrer des capacités d'IA agentique dans la plateforme en amont myPROdata. L'initiative vise à accélérer les flux de travail d'exploration et de production, réduisant potentiellement les délais de découverte à production d'environ 100 mois à 50 mois, tout en soutenant des investissements annuels en amont estimés à 50 à 60 milliards MYR.
- Juillet 2026 : PETRONAS Carigali a signé son troisième accord de développement conjoint (ADC) avec IBM et Tridiagonal.AI pour étendre le déploiement de TriCipta AI dans les flux de travail d'optimisation de la production en amont et de maintenance. La collaboration s'appuie sur les solutions AI.SEEK et Global Exploration Basin Screening déjà déployées dans les opérations de PETRONAS.
- Juin 2026 : SLB et Qualcomm Technologies ont signé un protocole d'accord pour développer des solutions d'IA de périphérie pour les opérations pétrolières. La collaboration combine la plateforme IoT Agora™ de SLB avec les technologies d'informatique de périphérie basse consommation de Qualcomm Technologies pour permettre l'analytique en temps réel pour les puits, les installations de production et les équipements de terrain.
- Juin 2026 : Honeywell a introduit Experion® Cognition, une plateforme de contrôle autonome basée sur l'IA démontrée à l'installation de Ruwais de Borouge International à Abu Dhabi. La solution utilise l'IA générative et l'analytique avancée pour soutenir les opérations autonomes de salle de contrôle et la prise de décision opérationnelle.
Portée du rapport mondial sur le marché de l'analytique pétrolière et gazière
L'analytique pétrolière et gazière désigne l'utilisation de l'analyse de données, de l'intelligence artificielle (IA), de l'apprentissage automatique (ML) et des technologies numériques pour améliorer la prise de décision, l'efficacité opérationnelle et la performance des actifs tout au long de la chaîne de valeur pétrolière et gazière. Ces solutions analytiques traitent de grands volumes de données géologiques, opérationnelles, de production et de maintenance pour générer des informations exploitables. L'analytique pétrolière et gazière est largement appliquée dans l'exploration, le forage, l'optimisation de la production, la surveillance des pipelines, la maintenance prédictive et les opérations de raffinage. La technologie aide les entreprises à réduire les coûts, à améliorer la sécurité, à accroître la productivité et à soutenir la transformation numérique dans les activités en amont, intermédiaires et en aval.
Le marché mondial de l'analytique pétrolière et gazière est segmenté par offre en matériel, logiciel et services. Par déploiement, le marché est segmenté en solutions sur site, basées sur le cloud et hybrides. Par technologie, le marché est segmenté en intelligence artificielle et apprentissage automatique, analytique des mégadonnées, analytique de l'Internet des objets (IoT) et de l'IoT industriel, analytique des jumeaux numériques, analytique de périphérie, analytique cloud, IA générative, et visualisation des données et informatique décisionnelle. Par application, le marché est segmenté en opérations en amont, intermédiaires et en aval. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de l'analytique pétrolière et gazière dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Intelligence artificielle et apprentissage automatique |
| Analytique des mégadonnées |
| Analytique de l'Internet des objets et de l'IoT industriel |
| Analytique des jumeaux numériques |
| Analytique de périphérie |
| Analytique cloud |
| IA générative |
| Visualisation des données et informatique décisionnelle |
| Amont |
| Intermédiaire |
| Aval |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Norvège | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Nigéria | |
| Oman | |
| Reste du Moyen-Orient et de l'Afrique |
| Par offre | Matériel | |
| Logiciel | ||
| Services | ||
| Par déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par technologie | Intelligence artificielle et apprentissage automatique | |
| Analytique des mégadonnées | ||
| Analytique de l'Internet des objets et de l'IoT industriel | ||
| Analytique des jumeaux numériques | ||
| Analytique de périphérie | ||
| Analytique cloud | ||
| IA générative | ||
| Visualisation des données et informatique décisionnelle | ||
| Par application | Amont | |
| Intermédiaire | ||
| Aval | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Norvège | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Nigéria | ||
| Oman | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché de l'analytique pétrolière et gazière d'ici 2032 ?
Le marché de l'analytique pétrolière et gazière devrait atteindre 8,41 milliards USD d'ici 2032, en croissance à partir de 3,78 milliards USD en 2027 à un CAGR de 17,36 %.
Quelle offre domine les revenus de l'analytique pétrolière et gazière ?
Les logiciels ont mené avec 49,3 % des revenus en 2026, tandis que les services devraient enregistrer la croissance la plus élevée à un CAGR de 17,9 % jusqu'en 2032.
Pourquoi le déploiement cloud est-il important pour l'analytique pétrolière et gazière ?
Les systèmes basés sur le cloud représentaient 58,4 % des revenus en 2026 et devraient croître à 19,3 % jusqu'en 2032, car ils prennent en charge les grandes charges de travail de données et la collaboration.
Quelle technologie présente la croissance prévisionnelle la plus forte ?
L'IA générative devrait croître à un CAGR de 21,4 % jusqu'en 2032, soutenue par des applications dans les dossiers d'ingénierie, les historiques de maintenance et le reporting opérationnel.
Quelle application représente la part la plus élevée des dépenses analytiques ?
Les opérations en amont représentaient 47,1 % des revenus en 2026, car l'exploration, le forage, la gestion des réservoirs et le levage artificiel dépendent tous de décisions à forte intensité de données.
Quelle région connaît la croissance la plus rapide dans l'analytique pétrolière et gazire ?
L'Asie-Pacifique devrait croître à un CAGR de 19,5 % jusqu'en 2032, soutenue par des programmes numériques dans les compagnies pétrolières nationales en Malaisie, en Chine et en Indonésie.