
Tamaño y participación del mercado de análisis de petróleo y gas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.78 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.41 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.36 % |
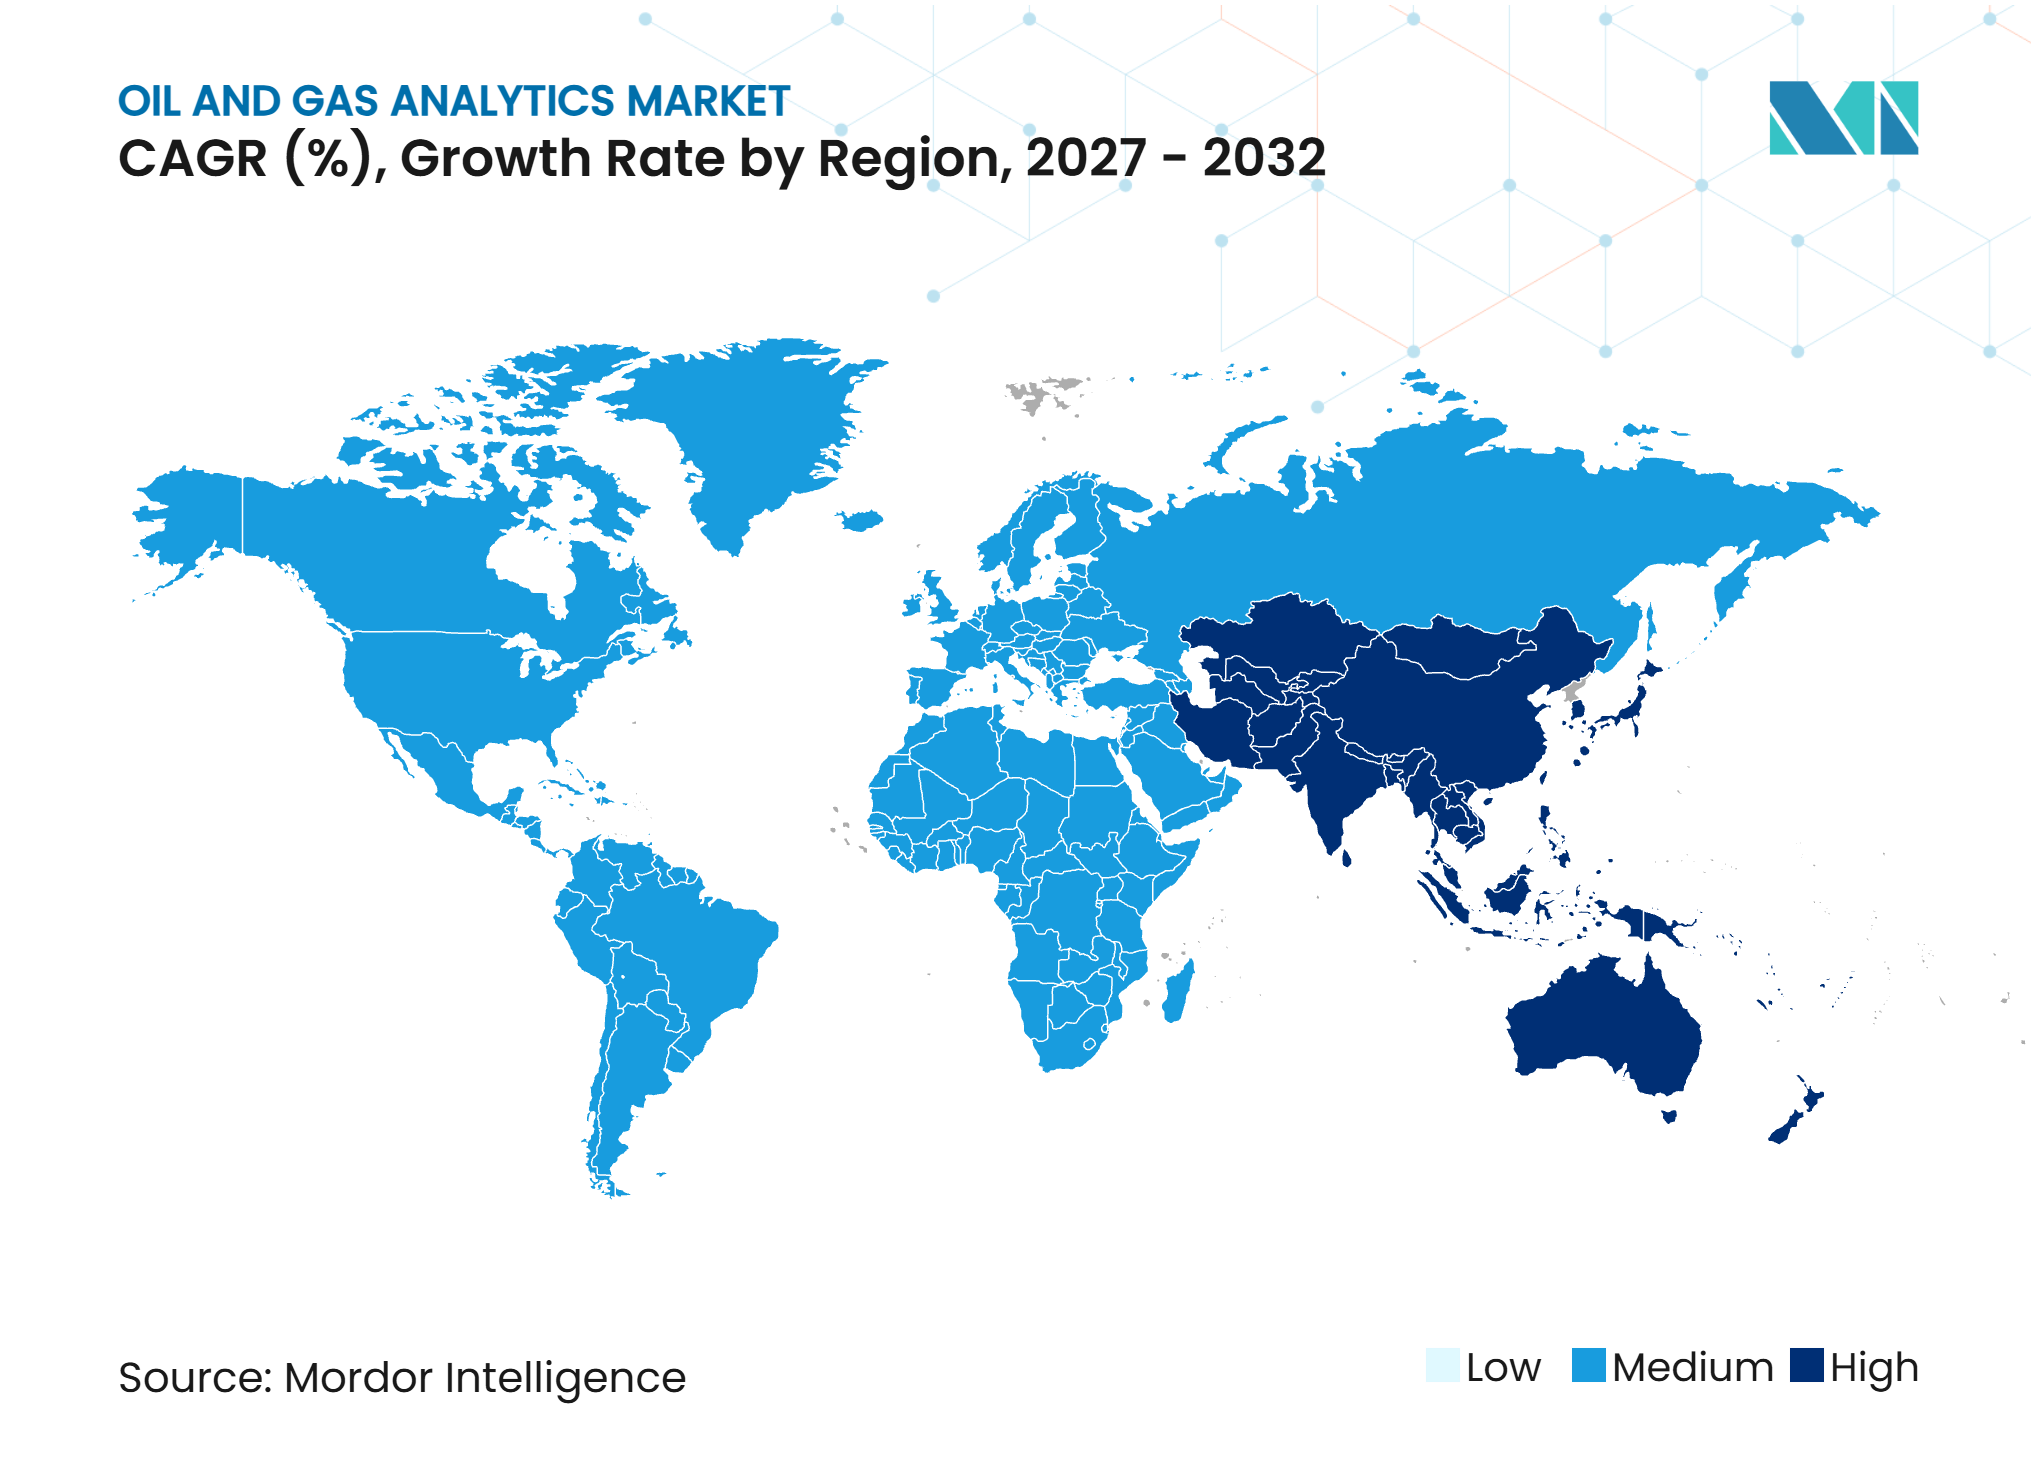
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de análisis de petróleo y gas por Mordor Intelligence
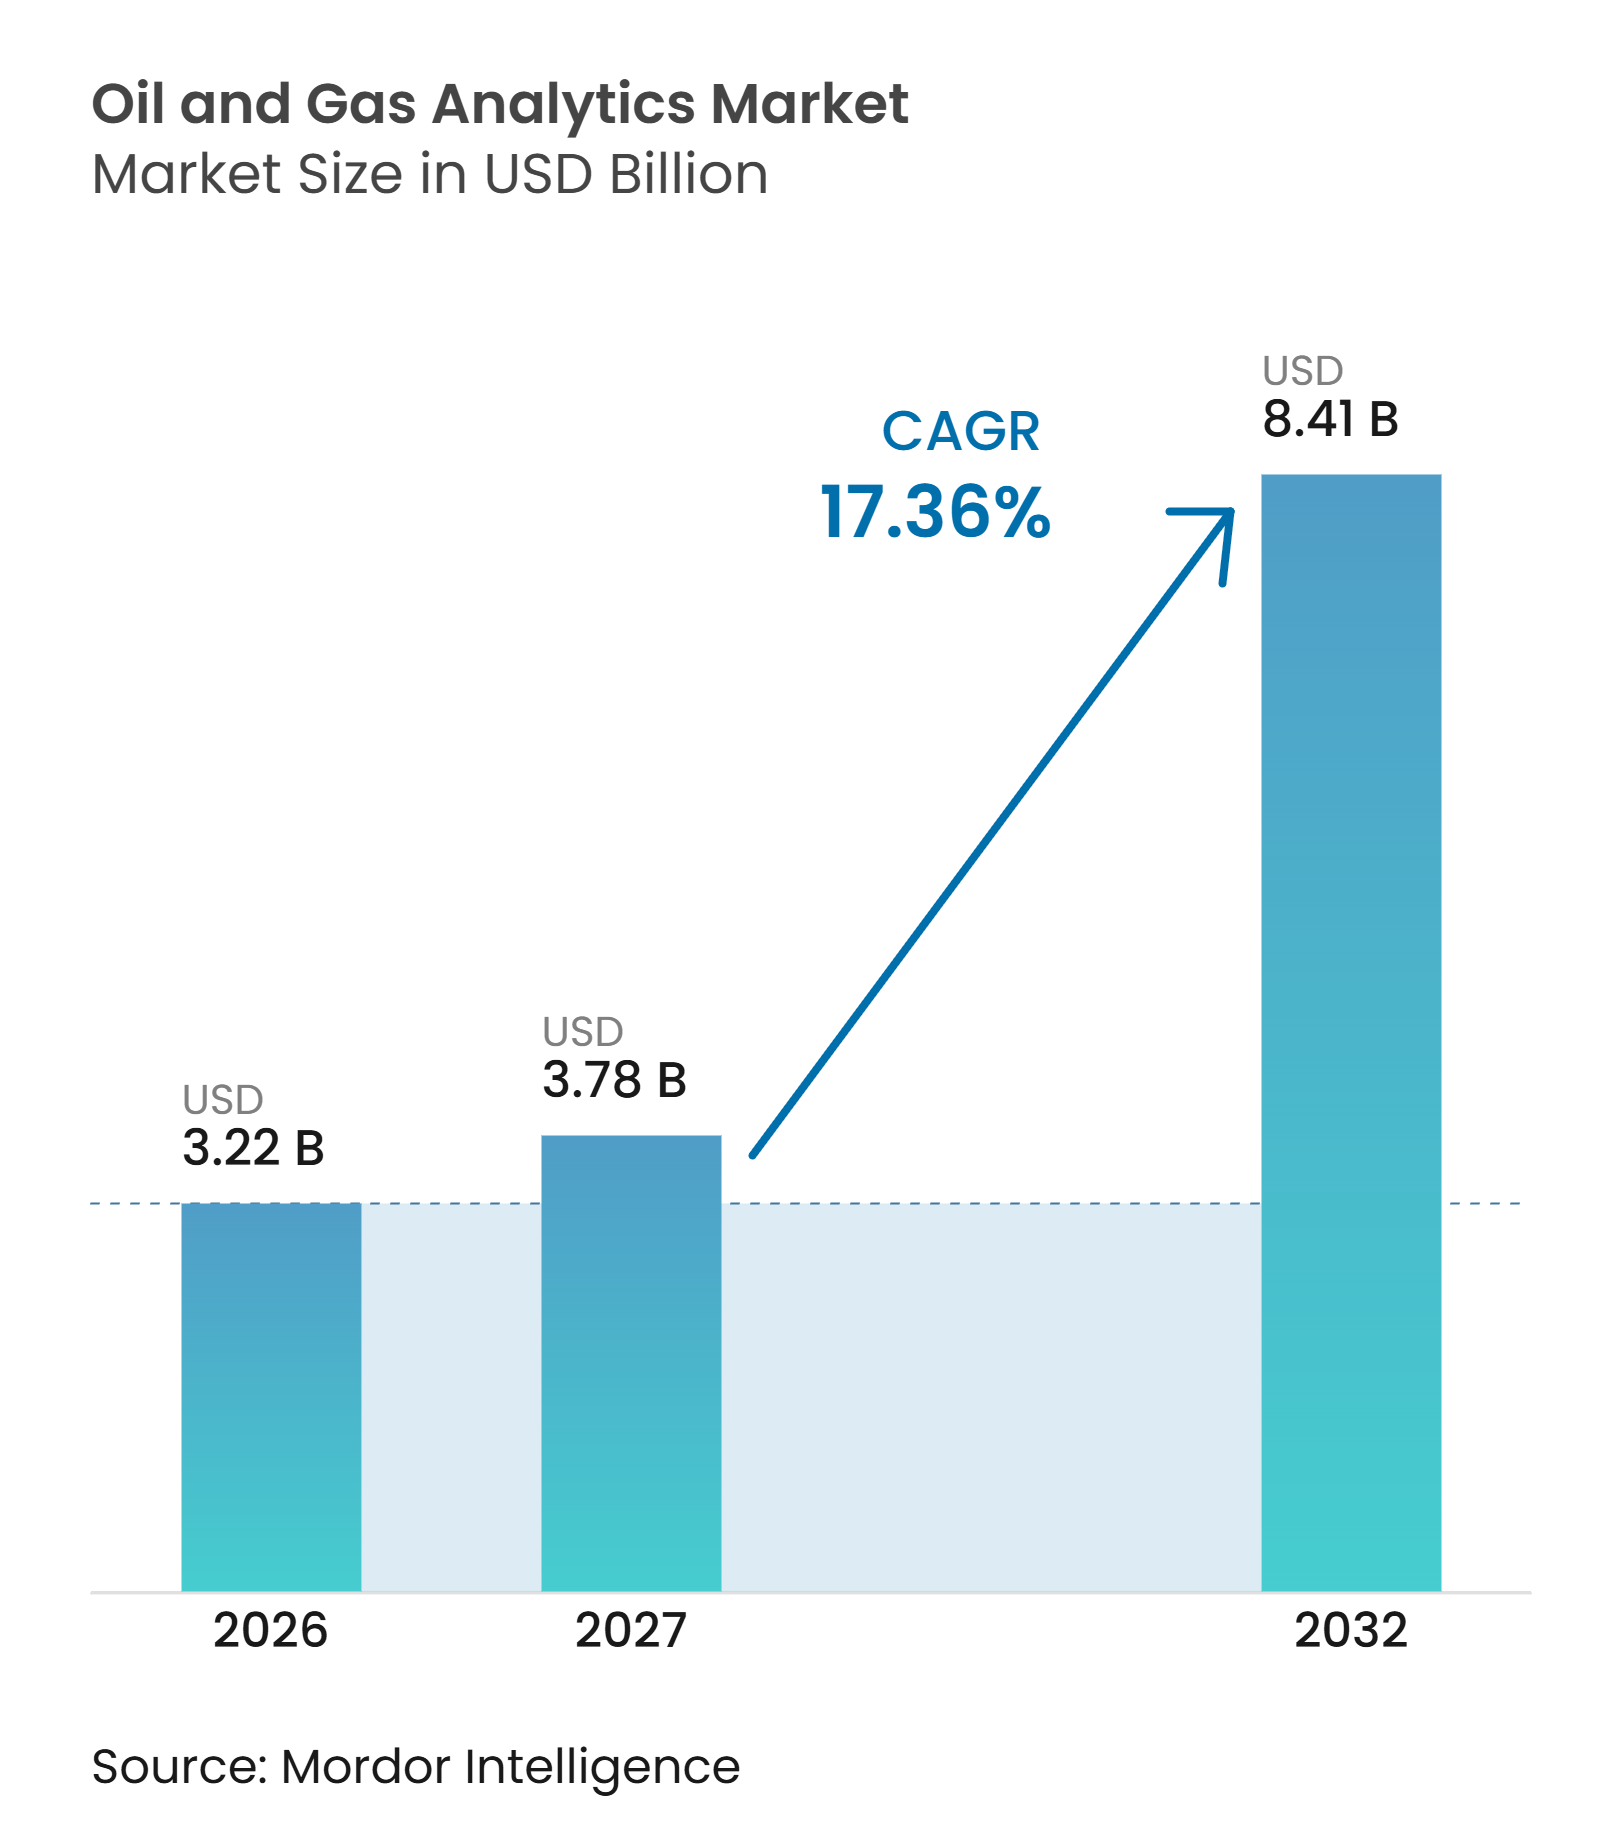
El tamaño del mercado de análisis de petróleo y gas fue valorado en 3,22 mil millones de USD en 2026 y se estima que crecerá desde 3,78 mil millones de USD en 2027 hasta alcanzar los 8,41 mil millones de USD para 2032, a una CAGR del 17,36% durante el período de pronóstico (2027-2032). El mercado se está expandiendo más allá de las funciones de reporte hacia decisiones diarias sobre el rendimiento de pozos, la medición de emisiones y la confiabilidad de activos. Los operadores están destinando más gasto hacia plataformas que conectan registros de ingeniería, datos de producción y señales de equipos de campo. Las oportunidades más sólidas favorecen a los proveedores que combinan conocimiento del dominio energético con arquitecturas de datos abiertas y soporte de implementación práctico. El crecimiento también depende de la capacidad de los operadores para integrar sistemas operativos más antiguos sin exponer las redes de campo a nuevos riesgos cibernéticos. Como resultado, las adquisiciones están siendo moldeadas cada vez más por la interoperabilidad, la implementación segura y los resultados operativos medibles, más que por las características analíticas por sí solas.
Conclusiones clave del informe
- Por oferta, el software representó el 49,3% de los ingresos en 2026, mientras que se espera que los servicios registren la CAGR de pronóstico más alta del 17,9% hasta 2032.
- Por implementación, los sistemas basados en la nube representaron el 58,4% de los ingresos en 2026 y se espera que registren la CAGR de pronóstico más alta del 19,3% hasta 2032.
- Por tecnología, el análisis de big data representó el 24,2% de los ingresos en 2026, mientras que se espera que la IA generativa registre la CAGR de pronóstico más alta del 21,4% hasta 2032.
- Por aplicación, las operaciones upstream representaron el 47,1% de los ingresos en 2026, mientras que se espera que el análisis downstream registre la CAGR de pronóstico más alta del 17,6% hasta 2032.
- Por geografía, América del Norte representó el 37,9% de los ingresos en 2026, mientras que se espera que Asia-Pacífico registre la CAGR de pronóstico más alta del 19,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Optimización operativa habilitada por IA | +5.2% | Global, concentrada en América del Norte y Oriente Medio | Corto plazo (≤ 2 años) |
| Adopción de análisis en la nube y en el borde | +4.1% | Global, liderada por América del Norte con rápida adopción en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mantenimiento predictivo para activos envejecidos y remotos | +3.5% | América del Norte, Europa, Oriente Medio y África | Mediano plazo (2-4 años) |
| Análisis de medición de emisiones y gestión de metano | +2.3% | América del Norte y la Unión Europea, con extensión a Oriente Medio y África y Asia-Pacífico | Mediano plazo (2-4 años) |
| Optimización de la recuperación upstream en campos maduros y no convencionales | +2.0% | América del Norte, Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Interoperabilidad de datos para decisiones transversales en la cadena de valor | +1.8% | Global, concentrada en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Optimización operativa habilitada por IA
La IA está adquiriendo una importancia creciente en la optimización de la perforación y la gestión de la producción, permitiendo a los equipos de campo ajustar decisiones rápidamente utilizando datos operativos actuales. Estos sistemas pueden modificar los parámetros de perforación y las tasas de producción en tiempo real, apoyando el mercado de análisis de petróleo y gas. Saudi Aramco reportó 5,3 mil millones de USD en valor tecnológico realizado para 2025, incluyendo 2,6 mil millones de USD atribuidos a la IA en casi 500 casos de uso en actividades upstream, midstream y de refinación.[1] Esto demuestra que los programas de análisis pueden respaldar un modelo operativo amplio cuando se integran con los flujos de trabajo de campo y planta. Por lo tanto, los proveedores necesitan equipos de implementación que comprendan las restricciones de producción, los controles de seguridad y las prácticas de mantenimiento. Este requisito favorece a las plataformas que admiten actualizaciones recurrentes de modelos y un uso sostenido frente a proyectos piloto aislados.
Adopción de análisis en la nube y en el borde
La implementación en la nube está avanzando más allá de la migración básica de datos hacia sistemas diseñados para el procesamiento sísmico, la simulación de yacimientos y el análisis de producción. The Open Group declara que la plataforma de datos OSDU cuenta con el apoyo de más de 200 empresas energéticas, lo que ayuda a establecer enfoques comunes para gestionar la información del subsuelo. Este marco común puede reducir el trabajo de integración cuando los operadores utilizan datos de múltiples proveedores y entornos operativos. Al mismo tiempo, la computación en el borde mantiene las decisiones sensibles al tiempo cerca de los pozos, instalaciones y equipos offshore. Schlumberger Limited y Qualcomm Technologies firmaron un memorando de entendimiento en junio de 2026 para desarrollar soluciones de IA en el borde utilizando la plataforma IoT Agora de Schlumberger Limited y las capacidades de computación de bajo consumo de Qualcomm Technologies. El mercado de análisis de petróleo y gas requiere, por tanto, tanto capacidad en la nube para grandes cargas de trabajo como procesamiento local para acciones que no pueden esperar una conexión remota.
Mantenimiento predictivo para activos envejecidos y remotos
Las bombas, compresores y equipos offshore más antiguos generan riesgos de mantenimiento recurrentes en las operaciones de producción y transporte. El análisis puede cambiar el mantenimiento de respuestas reactivas a fallas de equipos hacia intervenciones planificadas basadas en señales de condición. Un estudio revisado por pares de 2026 presentó un modelo informado por física para la predicción de fallas en bombas electrosumergibles utilizando más de 58.000 muestras de series temporales multivariadas. Estos métodos son relevantes porque los equipos críticos para la seguridad requieren modelos que puedan operar junto con los requisitos de ingeniería y seguridad de procesos. El mercado de análisis de petróleo y gas también se beneficia de que los operadores buscan una mejor disponibilidad de los activos existentes sin un gasto de capital equivalente en reemplazos. Esta necesidad es más pronunciada donde los activos son remotos, el acceso de la fuerza laboral es limitado o el tiempo de inactividad afecta a una gran parte de la producción de una instalación.
Análisis de emisiones y análisis de gestión de metano
La medición del metano (CH4) se está convirtiendo en un requisito operativo más que en una actividad separada de reporte ambiental. La Agencia Internacional de Energía encontró que las emisiones globales medidas de CH4 eran un 80% más altas que lo reportado en los inventarios nacionales, lo que indica una brecha significativa entre las emisiones reportadas y las observadas.[2] Esta brecha aumenta el valor de los sistemas que identifican fugas, rastrean fuentes probables y producen registros consistentes para los informes corporativos y regulatorios.[3] El Programa de las Naciones Unidas para el Medio Ambiente informó que las soluciones de CH4 basadas en datos están disponibles, pero requieren una acción más rápida por parte de los gobiernos y las empresas. El mercado de análisis de petróleo y gas puede beneficiarse de esta necesidad, ya que las herramientas de CH4 utilizan las mismas capacidades de integración de datos, visualización y alertas aplicadas en las operaciones de producción. Es probable que la demanda se mantenga duradera donde los operadores deben demostrar prácticas creíbles de medición y respuesta.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Complejidad de integración de sistemas OT heredados y empresariales | -2.8% | Global, más aguda en activos heredados de Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Exposición a ciberseguridad y tecnología operativa | -2.4% | Global, concentrada en América del Norte y Europa | Mediano plazo (2-4 años) |
| Datos industriales fragmentados, sesgados y no estandarizados | -1.9% | Global | Largo plazo (≥ 4 años) |
| Escasez de talento en ciencia de datos con dominio del sector | -1.5% | Global, más aguda en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de integración de sistemas OT heredados y empresariales
Muchos activos productivos aún operan con sistemas de control separados, historiadores de datos y protocolos de equipos que no fueron diseñados para la conectividad en la nube. Estas condiciones pueden añadir de 12 a 24 meses a los plazos de implementación en entornos brownfield. ExxonMobil Corporation ha descrito sistemas en silos que son costosos de integrar, personalizados y complejos, mientras persigue estándares de automatización de procesos abiertos para evitar ciclos repetidos de reemplazo de sistemas de control. El mercado de análisis de petróleo y gas enfrenta una adopción más lenta cuando los operadores deben reemplazar el hardware de campo antes de poder conectar las fuentes de datos. El middleware que traduce protocolos más antiguos puede reducir esta barrera sin requerir un reemplazo completo de la tecnología operativa. Este enfoque sigue siendo particularmente relevante en sistemas de tuberías, campos maduros e instalaciones con equipos instalados a lo largo de varias décadas.
Exposición a ciberseguridad y tecnología operativa
Conectar la tecnología operativa con las aplicaciones empresariales puede ampliar la superficie de ataque alrededor de las instalaciones de petróleo y gas. La Agencia de Seguridad de Infraestructura y Ciberseguridad de los Estados Unidos emitió un aviso en 2026 sobre amenazas activas a los controladores lógicos programables de la serie Siemens S7, destacando la necesidad de proteger los controles industriales. Las revisiones de ciberseguridad, el diseño de segmentación y los controles de acceso pueden retrasar el despliegue de sistemas que requieren datos de campo en tiempo real. El mercado de análisis de petróleo y gas depende, por tanto, de que los proveedores demuestren que sus métodos de implementación cumplen con los requisitos de seguridad operativa. Los operadores también necesitan la garantía de que una plataforma no interrumpirá la producción ni expondrá datos de alarmas y configuraciones. La capacidad de seguridad se está convirtiendo en un requisito de selección más que en una consideración que se aborda después de la implementación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por oferta:
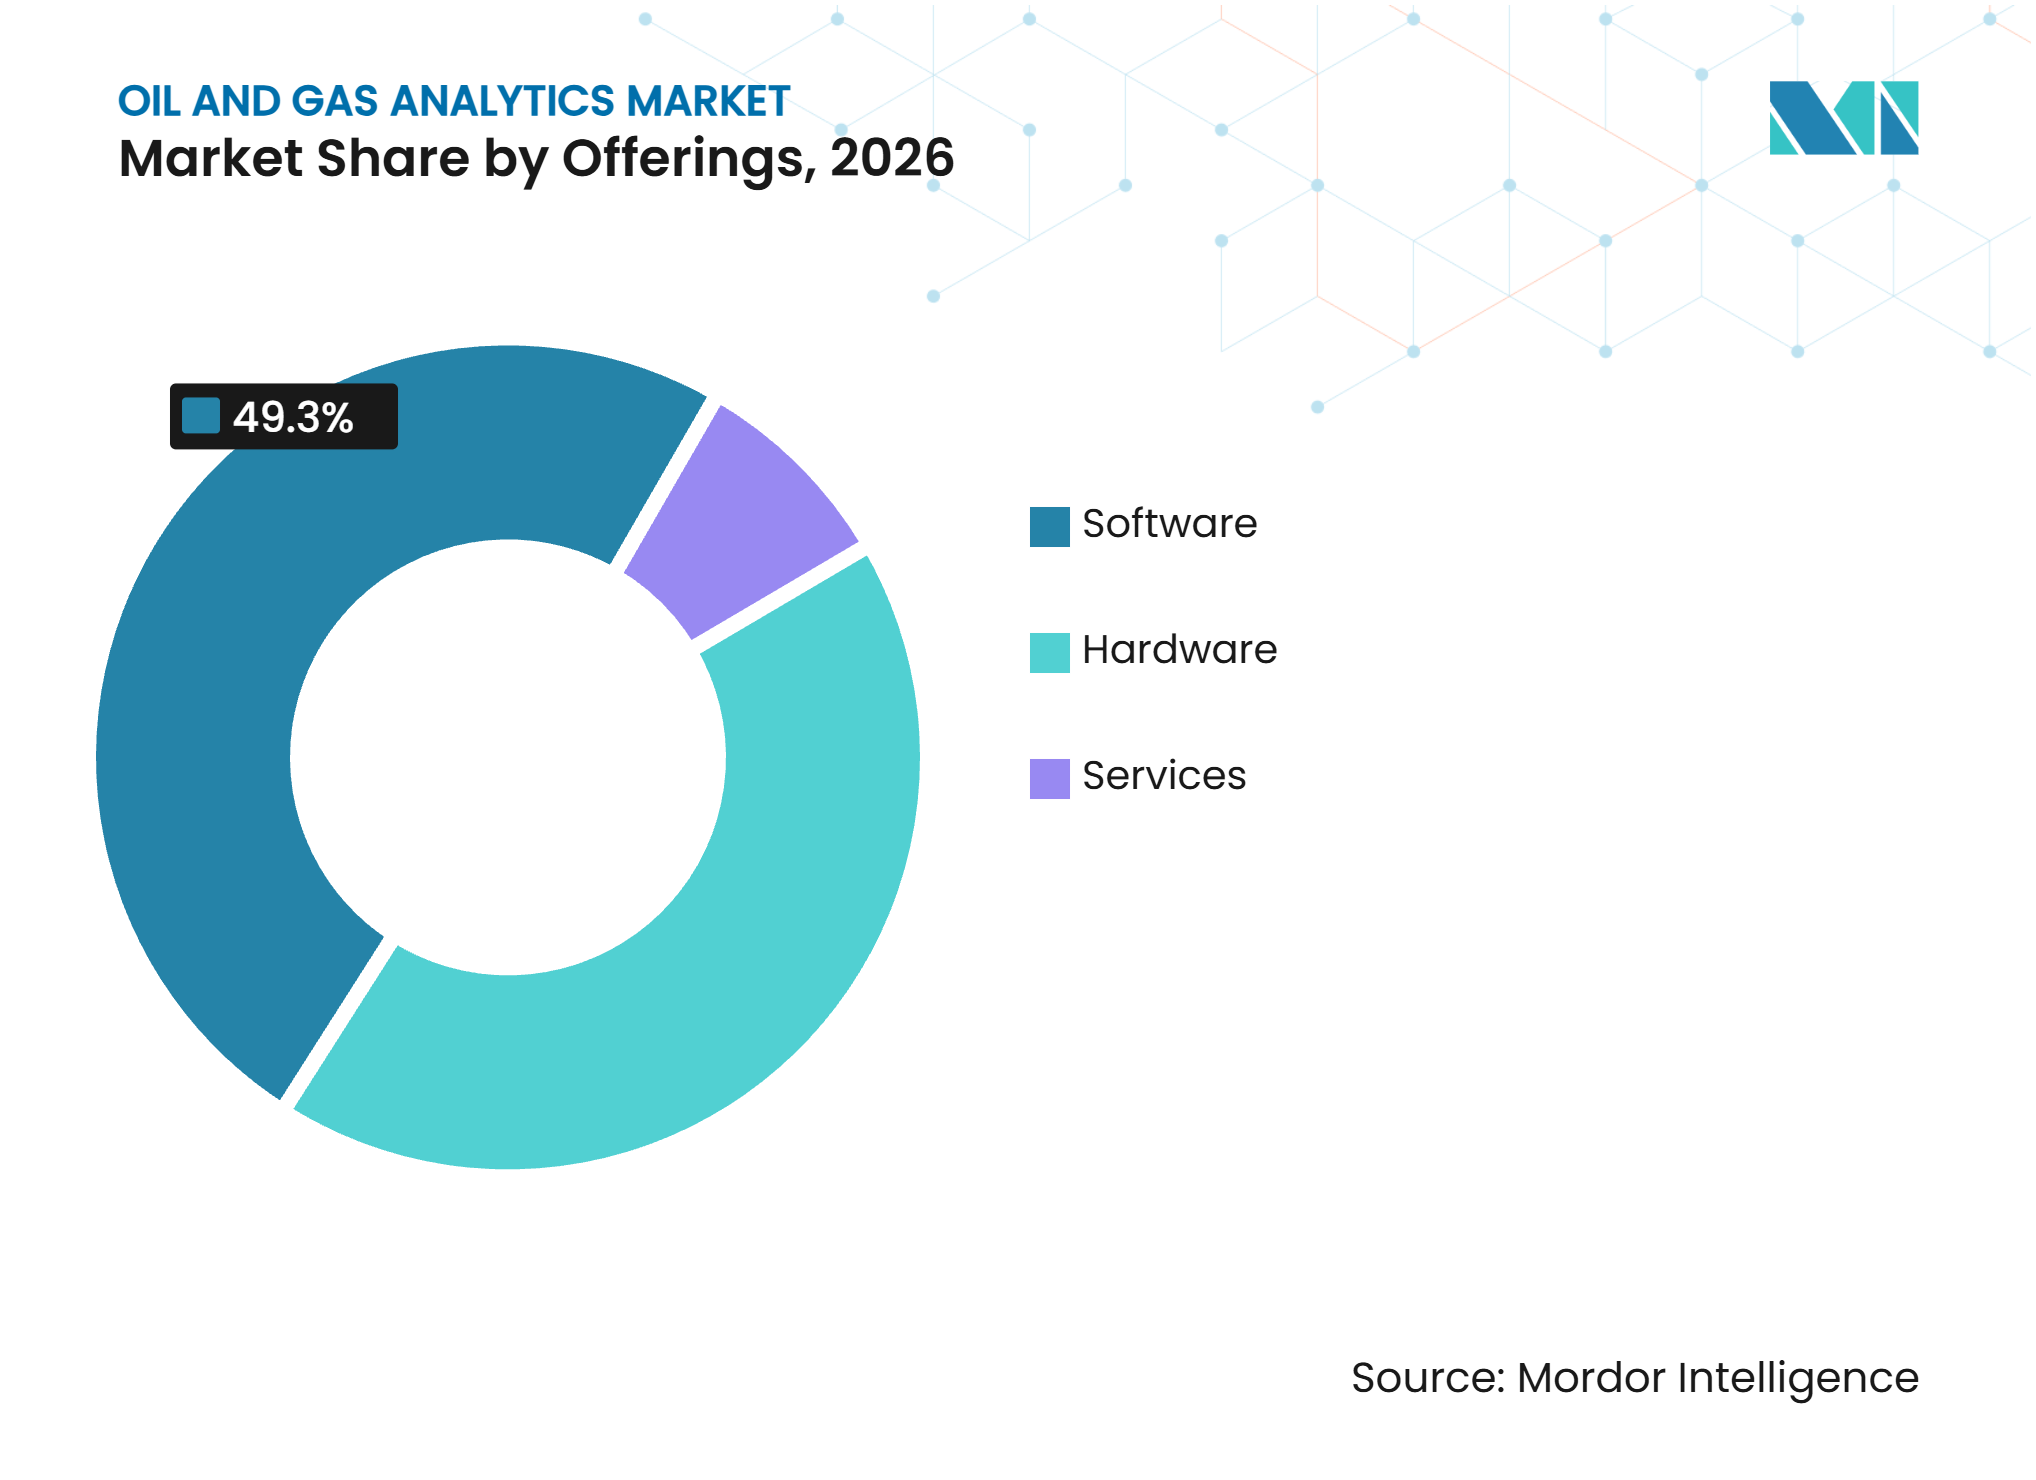
el software ancla los ingresos mientras los servicios generan valor recurrenteEl software representó el 49,3% de la participación del mercado de análisis de petróleo y gas en 2026, lo que refleja su papel como capa principal para la interpretación sísmica, la optimización de la producción y la medición del metano. Los modelos de suscripción alinean el gasto en software con los presupuestos operativos en lugar de aprobaciones de capital únicas. Se espera cada vez más que las plataformas combinen la preparación de datos, el análisis visual, la previsión y el soporte de flujos de trabajo dentro de un único entorno operativo. Los proveedores de software también deben demostrar que sus productos se adaptan al trabajo diario de geólogos, ingenieros de producción, equipos de mantenimiento y personal de emisiones. Este requisito hace que el diseño específico del dominio sea más importante que los paneles genéricos y empuja a los proveedores a conectar sus aplicaciones con los sistemas de datos de activos existentes.
El hardware sigue siendo necesario para sensores, pasarelas de borde y computación robusta en pozos, tuberías e instalaciones offshore. Sin embargo, su papel es en gran medida de apoyo a medida que las arquitecturas en la nube reducen la necesidad de una gran infraestructura de datos en el sitio. Los servicios registraron la CAGR de pronóstico más alta del 17,9% hasta 2032, ya que muchos operadores requieren asistencia con la integración de sistemas, el reentrenamiento de modelos y el cambio operativo. EY informó en 2025 que el 50% de las empresas de petróleo y gas y productos químicos utilizaban gemelos digitales para gestionar activos, mientras que el 92% estaba implementando o planificando nuevas aplicaciones. Ese nivel de actividad crea trabajo continuo para los proveedores que pueden configurar herramientas y apoyar a los usuarios después de la implementación. Por lo tanto, es probable que el mercado de análisis de petróleo y gas recompense a las empresas que combinen productos de software con servicios gestionados y profesionales creíbles.



Por implementación:
la nube domina la escala mientras el borde extiende la frontera operativaLos sistemas basados en la nube representaron el 58,4% de la participación del mercado de análisis de petróleo y gas en 2026 y se prevé que crezcan a una CAGR del 19,3% hasta 2032. Las plataformas en la nube ofrecen la escala de computación necesaria para modelos de yacimientos, procesamiento sísmico y grandes conjuntos de datos históricos de producción. También permiten que especialistas en diferentes ubicaciones trabajen con datos y modelos comunes. El marco OSDU de The Open Group apoya un enfoque más consistente para el intercambio de datos del subsuelo entre empresas energéticas. Esto puede reducir las preocupaciones sobre la dependencia de un proveedor y facilitar el traslado de cargas de trabajo entre entornos compatibles. El mercado de análisis de petróleo y gas tiene una razón clara para favorecer los sistemas en la nube donde el acceso a datos, la escala de almacenamiento y la colaboración son las necesidades principales.
La implementación local sigue siendo relevante en ubicaciones donde las normas de soberanía de datos limitan el uso de servicios de nube pública. Los sistemas híbridos son prácticos cuando los datos sensibles de tecnología operativa permanecen en el sitio mientras el entrenamiento de IA y las cargas de trabajo por lotes se ejecutan en entornos de nube. La computación en el borde extiende este modelo procesando información cerca de los equipos donde la conectividad es limitada o el tiempo de respuesta es crítico. El acuerdo de junio de 2026 de Schlumberger Limited con Qualcomm Incorporated se centra en la IA en el borde para pozos, instalaciones y sistemas de producción. Este enfoque apoya las decisiones de elevación artificial y garantía de flujo que no pueden esperar un viaje de ida y vuelta a la nube. Las opciones de implementación seguirán dependiendo de los controles de datos, la calidad de la conexión, las condiciones de campo y la velocidad requerida para cada decisión operativa.
Por tecnología:
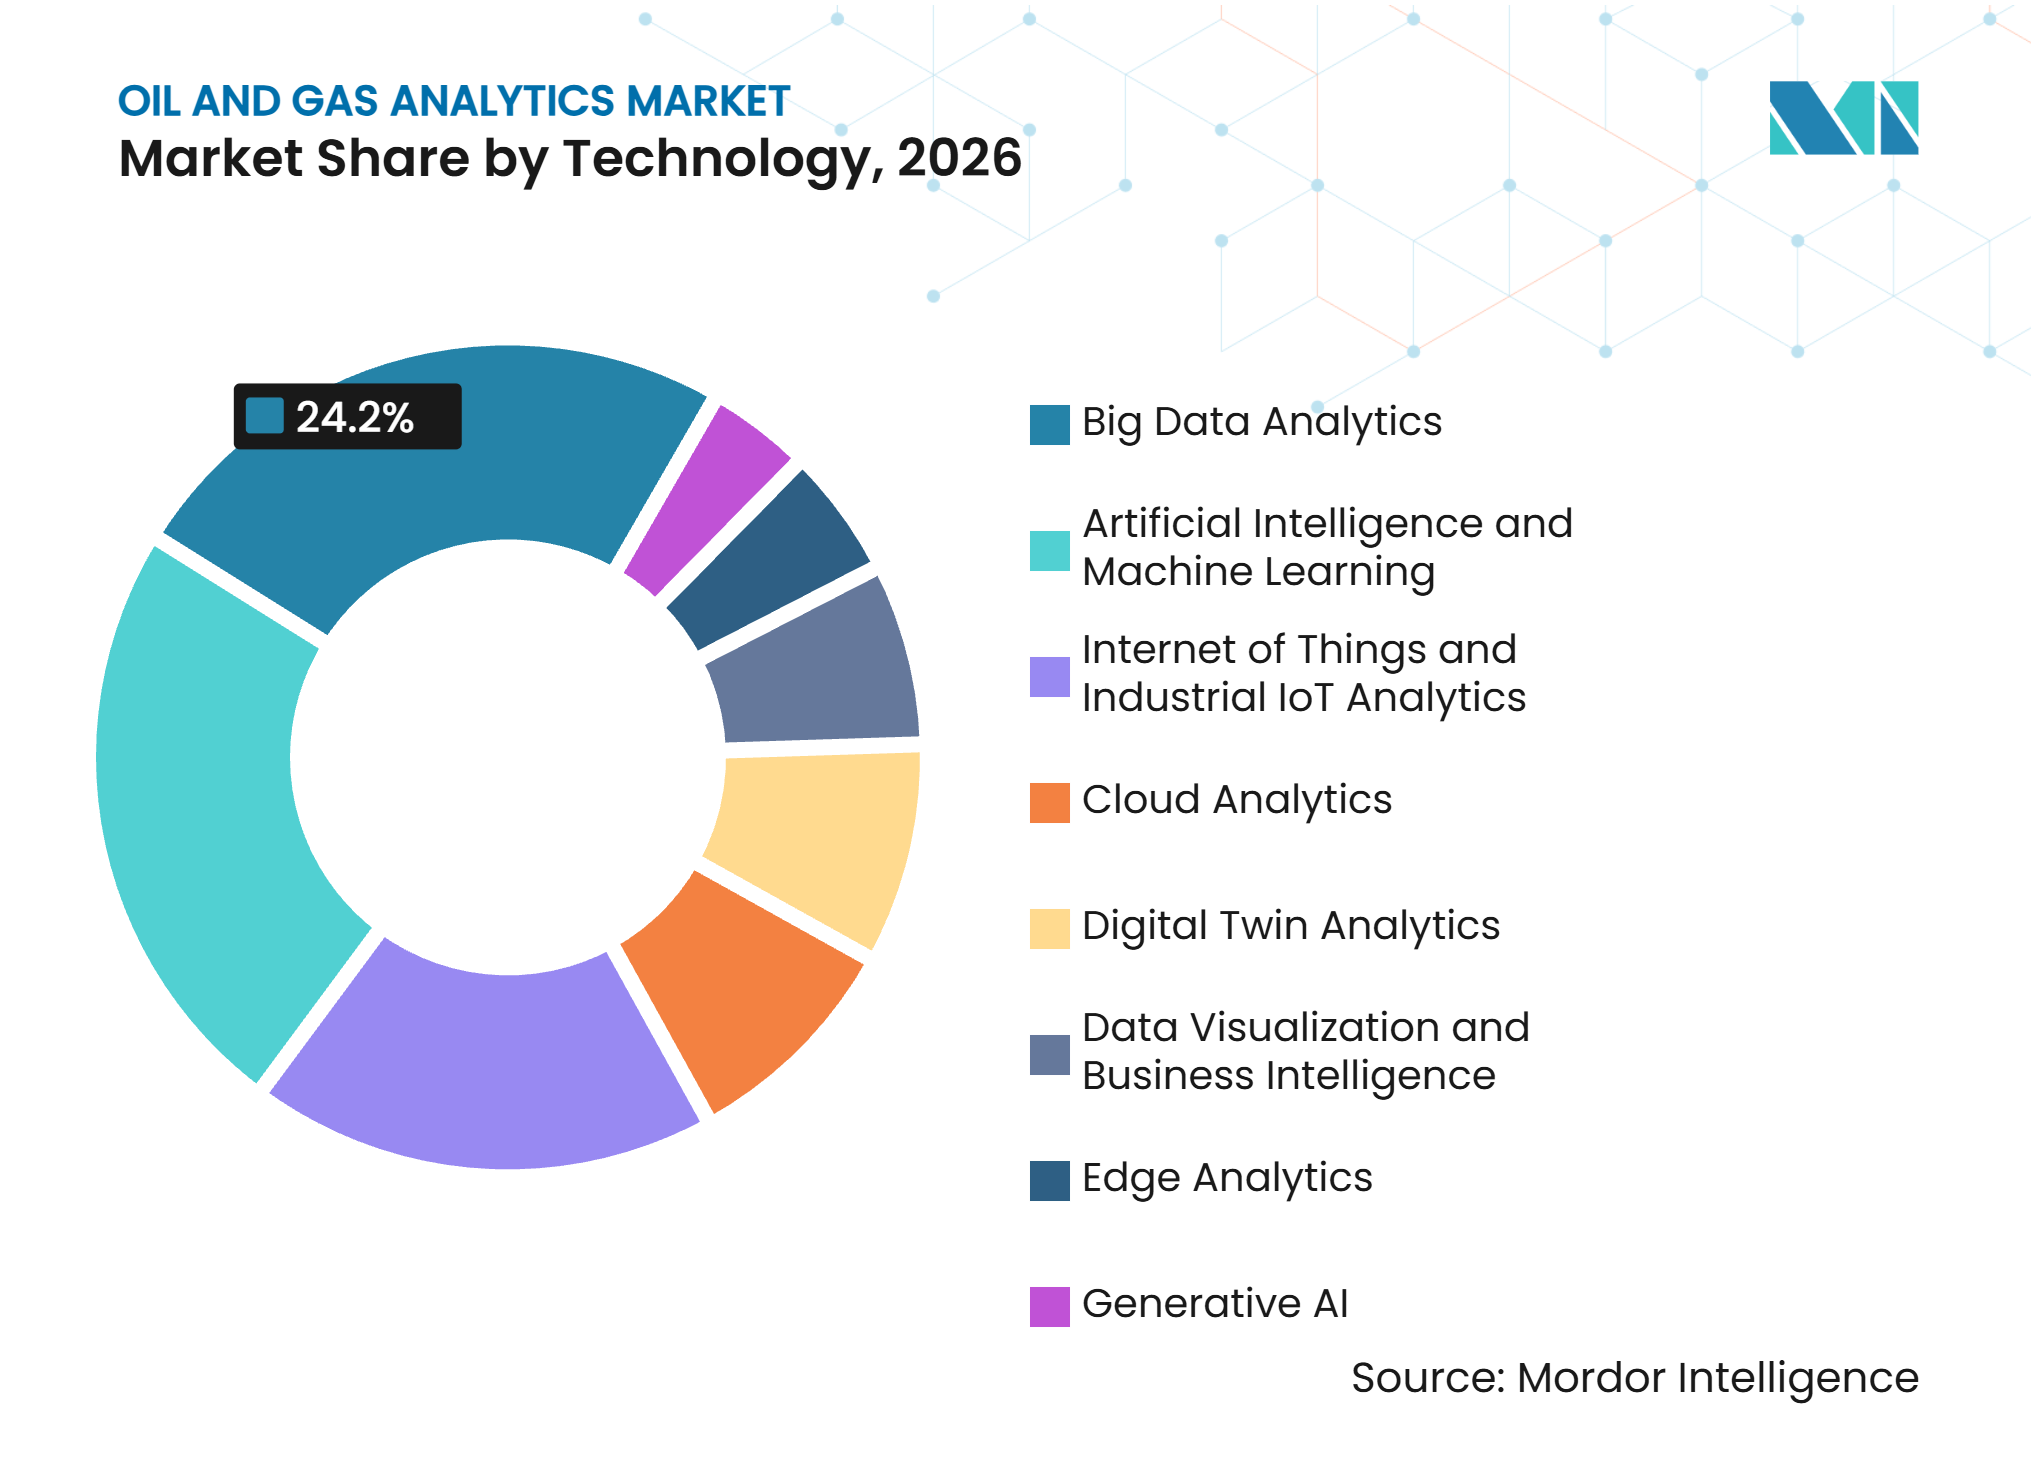
el big data lidera pero la IA generativa redibuja la fronteraEl análisis de big data representó el 24,2% de los ingresos en 2026, respaldado por años de inversión en sistemas de control supervisorio, historiadores de datos y repositorios de datos sísmicos. Estos sistemas proporcionan a los operadores una amplia base de información de producción, equipos y subsuelo para analizar. El mayor valor se obtiene cuando los datos son lo suficientemente confiables como para respaldar una decisión específica de ingeniería u operativa. Las herramientas de big data también siguen siendo esenciales para preparar la información antes de que sea utilizada por modelos más avanzados. Esta base ayuda a explicar por qué los entornos de datos establecidos siguen siendo importantes en todo el mercado de análisis de petróleo y gas y por qué la calidad y el acceso a los datos determinan el valor de las nuevas herramientas de IA.
Se prevé que la IA generativa crezca a una CAGR del 21,4% hasta 2032, la tasa más rápida entre las categorías tecnológicas. Las aplicaciones incluyen informes de terminación de pozos, búsqueda de registros de mantenimiento e interpretación de grandes volúmenes de material de ingeniería. China National Petroleum Corporation informó en 2025 que su modelo Kunlun había alcanzado 300 mil millones de parámetros y se utilizaba en 152 escenarios de aplicación en exploración, perforación y operaciones de refinería. BP p.l.c. también ha descrito el uso de su asistente PlantPulse para revisar registros de mantenimiento e identificar activos de bajo rendimiento en las operaciones del Golfo de América. Los gemelos digitales y el análisis de IoT industrial se están desarrollando junto con la IA generativa, ya que ambos dependen de datos de activos conectados. La ventaja práctica irá a los sistemas que proporcionen a los ingenieros resultados trazables y utilizables en lugar de respuestas de texto amplias.

Por aplicación:
el upstream domina la participación mientras el downstream aceleraLas operaciones upstream representaron el 47,1% de los ingresos en 2026, convirtiéndolas en el segmento de aplicación líder en el mercado de análisis de petróleo y gas. La exploración, la perforación, la gestión de yacimientos y la elevación artificial crean vínculos directos entre mejores decisiones y resultados de producción. Esta conexión ha respaldado la inversión de larga data en análisis para flujos de trabajo upstream. Los operadores utilizan estas herramientas para interpretar información del subsuelo, gestionar parámetros de perforación, monitorear pozos y planificar intervenciones. Las operaciones upstream también generan grandes volúmenes de datos de equipos, pozos y estudios geológicos, creando una amplia base para el uso de análisis cuando los sistemas de datos están conectados y son confiables.
Las aplicaciones midstream combinan monitoreo de tuberías, análisis de flujo, gestión de integridad y conciencia de ciberseguridad. Estos sistemas deben apoyar la eficiencia operativa al tiempo que ayudan a los equipos a identificar riesgos potenciales en las redes de control. Se prevé que el análisis downstream crezca a una CAGR del 17,6% hasta 2032, respaldado por las necesidades de optimización de refinerías. Emerson Electric Co. y Saudi Aramco completaron una implementación en múltiples sitios de IA basada en el modelo híbrido Aspen para la planificación de refinerías en abril de 2026. El mercado de análisis de petróleo y gas tiene un creciente potencial downstream, ya que un entorno de datos común puede mejorar la planificación del mantenimiento, el control de procesos, la gestión de alimentación y los márgenes operativos. Es probable que las refinerías prioricen las aplicaciones que puedan demostrar valor sin comprometer la seguridad de los procesos ni la confiabilidad de la planta.
Análisis geográfico
América del Norte representó el 37,9% de los ingresos en 2026, respaldada por una densa actividad no convencional, proveedores de servicios digitales establecidos y el uso generalizado de datos en los flujos de trabajo de perforación y producción. La región sigue siendo el mayor mercado de análisis de petróleo y gas, ya que los operadores tienen fuertes incentivos para mejorar la eficiencia del capital y el rendimiento operativo. Las cuencas del Pérmico y Marcellus proporcionan casos de uso exigentes para la optimización de la producción, el monitoreo de equipos y la interpretación del subsuelo. Schlumberger Limited firmó un acuerdo en abril de 2026 para adquirir la cartera de software de geociencias e ingeniería de petróleo de S&P Global Energy, ampliando sus capacidades de software upstream. Las arenas petrolíferas de Canadá y la actividad upstream de México también representan áreas de demanda cercanas con margen para un mayor uso de análisis. Las directivas de ciberseguridad de tuberías y los avisos de seguridad públicos aumentan aún más la atención a la gestión segura de datos de campo.
Europa combina sistemas digitales offshore avanzados en el Mar del Norte con una adopción impulsada por el cumplimiento normativo en las operaciones continentales. Siemens Energy AG y Aker BP ASA han trabajado en sistemas integrados de automatización y digitales para el campo Yggdrasil, permitiendo a los equipos probar escenarios antes de realizar cambios operativos. Este enfoque puede reducir la incertidumbre operativa y ayudar a extender la vida útil de los activos. Los operadores europeos de refinerías y producción también enfrentan un mayor escrutinio sobre la medición y el reporte del metano (CH4). La posición europea en el desarrollo de plataformas se ve reforzada por los vínculos de Cognite AS con proyectos de datos industriales en Aker BP ASA, Abu Dhabi National Oil Company y Schlumberger Limited. Rusia está desarrollando capacidades domésticas de datos y análisis donde el acceso restringido a plataformas occidentales limita las opciones disponibles.
Se prevé que Asia-Pacífico crezca a una CAGR del 19,5% hasta 2032, la tasa regional más alta en el mercado de análisis de petróleo y gas. Las empresas petroleras nacionales de Malasia, China e Indonesia están utilizando programas digitales para mejorar la planificación de la producción y el rendimiento de los activos. Petroliam Nasional Berhad firmó su tercer acuerdo de desarrollo conjunto con International Business Machines Corporation y Tridiagonal Solutions Inc. en julio de 2026 para avanzar en TriCipta AI para la optimización de la producción upstream y el mantenimiento.[4] América del Sur ofrece oportunidades intensivas en datos en operaciones no convencionales y de aguas profundas, particularmente donde el monitoreo de yacimientos y la garantía de flujo pueden respaldar activos de alto valor. Las empresas petroleras nacionales de Oriente Medio también son grandes compradores de sistemas de análisis, mientras que las limitaciones de infraestructura restringen la adopción de la nube en partes del África subsahariana. El patrón regional favorece a los proveedores que pueden adaptarse a las normas nacionales de datos, los modelos operativos locales y los distintos niveles de infraestructura digital.
Panorama competitivo
Concentración del Mercado
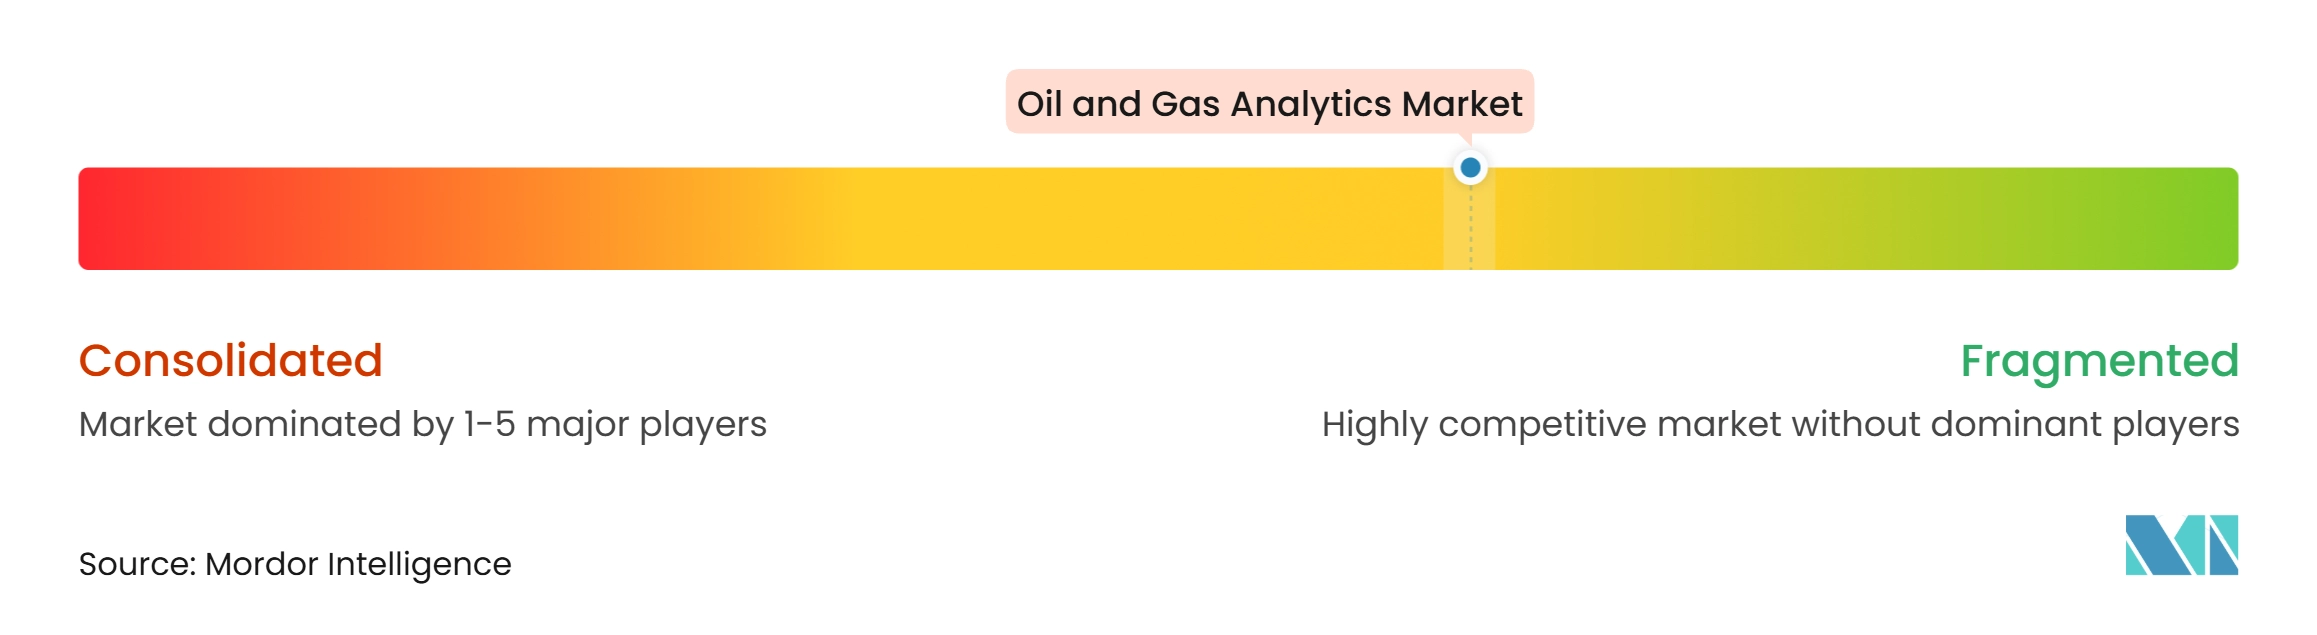
El mercado de análisis de petróleo y gas está moderadamente concentrado en grandes contratos empresariales, donde compiten empresas de servicios para campos petroleros, firmas de automatización industrial, plataformas de tecnología empresarial y proveedores especializados. La competencia depende de qué tan bien un proveedor conecta los sistemas de datos con los flujos de trabajo de campo y planta. El conocimiento del dominio, las plataformas de datos abiertas y la calidad de los modelos de IA son puntos clave de diferenciación. Los grandes proveedores pueden ofrecer un soporte de implementación más amplio y relaciones establecidas con los principales operadores. Los especialistas pueden competir donde el software enfocado o los modelos de series temporales resuelven un problema operativo específico. Esta estructura deja espacio tanto para grandes plataformas como para ofertas más específicas orientadas a aplicaciones.
Schlumberger Limited (SLB) amplió su posición a través de una División Digital y su acuerdo de abril de 2026 para adquirir la cartera de software upstream de S&P Global Energy. La empresa también amplió su colaboración con NVIDIA Corporation en marzo de 2026 para desarrollar una Fábrica de IA para Energía en sus plataformas Delfi y Lumi. Emerson Electric Co. y Saudi Aramco completaron la implementación de IA basada en modelo híbrido para la planificación de refinerías en múltiples sitios en abril de 2026. Honeywell International Inc. presentó Experion Cognition en junio de 2026 como una plataforma de control autónomo habilitada por IA, demostrada en la instalación Ruwais de Borouge International. Estos desarrollos reflejan la competencia por acercar el análisis a las decisiones operativas en tiempo real.
Las plataformas especializadas también compiten a través de modelos de IA industrial enfocados y capacidades de gestión de datos. Aker BP ASA implementó la plataforma de datos industriales de Cognite AS con modelos de series temporales de NVIDIA Corporation para la detección de anomalías offshore y el mantenimiento predictivo en marzo de 2026. Los operadores medianos con 10 a 50 activos productivos siguen siendo desatendidos, ya que las plataformas empresariales pueden ser difíciles de adquirir y mantener sin recursos internos de ciencia de datos. Esto crea demanda de servicios de análisis gestionados y modelos comerciales basados en resultados. Al mismo tiempo, los requisitos de ciberseguridad industrial elevan las barreras para los nuevos participantes que no pueden demostrar prácticas seguras de implementación de tecnología operativa. Es probable que el mercado de análisis de petróleo y gas favorezca a los proveedores que puedan combinar aplicaciones prácticas, soporte de implementación y controles de seguridad documentados. La información disponible no incluye las participaciones de mercado combinadas de los actores, lo que limita la comparación directa de la concentración entre los proveedores listados.
Líderes de la industria de análisis de petróleo y gas
-
SLB N.V.
-
Halliburton Company
-
Baker Hughes Company
-
Aspen Technology, Inc.
-
Emerson Electric Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de análisis de petróleo y gas Empresas cubiertas en este informe
- SLB
- ABB Ltd.
- Amazon Web Services, Inc. (AWS)
- Aspen Technology, Inc.
- AVEVA Group Limited
- Baker Hughes Company
- Cognite AS
- Emerson Electric Co.
- Halliburton Company
- Honeywell International Inc.
- IBM Corporation
- Microsoft Corporation
- Oracle Corporation
- Palantir Technologies Inc.
- SAP SE
- SAS Institute Inc.
- Siemens AG
- TGS ASA
- Viridien SA
- Weatherford International plc
Desarrollos recientes de la industria en Mercado de análisis de petróleo y gas
- Septiembre de 2026: PETRONAS e Iraya Energies firmaron un acuerdo para integrar capacidades de IA agéntica en la plataforma upstream myPROdata. La iniciativa tiene como objetivo acelerar los flujos de trabajo de exploración y producción, reduciendo potencialmente los plazos de descubrimiento a producción de aproximadamente 100 meses a 50 meses, mientras apoya inversiones upstream anuales estimadas en 50 a 60 mil millones de MYR.
- Julio de 2026: PETRONAS Carigali firmó su tercer acuerdo de desarrollo conjunto (ADC) con IBM y Tridiagonal.AI para ampliar la implementación de TriCipta AI en los flujos de trabajo de optimización de producción upstream y mantenimiento. La colaboración se basa en las soluciones AI.SEEK y de Evaluación Global de Cuencas de Exploración ya implementadas en las operaciones de PETRONAS.
- Junio de 2026: SLB y Qualcomm Technologies firmaron un memorando de entendimiento para desarrollar soluciones de IA en el borde para operaciones en campos petroleros. La colaboración combina la plataforma IoT Agora™ de SLB con las tecnologías de computación en el borde de bajo consumo de Qualcomm Technologies para habilitar análisis en tiempo real para pozos, instalaciones de producción y equipos de campo.
- Junio de 2026: Honeywell presentó Experion® Cognition, una plataforma de control autónomo habilitada por IA demostrada en la instalación Ruwais de Borouge International en Abu Dabi. La solución utiliza IA generativa y análisis avanzado para apoyar las operaciones autónomas de la sala de control y la toma de decisiones operativas.
Alcance del informe global del mercado de análisis de petróleo y gas
El análisis de petróleo y gas se refiere al uso del análisis de datos, la inteligencia artificial (IA), el aprendizaje automático (ML) y las tecnologías digitales para mejorar la toma de decisiones, la eficiencia operativa y el rendimiento de los activos en toda la cadena de valor del petróleo y el gas. Estas soluciones de análisis procesan grandes volúmenes de datos geológicos, operativos, de producción y de mantenimiento para generar información procesable. El análisis de petróleo y gas se aplica ampliamente en exploración, perforación, optimización de la producción, monitoreo de tuberías, mantenimiento predictivo y operaciones de refinería. La tecnología ayuda a las empresas a reducir costos, mejorar la seguridad, aumentar la productividad y apoyar la transformación digital en las actividades upstream, midstream y downstream.
El mercado global de análisis de petróleo y gas está segmentado por oferta en hardware, software y servicios. Por implementación, el mercado está segmentado en soluciones locales, basadas en la nube e híbridas. Por tecnología, el mercado está segmentado en inteligencia artificial y aprendizaje automático, análisis de big data, análisis de Internet de las Cosas (IoT) e IoT industrial, análisis de gemelos digitales, análisis en el borde, análisis en la nube, IA generativa y visualización de datos e inteligencia empresarial. Por aplicación, el mercado está segmentado en operaciones upstream, midstream y downstream. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de análisis de petróleo y gas en 26 países en regiones clave. Para cada segmento, el tamaño del mercado y los pronósticos se proporcionan en base al valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Local |
| Basada en la nube |
| Híbrida |
| Inteligencia artificial y aprendizaje automático |
| Análisis de big data |
| Análisis de Internet de las Cosas e IoT industrial |
| Análisis de gemelos digitales |
| Análisis en el borde |
| Análisis en la nube |
| IA generativa |
| Visualización de datos e inteligencia empresarial |
| Upstream |
| Midstream |
| Downstream |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Noruega | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Nigeria | |
| Omán | |
| Resto de Oriente Medio y África |
| Por oferta | Hardware | |
| Software | ||
| Servicios | ||
| Por implementación | Local | |
| Basada en la nube | ||
| Híbrida | ||
| Por tecnología | Inteligencia artificial y aprendizaje automático | |
| Análisis de big data | ||
| Análisis de Internet de las Cosas e IoT industrial | ||
| Análisis de gemelos digitales | ||
| Análisis en el borde | ||
| Análisis en la nube | ||
| IA generativa | ||
| Visualización de datos e inteligencia empresarial | ||
| Por aplicación | Upstream | |
| Midstream | ||
| Downstream | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Noruega | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Nigeria | ||
| Omán | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado de análisis de petróleo y gas para 2032?
Se prevé que el mercado de análisis de petróleo y gas alcance los 8,41 mil millones de USD para 2032, creciendo desde 3,78 mil millones de USD en 2027 a una CAGR del 17,36%.
¿Qué oferta lidera los ingresos del análisis de petróleo y gas?
El software lideró con el 49,3% de los ingresos en 2026, mientras que se prevé que los servicios registren el mayor crecimiento a una CAGR del 17,9% hasta 2032.
¿Por qué es significativa la implementación en la nube para el análisis de petróleo y gas?
Los sistemas basados en la nube representaron el 58,4% de los ingresos en 2026 y se prevé que crezcan al 19,3% hasta 2032, ya que admiten grandes cargas de trabajo de datos y colaboración.
¿Qué tecnología tiene el mayor crecimiento previsto?
Se proyecta que la IA generativa crezca a una CAGR del 21,4% hasta 2032, respaldada por aplicaciones en registros de ingeniería, historiales de mantenimiento e informes operativos.
¿Qué aplicación representa la mayor participación del gasto en análisis?
Las operaciones upstream representaron el 47,1% de los ingresos en 2026, ya que la exploración, la perforación, la gestión de yacimientos y la elevación artificial dependen de decisiones intensivas en datos.
¿Qué región está creciendo más rápido en análisis de petróleo y gas?
Se prevé que Asia-Pacífico crezca a una CAGR del 19,5% hasta 2032, respaldada por programas digitales en empresas petroleras nacionales de Malasia, China e Indonesia.