
Marktgröße und Marktanteile der Öl- und Gasanalytik
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.78 Milliarden US-Dollar |
| Marktgröße (2032) | 8.41 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Öl- und Gasanalytik von Mordor Intelligence
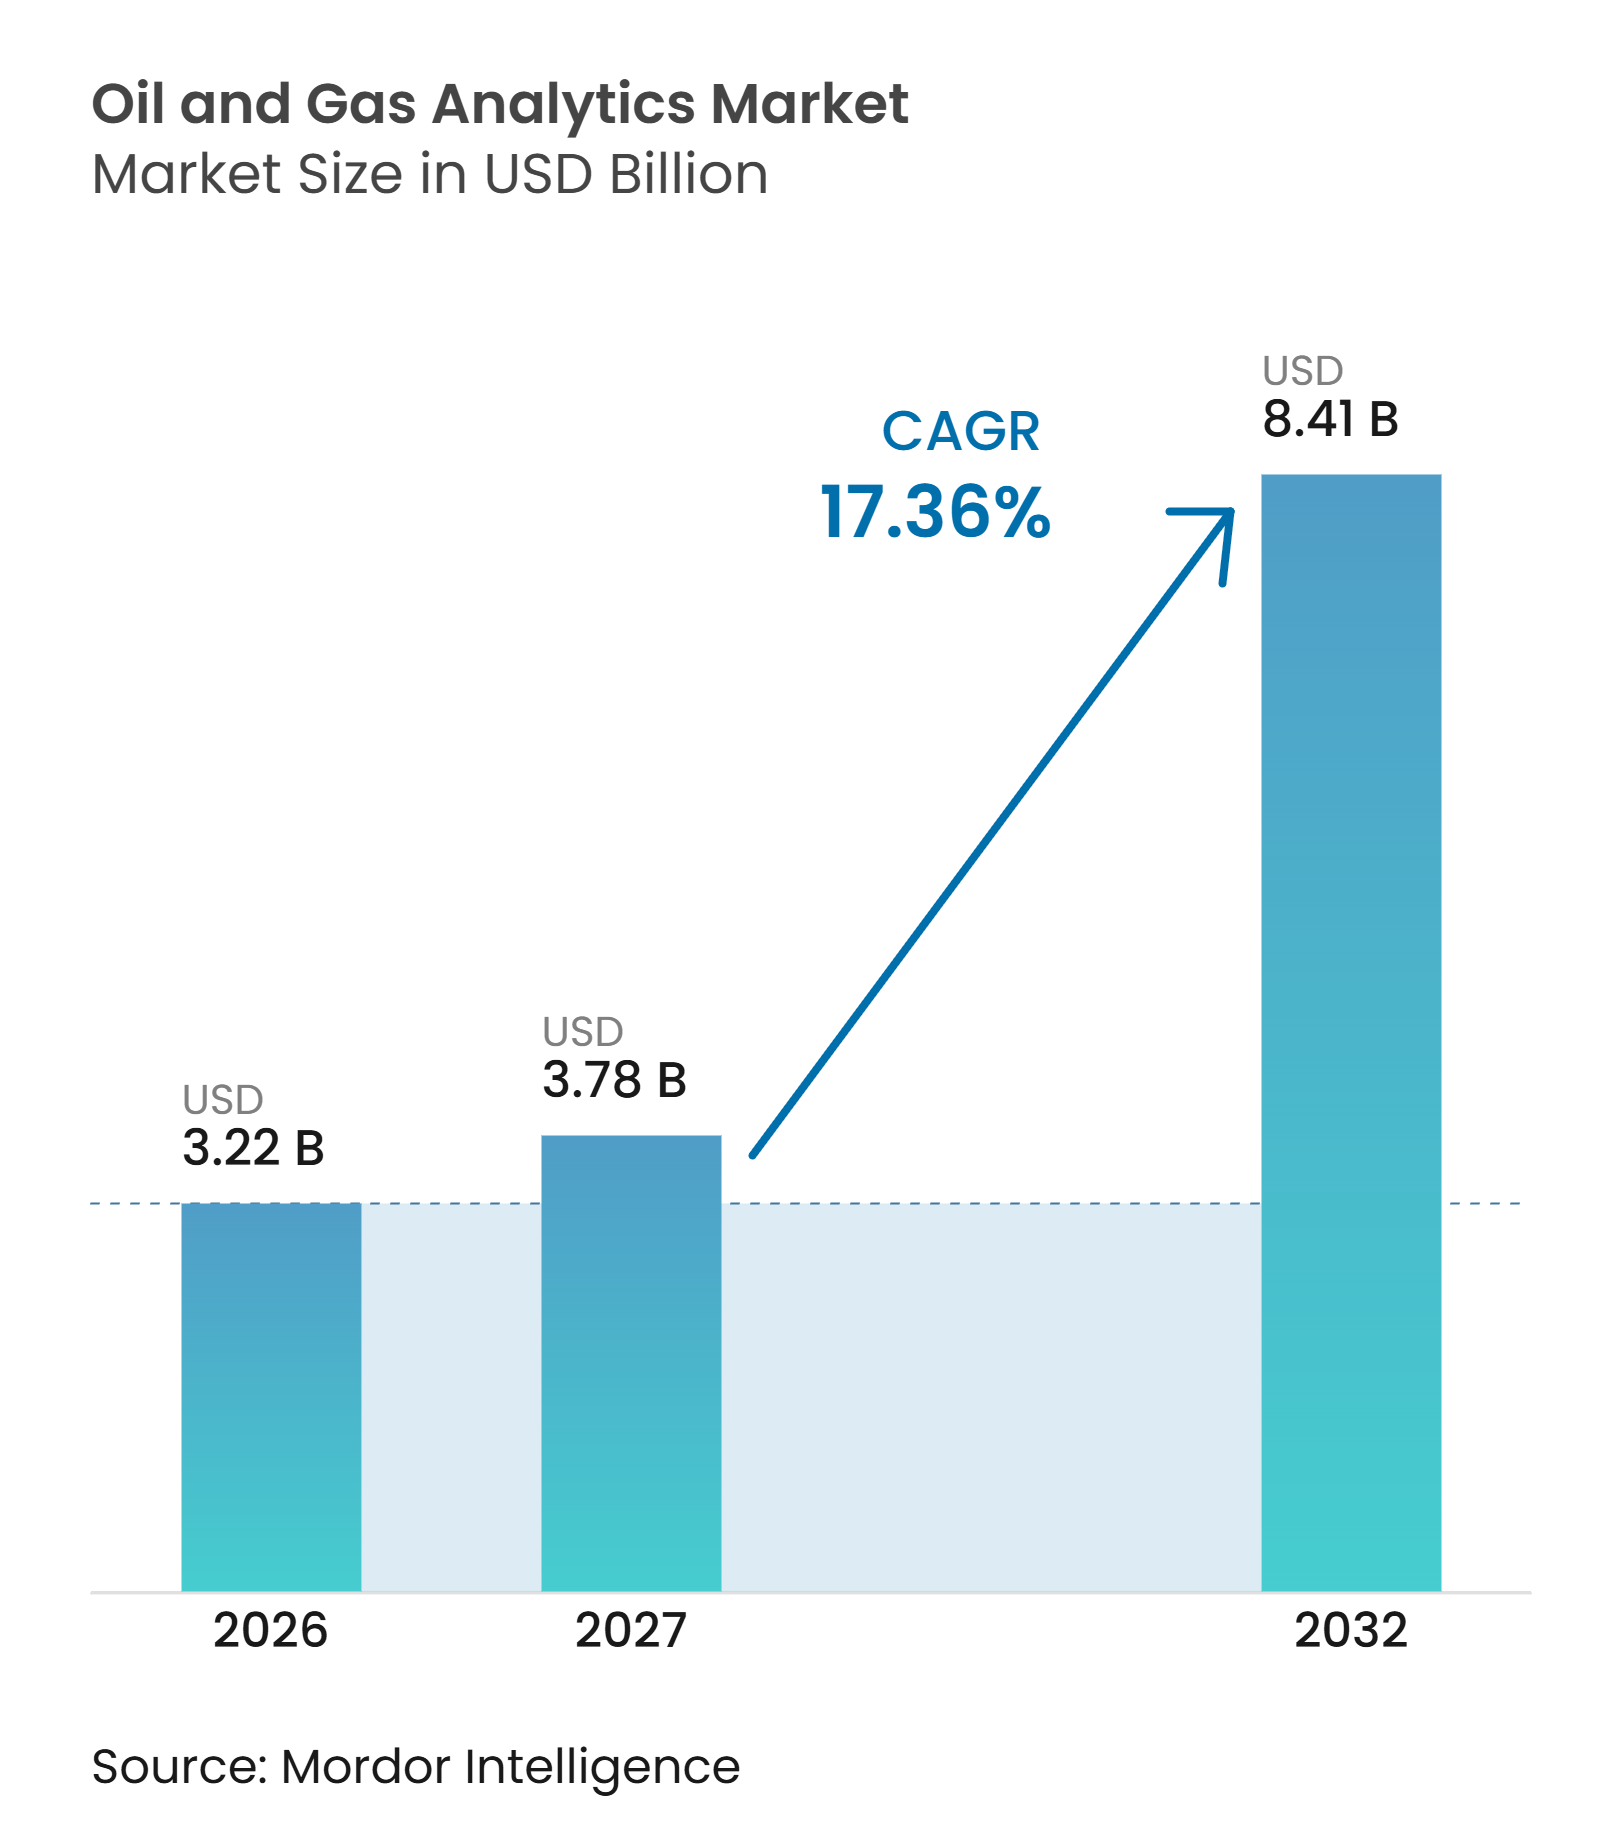
Die Marktgröße der Öl- und Gasanalytik wurde im Jahr 2026 auf 3,22 Milliarden USD geschätzt und soll von 3,78 Milliarden USD im Jahr 2027 auf 8,41 Milliarden USD bis 2032 wachsen, bei einer CAGR von 17,36 % während des Prognosezeitraums (2027–2032). Der Markt entwickelt sich über reine Berichtsfunktionen hinaus hin zu täglichen Entscheidungen über Bohrlochleistung, Emissionsmessung und Anlagenzuverlässigkeit. Betreiber lenken mehr Ausgaben in Richtung Plattformen, die Ingenieuraufzeichnungen, Produktionsdaten und Feldsignale von Anlagen verbinden. Die stärksten Chancen begünstigen Anbieter, die Energiedomänenwissen mit offenen Datenarchitekturen und praktischer Bereitstellungsunterstützung kombinieren. Das Wachstum hängt auch von der Fähigkeit der Betreiber ab, ältere Betriebssysteme zu integrieren, ohne Feldnetzwerke neuen Cyberrisiken auszusetzen. Infolgedessen wird die Beschaffung zunehmend durch Interoperabilität, sichere Bereitstellung und messbare Betriebsergebnisse geprägt, anstatt allein durch Analysefunktionen.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot hielt Software im Jahr 2026 einen Umsatzanteil von 49,3 %, während Dienstleistungen bis 2032 die höchste prognostizierte CAGR von 17,9 % verzeichnen sollen.
- Nach Bereitstellung hielten Cloud-basierte Systeme im Jahr 2026 einen Umsatzanteil von 58,4 % und sollen bis 2032 die höchste prognostizierte CAGR von 19,3 % verzeichnen.
- Nach Technologie hielt Big-Data-Analytik im Jahr 2026 einen Umsatzanteil von 24,2 %, während generative KI bis 2032 die höchste prognostizierte CAGR von 21,4 % verzeichnen soll.
- Nach Anwendung hielten Upstream-Operationen im Jahr 2026 einen Umsatzanteil von 47,1 %, während Downstream-Analytik bis 2032 die höchste prognostizierte CAGR von 17,6 % verzeichnen soll.
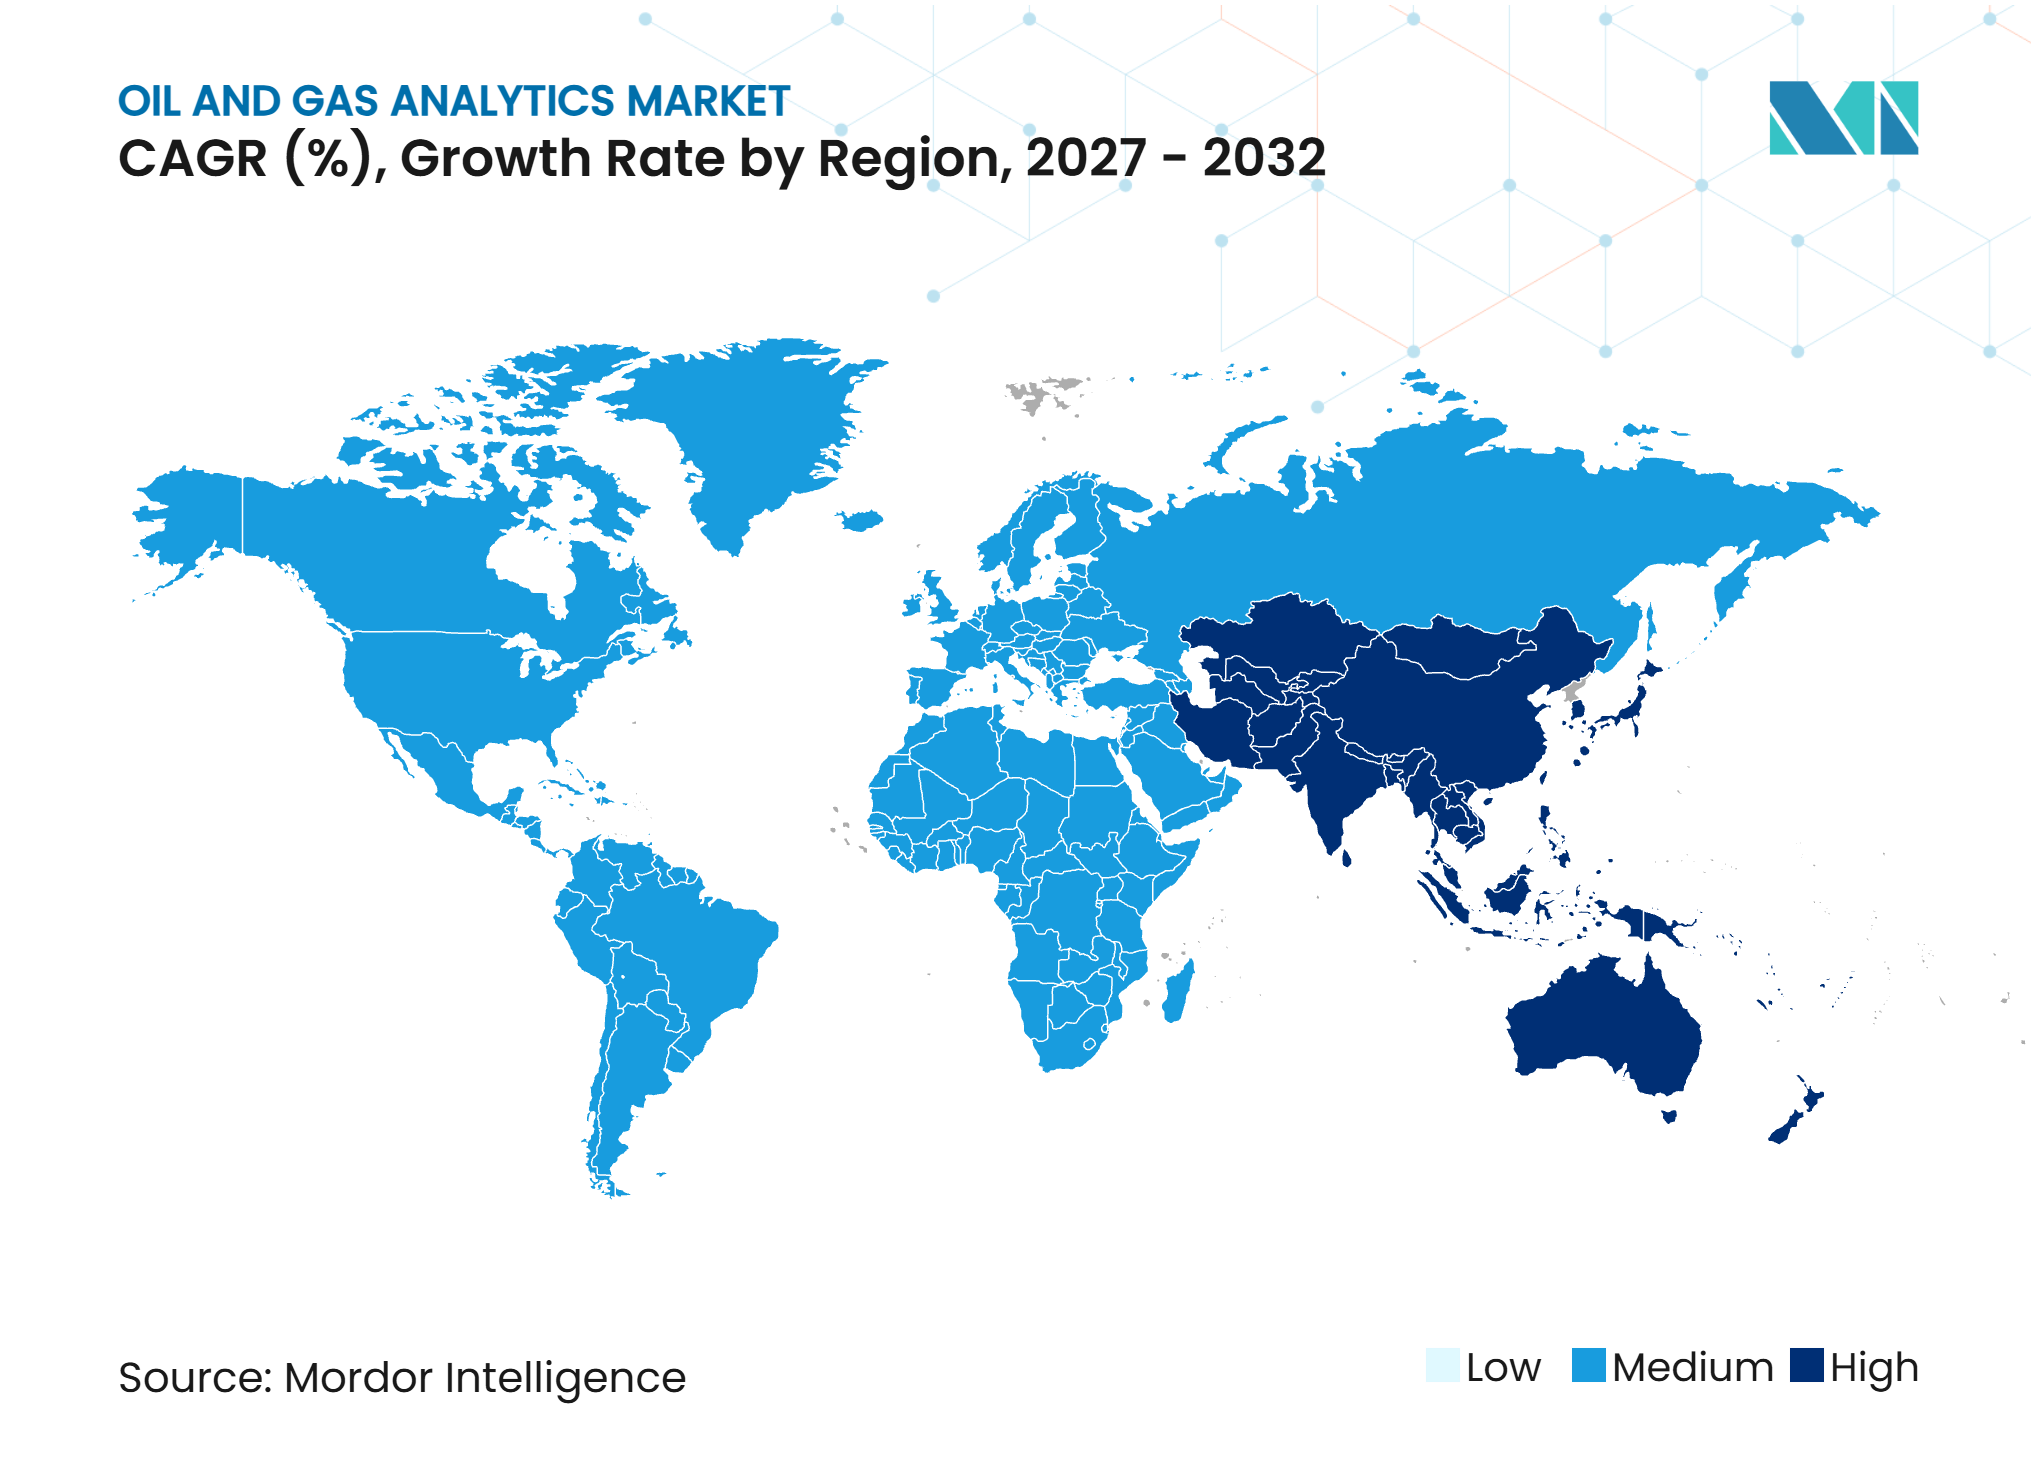
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 37,9 %, während Asien-Pazifik bis 2032 die höchste prognostizierte CAGR von 19,5 % verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte operative Optimierung | +5.2% | Global, konzentriert in Nordamerika und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Einführung von Cloud- und Edge-Analytik | +4.1% | Global, angeführt von Nordamerika mit rascher Verbreitung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Vorausschauende Wartung für alternde und abgelegene Anlagen | +3.5% | Nordamerika, Europa, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Emissionsmessung und Methan-Management-Analytik | +2.3% | Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf Naher Osten und Afrika sowie Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Optimierung der Upstream-Förderung in reifen und unkonventionellen Feldern | +2.0% | Nordamerika, Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Dateninteroperabilität für wertkettenübergreifende Entscheidungen | +1.8% | Global, konzentriert in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte operative Optimierung
KI gewinnt bei der Bohroptimierung und dem Produktionsmanagement zunehmend an Bedeutung und ermöglicht es Feldteams, Entscheidungen schnell auf Basis aktueller Betriebsdaten anzupassen. Diese Systeme können Bohrparameter und Produktionsraten in Echtzeit anpassen und unterstützen so den Markt für Öl- und Gasanalytik. Saudi Aramco meldete für 2025 einen technologisch realisierten Wert von 5,3 Milliarden USD, darunter 2,6 Milliarden USD, die KI in fast 500 Anwendungsfällen in Upstream-, Midstream- und Raffinerieaktivitäten zugeschrieben werden.[1] Dies zeigt, dass Analyseprogramme ein breites Betriebsmodell unterstützen können, wenn sie in Feld- und Anlagenabläufe integriert werden. Anbieter benötigen daher Implementierungsteams, die Produktionsbeschränkungen, Sicherheitskontrollen und Wartungspraktiken verstehen. Diese Anforderung begünstigt Plattformen, die wiederkehrende Modellaktualisierungen und einen nachhaltigen Einsatz gegenüber isolierten Pilotprojekten unterstützen.
Einführung von Cloud- und Edge-Analytik
Die Cloud-Bereitstellung entwickelt sich über die einfache Datenmigration hinaus hin zu Systemen, die für seismische Verarbeitung, Reservoirsimulation und Produktionsanalyse konzipiert sind. The Open Group gibt an, dass die OSDU-Datenplattform von mehr als 200 Energieunternehmen unterstützt wird und dabei hilft, gemeinsame Ansätze zur Verwaltung von Untergrundinfomationen zu etablieren. Dieses gemeinsame Framework kann den Integrationsaufwand reduzieren, wenn Betreiber Daten aus mehreren Anbieter- und Betriebsumgebungen nutzen. Gleichzeitig hält Edge-Computing zeitkritische Entscheidungen in der Nähe von Bohrlöchern, Anlagen und Offshore-Ausrüstung. Schlumberger Limited und Qualcomm Technologies unterzeichneten im Juni 2026 ein Memorandum of Understanding zur Entwicklung von Edge-KI-Lösungen unter Verwendung der Agora-IoT-Plattform von Schlumberger Limited und der energieeffizienten Rechenkapazitäten von Qualcomm Technologies. Der Markt für Öl- und Gasanalytik erfordert daher sowohl Cloud-Kapazität für große Arbeitslasten als auch lokale Verarbeitung für Aktionen, die keine Remote-Verbindung abwarten können.
Vorausschauende Wartung für alternde und abgelegene Anlagen
Ältere Pumpen, Kompressoren und Offshore-Ausrüstung verursachen wiederkehrende Wartungsrisiken in Produktions- und Transportbetrieben. Analytik kann die Wartung von reaktiven Reaktionen auf Geräteausfälle hin zu geplanten Eingriffen auf Basis von Zustandssignalen verlagern. Eine im Jahr 2026 veröffentlichte, begutachtete Studie stellte ein physikalisch informiertes Modell zur Vorhersage von Ausfällen elektrischer Tauchpumpen vor, das mehr als 58.000 multivariate Zeitreihenstichproben verwendet. Solche Methoden sind relevant, da sicherheitskritische Ausrüstung Modelle erfordert, die neben Ingenieur- und Prozesssicherheitsanforderungen betrieben werden können. Der Markt für Öl- und Gasanalytik profitiert auch davon, dass Betreiber eine bessere Verfügbarkeit bestehender Anlagen anstreben, ohne gleichwertige Kapitalausgaben für Ersatz zu tätigen. Dieser Bedarf ist am ausgeprägtesten, wo Anlagen abgelegen sind, der Zugang für Arbeitskräfte begrenzt ist oder Ausfallzeiten einen großen Teil der Produktion einer Anlage beeinträchtigen.
Emissionsmessung und Methan-Management-Analytik
Die Messung von Methan (CH4) wird zu einer Betriebsanforderung und nicht mehr zu einer separaten Umweltberichtsaktivität. Die Internationale Energieagentur stellte fest, dass die gemessenen globalen CH4-Emissionen 80 % höher waren als die von nationalen Inventaren gemeldeten Werte, was auf eine erhebliche Lücke zwischen gemeldeten und beobachteten Emissionen hinweist.[2] Diese Lücke erhöht den Wert von Systemen, die Lecks identifizieren, wahrscheinliche Quellen zurückverfolgen und konsistente Aufzeichnungen für Unternehmens- und Regulierungsberichte erstellen.[3] Das Umweltprogramm der Vereinten Nationen berichtete, dass datenbasierte CH4-Lösungen verfügbar sind, aber schnelleres Handeln von Regierungen und Unternehmen erfordern. Der Markt für Öl- und Gasanalytik kann von diesem Bedarf profitieren, da CH4-Tools dieselben Datenintegrations-, Visualisierungs- und Alarmierungsfähigkeiten nutzen, die auch in Produktionsbetrieben eingesetzt werden. Die Nachfrage dürfte dort dauerhaft bleiben, wo Betreiber glaubwürdige Mess- und Reaktionspraktiken nachweisen müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Integration von Legacy-OT und Unternehmenssystemen | -2.8% | Global, am stärksten ausgeprägt bei Legacy-Anlagen in Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Cybersicherheit und Exposition der Betriebstechnologie | -2.4% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fragmentierte, verzerrte und nicht standardisierte Industriedaten | -1.9% | Global | Langfristig (≥ 4 Jahre) |
| Mangel an domänenkompetenten Datenwissenschaftstalenten | -1.5% | Global, am stärksten ausgeprägt in Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Integration von Legacy-OT und Unternehmenssystemen
Viele produzierende Anlagen betreiben noch immer separate Steuerungssysteme, Datenhistoriker und Geräteprotokolle, die nicht für Cloud-Konnektivität ausgelegt wurden. Diese Bedingungen können Bereitstellungszeiträume in Brownfield-Umgebungen um 12 bis 24 Monate verlängern. ExxonMobil Corporation hat isolierte Systeme beschrieben, die kostspielig zu integrieren, individuell angepasst und komplex sind, während sie offene Prozessautomatisierungsstandards verfolgt, um wiederholte Steuerungssystemersatzzyklen zu vermeiden. Der Markt für Öl- und Gasanalytik sieht sich einer langsameren Einführung gegenüber, wenn Betreiber Feldhardware ersetzen müssen, bevor sie Datenquellen verbinden können. Middleware, die ältere Protokolle übersetzt, kann diese Hürde reduzieren, ohne einen vollständigen Ersatz der Betriebstechnologie zu erfordern. Dieser Ansatz bleibt besonders relevant in Pipelinesystemen, reifen Feldern und Anlagen mit über mehrere Jahrzehnte installierter Ausrüstung.
Cybersicherheit und Exposition der Betriebstechnologie
Die Verbindung von Betriebstechnologie mit Unternehmensanwendungen kann die Angriffsfläche rund um Öl- und Gasanlagen vergrößern. Die US-amerikanische Behörde für Cybersicherheit und Infrastruktursicherheit veröffentlichte 2026 eine Warnung zu aktiven Bedrohungen für speicherprogrammierbare Steuerungen der Siemens S7-Serie und betonte die Notwendigkeit, industrielle Steuerungen zu schützen. Cybersicherheitsüberprüfungen, Segmentierungsdesign und Zugriffskontrollen können die Einführung von Systemen verzögern, die Echtzeit-Felddaten erfordern. Der Markt für Öl- und Gasanalytik ist daher darauf angewiesen, dass Anbieter nachweisen, dass ihre Bereitstellungsmethoden die betrieblichen Sicherheitsanforderungen erfüllen. Betreiber benötigen auch die Gewissheit, dass eine Plattform die Produktion nicht unterbrechen oder Alarm- und Konfigurationsdaten offenlegen wird. Sicherheitskompetenz wird zu einer Auswahlvoraussetzung und nicht mehr zu einer Überlegung, die erst nach der Implementierung berücksichtigt wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
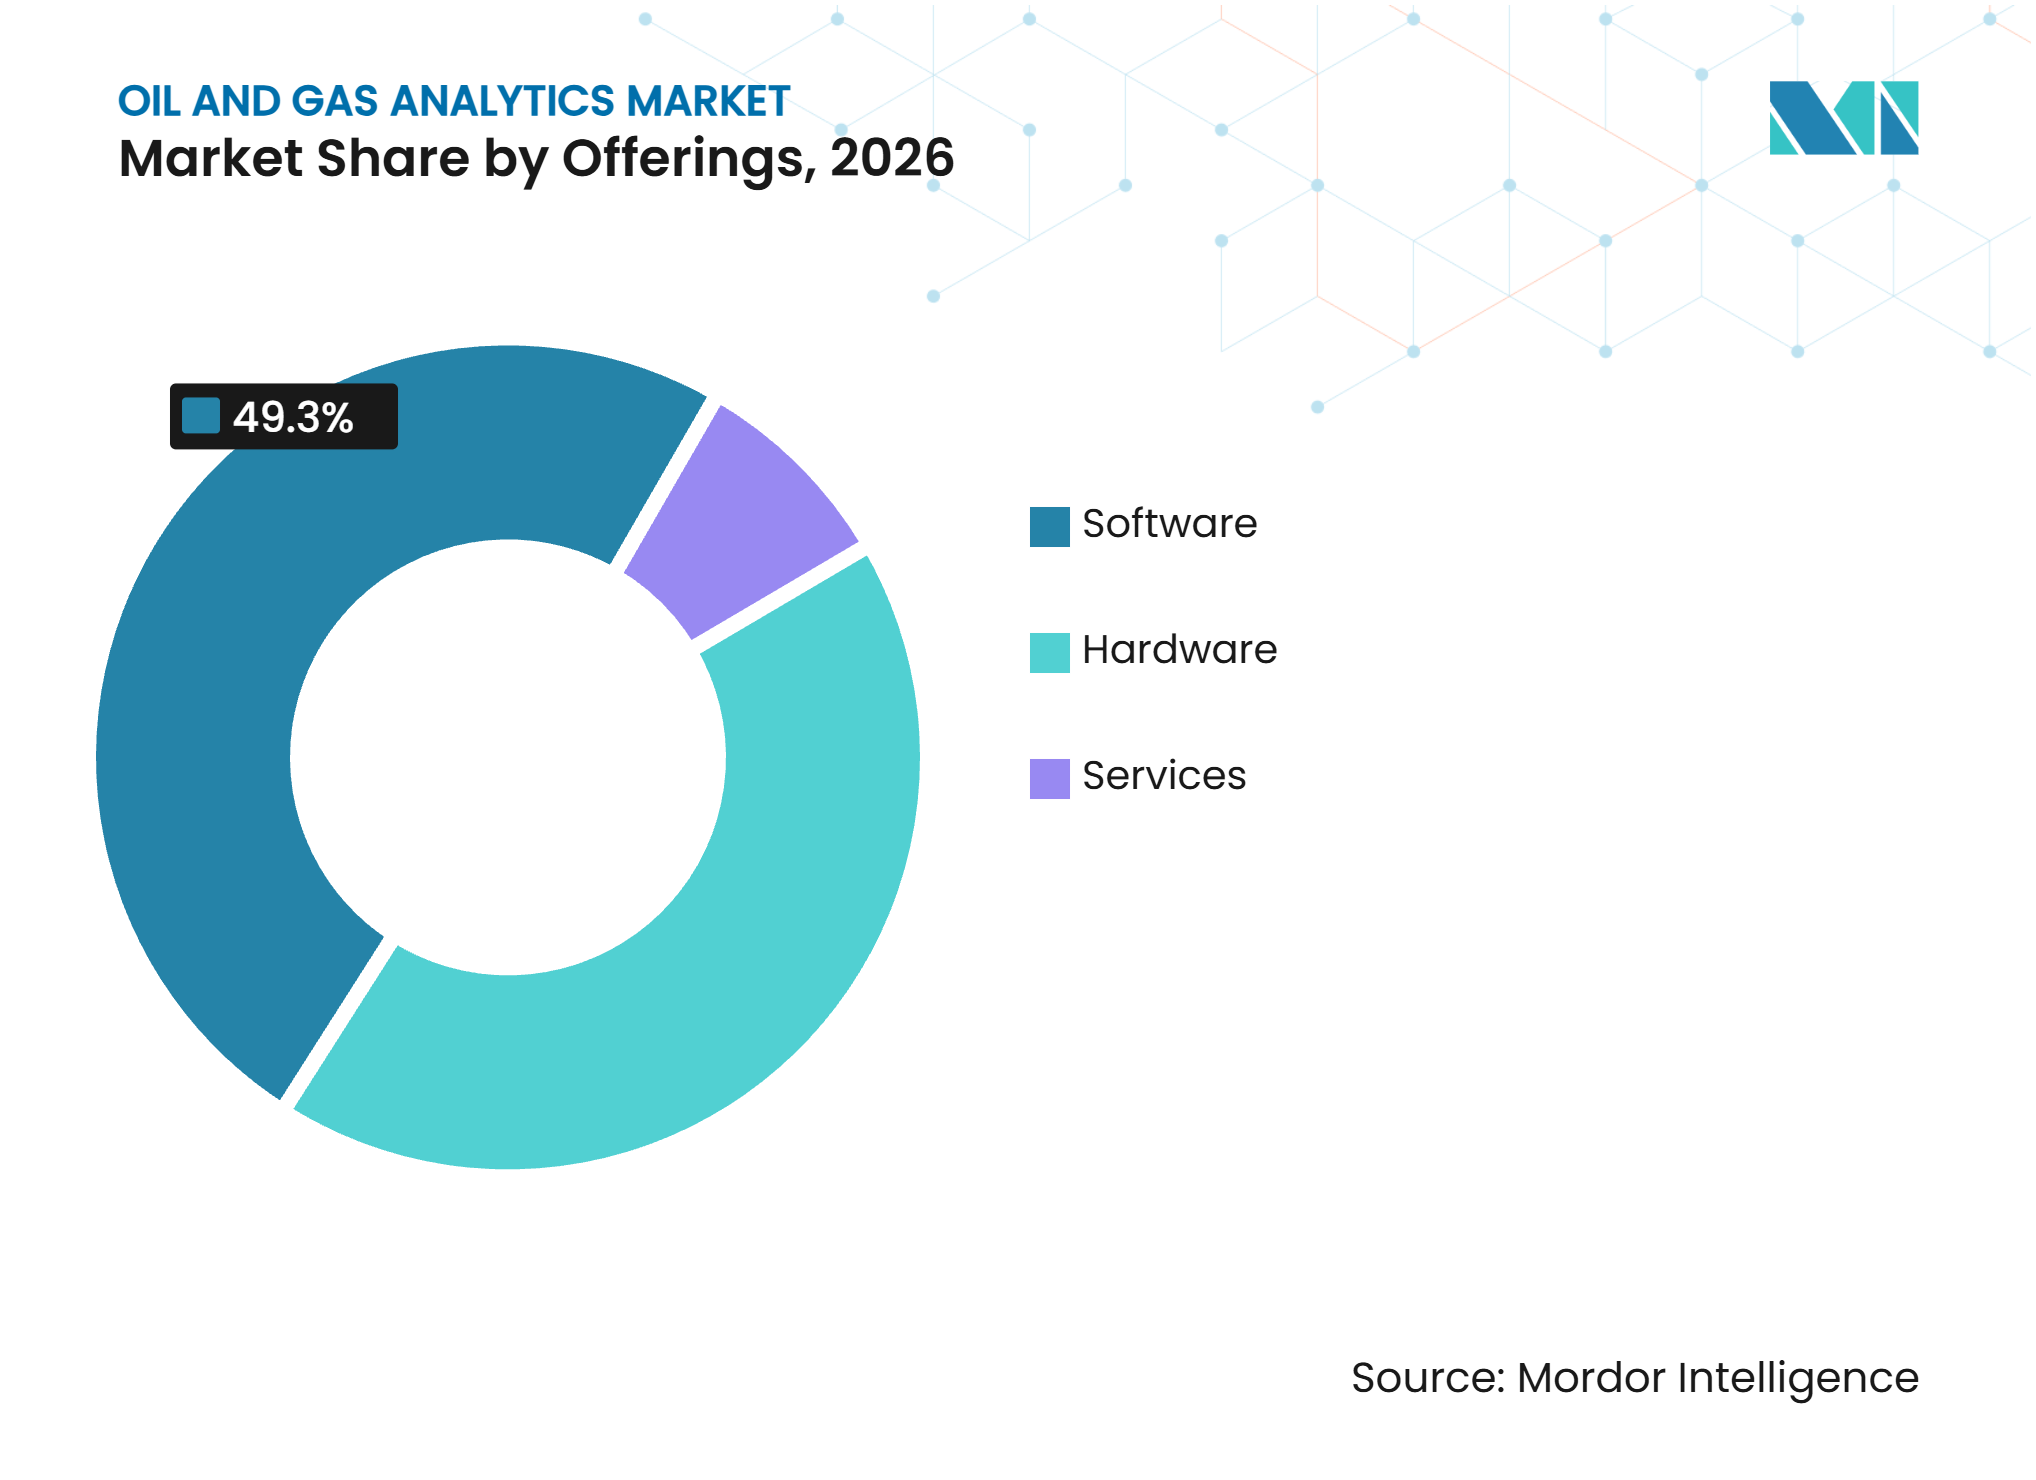
Software verankert den Umsatz, während Dienstleistungen wiederkehrenden Wert aufbauenSoftware hielt im Jahr 2026 einen Marktanteil von 49,3 % im Markt für Öl- und Gasanalytik und spiegelt damit ihre Rolle als primäre Schicht für seismische Interpretation, Produktionsoptimierung und Methanmessung wider. Abonnementmodelle richten die Softwareausgaben an Betriebsbudgets aus, anstatt an einmaligen Kapitalfreigaben. Von Plattformen wird zunehmend erwartet, dass sie Datenvorbereitung, visuelle Analyse, Prognose und Workflow-Unterstützung in einer einzigen Betriebsumgebung kombinieren. Softwareanbieter müssen auch nachweisen, dass ihre Produkte in die tägliche Arbeit von Geowissenschaftlern, Produktionsingenieuren, Wartungsteams und Emissionsmitarbeitern passen. Diese Anforderung macht domänenspezifisches Design wichtiger als generische Dashboards und drängt Anbieter dazu, ihre Anwendungen mit bestehenden Anlagendatensystemen zu verbinden.
Hardware bleibt für Sensoren, Edge-Gateways und robuste Rechengeräte an Bohrlöchern, Pipelines und Offshore-Installationen notwendig. Ihre Rolle ist jedoch weitgehend unterstützend, da Cloud-Architekturen den Bedarf an großer lokaler Dateninfrastruktur reduzieren. Dienstleistungen verzeichneten bis 2032 die höchste prognostizierte CAGR von 17,9 %, da viele Betreiber Unterstützung bei der Systemintegration, dem Modell-Retraining und der betrieblichen Veränderung benötigen. EY berichtete 2025, dass 50 % der Öl-, Gas- und Chemieunternehmen digitale Zwillinge zur Anlagenverwaltung einsetzten, während 92 % neue Anwendungen implementierten oder planten. Dieses Aktivitätsniveau schafft laufende Arbeit für Anbieter, die Tools konfigurieren und Benutzer nach der Implementierung unterstützen können. Der Markt für Öl- und Gasanalytik wird daher voraussichtlich Unternehmen belohnen, die Softwareprodukte mit glaubwürdigen verwalteten und professionellen Dienstleistungen kombinieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellung:
Cloud dominiert die Skalierung, während Edge die operative Grenze erweitertCloud-basierte Systeme hielten im Jahr 2026 einen Marktanteil von 58,4 % im Markt für Öl- und Gasanalytik und sollen bis 2032 mit einer CAGR von 19,3 % wachsen. Cloud-Plattformen bieten die für Reservoirmodelle, seismische Verarbeitung und große historische Produktionsdatensätze benötigte Rechenkapazität. Sie ermöglichen es auch Spezialisten an verschiedenen Standorten, mit gemeinsamen Daten und Modellen zu arbeiten. Das OSDU-Framework von The Open Group unterstützt einen konsistenteren Ansatz zum Austausch von Untergrundaten zwischen Energieunternehmen. Dies kann Bedenken hinsichtlich einer Anbieterbindung reduzieren und es erleichtern, Arbeitslasten zwischen kompatiblen Umgebungen zu verschieben. Der Markt für Öl- und Gasanalytik hat einen klaren Grund, Cloud-Systeme zu bevorzugen, wo Datenzugriff, Speicherkapazität und Zusammenarbeit die primären Anforderungen sind.
Die On-Premises-Bereitstellung bleibt an Standorten relevant, wo Datensouveränitätsregeln die Nutzung öffentlicher Cloud-Dienste einschränken. Hybridsysteme sind praktisch, wenn sensible Betriebstechnologiedaten vor Ort verbleiben, während KI-Training und Batch-Arbeitslasten in Cloud-Umgebungen ausgeführt werden. Edge-Computing erweitert dieses Modell, indem Informationen in der Nähe von Geräten verarbeitet werden, wo die Konnektivität begrenzt oder die Reaktionszeit kritisch ist. Die Vereinbarung von Schlumberger Limited vom Juni 2026 mit Qualcomm Incorporated konzentriert sich auf Edge-KI für Bohrlöcher, Anlagen und Produktionssysteme. Dieser Ansatz unterstützt Entscheidungen zur künstlichen Förderung und Flusssicherung, die keinen Cloud-Roundtrip abwarten können. Die Bereitstellungsentscheidungen werden weiterhin von Datenkontrolle, Verbindungsqualität, Feldbedingungen und der für jede Betriebsentscheidung erforderlichen Geschwindigkeit abhängen.
Nach Technologie:
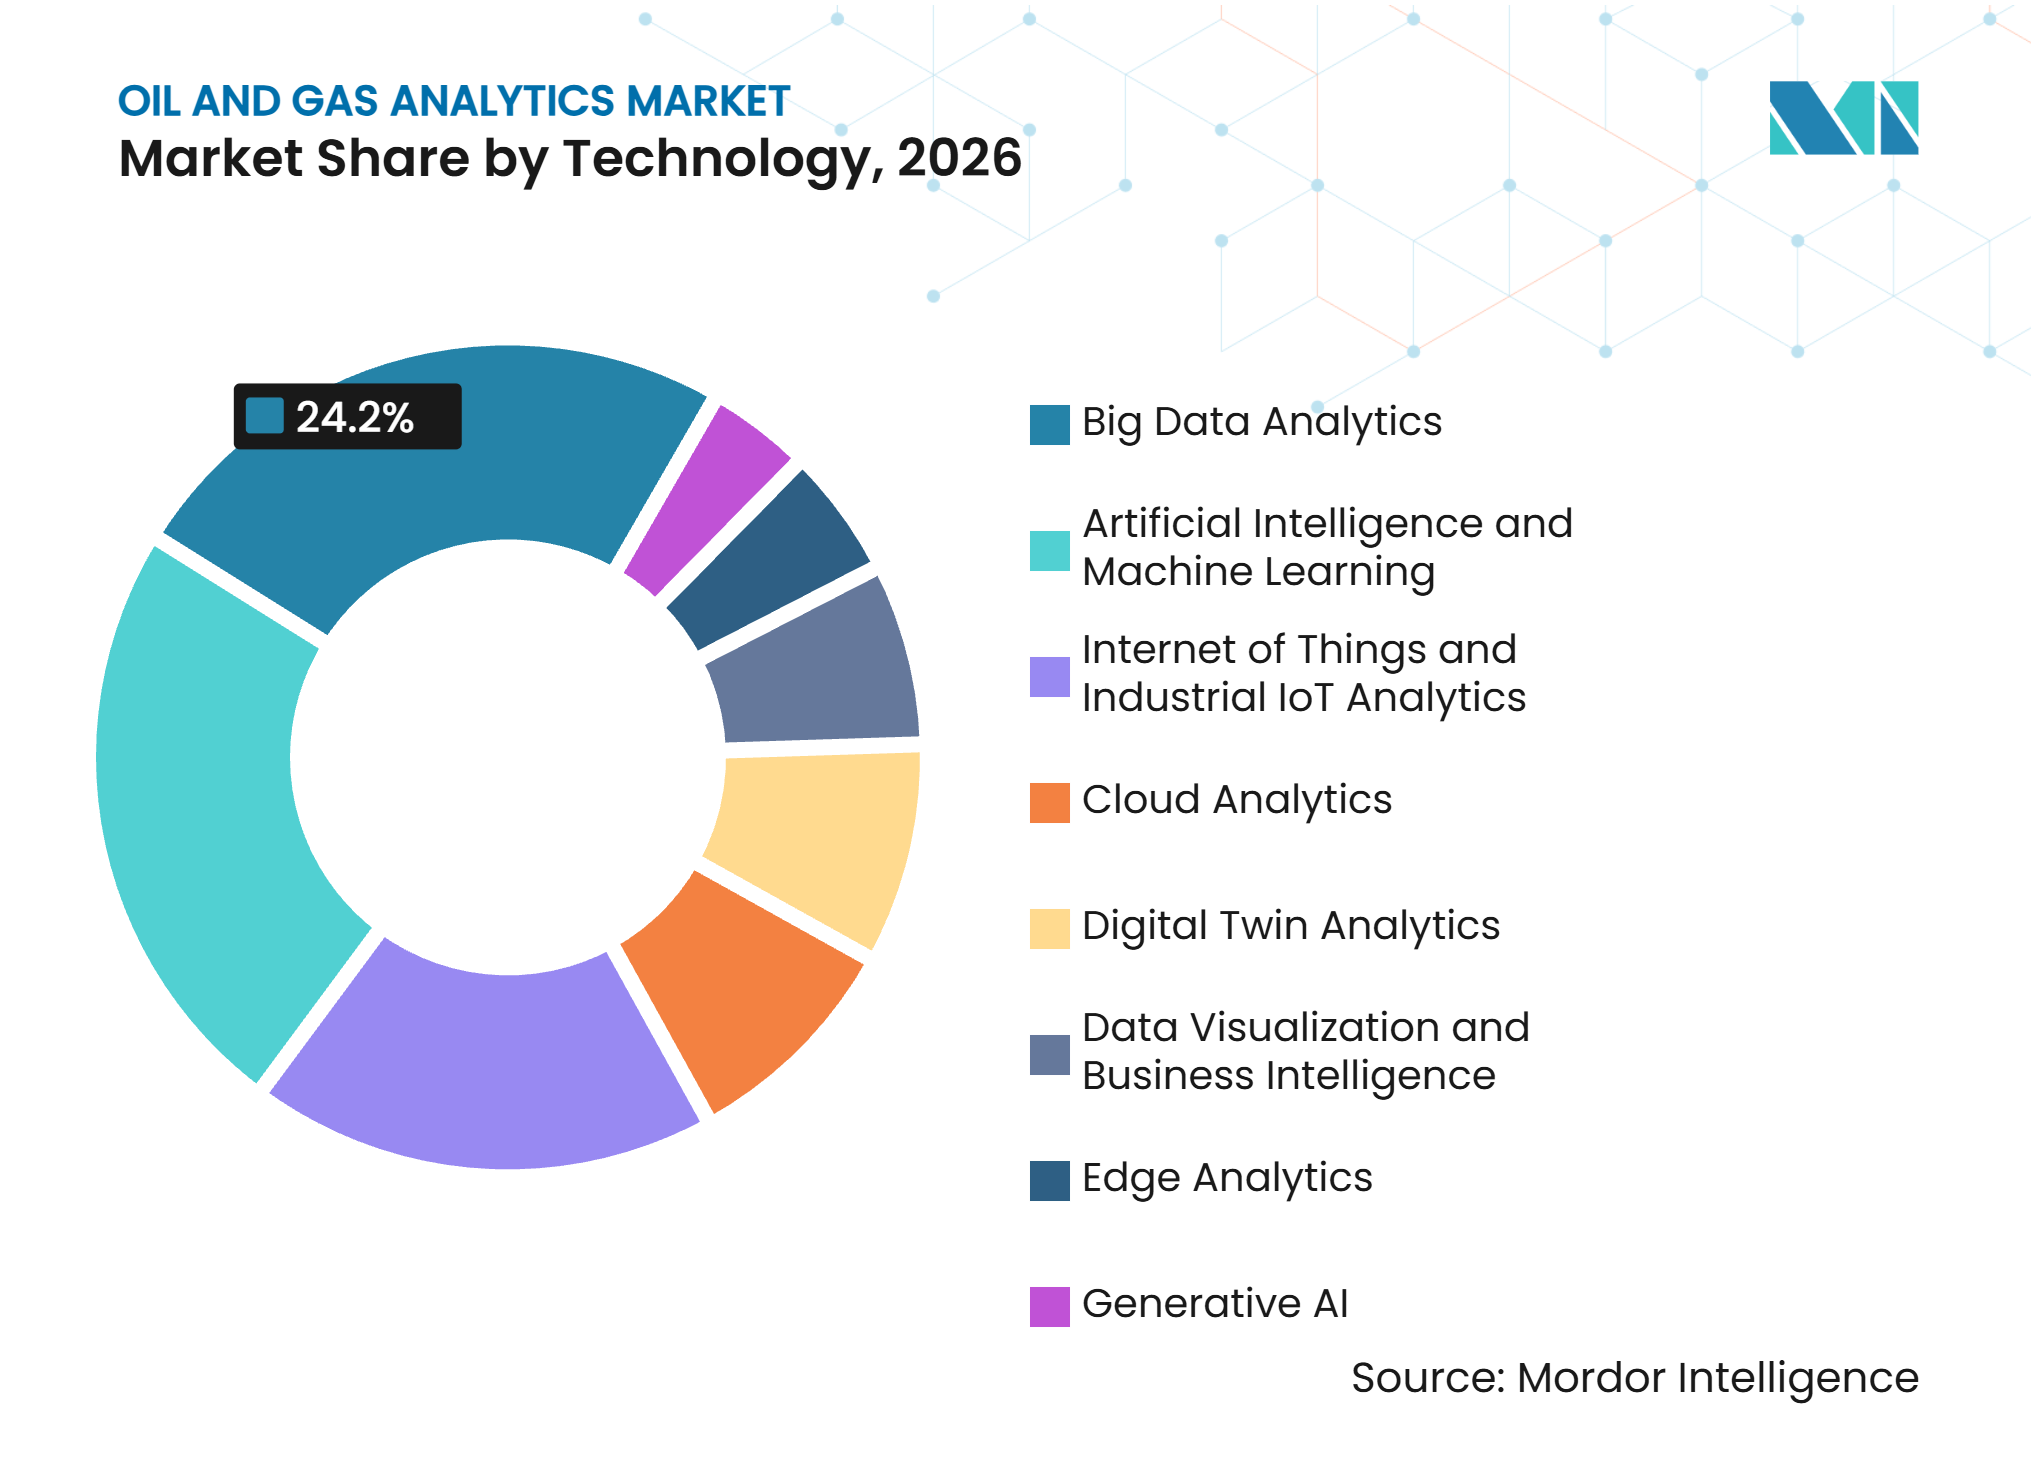
Big Data führt, aber generative KI zeichnet die Grenze neuBig-Data-Analytik hielt im Jahr 2026 einen Umsatzanteil von 24,2 %, gestützt durch jahrelange Investitionen in Supervisory-Control-Systeme, Datenhistoriker und seismische Datenrepositorien. Diese Systeme geben Betreibern eine große Basis an Produktions-, Ausrüstungs- und Untergrundinfomationen zur Analyse. Der größte Wert entsteht, wenn Daten zuverlässig genug sind, um eine spezifische Ingenieur- oder Betriebsentscheidung zu unterstützen. Big-Data-Tools bleiben auch für die Aufbereitung von Informationen unerlässlich, bevor sie von fortgeschritteneren Modellen verwendet werden. Diese Grundlage erklärt, warum etablierte Datenumgebungen im gesamten Markt für Öl- und Gasanalytik wichtig bleiben und warum Datenqualität und -zugang den Wert neuerer KI-Tools bestimmen.
Generative KI soll bis 2032 mit einer CAGR von 21,4 % wachsen, der schnellsten Rate unter den Technologiekategorien. Anwendungen umfassen die Berichterstattung über Bohrlochfertigstellung, die Suche in Wartungsaufzeichnungen und die Interpretation großer Mengen an Ingenieurmaterial. China National Petroleum Corporation berichtete 2025, dass sein Kunlun-Modell 300 Milliarden Parameter erreicht hatte und in 152 Anwendungsszenarien in den Bereichen Exploration, Bohrung und Raffinerieoperationen eingesetzt wurde. BP p.l.c. hat auch den Einsatz seines PlantPulse-Assistenten zur Überprüfung von Wartungsaufzeichnungen und zur Identifizierung leistungsschwacher Anlagen in Operationen im Golf von Amerika beschrieben. Digitale Zwillinge und industrielle IoT-Analytik entwickeln sich parallel zur generativen KI, da beide auf verbundene Anlagendaten angewiesen sind. Der praktische Vorteil wird Systemen zugutekommen, die Ingenieuren nachvollziehbare und nutzbare Ergebnisse liefern, anstatt breite Textantworten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Upstream dominiert den Anteil, während Downstream beschleunigtUpstream-Operationen machten im Jahr 2026 47,1 % des Umsatzes aus und sind damit das führende Anwendungssegment im Markt für Öl- und Gasanalytik. Exploration, Bohrung, Reservoirmanagement und künstliche Förderung schaffen direkte Verbindungen zwischen besseren Entscheidungen und Produktionsergebnissen. Diese Verbindung hat langfristige Investitionen in Analytik für Upstream-Workflows unterstützt. Betreiber nutzen diese Tools zur Interpretation von Untergrundinfomationen, zur Verwaltung von Bohrparametern, zur Überwachung von Bohrlöchern und zur Planung von Eingriffen. Upstream-Operationen erzeugen auch hohe Datenvolumen aus Ausrüstung, Bohrlöchern und geologischen Studien, was eine breite Basis für den Einsatz von Analytik schafft, wenn Datensysteme verbunden und zuverlässig sind.
Midstream-Anwendungen kombinieren Pipeline-Überwachung, Durchflussanalyse, Integritätsmanagement und Cybersicherheitsbewusstsein. Diese Systeme müssen die betriebliche Effizienz unterstützen und gleichzeitig Teams dabei helfen, potenzielle Risiken in Steuerungsnetzwerken zu identifizieren. Downstream-Analytik soll bis 2032 mit einer CAGR von 17,6 % wachsen, unterstützt durch den Bedarf an Raffinerieoptimierung. Emerson Electric Co. und Saudi Aramco schlossen im April 2026 eine standortübergreifende Bereitstellung von Aspen Hybrid Model-basierter KI für die Raffinerieplanung ab. Der Markt für Öl- und Gasanalytik hat wachsendes Downstream-Potenzial, da eine gemeinsame Datenumgebung Wartungsplanung, Prozesssteuerung, Einsatzstoffmanagement und Betriebsmargen verbessern kann. Raffinerien werden voraussichtlich Anwendungen priorisieren, die Wert nachweisen können, ohne die Prozesssicherheit oder die Anlagenzuverlässigkeit zu beeinträchtigen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 37,9 %, gestützt durch dichte unkonventionelle Aktivitäten, etablierte digitale Dienstleister und die weit verbreitete Nutzung von Daten in Bohr- und Produktionsworkflows. Die Region bleibt der größte Markt für Öl- und Gasanalytik, da Betreiber starke Anreize haben, die Kapitaleffizienz und die Betriebsleistung zu verbessern. Die Becken Permian und Marcellus bieten anspruchsvolle Anwendungsfälle für Produktionsoptimierung, Anlagenüberwachung und Untergrundinterpretation. Schlumberger Limited schloss im April 2026 eine Vereinbarung zum Erwerb des Geowissenschafts- und Erdölingenieur-Softwareportfolios von S&P Global Energy ab und erweiterte damit seine Upstream-Softwarefähigkeiten. Kanadas Ölsande und Mexikos Upstream-Aktivitäten stellen ebenfalls nahe gelegene Nachfragebereiche mit Raum für zusätzliche Analytiknutzung dar. Pipeline-Cybersicherheitsrichtlinien und öffentliche Sicherheitswarnungen erhöhen die Aufmerksamkeit für sicheres Felddatenmanagement weiter.
Europa kombiniert fortschrittliche digitale Offshore-Systeme in der Nordsee mit compliance-getriebenem Einsatz in kontinentalen Betrieben. Siemens Energy AG und Aker BP ASA haben an integrierten Automatisierungs- und Digitalsystemen für das Yggdrasil-Feld gearbeitet, die es Teams ermöglichen, Szenarien vor betrieblichen Änderungen zu testen. Dieser Ansatz kann die betriebliche Unsicherheit reduzieren und dazu beitragen, die Anlagenlebensdauer zu verlängern. Europäische Raffinerien und Produktionsbetreiber stehen auch unter engerer Kontrolle bei der Messung und Berichterstattung von Methan (CH4). Die europäische Position in der Plattformentwicklung wird durch die Verbindungen von Cognite AS zu industriellen Datenprojekten bei Aker BP ASA, Abu Dhabi National Oil Company und Schlumberger Limited gestärkt. Russland entwickelt inländische Daten- und Analytikfähigkeiten, wo der eingeschränkte Zugang zu westlichen Plattformen die verfügbaren Optionen begrenzt.
Asien-Pazifik soll bis 2032 mit einer CAGR von 19,5 % wachsen, der höchsten regionalen Rate im Markt für Öl- und Gasanalytik. Nationale Ölgesellschaften in Malaysia, China und Indonesien nutzen digitale Programme zur Verbesserung der Produktionsplanung und Anlagenleistung. Petroliam Nasional Berhad unterzeichnete im Juli 2026 sein drittes gemeinsames Entwicklungsabkommen mit International Business Machines Corporation und Tridiagonal Solutions Inc. zur Weiterentwicklung von TriCipta AI für die Optimierung der Upstream-Produktion und Wartung.[4] Südamerika bietet datenintensive Möglichkeiten in unkonventionellen und Tiefwasseroperationen, insbesondere dort, wo Reservoirüberwachung und Flusssicherung hochwertige Anlagen unterstützen können. Nationale Ölgesellschaften im Nahen Osten sind ebenfalls wichtige Käufer von Analytiksystemen, während Infrastrukturbeschränkungen die Cloud-Einführung in Teilen Subsahara-Afrikas einschränken. Das regionale Muster begünstigt Anbieter, die sich an nationale Datenregeln, lokale Betriebsmodelle und unterschiedliche Niveaus digitaler Infrastruktur anpassen können.
Wettbewerbslandschaft
Marktkonzentration
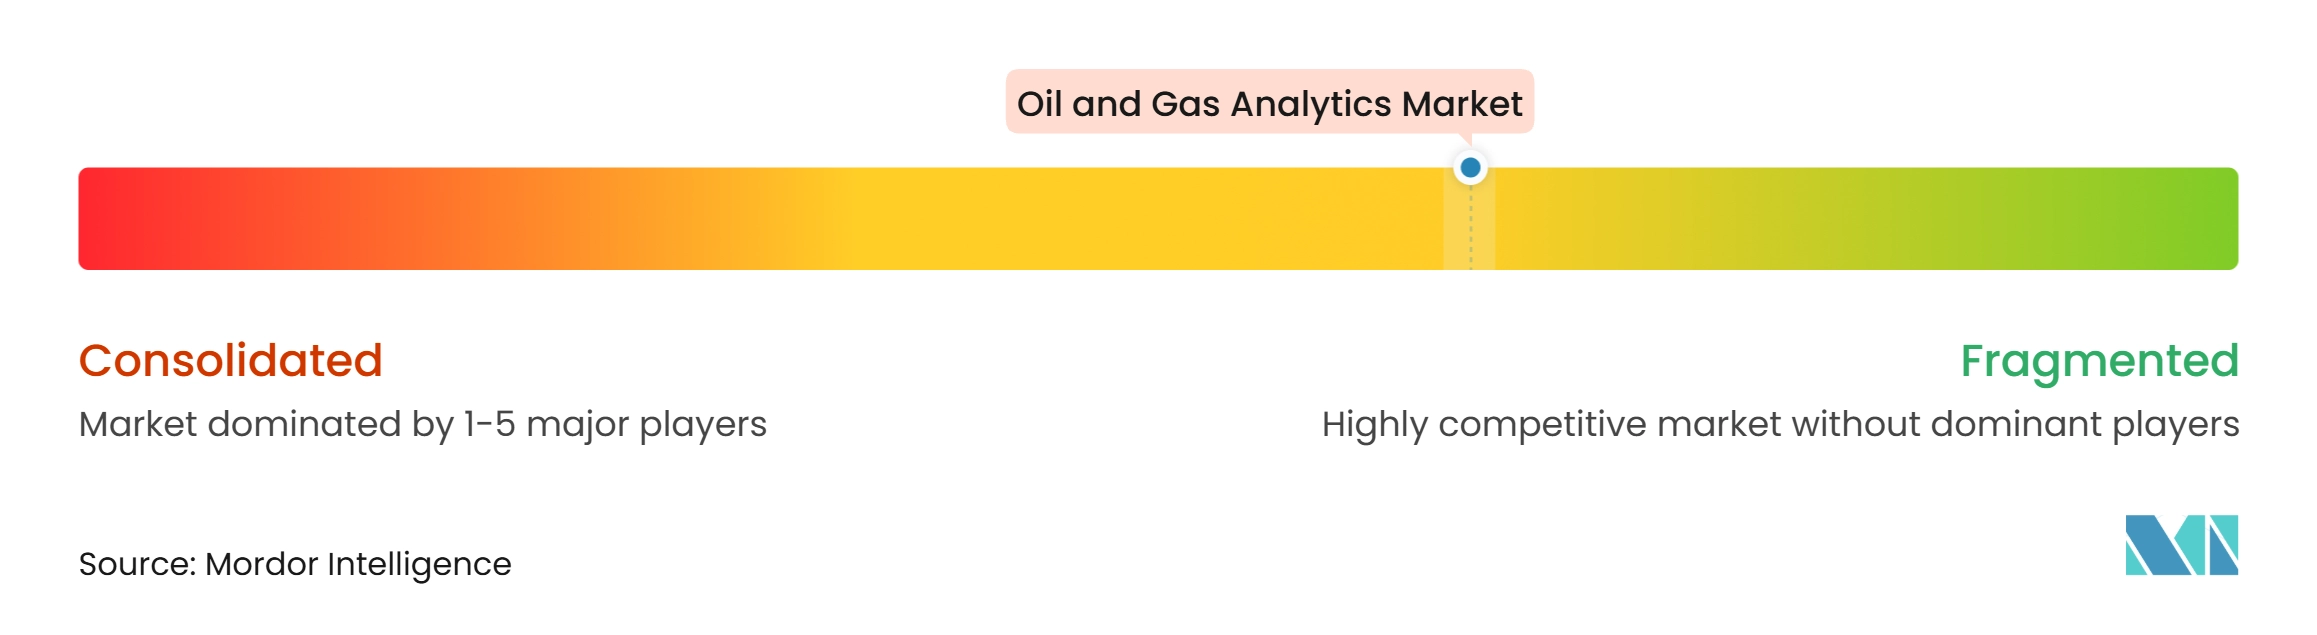
Der Markt für Öl- und Gasanalytik ist bei großen Unternehmensverträgen mäßig konzentriert, wo Oilfield-Services-Unternehmen, Industrieautomatisierungsunternehmen, Unternehmenstechnologieplattformen und Spezialanbieter konkurrieren. Der Wettbewerb hängt davon ab, wie gut ein Anbieter Datensysteme mit Feld- und Anlagenworkflows verbindet. Domänenwissen, offene Datenplattformen und die Qualität von KI-Modellen sind wichtige Differenzierungsmerkmale. Große Anbieter können umfassendere Implementierungsunterstützung und etablierte Beziehungen zu großen Betreibern anbieten. Spezialisten können dort konkurrieren, wo fokussierte Software oder Zeitreihenmodelle ein spezifisches Betriebsproblem lösen. Diese Struktur lässt Raum für sowohl große Plattformen als auch engere, anwendungsgeführte Angebote.
Schlumberger Limited (SLB) erweiterte seine Position durch eine Digital Division und seine Vereinbarung vom April 2026 zum Erwerb des Upstream-Softwareportfolios von S&P Global Energy. Das Unternehmen erweiterte auch seine Zusammenarbeit mit NVIDIA Corporation im März 2026, um eine KI-Fabrik für Energie auf seinen Delfi- und Lumi-Plattformen zu entwickeln. Emerson Electric Co. und Saudi Aramco schlossen im April 2026 die Bereitstellung von hybridmodellbasierter KI für die Raffinerieplanung an mehreren Standorten ab. Honeywell International Inc. stellte im Juni 2026 Experion Cognition als KI-gestützte autonome Steuerungsplattform vor, die in der Ruwais-Anlage von Borouge International demonstriert wurde. Diese Entwicklungen spiegeln den Wettbewerb wider, Analytik näher an Echtzeit-Betriebsentscheidungen heranzubringen.
Spezialisierte Plattformen konkurrieren auch durch fokussierte industrielle KI-Modelle und Datenverwaltungsfähigkeiten. Aker BP ASA setzte im März 2026 die industrielle Datenplattform von Cognite AS mit NVIDIA Corporation-Zeitreihenmodellen für Offshore-Anomalieerkennung und vorausschauende Wartung ein. Mittelgroße Betreiber mit 10 bis 50 produzierenden Anlagen bleiben unterversorgt, da Unternehmensplattformen ohne interne Datenwissenschaftsressourcen schwer zu beschaffen und zu unterstützen sein können. Dies schafft Nachfrage nach verwalteten Analytikdienstleistungen und ergebnisbasierten Geschäftsmodellen. Gleichzeitig erhöhen industrielle Cybersicherheitsanforderungen die Eintrittsbarrieren für Neueinsteiger, die keine sichere Bereitstellung von Betriebstechnologie nachweisen können. Der Markt für Öl- und Gasanalytik wird voraussichtlich Anbieter begünstigen, die praktische Anwendungen, Implementierungsunterstützung und dokumentierte Sicherheitskontrollen kombinieren können. Die verfügbaren Informationen enthalten keine kombinierten Marktanteile der Marktteilnehmer, was einen direkten Konzentrationsvergleich der aufgeführten Anbieter einschränkt.
Marktführer der Öl- und Gasanalytik
-
SLB N.V.
-
Halliburton Company
-
Baker Hughes Company
-
Aspen Technology, Inc.
-
Emerson Electric Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Öl- und Gasanalytik Unternehmen in diesem Bericht
- SLB
- ABB Ltd.
- Amazon Web Services, Inc. (AWS)
- Aspen Technology, Inc.
- AVEVA Group Limited
- Baker Hughes Company
- Cognite AS
- Emerson Electric Co.
- Halliburton Company
- Honeywell International Inc.
- IBM Corporation
- Microsoft Corporation
- Oracle Corporation
- Palantir Technologies Inc.
- SAP SE
- SAS Institute Inc.
- Siemens AG
- TGS ASA
- Viridien SA
- Weatherford International plc
Neueste Industrielle Entwicklungen in Markt für Öl- und Gasanalytik
- September 2026: PETRONAS und Iraya Energies unterzeichneten eine Vereinbarung zur Integration von agentischen KI-Fähigkeiten in die myPROdata-Upstream-Plattform. Die Initiative zielt darauf ab, Explorations- und Produktionsworkflows zu beschleunigen und die Zeitspanne von der Entdeckung bis zur Produktion potenziell von etwa 100 Monaten auf 50 Monate zu reduzieren, während jährliche Upstream-Investitionen von geschätzten 50 bis 60 Milliarden MYR unterstützt werden.
- Juli 2026: PETRONAS Carigali unterzeichnete sein drittes gemeinsames Entwicklungsabkommen (JDA) mit IBM und Tridiagonal.AI, um die Bereitstellung von TriCipta AI in Upstream-Produktionsoptimierungs- und Wartungsworkflows auszuweiten. Die Zusammenarbeit baut auf früheren AI.SEEK- und Global Exploration Basin Screening-Lösungen auf, die bereits in PETRONAS-Operationen eingesetzt werden.
- Juni 2026: SLB und Qualcomm Technologies unterzeichneten ein Memorandum of Understanding zur Entwicklung von Edge-KI-Lösungen für Oilfield-Operationen. Die Zusammenarbeit kombiniert SLBs Agora™-IoT-Plattform mit den energieeffizienten Edge-Computing-Technologien von Qualcomm Technologies, um Echtzeit-Analytik für Bohrlöcher, Produktionsanlagen und Feldausrüstung zu ermöglichen.
- Juni 2026: Honeywell stellte Experion® Cognition vor, eine KI-gestützte autonome Steuerungsplattform, die in der Ruwais-Anlage von Borouge International in Abu Dhabi demonstriert wurde. Die Lösung nutzt generative KI und fortschrittliche Analytik zur Unterstützung autonomer Leitwartenbetriebe und betrieblicher Entscheidungsfindung.
Berichtsumfang des globalen Marktes für Öl- und Gasanalytik
Öl- und Gasanalytik bezieht sich auf den Einsatz von Datenanalyse, künstlicher Intelligenz (KI), maschinellem Lernen (ML) und digitalen Technologien zur Verbesserung der Entscheidungsfindung, der betrieblichen Effizienz und der Anlagenleistung entlang der Öl- und Gaswertschöpfungskette. Diese Analytiклösungen verarbeiten große Mengen geologischer, betrieblicher, Produktions- und Wartungsdaten, um umsetzbare Erkenntnisse zu gewinnen. Öl- und Gasanalytik wird in der Exploration, Bohrung, Produktionsoptimierung, Pipeline-Überwachung, vorausschauenden Wartung und Raffinerieoperationen weit verbreitet eingesetzt. Die Technologie hilft Unternehmen, Kosten zu senken, die Sicherheit zu verbessern, die Produktivität zu steigern und die digitale Transformation in Upstream-, Midstream- und Downstream-Aktivitäten zu unterstützen.
Der globale Markt für Öl- und Gasanalytik ist nach Angebot in Hardware, Software und Dienstleistungen segmentiert. Nach Bereitstellung ist der Markt in On-Premises-, Cloud-basierte und Hybridlösungen segmentiert. Nach Technologie ist der Markt in künstliche Intelligenz und maschinelles Lernen, Big-Data-Analytik, Internet der Dinge (IoT) und industrielle IoT-Analytik, digitale Zwillingsanalytik, Edge-Analytik, Cloud-Analytik, generative KI sowie Datenvisualisierung und Business Intelligence segmentiert. Nach Anwendung ist der Markt in Upstream-, Midstream- und Downstream-Operationen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Öl- und Gasanalytik in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Künstliche Intelligenz und maschinelles Lernen |
| Big-Data-Analytik |
| Internet der Dinge und industrielle IoT-Analytik |
| Digitale Zwillingsanalytik |
| Edge-Analytik |
| Cloud-Analytik |
| Generative KI |
| Datenvisualisierung und Business Intelligence |
| Upstream |
| Midstream |
| Downstream |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Norwegen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Nigeria | |
| Oman | |
| Übriger Naher Osten und Afrika |
| Nach Angebot | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Bereitstellung | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Technologie | Künstliche Intelligenz und maschinelles Lernen | |
| Big-Data-Analytik | ||
| Internet der Dinge und industrielle IoT-Analytik | ||
| Digitale Zwillingsanalytik | ||
| Edge-Analytik | ||
| Cloud-Analytik | ||
| Generative KI | ||
| Datenvisualisierung und Business Intelligence | ||
| Nach Anwendung | Upstream | |
| Midstream | ||
| Downstream | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Norwegen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Nigeria | ||
| Oman | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße der Öl- und Gasanalytik bis 2032?
Der Markt für Öl- und Gasanalytik soll bis 2032 einen Wert von 8,41 Milliarden USD erreichen und von 3,78 Milliarden USD im Jahr 2027 mit einer CAGR von 17,36 % wachsen.
Welches Angebot führt den Umsatz der Öl- und Gasanalytik an?
Software führte im Jahr 2026 mit einem Umsatzanteil von 49,3 %, während Dienstleistungen bis 2032 das höchste Wachstum mit einer CAGR von 17,9 % verzeichnen sollen.
Warum ist die Cloud-Bereitstellung für die Öl- und Gasanalytik bedeutsam?
Cloud-basierte Systeme hielten im Jahr 2026 einen Umsatzanteil von 58,4 % und sollen bis 2032 mit 19,3 % wachsen, da sie große Datenarbeitslasten und Zusammenarbeit unterstützen.
Welche Technologie hat das stärkste prognostizierte Wachstum?
Generative KI soll bis 2032 mit einer CAGR von 21,4 % wachsen, unterstützt durch Anwendungen in Ingenieuraufzeichnungen, Wartungshistorien und Betriebsberichten.
Welche Anwendung macht den höchsten Anteil der Analytikausgaben aus?
Upstream-Operationen hielten im Jahr 2026 einen Umsatzanteil von 47,1 %, da Exploration, Bohrung, Reservoirmanagement und künstliche Förderung alle auf datenintensive Entscheidungen angewiesen sind.
Welche Region wächst am schnellsten in der Öl- und Gasanalytik?
Asien-Pazifik soll bis 2032 mit einer CAGR von 19,5 % wachsen, unterstützt durch digitale Programme bei nationalen Ölgesellschaften in Malaysia, China und Indonesien.