
オフグリッドリモートセンシング電力システム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.04 十億米ドル |
| 市場規模 (2032) | 3.09 十億米ドル |
| 成長率 (2027 - 2032) | 8.70 % |
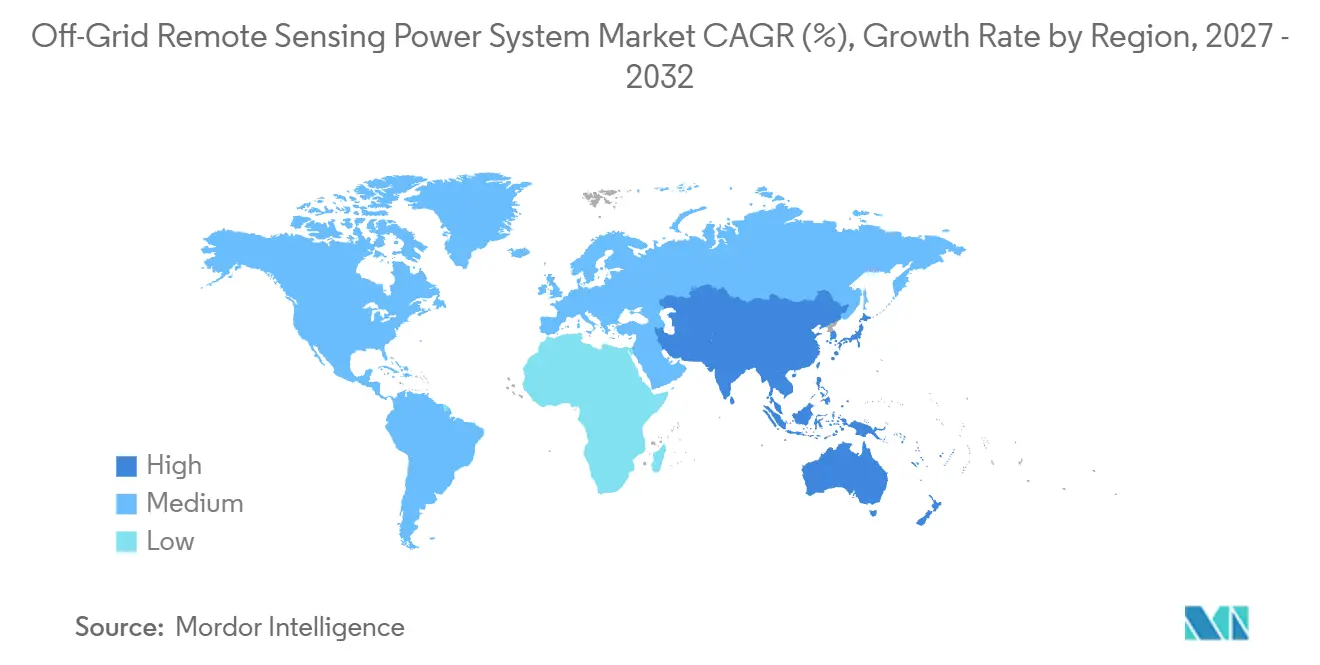
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
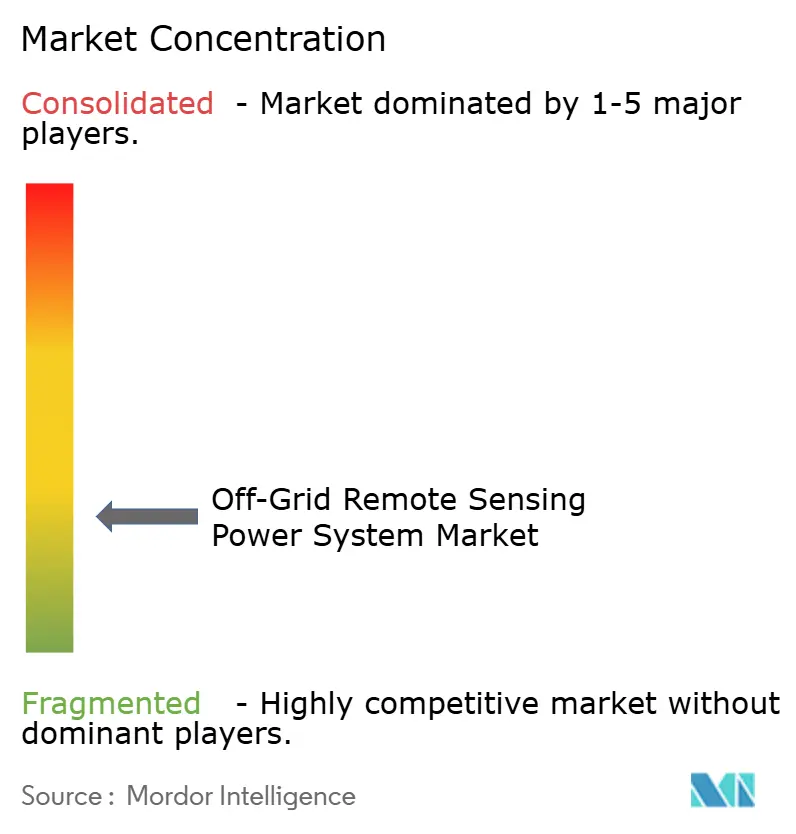
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオフグリッドリモートセンシング電力システム市場分析
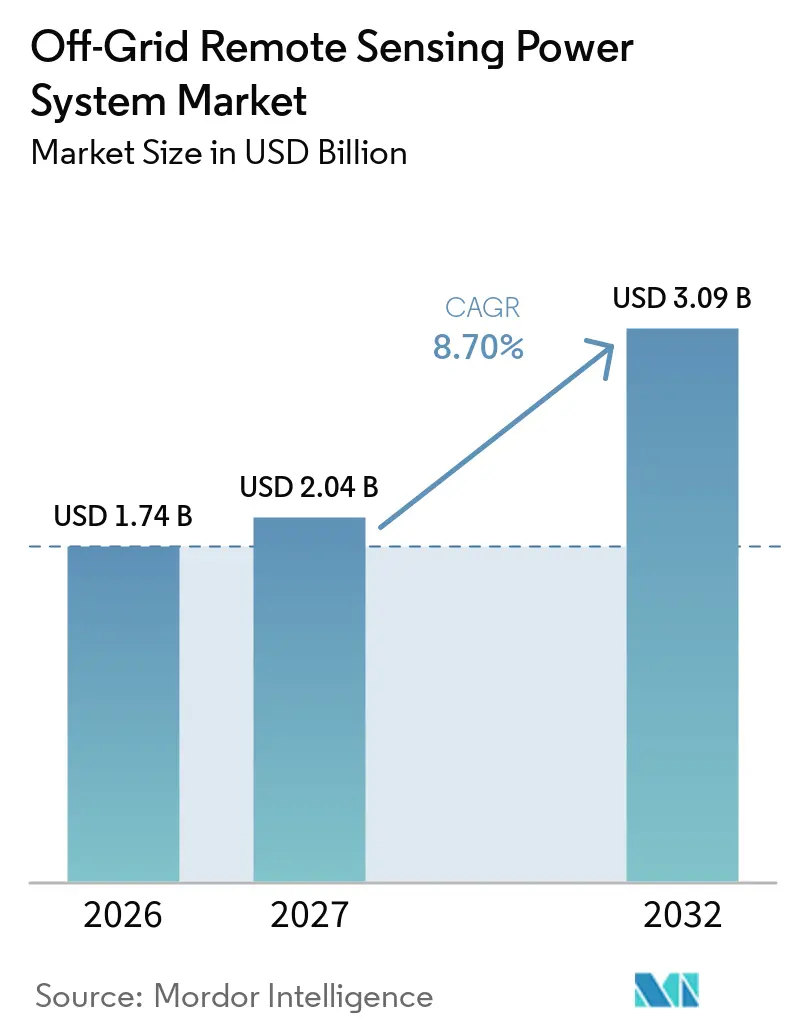
オフグリッドリモートセンシング電力システム市場規模は、2026年の1.74 ビリオン 米ドルから2027年には2.04 ビリオン 米ドルに成長し、2027年から2032年にかけて8.70%のCAGRで2032年までに3.09 ビリオン 米ドルに達すると予測されています。グリッド接続が現実的でないサイトからの継続的なデータをオペレーターが必要とするにつれて、市場は拡大しています。再生可能エネルギー機器のコスト低下により、遠隔地における太陽光およびハイブリッドシステムの導入根拠が強化されています。リモートモニタリングは現在、複数のユーザーグループにわたるコンプライアンス、資産保護、環境測定、および運用上の意思決定を支援しています。サプライヤーは、電力機器をソフトウェア、バッテリー管理、および通信機能と統合することで対応しています。最も有望な機会は、極端な高温・低温、アクセス制限、および変動する太陽光条件下でも確実に動作できるシステムに有利に働きます。
主要レポートのポイント
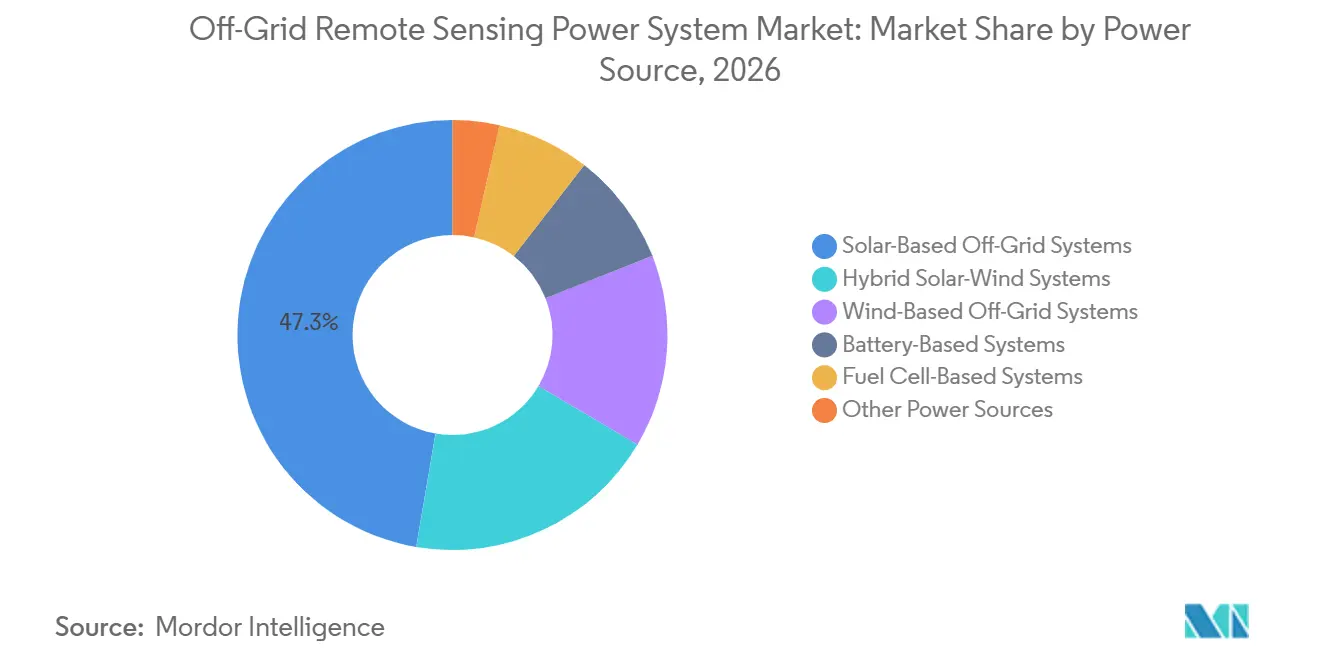
- 電力源別では、太陽光ベースのオフグリッドシステムが2026年の市場シェアの47.3%を占め、ハイブリッド太陽光・風力システムは2032年にかけて9.3%のCAGRで成長すると予測されています。
- コンポーネント別では、発電ユニットが2026年の収益の32.2%を占め、エネルギー貯蔵システムは2032年にかけて9.6%のCAGRで拡大すると予測されています。
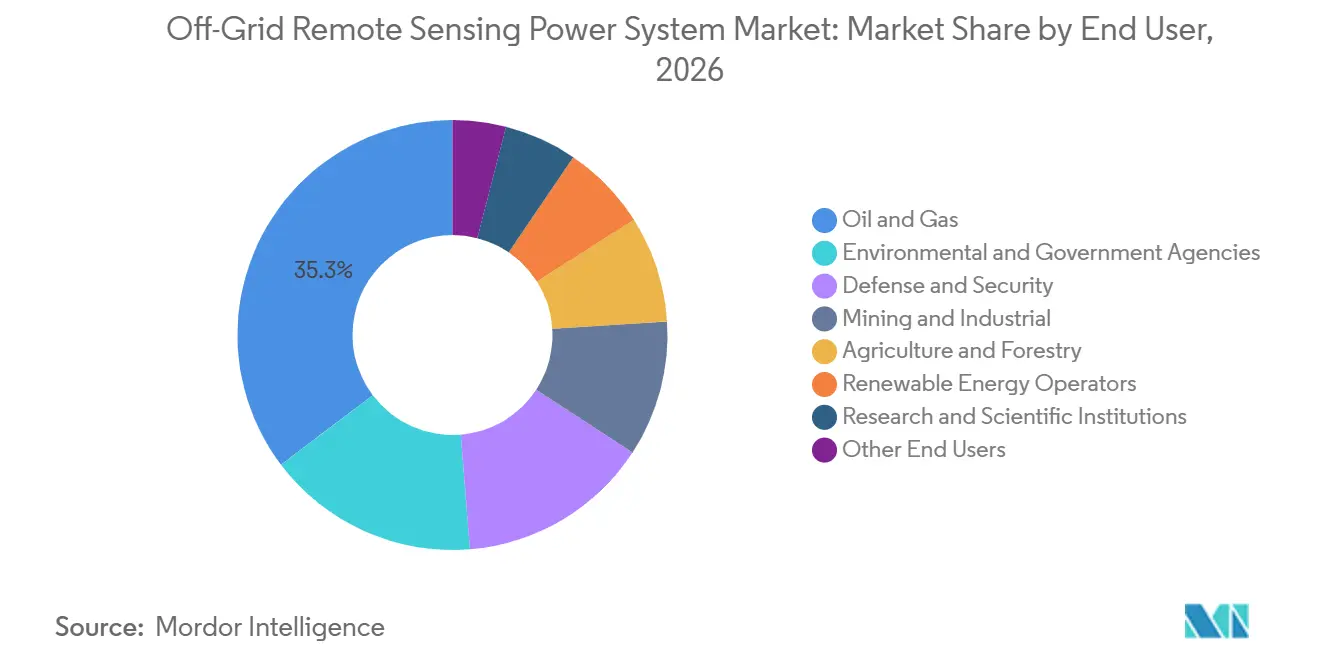
- エンドユーザー別では、石油・ガスが2026年の収益の35.3%を占め、農業・林業は2032年にかけて8.9%のCAGRで成長すると予測されています。
- 電力容量別では、100W未満が2026年の収益の37.6%を占め、1~5kWセグメントは2032年にかけて8.8%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の31.4%を占め、アジア太平洋は2032年にかけて9.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 遠隔地および無人資産の継続的な監視 | +2.5% | グローバル、北米および欧州に集中 | 長期(4年以上) |
| 再生可能エネルギーを活用したリモートIoTおよびセンサーネットワークの拡大 | +2.0% | アジア太平洋がコア、中東・アフリカおよび南米に波及 | 中期(2~4年) |
| 石油・ガスパイプライン、坑口、およびメタン監視需要 | +1.5% | 北米および中東、欧州に波及 | 中期(2~4年) |
| 気候スマート農業および分散型気象監視 | +0.8% | アジア太平洋がコア、南米およびサブサハラアフリカ | 長期(4年以上) |
| 極端な気候下のLiDARおよびセキュリティサイト向けモジュール式ハイブリド電力 | +0.6% | 北米、欧州、および北アジア | 中期(2~4年) |
| 携帯電話の通信圏外における衛星を活用した監視 | +0.7% | グローバル、遠隔の北方林帯および沖合回廊に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
遠隔地および無人資産の継続的な監視
石油・ガス、公益事業、および防衛分野のオペレーターは、危険または到達困難なサイトでの物理的な点検を削減しています。人件費と安全上の制約により、定期的なサイト訪問はコストがかかり、場合によっては現実的ではありません。2025年の熱帯気象観測所の研究では、湿度97.6%という高湿度条件下で64.5時間の連続データ収集が記録されました。同研究では、携帯電話モジュールが1日のエネルギー予算の69%を消費しており、通信がセンサーペイロードよりもシステムサイジングを決定する可能性があることが示されました。[1] これは、発電、蓄電、および通信機器を統合システムとして設計するサプライヤーに有利に働きます。また、悪天候にさらされるLiDAR、セキュリティ、および無人センシングサイト向けのモジュール式ハイブリッドシステムも支持されます。
再生可能エネルギーを活用したリモートIoTおよびセンサーネットワークの拡大
太陽光発電IoTの展開は、複数の気候帯にわたってオフグリッドリモートセンシング電力システム市場のアドレス可能なベースを拡大しています。予測制御は、予想される太陽光条件を使用して負荷を調整し、オフグリッドノードの稼働時間を改善できます。2025年の研究では、予測ベースのエネルギー管理が予想照射量に負荷サイクルを適応させることで運用を改善できることが示されました。その結果、電力管理・制御システムは、モジュールのワット数を単純に比較するよりも重要性が高まっています。2025年、ドイツテレコムは15社と5つの研究機関にわたるマルチオービットIoTローミングを導入し、接続デバイス向けにGEOとLEOの容量を連携させました。より広範な接続性により、自律電力が実行可能なセンサーネットワークを支援できる場所が拡大しています。
石油・ガスパイプライン、坑口、およびメタン監視需要
環境コンプライアンスにより、より多くの石油・ガス資産においてリモートモニタリングが必須の運用費用となっています。米国は2024年にサブパートWの変更を最終決定し、先進的および新興技術が施設の年間CH4排出量を定量化できるようにしました。NSPS OOOOb下のメタン超過排出者プログラムは、100kg/hの適格イベントを定義し、承認されたリモートセンシング方法に依存しています。坑口および圧縮機ステーションのセンサーは、測定と通信のために信頼性の高い局所電力を必要とします。2025年、Sensirion Connected SolutionsはKuva連続メタンカメラについてEPAの承認を受け、関連する自律電力への需要を生み出しました。メタン排出削減プログラムはまた、監視インフラへの支援を提供しており、資金基盤の維持に役立っています。[2]
気候スマート農業および分散型気象監視
農場監視は、散発的なフィールド訪問から、土壌、作物、および気象条件を継続的に測定する分散型ネットワークへと移行しています。これらの設備は、センサーが電力インフラから遠く離れた場所に設置されているため、多くの場合、太陽光またはハイブリッド電力を必要とします。2025年の研究では、スマート農地に使用されるエッジクラウドアーキテクチャのエネルギーフロー予測精度が98.2%であることが報告され、エネルギー廃棄が9.5%削減されることが示されました。インドのPM-KUSUMプログラムは、分散型農業太陽光設備と監視要件を組み合わせ、農村部のセンシングアプリケーションを支援しています。アグリボルタイクシステムは、エネルギー性能と作物健康測定の両方を支援する単一の監プラットフォームを必要とする場合があります。信頼性の高い自律電力により、大規模な農業地域にわたってより多くのノードを展開でき、農業・林業アプリケーションに恩恵をもたらします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 過酷な気候におけるバッテリー交換ロジスティクスと劣化 | -0.8% | サブサハラアフリカ、中東・アフリカ、南アジアおよび東南アジア | 長期(4年以上) |
| 太陽光資源の変動性と季節的な過小設計リスク | -0.6% | 北欧、北アジア、高緯度北米 | 中期(2~4年) |
| 高いサイトアクセス、試運転、および保守コスト | -0.5% | グローバル、山岳地帯および島嶼地域で最も深刻 | 長期(4年以上) |
| 電力、センサー、および通信の相互運用性の断片化 | -0.4% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
過酷な気候におけるバッテリー交換ロジスティクスと劣化
バッテリー性能は、高温で遠隔地にあり、アクセスコストが高いサイトにおける主要な運用上の懸念事項です。ハマド・ビン・ハリーファ大学による2025年の熱劣化評価では、55°Cで経年劣したリチウムイオン電池が最も深刻な容量低下を示すことが明らかになりました。同研究では、熱帯条件が劣化速度をベースラインより20~60%上昇させる可能性があることが示されています。別の2025年の研究では、年間平均気温が25°Cから28°Cに上昇するとバッテリー寿命が24%低下することが示されました。リン酸鉄リチウム(LiFePO4)化学はオフグリッドアプリケーションでの実用性が高まっていますが、鉛蓄電池は特定のシステム規模において経済的な優位性を提供できる場合があります。この分断は、広く分散したネットワークの調達、保守計画、および交換戦略を複雑にしています。
太陽光資源の変動性、アクセスコスト、および相互運用性
太陽光資源の推定値は、湿潤、多雨、または高緯度の場所ではフィールド性能と大きく異なる場合があります。IOP Scienceに掲載された2025年のフィールド研究では、公称太陽光モジュールが熱帯条件下で1日の需要の22~29%しか満たさず、1日あたり54~63Whの不足が生じることが示されました。北方システムは大きな季節変動に直面しており、より大きなバッテリーバンクまたは補助的な風力・燃料電池サポートが必要です。道路アクセスの悪さ、山岳地帯、および島嶼地域は試運転とサービスコストを増加させます。互換性のない電力、センサー、および通信機器は統合作業を増加させ、交換活動を遅らせる可能性があります。これらの制約は、個々のコンポーネントだけでなく、明確なライフサイクルサポートを備えた検証済みシステムパッケージを提供するサプライヤーに有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電力源別:
太陽光が最大のポジションを維持しながらハイブリッドシステムが台頭太陽光ベースのオフグリッドシステムは2026年の収益の47.3%を占め、オフグリッドリモートセンシング電力システム市場で最大のシェアを持っています。このポジションは、長期的な太陽光発電コストの低下と充電コントローラー技術への幅広い習熟度を反映しています。これらのシステムは、安定した日照のある場所での低負荷センサーに対して優れた性能を発揮します。風力ベースのオフグリッドシステムは、風力資源がより安定している沿岸部および尾根線サイトで引き続き有用です。燃料電池ベースのシステムは、太陽エネルギーが不十分な北極圏、軍事境界線、および密林地帯をサポートします。バッテリーベースのシステムおよびその他の電源は、多くの展開において主要な発電ではなく、ブリッジング、バックアップ、または特殊な役割を果たします。
ハイブリッド太陽光・風力システムは2032年にかけて9.3%のCAGRで成長すると予測されています。このペースは、一方の再生可能エネルギー源が変動する場所での稼働時間維持の必要性を反映しています。ハイブリッド構成は、気象関連の供給ギャップへのエクスポージャーを低減し、より大きな監視負荷をサポートできます。SFC Energy AGは、ユーロサトリ2026においてEFOY ProShelterを発表しました。これは、12~36ヶ月の自律運転のためにメタノール燃料電池と太陽光・風力入力を組み合わせたハイブリッドステーションです。[3] SFC Energy AGのLFPバッテリーは、動的なデューティサイクルと寒冷条件下でのフィールド信頼性をさらに向上させることができます。ハイブリッド再生可能エネルギーシステムの統合標準は、時間の経過とともにカスタムエンジニアリング作業を削減することもできます。

コンポーネント別:
蓄電の成長がエネルギー管理の価値を高める発電ユニットは2026年の収益の32.2%を占め、新規設備の導入における入口としての役割を反映しています。エネルギー貯蔵システムは2032年にかけて9.6%のCAGRで成長すると予測されています。リン酸鉄リチウム(LFP)の採用は中心的な要因であり、この化学はフィールド展開における交換間隔を延長できます。分析では、熱帯条件における鉛蓄電池の交換サイクルを4~5年、LFPパックを8~12年と位置付けています。この差は、LFPの初期コストが高い場合でもライフサイクル経済性を改善できます。したがって、蓄電のオフグリッドリモートセンシング電力システム市場規模は、新規設備と、より厳しい信頼性要件の両方によって支えられています。
電力管理・制御システムは、ベンダーが予測ベースの充電制御と負荷管理を追加するにつれてより重要になっています。最大電力点追従(MPPT)コントローラー、バッテリー管理システム、およびディスパッチソフトウェアは、設置ハードウェア増やすことなくバッテリー寿命を延長できます。通信モジュールはコンポーネントシェアが小さいですが、サイトが衛星IoTを使用する場合には重要になります。Iridium Communications Inc.は2026年6月にIridium 9604ハイブリッドIoTモジュールと開発キットを商業的に利用可能にし、短バーストデータ(SBD)衛星接続、LTE-M携帯通信、およびマルチコンステレーションGNSSを単一プラットフォームに組み合わせました。このようなモジュールはリモートセンシングノードのエネルギー要件を高めます。補助機器も重要であり、マウントシステム、雷保護、エンクロージャー、およびDCインフラは、完全な設備が確実に動作できるかどうかを決定します。
エンドユーザー別:
石油・ガスが最大のユーザーであり続ける一方で農業が拡大石油・ガスは2026年の収益の35.3%を占め、最大のエンドユーザーポジションを持っています。パイプライン、坑口、および圧縮機ステーションの監視は、センシングとデータ伝送のための信頼性の高いエネルギーを必要とします。米国のメタン規制は、継続的なリモート観測のコンプラインスケースを強化しています。環境・政府機関は別の大きなユーザーグループを代表しており、気象、水質、および生物多様性の設備はグリッド電力が利用できない場所で運用されることが多いです。防衛・セキュリティアプリケーションは、監視と通信が長時間の停電を許容できない場合に高い単価を要求します。SFC Energy AGは2026年に、ウクライナの偵察、通信、およびドローン充電を支援するハイブリッド燃料電池システムに対して4,270万ユーロ相当の注文を受注しました。
農業・林業は2032年にかけて8.9%のCAGRで成長すると予測されており、エンドユーザーの中で最も速い成長率です。精密農業は、既存の電力線から遠く離れた場所に設置される土壌水分、マイクロクライメート、および作物ストレスセンサーの数を増加させています。直接衛星IoTは、地上リンクが利用できない場所で遠隔農業システムに通信経路を提供できます。鉱業・産業ユーザーは、より高い負荷が冗長性を必要とする場合にディーゼルハイブリッドシステムを好みます。再生可能エネルギーオペレーターは、分散型発電資産を監するために太陽光・蓄電パッケージを使用します。研究・科学機関は、数年間無人で動作しなければならない生態系センシングのために低電力モジュール式システムを選択する傾向があります。
電力容量別:
低電力ノードがリードしながら大型負荷が速く成長100W未満のバンドは2026年の収益の37.6%を占め、最大の容量グループとなっています。これは、低消費電力の計器、コントローラー、小型LFPバッテリー、および通信モジュールを実行するセンサーノードの普及を反映しています。このユニットプロファイルにより、オフグリッドリモートセンシング電力システム市場は、限られた数の大型プラットフォームではなく、多数の小型分散設備に集中しています。100W~500Wおよび500W~1kWのバンドは、パイプラインモニター、衛星対応SCADAノード、および遠隔気象観測所を含む中間的なニーズに対応しています。5kW超のグループは、ポンプステーション、研究基地、および沖合監視設備に特化したままです。ATEXおよびIECEx下の危険区域認証は、特定の石油・ガスアプリケーションにおける実行可能なサプライヤーの数を制限しています。
1kW~5kWのバンドは2032年にかけて8.8%のCAGRで成長すると予測されています。この成長は、エッジコンピューティング、AI推論、マルチカメラセキュリティアレイ、およびLiDARがセンシング機器と共置されていることを示しています。これらのシステムは、従来の低負荷ノードよりも多くの電力を必要とします。研究では、125Wの太陽光入力の下で約75Wの監視・推論負荷を持つ太陽光発電家畜監視設備が特定されており、より高機能なアプケーションの下限における設計バランスを示しています。より大型のシステムはより多くの冗長性を必要とし、太陽光、蓄電、風力、燃料電池、または発電機サポートの組み合わせを使用できるため、システム統合とプロジェクト固有のエンジニアリングの役割が大きくなります。
地域分析
北米は2026年の収益の31.4%を占め、主要な地域市場となっています。広範なパイプラインインフラ、連邦コンプライアンス要件、および商業監視需要が地域全体での展開を支援しています。米国では、メタン関連規制が上流および中流資産における継続的に電力供給された監視の基本要件を生み出しています。米国環境保護庁とカナダは、北部および孤立したコミュニティにおける遠隔太陽光・バッテリーインフラへの需要を促進しています。メキシコは産業・農業監視活動を通じて二次的な機会を代表しています。Morningstar CorporationとOutBack Power Technologiesは、産業遠隔サイトに対応する充電コントローラーおよびオフグリッドインバーターチャネルで確立されたポジションを持っています。
欧州はオフグリドリモートセンシング電力システム市場において2番目に大きな地理的ポジションを占めています。ドイツ、英国、フランス、およびポーランドは活発な環境・産業監視アプリケーションを持っています。報告およびエネルギー要件は、企業による排出量とエネルギー条件の測定を促進しています。北欧および高高度地域は、他のほとんどの地域よりも太陽光変動性が大きく、これらのサイトではハイブリッド太陽光・風力およびメタノール燃料電池システムがより関連性を持ちます。2025年11月、SFC Energyは欧州の産業サイトにおけるAI駆動型モバイルセキュリティユニットに使用されるEFOY Pro燃料電池に対して750万ユーロのフォローアップ注文を受領し、産業監視とリモートセンシングアプリケーションの重複を示しました。[4]
アジア太平洋は2032年にかけて9.2%のCAGRで成長すると予測されており、全地域の中で最も速いペースです。この地域には、監視が不十分でグリッドアクセスが限られた広大な農業地帯があります。インドの農業太陽光活動、インドネシアとベトナムの分散型再生可能エネルギープロジェクト、および中国のCH4削減イニシアチブは、リモートセンシング電力への需要を支援しています。オーストラリアの極端な気候エンジニアリングの経験は、東南アジアの遠隔システムの設計にも情報を提供できます。南米は精密農業および炭化水素・鉱業監視において潜在性を示しており、ブラジルとチリは大規模な農業地域、太陽光開発、銅鉱業、および厳しい遠隔運用条件により特に関連性が高いです。この地域的拡大は、湿潤、高温、および遠隔環境にわたって性能を発揮できる適応性の高い製品の必要性を支持しています。
競合環境
オフグリッドリモートセンシング電力システム市場は断片化しており、単一のベンダーが支配的な収益シェアを持っていません。SFC Energy、Victron Energy、およびMorningstar Corporationは、共通の製品モデルではなく技術的な専門性を通じて競争しています。SFC Energyは燃料電池技術と接続された自律電力機器に注力しています。Victron EnergyはVRMポータルを通じたリモート管理を提供し、Morningstar Corporationは充電コントローラーファームウェアで強力なポジションを持っています。JinkoSolarとCanadian Solarは主にシステムインテグレーターを通じて参加し、モジュール効率と供給能力で競争しています。この構造は、バイヤーがアプリケーション固有の要件を満たすために複数のベンダーの機器を組み合わせることが多いことを意味します。
製品戦略は、スタンドアロンハードウェアではなく統合システムにますます集中しています。2025年10月、Enphase Energyは米国で完全なオフグリッド太陽光・バッテリーシステムを導入し、IQ Battery 5P、IQ8マイクロインバーター、Sunlight JumpStart機能、および発電機サポートを組み合わせ、100以上の完全オフグリッド運用サイトが報告されました。2025年、SFC Energyは主要なSiqens資産を取得し、燃料電池ポートフォリオを1~5kWの範囲に拡大し、より速く成長する容量バンドでのポジションを強化し、競合他社に対する技術的障壁を高めました。Iridiumのハイブリッドモジュールは、接続性とエネルギー管理のより緊密な連携を反映しています。
衛星IoT向けの電力・通信統合ユニット、寒冷・高温気候の両方に適合したLFPバッテリーパック、およびサイト訪問を削減する予知保全サービスにおいてオープンな機会が残っています。直接メタノール燃料池の効率と固体酸化物燃料電池の改質は、専門的な知的財産が差別化要因となり得る分野です。Renogy、Tycon Systems、およびOmnivoltaic Powerは、設置の簡便さと総設置コストを優先するモジュール式システムで低コスト需要に対応しています。ATEXおよびIECEx認証要件は、危険な石油・ガス場所において依然として重要な参入障壁です。サイトが認証、長い保守間隔、および信頼性の高いリモート管理を必要とする場合、市場は確立されたサプライヤーに有利に働きます。市場集中スコアは10点中3点であり、支配的な収益リーダーのいない適度に断片化したフィールドを反映しています。
オフグリッドリモートセンシング電力システム産業のリーダー企業
-
SFC Energy AG
-
Tycon Systems Inc.
-
Victron Energy B.V.
-
Leading Edge Power
-
UPS Systems plc
- 注:主要企業の掲載順は順位を示すものではありません。
オフグリッドリモートセンシング電力システム市場 このレポートでカバーされる企業
- UPS Systems plc
- Schneider Electric SE
- JinkoSolar Holding Co., Ltd.
- Canadian Solar Inc.
- Enphase Energy, Inc.
- SMA Solar Technology AG
- SFC Energy AG
- SunPower Corporation
- Pulsar Industries Inc.
- Acumentrics Holding Corporation
- Victron Energy B.V.
- OutBack Power Technologies
- Renogy
- Ensol Systems Inc.
- Cellula Robotics Ltd.
- Tycon Systems Inc.
- Energy Solutions (UK) Ltd.
- Leading Edge Power
- Morningstar Corporation
- Omnivoltaic Power Co. Ltd.
最近の産業開発事情 オフグリッドリモートセンシング電力システム市場
- 2026年5月:SFC Energy AGは、International Security GmbHからEFOY Pro 2800メタノール燃料電池に対して280万ユーロの注文を受注しました。このシステムは、オフグリッド環境の建設・インフラサイトに展開されるInternational Security GmbHのVideo Guardモバイル監視ユニットに電力を供給します。この注文は、定期的な監視展開への燃料電池の標準化された統合を強調しており、自律型遠隔電システムへのスケーラブルな需要を反映しています。
- 2026年6月:Iridium Communicationsは、Iridium 9604ハイブリッドIoTモジュールと開発キットの商業的利用可能性を発表しました。このモジュールは、Iridium短バーストデータ衛星接続、LTE-M携帯通信、およびマルチコンステレーションGNSS測位を単一プラットフォームに組み合わせ、地上ネットワークのない地域でグローバルに接続されたリモートモニタリングおよびセンシングデバイスを可能にします。
- 2026年1月:Iridium Communicationsは、Iridium NTN Directの空中テストの成功を発表しました。これは標準ベースのNB-IoT直接デバイス非地上ネットワークサービスです。このプラットフォームはIridiumのLEO衛星ネットワーク上で双方向メッセージングが実証されたベータ準備段階に入り、リモートセンシング、公益事業監視、農業、物流、およびインフラ監視アプリケーションへの接続ソリューションを提供します。
- 2025年10月:Enphase Energyは米国で完全なオフグリッド太陽光・バッテリーソリューションを発売しました。このシステムは、IQ Battery 5P、Sunlight JumpStart搭載IQ8シリーズマイクロインバーター、および発電機統合を組み合わせ、公共グリッドアクセスのない場所で自律電力を提供し、リモートモニタリングおよびオフグリッドインフラアプリケーションを支援します。
グローバルオフグリッドリモートセンシング電力システム市場レポートの範囲
オフグリッドリモートセンシング電力システムは、公共グリッドへのアクセスなしに遠隔地または到達困難な場所に設置されたセンサー、監視機器、通信デバイス、および制御システムに信頼性の高い電力を供給するために設計された自己完結型の電力ソリューションです。これらのシステムは通常、継続的な運転を確保するために太陽光パネル、風力タービン、燃料電池、およびバッテリー蓄電などの再生可能エネルギー源を統合しています。環境監視、石油・ガス操業、防衛・セキュリティ、農業、鉱業、気象観測所、および科学研究に広く使用されています。
グローバルオフグリッドリモートセンシング電力システム市場は、電力源別に太陽光ベースのオフグリッドシステム、風力ベースのオフグリッドシステム、ハイブリッド太陽光・風力システム、燃料電池ベースのシステム、バッテリーベースのシステム、およびその他の電力源にセグメント化されています。コンポーネント別では、市場は発電ユニット、エネルギー貯蔵システム、電力管理・制御システム、通信モジュール、および補助コンポーネントにセグメント化されています。エンドユーザー別では、市場は石油・ガス、環境・政府機関、防衛・セキュリティ、農業・林業、鉱業・産業、再生可能エネルギーオペレーター、研究・科学機関、およびその他のエンドユーザーにセグメント化されています。電力容量別では、市場は100W未満、100W~500W、500W~1kW、1~5kW、および5kW超にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルオフグリッドリモートセンシング電力システム市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 太陽光ベースのオフグリッドシステム |
| 風力ベースのオフグリッドシステム |
| ハイブリッド太陽光・風力システム |
| 燃料電池ベースのシステム |
| バッテリーベースのシステム |
| その他の電力源 |
| 発電ユニット |
| エネルギー貯蔵システム |
| 電力管理・制御システム |
| 通信モジュール |
| 補助コンポーネント |
| 石油・ガス |
| 環境・政府機関 |
| 防衛・セキュリティ |
| 農業・林業 |
| 鉱業・産業 |
| 再生可能エネルギーオペレーター |
| 研究・科学機関 |
| その他のエンドユーザー |
| 100W未満 |
| 100W~500W |
| 500W~1kW |
| 1~5kW |
| 5kW超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 電力源別 | 太陽光ベースのオフグリッドシステム | |
| 風力ベースのオフグリッドシステム | ||
| ハイブリッド太陽光・風力システム | ||
| 燃料電池ベースのシステム | ||
| バッテリーベースのシステム | ||
| その他の電力源 | ||
| コンポーネント別 | 発電ユニット | |
| エネルギー貯蔵システム | ||
| 電力管理・制御システム | ||
| 通信モジュール | ||
| 補助コンポーネント | ||
| エンドユーザー別 | 石油・ガス | |
| 環境・政府機関 | ||
| 防衛・セキュリティ | ||
| 農業・林業 | ||
| 鉱業・産業 | ||
| 再生可能エネルギーオペレーター | ||
| 研究・科学機関 | ||
| その他のエンドユーザー | ||
| 電力容量別 | 100W未満 | |
| 100W~500W | ||
| 500W~1kW | ||
| 1~5kW | ||
| 5kW超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのオフグリッドリモートセンシング電力システム市場の予測値は?
市場は2027年から8.7%のCAGRで成長し、2032年までに3.09 ビリオン 米ドルに達すると予測されています。
2026年に最大のシェアを持った電力源は?
太陽光ベースのオフグリッドシステムが2026年の収益の47.3%でリードしました。
2032年にかけて最も速く成長しているエンドユーザーは?
エネルギー貯蔵システムは、グリッドが拡大するにつれて9.6%のCAGRで成長すると予測されています。
石油・ガスオペレーターが自律センシング電力を使用する理由は?
メタン(CH₄)監視とリモートコンプライアンスシステムは、坑口、パイプライン、および圧縮機ステーションで継続的な電力を必要とします。
最も速く成長すると予測される容量バンドは?
LiDAR、カメラ、およびエッジコンピューティングが電力要件を増加させるにつれて、1~5kWのバンドは8.8%のCAGRで成長すると予測されています。
最も速く成長すると予測される地域は?
アジア太平洋は農業および分散型エネルギー監視に支えられ、2032年にかけて9.2%のCAGRで成長すると予測されています。