
Taille et part du marché des systèmes d'alimentation pour télédétection hors réseau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.04 Milliards de dollars |
| Taille du Marché (2032) | 3.09 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.70 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'alimentation pour télédétection hors réseau par Mordor Intelligence
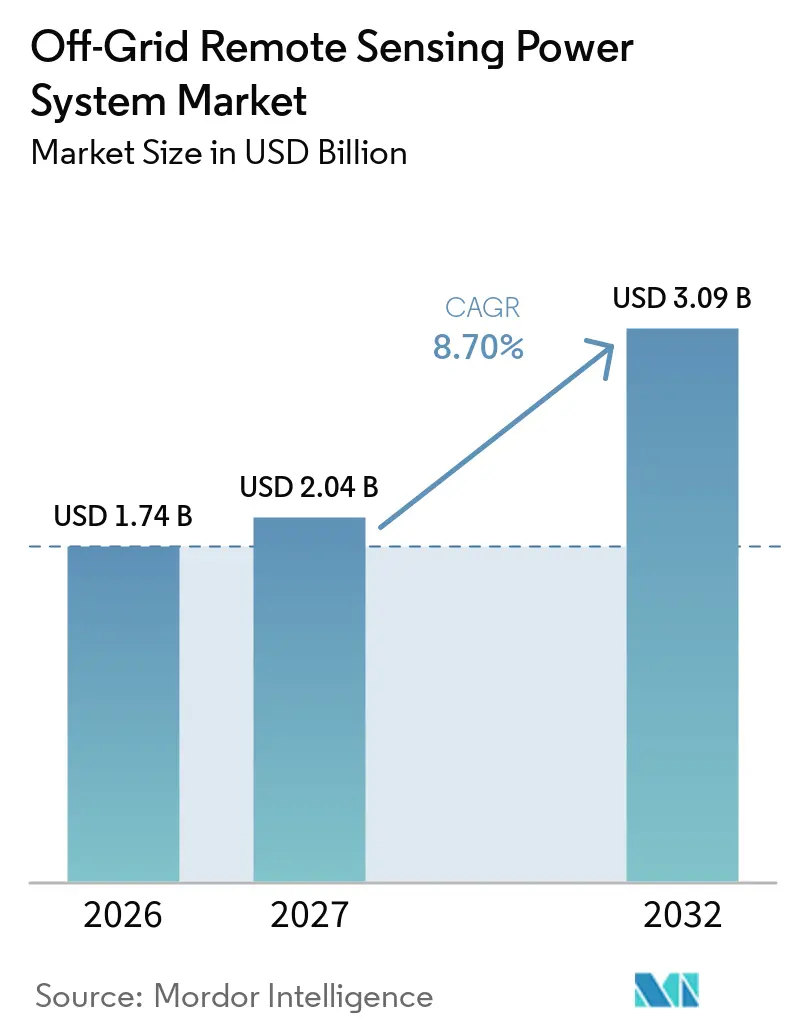
La taille du marché des systèmes d'alimentation pour télédétection hors réseau devrait croître de 1,74 milliard USD en 2026 à 2,04 milliards USD en 2027 et devrait atteindre 3,09 milliards USD d'ici 2032, à un CAGR de 8,70 % sur la période 2027-2032. Le marché se développe à mesure que les opérateurs exigent des données continues provenant de sites où le raccordement au réseau est impraticable. La baisse des coûts des équipements renouvelables a renforcé l'argument en faveur des systèmes solaires et hybrides dans les sites éloignés. La surveillance à distance soutient désormais la conformité, la protection des actifs, la mesure environnementale et les décisions opérationnelles pour plusieurs groupes d'utilisateurs. Les fournisseurs répondent en intégrant les équipements d'alimentation avec des logiciels, la gestion des batteries et les capacités de communication. Les opportunités les plus importantes favorisent les systèmes capables de fonctionner de manière fiable dans des conditions de chaleur extrême, de froid, d'accès limité et de conditions solaires variables.
Principaux enseignements du rapport
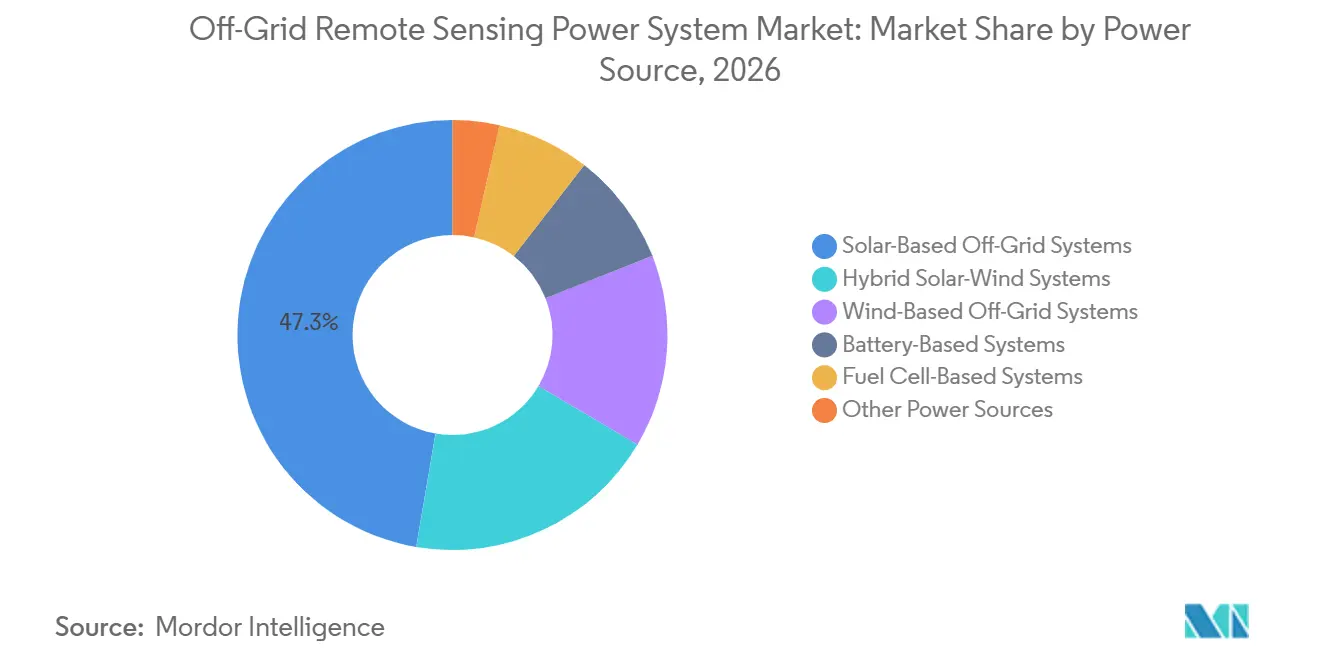
- Par source d'énergie, les systèmes hors réseau à base solaire détenaient 47,3 % de la part de marché en 2026, tandis que les systèmes hybrides solaire-éolien devraient croître à un CAGR de 9,3 % jusqu'en 2032.
- Par composant, les unités de production d'énergie représentaient 32,2 % du chiffre d'affaires 2026, tandis que les systèmes de stockage d'énergie devraient se développer à un CAGR de 9,6 % jusqu'en 2032.
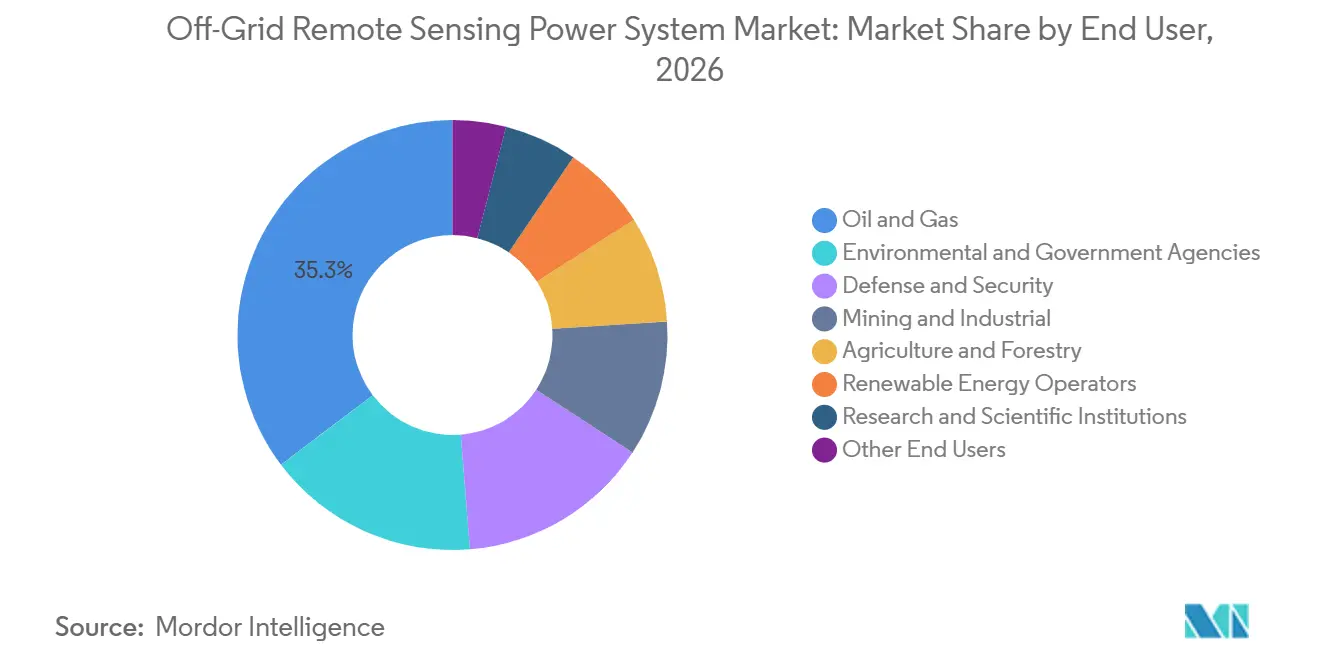
- Par utilisateur final, le pétrole et le gaz détenaient 35,3 % du chiffre d'affaires 2026, tandis que l'agriculture et la foresterie devraient croître à un CAGR de 8,9 % jusqu'en 2032.
- Par capacité de puissance, la tranche inférieure à 100 W représentait 37,6 % du chiffre d'affaires 2026, tandis que le segment 1-5 kW devrait croître à un CAGR de 8,8 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 31,4 % du chiffre d'affaires 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surveillance continue des actifs distants et non surveillés | +2.5% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Expansion alimentée par les énergies renouvelables des réseaux IoT et de capteurs distants | +2.0% | Cœur APAC, extension vers MEA et Amérique du Sud | Moyen terme (2-4 ans) |
| Demande de surveillance des pipelines, des têtes de puits et du méthane dans le secteur pétrolier et gazier | +1.5% | Amérique du Nord et Moyen-Orient, extension vers l'Europe | Moyen terme (2-4 ans) |
| Agriculture intelligente face au climat et surveillance météorologique distribuée | +0.8% | Cœur APAC, Amérique du Sud et Afrique subsaharienne | Long terme (≥ 4 ans) |
| Alimentation hybride modulaire pour sites LiDAR et de sécurité en climat extrême | +0.6% | Amérique du Nord, Europe et Asie du Nord | Moyen terme (2-4 ans) |
| Surveillance par satellite au-delà de la couverture cellulaire | +0.7% | Mondial, concentré dans les corridors boréaux éloignés et offshore | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Surveillance continue des actifs distants et non surveillés
Les opérateurs du secteur pétrolier et gazier, des services publics et de la défense réduisent les inspections physiques sur les sites dangereux ou difficiles d'accès. Les coûts de main-d'œuvre et les restrictions de sécurité rendent les visites régulières sur site coûteuses et, dans certains cas, impraticables. Une étude sur les stations météorologiques tropicales de 2025 a enregistré une collecte complète de données pendant 64,5 heures continues à une humidité pouvant atteindre 97,6 %. La même étude a révélé que le module cellulaire consommait 69 % du budget énergétique quotidien, indiquant que les communications peuvent déterminer le dimensionnement du système davantage que la charge utile des capteurs.[1] Cela favorise les fournisseurs qui conçoivent les équipements de production, de stockage et de communication comme un système intégré. Cela soutient également les systèmes hybrides modulaires pour les sites LiDAR, de sécurité et de détection non surveillée exposés aux intempéries sévères.
Expansion alimentée par les énergies renouvelables des réseaux IoT et de capteurs distants
Le déploiement de l'IoT alimenté par l'énergie solaire élargit la base adressable du marché des systèmes d'alimentation pour télédétection hors réseau dans plusieurs zones climatiques. Le contrôle prédictif peut ajuster les charges en fonction des conditions solaires prévues et améliorer le temps de fonctionnement des nœuds hors réseau. Une étude de 2025 a révélé que la gestion de l'énergie basée sur les prévisions peut améliorer le fonctionnement en adaptant les cycles de charge à l'irradiance prévue. Par conséquent, les systèmes de gestion et de contrôle de l'alimentation revêtent une importance plus grande qu'une simple comparaison de la puissance des modules ne le suggérerait. En 2025, Deutsche Telekom a introduit l'itinérance IoT multi-orbite auprès de 15 entreprises et 5 institutions de recherche, reliant les capacités GEO et LEO pour les appareils connectés. Une connectivité plus large étend les emplacements dans lesquels l'alimentation autonome peut soutenir des réseaux de capteurs viables.
Demande de surveillance des pipelines, des têtes de puits et du méthane dans le secteur pétrolier et gazier
La conformité environnementale fait de la surveillance à distance une dépense d'exploitation obligatoire pour un plus grand nombre d'actifs pétroliers et gaziers. Les États-Unis ont finalisé en 2024 des modifications à la Sous-partie W permettant aux technologies avancées et émergentes de quantifier les émissions annuelles de CH4 des installations. Le programme Methane Super Emitter dans le cadre de la norme NSPS OOOOb définit les événements qualifiants à 100 kg/h et dépend de méthodes de télédétection approuvées. Les capteurs aux têtes de puits et aux stations de compression nécessitent une électricité locale fiable pour la mesure et les communications. En 2025, Sensirion Connected Solutions a reçu l'approbation de l'EPA pour sa caméra à méthane continue Kuva, créant une demande pour l'alimentation autonome associée. Le programme de réduction des émissions de méthane fournit également une assistance pour les infrastructures de surveillance, ce qui contribue à maintenir la base de financement.[2]
Agriculture intelligente face au climat et surveillance météorologique distribuée
La surveillance agricole passe des visites occasionnelles sur le terrain à des réseaux distribués qui mesurent en continu les conditions du sol, des cultures et de la météo. Ces installations nécessitent souvent une alimentation solaire ou hybride car les capteurs sont situés loin des infrastructures électriques. Une étude de 2025 a rapporté une précision de prédiction du flux d'énergie de 98,2 % pour une architecture edge-cloud utilisée dans les terres agricoles intelligentes et a constaté une réduction de 9,5 % des pertes d'énergie. Le programme PM-KUSUM de l'Inde combine des installations solaires agricoles distribuées avec des exigences de surveillance, soutenant les applications de détection en milieu rural. Les systèmes agrivoltaïques peuvent nécessiter une plateforme de surveillance unique pour soutenir à la fois la performance énergétique et la mesure de la santé des cultures. Une alimentation autonome fiable permet de déployer davantage de nœuds sur de grandes zones agricoles, au bénéfice des applications agricoles et forestières.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Logistique de remplacement des batteries et dégradation dans les climats difficiles | -0.8% | Afrique subsaharienne, MEA, Asie du Sud et du Sud-Est | Long terme (≥ 4 ans) |
| Variabilité des ressources solaires et risque de sous-dimensionnement saisonnier | -0.6% | Europe du Nord, Asie du Nord, Amérique du Nord à haute latitude | Moyen terme (2-4 ans) |
| Coûts élevés d'accès aux sites, de mise en service et de maintenance | -0.5% | Mondial, plus aigu dans les géographies montagneuses et insulaires | Long terme (≥ 4 ans) |
| Interopérabilité fragmentée entre alimentation, capteurs et communications | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Logistique de remplacement des batteries et dégradation dans les climats difficiles
Les performances des batteries constituent une préoccupation opérationnelle majeure sur les sites chauds, éloignés et coûteux d'accès. Une évaluation de la dégradation thermique de 2025 réalisée par l'Université Hamad Bin Khalifa a révélé que les cellules lithium-ion vieillies à 55 °C présentaient le déclin de capacité le plus sévère. La même recherche indique que les conditions tropicales peuvent augmenter les taux de dégradation de 20 à 60 % au-dessus de la valeur de référence. Une étude distincte de 2025 a révélé que la durée de vie des batteries diminuait de 24 % lorsque la température annuelle moyenne passait de 25 °C à 28 °C. La chimie lithium fer phosphate (LiFePO4) est de plus en plus viable dans les applications hors réseau, bien que les batteries au plomb-acide puissent encore offrir un avantage économique à certaines tailles de systèmes. Cette division complique l'approvisionnement, la planification de la maintenance et les stratégies de remplacement pour les réseaux largement distribués.
Variabilité des ressources solaires, coûts d'accès et interopérabilité
Les estimations des ressources solaires peuvent différer significativement des performances sur le terrain dans les zones humides, pluvieuses ou à haute latitude. Une étude de terrain de 2025 publiée dans IOP Science a révélé qu'un module solaire nominal ne répondait qu'à 22-29 % de la demande quotidienne, laissant des déficits de 54 à 63 Wh par jour dans des conditions tropicales. Les systèmes nordiques font face à de grandes variations saisonnières, nécessitant des bancs de batteries plus importants ou un soutien supplémentaire par l'éolien et les piles à combustible. Le mauvais accès routier, les sites de montagne et les emplacements insulaires augmentent les coûts de mise en service et d'entretien. Des équipements d'alimentation, de capteurs et de communications incompatibles peuvent alourdir le travail d'intégration et ralentir les activités de remplacement. Ces contraintes favorisent les fournisseurs qui proposent des packages système validés avec un support de cycle de vie clair plutôt que des composants individuels seuls.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source d'énergie :
le solaire occupe la position la plus importante tandis que les systèmes hybrides gagnent du terrainLes systèmes hors réseau à base solaire détenaient 47,3 % du chiffre d'affaires 2026, la part la plus importante du marché des systèmes d'alimentation pour télédétection hors réseau. Cette position reflète les réductions de coûts à long terme du photovoltaïque et la large familiarité avec la technologie des contrôleurs de charge. Ces systèmes fonctionnent bien pour les capteurs à faible consommation dans les endroits bénéficiant d'un ensoleillement fiable. Les systèmes hors réseau à base éolienne restent utiles pour les sites côtiers et de crête où les ressources éoliennes sont plus constantes. Les systèmes à base de piles à combustible soutiennent les sites arctiques, de périmètre militaire et à canopée dense où l'énergie solaire est insuffisante. Les systèmes à base de batteries et autres sources jouent des rôles de transition, de secours ou spécialisés plutôt que de production primaire dans de nombreux déploiements.
Les systèmes hybrides solaire-éolien devraient croître à un CAGR de 9,3 % jusqu'en 2032. Ce rythme reflète la nécessité de maintenir le temps de fonctionnement là où une source renouvelable est variable. Les configurations hybrides peuvent réduire l'exposition aux ruptures d'approvisionnement liées aux conditions météorologiques et peuvent soutenir des charges de surveillance plus importantes. SFC Energy AG a présenté l'EFOY ProShelter à Eurosatory 2026 comme une station hybride combinant des piles à combustible au méthanol avec des entrées solaires et éoliennes pour 12 à 36 mois de fonctionnement autonome.[3] Les batteries LFP de SFC Energy AG peuvent également améliorer la fiabilité sur le terrain dans des cycles de fonctionnement dynamiques et des conditions froides. Les normes d'intégration pour les systèmes renouvelables hybrides peuvent également réduire le travail d'ingénierie personnalisée au fil du temps.

Par composant :
la croissance du stockage augmente la valeur de la gestion de l'énergieLes unités de production d'énergie représentaient 32,2 % du chiffre d'affaires 2026, reflétant leur rôle de point d'entrée pour les nouvelles installations. Les systèmes de stockage d'énergie devraient croître à un CAGR de 9,6 % jusqu'en 2032. L'adoption du lithium fer phosphate (LFP) est un facteur central, car cette chimie peut prolonger les intervalles de remplacement dans les déploiements sur le terrain. L'analyse situe les cycles de remplacement des batteries au plomb-acide à 4 à 5 ans dans les conditions tropicales, contre 8 à 12 ans pour les packs LFP. Cette différence peut améliorer l'économie du cycle de vie même lorsque le LFP présente un coût initial plus élevé. La taille du marché des systèmes d'alimentation pour télédétection hors réseau pour le stockage est donc soutenue à la fois par les nouvelles installations et par des exigences de fiabilité plus élevées.
Les systèmes de gestion et de contrôle de l'alimentation deviennent plus importants à mesure que les fournisseurs ajoutent un contrôle de charge basé sur les prévisions et une gestion des charges. Les contrôleurs de suivi du point de puissance maximale (MPPT), les systèmes de gestion des batteries et les logiciels de répartition peuvent prolonger la durée de vie des batteries sans augmenter le matériel installé. Les modules de communication détiennent une part de composant plus faible mais deviennent critiques lorsqu'un site utilise l'IoT par satellite. Iridium Communications Inc. a rendu son module IoT hybride 9604 disponible commercialement en juin 2026, combinant la connectivité satellite à données courtes (SBD), les communications cellulaires LTE-M et le positionnement GNSS multi-constellation. Ces modules augmentent les besoins énergétiques d'un nœud de détection à distance. Les équipements auxiliaires sont également importants, car les systèmes de montage, la protection contre la foudre, les boîtiers et l'infrastructure CC déterminent si une installation complète peut fonctionner de manière fiable.
Par utilisateur final :
le pétrole et le gaz reste le plus grand utilisateur tandis que l'agriculture se développeLe pétrole et le gaz détenaient 35,3 % du chiffre d'affaires 2026, lui conférant la position d'utilisateur final la plus importante. La surveillance des pipelines, des têtes de puits et des stations de compression nécessite une énergie fiable pour la détection et la transmission des données. Les réglementations américaines sur le méthane ont renforcé l'argument de conformité pour l'observation à distance continue. Les agences environnementales et gouvernementales représentent un autre grand groupe d'utilisateurs, car les installations météorologiques, de qualité de l'eau et de biodiversité fonctionnent souvent là où l'alimentation par le réseau est indisponible. Les applications de défense et de sécurité commandent des valeurs unitaires élevées là où la surveillance et les communications ne peuvent tolérer de longues pannes. SFC Energy AG a obtenu en 2026 une commande d'une valeur de 42,7 millions EUR pour des systèmes hybrides à piles à combustible soutenant la reconnaissance ukrainienne, les communications et la recharge de drones.
L'agriculture et la foresterie devraient croître à un CAGR de 8,9 % jusqu'en 2032, le taux le plus rapide parmi les utilisateurs finaux. L'agriculture de précision augmente le nombre de capteurs d'humidité du sol, de microclimat et de stress des cultures installés loin des lignes électriques établies. L'IoT direct par satellite peut fournir aux systèmes agricoles distants un chemin de communication là où les liaisons terrestres sont indisponibles. Les utilisateurs miniers et industriels privilégient les systèmes diesel-hybrides où des charges plus élevées nécessitent une redondance. Les opérateurs d'énergies renouvelables utilisent des packages solaires-stockage pour surveiller les actifs de production distribuée. Les institutions de recherche et scientifiques ont tendance à choisir des systèmes modulaires à faible consommation pour la détection écologique devant fonctionner sans surveillance pendant plusieurs années.
Par capacité de puissance :
les nœuds à faible puissance sont en tête tandis que les charges plus importantes croissent plus viteLa tranche inférieure à 100 W représentait 37,6 % du chiffre d'affaires 2026, ce qui en fait le groupe de capacité le plus important. Cela reflète la prévalence des nœuds de capteurs fonctionnant avec des instruments à faible consommation, un contrôleur, une petite batterie LFP et un module de communication. Ce profil d'unité maintient le marché des systèmes d'alimentation pour télédétection hors réseau concentré sur de nombreuses petites installations distribuées plutôt que sur un nombre limité de grandes plateformes. Les tranches 100 W à 500 W et 500 W à 1 kW répondent à des besoins intermédiaires, notamment les moniteurs de pipelines, les nœuds SCADA par satellite et les stations météorologiques distantes. Le groupe supérieur à 5 kW reste spécialisé pour les stations de pompage, les bases de recherche et les installations de surveillance offshore. La certification pour zones dangereuses selon ATEX et IECEx limite le nombre de fournisseurs viables pour certaines applications pétrolières et gazières.
La tranche 1 kW à 5 kW devrait croître à un CAGR de 8,8 % jusqu'en 2032. Cette croissance indique que l'informatique en périphérie, l'inférence par intelligence artificielle, les réseaux de caméras de sécurité multi-caméras et le LiDAR sont co-localisés avec des équipements de détection. Ces systèmes nécessitent plus d'énergie qu'un nœud conventionnel à faible consommation. La recherche a identifié une configuration de surveillance du bétail alimentée par l'énergie solaire avec une charge combinée de surveillance et d'inférence proche de 75 W sous une entrée solaire de 125 W, illustrant l'équilibre de conception à la limite inférieure des applications plus performantes. Les systèmes plus importants nécessitent également plus de redondance et peuvent utiliser des combinaisons de solaire, de stockage, d'éolien, de piles à combustible ou de support par générateur, ce qui entraîne un rôle plus important pour l'intégration de systèmes et l'ingénierie spécifique aux projets.
Analyse géographique
L'Amérique du Nord détenait 31,4 % du chiffre d'affaires 2026, ce qui en fait le marché régional de tête. Les vastes infrastructures de pipelines, les exigences de conformité fédérales et la demande de surveillance commerciale soutiennent le déploiement dans toute la région. Aux États-Unis, les réglementations liées au méthane créent une exigence de base pour une surveillance en continu alimentée aux sites en amont et en milieu de chaîne. L'EPA américaine et le Canada stimulent la demande d'infrastructures solaires-batteries distantes dans les communautés nordiques et isolées. Le Mexique représente une opportunité secondaire à travers les activités de surveillance industrielle et agricole. Morningstar Corporation et OutBack Power Technologies ont établi des positions dans les canaux de contrôleurs de charge et d'onduleurs hors réseau qui desservent les sites industriels éloignés.
L'Europe occupe la deuxième position géographique dans le marché des systèmes d'alimentation pour télédétection hors réseau. L'Allemagne, le Royaume-Uni, la France et la Pologne ont des applications actives de surveillance environnementale et industrielle. Les exigences de reporting et d'énergie encouragent la mesure par les entreprises des émissions et des conditions énergétiques. L'Europe du Nord et les zones de haute altitude connaissent une plus grande variabilité solaire que la plupart des autres régions, rendant les systèmes hybrides solaire-éolien et les piles à combustible au méthanol plus pertinents sur ces sites. En novembre 2025, SFC Energy a reçu une commande de suivi de 7,5 millions EUR pour des piles à combustible EFOY Pro utilisées dans des unités de sécurité mobile pilotées par intelligence artificielle sur des sites industriels européens, illustrant le chevauchement entre la surveillance industrielle et les applications de télédétection.[4]
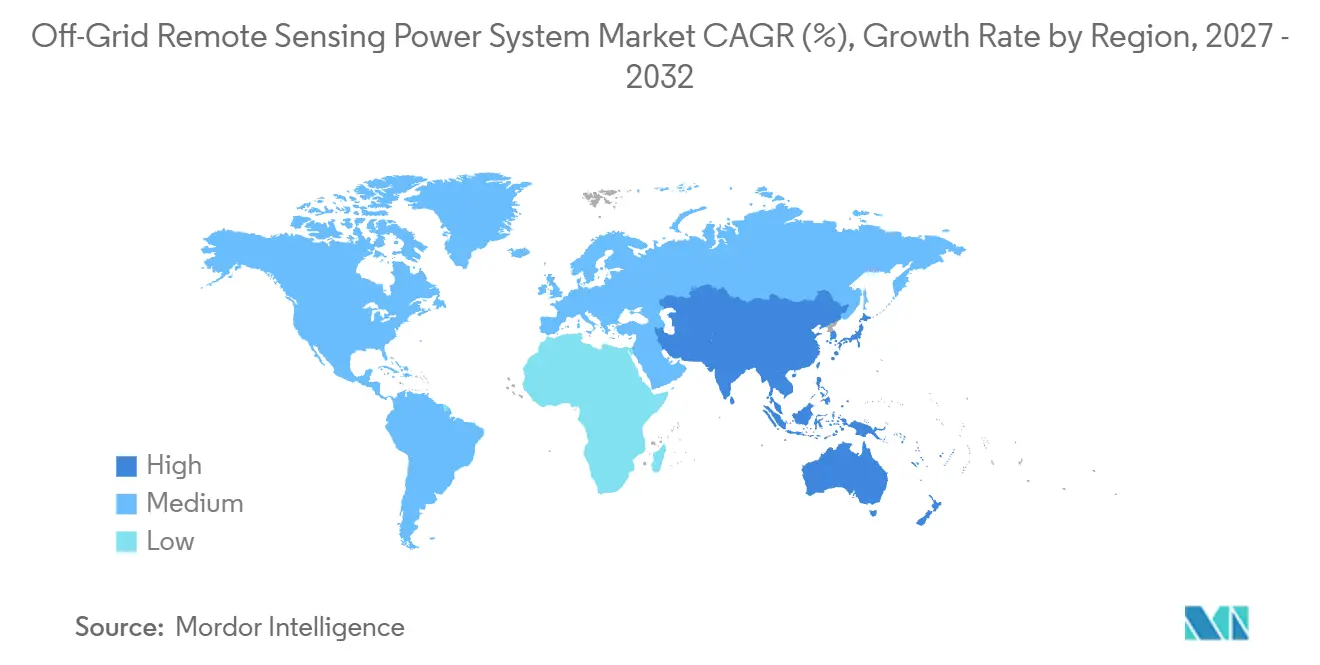
L'Asie-Pacifique devrait croître à un CAGR de 9,2 % jusqu'en 2032, le rythme le plus rapide parmi toutes les régions. La région dispose de vastes étendues de terres agricoles qui restent peu surveillées et ont un accès limité au réseau. L'activité solaire agricole de l'Inde, les projets renouvelables distribués de l'Indonésie et du Vietnam, et les initiatives de réduction du CH4 de la Chine soutiennent la demande d'alimentation pour la télédétection. L'expérience de l'Australie en matière d'ingénierie en climat extrême peut également éclairer les conceptions pour les systèmes distants d'Asie du Sud-Est. L'Amérique du Sud présente un potentiel dans l'agriculture de précision et la surveillance des hydrocarbures et des mines, le Brésil et le Chili étant particulièrement pertinents en raison de leurs grandes zones agricoles, du développement solaire, de l'exploitation du cuivre et des conditions d'exploitation distantes exigeantes. Cette expansion régionale soutient l'argument en faveur de produits adaptables capables de fonctionner dans des environnements humides, chauds et éloignés.
Paysage concurrentiel
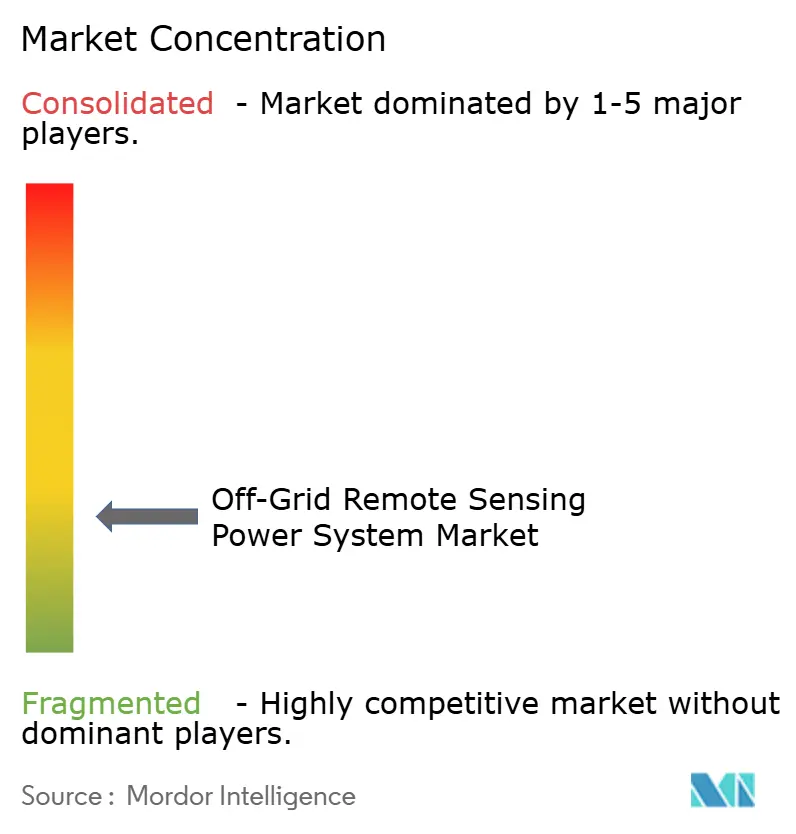
Le marché des systèmes d'alimentation pour télédétection hors réseau est fragmenté, aucun fournisseur ne détenant une part de chiffre d'affaires dominante. SFC Energy, Victron Energy et Morningstar Corporation se font concurrence par spécialisation technique plutôt que par un modèle de produit commun. SFC Energy se concentre sur la technologie des piles à combustible et les équipements d'alimentation autonome connectés. Victron Energy propose une gestion à distance via son portail VRM, tandis que Morningstar Corporation détient une position solide dans le micrologiciel des contrôleurs de charge. JinkoSolar et Canadian Solar participent principalement par l'intermédiaire d'intégrateurs de systèmes et se font concurrence sur l'efficacité des modules et la capacité d'approvisionnement. Cette structure signifie que les acheteurs combinent souvent des équipements de plusieurs fournisseurs pour répondre aux exigences spécifiques aux applications.
La stratégie produit est de plus en plus centrée sur les systèmes intégrés plutôt que sur le matériel autonome. En octobre 2025, Enphase Energy a introduit un système solaire et batterie hors réseau complet aux États-Unis, combinant IQ Battery 5P, des micro-onduleurs IQ8, la capacité Sunlight JumpStart et le support générateur, avec plus de 100 sites opérationnels entièrement hors réseau signalés. En 2025, SFC Energy a acquis des actifs clés de Siqens pour étendre son portefeuille de piles à combustible dans la plage de 1 à 5 kW, renforçant sa position dans une tranche de capacité à croissance plus rapide et élevant la barrière technique pour les concurrents. Le module hybride d'Iridium reflète une coordination plus étroite entre la connectivité et la gestion de l'énergie.
Des opportunités ouvertes subsistent dans les unités alimentation-plus-communications pour l'IoT par satellite, les packs de batteries LFP qualifiés pour les climats froids et chauds, et les services de maintenance prédictive qui réduisent les visites sur site. L'efficacité des piles à combustible à méthanol direct et le reformage des piles à combustible à oxyde solide sont des domaines où la propriété intellectuelle spécialisée peut constituer un facteur de différenciation. Renogy, Tycon Systems et Omnivoltaic Power répondent à la demande à moindre coût avec des systèmes modulaires qui privilégient la simplicité d'installation et le coût total installé. Les exigences de certification ATEX et IECEx restent des barrières significatives dans les emplacements pétroliers et gaziers dangereux. Là où les sites nécessitent une certification, de longs intervalles de maintenance et une gestion à distance fiable, le marché favorise les fournisseurs établis. Le score de concentration du marché est de 3 sur 10, reflétant un secteur modérément fragmenté sans leader dominant en termes de chiffre d'affaires.
Leaders du secteur des systèmes d'alimentation pour télédétection hors réseau
-
SFC Energy AG
-
Tycon Systems Inc.
-
Victron Energy B.V.
-
Leading Edge Power
-
UPS Systems plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'alimentation pour télédétection hors réseau Entreprises couvertes dans ce rapport
- UPS Systems plc
- Schneider Electric SE
- JinkoSolar Holding Co., Ltd.
- Canadian Solar Inc.
- Enphase Energy, Inc.
- SMA Solar Technology AG
- SFC Energy AG
- SunPower Corporation
- Pulsar Industries Inc.
- Acumentrics Holding Corporation
- Victron Energy B.V.
- OutBack Power Technologies
- Renogy
- Ensol Systems Inc.
- Cellula Robotics Ltd.
- Tycon Systems Inc.
- Energy Solutions (UK) Ltd.
- Leading Edge Power
- Morningstar Corporation
- Omnivoltaic Power Co. Ltd.
Développements industriels récents dans Marché des systèmes d'alimentation pour télédétection hors réseau
- Mai 2026 : SFC Energy AG a obtenu une commande de 2,8 millions EUR d'International Security GmbH pour des piles à combustible au méthanol EFOY Pro 2800. Les systèmes alimenteront les unités de surveillance mobile Video Guard d'International Security GmbH déployées sur des chantiers de construction et des sites d'infrastructure dans des environnements hors réseau. La commande met en évidence l'intégration standardisée des piles à combustible dans les déploiements de surveillance récurrents, reflétant une demande évolutive pour des systèmes d'alimentation distants autonomes.
- Juin 2026 : Iridium Communications a annoncé la disponibilité commerciale du module IoT hybride Iridium 9604 et de son kit de développement. Le module combine la connectivité satellite à données courtes (SBD) d'Iridium, les communications cellulaires LTE-M et le positionnement GNSS multi-constellation au sein d'une plateforme unique, permettant des dispositifs de surveillance et de détection à distance connectés mondialement dans des zones dépourvues de réseaux terrestres.
- Janvier 2026 : Iridium Communications a annoncé la réussite des tests en conditions réelles d'Iridium NTN Direct, un service de réseau non terrestre NB-IoT direct vers l'appareil basé sur des normes. La plateforme est entrée en phase de préparation bêta avec une messagerie bidirectionnelle démontrée sur le réseau de satellites LEO d'Iridium, offrant des solutions de connectivité pour la télédétection, la surveillance des services publics, l'agriculture, la logistique et les applications de surveillance des infrastructures.
- Octobre 2025 : Enphase Energy a lancé une solution solaire et batterie hors réseau complète aux États-Unis. Le système combine IQ Battery 5P, des micro-onduleurs IQ8 Series avec Sunlight JumpStart et l'intégration d'un générateur pour fournir une alimentation autonome dans des emplacements sans accès au réseau public, soutenant la surveillance à distance et les applications d'infrastructure hors réseau.
Périmètre du rapport mondial sur le marché des systèmes d'alimentation pour télédétection hors réseau
Un système d'alimentation pour télédétection hors réseau est une solution d'alimentation autonome conçue pour fournir une électricité fiable aux capteurs, aux équipements de surveillance, aux dispositifs de communication et aux systèmes de contrôle situés dans des zones éloignées ou inaccessibles sans accès au réseau public. Ces systèmes intègrent généralement des sources d'énergie renouvelables telles que des panneaux solaires, des éoliennes, des piles à combustible et le stockage par batteries pour assurer un fonctionnement continu. Ils sont largement utilisés dans la surveillance environnementale, les opérations pétrolières et gazières, la défense et la sécurité, l'agriculture, l'exploitation minière, les stations météorologiques et la recherche scientifique.
Le marché mondial des systèmes d'alimentation pour télédétection hors réseau est segmenté par source d'énergie en systèmes hors réseau à base solaire, systèmes hors réseau à base éolienne, systèmes hybrides solaire-éolien, systèmes à base de piles à combustible, systèmes à base de batteries et autres sources d'énergie. Par composant, le marché est segmenté en unités de production d'énergie, systèmes de stockage d'énergie, systèmes de gestion et de contrôle de l'alimentation, modules de communication et composants auxiliaires. Par utilisateur final, le marché est segmenté en pétrole et gaz, agences environnementales et gouvernementales, défense et sécurité, agriculture et foresterie, exploitation minière et industrie, opérateurs d'énergies renouvelables, institutions de recherche et scientifiques, et autres utilisateurs finaux. Par capacité de puissance, le marché est segmenté en moins de 100 W, 100 W à 500 W, 500 W à 1 kW, 1 à 5 kW et plus de 5 kW. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des systèmes d'alimentation pour télédétection hors réseau dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Systèmes hors réseau à base solaire |
| Systèmes hors réseau à base éolienne |
| Systèmes hybrides solaire-éolien |
| Systèmes à base de piles à combustible |
| Systèmes à base de batteries |
| Autres sources d'énergie |
| Unité de production d'énergie |
| Système de stockage d'énergie |
| Système de gestion et de contrôle de l'alimentation |
| Module de communication |
| Composants auxiliaires |
| Pétrole et gaz |
| Agences environnementales et gouvernementales |
| Défense et sécurité |
| Agriculture et foresterie |
| Exploitation minière et industrie |
| Opérateurs d'énergies renouvelables |
| Institutions de recherche et scientifiques |
| Autres utilisateurs finaux |
| Moins de 100 W |
| 100 W–500 W |
| 500 W–1 kW |
| 1–5 kW |
| Plus de 5 kW |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source d'énergie | Systèmes hors réseau à base solaire | |
| Systèmes hors réseau à base éolienne | ||
| Systèmes hybrides solaire-éolien | ||
| Systèmes à base de piles à combustible | ||
| Systèmes à base de batteries | ||
| Autres sources d'énergie | ||
| Par composant | Unité de production d'énergie | |
| Système de stockage d'énergie | ||
| Système de gestion et de contrôle de l'alimentation | ||
| Module de communication | ||
| Composants auxiliaires | ||
| Par utilisateur final | Pétrole et gaz | |
| Agences environnementales et gouvernementales | ||
| Défense et sécurité | ||
| Agriculture et foresterie | ||
| Exploitation minière et industrie | ||
| Opérateurs d'énergies renouvelables | ||
| Institutions de recherche et scientifiques | ||
| Autres utilisateurs finaux | ||
| Par capacité de puissance | Moins de 100 W | |
| 100 W–500 W | ||
| 500 W–1 kW | ||
| 1–5 kW | ||
| Plus de 5 kW | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des systèmes d'alimentation pour télédétection hors réseau d'ici 2032 ?
Le marché devrait atteindre 3,09 milliards USD d'ici 2032, avec un CAGR de 8,7 % à partir de 2027.
Quelle source d'énergie détenait la plus grande part en 2026 ?
Les systèmes hors réseau à base solaire étaient en tête avec 47,3 % du chiffre d'affaires 2026.
Quel utilisateur final connaît la croissance la plus rapide jusqu'en 2032 ?
Le système de stockage d'énergie devrait croître à un CAGR de 9,6 % à mesure que les réseaux se développent.
Pourquoi les opérateurs pétroliers et gaziers utilisent-ils une alimentation de détection autonome ?
La surveillance du méthane (CH₄) et les systèmes de conformité à distance nécessitent une alimentation continue aux puits, aux pipelines et aux stations de compression.
Quelle tranche de capacité devrait connaître la croissance la plus rapide ?
La tranche 1 à 5 kW devrait croître à un CAGR de 8,8 % à mesure que le LiDAR, les caméras et l'informatique en périphérie augmentent les besoins en énergie.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 9,2 % jusqu'en 2032, soutenue par la surveillance agricole et des énergies distribuées.