
Tamaño y Participación del Mercado de Sistemas de Energía para Detección Remota Fuera de la Red
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
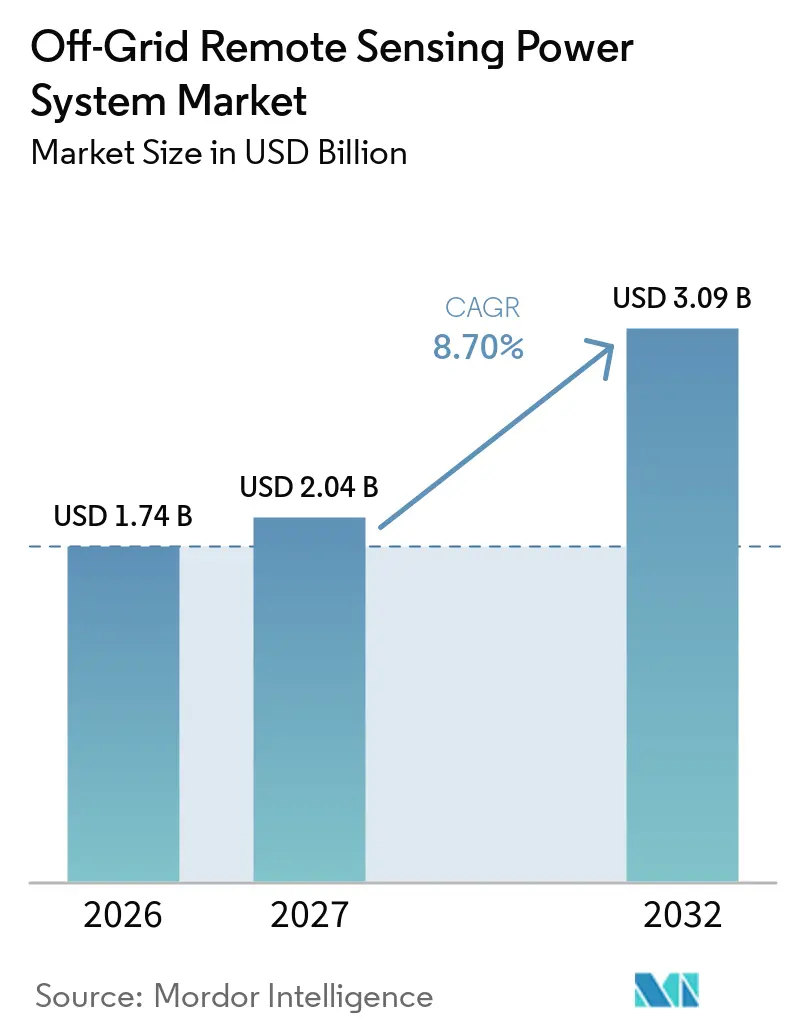
| Tamaño del Mercado (2027) | 2.04 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.09 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.70 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
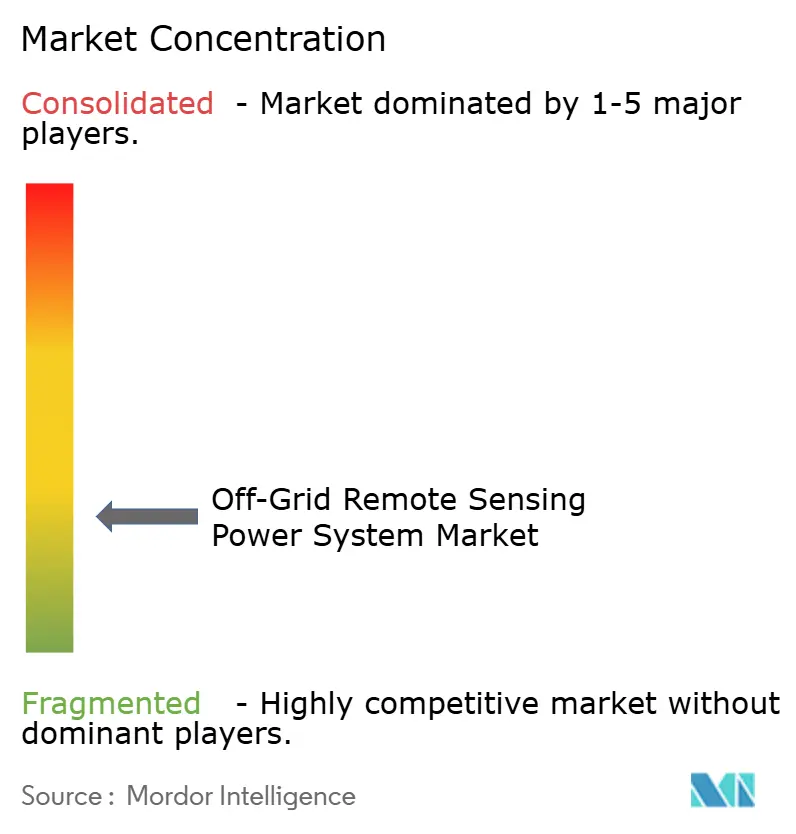
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Energía para Detección Remota Fuera de la Red por Mordor Intelligence
Se espera que el tamaño del mercado de sistemas de energía para detección remota fuera de la red crezca de 1,74 mil millones de USD en 2026 a 2,04 mil millones de USD en 2027 y se prevé que alcance los 3,09 mil millones de USD para 2032 a una CAGR del 8,70% durante 2027-2032. El mercado se está expandiendo a medida que los operadores requieren datos continuos de sitios donde la conexión a la red es impráctica. La reducción de los costos de equipos renovables ha reforzado el argumento a favor de los sistemas solares e híbridos en ubicaciones remotas. El monitoreo remoto ahora respalda el cumplimiento normativo, la protección de activos, la medición ambiental y las decisiones operativas en múltiples grupos de usuarios. Los proveedores están respondiendo integrando equipos de energía con software, gestión de baterías y capacidades de comunicaciones. Las oportunidades más sólidas favorecen a los sistemas que pueden operar de manera confiable bajo calor extremo, frío, acceso limitado y condiciones solares variables.
Conclusiones Clave del Informe
- Por fuente de energía, los sistemas fuera de la red basados en energía solar representaron el 47,3% de la participación de mercado en 2026, mientras que se proyecta que los sistemas híbridos solar-eólicos crezcan a una CAGR del 9,3% hasta 2032.
- Por componente, las unidades de generación de energía representaron el 32,2% de los ingresos de 2026, mientras que se prevé que los sistemas de almacenamiento de energía se expandan a una CAGR del 9,6% hasta 2032.
- Por usuario final, el petróleo y el gas representaron el 35,3% de los ingresos de 2026, mientras que se prevé que la agricultura y la silvicultura crezcan a una CAGR del 8,9% hasta 2032.
- Por capacidad de energía, por debajo de 100 W representó el 37,6% de los ingresos de 2026, mientras que se proyecta que el segmento de 1-5 kW crezca a una CAGR del 8,8% hasta 2032.
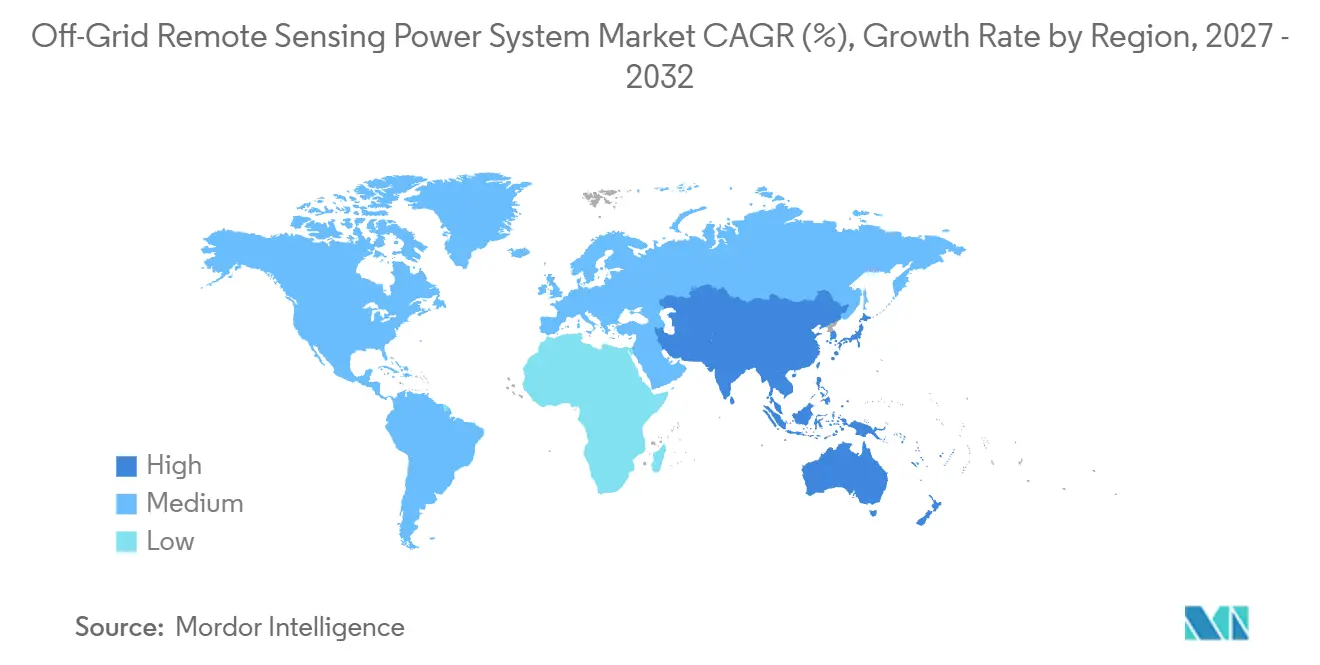
- Por geografía, América del Norte representó el 31,4% de los ingresos de 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Monitoreo Continuo de Activos Remotos y Desatendidos | +2.5% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Expansión de Redes IoT y de Sensores Remotos Impulsada por Energías Renovables | +2.0% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Demanda de Monitoreo de Gasoductos, Cabezales de Pozo y Metano en Petróleo y Gas | +1.5% | América del Norte y Oriente Medio, con extensión a Europa | Mediano plazo (2-4 años) |
| Agricultura Climáticamente Inteligente y Monitoreo Meteorológico Distribuido | +0.8% | Núcleo en Asia-Pacífico, América del Sur y África Subsahariana | Largo plazo (≥ 4 años) |
| Energía Híbrida Modular para Sitios LiDAR y de Seguridad en Climas Extremos | +0.6% | América del Norte, Europa y Norte de Asia | Mediano plazo (2-4 años) |
| Monitoreo Habilitado por Satélite más allá de la Cobertura Celular | +0.7% | Global, concentrado en corredores boreales remotos y costa afuera | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Monitoreo Continuo de Activos Remotos y Desatendidos
Los operadores de petróleo y gas, servicios públicos y defensa están reduciendo las inspecciones físicas en sitios peligrosos o de difícil acceso. Los costos laborales y las restricciones de seguridad hacen que las visitas periódicas al sitio sean costosas y, en algunos casos, impracticables. Un estudio de estaciones meteorológicas tropicales de 2025 registró una recopilación completa de datos durante 64,5 horas continuas con una humedad de hasta el 97,6%. El mismo estudio encontró que el módulo celular consumió el 69% del presupuesto energético diario, lo que indica que las comunicaciones pueden determinar el dimensionamiento del sistema más que la carga útil del sensor.[1] Esto favorece a los proveedores que diseñan equipos de generación, almacenamiento y comunicaciones como un sistema integrado. También respalda los sistemas híbridos modulares para sitios LiDAR, de seguridad y de detección desatendida expuestos a condiciones meteorológicas severas.
Expansión de Redes IoT y de Sensores Remotos Impulsada por Energías Renovables
El despliegue de IoT alimentado por energía solar está ampliando la base direccionable para el mercado de sistemas de energía para detección remota fuera de la red en varias zonas climáticas. El control predictivo puede ajustar las cargas utilizando las condiciones solares esperadas y mejorar el tiempo de actividad en los nodos fuera de la red. Un estudio de 2025 encontró que la gestión de energía basada en pronósticos puede mejorar la operación adaptando los ciclos de carga a la irradiancia esperada. Como resultado, los sistemas de gestión y control de energía tienen mayor importancia de lo que una simple comparación de vatios de módulos sugeriría. En 2025, Deutsche Telekom introdujo el roaming IoT multi-órbita en 15 empresas y 5 instituciones de investigación, vinculando la capacidad GEO y LEO para dispositivos conectados. Una conectividad más amplia expande las ubicaciones en las que la energía autónoma puede respaldar redes de sensores viables.
Demanda de Monitoreo de Gasoductos, Cabezales de Pozo y Metano en Petróleo y Gas
El cumplimiento ambiental está convirtiendo el monitoreo remoto en un gasto operativo obligatorio para más activos de petróleo y gas. Estados Unidos finalizó cambios en la Subparte W en 2024 que permiten tecnologías avanzadas y emergentes para cuantificar las emisiones anuales de CH4 de las instalaciones. El Programa de Superemisores de Metano bajo NSPS OOOOb define eventos calificados a 100 kg/h y depende de métodos de detección remota aprobados. Los sensores en cabezales de pozo y estaciones de compresores requieren electricidad local confiable para medición y comunicaciones. En 2025, Sensirion Connected Solutions recibió la aprobación de la EPA para su cámara de metano continua Kuva, creando demanda de energía autónoma asociada. El Programa de Reducción de Emisiones de Metano también proporciona asistencia para la infraestructura de monitoreo, lo que ayuda a sostener la base de financiamiento.[2]
Agricultura Climáticamente Inteligente y Monitoreo Meteorológico Distribuido
El monitoreo agrícola está pasando de visitas ocasionales al campo a redes distribuidas que miden continuamente las condiciones del suelo, los cultivos y el clima. Estas instalaciones a menudo requieren energía solar o híbrida porque los sensores están ubicados lejos de la infraestructura eléctrica. Un estudio de 2025 reportó una precisión del 98,2% en la predicción del flujo de energía para una arquitectura de borde-nube utilizada en tierras de cultivo inteligentes y encontró una reducción del 9,5% en el desperdicio de energía. El programa PM-KUSUM de India combina instalaciones solares agrícolas distribuidas con requisitos de monitoreo, apoyando las aplicaciones de detección rural. Los sistemas agrivoltaicos pueden requerir una única plataforma de monitoreo para respaldar tanto el rendimiento energético como la medición de la salud de los cultivos. La energía autónoma confiable permite desplegar más nodos en grandes áreas agrícolas, beneficiando las aplicaciones de agricultura y silvicultura.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Logística de Reemplazo de Baterías y Degradación en Climas Adversos | -0.8% | África Subsahariana, Oriente Medio y África, Sur y Sudeste Asiático | Largo plazo (≥ 4 años) |
| Variabilidad del Recurso Solar y Riesgo de Subdimensionamiento Estacional | -0.6% | Norte de Europa, Norte de Asia, América del Norte en Altas Latitudes | Mediano plazo (2-4 años) |
| Altos Costos de Acceso al Sitio, Puesta en Marcha y Mantenimiento | -0.5% | Global, más agudo en geografías montañosas e insulares | Largo plazo (≥ 4 años) |
| Interoperabilidad Fragmentada de Energía, Sensores y Comunicaciones | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Logística de Reemplazo de Baterías y Degradación en Climas Adversos
El rendimiento de las baterías es una preocupación operativa importante en sitios que son calurosos, remotos y costosos de acceder. Una evaluación de degradación térmica de 2025 realizada por la Universidad Hamad Bin Khalifa encontró que las celdas de iones de litio envejecidas a 55°C mostraron la disminución de capacidad más severa. La misma investigación indica que las condiciones tropicales pueden aumentar las tasas de degradación entre un 20 y un 60% por encima de la línea base. Un estudio separado de 2025 encontró que la vida útil de la batería disminuyó un 24% cuando la temperatura media anual aumentó de 25°C a 28°C. La química de fosfato de hierro y litio (LiFePO4) es cada vez más viable en aplicaciones fuera de la red, aunque las baterías de plomo-ácido aún pueden ofrecer una ventaja económica en ciertos tamaños de sistema. Esta división complica la adquisición, la planificación del mantenimiento y las estrategias de reemplazo para redes ampliamente distribuidas.
Variabilidad del Recurso Solar, Costos de Acceso e Interoperabilidad
Las estimaciones del recurso solar pueden diferir significativamente del rendimiento en campo en ubicaciones húmedas, lluviosas o de alta latitud. Un estudio de campo de 2025 publicado en IOP Science encontró que un módulo solar nominal satisfizo solo entre el 22 y el 29% de la demanda diaria, dejando déficits de 54 a 63 Wh por día en condiciones tropicales. Los sistemas del norte enfrentan una gran variación estacional, lo que requiere bancos de baterías más grandes o soporte suplementario de viento y celdas de combustible. El mal acceso por carretera, los sitios de montaña y las ubicaciones insulares aumentan los costos de puesta en marcha y servicio. Los equipos de energía, sensores y comunicaciones incompatibles pueden añadir trabajo de integración y ralentizar la actividad de reemplazo. Estas restricciones favorecen a los proveedores que ofrecen paquetes de sistemas validados con soporte de ciclo de vida claro sobre componentes individuales únicamente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Energía:
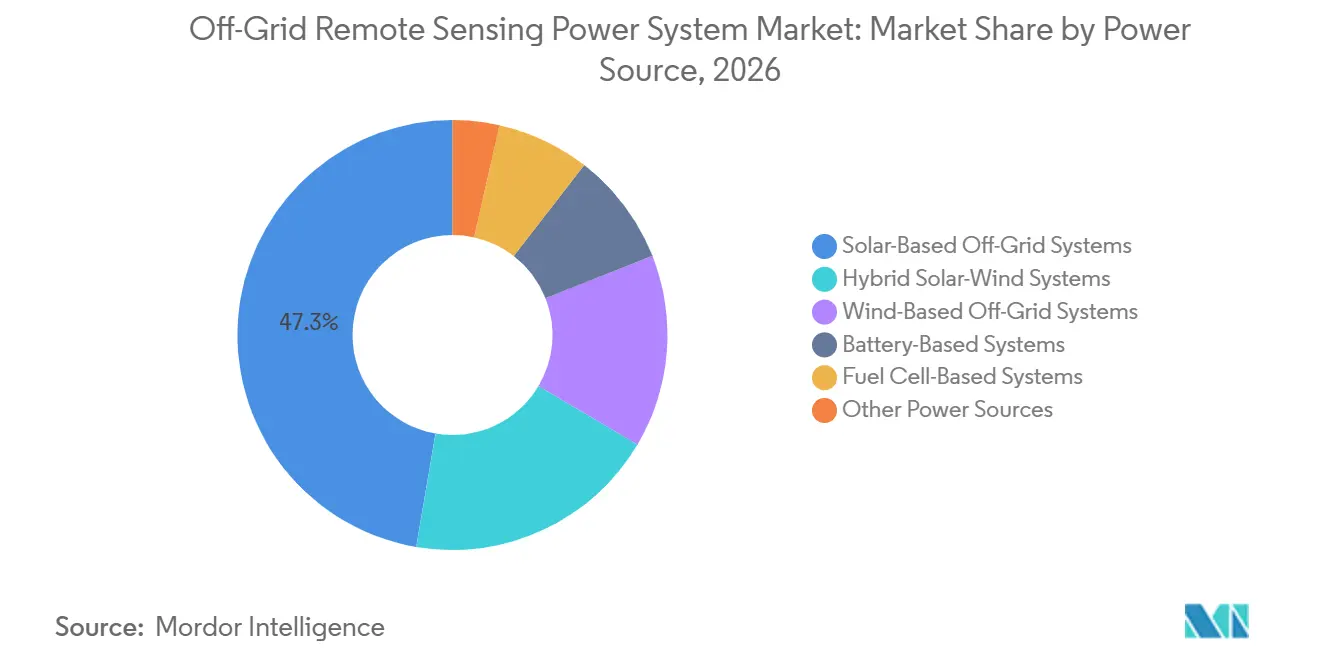
La Energía Solar Mantiene la Mayor Posición Mientras los Sistemas Híbridos Ganan TerrenoLos sistemas fuera de la red basados en energía solar representaron el 47,3% de los ingresos de 2026, la mayor participación en el mercado de sistemas de energía para detección remota fuera de la red. Esta posición refleja las reducciones de costos fotovoltaicos a largo plazo y la amplia familiaridad con la tecnología de controladores de carga. Estos sistemas funcionan bien para sensores de baja carga en ubicaciones con luz solar confiable. Los sistemas fuera de la red basados en energía eólica siguen siendo útiles para sitios costeros y de cresta donde los recursos eólicos son más consistentes. Los sistemas basados en celdas de combustible respaldan ubicaciones árticas, de perímetro militar y de dosel denso donde la energía solar es insuficiente. Los sistemas basados en baterías y otras fuentes sirven para funciones de puente, respaldo o roles especializados en lugar de generación primaria en muchos despliegues.
Se proyecta que los sistemas híbridos solar-eólicos crezcan a una CAGR del 9,3% hasta 2032. Este ritmo refleja la necesidad de mantener el tiempo de actividad donde una fuente renovable es variable. Las configuraciones híbridas pueden reducir la exposición a brechas de suministro relacionadas con el clima y pueden soportar cargas de monitoreo más grandes. SFC Energy AG presentó el EFOY ProShelter en Eurosatory 2026 como una estación híbrida que combina celdas de combustible de metanol con entradas solares y eólicas para 12 a 36 meses de operación autónoma.[3] Las baterías LFP de SFC Energy AG pueden mejorar aún más la fiabilidad en campo bajo ciclos de trabajo dinámicos y condiciones de frío. Los estándares de integración para sistemas renovables híbridos también pueden reducir el trabajo de ingeniería personalizada con el tiempo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
El Crecimiento del Almacenamiento Aumenta el Valor de la Gestión de EnergíaLas unidades de generación de energía representaron el 32,2% de los ingresos de 2026, lo que refleja su papel como punto de entrada para nuevas instalaciones. Se espera que los sistemas de almacenamiento de energía crezcan a una CAGR del 9,6% hasta 2032. La adopción del fosfato de hierro y litio (LFP) es un factor central, ya que la química puede extender los intervalos de reemplazo en los despliegues en campo. El análisis sitúa los ciclos de reemplazo de plomo-ácido en 4 a 5 años en condiciones tropicales, en comparación con 8 a 12 años para los paquetes LFP. Esa diferencia puede mejorar la economía del ciclo de vida incluso cuando el LFP tiene un costo inicial más alto. El tamaño del mercado de sistemas de energía para detección remota fuera de la red para almacenamiento está, por tanto, respaldado tanto por nuevas instalaciones como por requisitos de fiabilidad más exigentes.
Los sistemas de gestión y control de energía son cada vez más importantes a medida que los proveedores añaden control de carga y gestión de carga basados en pronósticos. Los controladores de seguimiento del punto de máxima potencia (MPPT), los sistemas de gestión de baterías y el software de despacho pueden extender la vida útil de la batería sin aumentar el hardware instalado. Los módulos de comunicaciones tienen una participación de componentes menor, pero se vuelven críticos cuando un sitio utiliza IoT satelital. Iridium Communications Inc. puso a disposición comercialmente su módulo IoT híbrido 9604 en junio de 2026, combinando conectividad satelital de datos de ráfaga corta (SBD), comunicaciones celulares LTE-M y posicionamiento GNSS de múltiples constelaciones. Dichos módulos aumentan el requisito de energía de un nodo de detección remota. Los equipos auxiliares también importan, ya que los sistemas de montaje, la protección contra rayos, los recintos y la infraestructura de corriente continua determinan si una instalación completa puede operar de manera confiable.
Por Usuario Final:
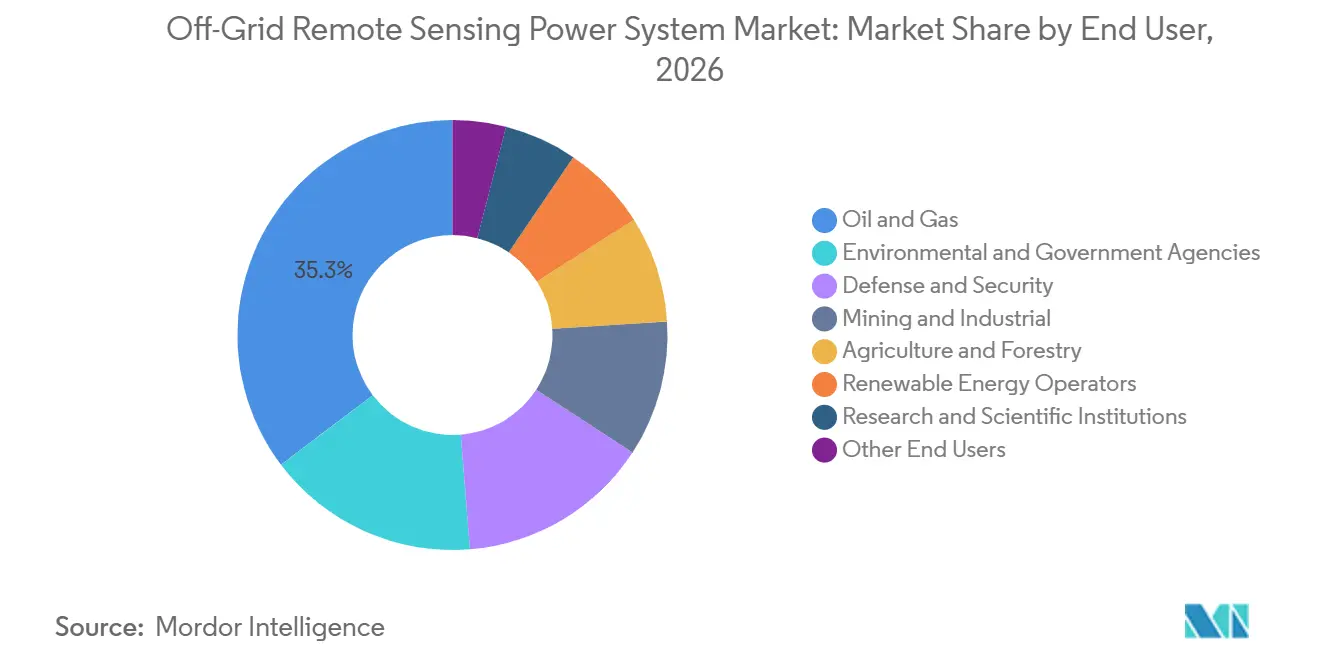
El Petróleo y el Gas Sigue Siendo el Mayor Usuario Mientras la Agricultura se ExpandeEl petróleo y el gas representaron el 35,3% de los ingresos de 2026, lo que le otorga la mayor posición entre los usuarios finales. El monitoreo de gasoductos, cabezales de pozo y estaciones de compresores requiere energía confiable para la detección y la transmisión de datos. Las regulaciones de metano de EE. UU. han reforzado el argumento de cumplimiento para la observación remota continua. Las agencias ambientales y gubernamentales representan otro gran grupo de usuarios, ya que las instalaciones de clima, calidad del agua y biodiversidad a menudo operan donde la energía de la red no está disponible. Las aplicaciones de defensa y seguridad tienen altos valores unitarios donde la vigilancia y las comunicaciones no pueden tolerar interrupciones prolongadas. SFC Energy AG obtuvo un pedido por valor de 42,7 millones de EUR en 2026 para sistemas de celdas de combustible híbridas que respaldan el reconocimiento, las comunicaciones y la carga de drones ucranianos.
Se proyecta que la agricultura y la silvicultura crezcan a una CAGR del 8,9% hasta 2032, la tasa más rápida entre los usuarios finales. La agricultura de precisión aumenta el número de sensores de humedad del suelo, microclima y estrés de cultivos instalados lejos de las líneas eléctricas establecidas. El IoT directo a satélite puede proporcionar a los sistemas agrícolas remotos una ruta de comunicaciones donde los enlaces terrestres no están disponibles. Los usuarios de minería e industria prefieren los sistemas diésel-híbridos donde las cargas más altas requieren redundancia. Los operadores de energía renovable utilizan paquetes de almacenamiento solar para monitorear activos de generación distribuida. Las instituciones de investigación y científicas tienden a elegir sistemas modulares de bajo consumo para la detección ecológica que debe operar de forma desatendida durante varios años.
Por Capacidad de Energía:
Los Nodos de Baja Potencia Lideran Mientras las Cargas Mayores Crecen Más RápidoLa banda por debajo de 100 W representó el 37,6% de los ingresos de 2026, lo que la convierte en el mayor grupo de capacidad. Esto refleja la prevalencia de nodos de sensores que ejecutan instrumentos de bajo consumo, un controlador, una pequeña batería LFP y un módulo de comunicaciones. Este perfil de unidad mantiene el mercado de sistemas de energía para detección remota fuera de la red concentrado en muchas instalaciones distribuidas pequeñas en lugar de un número limitado de plataformas grandes. Las bandas de 100 W a 500 W y de 500 W a 1 kW sirven para necesidades intermedias, incluidos monitores de gasoductos, nodos SCADA habilitados por satélite y estaciones meteorológicas remotas. El grupo por encima de 5 kW sigue siendo especializado para estaciones de bombeo, bases de investigación e instalaciones de monitoreo costa afuera. La certificación de áreas peligrosas bajo ATEX e IECEx limita el número de proveedores viables para ciertas aplicaciones de petróleo y gas.
Se prevé que la banda de 1 kW a 5 kW crezca a una CAGR del 8,8% hasta 2032. Este crecimiento indica que la computación en el borde, la inferencia de inteligencia artificial, las matrices de seguridad de múltiples cámaras y el LiDAR se están co-ubicando con equipos de detección. Estos sistemas requieren más energía que un nodo convencional de baja carga. La investigación identificó una configuración de monitoreo de ganado alimentada por energía solar con una carga combinada de monitoreo e inferencia cercana a los 75 W bajo una entrada solar de 125 W, lo que ilustra el equilibrio de diseño en el límite inferior de las aplicaciones más capaces. Los sistemas más grandes también requieren más redundancia y pueden usar combinaciones de solar, almacenamiento, viento, celdas de combustible o soporte de generador, lo que resulta en un mayor papel para la integración de sistemas y la ingeniería específica del proyecto.
Análisis Geográfico
América del Norte representó el 31,4% de los ingresos de 2026, lo que la convierte en el mercado regional líder. La extensa infraestructura de gasoductos, los requisitos de cumplimiento federal y la demanda de vigilancia comercial respaldan el despliegue en toda la región. En Estados Unidos, las regulaciones relacionadas con el metano crean un requisito de referencia para el monitoreo continuamente alimentado en activos de aguas arriba y medios. La EPA de EE. UU. y Canadá impulsan la demanda de infraestructura solar-batería remota en comunidades del norte y aisladas. México representa una oportunidad secundaria a través de la actividad de monitoreo industrial y agrícola. Morningstar Corporation y OutBack Power Technologies tienen posiciones establecidas en los canales de controladores de carga e inversores fuera de la red que sirven a sitios industriales remotos.
Europa ocupa la segunda posición geográfica más grande en el mercado de sistemas de energía para detección remota fuera de la red. Alemania, el Reino Unido, Francia y Polonia tienen aplicaciones activas de monitoreo ambiental e industrial. Los requisitos de informes y energía alientan la medición corporativa de las emisiones y las condiciones energéticas. El norte de Europa y las zonas de alta altitud experimentan una mayor variabilidad solar que la mayoría de las otras regiones, lo que hace que los sistemas híbridos solar-eólicos y de celdas de combustible de metanol sean más relevantes en estos sitios. En noviembre de 2025, SFC Energy recibió un pedido de seguimiento de 7,5 millones de EUR para celdas de combustible EFOY Pro utilizadas en unidades de seguridad móvil impulsadas por inteligencia artificial en sitios industriales europeos, lo que ilustra la superposición entre la vigilancia industrial y las aplicaciones de detección remota.[4]
Se prevé que Asia-Pacífico crezca a una CAGR del 9,2% hasta 2032, el ritmo más rápido entre todas las regiones. La región tiene grandes extensiones de tierra agrícola que permanecen con poco monitoreo y acceso limitado a la red. La actividad solar agrícola de India, los proyectos renovables distribuidos de Indonesia y Vietnam, y las iniciativas de reducción de CH4 de China respaldan la demanda de energía para detección remota. La experiencia de Australia con la ingeniería en climas extremos también puede informar los diseños para sistemas remotos del Sudeste Asiático. América del Sur presenta potencial en agricultura de precisión y monitoreo de hidrocarburos y minería, siendo Brasil y Chile particularmente relevantes debido a las grandes áreas agrícolas, el desarrollo solar, la minería de cobre y las exigentes condiciones operativas remotas. Esta expansión regional respalda el argumento a favor de productos adaptables capaces de funcionar en entornos húmedos, calurosos y remotos.
Panorama Competitivo
El mercado de sistemas de energía para detección remota fuera de la red está fragmentado, sin que ningún proveedor tenga una participación de ingresos dominante. SFC Energy, Victron Energy y Morningstar Corporation compiten a través de la especialización técnica en lugar de un modelo de producto común. SFC Energy se centra en la tecnología de celdas de combustible y equipos de energía autónoma conectados. Victron Energy ofrece gestión remota a través de su portal VRM, mientras que Morningstar Corporation tiene una posición sólida en el firmware de controladores de carga. JinkoSolar y Canadian Solar participan principalmente a través de integradores de sistemas y compiten en eficiencia de módulos y capacidad de suministro. Esta estructura significa que los compradores a menudo combinan equipos de múltiples proveedores para cumplir con los requisitos específicos de la aplicación.
La estrategia de producto se centra cada vez más en sistemas integrados en lugar de hardware independiente. En octubre de 2025, Enphase Energy introdujo un sistema completo de solar y batería fuera de la red en Estados Unidos, combinando IQ Battery 5P, microinversores IQ8, capacidad Sunlight JumpStart y soporte de generador, con más de 100 sitios operativos completamente fuera de la red reportados. En 2025, SFC Energy adquirió activos clave de Siqens para ampliar su cartera de celdas de combustible al rango de 1 a 5 kW, fortaleciendo su posición en una banda de capacidad de crecimiento más rápido y elevando la barrera técnica para los competidores. El módulo híbrido de Iridium refleja una coordinación más estrecha entre la conectividad y la gestión de energía.
Las oportunidades abiertas permanecen en unidades de energía más comunicaciones para IoT satelital, paquetes de baterías LFP calificados tanto para climas fríos como cálidos, y servicios de mantenimiento predictivo que reducen las visitas al sitio. La eficiencia de las celdas de combustible de metanol directo y la reforma de celdas de combustible de óxido sólido son áreas donde la propiedad intelectual especializada puede ser un diferenciador. Renogy, Tycon Systems y Omnivoltaic Power abordan la demanda de menor costo con sistemas modulares que priorizan la simplicidad de instalación y el costo total instalado. Los requisitos de certificación ATEX e IECEx siguen siendo barreras significativas en ubicaciones peligrosas de petróleo y gas. Donde los sitios requieren certificación, largos intervalos de mantenimiento y gestión remota confiable, el mercado favorece a los proveedores establecidos. La puntuación de concentración del mercado es 3 sobre 10, lo que refleja un campo moderadamente fragmentado sin un líder de ingresos dominante.
Líderes de la Industria de Sistemas de Energía para Detección Remota Fuera de la Red
-
SFC Energy AG
-
Tycon Systems Inc.
-
Victron Energy B.V.
-
Leading Edge Power
-
UPS Systems plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Energía para Detección Remota Fuera de la Red Empresas cubiertas en este informe
- UPS Systems plc
- Schneider Electric SE
- JinkoSolar Holding Co., Ltd.
- Canadian Solar Inc.
- Enphase Energy, Inc.
- SMA Solar Technology AG
- SFC Energy AG
- SunPower Corporation
- Pulsar Industries Inc.
- Acumentrics Holding Corporation
- Victron Energy B.V.
- OutBack Power Technologies
- Renogy
- Ensol Systems Inc.
- Cellula Robotics Ltd.
- Tycon Systems Inc.
- Energy Solutions (UK) Ltd.
- Leading Edge Power
- Morningstar Corporation
- Omnivoltaic Power Co. Ltd.
Desarrollos recientes de la industria en Mercado de Sistemas de Energía para Detección Remota Fuera de la Red
- Mayo de 2026: SFC Energy AG obtuvo un pedido de 2,8 millones de EUR de International Security GmbH para celdas de combustible de metanol EFOY Pro 2800. Los sistemas alimentarán las unidades de vigilancia móvil Video Guard de International Security GmbH desplegadas en sitios de construcción e infraestructura en entornos fuera de la red. El pedido destaca la integración estandarizada de celdas de combustible en despliegues de vigilancia recurrentes, lo que refleja una demanda escalable de sistemas de energía remota autónoma.
- Junio de 2026: Iridium Communications anunció la disponibilidad comercial del módulo IoT híbrido Iridium 9604 y el kit de desarrollo. El módulo combina conectividad satelital de datos de ráfaga corta de Iridium, comunicaciones celulares LTE-M y posicionamiento GNSS de múltiples constelaciones dentro de una única plataforma, lo que permite dispositivos de monitoreo y detección remota conectados globalmente en áreas sin redes terrestres.
- Enero de 2026: Iridium Communications anunció pruebas exitosas en el aire de Iridium NTN Direct, un servicio de red no terrestre NB-IoT directo al dispositivo basado en estándares. La plataforma entró en preparación beta con mensajería bidireccional demostrada a través de la red de satélites LEO de Iridium, ofreciendo soluciones de conectividad para aplicaciones de detección remota, monitoreo de servicios públicos, agricultura, logística y monitoreo de infraestructura.
- Octubre de 2025: Enphase Energy lanzó una solución completa de solar y batería fuera de la red en Estados Unidos. El sistema combina IQ Battery 5P, microinversores IQ8 Series con Sunlight JumpStart e integración de generador para proporcionar energía autónoma en ubicaciones sin acceso a la red eléctrica, apoyando el monitoreo remoto y las aplicaciones de infraestructura fuera de la red.
Alcance del Informe Global del Mercado de Sistemas de Energía para Detección Remota Fuera de la Red
Un sistema de energía para detección remota fuera de la red es una solución de energía autónoma diseñada para proporcionar electricidad confiable a sensores, equipos de monitoreo, dispositivos de comunicación y sistemas de control ubicados en áreas remotas o inaccesibles sin acceso a la red eléctrica. Estos sistemas típicamente integran fuentes de energía renovable como paneles solares, turbinas eólicas, celdas de combustible y almacenamiento de baterías para garantizar una operación continua. Se utilizan ampliamente en monitoreo ambiental, operaciones de petróleo y gas, defensa y seguridad, agricultura, minería, estaciones meteorológicas e investigación científica.
El mercado global de sistemas de energía para detección remota fuera de la red está segmentado por fuente de energía en sistemas fuera de la red basados en energía solar, sistemas fuera de la red basados en energía eólica, sistemas híbridos solar-eólicos, sistemas basados en celdas de combustible, sistemas basados en baterías y otras fuentes de energía. Por componente, el mercado está segmentado en unidades de generación de energía, sistemas de almacenamiento de energía, sistemas de gestión y control de energía, módulos de comunicaciones y componentes auxiliares. Por usuario final, el mercado está segmentado en petróleo y gas, agencias ambientales y gubernamentales, defensa y seguridad, agricultura y silvicultura, minería e industria, operadores de energía renovable, instituciones de investigación y científicas, y otros usuarios finales. Por capacidad de energía, el mercado está segmentado en por debajo de 100 W, 100 W a 500 W, 500 W a 1 kW, 1 a 5 kW y por encima de 5 kW. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de sistemas de energía para detección remota fuera de la red en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Sistemas Fuera de la Red Basados en Energía Solar |
| Sistemas Fuera de la Red Basados en Energía Eólica |
| Sistemas Híbridos Solar-Eólicos |
| Sistemas Basados en Celdas de Combustible |
| Sistemas Basados en Baterías |
| Otras Fuentes de Energía |
| Unidad de Generación de Energía |
| Sistema de Almacenamiento de Energía |
| Sistema de Gestión y Control de Energía |
| Módulo de Comunicaciones |
| Componentes Auxiliares |
| Petróleo y Gas |
| Agencias Ambientales y Gubernamentales |
| Defensa y Seguridad |
| Agricultura y Silvicultura |
| Minería e Industria |
| Operadores de Energía Renovable |
| Instituciones de Investigación y Científicas |
| Otros Usuarios Finales |
| Por debajo de 100 W |
| 100 W–500 W |
| 500 W–1 kW |
| 1–5 kW |
| Por encima de 5 kW |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Fuente de Energía | Sistemas Fuera de la Red Basados en Energía Solar | |
| Sistemas Fuera de la Red Basados en Energía Eólica | ||
| Sistemas Híbridos Solar-Eólicos | ||
| Sistemas Basados en Celdas de Combustible | ||
| Sistemas Basados en Baterías | ||
| Otras Fuentes de Energía | ||
| Por Componente | Unidad de Generación de Energía | |
| Sistema de Almacenamiento de Energía | ||
| Sistema de Gestión y Control de Energía | ||
| Módulo de Comunicaciones | ||
| Componentes Auxiliares | ||
| Por Usuario Final | Petróleo y Gas | |
| Agencias Ambientales y Gubernamentales | ||
| Defensa y Seguridad | ||
| Agricultura y Silvicultura | ||
| Minería e Industria | ||
| Operadores de Energía Renovable | ||
| Instituciones de Investigación y Científicas | ||
| Otros Usuarios Finales | ||
| Por Capacidad de Energía | Por debajo de 100 W | |
| 100 W–500 W | ||
| 500 W–1 kW | ||
| 1–5 kW | ||
| Por encima de 5 kW | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de sistemas de energía para detección remota fuera de la red para 2032?
Se proyecta que el mercado alcance los 3,09 mil millones de USD para 2032, creciendo a una CAGR del 8,7% desde 2027.
¿Qué fuente de energía tuvo la mayor participación en 2026?
Los sistemas fuera de la red basados en energía solar lideraron con el 47,3% de los ingresos de 2026.
¿Qué usuario final está creciendo más rápido hasta 2032?
Se proyecta que el Sistema de Almacenamiento de Energía crezca a una CAGR del 9,6% a medida que las redes se expanden.
¿Por qué los operadores de petróleo y gas utilizan energía de detección autónoma?
El monitoreo de metano (CH₄) y los sistemas de cumplimiento remoto requieren energía continua en pozos, gasoductos y estaciones de compresores.
¿Qué banda de capacidad se espera que crezca más rápido?
Se prevé que la banda de 1 a 5 kW crezca a una CAGR del 8,8% a medida que el LiDAR, las cámaras y la computación en el borde aumentan los requisitos de energía.
¿Qué región se prevé que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,2% hasta 2032, respaldada por el monitoreo agrícola y de energía distribuida.