
Marktgröße und Marktanteil für Off-Grid-Fernüberwachungs-Stromsysteme
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.04 Milliarden US-Dollar |
| Marktgröße (2032) | 3.09 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.70 % |
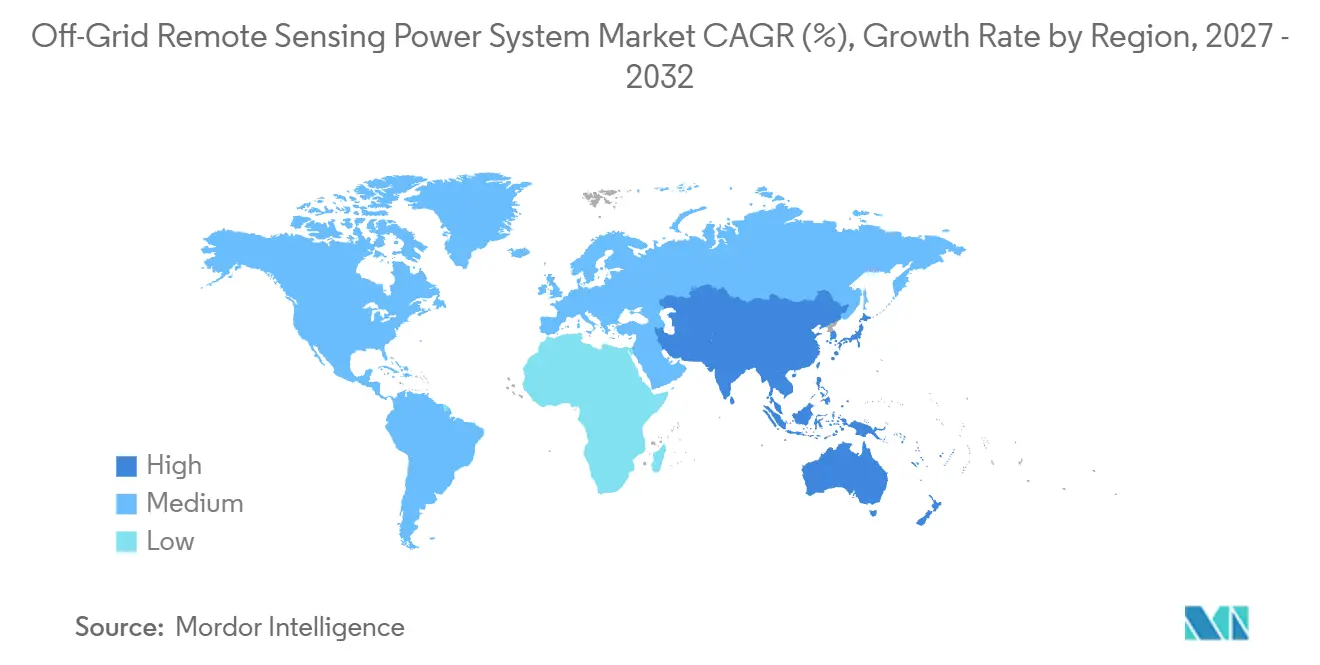
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
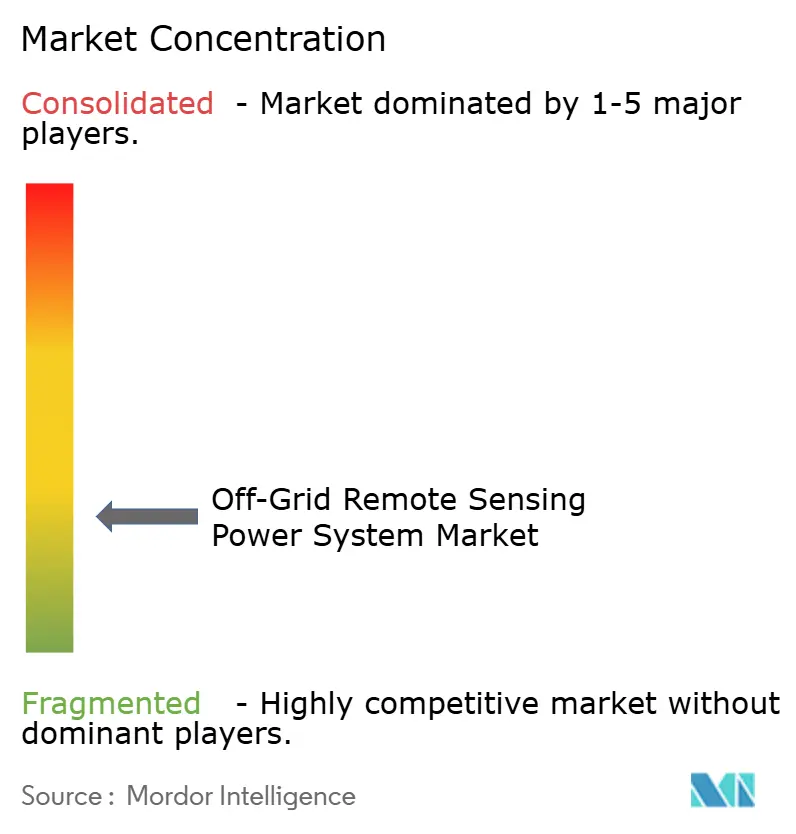
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Off-Grid-Fernüberwachungs-Stromsysteme von Mordor Intelligence
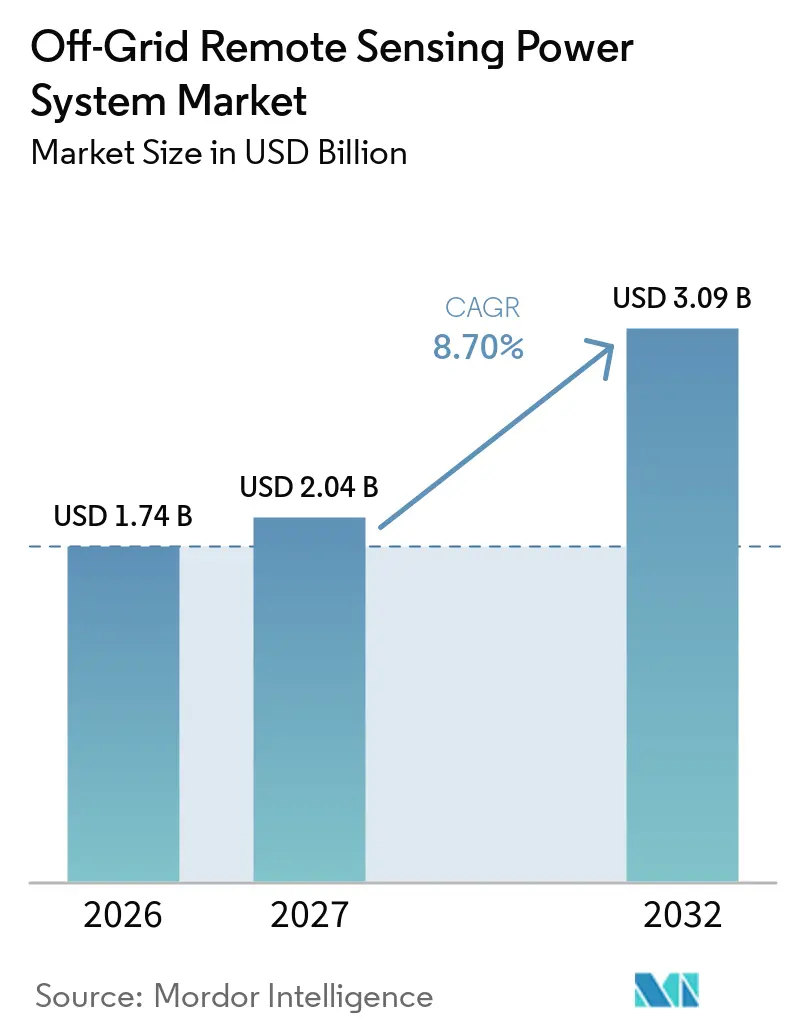
Die Marktgröße für Off-Grid-Fernüberwachungs-Stromsysteme soll von 1,74 Milliarden USD im Jahr 2026 auf 2,04 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 3,09 Milliarden USD bei einer CAGR von 8,70 % im Zeitraum 2027–2032 erreichen. Der Markt expandiert, da Betreiber kontinuierliche Daten von Standorten benötigen, an denen ein Netzanschluss nicht praktikabel ist. Sinkende Kosten für erneuerbare Energieanlagen haben die Argumente für Solar- und Hybridsysteme an abgelegenen Standorten gestärkt. Die Fernüberwachung unterstützt nun Compliance, Anlagenschutz, Umweltmessung und operative Entscheidungen für mehrere Nutzergruppen. Anbieter reagieren darauf, indem sie Stromausrüstung mit Software, Batteriemanagement und Kommunikationsfähigkeiten integrieren. Die stärksten Chancen begünstigen Systeme, die unter extremer Hitze, Kälte, eingeschränktem Zugang und variablen Solarbedingungen zuverlässig betrieben werden können.
Wesentliche Erkenntnisse des Berichts
- Nach Energiequelle hielten solarbasierte Off-Grid-Systeme im Jahr 2026 einen Marktanteil von 47,3 %, während hybride Solar-Wind-Systeme bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen werden.
- Nach Komponente entfielen auf Stromerzeugungseinheiten 32,2 % des Umsatzes im Jahr 2026, während Energiespeichersysteme bis 2032 voraussichtlich mit einer CAGR von 9,6 % expandieren werden.
- Nach Endnutzer hielt Öl und Gas im Jahr 2026 einen Umsatzanteil von 35,3 %, während Landwirtschaft und Forstwirtschaft bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen wird.
- Nach Leistungskapazität entfielen auf den Bereich unter 100 W im Jahr 2026 37,6 % des Umsatzes, während das Segment 1–5 kW bis 2032 voraussichtlich mit einer CAGR von 8,8 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 31,4 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Kontinuierliche Überwachung abgelegener und unbeaufsichtigter Anlagen | +2.5% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Durch erneuerbare Energien betriebene Expansion von Remote-IoT- und Sensornetzwerken | +2.0% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Pipeline-, Bohrkopf- und Methanüberwachung in der Öl- und Gasindustrie | +1.5% | Nordamerika und Naher Osten, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Klimaschonende Landwirtschaft und verteilte Wetterüberwachung | +0.8% | Asien-Pazifik als Kern, Südamerika und Afrika südlich der Sahara | Langfristig (≥ 4 Jahre) |
| Modulare Hybridstromversorgung für LiDAR- und Sicherheitsstandorte in extremen Klimazonen | +0.6% | Nordamerika, Europa und Nordasien | Mittelfristig (2–4 Jahre) |
| Satellitengestützte Überwachung jenseits der Mobilfunkabdeckung | +0.7% | Global, konzentriert in abgelegenen borealen und Offshore-Korridoren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kontinuierliche Überwachung abgelegener und unbeaufsichtigter Anlagen
Betreiber in den Bereichen Öl und Gas, Versorgungsunternehmen und Verteidigung reduzieren physische Inspektionen an gefährlichen oder schwer zugänglichen Standorten. Arbeitskosten und Sicherheitsvorschriften machen regelmäßige Standortbesuche kostspielig und in manchen Fällen unpraktikabel. Eine tropische Wetterstationsstudie aus dem Jahr 2025 verzeichnete eine vollständige Datenerfassung über 64,5 kontinuierliche Stunden bei einer Luftfeuchtigkeit von bis zu 97,6 %. Dieselbe Studie ergab, dass das Mobilfunkmodul 69 % des täglichen Energiebudgets verbrauchte, was darauf hindeutet, dass die Kommunikation die Systemdimensionierung stärker bestimmen kann als die Sensornutzlast.[1] Dies begünstigt Anbieter, die Erzeugungs-, Speicher- und Kommunikationsausrüstung als integriertes System konzipieren. Es unterstützt auch modulare Hybridsysteme für LiDAR-, Sicherheits- und unbeaufsichtigte Sensorstandorte, die extremen Witterungsbedingungen ausgesetzt sind.
Durch erneuerbare Energien betriebene Expansion von Remote-IoT- und Sensornetzwerken
Der Einsatz solarbetriebener IoT-Systeme erweitert die adressierbare Basis für den Markt für Off-Grid-Fernüberwachungs-Stromsysteme in mehreren Klimazonen. Prädiktive Steuerung kann Lasten anhand erwarteter Solarbedingungen anpassen und die Betriebszeit an Off-Grid-Knoten verbessern. Eine Studie aus dem Jahr 2025 ergab, dass prognosebasiertes Energiemanagement den Betrieb verbessern kann, indem Lastzyklen an die erwartete Einstrahlung angepasst werden. Infolgedessen kommt Energiemanagement- und Steuerungssystemen eine größere Bedeutung zu, als ein einfacher Vergleich der Modulleistung vermuten lässt. Im Jahr 2025 führte Deutsche Telekom Multi-Orbit-IoT-Roaming über 15 Unternehmen und 5 Forschungseinrichtungen ein und verknüpfte GEO- und LEO-Kapazitäten für vernetzte Geräte. Eine breitere Konnektivität erweitert die Standorte, an denen autonome Stromversorgung tragfähige Sensornetzwerke unterstützen kann.
Nachfrage nach Pipeline-, Bohrkopf- und Methanüberwachung in der Öl- und Gasindustrie
Die Einhaltung von Umweltvorschriften macht die Fernüberwachung für immer mehr Öl- und Gasanlagen zu einem erforderlichen Betriebsaufwand. Die Vereinigten Staaten haben 2024 Änderungen an Subpart W abgeschlossen, die es fortschrittlichen und aufkommenden Technologien ermöglichen, jährliche CH4-Emissionen von Anlagen zu quantifizieren. Das Methane Super Emitter Program im Rahmen von NSPS OOOOb definiert qualifizierende Ereignisse bei 100 kg/h und ist auf zugelassene Fernüberwachungsmethoden angewiesen. Sensoren an Bohrkopfanlagen und Kompressorstationen benötigen zuverlässige lokale Stromversorgung für Messung und Kommunikation. Im Jahr 2025 erhielt Sensirion Connected Solutions die EPA-Zulassung für seine kontinuierliche Methan-Kamera Kuva, was eine Nachfrage nach zugehöriger autonomer Stromversorgung schafft. Das Methane Emissions Reduction Program bietet zudem Unterstützung für Überwachungsinfrastruktur, was dazu beiträgt, die Finanzierungsbasis aufrechtzuerhalten.[2]
Klimaschonende Landwirtschaft und verteilte Wetterüberwachung
Die landwirtschaftliche Überwachung verlagert sich von gelegentlichen Feldbesuchen hin zu verteilten Netzwerken, die Boden-, Ernte- und Wetterbedingungen kontinuierlich messen. Diese Installationen erfordern häufig Solar- oder Hybridstrom, da sich die Sensoren weit entfernt von der elektrischen Infrastruktur befinden. Eine Studie aus dem Jahr 2025 berichtete von einer Energiefluss-Vorhersagegenauigkeit von 98,2 % für eine Edge-Cloud-Architektur, die in intelligenten Anbauflächen eingesetzt wird, und stellte eine Reduzierung der Energieverschwendung um 9,5 % fest. Indiens PM-KUSUM-Programm kombiniert verteilte landwirtschaftliche Solaranlagen mit Überwachungsanforderungen und unterstützt ländliche Sensoranwendungen. Agrivoltaische Systeme können eine einzige Überwachungsplattform erfordern, um sowohl die Energieleistung als auch die Messung der Pflanzengesundheit zu unterstützen. Zuverlässige autonome Stromversorgung ermöglicht den Einsatz von mehr Knoten über große landwirtschaftliche Flächen hinweg, was Anwendungen in der Landwirtschaft und Forstwirtschaft zugute kommt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Logistik des Batterieaustauschs und Degradation in rauen Klimazonen | -0.8% | Afrika südlich der Sahara, Naher Osten und Afrika, Süd- und Südostasien | Langfristig (≥ 4 Jahre) |
| Variabilität der Solarressourcen und saisonales Risiko der Unterdimensionierung | -0.6% | Nordeuropa, Nordasien, Nordamerika in hohen Breitengraden | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für Standortzugang, Inbetriebnahme und Wartung | -0.5% | Global, am stärksten ausgeprägt in Gebirgs- und Inselgeografien | Langfristig (≥ 4 Jahre) |
| Fragmentierte Interoperabilität von Strom-, Sensor- und Kommunikationssystemen | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Logistik des Batterieaustauschs und Degradation in rauen Klimazonen
Die Batterieleistung ist ein wesentliches betriebliches Problem an Standorten, die heiß, abgelegen und kostspielig zugänglich sind. Eine thermische Degradationsbewertung der Hamad Bin Khalifa University aus dem Jahr 2025 ergab, dass Lithium-Ionen-Zellen, die bei 55 °C gealtert wurden, den stärksten Kapazitätsrückgang aufwiesen. Dieselbe Forschung zeigt, dass tropische Bedingungen die Degradationsraten um 20–60 % über den Ausgangswert hinaus erhöhen können. Eine separate Studie aus dem Jahr 2025 ergab, dass die Batterielebensdauer um 24 % sank, wenn die durchschnittliche Jahrestemperatur von 25 °C auf 28 °C anstieg. Lithiumeisenphosphat-Chemie (LiFePO4) ist in Off-Grid-Anwendungen zunehmend praktikabel, obwohl Blei-Säure-Batterien bei bestimmten Systemgrößen noch einen wirtschaftlichen Vorteil bieten können. Diese Aufspaltung erschwert die Beschaffung, Wartungsplanung und Austauschstrategien für weit verteilte Netzwerke.
Variabilität der Solarressourcen, Zugriffskosten und Interoperabilität
Solarressourcenschätzungen können in feuchten, regnerischen oder hochbreitengradigen Standorten erheblich von der Feldleistung abweichen. Eine 2025 in IOP Science veröffentlichte Feldstudie ergab, dass ein nominales Solarmodul nur 22–29 % des Tagesbedarfs deckte und unter tropischen Bedingungen Defizite von 54–63 Wh pro Tag aufwies. Nördliche Systeme sind großen saisonalen Schwankungen ausgesetzt, was größere Batteriespeicher oder ergänzende Wind- und Brennstoffzellenunterstützung erfordert. Schlechte Straßenanbindung, Bergstandorte und Insellagen erhöhen die Inbetriebnahme- und Servicekosten. Inkompatible Strom-, Sensor- und Kommunikationsausrüstung kann den Integrationsaufwand erhöhen und Austauschaktivitäten verlangsamen. Diese Einschränkungen begünstigen Anbieter, die validierte Systempakete mit klarer Lebenszyklusunterstützung anbieten, gegenüber einzelnen Komponenten allein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Energiequelle:
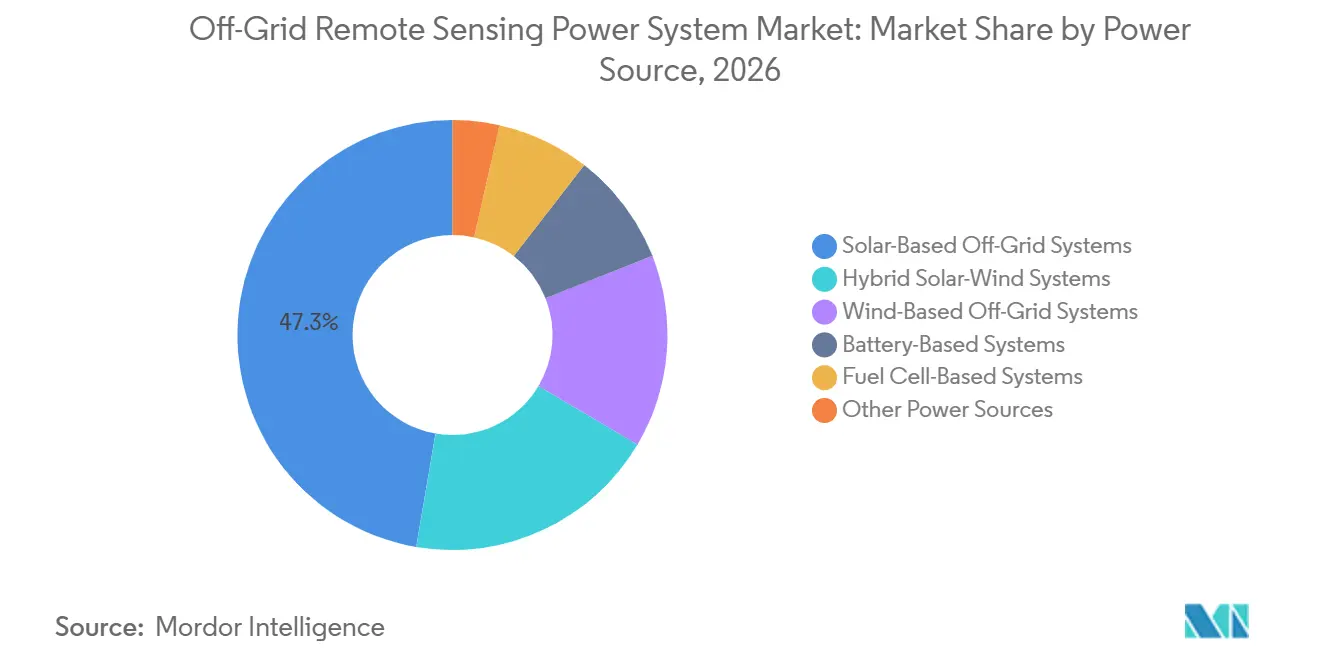
Solar hält die größte Position, während Hybridsysteme an Boden gewinnenSolarbasierte Off-Grid-Systeme hielten im Jahr 2026 einen Umsatzanteil von 47,3 % und damit den größten Anteil im Markt für Off-Grid-Fernüberwachungs-Stromsysteme. Diese Position spiegelt langfristige Kostensenkungen bei Photovoltaik und die breite Vertrautheit mit der Ladereglertechnologie wider. Diese Systeme funktionieren gut für Sensoren mit geringem Verbrauch an Standorten mit zuverlässiger Sonneneinstrahlung. Windbasierte Off-Grid-Systeme bleiben für Küsten- und Kammstandorte nützlich, wo Windressourcen konsistenter sind. Brennstoffzellenbasierte Systeme unterstützen arktische, militärische Perimeter- und dichte Waldstandorte, an denen Solarenergie unzureichend ist. Batteriebasierte Systeme und andere Quellen dienen in vielen Einsatzszenarien eher als Überbrückungs-, Backup- oder Spezialrollen als als primäre Erzeugung.
Hybride Solar-Wind-Systeme sollen bis 2032 mit einer CAGR von 9,3 % wachsen. Dieses Tempo spiegelt die Notwendigkeit wider, die Betriebszeit aufrechtzuerhalten, wenn eine erneuerbare Energiequelle variabel ist. Hybridkonfigurationen können die Anfälligkeit für wetterbedingte Versorgungsengpässe verringern und größere Überwachungslasten unterstützen. SFC Energy AG präsentierte den EFOY ProShelter auf der Eurosatory 2026 als Hybridstation, die Methanol-Brennstoffzellen mit Solar- und Windeingaben für 12 bis 36 Monate autonomen Betriebs kombiniert.[3] SFC Energy AG LFP-Batterien können die Feldzuverlässigkeit unter dynamischen Lastzyklen und Kältebedingungen weiter verbessern. Integrationsstandards für hybride erneuerbare Systeme können auch den kundenspezifischen Engineeringaufwand im Laufe der Zeit reduzieren.

Nach Komponente:
Speicherwachstum erhöht den Wert des EnergiemanagementsStromerzeugungseinheiten machten im Jahr 2026 32,2 % des Umsatzes aus und spiegeln damit ihre Rolle als Einstiegspunkt für neue Installationen wider. Energiespeichersysteme sollen bis 2032 mit einer CAGR von 9,6 % wachsen. Die Einführung von Lithiumeisenphosphat (LFP) ist ein zentraler Faktor, da die Chemie die Austauschintervalle bei Feldeinsätzen verlängern kann. Die Analyse setzt die Austauschzyklen für Blei-Säure-Batterien unter tropischen Bedingungen auf 4 bis 5 Jahre an, verglichen mit 8 bis 12 Jahren für LFP-Pakete. Dieser Unterschied kann die Lebenszyklusökonomie verbessern, selbst wenn LFP höhere Anfangskosten aufweist. Die Marktgröße für Off-Grid-Fernüberwachungs-Stromsysteme im Speicherbereich wird daher sowohl durch neue Installationen als auch durch anspruchsvollere Zuverlässigkeitsanforderungen gestützt.
Energiemanagement- und Steuerungssysteme gewinnen an Bedeutung, da Anbieter prognosebasierte Laderegelung und Lastmanagement hinzufügen. Maximum-Power-Point-Tracking-Regler (MPPT), Batteriemanagementsysteme und Einsatzsoftware können die Batterielebensdauer verlängern, ohne die installierte Hardware zu erhöhen. Kommunikationsmodule haben einen kleineren Komponentenanteil, werden jedoch kritisch, wenn ein Standort Satelliten-IoT nutzt. Iridium Communications Inc. machte sein 9604-Hybrid-IoT-Modul im Juni 2026 kommerziell verfügbar und kombiniert Iridium Short Burst Data-Satellitenkonnektivität, LTE-M-Mobilfunk und Multi-Konstellation-GNSS. Solche Module erhöhen den Energiebedarf eines Fernüberwachungsknotens. Hilfsausrüstung ist ebenfalls wichtig, da Montagesysteme, Blitzschutz, Gehäuse und Gleichstrominfrastruktur bestimmen, ob eine vollständige Installation zuverlässig betrieben werden kann.
Nach Endnutzer:
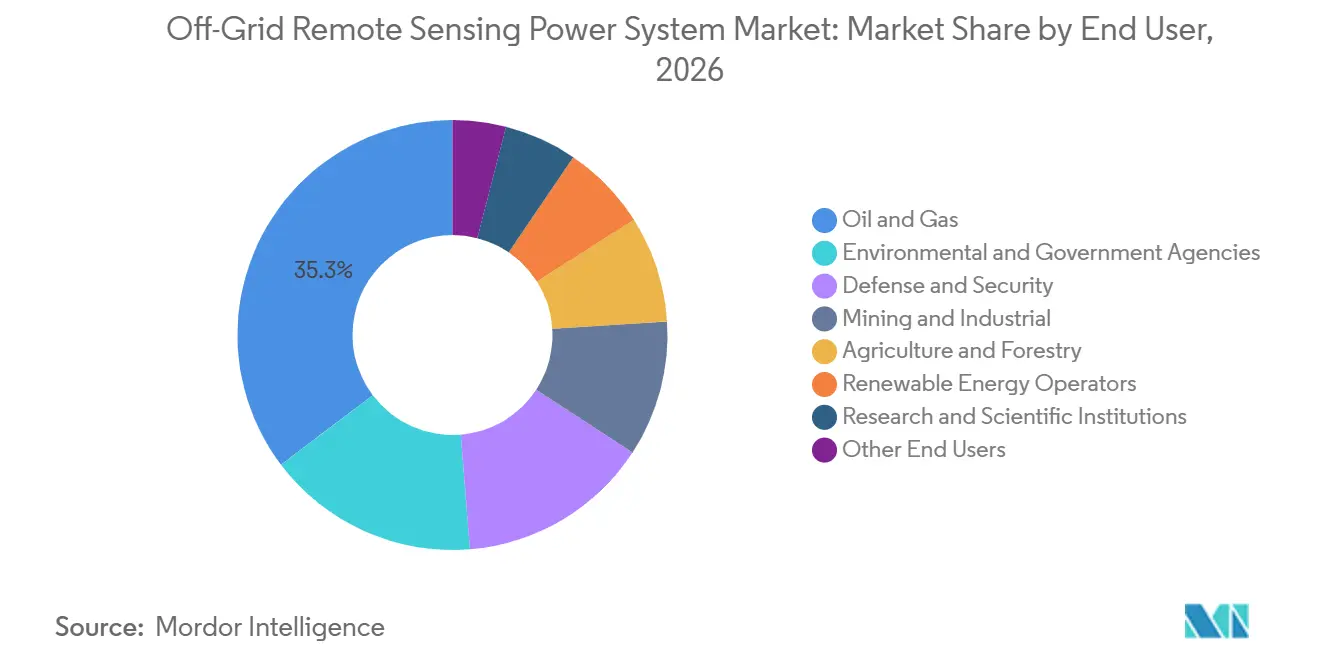
Öl und Gas bleibt der größte Nutzer, während die Landwirtschaft expandiertÖl und Gas hielt im Jahr 2026 einen Umsatzanteil von 35,3 % und damit die größte Endnutzerposition. Pipeline-, Bohrkopf- und Kompressorstationsüberwachung erfordert zuverlässige Energie für Sensorik und Datenübertragung. US-amerikanische Methanvorschriften haben den Compliance-Fall für kontinuierliche Fernbeobachtung gestärkt. Umwelt- und Regierungsbehörden stellen eine weitere große Nutzergruppe dar, da Wetter-, Wasserqualitäts- und Biodiversitätsinstallationen häufig dort betrieben werden, wo keine Netzstromversorgung verfügbar ist. Verteidigungs- und Sicherheitsanwendungen erzielen hohe Einheitswerte, wo Überwachung und Kommunikation keine längeren Ausfälle tolerieren können. SFC Energy AG sicherte sich im Jahr 2026 einen Auftrag im Wert von 42,7 Millionen EUR für hybride Brennstoffzellensysteme zur Unterstützung ukrainischer Aufklärungs-, Kommunikations- und Drohnenladevorgänge.
Landwirtschaft und Forstwirtschaft soll bis 2032 mit einer CAGR von 8,9 % wachsen, der schnellsten Rate unter den Endnutzern. Präzisionslandwirtschaft erhöht die Anzahl der Bodenfeuchte-, Mikroklima- und Pflanzenstresssensoren, die weit entfernt von bestehenden Stromleitungen installiert werden. Direkt-zu-Satelliten-IoT kann entfernten landwirtschaftlichen Systemen einen Kommunikationsweg bieten, wo terrestrische Verbindungen nicht verfügbar sind. Bergbau- und Industrienutzer bevorzugen Diesel-Hybridsysteme, bei denen höhere Lasten Redundanz erfordern. Betreiber erneuerbarer Energien verwenden Solar-Speicher-Pakete zur Überwachung verteilter Erzeugungsanlagen. Forschungs- und wissenschaftliche Einrichtungen neigen dazu, energiearme modulare Systeme für die ökologische Sensorik zu wählen, die mehrere Jahre lang unbeaufsichtigt betrieben werden müssen.
Nach Leistungskapazität:
Niedrigleistungsknoten führen, während größere Lasten schneller wachsenDas Segment unter 100 W machte im Jahr 2026 37,6 % des Umsatzes aus und ist damit die größte Kapazitätsgruppe. Dies spiegelt die Verbreitung von Sensorknoten wider, die energiearme Instrumente, einen Regler, eine kleine LFP-Batterie und ein Kommunikationsmodul betreiben. Dieses Einheitsprofil hält den Markt für Off-Grid-Fernüberwachungs-Stromsysteme auf viele kleine verteilte Installationen konzentriert, anstatt auf eine begrenzte Anzahl großer Plattformen. Die Bänder 100 W bis 500 W und 500 W bis 1 kW bedienen mittlere Anforderungen, einschließlich Pipeline-Monitore, satellitengestützte SCADA-Knoten und entfernte Wetterstationen. Die Gruppe über 5 kW bleibt auf Pumpstationen, Forschungsbasen und Offshore-Überwachungsinstallationen spezialisiert. Die Zertifizierung für gefährliche Bereiche gemäß ATEX und IECEx begrenzt die Anzahl der geeigneten Anbieter für bestimmte Öl- und Gasanwendungen.
Das Band 1 kW bis 5 kW soll bis 2032 mit einer CAGR von 8,8 % wachsen. Dieses Wachstum zeigt, dass Edge-Computing, KI-Inferenz, Multi-Kamera-Sicherheitsanlagen und LiDAR gemeinsam mit Sensorausrüstung aufgestellt werden. Diese Systeme benötigen mehr Strom als ein herkömmlicher Niedriglastknoten. Die Forschung identifizierte eine solarbetriebene Viehüberwachungsanlage mit einer kombinierten Überwachungs- und Inferenzlast von nahezu 75 W bei einem Solareingang von 125 W, was das Designgleichgewicht an der unteren Grenze leistungsfähigerer Anwendungen veranschaulicht. Größere Systeme erfordern auch mehr Redundanz und können Kombinationen aus Solar, Speicher, Wind, Brennstoffzellen oder Generatorunterstützung nutzen, was zu einer größeren Rolle für Systemintegration und projektspezifisches Engineering führt.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 31,4 % und ist damit der führende regionale Markt. Umfangreiche Pipeline-Infrastruktur, bundesstaatliche Compliance-Anforderungen und kommerzielle Überwachungsnachfrage unterstützen den Einsatz in der gesamten Region. In den Vereinigten Staaten schaffen methanbedingte Vorschriften eine Basisanforderung für kontinuierlich betriebene Überwachung an vorgelagerten und mittleren Anlagen. Die US-amerikanische Umweltschutzbehörde (EPA) und Kanada treiben die Nachfrage nach solarer Batterie-Infrastruktur in nördlichen und isolierten Gemeinden an. Mexiko stellt eine sekundäre Chance durch industrielle und landwirtschaftliche Überwachungsaktivitäten dar. Morningstar Corporation und OutBack Power Technologies haben etablierte Positionen in Laderegler- und Off-Grid-Wechselrichterkanälen, die industrielle Fernstandorte bedienen.
Europa hält die zweitgrößte geografische Position im Markt für Off-Grid-Fernüberwachungs-Stromsysteme. Deutschland, das Vereinigte Königreich, Frankreich und Polen haben aktive Umwelt- und Industrieüberwachungsanwendungen. Berichts- und Energieanforderungen fördern die unternehmerische Messung von Emissionen und Energiebedingungen. Nordeuropa und Hochgebirgslagen erfahren eine größere Solarvariabilität als die meisten anderen Regionen, was hybride Solar-Wind- und Methanol-Brennstoffzellensysteme an diesen Standorten relevanter macht. Im November 2025 erhielt SFC Energy einen Folgeauftrag über 7,5 Millionen EUR für EFOY Pro-Brennstoffzellen, die in KI-gesteuerten mobilen Sicherheitseinheiten an europäischen Industriestandorten eingesetzt werden, was die Überschneidung zwischen industrieller Überwachung und Fernüberwachungsanwendungen veranschaulicht.[4]
Asien-Pazifik soll bis 2032 mit einer CAGR von 9,2 % wachsen, dem schnellsten Tempo unter allen Regionen. Die Region verfügt über große landwirtschaftliche Flächen, die nur wenig überwacht werden und über begrenzten Netzzugang verfügen. Indiens landwirtschaftliche Solaraktivitäten, Indonesiens und Vietnams verteilte erneuerbare Projekte sowie Chinas CH4-Reduktionsinitiativen unterstützen die Nachfrage nach Fernüberwachungsstrom. Australiens Erfahrung mit extremklimatischem Engineering kann auch Designs für südostasiatische Fernsysteme informieren. Südamerika bietet Potenzial in der Präzisionslandwirtschaft sowie bei der Kohlenwasserstoff- und Bergbauüberwachung, wobei Brasilien und Chile aufgrund großer landwirtschaftlicher Flächen, Solarentwicklung, Kupferbergbau und anspruchsvoller Fernbetriebsbedingungen besonders relevant sind. Diese regionale Expansion unterstützt den Fall für anpassungsfähige Produkte, die in feuchten, heißen und abgelegenen Umgebungen leistungsfähig sind.
Wettbewerbslandschaft
Der Markt für Off-Grid-Fernüberwachungs-Stromsysteme ist fragmentiert, wobei kein einzelner Anbieter einen dominanten Umsatzanteil hält. SFC Energy, Victron Energy und Morningstar Corporation konkurrieren durch technische Spezialisierung statt durch ein gemeinsames Produktmodell. SFC Energy konzentriert sich auf Brennstoffzellentechnologie und vernetzte autonome Stromausrüstung. Victron Energy bietet Fernverwaltung über sein VRM-Portal an, während Morningstar Corporation eine starke Position in der Laderegler-Firmware hält. JinkoSolar und Canadian Solar nehmen hauptsächlich über Systemintegratoren teil und konkurrieren bei Moduleffizienz und Lieferfähigkeit. Diese Struktur bedeutet, dass Käufer häufig Ausrüstung von mehreren Anbietern kombinieren, um anwendungsspezifische Anforderungen zu erfüllen.
Die Produktstrategie konzentriert sich zunehmend auf integrierte Systeme statt auf eigenständige Hardware. Im Oktober 2025 führte Enphase Energy ein vollständiges Off-Grid-Solar- und Batteriesystem in den Vereinigten Staaten ein, das IQ Battery 5P, IQ8-Mikrowechselrichter, Sunlight JumpStart-Fähigkeit und Generatorunterstützung kombiniert, mit mehr als 100 vollständig Off-Grid-Betriebsstandorten. Im Jahr 2025 erwarb SFC Energy wichtige Siqens-Vermögenswerte, um sein Brennstoffzellenportfolio in den Bereich 1 bis 5 kW zu erweitern, seine Position in einem schneller wachsenden Kapazitätsband zu stärken und die technische Hürde für Wettbewerber zu erhöhen. Iridiums Hybridmodul spiegelt eine engere Koordination zwischen Konnektivität und Energiemanagement wider.
Offene Chancen bestehen bei Strom-plus-Kommunikationseinheiten für Satelliten-IoT, LFP-Batteriepaketen, die sowohl für kalte als auch heiße Klimazonen qualifiziert sind, sowie bei Predictive-Maintenance-Diensten, die Standortbesuche reduzieren. Direkt-Methanol-Brennstoffzelleneffizienz und Feststoffoxid-Brennstoffzellenreformierung sind Bereiche, in denen spezialisiertes geistiges Eigentum ein Differenzierungsmerkmal sein kann. Renogy, Tycon Systems und Omnivoltaic Power bedienen kostengünstigere Nachfrage mit modularen Systemen, die Installationseinfachheit und Gesamtinstallationskosten priorisieren. ATEX- und IECEx-Zertifizierungsanforderungen bleiben erhebliche Markteintrittsbarrieren an gefährlichen Öl- und Gasstandorten. Wo Standorte Zertifizierung, lange Wartungsintervalle und zuverlässiges Fernmanagement erfordern, bevorzugt der Markt etablierte Anbieter. Der Marktkonzentrationsindex beträgt 3 von 10, was ein moderat fragmentiertes Feld ohne dominanten Umsatzführer widerspiegelt.
Branchenführer im Bereich Off-Grid-Fernüberwachungs-Stromsysteme
-
SFC Energy AG
-
Tycon Systems Inc.
-
Victron Energy B.V.
-
Leading Edge Power
-
UPS Systems plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Off-Grid-Fernüberwachungs-Stromsysteme Unternehmen in diesem Bericht
- UPS Systems plc
- Schneider Electric SE
- JinkoSolar Holding Co., Ltd.
- Canadian Solar Inc.
- Enphase Energy, Inc.
- SMA Solar Technology AG
- SFC Energy AG
- SunPower Corporation
- Pulsar Industries Inc.
- Acumentrics Holding Corporation
- Victron Energy B.V.
- OutBack Power Technologies
- Renogy
- Ensol Systems Inc.
- Cellula Robotics Ltd.
- Tycon Systems Inc.
- Energy Solutions (UK) Ltd.
- Leading Edge Power
- Morningstar Corporation
- Omnivoltaic Power Co. Ltd.
Neueste Industrielle Entwicklungen in Markt für Off-Grid-Fernüberwachungs-Stromsysteme
- Mai 2026: SFC Energy AG sicherte sich einen Auftrag über 2,8 Millionen EUR von International Security GmbH für EFOY Pro 2800-Methanol-Brennstoffzellen. Die Systeme werden die Video Guard-mobilen Überwachungseinheiten von International Security GmbH betreiben, die an Bau- und Infrastrukturstandorten in Off-Grid-Umgebungen eingesetzt werden. Der Auftrag unterstreicht die standardisierte Integration von Brennstoffzellen in wiederkehrende Überwachungseinsätze und spiegelt eine skalierbare Nachfrage nach autonomen Fernstromsystemen wider.
- Juni 2026: Iridium Communications gab die kommerzielle Verfügbarkeit des Iridium 9604-Hybrid-IoT-Moduls und des Entwicklungskits bekannt. Das Modul kombiniert Iridium Short Burst Data-Satellitenkonnektivität, LTE-M-Mobilfunkkommunikation und Multi-Konstellation-GNSS-Positionierung innerhalb einer einzigen Plattform und ermöglicht global vernetzte Fernüberwachungs- und Sensorgeräte in Gebieten ohne terrestrische Netzwerke.
- Januar 2026: Iridium Communications gab erfolgreiche On-Air-Tests von Iridium NTN Direct bekannt, einem standardsbasierten NB-IoT-Direkt-zu-Gerät-Nicht-terrestrischen-Netzwerkdienst. Die Plattform trat in die Beta-Vorbereitung ein, wobei bidirektionales Messaging über Iridiums LEO-Satellitennetzwerk demonstriert wurde und Konnektivitätslösungen für Fernüberwachung, Versorgungsüberwachung, Landwirtschaft, Logistik und Infrastrukturüberwachungsanwendungen angeboten werden.
- Oktober 2025: Enphase Energy brachte eine vollständige Off-Grid-Solar- und Batterielösung in den Vereinigten Staaten auf den Markt. Das System kombiniert IQ Battery 5P, IQ8-Mikrowechselrichter mit Sunlight JumpStart und Generatorintegration, um autonome Stromversorgung an Standorten ohne Netzzugang zu liefern und Fernüberwachungs- sowie Off-Grid-Infrastrukturanwendungen zu unterstützen.
Berichtsumfang des globalen Marktes für Off-Grid-Fernüberwachungs-Stromsysteme
Ein Off-Grid-Fernüberwachungs-Stromsystem ist eine eigenständige Stromlösung, die darauf ausgelegt ist, Sensoren, Überwachungsgeräten, Kommunikationsgeräten und Steuerungssystemen an abgelegenen oder unzugänglichen Standorten ohne Zugang zum Versorgungsnetz zuverlässige Elektrizität bereitzustellen. Diese Systeme integrieren typischerweise erneuerbare Energiequellen wie Solarpanele, Windturbinen, Brennstoffzellen und Batteriespeicher, um einen kontinuierlichen Betrieb zu gewährleisten. Sie werden häufig in der Umweltüberwachung, im Öl- und Gasbetrieb, in der Verteidigung und Sicherheit, in der Landwirtschaft, im Bergbau, an Wetterstationen und in der wissenschaftlichen Forschung eingesetzt.
Der globale Markt für Off-Grid-Fernüberwachungs-Stromsysteme ist nach Energiequelle in solarbasierte Off-Grid-Systeme, windbasierte Off-Grid-Systeme, hybride Solar-Wind-Systeme, brennstoffzellenbasierte Systeme, batteriebasierte Systeme und sonstige Energiequellen segmentiert. Nach Komponente ist der Markt in Stromerzeugungseinheiten, Energiespeichersysteme, Energiemanagement- und Steuerungssysteme, Kommunikationsmodule und Hilfskomponenten segmentiert. Nach Endnutzer ist der Markt in Öl und Gas, Umwelt- und Regierungsbehörden, Verteidigung und Sicherheit, Landwirtschaft und Forstwirtschaft, Bergbau und Industrie, Betreiber erneuerbarer Energien, Forschungs- und wissenschaftliche Einrichtungen sowie sonstige Endnutzer segmentiert. Nach Leistungskapazität ist der Markt in unter 100 W, 100 W bis 500 W, 500 W bis 1 kW, 1 bis 5 kW und über 5 kW segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Off-Grid-Fernüberwachungs-Stromsysteme in 26 Ländern in wichtigen Regionen. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Solarbasierte Off-Grid-Systeme |
| Windbasierte Off-Grid-Systeme |
| Hybride Solar-Wind-Systeme |
| Brennstoffzellenbasierte Systeme |
| Batteriebasierte Systeme |
| Sonstige Energiequellen |
| Stromerzeugungseinheit |
| Energiespeichersystem |
| Energiemanagement- und Steuerungssystem |
| Kommunikationsmodul |
| Hilfskomponenten |
| Öl und Gas |
| Umwelt- und Regierungsbehörden |
| Verteidigung und Sicherheit |
| Landwirtschaft und Forstwirtschaft |
| Bergbau und Industrie |
| Betreiber erneuerbarer Energien |
| Forschungs- und wissenschaftliche Einrichtungen |
| Sonstige Endnutzer |
| Unter 100 W |
| 100 W–500 W |
| 500 W–1 kW |
| 1–5 kW |
| Über 5 kW |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Energiequelle | Solarbasierte Off-Grid-Systeme | |
| Windbasierte Off-Grid-Systeme | ||
| Hybride Solar-Wind-Systeme | ||
| Brennstoffzellenbasierte Systeme | ||
| Batteriebasierte Systeme | ||
| Sonstige Energiequellen | ||
| Nach Komponente | Stromerzeugungseinheit | |
| Energiespeichersystem | ||
| Energiemanagement- und Steuerungssystem | ||
| Kommunikationsmodul | ||
| Hilfskomponenten | ||
| Nach Endnutzer | Öl und Gas | |
| Umwelt- und Regierungsbehörden | ||
| Verteidigung und Sicherheit | ||
| Landwirtschaft und Forstwirtschaft | ||
| Bergbau und Industrie | ||
| Betreiber erneuerbarer Energien | ||
| Forschungs- und wissenschaftliche Einrichtungen | ||
| Sonstige Endnutzer | ||
| Nach Leistungskapazität | Unter 100 W | |
| 100 W–500 W | ||
| 500 W–1 kW | ||
| 1–5 kW | ||
| Über 5 kW | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Off-Grid-Fernüberwachungs-Stromsysteme bis 2032 erreichen?
Der Markt soll bis 2032 einen Wert von 3,09 Milliarden USD erreichen und ab 2027 mit einer CAGR von 8,7 % wachsen.
Welche Energiequelle hatte im Jahr 2026 den größten Anteil?
Solarbasierte Off-Grid-Systeme führten mit 47,3 % des Umsatzes im Jahr 2026.
Welcher Endnutzer wächst bis 2032 am schnellsten?
Energiespeichersysteme sollen mit einer CAGR von 9,6 % wachsen, da sich die Netzinfrastruktur ausweitet.
Warum nutzen Öl- und Gasbetreiber autonome Sensorstromversorgung?
Methan (CH₄)-Überwachung und Fernüberwachungs-Compliance-Systeme erfordern kontinuierliche Stromversorgung an Bohrstellen, Pipelines und Kompressorstationen.
Welches Kapazitätssegment soll am schnellsten wachsen?
Das Segment 1 bis 5 kW soll mit einer CAGR von 8,8 % wachsen, da LiDAR, Kameras und Edge-Computing den Strombedarf erhöhen.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einer CAGR von 9,2 % wachsen, unterstützt durch landwirtschaftliche und verteilte Energieüberwachung.