
溶融塩電池市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
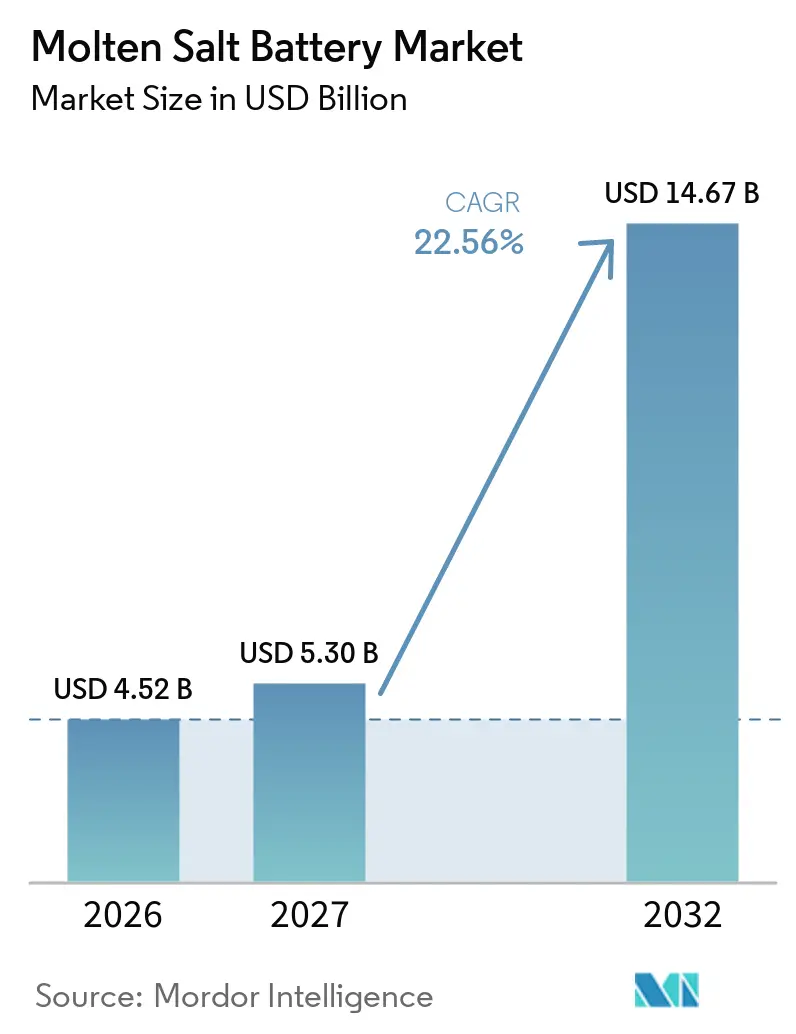
| 市場規模 (2027) | 5.30 十億米ドル |
| 市場規模 (2032) | 14.67 十億米ドル |
| 成長率 (2027 - 2032) | 22.56 % |
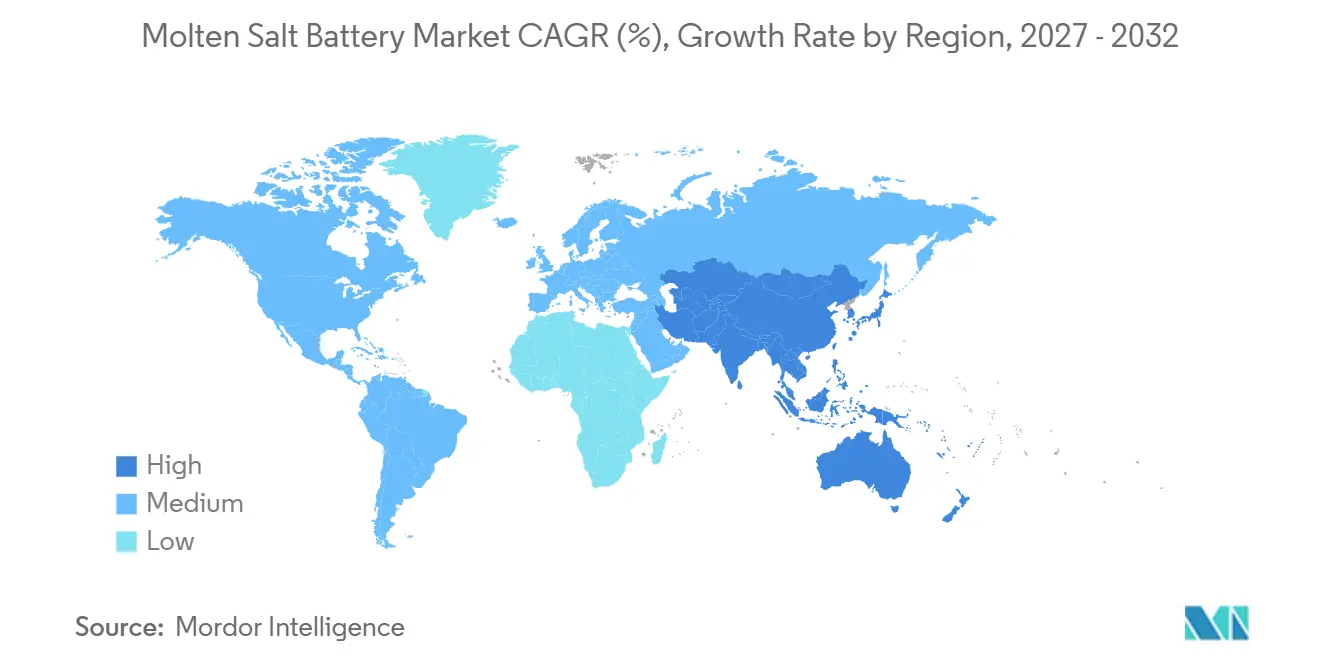
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
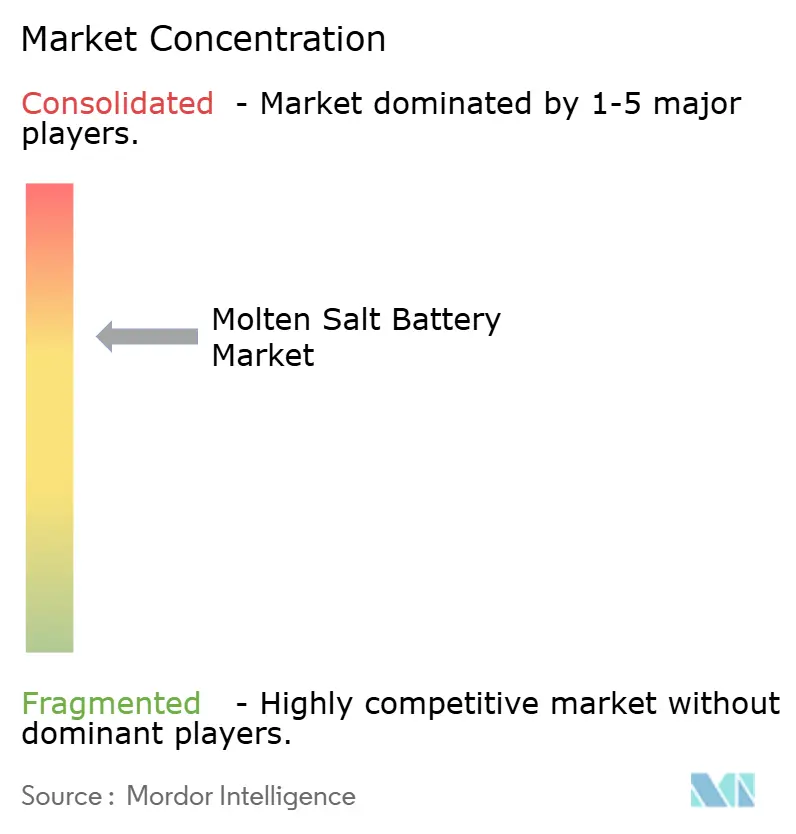
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる溶融塩電池市場分析
グローバル溶融塩電池市場規模は、2026年の45.2億米ドルから2027年には53.0億米ドルに成長し、2027年から2032年にかけて22.56%のCAGRで2032年には146.7億米ドルに達すと予測されています。市場は、長時間放電、安定した運用、および風力・太陽光発電の出力が低下する時間帯における分配可能な蓄積エネルギーを必要とする系統用途へとシフトしています。再生可能エネルギー発電の拡大により、特に系統運用者が長時間にわたる低発電期間を管理しなければならない状況において、8時間以上の電力供給が可能な蓄電設備への需要が高まっています。欧州および北米における政策支援が長時間システムの導入根拠を強化する一方、中国はナトリウム系蓄電の調達を拡大し、より確立された国内サプライチェーンを構築しています。既存サプライヤーの撤退により競争環境が変化し、低コスト生産、特化型システム、および地域部品製造へのアクセスを持つ企業に機会が生まれています。高いプロジェクトコスト、熱機器要件、限られた商業規模、およびリチウムイオン電池との競合が、より広範な普及を引き続き制約しています。
主要レポートのポイント
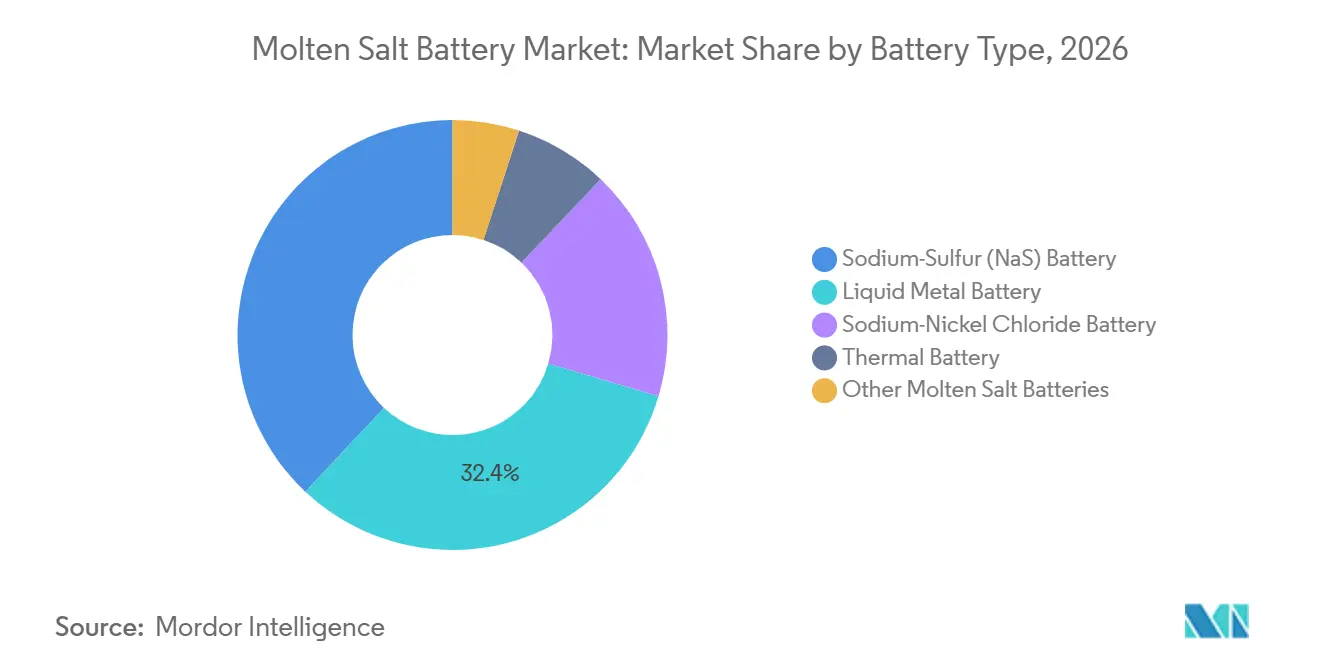
- バッテリータイプ別では、液体金属電池が2026年の収益の32.4%を占め、2032年にかけて23.3%のCAGRで成長する見込みです。
- 容量別では、1~10 MWhの範囲が2026年の収益の41.4%を占め、10 MWh超のシステムは2032年にかけて24.6%のCAGRで成長すると予測されています。
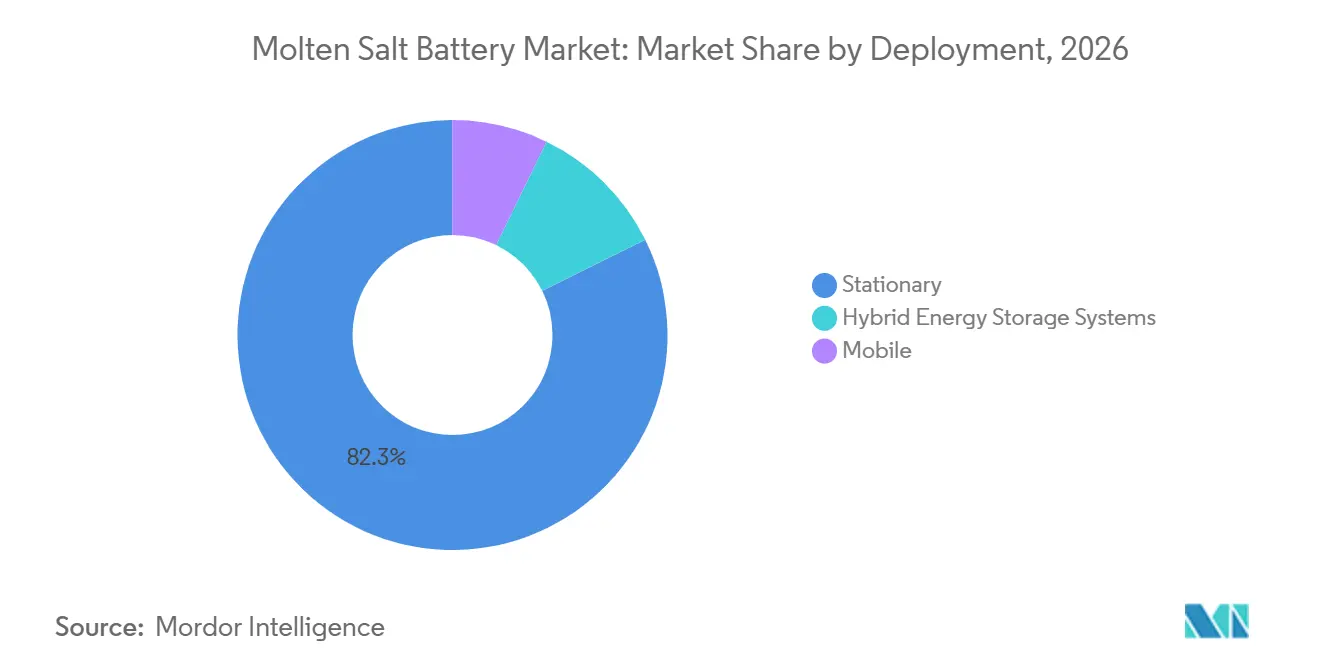
- 展開形態別では、定置型システムが2026年の収益の82.3%を占め、ハイブリッドエネルギー貯蔵システムは2032年にかけて24.1%のCAGRで成長すると予測されています。
- エンドユーザー別では、電力会社および発電会社が2026年の収益の46.5%を占め、再生可能エネルギー開発業者は2032年にかけて23.6%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の33.6%を占め、アジア太平洋は2032年にかけて24.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 再生可能エネルギーを活用した長時間貯蔵需要 | +5.5% | グローバル | 短期(2年以内) |
| 系統近代化および補助サービス調達 | +4.2% | 北米および欧州 | 中期(2~4年) |
| リチウムおよびコバルトのサプライチェーン多様化 | +3.2% | グローバル(欧州および北米での早期利益を含む) | 長期(4年以上) |
| 改良された断熱材と制御装置による熱スタンバイ最適化 | +1.8% | アジア太平洋中心(北米への波及効果あり) | 中期(2~4年) |
| 過酷環境およびオフグリッド資産向けの塩系蓄電 | +1.5% | グローバル(中東、アフリカ、北米に集中) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーを活用した長時間貯蔵需要
長時間貯蔵要件は、個々の開発業者の選好にとどまらず、エネルギー政策の一部となりつつあります。英国ガス・電力市場局(Ofgem)のキャップ・アンド・フロア制度は2025年4月にウィンドウ1の申請を開始し、2026年6月に合計7.65 GWの16プロジェクトを暫定的に選定しました。この制度は少なくとも50 MWの出力と8時間のフル出力放電を要件とし、適格技術の範囲を長時間システムに絞り込んでいます。[1] Energy UKは、選定されたプロジェクトの放電時間が8時間から22時間の範囲にわたり、溶融塩電池市場に対して明確なパイプラインを形成していると報告しました。[2] このパイプラインは、セル、封じ込め設備、その他の特殊部品への早期投資を促進し、再生可能エネルギー統合を前提に設計された資産に対する収益支援への明確な道筋をプロジェクト開発業者に提供することができます。
系統近代化および補助サービス調達
系統近代化により、蓄積エネルギーだけでなく系統サービスも供給できる電池に対する機会が増加しています。2026年の研究では、石炭火力発電ユニットに統合された溶融塩熱貯蔵が補助サービス収益を1時間あたり3,364人民元ら4,632人民元に増加させ、自動発電制御応答の高速化により不適合運転時間が729秒から256秒に減少したことが示されました。米国連邦エネルギー規制委員会(FERC)は2026年においても、インバータベースリソースの信頼性基準および系統連系審査の迅速化に引き続き注力しています。これらの動向は、収益が信頼性サービスに依存する電力会社の調達において溶融塩電池市場に強固な基盤を与え、より予測可能な補助サービス収益ストリームが長時間プロジェクトのファイナンスを改善する可能性があります。
リチウムおよびコバルトのサプライチェーン多様化
エネルギー安全保障政策が、リチウムおよびコバルトのサプライチェーンへの依存を低減する蓄電システムへの関心を支えています。ドイツは2025年にSIB:DE ENTWICKLUNGコンソーシアムに資金を提供し、25の産業・科学パートナーを結集してナトリウムイオン製造エコシステムを開発しています。このコンソーシアムにはフラウンホーファー研究所、カールスルーエ工科大学、バーデン=ヴュルテンベルク州太陽エネルギー・水素研究センターが含まれており、2027年末までに産業化に関する提言が予定されています。この取り組みは、既存のリチウム電池製造インフラを活用できる製造手法を支援し、溶融塩電池市場と並行して使用されるナトリウム関連技術のサプライベースを強化する可能性があります。調達決定においては、初期購入価格に加えてサプライチェーンの強靭性と材料の入手可能性がますます考慮されるようになるかもしれません。
改良された断熱材と制御装置による熱スタンバイ最適化
熱管理の改善により、高温電池システムの運用負担を軽減できます。バーディッシェ・アニリン・ウント・ソーダ・ファブリクと日本碍子株式会社は2024年6月にNAS MODEL L24を発売し、年間劣化率を1%未満としました。両社は、腐食の低減と熱管理の改善により、従来システムと比較してプロジェクトのライフタイムコストが20%低下したと述べています。断熱材と制御装置の改善により、スタンバイ期間中の熱損失を低減し、運用寿命にわたる使用可能出力を増加させ、頻繁なサイクリングを必要とする固定資産の価値提案を向上させることができま。それでも、溶融塩電池市場における特殊な封じ込めと運用手順の必要性は依然として残っています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高温バランス・オブ・プラント要件 | -3.8% | グローバル | 短期(2年以内) |
| 高い初期コストと限られた商業規模 | -3.2% | グローバル(特にアジア太平洋の新興市場) | 中期(2~4年) |
| 起動・停止および熱サイクルのペナルティ | -1.4% | 北米および欧州 | 中期(2~4年) |
| 特殊材料およびセラミック部品の集中リスク | -1.2% | アジア太平洋中心(北米への波及効果あり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストと限られた商業規模
限られた商業規模は、パイロットプロジェクトから反復可能な製造へと移行しようとする開発業者にとって依然として大きな障壁となっています。日本碍子株式会社は2025年にナトリウム硫黄(NaS)電池の製造・販売を停止する決定を下した際、180億円(1.17億米ドル)の特別損失を計上しました。同社は、材料コストの上昇とリチウムイオン電池との競争激化を安定した事業営と収益性への障壁として挙げました。[3] 日本碍子株式会社は撤退前に5 GWhを超えるナトリウム硫黄電池システムをグローバルに設置していました。この撤退により、大量生産に達していない企業に対して投資家がより慎重になる可能性があります。製造支援は資金調達のギャップを緩和できますが、入手可能な証拠は、意味のある規模で運用されている溶融塩電池特有のインセンティブプログラムの存在を示していません。
高温バランス・オブ・プラント要件
高温システムは、プロジェクトが収益を生み出す前に資本コストを増加させる熱トレーシング、断熱封じ込め、安全設備、および特殊な運用訓練を必要とします。ナトリウム硫黄システムに使用されるセラミックセパレーターも、高純度の原材料、気密封止、ライルーム組立、および資格を持つ溶接プロセスを必要とします。その結果生じるサプライチェーンは、プロジェクト需要が増加しても能力拡大を遅らせる可能性があります。溶融塩電池産業は、特殊部品および電池グレード材料の調達集中にも直面しています。高温二次電池の安全性・性能基準は各法域でまだ発展途上にあり、先行設置実績のない市場では許認可のタイムラインが延長される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:
液体金属化学が最大の現在ポジションを保持液体金属電池は2026年の溶融塩電池市場シェアの32.4%を占め、この化学が最大のバッテリータイプカテゴリーとなっています。その地位は、定置型系統用途における長いサイクル寿命の安定性を反映しています。これらのシステムは、リチウムイオン電池に関連する熱暴走プロファイルなしに動作します。このセグメントは、複数年にわたる運用実績を持つアーキテクチャへの資本を引き付け、信頼性の高いセル動作と実用的な熱制御を実証できる開発業者を優遇しています。
ナトリウム硫黄シスムは、NGK Insulators, Ltd.が2025年に新規製造・販売を終了する前に、累積グローバル展開量が5 GWhを超えていました。同社の撤退により、新規プロジェクトパイプラインは歴史的な主要サプライヤーを失いました。ナトリウム塩化ニッケル電池は、特に耐火性と広い動作温度範囲が重視される産業用および無停電電源用途において引き続き重要です。熱電池は、一次型・非充電式システムとして防衛・航空宇宙の独自のニッチ市場に対応しています。その需要は、電力貯蔵の経済性ではなく、長い認定サイクルと単一ソース購買契約によって支えられています。したがって、溶融塩電池市場には、顧客ニーズと購買構造が異なる化学グループが含まれています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
容量別:
10 MWh超のシステムが将来の拡大をリード1 MWhから10 MWhの範囲が2026年の溶融塩電池市場規模の41.4%を占めました。この範囲は、小型バックアップシステムが提供するよりも多くのエネルギーを必要とする商業、産業、および系統連系用途に使用されています。リチウムイオン電池は、より小さな規模での慣れ親しんだ設置慣行とパワー・エネルギー性能において優位性を維持しています。溶融塩システムは、長時間放電が必要な場合により強い経済的根拠を示し、この区別が開発業者が容量範囲全体で蓄電の代替案を評価する方法を形成しています。
10 MWh超のシステムは2032年にかけて24.6%のCAGRで拡大すると予測されています。この規模および8時間を超える放電において、エネルギー容量はプロジェクトコスト構造においてパワーレーティングよりも重要になる可能性があります。100 kWh未満の小型システムは、認定された熱電池用途を含む軍事およびオフグリッド用に引き続き対応しています。100 kWhから1 MWhの範囲は産業用ピークシェービングおよびバックアップ電源をサポートします。寧徳時代新能源科技股份有限公司は2026年6月にTENERナトリウムイオンエネルギー貯蔵システムを発表し、2026年末までに累積出荷量が1 GWhに達すると見込んでいます。[4] その登場により、溶融塩電池市場の最も競争の激しい容量帯に競合する長時間プラットフォームが加わります。
展開形態別:
定置型システムが主要な収益基盤であり続ける定置型システムは2026年の溶融塩電池市場の82.3%を占めました。固定展開により、熱管理コストを長い資産寿命にわたって償却することができます。このカテゴリーには、ユーティリティ規模のプロジェクト、需要家側産業システム、および再生可能エネルギープラントに連結された蓄電が含まれます。この広範な用途基盤は、個々の電池設計が進化しても需要を支え、移動型展開が依然として限られている理由も説明しています。
ハイブリッドエネルギー貯蔵システムは2032年にかけて24.1%のCAGRで成長すると予測されています。系統運用者は、プロジェクトがエネルギーの深さと迅速な応答の両方を必要とする場合、長時間溶融塩容量とより高速なリチウムイオンシステムを組み合わせることができます。このような組み合わせは、単一の化学では対応が困難な要件に対処します。移動型用途は温度要件と重量対エネルギーの考慮事項によって引き続き制約されており、密封された熱電池が厳しい信頼性と保存寿命の仕様を満たすことができる防衛システムが主な例外です。これらの展開パターンにより、溶融塩電池市場は固定インフラと特殊なミッションクリティカル機器に焦点を当て続けています。
エンドユーザー別:
再生可能エネルギー開発業者が最も速い成長見通しを持つ電力会社および発電会社が2026年収益の46.5%を占めました。これらは長期系統サービス契約と確立された調達プロセスを活用して、より大規模な蓄電投資を支援することができます。これらのプロジェクトは多くの場合、系統バランシング、信頼性、および再生可能エネルギー統合のための蓄電を必要とします。これらの顧客はまた、長い運用期間にわたって熱管理コストを分散させる立場にあり、電力会社の需要は溶融塩電池市場の中心であり続けています。
再生可能エネルギー開発業者は2032年にかけて23.6%のCAGRで成長すると予測されています。独立発電事業者は、変動する再生可能エネルギー出力がプロジェクトファイナンスに影響を与えるため、自ら所有・運用できる蓄電をますます必要としています。NGK Insulators, Ltd.は2025年6月にハンガリーのMVM Balance Zrt.向けにナトリウム硫黄電池を設置・試運転し、系統蓄電と助サービス提供を検証しました。商業・産業顧客は、リチウムイオン展開を制限する防火安全要件がある場所でのピークシェービングおよびバックアップ電源に高温電池を使用しています。軍事顧客は認定された熱電池から高い価値を生み出し、通信ユーザーは遠隔地でのメンテナンスフリー運用を重視しています。高い動作温度が大多数の家庭には実用的でない安全インフラを必要とするため、住宅用の普及は依然として限られています。
地域分析
北米は2026年の溶融塩電池市場シェアの33.6%を占めました。国は系統信頼性イニシアチブ、連邦エネルギープログラム、および長時間資産に対する電力会社の調達を通じて需要を支えています。FERCの2026年におけるインバータベースリソースの信頼性と迅速な系統連系調査に関する取り組みが、より広範な蓄電パイプラインを支援しています。カナダのクリーンエネルギーインセンティブとメキシコの産業用蓄電需要が地域基盤に加わっています。北米は政策支援と確立された電力会社の購買能力を組み合わせています。
アジア太平洋は2032年にかけて24.2%のCAGRで成長すると予測されており、分析における最も速い地域成長率です。中国はナトリウム関連エネルギー貯蔵の重要な調達基盤を構築しています。中国エネルギー貯蔵産業技術連盟(CNESA)は、2026年上半期に合計170 MWおよび512 MWhのナトリウム系蓄電入札8件が落札されたと報告しました。中国の国内部品供給と製造規模は、溶融塩電池市場のシステムコスト低減を支援する可能性があります。インドおよび東南アジアは依然として初期段階の市場であり、需要は100 kWhから1 MWhの範囲の産業用バックアップよびオフグリッドシステムに集中しています。
欧州はこの分析において2番目に大きな地域ポジションを占めています。英国の長時間エネルギー貯蔵(LDES)制度は、8時間以上放電できるプロジェクトに対して明確な需要シグナルを提供しています。ドイツは研究・産業パートナーを含むコンソーシアムを通じてナトリウムイオン製造能力を開発しています。中東・アフリカは定置型システムのニッチ市場を提供し、南米は初期段階の再生可能エネルギー安定化の機会として残っています。
競争環境
溶融塩電池市場はグローバルレベルでは中程度に分散していますが、個々の地域では供給ポジションが集中しています。中国メーカーは国内のナトリウム系蓄電調達と地域部品供給から恩恵受ける立場にあります。西側サプライヤーは防衛、産業、その他の高付加価値ニッチにより注力しています。NGK Insulatorsの2025年のNAS電池製造・販売停止の決定により、新規ナトリウム硫黄プロジェクトの既存サプライヤー数が減少しました。これにより、競争力のある価格で高温システムを供給できる企業に機会が生まれています。
EaglePicher Technologiesは、ミサイル、宇宙、および無人水中ビークルプログラム向けの熱電池製造を通じて防衛重視の戦略を追求しています。同社は2024年11月にミズーリ州ジョプリンに半自動製造と年間8,000万米ドルの収益能力を持つ新しいエネルギー材料施設を発表しました。NGK Insulatorsは2025年6月にハンガリーのMVM Balance Zrt.向けのナトリウム硫黄システムの試運転を完了し、系統蓄電と補助サービスを評価しました。BASFとNGK Insulatorsはまた、2024年に腐食管理と熱制御を改善したNAS MODEL L24を発表しました。これらの動向は、メーカーが特化した用途、運用性能、および製造能力を通じて競争していることを示しています。
将来の機会には、高温運用要件を低減するシステ、産業ユーザー向けのナトリウム塩化ニッケル製品、およびハイブリッド蓄電設計が含まれます。2025年のNature Communications誌の論文では、塩化カルシウム(CaCl2)-塩化リチウム(LiCl)電解質中に自己組織化多孔質電極ネットワークを持つカルシウム-アンチモン液体金属セルが説明されました。この研究は、液体金属設計における材料および製造の複雑さの低減の可能性を示しています。規格作業と認定サプライヤーの地位は、防衛・航空宇宙用途において重要な競争障壁となる可能性があります。
溶融塩電池産業のリーダー
-
NGK INSULATORS, LTD.
-
BASF Stationary Energy Storage GmbH
-
Sumitomo Electric Industries, Ltd.
-
Ambri Inc.
-
HORIEN Salt Battery Solutions
- 注:主要企業の掲載順は順位を示すものではありません。
溶融塩電池市場 このレポートでカバーされる企業
- Altech Batteries Limited
- Ambri Inc.
- ASB Group
- BASF SE
- BroadBit Batteries Oy
- Diehl Defence GmbH & Co. KG
- EaglePicher Technologies, LLC
- EnerSys
- FIAMM Energy Technology S.p.A.
- General Electric Company / GE Vernova
- HORIEN Salt Battery Solutions
- Kanto Denka Kogyo Co., Ltd.
- Mitsubishi Heavy Industries, Ltd.
- NGK Insulators, Ltd.
- POSCO Holdings Inc.
- Saft Groupe S.A. / TotalEnergies
- Shanghai Electric Group Co., Ltd.
- Sumitomo Electric Industries, Ltd.
- Technosetbee S.r.l.
- Zhejiang AMPower Co., Ltd.
最近の産業開発事情 溶融塩電池市場
- 2026年9月:NGK Insulatorsが製造した250 kW / 1.45 MWhのNASナトリウム硫黄電池が、ブリスベンのLava BlueのPRiSM(特殊材料予測研究センター)に設置・試運転されました。この溶融塩電池は系統に接続され、200 kWの太陽光発電設備と統合され、オーストラリアの運用条件下での長時間貯蔵性能を実証しています。
- 2025年10月:NGK Insulatorsはナトリウム硫黄(Na-S)電池事業の製造・販売を中止し、新規受注の受付を停止することを決定しました。同社は材料コストの上昇、リチウムイオン電池との競争、および長時間貯蔵の予想より遅い普及を理由として挙げました。
- 2025年6月:NGK InsulatorはMVMグループの一部であるMVM Balance Zrt.向けにナトリウム硫黄(Na-S)電池システムの設置・試運転を完了しました。このプロジェクトはハンガリーの電力網における系統規模のエネルギー貯蔵と補助サービスを検証することを目的としていました。
グローバル溶融塩電池市場レポートの範囲
溶融塩電池は、電気電荷を伝導するために溶融塩を電解質として使用する電気化学セルです。液体金属電池または熱電池とも呼ばれ、化学成分を流動的で高導電性の状態に保つために、通常200℃から700℃の高温で動作します。この高温により高いパワー密度とエネルギー効率が実現し、溶融塩電池は大規模な系統エネルギー貯蔵に適しています。
グローバル溶融塩池市場は、バッテリータイプ、容量、展開形態、エンドユーザー、および地域によってセグメント化されています。バッテリータイプ別では、市場はナトリウム硫黄(NaS)電池、ナトリウム塩化ニッケル電池、液体金属電池、熱電池、およびその他の溶融塩電池にセグメント化されています。容量別では、市場は100 kWh未満、100 kWhから1 MWh、1から10 MWh、および10 MWh超にセグメント化されています。展開形態別では、市場は定置型、移動型、およびハイブリッドエネルギー貯蔵システムにセグメント化されています。エンドユーザー別では、市場は電力会社および発電会社、商業・産業、再生可能エネルギー開発業者、通信、輸送、軍事・防衛、住宅、およびその他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバル溶融塩電池市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ナトリウム硫黄(NaS)電池 |
| ナトリウム塩化ニッケル電池 |
| 液体金属電池 |
| 熱電池 |
| その他の溶融塩電池 |
| 100 kWh未満 |
| 100 kWh~1 MWh |
| 1~10 MWh |
| 10 MWh超 |
| 定置型 |
| 移動型 |
| ハイブリッドエネルギー貯蔵システム |
| 電力会社および発電会社 |
| 商業・産業 |
| 再生可能エネルギー開発業者 |
| 通信 |
| 輸送 |
| 軍事・防衛 |
| 住宅 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| バッテリータイプ別 | ナトリウム硫黄(NaS)電池 | |
| ナトリウム塩化ニッケル電池 | ||
| 液体金属電池 | ||
| 熱電池 | ||
| その他の溶融塩電池 | ||
| 容量別 | 100 kWh未満 | |
| 100 kWh~1 MWh | ||
| 1~10 MWh | ||
| 10 MWh超 | ||
| 展開形態別 | 定置型 | |
| 移動型 | ||
| ハイブリッドエネルギー貯蔵システム | ||
| エンユーザー別 | 電力会社および発電会社 | |
| 商業・産業 | ||
| 再生可能エネルギー開発業者 | ||
| 通信 | ||
| 輸送 | ||
| 軍事・防衛 | ||
| 住宅 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
溶融塩電池市場の2032年における予測値は?
溶融塩電池市場は2032年までに146.7億米ドルに達すると予測されており、系統および再生可能エネルギープロジェクトにおける長時間貯蔵需要に牽引され、2027年から22.56%のCAGRで成長します。
2026年に最大のシェアを保持したバッテリータイプは?
液体金属電池は2026年に32.4%で最大のバッテリータイプシェアを保持し、定置型用途における長いサイクル寿命の安定性を反映しています。
最も速く成長している容量範囲は?
10 MWh超のシステムは2032年にかけて24.6%のCAGRで成長すると予測されており、急速な電力供給よりも放電時間が優先される長時間プロジェクトの拡大に牽引されてます。
電力会社が溶融塩電池を採用する理由は?
電力会社はこれらのシステムを系統信頼性、補助サービス、および長時間の再生可能エネルギー統合に使用しています。固定資産が長い運用期間にわたって熱管理コストを分散できる場合に最も適しています。
2032年にかけて最も速く拡大している地域は?
アジア太平洋は2032年にかけて24.2%のCAGRで成長すると予測されており、中国のナトリウム系蓄電調達によって支えられています。地域のサプライベースは溶融塩電池市場のシステム価格に影響を与える可能性があります。